 โดย Muke
dLocal ไตรมาส 3/2026: ยอดชำระเงินโต 77% แต่รายได้ต่อดอลลาร์ยังลดลงต่อเนื่อง
dLocal ประกาศผลประกอบการไตรมาส 3 ปี 2026 หลังตลาดหุ้นสหรัฐฯ ปิดเมื่อวันที่ 12 พฤศจิกายน มูลค่าการชำระเงินรวม (TPV) เพิ่มขึ้น 77% และรายได้เพิ่มขึ้น 41% แต่รายได้แทบไม่เปลี่ยนแปลงเมื่อเทียบกับไตรมาส 2 และต่ำกว่าค่าฉันทามติที่ Investing.com เผยแพร่ ฝ่ายบริหารยังระบุว่าการเติบโตของกำไรจากการดำเนินงานทั้งปีกำลังมุ่งไปทางขอบล่างของช่วงประมาณการ (guidance) หุ้น DLO ร่วงราว 3% ในการซื้อขายหลังตลาดปิด และเปิดตลาดวันที่ 13 พฤศจิกายนต่ำลง 3.4% ก่อนฟื้นตัวกลับมาปิดที่ 13.69 ดอลลาร์ ลดลงเพียง 0.07%
ความขัดแย้งที่ดูเหมือนจะเกิดขึ้นนี้จะหายไป เมื่อนักลงทุนแยกปริมาณการชำระเงินออกจากรายได้และกำไรที่ปริมาณนั้นสร้างขึ้น
บริษัทชำระเงินสามารถประมวลผลเงินได้มากขึ้นอย่างมาก ในขณะที่มีรายได้ต่อดอลลาร์ที่ประมวลผลน้อยลง และยังสามารถปรับปรุงประสิทธิภาพการดำเนินงานได้ แม้จะเผชิญกับส่วนผสมของการเติบโตที่เอื้ออำนวยน้อยลง
นี่คือประเด็นหลักของการวิเคราะห์ผลประกอบการ dLocal ไตรมาส 3/2026: บริษัทแสดงให้เห็นถึงความได้เปรียบจากขนาดการดำเนินงาน (operating leverage) แต่นักลงทุนได้รับสัญญาณที่น่าเชื่อถือน้อยลงเกี่ยวกับการสร้างรายได้และโมเมนตัมของกำไรในระยะสั้น หน้านี้ติดตามผลประกอบการของ dLocal รายไตรมาส เพื่อให้ใช้ตารางชุดเดียวกันเทียบกับรายงานฉบับถัดไปได้
อัปเดตวันที่ 15 พฤศจิกายน 2026 ตัวเลขของบริษัทมาจากแบบ Form 6-K ของ dLocal ลงวันที่ 12 พฤศจิกายน (ข่าวประกาศผลประกอบการและงบการเงินระหว่างกาล) และข่าวประกาศรายไตรมาสก่อนหน้าบน SEC EDGAR ความเห็นเกี่ยวกับประมาณการมาจากข่าวประกาศผลประกอบการและการประชุมนักวิเคราะห์ (earnings call) วันที่ 12 พฤศจิกายน ราคาหุ้นเป็นราคาปิดทางการจาก Polygon.io ตรวจทานกับ Nasdaq.com ประมาณการของบุคคลที่สามและการคำนวณของเราแสดงแยกกันอย่างชัดเจน
สรุปผลประกอบการ dLocal ไตรมาส 3/2026
ผลประกอบการรอบนี้มีทั้งความก้าวหน้าและความผิดหวัง
| ตัวชี้วัดไตรมาส 3/2026 | ผลที่รายงาน | เปลี่ยนแปลงเทียบปีก่อน |
|---|---|---|
| มูลค่าการชำระเงินรวม | 18.345 พันล้านดอลลาร์ | +77% |
| รายได้ | 398.0 ล้านดอลลาร์ | +41% |
| กำไรขั้นต้น | 132.0 ล้านดอลลาร์ | +28% |
| กำไรจากการดำเนินงาน | 76.2 ล้านดอลลาร์ | +37% |
| กำไรสุทธิ | 68.0 ล้านดอลลาร์ | +31% |
| กำไรต่อหุ้นปรับลด (Diluted EPS) | 0.23 ดอลลาร์ | เทียบกับ 0.17 ดอลลาร์ |
| กระแสเงินสดอิสระปรับปรุงตามนิยามของบริษัท | 99.1 ล้านดอลลาร์ | +163% |
| อัตราการรักษารายได้สุทธิ (net revenue retention) | 140% | เทียบกับ 152% ในไตรมาส 1/2026 |
ตัวเลขดอลลาร์เป็นค่าปัดเศษ ผลประกอบการเป็นของไตรมาสที่สิ้นสุดวันที่ 30 กันยายน 2026 รายงานทางการเงินจัดทำตาม IFRS ที่มา: ข่าวประกาศผลประกอบการ dLocal ไตรมาส 3/2026 (Form 6-K, Exhibit 99.1)
ตารางนี้บรรยายถึงธุรกิจที่กำลังเติบโตและทำกำไร ไม่ใช่กำไรที่ล่มสลาย กำไรจากการดำเนินงานคิดเป็น 58% ของกำไรขั้นต้น ซึ่งเป็นสัดส่วนสูงสุดนับตั้งแต่ไตรมาส 4 ปี 2023 และกำไรสุทธิทำสถิติสูงสุดรายไตรมาส
อย่างไรก็ตาม ตลาดเปรียบเทียบผลประกอบการกับความคาดหวังและแนวโน้มกำไรในอนาคต ไม่ใช่แค่กับปีก่อนหน้า
การตีความในมุมลบประกอบด้วยสามส่วน:
- รายได้ต่ำกว่าเกณฑ์อ้างอิงของนักวิเคราะห์ที่เผยแพร่
- ปริมาณการชำระเงินขยายตัวเร็วกว่ารายได้และกำไรขั้นต้น
- ถ้อยแถลงของฝ่ายบริหารระมัดระวังมากขึ้น ภายในช่วงประมาณการรายปีที่ไม่เปลี่ยนแปลง
เรามองว่าองค์ประกอบทั้งหมดนี้รวมกันเป็นคำอธิบายที่สมเหตุสมผลสำหรับปฏิกิริยาเชิงลบช่วงแรก แต่ไม่ได้พิสูจน์ว่าผู้ขายทุกรายตัดสินใจด้วยเหตุผลเดียวกัน
ผลประกอบการ dLocal รายไตรมาส: ผลลัพธ์เก้าไตรมาส
ตัวเลขพาดหัวของไตรมาสเดียวบดบังแนวโน้ม ตารางด้านล่างเรียงข้อมูลเก้าไตรมาสจากข่าวประกาศของ dLocal เอง TPV มีหน่วยเป็นพันล้านดอลลาร์ ส่วนรายการอื่นมีหน่วยเป็นล้านดอลลาร์ ยกเว้นอัตราส่วน
| ไตรมาส | TPV (พันล้านดอลลาร์) | รายได้ | กำไรขั้นต้น | อัตรากำไรขั้นต้น | รายได้ ÷ TPV | กำไรขั้นต้น ÷ TPV | กำไรจากการดำเนินงาน | กำไรสุทธิ | Diluted EPS |
|---|---|---|---|---|---|---|---|---|---|
| ไตรมาส 3/2024 | 6.5 | 185.8 | 78.2 | 42.1% | 2.85% | 1.20% | 41.1 | 26.8 | $0.09 |
| ไตรมาส 4/2024 | 7.7 | 204.5 | 83.7 | 40.9% | 2.65% | 1.09% | 42.3 | 29.7 | $0.10 |
| ไตรมาส 1/2025 | 8.1 | 216.8 | 84.9 | 39.2% | 2.67% | 1.05% | 45.8 | 46.7 | $0.15 |
| ไตรมาส 2/2025 | 9.2 | 256.5 | 98.9 | 38.6% | 2.78% | 1.07% | 55.8 | 42.8 | $0.14 |
| ไตรมาส 3/2025 | 10.4 | 282.5 | 103.2 | 36.5% | 2.72% | 0.99% | 55.6 | 51.8 | $0.17 |
| ไตรมาส 4/2025 | 13.1 | 337.9 | 115.8 | 34.3% | 2.58% | 0.88% | 62.7 | 55.6 | $0.18 |
| ไตรมาส 1/2026 | 14.1 | 335.9 | 118.7 | 35.3% | 2.39% | 0.84% | 52.8 | 41.9 | $0.14 |
| ไตรมาส 2/2026 | 17.7 | 399.7 | 127.2 | 31.8% | 2.26% | 0.72% | 64.2 | 54.8 | $0.18 |
| ไตรมาส 3/2026 | 18.3 | 398.0 | 132.0 | 33.2% | 2.17% | 0.72% | 76.2 | 68.0 | $0.23 |
ที่มา: ข่าวประกาศผลประกอบการรายไตรมาสของ dLocal ที่ยื่นเป็นเอกสารแนบ Form 6-K บน SEC EDGAR อัตราส่วนเป็นการคำนวณของเราจาก TPV รายได้ และกำไรขั้นต้นที่รายงาน กำไรจากการดำเนินงานไตรมาส 1/2026 รวมค่าใช้จ่ายภาษีงวดก่อนแบบครั้งเดียว 4.4 ล้านดอลลาร์ หากไม่รวมรายการนี้ กำไรจากการดำเนินงานจะอยู่ที่ 57.2 ล้านดอลลาร์
มีสามรูปแบบที่โดดเด่น:
- TPV เพิ่มขึ้นเกือบสามเท่า ในสองปี จาก 6.5 พันล้านดอลลาร์เป็น 18.3 พันล้านดอลลาร์ต่อไตรมาส
- รายได้ต่อดอลลาร์ที่ประมวลผลลดลงในหกจากแปดไตรมาสล่าสุด จาก 2.85% เหลือ 2.17%
- กำไรขั้นต้นต่อดอลลาร์ที่ประมวลผลทรงตัวที่ 0.72% ในไตรมาส 3/2026 เป็นไตรมาสแรกที่ไม่ลดลงหลังจากลดลงติดต่อกันสี่ไตรมาส นี่คือตัวเลขเดี่ยวที่เป็นบวกที่สุดในรายงาน
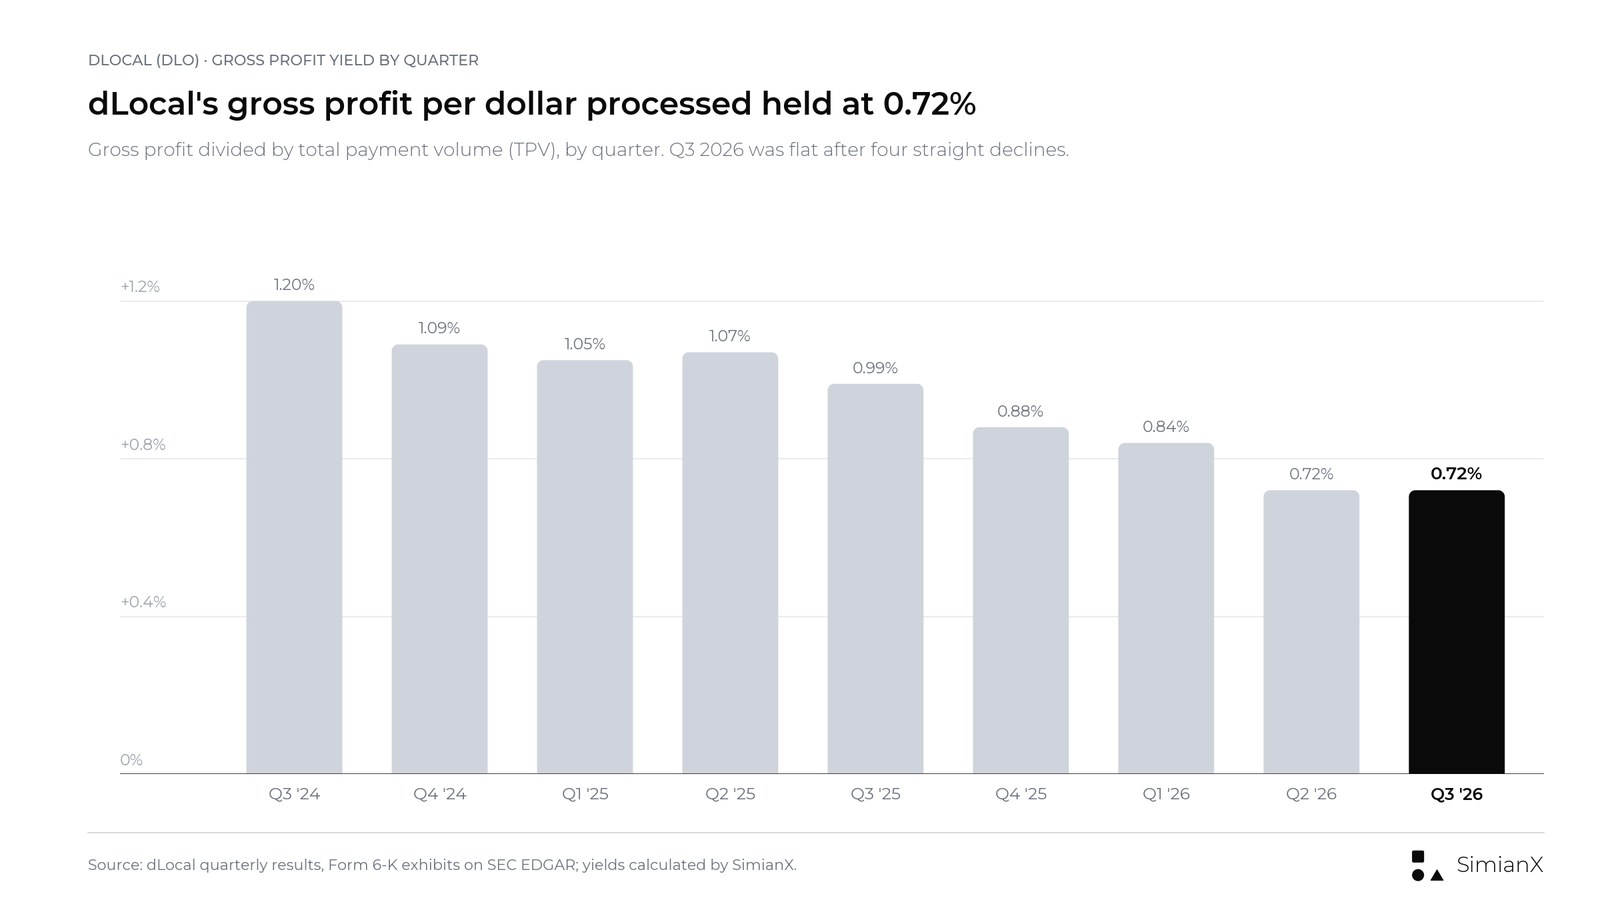
อัตราผลตอบแทนกำไรขั้นต้นต่อ TPV ลดลงจาก 1.20% เหลือ 0.72% ในช่วงสองปี จากนั้นหยุดลดลงในไตรมาส 3/2026
หุ้น DLO ตอบสนองอย่างไร: ร่วงหลังตลาดปิด แล้วปิดทรงตัว
จังหวะเวลามีความสำคัญ dLocal ประกาศผลประกอบการหลังตลาดปิดวันที่ 12 พฤศจิกายน และจัดประชุมนักวิเคราะห์เวลา 18:00 น. ตามเวลาฝั่งตะวันออกของสหรัฐฯ (ET)
| จุดอ้างอิงการซื้อขาย | ราคา | เปลี่ยนแปลงเทียบราคาปิดวันที่ 12 พ.ย. |
|---|---|---|
| ราคาปิดช่วงซื้อขายปกติวันที่ 12 พฤศจิกายน (ก่อนประกาศผล) | 13.70 ดอลลาร์ | −1.86% เทียบวันที่ 11 พ.ย. |
| หลังตลาดปิดวันที่ 12 พฤศจิกายน ราว 19:45 น. ET | ราว 13.30 ดอลลาร์ | −2.9% |
| ราคาเปิดวันที่ 13 พฤศจิกายน | 13.24 ดอลลาร์ | −3.4% |
| ราคาต่ำสุดระหว่างวันที่ 13 พฤศจิกายน | 12.89 ดอลลาร์ | −5.9% |
| ราคาปิดวันที่ 13 พฤศจิกายน | 13.69 ดอลลาร์ | −0.07% |
ที่มา: ข้อมูลแท่งรายวันทางการจาก Polygon.io ตรวจทานกับ ราคาย้อนหลัง DLO บน Nasdaq.com ระดับราคาหลังตลาดปิดจากข้อมูลแท่งรายนาทีของ Polygon.io
การปรับตัวลดลงในช่วงซื้อขายปกติวันที่ 12 พฤศจิกายนเกิดขึ้นก่อนการประกาศผลประกอบการหลังตลาดปิด จึงไม่ควรนำไปโยงกับผลประกอบการที่ประกาศออกมา
การเคลื่อนไหวหลังตลาดปิดและราคาเปิดวันที่ 13 พฤศจิกายนคือปฏิกิริยาเชิงลบช่วงแรก แต่การซื้อขายตลอดทั้งวันเล่าเรื่องที่ต่างออกไป ผู้ซื้อเข้ามารับแรงขาย และ DLO ปิดต่ำกว่าราคาก่อนประกาศผลเพียงหนึ่งเซนต์ ด้วยปริมาณการซื้อขายราว 4.37 ล้านหุ้น หรือประมาณ 2.2 เท่าของวันก่อนหน้า
ตลาดโดยรวมอ่อนแอกว่าในวันนั้น SPY ซึ่งเป็น ETF ดัชนี S&P 500 ลดลง 0.36% และ QQQ ซึ่งเป็น ETF ดัชนี Nasdaq-100 ลดลง 1.20% DLO จึงปิดดีกว่าทั้งสองเล็กน้อย
ความเคลื่อนไหวของตลาดก่อนหน้านั้นก็ผันผวนอยู่แล้ว DLO ปิดที่ 13.95 ดอลลาร์ในวันที่ 6 พฤศจิกายน และ 14.39 ดอลลาร์ในวันที่ 9 พฤศจิกายน ก่อนจะลดลงมาที่ 13.96 ดอลลาร์ในวันที่ 11 พฤศจิกายน ที่ระดับ 13.69 ดอลลาร์ หุ้นอยู่ต่ำกว่าราคาปิดสิ้นปี 2025 ที่ 14.14 ดอลลาร์อยู่ 3.2% และต่ำกว่าราคาสูงสุดระหว่างวันในรอบ 52 สัปดาห์ที่ 16.15 ดอลลาร์ ซึ่งทำไว้เมื่อวันที่ 3 กันยายน 2026 อยู่ 15.2%
คำอธิบายที่ยุติธรรมกว่าจึงไม่ใช่ "หุ้น dLocal ร่วงหลังประกาศผลประกอบการ" แต่เป็น "หุ้น dLocal ร่วงหลังตลาดปิด แล้วฟื้นตัวกลับมาปิดทรงตัว" ความกังวลเรื่องรายได้และประมาณการมีน้ำหนักพอจะกดราคาเปิด แต่ไม่มากพอจะตรึงราคาไว้ที่ระดับต่ำ
ปฏิกิริยาหุ้น DLO ในวันประกาศผลประกอบการ ปี 2024 ถึง 2026
dLocal มีประวัติการเคลื่อนไหวรุนแรงหลังประกาศผลประกอบการ ทำให้การปิดทรงตัวครั้งนี้เป็นเรื่องผิดปกติ ตารางนี้วัดการซื้อขายวันแรกหลังการประกาศผลแต่ละครั้ง โดยเทียบราคาปิดกับราคาปิด
| รายงาน | วันที่ตอบสนอง | ราคาปิดก่อนหน้า | ราคาปิดวันตอบสนอง | เปลี่ยนแปลง |
|---|---|---|---|---|
| ไตรมาส 1/2024 | 15 พ.ค. 2024 | 13.58 ดอลลาร์ | 10.00 ดอลลาร์ | −26.4% |
| ไตรมาส 2/2024 | 15 ส.ค. 2024 | 7.76 ดอลลาร์ | 8.03 ดอลลาร์ | +3.5% |
| ไตรมาส 3/2024 | 14 พ.ย. 2024 | 9.04 ดอลลาร์ | 10.20 ดอลลาร์ | +12.8% |
| ไตรมาส 4/2024 | 28 ก.พ. 2025 | 13.75 ดอลลาร์ | 9.555 ดอลลาร์ | −30.5% |
| ไตรมาส 1/2025 | 15 พ.ค. 2025 | 10.19 ดอลลาร์ | 11.24 ดอลลาร์ | +10.3% |
| ไตรมาส 2/2025 | 14 ส.ค. 2025 | 11.69 ดอลลาร์ | 15.35 ดอลลาร์ | +31.3% |
| ไตรมาส 3/2025 | 13 พ.ย. 2025 | 14.86 ดอลลาร์ | 13.85 ดอลลาร์ | −6.8% |
| ไตรมาส 4/2025 | 19 มี.ค. 2026 | 11.45 ดอลลาร์ | 12.53 ดอลลาร์ | +9.4% |
| ไตรมาส 1/2026 | 15 พ.ค. 2026 | 12.66 ดอลลาร์ | 11.01 ดอลลาร์ | −13.0% |
| ไตรมาส 2/2026 | 14 ส.ค. 2026 | 14.76 ดอลลาร์ | 14.17 ดอลลาร์ | −4.0% |
| ไตรมาส 3/2026 | 13 พ.ย. 2026 | 13.70 ดอลลาร์ | 13.69 ดอลลาร์ | −0.07% |
ที่มา: ราคาปิดรายวันจาก Polygon.io ตรวจทานกับ Nasdaq.com วันที่ประกาศผลจากเอกสารยื่นต่อ SEC แบบ Form 6-K ของ dLocal ซึ่ง dLocal ประกาศผลหลังตลาดสหรัฐฯ ปิด ปฏิกิริยาแต่ละครั้งจึงวัดในวันทำการถัดไป
จากรายงาน 11 ครั้ง DLO ปรับขึ้นห้าครั้งและปรับลงหกครั้ง การเคลื่อนไหวเฉลี่ยแบบค่าสัมบูรณ์อยู่ที่ 13.5% วันที่ 13 พฤศจิกายน 2026 เป็นการเคลื่อนไหวที่น้อยที่สุดในชุดข้อมูลนี้ และเป็นวันประกาศผลครั้งที่สองติดต่อกันที่หุ้นกลับทิศจากการเคลื่อนไหวช่วงเช้า: ไตรมาส 2/2026 เปิดบวก 3.5% แต่ปิดลบ 4.0% และไตรมาส 3/2026 เปิดลบ 3.4% แต่ปิดทรงตัว
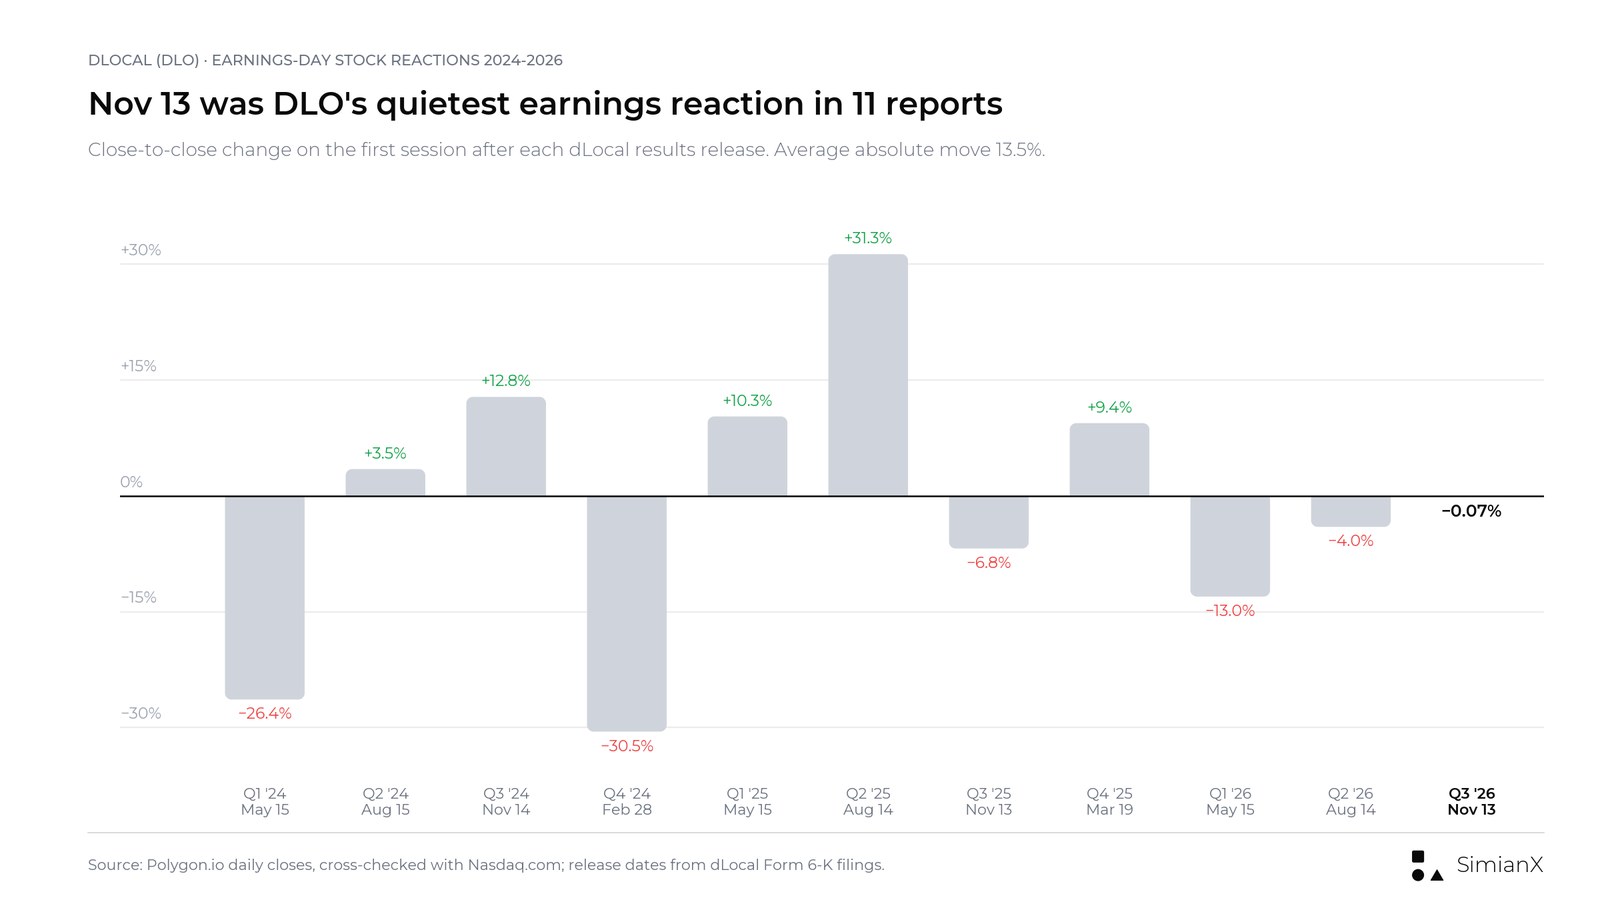
ปฏิกิริยาต่อผลประกอบการไตรมาส 3/2026 เงียบที่สุดในบรรดารายงาน 11 ครั้งล่าสุด
รายได้ที่ต่ำกว่าคาดสำคัญกว่าที่ตัวเลขการเติบโตบ่งบอก
ตารางผลประกอบการของ Investing.com ระบุรายได้ราว 398.05 ล้านดอลลาร์ เทียบกับคาดการณ์ 406.72 ล้านดอลลาร์ และ EPS 0.23 ดอลลาร์ เทียบกับประมาณการ 0.22 ดอลลาร์ ตาราง earnings surprise ของ Nasdaq.com ซึ่งอิงข้อมูล Zacks แสดงค่าฉันทามติ EPS เดียวกันที่ 0.22 ดอลลาร์ หรือดีกว่าคาด 4.55%
| ตัวชี้วัด | ประมาณการที่เผยแพร่ | ตัวเลขจริง | ส่วนต่าง |
|---|---|---|---|
| รายได้ | 406.72 ล้านดอลลาร์ | 398.05 ล้านดอลลาร์ | −8.67 ล้านดอลลาร์ |
| EPS | 0.22 ดอลลาร์ | 0.23 ดอลลาร์ | +0.01 ดอลลาร์ |
ที่มาของประมาณการ: Investing.com ตามที่อ้างอิง ณ เวลาเผยแพร่ ค่าฉันทามติ EPS ยืนยันบน Nasdaq.com ด้วย ผู้ให้บริการข้อมูลรายอื่นเผยแพร่ประมาณการรายได้และเวลาอ้างอิงที่แตกต่างกัน ส่วนต่างรายได้เป็นการคำนวณของเรา
รายได้ต่ำกว่าคาดราว 2.1%:
(398.05 ล้านดอลลาร์ ÷ 406.72 ล้านดอลลาร์ − 1) × 100 ≈ −2.1%
นี่ไม่ใช่การพลาดเป้าที่ร้ายแรง ความสำคัญของมันขึ้นอยู่กับว่านักลงทุนเชื่ออะไรเกี่ยวกับความยั่งยืนของการเติบโตและการสร้างรายได้ก่อนการประกาศผล
EPS ที่ดีกว่าคาดก็ควรได้รับการประเมินตามสัดส่วนเช่นกัน ผลลัพธ์บรรทัดสุดท้ายที่ดีไม่ได้ตอบคำถามว่าทิศทางรายได้กำลังดีขึ้นหรือไม่
สำหรับธุรกิจชำระเงินที่มุ่งการเติบโต นักลงทุนอาจยอมรับการใช้จ่ายระยะสั้นหากช่วยสร้างฐานรายได้ในอนาคตที่แข็งแกร่งขึ้น ในทางกลับกัน การควบคุมค่าใช้จ่ายที่ดีขึ้นอาจชดเชยความผิดหวังเกี่ยวกับฐานรายได้ในอนาคตนั้นได้ไม่ทั้งหมด
การเปรียบเทียบที่มีความหมายจึงไม่ใช่แค่ "เติบโตหรือไม่เติบโต" แต่เป็น การเติบโตที่ทำได้จริง เทียบกับการเติบโตและโครงสร้างผลตอบแทนที่ตลาดคาดหวังไว้แล้ว
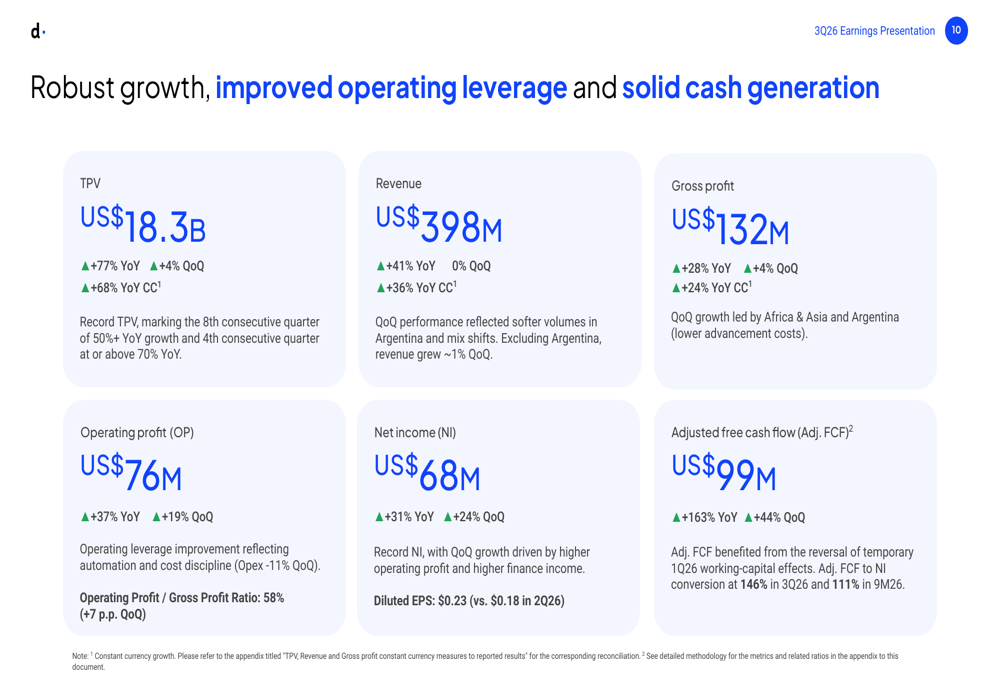
สไลด์สรุปผลไตรมาส 3/2026 ของ dLocal เอง: TPV 18.3 พันล้านดอลลาร์ รายได้ 398 ล้านดอลลาร์ กำไรขั้นต้น 132 ล้านดอลลาร์ กำไรจากการดำเนินงาน 76 ล้านดอลลาร์ กำไรสุทธิ 68 ล้านดอลลาร์ และกระแสเงินสดอิสระปรับปรุง 99 ล้านดอลลาร์
dLocal หารายได้อย่างไร และทำไม TPV จึงไม่ใช่รายได้
dLocal ช่วยให้ร้านค้าระดับโลกรับชำระเงินและจ่ายเงินออก (pay-out) ไปยังผู้รับในตลาดเกิดใหม่ผ่าน API เดียว มูลค่าการชำระเงินรวมวัดมูลค่าของการชำระเงินที่ประมวลผล ไม่ใช่จำนวนเงินที่ dLocal ได้รับ
กรอบการวิเคราะห์ที่มีประโยชน์คือ:
รายได้ = TPV × อัตรารายได้ต่อปริมาณการชำระเงินโดยรวม
อัตรานี้คำนวณจากรายได้หารด้วย TPV เป็นอัตราส่วนทางบัญชีแบบผสม ไม่จำเป็นต้องเป็นค่าธรรมเนียมตามสัญญาที่เรียกเก็บจากร้านค้า
อัตรานี้เปลี่ยนแปลงได้เนื่องจาก:
- วิธีการชำระเงิน
- ส่วนผสมของผลิตภัณฑ์และธุรกรรม
- ส่วนผสมของประเทศ
- สัดส่วนธุรกรรมข้ามพรมแดนเทียบกับธุรกรรมในประเทศ
- ขนาดของร้านค้าและเงื่อนไขทางการค้า
- ผลตอบแทนที่เกี่ยวข้องกับอัตราแลกเปลี่ยน
หลักการแยกแยะเดียวกันใช้กับกำไรขั้นต้น:
กำไรขั้นต้น = TPV × อัตรากำไรขั้นต้นต่อปริมาณการชำระเงิน
อัตรากำไรขั้นต้นต่อปริมาณการชำระเงินสะท้อนความสัมพันธ์ระหว่างรายได้กับต้นทุนการให้บริการชำระเงิน จึงเป็นตัวชี้วัดที่ช่วยเสริมอัตรารายได้ได้ดี
ไม่ควรตีความอัตราส่วนใดอัตราส่วนหนึ่งแยกเดี่ยว อัตราที่ต่ำลงอาจยอมรับได้ หากธุรกิจที่เพิ่มขึ้นสร้างกำไรส่วนเพิ่มที่น่าสนใจ รักษาลูกค้าได้ดี และมีค่าใช้จ่ายดำเนินงานเพิ่มเติมจำกัด
ความกังวลเกิดขึ้นเมื่อการเติบโตของปริมาณยังน่าประทับใจ แต่การมีส่วนร่วมทางเศรษฐกิจของปริมาณนั้นคาดการณ์ได้ยากขึ้น
สะพานเชื่อม take rate: ปริมาณมากขึ้น รายได้ต่อดอลลาร์น้อยลง
เมื่อใช้ตัวเลขที่ dLocal รายงาน การคำนวณของเราแสดงการเปลี่ยนแปลงอย่างมีนัยสำคัญของอัตราผลตอบแทนโดยรวมเมื่อเทียบกับปีก่อน
| ตัวชี้วัดที่คำนวณ | ไตรมาส 3/2025 | ไตรมาส 2/2026 | ไตรมาส 3/2026 |
|---|---|---|---|
| รายได้หารด้วย TPV | 2.72% | 2.26% | 2.17% |
| กำไรขั้นต้นหารด้วย TPV | 0.99% | 0.72% | 0.72% |
การคำนวณใช้ TPV รายได้ และกำไรขั้นต้นที่รายงาน ตัวเลขเหล่านี้เป็นอัตราโดยรวม ไม่ใช่ราคาที่เสนอให้ร้านค้า
การลดลงนี้อธิบายว่าทำไมอัตราการเติบโตจึงแตกต่างกันมาก
ฐานการชำระเงินที่ใหญ่ขึ้นสร้างรายได้และกำไรเพิ่มขึ้นในรูปดอลลาร์สัมบูรณ์ แต่ได้ส่วนแบ่งน้อยลงในแต่ละดอลลาร์ที่ประมวลผล แรงบีบระหว่างปริมาณกับอัตรากำไรต่อธุรกรรมแบบเดียวกันนี้ยังกำหนดทิศทางผลประกอบการรายไตรมาสของ PayPal แม้ทั้งสองธุรกิจจะให้บริการตลาดที่ต่างกันมาก
ที่สำคัญ ข้อมูลนี้ไม่เพียงพอจะสรุปว่า dLocal ลดราคาให้ลูกค้าทุกราย การเปลี่ยนแปลงองค์ประกอบของธุรกรรมก็สามารถสร้างผลโดยรวมแบบเดียวกันได้
ฝ่ายบริหารระบุว่าสัดส่วนที่สูงขึ้นของธุรกรรมแบบ local-to-local (รับและชำระด้วยสกุลเงินเดียวกัน) และปริมาณการจ่ายเงินออก (pay-out) รวมถึงปริมาณในอาร์เจนตินาที่ชะลอลงหลังช่วงพีกตามฤดูกาลของ Hot Sale ในไตรมาส 2 เป็นปัจจัยที่กระทบรายได้รายไตรมาส หากไม่รวมอาร์เจนตินา รายได้เติบโตราว 1% เมื่อเทียบกับไตรมาสก่อน
ในส่วนของกำไรขั้นต้น ข่าวประกาศระบุปัจจัยบวก ได้แก่ ต้นทุนการจ่ายเงินล่วงหน้าให้ร้านค้า (advancement costs) ในอาร์เจนตินาที่ลดลง การเติบโตของปริมาณในแอฟริกาและเอเชีย การได้รับคืนต้นทุนแบบครั้งเดียวในไนจีเรีย และกำไรจากการป้องกันความเสี่ยงอัตราแลกเปลี่ยน ปัจจัยหักล้างได้แก่ การเปลี่ยนส่วนผสมวิธีชำระเงินในบราซิลไปทาง Pix และ Boleto ต้นทุนการประมวลผลที่สูงขึ้นในเม็กซิโกรวมถึงการบันทึกย้อนหลังจากงวดก่อน และธุรกรรม local-to-local ที่มากขึ้นในตลาดละตินอเมริกาอื่น ๆ
คำถามด้านการลงทุนคือ ธุรกรรมที่ให้ผลตอบแทนต่ำกว่าเหล่านี้ช่วยกระชับความสัมพันธ์ที่มีคุณค่าทางการค้า หรือเพียงแค่ต้องใช้กิจกรรมการประมวลผลมากขึ้นเพื่อรักษาอัตราการเติบโตของกำไรระดับเดิม
คำตอบเชิงบวกจะต้องมีกิจกรรมของร้านค้าที่เพิ่มขึ้น ควบคู่กับการมีส่วนร่วมต่อกำไรที่น่าสนใจและต้นทุนดำเนินงานที่ขยายตามขนาดได้
คำตอบที่ไม่ค่อยดีนักคือการบีบตัวของอัตราผลตอบแทนอย่างต่อเนื่อง จนแซงหน้าความสามารถของบริษัทในการเพิ่มปริมาณอย่างมีประสิทธิภาพ
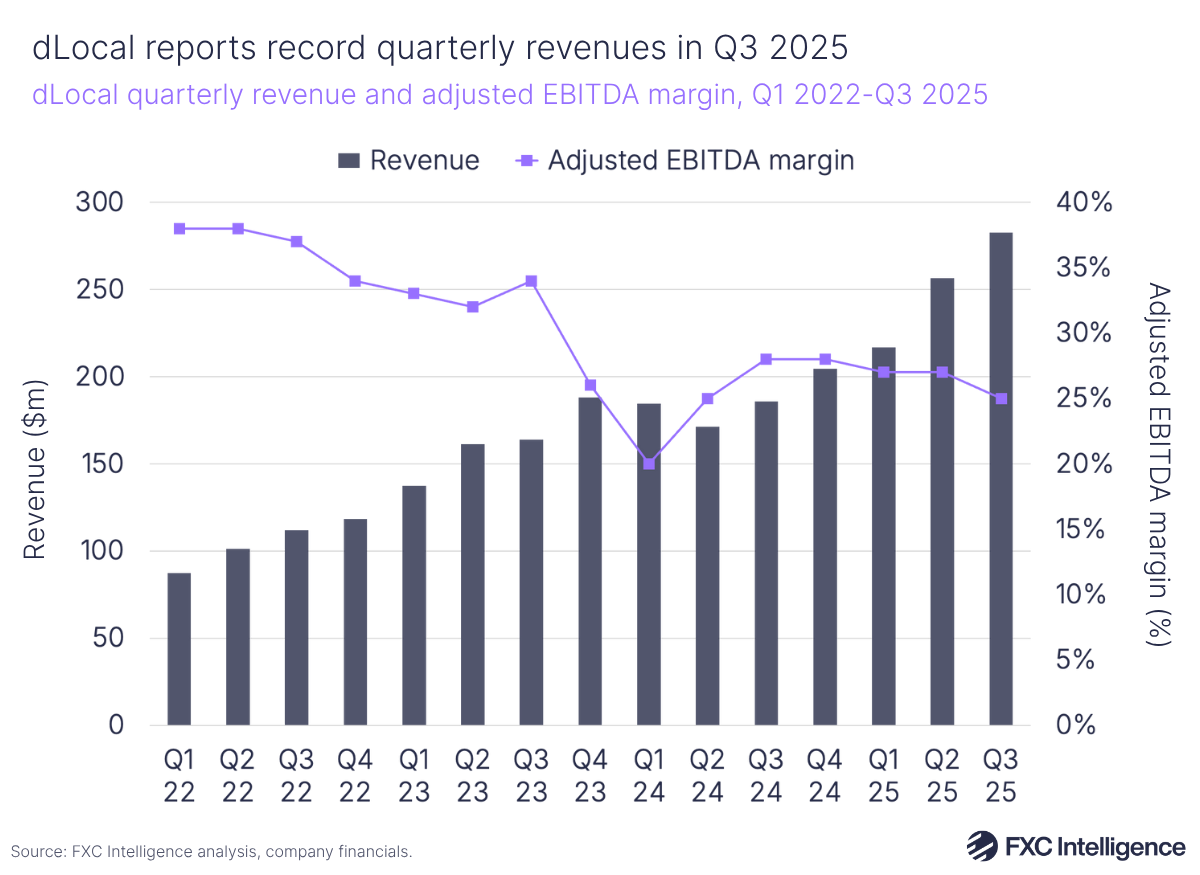
กราฟจากบุคคลที่สาม (FXC Intelligence) แสดงรายได้รายไตรมาสและอัตรากำไร EBITDA ปรับปรุงของ dLocal จนถึงไตรมาส 3/2025 ก่อนที่บริษัทจะเปลี่ยนประมาณการไปใช้กำไรจากการดำเนินงานในปี 2026
การเปรียบเทียบกับไตรมาสก่อนน่าประทับใจน้อยกว่าการเปรียบเทียบรายปี
การเติบโตเมื่อเทียบกับปีก่อนและโมเมนตัมเมื่อเทียบกับไตรมาสก่อนตอบคำถามที่ต่างกัน
ข่าวประกาศไตรมาส 2 รายงานรายได้ 399.7 ล้านดอลลาร์ กำไรขั้นต้น 127.2 ล้านดอลลาร์ และกำไรจากการดำเนินงาน 64.2 ล้านดอลลาร์
เมื่อเทียบกับตัวเลขเหล่านั้น รายได้ไตรมาส 3 ต่ำกว่าเล็กน้อย ขณะที่กำไรขั้นต้นและกำไรจากการดำเนินงานเพิ่มขึ้น
จากการคำนวณด้วยงบการเงิน รายได้ลดลงราว 0.4% เมื่อเทียบกับไตรมาสก่อน ในทางกลับกัน TPV ยังเติบโต 4% จากไตรมาส 2
ข้อนี้ไม่ได้พิสูจน์ว่าอุปสงค์พื้นฐานหดตัว ฤดูกาลและส่วนผสมของธุรกรรมอาจมีผลต่อการเปรียบเทียบ
แต่ยืนยันได้ว่าตัวเลขการเติบโตรายปีของบริษัทไม่ได้มาพร้อมกับการเร่งตัวของรายได้เมื่อเทียบกับไตรมาสก่อน
สำหรับนักลงทุน ความแตกต่างนี้เปลี่ยนคำถามที่ต้องติดตาม:
- การเปรียบเทียบนี้เป็นผลจากฤดูกาลเป็นหลักหรือไม่
- ผลิตภัณฑ์ที่ให้ผลตอบแทนต่ำกว่ามีสัดส่วนในกิจกรรมมากขึ้นหรือไม่
- ความสัมพันธ์กับร้านค้าขยายตัวทั้งในเชิงเศรษฐกิจและเชิงปฏิบัติการหรือไม่
- ไตรมาสถัดไปจะมีหลักฐานว่าโมเมนตัมของรายได้กลับมาหรือไม่
คำตอบที่น่าเชื่อถือต้องอาศัยข้อมูลมากกว่าอัตราการเติบโตโดยรวมเพียงตัวเดียว
อัตรากำไรขั้นต้นอ่อนลงเทียบปีก่อน แต่ดีขึ้นเทียบไตรมาสก่อน
เรื่องราวของอัตรากำไรสมดุลกว่าพาดหัวแบบ "อัตรากำไรถูกบีบ" ที่เรียบง่าย
เมื่อใช้ตัวเลขจากงบกำไรขาดทุน อัตรากำไรขั้นต้นที่คำนวณได้อยู่ที่ประมาณ:
| งวด | กำไรขั้นต้นหารด้วยรายได้ |
|---|---|
| ไตรมาส 3/2025 | 36.5% |
| ไตรมาส 2/2026 | 31.8% |
| ไตรมาส 3/2026 | 33.2% |
ที่มา: ข่าวประกาศไตรมาส 2 และงบการเงินระหว่างกาลไตรมาส 3 ของ dLocal ร้อยละเป็นการคำนวณของเรา
บริษัทได้กำไรขั้นต้นต่อรายได้หนึ่งดอลลาร์น้อยกว่าปีก่อน แต่มากกว่าไตรมาสก่อนหน้า
ข้อสังเกตทั้งสองข้อมีความสำคัญ
การเปรียบเทียบรายปีทำให้เกิดคำถามเกี่ยวกับโครงสร้างผลตอบแทนของส่วนผสมธุรกิจ ส่วนการปรับตัวดีขึ้นเมื่อเทียบกับไตรมาสก่อนเป็นหลักฐานโต้แย้งว่าการถดถอยไม่ได้เกิดขึ้นอย่างต่อเนื่องไม่หยุด
ดังนั้นการบรรยายว่าตัวชี้วัดอัตรากำไรทุกตัวแย่ลงจึงไม่ถูกต้อง
นักลงทุนควรพิจารณาแทนว่าการปรับตัวดีขึ้นเมื่อเทียบกับไตรมาสก่อนจะคงอยู่ได้หรือไม่ เมื่อส่วนผสมวิธีชำระเงิน ต้นทุนการประมวลผล และสภาพทางภูมิศาสตร์เปลี่ยนไป ส่วนหนึ่งของแรงหนุนในไตรมาส 3 คือการได้รับคืนต้นทุนในไนจีเรีย ซึ่งบริษัทระบุว่าเป็นรายการครั้งเดียว
แนวทางที่มีประโยชน์คือแยกตัวชี้วัดสามตัว:
- อัตรากำไรขั้นต้น: กำไรขั้นต้นหารด้วยรายได้
- อัตรากำไรขั้นต้นต่อปริมาณการชำระเงิน: กำไรขั้นต้นหารด้วย TPV
- อัตราการแปลงเป็นกำไรจากการดำเนินงาน: กำไรจากการดำเนินงานหารด้วยกำไรขั้นต้น
อัตราส่วนเหล่านี้วัดส่วนต่าง ๆ ของห่วงโซ่ทางเศรษฐกิจ
หลักฐานเชิงบวกที่แข็งแกร่งที่สุดคือ operating leverage
การปรับตัวดีขึ้นของกำไรจากการดำเนินงานควรได้รับความสนใจ
เมื่อใช้งบกำไรขาดทุนไตรมาส 2 และไตรมาส 3 สะพานเชื่อมเทียบไตรมาสก่อนมีโดยประมาณดังนี้:
| สะพานเชื่อมจากไตรมาส 2 ถึงไตรมาส 3/2026 | ส่วนที่มีผล |
|---|---|
| กำไรขั้นต้นที่เพิ่มขึ้น | +4.9 ล้านดอลลาร์ |
| ค่าใช้จ่ายดำเนินงานที่ลดลง (63.0 ล้านดอลลาร์เหลือ 55.9 ล้านดอลลาร์) | +7.1 ล้านดอลลาร์ |
| กำไรจากการดำเนินงานที่เพิ่มขึ้น | +12.0 ล้านดอลลาร์ |
การคำนวณของเรา: ค่าใช้จ่ายดำเนินงานเท่ากับกำไรขั้นต้นลบกำไรจากการดำเนินงาน ส่วนต่างเล็กน้อยเกิดจากการปัดเศษ
ราว 60% ของการปรับตัวดีขึ้นของกำไรจากการดำเนินงานเทียบไตรมาสก่อน มาจากค่าใช้จ่ายที่ลดลง ไม่ใช่กำไรขั้นต้นที่เพิ่มขึ้น
นี่เป็นความแตกต่างที่มีความหมาย ไม่ใช่การวิจารณ์วินัยด้านค่าใช้จ่าย
สำหรับแพลตฟอร์มที่ขยายตามขนาดได้ การแปลงกำไรขั้นต้นเป็นกำไรจากการดำเนินงานในสัดส่วนที่มากขึ้นอาจเป็นแหล่งสร้างมูลค่าสำคัญให้ผู้ถือหุ้น บริษัทระบุว่าค่าใช้จ่ายดำเนินงานที่ลดลง 11% เมื่อเทียบกับไตรมาสก่อนมาจากการใช้จ่ายกับบุคคลภายนอกที่ลดลง จำนวนพนักงานที่ลดลง และระบบอัตโนมัติ
อย่างไรก็ตาม การปรับปรุงด้านค่าใช้จ่ายอาจมีความยั่งยืนต่างกัน ระบบอัตโนมัติและกระบวนการที่ดีขึ้นในเชิงโครงสร้างต่างจากการใช้จ่ายที่แค่เลื่อนไปมาระหว่างไตรมาส
ในการประชุมนักวิเคราะห์ Guillermo López Pérez ประธานเจ้าหน้าที่ฝ่ายการเงิน (CFO) แยกการประหยัดเชิงโครงสร้างออกจากผลของจังหวะเวลา โดยระบุว่าค่าใช้จ่ายด้านการตลาดกระจุกตัวในครึ่งปีแรก และค่าใช้จ่ายครั้งเดียวต่ำกว่าปกติ เขากล่าวว่าจะไม่ถือผลของไตรมาสนี้เป็นเป้าหมายอัตรากำไร และจะระมัดระวังในการคาดการณ์ต่อจากไตรมาสเดียว
การตีความเชิงบวกที่แข็งแกร่งที่สุดคือ โครงสร้างพื้นฐานของ dLocal รองรับการเติบโตได้โดยไม่ต้องเพิ่มค่าใช้จ่ายส่วนกลางในอัตราเท่ากัน
การตีความที่ระมัดระวังกว่าคือ การปรับตัวดีขึ้นบางส่วนในไตรมาสนี้อาจไม่เกิดขึ้นซ้ำ
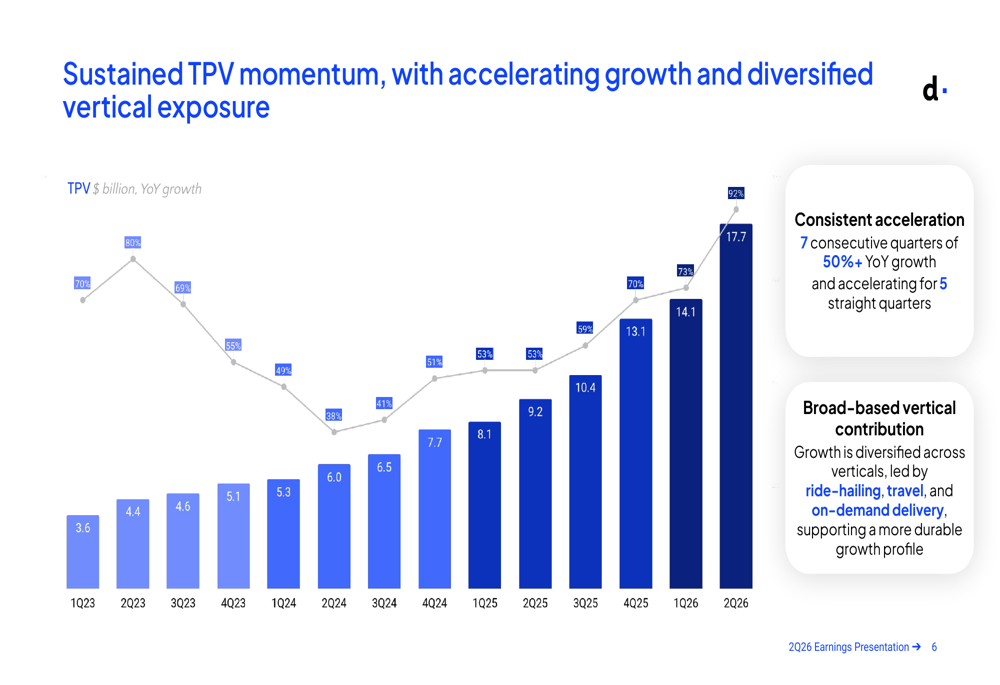
สไลด์นำเสนอไตรมาส 2/2026 ของ dLocal: TPV รายไตรมาสจนถึงไตรมาส 2/2026 ซึ่งการเติบโตเทียบปีก่อนขึ้นไปสูงสุดที่ 92%
ประมาณการที่ไม่เปลี่ยนยังซ่อนข้อความที่ระมัดระวังมากขึ้น
การคงช่วงประมาณการไว้ไม่ได้หมายความว่าความคาดหวังภายในช่วงนั้นยังเหมือนเดิม
แนวโน้มปี 2026 ถูกปรับมาแล้วสองครั้งในปีนี้:
| ตัวชี้วัดปี 2026 | ประมาณการแรก (18 มี.ค.) | ประมาณการที่ปรับ (13 ส.ค.) | ตำแหน่งที่ระบุ 12 พ.ย. |
|---|---|---|---|
| การเติบโตของ TPV | 50%–60% | 60%–70% | ไปทางขอบบน |
| การเติบโตของกำไรขั้นต้น | 22.5%–27.5% | 25%–30% | ราวกึ่งกลาง |
| การเติบโตของกำไรจากการดำเนินงาน | 27.5%–32.5% | 27.5%–32.5% (คงเดิม) | ไปทางขอบล่าง |
ที่มา: ข่าวประกาศผลประกอบการไตรมาส 4/2025 ไตรมาส 2/2026 และไตรมาส 3/2026 ของ dLocal และการประชุมนักวิเคราะห์วันที่ 12 พฤศจิกายน ในตารางของข่าวประกาศไตรมาส 3 เอง กำไรจากการดำเนินงานที่ไม่รวมรายการปรับปรุงภาษีปีก่อนในไตรมาส 1 อยู่ที่จุดกึ่งกลาง แต่ตัวประมาณการเองใช้ตัวเลขตามที่รายงาน
รูปแบบนี้ตอกย้ำความตึงเครียดหลัก: การเติบโตของปริมาณที่แข็งแกร่งไม่ได้แปลงเป็นความคาดหวังด้านกำไรในสัดส่วนเดียวกัน
บริษัทระบุเหตุผลไว้ ได้แก่ แรงต้านจากอัตราแลกเปลี่ยนที่ไม่ได้คาดไว้ก่อนหน้าในบราซิล เม็กซิโก และอาร์เจนตินา และผลการดำเนินงานที่อ่อนลงในตลาดขนาดเล็กที่มี take rate สูงในแอฟริกาและเอเชีย ในการประชุมนักวิเคราะห์ Pedro Arnt ประธานเจ้าหน้าที่บริหาร (CEO) ประเมินว่าแรงต้านจากอัตราแลกเปลี่ยนทำให้การเติบโตของกำไรขั้นต้นไตรมาส 4 เทียบปีก่อนแกว่งตัวราวหกจุดเปอร์เซ็นต์ นี่เป็นความอ่อนไหวรายไตรมาส ไม่ใช่การลดประมาณการทั้งปีลงหกจุด เขายังย้ำว่าผลประกอบการไตรมาส 4 ขึ้นอยู่กับช่วงพีกของฤดูช้อปปิ้ง และอาจออกมาได้ทั้งสองทาง
ตำแหน่งที่ระบุมีความหมายต่อไตรมาส 4 อย่างไร (การคำนวณของเราจากฐานปี 2025 และผลเก้าเดือนปี 2026):
| ไตรมาส 4/2026 ตามตำแหน่งประมาณการ | ค่าไตรมาส 4 โดยนัย | เทียบกับไตรมาส 4/2025 |
|---|---|---|
| TPV ที่การเติบโตทั้งปี 65%–70% | 17.3–19.3 พันล้านดอลลาร์ | +32% ถึง +47% |
| กำไรขั้นต้นที่จุดกึ่งกลาง 27.5% | ราว 135.7 ล้านดอลลาร์ | ราว +17% |
| กำไรจากการดำเนินงานที่ขอบล่าง 27.5% | ราว 87.3 ล้านดอลลาร์ | ราว +39% |
ฐานปี 2025: TPV 40.8 พันล้านดอลลาร์ กำไรขั้นต้น 402.8 ล้านดอลลาร์ กำไรจากการดำเนินงาน 219.9 ล้านดอลลาร์ เก้าเดือนปี 2026: TPV 50.1 พันล้านดอลลาร์ กำไรขั้นต้น 377.8 ล้านดอลลาร์ กำไรจากการดำเนินงาน 193.1 ล้านดอลลาร์
ในการประเมินมูลค่า ตำแหน่งที่น่าจะเป็นภายในช่วงอาจสำคัญพอ ๆ กับตัวช่วงอย่างเป็นทางการ
นักลงทุนอาจลดประมาณการภายในของตนลง โดยที่บริษัทไม่ได้ประกาศลดประมาณการอย่างเป็นทางการ
การตีความที่ถูกต้องจึงเป็น ช่วงประมาณการไม่เปลี่ยน แต่ทิศทางกำไรระมัดระวังมากขึ้น ไม่ใช่การถอนแนวโน้มทั้งหมด
การสร้างกระแสเงินสดที่แข็งแกร่งต้องตรวจสอบนิยาม
กระแสเงินสดเป็นส่วนที่เป็นบวกของรายงาน แต่คำศัพท์มีความสำคัญ
dLocal นิยามกระแสเงินสดอิสระปรับปรุงโดยเริ่มจากกระแสเงินสดจากการดำเนินงาน ปรับด้วยการเปลี่ยนแปลงเงินทุนหมุนเวียนของร้านค้า และหักรายจ่ายลงทุน เป็นตัวชี้วัดที่ไม่ใช่ IFRS ไม่ใช่แค่กระแสเงินสดจากการดำเนินงานลบรายจ่ายลงทุน สำหรับคำอธิบายพื้นฐานแบบเข้าใจง่ายของตัวชี้วัดมาตรฐาน ดูคำอธิบายกระแสเงินสดอิสระของ Investopedia
สำหรับไตรมาส 3 การกระทบยอดเป็นดังนี้:
| องค์ประกอบกระแสเงินสด | จำนวน |
|---|---|
| กระแสเงินสดจากการดำเนินงาน | 179.234 ล้านดอลลาร์ |
| การปรับปรุงเงินทุนหมุนเวียนของร้านค้า | −71.116 ล้านดอลลาร์ |
| รายจ่ายลงทุน | −9.068 ล้านดอลลาร์ |
| กระแสเงินสดอิสระปรับปรุงตามนิยามของบริษัท | 99.050 ล้านดอลลาร์ |
ที่มา: การกระทบยอดของบริษัทในข่าวประกาศผลประกอบการไตรมาส 3/2026
ตัวเลขกระทบยอดกันได้:
179.234 ล้านดอลลาร์ − 71.116 ล้านดอลลาร์ − 9.068 ล้านดอลลาร์ = 99.050 ล้านดอลลาร์
ในช่วงเก้าเดือน กระแสเงินสดอิสระปรับปรุงอยู่ที่ 182.3 ล้านดอลลาร์ หรือ 111% ของกำไรสุทธิ หลังผลของเงินทุนหมุนเวียนชั่วคราวที่เคยกดไตรมาส 1/2026 ลงเหลือ 14.7 ล้านดอลลาร์กลับตัว
การปรับปรุงนี้สำคัญ เพราะกิจกรรมการชำระราคา (settlement) อาจส่งผลต่อการเคลื่อนไหวของเงินสด
นักลงทุนควรแยกการสร้างเงินสดออกจากการจัดหาเงินทุนด้วย เมื่อวันที่ 12 สิงหาคม dLocal ลงนามวงเงินสินเชื่อไม่มีหลักประกันระดับอาวุโส 150 ล้านดอลลาร์ ครบกำหนดวันที่ 14 สิงหาคม 2029 อัตราดอกเบี้ย Term SOFR บวก 2.00% และผ่อนชำระคืน 11 งวดรายไตรมาส งวดละ 13.6 ล้านดอลลาร์ เงินสดของบริษัทเพิ่มขึ้น 167.8 ล้านดอลลาร์ในไตรมาสนี้เป็น 536.9 ล้านดอลลาร์ และบริษัทอธิบายว่าการเพิ่มขึ้นนั้นมาจากเงินกู้
เงินที่ได้จากการกู้ยืมช่วยเพิ่มสภาพคล่อง แต่ไม่ใช่กระแสเงินสดจากการดำเนินงาน งบกระแสเงินสดยังแสดงการซื้อหุ้นคืน 34.0 ล้านดอลลาร์ในไตรมาส 3 ภายใต้โครงการ 300 ล้านดอลลาร์ที่อนุมัติเมื่อมีนาคม 2026 dLocal ซื้อหุ้นสามัญ Class A คืนไปแล้วราว 9.1 ล้านหุ้น มูลค่า 120.1 ล้านดอลลาร์ ณ สิ้นเดือนกันยายน
เป้าหมายของการวิเคราะห์ไม่ใช่การปฏิเสธตัวชี้วัดที่ปรับปรุง แต่เป็นการเข้าใจว่าตัดอะไรออกไป เปรียบเทียบกับกระแสเงินสดตาม IFRS และหลีกเลี่ยงการถือว่าเงินสดที่เพิ่มขึ้นทุกบาททุกสตางค์เป็นกำไรที่สร้างขึ้นเองจากภายใน
ทำไมการขยายตัวของร้านค้าจึงไม่ได้ปกป้องอัตรากำไรโดยอัตโนมัติ
การเปิดเผยข้อมูลของ dLocal แสดงให้เห็นว่าร้านค้าเดิมขับเคลื่อนการขยายตัวของบริษัทอย่างไร
รายงานไตรมาส 1/2026 บันทึกอัตราการรักษารายได้สุทธิ (net revenue retention) ไว้ที่ 152% ในข่าวประกาศไตรมาส 3 CEO ระบุอัตรานี้ที่ 140% และในการประชุมนักวิเคราะห์เขาอ้างถึงอัตราการรักษา TPV ที่ 173% ตัวเลขทั้งสองบอกว่าร้านค้าเดิมส่งปริมาณการชำระเงินมามากขึ้นมาก แต่ช่องว่างระหว่างสองตัวเลขคือเรื่องอัตราผลตอบแทนอีกครั้ง: ลูกค้าเดิมเพิ่มปริมาณการชำระเงินเร็วกว่ารายได้ที่ dLocal ได้รับจากพวกเขา
ข้อนี้มีความสำคัญเชิงกลยุทธ์ การได้กิจกรรมเพิ่มจากร้านค้าที่มีอยู่แล้วช่วยลดความจำเป็นในการสร้างความสัมพันธ์ทางการค้าใหม่ตั้งแต่ต้น
อย่างไรก็ตาม การรักษาลูกค้ากับการสร้างรายได้ตอบคำถามที่ต่างกัน
ร้านค้าอาจส่งกิจกรรมผ่านแพลตฟอร์มมากขึ้น ในขณะที่กิจกรรมส่วนเพิ่มนั้นมีส่วนผสมทางภูมิศาสตร์หรือผลิตภัณฑ์ที่ต่างออกไป
มูลค่าความสัมพันธ์ที่เพิ่มขึ้นในรูปดอลลาร์สัมบูรณ์อาจเกิดขึ้นพร้อมกับอัตราผลตอบแทนแบบผสมที่ลดลงได้
นักลงทุนจึงควรพิจารณาการขยายตัวของร้านค้าควบคู่กับการสร้างกำไรขั้นต้น ไม่ใช่ใช้อัตราการรักษาลูกค้าแทนตัวชี้วัดนั้น
ความได้เปรียบทางการแข่งขันที่ยั่งยืนคือความสามารถในการได้ธุรกิจเพิ่ม ในขณะที่รักษาผลตอบแทนส่วนเพิ่มที่น่าสนใจและประสิทธิภาพการชำระเงินที่เชื่อถือได้
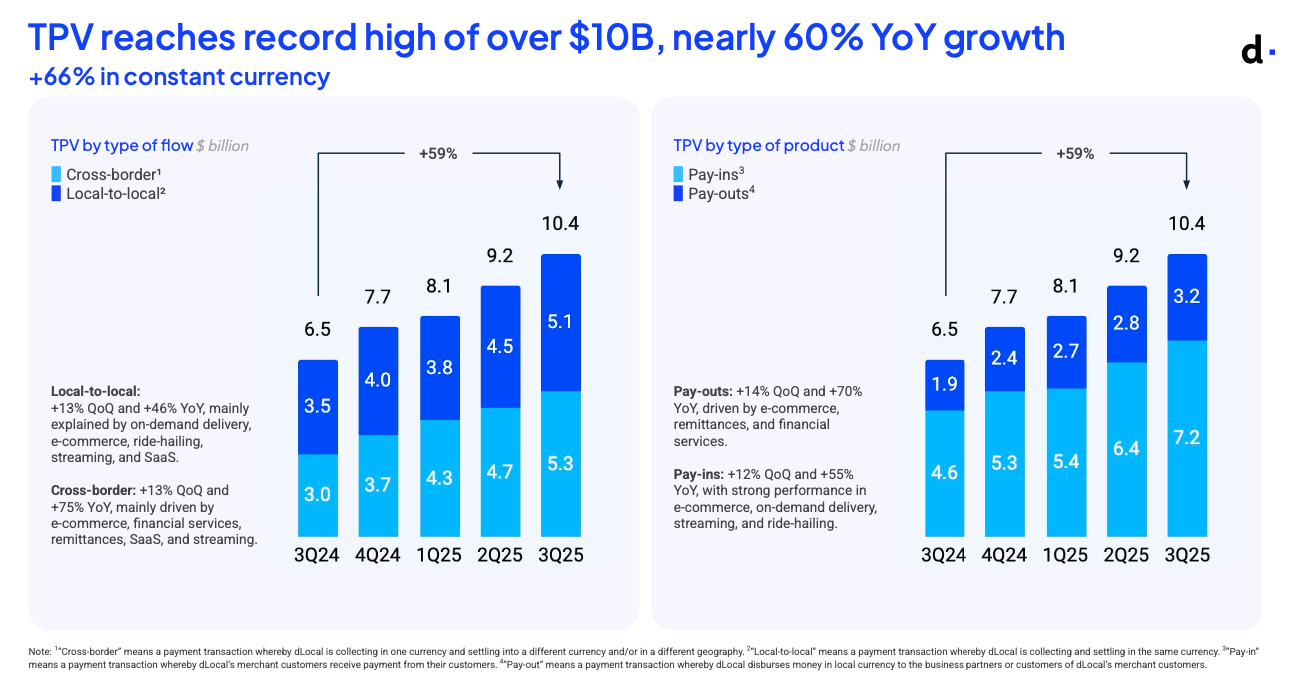
TPV ไตรมาส 3/2025 ของ dLocal แยกตามประเภทกระแส (ข้ามพรมแดนเทียบกับ local-to-local) และตามผลิตภัณฑ์ (รับชำระเงินเข้าเทียบกับจ่ายเงินออก) ซึ่งเป็นส่วนผสมที่กำหนดอัตราผลตอบแทนแบบผสม
อะไรจะเปลี่ยนการตีความด้านการลงทุน
สมมติฐานเชิงลบ (bear case) จะอ่อนลง หากผลประกอบการต่อจากนี้แสดงให้เห็นว่า:
- รายได้ตอบสนองต่อการเติบโตของปริมาณการชำระเงินมากขึ้น
- อัตราผลตอบแทนทรงตัวหลังคำนึงถึงส่วนผสม ต่อยอดจากอัตรากำไรขั้นต้นต่อ TPV ที่ทรงตัว 0.72% ในไตรมาส 3
- การเติบโตของกำไรขั้นต้นได้รับแรงหนุนจากปัจจัยการดำเนินงานที่เกิดซ้ำได้
- ประสิทธิภาพที่ดีขึ้นคงอยู่โดยไม่ลงทุนน้อยเกินไป
- การแปลงเป็นเงินสดยังดีอยู่หลังผลของจังหวะเวลากลับสู่ปกติ
สมมติฐานเชิงบวก (bull case) จะอ่อนลง หาก:
- ปริมาณที่เพิ่มขึ้นสร้างการมีส่วนร่วมทางเศรษฐกิจน้อยลงเรื่อย ๆ
- การเติบโตของกำไรพึ่งพาการจำกัดการใช้จ่ายชั่วคราวมากขึ้น
- ประมาณการยังคงเลื่อนไปทางผลลัพธ์ที่อ่อนลง
- การปรับตัวดีขึ้นของเงินสดพึ่งพาการจัดหาเงินทุนหรือจังหวะการชำระราคาอย่างมาก
ไม่ควรตัดสินสมมติฐานใดด้วยตัวเลขร้อยละในพาดหัวเพียงตัวเดียว
ลำดับการดำเนินงานที่มีประโยชน์คือ:
ปริมาณการชำระเงิน → รายได้ → กำไรขั้นต้น → กำไรจากการดำเนินงาน → การสร้างเงินสดที่ยั่งยืน
แต่ละขั้นทดสอบว่าการเติบโตกำลังสร้างมูลค่า ไม่ใช่แค่เพิ่มกิจกรรม
คำถามที่พบบ่อย
dLocal ประกาศผลประกอบการไตรมาส 3/2026 เมื่อใด
dLocal ประกาศผลประกอบการไตรมาส 3 ปี 2026 หลังตลาดหุ้นสหรัฐฯ ปิดเมื่อวันที่ 12 พฤศจิกายน 2026 และจัดประชุมนักวิเคราะห์เวลา 18:00 น. ET ในเย็นวันเดียวกัน
ทำไมหุ้น dLocal จึงร่วงหลังประกาศผลประกอบการ
DLO ร่วงราว 3% หลังตลาดปิด และเปิดตลาดวันที่ 13 พฤศจิกายนต่ำลง 3.4% รายได้ต่ำกว่าเกณฑ์อ้างอิงที่ Investing.com เผยแพร่ รายได้ทรงตัวเมื่อเทียบกับไตรมาส 2 และแนวโน้มกำไรของฝ่ายบริหารระมัดระวังมากขึ้นภายในช่วงประมาณการที่ไม่เปลี่ยน อย่างไรก็ตาม เมื่อถึงเวลาปิดตลาด หุ้นฟื้นกลับมาที่ 13.69 ดอลลาร์ ลดลงเพียง 0.07%
dLocal ทำกำไรได้ดีกว่าคาดหรือไม่
Diluted EPS 0.23 ดอลลาร์ สูงกว่าค่าฉันทามติ 0.22 ดอลลาร์ที่แสดงบน Investing.com และ Nasdaq.com กำไรบรรทัดสุดท้ายที่ดีกว่าคาดนี้เกิดขึ้นพร้อมกับรายได้ที่ต่ำกว่าคาดราว 2.1% รายงานจึงออกมาผสมผสาน ไม่ได้แข็งแกร่งกว่าคาดในทุกด้าน
take rate ของ dLocal กำลังลดลงหรือไม่
รายได้หารด้วย TPV ที่คำนวณได้ลดลงจาก 2.72% เป็น 2.17% เมื่อเทียบกับปีก่อน กำไรขั้นต้นหารด้วย TPV ลดลงจาก 0.99% เป็น 0.72% แต่ทรงตัวเมื่อเทียบกับไตรมาส 2 ไม่ควรอ่านอัตราผลตอบแทนแบบผสมเหล่านี้เป็นหลักฐานว่าราคาตามสัญญาของร้านค้าทุกรายลดลง
ตัวชี้วัดอัตรากำไรทุกตัวแย่ลงหรือไม่
ไม่ อัตรากำไรขั้นต้นดีขึ้นเมื่อเทียบกับไตรมาสก่อน จาก 31.8% เป็น 33.2% แม้ยังต่ำกว่าระดับของปีก่อน กำไรจากการดำเนินงานเพิ่มขึ้นเป็น 58% ของกำไรขั้นต้น เนื่องจากค่าใช้จ่ายดำเนินงานลดลง 11%
dLocal ลดประมาณการปี 2026 หรือไม่
ไม่ dLocal คงช่วงที่กำหนดไว้ในเดือนสิงหาคม แต่ระบุว่าการเติบโตของกำไรจากการดำเนินงานจะไปทางขอบล่างของ 27.5%–32.5% กำไรขั้นต้นอยู่ราวกึ่งกลาง และ TPV ไปทางขอบบน นี่คือแนวโน้มที่ระมัดระวังมากขึ้นโดยไม่มีการลดช่วงอย่างเป็นทางการ
กระแสเงินสดอิสระปรับปรุงเหมือนกับกระแสเงินสดอิสระทั่วไปหรือไม่
ไม่ dLocal ปรับปรุงเพิ่มเติมด้วยการเปลี่ยนแปลงเงินทุนหมุนเวียนของร้านค้า นักลงทุนควรอ่านการกระทบยอด แทนที่จะสันนิษฐานว่าตัวชี้วัดนี้เท่ากับกระแสเงินสดจากการดำเนินงานลบรายจ่ายลงทุน
dLocal จะประกาศผลประกอบการครั้งถัดไปเมื่อใด
dLocal ยังไม่ได้ประกาศวันเผยแพร่ผลประกอบการไตรมาส 4 ปี 2026 บริษัทรายงานผลไตรมาส 4/2025 เมื่อวันที่ 18 มีนาคม 2026 รายงานครั้งถัดไปจึงคาดว่าจะออกราวกลางถึงปลายเดือนมีนาคม 2027
บทสรุป: ตลาดต้องการการสร้างรายได้ที่ดีขึ้น ไม่ใช่แค่การชำระเงินที่มากขึ้น
ผลประกอบการไม่ได้แสดงให้เห็นธุรกิจที่พัง แต่แสดงให้เห็นว่าทำไมการเติบโตอย่างรวดเร็วเพียงอย่างเดียวจึงไม่พอจะยุติข้อถกเถียงเรื่องมูลค่า
หลักฐานเชิงลบเกี่ยวกับความคาดหวัง อัตราผลตอบแทนจากการชำระเงิน และแนวโน้มระยะสั้น หลักฐานเชิงบวกเกี่ยวกับความสามารถในการทำกำไร วินัยด้านค่าใช้จ่าย การสร้างเงินสด และอัตรากำไรขั้นต้นต่อ TPV ที่ในที่สุดก็หยุดลดลง
ข้อสังเกตทั้งหมดนี้เป็นจริงได้พร้อมกัน ซึ่งก็คือสิ่งที่การซื้อขายวันที่ 13 พฤศจิกายนบอกโดยคร่าว ๆ: เปิดต่ำลง แล้วปิดทรงตัว
บททดสอบถัดไปคือ dLocal จะผสานกิจกรรมของร้านค้าที่แข็งแกร่งเข้ากับความสัมพันธ์ระหว่างปริมาณและผลลัพธ์ทางเศรษฐกิจที่คาดการณ์ได้มากขึ้นได้หรือไม่
จนกว่าจะถึงตอนนั้น คำถามที่มีประโยชน์ที่สุดไม่ใช่ "การชำระเงินเติบโตเร็วแค่ไหน"
แต่คือ:
การชำระเงินที่เพิ่มขึ้นแต่ละระลอกสร้างกำไรและเงินสดที่ยั่งยืนได้มากเพียงใด
หมายเหตุเกี่ยวกับวิธีการ
- ความละเอียดของรายได้: งบการเงินรายงานรายได้ 398.049 ล้านดอลลาร์ ตัวเลขพาดหัวของบริษัทปัดเป็น 398.0 ล้านดอลลาร์ บางหน้าข้อมูลตลาดแสดง 398.05 ล้านดอลลาร์
- อัตรารายได้ต่อ TPV ที่คำนวณ: รายได้ ÷ TPV × 100 ไตรมาส 3/2026: 398.049 ล้านดอลลาร์ ÷ 18,345 ล้านดอลลาร์ ≈ 2.17% ไตรมาส 3/2025: 282.483 ล้านดอลลาร์ ÷ 10,390 ล้านดอลลาร์ ≈ 2.72%
- อัตรากำไรขั้นต้นต่อ TPV ที่คำนวณ: กำไรขั้นต้น ÷ TPV × 100 ไตรมาส 3/2026: 132.013 ล้านดอลลาร์ ÷ 18,345 ล้านดอลลาร์ ≈ 0.72% ไตรมาส 3/2025: 103.189 ล้านดอลลาร์ ÷ 10,390 ล้านดอลลาร์ ≈ 0.99%
- สะพานเชื่อมเทียบไตรมาสก่อน: กำไรขั้นต้นที่เพิ่มขึ้นอยู่ที่ราว 4.863 ล้านดอลลาร์ ค่าใช้จ่ายดำเนินงานที่ลดลงมีส่วนราว 7.1 ล้านดอลลาร์ รวมกันอธิบายกำไรจากการดำเนินงานที่เพิ่มขึ้นราว 12.0 ล้านดอลลาร์
- ปฏิกิริยาในวันประกาศผล: ราคาปิดของวันทำการสุดท้ายก่อนการประกาศผลหลังตลาดปิดแต่ละครั้ง เทียบกับราคาปิดของวันทำการถัดไป ไม่มีการปรับเทียบกับบริษัทคู่แข่ง
- ความเป็นเหตุเป็นผล: คำอธิบายปฏิกิริยาของหุ้นเป็นการตีความเชิงวิเคราะห์ที่สอดคล้องกับข้อมูลที่เปิดเผย ไม่ใช่การพิสูจน์แรงจูงใจของนักลงทุนแต่ละราย
บทความนี้นำเสนองานวิจัยและการตีความเชิงวิเคราะห์ ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล หรือคำแนะนำให้ซื้อหรือขาย
อ่านเพิ่มเติม
- หุ้น PayPal หลังงบไตรมาส 3 ปี 2026: ผลประกอบการรายไตรมาส ร่วง 13%
- สเตเบิลคอยน์ 2026: Visa, Stripe และศึกใหญ่ USDT ปะทะ USDC
- หุ้น Coinbase 2026: รายได้รายไตรมาส และ COIN เทียบ Bitcoin
- หุ้น Robinhood (HOOD) 2026: รายได้รายไตรมาส คริปโตเหลือแค่ 8%
- ผลประกอบการรายไตรมาส Stratasys: ผลไตรมาส 3/2026 และหุ้น SSYS
- งบ Airbnb รายไตรมาส: ผลประกอบการไตรมาส 3/2026 และราคาหุ้น ABNB
- ผลประกอบการ Tetra Tech รายไตรมาส: ผลไตรมาส 4 ปีงบ 2026 และ TTEK
เอกสารอ้างอิง
- dLocal: ข่าวประกาศผลประกอบการไตรมาส 3/2026 วันที่ 12 พฤศจิกายน 2026 (Form 6-K, Exhibit 99.1)
- dLocal: งบการเงินระหว่างกาลที่ยังไม่ได้ตรวจสอบ ณ วันที่ 30 กันยายน 2026 (Form 6-K, Exhibit 99.2)
- dLocal: หน้าปกและดัชนีเอกสารแนบ Form 6-K วันที่ 12 พฤศจิกายน 2026
- dLocal: ข่าวประกาศผลประกอบการไตรมาส 2/2026 วันที่ 13 สิงหาคม 2026
- dLocal: ข่าวประกาศผลประกอบการไตรมาส 1/2026 วันที่ 14 พฤษภาคม 2026
- dLocal: รายงานผลประกอบการไตรมาส 1/2026 พร้อมอัตราการรักษารายได้สุทธิ
- dLocal: ข่าวประกาศผลประกอบการไตรมาส 4/2025 และประมาณการปี 2026 วันที่ 18 มีนาคม 2026
- dLocal: ข่าวประกาศผลประกอบการไตรมาส 3/2025 วันที่ 12 พฤศจิกายน 2025
- SEC EDGAR: เอกสารยื่นต่อ SEC แบบ Form 6-K ของ dLocal
- Stock Analysis: บันทึกการประชุมนักวิเคราะห์ dLocal ไตรมาส 3/2026
- Investing.com: ประวัติผลประกอบการและประมาณการของ dLocal
- Investing.com: รายงานเรื่องรายได้ dLocal ต่ำกว่าคาดและหุ้นร่วงหลังตลาดปิด วันที่ 12 พฤศจิกายน 2026
- Nasdaq.com: ราคาย้อนหลัง DLO
- Nasdaq.com: ประวัติ earnings surprise ของ DLO
- Polygon.io: ข้อมูลตลาดหุ้นสหรัฐฯ
- dLocal: เว็บไซต์บริษัท
- Banco Central do Brasil: Pix
- ธนาคารกลางสหรัฐฯ สาขานิวยอร์ก: อัตราดอกเบี้ยข้ามคืนแบบมีหลักประกัน (SOFR)
- IFRS Foundation: IAS 34 การรายงานทางการเงินระหว่างกาล
- Investopedia: กระแสเงินสดอิสระ


