
 โดย Muke
ประเมิน GXO Investor Day 2026: เป้าหมายปี 2030 แนวโน้มปี 2027 และผลงานในอดีตเบื้องหลังตัวเลขเหล่านั้น
คำตอบโดยสรุป: ในงานวันนักลงทุน (Investor Day) เมื่อวันที่ 16 พฤศจิกายน 2026 บริษัท GXO Logistics (NYSE: GXO) ตั้งเป้าหมายปี 2030 ไว้ที่การเติบโตของรายได้แบบออร์แกนิกมากกว่า 7% ต่อปีในช่วงปี 2027-2030 อัตรากำไร EBITA ที่ปรับปรุงแล้ว (adjusted EBITA margin) สูงกว่า 6.5% (จาก 4.1% ในปี 2025) และอัตราการแปลงกระแสเงินสดอิสระ (FCF conversion) ที่ 40% ถึง 50% ของ EBITDA ที่ปรับปรุงแล้ว แนวโน้มเบื้องต้นสำหรับปี 2027 คาดการเติบโตแบบออร์แกนิกมากกว่า 5.5% และอัตรากำไร EBITDA ที่ปรับปรุงแล้วสูงกว่า 7.1% นอกจากนี้ GXO ยังให้คำมั่นว่าจะมีวงเงินซื้อหุ้นคืนราว 1,000 ล้านดอลลาร์จนถึงปี 2030 และจะรักษาอัตราส่วนหนี้สินสุทธิต่อ EBITDA (net leverage ratio) ไว้ราว 2.0 เท่า หุ้นปิดที่ 57.20 ดอลลาร์ เพิ่มขึ้น 4.70% ในวันที่กองทุน SPDR S&P 500 ETF (SPY) ลดลง 1.91% ทว่าบริบทเป็นเรื่องสำคัญ GXO พลาดเป้าหมายปี 2027 เกือบทั้งหมดที่ตั้งไว้ในงาน Investor Day ครั้งแรกเมื่อเดือนมกราคม 2023 และนับจากนั้นหุ้นปรับขึ้นเพียง 16.8% เทียบกับ 87.1% ของ SPY
บทความนี้ประเมินเป้าหมายใหม่ผ่านตัวชี้วัด 7 ด้าน ได้แก่ การเติบโตแบบออร์แกนิก สัญญาใหม่และการแปลงไปป์ไลน์การขาย อัตรากำไร EBITA ที่ปรับปรุงแล้ว การประหยัดต้นทุนจากผลิตภาพ อัตราการแปลงกระแสเงินสดอิสระ ระดับหนี้ (เลเวอเรจ) และการคืนทุนให้ผู้ถือหุ้น ในแต่ละด้านจะเปรียบเทียบว่าวันนี้ GXO อยู่ตรงไหน ผู้บริหารให้คำมั่นอะไรไว้เมื่อวันที่ 16 พฤศจิกายน และบริษัททำได้จริงเพียงใดเมื่อเทียบกับแผนระยะยาวฉบับก่อน
อัปเดตวันที่ 16 พฤศจิกายน 2026 หลังตลาดหุ้นสหรัฐฯ ปิด แหล่งข้อมูล: ข่าวประชาสัมพันธ์และเอกสารนำเสนองาน Investor Day ของ GXO (Form 8-K, Exhibit 99.1 และ 99.2) ผลประกอบการรายไตรมาสของ GXO ที่ยื่นผ่าน SEC EDGAR และราคาหุ้นรายวันจาก Polygon.io ซึ่งตรวจสอบเทียบกับ Nasdaq.com ตัวเลขที่ระบุว่า "SimianX คำนวณ" เป็นการคำนวณของเรา ส่วนตัวเลขอื่นทั้งหมดเป็นตัวเลขที่บริษัทรายงาน EBITDA ที่ปรับปรุงแล้ว EBITA ที่ปรับปรุงแล้ว การเติบโตแบบออร์แกนิก กระแสเงินสดอิสระ อัตราการแปลงกระแสเงินสดอิสระ และ ROIC เป็นตัวชี้วัดที่ไม่ใช่ GAAP ตามนิยามของ GXO
สิ่งที่ GXO ประกาศในงาน Investor Day 2026
GXO ยื่นข่าวประชาสัมพันธ์งาน Investor Day และเอกสารนำเสนอ 86 สไลด์ต่อ SEC เมื่อเวลา 8:57 น. ตามเวลาฝั่งตะวันออกของสหรัฐฯ ของวันที่ 16 พฤศจิกายน ไม่นานก่อนงานจะเริ่มในเวลา 9:00 น. ที่ตลาดหลักทรัพย์นิวยอร์ก (NYSE) ซีอีโอ Patrick Kelleher ซีเอฟโอ Mark Suchinski และทีมผู้บริหาร นำเสนอแผนภายใต้ชื่อ "A New Playbook for Growth" (คู่มือใหม่สู่การเติบโต)
"เป้าหมายทางการเงินหลายปีที่เราเปิดเผยในวันนี้ สะท้อนความเชื่อมั่นของเราในการสร้างมูลค่าให้ผู้ถือหุ้นอย่างยั่งยืนและเติบโตแบบทบต้นไปจนถึงปลายทศวรรษนี้" Kelleher กล่าวในข่าวประชาสัมพันธ์
| ตัวชี้วัด | ผลจริงปี 2025 | ประมาณการปี 2026 (ยืนยันอีกครั้ง 3 พ.ย.) | แนวโน้มเบื้องต้นปี 2027 | เป้าหมายปี 2030 |
|---|---|---|---|---|
| การเติบโตของรายได้แบบออร์แกนิก | 3.9% | 4% ถึง 5% | มากกว่า 5.5% | มากกว่า 7% ต่อปี ช่วงปี 2027-2030 |
| อัตรากำไร EBITDA ที่ปรับปรุงแล้ว | 6.7% | ไม่ได้ระบุ (EBITDA ที่ปรับปรุงแล้ว 945-965 ล้านดอลลาร์) | มากกว่า 7.1% | ไม่ได้ระบุ |
| อัตรากำไร EBITA ที่ปรับปรุงแล้ว | 4.1% | 4.2% ถึง 4.3% | มากกว่า 4.5% | มากกว่า 6.5% |
| อัตราการแปลงกระแสเงินสดอิสระ (FCF / EBITDA ที่ปรับปรุงแล้ว) | 29.4% | 30% ถึง 40% | ไม่ได้ระบุ | 40% ถึง 50% |
| EPS ปรับลด (diluted) ที่ปรับปรุงแล้ว | 2.51 ดอลลาร์ | 2.95 ถึง 3.15 ดอลลาร์ | ไม่ได้ระบุ | เติบโตมากกว่า 20% ต่อปี ช่วงปี 2025-2030 |
| ROIC รวมค่าความนิยมและสินทรัพย์ไม่มีตัวตน | 9% | ไม่ได้ระบุ | ไม่ได้ระบุ | สูงกว่าปี 2025 มากกว่า 500 bp |
| อัตราส่วนหนี้สินสุทธิต่อ EBITDA | 2.5 เท่า | 2.7 เท่า ณ 30 ก.ย. 2026 | ชำระคืนเงินกู้ระยะยาว (term loan) 275 ล้านดอลลาร์ในครึ่งแรกของปี 2027 | ราว 2.0 เท่าในระยะยาว |
ที่มา: ข่าวประชาสัมพันธ์และเอกสารนำเสนองาน Investor Day ของ GXO (Form 8-K, 16 พ.ย. 2026) และผลประกอบการไตรมาส 4/2025 และไตรมาส 3/2026 ของ GXO อัตรากำไร EBITDA ที่ปรับปรุงแล้วของปี 2025 (881 ล้านดอลลาร์ จากรายได้ 13,178 ล้านดอลลาร์) เป็นการคำนวณของ SimianX
มีการเปลี่ยนนิยามสองเรื่องที่มองข้ามได้ง่าย แต่สำคัญต่อการตีความเป้าหมายใหม่
ประการแรก ตัวชี้วัดอัตรากำไรหลักเปลี่ยนจาก EBITDA ที่ปรับปรุงแล้วเป็น EBITA ที่ปรับปรุงแล้ว EBITA ที่ปรับปรุงแล้วหักค่าเสื่อมราคาไว้แล้ว และไม่รวมเฉพาะค่าตัดจำหน่ายสินทรัพย์ไม่มีตัวตนที่ได้มาจากการซื้อกิจการ จึงสะท้อนต้นทุนของหุ่นยนต์ สายพานลำเลียง และซอฟต์แวร์ที่ GXO กำลังติดตั้ง ทำให้เป็นไม้บรรทัดที่เข้มงวดกว่าสำหรับแผนที่พึ่งพาระบบอัตโนมัติอย่างหนัก GXO ให้ประมาณการค่าเสื่อมราคาปี 2027 ไว้ที่ 370 ถึง 390 ล้านดอลลาร์
ประการที่สอง ROIC ถูกนิยามใหม่ "ROIC จากการดำเนินงาน" (operating ROIC) ที่ GXO รายงานมาตั้งแต่แยกตัวออกมาเป็นบริษัทจดทะเบียน (spin-off) ไม่รวมค่าความนิยมและสินทรัพย์ไม่มีตัวตน โดยอยู่ที่ 45.6% สำหรับรอบ 12 เดือนถึงวันที่ 30 กันยายน 2026 ตัวชี้วัดใหม่รวมค่าความนิยมและสินทรัพย์ไม่มีตัวตน แต่ไม่รวมสัญญาเช่าดำเนินงาน บนฐานนี้ ROIC ปี 2025 อยู่ที่ 9% และเป้าหมายคือเพิ่มขึ้นมากกว่า 500 basis point ภายในปี 2030
หุ้น GXO ตอบสนองอย่างไรในวัน Investor Day
GXO เปิดตลาดที่ 55.52 ดอลลาร์ สูงกว่าราคาปิดวันที่ 13 พฤศจิกายนที่ 54.63 ดอลลาร์อยู่ 1.6% ระหว่างวันเคลื่อนไหวในกรอบ 54.53 ถึง 57.66 ดอลลาร์ และปิดช่วงการซื้อขายปกติที่ 57.20 ดอลลาร์ เพิ่มขึ้น 2.57 ดอลลาร์ หรือ 4.70% ตามราคาปิดอย่างเป็นทางการเวลา 16:00 น. บน Nasdaq.com แท่งราคารายวันของ Polygon.io สำหรับวันเดียวกันแสดง 57.16 ดอลลาร์ ต่ำกว่า 4 เซนต์ ราคาปิดอย่างเป็นทางการคือ 57.20 ดอลลาร์ ปริมาณซื้อขายราว 2.55 ล้านหุ้น หรือประมาณ 1.7 เท่าของค่าเฉลี่ย 20 วันทำการ (ปริมาณรวมทุกตลาดจาก Polygon.io)
ตลาดโดยรวมปรับลง SPY ปิดที่ 739.96 ดอลลาร์ ลดลง 1.91% ทำให้ GXO ชนะตลาด 6.6 จุดเปอร์เซ็นต์ งาน Investor Day ต่อยอดแรงขึ้นที่เริ่มมาตั้งแต่การประกาศผลประกอบการไตรมาส 3 โดย GXO พุ่งขึ้น 9.48% ในวันที่ 4 พฤศจิกายน ซึ่งเป็นวันทำการถัดจากการประกาศผลไตรมาส 3 และปรับขึ้นแล้ว 9.9% จากราคาปิด 52.03 ดอลลาร์เมื่อวันที่ 3 พฤศจิกายน ถึงกระนั้น หุ้นยังต่ำกว่าราคาปิดสูงสุดในรอบ 52 สัปดาห์ที่ 65.59 ดอลลาร์ (20 กุมภาพันธ์ 2026) อยู่ 12.8% และสูงกว่าราคาปิดต่ำสุดในรอบ 52 สัปดาห์ที่ 44.17 ดอลลาร์ (24 กันยายน 2026) อยู่ 29.5% นับตั้งแต่ต้นปี หุ้นปรับขึ้น 8.7% แทบเท่ากับ SPY ที่ขึ้น 8.5%
ภาพรวมตัวชี้วัด 7 ด้าน
| # | ตัวชี้วัด | ค่าล่าสุด | เป้าหมายที่ GXO ตั้งเมื่อ 16 พ.ย. | สิ่งที่ต้องเปลี่ยน |
|---|---|---|---|---|
| 1 | การเติบโตของรายได้แบบออร์แกนิก | 6.4% ในไตรมาส 3/2026; 4.7% ใน 9 เดือนแรก | มากกว่า 5.5% ในปี 2027; มากกว่า 7% ต่อปีในปี 2027-2030 | ช่วงปี 2023-2025 เติบโตเฉลี่ย 2.9% ต่อปี (SimianX คำนวณ) |
| 2 | สัญญาใหม่และไปป์ไลน์ | ไปป์ไลน์สูงสุดเป็นประวัติการณ์ 3,100 ล้านดอลลาร์; สัญญาใหม่ 1,010 ล้านดอลลาร์ใน 9 เดือนแรก เพิ่มขึ้น 24% | รายได้ของปีถัดไปที่ล็อกไว้แล้วมากกว่า 850 ล้านดอลลาร์ ณ ต้นปี 2027 | ณ 30 ก.ย. ล็อกรายได้สำหรับปี 2027 ได้ 630 ล้านดอลลาร์ |
| 3 | อัตรากำไร EBITA ที่ปรับปรุงแล้ว | 4.1% ในปี 2025; 3.9% ใน 9 เดือนแรกของปี 2026 | มากกว่า 4.5% ในปี 2027; มากกว่า 6.5% ในปี 2030 | ต้องขยายตัวอย่างน้อย 240 bp |
| 4 | การประหยัดจากผลิตภาพ | ระบบบริหารจัดการแรงงาน (LMS) และ GXO IQ อยู่ในช่วงเริ่มทยอยใช้งาน | ประหยัด EBITA สุทธิแบบ run-rate 240-310 ล้านดอลลาร์ ช่วงปี 2027-2030 | LMS มากกว่า 300 แห่ง และ GXO IQ มากกว่า 400 แห่ง ภายในปี 2030 |
| 5 | อัตราการแปลงกระแสเงินสดอิสระ | 29.4% ในปี 2025 (12.5% หากไม่รวมการขายสินทรัพย์ SimianX คำนวณ) | 30% ถึง 40% ในปี 2026; 40% ถึง 50% ภายในปี 2030 | ไตรมาส 4/2026 ต้องสร้าง FCF 218-320 ล้านดอลลาร์ |
| 6 | เลเวอเรจสุทธิ | 2.7 เท่า ณ 30 ก.ย. 2026 | ราว 2.0 เท่า; อันดับเครดิตระดับลงทุน (investment grade) | ต้องลดเลเวอเรจลงราว 0.7 เท่า |
| 7 | ซื้อหุ้นคืน, ROIC, EPS | ซื้อหุ้นคืน 100 ล้านดอลลาร์ในปี 2026; ROIC 9%; EPS ที่ปรับปรุงแล้ว 2.51 ดอลลาร์ในปี 2025 | ซื้อหุ้นคืนราว 1,000 ล้านดอลลาร์จนถึงปี 2030; EPS ที่ปรับปรุงแล้วเติบโตมากกว่า 20% ต่อปี | EPS ที่ปรับปรุงแล้วราว 6.25 ดอลลาร์ขึ้นไปในปี 2030 (SimianX คำนวณ) |
ที่มา: เอกสารที่ GXO ยื่นต่อหน่วยงานกำกับดูแล ค่าเฉลี่ยการเติบโตปี 2023-2025 และตัวเลข EPS ปี 2030 (2.51 ดอลลาร์ ทบต้นปีละ 20% เป็นเวลาห้าปี) เป็นการคำนวณของ SimianX
ตัวชี้วัดที่ 1: การเติบโตของรายได้แบบออร์แกนิก
การเติบโตแบบออร์แกนิกตัดผลของอัตราแลกเปลี่ยนและการซื้อกิจการออก ซึ่งสำคัญสำหรับ GXO เพราะบริษัทซื้อ Wincanton กลุ่มโลจิสติกส์สัญชาติอังกฤษเมื่อวันที่ 29 เมษายน 2024 และมีฐานรายได้ในสกุลเงินปอนด์และยูโรขนาดใหญ่ การเติบโตแบบออร์แกนิกของ GXO อยู่ที่ 15.4% ในปี 2022 ก่อนชะลอลงเหลือ 2.3% ในปี 2023, 2.5% ในปี 2024 และ 3.9% ในปี 2025 จากนั้นขึ้นไปที่ 4.7% ใน 9 เดือนแรกของปี 2026 และตัวเลข 6.4% ในไตรมาส 3 ถือเป็นการเติบโตเร็วที่สุดของบริษัทในรอบกว่าสามปี
แผนใหม่ต้องการการก้าวกระโดด เอกสารนำเสนอของ GXO วางเส้นทางรายได้ไว้ที่ 4% ถึง 5% ในปี 2026 มากกว่า 5.5% ในปี 2027 และมากกว่า 7% ต่อปีในช่วงปี 2027 ถึง 2030 ทั้งที่ไม่มีไตรมาสใดแตะ 7% เลยนับตั้งแต่ไตรมาส 4 ปี 2022 (7.5%)
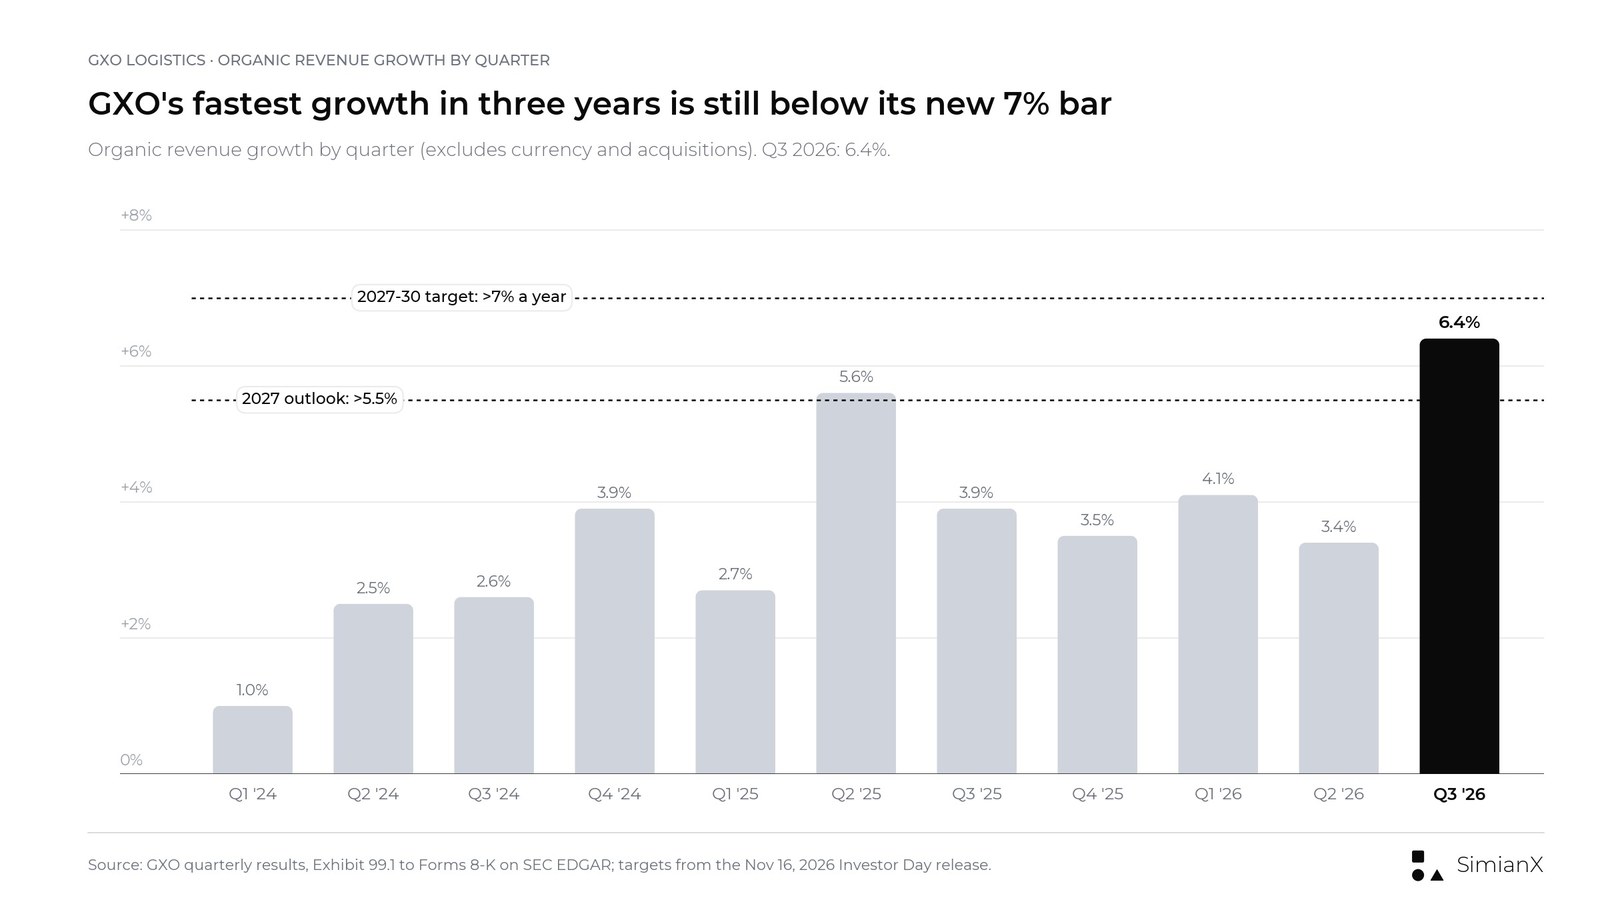
การเติบโตแบบออร์แกนิกรายไตรมาสของ GXO ไตรมาส 3/2026 ที่ 6.4% เป็นไตรมาสที่ดีที่สุดในรอบสามปี แต่ยังต่ำกว่าเป้าหมายใหม่ที่ 7%
GXO ระบุแรงขับเคลื่อนห้าประการ ได้แก่ ตลาดคลังสินค้าที่บริษัทประเมินมูลค่าไว้ราว 1.1 ล้านล้านดอลลาร์และเติบโตราว 6% ต่อปี (อ้างอิงงานวิจัยของบุคคลที่สามที่บริษัทยกมา) การเอาต์ซอร์ส (ราว 70% ของตลาดยังดำเนินการเองภายในองค์กร) กลุ่มอุตสาหกรรมเป้าหมายเชิงกลยุทธ์ (verticals) อย่างศูนย์ข้อมูล การบินและอวกาศและกลาโหม และวิทยาศาสตร์ชีวภาพ การเพิ่มส่วนแบ่งตลาดในอเมริกาเหนือ และโอกาสเพิ่ม "ส่วนแบ่งการใช้จ่าย" (wallet share) มูลค่ากว่า 30,000 ล้านดอลลาร์ในกลุ่มลูกค้าเดิม ส่วนการสูญเสียลูกค้า (churn) และการตัดสัญญาที่ไม่คุ้มค่าออกจากพอร์ตเป็นปัจจัยที่ฉุดไปในทางตรงข้าม
อเมริกาเหนือคือตัวแปรชี้ขาด และเอกสารนำเสนอของ GXO เองก็พูดถึงเรื่องนี้อย่างตรงไปตรงมา รายได้แบบออร์แกนิกในสหรัฐฯ เติบโตเฉลี่ยแบบทบต้น 1.4% ต่อปีระหว่างปี 2022 ถึง 2025 เทียบกับ 4.4% ของตลาดอเมริกาเหนือ อเมริกาเหนือคิดเป็น 24% ของรายได้ปี 2025 และสหราชอาณาจักรคิดเป็น 48% สัญญาณแรกจากทีมขายชุดใหม่ดีกว่านั้น สัญญาใหม่ในอเมริกาเหนือเพิ่มขึ้น 52% ใน 9 เดือนแรกของปี 2026 และไปป์ไลน์ในอเมริกาเหนือเพิ่มขึ้น 87% เมื่อเทียบกับปีก่อนในไตรมาส 3
สิ่งที่ต้องติดตาม: การเติบโตแบบออร์แกนิกรายไตรมาสจะยืนเหนือ 5.5% ได้ตลอดปี 2027 หรือไม่ เพราะไตรมาสที่แข็งแกร่งเพียงไตรมาสเดียวยังไม่ได้พิสูจน์ว่าแนวโน้ม 7% เกิดขึ้นจริง
ตัวชี้วัดที่ 2: สัญญาใหม่และการแปลงไปป์ไลน์การขาย
| รายการ | ไตรมาส 3/2025 | ไตรมาส 3/2026 |
|---|---|---|
| สัญญาใหม่ (new business wins) ในไตรมาส | 280 ล้านดอลลาร์ | 375 ล้านดอลลาร์ (+34%) |
| สัญญาใหม่ 9 เดือนแรก | 814 ล้านดอลลาร์ | 1,013 ล้านดอลลาร์ (+24%) |
| ไปป์ไลน์การขาย | 2,300 ล้านดอลลาร์ | 3,100 ล้านดอลลาร์ |
| สัดส่วนอเมริกาเหนือในไปป์ไลน์ | 31% | 43% |
| รายได้ส่วนเพิ่มของปีถัดไปที่ล็อกไว้แล้ว ณ 30 ก.ย. | 690 ล้านดอลลาร์ (สำหรับปี 2026) | 630 ล้านดอลลาร์ (สำหรับปี 2027) |
ที่มา: เอกสารนำเสนอผลประกอบการไตรมาส 3/2026 ของ GXO (Form 8-K, 3 พ.ย. 2026) มูลค่าสัญญาใหม่เป็นรายได้คิดเป็นรายปี ณ อัตราแลกเปลี่ยนสิ้นไตรมาส
ไปป์ไลน์คือจุดที่ปรับตัวดีขึ้นชัดเจนที่สุดภายใต้ทีมผู้บริหารชุดใหม่ โดยอยู่ที่ 3,100 ล้านดอลลาร์ ณ สิ้นเดือนกันยายน เพิ่มจาก 2,300 ล้านดอลลาร์เมื่อปีก่อน ราว 40% ของสัญญาใหม่ในปี 2026 มาจากกลุ่มอุตสาหกรรมเป้าหมายเชิงกลยุทธ์ของ GXO ได้แก่ การบินและอวกาศและกลาโหม เทคโนโลยีและศูนย์ข้อมูล อุตสาหกรรมการผลิต และวิทยาศาสตร์ชีวภาพ
อย่างไรก็ดี มีประเด็นเรื่องจังหวะเวลา ณ วันที่ 30 กันยายน GXO ล็อกรายได้ส่วนเพิ่มของปี 2027 จากสัญญาที่ได้มาแล้วไว้ 630 ล้านดอลลาร์ ต่ำกว่า 690 ล้านดอลลาร์ที่ล็อกไว้สำหรับปี 2026 ณ ช่วงเวลาเดียวกันของปีก่อน แม้สัญญาใหม่จะเพิ่มขึ้น 34% ในงาน Investor Day บริษัทระบุว่าคาดจะเข้าสู่ปี 2027 โดยมีรายได้ของปีถัดไปที่ล็อกไว้แล้วมากกว่า 850 ล้านดอลลาร์ หรือมากกว่า 6% ของรายได้ปีก่อนหน้า เทียบกับ 568 ล้านดอลลาร์เมื่อเข้าสู่ปี 2024, 627 ล้านดอลลาร์เมื่อเข้าสู่ปี 2025 และ 774 ล้านดอลลาร์เมื่อเข้าสู่ปี 2026 การจะไปจาก 630 ล้านดอลลาร์ให้ถึงมากกว่า 850 ล้านดอลลาร์ หมายความว่าต้องได้รายได้ปี 2027 เพิ่มอีกราว 220 ล้านดอลลาร์จากสัญญาที่ลงนามในไตรมาส 4 (SimianX คำนวณ)
การรักษาลูกค้าคืออีกครึ่งหนึ่งของสมการ GXO ระบุว่าอัตราการรักษารายได้ (revenue retention) อยู่ที่ราว 95% หมายความว่าต้องหารายได้มาทดแทนราวห้าจุดเปอร์เซ็นต์ทุกปีก่อนที่การเติบโตสุทธิจะปรากฏ รายได้ใหม่ที่ล็อกไว้มากกว่า 6% ของรายได้จะกลายเป็นการเติบโตแบบออร์แกนิกเกิน 5.5% ได้ก็ต่อเมื่อปริมาณงานกับลูกค้าเดิมเติบโตด้วย
สิ่งที่ต้องติดตาม: ตัวเลขรายได้ของปีถัดไปที่ล็อกไว้แล้วซึ่ง GXO จะรายงานพร้อมผลประกอบการไตรมาส 4 หากสูงกว่า 850 ล้านดอลลาร์จะเป็นการยืนยันแนวโน้มที่ให้ไว้ แต่หากอยู่ใกล้ 700 ล้านดอลลาร์ก็จะไม่ใช่
ตัวชี้วัดที่ 3: อัตรากำไร EBITA ที่ปรับปรุงแล้ว
นี่คือตัวเลขศูนย์กลางของแผน EBITA ที่ปรับปรุงแล้วอยู่ที่ 543 ล้านดอลลาร์ในปี 2025 คิดเป็นอัตรากำไร 4.1% จากรายได้ 13,178 ล้านดอลลาร์ GXO ให้ประมาณการไว้ที่ 4.2% ถึง 4.3% สำหรับปี 2026 มากกว่า 4.5% สำหรับปี 2027 และมากกว่า 6.5% สำหรับปี 2030 หรือขยายตัวมากกว่า 240 basis point
ใน 9 เดือนแรกของปี 2026 อัตรากำไรอยู่ที่ 3.9% ไม่เปลี่ยนแปลงจากปีก่อน ส่วนในไตรมาส 3 ลดลงเหลือ 4.5% จาก 4.8% นี่คือปัญหาเดียวกับที่ผลประกอบการไตรมาส 3 สะท้อนผ่าน EBITDA ที่ปรับปรุงแล้ว กล่าวคือ รายได้เติบโต 5.7% แต่ EBITDA ที่ปรับปรุงแล้วทรงตัวที่ 251 ล้านดอลลาร์ และอัตรากำไร EBITDA ที่ปรับปรุงแล้วลดลงเหลือ 7.0% จาก 7.4%
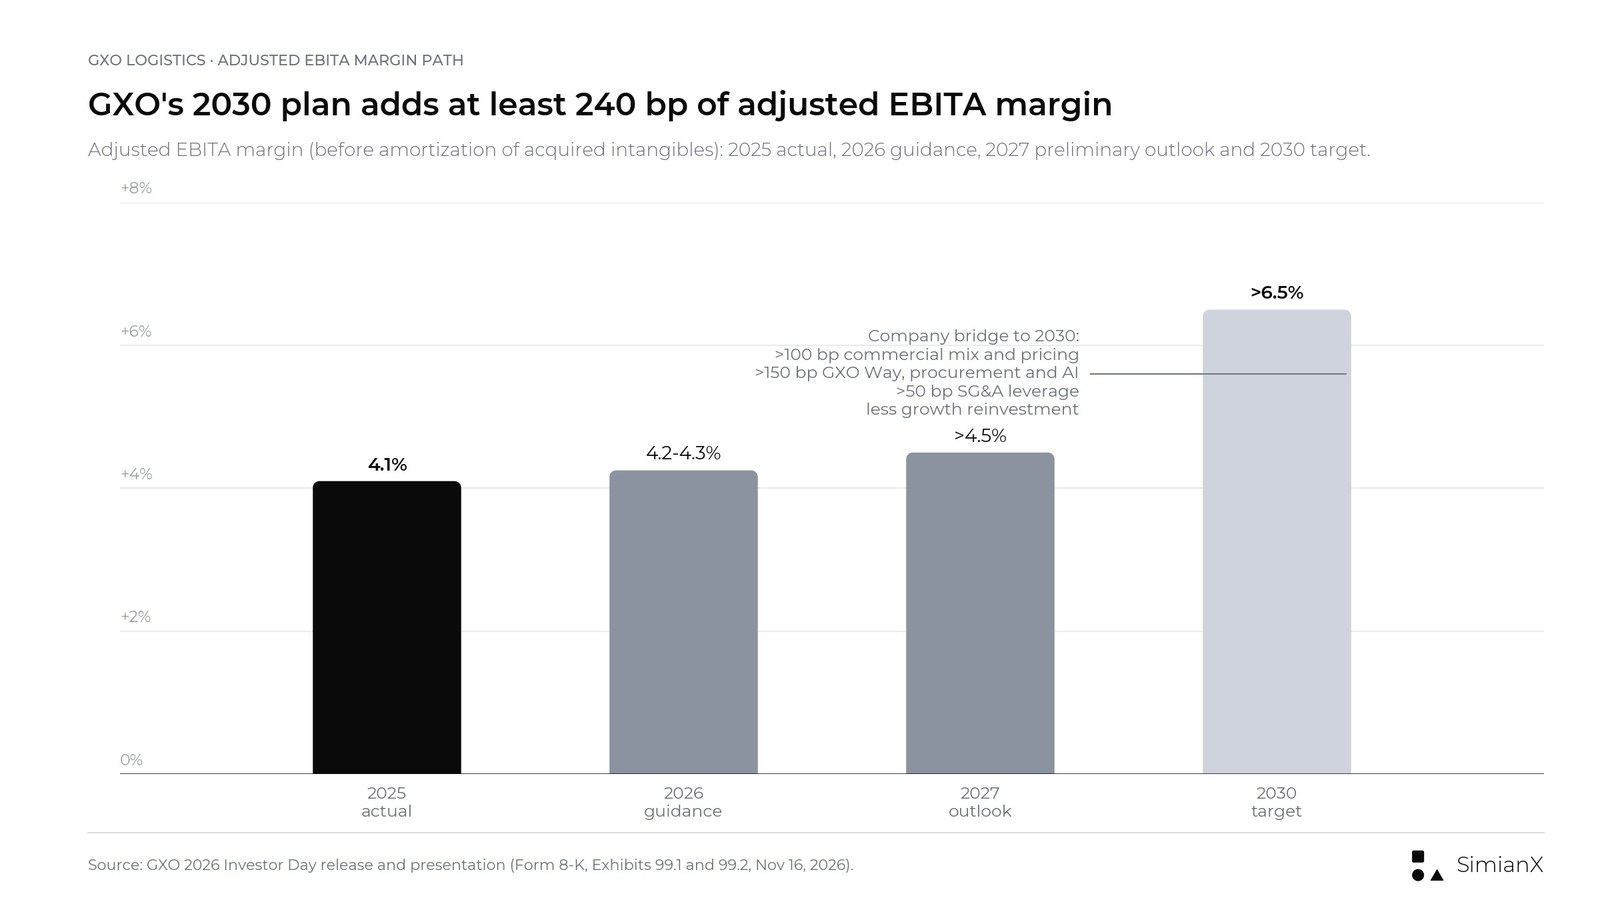
เส้นทางอัตรากำไร EBITA ที่ปรับปรุงแล้วของ GXO จากผลจริงปี 2025 สู่เป้าหมายปี 2030 พร้อมสะพานเชื่อมอัตรากำไร (margin bridge) ของบริษัท
เอกสารนำเสนอของ GXO แยกการขยายตัวของอัตรากำไรออกเป็นสี่ส่วน:
- มากกว่า 100 bp จากมาตรการเชิงพาณิชย์: ปรับสัดส่วนธุรกิจไปสู่กลุ่มอุตสาหกรรมที่มีอัตรากำไรสูงกว่าและอเมริกาเหนือ ตั้งราคาอย่างมีวินัยทั้งในสัญญาใหม่และการต่อสัญญา และถอนตัวหรือปรับราคาสัญญาที่ให้ผลตอบแทนต่ำ
- มากกว่า 150 bp จาก GXO Way และเทคโนโลยี: ระบบบริหารจัดการแรงงาน การจัดซื้อระดับโลก ระบบอัตโนมัติ และ AI สำหรับคลังสินค้า (ตัวชี้วัดที่ 4)
- มากกว่า 50 bp จากการบริหาร SG&A อย่างมีประสิทธิภาพ: บริการร่วม (shared services) และ AI ในงานหลังบ้าน รวมถึงแผนลดจำนวนระบบบริหารคลังสินค้า (WMS) จาก 30 ระบบเหลือ 4 ระบบ และระบบวางแผนทรัพยากรองค์กร (ERP) จาก 8 ระบบเหลือ 1 ระบบภายในปี 2030
- หักเงินที่นำกลับไปลงทุนเพื่อการเติบโต ทำให้อัตรากำไรขยายตัวสุทธิมากกว่า 240 bp
ประวัติที่ยาวกว่านั้นอธิบายได้ว่าทำไมตลาดยังกังขา ในแง่ EBITDA ที่ปรับปรุงแล้ว อัตรากำไรของ GXO อยู่ที่ 7.7% ในปี 2021 และ 8.1% ในปี 2022 ก่อนลดลงเหลือ 7.6% ในปี 2023, 7.0% ในปี 2024 และ 6.7% ในปี 2025 (SimianX คำนวณจากตัวเลขที่รายงาน) แนวโน้มปี 2027 ที่มากกว่า 7.1% จะพาอัตรากำไรกลับไปได้เพียงราวระดับของปี 2024 เท่านั้น
สิ่งที่ต้องติดตาม: อัตรากำไร EBITA ที่ปรับปรุงแล้วทั้งปี 2026 หากอยู่ในกรอบ 4.2% ถึง 4.3% จะถือเป็นก้าวแรกบนเส้นทางใหม่ แต่หากอยู่ที่ 4.1% หรือต่ำกว่า เป้าของปี 2027 ก็จะอยู่ไกลออกไปอีก
ตัวชี้วัดที่ 4: GXO Way, LMS และ GXO IQ
โครงการเพิ่มผลิตภาพเป็นส่วนที่จับต้องได้มากที่สุดของแผน และเป็นครั้งแรกที่ GXO ผูกเป้าหมายเป็นตัวเงินไว้กับแต่ละคันโยก
| คันโยก | การประหยัด EBITA สุทธิแบบ run-rate ปี 2027-2030 | โอกาสทั้งหมด (ประมาณการของผู้บริหาร) |
|---|---|---|
| ระบบบริหารจัดการแรงงาน (LMS) | 70-90 ล้านดอลลาร์ | ราว 270 ล้านดอลลาร์ |
| การจัดซื้อระดับโลก | 50-70 ล้านดอลลาร์ | รวมไว้ในแผนครบทั้งหมดแล้ว |
| ระบบอัตโนมัติ, AI สำหรับคลังสินค้า และเทคโนโลยีแบบปรับตัวได้ | 50-70 ล้านดอลลาร์ | ราว 230 ล้านดอลลาร์ |
| คันโยกอื่นๆ ของ GXO Way | 70-80 ล้านดอลลาร์ | ราว 200 ล้านดอลลาร์ |
| รวม | 240-310 ล้านดอลลาร์ | ราว 700 ล้านดอลลาร์ |
ที่มา: เอกสารนำเสนองาน Investor Day 2026 ของ GXO บริษัทระบุว่าโอกาสทั้งหมดเป็นการประเมินของผู้บริหาร ไม่ใช่ประมาณการทางการเงิน (guidance) คันโยกอื่นๆ ได้แก่ การทบทวนสัญญา อุปกรณ์ขนย้ายวัสดุ (เช่น รถยก) การที่ไซต์งานเข้าสู่ระยะดำเนินงานเต็มที่ บริการธุรกิจระดับโลก และค่าสาธารณูปโภค
ระบบบริหารจัดการแรงงานเป็นคันโยกเดี่ยวที่ใหญ่ที่สุด เพราะค่าแรงคิดเป็นราว 60% ของต้นทุนคลังสินค้าของ GXO ปัจจุบันบริษัทยังไม่มีระบบที่เป็นมาตรฐาน และติดตามผลิตภาพส่วนใหญ่ด้วยสเปรดชีต บริษัทวางแผนทยอยติดตั้ง LMS ระบบเดียวในราว 80 ไซต์ในปี 2027 ราว 210 ไซต์ในปี 2028 ราว 280 ไซต์ในปี 2029 และมากกว่า 300 ไซต์ในปี 2030 ครอบคลุมค่าแรงที่เข้าข่ายราว 5,000 ล้านดอลลาร์ GXO ระบุว่าไซต์ที่ใช้ LMS มีประสิทธิภาพด้านแรงงานสูงกว่าไซต์ที่ไม่มีระบบนี้ 5% ถึง 15% ส่วนงานจัดซื้อมุ่งเป้าไปที่รายจ่ายที่เข้าข่ายราว 6,000 ล้านดอลลาร์ต่อปี
GXO IQ แพลตฟอร์มคลังสินค้า AI ของบริษัท เริ่มใช้งานจริงในทั้งสามภูมิภาคตั้งแต่ไตรมาส 1 ปี 2026 โดยตั้งเป้าติดตั้งราว 50 ไซต์ในปีนี้ แผนใหม่กำหนดให้ใช้งานจริงราว 120 ไซต์ภายในสิ้นปี 2027 และมากกว่า 400 ไซต์ภายในสิ้นปี 2030 งานนำเสนอยังมีวงสนทนา (fireside chat) เรื่องหุ่นยนต์ฮิวแมนนอยด์กับ Apptronik ซึ่งเป็นซัพพลายเออร์ของบริษัท GXO ระบุว่าต้นทุนหุ่นยนต์ฮิวแมนนอยด์น่าจะลดลงอย่างรวดเร็ว และคาดว่าจะคืนทุนเมื่อเทียบกับค่าแรงได้ภายในหนึ่งถึงสองปี หุ่นยนต์ฮิวแมนนอยด์กลายเป็นธีมการลงทุนในตัวเองแล้ว ดังที่ IPO ของ Unitree แสดงให้เห็น
การตรวจสอบไขว้ที่มีประโยชน์คือ การประหยัด 240 ถึง 310 ล้านดอลลาร์บนรายได้ราว 14,000 ล้านดอลลาร์ เท่ากับอัตรากำไรราว 170 ถึง 220 basis point (SimianX คำนวณ) ซึ่งสอดคล้องกับ "มากกว่า 150 bp" ที่ GXO ระบุว่ามาจาก GXO Way และเทคโนโลยี
สิ่งที่ต้องติดตาม: จำนวนไซต์ที่ใช้ LMS และการประหยัดที่เกิดขึ้นจริงในรายงานรายไตรมาส เพราะ GXO ไม่ได้แจกแจงการประหยัดเป็นรายปี
ตัวชี้วัดที่ 5: อัตราการแปลงกระแสเงินสดอิสระ
GXO นิยามกระแสเงินสดอิสระว่าเป็นกระแสเงินสดจากการดำเนินงานหักรายจ่ายลงทุน บวกเงินที่ได้จากการขายที่ดิน อาคารและอุปกรณ์ และนิยามอัตราการแปลงกระแสเงินสดอิสระว่าเป็นกระแสเงินสดอิสระหารด้วย EBITDA ที่ปรับปรุงแล้ว ไม่ใช่หารด้วยกำไรสุทธิ ทั้งสองนิยามสำคัญต่อการอ่านตัวเลขด้านล่าง
| ปี | กระแสเงินสดจากการดำเนินงาน | รายจ่ายลงทุน | เงินจากการขายสินทรัพย์ | กระแสเงินสดอิสระ | อัตราการแปลง (ตามที่รายงาน) | อัตราการแปลงไม่รวมการขายสินทรัพย์ |
|---|---|---|---|---|---|---|
| 2021 | $455M | $250M | $11M | $216M | มากกว่า 30% | 33.6% |
| 2022 | $542M | $342M | $40M | $240M | 33.0% | 27.5% |
| 2023 | $558M | $274M | $18M | $302M | 40.8% | 38.3% |
| 2024 | $549M | $359M | $61M | $251M | 30.8% | 23.3% |
| 2025 | $434M | $324M | $149M | $259M | 29.4% | 12.5% |
| 9 เดือนแรกปี 2026 | $263M | $204M | $7M | $66M | ไม่มีนัยสำคัญ | ไม่มีนัยสำคัญ |
ที่มา: ตารางกระทบยอดกระแสเงินสดอิสระในข่าวประชาสัมพันธ์ผลประกอบการไตรมาส 4 และไตรมาส 3/2026 ของ GXO คอลัมน์สุดท้าย คือ (กระแสเงินสดจากการดำเนินงานลบรายจ่ายลงทุน) หารด้วย EBITDA ที่ปรับปรุงแล้ว เป็นการคำนวณของ SimianX
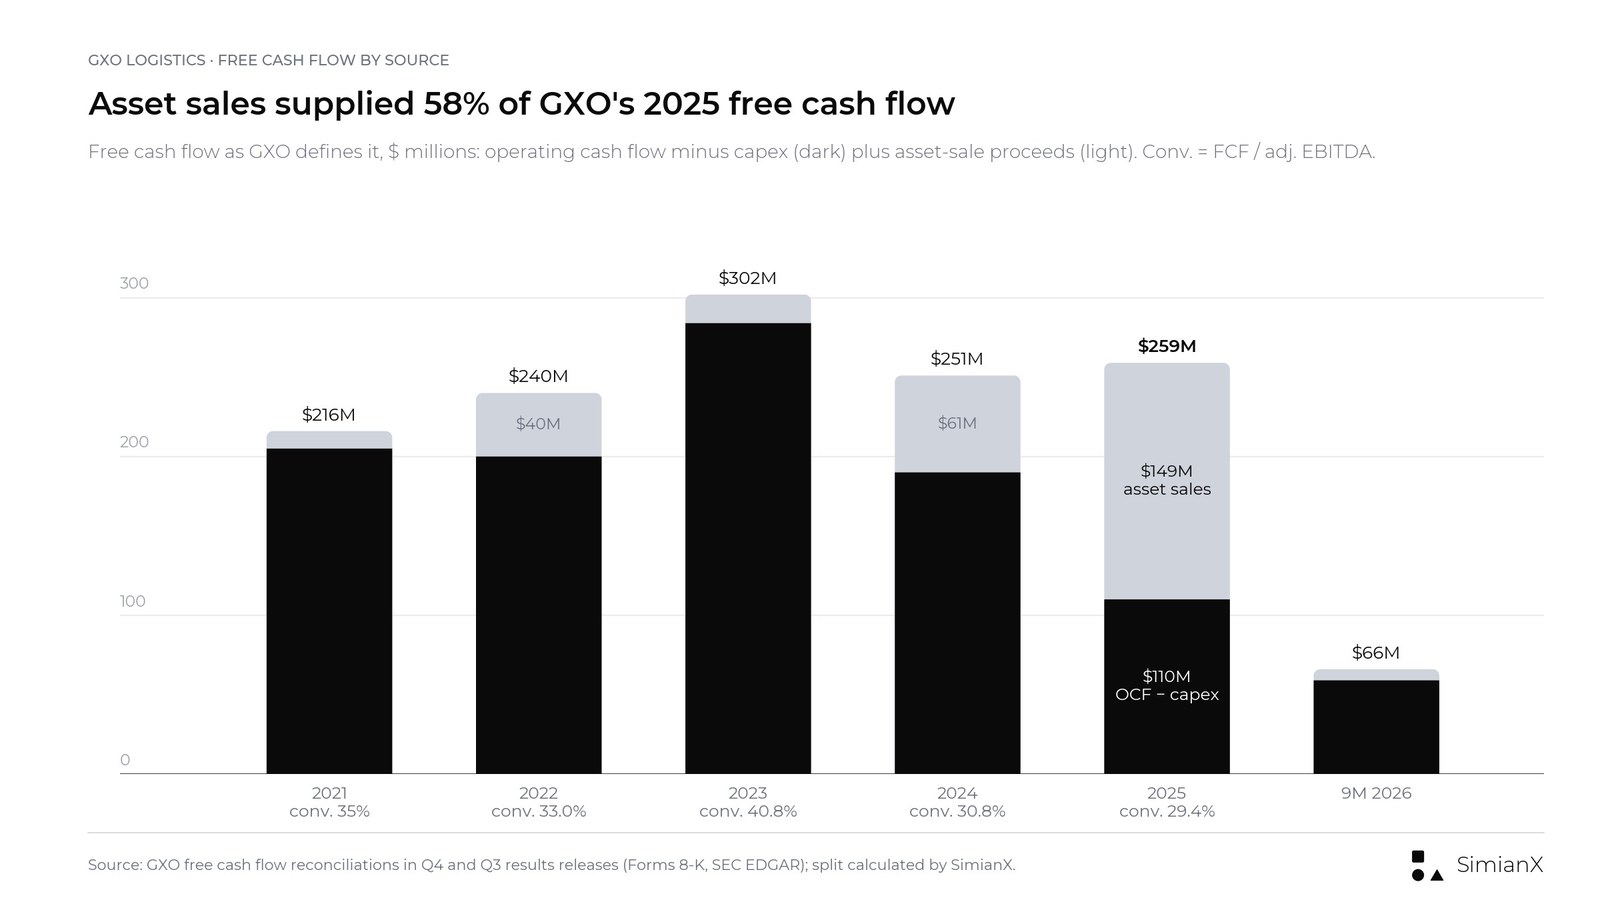
ในปี 2025 กระแสเงินสดอิสระ 259 ล้านดอลลาร์ของ GXO มีถึง 149 ล้านดอลลาร์ที่มาจากการขายที่ดิน อาคารและอุปกรณ์
การขายสินทรัพย์ยังอธิบายตัวเลขไตรมาส 3 ได้ด้วย กระแสเงินสดอิสระลดลงเหลือ 85 ล้านดอลลาร์จาก 187 ล้านดอลลาร์ แต่ไตรมาส 3 ปี 2025 มีเงินจากการขายสินทรัพย์ 99 ล้านดอลลาร์ เทียบกับ 3 ล้านดอลลาร์ในปีนี้ ก่อนรวมเงินส่วนนั้น กระแสเงินสดจากการดำเนินงานหักรายจ่ายลงทุนอยู่ที่ 82 ล้านดอลลาร์ เทียบกับ 88 ล้านดอลลาร์ ส่วนตัวเลข 9 เดือนแรกดีขึ้นเป็น 59 ล้านดอลลาร์ จากติดลบ 5 ล้านดอลลาร์ แรงกดดันที่แท้จริงอยู่ที่กระแสเงินสดจากการดำเนินงาน ซึ่งลดลง 76 ล้านดอลลาร์ในไตรมาสนี้เนื่องจากลูกหนี้การค้าเพิ่มขึ้น งบกระแสเงินสด 9 เดือนของ GXO แสดงเงินสดไหลออกจากลูกหนี้การค้า 215 ล้านดอลลาร์ เทียบกับ 76 ล้านดอลลาร์เมื่อปีก่อน
ประมาณการปี 2026 ทำให้ไตรมาส 4 ต้องทำผลงานหนัก อัตราการแปลง 30% ถึง 40% บน EBITDA ที่ปรับปรุงแล้ว 945 ถึง 965 ล้านดอลลาร์ หมายถึงกระแสเงินสดอิสระทั้งปี 284 ถึง 386 ล้านดอลลาร์ เมื่อสร้างได้แล้ว 66 ล้านดอลลาร์จนถึงเดือนกันยายน ไตรมาส 4 จึงต้องทำได้ 218 ถึง 320 ล้านดอลลาร์ (SimianX คำนวณ) ไตรมาส 4 ที่ดีที่สุดของ GXO นับตั้งแต่แยกตัวออกมาคือ 163 ล้านดอลลาร์ในปี 2025 ซึ่งรวมการขายสินทรัพย์ 48 ล้านดอลลาร์ และไตรมาสที่ดีที่สุดไม่ว่าไตรมาสใดคือ 191 ล้านดอลลาร์ในไตรมาส 3 ปี 2023
สำหรับปี 2030 GXO ตั้งเป้าอัตราการแปลงไว้ที่ 40% ถึง 50% บริษัทระบุว่าราว 10 จุดเปอร์เซ็นต์จะมาจากเงินทุนหมุนเวียน (เงื่อนไขการชำระเงินมาตรฐาน การออกใบแจ้งหนี้และการเก็บเงินที่เร็วขึ้น และสัญญาที่ตั้งเงื่อนไขราคาให้ลูกค้าจ่ายเงินเร็วขึ้น หรือ "priced for cash") รายจ่ายลงทุนที่คุมไว้ที่ 2% ถึง 3% ของรายได้ (2.5% ในปี 2025 และราว 2.0% ใน 9 เดือนแรกของปี 2026 SimianX คำนวณ) และต้นทุนเงินสดครั้งเดียวที่ลดลงเมื่อการควบรวม Wincanton เสร็จสิ้น ที่อัตราการแปลงมากกว่า 40% GXO คาดการณ์กระแสเงินสดจากการดำเนินงานสะสมช่วงปี 2027 ถึง 2030 มากกว่า 3,500 ล้านดอลลาร์ รายจ่ายลงทุนราว 1,500 ล้านดอลลาร์ และกระแสเงินสดอิสระมากกว่า 2,000 ล้านดอลลาร์
สิ่งที่ต้องติดตาม: กระแสเงินสดอิสระไตรมาส 4 ปี 2026 และสัดส่วนที่มาจากการขายสินทรัพย์
ตัวชี้วัดที่ 6: เลเวอเรจสุทธิและงบดุล
ณ วันที่ 30 กันยายน 2026 GXO มีเงินสด 340 ล้านดอลลาร์ หนี้สินรวม 2,818 ล้านดอลลาร์ (รวมสัญญาเช่าการเงินและหนี้อื่น 497 ล้านดอลลาร์) และหนี้สุทธิ 2,480 ล้านดอลลาร์ เมื่อเทียบกับ EBITDA ที่ปรับปรุงแล้วย้อนหลัง 12 เดือนที่ 925 ล้านดอลลาร์ เลเวอเรจสุทธิอยู่ที่ 2.7 เท่า เงินสดลดลงจาก 854 ล้านดอลลาร์ ณ สิ้นปี 2025 หลังชำระคืนหนี้ 401 ล้านดอลลาร์และซื้อหุ้นคืน 102 ล้านดอลลาร์ใน 9 เดือนแรก
เลเวอเรจอยู่ระหว่าง 2.5 ถึง 3.1 เท่ามาตลอดนับตั้งแต่ปิดดีลซื้อ Wincanton ในเดือนเมษายน 2024 จากที่เคยอยู่ที่ 1.6 เท่า ณ สิ้นปี 2023 กรอบการทำงานใหม่ให้คำมั่นว่าจะรักษางบดุลระดับลงทุน (investment grade) อัตราส่วนเลเวอเรจสุทธิราว 2.0 เท่าในระยะยาว และชำระคืนเงินกู้ระยะยาว 275 ล้านดอลลาร์ในครึ่งแรกของปี 2027 ที่ระดับ EBITDA ย้อนหลังในปัจจุบัน 2.0 เท่าหมายถึงหนี้สุทธิราว 1,850 ล้านดอลลาร์ หรือต่ำกว่าระดับเดือนกันยายนราว 630 ล้านดอลลาร์ (SimianX คำนวณ) ทั้งนี้ การเติบโตของ EBITDA สามารถปิดช่องว่างได้บางส่วนโดยไม่ต้องลดหนี้
สิ่งที่ต้องติดตาม: การชำระคืนเงินกู้ระยะยาวในครึ่งแรกของปี 2027 และการซื้อหุ้นคืนจะยังเดินหน้าต่อหรือไม่ ขณะที่เลเวอเรจยังสูงกว่า 2.5 เท่า
ตัวชี้วัดที่ 7: การซื้อหุ้นคืน ROIC และ EPS ที่ปรับปรุงแล้ว
GXO วางลำดับความสำคัญไว้ดังนี้ ใช้รายจ่ายลงทุน 2% ถึง 3% ของรายได้ รักษางบดุลระดับลงทุน คืนเงินทุนส่วนเกินให้ผู้ถือหุ้น และทำดีลควบรวมกิจการ (M&A) แบบคัดเลือกเท่านั้นในอเมริกาเหนือ เอเชียแปซิฟิก หรือเพื่อเสริมขีดความสามารถใหม่ ตัวเลขใหม่มีดังนี้:
- การซื้อหุ้นคืน: วงเงินราว 1,000 ล้านดอลลาร์จนถึงปี 2030 หรือมากกว่า 200 ล้านดอลลาร์ต่อปี โดยใช้เงินจากกระแสเงินสดอิสระ GXO ซื้อหุ้นคืนไปแล้ว 100 ล้านดอลลาร์ในปี 2026 จนถึงเดือนกันยายน (2.1 ล้านหุ้น ราคาเฉลี่ย 47.46 ดอลลาร์) และยังเหลือวงเงินที่ได้รับอนุมัติอีก 200 ล้านดอลลาร์ ด้วยจำนวนหุ้นที่ออกจำหน่าย 113.0 ล้านหุ้น เงิน 1,000 ล้านดอลลาร์เท่ากับราว 15% ของมูลค่าตลาดของ GXO ที่ราคาปิด 57.20 ดอลลาร์ (SimianX คำนวณ)
- เงินสดที่ใช้ได้: สไลด์แหล่งที่มาและการใช้เงินทุน (sources and uses) ของ GXO แสดงเงินมากกว่า 1,700 ล้านดอลลาร์ที่พร้อมใช้เพื่อคืนผู้ถือหุ้นและทำ M&A แบบคัดเลือกในช่วงปี 2027 ถึง 2030 หลังหักรายจ่ายลงทุนและการชำระเงินกู้ระยะยาว
- ROIC: 9% ในปี 2025 ตามนิยามใหม่ โดยตั้งเป้าปรับดีขึ้นมากกว่า 500 bp ภายในปี 2030
- EPS ที่ปรับปรุงแล้ว: เติบโตมากกว่า 20% ต่อปีตั้งแต่ปี 2025 ถึง 2030 จากฐานปี 2025 ที่ 2.51 ดอลลาร์ หมายถึงราว 6.25 ดอลลาร์ขึ้นไปในปี 2030 (SimianX คำนวณ) ส่วนประมาณการปี 2026 อยู่ที่ 2.95 ถึง 3.15 ดอลลาร์
EPS ที่ปรับปรุงแล้วคือจุดที่ช่องว่างระหว่างคำสัญญากับผลงานจริงกว้างที่สุด GXO มีกำไรต่อหุ้นที่ปรับปรุงแล้ว 2.09 ดอลลาร์ในปี 2021, 2.85 ดอลลาร์ในปี 2022, 2.59 ดอลลาร์ในปี 2023, 2.80 ดอลลาร์ในปี 2024 และ 2.51 ดอลลาร์ในปี 2025 สี่ปีหลังแยกตัวออกมา EPS ที่ปรับปรุงแล้วยังต่ำกว่าระดับของปี 2022
GXO รายไตรมาส: ไตรมาส 1/2024 ถึงไตรมาส 3/2026
| ไตรมาส | รายได้ | การเติบโตตามที่รายงาน | การเติบโตแบบออร์แกนิก | EBITDA ที่ปรับปรุงแล้ว | อัตรากำไร EBITDA ที่ปรับปรุงแล้ว | EPS ปรับลดที่ปรับปรุงแล้ว | กระแสเงินสดอิสระ |
|---|---|---|---|---|---|---|---|
| ไตรมาส 1/2024 | $2,456M | 5.7% | 1.0% | $154M | 6.3% | $0.45 | −$17M |
| ไตรมาส 2/2024 | $2,846M | 18.9% | 2.5% | $187M | 6.6% | $0.55 | $31M |
| ไตรมาส 3/2024 | $3,157M | 27.8% | 2.6% | $223M | 7.1% | $0.79 | $110M |
| ไตรมาส 4/2024 | $3,250M | 25.5% | 3.9% | $251M | 7.7% | $1.00 | $127M |
| ไตรมาส 1/2025 | $2,977M | 21.2% | 2.7% | $163M | 5.5% | $0.29 | −$48M |
| ไตรมาส 2/2025 | $3,299M | 15.9% | 5.6% | $212M | 6.4% | $0.57 | −$43M |
| ไตรมาส 3/2025 | $3,395M | 7.5% | 3.9% | $251M | 7.4% | $0.79 | $187M |
| ไตรมาส 4/2025 | $3,507M | 7.9% | 3.5% | $255M | 7.3% | $0.87 | $163M |
| ไตรมาส 1/2026 | $3,298M | 10.8% | 4.1% | $200M | 6.1% | $0.50 | −$31M |
| ไตรมาส 2/2026 | $3,441M | 4.3% | 3.4% | $219M | 6.4% | $0.59 | $12M |
| ไตรมาส 3/2026 | $3,590M | 5.7% | 6.4% | $251M | 7.0% | $0.89 | $85M |
ที่มา: ผลประกอบการรายไตรมาสของ GXO, Exhibit 99.1 แนบท้าย Form 8-K บน SEC EDGAR อัตรากำไรของไตรมาส 4/2024 และไตรมาส 4/2025 เป็นการคำนวณของ SimianX ส่วนที่เหลือตรงกับอัตรากำไรที่ GXO รายงาน การเติบโตตามที่รายงานตั้งแต่ไตรมาส 2/2024 ถึงไตรมาส 1/2025 รวม Wincanton ซึ่งเริ่มรวมงบตั้งแต่วันที่ 29 เมษายน 2024 EBITDA ที่ปรับปรุงแล้วของไตรมาส 1/2026 รวมผลบวกสุทธิเมื่อเทียบกับปีก่อน 12.5 ล้านดอลลาร์ ส่วนใหญ่มาจากการออกจากไซต์ก่อนกำหนดและจังหวะการรับรู้ต้นทุนการยกเลิกสัญญา กระแสเงินสดอิสระรวมเงินจากการขายสินทรัพย์ 99 ล้านดอลลาร์ในไตรมาส 3/2025, 48 ล้านดอลลาร์ในไตรมาส 4/2025 และ 45 ล้านดอลลาร์ในไตรมาส 4/2024
มีรูปแบบสามประการที่โดดเด่น ประการแรก ธุรกิจมีลักษณะตามฤดูกาล โดยไตรมาส 1 อ่อนแอที่สุดและไตรมาส 4 แข็งแกร่งที่สุดทั้งด้านอัตรากำไรและเงินสด ประการที่สอง การเติบโตของรายได้ตามที่รายงานสูงเกินกว่าการเติบโตที่แท้จริงอยู่สี่ไตรมาสหลังการซื้อ Wincanton และประการที่สาม อัตรากำไรไม่ได้ขยายตัว อัตรากำไร EBITDA ที่ปรับปรุงแล้วของไตรมาส 3 อยู่ที่ 7.1% ในปี 2024, 7.4% ในปี 2025 และ 7.0% ในปี 2026
สำหรับปี 2026 ประมาณการ EBITDA ที่ปรับปรุงแล้ว 945 ถึง 965 ล้านดอลลาร์ เทียบกับ 670 ล้านดอลลาร์ที่ทำได้จนถึงเดือนกันยายน หมายความว่าไตรมาส 4 ต้องทำได้ 275 ถึง 295 ล้านดอลลาร์ สูงกว่า 255 ล้านดอลลาร์ของไตรมาส 4/2025 อยู่ 8% ถึง 16% (SimianX คำนวณ)
เป้าหมายจากงาน Investor Day ปี 2023 เทียบกับสิ่งที่ GXO ทำได้จริง
GXO กลายเป็นบริษัทอิสระเมื่อวันที่ 2 สิงหาคม 2021 หลังแยกตัว (spin-off) ออกจาก XPO ซึ่งเป็นโครงสร้างการแยกบริษัทแบบเดียวกับที่ FedEx กำลังใช้กับธุรกิจขนส่งสินค้า ในงาน Investor Day ครั้งแรกเมื่อวันที่ 12 มกราคม 2023 Malcolm Wilson ซีอีโอในขณะนั้น ได้ตั้งเป้าหมายสำหรับปี 2027 ต่อมา GXO ปรับเป้าหมายเมื่อวันที่ 24 เมษายน 2024 โดยรวม Wincanton เข้าไปและลดตัวเลขลง บริษัทยืนยันเป้าหมายปี 2027 ครั้งสุดท้ายในเอกสารนำเสนอผลประกอบการเดือนสิงหาคม 2024 ข่าวประชาสัมพันธ์ผลประกอบการหลังจากนั้นไม่ได้กล่าวถึงอีก และเอกสารเดือนพฤศจิกายน 2026 ได้แทนที่ด้วยแนวโน้มปี 2027 ที่อิงอัตรากำไรดังที่กล่าวไว้ข้างต้น Patrick Kelleher ขึ้นเป็นซีอีโอในเดือนสิงหาคม 2025
| เป้าหมายปี 2027 (ตั้งเมื่อ 12 ม.ค. 2023) | ปรับเมื่อ 24 เม.ย. 2024 | สิ่งที่ GXO ทำได้จริง | ผลการประเมิน |
|---|---|---|---|
| การเติบโตของรายได้แบบออร์แกนิก 8% ถึง 12% ต่อปี ช่วงปี 2021-2027 | ราว 10% ต่อปี ช่วงปี 2024-2027 | 15.4% (2022), 2.3% (2023), 2.5% (2024), 3.9% (2025); เฉลี่ยราว 5.9% ต่อปีช่วงปี 2021-2025 (SimianX คำนวณ) | พลาดเป้า |
| รายได้ราว 17,000 ล้านดอลลาร์ | 15,500 ถึง 16,000 ล้านดอลลาร์ | 13,200 ล้านดอลลาร์ในปี 2025 โดยมีการซื้อกิจการช่วยหนุน; ราว 13,800 ล้านดอลลาร์ในรอบ 12 เดือนถึงเดือน ก.ย. 2026 | ตามหลังเป้า |
| EBITDA ที่ปรับปรุงแล้วราว 1,600 ล้านดอลลาร์ (เติบโตราว 17% ต่อปีจาก 611 ล้านดอลลาร์ในปี 2021) | 1,250 ถึง 1,300 ล้านดอลลาร์ (ราว 15% ต่อปีนับจากปี 2024) | 881 ล้านดอลลาร์ในปี 2025; ประมาณการปี 2026 ที่ 945 ถึง 965 ล้านดอลลาร์ | พลาดเป้า |
| อัตรากำไร EBITDA ที่ปรับปรุงแล้วโดยนัยราว 9.4% (SimianX คำนวณ) | ราว 7.8% ถึง 8.4% (SimianX คำนวณ) | 6.7% ในปี 2025; แนวโน้มปี 2027 ตอนนี้อยู่ที่มากกว่า 7.1% | พลาดเป้า |
| อัตราการแปลงกระแสเงินสดอิสระมากกว่า 30% | มากกว่า 30% | 33.0% (2022), 40.8% (2023), 30.8% (2024), 29.4% (2025) | ทำได้เป็นส่วนใหญ่ โดยมีการขายสินทรัพย์ช่วย |
| กระแสเงินสดอิสระสะสมราว 2,000 ล้านดอลลาร์ ช่วงปี 2021-2027 | ไม่ได้ระบุซ้ำ | 1,270 ล้านดอลลาร์ช่วงปี 2021-2025 บวก 66 ล้านดอลลาร์ใน 9 เดือนแรกของปี 2026 | จะทำได้ก็ต่อเมื่อปี 2026 และ 2027 ทำได้ตามเป้าเงินสด |
| ROIC จากการดำเนินงานมากกว่า 30% | มากกว่า 30% | 46% ในปี 2024; 45.6% ในรอบ 12 เดือนถึงเดือน ก.ย. 2026 | ทำได้ตามนิยามเดิม; 9% ตามนิยามใหม่ |
| ไม่ได้ตั้งไว้ | EPS ที่ปรับปรุงแล้วเติบโตมากกว่า 15% ต่อปี ช่วงปี 2024-2027 | 2.80 ดอลลาร์ (2024), 2.51 ดอลลาร์ (2025), ประมาณการปี 2026 ที่ 2.95 ถึง 3.15 ดอลลาร์ | ตามหลังเป้า |
ที่มา: ข่าวประชาสัมพันธ์ของ GXO ลงวันที่ 12 ม.ค. 2023 และ 24 เม.ย. 2024 และข่าวประชาสัมพันธ์ผลประกอบการประจำปี 2022-2026 อัตรากำไรโดยนัยคือ EBITDA ของแต่ละเป้าหมายหารด้วยตัวเลขรายได้ของเป้าหมายนั้น
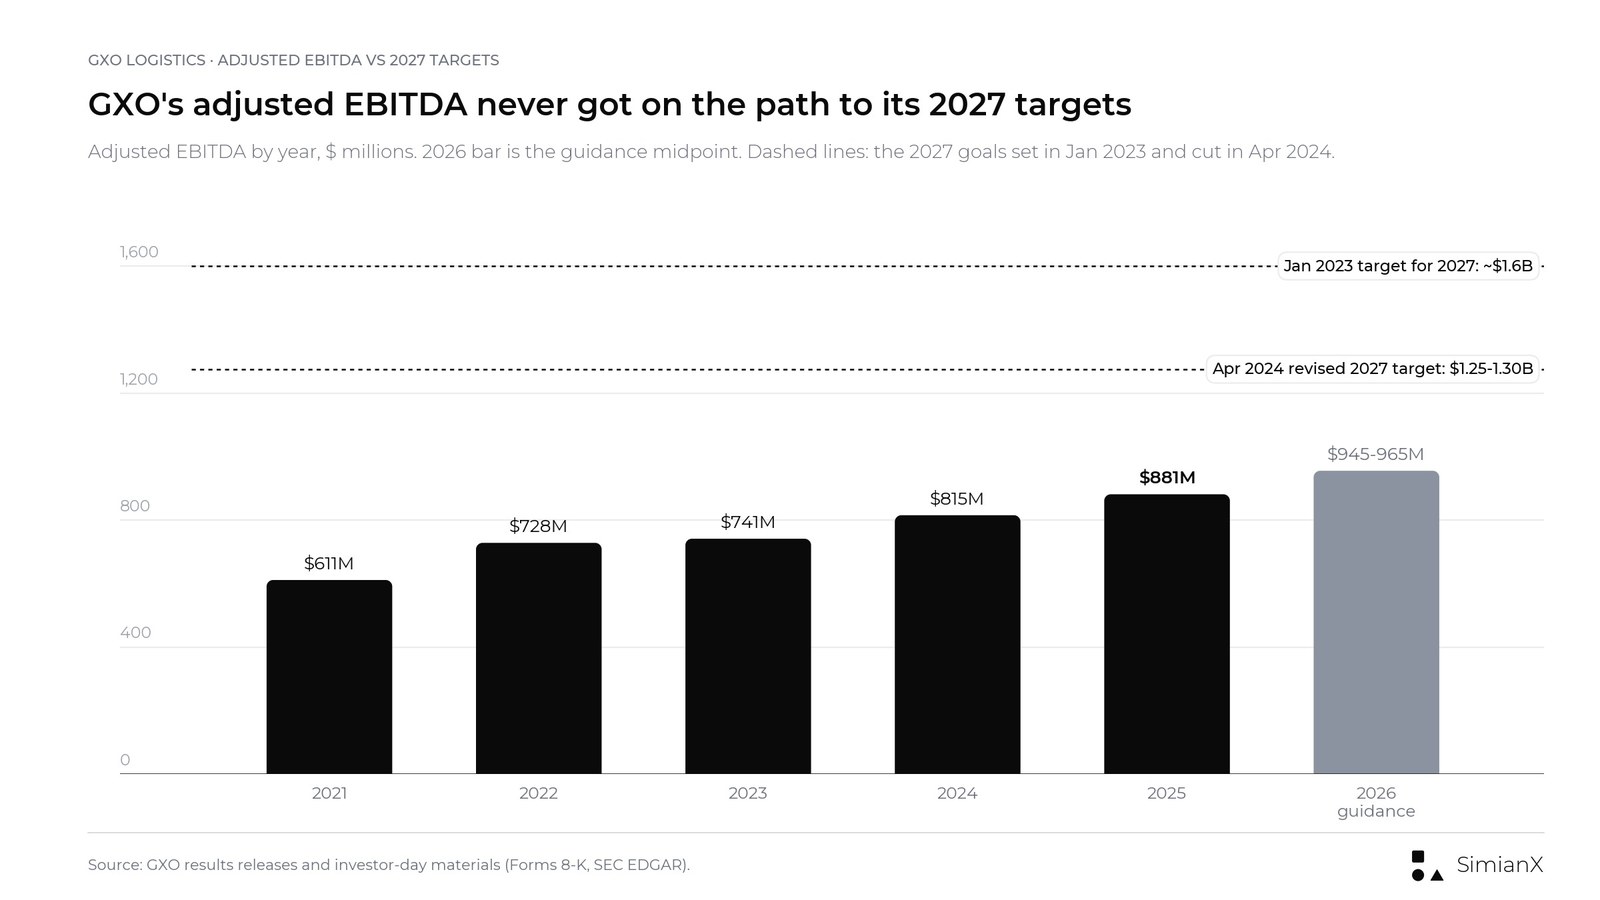
EBITDA ที่ปรับปรุงแล้วของ GXO เติบโตทุกปีนับตั้งแต่ปี 2021 แต่ไม่เคยเติบโตเร็วเท่าที่เป้าหมายปี 2027 ฉบับใดฉบับหนึ่งกำหนดไว้เลย
รูปแบบนี้เฉพาะเจาะจงมาก GXO ทำได้ตามเป้าที่ขึ้นอยู่กับวินัยด้านเงินทุน (ROIC จากการดำเนินงาน และอัตราการแปลงเงินสดเป็นส่วนใหญ่) แต่พลาดเป้าที่ขึ้นอยู่กับการเติบโตและอัตรากำไร เช่นเดียวกับเป้าหมาย S&P 500 ณ สิ้นปีของวอลล์สตรีท สถิติการคาดการณ์ในอดีตคือบริบทที่ดีที่สุดในการอ่านคาดการณ์ชุดใหม่
คำตัดสินของตลาดสะท้อนอยู่ในราคาหุ้น GXO ปิดที่ 48.96 ดอลลาร์เมื่อวันที่ 11 มกราคม 2023 ซึ่งเป็นค่ำวันที่เป้าหมายชุดแรกถูกเปิดเผย และปรับขึ้น 5.96% ในวันถัดมา จากราคาปิดวันนั้นถึงวันที่ 16 พฤศจิกายน 2026 หุ้นปรับขึ้น 16.8% ขณะที่ SPY ขึ้น 87.1% (ผลตอบแทนจากราคา SimianX คำนวณจากราคาปิดของ Polygon.io และ Nasdaq.com) ส่วนในวันที่ลดเป้าหมายปี 2027 คือ 24 เมษายน 2024 หุ้นลดลง 2.07%
ประวัติประมาณการผลประกอบการ (guidance) ของ GXO ปี 2023-2026
| ปี | ตัวชี้วัด | ประมาณการครั้งแรก | ประมาณการครั้งสุดท้าย | ผลจริง |
|---|---|---|---|---|
| 2023 | การเติบโตแบบออร์แกนิก | 6% ถึง 8% (12 ม.ค.) | 2% ถึง 4% (7 พ.ย.) | 2.3% |
| 2023 | EBITDA ที่ปรับปรุงแล้ว | $700M-$730M | $730M-$755M | $741M |
| 2023 | EPS ปรับลดที่ปรับปรุงแล้ว | $2.30-$2.50 (14 ก.พ.) | $2.55-$2.65 | $2.59 |
| 2024 | การเติบโตแบบออร์แกนิก | 2% ถึง 5% (13 ก.พ.) | 2% ถึง 5% | 2.5% |
| 2024 | EBITDA ที่ปรับปรุงแล้ว | $760M-$790M | $805M-$835M (รวม Wincanton) | $815M |
| 2024 | EPS ปรับลดที่ปรับปรุงแล้ว | $2.70-$2.90 | $2.73-$2.93 | $2.80 |
| 2025 | การเติบโตแบบออร์แกนิก | 3% ถึง 6% (12 ก.พ.) | 3.5% ถึง 6.5% | 3.9% |
| 2025 | EBITDA ที่ปรับปรุงแล้ว | $840M-$860M | $865M-$885M | $881M |
| 2025 | EPS ปรับลดที่ปรับปรุงแล้ว | $2.40-$2.60 | $2.43-$2.63 | $2.51 |
| 2026 | การเติบโตแบบออร์แกนิก | 4% ถึง 5% (10 ก.พ.) | 4% ถึง 5% (ยืนยันอีกครั้ง 3 พ.ย.) | 4.7% ถึงเดือน ก.ย. |
| 2026 | EBITDA ที่ปรับปรุงแล้ว | $930M-$970M | $945M-$965M | $670M ถึงเดือน ก.ย. |
| 2026 | EPS ปรับลดที่ปรับปรุงแล้ว | $2.85-$3.15 | $2.95-$3.15 | $1.98 ถึงเดือน ก.ย. |
| 2026 | อัตราการแปลง FCF | 30% ถึง 40% | 30% ถึง 40% | FCF $66M ถึงเดือน ก.ย. |
ที่มา: ข่าวประชาสัมพันธ์ผลประกอบการรายไตรมาสของ GXO ปี 2023-2026 ประมาณการอัตราการแปลง FCF อยู่ที่ราว 30% ในปี 2023, 30% ถึง 40% ในปี 2024 และ 25% ถึง 35% ในปี 2025 ส่วนอัตราการแปลงจริงอยู่ที่ 40.8%, 30.8% และ 29.4% ตามลำดับ
ประวัติประมาณการมีรูปแบบที่ชัดเจน GXO ทำ EBITDA ที่ปรับปรุงแล้วได้อยู่ในกรอบประมาณการครั้งสุดท้ายทุกปีในช่วงสามปีที่ผ่านมา และอยู่ในครึ่งบนของกรอบในปี 2025 ส่วนการเติบโตแบบออร์แกนิกอยู่ในครึ่งล่างของกรอบในปี 2023, 2024 และ 2025 และในปี 2023 จบต่ำกว่ากรอบเดิม 6% ถึง 8% อยู่มาก นี่คือการแบ่งขั้วแบบเดียวกับเป้าหมายระยะยาว การส่งมอบกำไรเชื่อถือได้ แต่การเติบโตของรายได้คือจุดอ่อน และแผนปี 2030 พึ่งพาการเติบโตมากกว่าประมาณการครั้งใดๆ ที่ผ่านมา
หุ้น GXO ตอบสนองต่อผลประกอบการและงาน Investor Day อย่างไร
| วันทำการ | เหตุการณ์ | ราคาปิด GXO | GXO เปลี่ยนแปลง | SPY เปลี่ยนแปลง | GXO ลบ SPY |
|---|---|---|---|---|---|
| 12 ม.ค. 2023 | Investor Day; ตั้งเป้าหมายปี 2027 | $51.88 | +5.96% | +0.36% | +5.6 จุด |
| 15 ก.พ. 2023 | ผลประกอบการไตรมาส 4/2022 | $50.53 | −5.00% | +0.32% | −5.3 จุด |
| 10 พ.ค. 2023 | ผลประกอบการไตรมาส 1/2023 | $54.71 | +2.90% | +0.47% | +2.4 จุด |
| 3 ส.ค. 2023 | ผลประกอบการไตรมาส 2/2023 | $63.54 | −1.75% | −0.29% | −1.5 จุด |
| 8 พ.ย. 2023 | ผลประกอบการไตรมาส 3/2023 | $54.28 | +3.75% | +0.07% | +3.7 จุด |
| 14 ก.พ. 2024 | ผลประกอบการไตรมาส 4/2023 | $54.49 | −1.20% | +0.91% | −2.1 จุด |
| 24 เม.ย. 2024 | ผลเบื้องต้นไตรมาส 1/2024; ลดเป้าหมายปี 2027 | $49.10 | −2.07% | −0.05% | −2.0 จุด |
| 8 พ.ค. 2024 | ผลประกอบการไตรมาส 1/2024 | $50.93 | −0.49% | +0.01% | −0.5 จุด |
| 6 ส.ค. 2024 | ผลประกอบการไตรมาส 2/2024 | $47.48 | −3.79% | +0.92% | −4.7 จุด |
| 5 พ.ย. 2024 | ผลประกอบการไตรมาส 3/2024 | $57.70 | −1.54% | +1.21% | −2.8 จุด |
| 13 ก.พ. 2025 | ผลประกอบการไตรมาส 4/2024 | $36.31 | −15.08% | +1.06% | −16.1 จุด |
| 8 พ.ค. 2025 | ผลประกอบการไตรมาส 1/2025 | $39.71 | +4.28% | +0.70% | +3.6 จุด |
| 6 ส.ค. 2025 | ผลประกอบการไตรมาส 2/2025 | $50.49 | +3.08% | +0.77% | +2.3 จุด |
| 5 พ.ย. 2025 | ผลประกอบการไตรมาส 3/2025 | $52.54 | −5.11% | +0.35% | −5.5 จุด |
| 11 ก.พ. 2026 | ผลประกอบการไตรมาส 4/2025 | $63.35 | +9.22% | −0.02% | +9.2 จุด |
| 6 พ.ค. 2026 | ผลประกอบการไตรมาส 1/2026 | $49.91 | +0.12% | +1.39% | −1.3 จุด |
| 5 ส.ค. 2026 | ผลประกอบการไตรมาส 2/2026 | $47.62 | −9.07% | −0.20% | −8.9 จุด |
| 4 พ.ย. 2026 | ผลประกอบการไตรมาส 3/2026 | $56.96 | +9.48% | +1.65% | +7.8 จุด |
| 16 พ.ย. 2026 | Investor Day; ตั้งเป้าหมายปี 2030 | $57.20 | +4.70% | −1.91% | +6.6 จุด |
ที่มา: ราคาปิดรายวันจาก Polygon.io ตรวจสอบเทียบกับ Nasdaq.com ตัวเลขของวันที่ 16 พฤศจิกายนใช้ราคาปิดอย่างเป็นทางการบน Nasdaq.com การเปลี่ยนแปลงคิดจากราคาปิดถึงราคาปิด และส่วนต่าง GXO ลบ SPY มีหน่วยเป็นจุดเปอร์เซ็นต์ GXO มักรายงานผลหลังตลาดปิด ปฏิกิริยาจึงเกิดในวันทำการถัดไป ข้อยกเว้นคือ ข่าวประชาสัมพันธ์งาน Investor Day เดือนมกราคม 2023 ออกมาในค่ำวันก่อนหน้า ส่วนผลประกอบการเบื้องต้นเดือนเมษายน 2024 และรายงานไตรมาส 2/2024 ออกมาก่อนตลาดเปิด ปฏิกิริยาในกรณีเหล่านี้จึงเป็นของวันเดียวกัน
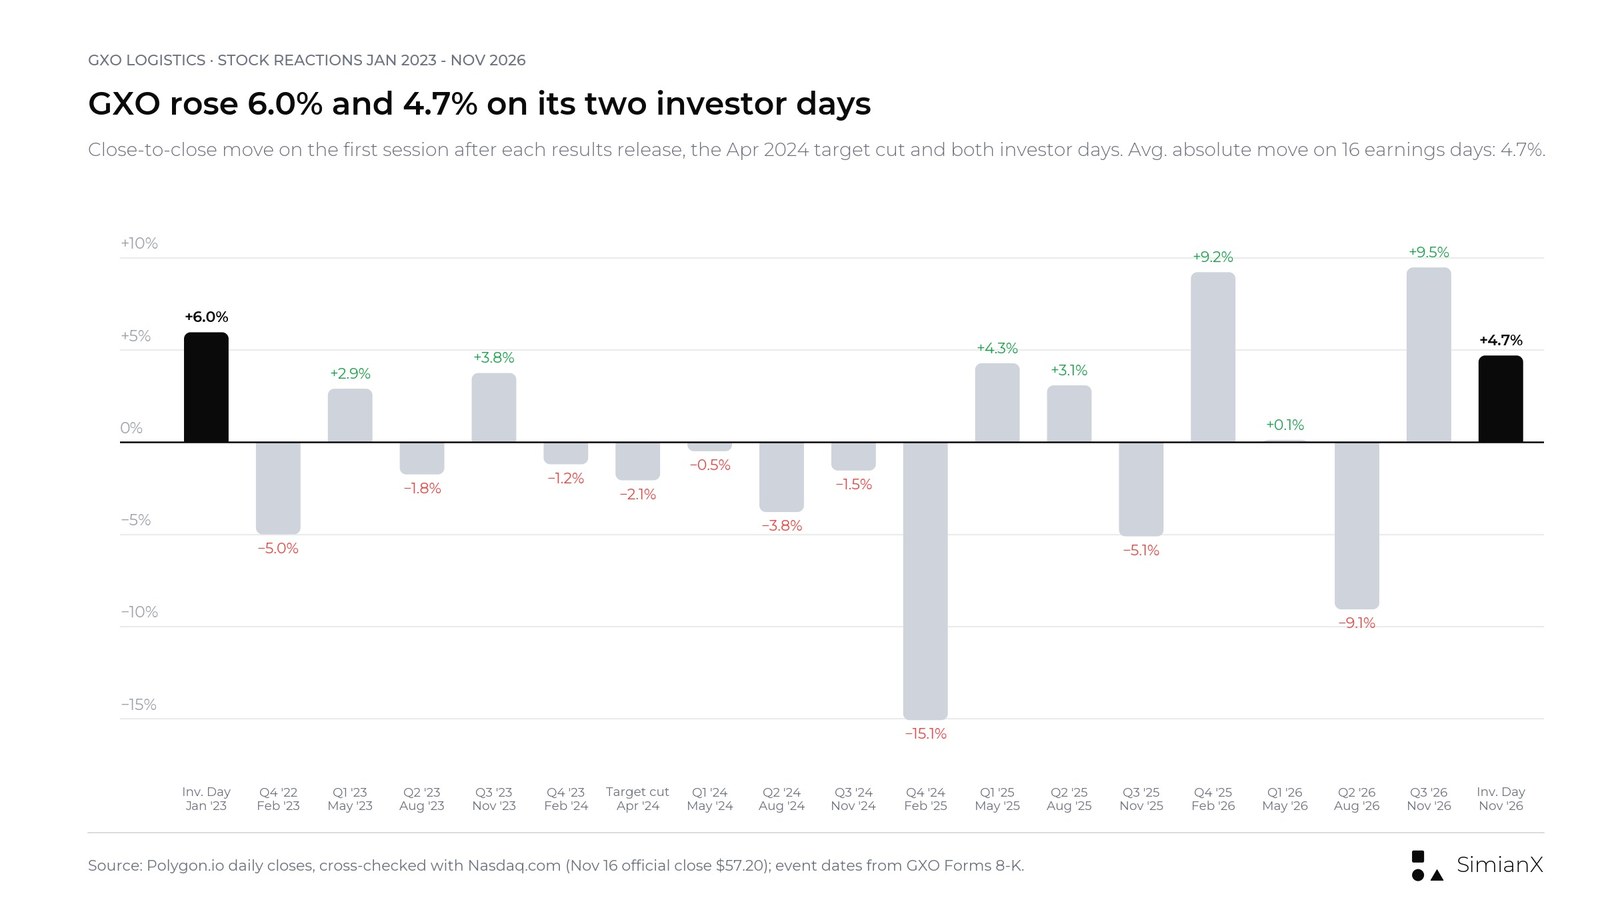
การเปลี่ยนแปลงของราคาปิดหุ้น GXO ในวันประกาศผลประกอบการและวัน Investor Day นับตั้งแต่เดือนมกราคม 2023
ตลอดการรายงานผลประกอบการ 16 ครั้งนับตั้งแต่เดือนกุมภาพันธ์ 2023 หุ้น GXO ปรับขึ้นเจ็ดครั้งและลดลงเก้าครั้ง โดยเคลื่อนไหวเฉลี่ยแบบค่าสัมบูรณ์ 4.7% ครั้งที่แรงที่สุดคือการร่วง 15.08% เมื่อวันที่ 13 กุมภาพันธ์ 2025 ตอนที่ GXO ออกประมาณการปี 2025 โดยให้ EPS ที่ปรับปรุงแล้ว 2.40 ถึง 2.60 ดอลลาร์ ต่ำกว่า 2.80 ดอลลาร์ที่เพิ่งรายงานสำหรับปี 2024 การรายงานสี่ครั้งล่าสุดทำให้หุ้นเคลื่อนไหว +9.2%, +0.1%, −9.1% และ +9.5% งาน Investor Day ทั้งสองครั้งดันหุ้นขึ้นในวันนั้น โดยขึ้น 5.96% ในปี 2023 และ 4.70% ในปี 2026 แต่การปรับขึ้นครั้งแรกไม่ได้ยืนระยะ
อะไรจะขับเคลื่อนหุ้น GXO จากนี้
| สถานการณ์ | หลักฐานในอีกสี่ถึงหกไตรมาสข้างหน้า | การตีความที่น่าจะเกิดขึ้น |
|---|---|---|
| กรณีมองบวก (bull case) | FCF ไตรมาส 4/2026 ตั้งแต่ 218 ล้านดอลลาร์ขึ้นไปโดยไม่มีการขายสินทรัพย์ก้อนใหญ่; รายได้ปี 2027 ที่ล็อกไว้แล้วมากกว่า 850 ล้านดอลลาร์; การเติบโตแบบออร์แกนิกรายไตรมาสสูงกว่า 5.5% | ตลาดเริ่มสะท้อนแผนปี 2030 ในราคาหุ้นในฐานะแผนที่น่าเชื่อถือ |
| กรณีฐาน (base case) | การเติบโตแบบออร์แกนิก 4% ถึง 6%; อัตรากำไร EBITA ที่ปรับปรุงแล้วค่อยๆ ขยับเข้าใกล้ 4.5%; เลเวอเรจค่อยๆ ลดลงสู่ 2.5 เท่า | หุ้นเคลื่อนไหวตามกำไรระยะสั้น ไม่ใช่ตามแผนปี 2030 |
| กรณีมองลบ (bear case) | การเติบโตแบบออร์แกนิกกลับไปใกล้ 3%; FCF กลับไปพึ่งการขายสินทรัพย์อีกครั้ง; การติดตั้ง LMS ล่าช้ากว่ากำหนด | นักลงทุนมองว่าเป้าหมายปี 2030 เป็นการซ้ำรอยเป้าหมายปี 2027 |
สถานการณ์เหล่านี้เป็นการวิเคราะห์ ไม่ใช่ราคาเป้าหมายหรือคำแนะนำการลงทุน
ความเสี่ยงต่อแผนปี 2030
การกระจุกตัวในสหราชอาณาจักร
สหราชอาณาจักรคิดเป็น 48% ของรายได้ปี 2025 ของ GXO และสัญญาที่ใหญ่ที่สุดในประวัติศาสตร์ของบริษัท ซึ่งทำกับ National Health Service Supply Chain (หน่วยงานจัดหาเวชภัณฑ์และสินค้าของระบบบริการสุขภาพแห่งชาติอังกฤษ) มีมูลค่าตลอดอายุสัญญาราว 2,500 ล้านดอลลาร์ ความต้องการของผู้บริโภคในสหราชอาณาจักร ต้นทุนแรงงาน และค่าเงินปอนด์จึงส่งผลต่อผลประกอบการมากเป็นพิเศษ
แรงงานและการดำเนินงาน
ค่าแรงคิดเป็นราว 60% ของต้นทุนคลังสินค้า ค่าจ้างที่เพิ่มขึ้น การขาดแคลนแรงงาน และการนำ LMS มาใช้อย่างล่าช้า อาจกลืนกินการประหยัดต้นทุนที่แผนนี้พึ่งพา
ต้นทุนเริ่มต้นและจังหวะเวลาของไปป์ไลน์
สัญญาใหม่ต้องมีไซต์งาน อุปกรณ์ ระบบ และพนักงานพร้อมก่อนที่รายได้จะเข้ามา หากไปป์ไลน์แปลงเป็นสัญญาช้ากว่าแผน การเติบโตจะล่าช้าและอัตรากำไรจะถูกกดดัน
อัตราแลกเปลี่ยน
รายได้ส่วนใหญ่อยู่ในสกุลเงินปอนด์และยูโร การเติบโตแบบออร์แกนิกไม่รวมผลของอัตราแลกเปลี่ยน แต่รายได้ EBITDA และ EPS ตามที่รายงานไม่ได้ตัดผลนี้ออก
เลเวอเรจและการจัดสรรเงินทุน
เลเวอเรจสุทธิ 2.7 เท่าเหลือพื้นที่น้อยกว่าระดับ 1.6 เท่าที่ GXO มีก่อนซื้อ Wincanton การซื้อหุ้นคืนมากกว่า 200 ล้านดอลลาร์ต่อปีและการลดหนี้ต่างต้องใช้กระแสเงินสดอิสระก้อนเดียวกัน
ผลตอบแทนจากเทคโนโลยี
GXO คาดว่า AI ระบบอัตโนมัติ และหุ่นยนต์ฮิวแมนนอยด์จะช่วยยกระดับผลิตภาพ แต่เป้าหมายการประหยัดเป็นการประเมินของผู้บริหาร และเส้นโค้งต้นทุนหุ่นยนต์ฮิวแมนนอยด์ในเอกสารนำเสนอเป็นเพียงภาพประกอบเท่านั้น
คำถามที่พบบ่อย
งาน GXO Investor Day 2026 จัดขึ้นเมื่อไร
GXO จัดงาน Investor Day ปี 2026 เมื่อวันที่ 16 พฤศจิกายน 2026 ที่ตลาดหลักทรัพย์นิวยอร์ก เริ่มเวลา 9:00 น. ตามเวลาฝั่งตะวันออกของสหรัฐฯ ข่าวประชาสัมพันธ์และเอกสารนำเสนอถูกยื่นต่อ SEC ผ่าน Form 8-K ในเช้าวันเดียวกัน
เป้าหมายทางการเงินปี 2030 ของ GXO คืออะไร
GXO ตั้งเป้าการเติบโตของรายได้แบบออร์แกนิกมากกว่า 7% ต่อปีในช่วงปี 2027 ถึง 2030 อัตรากำไร EBITA ที่ปรับปรุงแล้วมากกว่า 6.5% ในปี 2030 (สูงกว่า 4.1% ของปี 2025 มากกว่า 240 basis point) อัตราการแปลงกระแสเงินสดอิสระ 40% ถึง 50% ของ EBITDA ที่ปรับปรุงแล้ว การเติบโตของ EPS ที่ปรับปรุงแล้วมากกว่า 20% ต่อปีในช่วงปี 2025 ถึง 2030 และ ROIC ที่สูงกว่าปี 2025 มากกว่า 500 basis point
แนวโน้มปี 2027 ของ GXO เป็นอย่างไร
แนวโน้มเบื้องต้นปี 2027 คือการเติบโตของรายได้แบบออร์แกนิกมากกว่า 5.5% อัตรากำไร EBITDA ที่ปรับปรุงแล้วมากกว่า 7.1% และอัตรากำไร EBITA ที่ปรับปรุงแล้วมากกว่า 4.5% นอกจากนี้ GXO ยังวางแผนชำระคืนเงินกู้ระยะยาว 275 ล้านดอลลาร์ในครึ่งแรกของปี 2027
GXO ทำได้ตามเป้าหมายจากงาน Investor Day ปี 2023 หรือไม่
ส่วนใหญ่ทำไม่ได้ เป้าหมายเดือนมกราคม 2023 กำหนดการเติบโตแบบออร์แกนิก 8% ถึง 12% ต่อปี และ EBITDA ที่ปรับปรุงแล้วราว 1,600 ล้านดอลลาร์ในปี 2027 แต่การเติบโตแบบออร์แกนิกของ GXO เฉลี่ยราว 2.9% ต่อปีในช่วงปี 2023 ถึง 2025 และ EBITDA ที่ปรับปรุงแล้วอยู่ที่ 881 ล้านดอลลาร์ในปี 2025 เป้าหมายถูกปรับลดในเดือนเมษายน 2024 และตอนนี้ถูกแทนที่ด้วยแผนปี 2030 ทั้งนี้ GXO ทำได้ตามเป้า ROIC จากการดำเนินงาน และทำได้ตามเป้าอัตราการแปลงเงินสดเป็นส่วนใหญ่
หุ้น GXO ตอบสนองต่องาน Investor Day อย่างไร
GXO ปิดที่ 57.20 ดอลลาร์เมื่อวันที่ 16 พฤศจิกายน 2026 เพิ่มขึ้น 4.70% ขณะที่ SPY ลดลง 1.91% ก่อนหน้านั้นหุ้นได้ปรับขึ้นไปแล้ว 9.48% เมื่อวันที่ 4 พฤศจิกายน หลังประกาศผลประกอบการไตรมาส 3
GXO คำนวณอัตราการแปลงกระแสเงินสดอิสระอย่างไร
GXO นำกระแสเงินสดอิสระหารด้วย EBITDA ที่ปรับปรุงแล้ว โดยคำนวณกระแสเงินสดอิสระจากกระแสเงินสดจากการดำเนินงาน หักรายจ่ายลงทุน แล้วบวกเงินที่ได้จากการขายที่ดิน อาคารและอุปกรณ์ ในปี 2025 เงินจากการขายสินทรัพย์ 149 ล้านดอลลาร์คิดเป็น 58% ของกระแสเงินสดอิสระ 259 ล้านดอลลาร์
ผลประกอบการไตรมาส 3/2026 ของ GXO เป็นอย่างไร
รายได้อยู่ที่ 3,590 ล้านดอลลาร์ เพิ่มขึ้น 5.7% โดยเติบโตแบบออร์แกนิก 6.4% EBITDA ที่ปรับปรุงแล้วทรงตัวที่ 251 ล้านดอลลาร์ EPS ปรับลดที่ปรับปรุงแล้วเพิ่มเป็น 0.89 ดอลลาร์จาก 0.79 ดอลลาร์ และกระแสเงินสดอิสระอยู่ที่ 85 ล้านดอลลาร์ สัญญาใหม่อยู่ที่ 375 ล้านดอลลาร์ เพิ่มขึ้น 34% และไปป์ไลน์แตะระดับสูงสุดเป็นประวัติการณ์ที่ 3,100 ล้านดอลลาร์
GXO จะรายงานผลประกอบการครั้งถัดไปเมื่อไร
GXO ยังไม่ได้ประกาศวันรายงานผลประกอบการไตรมาส 4/2026 รายงานไตรมาส 4 สามครั้งล่าสุดออกมาเมื่อวันที่ 10 กุมภาพันธ์ 2026, 12 กุมภาพันธ์ 2025 และ 13 กุมภาพันธ์ 2024
บทสรุป: แผนลดต้นทุนที่น่าเชื่อถือ ผูกติดกับแผนการเติบโตที่ยังไม่ได้รับการพิสูจน์
แผนปี 2030 เจาะจงกว่าแผนปี 2023 แผนนี้ระบุคันโยกแต่ละตัว ตีมูลค่าเป็นตัวเงิน (การประหยัดสุทธิ 240 ถึง 310 ล้านดอลลาร์) กำหนดหมุดหมายการติดตั้งระบบบริหารจัดการแรงงานและ GXO IQ และใช้ไม้บรรทัดที่เข้มงวดขึ้นสำหรับอัตรากำไร (EBITA ที่ปรับปรุงแล้ว) และผลตอบแทน (ROIC ที่รวมค่าความนิยม) จึงเป็นแผนที่ติดตามผลได้ดีกว่า
จุดอ่อนคือจุดเดียวกับที่ทำให้เป้าหมายปี 2027 ล้มเหลว นั่นคือการเติบโต GXO กำลังขอให้นักลงทุนเชื่อว่าบริษัทที่เติบโตแบบออร์แกนิกเพียง 2% ถึง 4% ต่อปีในช่วงปี 2023 ถึง 2025 จะเติบโตมากกว่า 5.5% ในปี 2027 และมากกว่า 7% ต่อปีหลังจากนั้น เป้าหมายอื่นทั้งหมด ตั้งแต่การขยายอัตรากำไรไปจนถึงกระแสเงินสดอิสระที่จะใช้ซื้อหุ้นคืน 1,000 ล้านดอลลาร์ ล้วนตั้งอยู่บนสมมติฐานนี้
จุดตรวจสอบถัดไปจะมาถึงในไม่ช้า ผลประกอบการไตรมาส 4/2026 น่าจะบอกได้ว่า GXO สามารถสร้างกระแสเงินสดอิสระ 218 ล้านดอลลาร์ขึ้นไปในไตรมาสเดียวโดยไม่พึ่งการขายสินทรัพย์ได้หรือไม่ และจะเข้าสู่ปี 2027 พร้อมรายได้ที่ล็อกไว้แล้วมากกว่า 850 ล้านดอลลาร์หรือไม่ ตัวเลขสองตัวนี้จะบอกอะไรเกี่ยวกับแผนปี 2030 ได้มากกว่าการพุ่งขึ้นของหุ้นในวัน Investor Day
บทความนี้จัดทำขึ้นเพื่อการศึกษาค้นคว้าเท่านั้น ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล หรือคำแนะนำให้ซื้อหรือขายหลักทรัพย์ใดๆ
อ่านเพิ่มเติม
- FedEx 2026: การแยกธุรกิจ Freight ค่าธรรมเนียมน้ำมัน และหุ้น FDX
- ผลประกอบการ Tetra Tech รายไตรมาส: ผลไตรมาส 4 ปีงบ 2026 และ TTEK
- หุ้นอุตสาหกรรมหลังเลือกตั้งกลางเทอม: ข้อมูลสถิติปี 1926-2022
- หุ้น Unitree หลัง IPO: พุ่ง 460% วันแรก แล้วร่วงลงเหลือครึ่งเดียว
- คาดการณ์ S&P 500 ปี 2027: เป้าหมายวอลล์สตรีทและสถิติความแม่นยำ
เอกสารอ้างอิง
- GXO: GXO ประกาศเป้าหมายทางการเงินปี 2030 ในงาน Investor Day (16 พ.ย. 2026)
- SEC EDGAR: GXO Form 8-K, Exhibit 99.1 ข่าวประชาสัมพันธ์งาน Investor Day
- SEC EDGAR: GXO Form 8-K, Exhibit 99.2 เอกสารนำเสนองาน Investor Day 2026
- SEC EDGAR: ข่าวประชาสัมพันธ์ผลประกอบการไตรมาส 3/2026 ของ GXO, Exhibit 99.1
- SEC EDGAR: เอกสารนำเสนอผลประกอบการไตรมาส 3/2026 ของ GXO
- GXO: GXO รายงานผลประกอบการไตรมาส 3 ปี 2026
- SEC EDGAR: ข่าวประชาสัมพันธ์ผลประกอบการไตรมาส 2/2026 ของ GXO
- SEC EDGAR: ข่าวประชาสัมพันธ์ผลประกอบการไตรมาส 4 และทั้งปี 2025 ของ GXO
- SEC EDGAR: ข่าวประชาสัมพันธ์งาน Investor Day เดือนมกราคม 2023 ของ GXO พร้อมเป้าหมายปี 2027
- SEC EDGAR: ข่าวประชาสัมพันธ์ของ GXO วันที่ 24 เมษายน 2024 ที่ปรับเป้าหมายปี 2027
- GXO: ประกาศจัดงาน Investor Day 2026
- GXO นักลงทุนสัมพันธ์: ปฏิทินกิจกรรม
- Nasdaq.com: ราคาย้อนหลังของหุ้น GXO
- Investopedia: EBITDA
- Investopedia: กระแสเงินสดอิสระ (Free cash flow)
- Investopedia: การเติบโตแบบออร์แกนิก (Organic growth)
- Investopedia: ผลตอบแทนจากเงินลงทุน (Return on invested capital)


