 โดย Muke
ข้อมูลอ้างอิงผลประกอบการ ConocoPhillips: EPS การผลิต กระแสเงินสด และหุ้น COP
ConocoPhillips รายงานกำไรปรับปรุงต่อหุ้น (adjusted EPS) ไตรมาส 3 ปี 2026 ที่ 3.27 ดอลลาร์เมื่อวันที่ 5 พฤศจิกายน มากกว่าสองเท่าของ 1.61 ดอลลาร์เมื่อปีก่อน และสูงกว่าประมาณการเฉลี่ยของ Zacks ที่ 2.97 ดอลลาร์ซึ่งเผยแพร่เมื่อวันที่ 29 ตุลาคม ราคาที่สูงขึ้นคือปัจจัยหลัก บริษัทขายได้ในราคาเฉลี่ย 61.40 ดอลลาร์ต่อบาร์เรลเทียบเท่าน้ำมัน (BOE) สูงกว่าปีก่อน 32% ขณะที่ปริมาณการผลิต 2.302 ล้าน BOE ต่อวันยังต่ำกว่าเดิม 4%
หน้านี้เป็นข้อมูลอ้างอิงผลประกอบการของ ConocoPhillips โดยรวบรวม EPS ปริมาณการผลิต ราคาขายจริง และกระแสเงินสดที่บริษัทรายงานไว้เจ็ดไตรมาสในตารางเดียว เปรียบเทียบผลไตรมาส 3 ปี 2026 กับประมาณการและแนวทางของบริษัท และแสดงว่าหุ้น COP เคลื่อนไหวอย่างไรในแต่ละวันประกาศงบ คำถามที่หน้านี้พยายามตอบยังคงเป็นคำถามเดียวกับบทพรีวิวฉบับแรก นั่นคือ ราคาน้ำมันที่สูงกำลังเปลี่ยนเป็นการสร้างเงินสดที่ยั่งยืน หรือเป็นเพียงไตรมาสที่แข็งแกร่งไตรมาสเดียว
อัปเดตวันที่ 5 พฤศจิกายน 2026 (เวลาแปซิฟิกของสหรัฐฯ) หลังจาก ConocoPhillips ประกาศผลประกอบการไตรมาส 3 ปี 2026 ก่อนตลาดหุ้นสหรัฐฯ เปิด แหล่งข้อมูล: เอกสารแถลงผลประกอบการตามแบบ Form 8-K และข้อมูลเสริมของบริษัท Form 10-Q ไตรมาส 3 ปี 2026 บันทึกการประชุมนักวิเคราะห์วันที่ 6 สิงหาคม ประมาณการของ EIA และประมาณการของนักวิเคราะห์ที่ระบุวันที่ ราคาหุ้นเป็นราคาปิดรายวันจาก Polygon.io ตรวจสอบเทียบกับ Cboe ตัวเลขที่บริษัทรายงาน ประมาณการ และการคำนวณของเราเองมีการระบุแยกไว้ตลอดทั้งบทความ ไม่รวมเนื้อหาจากการประชุมนักวิเคราะห์วันที่ 5 พฤศจิกายน
สรุปผลประกอบการ ConocoPhillips ไตรมาส 3 ปี 2026
| รายการ | ไตรมาส 3/2026 | ไตรมาส 2/2026 | ไตรมาส 3/2025 |
|---|---|---|---|
| EPS ปรับปรุง | $3.27 | $3.24 | $1.61 |
| EPS ตาม GAAP | $3.34 | $3.23 | $1.38 |
| กำไรสุทธิ | $4,001M | $3,931M | $1,726M |
| ยอดขายและรายได้จากการดำเนินงานอื่น | $19,435M | $19,161M | $15,031M |
| ปริมาณการผลิต (MBOED) | 2,302 | 2,248 | 2,399 |
| ราคาขายจริงเฉลี่ยรวม ($/BOE) | $61.40 | $62.33 | $46.44 |
| กระแสเงินสดจากการดำเนินงาน (CFO) | $7,172M | $7,176M | $5,366M |
| รายจ่ายลงทุนและเงินลงทุน | $3,133M | $3,024M | $2,866M |
| กระแสเงินสดอิสระ (CFO หักรายจ่ายลงทุน) | $4,039M | $4,152M | $2,500M |
| การซื้อหุ้นคืน | $2,401M | $2,000M | $1,274M |
| เงินปันผลปกติที่จ่าย | $1,007M | $1,025M | $975M |
แหล่งข้อมูล: เอกสารแถลงผลประกอบการและข้อมูลเสริมไตรมาส 3 ปี 2026 ของ ConocoPhillips (Form 8-K, Exhibit 99.1 และ 99.2) CFO ของไตรมาส 3 ปี 2025 เป็นการคำนวณของเราตามนิยามของบริษัท (กระแสเงินสดจากการดำเนินงานไม่รวมการเปลี่ยนแปลงเงินทุนหมุนเวียนสุทธิ: $5,878M − $512M) กระแสเงินสดอิสระใช้นิยามของบริษัท คือ CFO หักรายจ่ายลงทุนและเงินลงทุน
ไตรมาสนี้ EPS ตาม GAAP สูงกว่า EPS ปรับปรุง เพราะมีผลประโยชน์ทางภาษี 126 ล้านดอลลาร์ ซึ่งส่วนใหญ่มาจากการกลับรายการสำรองภาษี และบริษัทไม่นับรวมรายการนี้ในกำไรปรับปรุง
ผลประกอบการจริงเทียบกับความคาดหวัง
| ตัวชี้วัด | ที่คาดไว้ | ผลจริง | สรุป |
|---|---|---|---|
| EPS ปรับปรุง | $2.97 (ประมาณการเฉลี่ยของ Zacks, 29 ตุลาคม) | $3.27 | สูงกว่าคาดราว 10% |
| รายได้ | ประมาณ $18.2B (ประมาณการเฉลี่ยของ Zacks, 29 ตุลาคม) | ยอดขายและรายได้จากการดำเนินงานอื่น $19.4B | สูงกว่าคาด |
| ปริมาณการผลิต | 2,290 ถึง 2,320 MBOED (แนวทางของบริษัท, 6 สิงหาคม) | 2,302 MBOED | อยู่ในกรอบ ต่ำกว่าค่ากลาง 3 MBOED |
| การคืนเงินทุนปี 2026 | 45% ของ CFO (เป้าหมายของบริษัท) | 42.9% ของ CFO ตั้งแต่ต้นปี (การคำนวณของเรา) | เป็นไปตามแผน ตามที่บริษัทระบุ |
ประมาณการเป็นค่าที่สังเกต ณ วันที่ระบุ ไม่ใช่แนวทางของบริษัท ผู้ให้บริการข้อมูลรายอื่นเผยแพร่ตัวเลขที่ต่างออกไป ดังนั้นขนาดของส่วนที่ดีกว่าคาดจึงขึ้นอยู่กับว่าใช้ประมาณการใด
ผลประกอบการ ConocoPhillips รายไตรมาส ไตรมาส 1 ปี 2025 ถึงไตรมาส 3 ปี 2026
| ไตรมาส | EPS ปรับปรุง | EPS ตาม GAAP | การผลิต (MBOED) | ราคาขายจริง ($/BOE) | Brent dated ($/bbl) | CFO ($M) | ซื้อหุ้นคืน ($M) |
|---|---|---|---|---|---|---|---|
| ไตรมาส 1/2025 | $2.09 | $2.23 | 2,389 | $53.34 | $75.66 | 5,467 | 1,500 |
| ไตรมาส 2/2025 | $1.42 | $1.56 | 2,391 | $45.77 | $67.82 | 4,721 | 1,222 |
| ไตรมาส 3/2025 | $1.61 | $1.38 | 2,399 | $46.44 | $69.07 | 5,366 | 1,274 |
| ไตรมาส 4/2025 | $1.02 | $1.17 | 2,320 | $42.46 | $63.69 | 4,318 | 1,022 |
| ไตรมาส 1/2026 | $1.89 | $1.78 | 2,309 | $50.36 | $80.61 | 5,387 | 1,006 |
| ไตรมาส 2/2026 | $3.24 | $3.23 | 2,248 | $62.33 | $104.52 | 7,176 | 2,000 |
| ไตรมาส 3/2026 | $3.27 | $3.34 | 2,302 | $61.40 | $97.00 | 7,172 | 2,401 |
แหล่งข้อมูล: EPS จากเอกสารแถลงผลประกอบการรายไตรมาสของ ConocoPhillips (Form 8-K, Exhibit 99.1) ส่วนปริมาณการผลิต ราคา กระแสเงินสด และการซื้อหุ้นคืนจากข้อมูลเสริมไตรมาส 3 ปี 2026 CFO = เงินสดสุทธิจากกิจกรรมดำเนินงานหักการเปลี่ยนแปลงเงินทุนหมุนเวียนสุทธิ ตามนิยามของบริษัท (ไตรมาสก่อนไตรมาส 2 ปี 2026 เป็นการคำนวณของเรา)
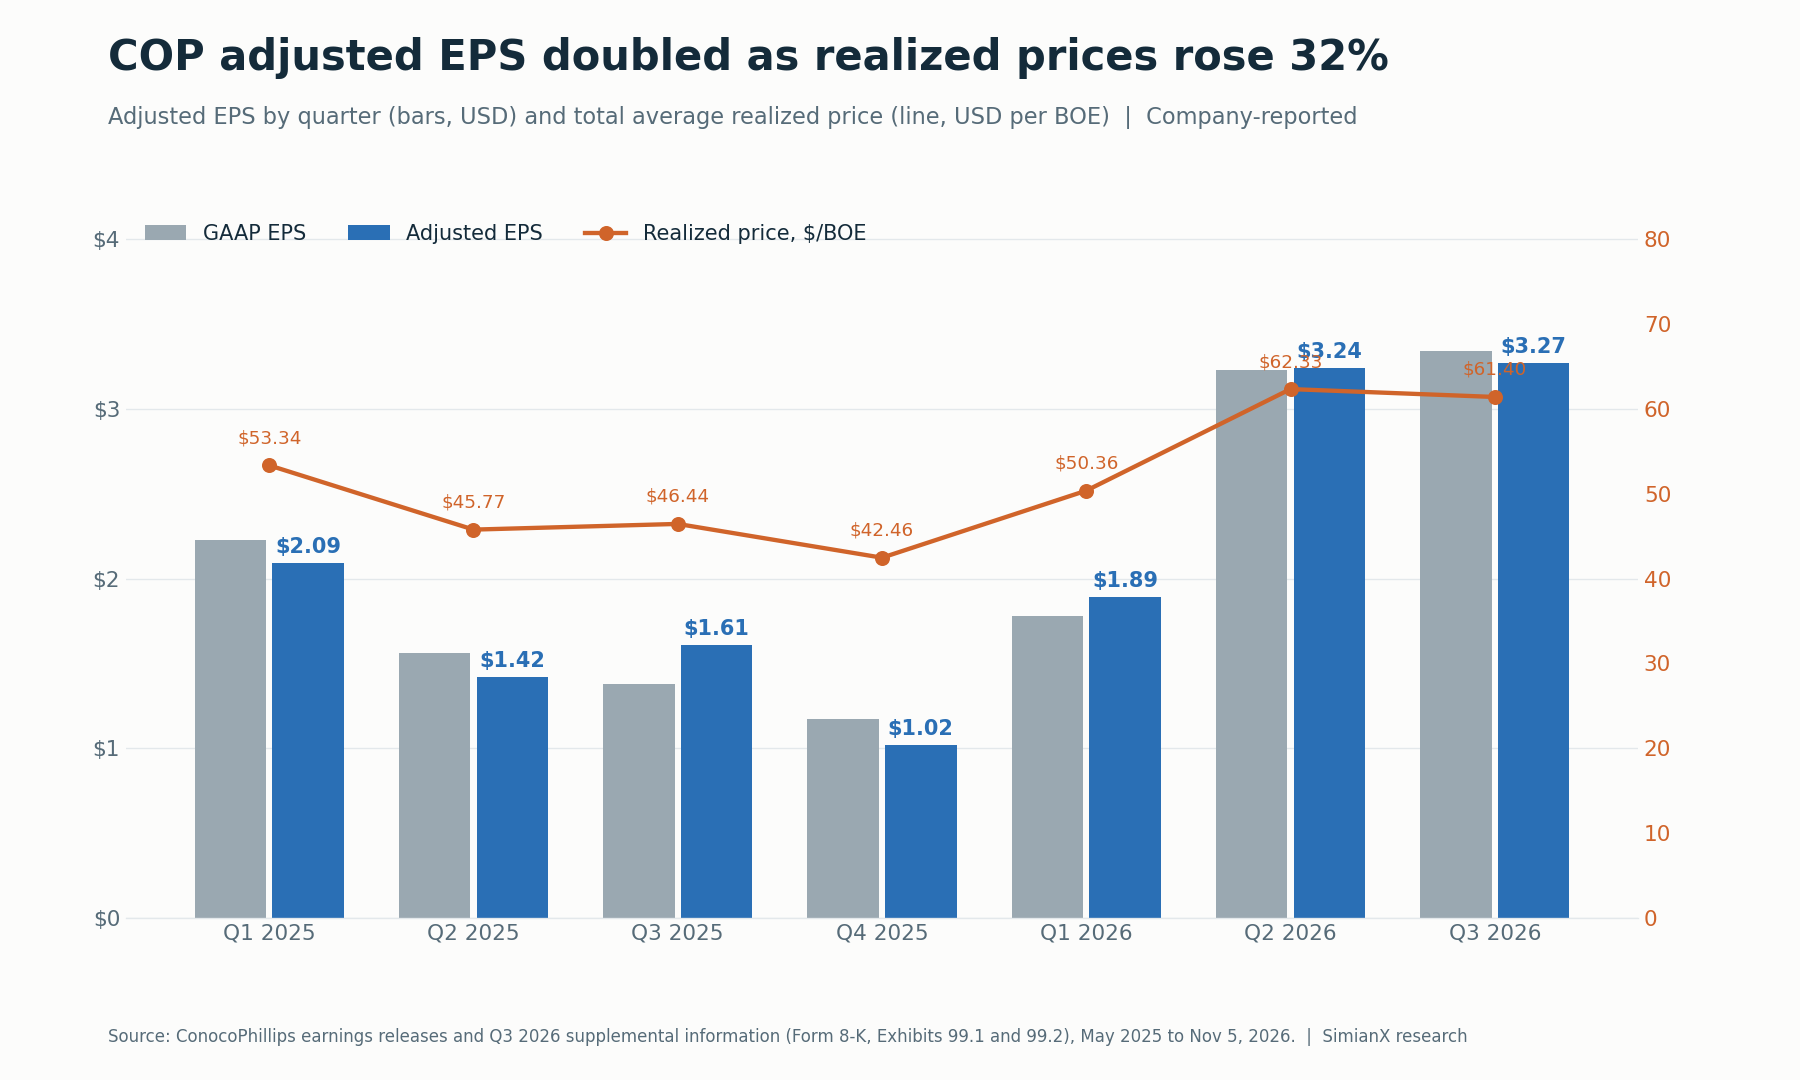
EPS ปรับปรุงเคลื่อนไหวตามราคาขายจริงใกล้ชิดกว่าปริมาณการผลิตมาก
มีสองรูปแบบที่เด่นชัด ประการแรก EPS เพิ่มขึ้นราวสองเท่าระหว่างไตรมาส 4 ปี 2025 ถึงไตรมาส 3 ปี 2026 ขณะที่ปริมาณการผลิตลดลง นี่จึงเป็นเรื่องของราคา ไม่ใช่เรื่องของการเติบโต ประการที่สอง กำไรไตรมาส 3 ปี 2026 ทรงตัวที่ระดับเดียวกับไตรมาส 2 แม้ราคา Brent เฉลี่ยจะต่ำลงราว 7.50 ดอลลาร์ต่อบาร์เรล ราคาก๊าซธรรมชาติที่แข็งแกร่งขึ้นช่วยได้ ราคาก๊าซที่ขายได้จริงเพิ่มเป็น 5.70 ดอลลาร์ต่อพันลูกบาศก์ฟุต จาก 2.58 ดอลลาร์ในไตรมาส 2 และราคา Japan crude cocktail (JCC) ซึ่งใช้อ้างอิงในสัญญา LNG บางฉบับในเอเชียแปซิฟิก พุ่งขึ้นเป็น 111.24 ดอลลาร์ต่อบาร์เรล จาก 67.14 ดอลลาร์
ปริมาณการผลิต: กลับเข้าสู่กรอบแนวทาง แต่ยังต่ำกว่าปี 2025
ปริมาณการผลิตไตรมาส 3 อยู่ที่ 2,302 พันบาร์เรลเทียบเท่าน้ำมันต่อวัน (MBOED) เพิ่มขึ้น 54 MBOED จากไตรมาส 2 แต่ต่ำกว่าไตรมาส 3 ปี 2025 อยู่ 97 MBOED ตารางเชื่อมโยงของบริษัทเองแยกผลจากการขายสินทรัพย์ออกจากแนวโน้มพื้นฐาน:
| ตารางเชื่อมโยงการผลิต | ไตรมาส 3/2026 | ไตรมาส 3/2025 |
|---|---|---|
| ปริมาณการผลิตที่รายงาน (MBOED) | 2,302 | 2,399 |
| หัก: สินทรัพย์ที่ขายเสร็จสิ้นแล้ว | (8) | (65) |
| ปริมาณการผลิตพื้นฐานแบบ pro forma | 2,295 | 2,334 |
| การเปลี่ยนแปลงพื้นฐาน | −40 MBOED หรือราว −2% |
แหล่งข้อมูล: เอกสารแถลงผลประกอบการไตรมาส 3 ปี 2026 ตารางที่ 3 ผลรวมอาจไม่ตรงกันเนื่องจากการปัดเศษ
ดังนั้นราว 57 MBOED ของการลดลงเมื่อเทียบปีต่อปีมาจากการขายสินทรัพย์ที่ไม่ใช่ธุรกิจหลักใน Lower 48 (48 รัฐตอนล่างของสหรัฐฯ) รวมถึงชุดสินทรัพย์มูลค่า 1.7 พันล้านดอลลาร์ที่ขายเสร็จในเดือนกรกฎาคม และราว 40 MBOED มาจากตัวธุรกิจเอง บริษัทระบุว่าการเติบโตตามธรรมชาติใน Lower 48 ถูกหักล้างจนหมดและมากกว่านั้นด้วยผลกระทบของความขัดแย้งในตะวันออกกลางต่อกาตาร์ และค่าภาคหลวงที่สูงขึ้นที่ Surmont ในแคนาดา
รายละเอียดรายส่วนงานสนับสนุนคำอธิบายนี้:
- Lower 48: 1,517 MBOED เพิ่มขึ้นจาก 1,479 ในไตรมาส 2 แบ่งเป็น Delaware Basin 757, Eagle Ford 369, Midland Basin 197 และ Bakken 191 MBOED บริษัทรายงานประสิทธิภาพการเตรียมหลุมผลิต (completion) ในแอ่งเพอร์เมียนสูงเป็นประวัติการณ์ โดยมีชั่วโมงการสูบมากกว่าค่าเฉลี่ยปีก่อน 15%
- กาตาร์: ก๊าซธรรมชาติจากบริษัทร่วม ซึ่งส่วนใหญ่คือกิจการร่วมค้า LNG ในกาตาร์ ฟื้นตัวเป็น 1,009 ล้านลูกบาศก์ฟุตต่อวัน จาก 865 ในไตรมาส 2 แต่ยังต่ำกว่า 1,226 ในไตรมาส 3 ปี 2025 ในการประชุมนักวิเคราะห์เดือนสิงหาคม ผู้บริหารกล่าวว่า Ras Laffan "ถูกปิดการผลิตเป็นส่วนใหญ่" ระหว่างไตรมาส 2 และแนวโน้มไตรมาส 3 ตั้งอยู่บนสมมติฐานว่าการผลิตจะทยอยเพิ่มขึ้น
- แคนาดา: ผลผลิตบิทูเมนลดลงเหลือ 95 พันบาร์เรลต่อวัน จาก 123 เมื่อปีก่อน สะท้อนค่าภาคหลวงที่ Surmont ซึ่งสูงขึ้นตามที่บริษัทระบุ
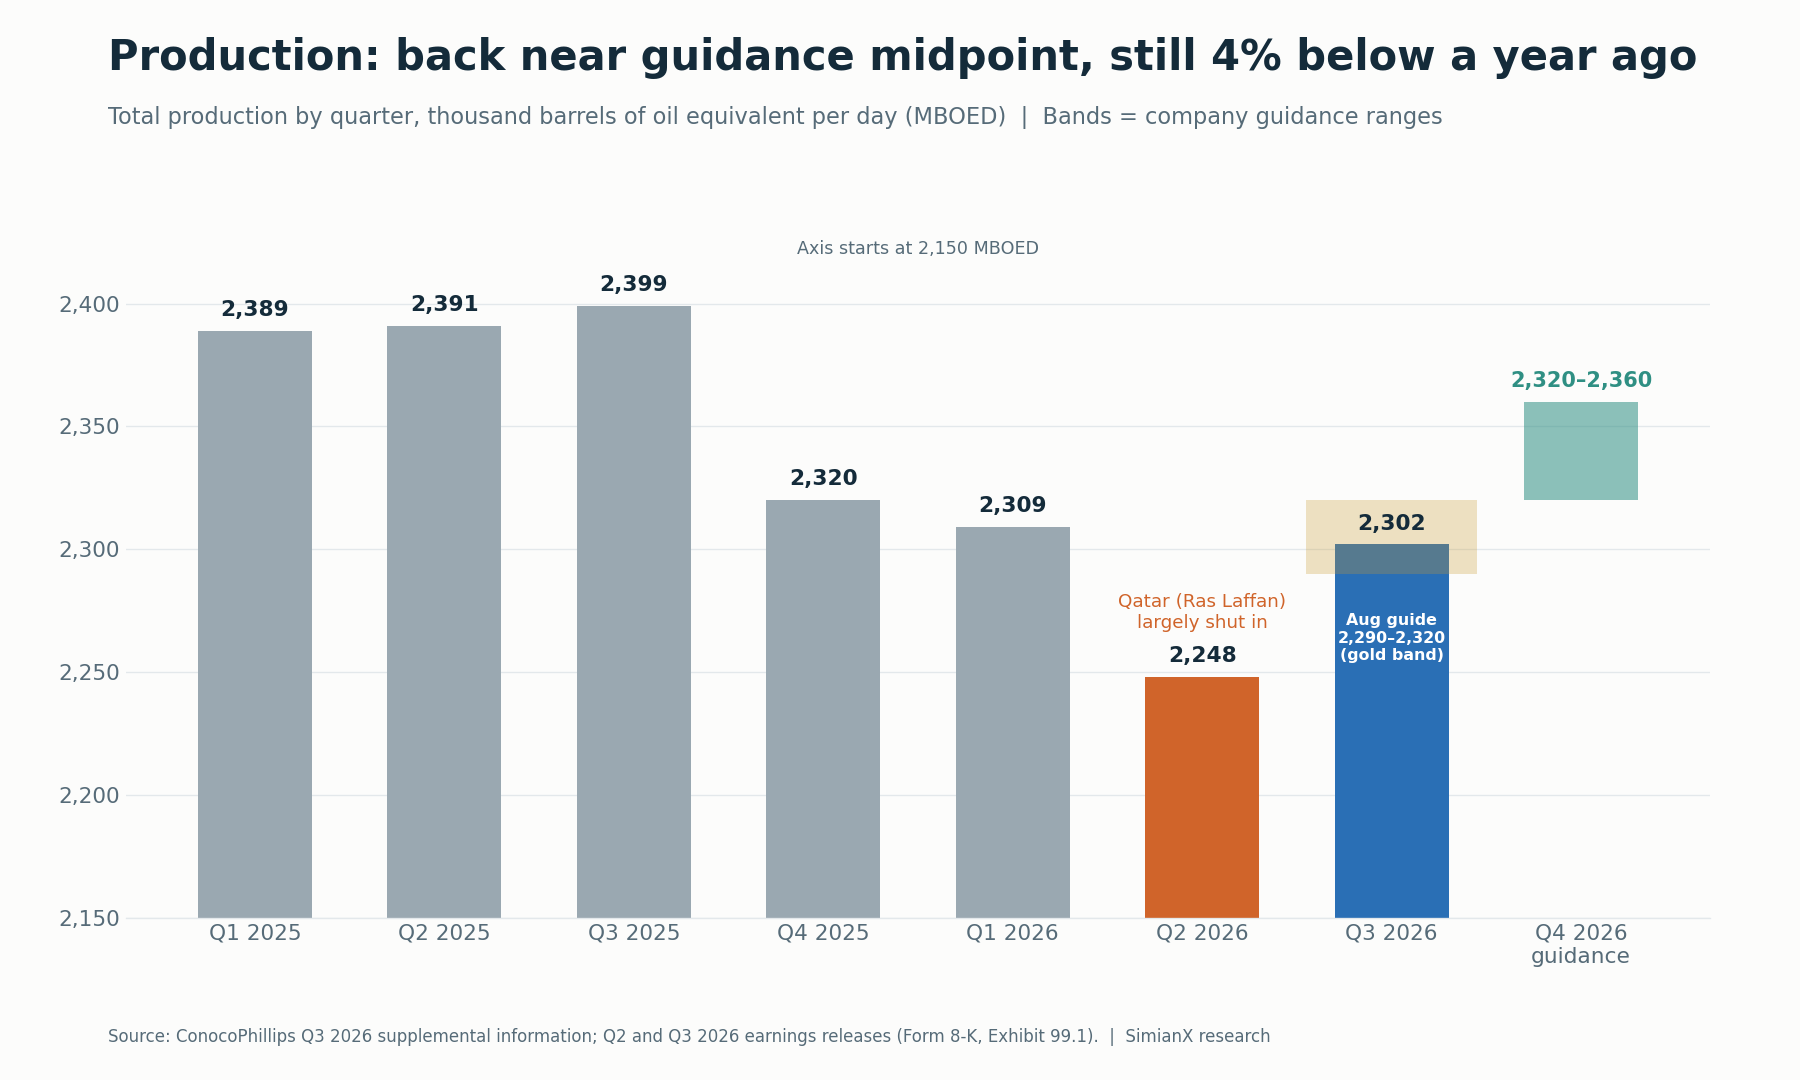
แนวทางไตรมาส 4 ปี 2026 ที่ 2.32 ถึง 2.36 ล้าน BOE ต่อวัน หมายถึงการเติบโตราว 1.7% ที่ค่ากลาง
แนวโน้มการผลิตไตรมาส 4 ปี 2026 อยู่ที่ 2.32 ถึง 2.36 ล้าน BOE ต่อวัน ส่วนแนวทางรายจ่ายลงทุนและต้นทุนการดำเนินงานปรับปรุงทั้งปียังคงไม่เปลี่ยนแปลง
ราคาน้ำมันและก๊าซ: ไตรมาส 3 ยังไม่ใช่จุดสูงสุด
ราคาในไตรมาสนี้อยู่ในระดับสูง แต่ไตรมาส 4 เริ่มต้นที่ระดับสูงกว่านั้นอีก ConocoPhillips รายงานว่าราคา Brent dated เฉลี่ยอยู่ที่ 97.00 ดอลลาร์ และ WTI อยู่ที่ 85.79 ดอลลาร์ในไตรมาส 3 ตามข้อมูลราคา Brent ตลาดจรจาก FRED ค่าเฉลี่ยรายเดือนของตุลาคม 2026 อยู่ที่ราว 123.93 ดอลลาร์ต่อบาร์เรล จากนั้น Brent ลดลงจาก 120.15 ดอลลาร์ในวันที่ 30 ตุลาคม เหลือ 107.03 ดอลลาร์ในวันที่ 3 พฤศจิกายน
รายงาน Short-Term Energy Outlook ของ EIA ฉบับวันที่ 6 ตุลาคม ให้กรอบประมาณการไว้ดังนี้:
| ตัวชี้วัดสินค้าโภคภัณฑ์ | ตัวเลขของ EIA | สถานะ |
|---|---|---|
| Brent เฉลี่ยเดือนกันยายน 2026 | $114 ต่อบาร์เรล | ตัวเลขจริง |
| Brent เฉลี่ยไตรมาส 4 ปี 2026 | $105 ต่อบาร์เรล | ประมาณการ |
| Brent ทั้งปี 2026 | $96 ต่อบาร์เรล | ประมาณการ |
| Brent ทั้งปี 2027 | $84 ต่อบาร์เรล | ประมาณการ |
แหล่งข้อมูล: สำนักงานสารสนเทศด้านพลังงานสหรัฐฯ (EIA) 6 ตุลาคม 2026 รายงาน STEO ฉบับถัดไปมีกำหนดออกวันที่ 10 พฤศจิกายน 2026 ประมาณการไม่ใช่ราคาขายจริง
EIA ระบุว่าราคาที่สูงเกิดจากการหยุดชะงักในตะวันออกกลางและตลาดดีเซลที่ตึงตัว เรื่องนี้ส่งผลต่อ COP สองทาง ราคาอ้างอิงที่สูงช่วยยกราคาขายจริงทั่วทั้งพอร์ต แต่ความขัดแย้งเดียวกันก็ทำให้ปริมาณจากกาตาร์ของ COP ลดลง สำหรับประวัติระยะยาวว่าหุ้นเคลื่อนไหวอย่างไรเมื่อราคาน้ำมันพุ่ง ดูได้ที่ S&P 500 รับมือกับแรงกระแทกน้ำมันอย่างไร: ปี 1973 ถึง 2026
วิธีอ่านสถานการณ์ในอีกไม่กี่ไตรมาสข้างหน้าอย่างเป็นรูปธรรม:
- ConocoPhillips ขายได้ในราคาจริงเท่าไร ทั้งต่อ BOE และแยกตามผลิตภัณฑ์
- เส้นราคาล่วงหน้าบ่งบอกอะไรสำหรับไตรมาส 4 และปี 2027
- การประเมินมูลค่าตลอดวัฏจักรควรตั้งสมมติฐานราคาไว้ที่เท่าไร ประมาณการ Brent ปี 2027 ของ EIA ที่ 84 ดอลลาร์ต่ำกว่าระดับไตรมาส 3 อย่างมาก
กระแสเงินสดอิสระ: ตรวจสอบนิยามก่อน
ConocoPhillips รายงานตัวชี้วัดเงินสดสองแบบ และทั้งสองอาจแตกต่างกันได้ เงินสดสุทธิจากกิจกรรมดำเนินงาน ตาม GAAP รวมความผันผวนของเงินทุนหมุนเวียนไว้ด้วย ส่วน กระแสเงินสดจากการดำเนินงาน (CFO) ที่ไม่ใช่ GAAP ของบริษัทไม่รวมรายการดังกล่าว ในไตรมาส 3 ปี 2026 ตัวเลขทั้งสองแทบเท่ากัน:
| ตัวชี้วัดกระแสเงินสด | ไตรมาส 3/2026 | เก้าเดือนปี 2026 |
|---|---|---|
| เงินสดสุทธิจากกิจกรรมดำเนินงาน (GAAP) | $7,195M | $18,924M |
| การเปลี่ยนแปลงเงินทุนหมุนเวียนจากการดำเนินงานสุทธิ | $23M | ($811M) |
| กระแสเงินสดจากการดำเนินงาน (CFO, ไม่ใช่ GAAP) | $7,172M | $19,735M |
| รายจ่ายลงทุนและเงินลงทุน | ($3,133M) | ($9,105M) |
| กระแสเงินสดอิสระ (ฐาน CFO) | $4,039M | $10,630M |
| เงินจากการขายสินทรัพย์ (ไม่รวมใน FCF) | $1,566M | $1,756M |
แหล่งข้อมูล: เอกสารแถลงผลประกอบการไตรมาส 3 ปี 2026 ตารางที่ 2 และข้อมูลเสริมด้านกระแสเงินสด CFO และ FCF เก้าเดือนเป็นผลรวมตัวเลขรายไตรมาสที่เราคำนวณเอง
ในครึ่งปีแรก ช่องว่างนี้กว้างมาก กระแสเงินสดจากการดำเนินงานตาม GAAP อยู่ที่ $11,729M ขณะที่ CFO อยู่ที่ $12,563M เพราะเงินทุนหมุนเวียนดูดซับเงินสดไป การเปรียบเทียบตัวเลข GAAP ของช่วงหนึ่งกับตัวเลข CFO ของอีกช่วงหนึ่งจึงอาจทำให้แนวโน้มดูเกินจริงหรือถูกบดบังได้
เงินจากการขายสินทรัพย์ก็ควรแยกพิจารณาเช่นกัน เงิน 1.6 พันล้านดอลลาร์จากการขายสินทรัพย์ในไตรมาส 3 ช่วยเสริมความแข็งแกร่งของงบดุล แต่เป็นเงินไหลเข้าครั้งเดียว ไม่ใช่เงินสดจากการดำเนินงานที่เกิดขึ้นซ้ำ
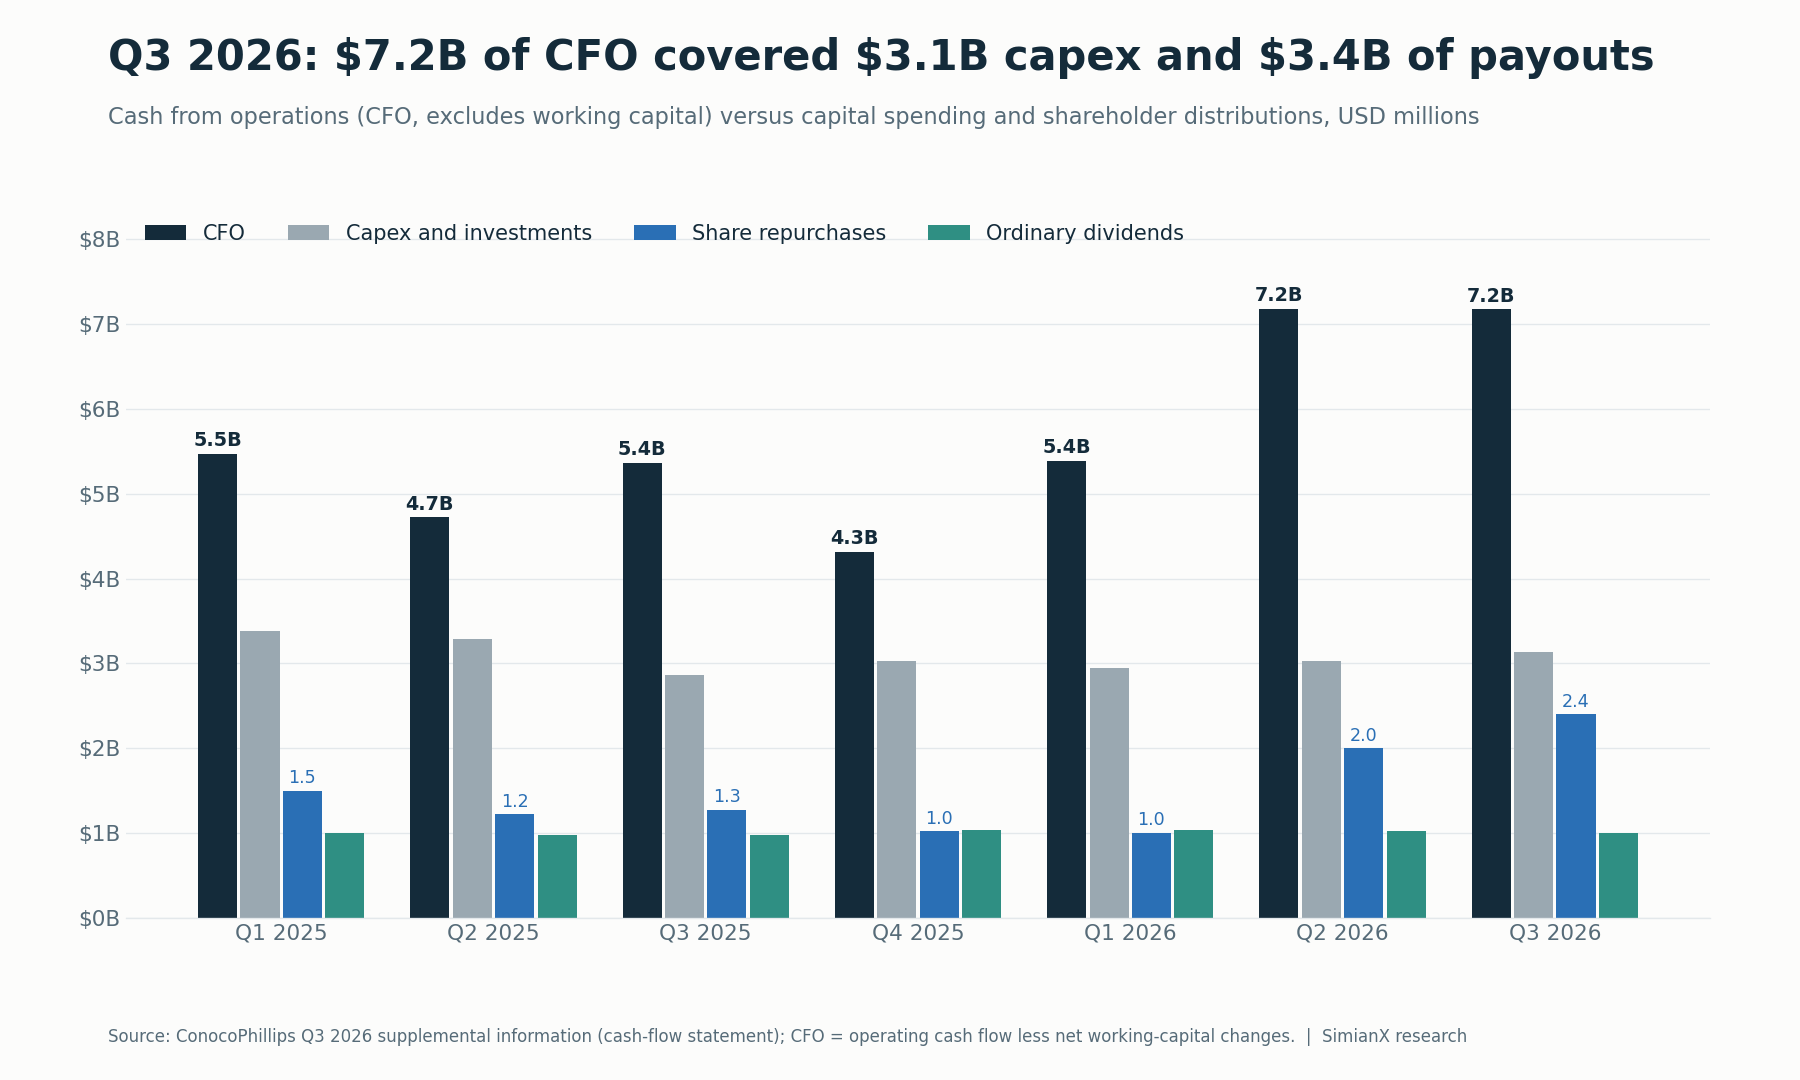
CFO ราว 7.2 พันล้านดอลลาร์ติดต่อกันสองไตรมาส รองรับทั้งงบลงทุนที่คงที่และการซื้อหุ้นคืนที่มากขึ้นอย่างมาก
ณ สิ้นไตรมาส เงินสดและเงินลงทุนระยะสั้นอยู่ที่ 10.4 พันล้านดอลลาร์ บวกเงินลงทุนระยะยาว 1.1 พันล้านดอลลาร์ เทียบกับหนี้เงินกู้รวมราว 23.3 พันล้านดอลลาร์ (ระยะสั้น $878M บวกระยะยาว $22,384M)
เงินปันผลและการซื้อหุ้นคืนของ COP: ขึ้นปันผล 11% และเป้าหมาย 45%
ConocoPhillips ขึ้นเงินปันผลปกติรายไตรมาส 11% จาก 0.84 ดอลลาร์เป็น 0.93 ดอลลาร์ต่อหุ้น จ่ายวันที่ 1 ธันวาคม 2026 ให้ผู้ถือหุ้นที่มีรายชื่อ ณ วันที่ 16 พฤศจิกายน ที่ราคาปิดวันที่ 4 พฤศจิกายน 136.94 ดอลลาร์ อัตราปันผลต่อปีใหม่ 3.72 ดอลลาร์คิดเป็นผลตอบแทนราว 2.7% (การคำนวณของเรา)
บริษัทระบุว่ากำลังเดินหน้าตามแผนที่จะคืนเงิน 45% ของ CFO ให้ผู้ถือหุ้นในปี 2026 การคำนวณของเราจากตัวเลขที่รายงาน:
| ช่วงเวลา | ซื้อหุ้นคืน | เงินปันผล | รวม | CFO | สัดส่วนต่อ CFO |
|---|---|---|---|---|---|
| ครึ่งแรกปี 2026 | $3,006M | $2,057M | $5,063M | $12,563M | 40.3% |
| ไตรมาส 3/2026 | $2,401M | $1,007M | $3,408M | $7,172M | 47.5% |
| เก้าเดือนปี 2026 | $5,407M | $3,064M | $8,471M | $19,735M | 42.9% |
แหล่งข้อมูล: ข้อมูลเสริมด้านกระแสเงินสด สัดส่วนร้อยละเป็นการคำนวณของเรา
หากจะจบปีที่ 45% การจ่ายคืนในไตรมาส 4 ต้องเท่ากับราว 45% ของ CFO ไตรมาส 4 บวกอีกประมาณ 0.4 พันล้านดอลลาร์ (0.45 × $19,735M − $8,471M ≈ $410M) นี่เป็นเพียงการคำนวณ ไม่ใช่คำมั่นของบริษัท เพราะเป้าหมายเป็นรายปี และจำนวนเงินขึ้นอยู่กับกระแสเงินสดไตรมาส 4
Form 10-Q แสดงว่าการซื้อหุ้นคืนกระจุกตัวในช่วงปลายไตรมาสและทำในขณะที่ราคาหุ้นสูงขึ้น ได้แก่ 5.9 ล้านหุ้นที่ราคาเฉลี่ย 112.09 ดอลลาร์ในเดือนกรกฎาคม 5.4 ล้านหุ้นที่ 125.96 ดอลลาร์ในเดือนสิงหาคม และ 8.0 ล้านหุ้นที่ 132.39 ดอลลาร์ในเดือนกันยายน รวมราว 19.3 ล้านหุ้นที่ราคาเฉลี่ยใกล้ 124 ดอลลาร์ (การคำนวณของเรา) จำนวนหุ้นที่ออกจำหน่ายลดลงเหลือ 1,182.3 ล้านหุ้น ณ วันที่ 30 กันยายน จาก 1,201.3 ล้านหุ้น ณ วันที่ 30 มิถุนายน ลดลงราว 1.6% ในไตรมาสเดียว และยังเหลือวงเงินตามการอนุมัติปัจจุบันราว 20.3 พันล้านดอลลาร์
Willow, LNG และเป้าหมายกระแสเงินสดอิสระ 7 พันล้านดอลลาร์
เหตุผลการลงทุนระยะยาวของผู้บริหารตั้งอยู่บน กระแสเงินสดอิสระส่วนเพิ่มราว 7 พันล้านดอลลาร์ภายในปี 2029 ซึ่ง Andy O’Brien ซีอีโอคนใหม่ยืนยันอีกครั้งในเอกสารแถลงผลไตรมาส 3 พร้อมเสริมว่า "ปี 2029 ไม่ใช่จุดสิ้นสุด" องค์ประกอบหลักมีดังนี้:
| ปัจจัยขับเคลื่อน | สถานะไตรมาส 3/2026 | สิ่งที่ต้องตรวจสอบต่อไป |
|---|---|---|
| Willow (อะแลสกา) | การประกอบโมดูลเสร็จแล้วกว่า 75% การผลิตน้ำมันครั้งแรกยังเป็นไปตามแผนช่วงต้นปี 2029 | รายจ่ายลงทุนที่เหลือและกำหนดการทดสอบเดินระบบ |
| เกณฑ์ต้นทุนโครงการ | รายจ่ายลงทุนรวมของโครงการ 8.5 ถึง 9.0 พันล้านดอลลาร์ (อัปเดตพฤศจิกายน 2025) | การปรับกรอบตัวเลขดังกล่าว |
| ความเข้มข้นของการลงทุน | ในการประชุมเดือนสิงหาคม O’Brien ซึ่งขณะนั้นเป็น CFO กล่าวว่า "ช่วงรายจ่ายลงทุนสูงสุดของ Willow ผ่านไปแล้ว" | รายจ่ายลงทุนรวมลดลงจริงหรือไม่เมื่อ Willow เริ่มผลิต |
| สัญญารับซื้อ LNG (offtake) | ขยายเป็น 13 MTPA จาก 12 MTPA ในไตรมาส 2 | วันเริ่มต้น ราคา และมาร์จิ้นของแต่ละสัญญา |
| โครงการขยาย North Field ในกาตาร์ | ในเดือนสิงหาคม ผู้บริหารคาดว่าความล่าช้าของก๊าซแรกหรือการส่งมอบเที่ยวแรก หากมี จะ "อยู่ในระดับหลายเดือน ไม่ใช่ทั้งปี" | วันเริ่มเดินเครื่องและความต่อเนื่องของการส่งออก |
แหล่งข้อมูล: เอกสารแถลงผลประกอบการไตรมาส 3 ปี 2026 และไตรมาส 3 ปี 2025 บันทึกการประชุมนักวิเคราะห์วันที่ 6 สิงหาคม 2026
มีความแตกต่างหนึ่งที่มองข้ามได้ง่าย สัญญารับซื้อ LNG ไม่ใช่การผลิตตามสัดส่วนการถือหุ้น สัญญา offtake ให้สิทธิ์ ConocoPhillips ในการซื้อและทำตลาด LNG ที่ผู้อื่นผลิต โดยไม่ได้เพิ่มปริมาณการผลิตที่รายงาน Form 10-Q ระบุว่าในปี 2026 บริษัทเพิ่มภาระผูกพันการซื้อในอนาคตราว 9 พันล้านดอลลาร์ สำหรับสัญญารับซื้อ LNG เรือขนส่ง และกำลังการผลิตอื่น ๆ ภาระผูกพันเหล่านี้สามารถสร้างมาร์จิ้นทางการตลาดได้ แต่มาร์จิ้นขึ้นอยู่กับราคาตามสัญญาและค่าขนส่ง ไม่ใช่ปริมาณตันที่ประกาศไว้
ผู้บริหารชุดใหม่และอิรัก: คำถามด้านการจัดสรรเงินทุน
การเปลี่ยนผู้บริหารมีผลตั้งแต่วันที่ 1 กันยายน 2026 ตาม Form 8-K ของบริษัท Andy O’Brien ขึ้นเป็นประธานและซีอีโอ Ryan Lance เป็นประธานกรรมการบริหาร และ Kontessa (Konnie) Haynes-Welsh เป็นรองประธานอาวุโสและ CFO ไตรมาส 3 ปี 2026 จึงเป็นไตรมาสแรกที่ทีมใหม่รายงานผล
โอกาสใหม่ที่สำคัญคืออิรัก ในเดือนกรกฎาคม ConocoPhillips ตกลงซื้อ สัดส่วนการถือหุ้นโดยตรง 42% ในกิจการร่วมค้าที่ไม่ได้เป็นผู้ดำเนินงาน กับบริษัทย่อยของ bp ซึ่งสนับสนุนการพัฒนาแหล่งน้ำมันที่กำลังผลิตอยู่สี่แหล่งในพื้นที่ Kirkuk ขึ้นใหม่ Form 10-Q ระบุราคาซื้อ 0.4 พันล้านดอลลาร์ ก่อนการปรับปรุง รวมเงินที่จะจ่ายภายหลัง 0.2 พันล้านดอลลาร์ และคาดว่าจะปิดดีลภายในสิ้นปี 2026 สัดส่วน 42% ในกิจการร่วมค้าไม่ได้เท่ากับ 42% ของผลผลิตทั้งหมดของแหล่งน้ำมัน ผลตอบแทนทางเศรษฐกิจขึ้นอยู่กับเงื่อนไขสัญญา นอกจากนี้บริษัทยังลงนามข้อตกลงในเดือนมิถุนายนเพื่อเพิ่มการผลิตก๊าซในซีเรีย ซึ่งไม่คาดว่าจะมีนัยสำคัญในปี 2026
ปฏิกิริยาของหุ้น COP ต่อการประกาศงบแต่ละครั้ง
ConocoPhillips ประกาศงบก่อนตลาดเปิด ปฏิกิริยาจึงวัดจากราคาปิดวันก่อนหน้าถึงราคาปิดวันประกาศ
| งบ | วันประกาศ | ราคาปิดวันก่อนหน้า | ราคาปิดวันประกาศ | การเปลี่ยนแปลง |
|---|---|---|---|---|
| ไตรมาส 4/2024 | 6 ก.พ. 2025 | $100.21 | $99.94 | −0.27% |
| ไตรมาส 1/2025 | 8 พ.ค. 2025 | $87.71 | $88.82 | +1.27% |
| ไตรมาส 2/2025 | 7 ส.ค. 2025 | $93.11 | $92.60 | −0.55% |
| ไตรมาส 3/2025 | 6 พ.ย. 2025 | $87.70 | $85.66 | −2.33% |
| ไตรมาส 4/2025 | 5 ก.พ. 2026 | $107.59 | $104.98 | −2.43% |
| ไตรมาส 1/2026 | 30 เม.ย. 2026 | $128.25 | $125.78 | −1.93% |
| ไตรมาส 2/2026 | 6 ส.ค. 2026 | $115.04 | $116.76 | +1.50% |
| ไตรมาส 3/2026 | 5 พ.ย. 2026 | $136.94 | $135.46 | −1.08% |
แหล่งข้อมูล: ราคาปิดรายวันจาก Polygon.io ตรวจสอบเทียบกับ Cboe การเปลี่ยนแปลงเป็นการคำนวณของเรา
ตลอดการประกาศงบแปดครั้ง COP ปรับลงในวันประกาศหกครั้ง และการเปลี่ยนแปลงเฉลี่ยอยู่ที่ราว −0.7% EPS ที่ออกมาดีไม่ได้ช่วยดันราคาหุ้นในวันประกาศได้อย่างสม่ำเสมอ
งบไตรมาส 3 ยังออกมาหลังจากหุ้นวิ่งขึ้นแรง COP ปิดที่ระดับสูงสุดเป็นประวัติการณ์ 154.03 ดอลลาร์เมื่อวันที่ 30 ตุลาคม 2026 จากนั้นร่วงลง 11.1% ในสามวันทำการ เหลือ 136.94 ดอลลาร์ในวันที่ 4 พฤศจิกายน ตามราคา Brent ที่ลดลง ถึงอย่างนั้น หุ้นยังบวก 46.3% ในปี 2026 จนถึงวันที่ 4 พฤศจิกายน นำหน้า Exxon Mobil (+40.7%), Chevron (+42.4%), Occidental (+39.4%), EOG Resources (+40.0%) และกองทุน ETF พลังงาน XLE (+42.1%) ส่วน SPY ซึ่งเป็น ETF ดัชนี S&P 500 เพิ่มขึ้น 12.4% วันที่ 5 พฤศจิกายนเองเป็นวันที่หุ้นสหรัฐฯ ถูกเทขายทั้งตลาด โดย COP ลดลง 1.08% มาอยู่ที่ $135.46 ในวันประกาศงบ ขณะที่ SPY ร่วง 4.41% หุ้นจึงยืนได้ดีกว่าตลาดราว 3.3 จุด (ราคาปิดจาก Cboe ตรวจสอบเทียบกับ Yahoo Finance)
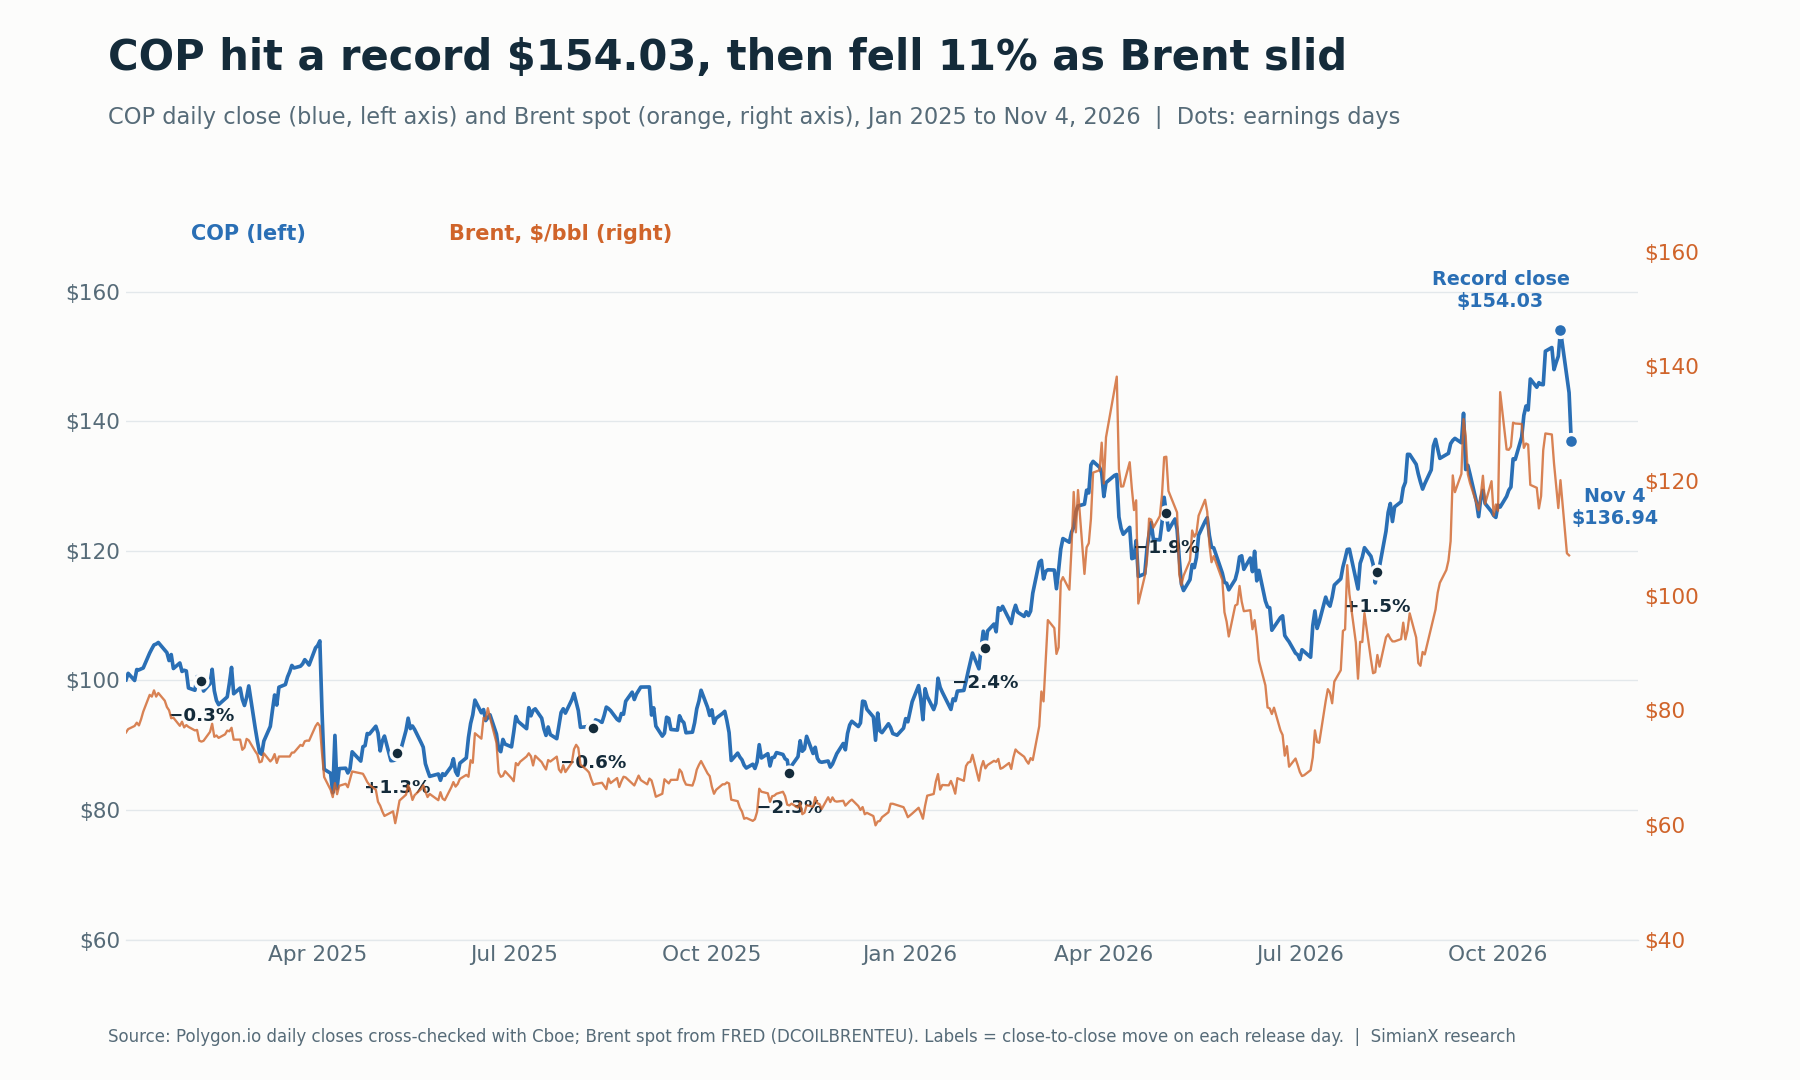
COP เคลื่อนไหวตาม Brent อย่างใกล้ชิดตลอดปี 2026 นี่คือเหตุผลที่ราคาน้ำมันมีความสำคัญต่อหุ้นมากกว่าผลประกอบการที่ดีกว่าคาดในไตรมาสใดไตรมาสหนึ่ง
หุ้นพลังงานเคลื่อนไหวอย่างไรในช่วงการเลือกตั้ง ดูได้ที่ เลือกตั้งกลางเทอม 2026 กับหุ้นพลังงาน: แนวโน้ม XOM, CVX, FSLR และ ราคาน้ำมันหลังเลือกตั้งกลางเทอมสหรัฐฯ: WTI และ Brent ปี 1986-2022
อะไรจะขับเคลื่อนหุ้น COP หลังประกาศงบ
| สถานการณ์ | หลักฐานที่ต้องติดตาม | การตีความเชิงการลงทุน |
|---|---|---|
| กรณีขาขึ้น | การผลิตไตรมาส 4 เท่ากับหรือสูงกว่า 2.36 ล้าน BOE ต่อวัน กาตาร์ฟื้นตัวเต็มที่ ราคาขายจริงใกล้ระดับเดือนตุลาคม การจ่ายคืนเกิน 45% ของ CFO | การสร้างเงินสดแข็งแกร่งพอจะรักษาทั้งการเติบโตของปันผล 11% และการซื้อหุ้นคืนจำนวนมากต่อไป |
| กรณีฐาน | การผลิตอยู่ในกรอบแนวทาง Brent ค่อย ๆ เคลื่อนเข้าหาประมาณการไตรมาส 4 ของ EIA ที่ 105 ดอลลาร์ การจ่ายคืนใกล้ 45% | ปีที่ดีในด้านเงินสด โดยไม่เปลี่ยนแปลงเหตุผลการลงทุนระยะยาว |
| กรณีขาลง | Brent ร่วงกลับไปหาประมาณการปี 2027 ของ EIA ที่ 84 ดอลลาร์ การหยุดชะงักครั้งใหม่ในตะวันออกกลาง Willow ล่าช้าหรือต้นทุนเพิ่มขึ้น | เงินสดที่จัดสรรได้ลดลง การซื้อหุ้นคืนจะถูกลดก่อน เพราะเงินปันผลเป็นภาระผูกพันที่คงที่ |
นี่เป็นสถานการณ์เชิงวิเคราะห์ ไม่ใช่การพยากรณ์หรือการกำหนดความน่าจะเป็น
คำถามที่พบบ่อย
ConocoPhillips ประกาศผลประกอบการไตรมาส 3 ปี 2026 เมื่อใด
วันพฤหัสบดีที่ 5 พฤศจิกายน 2026 ก่อนตลาดหุ้นสหรัฐฯ เปิด และมีการประชุมนักวิเคราะห์เวลา 12:00 น. ตามเวลาฝั่งตะวันออกของสหรัฐฯ
ConocoPhillips ทำผลประกอบการไตรมาส 3 ปี 2026 ได้ดีกว่าคาดหรือไม่
ใช่ EPS ปรับปรุง 3.27 ดอลลาร์สูงกว่าประมาณการเฉลี่ยของ Zacks ที่ 2.97 ดอลลาร์ซึ่งเผยแพร่เมื่อวันที่ 29 ตุลาคม ราว 10% EPS ตาม GAAP อยู่ที่ 3.34 ดอลลาร์ ประมาณการจากผู้ให้บริการข้อมูลรายอื่นแตกต่างกันไป
ConocoPhillips ขึ้นเงินปันผลเท่าไร
11% จาก 0.84 ดอลลาร์เป็น 0.93 ดอลลาร์ต่อหุ้นต่อไตรมาส จ่ายวันที่ 1 ธันวาคม 2026 ให้ผู้ถือหุ้นที่มีรายชื่อ ณ วันที่ 16 พฤศจิกายน 2026
ทำไมปริมาณการผลิตของ ConocoPhillips จึงต่ำกว่าปีที่แล้ว
จากการลดลง 97 MBOED เมื่อเทียบปีต่อปีในไตรมาส 3 ราว 57 MBOED มาจากการขายสินทรัพย์ที่ไม่ใช่ธุรกิจหลักใน Lower 48 ส่วนที่เหลือ 40 MBOED หรือราว 2% สะท้อนผลกระทบของความขัดแย้งในตะวันออกกลางต่อกาตาร์และค่าภาคหลวงที่ Surmont ซึ่งสูงขึ้น โดยถูกชดเชยบางส่วนด้วยการเติบโตใน Lower 48
ราคาน้ำมันส่งผลต่อกำไรของ ConocoPhillips อย่างไร
ส่งผลโดยตรง EPS ปรับปรุงเพิ่มขึ้นจาก 1.02 ดอลลาร์ในไตรมาส 4 ปี 2025 เป็น 3.27 ดอลลาร์ในไตรมาส 3 ปี 2026 แม้ปริมาณการผลิตจะลดลง เพราะราคาขายจริงเพิ่มขึ้นจาก 42.46 ดอลลาร์เป็น 61.40 ดอลลาร์ต่อ BOE ต้นทุน ค่าภาคหลวง ภาษี และสัดส่วนราคาก๊าซกับ LNG อาจหักล้างผลส่วนหนึ่งได้
แนวทางไตรมาส 4 ปี 2026 ของ ConocoPhillips คืออะไร
ปริมาณการผลิต 2.32 ถึง 2.36 ล้าน BOE ต่อวัน แนวทางรายจ่ายลงทุนและต้นทุนการดำเนินงานปรับปรุงทั้งปียังไม่เปลี่ยนแปลง
บทสรุป: ดีกว่าคาดเพราะราคา พร้อมวินัยทางการเงินที่ดีขึ้น
ไตรมาส 3 ปี 2026 ของ ConocoPhillips ดีกว่าคาดอย่างชัดเจนจากราคา ไม่ใช่จากปริมาณ ไตรมาสนี้สร้าง CFO 7.2 พันล้านดอลลาร์ กระแสเงินสดอิสระ 4.0 พันล้านดอลลาร์ จำนวนหุ้นลดลง 1.6% และเงินปันผลเพิ่มขึ้น 11% ปริมาณการผลิตอยู่ในกรอบแนวทาง โดยกาตาร์กำลังฟื้นตัว
บททดสอบที่ยากกว่ายังรออยู่ Brent ลดลงจากจุดสูงสุดในเดือนตุลาคมแล้ว EIA คาดว่าราคาน้ำมันปี 2027 จะอยู่ที่ 84 ดอลลาร์ และหุ้นได้คืนกำไรไป 11% ก่อนประกาศงบ อนาคตของ COP ขึ้นอยู่กับว่า Willow พอร์ต LNG และความเข้มข้นของการลงทุนที่ลดลง จะช่วยให้กระแสเงินสดเติบโตต่อไปได้หรือไม่ เมื่อราคาน้ำมันไม่เอื้ออำนวยเท่าปี 2026 สำหรับข้อมูลอ้างอิงรายไตรมาสล่าสุดเพิ่มเติม ดู งบแมคโดนัลด์รายไตรมาส: ผลประกอบการ Q3 2026 และตารางยอดขายสาขาเดิม และ หุ้น Caterpillar ร่วงเพราะอะไร งบ Q3 2026 และยอดคำสั่งซื้อคงค้าง
บทความนี้เป็นงานวิจัยด้านการเงิน ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล หรือคำแนะนำให้ซื้อหรือขายหลักทรัพย์
อ่านเพิ่มเติม
- S&P 500 รับมือกับแรงกระแทกน้ำมันอย่างไร: ปี 1973 ถึง 2026
- เลือกตั้งกลางเทอม 2026 กับหุ้นพลังงาน: แนวโน้ม XOM, CVX, FSLR
- ราคาน้ำมันหลังเลือกตั้งกลางเทอมสหรัฐฯ: WTI และ Brent ปี 1986-2022
- ความผันผวนน้ำมันเขย่าหุ้นสหรัฐ: แผนที่รายเซกเตอร์ต่อ $10
- งบแมคโดนัลด์รายไตรมาส: ผลประกอบการ Q3 2026 และตารางยอดขายสาขาเดิม
- หุ้น Caterpillar ร่วงเพราะอะไร งบ Q3 2026 และยอดคำสั่งซื้อคงค้าง
แหล่งอ้างอิง
- ConocoPhillips: เอกสารแถลงผลประกอบการไตรมาส 3 ปี 2026 (Form 8-K, Exhibit 99.1) 5 พฤศจิกายน 2026
- ConocoPhillips: ข้อมูลเสริมโดยละเอียดไตรมาส 3 ปี 2026 (Form 8-K, Exhibit 99.2)
- ConocoPhillips: Form 10-Q สำหรับไตรมาสสิ้นสุดวันที่ 30 กันยายน 2026
- ConocoPhillips: เอกสารแถลงผลประกอบการไตรมาส 2 ปี 2026 (Form 8-K, Exhibit 99.1) 6 สิงหาคม 2026
- ConocoPhillips: บันทึกการประชุมนักวิเคราะห์ไตรมาส 2 ปี 2026 วันที่ 6 สิงหาคม 2026
- ConocoPhillips: การสืบทอดตำแหน่งผู้บริหาร (Form 8-K, Item 5.02) 6 สิงหาคม 2026
- ConocoPhillips: เอกสารแถลงผลประกอบการไตรมาส 1 ปี 2026 (Form 8-K, Exhibit 99.1) 30 เมษายน 2026
- ConocoPhillips: เอกสารแถลงผลประกอบการไตรมาส 4 ปี 2025 (Form 8-K, Exhibit 99.1) 5 กุมภาพันธ์ 2026
- ConocoPhillips: เอกสารแถลงผลประกอบการไตรมาส 3 ปี 2025 พร้อมอัปเดตต้นทุน Willow 6 พฤศจิกายน 2025
- ConocoPhillips: เอกสารแถลงผลประกอบการไตรมาส 2 ปี 2025 (Form 8-K, Exhibit 99.1) 7 สิงหาคม 2025
- ConocoPhillips: เอกสารแถลงผลประกอบการไตรมาส 1 ปี 2025 (Form 8-K, Exhibit 99.1) 8 พฤษภาคม 2025
- EIA: การเผยแพร่ Short-Term Energy Outlook วันที่ 6 ตุลาคม 2026
- EIA: Short-Term Energy Outlook
- FRED: ราคา Brent ตลาดจร (DCOILBRENTEU)
- Zacks: พรีวิวผลประกอบการไตรมาส 3 ของ ConocoPhillips 29 ตุลาคม 2026
- SEC EDGAR: ดัชนีเอกสารยื่นของ ConocoPhillips


