
 โดย Muke
ข้อมูลอ้างอิงผลประกอบการจริงของ D-Wave ไตรมาส 3/2026: ผลรายไตรมาส แบ็คล็อก เงินสด และปฏิกิริยาราคาหุ้น QBTS
D-Wave Quantum ประกาศรายได้ไตรมาส 3/2026 ที่ 4.51 ล้านดอลลาร์ ก่อนตลาดหุ้นสหรัฐฯ เปิดในวันอังคารที่ 10 พฤศจิกายน สูงกว่าฉันทามติ 4.42 ล้านดอลลาร์ 2.1% และเพิ่มขึ้น 20.7% จาก 3.74 ล้านดอลลาร์เมื่อปีก่อน ขาดทุนสุทธิอยู่ที่ 48.2 ล้านดอลลาร์ หรือ 0.13 ดอลลาร์ต่อหุ้น มากกว่าที่นักวิเคราะห์คาดไว้ 0.10 ดอลลาร์ แต่น้อยกว่า 0.41 ดอลลาร์ของไตรมาส 3/2025 มาก ซึ่งในตอนนั้นค่าใช้จ่ายวอร์แรนต์ทำให้ขาดทุนสูงเกินจริง ยอดคำสั่งซื้อใหม่อยู่ที่ 1.9 ล้านดอลลาร์ ภาระที่ต้องปฏิบัติตามสัญญาที่เหลืออยู่ลดลงเหลือ 38.3 ล้านดอลลาร์ จาก 40.7 ล้านดอลลาร์ ณ 30 มิถุนายน และเงินสดกับหลักทรัพย์ที่มีตลาดซื้อขาย ณ สิ้นไตรมาสอยู่ที่ 503.4 ล้านดอลลาร์ D-Wave ไม่ได้ให้ประมาณการรายได้ หุ้น QBTS ปิดที่ 10.48 ดอลลาร์ในวันที่ 10 พฤศจิกายน ลดลง 8.6% จากราคาปิดก่อนประกาศผลที่ 11.47 ดอลลาร์ ขณะที่ Nasdaq-100 ETF (QQQ) ลดลง 0.7%
หน้านี้เป็นข้อมูลอ้างอิงผลประกอบการของ D-Wave ซึ่งเดิมเขียนเป็นบทพรีวิวก่อนประกาศผล และได้ปรับเป็นหน้าผลประกอบการจริงแล้ว โดยรวบรวมผลประกอบการที่บริษัทรายงานไว้ 11 ไตรมาสไว้ในตารางเดียว ประเมินไตรมาส 3/2026 เทียบกับฉันทามติและคำถามที่ตั้งไว้ก่อนการประกาศผล ติดตามยอดคำสั่งซื้อใหม่ (bookings) และแบ็คล็อก 38.3 ล้านดอลลาร์ ติดตามเงินสดและการลดสัดส่วนผู้ถือหุ้น (dilution) และแสดงว่าราคาหุ้น QBTS เคลื่อนไหวอย่างไรหลังการประกาศผลรายไตรมาส 12 ครั้งล่าสุด คำถามหลักยังเป็นคำถามเดียวกับที่ร่างแรกตั้งไว้ คือ คำสั่งซื้อในมือจะเปลี่ยนเป็นรายได้และเงินสดได้ทันหรือไม่ ก่อนที่ต้นทุนดำเนินงานและหุ้นที่ออกใหม่จะกัดกินมูลค่านั้นไปมากเกินไป ไตรมาส 3 ให้คำตอบได้บางส่วน คือรายได้เพิ่มขึ้น แต่คำสั่งซื้อใหม่ไม่ได้เติมกลับมาเท่ากับงานที่ส่งมอบไป
ปรับปรุงเมื่อ 10 พฤศจิกายน 2026 (ตามเวลาแปซิฟิกของสหรัฐฯ) หลังตลาดสหรัฐฯ ปิด โดยเพิ่มผลประกอบการไตรมาส 3/2026 ของ D-Wave และราคาปิดวันที่ 10 พฤศจิกายน เผยแพร่ครั้งแรกเมื่อ 9 พฤศจิกายนในรูปแบบบทพรีวิว ราคาหุ้น QBTS ของวันที่ 10 พฤศจิกายนเป็นราคาปิดของช่วงซื้อขายปกติจาก Polygon.io ซึ่งตรวจทานกับ Nasdaq.com ตัวเลขไตรมาส 3/2026 มาจากเอกสารประกาศผลประกอบการของบริษัทลงวันที่ 10 พฤศจิกายน (Form 8-K, Exhibit 99.1) และเอกสารนำเสนอนักลงทุน (Exhibit 99.2) ซึ่งตรวจทานกับฉบับที่เผยแพร่ในห้องข่าวของ D-Wave แหล่งข้อมูลก่อนประกาศผล: เอกสารประกาศผลประกอบการตามแบบ Form 8-K ของ D-Wave, Form 10-Q และ 10-K และเอกสารอื่นบน SEC EDGAR, ข่าวประชาสัมพันธ์ของบริษัท, บันทึกการประชุมชี้แจงผลประกอบการไตรมาส 2/2026, ประมาณการที่ระบุวันที่จาก FXEmpire และ Earnings Whispers และราคาปิดรายวันจาก Polygon.io ตัวเลขที่บริษัทรายงาน ประมาณการ และการคำนวณของเราเองมีการระบุกำกับไว้ตลอดทั้งบทความ
ผลประกอบการ D-Wave ไตรมาส 3/2026 โดยสรุป
| รายการ | ไตรมาส 3/2026 | ไตรมาส 3/2025 | การเปลี่ยนแปลง |
|---|---|---|---|
| รายได้ | $4.51M | $3.74M | +20.7% |
| กำไรขั้นต้นตาม GAAP | $2.39M | $2.67M | −10.6% |
| อัตรากำไรขั้นต้นตาม GAAP | 52.9% | 71.4% | −18.5 จุด |
| ค่าใช้จ่ายในการดำเนินงานตาม GAAP | $55.9M | $30.4M | +83.7% |
| ขาดทุนสุทธิ | $48.2M | $140.0M | −65.6% |
| ขาดทุนสุทธิต่อหุ้น | −$0.13 | −$0.41 | +$0.28 |
| ขาดทุน EBITDA ที่ปรับปรุงแล้ว (non-GAAP) | $37.7M | $20.6M | +82.7% |
| ยอดคำสั่งซื้อใหม่ | $1.9M | $2.4M | −19% |
| ภาระที่ต้องปฏิบัติตามสัญญาที่เหลืออยู่ (RPO) | $38.3M | $2.9M | +1,221% |
| เงินสดและหลักทรัพย์ที่มีตลาดซื้อขาย | $503.4M | $836.2M | −39.8% |
แหล่งที่มา: เอกสารประกาศผลประกอบการไตรมาส 3/2026 ของ D-Wave (Form 8-K, Exhibit 99.1) และเอกสารนำเสนอนักลงทุน (Exhibit 99.2) วันที่ 10 พฤศจิกายน 2026 การเปลี่ยนแปลงของยอดคำสั่งซื้อและ RPO เป็นตัวเลขที่บริษัทรายงาน ส่วนการเปลี่ยนแปลงอื่นเป็นการคำนวณของเรา
สัดส่วนรายได้อธิบายอัตรากำไรที่ลดลง รายได้จากบริการวิชาชีพ (professional services) เพิ่มขึ้น 1.5 ล้านดอลลาร์เป็น 2.0 ล้านดอลลาร์ และรายได้ QCaaS เพิ่มขึ้น 0.8 ล้านดอลลาร์เป็น 2.2 ล้านดอลลาร์ ขณะที่รายได้จากการขายระบบลดลง 1.5 ล้านดอลลาร์ บริษัทระบุว่าอัตรากำไรขั้นต้นที่ลดลงส่วนใหญ่มาจากสัดส่วนของบริการวิชาชีพซึ่งมีอัตรากำไรต่ำกว่าที่เพิ่มขึ้น ในไตรมาสนี้มีลูกค้ามากกว่า 100 รายที่สร้างรายได้ โดย 48% เป็นบริษัทเชิงพาณิชย์
ผลประกอบการจริงเทียบกับที่คาด
| ตัวชี้วัด | ที่คาดก่อนประกาศผล | ผลจริง | ข้อสรุป |
|---|---|---|---|
| รายได้ | $4.42M (ฉันทามติ FXEmpire, 9 พ.ย.); ราว $4.0M (Earnings Whispers) | $4.51M | สูงกว่าคาด 2.1%; สูงกว่าทั้งสองประมาณการ |
| ขาดทุนสุทธิต่อหุ้น (GAAP) | −$0.10 (FXEmpire, นักวิเคราะห์ 16 ราย; Earnings Whispers ก็ −$0.10); “วิสเปอร์” −$0.16 | −$0.13 | แย่กว่าฉันทามติ $0.03; ดีกว่าตัวเลขวิสเปอร์ |
| สัญญาณไตรมาส 3 จากผู้บริหาร | รายได้ “เพิ่มขึ้นเล็กน้อย” จาก $3.08M ในไตรมาส 2 | +46.7% จากไตรมาส 2 | สูงกว่าคำว่า “เล็กน้อย” มาก |
| ยอดคำสั่งซื้อใหม่ | $2.4M ในไตรมาส 3/2025; $2.1M ในไตรมาส 2/2026 | $1.9M | ต่ำกว่าทั้งสองช่วง |
| RPO | $40.7M ณ 30 มิ.ย. | $38.3M | ลดลง 5.9% จากเดือนมิถุนายน |
| ขาดทุน EBITDA ที่ปรับปรุงแล้ว | $37.1M ในไตรมาส 2/2026 | $37.7M | กว้างขึ้นเล็กน้อย |
| การจัดส่งสองระบบ | คาดในไตรมาส 4 (การประชุมชี้แจงเดือนสิงหาคม) | ไม่มีอัปเดตในเอกสารประกาศผล | ยังรอดูผล |
ส่วนต่างที่สูงกว่าหรือต่ำกว่าคาดและอัตราร้อยละเป็นการคำนวณของเรา D-Wave รายงานเฉพาะ EPS ตาม GAAP โดย −$0.13 คือขาดทุนสุทธิต่อหุ้นขั้นพื้นฐานและปรับลดจากจำนวนหุ้นถัวเฉลี่ยถ่วงน้ำหนัก 374.1 ล้านหุ้น
ภาพรวมก่อนประกาศผลที่หน้านี้ใช้เป็นฐานยังคงเก็บไว้ด้านล่างเพื่อเป็นบันทึก
ก่อนประกาศผล: ตลาดคาดหวังอะไร
| รายการ | ตัวเลข | แหล่งที่มาและวันที่ |
|---|---|---|
| วันประกาศผล | วันอังคารที่ 10 พฤศจิกายน 2026 ก่อนตลาดสหรัฐฯ เปิด; webcast เวลา 8.00 น. ET | ประกาศของ D-Wave, 27 ตุลาคม 2026 |
| ฉันทามติ EPS | −0.10 ดอลลาร์ (นักวิเคราะห์ 16 ราย) เทียบกับ −0.41 ดอลลาร์ในไตรมาส 3/2025 | FXEmpire, 9 พ.ย.; Earnings Whispers ก็ระบุ −0.10 ดอลลาร์ |
| ฉันทามติรายได้ | 4.42 ล้านดอลลาร์ (FXEmpire); ราว 4.0 ล้านดอลลาร์ (Earnings Whispers) | เทียบกับ 3.739 ล้านดอลลาร์ในไตรมาส 3/2025 |
| ตัวเลข “วิสเปอร์” ของ Earnings Whispers | −0.16 ดอลลาร์ต่อหุ้น | Earnings Whispers, 3 พ.ย. |
| สัญญาณไตรมาส 3 จากผู้บริหารเอง | รายได้ “เพิ่มขึ้นเล็กน้อย” จาก 3.08 ล้านดอลลาร์ในไตรมาส 2; ไตรมาส 4 “เพิ่มขึ้นอย่างมาก” | การประชุมชี้แจงผลไตรมาส 2/2026, 6 ส.ค. |
| ไตรมาส 2/2026 เทียบประมาณการ | รายได้ 3.08 ล้านดอลลาร์ เทียบกับที่คาด 4.11 ล้านดอลลาร์; EPS ตาม GAAP −0.13 ดอลลาร์ | FXEmpire; ประกาศผลไตรมาส 2 |
| แบ็คล็อก (RPO) ณ 30 มิ.ย. | 40.7 ล้านดอลลาร์ ในจำนวนนี้ 57% จะรับรู้ภายใน 12 เดือน | ประกาศผลไตรมาส 2/2026 |
| เงินสดและหลักทรัพย์ที่มีตลาดซื้อขาย | 546.2 ล้านดอลลาร์ ณ 30 มิ.ย. | ประกาศผลไตรมาส 2/2026 |
| ราคาปิดล่าสุดของ QBTS | 11.47 ดอลลาร์ (9 พ.ย. 2026); −56.1% นับตั้งแต่ต้นปี | Polygon.io |
| QBTS เทียบหุ้นกลุ่มเดียวกันในปี 2026 | IONQ −21.2%, RGTI −41.4%, QUBT −33.1%; Nasdaq-100 ETF (QQQ) +10.6% | Polygon.io ถึง 9 พ.ย. |
ประมาณการของนักวิเคราะห์เป็นข้อมูลจากบุคคลภายนอก ณ ช่วงเวลาหนึ่ง ไม่ใช่ประมาณการ (guidance) ของบริษัท D-Wave ไม่เผยแพร่เป้าหมายรายได้หรือ EPS รายไตรมาส ร่างแรกยังอ้างตัวเลขของ MarketBeat (4.37 ล้านดอลลาร์, −0.1021 ดอลลาร์) ซึ่งเราไม่สามารถเปิดดูได้จึงตัดออก
เกณฑ์เปรียบเทียบที่มีประโยชน์ที่สุดคือถ้อยคำของผู้บริหารเอง รายได้ไตรมาสละ 4.42 ล้านดอลลาร์จะ สูงกว่าไตรมาส 2 ถึง 43.7% ซึ่งมากกว่าคำว่า “เล็กน้อย” ส่วนตัวเลขราว 4.0 ล้านดอลลาร์ของ Earnings Whispers จะเป็นการเติบโต 30% จากไตรมาสก่อน ไม่ว่าทางใด ตลาดกำลังคาดหวังมากกว่าที่บริษัทพูดไว้ในเดือนสิงหาคม ดังนั้นหากรายได้ “ต่ำกว่า” ฉันทามติ ก็ไม่ได้แปลว่าแผนส่งมอบล่าช้าโดยตัวมันเอง ตัวเลขที่รายงานจริง 4.51 ล้านดอลลาร์สูงกว่าไตรมาส 2 ถึง 46.7% สูงกว่าทั้งสองประมาณการและเกินคำว่า “เล็กน้อย” ไปมาก
ผลประกอบการ D-Wave รายไตรมาส ไตรมาส 1/2024 ถึงไตรมาส 3/2026
| ไตรมาส | รายได้ | กำไรขั้นต้น | ขาดทุนสุทธิตาม GAAP | EPS | ขาดทุน EBITDA ที่ปรับปรุงแล้ว | ยอดคำสั่งซื้อใหม่ | RPO ณ สิ้นไตรมาส |
|---|---|---|---|---|---|---|---|
| ไตรมาส 1/2024 | $2.47M | $1.66M | $17.3M | −$0.11 | $12.9M | $4.5M | $7.4M |
| ไตรมาส 2/2024 | $2.18M | $1.39M | $17.8M | −$0.10 | $13.9M | $0.7M | $8.1M |
| ไตรมาส 3/2024 | $1.87M | $1.04M | $22.7M | −$0.11 | $13.8M | $2.3M | $4.0M |
| ไตรมาส 4/2024 | $2.31M | $1.47M | $86.1M | −$0.37 | $15.3M | $18.3M | $19.4M |
| ไตรมาส 1/2025 | $15.00M | $13.88M | $5.4M | −$0.02 | $6.1M | $1.6M | $6.4M |
| ไตรมาส 2/2025 | $3.10M | $1.98M | $167.3M | −$0.55 | $20.0M | $1.3M | $5.3M |
| ไตรมาส 3/2025 | $3.74M | $2.67M | $140.0M | −$0.41 | $20.6M | $2.4M | $2.9M |
| ไตรมาส 4/2025 | $2.75M | $1.78M | $42.3M | −$0.12 | $25.0M | $13.4M | $13.4M |
| ไตรมาส 1/2026 | $2.86M | $1.82M | $18.4M | −$0.05 | $32.8M | $33.4M | $42.4M |
| ไตรมาส 2/2026 | $3.08M | $1.70M | $48.0M | −$0.13 | $37.1M | $2.1M | $40.7M |
| ไตรมาส 3/2026 | $4.51M | $2.39M | $48.2M | −$0.13 | $37.7M | $1.9M | $38.3M |
แหล่งที่มา: EPS ขาดทุน EBITDA ที่ปรับปรุงแล้ว และยอดคำสั่งซื้อใหม่ มาจากเอกสารประกาศผลตามแบบ Form 8-K ของ D-Wave (Exhibit 99.1) ส่วนรายได้ กำไรขั้นต้น ขาดทุนสุทธิ และ RPO มาจากข้อมูล XBRL ของบริษัท (Form 10-Q และ 10-K) รายได้และกำไรขั้นต้นไตรมาส 4 เป็นการคำนวณของเรา (ทั้งปีลบด้วยเก้าเดือนแรก) ยอดคำสั่งซื้อใหม่และขาดทุน EBITDA ที่ปรับปรุงแล้วของไตรมาส 1 และ 2/2024 รวมถึงขาดทุน EBITDA ที่ปรับปรุงแล้วของไตรมาส 3/2024 คำนวณย้อนจากการเปรียบเทียบปีต่อปีในเอกสารประกาศผลปี 2025 ตัวเลขไตรมาส 3/2026 มาจากเอกสารประกาศผลประกอบการวันที่ 10 พฤศจิกายน 2026 ส่วนฉันทามติของ FXEmpire เคยอยู่ที่รายได้ 4.42 ล้านดอลลาร์และขาดทุน 0.10 ดอลลาร์ต่อหุ้น
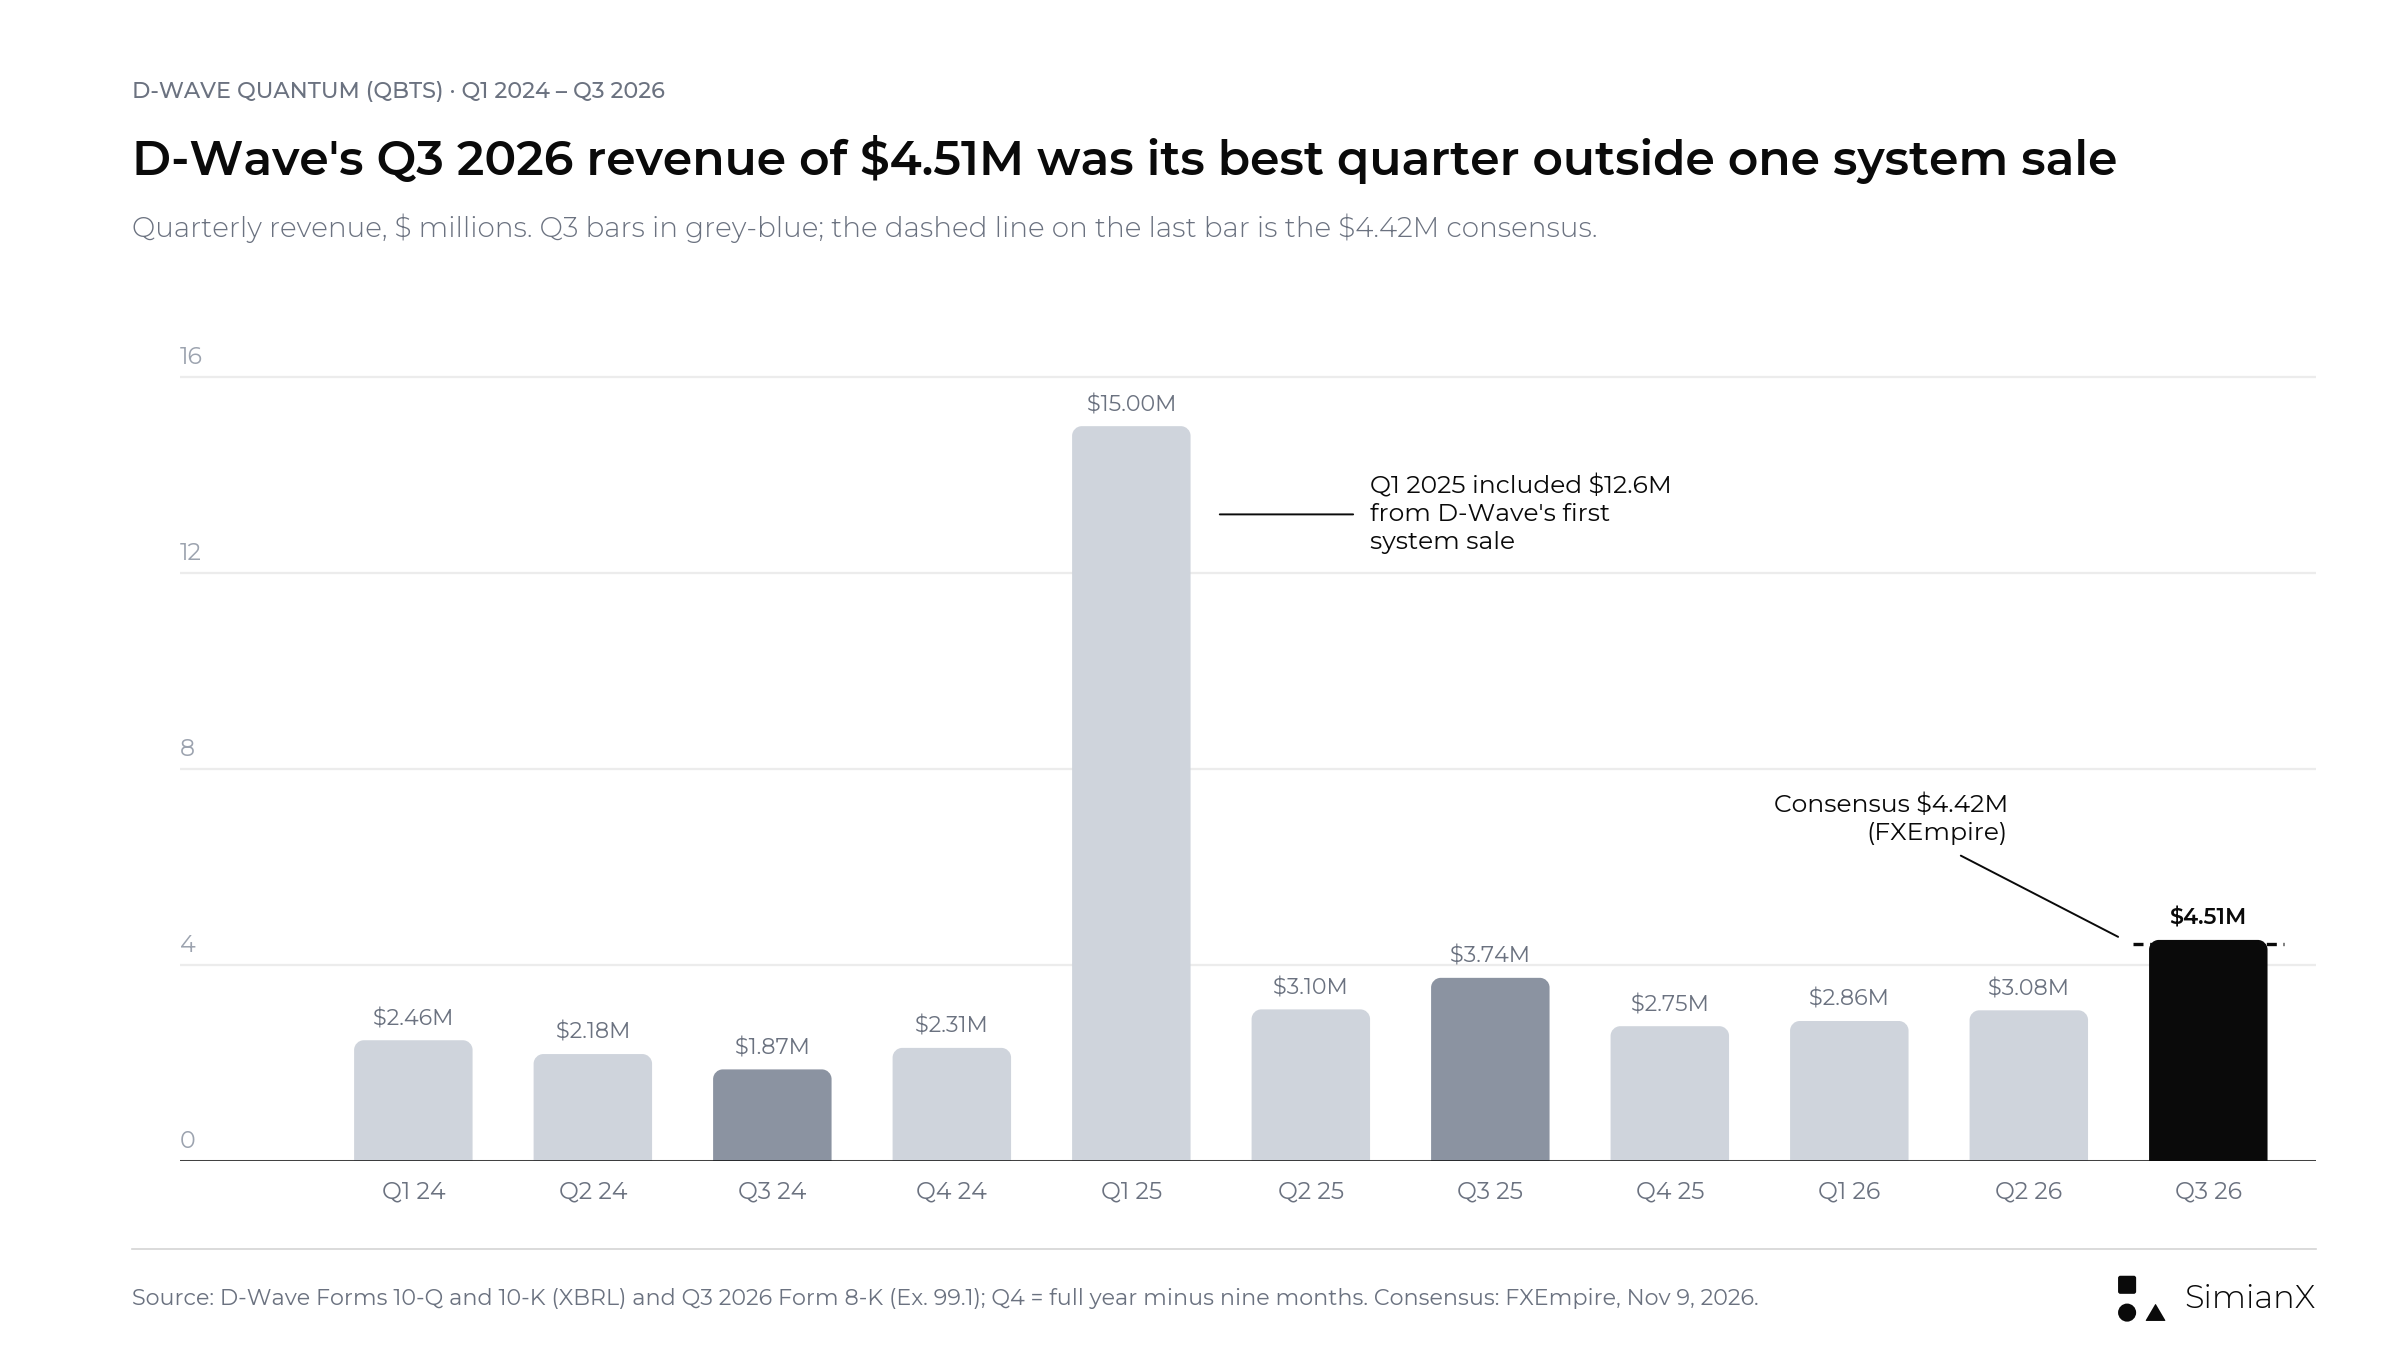
นอกจากไตรมาส 1/2025 ซึ่งมีรายได้ 12.6 ล้านดอลลาร์จากการขายระบบควอนตัมแอนนีลลิง (quantum annealing) เครื่องแรกของ D-Wave แล้ว รายได้รายไตรมาสอยู่ในช่วงราว 1.9–3.7 ล้านดอลลาร์มาตลอด ไตรมาส 3/2026 ที่ 4.51 ล้านดอลลาร์เป็นไตรมาสสูงสุดหากไม่นับการขายครั้งนั้น และสูงกว่าฉันทามติ 4.42 ล้านดอลลาร์ (เส้นประ) เล็กน้อย
มีสามประเด็นที่โดดเด่น ประการแรก หากไม่นับการขายระบบหนึ่งครั้ง รายได้แทบไม่ขยับเลยตลอดสองปีครึ่ง รายได้ 4.51 ล้านดอลลาร์ในไตรมาส 3/2026 เป็นการขยับขึ้นอย่างชัดเจนครั้งแรก และมาจากบริการวิชาชีพกับ QCaaS ไม่ใช่การขายระบบ ประการที่สอง ขาดทุนสุทธิตาม GAAP แกว่งตามค่าใช้จ่ายที่ไม่ใช่เงินสดจากใบสำคัญแสดงสิทธิ (warrant) โดยไตรมาส 2 และ 3/2025 มีผลขาดทุนก้อนใหญ่จากการวัดมูลค่ายุติธรรมของวอร์แรนต์ใหม่ และวอร์แรนต์สาธารณะที่เหลือทั้งหมดถูกไถ่ถอนไปแล้วในเดือนพฤศจิกายน 2025 ประการที่สาม ขาดทุน EBITDA ที่ปรับปรุงแล้ว ซึ่งตัดค่าใช้จ่ายเหล่านั้นออก เพิ่มขึ้นทุกไตรมาสนับตั้งแต่ไตรมาส 1/2025 จาก 6.1 ล้านดอลลาร์เป็น 37.7 ล้านดอลลาร์ในไตรมาส 3/2026 ตัวเลขบรรทัดสุดท้ายนี้สะท้อนต้นทุนในการดำเนินธุรกิจได้ชัดเจนที่สุด
ยอดคำสั่งซื้อและแบ็คล็อกของ D-Wave: โตแรงรายปี แต่โมเมนตัมรายไตรมาสอ่อนลง
ยอดคำสั่งซื้อใหม่ ภาระที่ต้องปฏิบัติตามสัญญาที่เหลืออยู่ และรายได้ วัดขั้นตอนที่ต่างกันของการทำธุรกิจเชิงพาณิชย์
ยอดคำสั่งซื้อใหม่ (bookings) คือคำสั่งซื้อของลูกค้าที่คาดว่าจะสร้างรายได้ในอนาคต ส่วนภาระที่ต้องปฏิบัติตามสัญญาที่เหลืออยู่ หรือ RPO (remaining performance obligations คือมูลค่างานตามสัญญาที่ยังไม่ได้รับรู้เป็นรายได้) คือราคาซื้อขายของคำสั่งซื้อที่ยกเลิกไม่ได้ซึ่งยังไม่ได้ให้บริการ ทั้งสองตัวชี้วัดไม่เท่ากับรายได้ที่รับรู้ในไตรมาส
การเปรียบเทียบข้ามช่วงเวลาเผยให้เห็นหลายอย่าง
| ตัวชี้วัด | ไตรมาส 1/2026 | ไตรมาส 2/2026 | สิ่งที่การเปรียบเทียบบอก |
|---|---|---|---|
| ยอดคำสั่งซื้อใหม่รายไตรมาส — ที่รายงาน | 33.4 ล้านดอลลาร์ | 2.1 ล้านดอลลาร์ | คำสั่งซื้อกระจุกตัวอยู่ในไตรมาส 1 อย่างมาก |
| RPO ณ สิ้นไตรมาส — ที่รายงาน | 42.4 ล้านดอลลาร์ | 40.7 ล้านดอลลาร์ | แบ็คล็อกลดลงจากไตรมาสก่อน |
| ยอดคำสั่งซื้อใหม่ครึ่งปีแรก — ที่รายงาน | — | 35.5 ล้านดอลลาร์ | เพิ่มขึ้นราว 1,120% จาก 2.9 ล้านดอลลาร์ |
| สัดส่วนยอดคำสั่งซื้อครึ่งปีแรกที่เกิดในไตรมาส 1 — การคำนวณของเรา | 94.1% | — | ไตรมาสแรกที่ใหญ่มากครองยอดรวมครึ่งปี |
| การเปลี่ยนแปลงของ RPO จากไตรมาสก่อน — การคำนวณของเรา | — | −4.0% | การเติบโตรายปีไม่ได้หมายถึงการขยายตัวต่อเนื่องรายไตรมาส |
แหล่งที่มา: เอกสารประกาศผลไตรมาส 1 และ 2/2026 ของ D-Wave ยอดคำสั่งซื้อใหม่ครึ่งปีแรกรวมคำสั่งซื้อของ Quantum Circuits มูลค่า 2.3 ล้านดอลลาร์ที่ปิดได้ก่อนการเข้าซื้อกิจการไม่นาน
รายงานไตรมาส 3/2026 ต่อยอดการเปรียบเทียบนี้:
| ตัวชี้วัด | ไตรมาส 2/2026 | ไตรมาส 3/2026 | สิ่งที่การเปรียบเทียบบอก |
|---|---|---|---|
| ยอดคำสั่งซื้อใหม่รายไตรมาส — ที่รายงาน | 2.1 ล้านดอลลาร์ | 1.9 ล้านดอลลาร์ | ไตรมาสที่ยอดน้อยติดต่อกันเป็นไตรมาสที่สอง |
| RPO ณ สิ้นไตรมาส — ที่รายงาน | 40.7 ล้านดอลลาร์ | 38.3 ล้านดอลลาร์ | ลดลง 5.9% จากเดือนมิถุนายน และ 9.7% จากจุดสูงสุดเดือนมีนาคม (การคำนวณของเรา) |
| ยอดคำสั่งซื้อใหม่สะสมตั้งแต่ต้นปี — ที่รายงาน | 35.5 ล้านดอลลาร์ (หกเดือน) | 37.4 ล้านดอลลาร์ (เก้าเดือน) | เพิ่มขึ้น 611% จาก 5.3 ล้านดอลลาร์ |
| สัดส่วนยอดคำสั่งซื้อเก้าเดือนที่เกิดในไตรมาส 1 — การคำนวณของเรา | — | 89.3% | ไตรมาส 1 ยังคิดเป็นส่วนใหญ่ของทั้งปี |
แหล่งที่มา: เอกสารประกาศผลไตรมาส 3/2026 และเอกสารนำเสนอนักลงทุนของ D-Wave ยอดคำสั่งซื้อเก้าเดือนรวมคำสั่งซื้อของ Quantum Circuits 2.3 ล้านดอลลาร์ก้อนเดียวกัน
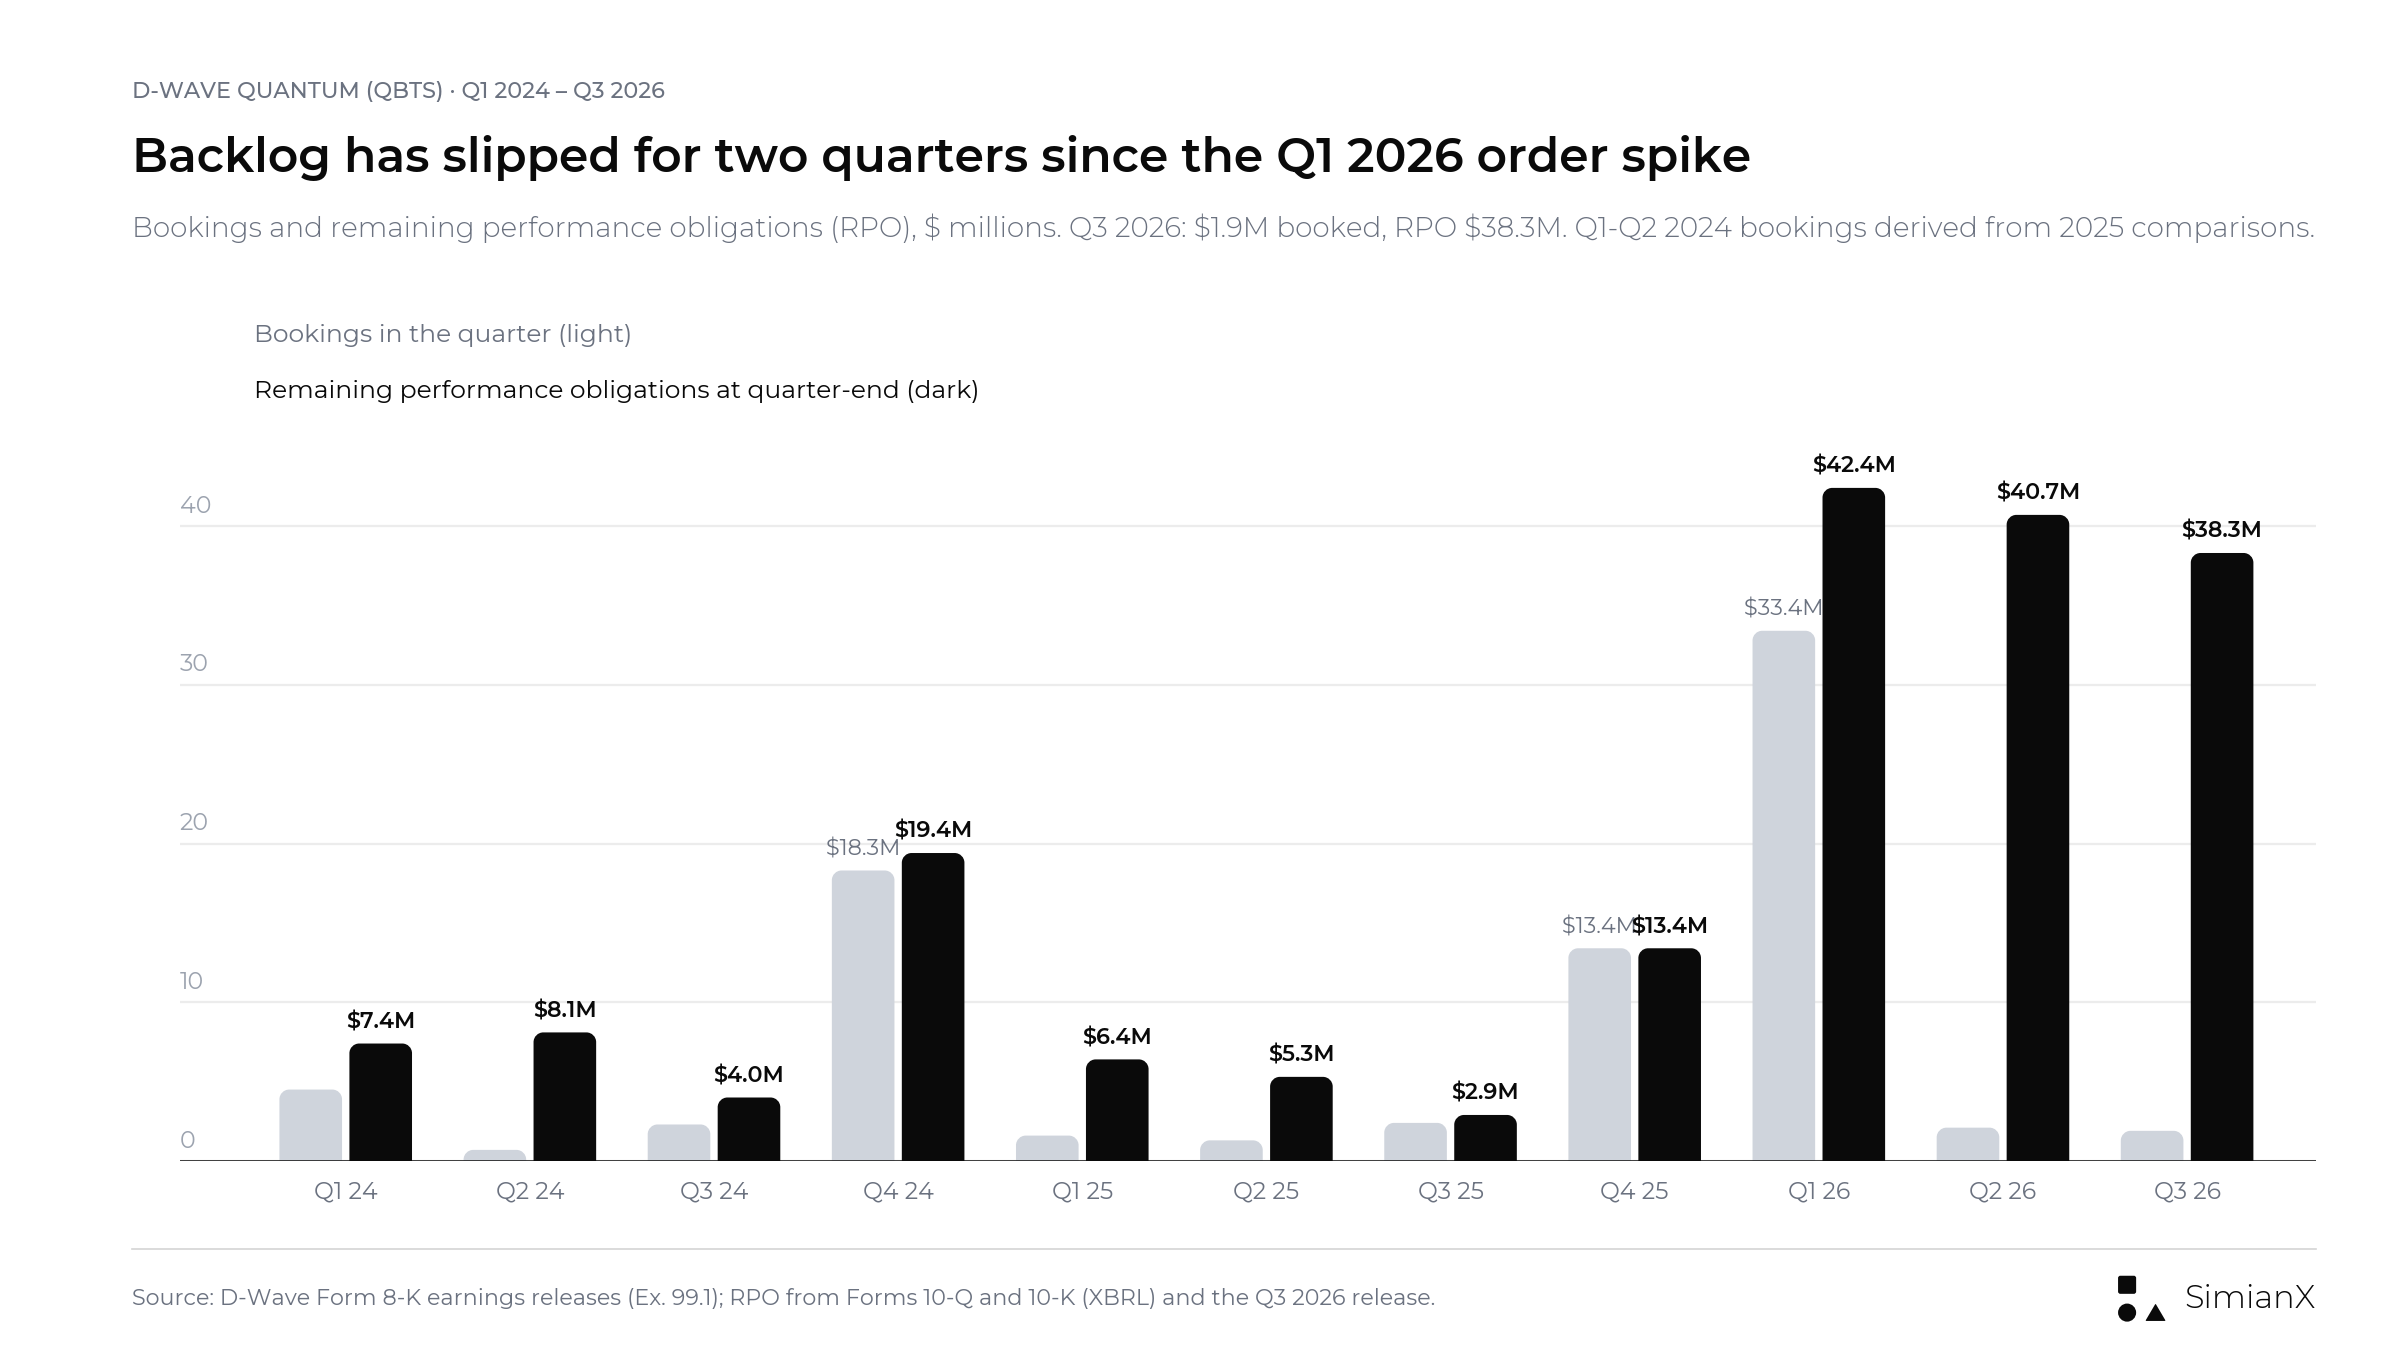
คำสั่งซื้อในมือพุ่งขึ้นในไตรมาส 1/2026 จากสัญญาใหญ่สองฉบับ ส่วนไตรมาส 2 และ 3 เพิ่มเข้ามาเพียง 2.1 ล้านดอลลาร์และ 1.9 ล้านดอลลาร์ และ RPO ลดลงเหลือ 38.3 ล้านดอลลาร์
D-Wave รายงานว่า RPO ณ สิ้นเดือนมิถุนายนเพิ่มขึ้น 668% จากปีก่อน จาก 5.3 ล้านดอลลาร์เป็น 40.7 ล้านดอลลาร์ ถือเป็นการเติบโตที่มาก อย่างไรก็ตาม หากเทียบเดือนมิถุนายนกับเดือนมีนาคมจะเห็นภาพที่ต่างออกไป คือ RPO ลดลง 1.7 ล้านดอลลาร์ ไตรมาส 3 ซ้ำรูปแบบเดิม RPO ณ สิ้นเดือนกันยายนเพิ่มขึ้น 1,221% จาก 2.9 ล้านดอลลาร์เมื่อปีก่อน แต่ต่ำกว่า ณ 30 มิถุนายน 2.4 ล้านดอลลาร์
ทั้งสองข้อความเป็นจริงได้พร้อมกัน คำถามที่มีประโยชน์กว่าคือ แบ็คล็อกได้รับการเติมกลับเข้ามาทันกับที่รายได้ถูกรับรู้ออกไปหรือไม่ แบ็คล็อกที่ลดลงอาจเป็นเรื่องดีหากบริษัทส่งมอบงานตามสัญญาได้อย่างรวดเร็ว แต่จะน่ากังวลกว่าหากคำสั่งซื้อใหม่อ่อนตัวลงขณะที่กำหนดส่งมอบถูกเลื่อนออกไป
ดังนั้นนักลงทุนจึงต้องการตารางกระทบยอดที่อธิบาย RPO ต้นงวด ส่วนที่เพิ่มเข้ามา รายได้ที่รับรู้ และการเปลี่ยนแปลงสัญญาใด ๆ ยอดคำสั่งซื้อใหม่และ RPO มีนิยามต่างกัน จึงไม่ควรนำมากระทบยอดแบบกลไกโดยไม่ตรวจสอบสัญญาที่อยู่เบื้องหลัง หากตรวจสอบคร่าว ๆ เฉพาะไตรมาส 3 RPO ต้นงวด 40.7 ล้านดอลลาร์ บวกยอดคำสั่งซื้อ 1.9 ล้านดอลลาร์ ลบรายได้ 4.5 ล้านดอลลาร์ จะได้ราว 38.1 ล้านดอลลาร์ ใกล้กับตัวเลขที่รายงาน 38.3 ล้านดอลลาร์ (การคำนวณของเรา)
ยอดคำสั่งซื้อของ D-Wave จะกลายเป็นรายได้เมื่อไร?
D-Wave ระบุว่าประมาณ 57% ของ RPO ณ สิ้นเดือนมิถุนายนคาดว่าจะรับรู้เป็นรายได้ภายใน 12 เดือนถัดไป และ 72% ภายในสองปี สามเดือนก่อนหน้านั้นตัวเลขคือ 54% และ 71% ของยอดคงเหลือ 42.4 ล้านดอลลาร์ ณ 30 กันยายน ตัวเลขคือ 59% และ 71% ของ 38.3 ล้านดอลลาร์
| ช่วงเวลาการรับรู้รายได้ | ณ 31 มีนาคม 2026 (42.4 ล้านดอลลาร์) | ณ 30 มิถุนายน 2026 (40.7 ล้านดอลลาร์) | ณ 30 กันยายน 2026 (38.3 ล้านดอลลาร์) |
|---|---|---|---|
| ภายใน 12 เดือน | 54% ≈ 22.9 ล้านดอลลาร์ | 57% ≈ 23.2 ล้านดอลลาร์ | 59% ≈ 22.6 ล้านดอลลาร์ |
| ภายใน 24 เดือน | 71% ≈ 30.1 ล้านดอลลาร์ | 72% ≈ 29.3 ล้านดอลลาร์ | 71% ≈ 27.2 ล้านดอลลาร์ |
| เกิน 24 เดือน | 29% ≈ 12.3 ล้านดอลลาร์ | 28% ≈ 11.4 ล้านดอลลาร์ | 29% ≈ 11.1 ล้านดอลลาร์ |
สัดส่วนเป็นตัวเลขที่บริษัทเปิดเผย ส่วนจำนวนเงินดอลลาร์เป็นการคำนวณของเรา ยอด 24 เดือนรวมยอด 12 เดือนไว้แล้ว ห้ามนำตัวเลขเหล่านี้มาบวกกัน
ตารางนี้แสดงว่าทำไมนักลงทุนไม่ควรถือว่าแบ็คล็อกทั้งหมดเป็นรายได้ระยะสั้น หรือสันนิษฐานว่าทั้งหมดจะอยู่ในปีปฏิทิน 2026 และยังอธิบายด้วยว่าทำไมการประกาศคำสั่งซื้อก้อนใหญ่จึงเกิดขึ้นพร้อมกับยอดขายที่รายงานในระดับไม่มากได้
รายการเดี่ยวที่ใหญ่ที่สุดคือการซื้อระบบมูลค่า 20 ล้านดอลลาร์ของ Florida Atlantic University ซึ่งบันทึกเป็นคำสั่งซื้อในไตรมาส 1 และคาดว่าจะติดตั้งภายในสิ้นปี 2026 ในการประชุมชี้แจงเดือนสิงหาคม John Markovich ซึ่งดำรงตำแหน่ง CFO ในขณะนั้น กล่าวว่า D-Wave ยังคาดว่าจะจัดส่งระบบควอนตัมแอนนีลลิงสองระบบในช่วงที่เหลือของปี โดยน่าจะเป็นไตรมาส 4 ทั้งคู่ และจะมี “รายได้บางส่วนที่เกี่ยวกับการติดตั้งและการปรับเทียบ (calibration) ระบบเหล่านี้ยกไปในปี 2027” เอกสารนำเสนอของ D-Wave อธิบายว่ารายได้จากระบบจะรับรู้เป็นหลักเมื่อจัดส่งและปรับเทียบเสร็จสิ้น
การประชุมชี้แจงผลประกอบการควรตอบว่าความคาดหวังเรื่องการรับรู้รายได้เหล่านั้นเปลี่ยนไปหรือไม่ การตรวจรับของลูกค้าหรือหมุดหมายการติดตั้งคืบหน้าหรือไม่ และงานตามสัญญาส่วนใดบ้างที่ตอนนี้ตกไปอยู่ในปี 2027 หรือหลังจากนั้น ตัวเอกสารประกาศผลไตรมาส 3 เองไม่มีอัปเดตเรื่องการจัดส่งสองระบบในไตรมาส 4 หรือระบบของ Florida Atlantic University ซึ่งถูกกล่าวถึงเพียงในฐานะผู้เข้าร่วมโครงการเครื่องจำลองแบบเกตรุ่นเบตา
การเก็บเงินสดเป็นอีกคำถามหนึ่งที่แยกต่างหาก ลูกค้าอาจจ่ายเงินก่อนการรับรู้รายได้ ขณะที่รายได้บางส่วนที่รับรู้แล้วอาจยังเก็บเงินไม่ได้ การเปิดเผยข้อมูลที่ดีที่สุดคือการเชื่อมโยงทั้งสามขั้นตอนเข้าด้วยกัน: ข้อผูกพันตามสัญญา การรับรู้รายได้ทางบัญชี และการรับเงินสด
การส่งมอบระบบไม่ได้เป็นธุรกรรมเชิงพาณิชย์แบบเดียวกันทั้งหมด
ความเสี่ยงสำคัญในการวิเคราะห์หุ้นควอนตัมคือการมองว่าคอมพิวเตอร์ทุกเครื่องที่ติดตั้งคือการขายระบบ สัญญาของ D-Wave แสดงให้เห็นว่าทำไมวิธีคิดเช่นนั้นจึงเชื่อถือไม่ได้
การเปิดเผยข้อมูลไตรมาส 1/2026 ระบุการซื้อระบบมูลค่า 20 ล้านดอลลาร์ของ Florida Atlantic University และสัญญาแยกต่างหากมูลค่า 10 ล้านดอลลาร์ระยะเวลาสองปีสำหรับบริการควอนตัมคอมพิวติ้งระดับองค์กร (QCaaS คือบริการเข้าถึงควอนตัมคอมพิวเตอร์ผ่านคลาวด์) กับบริษัทในกลุ่ม Fortune 100 แห่งหนึ่ง
ข้อตกลงในอิตาลีมีโครงสร้างที่ต่างออกไป เอกสารประกาศผลไตรมาส 3/2025 ของ D-Wave ระบุว่าเป็นข้อตกลงมูลค่า 10 ล้านยูโรสำหรับ 50% ของกำลังประมวลผลของระบบ Advantage2 เป็นเวลาห้าปี พร้อมสิทธิเลือกซื้อระบบทั้งระบบ
| ข้อตกลง | โครงสร้างเชิงพาณิชย์ที่เปิดเผย | ทำไมความแตกต่างจึงสำคัญ |
|---|---|---|
| Florida Atlantic University | สัญญาซื้อระบบมูลค่า 20 ล้านดอลลาร์ | รายได้ส่วนใหญ่รับรู้ตามการจัดส่งและการปรับเทียบ |
| สัญญา QCaaS ระดับองค์กร | 10 ล้านดอลลาร์ในระยะสองปี | มูลค่าสัญญาทยอยรับรู้ตามเวลา ไม่ใช่ในไตรมาสเดียว |
| ข้อตกลงกำลังประมวลผลในอิตาลี | 10 ล้านยูโรสำหรับกำลังประมวลผล 50% เป็นเวลาห้าปี พร้อมสิทธิเลือกซื้อ | การติดตั้งไม่ได้กลายเป็นการขายทั้งระบบโดยอัตโนมัติ |
แหล่งที่มา: เอกสารประกาศผลไตรมาส 3/2025 และไตรมาส 1/2026 ของ D-Wave
D-Wave ประกาศเมื่อวันที่ 15 ตุลาคม 2026 ว่าระบบ Advantage2 ของอิตาลีที่ได้รับเงินทุนจาก Swiss Quantum Technology และมีชื่อว่า VoltaB1 ได้มาถึงแคว้นลอมบาร์เดียเพื่อติดตั้งที่ Villa Saporiti ในเมืองโคโม ซึ่งเกิดขึ้นหลังสิ้นไตรมาสวันที่ 30 กันยายน เรื่องนี้เกี่ยวข้องกับแนวโน้มข้างหน้า แต่ไม่ควรอธิบายว่าเป็นการส่งมอบที่เสร็จสิ้นในไตรมาส 3 และไม่ควรใช้สันนิษฐานจำนวนรายได้ใด ๆ โดยไม่ตรวจสอบเงื่อนไขการรับรู้รายได้ในสัญญา เอกสารประกาศผลไตรมาส 3 ระบุว่าระบบนี้ส่งมอบเพื่อการติดตั้งแล้ว โดยได้รับเงินทุนจาก Swiss Quantum Technology SA และรายงานว่ารายได้จากการขายระบบในไตรมาส 3 ต่ำกว่าปีก่อน 1.5 ล้านดอลลาร์
ความแตกต่างนี้สำคัญเป็นพิเศษเมื่อประเมินความคาดหวังของผู้บริหารว่าจะจัดส่งสองระบบในช่วงปลายปี 2026 การจัดส่งสองครั้งไม่จำเป็นต้องหมายถึงการขายอุปกรณ์สองรายการที่มีผลทางเศรษฐกิจเหมือนกัน
คุณภาพของรายได้สำคัญกว่าไตรมาสใหญ่เพียงไตรมาสเดียว
ธุรกรรมขายระบบเพียงครั้งเดียวสามารถเปลี่ยนอัตราการเติบโตรายไตรมาสได้ทั้งหมด แต่บอกเรื่องธุรกิจที่มีรายได้ต่อเนื่องได้ค่อนข้างน้อย
รายได้ครึ่งปีแรก 2025 ของ D-Wave รวม 13.7 ล้านดอลลาร์ที่เกี่ยวข้องกับการขายระบบควอนตัมแอนนีลลิงเครื่องแรก ฐานเปรียบเทียบนี้อธิบายการลดลง 67% ของรายได้ครึ่งปีแรก 2026 มาอยู่ที่ 5.9 ล้านดอลลาร์ได้เกือบทั้งหมด ในไตรมาส 2/2026 การขายระบบมีส่วนเพียง 0.26 ล้านดอลลาร์จากยอดรวม 3.08 ล้านดอลลาร์
บทเรียนไม่ใช่การมองข้ามการขายระบบ เพราะมันเป็นส่วนหนึ่งของธุรกิจ บทเรียนคือไม่ควรตีความการเปรียบเทียบยอดขายอุปกรณ์ที่ขึ้นลงเป็นก้อนว่าเป็นตัวชี้วัดความต้องการของลูกค้าอย่างต่อเนื่องที่ครบถ้วน
บริการควอนตัมคอมพิวติ้ง หรือ QCaaS ให้อีกมุมมองหนึ่ง Form 10-Q ไตรมาส 2/2026 แสดงรายได้ QCaaS 1.86 ล้านดอลลาร์ เพิ่มขึ้น 50% จาก 1.24 ล้านดอลลาร์เมื่อปีก่อน แอปพลิเคชันที่ใช้งานจริงในระบบการผลิต (production) คิดเป็น 37.3% ของรายได้ QCaaS ครึ่งปีแรก หรือราว 1.3 ล้านดอลลาร์ เทียบกับ 9.8% ในช่วงเดียวกันของปีก่อน ลูกค้าเชิงพาณิชย์สร้างรายได้ 62.4% ของไตรมาส 2 เทียบกับ 45.1% เมื่อปีก่อน
ตัวเลขเหล่านี้นำไปสู่คำถามที่เจาะจงขึ้น คือ ลูกค้ากำลังเปลี่ยนจากการทดลองไปสู่การใช้งานเชิงปฏิบัติการซ้ำ ๆ หรือไม่ ในทางกลับกัน อัตรากำไรขั้นต้นลดลงเหลือ 55.4% จาก 63.8% ส่วนใหญ่เป็นเพราะต้นทุนบุคลากรที่สูงขึ้น ในไตรมาส 3/2026 รายได้ QCaaS เพิ่มเป็น 2.2 ล้านดอลลาร์จาก 1.4 ล้านดอลลาร์ และบริการวิชาชีพเพิ่มเป็น 2.0 ล้านดอลลาร์จาก 0.5 ล้านดอลลาร์ ขณะที่อัตรากำไรขั้นต้นตาม GAAP ลดลงอีกเหลือ 52.9% จาก 71.4% เพราะบริการวิชาชีพซึ่งมีอัตรากำไรต่ำกว่ามีสัดส่วนในรายได้มากขึ้น
เมื่อวันที่ 18 สิงหาคม D-Wave และ NTT DOCOMO ประกาศแอปพลิเคชันใช้งานจริงตัวที่สองในด้านการดำเนินงานเครือข่าย แอปพลิเคชันนี้ลดปริมาณสัญญาณลงทะเบียนตำแหน่งสูงสุดรายวันลง 65.3% และสัญญาณเรียกหา (paging) ลง 7.0% ผลลัพธ์เหล่านี้เฉพาะเจาะจงกับแอปพลิเคชันนั้น ไม่ได้พิสูจน์ว่าลูกค้าทุกรายจะได้ผลแบบเดียวกัน อย่างไรก็ตาม การนำไปใช้งานจริงครั้งที่สองให้ข้อมูลเชิงพาณิชย์มากกว่ารายชื่อโครงการนำร่องที่ไม่ได้แยกแยะ
สำหรับไตรมาส 3 หลักฐานที่มีประโยชน์ได้แก่ การต่อสัญญา แอปพลิเคชันเพิ่มเติมในลูกค้าเดิม รายได้ที่เกี่ยวกับการใช้งานจริง และการมีส่วนร่วมที่กว้างขึ้นนอกเหนือจากลูกค้ารายใหญ่ไม่กี่ราย เอกสารประกาศผลเพิ่มช่องทางการขายมากกว่ามูลค่าสัญญาที่เปิดเผย ได้แก่ ความร่วมมือเชิงกลยุทธ์กับ CGI บันทึกความเข้าใจกับ LG CNS และการขยายสัญญาการผลิตหลายปีกับ SkyWater
ขาดทุนตาม GAAP ที่น้อยลงไม่ได้แปลว่าการดำเนินงานดีขึ้นเสมอไป
ไตรมาสก่อนหน้าของ D-Wave แสดงให้เห็นว่าทำไมพาดหัวผลประกอบการจึงต้องถูกกระทบยอด
| ตัวชี้วัด | ไตรมาส 2/2025 | ไตรมาส 2/2026 | การตีความ |
|---|---|---|---|
| ขาดทุนสุทธิตาม GAAP — ที่รายงาน | 167.3 ล้านดอลลาร์ | 48.0 ล้านดอลลาร์ | ขาดทุนที่รายงานลดลงอย่างมาก |
| ค่าใช้จ่ายจากการวัดมูลค่าวอร์แรนต์ใหม่ — ที่รายงาน | สูงกว่าราว 142.0 ล้านดอลลาร์ในปี 2025 | ไม่มี (วอร์แรนต์ถูกไถ่ถอนในเดือน พ.ย. 2025) | ค่าใช้จ่ายทางบัญชีก้อนใหญ่ของปีก่อนหายไป |
| ค่าใช้จ่ายในการดำเนินงานตาม GAAP — ที่รายงาน | 28.5 ล้านดอลลาร์ | 55.0 ล้านดอลลาร์ | เพิ่มขึ้น 93% |
| ขาดทุน EBITDA ที่ปรับปรุงแล้ว — ที่รายงาน | 20.0 ล้านดอลลาร์ | 37.1 ล้านดอลลาร์ | ตัวชี้วัดการดำเนินงานที่ปรับปรุงแล้วแย่ลง |
แหล่งที่มา: เอกสารประกาศผลไตรมาส 2/2026 และ Form 10-Q ของ D-Wave
เมื่อใช้ตัวเลขที่ปัดเศษ ขาดทุนสุทธิตาม GAAP ลดลงราว 71.3% ขณะที่ขาดทุน EBITDA ที่ปรับปรุงแล้วเพิ่มขึ้นราว 85.5% การเคลื่อนไหวที่ดูขัดแย้งกันนี้อธิบายได้เป็นส่วนใหญ่ด้วยค่าใช้จ่ายวอร์แรนต์ของปีก่อน
ผลแบบเดียวกันปรากฏในการเปรียบเทียบไตรมาส 3 ขาดทุนสุทธิ 140.0 ล้านดอลลาร์ หรือ 0.41 ดอลลาร์ต่อหุ้น ในไตรมาส 3/2025 ก็มีค่าใช้จ่ายวอร์แรนต์รวมอยู่ด้วย ขาดทุนที่รายงานในไตรมาส 3/2026 ที่ 48.2 ล้านดอลลาร์ หรือ 0.13 ดอลลาร์ต่อหุ้น น้อยกว่าปีก่อน 65.6% ส่วนใหญ่เพราะค่าใช้จ่ายวอร์แรนต์ 121.9 ล้านดอลลาร์หายไป ขณะที่ขาดทุน EBITDA ที่ปรับปรุงแล้วกว้างขึ้น 83% เป็น 37.7 ล้านดอลลาร์ ไตรมาส 1/2026 มีการบิดเบือนอีกแบบหนึ่ง คือผลประโยชน์ทางภาษีเงินได้ 28.5 ล้านดอลลาร์จากการเข้าซื้อ Quantum Circuits ที่ช่วยกดขาดทุนสุทธิของไตรมาสนั้นไว้ที่ 18.4 ล้านดอลลาร์
ทั้งนี้ไม่ได้หมายความว่าผลประกอบการตาม GAAP ไม่สำคัญ แต่หมายความว่าการเปรียบเทียบเฉพาะขาดทุนสุทธิจะเล่าเรื่องความคืบหน้าของการดำเนินงานได้ไม่ครบ สำหรับไตรมาส 3 นักลงทุนควรแยกพิจารณา:
- การเติบโตของรายได้และกำไรขั้นต้น
- ค่าใช้จ่ายด้านการวิจัยและพัฒนา
- ค่าใช้จ่ายในการขายและบริหาร
- รายการที่เกี่ยวกับการเข้าซื้อกิจการและผลทางภาษี
- ค่าตอบแทนที่ไม่ใช่เงินสดและผลกระทบทางบัญชี
EBITDA ที่ปรับปรุงแล้วก็ไม่ครบถ้วนเช่นกัน การตัดค่าตอบแทนที่จ่ายเป็นหุ้นออกไม่ได้ทำให้มันหมดความสำคัญต่อผู้ถือหุ้น และตัวชี้วัด EBITDA ไม่ได้ครอบคลุมความต้องการเงินสดทั้งหมด การปรับตัวดีขึ้นที่หนักแน่นที่สุดจะต้องปรากฏทั้งในผลการดำเนินงาน กระแสเงินสด และความคุ้มค่าต่อหุ้น
การเผาเงินสดของ D-Wave: สภาพคล่องซื้อเวลาได้ แต่ไม่ได้รับประกันกำไร
D-Wave รายงานเงินสดและหลักทรัพย์ลงทุนที่มีตลาดซื้อขาย 546.2 ล้านดอลลาร์ ณ วันที่ 30 มิถุนายน 2026 ลดลงจากระดับสูงสุดเป็นประวัติการณ์ 884.5 ล้านดอลลาร์ ณ สิ้นปี 2025 มากกว่า 90% ของการลดลงเมื่อเทียบกับ 819.3 ล้านดอลลาร์เมื่อหนึ่งปีก่อนเป็นเงินสดที่จ่ายเพื่อซื้อ Quantum Circuits ซึ่งเอกสารนำเสนอนักลงทุนระบุไว้ราว 250 ล้านดอลลาร์ ณ 30 กันยายน ตัวเลขนี้อยู่ที่ 503.4 ล้านดอลลาร์ ต่ำกว่า ณ 30 มิถุนายน 42.8 ล้านดอลลาร์
| ตัวชี้วัด | ช่วงเวลา | จำนวนที่รายงาน |
|---|---|---|
| เงินสดและหลักทรัพย์ลงทุนที่มีตลาดซื้อขาย | 31 ธันวาคม 2025 | 884.5 ล้านดอลลาร์ |
| เงินสดและหลักทรัพย์ลงทุนที่มีตลาดซื้อขาย | 31 มีนาคม 2026 | 588.4 ล้านดอลลาร์ |
| เงินสดและหลักทรัพย์ลงทุนที่มีตลาดซื้อขาย | 30 มิถุนายน 2026 | 546.2 ล้านดอลลาร์ |
| เงินสดและหลักทรัพย์ลงทุนที่มีตลาดซื้อขาย | 30 กันยายน 2026 | 503.4 ล้านดอลลาร์ |
| กระแสเงินสดจ่ายจากการดำเนินงาน | ครึ่งปีแรก 2026 | 73.5 ล้านดอลลาร์ |
| กระแสเงินสดจ่ายจากการดำเนินงาน | ครึ่งปีแรก 2025 | 34.6 ล้านดอลลาร์ |
| กระแสเงินสดจ่ายจากการดำเนินงาน | เก้าเดือนแรก 2026 | 109.0 ล้านดอลลาร์ |
| กระแสเงินสดจ่ายจากการดำเนินงาน | ไตรมาส 3/2026 (การคำนวณของเรา) | 35.6 ล้านดอลลาร์ |
| การซื้อที่ดิน อาคาร และอุปกรณ์ | ครึ่งปีแรก 2026 | 5.5 ล้านดอลลาร์ |
| การซื้อที่ดิน อาคาร และอุปกรณ์ | เก้าเดือนแรก 2026 | 13.0 ล้านดอลลาร์ |
แหล่งที่มา: เอกสารประกาศผลไตรมาส 4/2025 ไตรมาส 1/2026 ไตรมาส 2/2026 และไตรมาส 3/2026 ของ D-Wave และ Form 10-Q ไตรมาส 2/2026
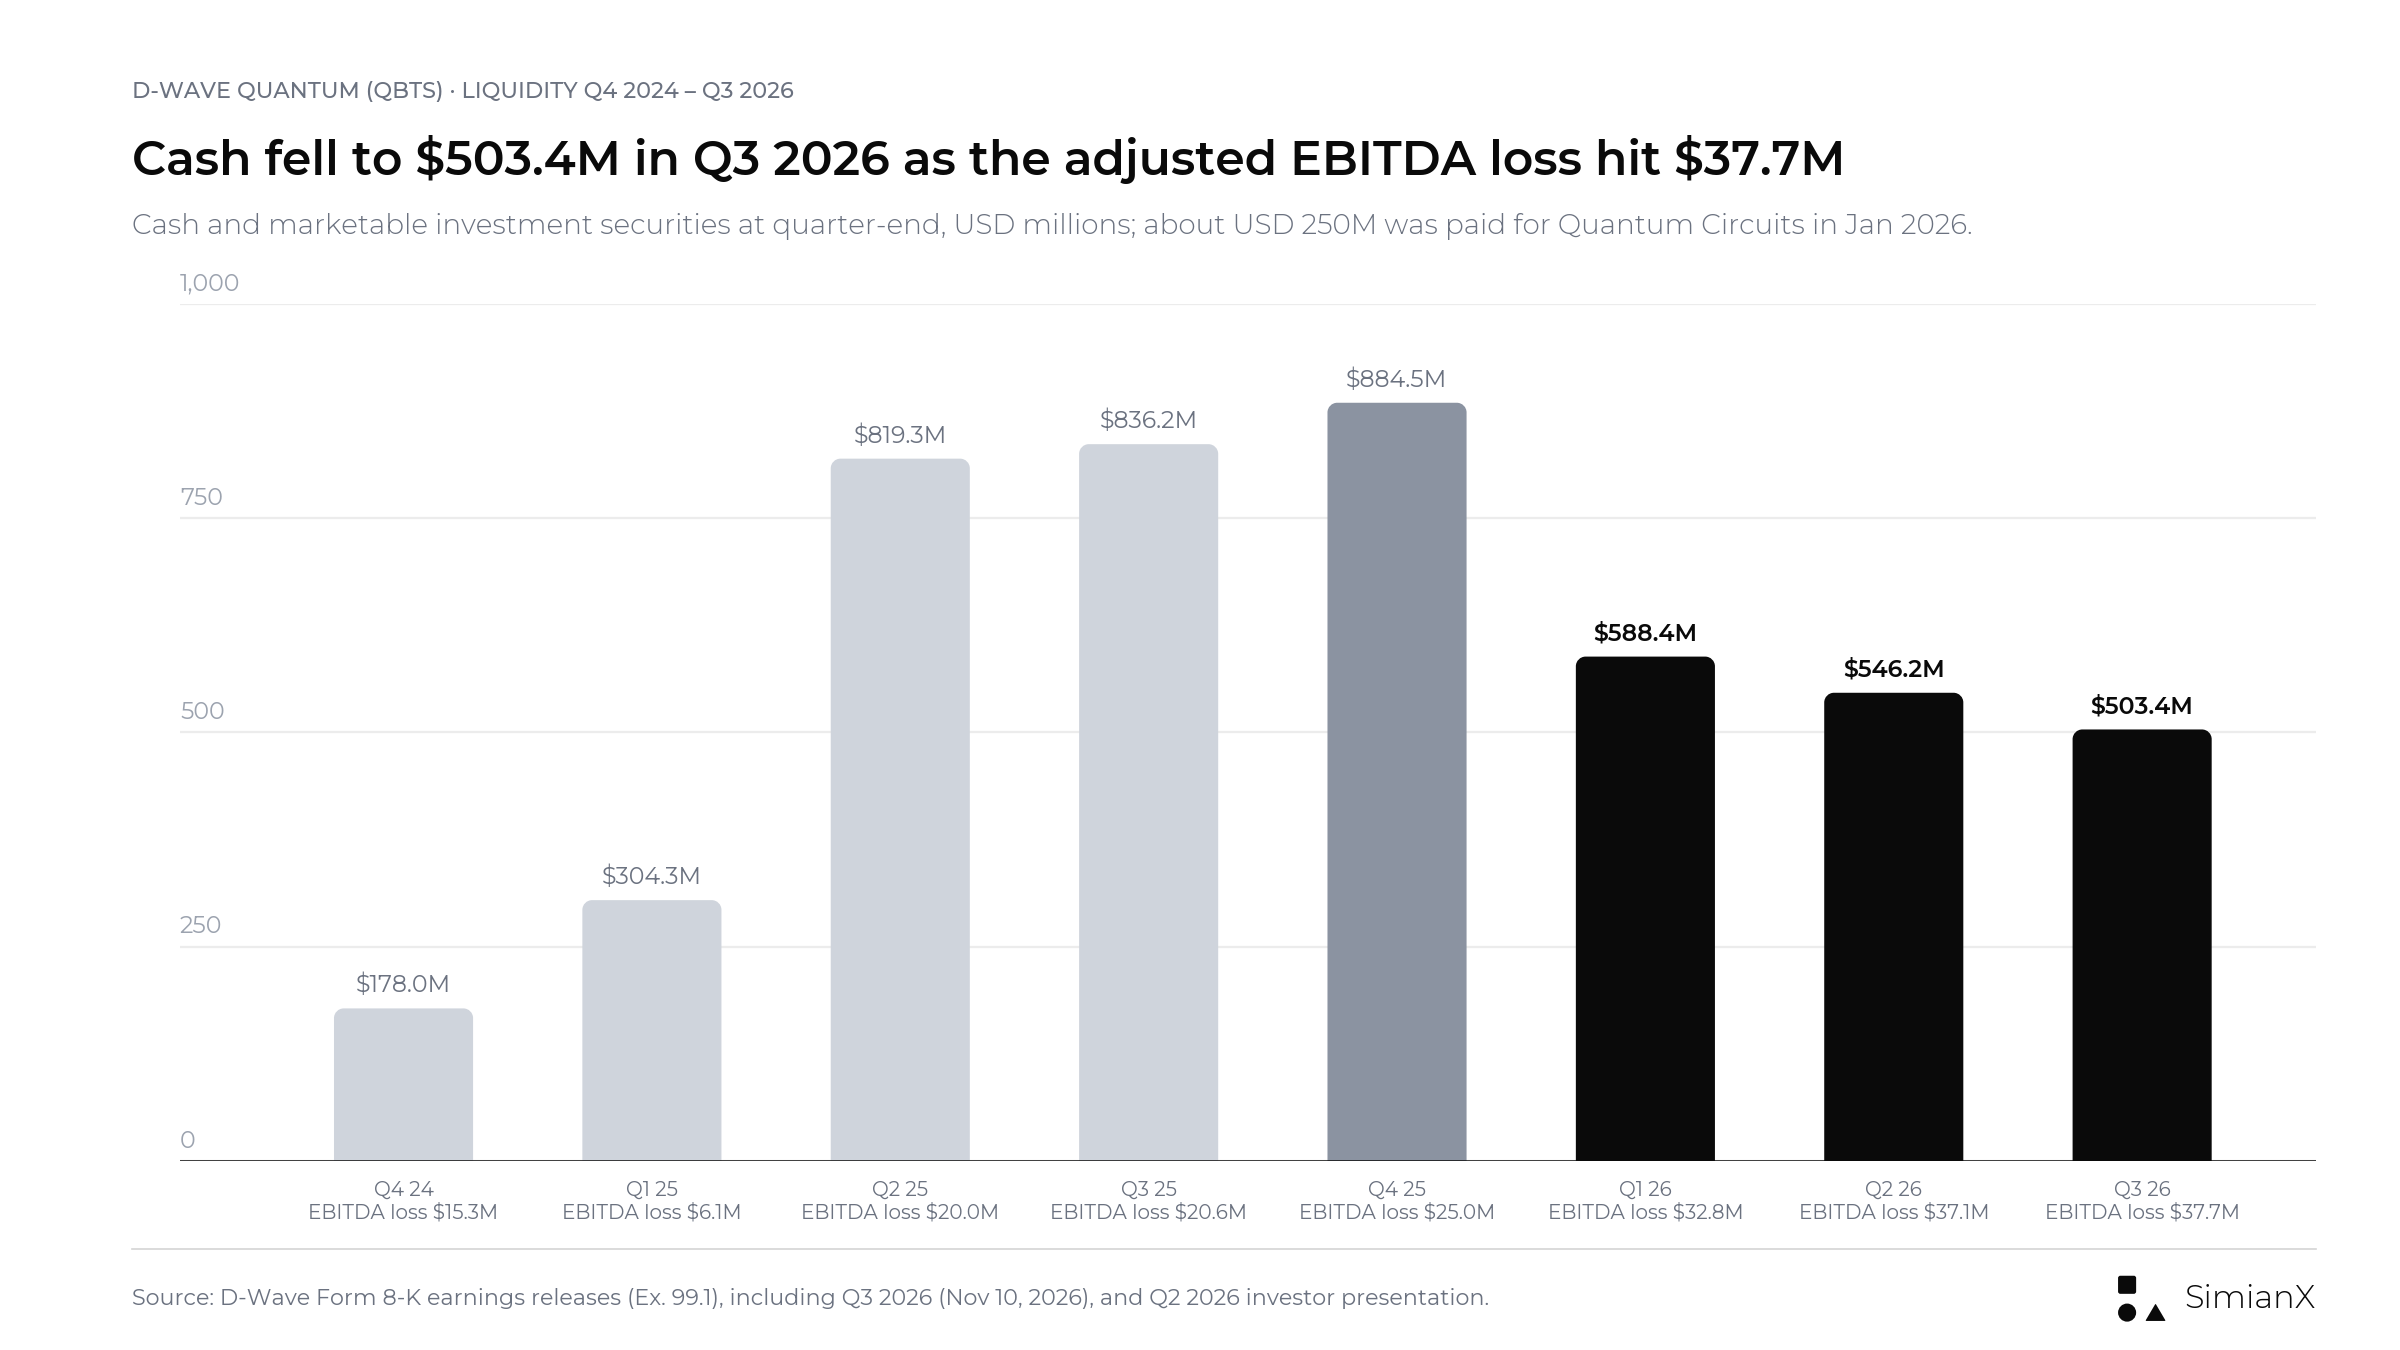
การขายหุ้นสร้างกองเงินสดในปี 2025 ส่วนการเข้าซื้อกิจการและขาดทุนจากการดำเนินงานที่เพิ่มขึ้นทำให้เงินสดลดลงในปี 2026 เหลือ 503.4 ล้านดอลลาร์ ณ 30 กันยายน
เมื่อคิดการใช้เงินสดจากการดำเนินงานครึ่งปีแรกเป็นรายปี จะได้ 73.463 ล้านดอลลาร์ × 2 = 146.9 ล้านดอลลาร์ เมื่อนำสภาพคล่อง ณ สิ้นเดือนมิถุนายนมาหารด้วยตัวเลขนี้ จะได้ความครอบคลุมการใช้เงินสดจากการดำเนินงานตามอดีตราว 3.7 ปี หากใช้ตัวเลขเก้าเดือนผลจะใกล้เคียงกัน คือ 109.0 ล้านดอลลาร์ ÷ 9 × 12 = 145.4 ล้านดอลลาร์ต่อปี และสภาพคล่อง ณ สิ้นเดือนกันยายนที่ 503.4 ล้านดอลลาร์ครอบคลุมได้ราว 3.5 ปี
นี่เป็นการคำนวณแบบคงที่ ไม่ใช่การพยากรณ์ระยะเวลาที่เงินสดจะอยู่ได้ (runway) ไม่ได้รวมรายจ่ายลงทุนในอนาคต การเข้าซื้อกิจการ การระดมทุน เงินที่ได้รับจากภาครัฐ และความเปลี่ยนแปลงของความต้องการในการดำเนินงาน Form 10-Q ระบุว่า D-Wave ออกหุ้นภายใต้โครงการขายหุ้นผ่านตลาด (at-the-market offering คือการทยอยขายหุ้นใหม่เข้าตลาด) และโครงการวงเงินทุน (equity line) เดิมครบทั้งหมดแล้วในปี 2025 หลังจากระดมทุนได้ 536.7 ล้านดอลลาร์ผ่านการขายหุ้นแบบ at-the-market ในครึ่งแรกของปีนั้นเพียงช่วงเดียว
สำหรับไตรมาส 3 คำถามที่มีประโยชน์ที่สุดคือ บริษัทอธิบายได้หรือไม่ว่ารายจ่ายที่เพิ่มขึ้นช่วยผลักดันหมุดหมายเชิงพาณิชย์หรือเชิงเทคนิคที่ระบุได้อย่างไร เงินสดก้อนใหญ่ช่วยลดแรงกดดันในการระดมทุนเฉพาะหน้า แต่ไม่ได้พิสูจน์ว่าการใช้จ่ายนั้นจะสร้างผลตอบแทนที่เพียงพอ
การลดสัดส่วนผู้ถือหุ้น QBTS: การสนับสนุนจากรัฐมีต้นทุนเป็นหุ้น
ข้อตกลงรับเงินทุนจากภาครัฐในเดือนกันยายนมีความสำคัญทางการเงิน แต่ไม่ควรอธิบายว่าเป็นรายได้จากลูกค้าทั่วไป 100 ล้านดอลลาร์
เมื่อวันที่ 4 กันยายน 2026 D-Wave ลงนามในข้อตกลงธุรกรรมอื่น (Other Transaction Agreement คือข้อตกลงรูปแบบยืดหยุ่นของรัฐบาลสหรัฐฯ ที่ไม่ใช่สัญญาจัดซื้อหรือทุนวิจัยแบบปกติ) ภายใต้ CHIPS and Science Act สำหรับเงินสนับสนุนสูงสุด 100 ล้านดอลลาร์จากกระทรวงพาณิชย์สหรัฐฯ เงินงวดแรก 53,552,620 ดอลลาร์จะเปิดให้ใช้ได้ไม่นานหลังวันที่ได้รับการอนุมัติ ส่วนที่เหลือจะมาในสี่งวดที่ผูกกับหมุดหมาย ได้แก่ การติดตั้งเครื่องมือ การผลิตต้นแบบ การบูรณาการกระบวนการ และการปรับเทียบโปรเซสเซอร์ที่ขยายขนาดแล้ว ภายในระยะเวลาสูงสุดห้าปี
เมื่อวันที่ 8 กันยายน D-Wave ออก หุ้น 7,095,721 หุ้นที่ราคา 14.093 ดอลลาร์ต่อหุ้น ให้แก่กระทรวงฯ ภายใต้ข้อตกลงการออกหลักทรัพย์ ราคาถูกกำหนดที่ส่วนลด 15% จากราคาปิดอ้างอิงที่ต่ำที่สุดในสามราคา ในช่วงวันรอบ ๆ การลงนาม QBTS ปิดที่ราว 16.5–17.7 ดอลลาร์
| องค์ประกอบของเงินทุน | เงื่อนไขที่เปิดเผย | ความหมายต่อนักลงทุน |
|---|---|---|
| เงินสนับสนุนสูงสุด | สูงสุด 100 ล้านดอลลาร์ | ไม่ใช่หลักฐานว่าได้รับเงินครบจำนวนแล้ว |
| เงินทุนงวดแรก | 53.6 ล้านดอลลาร์ ที่จะเปิดให้ใช้หลังวันที่ 4 กันยายน | ต้องยืนยันการรับเงินและวิธีปฏิบัติทางบัญชี |
| เงินทุนส่วนที่เหลือ | 46.4 ล้านดอลลาร์ ในสี่งวดตามหมุดหมาย | การดำเนินงานมีผลต่อการเข้าถึงยอดที่เหลือ |
| หุ้นที่ออก | 7,095,721 หุ้น ที่ 14.093 ดอลลาร์ | เพิ่มขึ้นราว 1.9% จากหุ้นที่ออกจำหน่ายแล้ว 369.3 ล้านหุ้น ณ 5 สิงหาคม (การคำนวณของเรา) |
| ข้อจำกัดการโอน | กระทรวงฯ ขายได้เฉพาะตามสัดส่วนของเงินสนับสนุนที่ถอนไปแล้ว | การขายต่อจะเป็นแบบค่อยเป็นค่อยไป เว้นแต่ D-Wave ยินยอม |
แหล่งที่มา: Form 8-K (8 กันยายน) และ Form 8-K/A (9 กันยายน) ของ D-Wave และเอกสารเพิ่มเติมหนังสือชี้ชวนสำหรับการขายต่อลงวันที่ 10 กันยายน
เอกสารเพิ่มเติมหนังสือชี้ชวนวันที่ 10 กันยายนจดทะเบียนหุ้นเหล่านี้เพื่อการขายต่อ และระบุว่า D-Wave จะไม่ได้รับเงินจากการขายใด ๆ ของกระทรวงฯ การจดทะเบียนเปิดทางให้ขายต่อได้ แต่ไม่ได้ยืนยันว่ามีการขายหุ้นไปแล้ว ปัจจัยเสี่ยงที่ D-Wave เปิดเผยเองระบุว่าการออกหุ้นครั้งนี้ทำให้สัดส่วนผู้ถือหุ้นลดลง และวิธีปฏิบัติทางบัญชีสำหรับข้อตกลงนี้ยังไม่ได้ข้อสรุป ณ ราคาปิดวันที่ 9 พฤศจิกายน หุ้นของรัฐบาลมีมูลค่าราว 81 ล้านดอลลาร์ ต่ำกว่าราคาที่ออก 18.6%
เรื่องนี้ก่อให้เกิดประเด็นแยกกันสามข้อ:
- ได้รับเงินทุนจริงไปแล้วเท่าไร?
- เงินทุนนั้นสะท้อนในงบการเงินอย่างไร?
- จำนวนหุ้นที่เพิ่มขึ้นส่งผลต่อผู้ถือหุ้นเดิมอย่างไร?
เอกสารประกาศผลไตรมาส 3 ตอบสองข้อแรกได้บางส่วน งบดุล ณ 30 กันยายนแสดง “เงินค่าหุ้นที่ยังไม่ได้รับชำระ” (uncollected equity issuance proceeds) 100.0 ล้านดอลลาร์ เป็นรายการหักจากส่วนของผู้ถือหุ้น ซึ่งเท่ากับหุ้น 7,095,721 หุ้นคูณ 14.093 ดอลลาร์ (การคำนวณของเรา) เงินสนับสนุนจึงถูกบันทึกเป็นค่าชำระหุ้น และ ณ สิ้นไตรมาสยังไม่ได้รับชำระเต็มจำนวน เอกสารนำเสนอนักลงทุนไตรมาส 3 อธิบายว่าหุ้นที่กระทรวงฯ ถืออยู่เป็นส่วนได้เสียส่วนน้อยที่ไม่มีอำนาจควบคุม ซึ่งได้รับเป็นเงื่อนไขของการให้เงินทุน
การเข้ามามีส่วนร่วมของรัฐบาลสามารถเสริมความแข็งแกร่งให้โครงการพัฒนาได้ แต่ก็ยังมีต้นทุนด้านความเป็นเจ้าของ ไม่ควรละเลยด้านใดด้านหนึ่งของการแลกเปลี่ยนนี้
แผนงานควอนตัมคอมพิวติ้งของ D-Wave เดินด้วยนาฬิกาคนละเรือน
D-Wave เข้าซื้อกิจการ Quantum Circuits เสร็จสิ้นเมื่อวันที่ 20 มกราคม 2026 ทำให้มีโครงการคอมพิวเตอร์แบบเกต (gate-model) ที่แก้ไขข้อผิดพลาดได้ เพิ่มเข้ามาควบคู่กับธุรกิจควอนตัมแอนนีลลิง แผนงานแบบเกตที่ประกาศเมื่อวันที่ 1 มิถุนายนมีเป้าหมายแยกกันหลายข้อ
| ปีเป้าหมาย | หมุดหมายที่บริษัทประกาศ | สถานะหลังประกาศผลไตรมาส 3 |
|---|---|---|
| 2026 | ส่งมอบระบบ 17 คิวบิตกายภาพ | ยังระบุเป็นเป้าหมายปี 2026 ในเอกสารนำเสนอนักลงทุนไตรมาส 3 |
| 2027 | สร้างระบบ 49 คิวบิตกายภาพให้เสร็จ | เป้าหมายการพัฒนา |
| 2028 | สร้างระบบ 181 คิวบิตกายภาพให้เสร็จ | เป้าหมายการพัฒนา |
| 2030 | สร้างระบบ 10 คิวบิตเชิงตรรกะให้เสร็จ | เป้าหมายระยะยาว |
| 2032 | สร้างระบบ 100 คิวบิตเชิงตรรกะที่รองรับการประมวลผลมากกว่าหนึ่งล้านครั้งให้เสร็จ | เป้าหมายระยะยาว |
แหล่งที่มา: เอกสารประกาศผลไตรมาส 2/2026 ของ D-Wave ซึ่งย้ำแผนงานวันที่ 1 มิถุนายน ด้านควอนตัมแอนนีลลิง บริษัทตั้งเป้าระบบ 20,000 คิวบิตในปี 2029 และ 100,000 คิวบิตภายในปี 2031
ไม่ควรนำเสนอเป้าหมายเหล่านี้ว่าเป็นความสามารถที่ทำได้แล้ว คิวบิตกายภาพ (หน่วยฮาร์ดแวร์จริง) และคิวบิตเชิงตรรกะ (หน่วยคำนวณที่ผ่านการแก้ไขข้อผิดพลาดแล้ว) เป็นตัวชี้วัดที่ต่างกัน และไม่ควรใช้จำนวนคิวบิตดิบเป็นการจัดอันดับสากลข้ามสถาปัตยกรรม
D-Wave เปิดตัวเครื่องจำลองแบบเกตรุ่นเบตาเมื่อวันที่ 1 ตุลาคม โดยมีผู้เข้าร่วม เช่น BBVA, FirstQFM, Florida Atlantic University และ Jülich Supercomputing Centre นี่เป็นหมุดหมายการพัฒนาหลังช่วงรายงานไตรมาส 3 ไม่ใช่หลักฐานว่ามีรายได้จากระบบแบบเกตอย่างมีนัยสำคัญในไตรมาส 3 ในการประชุมชี้แจงเดือนสิงหาคม Alan Baratz ซีอีโอ กล่าวว่าไม่คาดว่าจะมีรายได้ QCaaS ที่มีนัยสำคัญจากระบบแบบเกต “จนกว่าจะถึงช่วงราวปี 2032”
บททดสอบของผลประกอบการครั้งนี้จึงมีสองด้าน คือ การทำธุรกิจเชิงพาณิชย์ระยะสั้นคืบหน้าหรือไม่ และการพัฒนาระยะยาวยังน่าเชื่อถือโดยไม่มีการใช้จ่ายที่ควบคุมไม่ได้หรือไม่
แยกผลประกอบการไตรมาส 3 ออกจากข่าวที่ประกาศหลังวันที่ 30 กันยายน
นักลงทุนควรจัดระเบียบข่าวตามช่วงรายงานที่ข่าวนั้นอาจส่งผลกระทบ
| ข่าวที่ประกาศ | วันที่ | การตีความที่เหมาะสม |
|---|---|---|
| ย้ายการจดทะเบียนจาก NYSE ไป Nasdaq | 27 กรกฎาคม 2026 | ไม่มีผลต่อผลประกอบการ |
| แอปพลิเคชันใช้งานจริงตัวที่สองกับ NTT DOCOMO | 18 สิงหาคม 2026 | ความคืบหน้าที่ประกาศระหว่างไตรมาส 3 |
| CFO John Markovich เกษียณ; Greg Golkov รักษาการ CFO | มีผล 2 กันยายน 2026 | การเปลี่ยนผ่านฝ่ายการเงินระหว่างไตรมาส 3 |
| เงินสนับสนุนจากกระทรวงพาณิชย์และการออกหุ้น | 4–8 กันยายน 2026 | ประเด็นการระดมทุนและการสนับสนุนการพัฒนาในไตรมาส 3 |
| เครื่องจำลองแบบเกตรุ่นเบตา | 1 ตุลาคม 2026 | หมุดหมายผลิตภัณฑ์หลังสิ้นไตรมาส |
| ระบบของอิตาลีมาถึงโคโม | 15 ตุลาคม 2026 | ความคืบหน้าการส่งมอบหลังสิ้นไตรมาส |
| บันทึกความเข้าใจกับ LG CNS | 28 ตุลาคม 2026 | ไม่มีผลผูกพัน; ไม่มีมูลค่าสัญญา |
| การปรับปรุงตัวแก้ปัญหาไฮบริด Stride | 4 พฤศจิกายน 2026 | อัปเดตซอฟต์แวร์หลังสิ้นไตรมาส |
| ความร่วมมือเชิงกลยุทธ์กับ CGI | รายงานในเอกสารประกาศผลไตรมาส 3, 10 พฤศจิกายน 2026 | ไม่เปิดเผยมูลค่าสัญญา |
| การขยายสัญญาการผลิตหลายปีกับ SkyWater | รายงานในเอกสารประกาศผลไตรมาส 3, 10 พฤศจิกายน 2026 | สัญญาด้านการจัดหา ไม่ใช่รายได้จากลูกค้า |
| การแต่งตั้ง Bernard Gavgani และ Kevan Krysler เป็นกรรมการ | รายงานในเอกสารประกาศผลไตรมาส 3, 10 พฤศจิกายน 2026 | ด้านธรรมาภิบาล; ไม่มีผลต่อผลประกอบการ |
แหล่งที่มา: ประกาศของบริษัทและเอกสารยื่นต่อ SEC
ประกาศเรื่อง Stride เมื่อวันที่ 4 พฤศจิกายนระบุผลลัพธ์ที่ดีขึ้นในการทดสอบเปรียบเทียบของบริษัทเอง รวมถึงการหาคำตอบสำหรับปัญหาการจัดสมดุลสายการประกอบได้ดีกว่าภายใน 15 วินาที เมื่อเทียบกับคำตอบที่รุ่นก่อนหาได้ใน 120 วินาที พร้อมการฝึกอบรมนักพัฒนาใหม่ เรื่องนี้อาจเกี่ยวข้องกับการใช้งานในอนาคต แต่โดยตัวมันเองไม่ใช่หลักฐานของสัญญาสำคัญฉบับใหม่หรือรายได้ที่รับรู้แล้ว ข้อตกลงกับ LG CNS ที่ประกาศในงานประชุม Qubits Asia ของ D-Wave ที่กรุงโซล ระบุชัดว่าไม่มีผลผูกพัน
หลักการเดียวกันใช้กับการเปลี่ยนผ่านฝ่ายการเงิน บริษัทระบุว่าการลาออกของ Markovich ไม่ได้เกิดจากความเห็นไม่ตรงกันเรื่องบัญชีหรือการเปิดเผยข้อมูล Golkov ซึ่งเป็นรองประธานอาวุโสฝ่ายการเงินของ D-Wave ตั้งแต่ปี 2023 จะเป็นผู้ชี้แจงในการประชุม นักลงทุนควรประเมินความชัดเจนของการสื่อสารด้านการเงินในช่วงเปลี่ยนผ่าน โดยไม่ถือว่าการเปลี่ยนตัวบุคคลเป็นหลักฐานของปัญหาทางบัญชี
10 พฤศจิกายน: ราคาหุ้น QBTS เคลื่อนไหวอย่างไรหลังผลไตรมาส 3
| ตัวชี้วัด (10 พฤศจิกายน 2026) | QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|
| ราคาปิดวันก่อน (9 พฤศจิกายน) | $11.47 | $35.34 | $12.98 | $6.86 | $679.35 |
| ราคาปิด (10 พฤศจิกายน) | $10.48 | $34.96 | $12.15 | $6.30 | $674.76 |
| การเปลี่ยนแปลง | −8.6% | −1.1% | −6.4% | −8.2% | −0.7% |
แหล่งที่มา: ราคาปิดวันที่ 10 พฤศจิกายน 2026 จาก Polygon.io ตรวจทานกับ Nasdaq.com โดย IonQ ใช้ราคาปิดทางการของ Nasdaq ที่ 34.96 ดอลลาร์ (Polygon แสดง 34.99 ดอลลาร์) การเปลี่ยนแปลงเป็นการคำนวณของเรา
- ราคาเปิด: QBTS เปิดที่ 11.06 ดอลลาร์ ต่ำกว่าราคาปิดวันก่อน 3.6% หลังการประกาศผลก่อนตลาดเปิด
- กรอบราคาทั้งวัน: 10.11–11.40 ดอลลาร์ ไม่เคยซื้อขายเหนือราคาปิดวันก่อนที่ 11.47 ดอลลาร์เลย และปิดสูงกว่าจุดต่ำสุดของวัน 3.7%
- หุ้นกลุ่มเดียวกัน: Quantum Computing Inc. ปิดลดลง 8.2% และ Rigetti ปิดลดลง 6.4% การร่วงส่วนหนึ่งจึงเกิดกับหุ้นควอนตัมขนาดเล็กโดยรวม ส่วน IonQ และ Nasdaq-100 ETF ลดลงราว 1%
- ในแง่ตัวเลข: การซื้อขายวันนี้ชั่งน้ำหนักระหว่างรายได้ที่สูงกว่าคาดเล็กน้อย กับขาดทุนต่อหุ้นที่มากกว่าคาด ยอดคำสั่งซื้อที่น้อยเป็นไตรมาสที่สอง และ RPO ที่ลดลง
ปฏิกิริยาราคาหุ้น QBTS ต่อผลประกอบการ: 12 ครั้งนับตั้งแต่ปี 2024
การซื้อขายของ QBTS ในวันประกาศผลมีความสำคัญต่อทุกคนที่จับตาการประกาศครั้งนี้ เพราะหุ้นตัวนี้มักเคลื่อนไหวมากกว่าที่ตัวเลขรายไตรมาสบ่งชี้อยู่เป็นประจำ
| ไตรมาสที่รายงาน | วันประกาศผล | ราคาปิดวันก่อน | ราคาปิดวันประกาศผล | การเคลื่อนไหวของ QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|---|---|---|
| ไตรมาส 4/2023 | 28 มี.ค. 2024 | $2.10 | $2.04 | −2.9% | +4.6% | −0.6% | −2.9% | −0.2% |
| ไตรมาส 1/2024 | 13 พ.ค. 2024 | $1.30 | $1.37 | +5.4% | +0.7% | +9.5% | +1.0% | +0.2% |
| ไตรมาส 2/2024 | 8 ส.ค. 2024 | $0.81 | $0.80 | −1.2% | +4.6% | +6.8% | −3.7% | +3.1% |
| ไตรมาส 3/2024 | 14 พ.ย. 2024 | $1.78 | $1.87 | +5.1% | −2.2% | −8.8% | +65.4% | −0.7% |
| ไตรมาส 4/2024 | 13 มี.ค. 2025 | $5.82 | $6.91 | +18.7% | −2.1% | −2.2% | +1.3% | −1.8% |
| ไตรมาส 1/2025 | 8 พ.ค. 2025 | $6.89 | $10.42 | +51.2% | +9.3% | +11.5% | +19.2% | +1.0% |
| ไตรมาส 2/2025 | 7 ส.ค. 2025 | $17.58 | $17.17 | −2.3% | −1.8% | −2.1% | −2.5% | +0.3% |
| ไตรมาส 3/2025 | 6 พ.ย. 2025 | $31.02 | $28.39 | −8.5% | +3.6% | −7.9% | −7.3% | −1.9% |
| ไตรมาส 4/2025 | 26 ก.พ. 2026 | $19.65 | $20.14 | +2.5% | +21.7% | +5.7% | +4.1% | −1.2% |
| ไตรมาส 1/2026 | 12 พ.ค. 2026 | $24.03 | $22.35 | −7.0% | −1.8% | −7.0% | +15.7% | −0.9% |
| ไตรมาส 2/2026 | 6 ส.ค. 2026 | $21.39 | $19.41 | −9.3% | −0.5% | −1.5% | −1.2% | −0.4% |
| ไตรมาส 3/2026 | 10 พ.ย. 2026 | $11.47 | $10.48 | −8.6% | −1.1% | −6.4% | −8.2% | −0.7% |
แหล่งที่มา: ราคาปิดรายวันจาก Polygon.io; วันประกาศผลจาก Form 8-K (Item 2.02) ของ D-Wave ซึ่งประกาศก่อนตลาดสหรัฐฯ เปิดทุกครั้ง คอลัมน์หุ้นกลุ่มเดียวกันแสดงการเคลื่อนไหวในวันเดียวกันของ IonQ (IONQ), Rigetti Computing (RGTI), Quantum Computing Inc. (QUBT) และ Nasdaq-100 ETF (QQQ) เพื่อเป็นบริบทเท่านั้น ไม่ใช่ปฏิกิริยาต่อผลประกอบการของบริษัทเหล่านั้น ราคาปิดของแถวไตรมาส 3/2026 ตรวจทานกับ Nasdaq.com แล้ว
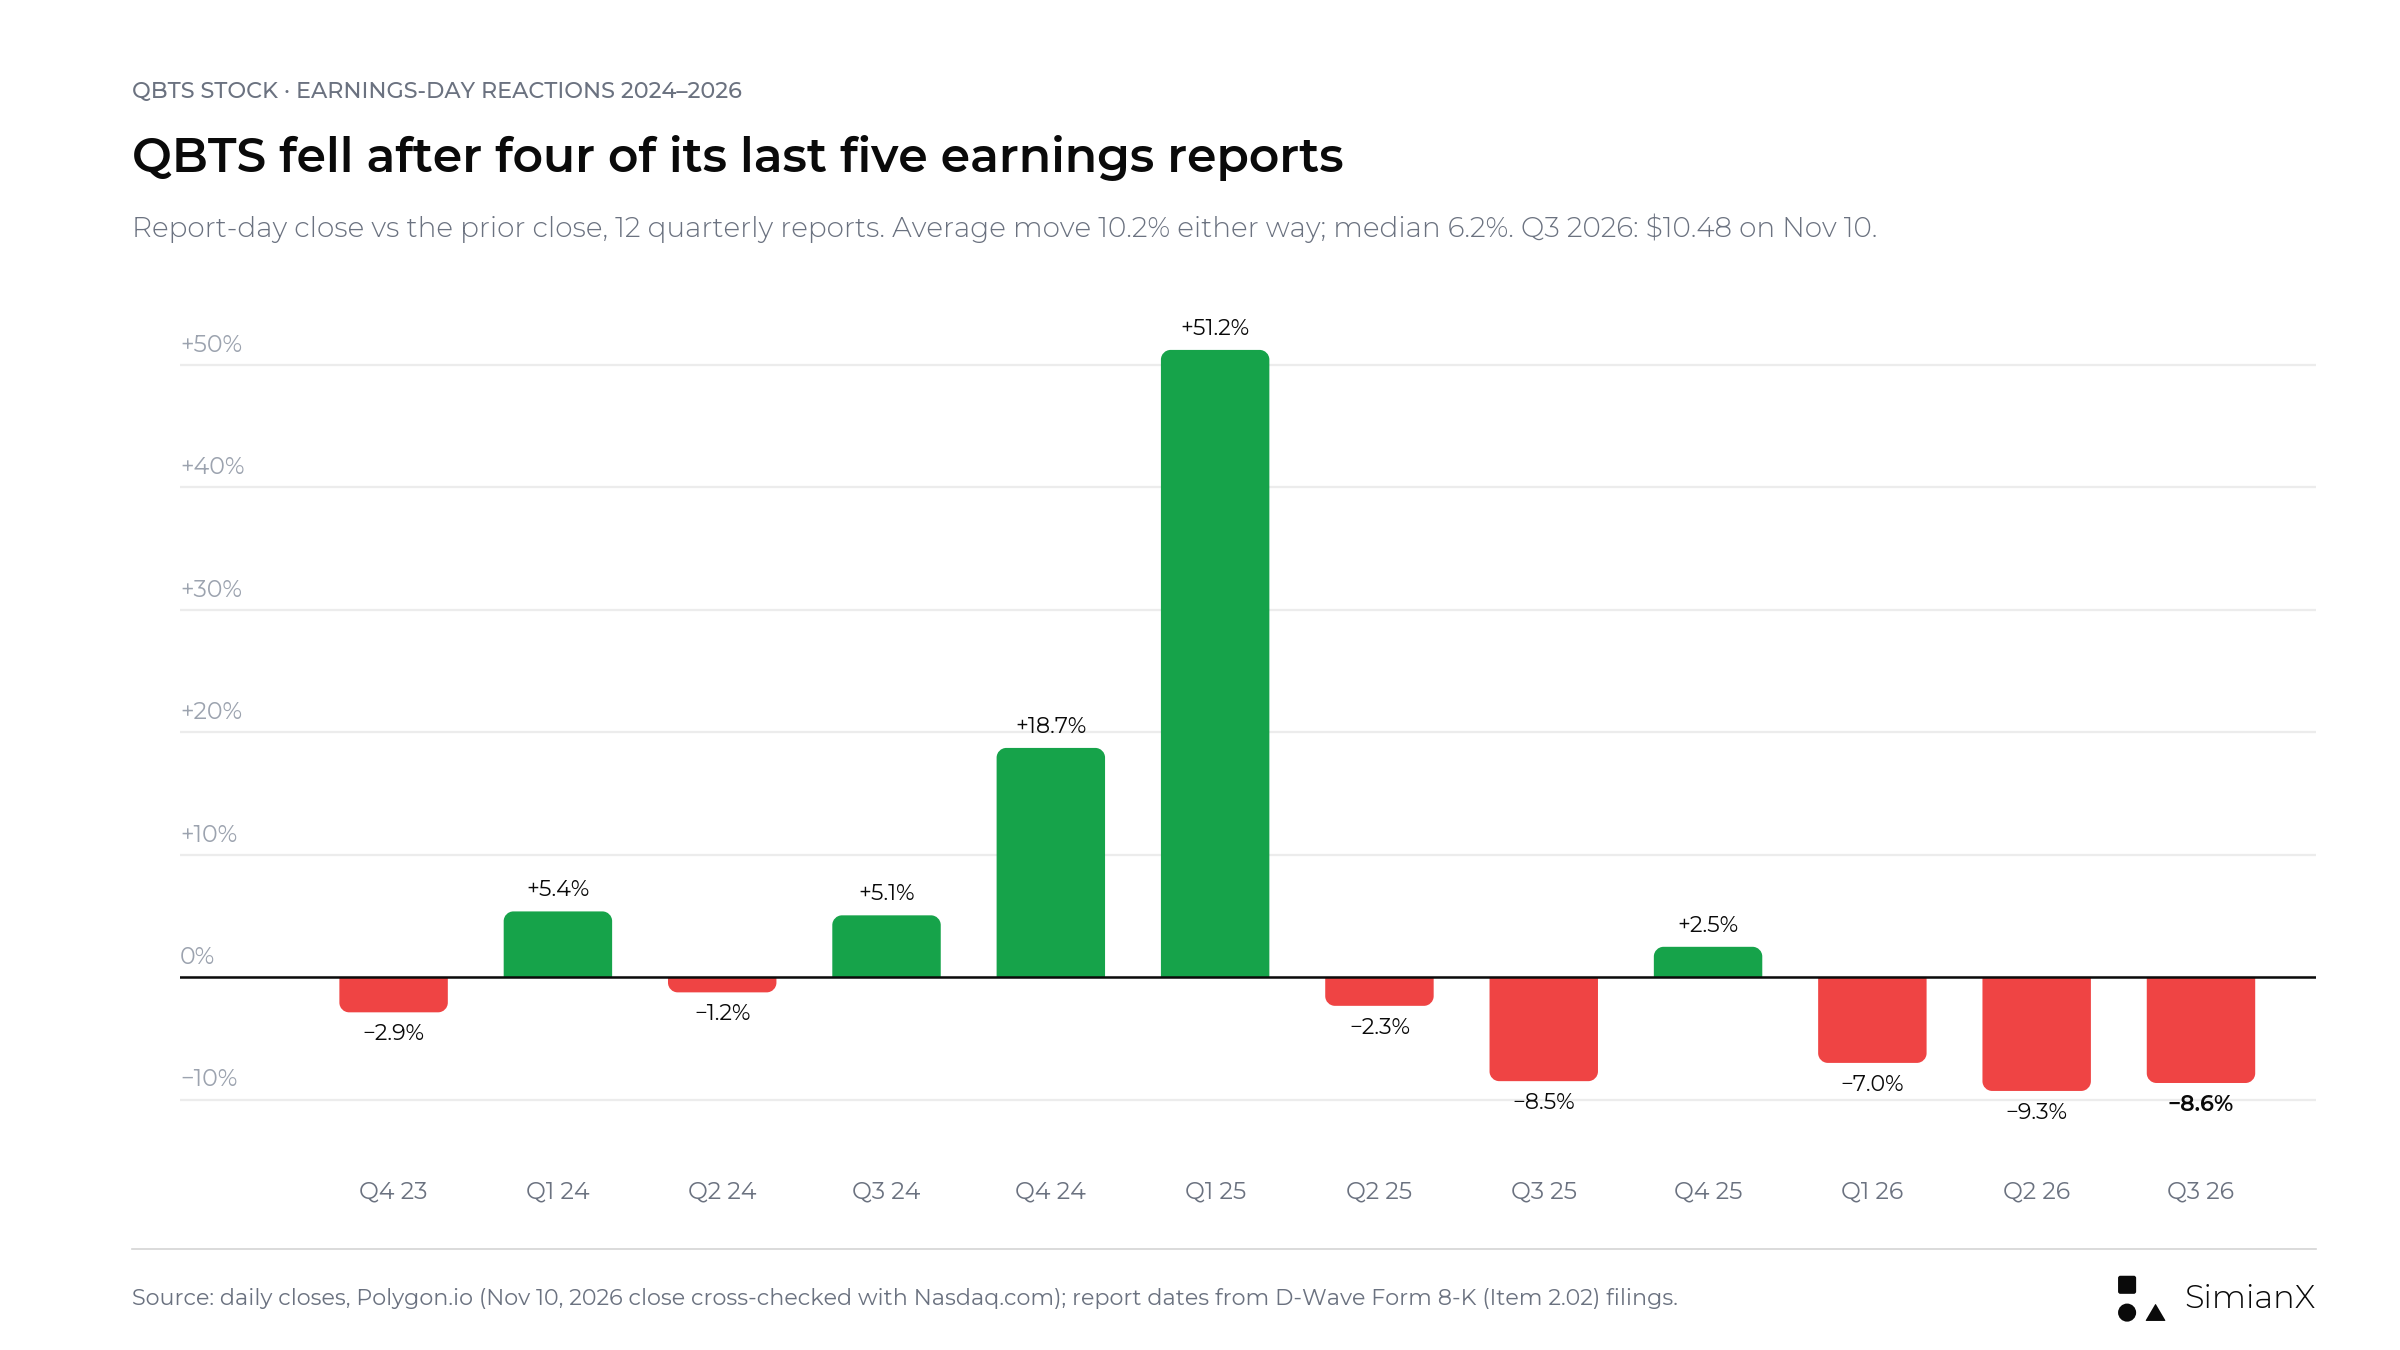
จากการประกาศผล 12 ครั้ง การเคลื่อนไหวเฉลี่ยในวันประกาศผลอยู่ที่ 10.2% ไม่ว่าจะขึ้นหรือลง และค่ามัธยฐานอยู่ที่ 6.2% วันที่พุ่ง +51.2% ในเดือนพฤษภาคม 2025 ดึงค่าเฉลี่ยให้สูงขึ้น ไตรมาส 3/2026 อยู่ที่ −8.6%
รูปแบบที่น่าสังเกต ในฐานะสถิติย้อนหลัง ไม่ใช่การคาดการณ์:
- QBTS ปรับขึ้น 5 ครั้งและปรับลง 7 ครั้งจากวันประกาศผล 12 ครั้ง รวมถึงปรับลงสี่ในห้าครั้งล่าสุด โดยวันประกาศผลไตรมาส 3/2026 ปิดที่ −8.6%
- การปรับขึ้นสองครั้งที่ใหญ่ที่สุด +18.7% และ +51.2% เกิดขึ้นพร้อมการประกาศผลไตรมาส 4/2024 ซึ่งยอดคำสั่งซื้อใหม่รวมการขายระบบครั้งแรกของ D-Wave และการประกาศผลไตรมาส 1/2025 ซึ่งการขายนั้นถูกรับรู้เป็นรายได้ การประกาศผลที่ไม่มีสัญญาใหญ่ฉบับใหม่ส่วนใหญ่ทำให้ราคาขยับเล็กน้อยหรือติดลบ
- ในเดือนสิงหาคม 2026 QBTS ร่วง 9.3% ขณะที่หุ้นควอนตัมล้วนอีกสามตัวเคลื่อนไหวไม่ถึง 2% การพลาดเป้าครั้งนั้นเป็นเรื่องเฉพาะของบริษัท คือรายได้ 3.08 ล้านดอลลาร์ เทียบกับที่คาด 4.11 ล้านดอลลาร์
- นับจากราคาปิดก่อนการประกาศผลครั้งนั้น QBTS ร่วงลง 46.4% เทียบกับ −11.5% ของ IONQ, −22.6% ของ RGTI และ −22.7% ของ QUBT และต่ำกว่าราคาปิดสูงสุดในรอบ 52 สัปดาห์ที่ 32.19 ดอลลาร์ (22 ธันวาคม 2025) อยู่ 64.4%
- หุ้นร่วง 12.8% ในวันที่ 5 พฤศจิกายน 2026 เมื่อ Nasdaq-100 ETF ลดลง 6.5% ในการเทขายหลังการเลือกตั้งกลางเทอม จากนั้นฟื้นตัว 18.0% และ 7.4% ในสองวันทำการถัดมา
อะไรอาจขับเคลื่อน QBTS หลังประกาศผลประกอบการ?
ปัจจัยกระตุ้นที่สำคัญที่สุดอาจเป็นการเปลี่ยนแปลงของเส้นทางธุรกิจที่คาดไว้ มากกว่าส่วนต่าง EPS รายไตรมาสเล็กน้อย รายงานที่แข็งแกร่งกว่าจะเชื่อมโยงคำสั่งซื้อในมือเข้ากับการส่งมอบ รายได้ และเงินสด
| ฉากทัศน์ | หลักฐานที่ควรมองหา | การตีความ |
|---|---|---|
| ฉากทัศน์เชิงบวก | คำสั่งซื้อใหม่เติมแบ็คล็อก; การจัดส่งสองระบบยังเป็นไปตามกำหนดในไตรมาส 4; QCaaS ขยายตัว; มีคำอธิบายการใช้จ่าย | การทำธุรกิจเชิงพาณิชย์ประเมินความน่าเชื่อถือได้ง่ายขึ้น |
| ฉากทัศน์พื้นฐาน | รายได้เติบโต แต่ธุรกรรมใหญ่ยังกระจุกตัวในไตรมาส 4; การใช้เงินสดยังสูง | มีความคืบหน้า แต่ความเสี่ยงด้านการดำเนินงานยังไม่ลดลงอย่างเด็ดขาด |
| ฉากทัศน์เชิงลบ | การรับรู้รายได้เลื่อนไปปี 2027; คำสั่งซื้อใหม่เติม RPO ไม่ทัน; ต้นทุนเพิ่มเร็วกว่าหลักฐานเชิงพาณิชย์ | ช่องว่างระหว่างโอกาสกับผลลัพธ์ทางการเงินกว้างขึ้น |
นี่เป็นฉากทัศน์การวิจัยเชิงคุณภาพ ไม่ใช่การพยากรณ์ที่ถ่วงน้ำหนักด้วยความน่าจะเป็น
ผลประเมินรายงานครั้งนี้: รายได้เติบโตและ QCaaS ขยายตัว ซึ่งตรงกับฉากทัศน์พื้นฐาน แต่ยอดคำสั่งซื้อ 1.9 ล้านดอลลาร์ไม่ได้เติมแบ็คล็อก ซึ่งลดลงเหลือ 38.3 ล้านดอลลาร์ และเอกสารประกาศผลไม่มีอัปเดตเรื่องการจัดส่งสองระบบในไตรมาส 4 ไตรมาส 3 จึงอยู่ระหว่างฉากทัศน์พื้นฐานกับฉากทัศน์เชิงลบ โดยการจัดส่งในไตรมาส 4 เป็นตัวตัดสิน
แม้การดำเนินงานจะดีขึ้น มูลค่าหุ้นก็ยังสำคัญ เมื่อใช้จำนวนหุ้น 369.3 ล้านหุ้นที่รายงาน ณ 5 สิงหาคม บวกกับ 7.1 ล้านหุ้นที่ออกให้กระทรวงพาณิชย์สหรัฐฯ ราคาปิดก่อนประกาศผลของ QBTS ที่ 11.47 ดอลลาร์สะท้อนมูลค่าตลาดราว 4.3 พันล้านดอลลาร์ (ประมาณการของเรา; จำนวนหุ้นเปลี่ยนไปแล้วจากการให้หุ้นเป็นค่าตอบแทน) รายได้ในสี่ไตรมาสล่าสุดที่รายงานอยู่ที่ 12.4 ล้านดอลลาร์ หุ้นจึงซื้อขายที่ราว 350 เท่าของรายได้ย้อนหลัง เมื่อเทียบกับเงินสดและหลักทรัพย์ 546 ล้านดอลลาร์ ณ 30 มิถุนายน มูลค่าส่วนใหญ่จึงขึ้นอยู่กับการเติบโตในอนาคต เมื่อรวมไตรมาส 3 แล้ว รายได้สี่ไตรมาสย้อนหลังอยู่ที่ 13.2 ล้านดอลลาร์ หรือราว 330 เท่าที่ราคาก่อนประกาศผลเดียวกัน และเงินสดกับหลักทรัพย์อยู่ที่ 503 ล้านดอลลาร์
ตัวเลขเหล่านี้เป็นการคำนวณทางคณิตศาสตร์ ไม่ใช่ราคาเป้าหมายหรือคำแนะนำ แต่แสดงให้เห็นว่าทำไมการเติบโตจึงต้องใหญ่และยั่งยืนพอในที่สุดเพื่อรองรับราคาที่นักลงทุนจ่าย ธุรกิจที่ดีขึ้นก็ยังอาจเป็นการลงทุนที่น่าผิดหวังได้ หากมูลค่าหุ้นได้สะท้อนความคืบหน้าที่มากกว่านั้นไปแล้ว
เจ็ดคำถามสำหรับการประชุมชี้แจงผลประกอบการ
คำถามต่อไปนี้จะทำให้รายงานมีประโยชน์มากขึ้นอย่างมีนัยสำคัญ:
- RPO เปลี่ยนไปอย่างไร? ส่วนใดมาจากสัญญาใหม่ งานที่รับรู้แล้ว หรือการปรับปรุงอื่น ๆ?
- การส่งมอบใดยังเป็นไปตามกำหนด? ระบบควอนตัมแอนนีลลิงทั้งสองระบบยังคาดว่าจะจัดส่งในไตรมาส 4 หรือไม่ และยังเหลือขั้นตอนการติดตั้ง การปรับเทียบ หรือการตรวจรับใดบ้าง?
- รายได้เท่าไรที่จะเลื่อนไปปี 2027? กรอบเวลาที่คาดไว้เปลี่ยนไปตั้งแต่เดือนสิงหาคมหรือไม่?
- การเติบโตของ QCaaS เกิดซ้ำได้แค่ไหน? ลูกค้าต่อสัญญาและเพิ่มแอปพลิเคชันใช้งานจริงหรือไม่?
- อะไรขับเคลื่อนการใช้เงินสด? รายจ่ายที่เพิ่มขึ้นส่วนใดเป็นการชั่วคราว เกิดซ้ำ หรือผูกกับหมุดหมาย?
- ได้รับเงินทุนจากภาครัฐไปแล้วเท่าไร? จัดประเภทอย่างไร และเหลือหมุดหมายใดบ้าง?
- จำนวนหุ้นล่าสุดเป็นเท่าไร? หุ้นของกระทรวงพาณิชย์และการให้หุ้นเป็นค่าตอบแทนใหม่ส่งผลต่อความคุ้มค่าต่อหุ้นอย่างไร?
คำตอบที่แม่นยำจะมีค่ามากกว่ารายชื่อพันธมิตรที่ยาวขึ้นโดยไม่เปิดเผยความสำคัญทางการเงิน
เช็กลิสต์ไตรมาส 3/2026: เอกสารประกาศผลตอบอะไรบ้าง
- RPO: 38.3 ล้านดอลลาร์ ลดลง 2.4 ล้านดอลลาร์จากเดือนมิถุนายน คาดว่า 59% จะรับรู้ภายใน 12 เดือน และ 71% ภายใน 24 เดือน เอกสารไม่มีตารางกระทบยอดส่วนที่เพิ่มเข้ามากับรายได้ที่รับรู้
- การส่งมอบ: ไม่มีอัปเดตเรื่องการจัดส่งสองระบบในไตรมาส 4 ส่วนระบบ Advantage2 ของอิตาลีส่งมอบเพื่อการติดตั้งแล้วในเดือนตุลาคม
- รายได้ที่เลื่อนไปปี 2027: เอกสารประกาศผลไม่ได้กล่าวถึง
- QCaaS: 2.2 ล้านดอลลาร์ เพิ่มขึ้นจาก 1.4 ล้านดอลลาร์ มีการอ้างถึงแอปพลิเคชันใช้งานจริงตัวที่สองของ NTT DOCOMO
- การใช้เงินสด: ขาดทุน EBITDA ที่ปรับปรุงแล้ว 37.7 ล้านดอลลาร์ กระแสเงินสดจ่ายจากการดำเนินงานเก้าเดือน 109.0 ล้านดอลลาร์ สภาพคล่อง 503.4 ล้านดอลลาร์
- เงินทุนจากภาครัฐ: ข้อตกลงฉบับสมบูรณ์สำหรับเงินสูงสุด 100 ล้านดอลลาร์ โดยยอดเต็ม 100.0 ล้านดอลลาร์แสดงเป็นเงินค่าหุ้นที่ยังไม่ได้รับชำระ ณ 30 กันยายน
- จำนวนหุ้น: หุ้นถัวเฉลี่ยถ่วงน้ำหนัก 374.1 ล้านหุ้นในไตรมาส 3 เทียบกับ 342.2 ล้านหุ้นเมื่อปีก่อน
คำถามที่พบบ่อย
D-Wave ประกาศผลประกอบการไตรมาส 3/2026 เมื่อไร?
ในวันอังคารที่ 10 พฤศจิกายน 2026 ก่อนตลาดหุ้นสหรัฐฯ เปิด เอกสารประกาศผลยื่นต่อ SEC เป็น Exhibit 99.1 ของ Form 8-K และ webcast จัดขึ้นเวลา 8.00 น. ตามเวลาฝั่งตะวันออกของสหรัฐฯ โดยมี Alan Baratz ซีอีโอ และ Greg Golkov รักษาการ CFO
D-Wave ทำผลประกอบการไตรมาส 3/2026 ได้ดีกว่าคาดหรือไม่?
ด้านรายได้ ใช่ คือ 4.51 ล้านดอลลาร์ เทียบกับฉันทามติของ FXEmpire ที่ 4.42 ล้านดอลลาร์ ด้านกำไรต่อหุ้น ไม่ใช่ ขาดทุนสุทธิอยู่ที่ 0.13 ดอลลาร์ต่อหุ้น เทียบกับฉันทามติขาดทุน 0.10 ดอลลาร์ แต่ดีกว่าตัวเลข “วิสเปอร์” ของ Earnings Whispers ที่ขาดทุน 0.16 ดอลลาร์ ยอดคำสั่งซื้อใหม่อยู่ที่ 1.9 ล้านดอลลาร์ และ RPO ลดลงเหลือ 38.3 ล้านดอลลาร์
ประมาณการผลประกอบการไตรมาส 3/2026 ของ QBTS เคยอยู่ที่เท่าไร?
ก่อนประกาศผล FXEmpire แสดงฉันทามติขาดทุน 0.10 ดอลลาร์ต่อหุ้นจากนักวิเคราะห์ 16 ราย และรายได้ 4.42 ล้านดอลลาร์ Earnings Whispers ก็แสดงขาดทุน 0.10 ดอลลาร์บนรายได้ราว 4.0 ล้านดอลลาร์ โดยมีตัวเลข “วิสเปอร์” ขาดทุน 0.16 ดอลลาร์ ทั้งหมดนี้เป็นประมาณการของบุคคลภายนอก ไม่ใช่ประมาณการของบริษัท
D-Wave ทำผลงานในไตรมาส 3/2025 อย่างไร?
รายได้ 3.74 ล้านดอลลาร์ ยอดคำสั่งซื้อใหม่ 2.4 ล้านดอลลาร์ และขาดทุนสุทธิตาม GAAP 140.0 ล้านดอลลาร์ หรือ 0.41 ดอลลาร์ต่อหุ้น ส่วนใหญ่เป็นผลจากค่าใช้จ่ายวอร์แรนต์ที่ไม่ใช่เงินสด ขาดทุน EBITDA ที่ปรับปรุงแล้วอยู่ที่ 20.6 ล้านดอลลาร์
แบ็คล็อกของ D-Wave เท่ากับรายได้หรือไม่?
ไม่ใช่ RPO คือภาระตามสัญญาที่ยังไม่ได้ปฏิบัติให้แล้วเสร็จ D-Wave คาดว่าราว 59% ของ 38.3 ล้านดอลลาร์ ณ 30 กันยายนจะรับรู้เป็นรายได้ภายใน 12 เดือน จึงไม่ควรถือว่าแบ็คล็อกเป็นรายได้ที่หามาได้แล้ว
ทำไมขาดทุนตาม GAAP ที่น้อยลงอาจไม่ได้สะท้อนการดำเนินงานที่ดีขึ้น?
เพราะผลทางบัญชีครอบงำการเปรียบเทียบ ไตรมาสของปีก่อนมีค่าใช้จ่ายวอร์แรนต์ก้อนใหญ่ ขณะที่ขาดทุน EBITDA ที่ปรับปรุงแล้วเพิ่มจาก 20.6 ล้านดอลลาร์ในไตรมาส 3/2025 เป็น 37.7 ล้านดอลลาร์ในไตรมาส 3/2026
ข้อตกลงกับรัฐบาลขจัดความเสี่ยงจากการลดสัดส่วนผู้ถือหุ้นได้หรือไม่?
ไม่ได้ ธุรกรรมนี้รวมการออกหุ้น 7,095,721 หุ้น และไม่ได้ทำให้การให้หุ้นเป็นค่าตอบแทนหรือการตัดสินใจระดมทุนในอนาคตหมดความสำคัญ ต้องประเมินการสนับสนุนด้านเงินทุนและการลดสัดส่วนผู้ถือหุ้นไปพร้อมกัน
ราคาหุ้น QBTS ตอบสนองต่อผลไตรมาส 3/2026 อย่างไร?
QBTS ปิดที่ 10.48 ดอลลาร์ในวันที่ 10 พฤศจิกายน ลดลง 8.6% จากราคาปิดวันก่อนที่ 11.47 ดอลลาร์ หลังเปิดที่ 11.06 ดอลลาร์และลงไปต่ำสุดที่ 10.11 ดอลลาร์ ในวันเดียวกัน Quantum Computing Inc. ลดลง 8.2% และ Rigetti ลดลง 6.4% ขณะที่ Nasdaq-100 ETF ลดลง 0.7%
โดยปกติ QBTS เคลื่อนไหวเท่าไรในวันประกาศผลประกอบการ?
จากการประกาศผล 12 ครั้งล่าสุด รวมไตรมาส 3/2026 การเคลื่อนไหวเฉลี่ยในวันประกาศผลอยู่ที่ 10.2% ไม่ว่าจะขึ้นหรือลง และค่ามัธยฐานอยู่ที่ 6.2% หุ้นปรับลงหลังการประกาศผลสี่ในห้าครั้งล่าสุด
อะไรจะทำให้ผลประกอบการของ D-Wave เป็นบวกอย่างน่าเชื่อถือ?
ส่วนผสมที่แข็งแกร่งที่สุดคือการเปลี่ยนเป็นรายได้ที่น่าเชื่อถือ ความต้องการตามสัญญาที่ถูกเติมกลับ การใช้งานจริงที่ขยายตัว และการใช้เงินสดอย่างมีวินัย EPS ที่ดีกว่าคาดเล็กน้อยโดยไม่มีหลักฐานเหล่านี้จะยังไม่คลี่คลายความเสี่ยงหลักด้านการทำธุรกิจเชิงพาณิชย์
บทสรุป: รายได้เกินคาด ขาดทุนมากกว่าคาด และแบ็คล็อกบางลง
รายงานไตรมาส 3/2026 ของ D-Wave ให้รายได้สูงสุดหากไม่นับการขายระบบ คือ 4.51 ล้านดอลลาร์ เทียบกับที่คาด 4.42 ล้านดอลลาร์ แต่ขาดทุน 0.13 ดอลลาร์ต่อหุ้น เทียบกับที่คาด 0.10 ดอลลาร์ ยอดคำสั่งซื้อใหม่เพียง 1.9 ล้านดอลลาร์ และแบ็คล็อกลดลงเหลือ 38.3 ล้านดอลลาร์ ก้าวต่อไปยังคงเป็นการเปลี่ยนข้อผูกพันเชิงพาณิชย์ให้เป็นรายได้ที่รับรู้และเงินสด ควบคู่กับการรักษาการใช้จ่ายและหมุดหมายทางเทคโนโลยีให้น่าเชื่อถือ
ฉากทัศน์เชิงบวกมีรากฐานที่ระบุได้ ได้แก่ ความต้องการตามสัญญา การนำไปใช้งานจริง การสนับสนุนจากภาครัฐ และโครงการพัฒนาที่กว้างขึ้น ประเด็นที่ยังไม่คลี่คลายคือรากฐานเหล่านั้นจะกลายเป็นธุรกิจที่ยั่งยืนได้อย่างมีประสิทธิภาพเพียงใด ขณะที่ราคาหุ้นลดลงไปแล้วมากกว่าครึ่งในปีนี้
ควรตัดสินรายงานครั้งนี้ผ่านมุมมองสี่ด้าน:
- การแปลงเป็นรายได้: งานตามสัญญากลายเป็นรายได้ตามกำหนดหรือไม่?
- ความต่อเนื่อง: การใช้งานของลูกค้าเติบโตเกินกว่าธุรกรรมเดี่ยว ๆ หรือไม่?
- วินัยด้านเงินทุน: การใช้จ่ายผลักดันหมุดหมายที่วัดผลได้หรือไม่?
- ความเป็นเจ้าของ: การเติบโตของธุรกิจสร้างมูลค่าในระดับต่อหุ้นหรือไม่?
ในไตรมาส 3 ด้านการแปลงเป็นรายได้และความต่อเนื่องดีขึ้นเล็กน้อย ขณะที่วินัยด้านเงินทุนและความเป็นเจ้าของไม่ได้ดีขึ้น จากนี้ควรจับตาการจัดส่งสองระบบในไตรมาส 4 ยอดคำสั่งซื้อจะฟื้นจาก 1.9 ล้านดอลลาร์หรือไม่ และเงินสดเทียบกับขาดทุน EBITDA ที่ปรับปรุงแล้วไตรมาสละ 37.7 ล้านดอลลาร์ คำตอบที่แข็งแกร่งในทุกตัวชี้วัดจะทำให้เหตุผลการลงทุนดีขึ้น แต่การประกาศข่าวเพิ่มเติมโดยไม่มีการแปลงเป็นผลทางการเงินที่ชัดเจนกว่าจะไม่ช่วยคลี่คลายประเด็นนี้ สำหรับบริษัทที่ขายแบ็คล็อกก้อนใหญ่ควบคู่กับการใช้จ่ายสูง ข้อมูลอ้างอิงแบ็คล็อกเทียบหนี้ของ CoreWeave แสดงคำถามเรื่องการแปลงเป็นรายได้แบบเดียวกันในขนาดที่ใหญ่กว่ามาก
สำหรับการติดตามต่อเนื่อง ใช้การวิเคราะห์หุ้นด้วย AI ของ SimianX เพื่อจัดระเบียบการเปิดเผยข้อมูลครั้งต่อ ๆ ไปตามตารางประเมินผลประกอบการนี้
บทความนี้เป็นงานวิจัยทางการเงินและการวิเคราะห์เพื่อเป็นตัวอย่าง ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคลหรือคำแนะนำให้ซื้อหรือขายหลักทรัพย์
อ่านเพิ่มเติม
- หุ้น CoreWeave 2026: แบ็คล็อก $104B ปะทะหนี้ $35.1B รายไตรมาส
- หุ้นสหรัฐฯ ร่วงหนักหลังเลือกตั้งกลางเทอม 2026: อะไรจะเกิดขึ้นต่อ
- หุ้นเทคร่วงสะท้อนข่าวร้ายหมดหรือยัง? 10 หุ้น AI 18 สงครามจบ
- หุ้นอุปกรณ์ชิปหลังการเทขาย พ.ย. 2026: LRCX, AMAT, TXN, INTC
- ฟองสบู่ AI ปี 2026 เทียบฟองสบู่ดอทคอมและฟองสบู่เทคตั้งแต่ปี 1929
- ตารางประกาศงบ Magnificent 7 และผลประกอบการไตรมาส 3 ปี 2026
แหล่งอ้างอิง
- D-Wave: ประกาศผลประกอบการไตรมาส 3/2026 (Form 8-K, Exhibit 99.1), 10 พฤศจิกายน 2026
- D-Wave: เอกสารนำเสนอนักลงทุนไตรมาส 3/2026 (Form 8-K, Exhibit 99.2), 10 พฤศจิกายน 2026
- D-Wave: Form 8-K แจ้งผลประกอบการไตรมาส 3/2026, 10 พฤศจิกายน 2026
- ห้องข่าว D-Wave: D-Wave Reports Third Quarter 2026 Results, 10 พฤศจิกายน 2026
- D-Wave: ประกาศวันแถลงผลไตรมาส 3/2026 และ webcast, 27 ตุลาคม 2026
- D-Wave: ประกาศผลประกอบการไตรมาส 2/2026 (Form 8-K, Exhibit 99.1), 6 สิงหาคม 2026
- D-Wave: เอกสารนำเสนอนักลงทุนไตรมาส 2/2026, 6 สิงหาคม 2026
- D-Wave: Form 10-Q สำหรับไตรมาสสิ้นสุด 30 มิถุนายน 2026
- D-Wave: ประกาศผลประกอบการไตรมาส 1/2026 (Form 8-K, Exhibit 99.1), 12 พฤษภาคม 2026
- D-Wave: ประกาศผลประกอบการไตรมาส 4 และทั้งปี 2025 (Form 8-K, Exhibit 99.1), 26 กุมภาพันธ์ 2026
- D-Wave: ประกาศผลประกอบการไตรมาส 3/2025 รวมข้อตกลงกำลังประมวลผลในอิตาลี, 6 พฤศจิกายน 2025
- D-Wave: ประกาศผลประกอบการไตรมาส 2/2025, 7 สิงหาคม 2025
- D-Wave: ประกาศผลประกอบการไตรมาส 1/2025, 8 พฤษภาคม 2025
- D-Wave: ประกาศผลประกอบการไตรมาส 4 และทั้งปี 2024, 13 มีนาคม 2025
- D-Wave: ประกาศผลประกอบการไตรมาส 3/2024, 14 พฤศจิกายน 2024
- D-Wave: Form 8-K เรื่องเงินสนับสนุนจากกระทรวงพาณิชย์สหรัฐฯ, 8 กันยายน 2026
- D-Wave: Form 8-K/A เรื่องหุ้นที่ออกให้กระทรวงพาณิชย์สหรัฐฯ, 9 กันยายน 2026
- D-Wave: เอกสารเพิ่มเติมหนังสือชี้ชวนสำหรับการขายต่อ (Form 424B7), 10 กันยายน 2026
- D-Wave: Form 8-K เรื่องการเกษียณของ CFO, 25 สิงหาคม 2026
- D-Wave: Form 8-K/A เรื่องการแต่งตั้งรักษาการ CFO, 22 กันยายน 2026
- D-Wave: การเข้าซื้อกิจการ Quantum Circuits เสร็จสมบูรณ์, 20 มกราคม 2026
- D-Wave: Form 8-K เรื่องการย้ายการจดทะเบียนไป Nasdaq, 14 กรกฎาคม 2026
- D-Wave และ NTT DOCOMO: แอปพลิเคชันใช้งานจริงตัวที่สอง, 18 สิงหาคม 2026
- D-Wave: โครงการเครื่องจำลองแบบเกตรุ่นเบตา, 1 ตุลาคม 2026
- D-Wave: ควอนตัมคอมพิวเตอร์แบบแอนนีลลิงเครื่องแรกของอิตาลีมาถึงโคโม, 15 ตุลาคม 2026
- D-Wave และ LG CNS: บันทึกความเข้าใจ, 28 ตุลาคม 2026
- D-Wave: ตัวแก้ปัญหาไฮบริด Stride และการฝึกอบรมนักพัฒนา, 4 พฤศจิกายน 2026
- The Motley Fool: บันทึกการประชุมชี้แจงผลประกอบการไตรมาส 2/2026 ของ D-Wave
- FXEmpire: ประมาณการผลประกอบการของ QBTS
- Earnings Whispers ผ่าน Finviz: บททดสอบไตรมาส 3 ของ D-Wave, 3 พฤศจิกายน 2026
- SEC EDGAR: ดัชนีเอกสารยื่นของ D-Wave Quantum Inc.


