Çekirdek sıcak, hisseler yükseldi: Ağustos TÜFE ön değerlendirmemizin karnesi
ABD Ağustos 2026 TÜFE raporu açıklandı ve piyasanın en çok korktuğu şeyi yaptı: çekirdek enflasyon beklentinin onda bir puan üzerinde geldi. Ardından piyasa, muhtemelen olmayacağını söylediğimiz şeyi yaptı: yükseldi. S&P 500 %0,86 artışla 7.656,98'den kapandı ve dört günlük düşüş serisini sonlandırdı. Aynı anda Federal Reserve'in (Fed) gelecek hafta faiz artırma olasılığı yaklaşık %90'a fırladı.
10 Eylül'de sayısal tahminler, bir senaryo haritası ve bir kontrol listesi içeren ayrıntılı bir Ağustos TÜFE ön değerlendirmesi yayımlamıştık. Bu yazı o değerlendirmeyi madde madde notluyor. Neyi doğru, neyi yanlış bildiğimizi ve daha da faydalısı, yanlış tahminlerin neden yanlış olduğunu gösteriyoruz. Sonradan notlanmayan bir tahmin yalnızca bir görüştür.
ABD Ağustos 2026 TÜFE raporu: rakamlar
| Gösterge | Beklenti | Gerçekleşen (Ağu 2026) | Temmuz 2026 |
|---|---|---|---|
| Manşet TÜFE, aylık | +%0,4 | +%0,4 | +%0,1 |
| Manşet TÜFE, yıllık | %3,4 | %3,4 | %3,4 |
| Çekirdek TÜFE, aylık | +%0,2 | +%0,3 | +%0,2 |
| Çekirdek TÜFE, yıllık | %2,4 | %2,4 | %2,5 |
Kaynak: ABD Çalışma İstatistikleri Bürosu'nun 11 Eylül 2026 tarihli TÜFE raporu.
Manşet ve yıllık rakamlar beklentiye tam olarak oturdu. Sapma tek bir yerdeydi: çekirdek aylık bazda %0,2 değil, %0,3 arttı. %2,4 ile yıllık çekirdek oran hâlâ Mart 2021'den bu yana en düşük seviyede. Bu da bu yılki dezenflasyonun ne kadarının gerçek bir soğuma değil, baz etkisi olduğunu gösteriyor.
Manşet rakamın arkasında:
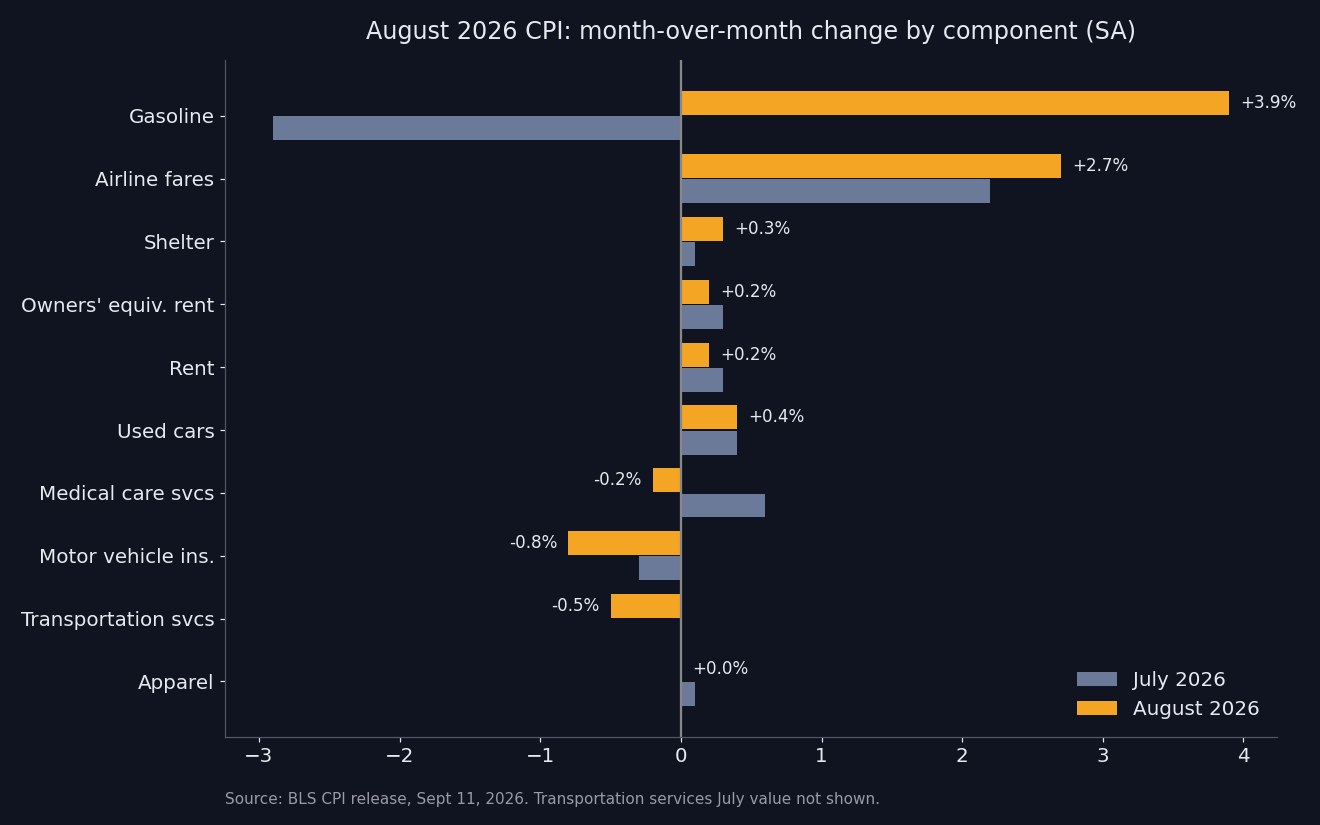
- Enerji ayda +%2,1 (yıllık +%16,3). Benzin +%3,9 (yıllık +%27,4); BLS'ye göre benzin "tüm kalemlerdeki aylık artışın üçte birinden fazlasını" oluşturdu.
- Konut +%0,3, art arda iki %0,1'in ardından. Ev sahiplerinin eşdeğer kirası ve kiralar yalnızca %0,2'şer arttı; dolayısıyla artışın geri kalanı ev dışı konaklama gibi daha küçük konut kalemlerinden geldi.
- Uçak biletleri +%2,7 (yıllık +%23,4), temmuzdaki %2,2'nin ardından ikinci sıcak ay.
- İkinci el otomobiller +%0,4, yeni araçlar +%0,3, giyim yatay.
- Tıbbi hizmetler −%0,2, motorlu taşıt sigortası −%0,8, ulaştırma hizmetleri −%0,5.
- Gıda +%0,1, gıda enflasyonu yıllık %2,7.
Karne: TÜFE ön değerlendirmemiz neyi doğru, neyi yanlış bildi
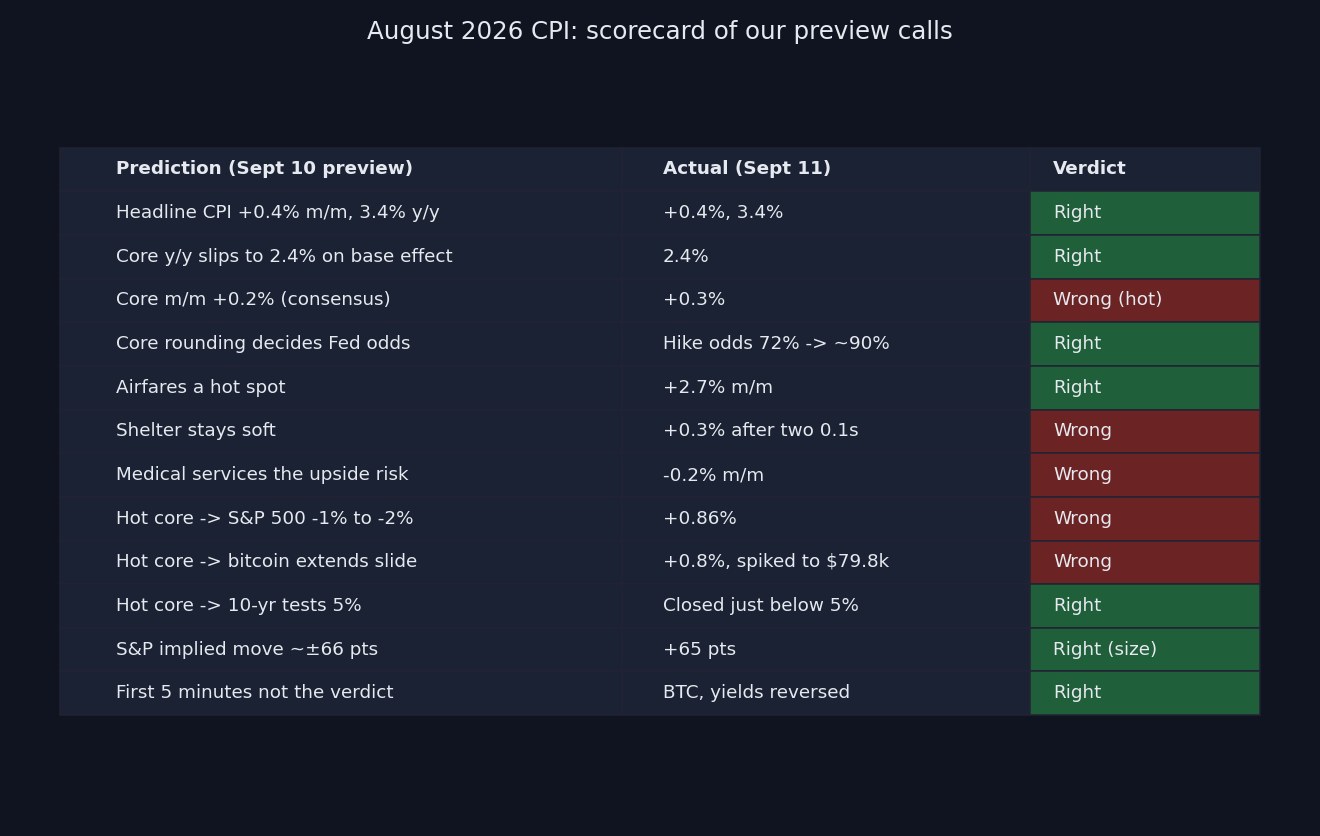
| 10 Eylül'deki tahminimiz | 11 Eylül'de olan | Karar |
|---|---|---|
| Manşet aylık +%0,4, yıllık %3,4 | +%0,4, %3,4 | ✅ Doğru |
| Baz etkisiyle yıllık çekirdek %2,4'e iner | %2,4 | ✅ Doğru |
| Çekirdek aylık +%0,2 (beklentiyle aynı) | +%0,3 | ❌ Yanlış |
| Çekirdeğin yuvarlanması Fed tartışmasını belirler | Artış olasılığı %72 → ~%90 | ✅ Doğru |
| İzlenecek kalem uçak biletleri | +%2,7 | ✅ Doğru |
| Konut zayıf kalır | İki %0,1'in ardından +%0,3 | ❌ Yanlış |
| Yukarı yönlü risk tıbbi hizmetler | −%0,2 | ❌ Yanlış |
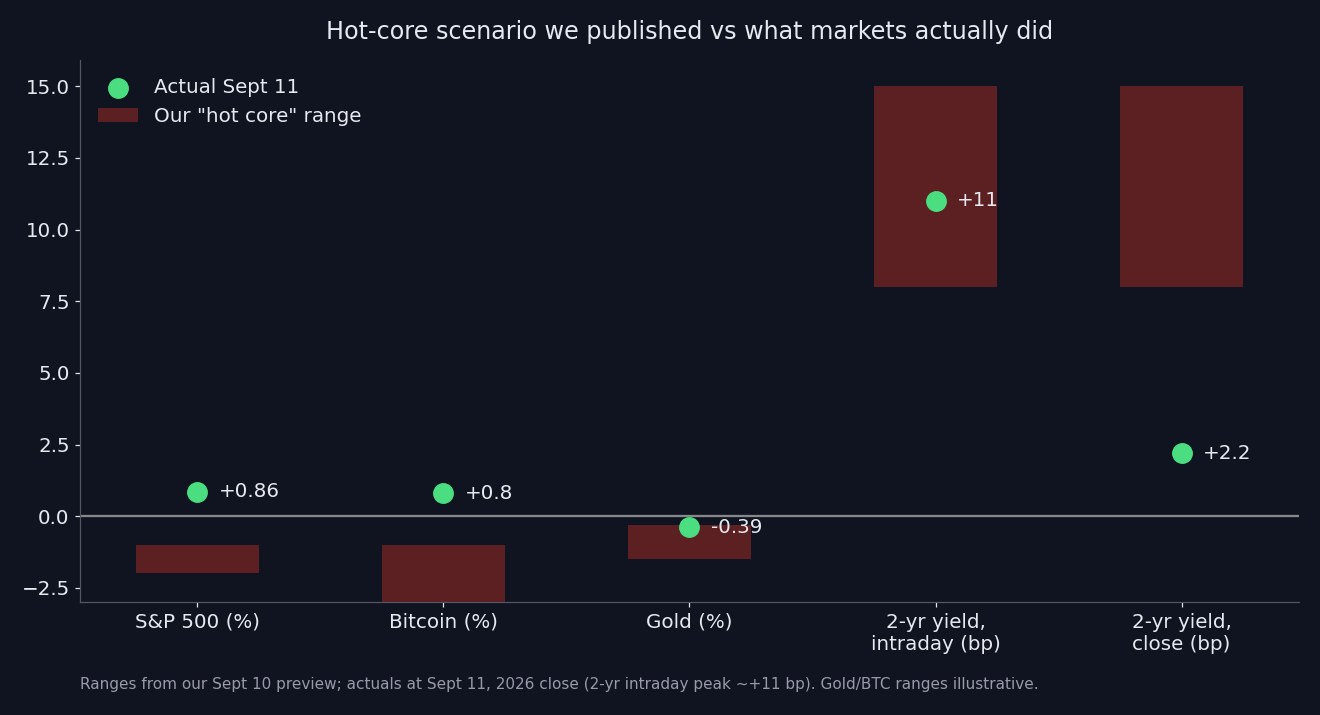
| Sıcak çekirdek → S&P 500 %1–%2 düşer | +%0,86 | ❌ Yanlış |
| Sıcak çekirdek → bitcoin düşüşünü sürdürür | +%0,8, zirve 79.837 $ | ❌ Yanlış |
| Sıcak çekirdek → 10 yıllık %5'i test eder | %5'in hemen altında kapandı | ✅ Doğru |
| S&P 500 için ima edilen hareket ~±66 puan | +65 puan | ✅ Büyüklük doğru, yön yanlış |
| "İlk beş dakika hüküm değildir" | Bitcoin ve getiriler gün içinde döndü | ✅ Doğru |
Altı temiz isabet, beş temiz hata ve bir berabere. Sayıdan çok örüntü önemli. Verilerde çoğunlukla haklı, piyasa tepkisinde çoğunlukla haksız çıktık. Bunlar iki ayrı beceri ve aralarındaki fark, bu açıklamanın asıl dersi.
Doğru bildiklerimiz
1. Manşet ve baz etkisi
Manşet TÜFE'nin benzin nedeniyle %0,4'e sıçrayacağı, yıllık oranın ise %3,4'te kalacağı tahmini basit bir aritmetikti. Ağustos 2025'in %0,4'ü hesaptan çıktı, yerine Ağustos 2026'nın %0,4'ü girdi. Aynı mantık, hiçbir şey soğumamışken çekirdeğin neden yıllık %2,4'e ineceğini de açıkladı: Geçen ağustosun %0,3'lük çekirdeği 12 aylık pencereden çıktı. İkisi de tam olarak gerçekleşti.
Benzin tahmini yönde doğru ama fazla çekingendi. AAA'nın haftalık ortalamalarına dayanarak pompada mevsimsellikten arındırılmadan önce yaklaşık %3'lük bir artış öngörmüştük. Mevsimsellikten arındırılmış TÜFE benzin endeksi %3,9 arttı. Ağustos mevsimsel faktörleri normalde benzini aşağı çeker; bu yıl pompadaki sıçrama onları bastıracak kadar büyüktü.
2. Çekirdeğin yuvarlanması oyunun ta kendisiydi
Çekirdekteki 0,1 puanlık farkın manşetteki 0,3 puanlık farktan daha önemli olduğunu savunmuştuk; çünkü Fed, çekirdeğe sızmadığı sürece enerjiyi bir arz şoku olarak görecekti. Piyasa tam olarak böyle okudu. CME FedWatch ve piyasa haberlerine göre fiyatlanan artış olasılığı perşembe günkü yaklaşık %72'den verinin ardından yaklaşık %87–%90'a çıktı. Bir hafta önce bu oran yaklaşık %50'ydi. Manşet beklentiye uyduğu için bu sıçrama yalnızca çekirdekteki onda bir puandan geldi.
3. Sinyal olarak uçak biletleri
Uçak biletlerini "tek başına çekirdeğe birkaç yüzde bir puan ekleyecek" kalem olarak göstermiştik. Temmuzdaki %2,2'nin ardından ağustosta %2,7 arttı. Bu, Hürmüz petrol şokunun çekirdek hizmetlere ulaşmasının en doğrudan kanalı: jet yakıtı doğrudan bilet fiyatına yansıyor. Üst üste iki sıcak ay gürültü değil, eğilimdir.
4. İlk beş dakika gerçekten hüküm değildi
Bu, ön değerlendirmedeki en pratik tavsiyeydi ve neredeyse ders kitabı gibi gerçekleşti:
- Bitcoin New York saatiyle 08.30'dan önce 77.057 $ civarındaydı, veriyle birlikte 76.700 $'a düştü ve fitilleri 76.000–76.300 $'a uzandı; ardından 08.38'e kadar 77.410 $'a döndü ve kısa süreliğine 79.837 $'a fırladı.
- 2 yıllık Hazine tahvili getirisi gün içinde yaklaşık 11 baz puan yükseldi, sıcak senaryo için verdiğimiz 8–15 baz puanlık aralığın içinde kaldı; ama kapanışta yalnızca 2,2 baz puan artışla %4,572'de kaldı.
- Hisse vadelileri dalgalandı, ardından S&P 500 günün zirvesine yakın kapandı.
İlk mumda işlem yapan herkes bu hareketlerin her birinde yanlış taraftaydı.
5. Hareketin büyüklüğü
Opsiyonlar S&P 500'de yaklaşık ±66 puanlık bir hareket fiyatlıyordu. Endeks 65,28 puan yükselişle kapandı. Piyasanın oynaklık tahmini neredeyse kusursuzdu. Biz yalnızca yönü yanlış okuduk, üstelik o rakam bizim değil opsiyon piyasasınındı. Olay riski geçince VIX %11 düşerek 15,84'e geriledi.
Yanlış bildiklerimiz ve nedenleri
Hata 1: Çekirdekte beklentiyi izledik
Çekirdek tahminimiz yalnızca Wall Street'in %0,2'siydi; Cleveland Fed'in anlık tahmininin (yıllık %2,38) ve Kalshi'nin (%2,38) işaret ettiği rakamın aynısı. Herkes yanıldı ve beklentiyi izlemek savunulabilir bir tercih. Ama riskleri de sıraladık ve yanlış riskleri sıraladık. Bu da ikinci hataya götürüyor.
Hata 2: Sıcaklığı sağlıktan bekledik, konuttan geldi
Temmuzda %0,6 artan tıbbi hizmetleri, çekirdeği %0,3'e taşıma olasılığı en yüksek kalem olarak göstermiştik. %0,2 düştü. Motorlu taşıt sigortası yine geriledi (−%0,8) ve uçak biletlerindeki sıçramaya rağmen ulaştırma hizmetleri genelinde %0,5 düştü.
Güvenilir bir fren olarak gördüğümüz bileşen, yani konut, hasarı verdi. İki ay %0,1'de kaldıktan sonra konut %0,3 arttı. Ev sahiplerinin eşdeğer kirası ve kiralar yalnızca %0,2'şer arttı; dolayısıyla salınım oteller ve ev dışı konaklama gibi daha oynak köşelerden geldi.
Ders şu: Uzun bir eğilimi olan bir bileşendeki tek bir zayıf ay yeni bir rejim değildir. Konut, yaz durgunluğundan önce yıllarca aylık %0,3–%0,4'te seyretmişti. İki aylık düşüşü bilgi olarak ele aldık, oysa büyük olasılıkla gürültüydü. Çekirdeğin en büyük bileşeninin ortalamaya dönmesi, ilk sıraya koymamız gereken riskti.
Hata 3: "Sıcak çekirdek, hisseler düşer" kuralı petrolü gözden kaçırdı
En büyük hata buydu. Senaryo haritamız, sıcak bir çekirdeğin S&P 500'ü %1–%2 düşüreceğini, getirileri yükselteceğini ve bitcoinin düşüşünü uzatacağını söylüyordu. Çekirdek sıcak geldi ve hisseler yaklaşık %1 yükseldi.
Harita üç şeyi gözden kaçırdı:
- Petrol aynı sabah ters yönde hareket etti. İran devlet medyası, Tahran'ın Hürmüz Boğazı'nı görüşmek üzere Umman'da Körfez ülkeleriyle bir araya geleceğini bildirdi. Brent %2,8 düşerek 104,61 $'a, WTI %2,4 düşerek 100,05 $'a geriledi ve perşembe günkü 108 $ yakınındaki ve 104 $ üzerindeki zirvelerden uzaklaştı. Enflasyon sorununun tamamı enerji olan bir piyasada, Hürmüz'e dair güvenilir bir diplomatik haber, çekirdek TÜFE'deki onda bir puandan daha ağır basar. Haritamız TÜFE'yi o gün değişen tek değişken olarak ele aldı. Öyle değildi.
- Faiz artışı zaten büyük ölçüde fiyatlanmıştı. Olasılık bir hafta önceki yaklaşık %50'den açıklamadan önce %72'ye çıkmıştı ve dört günlük düşüş hisseleri zaten aşağı çekmişti. Fiyatlanmış olanı doğrulayan sıcak bir veri belirsizlik eklemez, ortadan kaldırır. Bu yüzden VIX "kötü" bir rakamda %11 düştü.
- Pozisyonlanma ters yönde işledi. Pozisyonlar sıkılaştırmaya eğilimli olduğu için soğuk senaryonun patlayıcı olacağını yazmıştık. Aynı mantık sıcak senaryo için de geçerliydi: Herkes bir artışa karşı zaten korunmuşken, sıcak bir veri için neredeyse yeni satıcı kalmamıştı. Kalabalık işlemi doğru tespit ettik ama sonucu ağacın yalnızca bir dalına uyguladık.
Hata 4: Bitcoin saf bir faiz işlemi değildi
Bitcoini, sıcak bir veriyle düşecek yüksek betalı bir likidite varlığı olarak tanımlamıştık. 79.837 $'lık sıçramasının ardından yaklaşık %0,8 artışla 77.146 $'dan kapandı. Hisselerle aynı nedenle, ucuzlayan petrol ve ortadan kalkan olay riski faiz etkisinden ağır bastı. Dolar endeksi 99,1 civarında neredeyse yatay kalınca "güçlü dolar kriptoyu ezer" kanalı hiç devreye girmedi. Sıcak senaryoda kabaca tutan tek tahmin altındı; %0,39 düşerek yaklaşık 4.390 $'a geriledi. O bile açıklamanın ardından 4.317 $ yakınındaki gün içi dipten toparlandı.
Hata 5: Zayıf hizmet ÜFE'si söylediğimizden daha az şey ifade ediyordu
Perşembe günkü zayıf hizmet ÜFE'sinin "sıcak bir çekirdek TÜFE riskini biraz azalttığını" yazmıştık. Öyle olmadı. ÜFE'nin beslediği hizmet kalemleri, örneğin uçak biletleri, ters yöne gitti; konut ise ÜFE'de hiç yer almıyor. Çekirdek TÜFE için ÜFE, ima ettiğimizden çok daha zayıf bir sinyal.
Daha derin ders: veri tahmini ile piyasa tahmini farklı işlerdir
Veri tahminleri tuttuğu için ön değerlendirmenin "büyük ölçüde doğru" olduğunu söylemek cazip. Ama bu, asıl noktayı kaçırmak olur. Okur bir TÜFE ön değerlendirmesini manşet rakamı öğrenmek için değil, riskiyle ne yapacağına karar vermek için okur. Bu ölçüte göre senaryo haritası yazının en zayıf kısmıydı.
Temel hata yapısaldı. Tek bir değişkene, burada çekirdek TÜFE'ye bağlı bir senaryo haritası, diğer tüm değişkenlerin sabit kalacağını örtük olarak varsayar. Merkez bankasının sorununun bir petrol şoku olduğu ve petrol piyasasının canlı diplomatik haberlere tepki verdiği bir günde bu varsayım kırılgandır. Daha iyi bir çerçeve üç şey yapar:
- Tek bir değişkeni değil, ortak sonucu haritalar. "Sıcak çekirdek ve düşen petrol" ile "sıcak çekirdek ve yükselen petrol" farklı senaryolardır ve ayrı satırları hak eder.
- Sürprizi fiyatlanmış olana göre ölçer. Artış olasılığını %72'den %90'a taşıyan sıcak bir veri, onu %30'dan %70'e taşıyandan çok daha küçük bir şoktur; TÜFE rakamları aynı olsa bile.
- Pozisyonlanmayı iki dalda da hesaba katar. Piyasa kötü habere hazırsa, kötü haber çoğu zaman bir rahatlamadır.
Bu üç noktanın hepsini bir sonraki ön değerlendirmemize ekleyeceğiz.
Sırada ne var: 16 Eylül FOMC toplantısı
Piyasalar artık 16 Eylül'de 25 baz puanlık bir artışa yaklaşık %90 olasılık biçiyor. Hedef aralık %3,50–%3,75'ten %3,75–%4,00'e yükselecek. Temmuz toplantısında üç yetkili zaten artış yönünde oy kullanmıştı ve ağustosun sıcak çekirdeği onlara istedikleri veriyi veriyor. Artış büyük ölçüde fiyatlandığı için piyasayı hareket ettirecek değişkenler şunlara kayıyor:
- Nokta grafiği. Medyan tek bir artışı mı, yoksa bir serinin başlangıcını mı gösteriyor?
- Başkan Kevin Warsh'ın çerçevesi. Komite artışı enerji geçişine karşı bir sigorta olarak mı, yoksa bir sıkılaştırma döngüsünün başlangıcı olarak mı tanımlayacak?
- Petrol. Umman'daki Hürmüz görüşmeleri enflasyonun seyri açısından tek bir TÜFE verisinden daha önemli. Kalıcı bir gerilim azalması eylül artışını sonuncusu yapabilir; görüşmelerin çökmesi ise ikinci bir artışı gündeme getirir.
- Ekim ortasında eylül TÜFE'si. İkinci bir %0,3'lük çekirdeği görmezden gelmek çok daha zor olur, özellikle konut artık bir kalkan sağlamıyorken.
Karar etrafında canlı takip için SPY, NVIDIA ya da Apple gibi dev bir hisse veya Bitcoin için bir SimianX canlı analiz oturumu açın. Çoklu ajan yapay zekâsı açıklama ve basın toplantısı sürerken grafiği yeniden değerlendirir. Dalgalanma sırasında risk kurallarınızı uygulaması için bir otopilot ayarlayın ve olağan dışı hareketleri gerçekleştikleri anda görmek için Market Pulse akışını takip edin. ExxonMobil ve Chevron gibi enerji hisseleri Hürmüz manşetlerine göre hareket etmeyi sürdürecek.
Arka plan için Temmuz TÜFE ön değerlendirmemiz, Temmuz TÜFE raporu analizimiz ve TÜFE ve kripto rehberimiz bu enflasyon döngüsünün önceki bölümlerini ele alıyor.
Sık sorulan sorular
ABD Ağustos 2026 TÜFE raporu ne gösterdi?
Manşet TÜFE ağustosta %0,4, bir yıl öncesine göre %3,4 arttı; ikisi de tahminlerle uyumluydu. Gıda ve enerji hariç çekirdek TÜFE %0,3 artarak %0,2'lik tahminin onda bir puan üzerinde geldi, yıllık bazda ise %2,4 oldu.
Enflasyon beklentiden yüksek geldiyse hisseler neden yükseldi?
İran ile Körfez ülkelerinin Hürmüz Boğazı'nı Umman'da görüşeceğine dair haberlerin ardından petrol yaklaşık %3 düştü ve enflasyon sorununun arkasındaki enerji kaygıları hafifledi. Fed'in faiz artışı da önceden büyük ölçüde fiyatlanmıştı; bu yüzden rapor belirsizlik eklemek yerine onu ortadan kaldırdı. S&P 500 %0,86 yükseldi, VIX %11 düştü.
Fed 16 Eylül 2026'da faiz artıracak mı?
Piyasalar %3,75–%4,00'e 25 baz puanlık bir artışa yaklaşık %90 olasılık biçiyor; bu oran TÜFE'den bir gün önce %72, bir hafta önce yaklaşık %50'ydi. Üç FOMC üyesi temmuzda zaten artış yönünde oy kullandı.
Ağustosta çekirdek enflasyonu ne yukarı itti?
Başta iki ay %0,1'de kaldıktan sonra %0,3 artan konut ve jet yakıtı maliyetinin yansımasıyla %2,7 yükselen uçak biletleri. Tıbbi hizmetler, araç sigortası ve genel olarak ulaştırma hizmetleri düştü; bu da çekirdeğin daha da ısınmasını engelledi.
Bitcoin ağustos TÜFE'sine nasıl tepki verdi?
Bitcoin açıklamanın hemen ardından yaklaşık 76.000–76.700 $'a düştü, sonra dönerek kısa süreliğine 79.837 $'a fırladı ve yaklaşık %0,8 artışla 77.146 $ civarında kapandı. Ucuzlayan petrol ve ortadan kalkan olay riski, artan faiz artışı olasılığından daha belirleyici oldu.
Ön değerlendirmeden çıkan en faydalı ders neydi?
Veri tahminini piyasa tahmininden ayırmak. Rakamların çoğunu doğru bildik ama piyasa tepkisini yanlış okuduk; çünkü senaryo haritası TÜFE'yi o gün değişen tek şey olarak ele aldı. Petrol, önceden alınmış pozisyonlar ve fiyatlanmış Fed beklentileri daha ağır bastı.
Sonuç
Ağustos TÜFE ön değerlendirmemiz rakamları iyi bildi: manşet, çekirdekteki baz etkisi, uçak biletlerine yansıma ve piyasanın çekirdeğin yuvarlanmasına odaklanması anlatıldığı gibi gerçekleşti. Piyasayı ise kötü bildi; çünkü "TÜFE sıcak gelirse ne olur?" diye sordu ama "o sabah başka ne hareket edecek?" diye sormadı. Çekirdek gerçekten sıcak geldi, ancak büyük ölçüde fiyatlanmış bir artış, kalabalık sıkılaştırma korumaları ve petroldeki sert düşüş ona ağır bastı.
Dürüst özet, başkasından da duymak isteyeceğimiz şey: enflasyonda haklı, tepkide haksız. Bir sonraki ön değerlendirme tek bir değişkeni değil, ortak sonuçları haritalayacak.
Bu makale yalnızca bilgilendirme amaçlıdır ve yatırım tavsiyesi değildir. Piyasa verileri 11 Eylül 2026 kapanışı itibarıyladır.