 Bởi Muke
S-1 của Anthropic: Doanh thu, Dòng tiền và Hóa đơn Điện toán
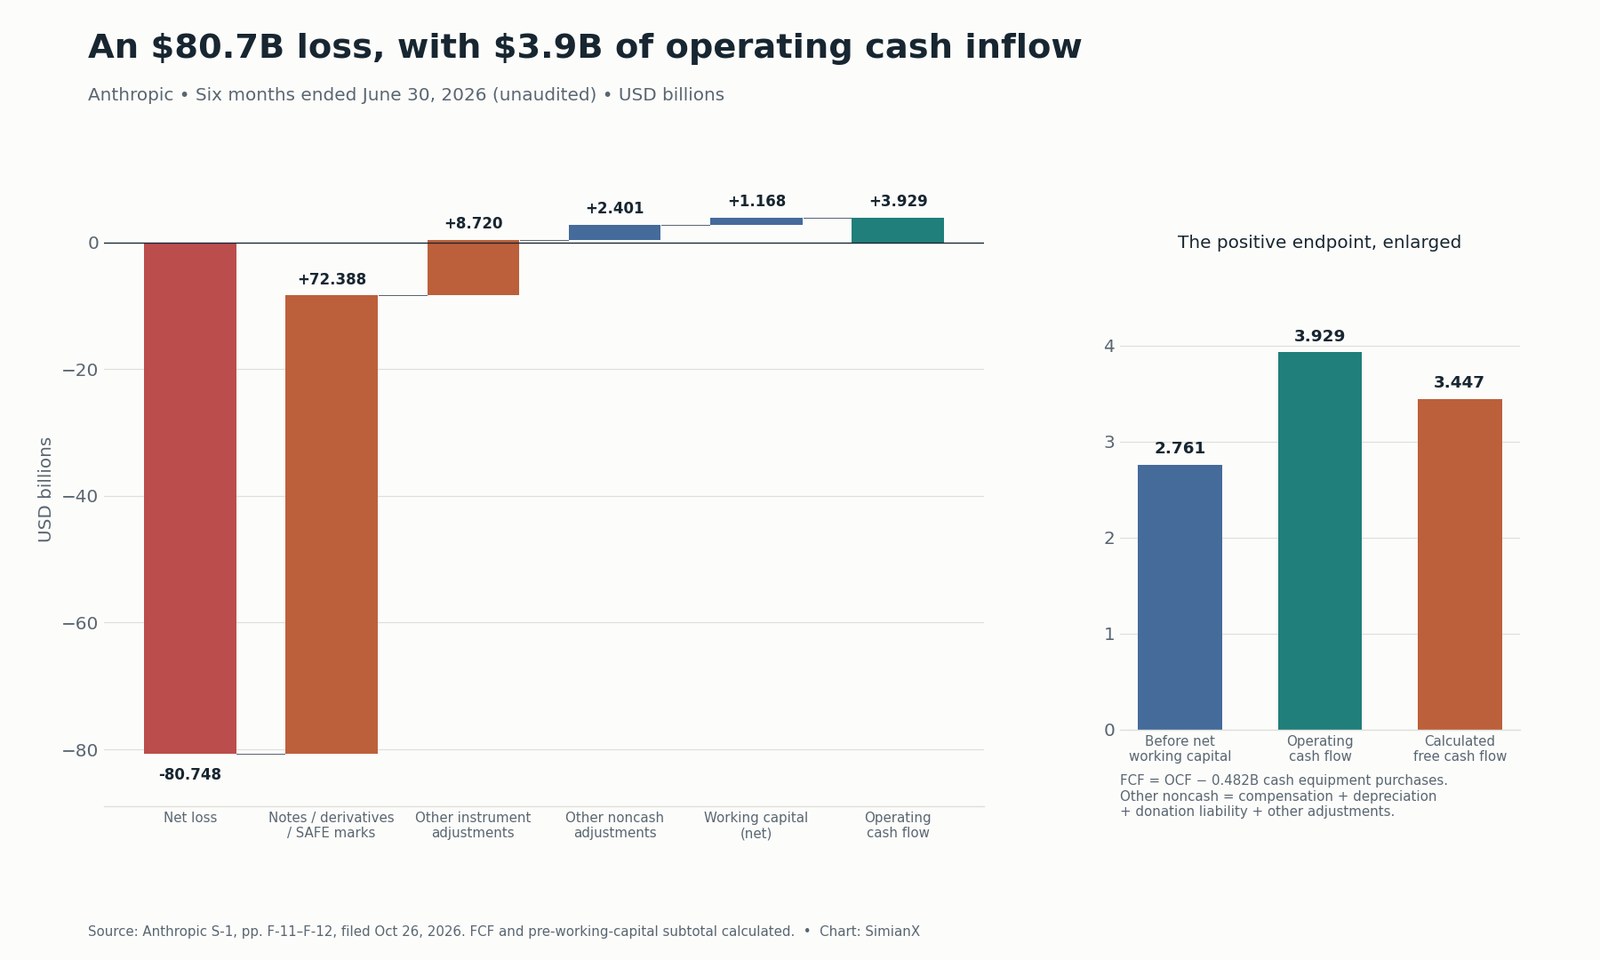
Trả lời nhanh: Anthropic báo cáo lỗ ròng 80,748 tỷ USD trong nửa đầu năm 2026, nhưng hoạt động kinh doanh tạo ra 3,929 tỷ USD tiền mặt. Trừ 482 triệu USD chi mua thiết bị bằng tiền mặt, kết quả là dòng tiền tự do 3,447 tỷ USD theo định nghĩa dùng ở đây. Hai khoản điều chỉnh tài trợ phi tiền mặt có tổng giá trị 81,108 tỷ USD. Điều đó giải thích khoản lỗ gây chú ý, nhưng chưa giải quyết luận điểm đầu tư. Phép thử khó hơn là liệu tiền thu từ khách hàng có theo kịp các khoản thanh toán điện toán mới và sự pha loãng cổ phần hay không.
Cập nhật ngày 26/10/2026 (giờ Thái Bình Dương, Mỹ). Nguồn: hồ sơ Form S-1 công khai đầu tiên của Anthropic, nộp ngày 26/10. Báo cáo tài chính năm đã được kiểm toán; số liệu giữa niên độ chưa được kiểm toán. Các khoản tiền đều tính bằng USD. Các phép tính, kịch bản và đánh giá của chúng tôi được nêu rõ bên dưới.
Mức tiêu hao tiền mặt, doanh thu và khả năng sinh lời của Anthropic trả lời những câu hỏi khác nhau. Doanh thu đạt 16,286 tỷ USD trong sáu tháng, quý II tạo ra lợi nhuận hoạt động đầu tiên trong các kỳ được công bố, và công ty nắm giữ 131,651 tỷ USD tiền mặt cùng đầu tư ngắn hạn tại ngày 30/6. Đồng thời, ban lãnh đạo dự kiến quá trình mở rộng hạ tầng sẽ tiêu tốn lượng lớn tiền từ hoạt động kinh doanh và đầu tư trong tương lai có thể dự liệu.
Đánh giá của chúng tôi: hồ sơ cho thấy hiệu quả kinh tế hoạt động thực sự cải thiện, nhưng cấu trúc tài trợ và chương trình hạ tầng có thể hấp thụ phần lớn sự cải thiện ấy. Định giá công ty tư nhân tăng tạo ra lỗ kế toán; không thể mặc định dòng tiền dương hiện tại sẽ tài trợ được đợt xây dựng tiếp theo. Nhà đầu tư cần một bảng đối chiếu giữa hai thực tế đó, sau đó là lịch thanh toán tương lai và số cổ phiếu sẽ phát hành.
Toàn cảnh Tài chính Anthropic
| Câu hỏi | Câu trả lời từ S-1 ngày 26/10 |
|---|---|
| Anthropic có bao nhiêu doanh thu? | 16,286 tỷ USD trong nửa đầu 2026, so với 1,163 tỷ USD trong nửa đầu 2025: tăng khoảng 1.300% |
| Anthropic có lãi không? | Nửa đầu năm lỗ hoạt động 693 triệu USD và lỗ ròng 80,748 tỷ USD; quý II có lợi nhuận hoạt động 974 triệu USD |
| Hoạt động kinh doanh tiêu hao bao nhiêu tiền? | Xét trên cơ sở ròng, không tiêu hao trong nửa đầu 2026; dòng tiền vào từ hoạt động kinh doanh là 3,929 tỷ USD |
| Dòng tiền tự do có dương không? | 3,447 tỷ USD, tính bằng dòng tiền hoạt động kinh doanh trừ 482 triệu USD mua thiết bị bằng tiền mặt |
| Thanh khoản là bao nhiêu? | 112,389 tỷ USD tiền và tương đương tiền cộng 19,262 tỷ USD đầu tư ngắn hạn tại ngày 30/6 |
| ANT đã giao dịch chưa? | Chưa theo hồ sơ sơ bộ này. ANT là mã Nasdaq được đề xuất; giá, số cổ phiếu và số tiền huy động vẫn để trống |
| Rủi ro tài chính cốt lõi là gì? | Tiền thu từ khách hàng theo mức sử dụng phải tài trợ nghĩa vụ điện toán nhiều năm khi đầu tư trả trước tăng |
Danh mục hồ sơ SEC xác nhận ngày nộp 26/10. Bản cáo bạch còn sơ bộ: S-1 là một bước đăng ký, không phải IPO đã hoàn tất hay cổ phiếu đã có thể giao dịch. Về ngày niêm yết và quy trình riêng của OpenAI, xem trang theo dõi IPO Anthropic và OpenAI. Bài viết này tập trung vào báo cáo tài chính, chuyển đổi doanh thu thành tiền và nhu cầu tài trợ.
Vì sao Anthropic Lỗ 80,7 Tỷ USD?
Khoản chi phí lớn nhất là 72,388 tỷ USD do thay đổi giá trị hợp lý của trái phiếu chuyển đổi, nợ phải trả phái sinh và SAFE, tức thỏa thuận nhận vốn cổ phần trong tương lai. Khoản điều chỉnh thứ hai 8,720 tỷ USD liên quan đến ghi nhận và thay đổi giá trị hợp lý của các công cụ tài chính khác. Cộng lại, hai khoản này lớn hơn lỗ ròng được báo cáo.
Điều đó xảy ra vì quyền lợi từ một khoản tài trợ có thể tăng giá trị khi công ty tăng giá trị. Với bên nắm giữ, giá trị tài sản tăng lên. Với Anthropic, đánh giá lại nghĩa vụ tương ứng tạo ra chi phí. Nó không đòi hỏi thanh toán một lượng tiền mặt bằng đúng số đó trong kỳ.
Đây là ví dụ cụ thể hơn lời giải thích chung về nợ chuyển đổi. Tại ngày 30/6, toàn bộ trái phiếu lưu hành do Amazon nắm giữ, có gốc khoảng 6,2 tỷ USD, được ghi sổ theo giá trị hợp lý 108,566 tỷ USD. Giá trị ghi sổ là định giá kế toán của quyền đòi hỏi đó, không có nghĩa 108,566 tỷ USD tiền gốc phải được trả ngay. Điều khoản chuyển đổi liên quan và lượng cổ phiếu cuối cùng phát hành quyết định tác động tới cổ đông. Hồ sơ dự kiến trái phiếu lưu hành sẽ chuyển đổi gắn với đợt chào bán, nhưng vẫn để trống một số con số cổ phiếu giả định quan trọng.
Riêng quý kết thúc tháng 6 đã ghi nhận chi phí giá trị hợp lý tài trợ 59,597 tỷ USD. Quý đó cũng có vòng Series H do Anthropic công bố: huy động 65 tỷ USD tại định giá sau đầu tư 965 tỷ USD vào ngày 28/5. Công bố tài trợ, giá trị gán cho một chứng khoán và tiền thực nhận trong một kỳ kế toán có phạm vi khác nhau; không nên coi chúng là những tổng số thay thế được cho nhau.
Phi tiền mặt không có nghĩa không có chi phí. Tài trợ có thể giữ lại tiền hôm nay trong khi trao cho nhà đầu tư khác quyền hưởng phần giá trị tương lai lớn hơn. Cách phản ứng phù hợp với khoản lỗ là xem dòng tiền và pha loãng cùng nhau, thay vì gạt bỏ báo cáo tài chính hoặc điều kiện tài trợ. Nguồn: báo cáo kết quả kinh doanh, đối chiếu phi GAAP và thuyết minh S-1, MD&A tr. 147–157 và 164–167; Thuyết minh 9 và 16.
Bảng Đối chiếu Đầy đủ: Từ Lỗ ròng đến Dòng tiền Hoạt động
Chỉ trừ 72,388 tỷ USD khỏi khoản lỗ 80,748 tỷ USD sẽ còn 8,360 tỷ USD. Phần còn lại đó không phải tiền mặt bị tiêu hao. Cách tính ấy bỏ sót điều chỉnh công cụ tài chính thứ hai, thù lao cùng các khoản phi tiền mặt khác, và thay đổi tài sản, nợ phải trả phục vụ hoạt động.
Bảng sau tái hiện mọi dòng đối chiếu trong báo cáo lưu chuyển tiền tệ nửa đầu 2026. Đơn vị là triệu USD; điều chỉnh dương làm tăng dòng tiền so với lỗ ròng.
| Đối chiếu dòng tiền | Nửa đầu 2026 |
|---|---|
| Lỗ ròng theo GAAP | −80.748 |
| Thù lao bằng cổ phiếu | +2.185 |
| Khấu hao và phân bổ | +97 |
| Thay đổi giá trị hợp lý: trái phiếu chuyển đổi, phái sinh và SAFE | +72.388 |
| Nợ phải trả từ chương trình đóng góp đối ứng quyên góp | +126 |
| Ghi nhận và thay đổi giá trị hợp lý: công cụ tài chính khác | +8.720 |
| Điều chỉnh phi tiền mặt khác | −7 |
| Các khoản phải thu | −4.982 |
| Chi phí trả trước và tài sản khác | +2.094 |
| Các khoản phải trả, chi phí trích trước và nợ phải trả khác | +2.679 |
| Nợ thuê | −3 |
| Doanh thu chưa thực hiện | +1.380 |
| Tiền thuần từ hoạt động kinh doanh | +3.929 |
| Chi mua tài sản cố định và thiết bị bằng tiền mặt | −482 |
| Dòng tiền tự do, tính trong bài | +3.447 |
Nguồn: báo cáo lưu chuyển tiền tệ hợp nhất S-1, tr. F-11–F-12. Các dòng cộng lại khớp chính xác. −80.748 + 81.108 = +360 chỉ là tổng phụ sau hai điều chỉnh tài trợ; không phải lợi nhuận hoạt động hay dòng tiền hoạt động kinh doanh. Chỉ tiêu lợi nhuận ròng điều chỉnh riêng của Anthropic là 2,671 tỷ USD sau những loại trừ bổ sung được nêu cụ thể, và cũng khác dòng tiền.
Dòng tiền tự do ở đây là dòng tiền hoạt động kinh doanh trừ chi mua tài sản cố định và thiết bị bằng tiền mặt. Đây là phép tính của chúng tôi, không phải khẳng định 3,447 tỷ USD sẵn để phân phối cho cổ đông sau mọi thương vụ mua lại, thanh toán tài trợ, thiết bị thuê, tài sản bảo đảm bị hạn chế và cam kết tương lai.
Vốn Lưu động Có Làm Dòng tiền Đẹp hơn?
Có, nhưng không giải thích toàn bộ kết quả dương. Năm biến động tài sản và nợ phải trả phục vụ hoạt động trong bảng đối chiếu đóng góp ròng 1,168 tỷ USD. Trước các biến động đó, dòng tiền hoạt động sẽ là 2,761 tỷ USD. Đây là phân tích độ nhạy về thời điểm, không phải chỉ tiêu dòng tiền thứ hai do công ty báo cáo.
Mỗi thành phần cần được giải thích riêng:
- Trả trước và tài sản khác: +2,094 tỷ USD. Tiền có thể đã được trả ở kỳ trước cho dịch vụ sử dụng hiện nay. Số dư giảm hỗ trợ dòng tiền hiện tại; việc bổ sung lại trong tương lai có thể đảo ngược lợi ích đó. Hồ sơ gộp trả trước với tài sản khác, vì vậy không nên mô tả toàn bộ dòng là điện toán trả trước đã sử dụng.
- Phải trả và trích trước: +2,679 tỷ USD. Chi phí được ghi nhận trước khi thanh toán hỗ trợ dòng tiền hôm nay. Những nghĩa vụ này vẫn phải được thanh toán. Dòng này gồm nhiều nghĩa vụ, không chỉ hóa đơn cloud.
- Doanh thu chưa thực hiện: +1,380 tỷ USD. Tiền ứng trước của khách hàng mang tiền về trước khi dịch vụ được cung cấp đầy đủ. Điều này hỗ trợ tài trợ hoạt động, đồng thời tạo nghĩa vụ cung cấp dịch vụ tương lai.
- Phải thu: −4,982 tỷ USD. Doanh thu ghi nhận tăng nhanh hơn tiền thu về. Tăng trưởng nhanh có thể giải thích mức tăng lớn; thu tiền chậm hơn sẽ làm yếu luận điểm chuyển đổi thành tiền. Cần xem tuổi nợ và tiền chuyển về từ các nền tảng phân phối dịch vụ cloud trước khi đánh giá.
- Nợ thuê: −3 triệu USD. Dòng này hoàn tất bảng đối chiếu tài sản và nợ phục vụ hoạt động đã báo cáo; giá trị nhỏ trong kỳ.
Kết luận của chúng tôi hẹp hơn cả hai thái cực: nửa đầu năm vẫn tạo ra tiền sau khi loại lợi ích ròng về thời điểm, nhưng chất lượng dòng tiền còn phụ thuộc vào thu tiền và chu kỳ thanh toán tiếp theo. Khoản lỗ do tài trợ là mẫu số không phù hợp để tính thời gian tiền còn đủ dùng, và một kỳ vốn lưu động thuận lợi không phải cơ sở tốt để giả định biên dòng tiền lâu dài.
Doanh thu và Khả năng Sinh lời Anthropic theo Quý
Xu hướng hoạt động là bằng chứng mạnh hơn con số lỗ ròng gây chú ý. Từ quý I/2025 đến quý II/2026, doanh thu tăng từ 376 triệu USD lên 11,555 tỷ USD. Chi phí điện toán và hạ tầng cũng tăng, nhưng giảm mạnh nếu tính theo tỷ lệ doanh thu.
| Quý | Doanh thu, triệu USD | Điện toán và hạ tầng, triệu USD | Điện toán / doanh thu, tính toán | Lãi / lỗ hoạt động GAAP, triệu USD |
|---|---|---|---|---|
| Q1 2025 | 376 | 944 | 251,1% | −935 |
| Q2 2025 | 787 | 1.390 | 176,6% | −1.200 |
| Q3 2025 | 1.382 | 2.047 | 148,1% | −3.089 |
| Q4 2025 | 2.040 | 2.945 | 144,4% | −2.836 |
| Q1 2026 | 4.731 | 3.387 | 71,6% | −1.667 |
| Q2 2026 | 11.555 | 5.558 | 48,1% | +974 |
Nguồn: báo cáo quý và MD&A S-1, tr. 157–159. Số liệu chưa kiểm toán. Quý III/2025 có 1,5 tỷ USD chi phí dàn xếp vụ Bartz. Biên lợi nhuận hoạt động quý II/2026 là 8,4% theo tính toán; biên lợi nhuận hoạt động điều chỉnh khoảng 19%, sau các khoản loại trừ cụ thể.
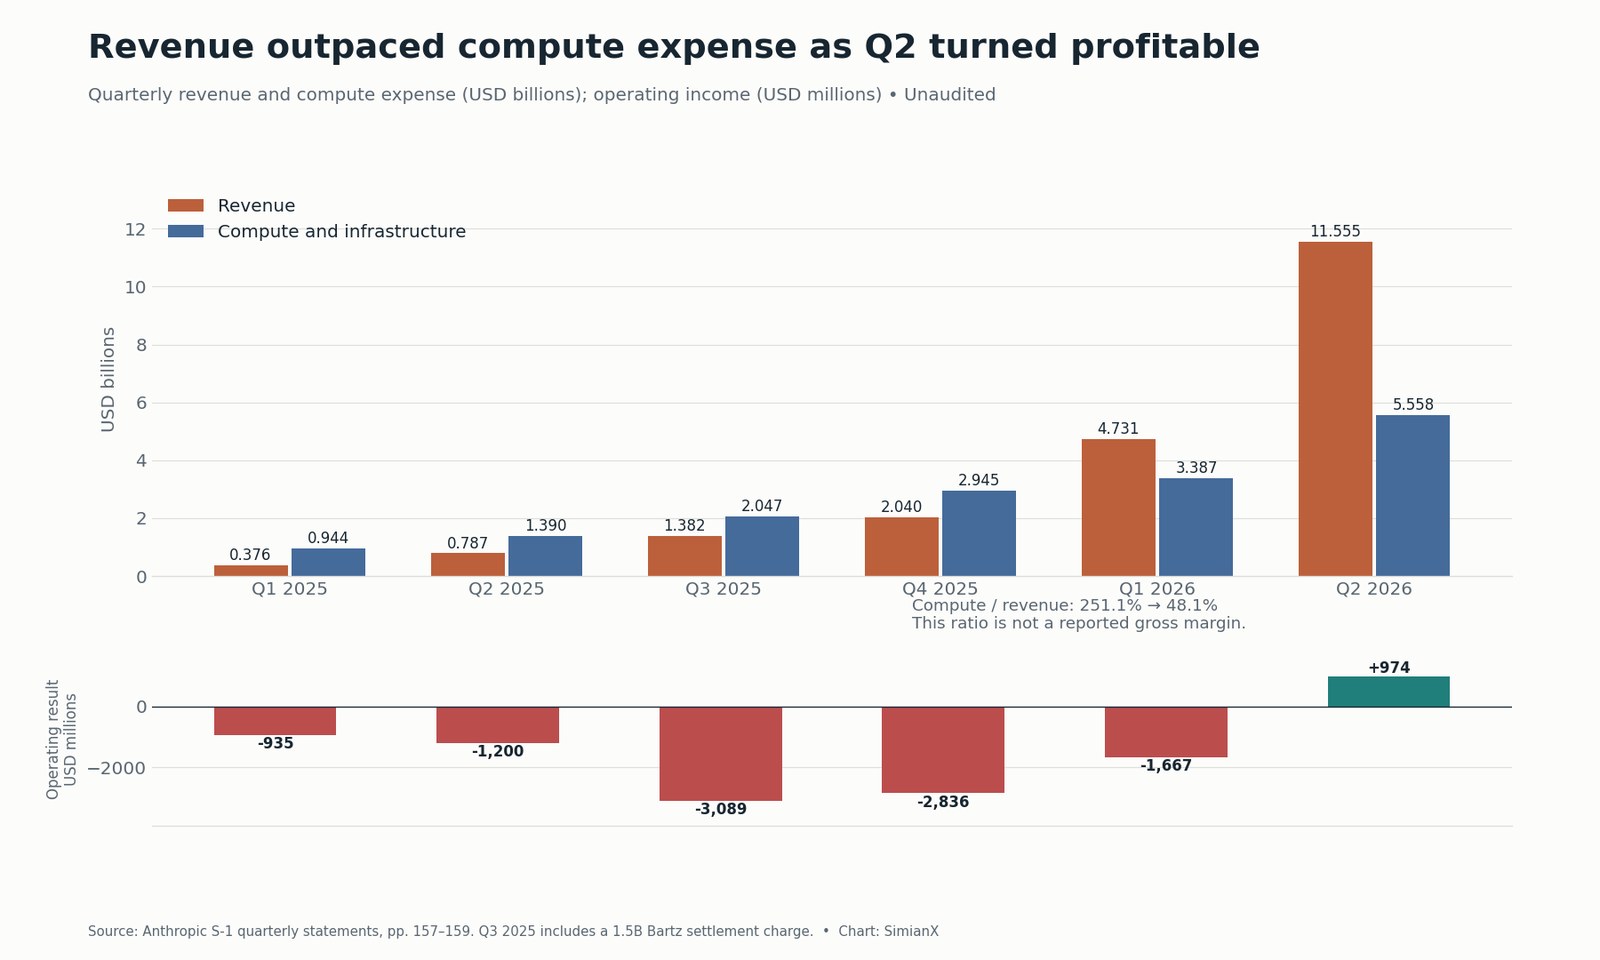
Luận điểm tích cực rất cụ thể: doanh thu quý II tăng khoảng 144% so với quý trước, trong khi chi phí điện toán tăng khoảng 64%. Khoảng cách mở rộng giúp tạo lợi nhuận hoạt động dù chi tiêu tuyệt đối tăng. Đây là bằng chứng về đòn bẩy hoạt động, không chỉ là cách trình bày lợi nhuận điều chỉnh.
Giới hạn cũng cụ thể không kém. Ban lãnh đạo dự kiến trước mắt sẽ dùng nhiều hơn nguồn điện toán ngắn hạn đắt đỏ và cảnh báo biên lợi nhuận bị thu hẹp. Những khối công suất chuyên dụng mới cũng có thể bắt đầu phát sinh chi phí trước khi mức sử dụng theo kịp. Kéo dài biên lợi nhuận quý II theo đường thẳng sẽ bỏ qua cảnh báo của chính công ty.
Tỷ lệ chi phí điện toán nửa đầu năm là 54,9%, để lại 45,1% doanh thu trước chi phí nhân sự, bán hàng và phí đối tác, quản trị cùng các chi phí khác. 45,1% đó không phải biên lợi nhuận gộp được báo cáo. Hạng mục điện toán của Anthropic phục vụ nghiên cứu, phát triển mô hình, cung cấp dịch vụ cho khách hàng và sử dụng nội bộ; cách trình bày này không cung cấp biên lợi nhuận gộp thông thường chỉ tính phần suy luận.
Phân phối cũng quan trọng. Khoảng 48% doanh thu nửa đầu năm đi qua nhà cung cấp dịch vụ cloud. Anthropic ghi nhận doanh số khách hàng này theo giá trị gộp vì là bên chịu trách nhiệm chính, còn phí đối tác được ghi nhận là chi phí. Chi phí bán hàng, tiếp thị và đối tác là 3,168 tỷ USD, phần lớn mức tăng đến từ phí kênh phân phối. Chỉ nên so sánh hệ số doanh thu với doanh nghiệp tương đồng sau khi kiểm tra chi phí phân phối tương tự được ghi gộp hay khấu trừ thuần. Xem các yếu tố kinh tế liên quan trong tham chiếu AWS theo quý và phân tích Alphabet Cloud cùng capex.
Tiêu hao Tiền theo Năm: So sánh Cùng Kỳ
| Kỳ | Doanh thu, triệu USD | Lỗ hoạt động GAAP, triệu USD | Lỗ ròng GAAP, triệu USD | Dòng tiền hoạt động, triệu USD | Mua thiết bị bằng tiền mặt, triệu USD | Dòng tiền tự do tính toán, triệu USD |
|---|---|---|---|---|---|---|
| Năm tài chính 2023 | 41 | −551 | −1.531 | −1.627 | 2 | −1.629 |
| Năm tài chính 2024 | 386 | −2.980 | −8.309 | −5.692 | 15 | −5.707 |
| Năm tài chính 2025 | 4.585 | −8.060 | −41.965 | −2.637 | 131 | −2.768 |
| Nửa đầu 2025 | 1.163 | −2.135 | −12.969 | −1.513 | 18 | −1.531 |
| Nửa đầu 2026 | 16.286 | −693 | −80.748 | +3.929 | 482 | +3.447 |
Nguồn: báo cáo tài chính năm và giữa niên độ S-1, tr. F-7 và F-11–F-12. Hãy so nửa đầu 2026 với nửa đầu 2025 khi đo tăng trưởng giữa niên độ so với cùng kỳ. So kết quả sáu tháng với cả năm không tạo ra tỷ lệ tăng trưởng năm.
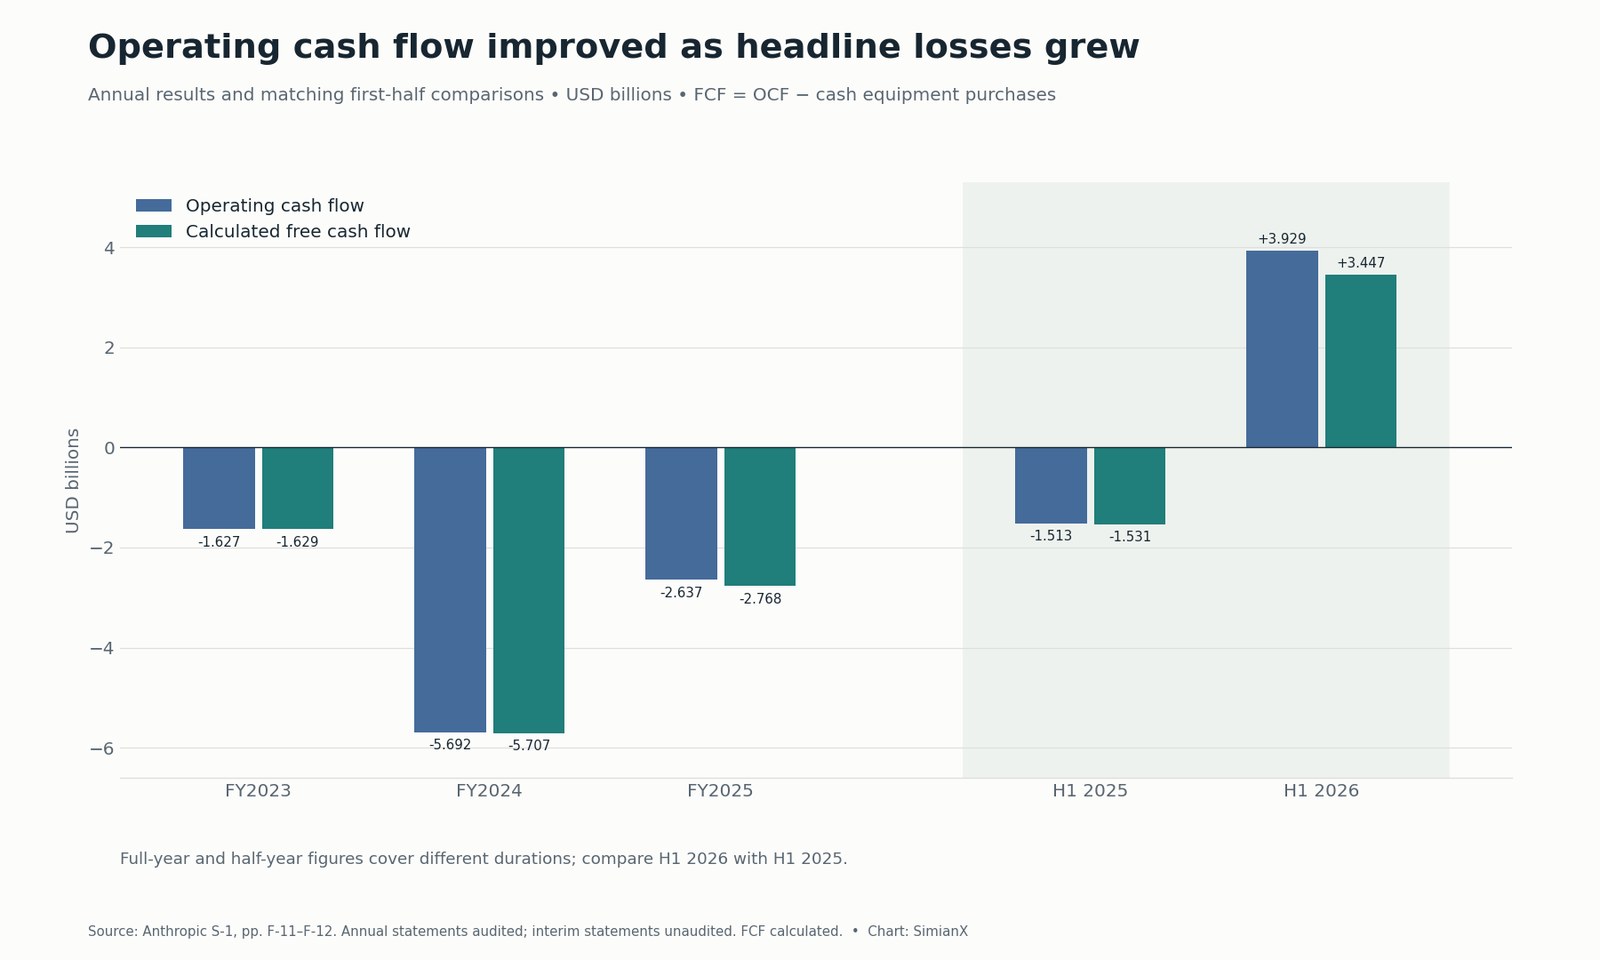
Lịch sử này củng cố luận điểm hoạt động đổi chiều: dòng tiền cải thiện trong khi lỗ ròng do tài trợ tăng. Nó cũng cho thấy vì sao ước tính thời gian cạn tiền từ con số lỗ nổi bật là sai. Tiêu hao tiền là dòng phát sinh trong một kỳ xác định; tiền và đầu tư là số dư tại một ngày xác định. Không thể suy ra hai đại lượng ấy từ lỗ ròng khi các khoản đánh giá lại phi tiền mặt lớn chi phối.
Thanh khoản 131,7 Tỷ USD Đến từ Đâu?
Hoạt động tài trợ nửa đầu năm đem lại 110,774 tỷ USD, gồm 110,432 tỷ USD tiền thu ròng từ cổ phiếu ưu đãi. Hoạt động kinh doanh đem lại 3,929 tỷ USD. Vì vậy, lớp đệm thanh khoản phản ánh huy động vốn nhiều hơn rất nhiều so với tiền tích lũy từ hoạt động kinh doanh.
Hoạt động đầu tư sử dụng 17,181 tỷ USD, nhưng chỉ 482 triệu USD là tiền mua thiết bị. Các thành phần lớn nhất là 18,972 tỷ USD mua đầu tư ngắn hạn, được bù một phần bởi 2,610 tỷ USD bán và đáo hạn; hoạt động đầu tư khác sử dụng 337 triệu USD. Chuyển tiền sang chứng khoán làm thay đổi hình thức thanh khoản. Gọi toàn bộ dòng tiền đầu tư ra là “capex” sẽ mô tả sai mức đầu tư vật chất.
131,651 tỷ USD là tiền mặt cộng đầu tư ngắn hạn. Con số này loại trừ 2,529 tỷ USD tiền bị hạn chế sử dụng được báo cáo riêng. Số dư thanh khoản lớn có giá trị, nhưng không chứng minh mọi cam kết đều có vốn: ngày thanh toán, hạn chế, điều kiện tài trợ mới và tiền thu khách hàng tương lai đều quan trọng. Nguồn: bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ S-1, tr. F-6 và F-11–F-12.
Hóa đơn Điện toán: Nghĩa vụ Lớn hơn Capex Hiện tại
Hai công bố tại ngày 30/6 cho thấy quy mô:
| Công bố tại ngày 30/6/2026 | Số tiền | Ý nghĩa con số |
|---|---|---|
| Cam kết hợp đồng cố định hoặc tối thiểu | Khoảng 265,6 tỷ USD | Mua hàng tương lai trong một đến 20 năm; loại trừ thỏa thuận không xác định được mức tối thiểu |
| Hợp đồng thuê chưa bắt đầu | Khoảng 321,4 tỷ USD | Nghĩa vụ thuê tương lai ước tính chưa chiết khấu; một số phụ thuộc điều kiện hợp đồng; bắt đầu trong 2026–2028 |
| Tổng hai hạng mục đã công bố, tính toán | Khoảng 587,0 tỷ USD | So sánh theo phạm vi tại một thời điểm, không phải hóa đơn hiện tại hay tổng điện toán cuối cùng |
Nguồn: Thuyết minh 8 và 13 của S-1, tr. F-36 và F-59. Bản cáo bạch đầu tiên để trống tổng chi tiêu cam kết có phạm vi rộng hơn của tháng 9 và sau đó, số tiền trước 2030 và tổng 12 tháng tiếp theo. Không thể tính khoảng thiếu hụt tài trợ ngắn hạn chính xác từ những chỗ trống đó.
Mô tả hợp đồng cung cấp thêm chi tiết, nhưng ngày và phạm vi khác thuyết minh 30/6. Hãy đọc riêng từng hợp đồng; đừng cộng chúng vào 587 tỷ USD.
| Đối tác | Số tiền nêu trong hồ sơ | Thời gian và điều kiện thanh toán ảnh hưởng đến rủi ro |
|---|---|---|
| Thuê thiết bị TPU Broadcom | Khoảng 161,2 tỷ USD tiền thuê chưa gồm lãi | Thuê năm năm cho công suất từ 2026–2027; không được hủy trừ trường hợp vi phạm nghĩa vụ |
| Google Cloud | Ít nhất khoảng 114,5 tỷ USD | Tháng 4/2026–tháng 7/2033; trả tối thiểu bất kể sử dụng, có biện pháp xử lý vi phạm theo hợp đồng |
| Amazon AWS | Ít nhất 110,0 tỷ USD | Tháng 5/2026–tháng 4/2036; trả tối thiểu bất kể sử dụng |
| Microsoft Azure | Ít nhất 44,9 tỷ USD | Tháng 11/2026–tháng 5/2033; căn cứ xử lý gồm vi phạm chưa khắc phục hoặc phần công suất chưa bàn giao |
| Công suất GPU SpaceXAI | Tối đa 120,5 tỷ USD | Đến 2029; được hủy với thông báo trước 90 ngày sau các kỳ đầu kết thúc tháng 1 và tháng 3/2027 |
| Công suất GPU Nscale | Tối đa khoảng 44,6 tỷ USD | Đến 2033; tính phí khi công suất được bàn giao và nghiệm thu; điều kiện tài trợ, bàn giao có ý nghĩa quan trọng |
| Công suất GPU Lambda | Khoảng 41,3 tỷ USD | Đến 2034; tính phí khi nghiệm thu; thỏa thuận tháng 8 trị giá 34,9 tỷ USD có điều kiện thuê cơ sở |
Nguồn: nghĩa vụ hợp đồng trong S-1, tr. 171–173. Các con số này trộn lẫn mức tối thiểu, tiền thuê, mức trần và bàn giao có điều kiện. Công suất TPU bổ sung ước tính 125–150 tỷ USD và hệ thống AMD dự kiến vượt 20 tỷ USD nếu mua toàn bộ không phải cam kết có số tiền cố định trong bảng đó.
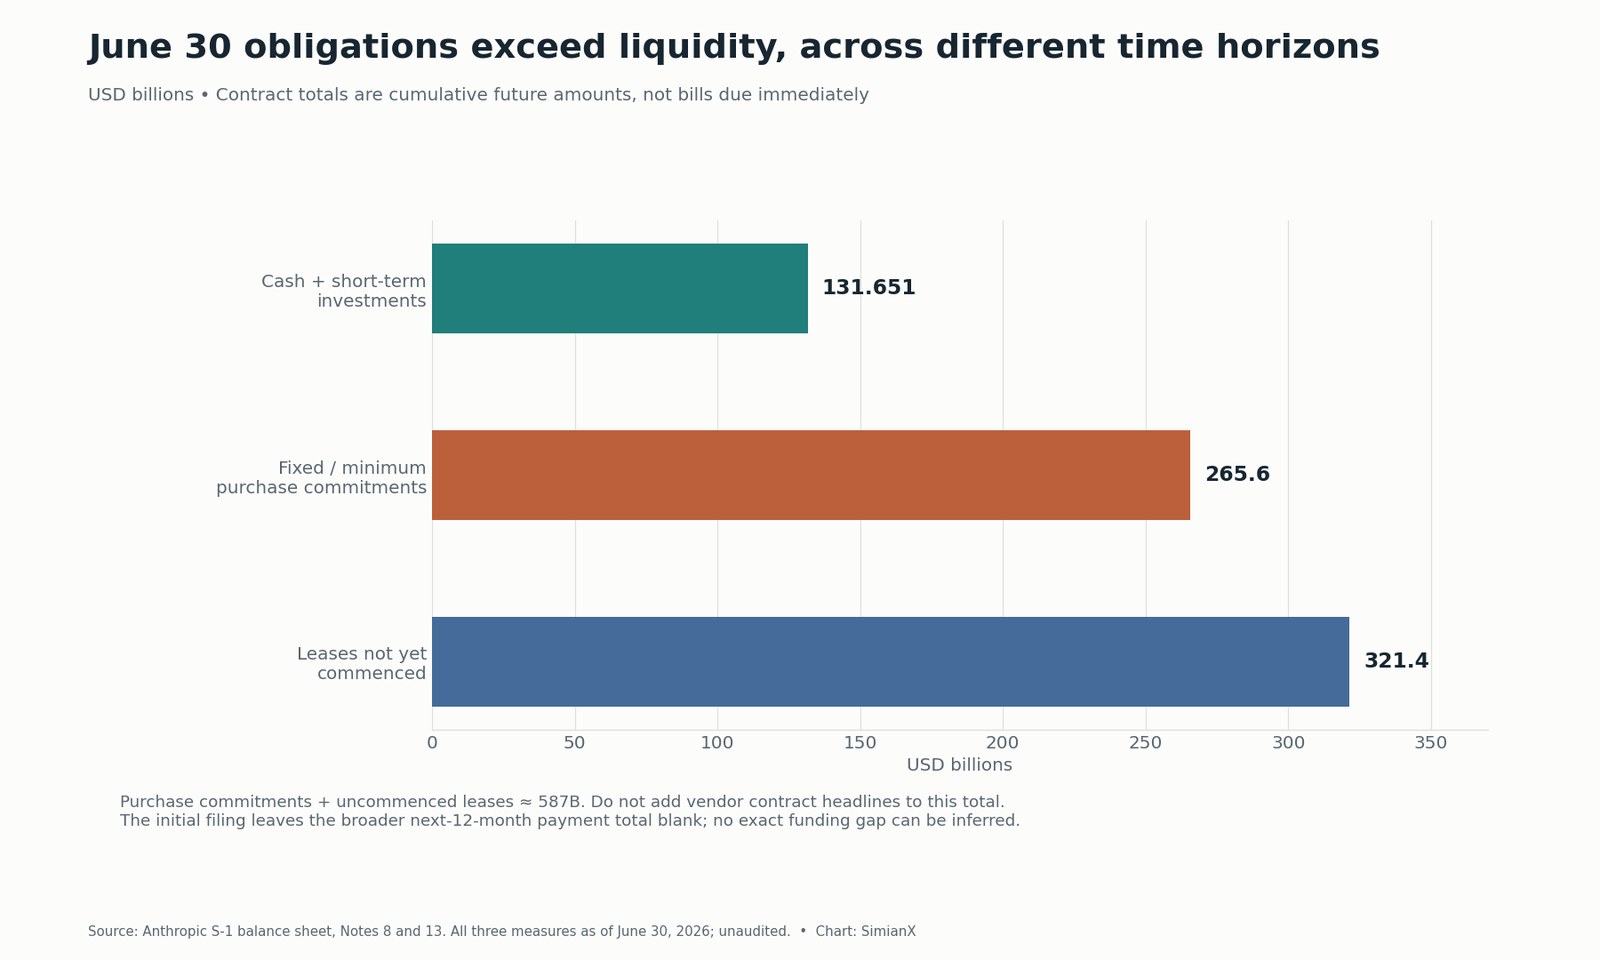
Rủi ro cốt lõi là lệch kỳ hạn: phần lớn doanh thu khách hàng dựa trên sử dụng, không có cam kết dài hạn tương đương, trong khi thanh toán công suất kéo dài nhiều năm. Cầu có thể thay đổi nhanh hơn nền chi phí. Ngược lại, bảo đảm công suất sớm có thể mở ra tăng trưởng mà doanh nghiệp bị giới hạn điện toán sẽ đánh mất. Mức sử dụng, giá và quyền hủy quyết định tác động nào chiếm ưu thế.
Tài trợ từ nhà cung cấp giảm áp lực lệch thời điểm nhưng không xóa chi phí. Các thỏa thuận trái phiếu tại 30/6 cho phép tài trợ tiềm năng tối đa 77 tỷ USD, tùy điều kiện: Google 20 tỷ USD, Amazon 15 tỷ USD và Broadcom 42 tỷ USD; khoản cuối dành riêng trả tiền thuê. Đây không phải 77 tỷ USD tiền không hạn chế đã có trong ngân hàng. Cam kết vốn cổ phần riêng tối đa 5 tỷ USD của AMD phụ thuộc bàn giao và triển khai. Hãy theo dõi giải ngân, chuyển đổi và cổ phiếu phát hành thay vì lấy mọi trần tài trợ được công bố trừ khỏi mọi con số chi tiêu nổi bật.
Tham chiếu doanh thu AI Broadcom, phân tích thỏa thuận Micron–Anthropic và phân tích hợp đồng Akamai của chúng tôi xem xét phía nhà cung cấp. Doanh thu theo hợp đồng của nhà cung cấp là nghĩa vụ thanh toán của khách hàng; không yếu tố nào tự động chứng minh công suất được sử dụng có lãi.
Dòng tiền Tự do Có thể Chuyển Âm Dễ đến Đâu?
Giữ dòng tiền hoạt động nửa đầu năm ở 3,929 tỷ USD và thay đổi số tiền mua thiết bị trong sáu tháng:
| Dòng tiền hoạt động sáu tháng | Mua thiết bị bằng tiền mặt sáu tháng | Dòng tiền tự do theo định nghĩa này |
|---|---|---|
| 3,929 tỷ USD | 0,482 tỷ USD | +3,447 tỷ USD |
| 3,929 tỷ USD | 5,000 tỷ USD | −1,071 tỷ USD |
| 3,929 tỷ USD | 10,000 tỷ USD | −6,071 tỷ USD |
| 3,929 tỷ USD | 20,000 tỷ USD | −16,071 tỷ USD |
Chỉ dòng đầu là số liệu kỳ báo cáo; các dòng khác là độ nhạy, không phải dự báo. Điểm hòa vốn chi mua thiết bị là 3,929 tỷ USD theo giả định dòng tiền hoạt động cố định. Dòng tiền hoạt động thực tế sẽ thay đổi theo thu tiền, giá mô hình, mức sử dụng, lương và chi phí hạ tầng.
Thuê tài sản là thêm một lý do để xem ngoài capex thông thường. Phần gốc của khoản thuê tài chính có thể nằm trong dòng tiền tài trợ, và thiết bị có thể được nhận qua thỏa thuận phi tiền mặt. Doanh nghiệp thuê bộ tăng tốc có thể báo cáo chi mua thiết bị ban đầu thấp nhưng vẫn phải trả các khoản cố định nhiều năm. Vì thế, cảnh báo của Anthropic về đầu tư trả trước lớn trong tương lai liên quan tới tài trợ hơn việc ngoại suy 482 triệu USD của nửa đầu năm.
Để so với doanh nghiệp niêm yết, xem lịch sử dòng tiền tự do Tesla và bảng đơn hàng tồn đọng, nợ CoreWeave. Mô hình kinh doanh khác nhau; câu hỏi chung là đầu tư, tiền thu theo hợp đồng và tài trợ khớp với nhau thế nào.
Thù lao Cổ phiếu: Dòng tiền Dương Vẫn Có thể Pha loãng Cổ đông
Thù lao bằng cổ phiếu nửa đầu năm là 2,185 tỷ USD, khoảng 13,4% doanh thu và 63,4% dòng tiền tự do tính toán 3,447 tỷ USD. Nếu trừ cơ học, còn 1,262 tỷ USD. Đây là độ nhạy đối với chi phí kinh tế của các khoản thưởng vốn cổ phần, không phải dòng tiền ra bổ sung hay chỉ tiêu dòng tiền được báo cáo.
Tại ngày 30/6, Anthropic công bố 26,6 tỷ USD thù lao RSU chưa ghi nhận. Nếu đợt chào bán đã hoàn tất vào chính ngày đó, 2,9 tỷ USD sẽ được ghi nhận lũy kế; 23,7 tỷ USD còn lại sẽ được ghi nhận trong thời gian bình quân gia quyền 2,1 năm. Hồ sơ còn xác định 3,1 tỷ USD thù lao chưa ghi nhận đối với các khoản thưởng vốn cổ phần khác còn hiệu lực. Không nên coi tất cả số tiền đó là hóa đơn tiền mặt tức thời hay cổ phiếu được phát hành ngay lập tức.
Nguồn: công bố thù lao bằng cổ phiếu S-1, tr. 64–65, 174 và Thuyết minh 10. Việc hồ sơ đăng ký có hiệu lực đáp ứng điều kiện thành tích cho một phần đáng kể RSU; điều kiện làm việc, thanh toán và khấu trừ thuế vẫn ảnh hưởng thời điểm.
Phép thử cho cổ đông là tiền tạo ra trên mỗi cổ phiếu pha loãng hoàn toàn, sau phát hành IPO, chuyển đổi trái phiếu và thưởng nhân viên. Số cổ phiếu cơ bản bình quân gia quyền trong kỳ lỗ không thay thế được cơ cấu vốn IPO pha loãng hoàn toàn cuối cùng. Một số công cụ bị loại khỏi phép tính lỗ trên cổ phiếu pha loãng vì tác động của chúng là chống pha loãng. Hãy đợi điều kiện chào bán hoàn chỉnh trước khi khẳng định giá trị mỗi cổ phiếu sau IPO chính xác.
Dòng tiền Tốt hơn Có Biện minh được Định giá 1,5–2 Nghìn Tỷ USD?
Khoảng định giá 1,5–2 nghìn tỷ USD là bối cảnh do báo chí đưa tin, không phải khung giá trong S-1. Bản tin AP ngày nộp hồ sơ nêu rõ điều kiện cuối cùng chưa được xác lập. Chỉ cổ phiếu do công ty bán mới mang tiền mới vào ngân quỹ; cổ phiếu thứ cấp do cổ đông hiện hữu bán thì không.
Dùng các giá trị vốn cổ phần giả định ấy:
| Cơ sở doanh thu | Mẫu số doanh thu, tính toán | Giá trị vốn cổ phần 1,5 nghìn tỷ USD / doanh thu | Giá trị vốn cổ phần 2,0 nghìn tỷ USD / doanh thu |
|---|---|---|---|
| Thực tế năm tài chính 2025 | 4,585 tỷ USD | 327,2× | 436,2× |
| Nửa đầu 2026 × 2 | 32,572 tỷ USD | 46,1× | 61,4× |
| Q2 2026 × 4 | 46,220 tỷ USD | 32,5× | 43,3× |
Đây là minh họa giá trị vốn cổ phần trên doanh thu, không phải bội số giá trị doanh nghiệp hay dự báo. Chúng không tính tiền thu IPO cuối cùng, nợ, điều khoản chuyển đổi và thay đổi bảng cân đối sau đó. Sự khác biệt cho thấy kết luận phụ thuộc đến mức nào vào mẫu số tăng trưởng. Quy đổi một quý tăng trưởng nhanh thành năm có thể giúp định hình kỳ vọng, nhưng không xác lập doanh số năm tới.
Một phân tích độ nhạy khác làm rõ nhu cầu tiền mặt cuối cùng. Với giá trị vốn cổ phần giả định 2 nghìn tỷ USD và mức 40 lần dòng tiền tự do năm bền vững, doanh nghiệp cần 50 tỷ USD dòng tiền tự do mỗi năm. Với biên dòng tiền tự do 25%, điều đó hàm ý 200 tỷ USD doanh thu năm. Thay đổi bội số, biên hoặc định giá sẽ thay đổi yêu cầu. Đây không phải giá mục tiêu; đây là cách kiểm tra liệu doanh nghiệp tương lai được giả định có khớp với giá trả hôm nay.
Luận điểm Đầu tư: Điều gì Xác nhận hay Bác bỏ?
| Câu hỏi | Bằng chứng hỗ trợ kịch bản tích cực | Bằng chứng làm suy yếu |
|---|---|---|
| Đòn bẩy hoạt động có duy trì? | Doanh thu tăng nhanh hơn chi phí cung cấp dịch vụ và nghiên cứu định kỳ qua nhiều quý | Điện toán ngắn hạn và công suất mới đảo ngược cải thiện biên |
| Doanh thu có thành tiền? | Thu được phải thu và vẫn tạo tiền sau khi bổ sung trả trước | Thu tiền chậm hoặc phải trả nhà cung cấp trước khi thu khách hàng |
| Công suất có hiệu quả? | Triển khai mới đạt mức sử dụng có lãi trước khi thanh toán lớn lên đỉnh | Công suất đã cam kết đến trước nhu cầu hoặc giá giảm |
| Tài trợ có bền vững? | Nguồn vốn có điều kiện trở nên sẵn có khi khoản thanh toán đến hạn | Điều kiện bàn giao, tài sản bảo đảm hoặc khả năng tiếp cận thị trường vốn hạn chế tài trợ |
| Cổ đông có hưởng lợi? | Tiền bền vững trên mỗi cổ phiếu pha loãng tăng sau chuyển đổi và thưởng | Tăng trưởng tiền bị hấp thụ bởi pha loãng hoặc định giá mua vào quá cao |
Kịch bản tích cực dựa trên đòn bẩy hoạt động và nhu cầu đã quan sát: lợi nhuận hoạt động quý II là thực theo GAAP, không chỉ do loại bỏ đánh giá lại tài trợ. Kịch bản tiêu cực dựa trên khung thời gian khác: nghĩa vụ nhiều năm và chi trả trước đang vượt khỏi mô hình dòng tiền ít tài sản của nửa năm đã báo cáo.
Bằng chứng quyết định sẽ là khả năng tạo tiền lặp lại sau khi hạ tầng mới bắt đầu tiêu tiền. Loại bỏ hiểu nhầm kế toán giúp phân tích tốt hơn. Điều đó không trả lời được liệu giá IPO cuối cùng có để lại lợi nhuận đủ bù rủi ro tài trợ, thực thi và cạnh tranh hay không.
Danh sách Thực hành khi Hồ sơ Cập nhật
- Đọc từng bản sửa đổi S-1. Thay ô trống về giá, tiền huy động và cơ cấu vốn giả định bằng điều kiện thực; tách cổ phiếu sơ cấp và thứ cấp.
- Dựng lại toàn bộ bảng đối chiếu dòng tiền. Đối chiếu lỗ ròng, đánh giá lại tài trợ phi tiền mặt, thù lao và từng biến động vốn lưu động.
- Theo dõi thu tiền và trả trước. So tuổi nợ phải thu, tiền ứng trước khách hàng và thời điểm trả nhà cung cấp với tăng trưởng doanh thu.
- Lập bản đồ thanh toán theo ngày. Tách mức tối thiểu, trần, công suất tùy chọn và điều kiện; loại phần công bố hợp đồng trùng nhau.
- Đo lợi nhuận trên mỗi cổ phiếu. Tính chuyển đổi trái phiếu, thưởng nhân viên và tài trợ mới trước khi đánh giá tiền bền vững tạo ra cho cổ đông.
Quy trình phân tích cổ phiếu của SimianX có thể tổ chức nghiên cứu các nhà cung cấp cloud niêm yết và nhà cung cấp hạ tầng. Một phiên phân tích trực tiếp có thể so sánh luận điểm hoạt động, định giá và rủi ro cho mã được hỗ trợ. Lời kêu gọi hành động về Amazon trên trang này dùng đối tác niêm yết làm đại diện gián tiếp; mua AMZN không đem lại sở hữu trực tiếp cổ phiếu ANT hay tái tạo lợi nhuận đầu tư vào Anthropic.
Câu hỏi Thường gặp
Anthropic tiêu hao bao nhiêu tiền trong nửa đầu 2026?
Xét dòng tiền hoạt động ròng, công ty tạo 3,929 tỷ USD thay vì tiêu tiền. Sau 482 triệu USD mua thiết bị bằng tiền mặt, dòng tiền tự do theo định nghĩa ở đây dương 3,447 tỷ USD. Kết quả đó không gồm mọi khoản thanh toán hợp đồng tương lai.
Vì sao lỗ ròng Anthropic là 80,7 tỷ USD?
Khoản lỗ 80,748 tỷ USD gồm 72,388 tỷ USD chi phí giá trị hợp lý tài trợ và 8,720 tỷ USD điều chỉnh công cụ tài chính khác. Các khoản phi tiền mặt này giải thích phần lớn chênh lệch giữa lợi nhuận và tiền mặt. Tác động kinh tế vẫn có thể thể hiện qua pha loãng hoặc điều kiện thanh toán.
8,36 tỷ USD còn lại sau khi bỏ chi phí lớn nhất có phải tiền bị tiêu hao?
Không. Còn phải tính điều chỉnh công cụ tài chính thứ hai và phần còn lại của bảng đối chiếu dòng tiền. Chỉ bảng đầy đủ mới đi đến 3,929 tỷ USD dòng tiền vào từ hoạt động kinh doanh được báo cáo.
Anthropic có lãi không?
Công ty báo cáo lợi nhuận hoạt động GAAP 974 triệu USD trong quý II/2026, nhưng lỗ hoạt động 693 triệu USD và lỗ ròng 80,748 tỷ USD cho nửa đầu năm. Lợi nhuận hoạt động, lợi nhuận điều chỉnh và dòng tiền dương mô tả các chỉ tiêu và kỳ khác nhau.
Anthropic có bao nhiêu doanh thu?
S-1 báo cáo 4,585 tỷ USD cho năm tài chính 2025 và 16,286 tỷ USD cho nửa đầu 2026, gồm 11,555 tỷ USD trong quý II. Nhân quý gần nhất với bốn cho tốc độ quy đổi theo năm 46,220 tỷ USD, không phải kết quả năm đã báo cáo hay dự báo.
587 tỷ USD cam kết có phải trả ngay không?
Không. Đó là tổng hai công bố tại 30/6 gồm mua hàng tương lai và hợp đồng thuê chưa bắt đầu trong nhiều năm. Điều kiện và ngày thanh toán có ý nghĩa quan trọng. Tổng rộng hơn cho 12 tháng tiếp theo vẫn để trống trong bản cáo bạch đầu; không được cộng lại các con số hợp đồng nổi bật vào thuyết minh.
ANT đã có giá IPO hay ngày giao dịch xác nhận chưa?
Hồ sơ ngày 26/10 đề xuất mã ANT trên Nasdaq nhưng để trống khoảng giá và số cổ phiếu chào bán. Nó không xác lập một đợt chào bán đã hoàn tất. Hãy kiểm tra bản sửa đổi SEC và cáo bạch cuối cùng để biết điều kiện thực.
Tài liệu Tham chiếu này Sẽ được Cập nhật Thế nào
Lần cập nhật nội dung quan trọng tiếp theo nên theo sau bản sửa đổi S-1 cung cấp điều kiện chào bán, tài chính tháng 9 hoặc lịch thanh toán còn thiếu. Chúng tôi sẽ bổ sung quý mới, dựng lại bảng đối chiếu dòng tiền, sửa bản đồ cam kết và tính pha loãng theo cơ cấu vốn thực tế. Dòng tiền tự do tính toán sẽ giữ nguyên định nghĩa đã nêu để độc giả so sánh các kỳ. Kịch bản sẽ tiếp tục được gắn nhãn riêng với kết quả báo cáo.
Bài đọc Liên quan
- Ngày IPO Anthropic: đã nộp S-1, mã ANT; OpenAI nhắm năm 2027
- Doanh thu AWS Amazon theo quý: Q2/2026 +37%, capex 54 tỷ USD
- Báo cáo tài chính Alphabet Q2 2026: Google Cloud +82%, capex
- Doanh thu AI Broadcom theo quý: Vì sao cổ phiếu AVGO giảm
- Thỏa thuận Micron Anthropic: điều khoản và cổ phiếu MU
- Cổ phiếu AKAM: Anthropic 11,6 tỷ USD và doanh thu theo mảng
- Cổ phiếu CoreWeave 2026: Backlog 104 tỷ USD vs nợ 35 tỷ USD
- Dòng tiền tự do của Tesla theo năm: 1,5 tỷ USD quý 3/2026
Nguồn Tham khảo
- SEC EDGAR — danh mục hồ sơ S-1 ngày 26/10/2026
- Form S-1 Anthropic — báo cáo kết quả kinh doanh, dòng tiền, kết quả quý và đối chiếu phi GAAP
- Form S-1 Anthropic — nghĩa vụ hợp đồng MD&A, thỏa thuận tài trợ và Thuyết minh báo cáo tài chính 8–10, 13
- Anthropic — công bố tài trợ Series H ngày 28/5/2026
- Associated Press — bối cảnh định giá IPO sơ bộ và tổng quan tài chính ngày nộp hồ sơ


