 Bởi Marcus Reeve
Lịch thị trường chứng khoán vận hành ra sao: 76 năm dữ liệu hàng tháng
Cập nhật tháng 10/2026. Dữ liệu đến ngày 15/10/2026.
Trả lời ngắn: Từ năm 1950, các tháng tốt nhất của S&P 500 là tháng 11 (trung bình +1,9%), tháng 4 (+1,4%) và tháng 12 (+1,4%, tăng ở 72% số năm). Tháng 9 tệ nhất (−0,6%, chỉ tăng ở 45% số năm). Năm 2026, tháng 9 giảm 0,4% và tháng 4 tăng 10,4%.
Mỗi năm, các trader đều đặt ra hai câu hỏi giống nhau: những tháng nào là tốt nhất cho thị trường chứng khoán, và những tháng nào cần phải dè chừng? Tính mùa vụ của S&P 500 — xu hướng chỉ số diễn biến khác nhau ở các tháng khác nhau trong năm — là một trong những mô thức lâu đời và được nghiên cứu nhiều nhất trong tài chính. Tài liệu tham khảo này tổng hợp lợi nhuận trung bình hàng tháng (xấp xỉ) của S&P 500 từ 1950 đến 2025, giải thích những dị thường nổi tiếng đằng sau chúng — hiệu ứng tháng 9, "Sell in May and go away" (bán tháng 5 rồi rời đi), đợt tăng giá Ông già Noel và chu kỳ tổng thống — đồng thời cho thấy dữ liệu hàm ý gì cho phần còn lại của năm 2026, một năm bầu cử giữa kỳ vốn trong lịch sử luôn ngồi ở vị trí yếu nhất của chu kỳ bốn năm.
Một cảnh báo trước khi vào bảng số liệu: tính mùa vụ mô tả các mức trung bình suốt 76 năm, không phải sự bảo đảm cho bất kỳ năm đơn lẻ nào. Hãy coi nó là bối cảnh làm nghiêng xác suất, đừng bao giờ coi là tín hiệu độc lập. Ở cuối bài, chúng ta sẽ quay lại cách các trader hệ thống thực sự kết hợp nó với dữ liệu trực tiếp.
Bảng tham khảo mùa vụ theo tháng đầy đủ (1950–2025)
Bảng dưới đây tóm tắt lợi nhuận giá trung bình xấp xỉ và tỷ lệ các tháng dương của S&P 500 cho từng tháng dương lịch kể từ 1950. Số liệu là mức trung bình của biến động giá hàng tháng, tính từ giá đóng cửa cuối tháng trong dữ liệu lịch sử S&P 500 của Yahoo Finance (mốc tháng 12/1949), đối chiếu chéo với dữ liệu chỉ số của CNBC; hai nguồn lệch nhau tối đa khoảng 0,1 điểm mỗi tháng. Cột 2026 cho biết kết quả từng tháng của năm nay. Bảng này thuộc trung tâm tham khảo lịch sử thị trường của chúng tôi.
| Tháng | LN trung bình | % năm tăng | Hạng | 2026 | Ghi chú mùa vụ |
|---|---|---|---|---|---|
| Tháng 1 | +1,1% | 61% | 5 | +1,4% | "Hiệu ứng tháng 1" + dòng tiền năm mới |
| Tháng 2 | 0,0% | 54% | 11 | −0,9% | Quãng lặng giữa quý |
| Tháng 3 | +1,0% | 64% | 6 | −5,1% | Tái cân bằng cuối quý |
| Tháng 4 | +1,4% | 70% | 2 | +10,4% | Tháng mạnh nhất mùa xuân |
| Tháng 5 | +0,4% | 62% | 8 | +5,2% | Khởi đầu "nửa năm yếu" |
| Tháng 6 | +0,2% | 55% | 9 | −1,1% | Thường đi ngang, thiếu thuyết phục |
| Tháng 7 | +1,3% | 61% | 4 | −0,1% | Tháng mùa hè tốt nhất |
| Tháng 8 | 0,0% | 55% | 10 | +2,6% | Thanh khoản mỏng, thị trường kỳ nghỉ |
| Tháng 9 | −0,6% | 45% | 12 | −0,4% | Hiệu ứng tháng 9 — tháng tệ nhất |
| Tháng 10 | +0,9% | 59% | 7 | +1,2% (đến 15/10) | Tháng biến động mạnh nhất, nhưng là "sát thủ gấu" |
| Tháng 11 | +1,9% | 70% | 1 | — | Tháng tốt nhất tính trung bình |
| Tháng 12 | +1,4% | 72% | 3 | — | Tỷ lệ thắng cao nhất mọi tháng |
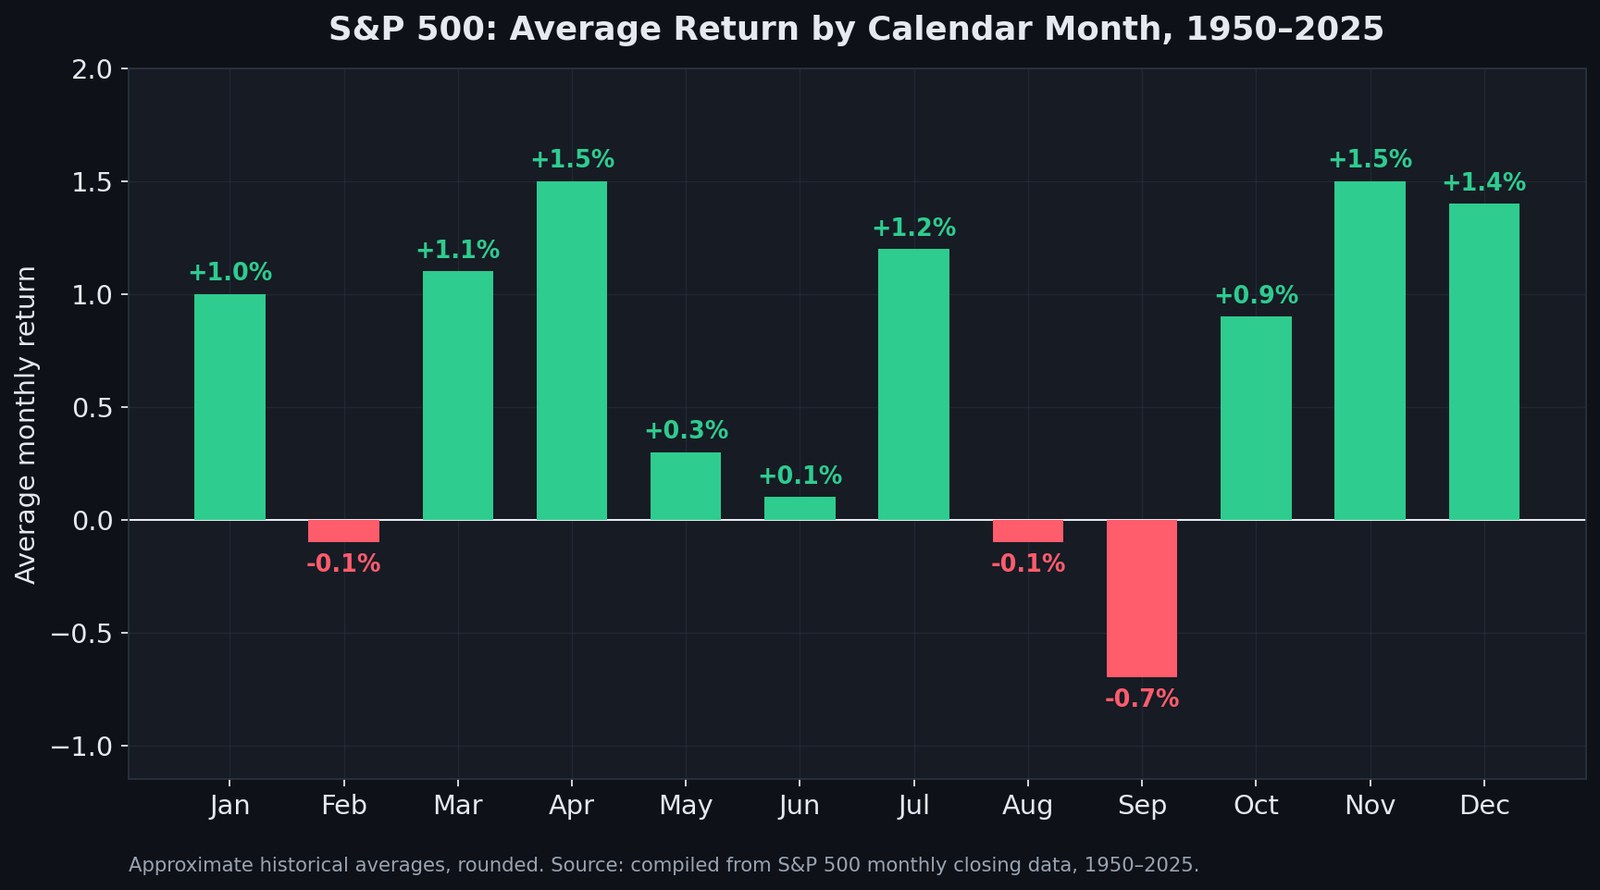
Ba sự thật nổi bật từ bảy thập kỷ dữ liệu:
- Tháng 11, tháng 4 và tháng 12 là những tháng mạnh nhất. Chúng kết hợp lợi nhuận trung bình cao nhất (+1,4% đến +1,9%) với tỷ lệ thắng cao (70–72% năm tăng). Cửa sổ tháng 11–tháng 4 chứa năm trong sáu tháng mạnh nhất.
- Tháng 9 là tháng duy nhất tệ một cách đáng tin cậy. Đây là tháng duy nhất có trung bình âm rõ rệt (−0,6%) và tỷ lệ thắng dưới 50% (45%). Mọi tháng "yếu" khác (tháng 2, tháng 6, tháng 8) đều gần với trò tung đồng xu quanh mức 0.
- Mùa hè không phải thảm họa — mà là vùng chết. Tháng 5, tháng 6 và tháng 8 trung bình xấp xỉ 0. Vấn đề của nửa năm yếu không phải là thua lỗ trung bình lớn; mà là trong lịch sử bạn nhận được phần thưởng rất ít cho rủi ro mình gánh.
Hiệu ứng tháng 9: Vì sao tháng tệ nhất cứ tiếp tục kém
Hiệu ứng tháng 9 là dị thường lịch dai dẳng nhất của chứng khoán Mỹ. Kể từ 1950, tháng 9 là tháng tệ nhất với cả S&P 500, Dow lẫn Nasdaq, và mô thức này cũng được ghi nhận ở các thị trường ngoài Mỹ.
Vì sao nó tồn tại dai dẳng trong khi hầu hết dị thường đã biết đều bị kinh doanh chênh lệch giá xóa sổ? Các nhà nghiên cứu đưa ra những lời giải chồng lấn nhau thay vì một câu trả lời gọn gàng:
- Kết thúc năm tài chính của các quỹ tương hỗ. Nhiều quỹ Mỹ chốt năm tài chính vào 31 tháng 10 và hiện thực hóa các khoản lỗ trong tháng 9, tạo áp lực bán mang tính cơ học.
- Tái cơ cấu vị thế sau kỳ nghỉ. Các bàn giao dịch tổ chức trở lại sau kỳ nghỉ tháng 8 và đồng loạt thực hiện các đợt giảm rủi ro đã trì hoãn.
- Lịch phát hành trái phiếu. Tháng 9 trong lịch sử là tháng dày đặc nguồn cung nợ mới, hút thanh khoản khỏi cổ phiếu.
- Sự thận trọng tự ứng nghiệm. Giờ đây đủ nhiều người tham gia thị trường kỳ vọng một tháng 9 yếu nên họ giảm rủi ro từ trước, kéo điểm yếu đến sớm hơn.
Dù nguyên nhân pha trộn thế nào, bài học thực tiễn vẫn khiêm tốn: tháng 9 là tháng tồi để tăng đòn bẩy và là tháng trong lịch sử mang lại phần thưởng tốt khi nắm giữ các vị thế phòng hộ — chứ không phải lý do để thanh lý danh mục. Nếu bạn muốn theo dõi những điều kiện thực sự biến cú chững mùa vụ thành đợt sụt giảm thật, các tín hiệu về độ rộng thị trường, điều chỉnh lợi nhuận và chênh lệch tín dụng được theo dõi trong trạm quan sát drawdown Phố Wall của chúng tôi quan trọng hơn nhiều so với tấm lịch. Năm 2026, tháng 9 chỉ đi theo mô thức này ở mức nhẹ: S&P 500 giảm 0,4% trong tháng.
"Sell in May and Go Away": 76 năm dữ liệu thực sự cho thấy gì
Quy tắc mùa vụ nổi tiếng nhất chia năm thành hai nửa: "nửa mạnh" từ tháng 11 đến tháng 4 và "nửa yếu" từ tháng 5 đến tháng 10. Câu khẩu hiệu này có trước cả S&P 500 hiện đại — nó bắt nguồn từ các nhà môi giới London đi nghỉ hè — nhưng dữ liệu phía sau là thật.
Kể từ 1950, S&P 500 đạt trung bình +7,0% trong tháng 11–tháng 4 so với +2,1% trong tháng 5–tháng 10, với nửa mùa đông tăng ở 76% số năm và nửa mùa hè ở 66%. Lũy kế lãi kép suốt 76 năm, khoảng cách là rất lớn: 10.000 USD chỉ đầu tư trong các nửa mùa đông tăng lên khoảng 1,17 triệu USD, trong khi cùng 10.000 USD chỉ đầu tư trong các nửa mùa hè chỉ tăng lên khoảng 34.000 USD. Năm 2026, chỉ số đã tăng khoảng 7,4% từ cuối tháng 4 đến ngày 15/10, tức đã vượt mức trung bình dài hạn của giai đoạn tháng 5–tháng 10.
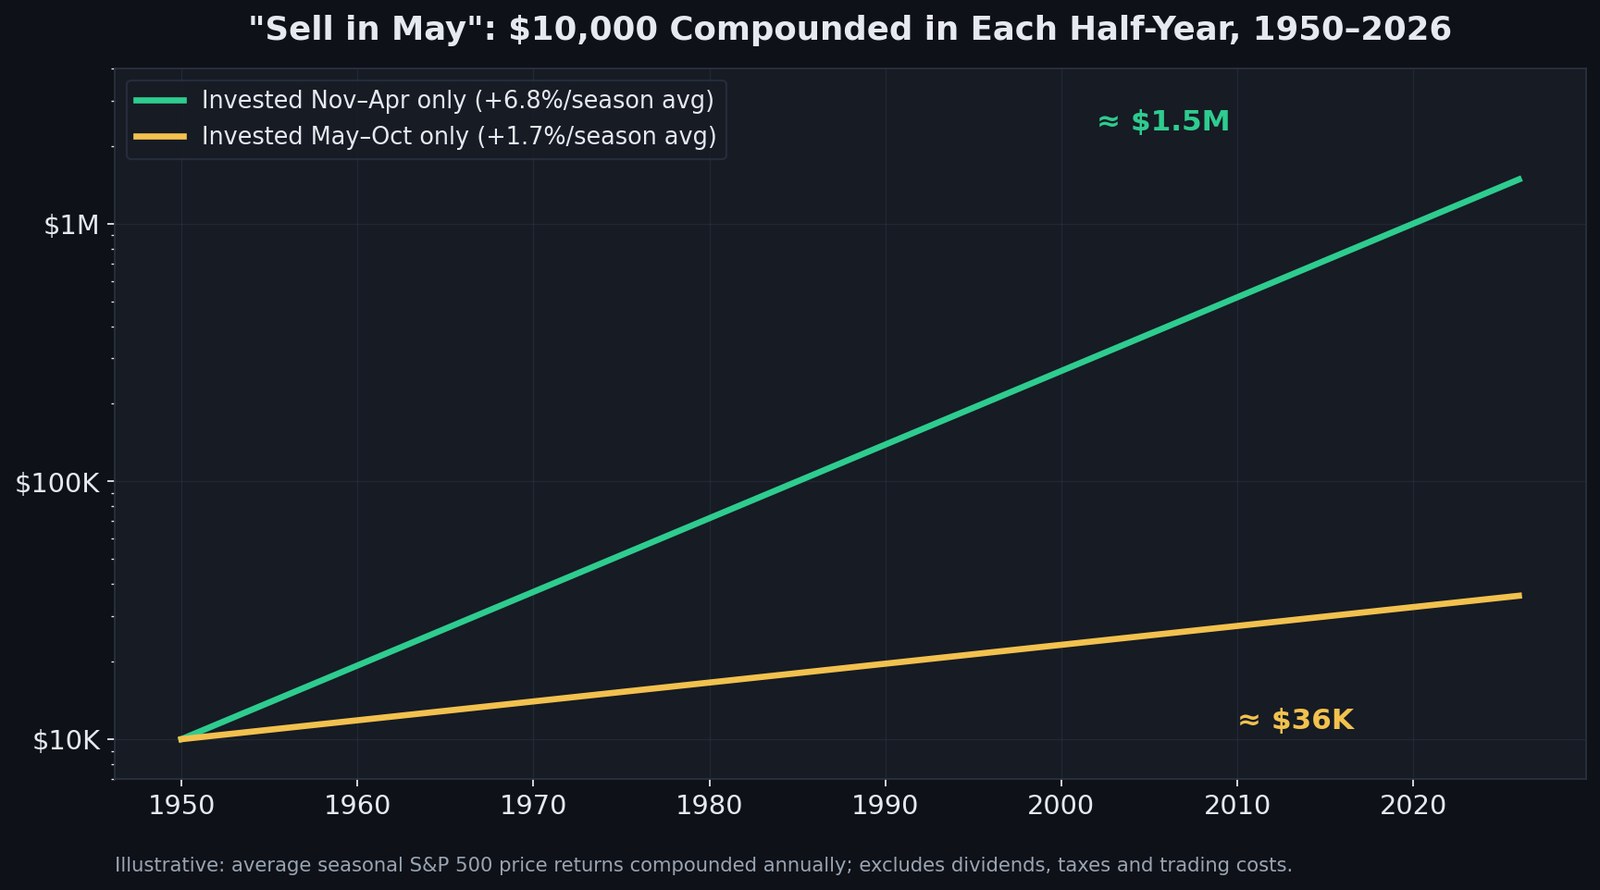
Vậy bạn có thực sự nên bán vào tháng 5? Với hầu hết nhà đầu tư là không — và các lý do đáng được nêu rõ:
- Cả hai nửa năm đều dương về trung bình. Thoát khỏi thị trường trong tháng 5–tháng 10 trong lịch sử đã làm giảm tổng lợi nhuận so với việc đơn giản là nắm giữ; nó chỉ cải thiện lợi nhuận điều chỉnh theo rủi ro.
- Thuế và chi phí ăn mòn lợi thế. Hiện thực hóa lãi mỗi tháng 5 biến lãi kép dài hạn thành các sự kiện thuế ngắn hạn. Sau chi phí ma sát, phiên bản ngây thơ của chiến lược này thua mua-và-giữ trong hầu hết các nghiên cứu, bao gồm bằng chứng dài hạn được Investopedia tổng hợp.
- Độ phân tán rất rộng. Tháng 5–tháng 10 năm 2025 tăng 22,8%, nửa mùa hè tốt nhất kể từ 1950. Tháng 5–tháng 10 năm 2008 mất 30,1%. Mức trung bình che giấu mọi thứ thực sự quan trọng trong bất kỳ năm cụ thể nào.
Cách đọc tinh tế của "Sell in May" không phải là thoát vào tháng 5; mà là kỳ vọng ít hơn từ thị trường mùa hè và điều chỉnh quy mô vị thế tương ứng. Đó cũng là cách nó tương tác với bằng chứng về thị trường gấu: như tài liệu của chúng tôi về mọi thị trường gấu của S&P 500 kể từ 1929 cho thấy, những tổn thất sâu nhất trong lịch sử tập trung ở cửa sổ tháng 5–tháng 10 — bao gồm 1987, 2002 và 2008.
Tháng 10: Tháng sụp đổ nhưng âm thầm kết liễu thị trường gấu
Tháng 10 mang tiếng xấu đáng sợ nhất trên lịch vì các cú sụp đổ 1929, 1987 và 2008 đều bùng nổ trong tháng này, và mức biến động thực hiện của tháng 10 cao nhất trong mọi tháng: biên độ dao động trung bình mỗi ngày kể từ 1950 vào khoảng 0,79%, so với 0,60–0,71% ở các tháng khác. Thế nhưng lợi nhuận trung bình của nó kể từ 1950 lại dương (+0,9%), và nó mang một biệt danh mà giới chuyên nghiệp dùng thường xuyên hơn cả "tháng sụp đổ": sát thủ gấu. Nhiều đợt sụt giảm hậu chiến — bao gồm 1957, 1960, 1966, 1974, 1990, 2002, 2011 và 2022 — đã tạo đáy đóng cửa cuối cùng vào tháng 10.
Bài học là: tháng 10 là tháng của sự phân định, không phải tháng có hướng đi đáng tin. Biến động co cụm ở đó, và trong lịch sử mức biến động ấy đánh dấu các kết thúc nhiều hơn các khởi đầu. Bán tháo hoảng loạn trong một hố không khí tháng 10 là một trong những thói quen đắt giá nhất lịch sử thị trường.
Đợt tăng Ông già Noel, hiệu ứng tháng 1 và hiệu ứng giao tháng
Ba dị thường nhỏ hơn hoàn thiện bản đồ mùa vụ:
- Đợt tăng Ông già Noel. Năm phiên giao dịch cuối tháng 12 cộng hai phiên đầu tháng 1 đạt trung bình khoảng +1,3% kể từ 1950, dương ở gần bốn trong năm năm. Người khai sinh khái niệm, Yale Hirsch của Stock Trader's Almanac, gắn kèm lời cảnh báo nổi tiếng: "Nếu Ông già Noel không ghé thăm, lũ gấu sẽ kéo đến Broad và Wall" — một đợt tăng lỡ hẹn thường báo trước những tháng 1 yếu ớt.
- Hiệu ứng tháng 1. Cổ phiếu vốn hóa nhỏ trong lịch sử vượt trội vốn hóa lớn vào tháng 1 khi áp lực bán vì mục đích thuế đảo chiều. Đây là ví dụ rõ nhất về một dị thường phai nhạt sau khi được công bố: từ thập niên 1990, lợi thế đã co lại đáng kể vì nhà đầu tư đón đầu nó.
- Hiệu ứng giao tháng. Một phần không cân xứng của toàn bộ lợi nhuận cổ phiếu dồn vào cửa sổ từ phiên cuối của một tháng đến ba bốn phiên đầu tháng kế tiếp, được thúc đẩy bởi dòng tiền lương, các khoản đóng góp 401(k) và tái cân bằng hệ thống.
Câu chuyện hiệu ứng tháng 1 là lời răn cốt lõi của toàn bộ chủ đề này: lợi thế lịch vốn yếu, công khai và có thể suy tàn. Bất kỳ ai giao dịch chúng một cách máy móc mà không có dữ liệu xác nhận đều đang tình nguyện làm thanh khoản cho những người có xác nhận.
Chu kỳ tổng thống: Vì sao 2026 ngồi ở ghế yếu
Vượt ra ngoài bản đồ theo tháng, chu kỳ bầu cử tổng thống bốn năm là mô thức mùa vụ trung hạn mạnh nhất của chứng khoán Mỹ — và 2026 là năm bầu cử giữa kỳ, trong lịch sử là năm yếu nhất trong bốn năm.
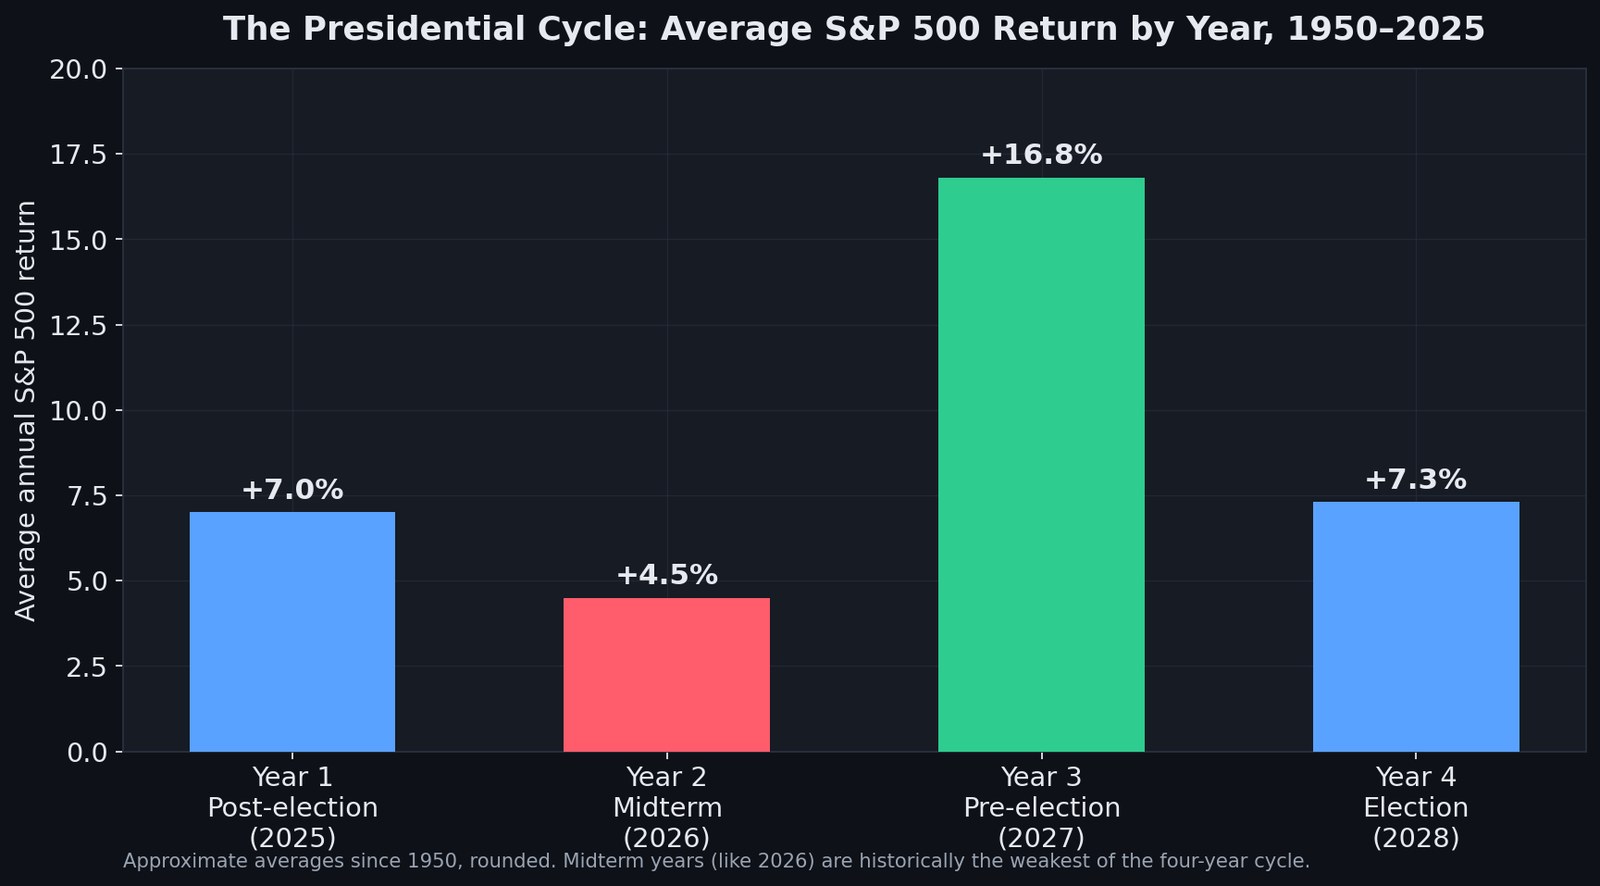
Kể từ 1950 (lợi nhuận giá theo năm dương lịch, 1950–2025), lợi nhuận trung bình của S&P 500 theo năm trong chu kỳ:
| Năm chu kỳ | LN trung bình | Đặc điểm |
|---|---|---|
| Năm 1 — sau bầu cử (2025) | +8,4% | Nghị trình chính quyền mới được định giá |
| Năm 2 — giữa kỳ (2026) | +4,6% | Năm yếu nhất; drawdown trung bình lớn nhất |
| Năm 3 — trước bầu cử (2027) | +17,2% | Năm mạnh nhất với cách biệt lớn |
| Năm 4 — bầu cử (2028) | +8,1% | Dương nhưng chao đảo trước bỏ phiếu |
Các năm giữa kỳ mang hai dấu ấn đặc trưng. Thứ nhất, mức sụt giảm trung bình trong năm lớn nhất của chu kỳ — trung bình khoảng 17,5% kể từ 1950, so với 11–13% ở ba năm còn lại — thường tạo đáy trong cửa sổ tháng 8–tháng 10, khi bất định bầu cử lên đỉnh. Thứ hai, một kết cục nhất quán: S&P 500 đã cao hơn sau 12 tháng kể từ mọi cuộc bầu cử giữa kỳ từ 1950 (19 trên 19 lần), với mức tăng trung bình khoảng 15%, vì bất định chính sách tan biến bất kể đảng nào thắng. Toàn bộ số liệu từng năm có trong tài liệu tham khảo về chu kỳ tổng thống và bảng các năm bầu cử giữa kỳ của chúng tôi.
Riêng với 2026, kịch bản lịch sử nói rằng: hãy tôn trọng khả năng cuối hè và đầu thu gập ghềnh, và coi bất kỳ điểm yếu tháng 9–tháng 10 đặc trưng của năm giữa kỳ nào là mảnh đất màu mỡ trong lịch sử thay vì lý do để đầu hàng. Kịch bản đó tương tác với bức tranh vĩ mô trực tiếp — đặc biệt là kỳ vọng chính sách của Fed — mà chúng tôi theo dõi thời gian thực trong bản đồ định giá khả năng Fed hạ lãi suất 2026. Và nếu trọng tâm của bạn là con đường dài hạn của S&P hướng tới đỉnh mới, khung động lượng và thanh khoản trong S&P 500 hướng tới 7000 là bài đọc đồng hành.
Đến nay, năm 2026 không đi theo kịch bản của năm giữa kỳ. Tính đến ngày 15/10, S&P 500 tăng 13,1% từ đầu năm, đợt giảm sâu nhất là 9,1% (từ 27/1 đến 30/3), chỉ khoảng một nửa mức trung bình của năm giữa kỳ, và chỉ số đóng cửa ở mức kỷ lục 7.818,93 điểm vào ngày 6/10. Cuộc bầu cử giữa kỳ diễn ra vào ngày 3/11/2026.
Crypto có tính mùa vụ không?
Mô thức lịch không phải độc quyền của cổ phiếu. Bitcoin có nhịp điệu riêng được ghi chép kỹ — những tháng 10 mạnh trong lịch sử ("Uptober"), những tháng 9 yếu, và chu kỳ halving bốn năm chi phối mọi thứ khác. Cơ chế khác nhau (halving và chu kỳ thanh khoản thay vì năm tài chính của quỹ), nhưng quy tắc phân tích thì y hệt: trung bình làm nghiêng xác suất, từng năm riêng lẻ thường xuyên thách thức chúng. Tài liệu của chúng tôi về chu kỳ halving của Bitcoin và dữ liệu về BTC giao dịch ra sao sau các đợt Fed hạ lãi suất bao quát sâu phía crypto của bản đồ mùa vụ.
Trader thực sự dùng tính mùa vụ thế nào (và không nên dùng ra sao)
Dùng tệ, tính mùa vụ là chiêm tinh học kèm bảng tính. Dùng tốt, nó là một xác suất tiên nghiệm (prior) — một tỷ lệ nền mà bạn cập nhật bằng bằng chứng trực tiếp. Ba quy tắc thực dụng phân tách hai cách dùng:
- Đừng bao giờ giao dịch chỉ dựa vào lịch. Prior tháng 9 yếu cộng với độ rộng thị trường xấu đi, chênh lệch tín dụng nới rộng và điều chỉnh lợi nhuận giảm mới là tín hiệu thật. Prior tháng 9 yếu đứng một mình chỉ là chuyện phiếm. Các hệ thống đa tác tử trên bảng xếp hạng AI của SimianX được xây dựng rõ ràng quanh ý tưởng này: 39 mô hình AI được xếp hạng từ tám nhà cung cấp (tính đến ngày 16/10/2026) phân tích dữ liệu thị trường trực tiếp, tin tức và kỹ thuật — và P&L thật của chúng được công khai, để bạn thấy mô hình nào thực sự biến bối cảnh như tính mùa vụ thành lợi nhuận. Bài phân tích mô hình AI nào là trader giỏi nhất của chúng tôi tóm tắt bảng xếp hạng.
- Dùng tính mùa vụ cho quy mô vị thế và thời điểm, không phải cho hướng đi. Lợi thế lịch sử của tháng 11–tháng 4 là lý lẽ để gánh rủi ro đầy đặn hơn trong nửa mạnh và siết chặt hơn trong nửa yếu — chứ không phải cho các công tắc vào-ra nhị phân vừa phát sinh thuế vừa bỏ lỡ những mùa hè ngoại lệ.
- Tự động hóa kỷ luật. Phần khó nhất của mọi kế hoạch mùa vụ là tuân thủ nó vào tháng 10 khi màn hình đỏ rực. Thực thi hệ thống — ví dụ qua các autopilot AI áp dụng những quy tắc nhất quán về quy mô vị thế và điều kiện phòng vệ rủi ro suốt ngày đêm — loại bỏ sự can thiệp cảm xúc vốn hủy hoại hầu hết các kế hoạch dựa trên lịch. Bạn có thể so sánh các gói trên trang giá hoặc xem các nghiên cứu khác của chúng tôi trong thư viện bài viết.
Các cổ phiếu riêng lẻ cũng nhảy theo lịch mùa vụ của riêng chúng — những đầu tàu bán dẫn như NVDA xoay quanh báo cáo tài chính và chu kỳ sản phẩm, các siêu vốn hóa như AAPL xoay quanh các đợt ra mắt sản phẩm — thêm một lý do vì sao trung bình cấp chỉ số chỉ nên là lớp khởi đầu của một phân tích.
FAQ: Tính mùa vụ của S&P 500
Tháng nào tốt nhất cho thị trường chứng khoán?
Theo lợi nhuận giá trung bình giai đoạn 1950–2025, tháng 11 dẫn đầu với +1,9%, tiếp theo là tháng 4 (+1,4%) và tháng 12 (+1,4%). Tháng 12 có tỷ lệ thắng cao nhất, với S&P 500 tăng ở 72% số năm. Tháng 11 và tháng 4 mỗi tháng đều tăng ở 70% số năm.
Tháng nào tệ nhất cho cổ phiếu?
Tháng 9. Giai đoạn 1950–2025, tháng này trung bình −0,6%, và S&P 500 chỉ tăng trong 45% số tháng 9 — tháng duy nhất dưới 50%. Năm 2026, chỉ số giảm 0,4% trong tháng 9.
"Sell in May and go away" có thực sự hiệu quả?
Khoảng cách là có thật: kể từ 1950, S&P 500 trung bình tăng +7,0% từ tháng 11 đến tháng 4 và +2,1% từ tháng 5 đến tháng 10. Nhưng nửa mùa hè vẫn dương về trung bình, và việc thoát ra mỗi tháng 5 trong lịch sử đã làm giảm tổng lợi nhuận sau thuế và chi phí. Nhiều chuyên gia hiểu nó là "kỳ vọng ít hơn từ mùa hè", chứ không phải "chuyển sang tiền mặt".
Tháng 10 có phải tháng xấu cho cổ phiếu?
Tính trung bình thì không. Giai đoạn 1950–2025, tháng 10 mang lại trung bình +0,9% và tăng ở 59% số năm. Đây là tháng biến động mạnh nhất, với biên độ dao động trung bình mỗi ngày khoảng 0,79%, và các cú sụp đổ 1929, 1987, 2008 đều xảy ra trong tháng này, nhưng nhiều thị trường gấu cũng kết thúc vào tháng 10, gồm 1974, 1990, 2002 và 2022.
Xét theo lịch sử, 2026 có phải năm tốt cho cổ phiếu?
2026 là năm giữa kỳ, trong lịch sử là năm yếu nhất của chu kỳ bốn năm: trung bình +4,6% kể từ 1950, với mức sụt giảm trung bình trong năm lớn nhất (khoảng 17,5%). Năm nay đang đi trước mô thức đó: S&P 500 tăng 13,1% tính đến ngày 15/10, với đợt giảm sâu nhất là 9,1%.
Cổ phiếu diễn biến ra sao sau bầu cử giữa kỳ?
Kể từ 1950, S&P 500 đều cao hơn sau 12 tháng kể từ cả 19 cuộc bầu cử giữa kỳ, trung bình khoảng 15%. Mức tăng nhỏ nhất khoảng 1% (sau năm 1986) và lớn nhất khoảng 33% (sau năm 1954). Cuộc bầu cử giữa kỳ 2026 diễn ra vào ngày 3/11.
Tôi có nên giao dịch chỉ dựa trên tính mùa vụ?
Không. Trung bình mùa vụ che giấu độ phân tán rộng giữa các năm — giai đoạn tháng 5–tháng 10 dao động từ −30,1% (2008) đến +22,8% (2025) — và những mô thức lịch nổi tiếng có thể phai nhạt khi đã được công khai. Hãy dùng tính mùa vụ như một điểm tựa ban đầu để điều chỉnh quy mô vị thế và xác nhận bằng dữ liệu trực tiếp về độ rộng thị trường, tín dụng, điều chỉnh lợi nhuận và biến động.
Kết luận
Bản đồ mùa vụ 76 năm của S&P 500 ổn định về hình dạng: một giai đoạn tháng 11–tháng 4 mạnh, một mùa hè phẳng lặng nhưng dễ xảy ra tai nạn, một tháng thực sự nguy hiểm duy nhất là tháng 9, và một tháng 10 kết thúc nhiều thị trường gấu hơn là khởi đầu chúng. Chồng thêm chu kỳ tổng thống, 2026 đọc lên như một năm nên giữ vị thế nhưng phải giữ sự khiêm tốn — với chặng yếu nhất trong lịch sử của chu kỳ nằm ngay phía trước vào cuối hè, và cửa sổ 12 tháng mạnh nhất trong lịch sử của cả chu kỳ mở ra ngay sau bầu cử giữa kỳ.
Tấm lịch dựng sân khấu; dữ liệu quyết định vở diễn. Kết hợp cả hai, tính mùa vụ sẽ thôi là khẩu hiệu và trở thành điều nó lẽ ra phải là — một tỷ lệ nền trong một mô hình thị trường lớn hơn, được cập nhật trực tiếp.
Đọc Thêm
- Sao Thủy nghịch hành ảnh hưởng chứng khoán? Dữ liệu từ 1950
- Mọi thị trường gấu S&P 500 kể từ 1929: thời gian và phục hồi
- Theo dõi Sụt giảm Wall Street: Cảnh báo 10% & Đuôi 40%
- Kỳ vọng Cắt Lãi suất Fed 2026: Bản đồ Định giá Thị trường
- S&P 500 lên 7000: tín hiệu momentum, thanh khoản & định giá
- Magnificent 7 là gì? Tỷ trọng và rủi ro tập trung năm 2026
- Chu kỳ độ thống trị Bitcoin: Khi nào altseason bắt đầu
- Bitcoin sau mỗi đợt cắt lãi suất Fed: tham chiếu 2019-2026
- Mô hình AI nào giao dịch giỏi nhất? Xếp theo R trung bình
- Chu kỳ tổng thống: lợi suất S&P 500 theo từng năm một
- Thị trường chứng khoán sau bầu cử giữa nhiệm kỳ: 1950–2026
- Sụp đổ chứng khoán: 20 ngày tệ nhất của S&P 500 và sau đó
- Trung tâm tham khảo lịch sử thị trường
- SimianX AI — phân tích đa tác nhân AI cho S&P 500 và cổ phiếu
Nguồn tham khảo
- Phương pháp & dữ liệu chính thức của chỉ số S&P 500 — S&P Dow Jones Indices
- Giải thích hiệu ứng tháng 9 — Investopedia
- Sell in May and go away — bằng chứng dài hạn — Investopedia
- Lý thuyết chu kỳ bầu cử tổng thống — Investopedia
- Mô thức mùa vụ & đợt tăng Ông già Noel — Stock Trader's Almanac
- Dữ liệu lịch sử S&P 500 từ 1928 — Macrotrends
- Dữ liệu lịch sử theo ngày và theo tháng của S&P 500 (^GSPC) — Yahoo Finance
- Dữ liệu chỉ số S&P 500 (.SPX) — CNBC