把爱立信的第三季度放回它所对标的那个季度里读
爱立信在2026年10月15日公布第三季度业绩,标题数字很难看:调整后 EBITA 下降36%,净利润下降49%,摊薄每股收益下降47%。但股价还是涨了——ERIC B 在斯德哥尔摩盘中最高涨10.9%,收盘涨6.8%;纳斯达克的 ADR 涨11.8%。
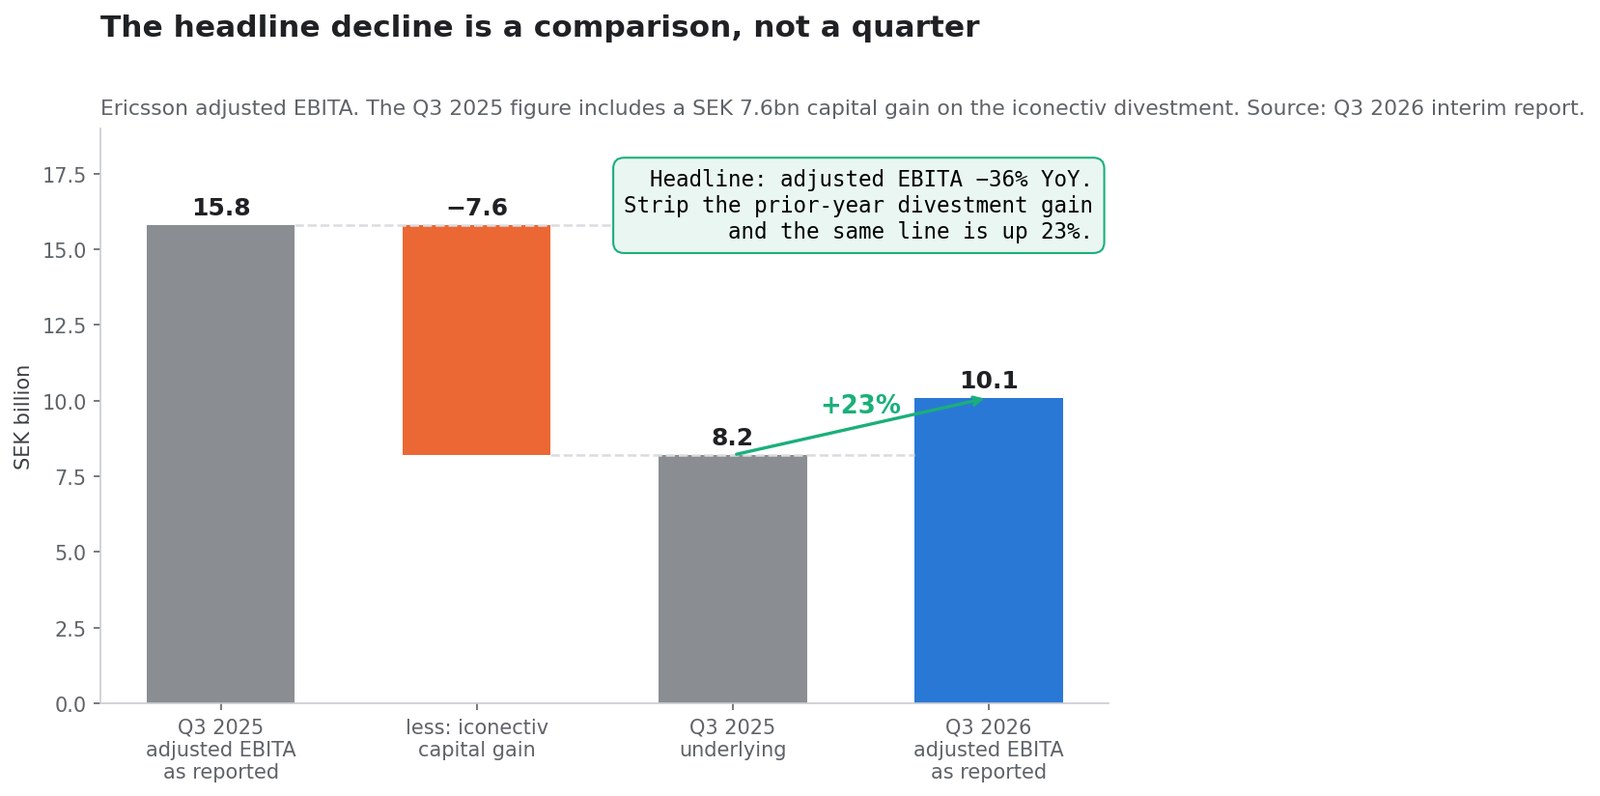
两件事都是真的。对账只在报告的一行里:2025年第三季度含有一笔出售 iconectiv 带来的76亿瑞典克朗资本利得。把它剔除,同一行调整后 EBITA 从82亿克朗升到101亿克朗,增长23%。
这一页是一本账,不是一篇情绪稿。它把增长的部分和被拿来对比的部分分开,给「改善中来自授权而非无线设备的那一块」定价,把管理层7月给的指引和10月交出的结果并排放,并记录公司对2027年的表述。每个数字都来自向美国证券交易委员会提交的文件:2026年第三季度报告、2026年第二季度报告、同日发布的组织重整公告,以及2026年6月的 CEO 更替。
数据截至2026年10月15日公开的文件。除特别说明外,金额单位为瑞典克朗。本文为研究与科普内容,不构成个性化投资建议。
读者可以把本文当作一份可核查的事实清单:每一行数字都能在下方「参考来源」里对应到原始文件。需要先说明的是,爱立信的财报同时给出「公布」和「调整后」两套口径,而本文关心的第三套口径——剔除去年一次性处置收益之后的可比值——公司自己也在正文里点明了。
是对比,不是这个季度
公告里有三个数字腰斩。三个都是拿一个含有一次性处置收益的季度来比的。
| 项目 | 2026三季度 | 2025三季度(公布值) | 2025三季度(剔除利得) | 干净口径下的变化 |
|---|---|---|---|---|
| 调整后 EBITA | 101亿克朗 | 158亿克朗 | 82亿克朗 | +23% |
| 调整后 EBITA 利润率 | 17.0% | 28.1% | 14.6% | +240个基点 |
| 摊薄每股收益 | 1.77克朗 | 3.33克朗 | 1.61克朗 | +9.9% |
这76亿记在「其他营业收入与费用」里,该科目同比从77亿掉到1亿。报告写得很直白:EBITA「降至92(155)亿,反映去年同期76亿的资本利得以及更高的重组费用。剔除资本利得后盈利能力改善。」
每股收益那一行也要同样处理。爱立信指出「去年同期每股收益包含每股1.72克朗的处置收益」。3.33减1.72是1.61克朗,对上实际交出的1.77——这是9.9%的增长,不是47%的崩塌。对同一个季度的这两种描述之间的距离,正是一只股票可以在业绩前连跌数周、又在当天涨11%的全部原因。
标题数字究竟是多少
| 指标 | 2026三季度 | 2025三季度 | 变化 | 2026年1-9月 | 2025年1-9月 |
|---|---|---|---|---|---|
| 净销售额 | 595亿克朗 | 562亿克朗 | 公布+6%,有机+7% | 1615亿克朗 | 1674亿克朗 |
| 毛利 | 280亿克朗 | 268亿克朗 | +5% | 754亿克朗 | 800亿克朗 |
| 调整后毛利率 | 47.7% | 48.1% | −40个基点 | 48.0% | 48.2% |
| 调整后 EBITA | 101亿克朗 | 158亿克朗 | −36% | 226亿克朗 | 302亿克朗 |
| EBIT | 89亿克朗 | 152亿克朗 | −41% | 162亿克朗 | 275亿克朗 |
| 净利润 | 58亿克朗 | 113亿克朗 | −49% | 108亿克朗 | 201亿克朗 |
| 摊薄每股收益 | 1.77克朗 | 3.33克朗 | −47% | 3.24克朗 | 5.94克朗 |
| 并购前自由现金流 | 49亿克朗 | 66亿克朗 | −26% | 112亿克朗 | 119亿克朗 |
| 期末净现金 | 607亿克朗 | 519亿克朗 | +17% | — | — |
这张表里还有一个容易被略过的事实:按九个月累计看,营收公布口径下降4%,但有机增长为+4%,差额几乎全部来自汇率——报告给出的币值影响是−96亿克朗。对一家约一半销售以美元计价的公司来说,汇率在任何一个季度都可能掩盖或放大经营趋势。
有两条成本线值得盯住。重组费用为 −9亿,去年同期为−3亿;九个月累计−53亿,去年为−12亿。财务收支从 −2亿转为−9亿,公司归因于与税务事项了结相关的利息计提,以及一项汇率对冲影响。两者都不在调整后数字里;两者都是现金或准现金。
税务那一行带着前瞻信号:爱立信现在预计全年有效税率28%,2025年为25%,原因「主要反映高企的重组成本以及为税务事项了结计提的准备金的影响」。
7月给了什么指引,10月来了什么
这是一天的头条承载不了的部分,也是判断这个季度是意外还是计划的最干净的检验。
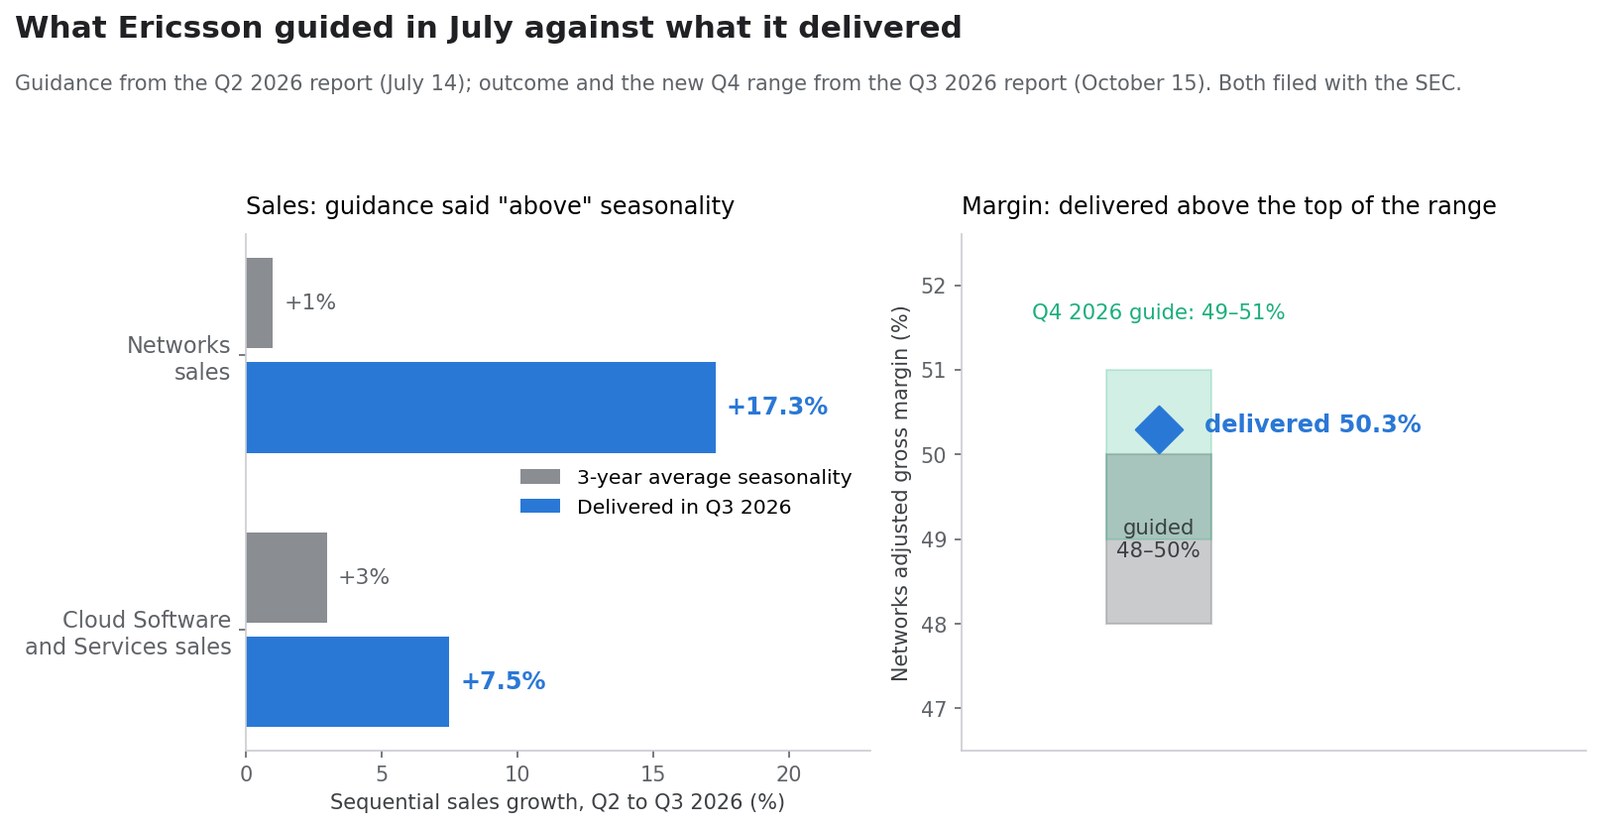
在2026年7月14日的第二季度报告里,爱立信公布了对第三季度的规划假设。第三季度报告随后给出了结果。
| 7月14日的指引 | 换算成数字是多少 | 10月15日的实际 |
|---|---|---|
| Networks 销售增长「高于」三年平均季节性 | 二季度到三季度的三年平均是 +1% | +17.3%(330亿→387亿克朗) |
| Networks 调整后毛利率 48% 至 50% | — | 50.3%,高于区间上沿 |
| Cloud Software and Services 增长「大体接近」季节性 | 二季度到三季度的三年平均是 +3% | +7.5%(147亿→158亿克朗) |
| 三季度汇率假设 USD:SEK 9.7、EUR:SEK 11.0 | — | 公布当日即期约为1美元兑9.94克朗 |
值得注意的是,这里比较的不是分析师预期,而是公司自己三个月前写下的规划假设——这是唯一一份既公开、又可以逐条对账的基准。管理层告诉市场,Networks 这个季度会好于季节性;实际交出的是三年平均环比变动的十七倍。这就是超预期。这也是为什么前瞻指引比回头对比更重要。
对第四季度,爱立信现在假设 USD:SEK 10.0、EUR:SEK 11.3,预计 Networks 与 Cloud Software 的销售增长「大体接近」三年季节性——对 Networks 是环比 +17%,对 Cloud Software 是 +29%——并把 Networks 调整后毛利率指引定在 49% 至 51%,比三个月前设定的区间整整高出一个百分点。
分部账本
| 分部 | 2026三季度销售额 | 有机增长 | 调整后 EBITA | 调整后 EBITA 利润率 | 滚动四个季度 |
|---|---|---|---|---|---|
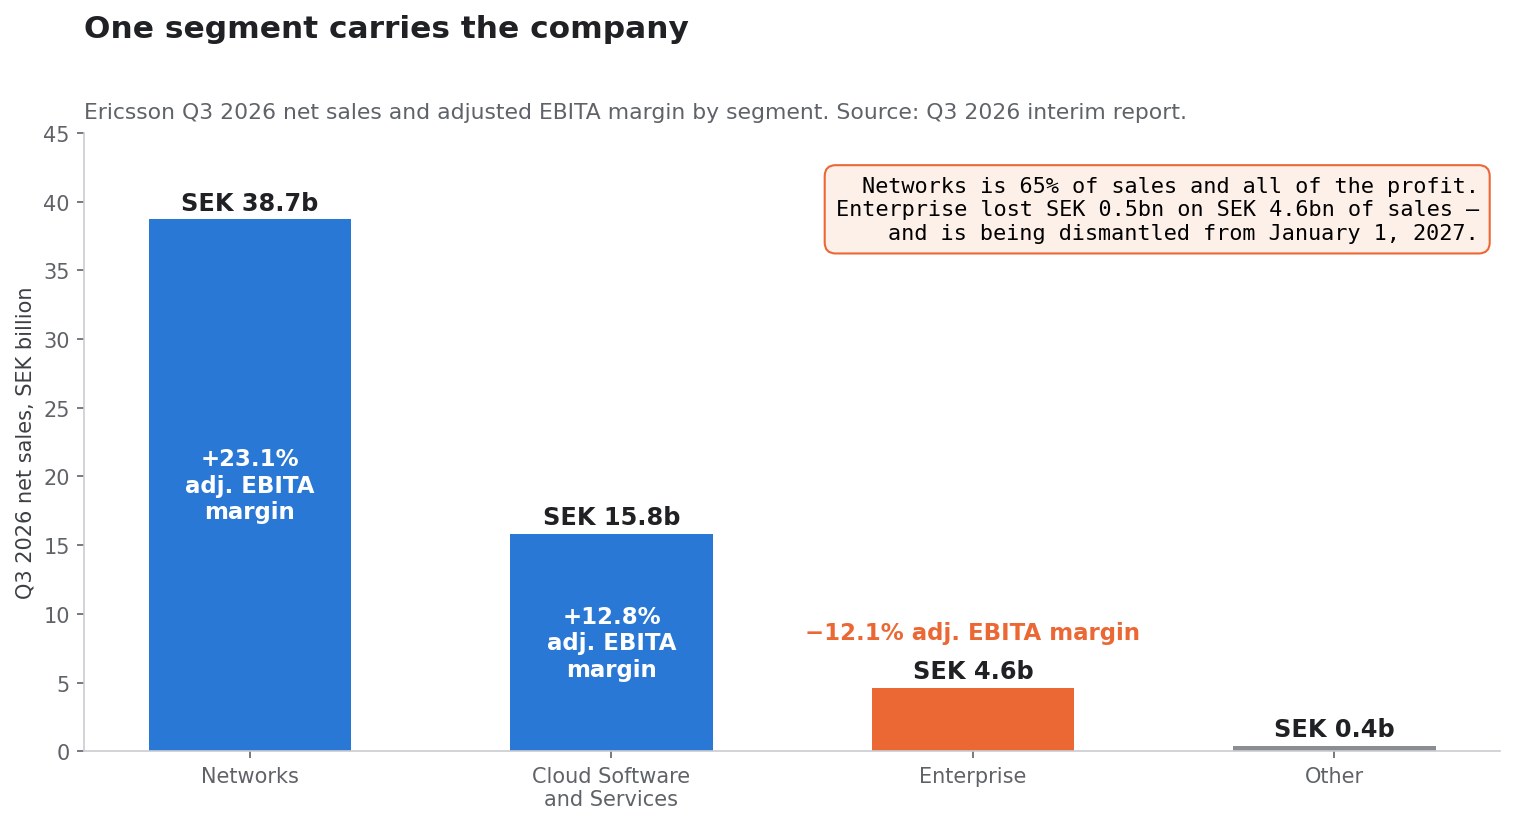
| Networks | 387亿克朗 | +9% | 90亿克朗 | 23.1%(20.3%) | 1489亿克朗,21.0% |
| Cloud Software and Services | 158亿克朗 | +3% | 20亿克朗 | 12.8%(12.5%) | 624亿克朗,13.1% |
| Enterprise | 46亿克朗 | +1% | −5亿克朗 | −12.1%(138.7%) | 178亿克朗,−22.2% |
| Other | 4亿克朗 | — | — | — | — |
Networks 占集团销售额的65%,实际上也贡献了全部利润。它23.1%的调整后 EBITA 利润率是报告所列三栏中最高的季度值,而21.0%的滚动四季度利润率说明这不是单季度的偶然。
Enterprise 的对比看起来荒唐——一年前138.7%的利润率对今天的−12.1%——因为那76亿的 iconectiv 利得正是记在这个分部里。剔除之后,Enterprise 当时亏钱,现在也亏钱。按滚动四个季度看,这是一块 178亿克朗、运行在−22.2% 的业务,相当于每年约40亿的经营亏损,而集团在分部层面约赚350亿。
这个数字就是同一天发布结构性公告的原因。
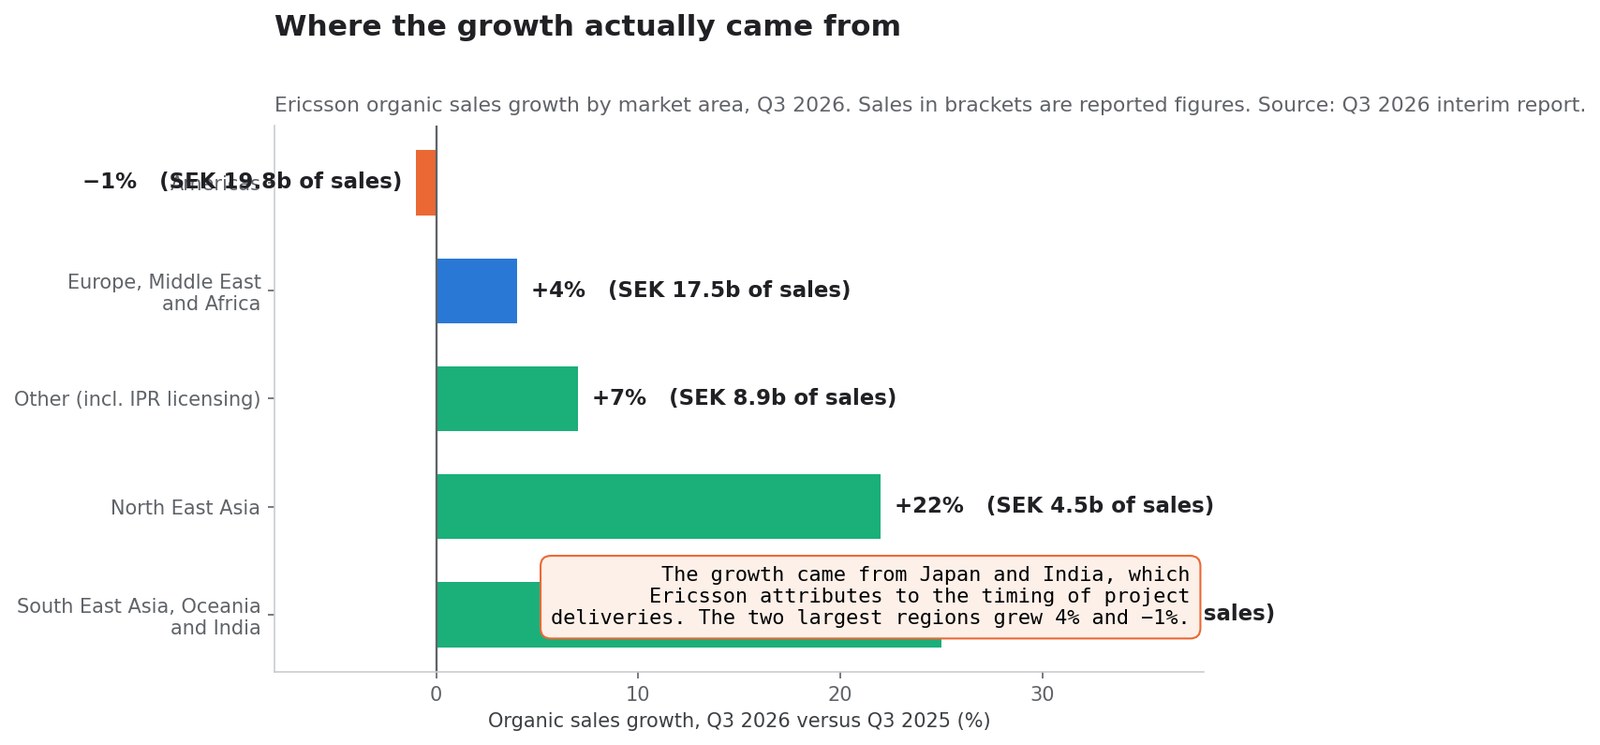
增长究竟来自哪里
| 市场区域 | 2026三季度销售额 | 有机增长 | 1-9月有机增长 |
|---|---|---|---|
| 美洲 | 198亿克朗 | −1% | −1% |
| 欧洲、中东与非洲 | 175亿克朗 | +4% | +5% |
| 东南亚、大洋洲与印度 | 88亿克朗 | +25% | +14% |
| 东北亚 | 45亿克朗 | +22% | +15% |
| Other(含 IPR 授权) | 89亿克朗 | +7% | +1% |
| 合计 | 595亿克朗 | +7% | +4% |
两个双位数增长的区域恰好是两个最小的区域,而爱立信把两者都归因于时点而非需求:东北亚的增长「主要来自日本,受更高的项目交付支撑」;东南亚、大洋洲与印度则来自「东南亚和印度的项目交付时点」。
美洲——占集团销售额三分之一的最大区域——有机下滑1%,「北美的小幅增长被拉美销售下降抵消」。九个月累计,美洲有机下滑1%,公布口径下滑8%。
这种不对称,就是空头论点的诚实版本。一个环比增速是三年季节性均值十七倍、并且集中在管理层明确提到交付时点的区域的季度,必然从前后两个季度借走了一些东西。爱立信自己对第四季度的指引——增长「大体接近」季节性而不是高于它——与这种读法一致。
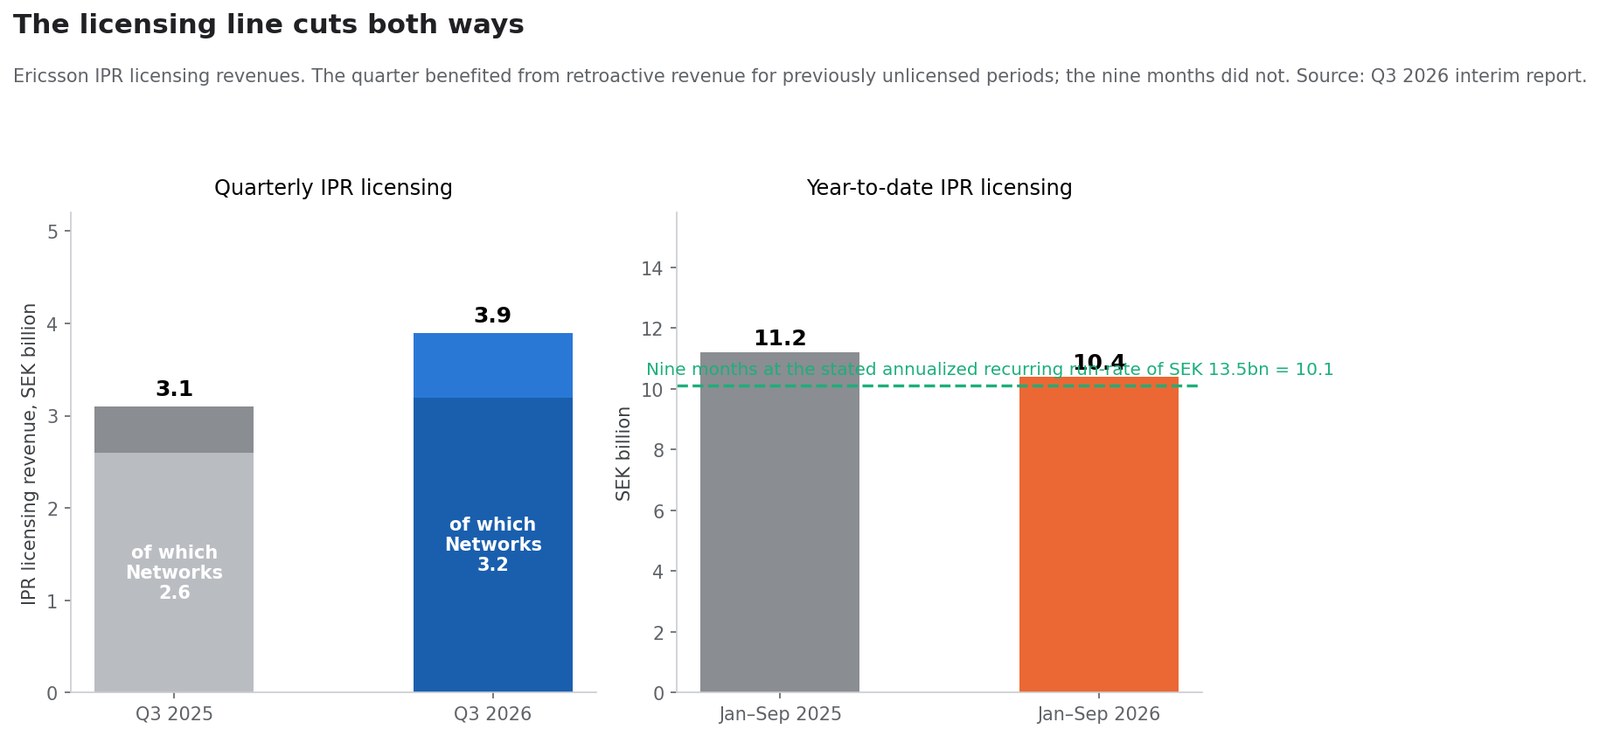
授权这条线两头都切
知识产权授权是爱立信margin最高的收入,而它这个季度动了。
| IPR 授权收入 | 2026三季度 | 2025三季度 | 2026年1-9月 | 2025年1-9月 |
|---|---|---|---|---|
| 集团合计 | 39亿克朗 | 31亿克朗 | 104亿克朗 | 112亿克朗 |
| 其中在 Networks | 32亿克朗 | 26亿克朗 | — | — |
| 其中在 Cloud Software and Services | 7亿克朗 | 6亿克朗 | — | — |
爱立信表示,季度增幅「部分由与此前未授权期间相关的追溯性收入驱动」,并把 82%的 IPR 授权收入放在 Networks 分部。公司还披露了约135亿克朗的年化经常性 IPR 收入水平,折合九个月约101亿。
表格的两半都重要。这个季度受益于追溯性授权;九个月却因为缺少2025年入账的那笔更大的追溯收入而受损。年初至今,IPR 下降了8亿。把三季度的授权顺风记为贷方的人,也应该把年初至今的授权逆风记为借方。
改善中有多少是无线设备,有多少是专利费
这是读者的算术,不是公司的,而且它建立在一个公开说明的假设上:授权收入几乎没有增量成本,所以 IPR 的增加几乎全额落进 EBITA。
- 剔除去年的处置收益后,集团调整后 EBITA 改善了 19亿(从82亿到101亿)。
- 集团 IPR 授权收入增加了 8亿(从31亿到39亿)。
- 按这个假设,授权大约解释了改善的 42%。
同样的检验放进 Networks:
- Networks 调整后 EBITA 增加 18亿(从72亿到90亿)。
- Networks 的 IPR 增加 6亿(从26亿到32亿)。
- 因此授权解释了 Networks 改善的约 三分之一。
这仍然留下约11亿来自设备业务本身的利润改善,对应9%的有机销售增长;报告把它归于「产品结构的正面影响和追溯性 IPR 授权收入,部分被上升的元器件成本抵消」。经营层面的改善是真实的。它只是比标题上的利润率扩张所暗示的要小,而且其中一部分不会以同样规模重现。
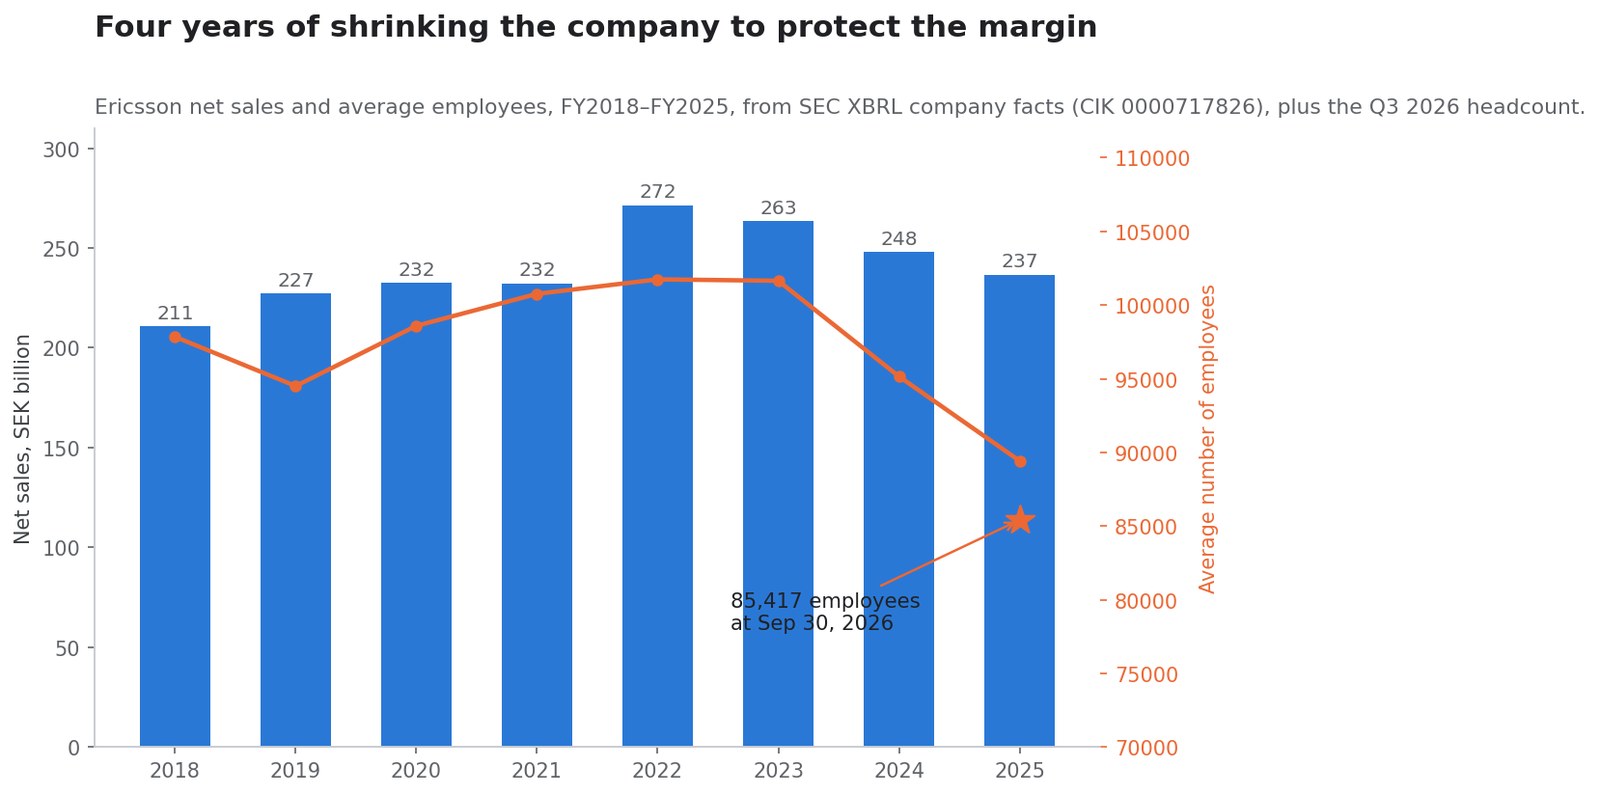
用四年把公司缩小来保住利润率
| 财年 | 净销售额 | 平均员工人数 |
|---|---|---|
| 2018 | 2108亿克朗 | 97,843 |
| 2019 | 2272亿克朗 | 94,503 |
| 2020 | 2324亿克朗 | 98,589 |
| 2021 | 2323亿克朗 | 100,757 |
| 2022 | 2715亿克朗 | 101,741 |
| 2023 | 2634亿克朗 | 101,644 |
| 2024 | 2479亿克朗 | 95,154 |
| 2025 | 2367亿克朗 | 89,425 |
来源:美国证券交易委员会 XBRL 公司数据,CIK 0000717826。
收入在2022年见顶于2715亿,此后下降12.8%。平均员工人数同年见顶,下降12.1%。裁员还延续到了年度数据之外:2026年9月30日为85,417人,三个月前是86,536人,一年前是89,898人——同比少了4,481人,即5.0%。
这就是利润率故事背后的机制。Networks 的调整后 EBITA 利润率一年内从20.3%升到23.1%,与此同时公司少雇了5%的人,2025年研发支出489亿,而2024年是535亿。这种成本纪律能可靠地改善利润率,却一点也改善不了增长率。
新任首席执行官与上任第一天的重整
7月的二季度报告署名评论是 Börje Ekholm。三季度报告换成了 Per Narvinger,他写道自己「很高兴在这个技术快速变化的时期带领公司」。
交接有据可查。2026年6月16日,爱立信宣布时任 Business Area Networks 负责人的 Narvinger 出任总裁兼首席执行官,Ekholm 于 2026年9月30日 卸任,并担任执行顾问至2027年6月15日。6月18日,公司任命 David Hammarwall 自2026年10月1日起接掌 Business Area Networks。
因此2026年第三季度是交接季:业绩是在一位首席执行官任内挣来的,由另一位在他的第一个业绩日呈报。
他用这一天宣布了一次重组,作为独立公告提交:
- 东北亚与东南亚、大洋洲与印度两个市场区域,自2027年1月1日起合并为单一的亚太市场区域,由现任 EMEA 负责人 Patrick Johansson 执掌。新的 EMEA 负责人开始招募。
- Business Area Enterprise Wireless Solutions 被拆解。 Neutral Host 与 Ericsson Private 5G 并入 Business Area Networks;Wireless WAN 成为独立业务,向美洲市场区域负责人汇报。
- 三位执行团队成员——Åsa Tamsons、Chafic Nassif 和 Andres Vicente——于2026年12月31日离任。
这次重整也改变了未来的对账难度:从2027年起,Enterprise 不再单独披露,亚太合并后原先两个市场区域的分拆数据也会消失。换句话说,投资者眼下能看到的这张分部表,本身就是一份即将过期的参照物。
和分部表放在一起读,逻辑一点也不含蓄。被合并的两个市场区域是最小的两个。被拆解的业务领域,是滚动口径下每年亏40亿的那个。一位新任首席执行官,正在把养不活自己的部分并进养得活自己的部分。
资产负债表是什么样
| 项目 | 2026年9月30日 | 对比 |
|---|---|---|
| 总现金 | 980亿克朗 | 环比增加67亿 |
| 净现金 | 607亿克朗 | 一年前519亿,+17% |
| 离职后福利负债 | 143亿克朗 | 6月30日为180亿 |
| 母公司借款平均期限 | 2.9年 | 6月30日为2.5年 |
| 在外流通股(基本) | 32.57亿股 | 一年前33.33亿股,−2.3% |
| 库存股 | 1.141亿股 | 2025年12月31日为0.380亿股 |
筹资活动现金流为净流入4亿,由 45亿的股份回购 与 55亿的新增借款 构成,后者反映9月发行的5亿欧元债券。本季度爱立信回购了 49,225,701股 B 类股,耗资48亿;年初至今为78,761,682股、81亿。
经营活动现金流为65亿,去年同期79亿,报告点出「存货上升,反映项目交付时点和更高的元器件价格」。管理层为2027年预警的那股压力,已经在营运资金里显形。
爱立信关于2027年说了什么
报告里有四句前瞻表述,其中三句是警告:
- 「RAN 市场持平。」 爱立信自己援引的来源也同意:Dell'Oro 估计全球无线接入网设备市场在2026年保持稳定。
- 「元器件成本是明年毛利率的逆风。」 这句出现在 CEO 评论中,也出现在 Networks 毛利率的说明里——那里上升的元器件成本部分抵消了有利的产品结构。
- 「2026年的重组费用预计维持在高位」,而全年税率升至28%也部分因此。
- 唯一的正面消息:第四季度 Networks 调整后毛利率指引上调至49%–51%,三个月前是48%–50%。
一家公司一边把最重要的利润率指引往上调,一边警告投入成本会在之后那一年咬人,这就是在告诉你铰链在哪里。2027年的问题不是需求——管理层已经说市场持平——而是定价、产品结构和这次重整能不能吸收一张不断上升的元器件账单。
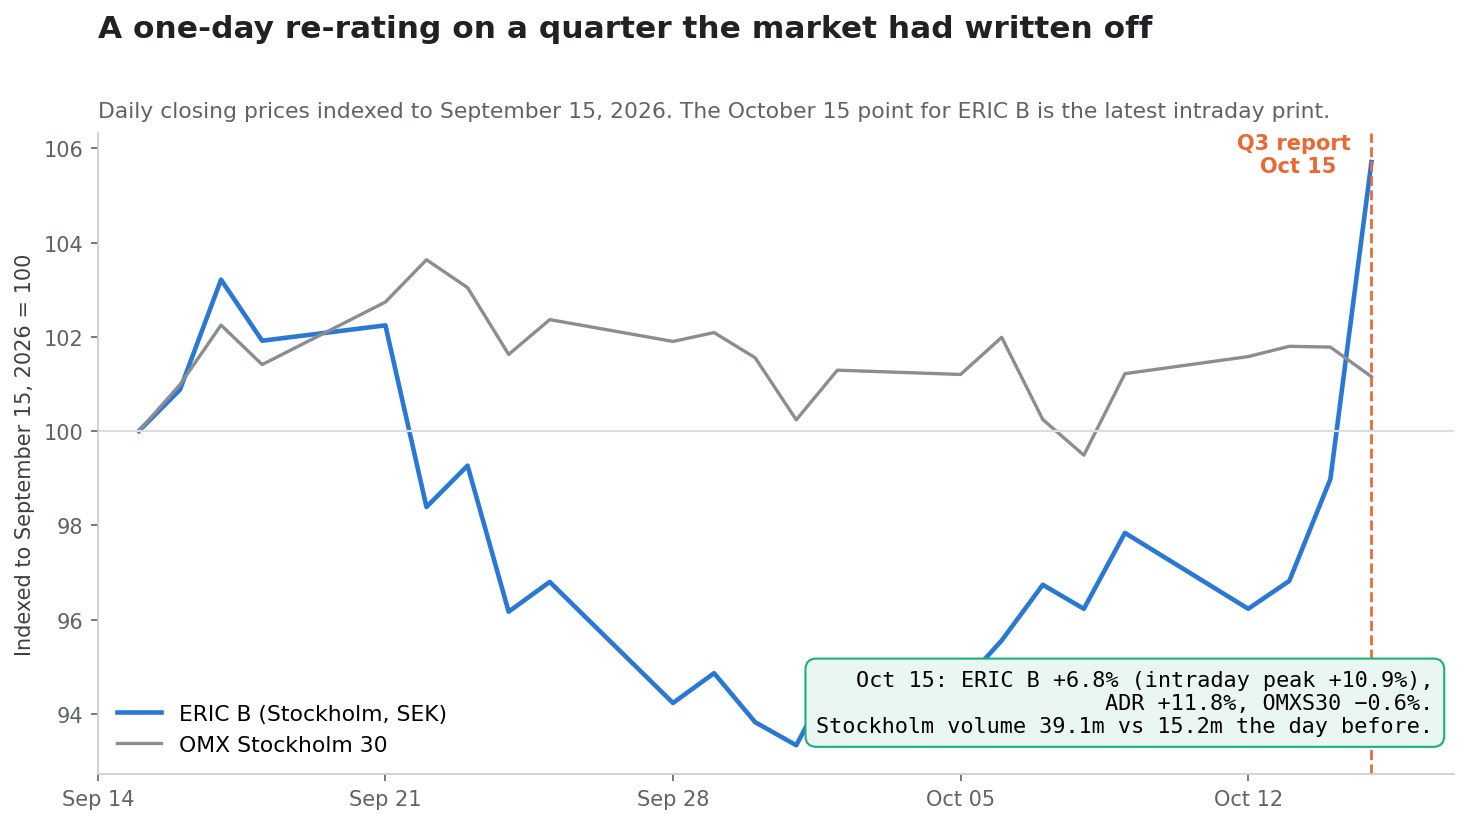
市场是怎么定价的
| 上市地 | 前收盘 | 10月15日 | 涨跌 | 成交量 |
|---|---|---|---|---|
| ERIC B(斯德哥尔摩,克朗) | 97.10 | 103.70,盘中最高107.65 | +6.8%,峰值+10.9% | 3910万股对1520万股 |
| ERIC ADR(纳斯达克,美元) | 9.58 | 10.71 | +11.8% | 4100万股对1890万股 |
| OMX 斯德哥尔摩30指数 | 3,276.27 | 3,256.08 | −0.62% | — |
两个细节让这段保持诚实。第一,两个上市地不一致,是因为计价货币不同、收盘时间也不同;在103.70克朗、美元约9.94克朗的情况下,普通股约合10.44美元,而 ADR 报10.71美元。第二,这波上涨是从一个被压低的基数起步的:ERIC B 进入业绩日时,比六个月高点低约23.7%。
换个口径对照同样说明问题:这一天蒸发或新增的市值,远大于整个季度的利润差额本身——而利润差额里有相当一部分根本不是今年发生的事。市场是按标题布的仓,又按那座桥重新定的价。成交量2.6倍、ADR 涨11%的一天,看起来就是这样。
这波之后的估值
按103.70克朗与32.57亿股在外流通股计算,爱立信的市值约为 3380亿克朗,约合340亿美元。扣除607亿净现金,企业价值接近 2770亿克朗。
与之相对,三个报告分部披露的滚动四季度调整后 EBITA 加总如下:
| 分部 | 滚动四季度销售额 | 调整后 EBITA 利润率 | 隐含调整后 EBITA |
|---|---|---|---|
| Networks | 1489亿克朗 | 21.0% | 313亿克朗 |
| Cloud Software and Services | 624亿克朗 | 13.1% | 82亿克朗 |
| Enterprise | 178亿克朗 | −22.2% | −40亿克朗 |
| 三个分部合计 | — | — | 355亿克朗 |
这把企业价值放在分部层面调整后 EBITA 的约 7.8倍。这个数字不含 Other 分部和任何未分摊的总部成本,所以应当把它当作一个锚,而不是精确的倍数——但它把问题框对了。以这个价格买入的人,为一家最大分部赚21%利润率的公司支付了不到八倍,还附带607亿净现金;代价是接受一个持平的终端市场和一股元器件成本逆风。
这个倍数要和资产负债表一起看才公平:607亿净现金占市值的18%,意味着真正用于支撑经营业务的那部分市值要小得多。能改变这一点的算术很简单。如果 Enterprise 每年约40亿的亏损随重整消失——考虑到这块业务正在被拆解,这并非不合理的基准情形——同样的企业价值就落在约395亿上,即 7.0倍。对这个倍数而言,修好一个亏损分部比多一个百分点的 RAN 增长更值钱。
情景推演
| 情景 | 需要成立的条件 | 财务路径 | 估值含义 |
|---|---|---|---|
| 乐观 | 第四季度落在上调后的49%–51% Networks 毛利率区间内;重整在2027年内消化掉 Enterprise 的大部分亏损;元器件成本被定价和产品结构抵消 | 集团调整后 EBITA 利润率守在十几的高位;回购维持在每季度40亿-50亿 | 随着亏损分部不再做减法,倍数向历史溢价回升 |
| 中性 | 亚洲的项目时点在接下来两个季度反向;RAN 如 Dell'Oro 预期保持持平;元器件成本在2027年吃掉一个百分点毛利率,部分被抵消 | 有机销售大体持平;利润率靠成本削减而非增长维持 | 大致是当前倍数,由净现金来干活 |
| 悲观 | 三季度的强势是提前透支;美洲继续为负;元器件通胀超过定价反应;重组在2026年之后仍维持高位 | 调整后 EBITA 利润率回落到九个月的14%附近;回购节奏放慢 | 回到业绩公布前的交易水平 |
中性情景不是「把第三季度年化」。而是:在一个持平的市场里高出季节性17%的季度是一个时点事件,而值得资本化的是那些持久的改善——人员、产品结构、Enterprise 的重整。
什么能给出答案
到这里为止都是已经发生的事实。下面列出的,是尚未发生、但会在公开披露中逐项验证的检查点。
这个判断靠披露来验证,不靠单个季度:
- 第四季度 Networks 调整后毛利率对上49%–51%的指引。 爱立信已经一次性超过自己区间的上沿;做到第二次,就说明定价顶住了元器件成本。
- 美洲的有机增长。 季度−1%,九个月−1%。最大的区域必须先转向,「复苏」才有意义。
- 亚洲会不会把这个季度还回去。 东北亚+22%、东南亚大洋洲与印度+25%,两者都被归因于交付时点。要看第四季度和明年第一季度。
- 年初至今的 IPR 授权。 104亿对上135亿的年化水平,意味着除非有新协议落地,第四季度会偏弱。
- 拆解之后的 Enterprise 亏损。 这个分部自2027年1月1日起不再作为报告单元存在。要看亏损是随它一起消失,还是只是搬进了 Networks。
- 2027年的重组费用。 2026年被指引为「高位」;连续第二年高位,就意味着重整的花费超过它省下的。
- 有效税率。 2026年预计28%,2025年为25%,部分由税务计提推动。
- 回购节奏。 年初至今81亿,股本减少2.3%。在盈利面没有解释的情况下放慢,就是在保留资产负债表的信号。
- 员工人数。 85,417并在下降。利润率故事依赖于它;执行风险同样依赖于它。
你可以用 SimianX AI 的股票工具 把其中多项接入自动监控清单,它会把监管文件、分部披露与价格反应放在一起跟踪:
- SimianX AI — 研究平台
- 实时分析指挥室 — 对
ERIC的实时多智能体分析 - Market Pulse — 个股事件侦测
- Crypto Leaderboard — 逐个模型的表现追踪
- 点数与价格 — 用量如何计费
常见问题
净利润跌49%,爱立信股价为什么还涨?
因为这个跌幅是对比效应。2025年第三季度含有出售 iconectiv 带来的76亿克朗资本利得。剔除之后,调整后 EBITA 从82亿升到101亿,增长23%;摊薄每股收益从1.61克朗的基础值升到1.77克朗。同时销售额在一个爱立信自己形容为持平的市场里实现了7%的有机增长。
爱立信超过自己的指引了吗?
是的,它公布的两项都超了。7月它指引 Networks 销售环比增长「高于」三年平均季节性的+1%,实际交出+17.3%;它把 Networks 调整后毛利率指引在48%–50%,实际交出50.3%。
改善中有多少来自专利授权?
集团 IPR 授权收入增加8亿,而剔除去年处置收益后的调整后 EBITA 改善为19亿。授权几乎没有增量成本,因此它解释了约42%的改善。在 Networks 内部,这一比例约为三分之一。
5G 市场在复苏吗?
按爱立信援引的来源,并没有。Dell'Oro 估计全球 RAN 设备市场在2026年保持稳定,而 CEO 的评论本身就写着「RAN 市场持平」。本季度的增长来自日本和印度的项目时点、更高的授权收入和成本削减——不是来自一个变大的市场。
现在是谁在管理爱立信?
Per Narvinger 自2026年10月1日起担任总裁兼首席执行官,接替于9月30日卸任、并留任执行顾问至2027年6月15日的 Börje Ekholm。这项任命于2026年6月16日宣布。2026年第三季度是 Narvinger 报告的第一个季度。
Enterprise 分部会怎样?
它正在被拆解。自2027年1月1日起,Neutral Host 与 Ericsson Private 5G 并入 Business Area Networks,Wireless WAN 成为美洲市场区域下的独立业务。按滚动四个季度计,Enterprise 是一块178亿克朗、调整后 EBITA 利润率为−22.2%的业务。
2027年最大的风险是什么?
元器件成本。爱立信在报告中两次表示这是明年毛利率的逆风,而影响已经出现在存货里。在 RAN 市场持平的情况下,抵消只能靠定价和产品结构来承担。