第四家运营商对铁塔业主到底值多少钱
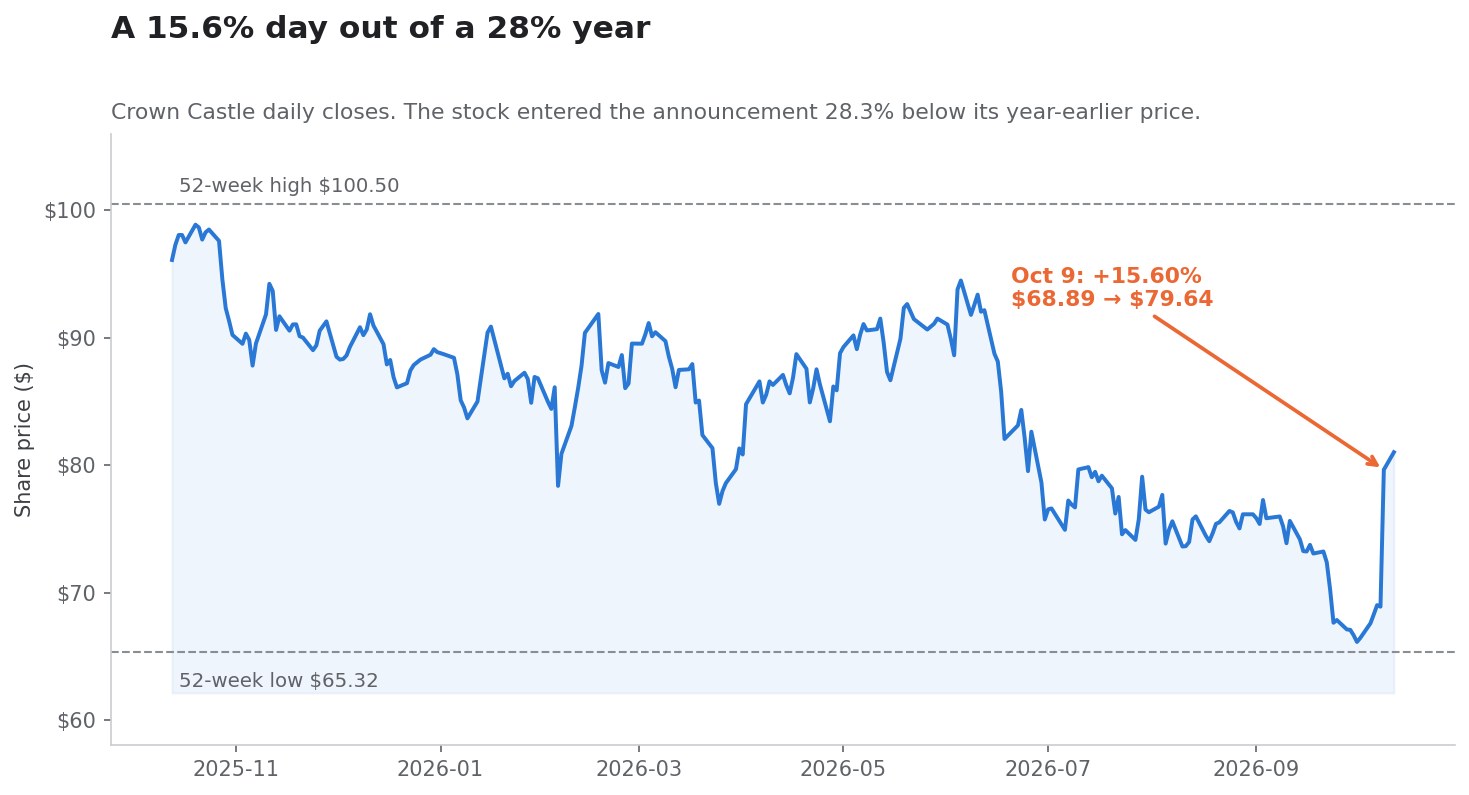
2026 年 10 月 9 日星期五,Crown Castle(CCI)收于 79.64 美元,较前一交易日的 68.89 美元上涨 15.60%。催化剂并非 Crown Castle 自身的任何披露,而是一家私人公司的公告——这家公司既不是、也从未是 Crown Castle 的租户:SpaceX 已同意从 Grain Management 手中收购一个覆盖全美的 800 MHz 频谱组合。
这笔交易的逻辑几分钟内就能读懂。如果 SpaceX 要建地面移动网络,就需要铁塔。Crown Castle 拥有约 4 万座。因此 Crown Castle 更值钱。
这个案例值得研究的地方在于:Crown Castle 已经做过一模一样的实验,只是主角不同,而结果就存放在美国证监会的档案里。2020 年至 2026 年间,一家名为 DISH Wireless 的公司立志成为美国第四家全国性运营商,与 Crown Castle 签署了主租赁协议,建了网,然后停止付款。2026 年 1 月 12 日,Crown Castle 送达了违约与终止通知。公司现在主张 DISH 尚欠其 逾 35 亿美元 的剩余款项。
所以我们不必去猜一家第四运营商对铁塔 REIT 究竟值多少钱,查一下就知道。DISH 在巅峰时期每年为 Crown Castle 带来 2.22 亿美元 的站址租赁账单,占上年度账单基数的 5.7%。这就是那笔账。本文要回答的问题是:Crown Castle 一天之内的重新定价,与这笔账相比如何。
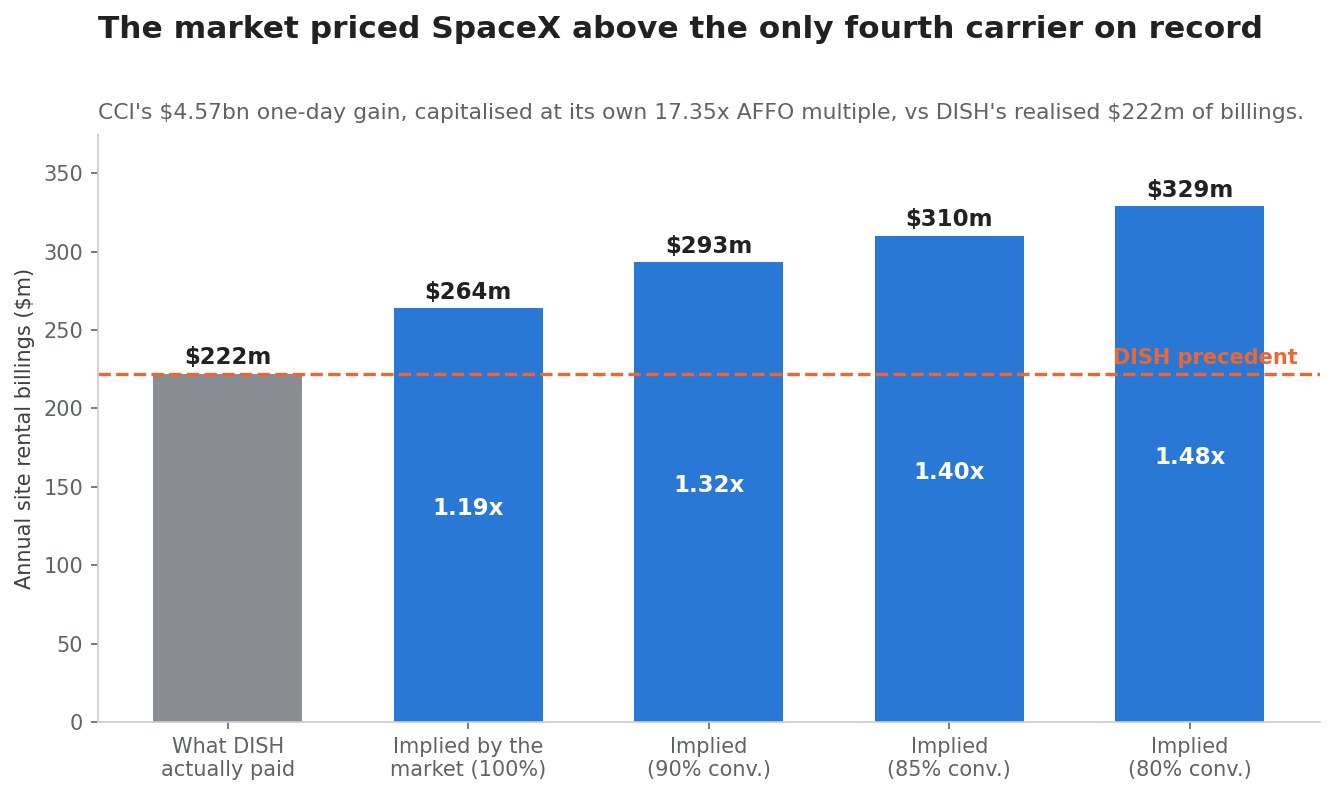
答案(下文逐步推演):市场在 10 月 9 日为 Crown Castle 增加的 45.7 亿美元 股权价值,按 Crown Castle 自己上涨后的倍数折算,隐含每年约 2.64 亿美元 的增量 AFFO——相当于 DISH 历来所付全部租金的 1.2 至 1.4 倍,在一个交易日内授予一个尚未签署任何租约的对手方,为一张并不存在的网络。
对于用 SimianX AI 跟踪此类情形的投资者而言,Crown Castle 是一个干净的案例,说明期权与应收款之间的区别。本文的姊妹篇 SpaceX 80亿美元频谱交易:三大电信运营商谁最受伤 则从运营商一侧分析同一则公告。
10 月 9 日的横截面:谁真正获益
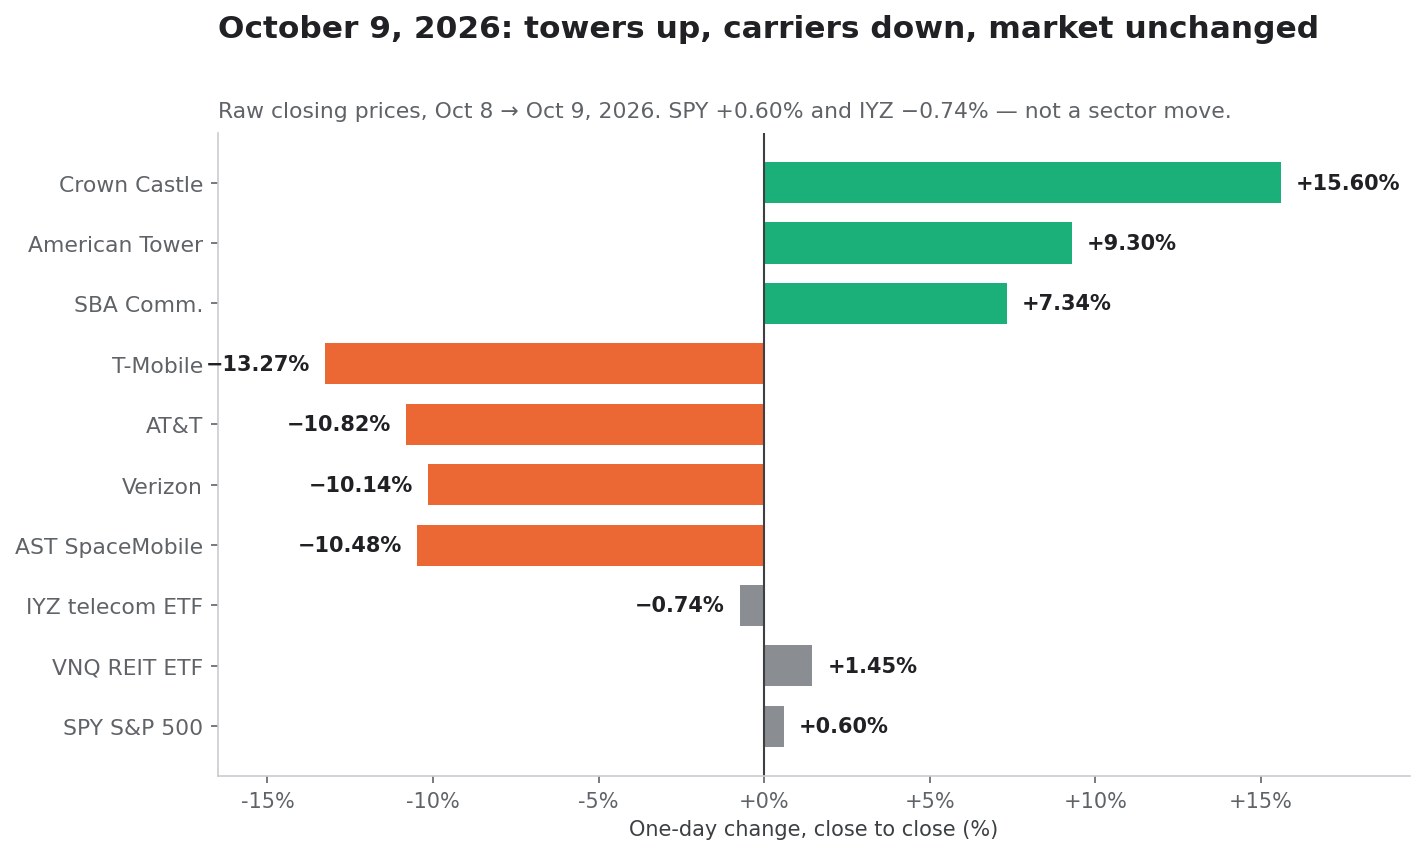
读懂这样一天的首要纪律,是测量整个横截面,而不只是标题里的那个名字。下表是 2026 年 10 月 8 日至 9 日收盘价对收盘价的原始涨跌。这些是未经调整的价格,未作股息调整,因为这六只股票在 10 月 9 日均未除息。
| 证券 | 10/8 收盘 | 10/9 收盘 | 涨跌 | 单日市值变动 |
|---|---|---|---|---|
Crown Castle(CCI) | 68.89 美元 | 79.64 美元 | +15.60% | +45.7 亿美元 |
American Tower(AMT) | 166.73 美元 | 182.24 美元 | +9.30% | +72.3 亿美元 |
SBA Communications(SBAC) | 170.01 美元 | 182.49 美元 | +7.34% | +13.2 亿美元 |
T-Mobile(TMUS) | 171.31 美元 | 148.58 美元 | −13.27% | −243.8 亿美元 |
AT&T(T) | 24.87 美元 | 22.18 美元 | −10.82% | −184.3 亿美元 |
Verizon(VZ) | 46.35 美元 | 41.65 美元 | −10.14% | −195.3 亿美元 |
AST SpaceMobile(ASTS) | 56.93 美元 | 50.97 美元 | −10.48% | — |
美国电信 ETF(IYZ) | 42.99 美元 | 42.67 美元 | −0.74% | — |
先锋房地产 ETF(VNQ) | 89.35 美元 | 90.65 美元 | +1.45% | — |
标普 500 ETF(SPY) | 773.93 美元 | 778.57 美元 | +0.60% | — |
股本数取自各公司在 SEC EDGAR 的最新封面页披露(dei:EntityCommonStockSharesOutstanding,2026 年二季度 10-Q)。
由此立刻可得三条观察。
这不是板块性行情
SPY 上涨 0.60%,电信板块 ETF IYZ 仅下跌 0.74%。大盘并不在意。在一个原本平淡的交易日里,少数几只个股被剧烈重估。这是对具体合约预期重新定价的特征,而非宏观贴现率变化的特征。想了解真正的利率冲击如何在类债券股票中传导,可将这一交易日与 沃什不想理特朗普:美联储三年来首次加息,10月还会再加吗 作对比。
REIT 板块纹丝不动,动的是 Crown Castle
VNQ 上涨 1.45%,Crown Castle 上涨 15.60%。10 月 9 日发生的并不是「REIT 涨了」,而是铁塔经济学特有的现象;而且在铁塔内部,离散度也很大:CCI 涨 15.60%,SBAC 只涨 7.34%。
跌得最惨的是 T-Mobile,这一点对 Crown Castle 很重要
TMUS 下跌 13.27%,是三家运营商中最差的。T-Mobile 同时还是 Crown Castle 最大的租户,占其 2025 年合并收入的 40%。同一则被解读为「可能为 Crown Castle 带来新租户」的公告,同时摧毁了其现有最大客户 244 亿美元的股权价值。市场认定这两种效应合起来对 CCI 是正面的。这个结论值得推敲,下文就来推敲。
并不平衡的再分配
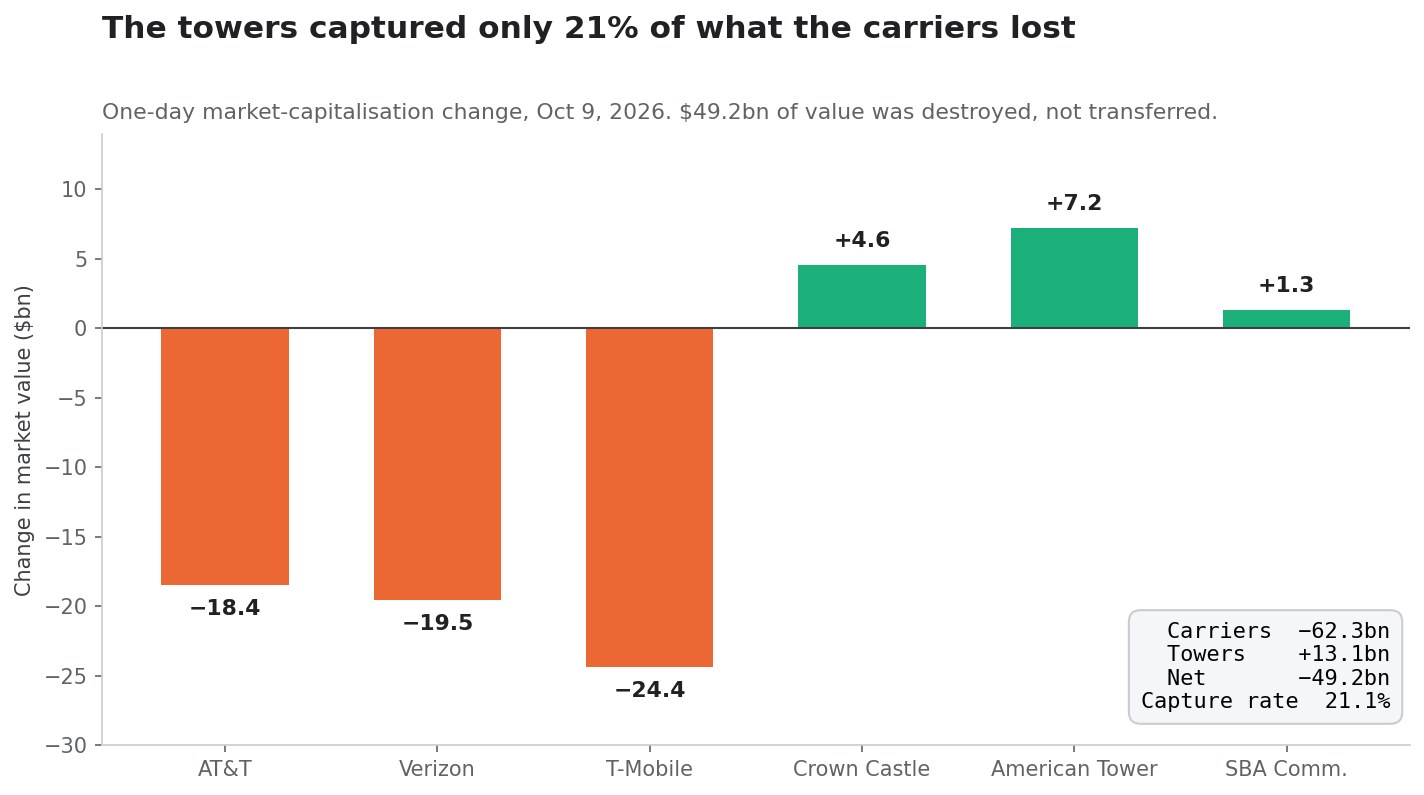
将六只已知股本的证券加总:
| 分组 | 单日市值变动 |
|---|---|
运营商(T、VZ、TMUS) | −623.4 亿美元 |
铁塔(CCI、AMT、SBAC) | +131.3 亿美元 |
| 净额 | −492.1 亿美元 |
铁塔只接住了运营商损失的 21.1%。约 492 亿美元的股权价值并没有转移给任何人,而是凭空消失了。
对于「隐藏赢家」这个问题,这是最有用的框架。如果市场真的相信 SpaceX 入局是财富从运营商向房东的转移,这两个数字应当更对称。但它们并不对称。市场在 10 月 9 日的真实判断是:SpaceX 的到来 在美国无线行业摧毁的价值,多于它为美国铁塔业主创造的价值,比例大约是 4.7 比 1。
一个租户正在集体蒸发 620 亿美元市值的房东,并不是毫无疑义的受益者,即便将来可能出现一位新租户。这种张力贯穿本文其余部分。同样的反应日方法,用在一则截然不同的公告上——一笔交易抬起一方、压沉另一方——详见 埃森哲靠戴尔私有AI合作单日大涨6%,而戴尔自己当天却跌了。
第四运营商的账本:DISH 究竟付了多少
这就是本文存在的理由——那张参考表。每个数字都来自 Crown Castle 自己提交的文件。
| 项目 | 金额 | 来源 |
|---|---|---|
| DISH 站址租赁账单,最后一个完整年度 | 2.22 亿美元 | 2026 年展望,变动构成 |
| 占上年度站址租赁账单的比例 | 5.7% | 2.22 亿 ÷ 39.23 亿 |
| 2026 年因 DISH 终止产生的不续约 | −2.20 亿美元 | 2026 年展望 |
| 2026 年因 Sprint 取消产生的不续约 | −0.20 亿美元 | 2026 年展望 |
| Crown Castle 向 DISH 主张的剩余款项 | >35 亿美元 | 2025 年 10-K,附注 18 |
| 未计提拨备的资产负债表净敞口 | 约 1.65 亿美元 | 2025 年 10-K,附注 18 |
| 违约与终止通知日期 | 2026 年 1 月 12 日 | 2025 年 10-K,附注 15 |
DISH 违约的细节载于 2025 年 10-K 表格 附注 18。截至 2025 年 12 月 31 日,Crown Castle 就 DISH 相关事项在「应收款净额」中列报约 5000 万美元,在「递延站址租赁应收款」中列报约 1.5 亿美元,并被约 3400 万美元 的递延收入及其他长期负债部分抵销。管理层预计净额 约 1.65 亿美元 可以收回,且未计提任何拨备;同时已停止按这些协议确认收入。
请把这本账读作第四运营商论的营业成本。Crown Castle 花了六年服务一家第四家全国性运营商,年收入峰值 2.22 亿美元;退出方式则是违约、一笔价值不确定的 35 亿美元索赔、资产负债表上未计提的 1.65 亿美元,以及 2026 年收入中一个 2.2 亿美元 的窟窿,公司至今仍在往外爬。
为什么 2.22 亿是正确的基准,而不是下限
有两条反驳值得先行回应。
第一,DISH 从未建成自己的网络,所以 2.22 亿低估了一家完全建成的第四运营商会支付的金额。原则上没错。但 DISH 在财务崩溃之前,确实实现了覆盖美国绝大多数人口的全国性 5G 部署,而 2.22 亿正是这一点在 Crown Castle 这里产生的结果。这是现有最好的经验观测值,不是理论上限。
第二,SpaceX 的资本实力远胜 DISH,因此可能部署得更激进。这同样成立,而且是双刃剑。资本更雄厚的进入者,更有能力自建站址、自购土地,并以强势地位谈租金。资本恰恰是让租户不必当租户的东西。DISH 之所以租,是因为它买不起。
市场在一天之内定价了什么
下面是回答标题问题的算术。每一步都写出来,以便用不同假设重算。
第一步:新增的股权价值。 据 2026 年二季度 10-Q 表格 封面页,截至 2026 年 8 月 3 日,Crown Castle 有 425,455,439 股流通在外。股价上涨 10.75 美元。
425,455,439 股 x 10.75 美元 = 45.74 亿美元第二步:市场自己使用的倍数。 以 79.64 美元收盘价,对照管理层 2026 年每股 AFFO 指引中值 4.59 美元:
79.64 / 4.59 = 17.35 倍前瞻 AFFO第三步:反推。 如果市场增加了 45.74 亿美元价值,并以 17.35 倍资本化 Crown Castle 的现金流,则隐含的年度增量 AFFO 为:
4,574 百万 / 17.35 = 每年 2.64 亿美元第四步:把 AFFO 换算回租金。 AFFO 是扣除站址运营成本、管理费用、利息和维持性资本开支之后的口径。在一座已建成、已通电的铁塔上增加共址,增量毛利率极高,但不是 100%;Crown Castle 的利息支出不会因为来了新租户就下降。在合理的转换率下:
| AFFO 转换率 | 隐含增量站址租赁账单 | 相当于 DISH 2.22 亿的倍数 |
|---|---|---|
| 100%(上限) | 2.64 亿美元 | 1.19 倍 |
| 90% | 2.93 亿美元 | 1.32 倍 |
| 85% | 3.10 亿美元 | 1.40 倍 |
| 80% | 3.29 亿美元 | 1.48 倍 |
第五步:换算成铁塔数量。 Crown Castle 在 2025 年 10-K 中披露,每座铁塔的平均租户数约为 2.4 家。按约 4 万座铁塔计算,即约 9.6 万份 租约支撑着 2025 年 40.49 亿美元 的站址租赁收入:
4,049 百万 / 96,000 份租约 = 每份租约年均收入 42,177 美元套用该均值:
| 情景 | 年度账单 | 隐含新增租约 | 占 CCI 约 4 万座铁塔的比例 |
|---|---|---|---|
| DISH 实际支付 | 2.22 亿美元 | 约 5,264 | 13.2% |
| 市场隐含(转换率 90%) | 2.93 亿美元 | 约 6,944 | 17.4% |
| 市场隐含(转换率 85%) | 3.10 亿美元 | 约 7,353 | 18.4% |
也就是说,10 月 9 日的涨幅,把 SpaceX 定价为 Crown Castle 美国组合中约 17% 至 18% 铁塔的租户,约为 DISH 实际覆盖面的 1.3 至 1.4 倍——而这发生在:尚无一份租约签署、联邦通信委员会尚未批准频谱转让、SpaceX 甚至从未公开表示打算租用第三方铁塔之前。
这并不是说这次上涨不理性,而是在陈述:要让这次上涨保得住,必须发生什么。直白地说,看涨论现在要求 SpaceX 成为比 DISH 当年更大、也更可靠的 Crown Castle 客户。
一个令人不适的交叉验证
还有第二种方式检验这个数字,而且没那么好听。Crown Castle 主张 DISH 欠它 逾 35 亿美元。市场却在一天之内、仅凭一个尚未签约的前景,为 Crown Castle 增加了 45.7 亿美元。换句话说,股票市场在六个半小时里给一段假设性的 SpaceX 关系所赋予的价值,超过了 Crown Castle 对上一家第四运营商全部合约索赔的名义价值——而那笔索赔背后有已签署的主租赁协议和一份终止通知。
频谱的流转链条
这个故事核心的 800 MHz 组合有一段颇具教育意义的历史,而这段历史直接穿过 Crown Castle 的利润表。
| 日期 | 交易 | 对价 |
|---|---|---|
| 2020 年 | Sprint 的 800 MHz 牌照经并购转入 T-Mobile | — |
| 2021-2023 年 | DISH 承诺收购 800 MHz 组合,但未能筹资 | — |
| 2024 年 | DISH 退出后资产进入拍卖 | — |
| 2025 年 3 月 | T-Mobile 同意将组合出售给 Grain Management | 29 亿美元现金 + Grain 的 600 MHz 牌照 |
| 2026 年 7 月 1 日 | 联邦通信委员会 批准 T-Mobile 与 Grain 的互换 | — |
| 2026 年 8 月 | T-Mobile 与 Grain 的交易完成 | Grain 获全国约 14 MHz 混合深度 |
| 2026 年 10 月 8 日 | Grain 同意出售给 SpaceX | 条款未披露;《华尔街日报》报道为 80 亿美元 |
据报道,SpaceX 此次收购的范围是 800 MHz 频段内 14 MHz 的成对频谱,业内媒体指认为 817-824 MHz 与 862-869 MHz 配对。该交易须经联邦通信委员会批准并满足惯常交割条件。交易细节由 Light Reading 报道,T-Mobile 与 Grain 的交割则由担任出售方顾问的 Cleary Gottlieb 记录在案。
对 Crown Castle 股东而言,有两点至关重要。
两家公司都没有披露价格
10 月 9 日锚定所有标题的 80 亿美元,是一则媒体报道,而非法定披露。SpaceX 是私人公司,Grain 是私募投资机构;没有 8-K,没有买卖协议附件,没有经审计的对价。关于这笔交易流传的每一个「每 MHz 估值」,包括姊妹篇里的那些,都明确地建立在一个双方均未确认的数字之上。
这一点值得说明,因为有关该公告的二手报道已经出现讹误。至少有一家媒体打出标题称「SpaceX 股价因 80 亿美元频谱交易上涨」。SpaceX 没有公开上市的股票,根本不存在可以上涨的 SpaceX 代码。这个事实的实际后果,恰恰就是这笔交易一开始要通过 Crown Castle、American Tower 和运营商来表达的全部原因:当一家私人公司撼动公开市场时,投资者只能被迫使用替代标的。这一动态,以及通过上市公司交易私人公司的风险,正是 6月12日SpaceX上市,特斯拉那笔330万美元的豪赌 的主题。
这是 Sprint 的频谱,而 Crown Castle 仍在为它付出代价
把链条往回追,SpaceX 正在买的这段频段,就是 Sprint 旧日的 800 MHz 组合。Crown Castle 目前每年正在消化 2000 万美元 的「Sprint 取消」——即 T-Mobile 与 Sprint 网络整合带来的不续约——公司披露这一影响约相当于铁塔业务年度站址租赁收入的 2%,并将 持续到 2034 年。与此同时,它还在消化 DISH 终止带来的 2.2 亿美元,而 DISH 正是本该买下这同一段频谱的那一方。
因此,作为这些牌照所有权历史的直接后果,Crown Castle 每年损失了约 2.4 亿美元 的账单。市场在 10 月 9 日的裁决却是:这些牌照的下一任所有者对公司值 45.7 亿美元。两者可以同时为真。但已实现损失与假设性收益之间的不对称,才是这桩投资案的核心事实,而它在一天的价格图上看不出来。
卖掉光纤之后的 Crown Castle
收到这份厚礼的公司,与 18 个月前的 Crown Castle 已有实质差别。
2026 年 5 月 1 日,Crown Castle 完成光纤与小基站业务的出售,净收款 84 亿美元,这是首席财务官 Sunit Patel 在 2026 年二季度业绩公告 中的说法。光纤业务按终止经营列报至 2026 年 4 月 30 日。剩下的,是一家由总裁兼首席执行官 Chris Hillabrant 领导的、单一分部的纯美国铁塔 REIT。
同一份公告中的资金用途:
- 已完成 10 亿美元 股份回购
- 偿还债务 逾 70 亿美元
- 季末债务 100% 为固定利率
- 债务加权平均期限约 7 年
- 约 45 亿美元 未动用的循环信贷额度
- 另有 20 亿美元 无担保商业票据额度,截至 6 月 30 日完全未使用
这是一张真正改善了的资产负债表,也是看涨论中最硬的部分;这同样解释了股价为何能在没有融资压力的情况下跳涨 15.6%。
2026 年二季度实际数
| 指标 | 2026 Q2 | 2025 Q2 | 变动 |
|---|---|---|---|
| 站址租赁收入 | 9.67 亿美元 | 10.08 亿美元 | −4.1% |
| 调整后 EBITDA | 6.75 亿美元 | 7.05 亿美元 | −4.3% |
| 净利润 | 0.94 亿美元 | 2.91 亿美元 | −67.7% |
| AFFO | 4.88 亿美元 | — | +10% |
| 每股 AFFO | 1.13 美元 | — | +10% |
| 资本开支 | 0.59 亿美元 | 0.40 亿美元 | +48% |
| 每股股息 | 1.0625 美元 | 1.0625 美元 | 持平 |
请注意这里的背离:站址租赁收入、EBITDA 和净利润全部下降,AFFO 却上升 10%。公告里给出了原因——利息支出减少,以及光纤出售所得带来的利息收入增加。AFFO 改善靠的是资产负债表,不是铁塔。当 AFFO 同时是估值倍数和股息派发率的分母时,这个区分很要紧。
2026 年展望
| 指标 | 2026 中值 | 2025 实际 | 变动 |
|---|---|---|---|
| 站址租赁收入 | 38.55 亿美元 | 40.49 亿美元 | −5% |
| 调整后 EBITDA | 26.90 亿美元 | 28.63 亿美元 | −6% |
| 净利润 | 8.70 亿美元 | 4.44 亿美元 | +96% |
| AFFO | 19.75 亿美元 | 19.04 亿美元 | +4% |
| 每股 AFFO | 4.59 美元 | 4.36 美元 | +5% |
全年每股 AFFO 区间为 4.53 至 4.65 美元,可自由支配资本开支指引为 1.5 亿至 2.5 亿美元。净利润 96% 的跳升是光纤处置的会计产物,而非经营改善;终止经营的结果指引为 −3.6 亿至 −0.8 亿美元。
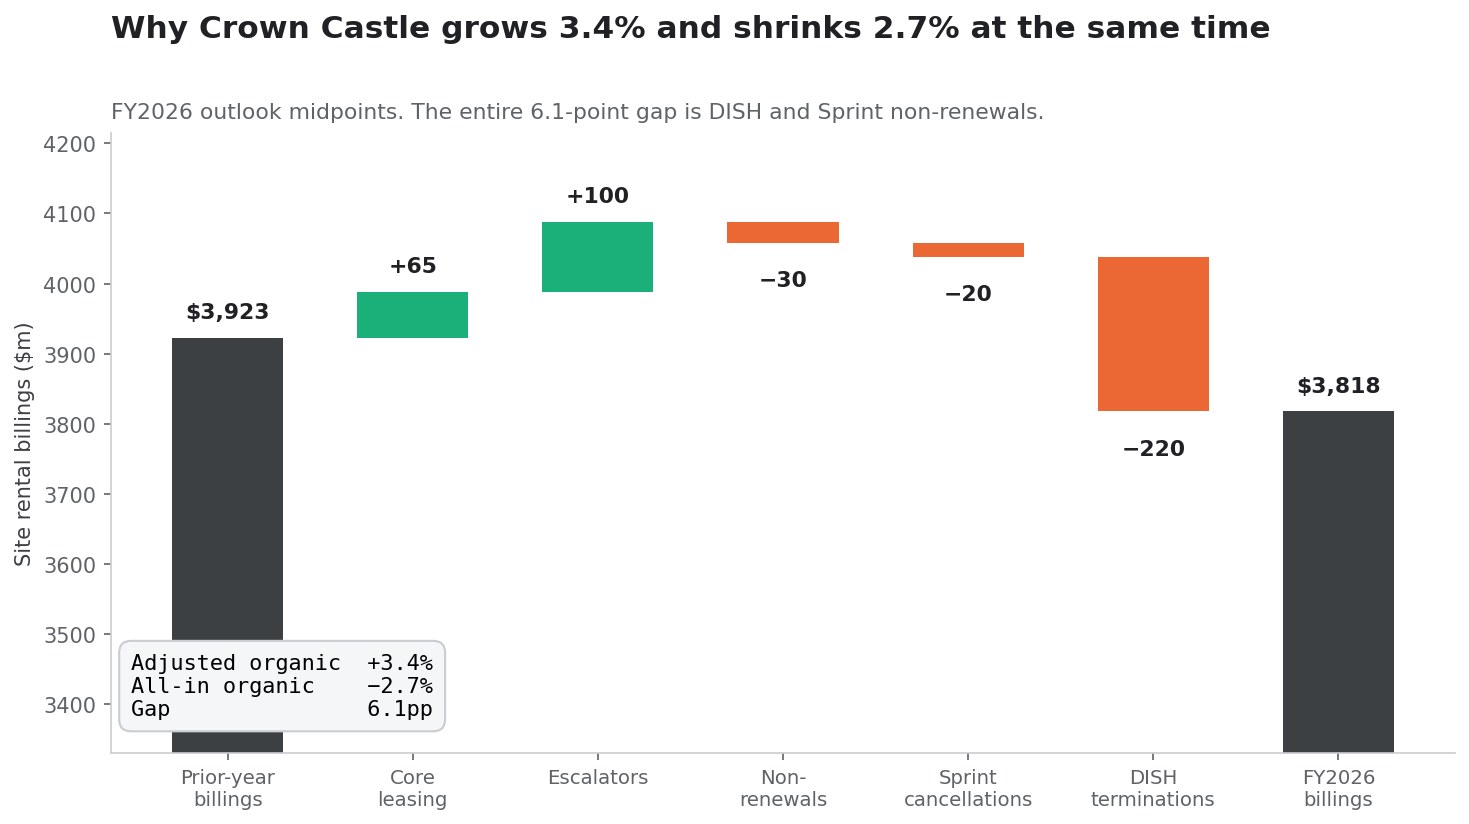
租赁账单之桥:同时是 +3.4% 和 −2.7%
这是 Crown Castle 相关报道中最常被写错的数字,也是最能改变投资结论的数字。公司公布两个有机增长数据,而它们符号相反。
取自 2026 年展望构成,单位百万美元:
| 项目 | 金额 |
|---|---|
| 上年度站址租赁账单(不含 DISH) | 3,701 |
| 上年度对 DISH 的站址租赁账单 | 222 |
| 上年度站址租赁账单 | 3,923 |
| 核心租赁活动 | +60 至 +70 |
| 合约调价条款 | +95 至 +105 |
| 不续约 | −35 至 −25 |
| 其他账单 | — |
| 有机贡献(已就 Sprint 与 DISH 调整) | +120 至 +150 |
| Sprint 取消相关的不续约 | −20 |
| DISH 终止相关的不续约 | −220 |
| 站址租赁账单的有机贡献(全口径) | −120 至 −90 |
以上年度基数的百分比表示,公司三个数据都披露了:
- 调整后有机贡献,对不含 DISH 账单的基数:+3.6%
- 调整后有机贡献,对全口径基数:+3.4%
- 全口径有机贡献:−2.7%
对标题友好的 +3.4% 与全口径 −2.7% 之间的差距是 6.1 个百分点,而这差距全部来自 DISH 和 Sprint。两个数字都诚实,只是回答了不同的问题。「+3.4%」回答的是底层铁塔业务在增长吗——是,而且调价条款(+1 亿美元)的贡献大于新签租赁(+0.65 亿美元)。「−2.7%」回答的是Crown Castle 的收入在增长吗——没有。
为 SpaceX 论而买入 CCI 的投资者,应当清楚这套论证需要修复的是哪个数字。调整后的数字不需要修复,全口径的才需要;而一位要用好几年才逐步爬坡的新租户,对于一个已经嵌在现行基数里的、每年 2.4 亿美元的窟窿而言,是一剂慢药。
增长究竟来自何处
把调整后有机贡献拆成各组成部分,列出 2026 年指引和最近两个可比季度:
| 组成部分 | 2026 展望 | 占基数比例 | 2026 Q2 | 2025 Q2 |
|---|---|---|---|---|
| 核心租赁活动 | 0.65 亿美元 | 1.8% | 0.15 亿(1.7%) | 0.16 亿(1.7%) |
| 合约调价条款 | 1.00 亿美元 | 2.7% | 0.25 亿(2.7%) | 0.24 亿(2.6%) |
| 不续约 | −0.30 亿美元 | −0.8% | −0.07 亿(−0.7%) | −0.07 亿(−0.7%) |
| 其他账单 | — | — | +0.05 亿(0.5%) | +0.02 亿(0.2%) |
| 调整后有机贡献 | 1.35 亿美元 | 3.6% | 0.38 亿(4.2%) | 0.34 亿(3.7%) |
调价条款干的活比租赁本身还多。 合约租金上调贡献基数的 2.7%,实际新签租赁贡献 1.8%。这正是 2026 年美国铁塔 REIT 身上那条沉默的结构性事实:增长在很大程度上是存量合约上的指数化租金,而不是新租户需求。一家第四运营商会改变这个构成,而地平线上没有别的东西能做到。
租户集中度:89% 的问题
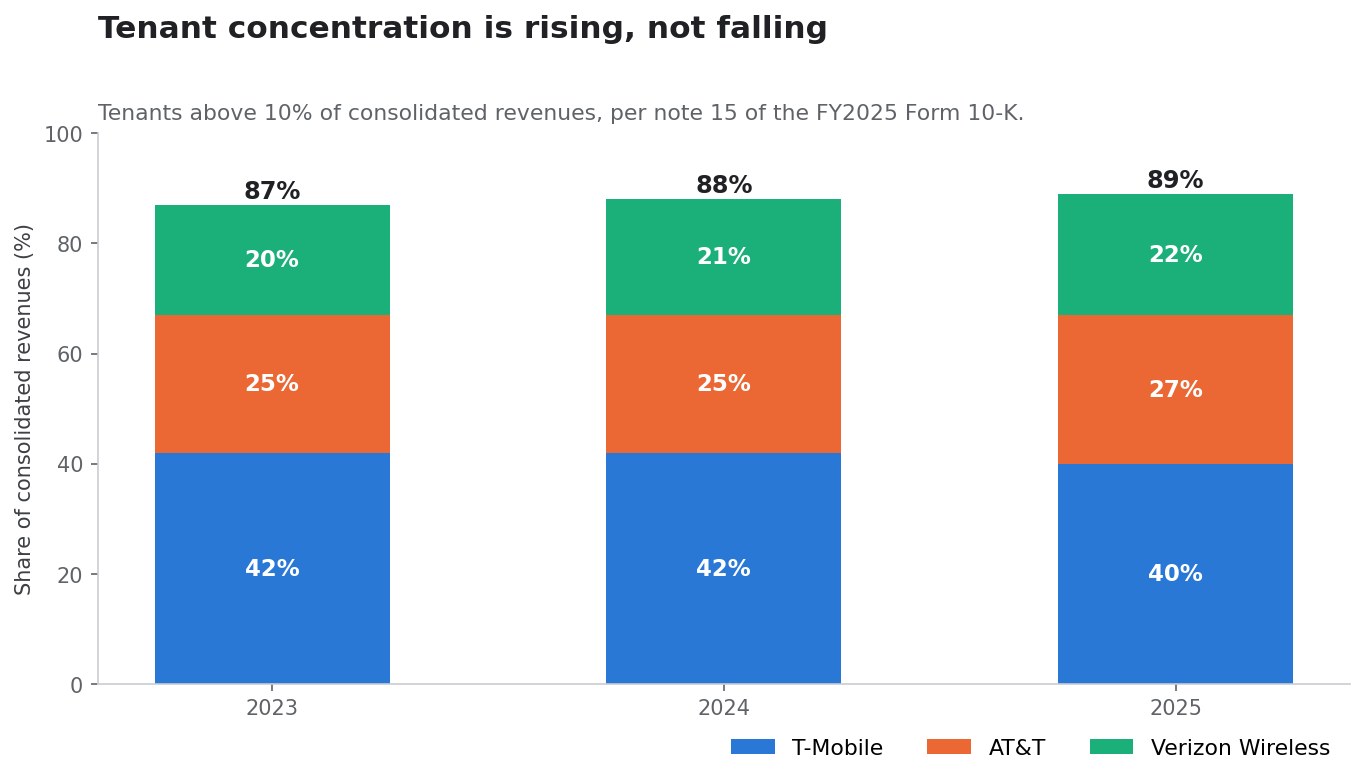
Crown Castle 的附注 15 披露了所有占合并收入 10% 以上的租户,表格很短。
| 租户 | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| Verizon Wireless | 22% | 21% | 20% |
| 合计 | 89% | 88% | 87% |
10-K 的其他部分还写明,这三家租户贡献了 2025 年站址租赁收入的约 90%,而站址租赁收入占 2025 年净收入的 95%。
集中度在上升而非下降:三年里 87% → 88% → 89%。这个趋势部分是算术效应——随着 DISH 的账单消失,三大在剩余部分中的占比自然上升——但方向才是重点。Crown Castle 正变得更加依赖三个客户,其中两个刚在一天内蒸发了约五分之一的市值,而最大的那个跌了 13.27%。
为什么这才是真正的 SpaceX 问题
看涨论说,SpaceX 会成为第四号租户并稀释这种集中度。但同一组事实也有看跌的读法:一个拥有更优频谱经济性的可信新进入者,恰恰给了 AT&T、Verizon 和 T-Mobile 少花钱在地面容量上、整合站址、共享基础设施并在续约时更强硬还价的理由。Crown Castle 的合约(不含租户续约选择权)加权平均剩余期限约六年,对应 237 亿美元 的预期未来现金流入(不含 DISH):
| 年份 | 合约金额 |
|---|---|
| 2026 | 37.77 亿美元 |
| 2027 | 38.10 亿美元 |
| 2028 | 36.68 亿美元 |
| 2029 | 29.61 亿美元 |
| 2030 | 27.78 亿美元 |
| 其后 | 66.61 亿美元 |
| 合计 | 236.55 亿美元 |
请注意它的形状:合约收入到 2028 年都是平的,然后在 2029 年骤降 22%,从 36.68 亿降到 29.61 亿美元。那正是与三大的续约谈判真正开始咬人的时点。假如一份 SpaceX 合约在 2028 年前后签署,它到来的时刻,恰恰是 Crown Castle 面对现有 89% 客户时议价能力最弱的时刻——这既是说明该合约重要的论据,也是说明对手方会知道这一点的论据。
股息安全吗?先从已经发生的那次削减说起
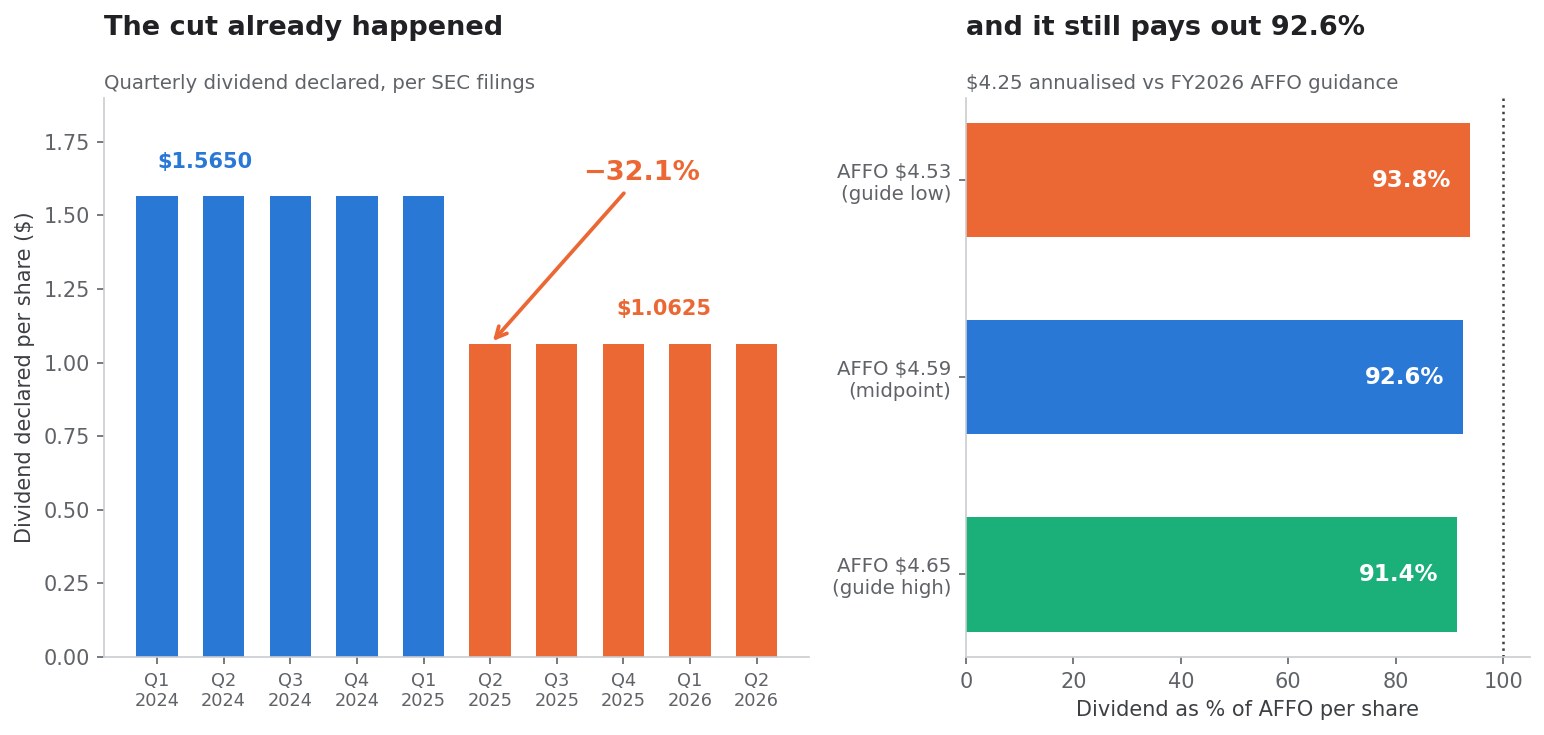
Crown Castle 的指示性股息为年化每股 4.25 美元,即四次每股 1.0625 美元 的季度派发。按 10 月 9 日 79.64 美元收盘价,股息率为 5.34%;按 10 月 12 日 81.01 美元收盘价,为 5.25%。
几乎所有关于这一股息率的描述,都略去了那个使它可被解读的事实:这已经是削减之后的股息。
| 期间 | 宣派季度股息 | 年化 |
|---|---|---|
| 2024 年(每季度) | 1.5650 美元 | 6.26 美元 |
| 2025 Q1 | 1.5650 美元 | 6.26 美元 |
| 2025 Q2 起 | 1.0625 美元 | 4.25 美元 |
从 1.565 降至 1.0625 美元,是 −32.1%,自 2025 年第二季度起生效。在 DISH 崩塌和光纤剥离期间,Crown Castle 并没有守住股息,而是砍掉了近三分之一。一位在 2026 年 10 月评估「股息安全性」的投资者,评估的其实是第二个股息水平的安全性——那是在第一个被证明不可持续之后才定下来的。
派发率
对照管理层自己的 2026 年 AFFO 指引:
4.25 美元股息 / 4.59 美元每股 AFFO = 92.6% 派发率在整个指引区间内,派发率从 91.4%(对应高端 4.65 美元)到 93.8%(对应低端 4.53 美元)。作为参照,REIT 的分配通常按 AFFO 而非会计利润来衡量,因为长寿命基础设施的折旧使净利润难以代表可分配现金。即便在这个更宽松的口径下,92.6% 也已偏紧。同时审视派发率与杠杆率的方法,以及用调整后数字这样做时的陷阱,详见 Sysco 10 亿美元股票发行:备考每股收益跌 23%。
92.6% 的派发率不给以下事项留空间:
- 超出指引 1.5 亿至 2.5 亿美元的铁塔升级与结构加固
- 购买塔下土地——这是公司明确的战略优先项,也是二季度资本开支增长 48% 的推手
- 在已投入的光纤所得之外继续降债
- 在最初 10 亿美元之后追加回购
- 为赢得 SpaceX 部署而给予租户激励
- DISH 索赔的诉讼费用
- 2029 年续约周期中的任何负面意外
现金流的实情
仅 2026 年第二季度,Crown Castle 就支付了约 4.6 亿美元 普通股股息,上半年合计 9.32 亿美元。对照上半年 AFFO,股息是覆盖得住的——覆盖的余量大约是每一美元七美分。
偿还 70 亿美元之后的杠杆
资产负债表比过去好得多,但仍算不上保守。
取自 2026 年二季度补充资料,截至 2026 年 6 月 30 日:
| 项目 | 金额 |
|---|---|
| 有担保债务合计 | 10.33 亿美元 |
| 无担保债务合计 | 173.20 亿美元 |
| 现金、等价物及受限现金 | 12.54 亿美元 |
| 净债务(公司口径) | 170.99 亿美元 |
债务账面值从 2026 年 3 月 31 日的 248.05 亿美元 降至 6 月 30 日的 183.53 亿美元,单季度减少 64.5 亿美元,由光纤出售所得提供资金。
杠杆率,两种算法:
170.99 亿 / (6.75 亿二季度调整后 EBITDA x 4) = 6.33 倍
170.99 亿 / 26.90 亿 2026 年调整后 EBITDA 中值 = 6.36 倍
即净债务对调整后 EBITDA 约 6.3 至 6.4 倍。对于一家塔下土地租约平均剩余年限 35 年、租户合约加权平均六年的 REIT,这个水平站得住脚,但不算低。在一家客户集中度达 89% 的 REIT 里,净债务对 EBITDA 超过 6 倍,是对战略灵活性的实质约束——而大规模的 SpaceX 部署,要的恰恰就是这种灵活性。
缓解因素是真实的:100% 债务为固定利率,加权平均期限约 7 年。Crown Castle 既没有短期再融资悬崖,也没有对政策路径的浮动利率敞口。面对一个重新开始加息的美联储,这是相对于高杠杆同业的真正优势,也是二季度公告中最被低估的一行。当前基准利率可在 FRED 跟踪。
近期到期安排是可控的:
| 到期 | 发行 | 面值 |
|---|---|---|
| 2026 年 7 月 | 1.050% 优先票据 | 10.00 亿美元(已按期偿还) |
| 2027 年 3 月 | 2.900% 优先票据 | 7.18 亿美元 |
| 2027 年 3 月 | 4.000% 优先票据 | 5.00 亿美元 |
| 2027 年 9 月 | 3.650% 优先票据 | 9.79 亿美元 |
| 2028 年 1 月 | 5.000% 优先票据 | 9.77 亿美元 |
| 2028 年 2 月 | 3.800% 优先票据 | 9.78 亿美元 |
对照 45 亿美元未动用循环额度和 20 亿美元商业票据空间,这里没有一项构成威胁。
估值:17.4 倍 AFFO 意味着什么假设
| 指标 | 10/9(79.64 美元) | 10/12(81.01 美元) |
|---|---|---|
| 股价 / 2026 年每股 AFFO | 17.35 倍 | 17.65 倍 |
| 指示性股息率 | 5.34% | 5.25% |
| AFFO 派发率 | 92.6% | 92.6% |
| 净债务 / 调整后 EBITDA | 约 6.3 倍 | 约 6.3 倍 |
该股在自身区间中的位置:
- 52 周高点 100.50 美元,股价较之低 20.8%
- 52 周低点 65.32 美元,10 月 9 日收盘价较之高 21.9%
- 一年前股价 96.10 美元;以 68.89 美元迎来这则公告,意味着 −28.3%
最后这一行,才是这波上涨诚实的背景。Crown Castle 不是从一个公允价格跳涨 15.6%,而是从一个因 DISH、股息削减和光纤重组已在一年内下跌 28% 的价格跳涨。10 月 9 日涨幅中相当大的一部分,是从 52 周低点的均值回归,而非 SpaceX 期权价值。要精确区分二者并不可能,但量级很重要:该股在一个交易日内收回了 12 个月跌幅的约三分之一。
在 17.4 倍 AFFO、92.6% 派发率和 6.3 倍杠杆之下,对于一家拥有合约调价条款的纯美国铁塔 REIT,这个倍数并不苛刻,也谈不上困境价。如今价格已明确包含 SpaceX 期权——这也意味着这个期权同样可以被重新剔除。
SpaceX 真能用上 Crown Castle 的铁塔吗
技术上可以,而且毫无障碍。Crown Castle 的铁塔正是为此设计的:天线、射频单元、电力、设备空间和地面空间,由主租赁协议统一规范。800 MHz 低频段传播良好且能穿透建筑,而这恰恰是 SpaceX 自称要解决的短板:它现有的 2 GHz 直连终端频谱,在开阔天空下的表现远好于建筑物内部。
一家正在建设地面层的卫星运营商,可能如何使用一个铁塔组合:
- 用于室内与远距离覆盖的低频宏基站天线
- 与 Starlink 网络互联的射频设备
- 在单位面积卫星容量受限的高密度城市市场补充地面容量
- 关口站与回传互联设备
- 在体育场、机场、园区和交通走廊的容量增强
共址的经济性对双方都有利。一旦铁塔具备土地权利、结构承载力、电力和维护体系,增加一个租户对房东几乎是纯毛利,对租户则远比新建便宜。按平均 每塔 2.4 家租户 计算,Crown Castle 在其组合的很大一部分上仍有物理和结构余量。
所以约束条件不在工程问题,而在商业问题。
为什么 SpaceX 可能并不需要 Crown Castle
这是 10 月 9 日的盘面所忽略的那部分论证。
Crown Castle 只是众多供应方之一
SpaceX 可以与 American Tower、SBA Communications、楼顶业主、私营与区域性铁塔运营商、公用事业公司、市政当局和电力合作社谈判。铁塔选址是竞争性的,在同一市场内有很强的可替代性。一个手握全国性 14 MHz 低频段、又有可信自建威胁的租户,对租金拥有不同寻常的话语权。
以卫星为先的架构可能需要的站址少得多
为卫星星座购买低频段,其战略逻辑是增强覆盖,而不是替代全国性宏网。如果地面层的存在只是为了补洞——室内、密集核心区、强干扰地带——那么所需站址数只是传统运营商建网的一个零头。一张围绕卫星设计、顺带用上一些铁塔的网络,与一家需要两万个站址的第四运营商,是完全不同的收入事件。
SpaceX 已被验证的偏好是自己拥有基础设施
这家公司自造火箭、自造卫星、自建地面站、自建发射设施。垂直整合是它的一贯风格,而且有钱支撑。若要假定它会选择成为一家 REIT 的长期租金支付方,需要证据,而迄今没有任何证据被拿出来。
频谱转让尚未获批
该交易需要 联邦通信委员会 批准。附加于该批准的部署条件、建设里程碑和干扰规则,将塑造——也可能实质性限制——其地面架构。
不存在任何租约
截至本文分析之时,Crown Castle 与 SpaceX 之间不存在任何形式的公开披露协议:没有意向书,没有主租赁协议,管理层评论或租赁待办中也没有任何提及。Crown Castle 持有的是一个期权,而尚未行权的期权不是资产负债表上的资产。
Crown Castle 对比 American Tower 与 SBA Communications
如果论点是「押注可能出现的第四运营商、从而持有美国铁塔敞口」,那就值得问一句:CCI 是不是对的工具。
Crown Castle(CCI) | American Tower(AMT) | SBA Communications(SBAC) | |
|---|---|---|---|
| 10/9 涨幅 | +15.60% | +9.30% | +7.34% |
| 10/9 收盘 | 79.64 美元 | 182.24 美元 | 182.49 美元 |
| 2025 年收入 | 40.49 亿美元 | 106.45 亿美元 | 28.15 亿美元 |
| 年化每股股息 | 4.25 美元 | 约 7.16 美元 | 约 5.05 美元 |
| 10/9 指示性股息率 | 5.34% | 3.93% | 2.77% |
| 52 周高 / 低 | 100.50 / 65.32 美元 | 196.08 / 160.06 美元 | 224.46 / 156.60 美元 |
| 地域结构 | 仅美国 | 国际 + 美国 | 美国 + 拉美 |
股息系依据各公司在证监会文件中的每股宣派额与实际派发额推算;SBAC 的数据由上半年派发额年化得出,属近似值。
横向对照很清楚:三者之中,Crown Castle 股息率最高、对美国最集中、被打压得也最狠——这正是它涨得最多的原因。它是同一论点中贝塔最高的表达方式。如果投资者想要铁塔敞口但希望少承担单一国家、单一租户基础的风险,还有一些没涨这么猛、也不背着 92.6% 派发率的替代选择。
American Tower 的 3.93% 对 Crown Castle 的 5.34%,并不是白送的 141 个基点,而是分散化、更低派发率以及「没有 DISH」的代价。
看涨论的最强形式
SpaceX 成为第四家全国性租户
如果 Starlink Mobile 哪怕只按市场价租下 7000 个站址,那也是约 2.95 亿美元的高毛利年度账单,而且落在一个固定成本早已沉没的组合上。此后调价条款还会让它复利增长十年。
卫星越成功,地面层越重要
直连终端的服务越好,吸引的用户越多,就越需要在用户真正所在的地方——室内和密集核心区——提供容量。卫星提供覆盖,铁塔提供容量。Starlink Mobile 的商业成功,合理推演下会增加而非减少它对地面基础设施的需求。
底层租赁确实为正
调整后有机贡献为 +3.4%,而 DISH 的逆风是有限的。DISH 终止的 2.2 亿美元是 2026 年的事件,不是每年重复的扣减。从 2027 年起比较基数重置,报告增速应当向调整后数字收敛,而这不需要 SpaceX 贡献任何东西。
资产负债表已经去风险
100% 固定利率债务,约 7 年期限,45 亿美元循环额度,20 亿美元商业票据空间,单季度清偿 64.5 亿美元债务。Crown Castle 等得起。
业务终于简单了
一个分部,一个国家,一类资产。在经历了多年的光纤资本密集度和小基站复杂度之后,CCI 成了一家读得懂的铁塔 REIT。读得懂的生意会被重估。
股价仍比 52 周高点低 20.8%
即便经历了 15.6% 的一天,只要论点被验证,距离此前的区间仍有空间。
看跌论的最强形式
市场买下了一笔并不存在的应收款
整个涨幅建立在一个关于私人公司未来资本配置的推断之上。45.7 亿美元的价值,是由一则关于向第三方购买频谱的新闻稿创造出来的。
隐含要求超过了 DISH 的先例
这波上涨把 SpaceX 定价在 DISH 实际覆盖面的 1.3 至 1.4 倍。上一家第四运营商违约了。看涨论要求一个比我们唯一可比案例更好的结局,而那个可比案例以一笔 35 亿美元的索赔收场。
报告收入仍在萎缩
站址租赁收入 2026 年 −5%,调整后 EBITDA −6%,全口径有机账单 −2.7%。任何租户公告都改变不了 2026 和 2027 年。
集中度在恶化
三家租户占 89%,高于两年前的 87%,而 2029 年合约收入的台阶式下降是 22%。
股息已经被砍过一次
2025 年削减 −32.1%,而替代后的股息吃掉了指引 AFFO 的 92.6%。安全边际约为每一美元 AFFO 七美分。
更强的 SpaceX 对租户的伤害,可能大于对房东的帮助
市场自己的裁决是净摧毁 492.1 亿美元 价值,铁塔只接住了运营商损失的 21.1%。10 月 9 日之后,Crown Castle 的客户比之前更虚弱。更虚弱的客户还价更狠、花钱更少。
涨幅中很大一部分是均值回归
该股迎来公告时,比一年前的水平低 28.3%,仅比 52 周低点高 5.5%。15.6% 中相当大的一块是悲观情绪的消解,而非对新租户的定价——这意味着它可以在 SpaceX 什么都不做的情况下重新卷回去。
AFFO 的增长来自资产负债表,而非铁塔
二季度 AFFO 上升 10%,靠的是利息支出下降和出售所得带来的利息收入上升。那是一次性的台阶,不是增长率。站址租赁收入、EBITDA 和净利润全部下降。
一个跟踪框架
有用的问题不是「CCI 能不能买」,而是「什么样的可观察证据会证实或证伪这套论证」。按信息价值排序:
- 联邦通信委员会对 Grain 转让给 SpaceX 的批准,特别是其中附加的任何地面部署条件。可在 fcc.gov 跟踪案卷。
- Crown Castle 任何提及 SpaceX 的披露:管理层评论、租赁待办,或一份新的主租赁协议。在这之前,这套论证没有资金支撑。可通过 EDGAR 全文检索 跟踪申报文件。
- 核心租赁活动,而非总收入。要盯的那一行是核心租赁活动占基数的比例:2026 年指引 1.8%。真正的第四租户会先出现在那里,然后才出现在收入里。
- 全口径有机数字转正。 2026 年指引为 −2.7%。如果随着 DISH 基数出清,2027 年指引并未向调整后的 +3.4% 收敛,那说明底层业务比调整后数字所暗示的更弱。
- 每股 AFFO 相对 4.53-4.65 美元区间的位置。 派发率和估值都挂在这一个数字上。
- 2029 年合约收入的台阶式下降。 任何与 T-Mobile、AT&T 或 Verizon 达成的、延长期限或重置调价条款的续约公告,对 CCI 价值的意义都大于一条 SpaceX 标题。
- DISH 索赔的进展。 无论是在主张的 35 亿美元上有所回收,还是未计提的 1.65 亿美元发生减值,都是真实的现金事件。
- 同业指引。 如果 American Tower 和 SBA Communications 上调美国租赁预期,说明需求是真实且全行业的;如果只有 CCI 的股价在动,那就是情绪。
- 每次大幅波动后重算估值。
股价 / 每股 AFFO与股息 / 每股 AFFO只需十秒钟,却能避免大多数错误。
以上每一项的第一手来源都是 Crown Castle 的申报文件:10-K、季度 业绩公告与补充资料,以及 2026 年的 展望表。该股的实时价格与信号背景见 SimianX 的 CCI 页面,也可从 实时分析台 对该代码发起多智能体分析。
情景
| 情景 | SpaceX 的动作 | 年度增量账单 | 对 CCI 的含义 |
|---|---|---|---|
| 乐观 | 全国性城市部署;2028 年前签署主协议 | 3 亿美元以上 | 调整后有机增速回升至 5% 以上;派发率降至 85% 以下;估值向 20 倍 AFFO 重估 |
| 基准 | 获批后在选定都会区部署;2028-2031 年分阶段推进 | 0.75 亿至 1.5 亿美元 | 在 −2.7% 的基数上温和改善;股息维持;倍数基本不变 |
| 悲观 | 自建、改用竞争对手,或推迟地面层 | 约 0 | 期权价值被剔除;股价回落至公告前 65-70 美元区间 |
| 尾部风险 | 三大面对可信的第四进入者而削减资本开支 | 为负 | 2029 年续约被下调重定;股息覆盖断裂 |
基准情景值得强调,因为它正是价格没有反映的那一个。在最终 0.75 亿至 1.5 亿美元账单的水平上,SpaceX 只是一个真实但平常的客户——大约只有 DISH 的一半——在三到五年后到来,还要折现。这大概只值市场 10 月 9 日为它所付的三分之一。
CCI 是隐藏赢家吗
按证据看:Crown Castle 是一个有可能的赢家,也是一个确凿的期权持有者,而这是两种不同的证券。
这套论证最强的诚实版本是狭窄的,但值得持有:SpaceX 拥有卫星,如今又有了低频段频谱;Crown Castle 拥有 4 万座在结构与法律上均已就位的铁塔,配有电力、土地权利和平均 2.4 家租户的装载量。真实的互补性是存在的,如果美国城市里真的建起地面 Starlink 层,Crown Castle 一定会在这场对话之中。
问题在于,市场已经为这场对话付了钱,而且付出的价格超过了唯一的历史先例——而那个先例是一次违约。
要让它成为一流持仓而非标题交易,所需的条件很简单,而且尚未发生:一份已签租约、核心租赁指引的上调、全口径有机数字越过零线,以及一个覆盖余量超过七美分的派发率。在那之前,站得住脚的立场是:CCI 是一只 5.3% 股息率的股票,附带 92.6% 的派发率、6.3 倍杠杆、89% 的客户集中度,以及一份免费赠送的 SpaceX 期权——而这份期权如今的定价,离公允比离便宜更近。
如果股息守得住、租户流失趋稳,可在回落至公告前区间时逢弱吸纳。不要为同一个期权付两次钱。
常见问题
SpaceX 能租用 Crown Castle 的铁塔吗
技术上可以:Crown Castle 的铁塔在主租赁协议下可承载天线、射频设备、电力和地面设备,800 MHz 低频段也适合宏站布放。但截至本文分析之时,Crown Castle 与 SpaceX 之间不存在任何公开披露的租约,SpaceX 也从未表示有意租用第三方铁塔。
一家第四运营商对 Crown Castle 到底值多少钱
现有唯一的经验答案:DISH Wireless 在巅峰时每年产生 2.22 亿美元 的站址租赁账单,约占 Crown Castle 上年度账单基数的 5.7%,随后在 2026 年 1 月违约。Crown Castle 10 月 9 日的市值增幅,隐含每年 2.64 亿美元 的增量 AFFO,相当于约 2.93 亿至 3.10 亿美元 的账单,即 DISH 先例的 1.3 至 1.4 倍。
上涨 15.6% 之后,CCI 还能买吗
它已经不便宜,但也还不贵:2026 年 AFFO 的 17.4 倍,股息率 5.34%。诚实的说法是,SpaceX 期权现在已经在价格里了。是否合适,取决于你能否承受三家租户占 89% 的收入集中度、6.3 倍 的净债务对调整后 EBITDA,以及 92.6% 的 AFFO 派发率。
Crown Castle 的股息安全吗
当前年化 4.25 美元 的股息吃掉了 2026 年 AFFO 中值的 92.6%,区间为 91.4% 至 93.8%。更重要的是,这已经是削减后的股息:Crown Castle 把季度派发从 1.565 美元降至 1.0625 美元——−32.1%——自 2025 年第二季度起生效。它是覆盖得住的,覆盖余量约为每一美元 AFFO 七美分,但对负面意外没有任何缓冲。
为什么 Crown Castle 涨得比 American Tower 和 SBA 更多
Crown Castle 是这笔交易最纯粹、贝塔最高的表达:100% 美国业务,2026 年 5 月卖掉光纤后只剩铁塔,5.34% 的股息率在三家中最高,而且被打压得最狠——它迎来公告时比一年前的价格低 28.3%,且逼近 65.32 美元 的 52 周低点。均值回归放大了这套论证。
铁塔 REIT 接住了运营商失去的部分吗
没有。10 月 9 日,AT&T、Verizon 和 T-Mobile 合计蒸发 623.4 亿美元 市值,而 Crown Castle、American Tower 和 SBA Communications 合计增加 131.3 亿美元——接住率 21.1%,留下 492.1 亿美元 的价值被摧毁而非转移。
SpaceX 会建全国性地面移动网络吗
未知,而且买下频谱并不能回答这个问题。该交易需联邦通信委员会批准,价格从未被任何一方披露,而 SpaceX 声明的目的是增强卫星直连终端的覆盖——这可能需要的站址数远少于传统运营商建网。
唯一值得盯住的数字是什么
核心租赁活动占账单基数的比例——2026 年指引为 1.8%。真正的第四租户会先出现在那里,然后才出现在收入、指引或股息里。
延伸阅读
- SpaceX 80亿美元频谱交易:三大电信运营商谁最受伤
- 沃什不想理特朗普:美联储三年来首次加息,10月还会再加吗
- 埃森哲靠戴尔私有AI合作单日大涨6%,而戴尔自己当天却跌了
- Sysco 10 亿美元股票发行:备考每股收益跌 23%
- 6月12日SpaceX上市,特斯拉那笔330万美元的豪赌
参考资料
- Crown Castle Inc. — 公司官网
- Crown Castle — 投资者关系
- Crown Castle 2025 年 10-K 表格 — 租户集中度(附注 15)、DISH 违约与终止(附注 18)、每塔租户数、合约收入
- Crown Castle 2026 年二季度业绩公告 — 季度实际数、2026 年展望、净债务、资本结构
- Crown Castle 2026 年二季度补充资料 — 站址租赁账单之桥、DISH 与 Sprint 构成
- SEC EDGAR 全文检索 — 股本数与申报历史
- SEC XBRL 公司数据接口 — 宣派股息、债务账面值、收入
- 美国联邦通信委员会 — 频谱转让批准与牌照管理
- 联邦通信委员会 — 频谱政策 — 频段规划与部署条件
- SpaceX 与 Starlink — 卫星与直连终端项目
- Grain Management — 800 MHz 组合的出售方
- Light Reading — SpaceX 谈从 Grain 收购低频段
- Cleary Gottlieb — T-Mobile 完成向 Grain Management 出售 29 亿美元 800 MHz 频谱
- T-Mobile US、AT&T、Verizon — 租户相关披露与投资者材料
- American Tower 与 SBA Communications — 可比铁塔 REIT
- AST SpaceMobile — 直连终端领域的竞争运营商
- EchoStar — DISH Wireless 的母公司
- Nareit — REIT 披露准则与 AFFO 惯例
- Investopedia — 调整后运营资金
- Investopedia — 股息派发率
- Investopedia — 净债务对 EBITDA
- FRED — 美国十年期国债收益率
- 纽约证券交易所 — CCI 行情
- iShares U.S. Telecommunications ETF(IYZ)
- Vanguard Real Estate ETF(VNQ)
- SPDR S&P 500 ETF Trust(SPY)
本文分析所用工具:
本文仅供研究与教育用途,不构成个性化投资建议。文中价格与市值变动,系依据 2026 年 10 月 8 日与 9 日未经调整的收盘价,以及美国证监会最新封面页披露的股本数计算;所报道的 SpaceX 与 Grain 之间 80 亿美元对价,并未得到任何一方确认。REIT 投资者在买入任何证券之前,应结合自身目标审阅申报文件、股息覆盖、租户集中度、杠杆水平及利率敏感度。


