
 作者:Muke
GXO 2026年投资者日评分卡:2030年目标、2027年展望及其背后的过往业绩
快速解答:在2026年11月16日举行的投资者日上,GXO Logistics(NYSE: GXO)设定了2030年目标:2027年至2030年有机营收每年增长超过7%,调整后EBITA利润率超过6.5%(2025年为4.1%),自由现金流转化率达到调整后EBITDA的40%至50%。其2027年初步展望为有机增长超过5.5%、调整后EBITDA利润率超过7.1%。GXO还承诺到2030年提供约10亿美元的股票回购额度,并将净杠杆率维持在约2.0倍。当天SPDR S&P 500 ETF(SPY)下跌1.91%,GXO股价则逆市上涨4.70%,收于57.20美元。背景同样重要:GXO在2023年1月首届投资者日设定的2027年目标大多未能实现,自那以来其股价仅上涨16.8%,而SPY上涨了87.1%。
本文从七项指标对新目标进行评分:有机增长、新业务签约与销售管线转化、调整后EBITA利润率、生产率节约、自由现金流转化率、杠杆率以及资本回报。针对每项指标,我们比较GXO目前所处的位置、管理层在11月16日作出的承诺,以及公司相对于上一份长期计划的实际交付情况。
更新于2026年11月16日美国股市收盘后。资料来源:GXO投资者日新闻稿及演示材料(Form 8-K,Exhibit 99.1和99.2)、GXO在SEC EDGAR上提交的季度业绩,以及来自Polygon.io并经Nasdaq.com交叉核对的每日股价。标注“SimianX计算”的数据为我们自行计算,其余均为公司公布数据。调整后EBITDA、调整后EBITA、有机增长、自由现金流、自由现金流转化率及ROIC均为GXO自行定义的非GAAP指标。
GXO在2026年投资者日公布了什么
GXO于美国东部时间11月16日上午8:57向SEC提交了投资者日新闻稿及一份86页的演示材料,随后不久即于上午9:00在纽约证券交易所开始活动。首席执行官Patrick Kelleher、首席财务官Mark Suchinski及管理团队以“A New Playbook for Growth”(增长新打法)为题介绍了这一计划。
“我们今天提出的多年期财务目标,体现了我们有信心在本十年结束前持续创造可复利增长的股东价值。”Kelleher在新闻稿中表示。
| 指标 | 2025年实际 | 2026年指引(11月3日重申) | 2027年初步展望 | 2030年目标 |
|---|---|---|---|---|
| 有机营收增长 | 3.9% | 4%至5% | 超过5.5% | 2027-2030年每年超过7% |
| 调整后EBITDA利润率 | 6.7% | 未给出(调整后EBITDA为9.45亿至9.65亿美元) | 超过7.1% | 未给出 |
| 调整后EBITA利润率 | 4.1% | 4.2%至4.3% | 超过4.5% | 超过6.5% |
| 自由现金流转化率(FCF / 调整后EBITDA) | 29.4% | 30%至40% | 未给出 | 40%至50% |
| 调整后稀释EPS | 2.51美元 | 2.95至3.15美元 | 未给出 | 2025-2030年每年增长超过20% |
| ROIC(含商誉及无形资产) | 9% | 未给出 | 未给出 | 较2025年提升超过500个基点 |
| 净杠杆率 | 2.5倍 | 2026年9月30日为2.7倍 | 2027年上半年偿还2.75亿美元定期贷款 | 长期维持在约2.0倍 |
资料来源:GXO投资者日新闻稿及演示材料(Form 8-K,2026年11月16日);GXO 2025年第四季度及2026年第三季度业绩。2025年调整后EBITDA利润率(营收131.78亿美元,调整后EBITDA 8.81亿美元)为SimianX计算。
有两项定义上的变化容易被忽略,却直接关系到应如何解读新目标。
第一,核心利润率指标从调整后EBITDA改为调整后EBITA。调整后EBITA扣除了折旧,只剔除收购所得无形资产的摊销,因此能够反映GXO正在部署的机器人、输送设备和软件的成本。对于一项高度依赖自动化的计划而言,这是一把更严格的标尺。GXO预计2027年折旧费用为3.7亿至3.9亿美元。
第二,ROIC被重新定义。GXO自分拆以来一直公布的“运营ROIC”不含商誉和无形资产;截至2026年9月30日的十二个月,该指标为45.6%。新口径则计入商誉和无形资产,并剔除经营租赁。按此口径,2025年ROIC为9%,目标是到2030年提升超过500个基点。
GXO股价在投资者日的反应
GXO开盘报55.52美元,较11月13日收盘价54.63美元上涨1.6%。盘中交易区间为54.53美元至57.66美元。根据Nasdaq.com公布的下午4:00官方收盘价,该股常规交易时段收于57.20美元,上涨2.57美元,涨幅4.70%。Polygon.io当日的日线数据显示为57.16美元,低4美分;官方收盘价为57.20美元。当日成交约255万股,约为20个交易日平均成交量的1.7倍(Polygon.io综合成交量)。
大盘则走低:SPY收于739.96美元,下跌1.91%,GXO因此跑赢大盘6.6个百分点。投资者日延续了第三季度业绩公布后开启的涨势。11月4日,即第三季度业绩发布后的首个交易日,GXO上涨9.48%,较11月3日52.03美元的收盘价累计上涨9.9%。即便如此,该股仍比52周收盘高点65.59美元(2026年2月20日)低12.8%,比52周收盘低点44.17美元(2026年9月24日)高29.5%。年初至今,该股上涨8.7%,与SPY的8.5%几乎持平。
七项指标一览
| # | 指标 | 最新读数 | GXO在11月16日设定的目标 | 需要发生的变化 |
|---|---|---|---|---|
| 1 | 有机营收增长 | 2026年第三季度6.4%;前九个月4.7% | 2027年超过5.5%;2027-2030年每年超过7% | 2023-2025年平均每年增长2.9%(SimianX计算) |
| 2 | 新签业务与销售管线 | 销售管线创纪录达31亿美元;前九个月新签业务10.1亿美元,增长24% | 进入2027年时已锁定超过8.5亿美元的来年营收 | 截至9月30日已为2027年锁定6.3亿美元 |
| 3 | 调整后EBITA利润率 | 2025年4.1%;2026年前九个月3.9% | 2027年超过4.5%;2030年超过6.5% | 至少扩张240个基点 |
| 4 | 生产率节约 | 劳动力管理系统(LMS)和GXO IQ处于早期推广阶段 | 2027-2030年实现2.4亿至3.1亿美元的EBITA净年化节约 | 到2030年LMS覆盖300多个站点、GXO IQ覆盖400多个站点 |
| 5 | 自由现金流转化率 | 2025年29.4%(剔除资产出售为12.5%,SimianX计算) | 2026年30%至40%;到2030年40%至50% | 2026年第四季度须产生2.18亿至3.2亿美元自由现金流 |
| 6 | 净杠杆率 | 2026年9月30日为2.7倍 | 约2.0倍;投资级评级 | 约需降杠杆0.7倍 |
| 7 | 回购、ROIC、EPS | 2026年回购1亿美元;ROIC 9%;2025年调整后EPS 2.51美元 | 到2030年约10亿美元回购;调整后EPS每年增长超过20% | 2030年调整后EPS约6.25美元或以上(SimianX计算) |
资料来源:GXO公告文件。2023-2025年增长均值及2030年EPS数字(2.51美元按每年20%复合增长五年)为SimianX计算。
指标1:有机营收增长
有机增长剔除了汇率变动和收购的影响,这对GXO尤为重要:公司于2024年4月29日收购了英国物流集团Wincanton,且英镑和欧元营收占比很大。GXO的有机增长率在2022年为15.4%,随后放缓至2023年的2.3%、2024年的2.5%和2025年的3.9%。2026年前九个月回升至4.7%,第三季度录得的6.4%是公司三年多来最快的增速。
新计划要求增长出现跨越式提升。GXO演示材料列出的营收增长路径为:2026年4%至5%,2027年超过5.5%,2027年至2030年每年超过7%。自2022年第四季度(7.5%)以来,还没有一个季度达到7%。
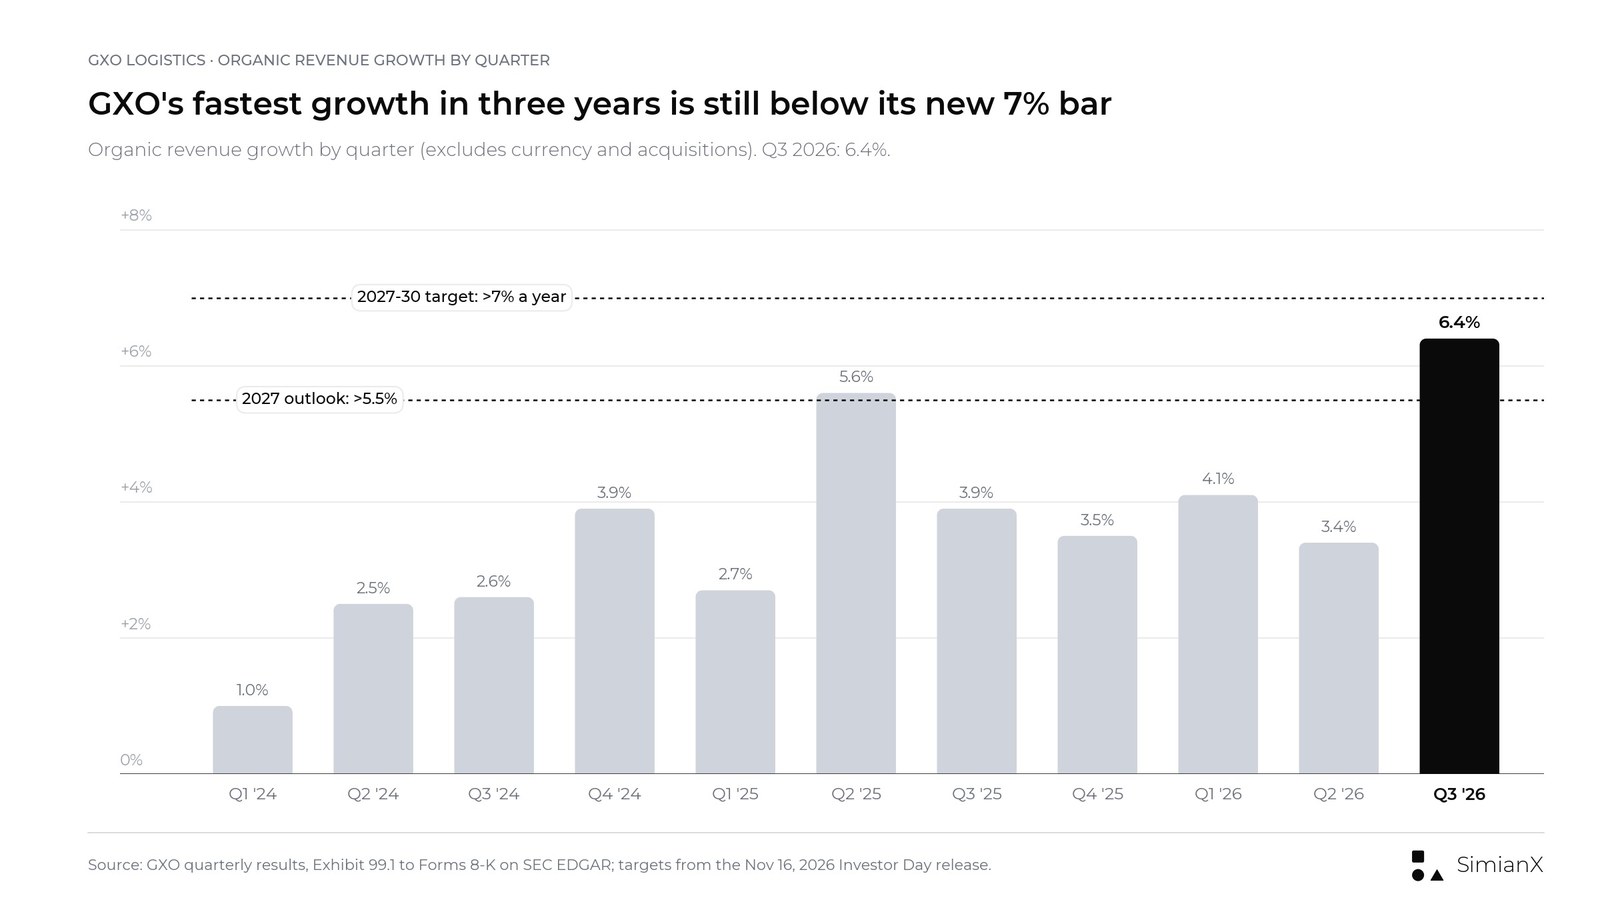
GXO各季度有机增长。2026年第三季度的6.4%是三年来最好的季度,但仍低于新的7%目标。
GXO列举了五大驱动因素:一是仓储市场,公司估计其规模约1.1万亿美元、每年增长约6%(数据来自公司援引的第三方研究);二是外包趋势(约70%的市场仍由企业自行运营);三是数据中心、航空航天与国防以及生命科学等战略垂直行业;四是在北美的份额提升;五是现有客户内部超过300亿美元的“钱包份额”机会。客户流失和业务组合精简则会抵消部分增长动力。
北美是关键变量,GXO自己的演示材料对此也直言不讳。2022年至2025年,GXO美国有机营收的年复合增长率仅为1.4%,而北美市场为4.4%。北美占GXO 2025年营收的24%,英国占48%。新商业团队的早期成绩更为亮眼:2026年前九个月北美新业务签约额增长52%,第三季度北美销售管线同比增长87%。
关注要点:2027年各季度有机增长能否始终保持在5.5%以上。单个强劲季度并不足以确立7%的趋势。
指标2:新业务签约与销售管线转化
| 指标 | 2025年第三季度 | 2026年第三季度 |
|---|---|---|
| 当季新业务签约额 | 2.8亿美元 | 3.75亿美元(+34%) |
| 前九个月新业务签约额 | 8.14亿美元 | 10.13亿美元(+24%) |
| 销售管线 | 23亿美元 | 31亿美元 |
| 北美占销售管线比例 | 31% | 43% |
| 截至9月30日已锁定的来年增量营收 | 6.9亿美元(2026年) | 6.3亿美元(2027年) |
资料来源:GXO 2026年第三季度业绩演示材料(Form 8-K,2026年11月3日)。签约金额为按季末汇率计算的年化营收。
销售管线是新管理团队上任以来最明显的改善:9月底达到31亿美元,高于一年前的23亿美元。2026年约40%的新签业务来自GXO的战略增长垂直行业:航空航天与国防、科技与数据中心、工业以及生命科学。
不过,这里存在一个时间差问题。截至9月30日,GXO已从已签合同中锁定6.3亿美元的2027年增量营收,低于一年前同期为2026年锁定的6.9亿美元,尽管当季签约额增长了34%。公司在投资者日表示,预计进入2027年时将锁定超过8.5亿美元的来年营收,相当于上一年营收的6%以上。相比之下,进入2024年时为5.68亿美元,进入2025年时为6.27亿美元,进入2026年时为7.74亿美元。要从6.3亿美元增至8.5亿美元以上,意味着第四季度的新签合同需额外贡献约2.2亿美元的2027年营收(SimianX计算)。
客户留存是这笔账的另一半。GXO称其营收留存率约为95%,这意味着每年大约需要先补回5个百分点的营收,才谈得上净增长。只有当现有客户的业务量同样增长时,超过营收6%的已锁定新业务才能转化为超过5.5%的有机增长。
关注要点:GXO在发布第四季度业绩时公布的来年营收数字。若超过8.5亿美元,将印证这一展望;若接近7亿美元,则无法印证。
指标3:调整后EBITA利润率
这是整个计划的核心数字。2025年调整后EBITA为5.43亿美元,在131.78亿美元营收的基础上利润率为4.1%。GXO对2026年的指引为4.2%至4.3%,2027年超过4.5%,2030年超过6.5%,即扩张超过240个基点。
2026年前九个月,该利润率为3.9%,与上年同期持平。第三季度则从4.8%降至4.5%。这与第三季度业绩在调整后EBITDA上暴露的问题如出一辙:营收增长5.7%,但调整后EBITDA持平于2.51亿美元,调整后EBITDA利润率从7.4%降至7.0%。
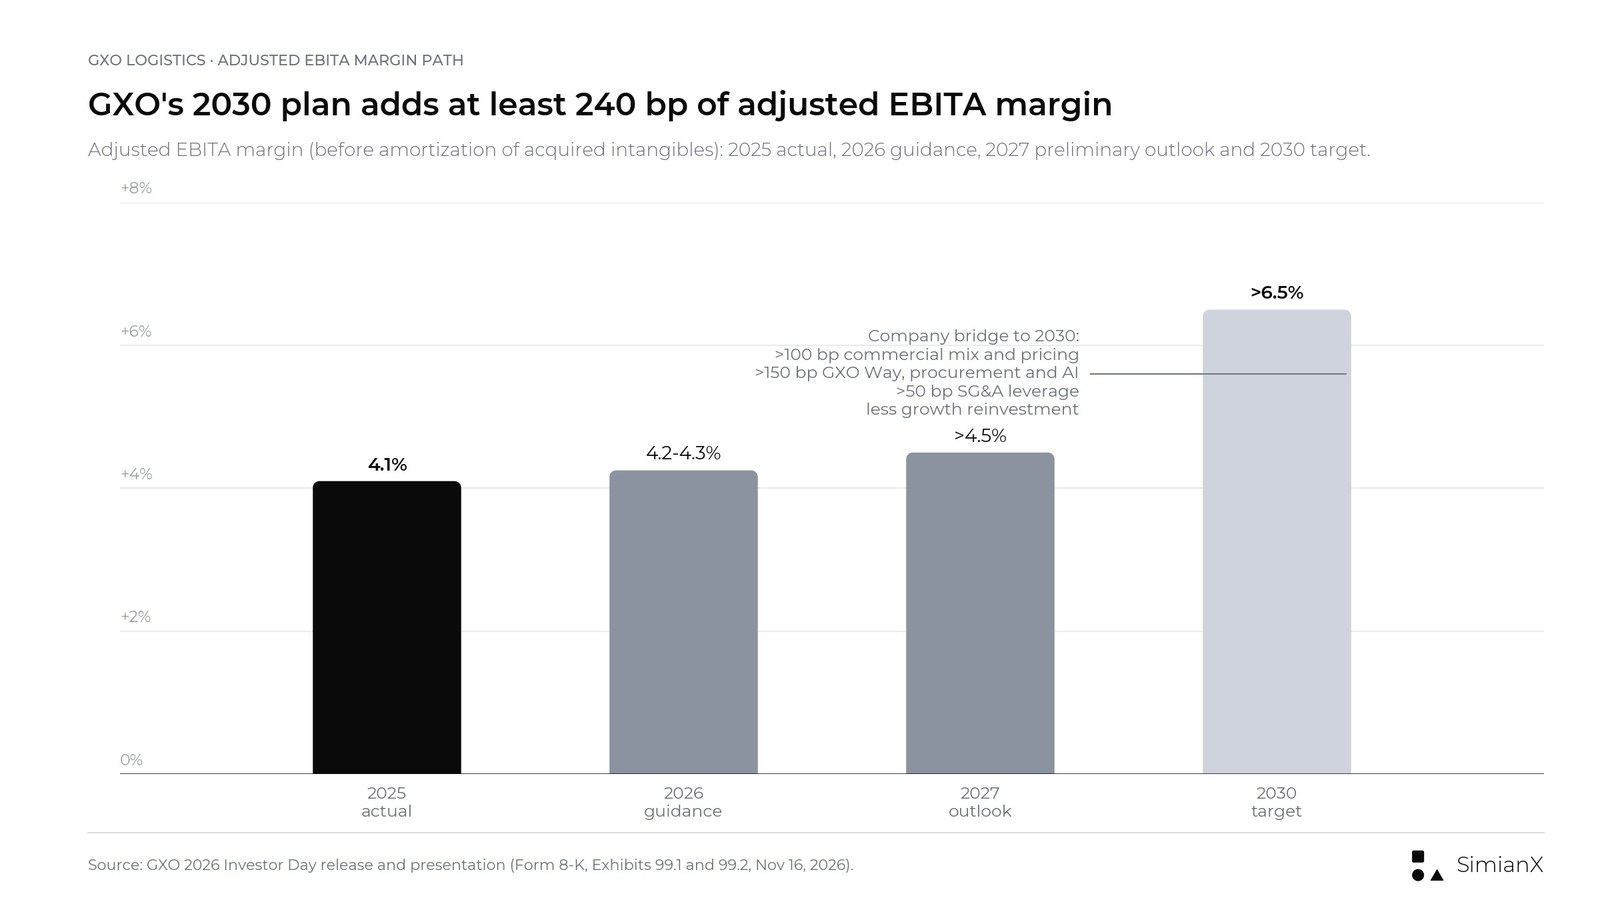
GXO调整后EBITA利润率从2025年实际值到2030年目标的路径,以及公司给出的利润率桥接分析。
GXO的演示材料将利润率扩张拆分为四个部分:
- 商业举措贡献超过100个基点:业务组合向利润率更高的垂直行业和北美倾斜,对新合同和续约严格定价,以及退出低回报合同或对其重新定价。
- GXO Way与技术贡献超过150个基点:劳动力管理系统、全球采购、自动化及仓储AI(见指标4)。
- SG&A经营杠杆贡献超过50个基点:共享服务和后台AI应用,包括计划到2030年将仓库管理系统(WMS)从30套精简至4套、企业资源计划(ERP)系统从8套精简至1套。
- 扣除增长方面的再投资后,净扩张超过240个基点。
更长期的历史解释了市场为何心存疑虑。以调整后EBITDA计算,GXO的利润率在2021年为7.7%,2022年为8.1%,随后降至2023年的7.6%、2024年的7.0%和2025年的6.7%(SimianX根据公布数据计算)。2027年超过7.1%的展望,也只是让利润率大致回到2024年的水平。
关注要点:2026年全年调整后EBITA利润率。若落在4.2%至4.3%区间内,将是新路径上的第一步;若等于或低于4.1%,则意味着离2027年的门槛更远。
指标4:GXO Way、LMS与GXO IQ
生产率提升计划是整个方案中最具体的部分,GXO也首次为每项举措设定了金额目标。
| 举措 | 2027-2030年EBITA净年化节约 | 总体机会(管理层估计) |
|---|---|---|
| 劳动力管理系统(LMS) | 7000万至9000万美元 | 约2.7亿美元 |
| 全球采购 | 5000万至7000万美元 | 已全部计入计划 |
| 自动化、仓储AI及自适应技术 | 5000万至7000万美元 | 约2.3亿美元 |
| 其他GXO Way举措 | 7000万至8000万美元 | 约2亿美元 |
| 合计 | 2.4亿至3.1亿美元 | 约7亿美元 |
资料来源:GXO 2026年投资者日演示材料。GXO表示,总体机会为管理层估计,并非财务指引。其他举措包括合同审查、物料搬运设备、站点成熟度、全球业务服务及公用事业成本。
劳动力管理系统是最大的单项举措,因为人工成本约占GXO仓储成本的60%。目前公司尚无标准化系统,很多生产率数据仍靠电子表格跟踪。公司计划将统一的LMS于2027年推广至约80个站点,2028年约210个,2029年约280个,2030年超过300个,覆盖约50亿美元的可优化人工支出。GXO称,使用LMS的站点比未使用的站点人工效率高5%至15%。采购方面的目标是约60亿美元的年度可优化支出。
GXO IQ是公司的AI仓储平台,自2026年第一季度起已在三大区域全部上线,今年计划部署约50个站点。新计划要求到2027年底上线约120个站点,到2030年底超过400个。演示环节还包括与供应商Apptronik就人形机器人进行的炉边谈话;GXO表示,人形机器人的成本应会大幅下降,相对于人工的投资回收期预计为一至两年。正如Unitree(宇树科技)IPO所显示的,人形机器人本身已成为一个独立的市场主题。
一个有用的交叉验证:在约140亿美元营收的基础上,2.4亿至3.1亿美元的节约相当于约170至220个基点的利润率(SimianX计算),与GXO归因于GXO Way和技术的“超过150个基点”相吻合。
关注要点:季度报告中的LMS站点数量及已实现的节约。GXO没有给出节约按年度的分布节奏。
指标5:自由现金流转化率
GXO将自由现金流定义为经营现金流减去资本支出,再加上出售物业及设备所得款项;并将自由现金流转化率定义为自由现金流除以调整后EBITDA,而非除以净利润。这两个定义对解读下列数字都很关键。
| 年份 | 经营现金流 | 资本支出 | 资产出售所得 | 自由现金流 | 转化率(公布值) | 剔除资产出售后的转化率 |
|---|---|---|---|---|---|---|
| 2021 | $455M | $250M | $11M | $216M | 超过30% | 33.6% |
| 2022 | $542M | $342M | $40M | $240M | 33.0% | 27.5% |
| 2023 | $558M | $274M | $18M | $302M | 40.8% | 38.3% |
| 2024 | $549M | $359M | $61M | $251M | 30.8% | 23.3% |
| 2025 | $434M | $324M | $149M | $259M | 29.4% | 12.5% |
| 2026年前九个月 | $263M | $204M | $7M | $66M | 无意义 | 无意义 |
资料来源:GXO第四季度及2026年第三季度业绩新闻稿中的自由现金流调节表。最后一列为(经营现金流减资本支出)除以调整后EBITDA,系SimianX计算。表中M为百万美元。
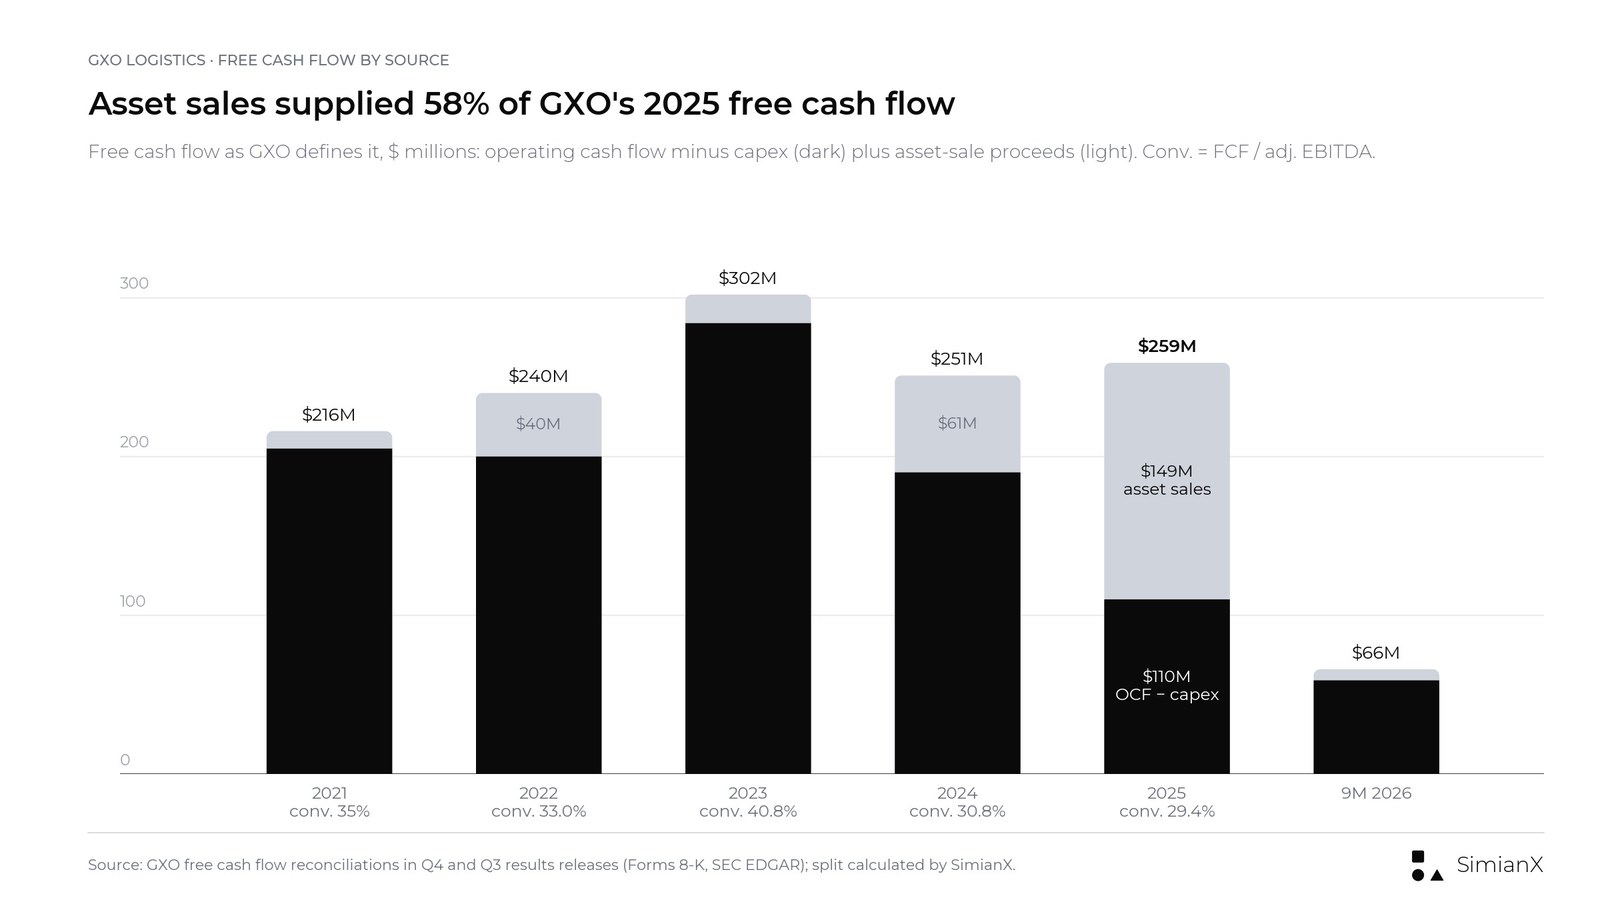
2025年,GXO 2.59亿美元的自由现金流中有1.49亿美元来自出售物业及设备。
资产出售也解释了第三季度的情况。自由现金流从1.87亿美元降至8500万美元,但2025年第三季度包含9900万美元的资产出售所得,而今年同期仅为300万美元。剔除这些所得,经营现金流减资本支出为8200万美元,上年同期为8800万美元。前九个月这一数字有所改善,从负500万美元升至5900万美元。真正的压力来自经营现金流:随着应收账款增加,该季度经营现金流减少了7600万美元。GXO前九个月的现金流量表显示应收账款带来2.15亿美元的现金流出,上年同期为7600万美元。
2026年的指引对第四季度提出了很高要求。在9.45亿至9.65亿美元调整后EBITDA的基础上实现30%至40%的转化率,意味着全年自由现金流为2.84亿至3.86亿美元。截至9月已产生6600万美元,因此第四季度需贡献2.18亿至3.2亿美元(SimianX计算)。GXO自分拆以来表现最好的第四季度是2025年的1.63亿美元,其中包括4800万美元的资产出售所得;而其所有季度中的最高纪录是2023年第三季度的1.91亿美元。
对于2030年,GXO的目标是40%至50%的转化率。公司表示,约10个百分点的提升将来自三方面:营运资本(标准化付款条件、更快开票和收款,以及在合同定价时就锁定更快的回款,即所谓“priced for cash”);将资本支出控制在营收的2%至3%(2025年为2.5%,2026年前九个月约为2.0%,SimianX计算);以及随着Wincanton整合完成而减少的一次性现金成本。按转化率超过40%计算,GXO预计2027年至2030年累计经营现金流超过35亿美元,资本支出约15亿美元,自由现金流超过20亿美元。
关注要点:2026年第四季度的自由现金流,以及其中有多少来自资产出售。
指标6:净杠杆率与资产负债表
截至2026年9月30日,GXO持有现金3.4亿美元,总债务28.18亿美元(包括4.97亿美元融资租赁及其他债务),净债务24.80亿美元。以过去十二个月9.25亿美元的调整后EBITDA计算,净杠杆率为2.7倍。由于前九个月偿还了4.01亿美元债务并回购了1.02亿美元股票,现金已从2025年底的8.54亿美元下降。
自2024年4月完成对Wincanton的收购以来,杠杆率一直在2.5倍至3.1倍之间;2023年底则为1.6倍。新框架承诺维持投资级资产负债表,长期将净杠杆率控制在约2.0倍,并在2027年上半年偿还一笔2.75亿美元的定期贷款。按目前过去十二个月的EBITDA计算,2.0倍意味着净债务约为18.5亿美元,比9月底的水平低约6.3亿美元(SimianX计算)。EBITDA增长可以在不削减债务的情况下弥合部分差距。
关注要点:2027年上半年的定期贷款偿还情况,以及在杠杆率高于2.5倍期间是否继续回购。
指标7:股票回购、ROIC与调整后EPS
GXO列出了资本配置的优先顺序:将营收的2%至3%用于资本支出,维持投资级资产负债表,返还多余资本,并仅在北美、亚太地区或为获取新能力时有选择地进行并购。新数字如下:
- 股票回购:到2030年约10亿美元的回购额度,每年超过2亿美元,资金来自自由现金流。2026年截至9月,GXO已回购1亿美元股票(210万股,均价47.46美元),授权额度尚余2亿美元。按1.13亿股流通股计算,10亿美元约相当于GXO按57.20美元收盘价计算市值的15%(SimianX计算)。
- 可用现金:GXO的资金来源与运用页面显示,扣除资本支出和定期贷款后,2027年至2030年可用于股东回报和选择性并购的资金超过17亿美元。
- ROIC:按新定义,2025年为9%,目标是到2030年提升超过500个基点。
- 调整后EPS:2025年至2030年每年增长超过20%。以2025年2.51美元为基数,意味着2030年约为6.25美元或以上(SimianX计算)。2026年指引为2.95至3.15美元。
调整后EPS是承诺与实际表现差距最大的地方。GXO的调整后每股收益在2021年为2.09美元,2022年为2.85美元,2023年为2.59美元,2024年为2.80美元,2025年为2.51美元。分拆四年后,调整后EPS仍低于2022年的水平。
GXO各季度业绩:2024年第一季度至2026年第三季度
| 季度 | 营收 | 公布增长率 | 有机增长率 | 调整后EBITDA | 调整后EBITDA利润率 | 调整后稀释EPS | 自由现金流 |
|---|---|---|---|---|---|---|---|
| 2024年第一季度 | $2,456M | 5.7% | 1.0% | $154M | 6.3% | $0.45 | −$17M |
| 2024年第二季度 | $2,846M | 18.9% | 2.5% | $187M | 6.6% | $0.55 | $31M |
| 2024年第三季度 | $3,157M | 27.8% | 2.6% | $223M | 7.1% | $0.79 | $110M |
| 2024年第四季度 | $3,250M | 25.5% | 3.9% | $251M | 7.7% | $1.00 | $127M |
| 2025年第一季度 | $2,977M | 21.2% | 2.7% | $163M | 5.5% | $0.29 | −$48M |
| 2025年第二季度 | $3,299M | 15.9% | 5.6% | $212M | 6.4% | $0.57 | −$43M |
| 2025年第三季度 | $3,395M | 7.5% | 3.9% | $251M | 7.4% | $0.79 | $187M |
| 2025年第四季度 | $3,507M | 7.9% | 3.5% | $255M | 7.3% | $0.87 | $163M |
| 2026年第一季度 | $3,298M | 10.8% | 4.1% | $200M | 6.1% | $0.50 | −$31M |
| 2026年第二季度 | $3,441M | 4.3% | 3.4% | $219M | 6.4% | $0.59 | $12M |
| 2026年第三季度 | $3,590M | 5.7% | 6.4% | $251M | 7.0% | $0.89 | $85M |
资料来源:GXO季度业绩,即SEC EDGAR上Form 8-K所附Exhibit 99.1。2024年第四季度和2025年第四季度的利润率为SimianX计算,其余与GXO公布的利润率一致。2024年第二季度至2025年第一季度的公布增长率包含自2024年4月29日起并表的Wincanton。2026年第一季度调整后EBITDA包含1250万美元的同比净收益,主要来自提前退出一处站点以及合同终止成本的确认时点。自由现金流包含资产出售所得:2025年第三季度9900万美元、2025年第四季度4800万美元、2024年第四季度4500万美元。
有三个规律值得注意。第一,业务具有季节性,无论利润率还是现金流,都是第一季度最弱、第四季度最强。第二,收购Wincanton后的四个季度里,公布的营收增长高估了内生增长。第三,利润率并未扩张:第三季度调整后EBITDA利润率在2024年为7.1%,2025年为7.4%,2026年为7.0%。
就2026年而言,9.45亿至9.65亿美元的调整后EBITDA指引,对比截至9月已实现的6.7亿美元,意味着第四季度需实现2.75亿至2.95亿美元,比2025年第四季度的2.55亿美元高出8%至16%(SimianX计算)。
2023年投资者日目标与GXO的实际交付
GXO于2021年8月2日从XPO分拆,成为独立公司,FedEx目前分拆其货运业务采用的正是相同的结构。在2023年1月12日举行的首届投资者日上,时任首席执行官Malcolm Wilson设定了2027年目标。GXO于2024年4月24日修订了这些目标,将Wincanton纳入并下调了各项数字。公司最后一次重申2027年目标是在2024年8月的业绩演示材料中;此后的业绩新闻稿再未提及,2026年11月的材料则以上文基于利润率的2027年展望取而代之。Patrick Kelleher于2025年8月出任首席执行官。
| 2027年目标(2023年1月12日设定) | 2024年4月24日修订 | GXO实际交付 | 结论 |
|---|---|---|---|
| 2021-2027年有机营收每年增长8%至12% | 2024-2027年每年约10% | 15.4%(2022年)、2.3%(2023年)、2.5%(2024年)、3.9%(2025年);2021年至2025年约每年5.9%(SimianX计算) | 未达成 |
| 营收约170亿美元 | 155亿至160亿美元 | 2025年132亿美元(受收购带动);截至2026年9月的十二个月约138亿美元 | 落后 |
| 调整后EBITDA约16亿美元(较2021年的6.11亿美元每年增长约17%) | 12.5亿至13.0亿美元(自2024年起每年增长约15%) | 2025年8.81亿美元;2026年指引9.45亿至9.65亿美元 | 未达成 |
| 隐含调整后EBITDA利润率约9.4%(SimianX计算) | 约7.8%至8.4%(SimianX计算) | 2025年6.7%;2027年展望现为超过7.1% | 未达成 |
| 自由现金流转化率超过30% | 超过30% | 33.0%(2022年)、40.8%(2023年)、30.8%(2024年)、29.4%(2025年) | 大体达成,但借助了资产出售 |
| 2021-2027年累计自由现金流约20亿美元 | 未再重申 | 2021-2025年12.7亿美元,另加2026年前九个月6600万美元 | 只有2026年和2027年均达成现金目标才可能实现 |
| 运营ROIC超过30% | 超过30% | 2024年46%;截至2026年9月的十二个月45.6% | 按旧定义达成;按新定义为9% |
| 未设定 | 2024-2027年调整后EPS每年增长超过15% | 2.80美元(2024年)、2.51美元(2025年)、2026年指引2.95至3.15美元 | 落后 |
资料来源:GXO 2023年1月12日及2024年4月24日新闻稿;2022-2026年年度业绩新闻稿。隐含利润率为各目标的EBITDA除以其对应的营收数字。
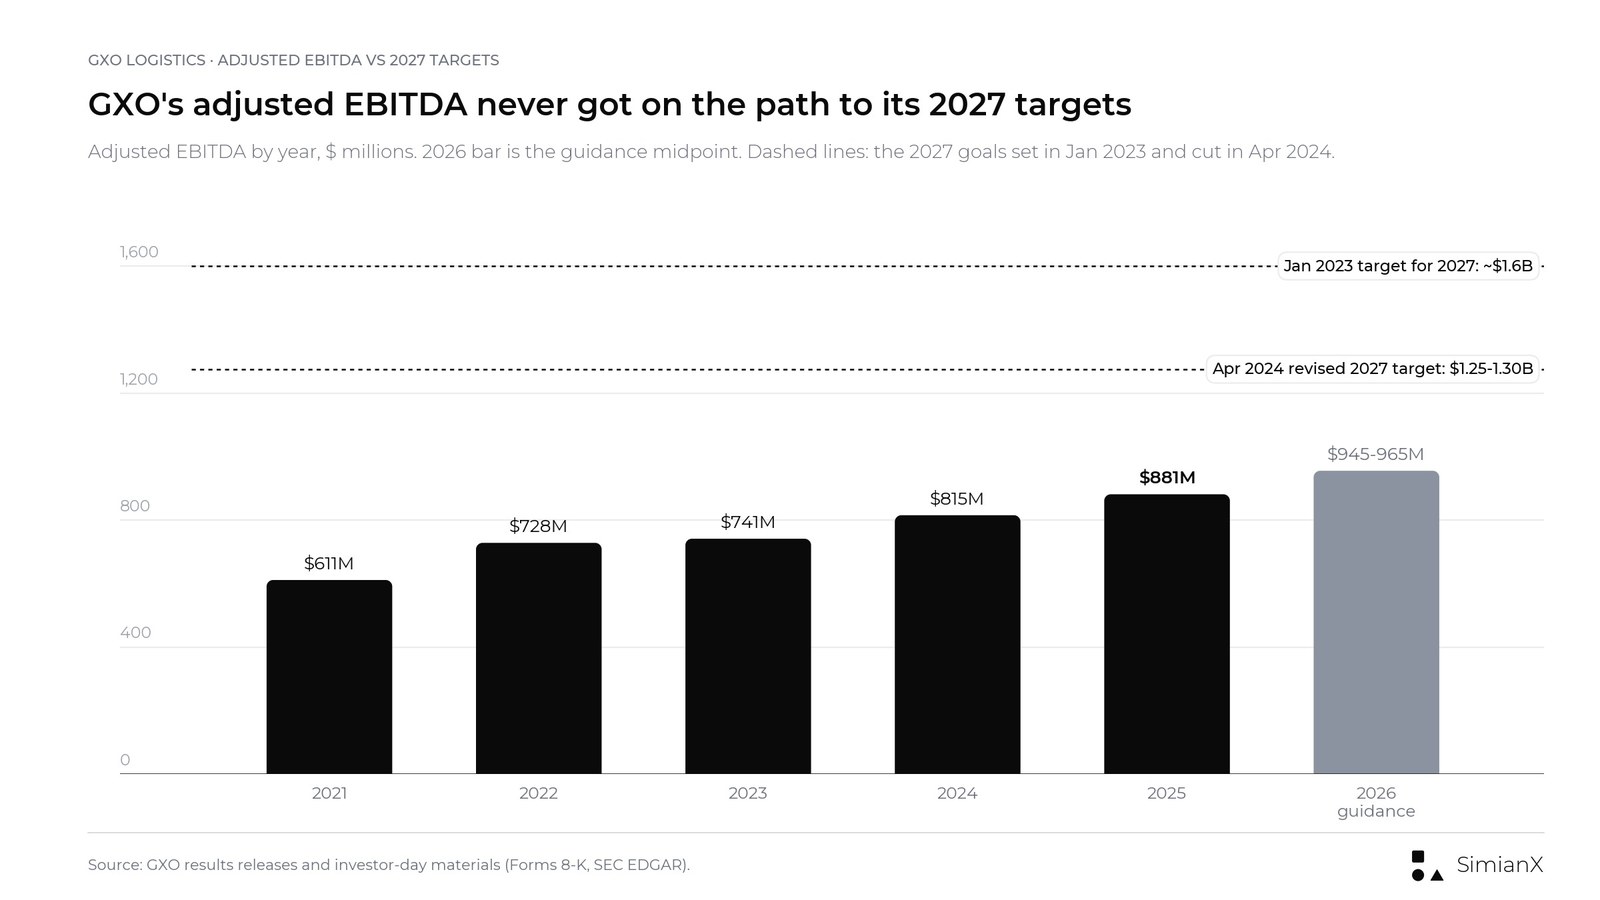
GXO的调整后EBITDA自2021年以来逐年增长,但从未达到任何一版2027年目标所要求的增速。
这一规律相当明确。GXO实现了依赖资本纪律的目标(运营ROIC,以及大体上的现金转化率),却未能实现依赖增长和利润率的目标。正如华尔街对标普500指数的年末目标一样,过往预测的兑现记录是审视新预测的最佳参照。
市场的判断已体现在股价上。2023年1月11日,即首批目标发布当晚,GXO收于48.96美元,次日上涨5.96%。从该收盘价至2026年11月16日,该股累计上涨16.8%,而SPY上涨87.1%(价格回报,SimianX根据Polygon.io和Nasdaq.com收盘价计算)。2024年4月24日2027年目标下调当天,GXO股价下跌2.07%。
GXO业绩指引历史(2023-2026年)
| 年份 | 指标 | 首次指引 | 最终指引 | 实际 |
|---|---|---|---|---|
| 2023 | 有机增长 | 6%至8%(1月12日) | 2%至4%(11月7日) | 2.3% |
| 2023 | 调整后EBITDA | $700M-$730M | $730M-$755M | $741M |
| 2023 | 调整后稀释EPS | $2.30-$2.50(2月14日) | $2.55-$2.65 | $2.59 |
| 2024 | 有机增长 | 2%至5%(2月13日) | 2%至5% | 2.5% |
| 2024 | 调整后EBITDA | $760M-$790M | $805M-$835M(含Wincanton) | $815M |
| 2024 | 调整后稀释EPS | $2.70-$2.90 | $2.73-$2.93 | $2.80 |
| 2025 | 有机增长 | 3%至6%(2月12日) | 3.5%至6.5% | 3.9% |
| 2025 | 调整后EBITDA | $840M-$860M | $865M-$885M | $881M |
| 2025 | 调整后稀释EPS | $2.40-$2.60 | $2.43-$2.63 | $2.51 |
| 2026 | 有机增长 | 4%至5%(2月10日) | 4%至5%(11月3日重申) | 截至9月为4.7% |
| 2026 | 调整后EBITDA | $930M-$970M | $945M-$965M | 截至9月为$670M |
| 2026 | 调整后稀释EPS | $2.85-$3.15 | $2.95-$3.15 | 截至9月为$1.98 |
| 2026 | FCF转化率 | 30%至40% | 30%至40% | 截至9月FCF为$66M |
资料来源:GXO季度业绩新闻稿(2023-2026年)。FCF转化率指引在2023年约为30%,2024年为30%至40%,2025年为25%至35%;实际转化率分别为40.8%、30.8%和29.4%。
指引记录呈现出清晰的轮廓。过去三年,GXO的调整后EBITDA每年都落在最终指引区间内,2025年更是位于区间上半部。有机增长在2023年、2024年和2025年均落在区间下半部,2023年更是远低于最初6%至8%的指引。这与长期目标的分化如出一辙:利润交付一直可靠,营收增长则是薄弱环节。而2030年计划对增长的依赖程度超过以往任何一次指引。
GXO股价对财报及投资者日的反应
| 交易日 | 事件 | GXO收盘价 | GXO涨跌幅 | SPY涨跌幅 | GXO相对SPY |
|---|---|---|---|---|---|
| 2023年1月12日 | 投资者日;设定2027年目标 | $51.88 | +5.96% | +0.36% | +5.6个百分点 |
| 2023年2月15日 | 2022年第四季度业绩 | $50.53 | −5.00% | +0.32% | −5.3个百分点 |
| 2023年5月10日 | 2023年第一季度业绩 | $54.71 | +2.90% | +0.47% | +2.4个百分点 |
| 2023年8月3日 | 2023年第二季度业绩 | $63.54 | −1.75% | −0.29% | −1.5个百分点 |
| 2023年11月8日 | 2023年第三季度业绩 | $54.28 | +3.75% | +0.07% | +3.7个百分点 |
| 2024年2月14日 | 2023年第四季度业绩 | $54.49 | −1.20% | +0.91% | −2.1个百分点 |
| 2024年4月24日 | 2024年第一季度初步业绩;下调2027年目标 | $49.10 | −2.07% | −0.05% | −2.0个百分点 |
| 2024年5月8日 | 2024年第一季度业绩 | $50.93 | −0.49% | +0.01% | −0.5个百分点 |
| 2024年8月6日 | 2024年第二季度业绩 | $47.48 | −3.79% | +0.92% | −4.7个百分点 |
| 2024年11月5日 | 2024年第三季度业绩 | $57.70 | −1.54% | +1.21% | −2.8个百分点 |
| 2025年2月13日 | 2024年第四季度业绩 | $36.31 | −15.08% | +1.06% | −16.1个百分点 |
| 2025年5月8日 | 2025年第一季度业绩 | $39.71 | +4.28% | +0.70% | +3.6个百分点 |
| 2025年8月6日 | 2025年第二季度业绩 | $50.49 | +3.08% | +0.77% | +2.3个百分点 |
| 2025年11月5日 | 2025年第三季度业绩 | $52.54 | −5.11% | +0.35% | −5.5个百分点 |
| 2026年2月11日 | 2025年第四季度业绩 | $63.35 | +9.22% | −0.02% | +9.2个百分点 |
| 2026年5月6日 | 2026年第一季度业绩 | $49.91 | +0.12% | +1.39% | −1.3个百分点 |
| 2026年8月5日 | 2026年第二季度业绩 | $47.62 | −9.07% | −0.20% | −8.9个百分点 |
| 2026年11月4日 | 2026年第三季度业绩 | $56.96 | +9.48% | +1.65% | +7.8个百分点 |
| 2026年11月16日 | 投资者日;设定2030年目标 | $57.20 | +4.70% | −1.91% | +6.6个百分点 |
资料来源:Polygon.io每日收盘价,并经Nasdaq.com交叉核对;11月16日的数据采用Nasdaq.com的官方收盘价。涨跌幅按收盘价对收盘价计算。GXO通常在收盘后发布业绩,因此市场反应体现在下一个交易日。例外情况:2023年1月投资者日新闻稿于前一晚发布,2024年4月的初步业绩和2024年第二季度报告于开盘前发布,因此这几次反应均为当日反应。
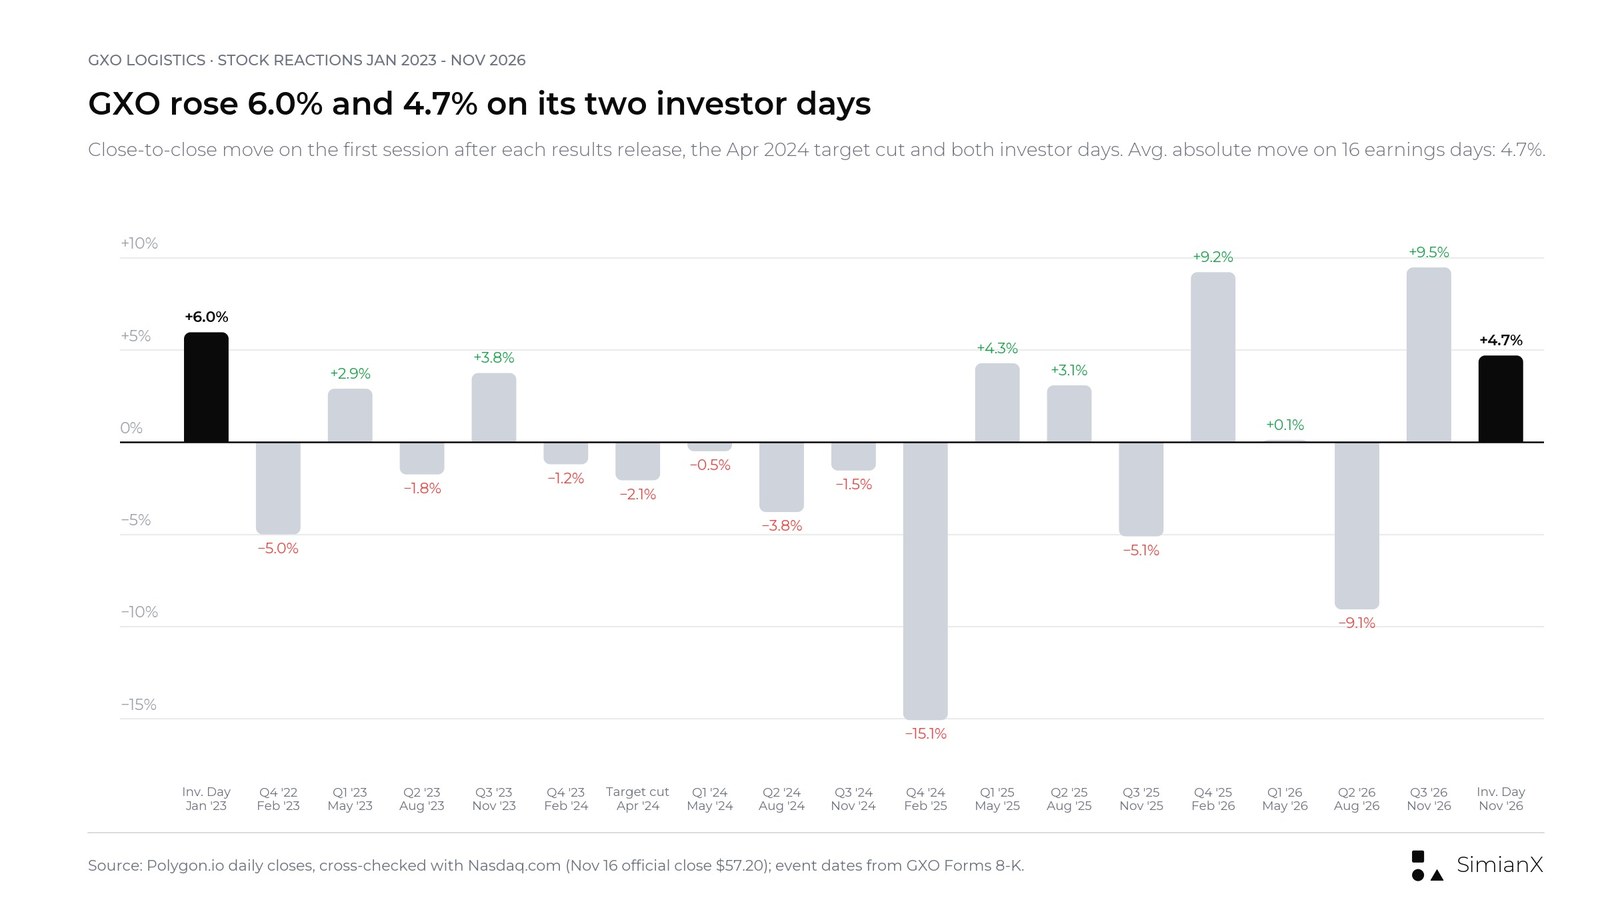
2023年1月以来,GXO在业绩发布日和投资者日按收盘价计算的涨跌幅。
自2023年2月以来的16次财报中,GXO上涨7次、下跌9次,平均绝对涨跌幅为4.7%。跌幅最大的一次是2025年2月13日的15.08%,当时GXO发布的2025年指引中调整后EPS为2.40至2.60美元,低于其刚刚公布的2024年2.80美元。最近四次财报带来的涨跌幅分别为+9.2%、+0.1%、−9.1%和+9.5%。两次投资者日当天都推高了股价,2023年上涨5.96%,2026年上涨4.70%;但第一次的涨幅并未持续。
未来可能推动GXO股价的因素
| 情景 | 未来四到六个季度的证据 | 可能的解读 |
|---|---|---|
| 乐观情景 | 2026年第四季度FCF达到2.18亿美元或以上,且无大额资产出售;锁定超过8.5亿美元的2027年营收;季度有机增长超过5.5% | 市场开始将2030年计划视为可信,并据此定价 |
| 基准情景 | 有机增长4%至6%;调整后EBITA利润率逐步逼近4.5%;杠杆率向2.5倍回落 | 股价由近期盈利驱动,而非2030年目标 |
| 悲观情景 | 有机增长回落至3%左右;FCF再度依赖资产出售;LMS推广进度落后 | 投资者将2030年目标视为2027年目标的重演 |
以上为分析性情景,并非目标价或投资建议。
2030年计划面临的风险
对英国业务的集中依赖
英国占GXO 2025年营收的48%,而公司有史以来最大的合同,即与英格兰国民医疗服务体系供应链(National Health Service Supply Chain)签订的合同,全周期价值约25亿美元。英国的消费需求、劳动力成本和英镑汇率对公司业绩的影响格外显著。
劳动力与执行
人工约占仓储成本的60%。工资上涨、人手短缺以及LMS推广缓慢,都可能吞噬该计划赖以成立的成本节约。
启动成本与销售管线转化节奏
新合同在产生营收之前,需要先投入站点、设备、系统和人员。若销售管线转化晚于计划,将推迟增长并拖累利润率。
汇率
大部分营收以英镑和欧元计价。有机增长剔除了汇率影响,但公布的营收、EBITDA和EPS并未剔除。
杠杆与资本配置
2.7倍的净杠杆率,比GXO收购Wincanton前1.6倍的水平留下的空间更小。每年超过2亿美元的回购与降杠杆都要动用同一笔自由现金流。
技术回报
GXO预计AI、自动化和人形机器人将提升生产率,但节约目标属于管理层估计,演示材料中的人形机器人成本曲线也只是示意。
常见问题
GXO 2026年投资者日是什么时候举行的?
GXO于2026年11月16日在纽约证券交易所举行了2026年投资者日,活动于美国东部时间上午9:00开始。新闻稿和演示材料已于当天上午以Form 8-K提交给SEC。
GXO的2030年财务目标是什么?
GXO的目标包括:2027年至2030年有机营收每年增长超过7%;2030年调整后EBITA利润率超过6.5%(比2025年的4.1%高出超过240个基点);自由现金流转化率达到调整后EBITDA的40%至50%;2025年至2030年调整后EPS每年增长超过20%;ROIC较2025年提升超过500个基点。
GXO的2027年展望是怎样的?
2027年初步展望为有机营收增长超过5.5%、调整后EBITDA利润率超过7.1%、调整后EBITA利润率超过4.5%。GXO还计划在2027年上半年偿还一笔2.75亿美元的定期贷款。
GXO实现了2023年投资者日设定的目标吗?
大多没有。2023年1月设定的目标要求有机增长每年8%至12%,2027年调整后EBITDA约16亿美元。GXO在2023年至2025年的有机增长平均每年约2.9%,2025年调整后EBITDA为8.81亿美元。这些目标在2024年4月被下调,现已由2030年计划取代。GXO确实达成了运营ROIC目标,现金转化率目标也大体达成。
GXO股价对投资者日有何反应?
2026年11月16日,GXO收于57.20美元,上涨4.70%,而SPY下跌1.91%。此前在11月4日公布第三季度业绩后,该股已上涨9.48%。
GXO如何计算自由现金流转化率?
GXO以自由现金流除以调整后EBITDA。其自由现金流的计算方法为经营现金流减去资本支出,再加上出售物业及设备所得款项。2025年,1.49亿美元的资产出售所得占2.59亿美元自由现金流的58%。
GXO 2026年第三季度业绩如何?
营收为35.90亿美元,增长5.7%,有机增长6.4%。调整后EBITDA持平于2.51亿美元,调整后稀释EPS从0.79美元升至0.89美元,自由现金流为8500万美元。新业务签约额为3.75亿美元,增长34%,销售管线创下31亿美元的纪录。
GXO下次何时发布业绩?
GXO尚未公布2026年第四季度业绩的发布日期。其最近三次第四季度报告分别于2026年2月10日、2025年2月12日和2024年2月13日发布。
结论:可信的成本计划,配上一个尚未验证的增长计划
2030年计划比2023年那份更为具体。它点明了各项举措并为其标价(2.4亿至3.1亿美元的净节约),为劳动力管理系统和GXO IQ设定了部署里程碑,并对利润率(调整后EBITA)和回报(含商誉的ROIC)采用了更严格的标尺。这是一份更便于追踪的计划。
薄弱环节与拖垮2027年目标的如出一辙:增长。GXO要求投资者相信,一家在2023年至2025年间有机增长率仅为每年2%至4%的公司,能在2027年实现超过5.5%的增长,并在此后每年增长超过7%。从利润率杠杆到为10亿美元回购提供资金的自由现金流,其他所有目标都建立在这一假设之上。
下一批检验节点很快就会到来。2026年第四季度业绩应能表明,GXO能否在不依赖资产出售的情况下单季产生2.18亿美元或以上的自由现金流,以及能否在进入2027年时已锁定超过8.5亿美元的营收。关于2030年计划,这两个数字所能说明的问题,将比投资者日的股价上涨更多。
本文仅供研究参考,不构成个性化投资建议,也不构成买入或卖出任何证券的推荐。
延伸阅读
- FedEx 2026财报:货运分拆、燃油附加费与FDX股票
- Tetra Tech逐季财报:2026财年Q4业绩与TTEK股价
- 中期选举后的美国工业股:1926-2022年25次数据全表
- 宇树科技股价复盘:上市首日涨460%后腰斩,解禁时间表一览
- 标普500 2027预测:华尔街年底目标点位与历年准确率
参考资料
- GXO:GXO在投资者日公布2030年财务目标(2026年11月16日)
- SEC EDGAR:GXO Form 8-K,Exhibit 99.1,投资者日新闻稿
- SEC EDGAR:GXO Form 8-K,Exhibit 99.2,2026年投资者日演示材料
- SEC EDGAR:GXO 2026年第三季度业绩新闻稿,Exhibit 99.1
- SEC EDGAR:GXO 2026年第三季度业绩演示材料
- GXO:GXO公布2026年第三季度业绩
- SEC EDGAR:GXO 2026年第二季度业绩新闻稿
- SEC EDGAR:GXO 2025年第四季度及全年业绩新闻稿
- SEC EDGAR:GXO 2023年1月投资者日新闻稿(含2027年目标)
- SEC EDGAR:GXO 2024年4月24日修订2027年目标的新闻稿
- GXO:2026年投资者日活动公告
- GXO投资者关系:活动日历
- Nasdaq.com:GXO历史股价
- Investopedia:EBITDA
- Investopedia:自由现金流
- Investopedia:有机增长
- Investopedia:投入资本回报率


