
 作者:Muke
La-Z-Boy 2027财年第二季度业绩:销售额超预期,订单走软,利润率基数下移
快速解读:La-Z-Boy(NYSE: LZB)于2026年11月17日美股收盘后公布2027财年第二季度业绩。销售额增长1%至5.261亿美元,高于公司此前给出的5亿至5.2亿美元指引区间;若剔除公司已于5月出售的批发箱柜类家具(木制家具)业务,销售额增长4%。调整后营业利润率为5.0%,落在4.0%至5.5%的指引区间内,但低于上年同期的7.1%;调整后EPS为0.53美元,高于0.48美元的市场一致预期。薄弱环节在需求端:可比门店接单销售额在第一季度转正(+3%)之后,因10月表现疲软而下降1%。La-Z-Boy预计第三季度销售额为5.05亿至5.25亿美元,低于上年同期实际录得的5.416亿美元,调整后营业利润率指引仍为4.0%至5.5%。公司同时将季度股息上调12%至0.27美元。
本次财报发布之前,该股刚刚经历了一个糟糕的季度。8月公布第一季度业绩时,销售额和利润率双双低于指引,LZB单日重挫16.9%。11月17日财报发布前,该股当日下跌5.2%,收于30.33美元,较8月财报发布前的水平低25.7%,年内累计下跌18.6%。11月18日是财报发布后的首个完整交易日。
本文更新于2026年11月17日财报发布之后(美国东部时间下午4:17/太平洋时间下午1:17提交至SEC)。股价均为截至11月17日的官方收盘价;本页将补充11月18日的收盘价。资料来源:La-Z-Boy在SEC EDGAR上发布的业绩新闻稿和季度报告、Nasdaq.com(Zacks一致预期数据及收盘价)、Polygon.io日度价格、NAR以及Freddie Mac。标注“SimianX计算”或“估算”的数字由本站自行计算。调整后数据为La-Z-Boy自行定义的非GAAP指标。
La-Z-Boy Q2 FY2027业绩速览
| 指标 | Q2 FY2027(截至2026年10月24日) | Q2 FY2026(截至2025年10月25日) | 指引或一致预期 | 结论 |
|---|---|---|---|---|
| 销售额 | $526.1M | $522.5M | $500M至$520M | 高于区间 |
| 剔除箱柜类业务出售影响后的销售增长 | +4% | 不适用 | −1%至+2% | 高于区间 |
| 调整后营业利润率 | 5.0% | 7.1% | 4.0%至5.5% | 落在区间内 |
| GAAP营业利润率 | 4.1% | 6.9% | 未给指引 | 下降280个基点 |
| 调整后摊薄EPS | $0.53 | $0.71 | 一致预期$0.48(3家预测) | 超出$0.05 |
| GAAP摊薄EPS | $0.45 | $0.70 | 未给指引 | 下降36% |
| 零售接单销售额(全部自营门店) | +11% | +4% | 未给指引 | 门店扩张带动 |
| 可比门店接单销售额 | −1% | −2% | 未给指引 | 弱于第一季度(+3%) |
| 零售交付销售额 | $252.5M,+14% | $222.0M | 未给指引 | 上升 |
| 批发销售额 | $362.2M,−2%(剔除箱柜类业务后+3%) | $369.4M | 未给指引 | 持平至上升 |
| Joybird接单销售额 | −30% | +1% | 未给指引 | 大幅下滑 |
| 当季经营现金流 | $42.6M | $50.0M | 未给指引 | 下降 |
| 季度股息 | $0.27 | $0.242 | 不适用 | 上调12% |
资料来源:La-Z-Boy 2027财年第二季度业绩新闻稿(Form 8-K,Exhibit 99.1),可比门店接单销售额来自2027财年第二季度Form 10-Q,指引数据来自2027财年第一季度新闻稿。一致预期来自Nasdaq.com(Zacks数据,3家预测,区间为0.47至0.48美元)。当季经营现金流为上半财年数据减去第一季度数据(SimianX计算)。
La-Z-Boy何时发布财报?Q2 FY2027财报日期与电话会议
La-Z-Boy于11月3日宣布,将在2026年11月17日(周二)纽约证券交易所收盘后公布业绩(公司公告)。新闻稿及相应的Form 8-K于美国东部时间下午4:17获SEC受理。
| 项目 | 详情 |
|---|---|
| 财季 | Q2 FY2027,截至2026年10月24日 |
| 业绩发布 | 2026年11月17日(周二),NYSE收盘后(美国东部时间下午4:17/太平洋时间下午1:17提交) |
| 电话会议 | 2026年11月18日(周三),美国东部时间上午8:30/太平洋时间上午5:30,可在La-Z-Boy活动页面收看网络直播 |
| 财报发布后的首个交易日 | 2026年11月18日(周三) |
| 下一次财报(Q3 FY2027) | 预计在2027年2月中旬前后,日期尚未公布。此前两次第三季度业绩分别于2025年2月18日和2026年2月17日发布 |
财年标签很关键。La-Z-Boy的财年在4月下旬结束,因此2027财年是从2026年4月26日至2027年4月24日。本次财报覆盖的是2026日历年8月至10月这一季度,而不是2027日历年的某个季度。
Q2 FY2027与指引及一致预期对比
8月,管理层给出的第二季度指引为销售额5亿至5.2亿美元、调整后营业利润率4.0%至5.5%。将两个区间相乘,即可粗略推算出调整后营业利润的指引范围。下表中的各种组合均为SimianX计算,并非公司预测。
| 情形 | 销售额 | 调整后营业利润率 | 调整后营业利润 |
|---|---|---|---|
| 指引下限 | $500M | 4.0% | $20.0M |
| 指引中值 | $510M | 4.75% | $24.2M |
| 指引上限 | $520M | 5.5% | $28.6M |
| 实际公布,Q2 FY2027 | $526.1M | 5.0% | $26.0M |
| 实际公布,Q2 FY2026 | $522.5M | 7.1% | $37.1M |
销售额比指引上限高出约600万美元,2600万美元的调整后营业利润介于指引中值与上限之间。在当前销售规模下,利润率每变动1个百分点,营业利润大约相差530万美元。调整后EPS为0.53美元,比Nasdaq.com上0.48美元的一致预期高出10.4%。根据同一套Zacks数据,La-Z-Boy在2026财年第二季度(0.71美元对0.52美元)、第三季度(0.61美元对0.59美元)和第四季度(1.26美元对0.82美元)均超出预期,而在2027财年第一季度未达预期(0.43美元对0.48美元)。
这次超预期的成色如何?
- 上年同期的利润率有“水分”。 上年第二季度包含一项因经销商保修安排变更而产生的一次性收益,对合并利润率的贡献为110个基点,公司当时和现在都对此作了说明。剔除这一因素,可比利润率约为6.0%,因此实际降幅约为1个百分点,而非2.1个百分点。
- 剔除了430万美元费用。 GAAP EPS(0.45美元)与调整后EPS(0.53美元)之间的差额来自:与箱柜类业务剥离相关的260万美元费用、关闭两家规模最小的工厂(位于墨西哥的San Luis Rio Colorado和Tijuana)产生的100万美元费用,以及配送和送货上门体系改造产生的60万美元费用。
- 关税对批发部门有利。 批发部门调整后利润率从8.1%降至5.9%,新闻稿称,工厂整合和配送成本“被有利的关税影响部分抵消,包括退款以及扣除关税成本后的定价措施”。Form 10-Q显示,这一利好相当于批发部门毛利率的160个基点,并称剔除箱柜类业务后批发销售额3%的增长“由战略性定价和附加费措施推动”;退款金额本身未予披露。我们的IEEPA关税退款追踪梳理了这类一次性退款如何美化了其他公司的利润率。
- 零售部门的增长部分靠促销换来。 零售部门调整后利润率从10.7%降至9.7%,原因是“产品组合变化以及针对性的促销活动”。
- 回购贡献约2美分。 摊薄股数较上年同期减少3.9%(3980万股对4140万股),为EPS增加约0.02美元(SimianX计算)。
需求之问:可比门店订单再度下滑
投资者最想看到的数字是可比门店接单销售额,即开业至少一年的La-Z-Boy自营门店在家具生产和交付之前接到的订单。这是La-Z-Boy所披露的数据中最接近实时反映消费需求的指标,并且剔除了推高零售总销售额的新店开业和经销商门店收购因素。
第二季度,可比门店接单销售额下降1%,而第一季度为+3%。新闻稿只说其“小幅下滑”;这一数字来自几分钟后提交的Form 10-Q,该文件还显示上半年为+1%。公司表示,本季度前两个月可比订单为正,随后受到“10月消费者购物行为明显走软”的冲击,并且“在第三季度最初几周已有所改善”。零售接单销售总额仍增长11%,因为La-Z-Boy持续增加门店:在约380家La-Z-Boy门店中,公司自营237家,占整个网络的62%以上,并在本季度又签署了一家门店的收购协议。以电商为主的现代家具品牌Joybird则明显疲弱:由于公司削减营销支出,其接单销售额下降30%,交付销售额下降29%至2500万美元。
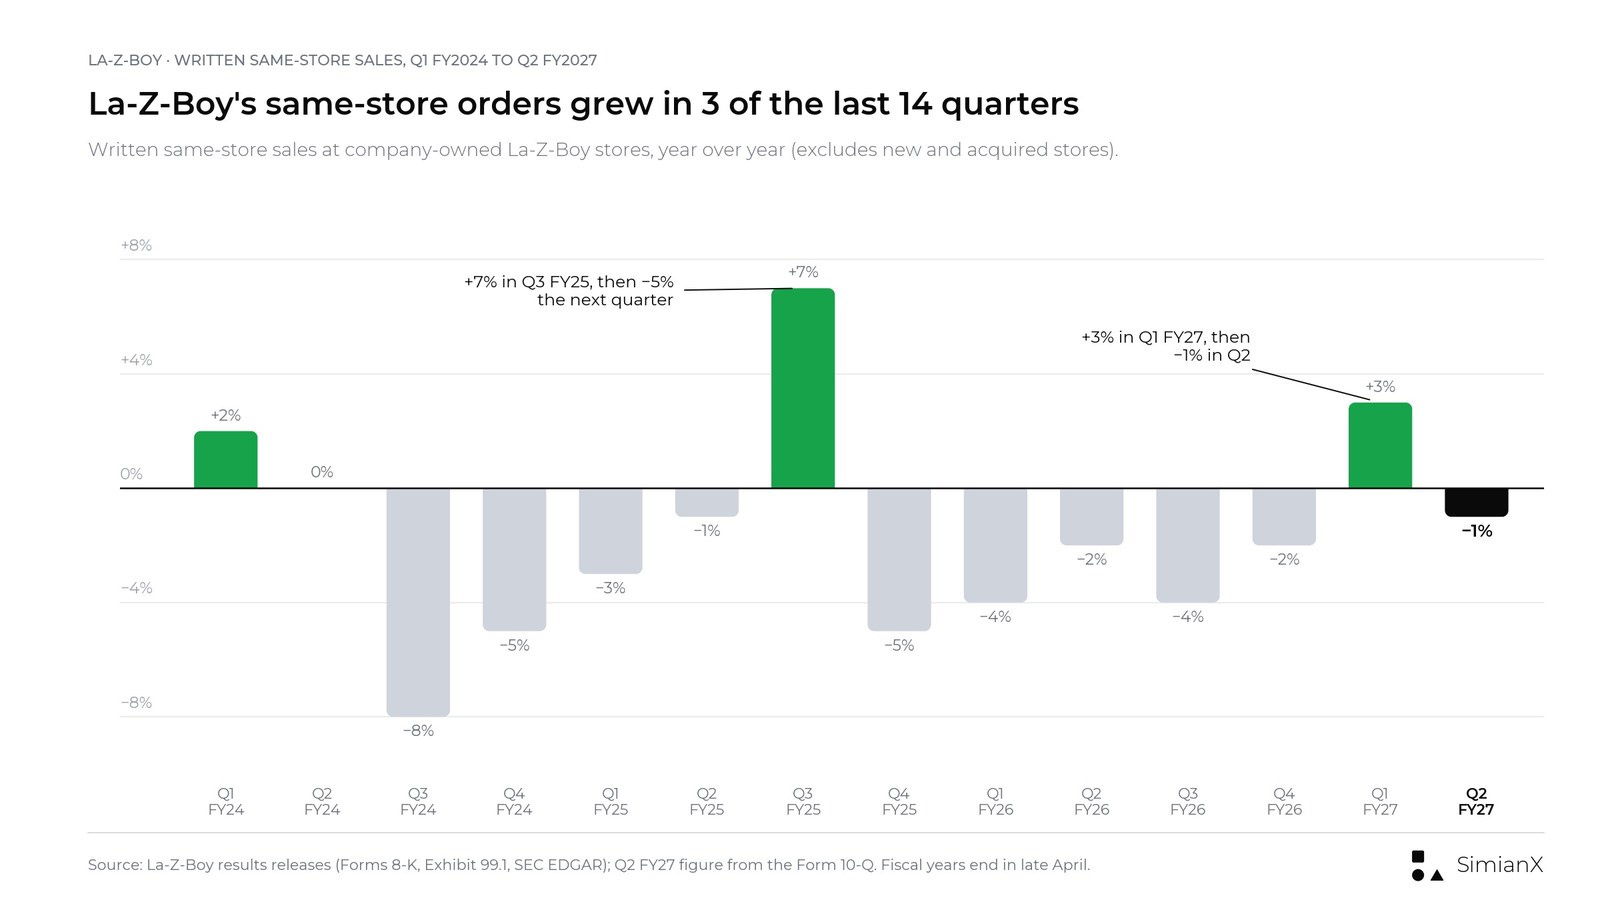
La-Z-Boy各财季可比门店接单销售额。2027财年第二季度的数字(−1%)来自Form 10-Q。
这份记录令人警醒。从2024财年第一季度到2027财年第二季度的14个季度中,可比门店接单销售额只有3次为正(+2%、+7%和+3%),1次持平,10次为负,平均每季度约为−1.6%(SimianX计算)。相比之下,由于公司不断开设和收购门店,零售接单销售总额在14个季度中有13个季度实现增长。
这已经是第二次“虚假复苏”。上一次可比订单明确转正是在2025财年第三季度(2024年11月至2025年1月),增幅达+7%,但下一季度就跌至−5%。2027财年第一季度的+3%同样只维持了一个季度。麦当劳各季度同店销售一文从餐饮业的角度呈现了同样的问题:单个季度的可比销售强劲说明不了太多,要等下一个季度确认才算数。
| 财季 | 可比门店接单销售额 | 零售接单销售总额 | Joybird接单销售额 |
|---|---|---|---|
| Q1 FY2025(2024年7月) | −3% | +4% | +9% |
| Q2 FY2025(2024年10月) | −1% | +6% | +1% |
| Q3 FY2025(2025年1月) | +7% | +15% | +10% |
| Q4 FY2025(2025年4月) | −5% | +3% | −21% |
| Q1 FY2026(2025年7月) | −4% | +5% | −14% |
| Q2 FY2026(2025年10月) | −2% | +4% | +1% |
| Q3 FY2026(2026年1月) | −4% | +11% | −13% |
| Q4 FY2026(2026年4月) | −2% | +11% | +2% |
| Q1 FY2027(2026年7月) | +3% | +16% | −17% |
| Q2 FY2027(2026年10月) | −1% | +11% | −30% |
资料来源:La-Z-Boy业绩新闻稿(Form 8-K)。Joybird计入“企业及其他”部门。
收入桥:零售增加3040万美元,批发与Joybird减少2690万美元
La-Z-Boy的批发部门既向自有门店供货,也向独立经销商供货,因此直接加总各部门销售额会重复计算部分家具。更干净的比较口径是对外部客户的销售额,新闻稿按部门披露了这一数据。
| 对外部客户销售额(百万美元) | Q2 FY2026 | Q2 FY2027 | 变化(SimianX计算) |
|---|---|---|---|
| 批发 | 263.6 | 247.3 | −16.3 |
| 零售 | 222.0 | 252.5 | +30.4 |
| 企业及其他(主要为Joybird) | 36.9 | 26.3 | −10.6 |
| 合并 | 522.5 | 526.1 | +3.6 |
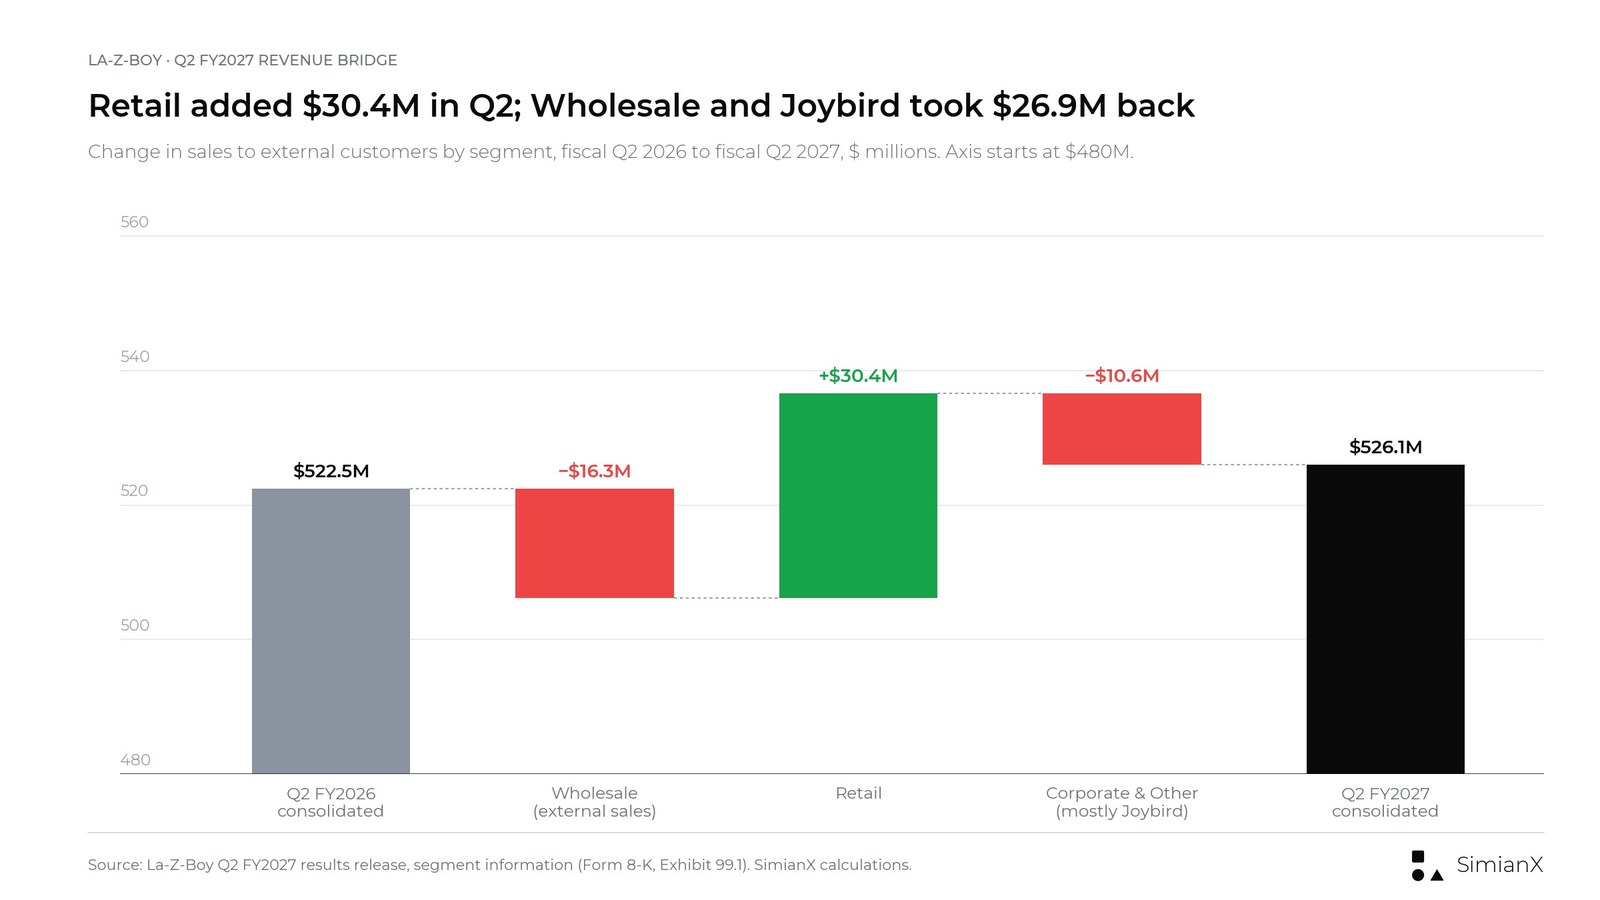
La-Z-Boy Q2 FY2027按部门划分的收入桥(对外部客户销售额)。
这座“桥”里有三点值得注意。
- 所有权转移。 当La-Z-Boy收购一家独立经销商时,原本计为批发部门对外部客户销售的收入,会转而计入零售部门。因此,零售增长中有一部分是转移,而非新增需求。Form 10-Q将零售增量中的1960万美元归因于2026财年和2027财年收购的门店,850万美元归因于扣除关店后的新店,而可比门店交付销售额则有所下滑。
- 箱柜类业务出售。 Kincaid和American Drew两项木制家具业务已于2026年5月29日出售。报告口径1%的增长与剔除这些业务后4%的增长之间的差距,意味着上年同期箱柜类业务的销售额约为1400万至1900万美元(SimianX根据四舍五入后的增长率估算)。
- Joybird。 企业及其他部门减少了1060万美元,几乎全部来自Joybird。
按同一口径,第一季度的情况更糟:根据2027财年第一季度Form 10-Q中的分部数据表,对外销售额减少1650万美元,其中批发−3650万美元、零售+2140万美元、企业及其他−140万美元。
Q3 FY2027展望:销售额低于上年同期,利润率区间不变
首席财务官Taylor Luebke在新闻稿中表示:“我们预计第三财季销售额在5.05亿至5.25亿美元之间,调整后营业利润率在4.0%至5.5%之间,这反映了我们对宏观经济背景的审慎看法、不均衡的消费需求,以及持续的近期战略投资和过渡性成本。”
| 项目 | Q3 FY2027指引 | Q3 FY2026实际 | 变化 |
|---|---|---|---|
| 销售额 | $505M至$525M | $541.6M | −6.8%至−3.1% |
| 调整后营业利润率 | 4.0%至5.5% | 6.1% | −2.1至−0.6个百分点 |
| 隐含调整后营业利润 | $20.2M至$28.9M | $33.3M | SimianX计算 |
部分销售缺口来自箱柜类业务的出售。假如被剥离的业务在上年第三季度同样贡献了约1400万至1900万美元,那么该指引意味着可比口径销售额约为−4%至持平(SimianX估算)。无论如何,管理层并未对假日季度给出增长指引,而且已连续三个季度给出相同的4.0%至5.5%利润率区间。这是下方指引表中最低的利润率区间;在2027财年之前,最低区间为4.5%至6.0%。
La-Z-Boy分季度财报:2024财年至2027财年
下表列出了疫情期间积压订单消化完毕以来的每一个季度,数据来自公司业绩新闻稿(SEC EDGAR上每份Form 8-K所附的Exhibit 99.1)。股价一栏为每次发布后首个常规交易时段的收盘价对收盘价涨跌幅。
| 财季(截止日) | 销售额 | 同比 | 调整后营业利润率 | 调整后EPS | GAAP EPS | 可比门店接单销售额 | 次一交易日股价变动 |
|---|---|---|---|---|---|---|---|
| Q1 FY2024(2023年7月29日) | $481.7M | −20.3% | 7.0% | $0.62 | $0.63 | +2% | −0.5% |
| Q2 FY2024(2023年10月28日) | $511.4M | −16.3% | 7.9% | $0.74 | $0.63 | 0% | +11.0% |
| Q3 FY2024(2024年1月27日) | $500.4M | −12.6% | 6.6% | $0.67 | $0.66 | −8% | −4.4% |
| Q4 FY2024(2024年4月27日) | $553.5M | −1.4% | 9.4% | $0.95 | $0.91 | −5% | +19.4% |
| Q1 FY2025(2024年7月27日) | $495.5M | +2.9% | 6.6% | $0.62 | $0.61 | −3% | −3.5% |
| Q2 FY2025(2024年10月26日) | $521.0M | +1.9% | 7.5% | $0.71 | $0.71 | −1% | +1.1% |
| Q3 FY2025(2025年1月25日) | $521.8M | +4.3% | 6.8% | $0.68 | $0.68 | +7% | +4.0% |
| Q4 FY2025(2025年4月26日) | $570.9M | +3.1% | 9.4% | $0.92 | $0.36 | −5% | −1.2% |
| Q1 FY2026(2025年7月26日) | $492.2M | −0.7% | 4.8% | $0.47 | $0.44 | −4% | −12.1% |
| Q2 FY2026(2025年10月25日) | $522.5M | +0.3% | 7.1% | $0.71 | $0.70 | −2% | +20.2% |
| Q3 FY2026(2026年1月24日) | $541.6M | +3.8% | 6.1% | $0.61 | $0.52 | −4% | −6.3% |
| Q4 FY2026(2026年4月25日) | $570.3M | −0.1% | 9.9% | $1.26 | $0.81 | −2% | +14.8% |
| Q1 FY2027(2026年7月25日) | $475.7M | −3.4% | 3.9% | $0.43 | −$0.06 | +3% | −16.9% |
| Q2 FY2027(2026年10月24日) | $526.1M | +0.7% | 5.0% | $0.53 | $0.45 | −1% | 待定(11月18日) |
资料来源:La-Z-Boy业绩新闻稿,Form 8-K(Exhibit 99.1)。2025财年第四季度之前,调整后数据被称为“非GAAP”数据。2026财年第四季度EPS包含0.16美元的离散税项收益。销售额同比变化和股价变动均为SimianX计算;价格来自Polygon.io,并与Nasdaq.com交叉核对。
有三个规律尤为突出。
- 销售额已连续三年原地踏步。 剔除受疫情积压订单推高的2023财年比较基数后,季度销售额一直在约4.76亿至5.71亿美元之间。2026财年销售额为21.27亿美元,较2025财年增长1%。
- 利润率台阶式下移。 全年调整后营业利润率在2025财年为7.6%,2026财年为7.1%。2027财年上半年为4.5%,上年同期为6.0%;调整后EPS为0.97美元,上年同期为1.18美元。
- 财年第四季度撑起全年。 2月至4月这一季度在每个财年中都是最强的。第一季度(5月至7月)最弱,原因是家具销售的季节性淡季,以及每年7月为期一周的工厂停产。
指引兑现记录:14个季度的指引区间与实际结果
La-Z-Boy在每份业绩新闻稿中都会给出下一季度的销售额和调整后营业利润率展望。将这些区间与公司随后公布的实际数据逐一对照,可以看出当前指引值得给予多大权重。
| 财季 | 销售额指引 | 实际销售额 | 结果 | 调整后利润率指引 | 实际调整后利润率 | 结果 |
|---|---|---|---|---|---|---|
| Q1 FY2024 | $470M至$490M | $481.7M | 区间内 | 6.5%至7.5% | 7.0% | 区间内 |
| Q2 FY2024 | $490M至$510M | $511.4M | 高于 | 6.5%至7.5% | 7.9% | 高于 |
| Q3 FY2024 | $515M至$535M | $500.4M | 低于 | 7.0%至8.0% | 6.6% | 低于 |
| Q4 FY2024 | $505M至$535M | $553.5M | 高于 | 7.0%至8.0% | 9.4% | 高于 |
| Q1 FY2025 | $475M至$495M | $495.5M | 高于 | 6.0%至7.0% | 6.6% | 区间内 |
| Q2 FY2025 | $495M至$515M | $521.0M | 高于 | 6.0%至7.0% | 7.5% | 高于 |
| Q3 FY2025 | $505M至$525M | $521.8M | 区间内 | 6.0%至7.0% | 6.8% | 区间内 |
| Q4 FY2025 | $545M至$565M | $570.9M | 高于 | 8.5%至9.5% | 9.4% | 区间内 |
| Q1 FY2026 | $490M至$510M | $492.2M | 区间内 | 5.5%至7.0% | 4.8% | 低于 |
| Q2 FY2026 | $510M至$530M | $522.5M | 区间内 | 4.5%至6.0% | 7.1% | 高于 |
| Q3 FY2026 | $525M至$545M | $541.6M | 区间内 | 5.0%至6.5% | 6.1% | 区间内 |
| Q4 FY2026 | $560M至$580M | $570.3M | 区间内 | 7.5%至9.0% | 9.9% | 高于 |
| Q1 FY2027 | $490M至$510M | $475.7M | 低于 | 4.0%至5.5% | 3.9% | 低于 |
| Q2 FY2027 | $500M至$520M | $526.1M | 高于 | 4.0%至5.5% | 5.0% | 区间内 |
| Q3 FY2027 | $505M至$525M | 2027年2月公布 | 不适用 | 4.0%至5.5% | 2027年2月公布 | 不适用 |
资料来源:La-Z-Boy各期业绩新闻稿(Form 8-K)中的展望表述。“高于”“区间内”“低于”为实际数据与指引区间的比较结果,由SimianX归类。实际利润率均为调整后口径(2025财年第四季度之前称为非GAAP)。
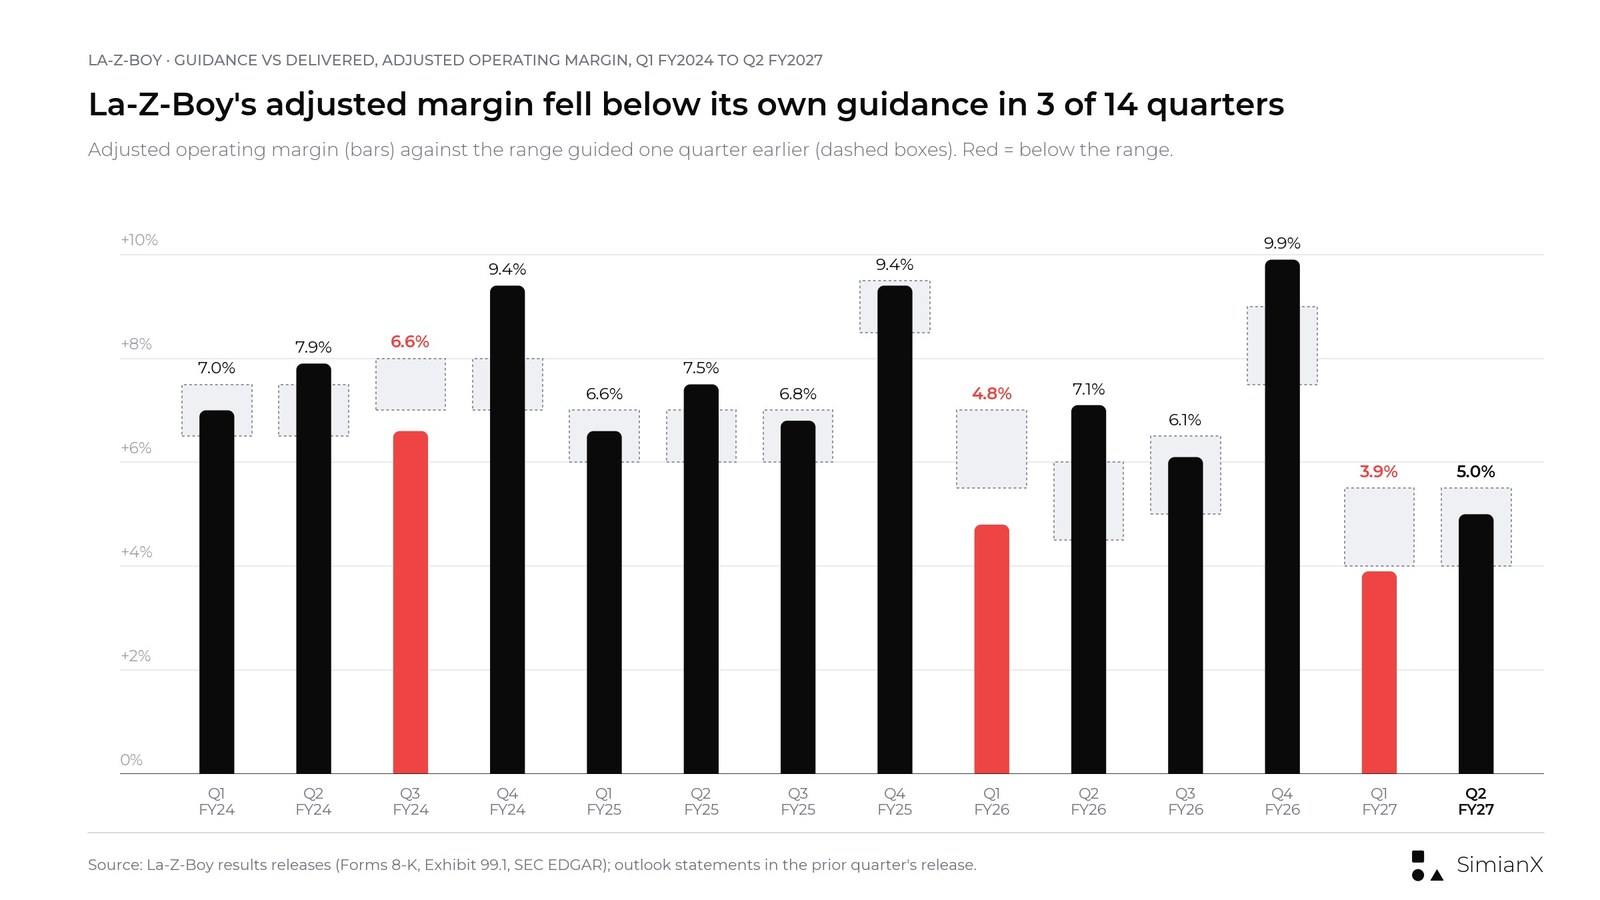
La-Z-Boy调整后营业利润率与前一季度所给指引区间的对比。红色柱表示低于区间。
在纳入评分的14个季度中,销售额6次高于区间上限,6次落在区间内,2次低于区间下限。调整后营业利润率5次高于区间上限,6次落在区间内,3次未达区间。在5次利润率超出区间的季度中,有2次得益于公司自己点明的因素:2026财年第二季度110个基点的保修收益,以及2026财年第四季度箱柜类业务出售前有利的库存调整和定价带来的约100个基点。
未达指引的季度集中出现在需求最疲弱的阶段。2024财年第三季度受到1月暴风雪导致工厂停工的冲击。2026财年第一季度,公司于2025年7月14日发出预警,称销售额和利润率将落在区间“下限附近”,结果利润率仍低于区间。2027财年第一季度两项指标均未达区间。从这份记分卡来看,2027财年第二季度是一次修复:销售额高于区间,利润率落在区间内。
家具需求能否复苏?房地产市场与同行
更广泛的房地产复苏会有所帮助,但最新数据并未显示复苏迹象。美国全国房地产经纪人协会(NAR)于2026年11月12日公布,10月成屋销售环比下降5.5%,同比下降8.8%,经季节性调整后的年化销量为375万套,为2010年8月以来的最低水平。Freddie Mac公布的30年期固定抵押贷款利率在截至11月12日的一周平均为7.11%,低于前一周的7.18%,但高于一年前的6.24%。我们的美联储利率决议追踪介绍了这一利率背景背后的政策面。
搬家是购买沙发或躺椅的主要触发因素之一,因此房屋成交低迷是直接的逆风。但这并非全部:更换旧家具、新家庭组建和重新装修都不一定伴随搬家,零售商也可以在平淡的市场中抢占份额。关于更长周期的房地产走势,可参阅中期选举后的住宅建筑商股票。
近期公布业绩的家具公司指向同一个方向:品类整体大致持平,增长流向那些抢占份额的公司。需要注意的是,La-Z-Boy的财季比同行晚一个月结束,因此包含了表现疲软的10月。
| 公司 | 最近一季 | 销售额 | 订单或可比销售 | 备注 |
|---|---|---|---|---|
| La-Z-Boy(LZB) | 2027财年第二季度,截至2026年10月24日 | $526.1M,+0.7% | 可比门店接单销售额−1% | 剔除箱柜类业务出售影响后销售额+4%;10月“明显走软” |
| Haverty's(HVT) | 2026年第三季度,截至2026年9月30日 | $203.2M,+4.5% | 可比门店接单业务+2.3% | 毛利率受益于约$3.2M的IEEPA关税退款 |
| Ethan Allen(ETD) | 2027财年第一季度,截至2026年9月30日 | $129.6M,−11.8% | 零售接单订单−1.2% | 10月零售接单订单+0.3% |
| Wayfair(W) | 2026年第三季度,截至2026年9月30日 | $3.4B,+9.7% | 已交付订单+12.2% | CEO称美国业务的增长是在“品类大致持平”的背景下实现的 |
资料来源:Haverty's 2026年第三季度新闻稿、Ethan Allen 2027财年第一季度新闻稿以及Wayfair 2026年第三季度新闻稿(Form 8-K)。Ethan Allen的销售额变化为SimianX计算。各公司的订单口径不同,不能直接比较。
我们的解读: 行业尚未复苏。正在发生的是市场份额向掌控自有门店和配送体系的零售商转移。La-Z-Boy有可能先于房地产周期实现改善,但这应被视为公司层面的执行成果,而非行业复苏;而且第二季度也表明,可比订单的回暖可能很快消退。
现金流、资产负债表与股票回购
| 现金流项目(百万美元) | Q2 FY2026 | Q2 FY2027 | FY2026上半年 | FY2027上半年 |
|---|---|---|---|---|
| 经营现金流 | 50.0 | 42.6 | 86.3 | 58.3 |
| 资本支出 | 20.5 | 31.4 | 38.9 | 54.7 |
| 自由现金流 | 29.6 | 11.2 | 47.4 | 3.5 |
| 股票回购 | 0.8 | 22.4 | 13.3 | 47.5 |
| 已支付股息 | 9.1 | 9.6 | 18.1 | 19.3 |
资料来源:La-Z-Boy Q2 FY2027及Q2 FY2026业绩新闻稿;上半年数据为公司公布值,季度数据为上半年减去第一季度(SimianX计算)。按照La-Z-Boy的定义,自由现金流为经营现金流减去资本支出(Investopedia:自由现金流)。第一季度经营现金流包含一笔为终止一项旧退休计划而支付的1100万美元款项,该款项已被出售投资所得抵消。
第二季度自由现金流转正,为1120万美元,第一季度则为−760万美元。上半年合计为350万美元,上年同期为4740万美元,原因是配送和送货上门体系改造、制造项目以及新店开设和门店翻新推高了资本支出。
股东回报则远远超出这一水平。La-Z-Boy上半年向股东返还6680万美元(4750万美元回购和1930万美元股息),并在门店收购上支出2020万美元,因此现金从4月25日的3.032亿美元降至10月24日的2.467亿美元。公司仍然没有外部债务。此外,公司还有5.387亿美元租赁负债(流动部分9070万美元,非流动部分4.479亿美元),主要是门店租约;它虽然不属于债务,却是实实在在的固定承付义务。在2026年6月批准的3亿美元回购计划下,流通股在六个月内减少2.4%,降至3940万股。
新的季度股息为0.27美元,上调12%,这是公司连续第六年实现两位数的股息增幅;按当前股数计算,每年成本约为4250万美元(SimianX计算)。正常年份的自由现金流足以轻松覆盖这笔支出(2026财年为1.278亿美元),但2027财年上半年的自由现金流做不到。回购的节奏取决于利润率能否回升至接近去年的水平。
LZB股价对财报的反应
La-Z-Boy在NYSE收盘后发布业绩,因此市场的首次完整反应出现在下一个常规交易时段。股价波动正在变大:最近四次发布后的平均绝对涨跌幅为14.6%,而2022财年至2027财年第一季度全部21次发布的平均值为8.0%(SimianX计算)。
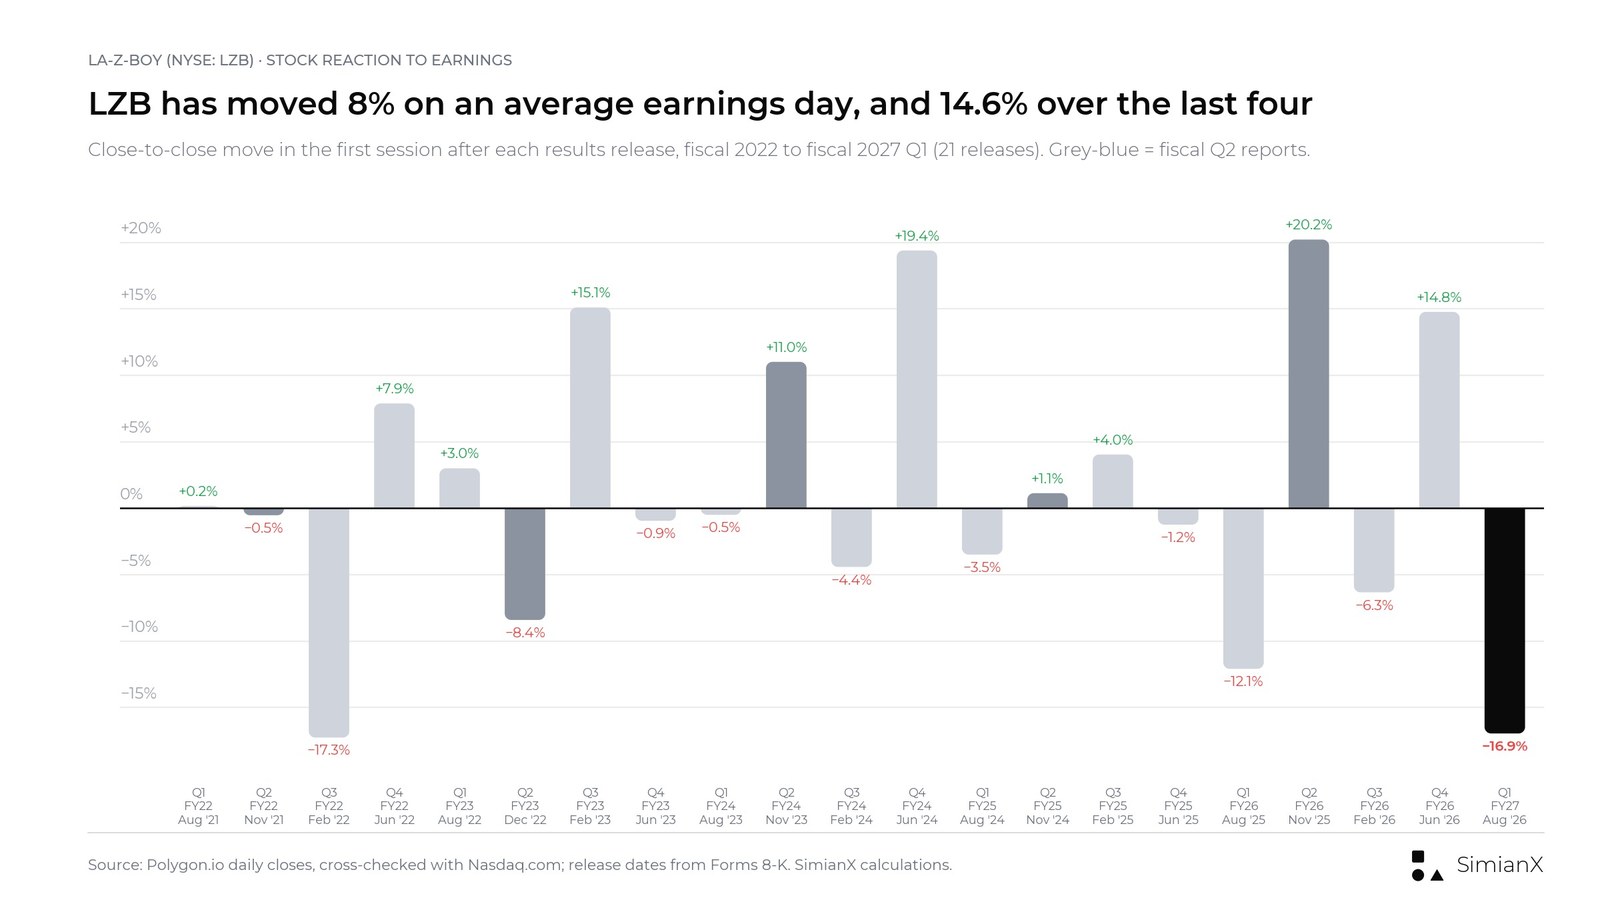
2022财年至2027财年第一季度,每次业绩发布后首个交易日LZB收盘价对收盘价的涨跌幅。
| 发布日期(收盘后) | 季度 | 发布前收盘价 | 次一交易日收盘价 | LZB涨跌幅 | SPY涨跌幅 | LZB相对SPY |
|---|---|---|---|---|---|---|
| 2021年8月24日 | Q1 FY2022 | $35.46 | $35.52 | +0.2% | +0.2% | 0.0% |
| 2021年11月23日 | Q2 FY2022 | $35.88 | $35.69 | −0.5% | +0.3% | −0.8% |
| 2022年2月15日 | Q3 FY2022 | $36.44 | $30.15 | −17.3% | +0.1% | −17.4% |
| 2022年6月21日 | Q4 FY2022 | $22.73 | $24.52 | +7.9% | −0.2% | +8.1% |
| 2022年8月23日 | Q1 FY2023 | $28.33 | $29.18 | +3.0% | +0.3% | +2.7% |
| 2022年11月30日 | Q2 FY2023 | $27.23 | $24.94 | −8.4% | −0.1% | −8.3% |
| 2023年2月21日 | Q3 FY2023 | $27.48 | $31.63 | +15.1% | −0.1% | +15.2% |
| 2023年6月20日 | Q4 FY2023 | $27.46 | $27.20 | −0.9% | −0.5% | −0.4% |
| 2023年8月22日 | Q1 FY2024 | $29.78 | $29.63 | −0.5% | +1.1% | −1.6% |
| 2023年11月29日 | Q2 FY2024 | $31.70 | $35.19 | +11.0% | +0.4% | +10.6% |
| 2024年2月20日 | Q3 FY2024 | $37.75 | $36.08 | −4.4% | +0.1% | −4.5% |
| 2024年6月17日 | Q4 FY2024 | $34.09 | $40.70 | +19.4% | +0.2% | +19.1% |
| 2024年8月20日 | Q1 FY2025 | $41.87 | $40.41 | −3.5% | +0.3% | −3.8% |
| 2024年11月19日 | Q2 FY2025 | $42.31 | $42.79 | +1.1% | 0.0% | +1.1% |
| 2025年2月18日 | Q3 FY2025 | $45.28 | $47.11 | +4.0% | +0.2% | +3.8% |
| 2025年6月17日 | Q4 FY2025 | $38.76 | $38.28 | −1.2% | 0.0% | −1.2% |
| 2025年7月14日 | Q1 FY2026下调展望 | $38.70 | $37.16 | −4.0% | −0.4% | −3.5% |
| 2025年8月19日 | Q1 FY2026 | $39.11 | $34.38 | −12.1% | −0.3% | −11.8% |
| 2025年11月18日 | Q2 FY2026 | $29.59 | $35.57 | +20.2% | +0.4% | +19.8% |
| 2026年2月17日 | Q3 FY2026 | $37.93 | $35.53 | −6.3% | +0.5% | −6.8% |
| 2026年6月16日 | Q4 FY2026 | $35.06 | $40.24 | +14.8% | −1.2% | +16.0% |
| 2026年8月18日 | Q1 FY2027 | $40.83 | $33.91 | −16.9% | +0.2% | −17.2% |
| 2026年11月17日 | Q2 FY2027 | $30.33 | 待定(11月18日) | 待定 | 待定 | 待定 |
资料来源:Polygon.io日度收盘价,最近几次发布与Nasdaq.com交叉核对。2025年7月14日一行为季度中途下调展望,并非业绩发布。SimianX计算。
这份记录说明了什么:
- 股价交易的是利润率和下一季指引,而不是销售额。 涨幅最大的两次(2025年11月+20.2%、2024年6月+19.4%)都发生在调整后营业利润率高于指引区间上限的季度之后;2025年11月调整后EPS为0.71美元,也超出0.52美元的一致预期。近期跌幅最大的两次(2026年8月−16.9%、2025年8月−12.1%)都出现在利润率低于指引区间之后;2026年8月调整后EPS为0.43美元,也未达到0.48美元的一致预期。
- 最近两次财年第一季度(8月)财报公布后,股价跌幅均超过12%。
- 第二季度财报后股价偏向上涨。 自2022财年以来,第二季度财报后的股价变动依次为−0.5%、−8.4%、+11.0%、+1.1%和+20.2%。
在进入11月18日交易时段之前,根据Nasdaq.com的官方收盘价,LZB于11月17日收于30.33美元,当日下跌5.22%,同期SPDR S&P 500 ETF(SPY)下跌1.05%。该股2026年以来累计下跌18.6%,而SPY上涨7.4%;其52周收盘价区间为28.68美元(2026年10月21日)至42.14美元(2026年8月7日)。按30.33美元计算,该股股价约为财报发布前Nasdaq.com所示2027财年EPS一致预期2.50美元(两家预测)的12.1倍,新股息对应的股息率约为3.6%(SimianX计算)。
哪些迹象能证实或否定La-Z-Boy的复苏
复苏逻辑需要多项指标同时改善。单个好数字远远不够,2025财年第三季度和2027财年第一季度都已证明了这一点。
能够证实复苏的证据:
- 可比门店接单销售额重回正值,并在不加大折扣力度的情况下维持两个或更多季度。
- 批发销售额在公司剔除箱柜类业务的可比口径下实现增长(该出售交易于2026年5月29日完成,因此报告口径的同比比较在2028财年第一季度之前都会失真)。
- 调整后营业利润率在没有保修变更或关税退款等一次性助力的情况下,升至4.0%至5.5%区间之上。
- 自由现金流能够覆盖股息和回购,而不是靠消耗现金余额。
- Joybird接单销售额不再出现两位数下滑。
会削弱复苏逻辑的证据:
- 零售总增长主要来自收购门店和新开门店,而可比订单仍为负值。
- 第三季度销售额接近或低于5.05亿美元的指引下限。
- 利润率再次低于指引,就像过去14个季度中有3个季度那样。
- 需要更多一次性项目才能实现调整后数字。
- 房地产市场持续走弱,成屋年销量低于400万套,抵押贷款利率高于7%。
以上是分析性的检验标准,并非公司承诺。
常见问题
La-Z-Boy何时公布2027财年第二季度财报?
La-Z-Boy于2026年11月17日(周二)NYSE收盘后公布2027财年第二季度业绩;Form 8-K于美国东部时间下午4:17(太平洋时间下午1:17)提交。电话会议定于11月18日(周三)美国东部时间上午8:30举行。
La-Z-Boy的业绩是否超出预期?
是的。调整后EPS为0.53美元,高于0.48美元的一致预期(Nasdaq.com上的Zacks数据,3家预测);销售额为5.261亿美元,超出公司自身5亿至5.2亿美元的指引。调整后营业利润率为5.0%,落在4.0%至5.5%的区间内。GAAP EPS为0.45美元。
La-Z-Boy Q2 FY2027的可比门店接单销售额是多少?
根据Form 10-Q,可比门店接单销售额下降1%;业绩新闻稿只说其“小幅下滑”。上半年则增长1%。本季度前两个月为正,10月急剧走弱;据La-Z-Boy称,第三季度最初几周已有所改善。受新店和收购门店带动,零售接单销售总额增长11%。
La-Z-Boy 2027财年第三季度的业绩指引是什么?
销售额5.05亿至5.25亿美元,调整后营业利润率4.0%至5.5%。上年同期第三季度销售额为5.416亿美元、利润率为6.1%,因此该指引意味着销售额和利润率双双走低,部分原因在于箱柜类业务的剥离。
La-Z-Boy的利润率为何低于去年?
调整后营业利润率从7.1%降至5.0%。其中约1.1个百分点源于上年同期的一次性保修收益。其余部分反映了批发部门的工厂整合和配送成本,以及零售部门的促销和产品组合变化,部分被关税退款和定价措施所抵消。
LZB股价对财报的反应如何?
自2022财年以来的21次发布中,首个交易日的平均涨跌幅(不论方向)为8.0%,最近四次平均为14.6%。近期最大的波动是2025年11月的+20.2%和2026年8月的−16.9%。
家具需求能否先于房地产市场复苏?
在公司层面可以,途径是抢占份额和更换性购买,但目前尚无全行业复苏的迹象。2026年10月成屋销售降至2010年以来的最低水平,同行也描述品类整体大致持平。
La-Z-Boy下一次财报日期是什么时候?
La-Z-Boy尚未公布。公司第三财季于2027年1月下旬结束,最近两次第三季度财报分别于2025年2月18日和2026年2月17日发布,因此2027年2月中旬是最可能的时间窗口。
结论:执行面超预期,需求面尚未跟上
La-Z-Boy的第二季度修复了8月留下的部分伤痕:销售额超出指引区间,利润率落在区间内,EPS超出一致预期。但它没有回答需求问题。 可比订单在一个季度转正之后再次跌破零,Joybird萎缩近三分之一,第三季度指引显示销售额将低于上年同期,利润率也仍远低于去年水平。
最有力的看多逻辑是:La-Z-Boy正通过掌控更多自营门店在平淡的市场中抢占份额,而目前拖累利润率的工厂和配送项目一旦完成,将推升利润率。较弱的解读则是:门店收购和促销在支撑营收,而潜在需求依旧疲软,回购资金来自现金储备而非自由现金流。
对于下一份财报,检查清单很简单:先看订单,再看利润率,最后看现金。 可比门店订单转正、利润率高于4.0%至5.5%区间,以及自由现金流足以覆盖股息,才标志着真正的拐点。SimianX的AI股票分析可以帮助您在这些数据陆续披露时及时跟踪。
本文为金融研究,并非个性化投资建议,也不构成买入或卖出LZB或任何其他证券的推荐。
延伸阅读
- 中期选举后的住宅建筑商股票:1926-2022年完整数据
- IEEPA关税退款追踪:78家公司拿回多少钱、如何推高每股收益
- 美联储议息会议时间表2026:最新利率决议、加息概率与历史
- 沃什不想理特朗普:美联储三年来首次加息,10月还会再加吗
- 麦当劳财报逐季数据:2026年Q3财报业绩与可比销售额一览
- Airbnb财报逐季数据:2026年第三季度业绩与ABNB股价
参考资料
- La-Z-Boy:2027财年第二季度业绩新闻稿,2026年11月17日
- SEC EDGAR:La-Z-Boy Form 8-K,Exhibit 99.1,2027财年第二季度业绩
- SEC EDGAR:La-Z-Boy 2027财年第二季度Form 10-Q
- SEC EDGAR:La-Z-Boy Form 8-K文件索引,2026年11月17日
- La-Z-Boy:2027财年第二季度财报发布及电话会议时间安排,2026年11月3日
- La-Z-Boy:投资者活动与网络直播
- La-Z-Boy:2027财年第一季度业绩及第二季度指引,2026年8月18日
- SEC EDGAR:La-Z-Boy Form 8-K,Exhibit 99.1,2027财年第一季度业绩
- SEC EDGAR:La-Z-Boy 2027财年第一季度Form 10-Q
- SEC EDGAR:La-Z-Boy 2027财年第一季度分部信息
- SEC EDGAR:La-Z-Boy 2026财年第四季度业绩,2026年6月16日
- SEC EDGAR:La-Z-Boy 2026财年第二季度业绩,2025年11月18日
- SEC EDGAR:La-Z-Boy展望更新及美国东南部门店收购,2025年7月14日
- La-Z-Boy:新店开业与门店收购,2026年10月15日
- SEC EDGAR:La-Z-Boy Form 8-K文件
- Nasdaq.com:LZB财报、一致预期及业绩意外历史
- Nasdaq.com:LZB历史价格
- 美国全国房地产经纪人协会(NAR):2026年10月成屋销售,2026年11月12日
- Freddie Mac:一级抵押贷款市场调查(Primary Mortgage Market Survey),2026年11月12日数据
- SEC EDGAR:Haverty's 2026年第三季度业绩
- SEC EDGAR:Ethan Allen 2027财年第一季度业绩
- SEC EDGAR:Wayfair 2026年第三季度业绩
- Investopedia:同店销售
- Investopedia:自由现金流
- Investopedia:积压订单


