 作者:Muke
康菲石油財報參考:每股盈餘、產量、現金流量與COP股價
康菲石油(ConocoPhillips)於11月5日公布2026年第三季財報,調整後每股盈餘為3.27美元,是去年同期1.61美元的兩倍以上,也高於Zacks在10月29日發布的2.97美元市場共識預估。推升獲利的主要是價格:公司每桶油當量實現價格為61.40美元,年增32%;而每日產量為230.2萬桶油當量(BOE),仍年減4%。
本頁是一份康菲石油財報參考資料。我們將公司公布的七個季度每股盈餘、產量、實現價格與現金流量彙整成一張表,把2026年第三季財報與市場預估及公司財測逐項對照,並列出每次財報發布當天COP股價的漲跌。本文想回答的問題與最初的前瞻文章相同:高油價究竟正在轉化為可持續的現金創造能力,還是只帶來一個亮眼的季度?
更新於2026年11月5日(美國太平洋時間),康菲石油已於美股開盤前發布2026年第三季財報。資料來源:公司Form 8-K財報新聞稿及補充資料、2026年第三季Form 10-Q、8月6日法說會逐字稿、EIA預測以及註明日期的分析師預估。股價為Polygon.io每日收盤價,並與Cboe資料交叉比對。全文對公司公布數據、市場預估與本站自行計算的數據皆有標示。本文未納入11月5日法說會的內容。
康菲石油2026年第三季財報速覽
| 項目 | 2026年Q3 | 2026年Q2 | 2025年Q3 |
|---|---|---|---|
| 調整後每股盈餘 | $3.27 | $3.24 | $1.61 |
| GAAP每股盈餘 | $3.34 | $3.23 | $1.38 |
| 淨利 | $4,001M | $3,931M | $1,726M |
| 銷售及其他營業收入 | $19,435M | $19,161M | $15,031M |
| 產量(MBOED,千桶油當量/日) | 2,302 | 2,248 | 2,399 |
| 平均綜合實現價格($/BOE) | $61.40 | $62.33 | $46.44 |
| 營運現金流量(CFO) | $7,172M | $7,176M | $5,366M |
| 資本支出及投資 | $3,133M | $3,024M | $2,866M |
| 自由現金流量(CFO減資本支出) | $4,039M | $4,152M | $2,500M |
| 買回庫藏股 | $2,401M | $2,000M | $1,274M |
| 已發放普通股利 | $1,007M | $1,025M | $975M |
資料來源:康菲石油2026年第三季財報新聞稿及補充資訊(Form 8-K,附件99.1及99.2)。2025年第三季的CFO為本站依公司定義計算(排除淨營運資金變動後的營運現金流量:$5,878M − $512M)。自由現金流量採公司定義:CFO減去資本支出及投資。
本季GAAP每股盈餘高於調整後每股盈餘,原因是一筆1.26億美元的稅務利益,主要來自稅務準備的迴轉,公司在計算調整後獲利時將其排除。
實際財報與預估對照
| 指標 | 預估 | 實際 | 結論 |
|---|---|---|---|
| 調整後每股盈餘 | $2.97(Zacks共識預估,10月29日) | $3.27 | 優於預期約10% |
| 營收 | 約$18.2B(Zacks共識預估,10月29日) | 銷售及其他營業收入$19.4B | 高於預期 |
| 產量 | 2,290至2,320 MBOED(公司財測,8月6日) | 2,302 MBOED | 落在區間內,比中值低3 MBOED |
| 2026年股東回饋 | CFO的45%(公司目標) | 今年以來為CFO的42.9%(本站計算) | 公司表示進度符合目標 |
市場預估為註明日期的觀察值,並非公司財測。其他機構公布的數字不盡相同,因此優於預期的幅度取決於所採用的預估。
康菲石油逐季財報:2025年Q1至2026年Q3
| 季度 | 調整後每股盈餘 | GAAP每股盈餘 | 產量(MBOED) | 實現價格($/BOE) | 即期布蘭特($/桶) | CFO($M) | 買回庫藏股($M) |
|---|---|---|---|---|---|---|---|
| 2025年Q1 | $2.09 | $2.23 | 2,389 | $53.34 | $75.66 | 5,467 | 1,500 |
| 2025年Q2 | $1.42 | $1.56 | 2,391 | $45.77 | $67.82 | 4,721 | 1,222 |
| 2025年Q3 | $1.61 | $1.38 | 2,399 | $46.44 | $69.07 | 5,366 | 1,274 |
| 2025年Q4 | $1.02 | $1.17 | 2,320 | $42.46 | $63.69 | 4,318 | 1,022 |
| 2026年Q1 | $1.89 | $1.78 | 2,309 | $50.36 | $80.61 | 5,387 | 1,006 |
| 2026年Q2 | $3.24 | $3.23 | 2,248 | $62.33 | $104.52 | 7,176 | 2,000 |
| 2026年Q3 | $3.27 | $3.34 | 2,302 | $61.40 | $97.00 | 7,172 | 2,401 |
資料來源:每股盈餘取自康菲石油各季財報新聞稿(Form 8-K,附件99.1);產量、價格、現金流量與買回庫藏股取自2026年第三季補充資訊。CFO = 營業活動之淨現金流量減去淨營運資金變動,採公司定義(2026年第二季以前的季度為本站計算)。
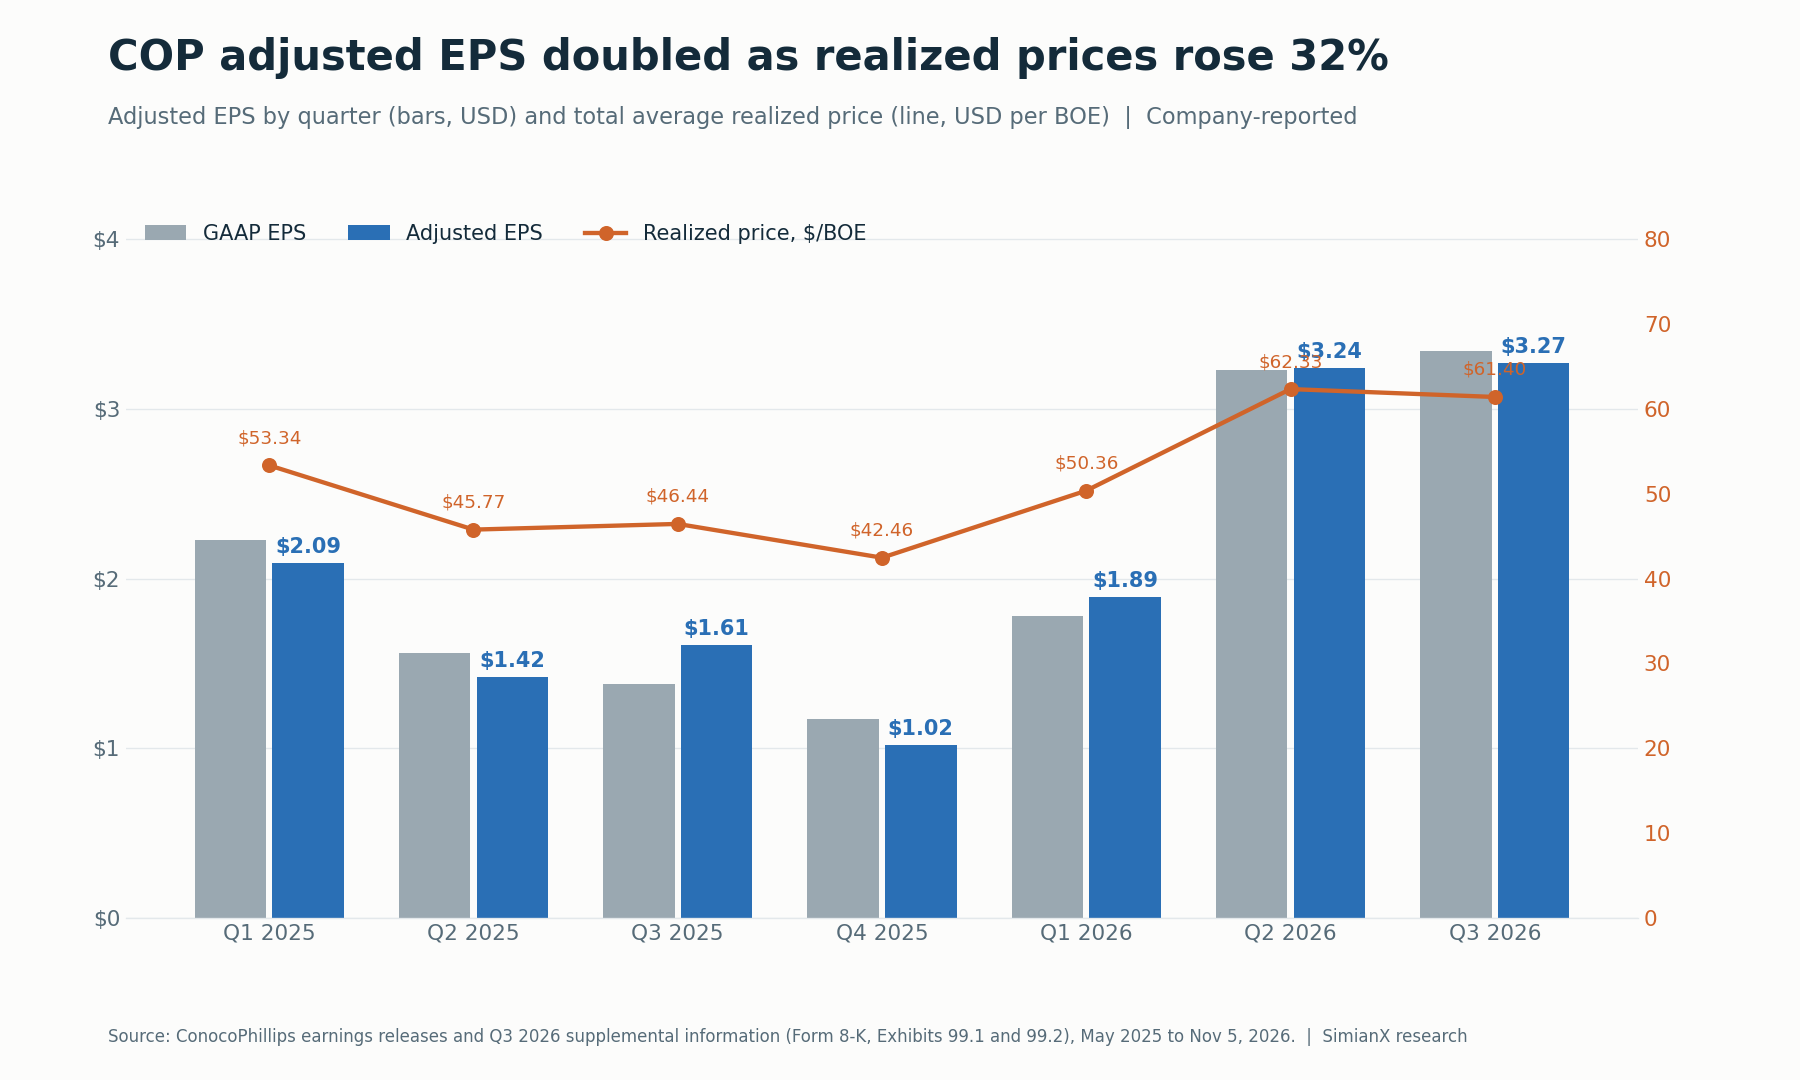
調整後每股盈餘與實現價格的連動,遠比與產量的連動緊密。
有兩個模式值得注意。第一,從2025年第四季到2026年第三季,每股盈餘大約翻倍,但產量卻在下滑,所以這是一個價格故事,而非成長故事。第二,儘管布蘭特原油均價每桶比第二季低約7.50美元,2026年第三季獲利仍守住第二季的水準。天然氣價格走強發揮了作用:天然氣實現價格從第二季的每千立方英尺2.58美元升至5.70美元;而決定部分亞太LNG合約價格的日本原油綜合價格(JCC)則從每桶67.14美元跳升至111.24美元。
產量:回到財測區間,但仍低於2025年
第三季產量為每日230.2萬桶油當量(2,302 MBOED),較第二季增加54 MBOED,但比2025年第三季少97 MBOED。公司自己的產量橋接表將資產出售與基本趨勢區分開來:
| 產量橋接 | 2026年Q3 | 2025年Q3 |
|---|---|---|
| 公布產量(MBOED) | 2,302 | 2,399 |
| 減:已完成的資產處分 | (8) | (65) |
| 擬制基本產量 | 2,295 | 2,334 |
| 基本產量變化 | −40 MBOED,約−2% |
資料來源:2026年第三季財報新聞稿,表3。因四捨五入,合計數可能有差異。
換言之,年減幅度中約57 MBOED來自Lower 48(美國本土48州)非核心資產的出售,其中包括7月完成交割的17億美元資產包;另外約40 MBOED則來自業務本身。公司表示,Lower 48的內生成長不足以抵銷中東衝突對卡達業務的影響,以及加拿大Surmont專案權利金上升帶來的拖累。
各部門數據支持這項解釋:
- Lower 48:1,517 MBOED,高於第二季的1,479。其中Delaware Basin(德拉瓦盆地)757、Eagle Ford 369、Midland Basin(米德蘭盆地)197、Bakken 191 MBOED。公司表示二疊紀盆地完井效率創下紀錄,泵送時數比去年平均多15%。
- 卡達:來自權益法關聯企業(主要是卡達LNG合資專案)的天然氣產量,從第二季的每日8.65億立方英尺回升至10.09億立方英尺,但仍低於2025年第三季的12.26億立方英尺。經營團隊在8月法說會上表示,拉斯拉凡(Ras Laffan)在第二季「大致處於關井狀態」,第三季展望則假設產量將逐步回升。
- 加拿大:瀝青產量從去年同期的每日12.3萬桶降至9.5萬桶,反映公司提到的Surmont權利金上調。
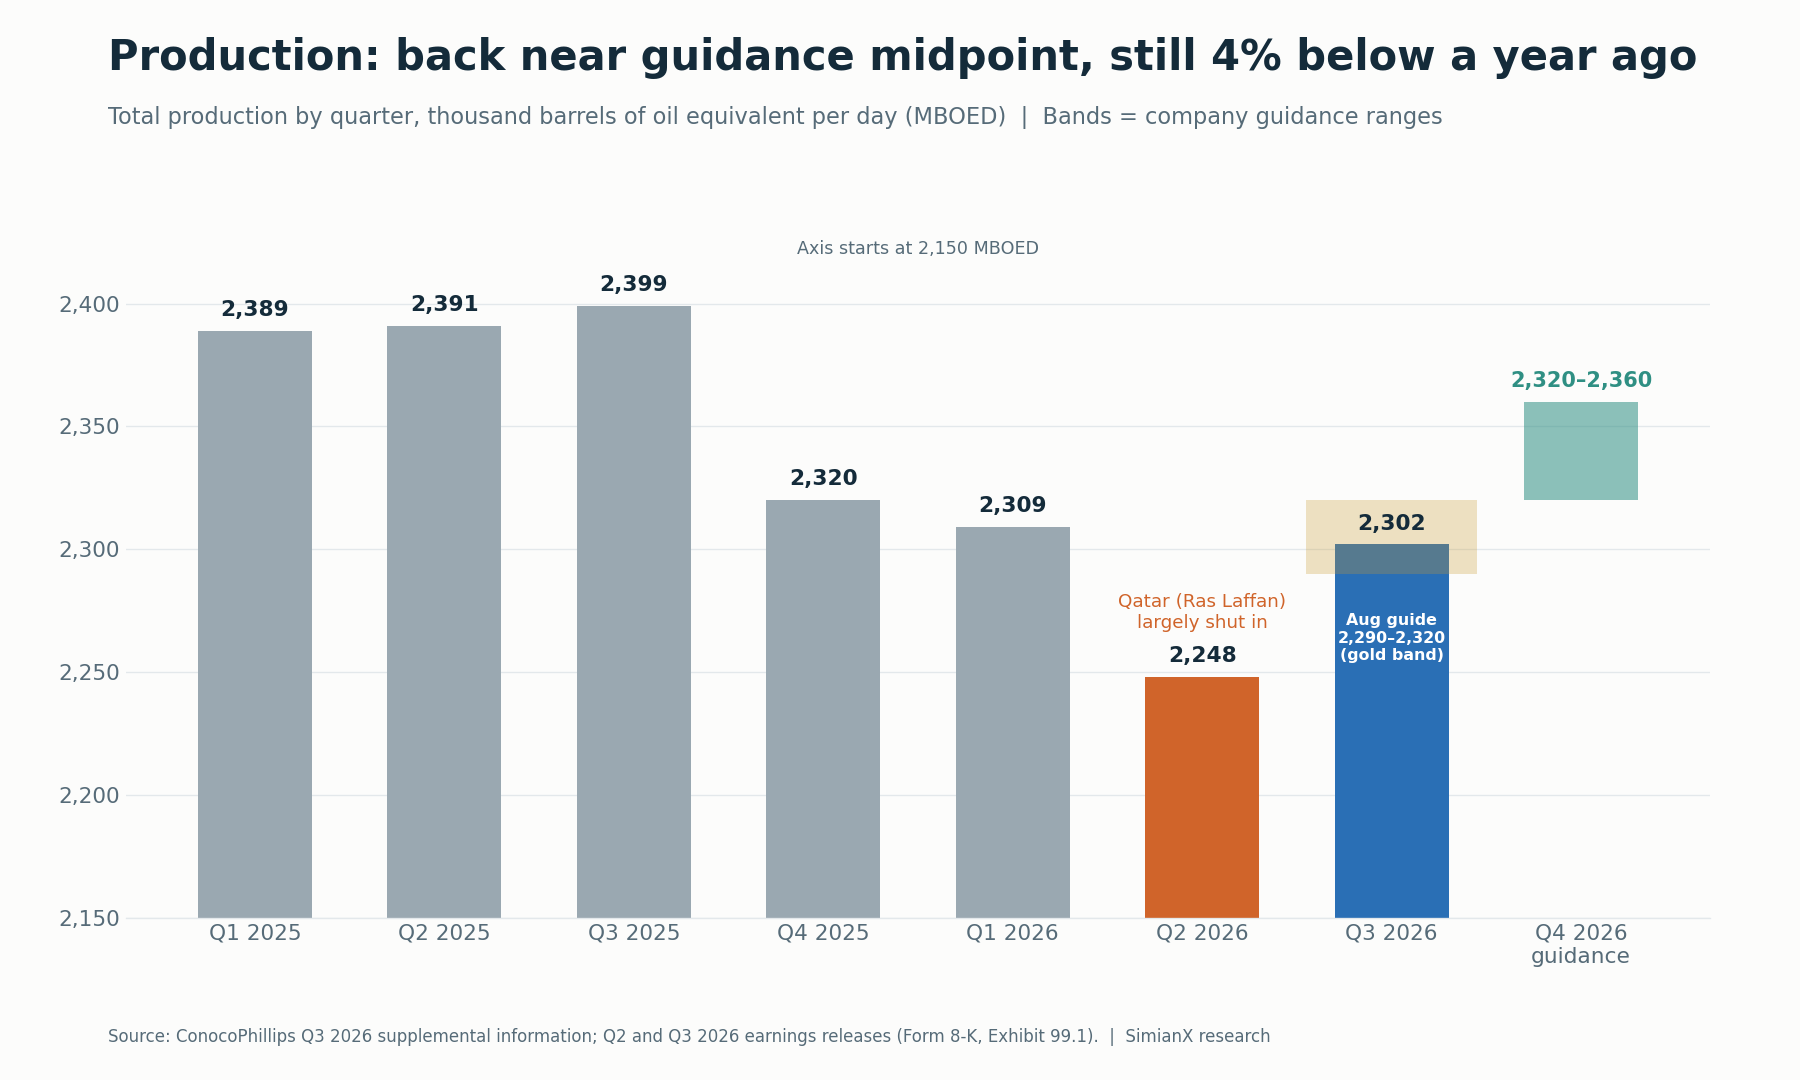
2026年第四季財測為每日232萬至236萬桶油當量,以中值計算代表約1.7%的成長。
2026年第四季產量展望為每日232萬至236萬桶油當量。全年資本支出與調整後營運成本財測維持不變。
油氣價格:第三季並非高點
本季價格處於高檔,但第四季開局更高。康菲石油公布第三季即期布蘭特均價為97.00美元,WTI為85.79美元。根據FRED布蘭特現貨價格資料,2026年10月月均價約為每桶123.93美元。之後布蘭特從10月30日的120.15美元跌至11月3日的107.03美元。
EIA於10月6日發布的《短期能源展望》提供了預測框架:
| 商品指標 | EIA數據 | 性質 |
|---|---|---|
| 布蘭特,2026年9月均價 | 每桶$114 | 實際值 |
| 布蘭特,2026年Q4均價 | 每桶$105 | 預測值 |
| 布蘭特,2026年全年 | 每桶$96 | 預測值 |
| 布蘭特,2027年全年 | 每桶$84 | 預測值 |
資料來源:美國能源資訊署(EIA),2026年10月6日。下一期STEO預定於2026年11月10日發布。預測值並非實現價格。
EIA將高油價歸因於中東情勢干擾與柴油市場吃緊。這對COP的影響是雙向的:基準價格居高不下,推升整個資產組合的實現價格;但同一場衝突也削減了COP在卡達的產量。若想了解油價飆升時股市表現的更長期歷史,請參閱石油衝擊下標普500指數表現:1973至2026年完整歷史參考表。
解讀未來幾季的一個實用方法:
- 康菲石油實際實現了什麼價格?按每桶油當量與按產品分別是多少?
- 遠期曲線對第四季與2027年代表什麼?
- 跨週期評價應假設什麼價格?EIA對2027年布蘭特84美元的預測遠低於第三季的水準。
自由現金流量:先釐清定義
康菲石油公布兩種現金指標,兩者可能出現背離。GAAP的營業活動之淨現金流入包含營運資金波動;公司的非GAAP指標營運現金流量(CFO)則將其排除。2026年第三季兩者幾乎相同:
| 現金流量指標 | 2026年Q3 | 2026年前九個月 |
|---|---|---|
| 營業活動之淨現金流入(GAAP) | $7,195M | $18,924M |
| 淨營業營運資金變動 | $23M | ($811M) |
| 營運現金流量(CFO,非GAAP) | $7,172M | $19,735M |
| 資本支出及投資 | ($3,133M) | ($9,105M) |
| 自由現金流量(CFO基礎) | $4,039M | $10,630M |
| 資產處分收入(不計入自由現金流量) | $1,566M | $1,756M |
資料來源:2026年第三季財報新聞稿表2及補充現金流量資訊。前九個月CFO與自由現金流量為本站加總各季數據所得。
上半年兩者差距很大:GAAP營業現金流量為11,729百萬美元,CFO則為12,563百萬美元,原因是營運資金占用了現金。因此,若把某一期的GAAP數字與另一期的CFO數字相比,可能會誇大或掩蓋趨勢。
資產出售收入也應分開看待。第三季16億美元的資產處分收入強化了資產負債表,但這是一次性流入,並非經常性營運現金。
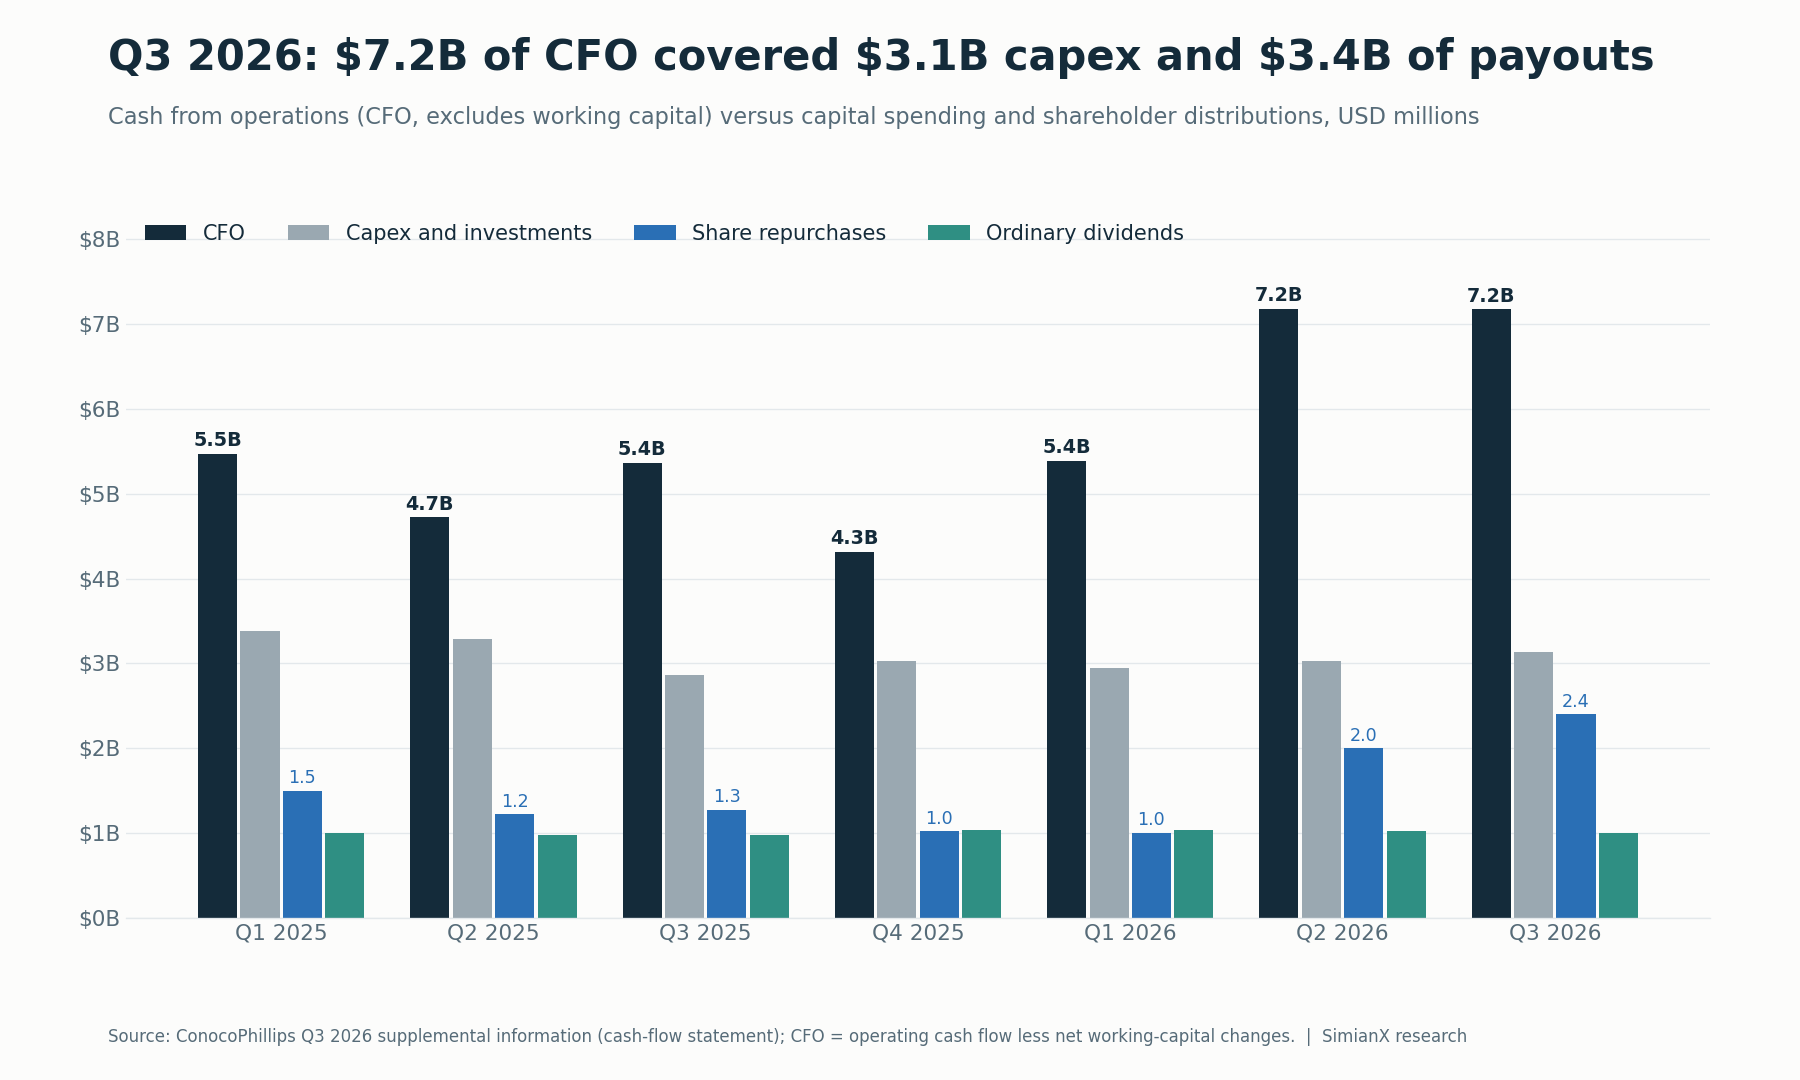
連續兩季約72億美元的CFO,既支撐穩定的資本預算,也支撐規模大得多的庫藏股買回。
季末現金及短期投資為104億美元,另有11億美元長期投資;總債務約233億美元(短期878百萬美元加長期22,384百萬美元)。
COP股利與庫藏股:調升11%與45%目標
康菲石油將季度普通股利調升11%,從0.84美元增至每股0.93美元,將於2026年12月1日發放給11月16日登記在冊的股東。以11月4日收盤價136.94美元計算,新的年化股利3.72美元對應約2.7%的殖利率(本站計算)。
公司表示,2026年可望將CFO的45%回饋股東。我們依公布數據計算如下:
| 期間 | 買回庫藏股 | 股利 | 合計 | CFO | 占CFO比率 |
|---|---|---|---|---|---|
| 2026年上半年 | $3,006M | $2,057M | $5,063M | $12,563M | 40.3% |
| 2026年Q3 | $2,401M | $1,007M | $3,408M | $7,172M | 47.5% |
| 2026年前九個月 | $5,407M | $3,064M | $8,471M | $19,735M | 42.9% |
資料來源:補充現金流量資訊;百分比為本站計算。
若要全年達到45%,第四季股東分配需約等於第四季CFO的45%再加約4億美元(0.45 × $19,735M − $8,471M ≈ $410M)。這只是計算結果,並非公司承諾:該目標為年度目標,實際金額取決於第四季的現金流量。
Form 10-Q顯示,庫藏股買回集中在季末,且是在股價上漲過程中進行:7月以均價112.09美元買回590萬股,8月以125.96美元買回540萬股,9月以132.39美元買回800萬股。合計約1,930萬股,均價約124美元(本站計算)。流通在外股數從6月30日的12.013億股降至9月30日的11.823億股,一季減少約1.6%。現行授權下尚餘約203億美元額度。
Willow、LNG與70億美元自由現金流量目標
經營團隊的長期論述建立在2029年前新增約70億美元自由現金流量之上。新任執行長安迪・歐布萊恩(Andy O’Brien)在第三季新聞稿中重申此目標,並補充「2029年並不是終點」。主要構成如下:
| 驅動因素 | 2026年Q3進度 | 下一步需查證的事項 |
|---|---|---|
| Willow(阿拉斯加) | 模組製造完成逾75%;首油按計畫於2029年初投產 | 剩餘資本支出與試運轉時程 |
| 專案成本基準 | 專案總資本85億至90億美元(2025年11月更新) | 該區間是否調整 |
| 資本密集度 | 8月法說會上,時任CFO(財務長)歐布萊恩表示「Willow的資本支出高峰已經過去」 | Willow投產後總資本支出是否真的下降 |
| LNG承購(offtake) | 由第二季的12 MTPA(百萬噸/年)擴大至13 MTPA | 各合約的起始日期、定價與利潤率 |
| 卡達North Field擴建專案 | 8月經營團隊預期首氣或首船若有延遲,也將是「以月計,而非一整年」 | 投產日期與出口穩定性 |
資料來源:2026年第三季及2025年第三季財報新聞稿;2026年8月6日法說會逐字稿。
有一項區別很容易被忽略:LNG承購不等於權益產量。承購合約賦予康菲石油購買並銷售他人所產LNG的權利,並不計入公司公布的產量。10-Q顯示,公司在2026年新增約90億美元的未來採購義務,涵蓋LNG承購、船舶及其他運能。這些承諾可以創造行銷利潤,但利潤取決於合約定價與航運成本,而非表面上的噸數。
新經營團隊與伊拉克:資本配置的課題
經營團隊交接於2026年9月1日生效。根據公司Form 8-K,安迪・歐布萊恩(Andy O’Brien)出任總裁兼執行長,萊恩・蘭斯(Ryan Lance)出任執行董事長,康特莎(康妮)・海恩斯-威爾許(Kontessa (Konnie) Haynes-Welsh)出任資深副總裁兼財務長。2026年第三季是新團隊公布財報的第一個季度。
最主要的新機會在伊拉克。7月,康菲石油同意收購與bp旗下子公司合組的一家非經營合資企業42%的直接股權,該合資企業支援基爾庫克(Kirkuk)地區四座生產中油田的再開發。10-Q揭露的收購價格為調整前4億美元,其中包括2億美元的遞延付款,預計於2026年底前完成交割。持有合資企業42%股權不等於擁有全部油田產量的42%,其經濟效益取決於合約條款。公司亦於6月簽署協議,提高在敘利亞的天然氣產量,但預期對2026年影響不大。
每次財報公布後的COP股價反應
康菲石油在開盤前公布財報,因此股價反應以前一交易日收盤價到公布當天收盤價的變動計算。
| 財報 | 公布日期 | 前收盤價 | 公布日收盤價 | 漲跌幅 |
|---|---|---|---|---|
| 2024年Q4 | 2025年2月6日 | $100.21 | $99.94 | −0.27% |
| 2025年Q1 | 2025年5月8日 | $87.71 | $88.82 | +1.27% |
| 2025年Q2 | 2025年8月7日 | $93.11 | $92.60 | −0.55% |
| 2025年Q3 | 2025年11月6日 | $87.70 | $85.66 | −2.33% |
| 2025年Q4 | 2026年2月5日 | $107.59 | $104.98 | −2.43% |
| 2026年Q1 | 2026年4月30日 | $128.25 | $125.78 | −1.93% |
| 2026年Q2 | 2026年8月6日 | $115.04 | $116.76 | +1.50% |
| 2026年Q3 | 2026年11月5日 | $136.94 | $135.46 | −1.08% |
資料來源:Polygon.io每日收盤價,並與Cboe交叉比對。漲跌幅為本站計算。
在這八次財報中,COP有六次在公布當天下跌,平均漲跌幅約為−0.7%。亮眼的每股盈餘並不能穩定地在當天推升股價。
第三季財報也是在一波大漲之後公布。COP於2026年10月30日以創紀錄的154.03美元收盤,之後隨布蘭特下跌,三個交易日內重挫11.1%,11月4日收在136.94美元。即便如此,截至11月4日,該股2026年以來仍上漲46.3%,表現優於埃克森美孚(Exxon Mobil)(+40.7%)、雪佛龍(Chevron)(+42.4%)、西方石油(Occidental)(+39.4%)、EOG Resources(+40.0%)以及XLE能源ETF(+42.1%)。標普500 ETF SPY上漲12.4%。11月5日當天美股普遍遭到賣壓:COP在財報公布日下跌1.08%,收在135.46美元,而SPY下跌4.41%,股價比大盤抗跌約3.3個百分點(收盤價取自Cboe,並與Yahoo Finance交叉核對)。
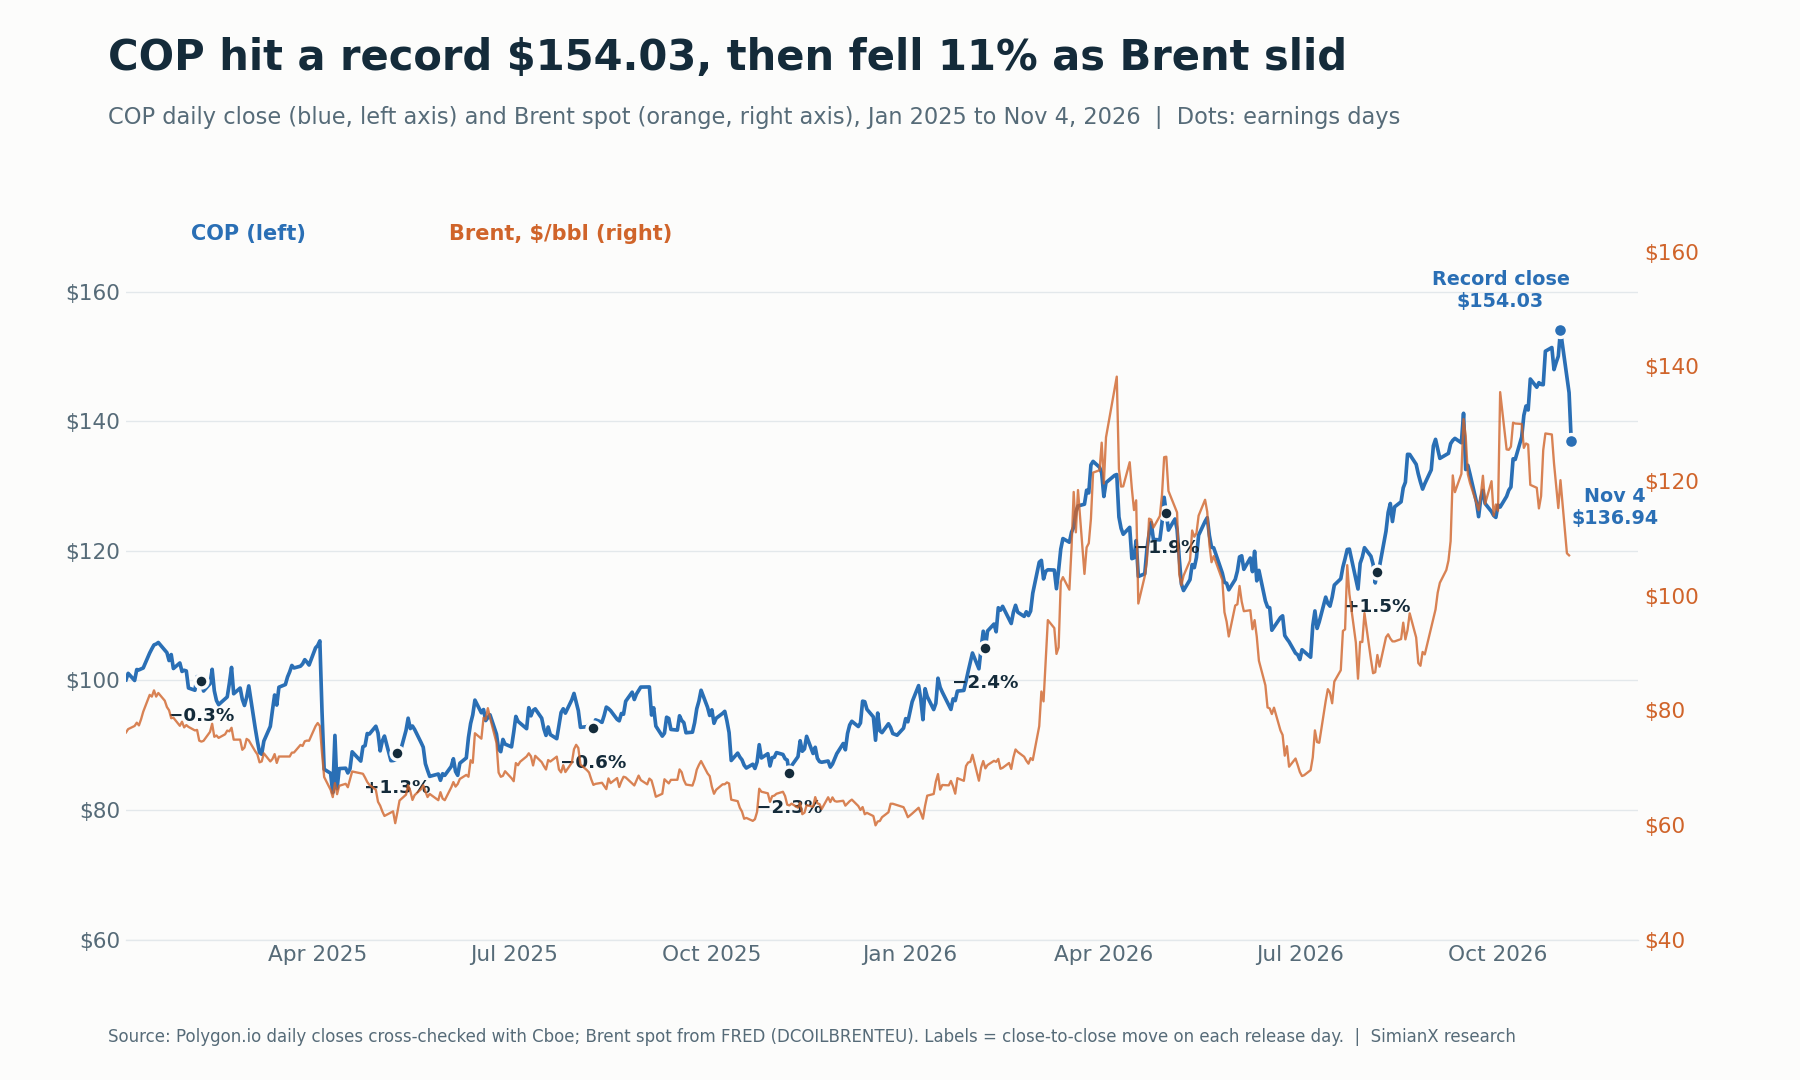
2026年以來COP一路緊跟布蘭特走勢,這正是油價對股價的影響大於任何一次財報優於預期的原因。
能源股在選舉前後的表現,請參閱2026年期中選舉與能源股:XOM、CVX、FSLR前瞻與美國期中選舉後油價走勢:WTI與布蘭特原油1986-2022。
財報後哪些因素可能推動COP?
| 情境 | 需關注的證據 | 投資解讀 |
|---|---|---|
| 樂觀情境 | 第四季產量達到或超過每日236萬桶油當量,卡達完全恢復,實現價格接近10月水準,股東分配超過CFO的45% | 現金創造能力足以同時維持11%的股利成長與大規模庫藏股買回 |
| 基本情境 | 產量落在財測區間內;布蘭特逐步趨向EIA第四季105美元的預測;股東分配接近45% | 現金表現良好的一年,長期投資論點不變 |
| 悲觀情境 | 布蘭特回落至EIA 2027年84美元的預測附近,中東再度出現中斷,Willow延宕或成本上升 | 可分配現金減少;庫藏股買回會最先縮減,因為股利是固定承諾 |
以上為分析情境,並非預測,也未給定機率。
常見問題
康菲石油何時公布2026年第三季財報?
2026年11月5日(星期四)美股開盤前,並於美國東部時間中午12:00舉行法說會。
康菲石油2026年第三季財報是否優於預期?
是的。調整後每股盈餘3.27美元,高於Zacks在10月29日發布的2.97美元共識預估,優於預期約10%。GAAP每股盈餘為3.34美元。其他機構的預估數字不盡相同。
康菲石油的股利調升了多少?
調升11%,每股季度股利從0.84美元增至0.93美元,將於2026年12月1日發放給2026年11月16日登記在冊的股東。
為什麼康菲石油的產量低於去年?
第三季年減的97 MBOED中,約57 MBOED來自Lower 48非核心資產的出售。其餘40 MBOED(約2%)反映中東衝突對卡達業務的影響與Surmont權利金上調,部分被Lower 48的成長所抵銷。
油價如何影響康菲石油的獲利?
影響非常直接。從2025年第四季到2026年第三季,調整後每股盈餘從1.02美元升至3.27美元,同期產量卻下滑,原因是每桶油當量實現價格從42.46美元升至61.40美元。成本、權利金、稅負以及天然氣與LNG的價格組合,可能抵銷部分影響。
康菲石油2026年第四季財測是多少?
產量為每日232萬至236萬桶油當量。全年資本支出與調整後營運成本財測維持不變。
結論:價格驅動的優於預期,現金紀律更上層樓
康菲石油2026年第三季財報明顯優於預期,靠的是價格而非產量。本季創造72億美元CFO、40億美元自由現金流量,股數減少1.6%,股利調升11%。產量落在財測區間內,卡達業務持續恢復。
更艱難的考驗還在後頭。布蘭特已從10月高點回落,EIA預期2027年油價為84美元,而該股在財報公布前已回吐11%。COP接下來的走勢,取決於在油價不如2026年慷慨時,Willow、LNG組合與更低的資本密集度能否讓現金流量持續成長。更多近期季度財報參考,請參閱麥當勞財報逐季一覽:2026年第三季財報結果與可比銷售額表與卡特彼勒股價為什麼下跌?2026年Q3財報與未交付訂單解析。
本文為金融研究,並非個人化投資建議,也不構成買賣有價證券的推薦。
延伸閱讀
- 石油衝擊下標普500指數表現:1973至2026年完整歷史參考表
- 2026年期中選舉與能源股:XOM、CVX、FSLR前瞻
- 美國期中選舉後油價走勢:WTI與布蘭特原油1986-2022
- 油價波動如何撼動美股:每 $10 漲跌行業受益圖譜全解析
- 麥當勞財報逐季一覽:2026年第三季財報結果與可比銷售額表
- 卡特彼勒股價為什麼下跌?2026年Q3財報與未交付訂單解析
參考來源
- 康菲石油:2026年第三季財報新聞稿(Form 8-K,附件99.1),2026年11月5日
- 康菲石油:2026年第三季詳細補充資訊(Form 8-K,附件99.2)
- 康菲石油:截至2026年9月30日季度之Form 10-Q
- 康菲石油:2026年第二季財報新聞稿(Form 8-K,附件99.1),2026年8月6日
- 康菲石油:2026年第二季法說會逐字稿,2026年8月6日
- 康菲石油:經營團隊接班(Form 8-K,第5.02項),2026年8月6日
- 康菲石油:2026年第一季財報新聞稿(Form 8-K,附件99.1),2026年4月30日
- 康菲石油:2025年第四季財報新聞稿(Form 8-K,附件99.1),2026年2月5日
- 康菲石油:2025年第三季財報新聞稿(含Willow成本更新),2025年11月6日
- 康菲石油:2025年第二季財報新聞稿(Form 8-K,附件99.1),2025年8月7日
- 康菲石油:2025年第一季財報新聞稿(Form 8-K,附件99.1),2025年5月8日
- EIA:《短期能源展望》新聞稿,2026年10月6日
- EIA:《短期能源展望》
- FRED:布蘭特原油現貨價格(DCOILBRENTEU)
- Zacks:康菲石油第三季財報前瞻,2026年10月29日
- SEC EDGAR:康菲石油申報文件索引


