
 作者:Muke
GXO 2026年投資人日成績單:2030年目標、2027年展望與過往達成紀錄
快速解答:在2026年11月16日舉行的投資人日上,GXO Logistics(NYSE: GXO)訂出2030年目標:2027年至2030年有機營收每年成長逾7%,調整後EBITA利潤率高於6.5%(2025年為4.1%),自由現金流轉換率達調整後EBITDA的40%至50%。2027年初步展望為有機成長逾5.5%、調整後EBITDA利潤率高於7.1%。GXO並承諾到2030年提供約10億美元的股票回購額度,且讓淨槓桿比率維持在約2.0倍。當天SPDR S&P 500 ETF(SPY)下跌1.91%,GXO股價卻逆勢上漲4.70%,收在57.20美元。背景同樣關鍵:GXO在2023年1月首屆投資人日訂下的2027年目標多數未能達成,此後股價僅上漲16.8%,同期SPY則上漲87.1%。
本文以七項指標檢視新目標:有機成長、新業務簽約與銷售管線轉換、調整後EBITA利潤率、生產力節省、自由現金流轉換率、槓桿,以及資本回饋。針對每項指標,我們比較GXO目前的位置、管理階層在11月16日的承諾,以及公司相對於上一份長期計畫的實際達成情況。
更新於2026年11月16日美股收盤後。資料來源:GXO投資人日新聞稿與簡報(Form 8-K,Exhibit 99.1及99.2)、GXO向SEC EDGAR申報的季度財報,以及Polygon.io每日股價並經Nasdaq.com交叉核對。標示「SimianX計算」的數字為本站自行計算,其餘皆為公司公布數據。調整後EBITDA、調整後EBITA、有機成長、自由現金流、自由現金流轉換率及ROIC均為GXO自行定義的非GAAP指標。
GXO在2026年投資人日宣布了什麼
GXO於美東時間11月16日上午8:57向SEC申報投資人日新聞稿及一份86頁簡報,不久後即於上午9:00在紐約證券交易所展開活動。執行長Patrick Kelleher、財務長Mark Suchinski與經營團隊以「A New Playbook for Growth」(成長新戰略)為題說明這項計畫。
「我們今天提出的多年期財務目標,反映出我們有信心在本十年結束前持續創造可複利累積的股東價值。」Kelleher在新聞稿中表示。
| 指標 | 2025年實際 | 2026年財測(11月3日重申) | 2027年初步展望 | 2030年目標 |
|---|---|---|---|---|
| 有機營收成長 | 3.9% | 4%至5% | 逾5.5% | 2027-2030年每年逾7% |
| 調整後EBITDA利潤率 | 6.7% | 未提供(調整後EBITDA為9.45億至9.65億美元) | 高於7.1% | 未提供 |
| 調整後EBITA利潤率 | 4.1% | 4.2%至4.3% | 高於4.5% | 高於6.5% |
| 自由現金流轉換率(FCF / 調整後EBITDA) | 29.4% | 30%至40% | 未提供 | 40%至50% |
| 調整後稀釋EPS | 2.51美元 | 2.95至3.15美元 | 未提供 | 2025-2030年每年成長逾20% |
| ROIC(含商譽及無形資產) | 9% | 未提供 | 未提供 | 較2025年提升逾500個基點 |
| 淨槓桿比率 | 2.5倍 | 2026年9月30日為2.7倍 | 2027年上半年償還2.75億美元定期貸款 | 長期約2.0倍 |
資料來源:GXO投資人日新聞稿與簡報(Form 8-K,2026年11月16日);GXO 2025年第四季及2026年第三季財報。2025年調整後EBITDA利潤率(營收131.78億美元,調整後EBITDA 8.81億美元)為SimianX計算。
有兩項定義上的改變容易被忽略,卻直接影響新目標該如何解讀。
第一,主要利潤率指標從調整後EBITDA改為調整後EBITA。調整後EBITA有扣除折舊,只排除併購取得之無形資產的攤銷,因此能反映GXO正在導入的機器人、輸送設備與軟體成本。對一項高度仰賴自動化的計畫來說,這是更嚴格的衡量標準。GXO預估2027年折舊費用為3.7億至3.9億美元。
第二,ROIC重新定義。GXO自分拆以來公布的「營運ROIC」不含商譽與無形資產;截至2026年9月30日的近十二個月為45.6%。新指標則納入商譽與無形資產,並排除營業租賃。依此口徑,2025年ROIC為9%,目標是到2030年提升逾500個基點。
GXO股價在投資人日的反應
GXO開盤價55.52美元,較11月13日收盤價54.63美元上漲1.6%。盤中在54.53美元至57.66美元之間波動。根據Nasdaq.com公布的下午4:00官方收盤價,常規交易時段收在57.20美元,上漲2.57美元,漲幅4.70%。Polygon.io當日的日K線資料顯示為57.16美元,低4美分;官方收盤價為57.20美元。當日成交約255萬股,約為20個交易日平均量的1.7倍(Polygon.io綜合成交量)。
大盤則走跌:SPY收在739.96美元,下跌1.91%,GXO因此跑贏大盤6.6個百分點。投資人日延續了第三季財報公布後展開的漲勢。11月4日,即第三季財報發布後的首個交易日,GXO大漲9.48%,相較11月3日52.03美元的收盤價已累計上漲9.9%。即便如此,股價仍比52週收盤高點65.59美元(2026年2月20日)低12.8%,比52週收盤低點44.17美元(2026年9月24日)高29.5%。今年以來股價上漲8.7%,與SPY的8.5%幾乎同步。
七項指標一覽
| # | 指標 | 最新數據 | GXO於11月16日設定的目標 | 需要出現的改變 |
|---|---|---|---|---|
| 1 | 有機營收成長 | 2026年第三季6.4%;前三季4.7% | 2027年逾5.5%;2027-2030年每年逾7% | 2023-2025年平均每年成長2.9%(SimianX計算) |
| 2 | 新簽業務與銷售管線 | 銷售管線創新高達31億美元;前三季新簽業務10.1億美元,成長24% | 進入2027年時已確保逾8.5億美元的次年營收 | 截至9月30日已為2027年確保6.3億美元 |
| 3 | 調整後EBITA利潤率 | 2025年4.1%;2026年前三季3.9% | 2027年高於4.5%;2030年高於6.5% | 至少擴大240個基點 |
| 4 | 生產力節省 | 勞動力管理系統(LMS)與GXO IQ處於導入初期 | 2027-2030年實現2.4億至3.1億美元的EBITA淨年化節省 | 2030年前LMS導入300個以上據點、GXO IQ導入400個以上據點 |
| 5 | 自由現金流轉換率 | 2025年29.4%(排除資產出售為12.5%,SimianX計算) | 2026年30%至40%;2030年前達40%至50% | 2026年第四季須創造2.18億至3.2億美元自由現金流 |
| 6 | 淨槓桿 | 2026年9月30日為2.7倍 | 約2.0倍;投資等級 | 約需去槓桿0.7倍 |
| 7 | 回購、ROIC、EPS | 2026年回購1億美元;ROIC 9%;2025年調整後EPS 2.51美元 | 2030年前約10億美元回購;調整後EPS每年成長逾20% | 2030年調整後EPS約6.25美元以上(SimianX計算) |
資料來源:GXO申報文件。2023-2025年成長平均值及2030年EPS數字(2.51美元以每年20%複合成長五年)為SimianX計算。
指標1:有機營收成長
有機成長排除了匯率變動與併購的影響,這對GXO格外重要:公司於2024年4月29日收購英國物流集團Wincanton,且英鎊與歐元營收占比相當高。GXO的有機成長率在2022年為15.4%,之後放緩至2023年的2.3%、2024年的2.5%與2025年的3.9%。2026年前三季回升至4.7%,第三季繳出的6.4%更是公司三年多來最快的成長。
新計畫要求成長出現跳躍式提升。GXO簡報列出的營收成長路徑為:2026年4%至5%,2027年逾5.5%,2027年至2030年每年逾7%。自2022年第四季(7.5%)以來,還沒有任何一季達到7%。
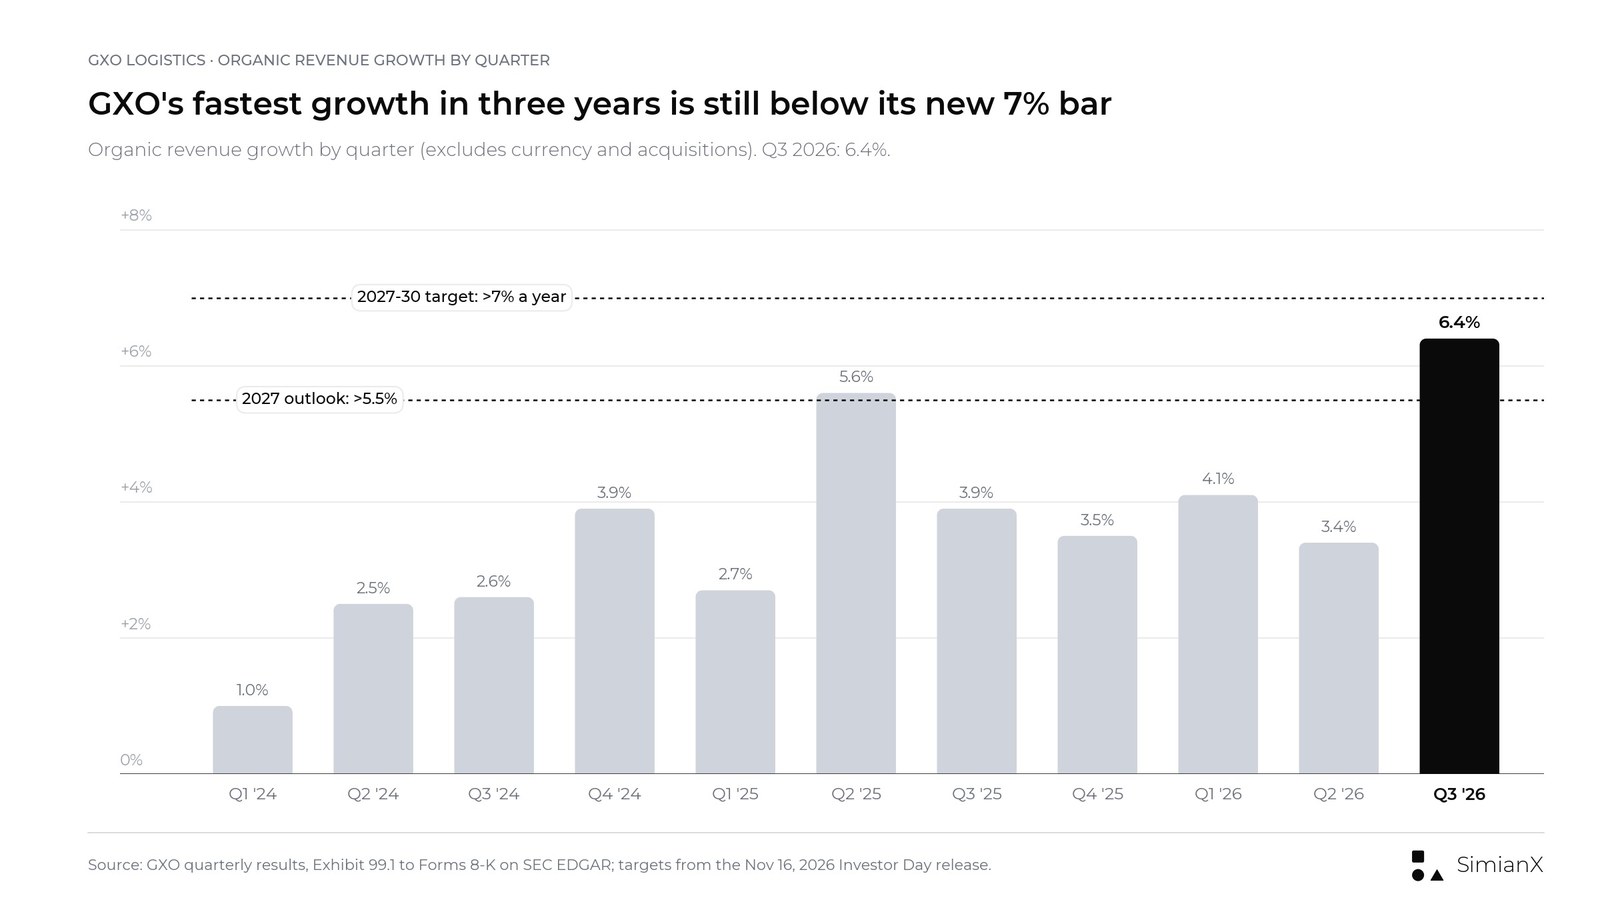
GXO各季有機成長。2026年第三季的6.4%是三年來最佳的一季,但仍低於新的7%目標。
GXO列出五大驅動因素:一是倉儲市場,公司估計規模約1.1兆美元、每年成長約6%(數據來自公司引用的第三方研究);二是委外趨勢(約70%的市場仍由企業自行營運);三是資料中心、航太與國防、生命科學等策略垂直產業;四是在北美擴大市占;五是現有客戶內部逾300億美元的「錢包份額」商機。客戶流失與業務組合精簡則會抵銷部分成長動能。
北美是關鍵變數,GXO自家簡報對此也毫不諱言。2022年至2025年,GXO美國有機營收的年複合成長率僅1.4%,北美市場則為4.4%。北美占GXO 2025年營收的24%,英國占48%。新業務團隊的初步成績較為亮眼:2026年前三季北美新業務簽約金額成長52%,第三季北美銷售管線年增87%。
觀察重點:2027年各季有機成長能否持續維持在5.5%以上。單一強勁季度不足以確立7%的趨勢。
指標2:新業務簽約與銷售管線轉換
| 指標 | 2025年第三季 | 2026年第三季 |
|---|---|---|
| 當季新業務簽約金額 | 2.8億美元 | 3.75億美元(+34%) |
| 前三季新業務簽約金額 | 8.14億美元 | 10.13億美元(+24%) |
| 銷售管線 | 23億美元 | 31億美元 |
| 北美占銷售管線比重 | 31% | 43% |
| 截至9月30日已確保的次年新增營收 | 6.9億美元(2026年) | 6.3億美元(2027年) |
資料來源:GXO 2026年第三季財報簡報(Form 8-K,2026年11月3日)。簽約金額為以季末匯率換算的年化營收。
銷售管線是新經營團隊上任後最明顯的改善:9月底達31億美元,高於一年前的23億美元。2026年約40%的新簽業務來自GXO的策略成長垂直產業:航太與國防、科技與資料中心、工業以及生命科學。
不過這裡存在時間落差的問題。截至9月30日,GXO已從簽定的合約中確保6.3億美元的2027年新增營收,低於一年前同期為2026年確保的6.9億美元,儘管當季簽約金額成長了34%。公司在投資人日表示,預期進入2027年時將確保逾8.5億美元的次年營收,相當於前一年營收的6%以上。相較之下,進入2024年時為5.68億美元,進入2025年時為6.27億美元,進入2026年時為7.74億美元。要從6.3億美元提高到8.5億美元以上,意味著第四季新簽合約須額外貢獻約2.2億美元的2027年營收(SimianX計算)。
客戶留存是這道算式的另一半。GXO表示其營收留存率約為95%,代表每年必須先補回約5個百分點的營收,才可能出現淨成長。唯有現有客戶的業務量同步成長,高於營收6%的已確保新業務才能轉化為逾5.5%的有機成長。
觀察重點:GXO隨第四季財報公布的次年營收數字。若高於8.5億美元,將印證這項展望;若接近7億美元,則無法印證。
指標3:調整後EBITA利潤率
這是整個計畫的核心數字。2025年調整後EBITA為5.43億美元,以131.78億美元營收計算,利潤率為4.1%。GXO預估2026年為4.2%至4.3%,2027年高於4.5%,2030年高於6.5%,亦即擴大逾240個基點。
2026年前三季,該利潤率為3.9%,與去年同期持平。第三季則從4.8%降至4.5%。這與第三季財報在調整後EBITDA上顯現的問題如出一轍:營收成長5.7%,但調整後EBITDA持平於2.51億美元,調整後EBITDA利潤率從7.4%降至7.0%。
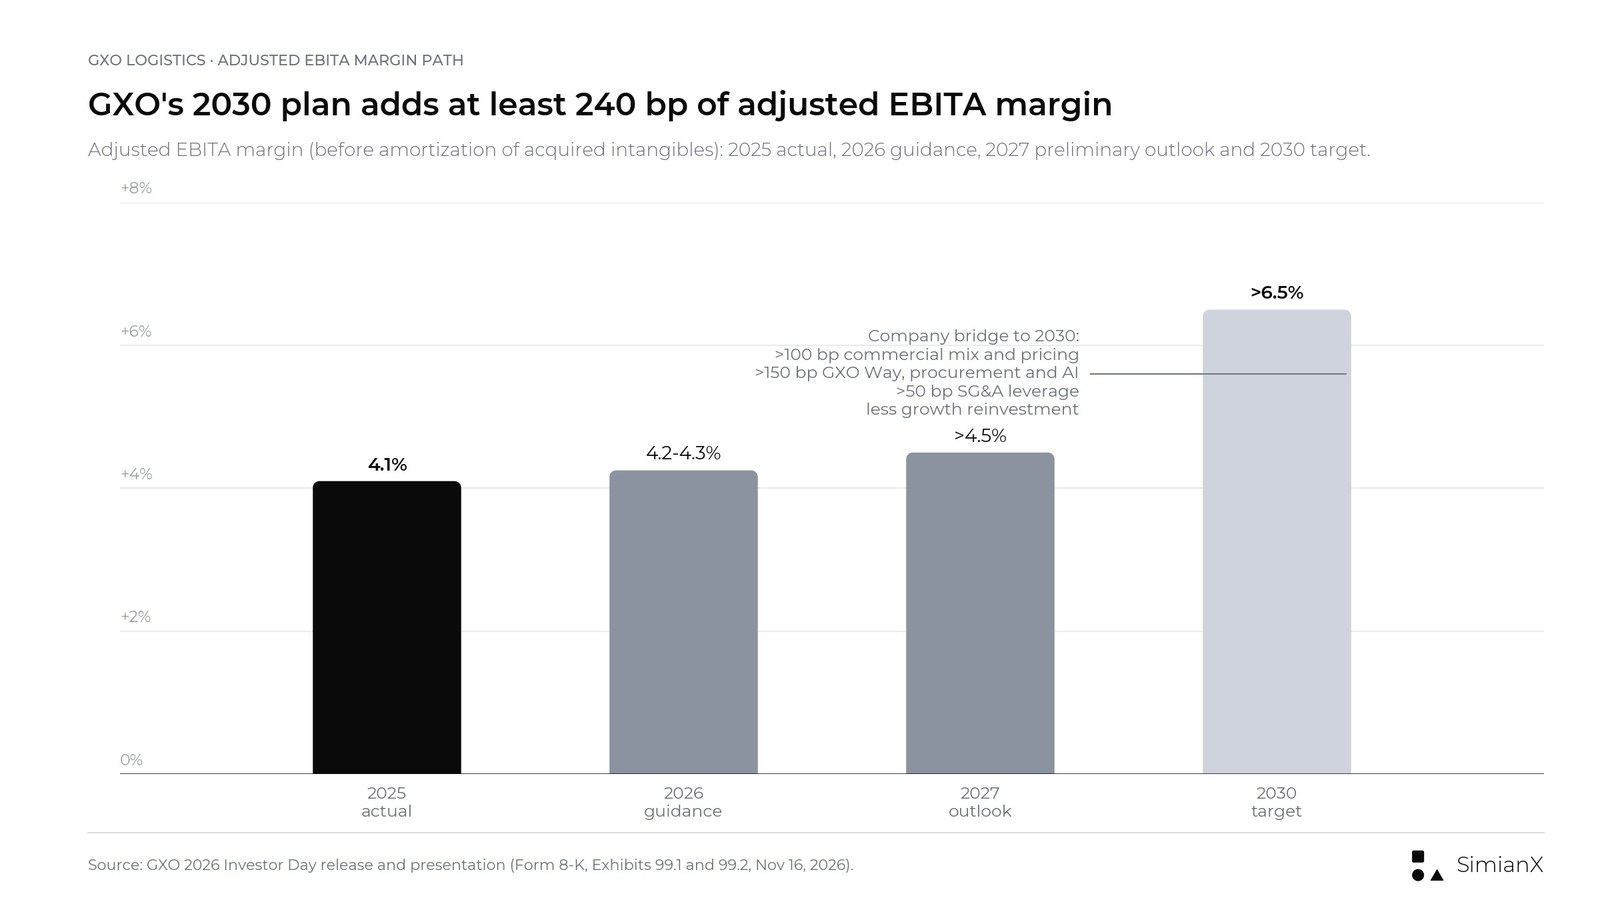
GXO調整後EBITA利潤率從2025年實際值到2030年目標的路徑,以及公司提出的利潤率拆解。
GXO簡報將利潤率擴張拆成四個部分:
- 商業措施貢獻逾100個基點:業務組合轉向利潤率較高的垂直產業與北美,對新合約與續約採取嚴謹定價,以及退出低報酬合約或重新定價。
- GXO Way與技術貢獻逾150個基點:勞動力管理系統、全球採購、自動化與倉儲AI(見指標4)。
- SG&A營運槓桿貢獻逾50個基點:共享服務與後勤AI應用,包括計畫在2030年前將倉儲管理系統(WMS)從30套精簡為4套、企業資源規劃(ERP)系統從8套精簡為1套。
- 扣除成長方面的再投資後,淨擴大逾240個基點。
更長期的歷史說明了市場為何抱持懷疑。以調整後EBITDA計算,GXO的利潤率在2021年為7.7%,2022年為8.1%,之後降至2023年的7.6%、2024年的7.0%及2025年的6.7%(SimianX依公布數據計算)。2027年高於7.1%的展望,也只是讓利潤率大致回到2024年的水準。
觀察重點:2026年全年調整後EBITA利潤率。若落在4.2%至4.3%區間內,將是新路徑的第一步;若等於或低於4.1%,代表距離2027年的門檻更遠。
指標4:GXO Way、LMS與GXO IQ
生產力計畫是整套方案中最具體的部分,GXO也首度為每項措施訂出金額目標。
| 措施 | 2027-2030年EBITA淨年化節省 | 整體機會(管理階層估計) |
|---|---|---|
| 勞動力管理系統(LMS) | 7000萬至9000萬美元 | 約2.7億美元 |
| 全球採購 | 5000萬至7000萬美元 | 已全數納入計畫 |
| 自動化、倉儲AI與適應性技術 | 5000萬至7000萬美元 | 約2.3億美元 |
| 其他GXO Way措施 | 7000萬至8000萬美元 | 約2億美元 |
| 合計 | 2.4億至3.1億美元 | 約7億美元 |
資料來源:GXO 2026年投資人日簡報。GXO表示,整體機會為管理階層估計,並非財務預測。其他措施包括合約檢視、物料搬運設備、據點成熟度、全球業務服務及水電等公用事業成本。
勞動力管理系統是最大的單項措施,因為人力約占GXO倉儲成本的60%。公司目前沒有標準化系統,許多生產力數據仍靠試算表追蹤。公司計畫將統一的LMS於2027年導入約80個據點,2028年約210個,2029年約280個,2030年逾300個,涵蓋約50億美元的可優化人力支出。GXO表示,導入LMS的據點人力效率比未導入者高出5%至15%。採購方面則鎖定每年約60億美元的可優化支出。
GXO IQ是公司的AI倉儲平台,自2026年第一季起已在三大區域全面上線,今年預計導入約50個據點。新計畫要求2027年底上線約120個據點,2030年底逾400個。簡報中還安排了與供應商Apptronik就人形機器人進行的爐邊對談;GXO表示,人形機器人的成本可望大幅下降,相較於人力的回收期預計為一至兩年。正如Unitree(宇樹科技)IPO所顯示,人形機器人本身已成為獨立的市場題材。
一個實用的交叉驗證:以約140億美元營收計算,2.4億至3.1億美元的節省約相當於170至220個基點的利潤率(SimianX計算),與GXO歸功於GXO Way及技術的「逾150個基點」一致。
觀察重點:季報中的LMS據點數與已實現的節省。GXO並未提供節省金額的逐年分布。
指標5:自由現金流轉換率
GXO將自由現金流定義為營運現金流減去資本支出,再加上出售不動產及設備的收入;並將自由現金流轉換率定義為自由現金流除以調整後EBITDA,而非除以淨利。這兩項定義對解讀以下數字都很關鍵。
| 年度 | 營運現金流 | 資本支出 | 資產出售收入 | 自由現金流 | 轉換率(公布值) | 排除資產出售的轉換率 |
|---|---|---|---|---|---|---|
| 2021 | $455M | $250M | $11M | $216M | 逾30% | 33.6% |
| 2022 | $542M | $342M | $40M | $240M | 33.0% | 27.5% |
| 2023 | $558M | $274M | $18M | $302M | 40.8% | 38.3% |
| 2024 | $549M | $359M | $61M | $251M | 30.8% | 23.3% |
| 2025 | $434M | $324M | $149M | $259M | 29.4% | 12.5% |
| 2026年前三季 | $263M | $204M | $7M | $66M | 無意義 | 無意義 |
資料來源:GXO第四季及2026年第三季財報新聞稿中的自由現金流調節表。最後一欄為(營運現金流減資本支出)除以調整後EBITDA,屬SimianX計算。表中M代表百萬美元。
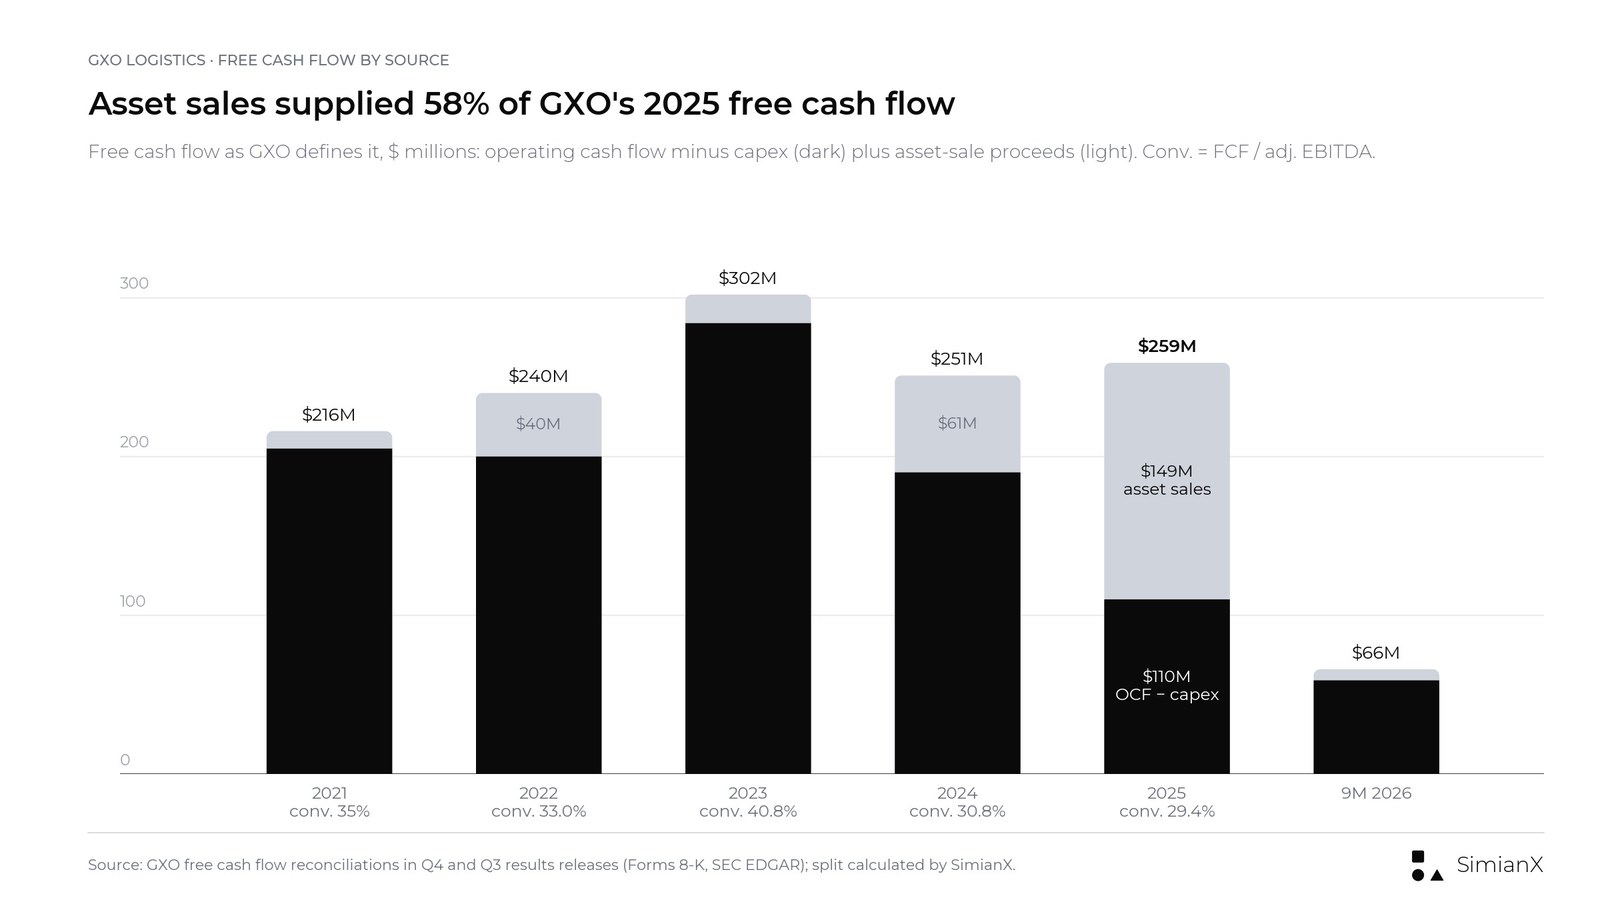
2025年,GXO 2.59億美元的自由現金流中,有1.49億美元來自出售不動產及設備。
資產出售也解釋了第三季的狀況。自由現金流從1.87億美元降至8500萬美元,但2025年第三季含有9900萬美元的資產出售收入,今年同期僅300萬美元。扣除這些收入後,營運現金流減資本支出為8200萬美元,去年同期為8800萬美元。前三季此數字有所改善,從負500萬美元升至5900萬美元。真正的壓力在營運現金流:隨著應收帳款增加,當季營運現金流減少7600萬美元。GXO前三季現金流量表顯示應收帳款造成2.15億美元的現金流出,去年同期為7600萬美元。
2026年財測讓第四季面臨相當高的門檻。以9.45億至9.65億美元的調整後EBITDA達成30%至40%的轉換率,代表全年自由現金流為2.84億至3.86億美元。截至9月已創造6600萬美元,因此第四季須交出2.18億至3.2億美元(SimianX計算)。GXO自分拆以來表現最好的第四季是2025年的1.63億美元,其中包含4800萬美元的資產出售收入;所有季度中的最佳紀錄則是2023年第三季的1.91億美元。
在2030年,GXO的目標是40%至50%的轉換率。公司表示,約10個百分點的提升將來自三方面:營運資金(標準化付款條件、加快開立發票與收款,以及在合約定價時就設計成讓客戶更快付款,即所謂「priced for cash」);將資本支出控制在營收的2%至3%(2025年為2.5%,2026年前三季約2.0%,SimianX計算);以及隨著Wincanton整合完成而減少的一次性現金成本。以轉換率逾40%計算,GXO預估2027年至2030年累計營運現金流逾35億美元,資本支出約15億美元,自由現金流逾20億美元。
觀察重點:2026年第四季自由現金流,以及其中有多少來自資產出售。
指標6:淨槓桿與資產負債表
截至2026年9月30日,GXO持有現金3.4億美元,總負債28.18億美元(包括4.97億美元的融資租賃及其他債務),淨負債24.80億美元。以近十二個月9.25億美元的調整後EBITDA計算,淨槓桿比率為2.7倍。由於前三季償還4.01億美元債務並買回1.02億美元股票,現金已從2025年底的8.54億美元下滑。
自2024年4月完成收購Wincanton以來,槓桿一直介於2.5倍至3.1倍;2023年底則為1.6倍。新架構承諾維持投資等級的資產負債表,長期將淨槓桿比率控制在約2.0倍,並在2027年上半年償還一筆2.75億美元的定期貸款。以目前近十二個月的EBITDA計算,2.0倍代表淨負債約18.5億美元,比9月底水準低約6.3億美元(SimianX計算)。EBITDA成長可以在不減債的情況下彌補部分差距。
觀察重點:2027年上半年的定期貸款償還進度,以及槓桿高於2.5倍期間是否持續回購。
指標7:股票回購、ROIC與調整後EPS
GXO列出資本配置的優先順序:將營收的2%至3%投入資本支出,維持投資等級的資產負債表,回饋多餘資本,併購則僅在北美、亞太地區或為取得新能力時選擇性進行。新數字如下:
- 股票回購:2030年前約10億美元的回購額度,每年逾2億美元,資金來自自由現金流。2026年截至9月,GXO已買回1億美元股票(210萬股,均價47.46美元),授權額度尚餘2億美元。以1.13億股流通在外股數計算,10億美元約相當於GXO以57.20美元收盤價計算市值的15%(SimianX計算)。
- 可運用現金:GXO的資金來源與用途簡報頁顯示,扣除資本支出與定期貸款後,2027年至2030年可用於股東回饋及選擇性併購的資金逾17億美元。
- ROIC:依新定義,2025年為9%,目標是2030年前提升逾500個基點。
- 調整後EPS:2025年至2030年每年成長逾20%。以2025年2.51美元為基數,代表2030年約6.25美元以上(SimianX計算)。2026年財測為2.95至3.15美元。
調整後EPS是承諾與實績落差最大之處。GXO的調整後每股盈餘在2021年為2.09美元,2022年2.85美元,2023年2.59美元,2024年2.80美元,2025年2.51美元。分拆四年後,調整後EPS仍低於2022年的水準。
GXO各季財報:2024年第一季至2026年第三季
| 季度 | 營收 | 帳面成長率 | 有機成長率 | 調整後EBITDA | 調整後EBITDA利潤率 | 調整後稀釋EPS | 自由現金流 |
|---|---|---|---|---|---|---|---|
| 2024年第一季 | $2,456M | 5.7% | 1.0% | $154M | 6.3% | $0.45 | −$17M |
| 2024年第二季 | $2,846M | 18.9% | 2.5% | $187M | 6.6% | $0.55 | $31M |
| 2024年第三季 | $3,157M | 27.8% | 2.6% | $223M | 7.1% | $0.79 | $110M |
| 2024年第四季 | $3,250M | 25.5% | 3.9% | $251M | 7.7% | $1.00 | $127M |
| 2025年第一季 | $2,977M | 21.2% | 2.7% | $163M | 5.5% | $0.29 | −$48M |
| 2025年第二季 | $3,299M | 15.9% | 5.6% | $212M | 6.4% | $0.57 | −$43M |
| 2025年第三季 | $3,395M | 7.5% | 3.9% | $251M | 7.4% | $0.79 | $187M |
| 2025年第四季 | $3,507M | 7.9% | 3.5% | $255M | 7.3% | $0.87 | $163M |
| 2026年第一季 | $3,298M | 10.8% | 4.1% | $200M | 6.1% | $0.50 | −$31M |
| 2026年第二季 | $3,441M | 4.3% | 3.4% | $219M | 6.4% | $0.59 | $12M |
| 2026年第三季 | $3,590M | 5.7% | 6.4% | $251M | 7.0% | $0.89 | $85M |
資料來源:GXO季度財報,即SEC EDGAR上Form 8-K所附Exhibit 99.1。2024年第四季與2025年第四季利潤率為SimianX計算,其餘與GXO公布的利潤率一致。2024年第二季至2025年第一季的帳面成長率包含自2024年4月29日起併表的Wincanton。2026年第一季調整後EBITDA包含1250萬美元的年比淨效益,主要來自提前退出一處據點及合約終止成本的認列時點。自由現金流包含資產出售收入:2025年第三季9900萬美元、2025年第四季4800萬美元、2024年第四季4500萬美元。
有三個規律特別明顯。第一,業務具季節性,無論利潤率或現金流,都是第一季最弱、第四季最強。第二,收購Wincanton後的四季,帳面營收成長高估了實質成長。第三,利潤率並未擴大:第三季調整後EBITDA利潤率在2024年為7.1%,2025年為7.4%,2026年為7.0%。
以2026年而言,9.45億至9.65億美元的調整後EBITDA財測,對照截至9月已實現的6.7億美元,代表第四季須達到2.75億至2.95億美元,比2025年第四季的2.55億美元高出8%至16%(SimianX計算)。
2023年投資人日目標與GXO的實際成果
GXO於2021年8月2日自XPO分拆成為獨立公司,FedEx目前分拆貨運業務採用的正是相同架構。在2023年1月12日首屆投資人日上,時任執行長Malcolm Wilson訂下2027年目標。GXO於2024年4月24日修正這些目標,納入Wincanton並下修數字。公司最後一次重申2027年目標是在2024年8月的財報簡報;之後的財報新聞稿未再提及,2026年11月的資料則以前述以利潤率為基礎的2027年展望取而代之。Patrick Kelleher於2025年8月出任執行長。
| 2027年目標(2023年1月12日訂定) | 2024年4月24日修正 | GXO實際成果 | 評價 |
|---|---|---|---|
| 2021-2027年有機營收每年成長8%至12% | 2024-2027年每年約10% | 15.4%(2022年)、2.3%(2023年)、2.5%(2024年)、3.9%(2025年);2021年至2025年每年約5.9%(SimianX計算) | 未達成 |
| 營收約170億美元 | 155億至160億美元 | 2025年132億美元(受惠併購);截至2026年9月的近十二個月約138億美元 | 落後 |
| 調整後EBITDA約16億美元(自2021年的6.11億美元起每年成長約17%) | 12.5億至13.0億美元(自2024年起每年成長約15%) | 2025年8.81億美元;2026年財測9.45億至9.65億美元 | 未達成 |
| 隱含調整後EBITDA利潤率約9.4%(SimianX計算) | 約7.8%至8.4%(SimianX計算) | 2025年6.7%;2027年展望現為高於7.1% | 未達成 |
| 自由現金流轉換率逾30% | 逾30% | 33.0%(2022年)、40.8%(2023年)、30.8%(2024年)、29.4%(2025年) | 大致達成,但有賴資產出售 |
| 2021-2027年累計自由現金流約20億美元 | 未再重申 | 2021-2025年12.7億美元,另加2026年前三季6600萬美元 | 須2026年與2027年皆達成現金目標才有機會實現 |
| 營運ROIC逾30% | 逾30% | 2024年46%;截至2026年9月的近十二個月45.6% | 依舊定義達成;依新定義為9% |
| 未設定 | 2024-2027年調整後EPS每年成長逾15% | 2.80美元(2024年)、2.51美元(2025年)、2026年財測2.95至3.15美元 | 落後 |
資料來源:GXO 2023年1月12日及2024年4月24日新聞稿;2022-2026年年度財報新聞稿。隱含利潤率為各目標的EBITDA除以其對應的營收數字。
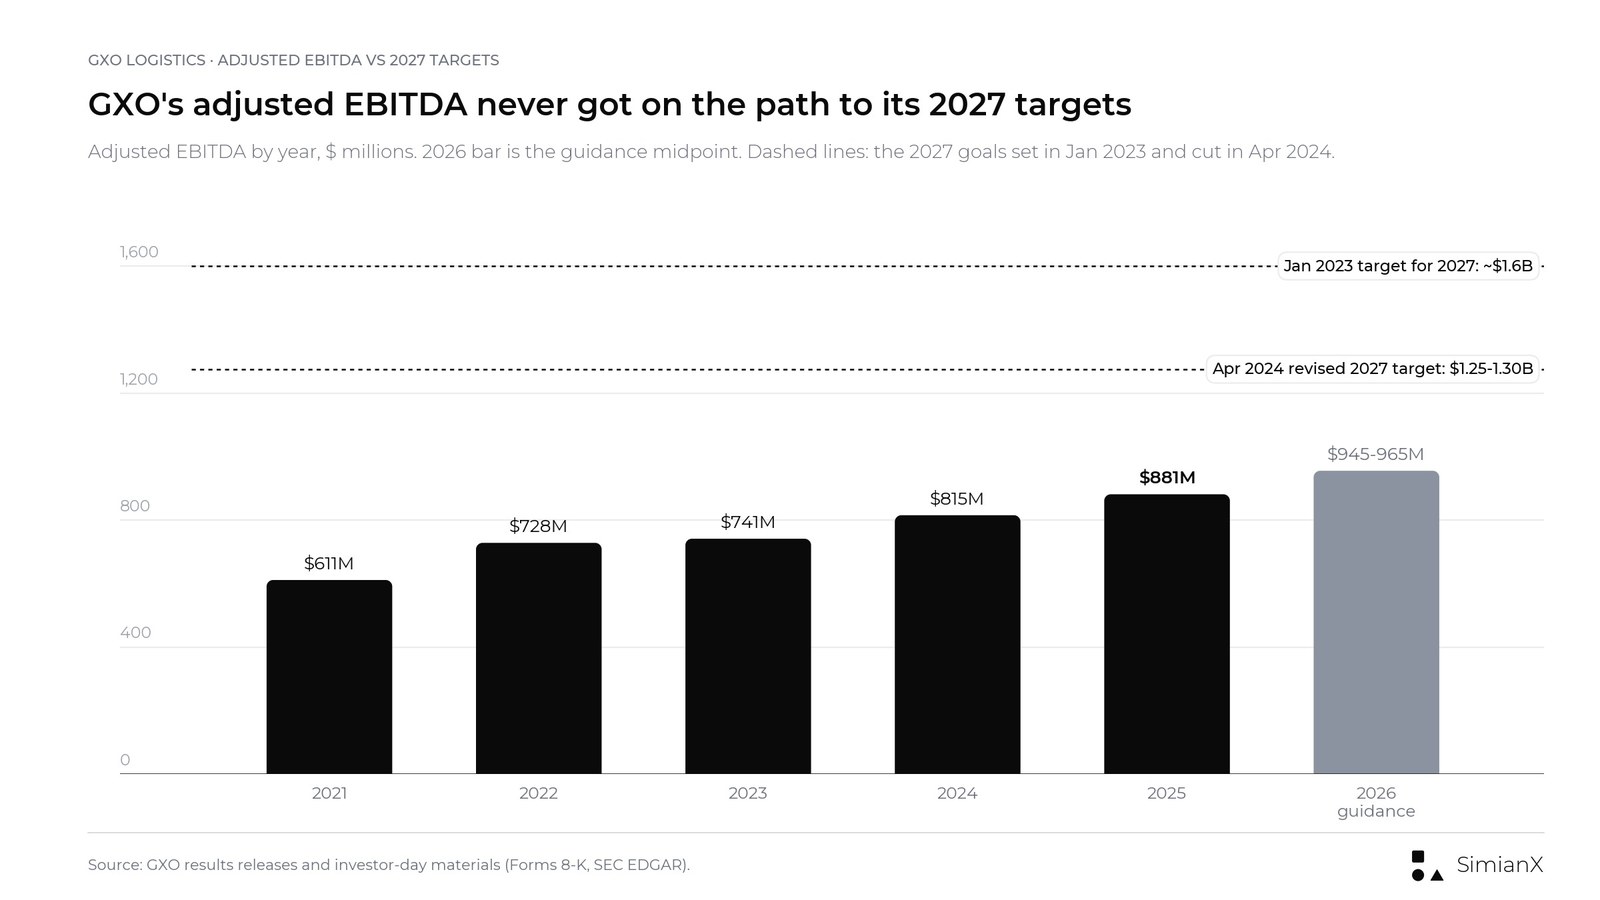
GXO的調整後EBITDA自2021年以來年年成長,但從未達到任何一版2027年目標所要求的速度。
這個模式相當清楚。GXO達成了仰賴資本紀律的目標(營運ROIC,以及大致上的現金轉換率),卻未達成仰賴成長與利潤率的目標。就像華爾街對標普500指數的年底目標一樣,過往預測的兌現紀錄是檢視新預測的最佳參照。
市場的評價已反映在股價上。2023年1月11日,即首批目標發布當晚,GXO收在48.96美元,隔天上漲5.96%。從該收盤價到2026年11月16日,股價累計上漲16.8%,同期SPY上漲87.1%(價格報酬,SimianX依Polygon.io與Nasdaq.com收盤價計算)。2024年4月24日下修2027年目標當天,股價下跌2.07%。
GXO財測紀錄(2023-2026年)
| 年度 | 指標 | 首次財測 | 最終財測 | 實際 |
|---|---|---|---|---|
| 2023 | 有機成長 | 6%至8%(1月12日) | 2%至4%(11月7日) | 2.3% |
| 2023 | 調整後EBITDA | $700M-$730M | $730M-$755M | $741M |
| 2023 | 調整後稀釋EPS | $2.30-$2.50(2月14日) | $2.55-$2.65 | $2.59 |
| 2024 | 有機成長 | 2%至5%(2月13日) | 2%至5% | 2.5% |
| 2024 | 調整後EBITDA | $760M-$790M | $805M-$835M(含Wincanton) | $815M |
| 2024 | 調整後稀釋EPS | $2.70-$2.90 | $2.73-$2.93 | $2.80 |
| 2025 | 有機成長 | 3%至6%(2月12日) | 3.5%至6.5% | 3.9% |
| 2025 | 調整後EBITDA | $840M-$860M | $865M-$885M | $881M |
| 2025 | 調整後稀釋EPS | $2.40-$2.60 | $2.43-$2.63 | $2.51 |
| 2026 | 有機成長 | 4%至5%(2月10日) | 4%至5%(11月3日重申) | 截至9月為4.7% |
| 2026 | 調整後EBITDA | $930M-$970M | $945M-$965M | 截至9月為$670M |
| 2026 | 調整後稀釋EPS | $2.85-$3.15 | $2.95-$3.15 | 截至9月為$1.98 |
| 2026 | FCF轉換率 | 30%至40% | 30%至40% | 截至9月FCF為$66M |
資料來源:GXO季度財報新聞稿(2023-2026年)。FCF轉換率財測在2023年約為30%,2024年為30%至40%,2025年為25%至35%;實際轉換率分別為40.8%、30.8%與29.4%。
財測紀錄呈現清楚的輪廓。過去三年,GXO的調整後EBITDA每年都落在最終財測區間內,2025年更落在區間上半部。有機成長在2023年、2024年與2025年都落在區間下半部,2023年更遠低於最初6%至8%的財測。這與長期目標的分歧如出一轍:獲利交付一向可靠,營收成長則是弱點。而2030年計畫對成長的依賴程度,超過以往任何一次財測。
GXO股價對財報與投資人日的反應
| 交易日 | 事件 | GXO收盤價 | GXO漲跌幅 | SPY漲跌幅 | GXO相對SPY |
|---|---|---|---|---|---|
| 2023年1月12日 | 投資人日;訂定2027年目標 | $51.88 | +5.96% | +0.36% | +5.6個百分點 |
| 2023年2月15日 | 2022年第四季財報 | $50.53 | −5.00% | +0.32% | −5.3個百分點 |
| 2023年5月10日 | 2023年第一季財報 | $54.71 | +2.90% | +0.47% | +2.4個百分點 |
| 2023年8月3日 | 2023年第二季財報 | $63.54 | −1.75% | −0.29% | −1.5個百分點 |
| 2023年11月8日 | 2023年第三季財報 | $54.28 | +3.75% | +0.07% | +3.7個百分點 |
| 2024年2月14日 | 2023年第四季財報 | $54.49 | −1.20% | +0.91% | −2.1個百分點 |
| 2024年4月24日 | 2024年第一季初步財報;下修2027年目標 | $49.10 | −2.07% | −0.05% | −2.0個百分點 |
| 2024年5月8日 | 2024年第一季財報 | $50.93 | −0.49% | +0.01% | −0.5個百分點 |
| 2024年8月6日 | 2024年第二季財報 | $47.48 | −3.79% | +0.92% | −4.7個百分點 |
| 2024年11月5日 | 2024年第三季財報 | $57.70 | −1.54% | +1.21% | −2.8個百分點 |
| 2025年2月13日 | 2024年第四季財報 | $36.31 | −15.08% | +1.06% | −16.1個百分點 |
| 2025年5月8日 | 2025年第一季財報 | $39.71 | +4.28% | +0.70% | +3.6個百分點 |
| 2025年8月6日 | 2025年第二季財報 | $50.49 | +3.08% | +0.77% | +2.3個百分點 |
| 2025年11月5日 | 2025年第三季財報 | $52.54 | −5.11% | +0.35% | −5.5個百分點 |
| 2026年2月11日 | 2025年第四季財報 | $63.35 | +9.22% | −0.02% | +9.2個百分點 |
| 2026年5月6日 | 2026年第一季財報 | $49.91 | +0.12% | +1.39% | −1.3個百分點 |
| 2026年8月5日 | 2026年第二季財報 | $47.62 | −9.07% | −0.20% | −8.9個百分點 |
| 2026年11月4日 | 2026年第三季財報 | $56.96 | +9.48% | +1.65% | +7.8個百分點 |
| 2026年11月16日 | 投資人日;訂定2030年目標 | $57.20 | +4.70% | −1.91% | +6.6個百分點 |
資料來源:Polygon.io每日收盤價,並經Nasdaq.com交叉核對;11月16日數據採用Nasdaq.com的官方收盤價。漲跌幅以收盤價對收盤價計算。GXO通常於盤後公布財報,因此市場反應落在下一個交易日。例外情況:2023年1月投資人日新聞稿於前一晚發布,2024年4月的初步財報及2024年第二季財報於開盤前發布,因此這幾次反應皆為當日反應。
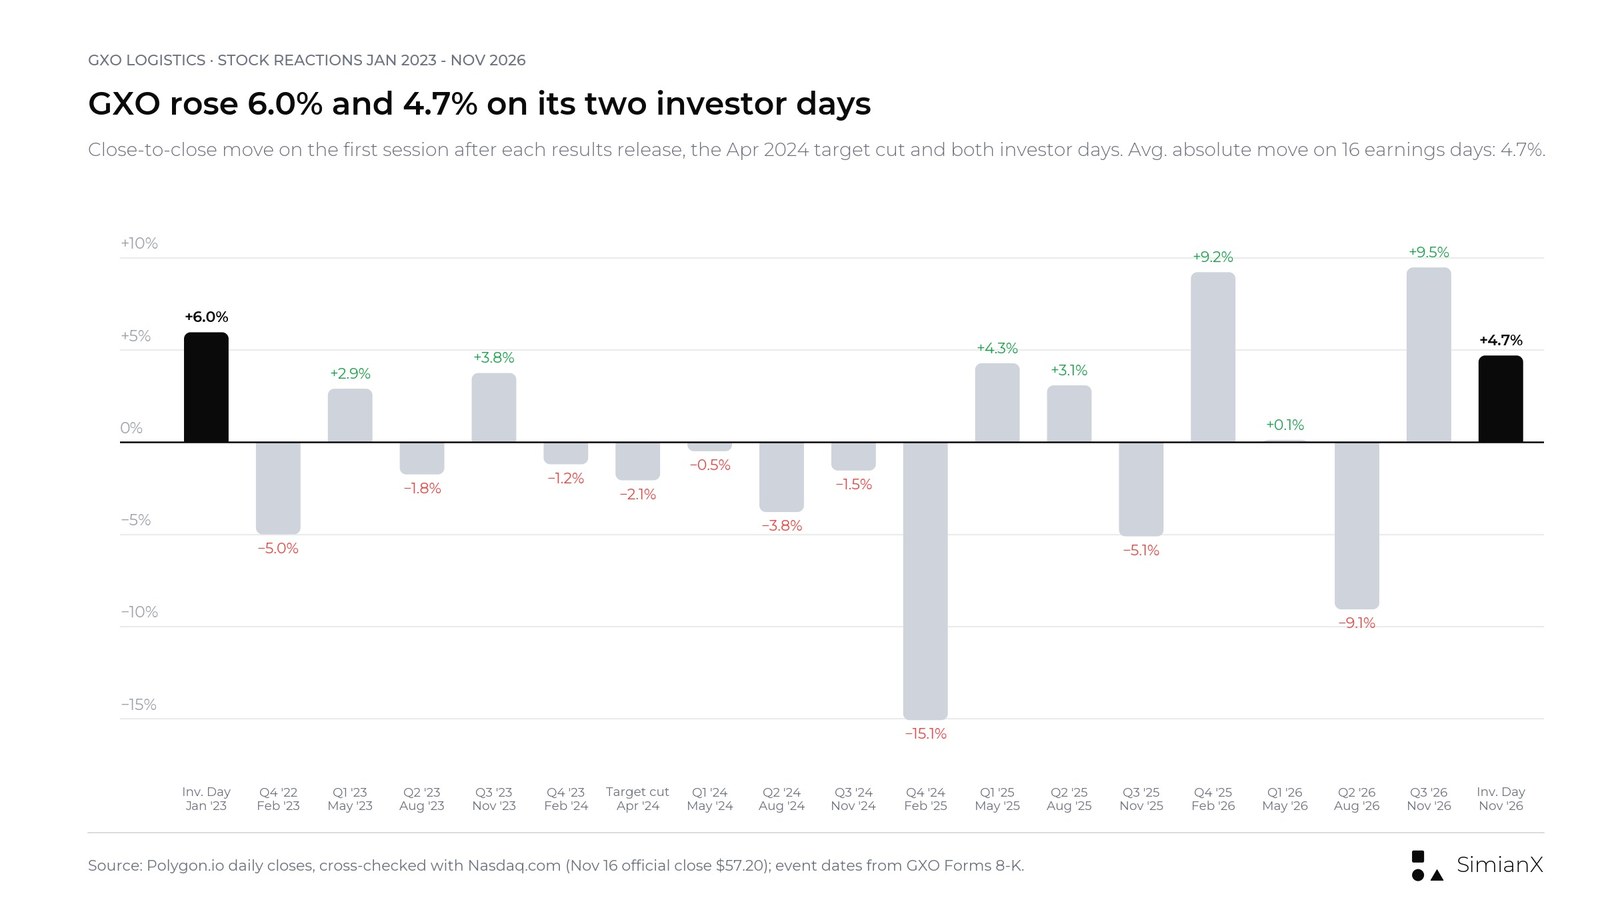
2023年1月以來,GXO在財報日與投資人日以收盤價計算的漲跌幅。
自2023年2月以來的16次財報中,GXO上漲7次、下跌9次,平均絕對漲跌幅為4.7%。最大波動是2025年2月13日重挫15.08%,當時GXO公布的2025年財測中調整後EPS為2.40至2.60美元,低於剛公布的2024年2.80美元。最近四次財報帶來的漲跌幅分別為+9.2%、+0.1%、−9.1%與+9.5%。兩次投資人日當天都推升了股價,2023年上漲5.96%,2026年上漲4.70%;但第一次的漲幅並未延續。
接下來可能牽動GXO股價的因素
| 情境 | 未來四到六季的證據 | 可能的解讀 |
|---|---|---|
| 樂觀情境 | 2026年第四季FCF達2.18億美元以上,且未仰賴大額資產出售;確保逾8.5億美元的2027年營收;單季有機成長逾5.5% | 市場開始將2030年計畫視為可信並反映在股價上 |
| 基本情境 | 有機成長4%至6%;調整後EBITA利潤率逐步逼近4.5%;槓桿往2.5倍靠攏 | 股價取決於近期獲利,而非2030年目標 |
| 悲觀情境 | 有機成長回落至3%左右;FCF再度仰賴資產出售;LMS導入進度落後 | 投資人將2030年目標視為2027年目標的翻版 |
以上為分析性情境,並非目標價或投資建議。
2030年計畫的風險
過度集中於英國
英國占GXO 2025年營收的48%,而公司有史以來最大的合約,也就是與英格蘭國民保健署供應鏈(National Health Service Supply Chain)簽訂的合約,全期價值約25億美元。英國的消費需求、人力成本與英鎊匯率對公司業績的影響格外顯著。
人力與執行
人力約占倉儲成本的60%。薪資上漲、人手短缺以及LMS導入緩慢,都可能吃掉這項計畫賴以成立的節省。
啟動成本與銷售管線轉換時程
新合約在產生營收之前,必須先投入據點、設備、系統與人員。若銷售管線轉換晚於預期,將延後成長並拖累利潤率。
匯率
大部分營收以英鎊和歐元計價。有機成長排除了匯率影響,但帳面營收、EBITDA與EPS則沒有。
槓桿與資本配置
2.7倍的淨槓桿比率,比GXO收購Wincanton前1.6倍的水準保留的空間更小。每年逾2億美元的回購與去槓桿,都要動用同一筆自由現金流。
技術投資報酬
GXO預期AI、自動化與人形機器人將提升生產力,但節省目標屬於管理階層估計,簡報中的人形機器人成本曲線也僅為示意。
常見問題
GXO 2026年投資人日是什麼時候舉行?
GXO於2026年11月16日在紐約證券交易所舉行2026年投資人日,活動於美東時間上午9:00開始。新聞稿與簡報已於當天上午以Form 8-K向SEC申報。
GXO的2030年財務目標有哪些?
GXO的目標包括:2027年至2030年有機營收每年成長逾7%;2030年調整後EBITA利潤率高於6.5%(比2025年的4.1%高出逾240個基點);自由現金流轉換率達調整後EBITDA的40%至50%;2025年至2030年調整後EPS每年成長逾20%;ROIC較2025年提升逾500個基點。
GXO的2027年展望為何?
2027年初步展望為有機營收成長逾5.5%、調整後EBITDA利潤率高於7.1%、調整後EBITA利潤率高於4.5%。GXO也計畫在2027年上半年償還一筆2.75億美元的定期貸款。
GXO達成2023年投資人日的目標了嗎?
大多沒有。2023年1月訂定的目標要求有機成長每年8%至12%,2027年調整後EBITDA約16億美元。GXO在2023年至2025年的有機成長平均每年約2.9%,2025年調整後EBITDA為8.81億美元。這些目標在2024年4月遭到下修,現已由2030年計畫取代。GXO確實達成了營運ROIC目標,現金轉換率目標也大致達成。
GXO股價對投資人日有何反應?
2026年11月16日,GXO收在57.20美元,上漲4.70%,同日SPY下跌1.91%。在此之前,股價已於11月4日第三季財報公布後上漲9.48%。
GXO如何計算自由現金流轉換率?
GXO以自由現金流除以調整後EBITDA。其自由現金流的計算方式為營運現金流減去資本支出,再加上出售不動產及設備的收入。2025年,1.49億美元的資產出售收入占2.59億美元自由現金流的58%。
GXO 2026年第三季財報表現如何?
營收35.90億美元,成長5.7%,有機成長6.4%。調整後EBITDA持平於2.51億美元,調整後稀釋EPS從0.79美元升至0.89美元,自由現金流為8500萬美元。新業務簽約金額3.75億美元,成長34%,銷售管線創下31億美元的新高。
GXO下一次何時公布財報?
GXO尚未宣布2026年第四季財報的發布日期。最近三次第四季財報分別於2026年2月10日、2025年2月12日與2024年2月13日公布。
結論:可信的成本計畫,搭配尚未獲得驗證的成長計畫
2030年計畫比2023年那份更具體。它點出各項措施並為其標價(2.4億至3.1億美元的淨節省),為勞動力管理系統與GXO IQ訂出導入里程碑,並對利潤率(調整後EBITA)與報酬(含商譽的ROIC)採用更嚴格的衡量標準。這是一份更容易追蹤的計畫。
弱點與當初拖垮2027年目標的如出一轍:成長。GXO要投資人相信,一家在2023年至2025年間有機成長僅每年2%至4%的公司,能在2027年成長逾5.5%,並在之後每年成長逾7%。從利潤率槓桿到支應10億美元回購的自由現金流,其他所有目標都建立在這個假設之上。
下一批檢驗點很快就會到來。2026年第四季財報應能顯示,GXO能否在不仰賴資產出售的情況下單季創造2.18億美元以上的自由現金流,以及能否在進入2027年時已確保逾8.5億美元的營收。對於2030年計畫,這兩個數字透露的訊號,會比投資人日的股價上漲更有說服力。
本文僅供研究參考,不構成個人化投資建議,亦非買進或賣出任何證券的推薦。
延伸閱讀
- FedEx 2026財報:貨運分拆、燃油附加費與FDX股票
- Tetra Tech逐季財報:2026財年Q4業績與TTEK股價
- 期中選舉後的美國工業股:1926-2022年25次數據全表
- 宇樹科技股價復盤:掛牌首日漲460%後腰斬,解禁時程一覽
- 標普500 2027預測:華爾街年底目標點位與歷年準確度
參考資料
- GXO:GXO於投資人日公布2030年財務目標(2026年11月16日)
- SEC EDGAR:GXO Form 8-K,Exhibit 99.1,投資人日新聞稿
- SEC EDGAR:GXO Form 8-K,Exhibit 99.2,2026年投資人日簡報
- SEC EDGAR:GXO 2026年第三季財報新聞稿,Exhibit 99.1
- SEC EDGAR:GXO 2026年第三季財報簡報
- GXO:GXO公布2026年第三季財報
- SEC EDGAR:GXO 2026年第二季財報新聞稿
- SEC EDGAR:GXO 2025年第四季及全年財報新聞稿
- SEC EDGAR:GXO 2023年1月投資人日新聞稿(含2027年目標)
- SEC EDGAR:GXO 2024年4月24日修正2027年目標的新聞稿
- GXO:2026年投資人日活動公告
- GXO投資人關係:活動行事曆
- Nasdaq.com:GXO歷史股價
- Investopedia:EBITDA
- Investopedia:自由現金流
- Investopedia:有機成長
- Investopedia:投入資本報酬率


