
 作者:Muke
Tetra Tech 2026財年第四季財報結果:季度數據表、未交付訂單、現金流量、2027財年財測與 TTEK 股價反應
Tetra Tech 已於11月11日(週三)美股收盤時公布2026財年第四季業績,結果優於公司自己的財測。淨營收(扣除分包成本)為11.5億美元,高於11.2億至11.7億美元區間的中值;調整後 EPS 為0.49美元(GAAP EPS 0.51美元),同時高於0.45至0.48美元的財測與0.47美元的分析師共識預期。未交付訂單年增13%,達46.7億美元。首份2027財年展望給出 EPS 1.65至1.80美元,中值1.725美元,略低於1.74美元的共識預期。TTEK 在財報發布前的交易時段下跌7.5%至37.61美元,11月12日收在39.43美元,當日上漲4.8%,同時標普500 ETF(SPY)下跌0.4%。
本頁是 Tetra Tech 的財報參考,最初在財報發布前編製,現已依實際業績更新。它把公司揭露的九個季度業績彙整在一張表中,追蹤訂單與現金流量,將第四季業績與財測對照,比較新的2027財年展望與共識預期,並列出 TTEK 股價在最近13次季度財報後的表現。核心問題與初稿提出的一致:在失去大部分美國國際發展業務之後,更強的訂單能否轉化為可持續的成長?比單一 EPS 預估高出兩美分,本身並無法回答這個問題。
更新於2026年11月13日(美國太平洋時間),納入 Tetra Tech 2026財年第四季業績(Form 8-K,Exhibit 99.1,於11月11日美國東部時間下午4:00發布)、11月12日的法說會以及11月12日的官方收盤價。本文首次發布於11月10日,即財報發布之前。資料來源:Tetra Tech 在 SEC EDGAR 上申報的 Form 8-K 財報新聞稿、10-Q 與 10-K,公司新聞稿,Zacks(經 Nasdaq.com)與 Kiplinger 註明日期的預估,以及 Polygon.io 的每日收盤價(已與 Nasdaq.com 核對)。文中皆已標明哪些是公司公布數據、哪些是財測、哪些是預估、哪些是我們的計算。
Tetra Tech 2026財年第四季業績與財測、共識預期對照
| 項目 | 財測或預估 | 實際公布 | 結果 |
|---|---|---|---|
| 第四季淨營收 | 11.2億–11.7億美元(公司) | 11.529億美元 | 高於11.45億美元的中值;年比 −0.9% |
| 第四季 GAAP 營收 | — | 13.374億美元 | 年比 +0.5% |
| 第四季 EPS | 0.45–0.48美元(公司);共識預期0.47美元 | GAAP 0.51美元;調整後0.49美元 | 高於財測上限;調整後 EPS 年比 +9% |
| 第四季營業利益 | — | 1.884億美元 | 去年同期為1.813億美元 |
| 第四季調整後 EBITDA | — | 1.945億美元 | 利潤率年增90個基點(公司) |
| 未交付訂單,2026年9月27日 | — | 46.7億美元 | 年比 +13%;較6月 +4% |
| 2026財年淨營收 | 43.15億–43.65億美元 | 43.483億美元 | 落在區間內;較2025財年 −5.8% |
| 2026財年 EPS | 1.56–1.59美元(調整後) | GAAP 1.69美元;調整後1.60美元 | 高於調整後區間上限 |
| 2026財年營業現金流量 | — | 5.230億美元 | 年比 +14% |
來源:Tetra Tech 第四季及2026財年財報新聞稿(Form 8-K,Exhibit 99.1),2026年11月11日;財測取自2026年7月29日的財報;共識預期取自 Zacks(經 Nasdaq.com),11月10日。年比變化、財測中值與未交付訂單季比變化皆為我們依公布數據的計算,標示「公司」者除外。
這一季獲利明顯優於預期,營收表現穩健。淨營收比2025財年第四季低0.9%,但去年同期仍包含9,780萬美元來自 USAID/美國國務院的營收;公司表示,排除階段性災害應變業務後,第四季淨營收成長5%。在11月12日的法說會上,執行長 Roger Argus 表示,美國聯邦業務占季度營收的26%,成長9%,美國商業營收成長6%。依部門來看,政府服務集團(GSG)淨營收年減5.2%至5.126億美元,而商業/國際服務集團(CIG)淨營收成長2.8%至6.403億美元(我們依新聞稿的計算)。
GAAP EPS(0.51美元)高於調整後 EPS(0.49美元)。新聞稿中的調整後 EBITDA 調節表排除了第四季一筆700萬美元的或有對價公允價值利得;新聞稿並未另列 EPS 調節。
2027財年財測與1.74美元共識預期對照
| 展望項目 | 公司財測,2026年11月11日 | 比較(我們的計算) |
|---|---|---|
| 2027財年第一季淨營收 | 10.4億–10.8億美元 | 較2026財年第一季(10.372億美元)+0.3% 至 +4.1% |
| 2027財年第一季 EPS | 0.36–0.38美元 | 2026財年第一季:調整後0.35美元,GAAP 0.40美元 |
| 2027財年淨營收 | 44.25億–46.25億美元 | 較2026財年(43.483億美元)+1.8% 至 +6.4%;中值 +4.1% |
| 2027財年 EPS | 1.65–1.80美元 | 中值1.725美元,共識預期1.74美元;較2026財年調整後 EPS 1.60美元 +3.1% 至 +12.5% |
來源:Tetra Tech 第四季及2026財年財報新聞稿;2027財年共識預期取自 Zacks(經 Nasdaq.com),2026年11月10日,即財報發布前。
這個區間涵蓋了共識預期,但中值比共識預期低1.5美分。財測不包括未來收購的貢獻。在法說會上,管理層假設利息費用為3,000萬至3,500萬美元、有效稅率為27.5%,並表示預期2027財年美國聯邦業務成長約5%、美國商業業務成長約10%。新聞稿並未說明2027財年 EPS 區間是 GAAP 口徑還是調整後口徑,因此與調整後的共識預期比較時需要留意這一點。
Tetra Tech 2026財年第四季財報:重點速覽
| 項目 | 數據 | 來源與日期 |
|---|---|---|
| 財報發布日 | 2026年11月11日(週三),美國東部時間下午4:00(美股收盤時)發布 | Tetra Tech 公告,2026年10月21日;發布時間取自 Nasdaq.com |
| 法說會 | 已於2026年11月12日(週四)美國太平洋時間上午8:00舉行(美國東部時間上午11:00) | Tetra Tech 法說會頁面 |
| 公司第四季財測 | 淨營收 11.2億–11.7億美元;EPS 0.45–0.48美元 | 2026財年第三季財報,2026年7月29日 |
| 財報前共識預期 EPS | 0.47美元(2位分析師) | Zacks(經 Nasdaq.com),11月10日;Kiplinger 財報行事曆當時同為0.47美元 |
| 去年同期(2025財年第四季) | 營收13.301億美元;淨營收11.633億美元;EPS 0.48美元,調整後 EPS 0.45美元 | 2025財年第四季財報,2025年11月12日 |
| 2026財年全年財測 | 淨營收43.15億–43.65億美元;調整後 EPS 1.56–1.59美元 | 2026財年第三季財報 |
| 財報前2027財年共識預期 EPS | 1.74美元(區間1.72–1.75美元,2位分析師) | Zacks(經 Nasdaq.com),11月10日 |
| 2026年6月28日未交付訂單 | 44.9億美元,季增5% | 2026財年第三季財報 |
| 2026年9月27日未交付訂單 | 46.7億美元,年增13% | 2026財年第四季財報 |
| TTEK 財報後收盤價 | 39.43美元(2026年11月12日),先前11月11日為37.61美元、11月10日為40.65美元;年初至今 +17.6%,SPY 為 +11.0% | Polygon.io;Nasdaq.com 官方收盤價 |
| TTEK 52週收盤區間 | 26.18美元(2026年5月15日)至42.61美元(2026年2月10日) | Polygon.io |
分析師預估是第三方快照,並非公司財測。初稿將 Kiplinger 預估的日期標為11月6日,並提供了中國標準時間換算;我們已用上表註明日期的來源取代這兩處。Tetra Tech 的財年於9月下旬結束(2025財年結束於9月28日),因此「2026財年第四季」是截至2026年9月下旬的季度,而不是曆年的第四季。
財報發布前,0.47美元的共識預期落在管理層財測區間之內,比上限低一美分。Zacks 統計中只有兩位分析師,樣本很薄,公司自己的區間是更有用的衡量標準。在本次之前的四次財報中,Tetra Tech 每次都優於 Zacks 共識預期,每股超出2至5美分:0.45美元對0.40美元(2025財年第四季)、0.35美元對0.31美元(2026財年第一季)、0.34美元對0.31美元(第二季)以及0.42美元對0.40美元(第三季)。2026財年第四季以0.49美元對0.47美元再度優於預期,連續優於預期達到五次。如下文的股價反應表所示,這些優於預期的表現並未穩定地推動股價朝同一方向變動。
11月11日(週三)是美國退伍軍人節。當天美國證券交易所照常交易,債券市場休市。
這份財報最好被視為邁向2027財年的過渡來評判,而不只是與某一個季度預估作比較。
Tetra Tech 逐季財報:2024財年第四季至2026財年第四季
| 財季(期末日) | 營收(百萬美元) | 淨營收(百萬美元) | EPS(GAAP) | 調整後 EPS | 剩餘履約義務(十億美元) |
|---|---|---|---|---|---|
| 2024財年Q4(2024年9月29日) | 1,374.5 | 1,144.5 | 0.35美元 | 0.38美元 | 5.33 |
| 2025財年Q1(2024年12月29日) | 1,420.6 | 1,197.3 | 0.00美元 | 0.35美元 | 5.39 |
| 2025財年Q2(2025年3月30日) | 1,322.1 | 1,103.7 | 0.02美元 | 0.33美元 | 4.26 |
| 2025財年Q3(2025年6月29日) | 1,369.8 | 1,153.0 | 0.43美元 | 0.43美元 | 4.24 |
| 2025財年Q4(2025年9月28日) | 1,330.1 | 1,163.3 | 0.48美元 | 0.45美元 | 4.10 |
| 2026財年Q1(2025年12月28日) | 1,210.7 | 1,037.2 | 0.40美元 | 0.35美元 | 3.92 |
| 2026財年Q2(2026年3月29日) | 1,220.2 | 1,049.7 | 0.36美元 | 0.34美元 | 4.22 |
| 2026財年Q3(2026年6月28日) | 1,308.6 | 1,108.6 | 0.42美元 | 0.42美元 | 4.44 |
| 2026財年Q4(2026年9月27日) | 1,337.4 | 1,152.9 | 0.51美元 | 0.49美元 | — |
來源:營收、GAAP EPS 與剩餘履約義務取自 Tetra Tech 的 XBRL 申報資料(10-Q 與 10-K);淨營收與調整後 EPS 取自 Form 8-K 財報新聞稿。2026財年第三季沒有揭露任何調整項目,因此調整後 EPS 等於 GAAP EPS。2025財年第一、二季 GAAP EPS 與調整後 EPS 的巨大落差,反映一筆1.150億美元的法律或有費用,以及一筆與 USAID 合約取消相關的9,240萬美元商譽減損。剩餘履約義務是申報文件中的指標,與財報新聞稿中的未交付訂單數字接近,但並不完全相同。2026財年第四季數據取自2026年11月11日的財報新聞稿;其剩餘履約義務將在 Form 10-K 中揭露。
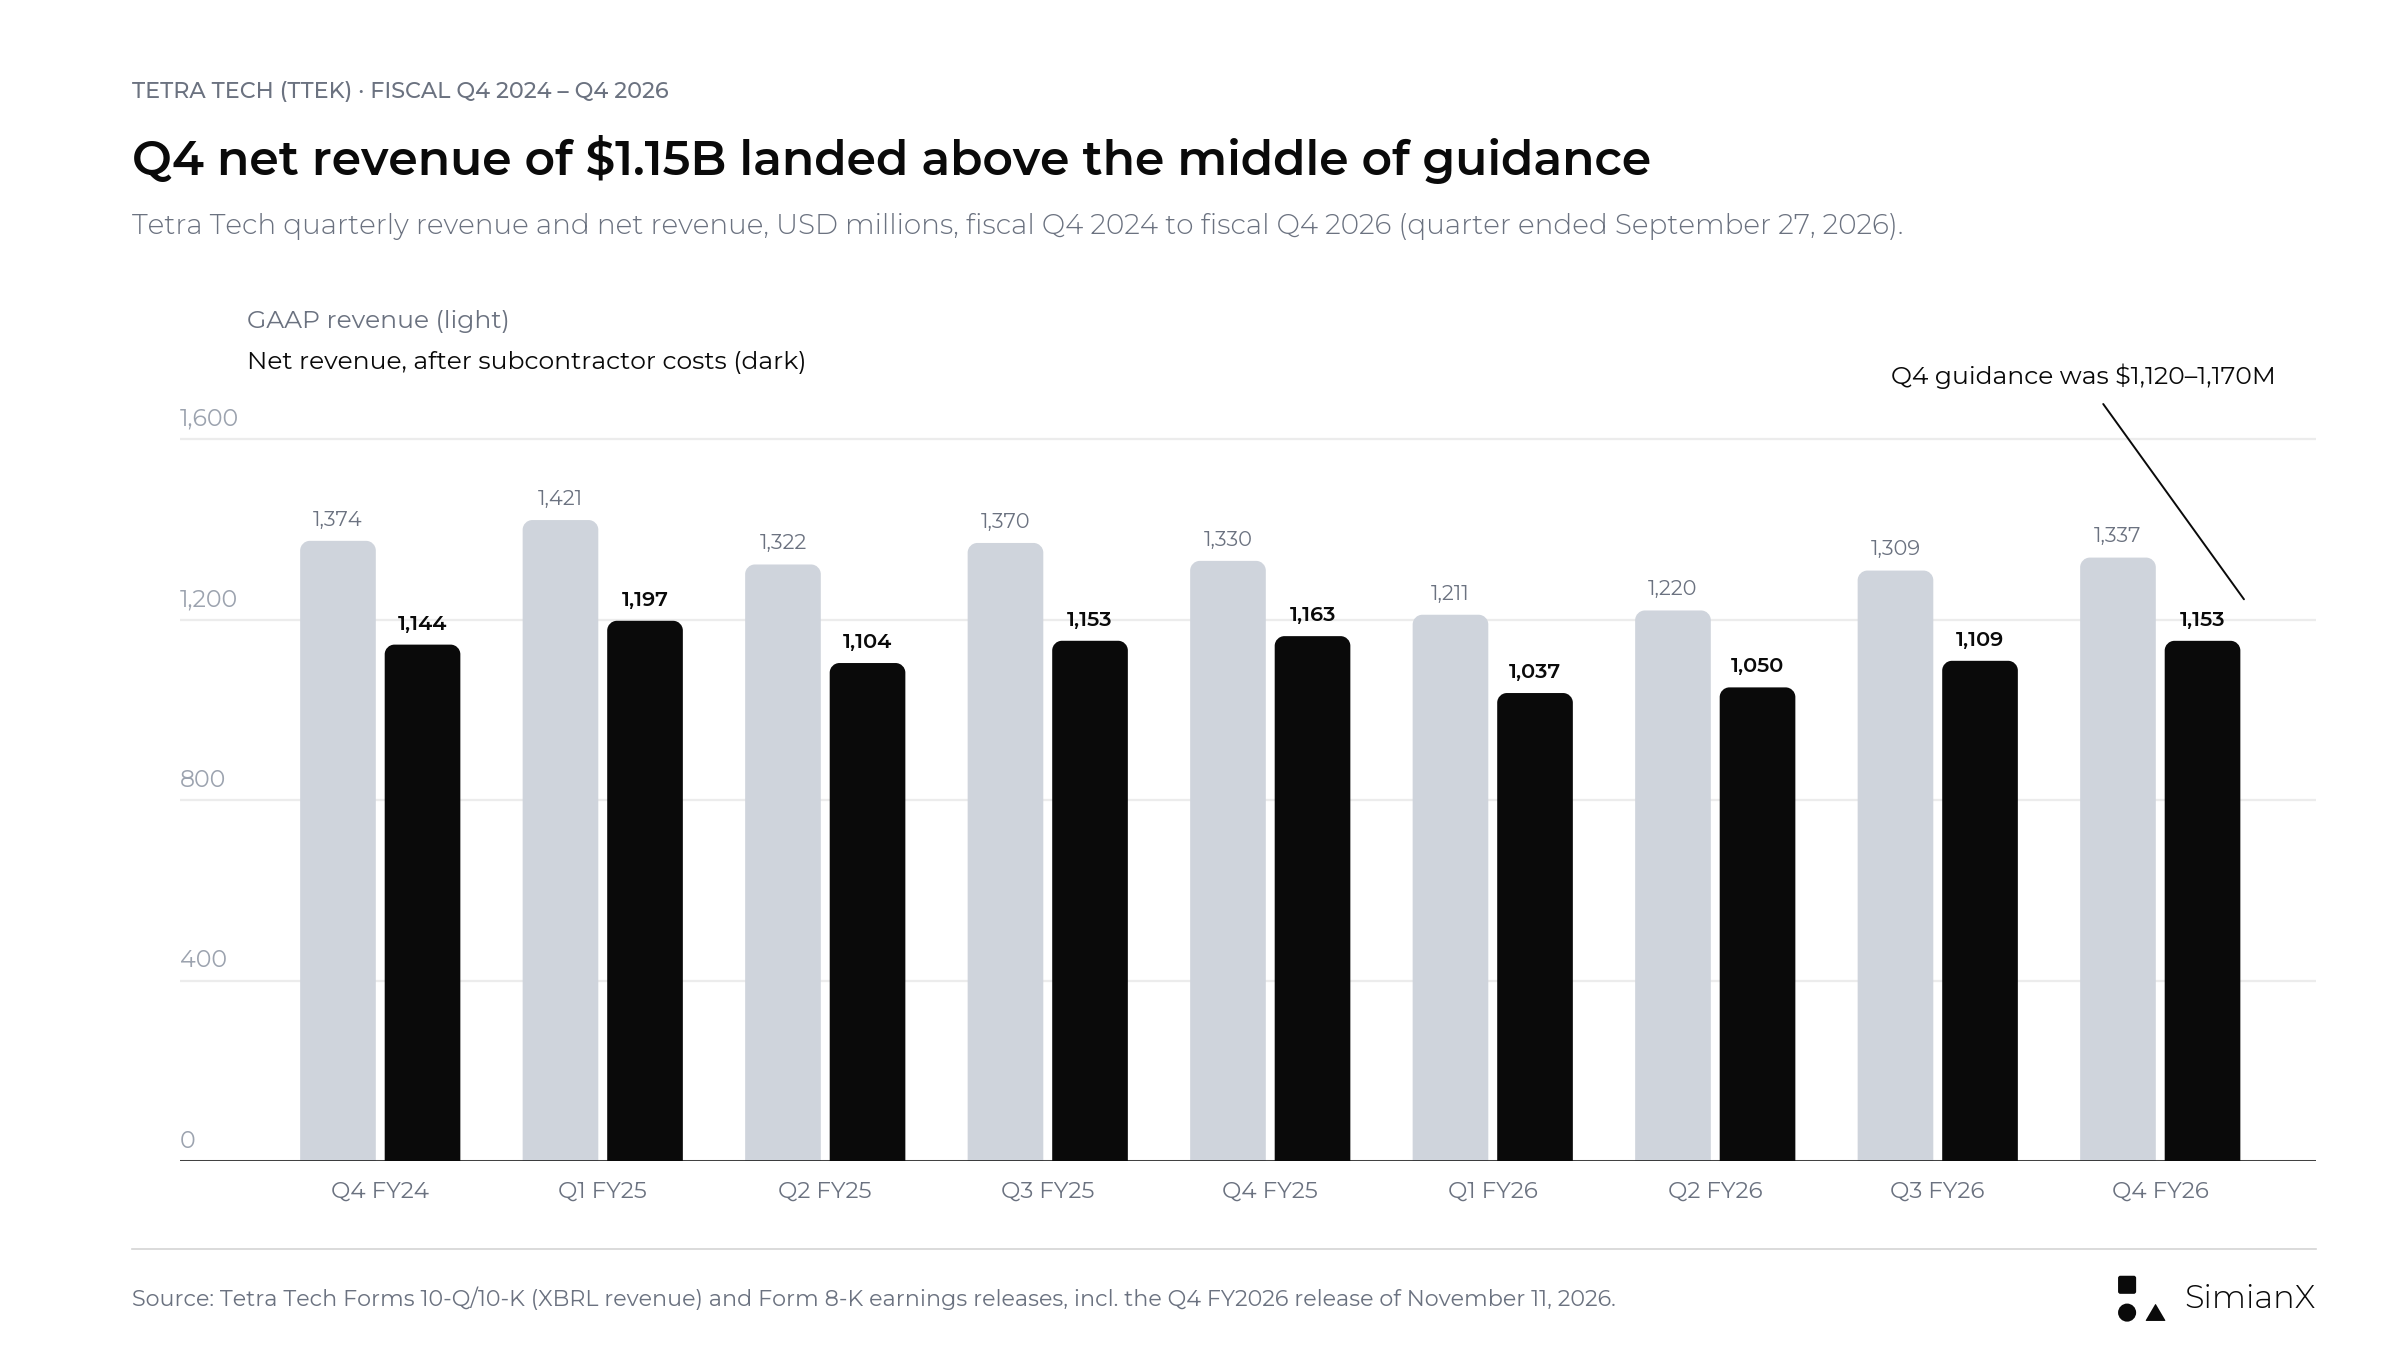
USAID 合約終止後,季度淨營收降至約10.4億美元,2026財年第三季回升至11.1億美元,第四季達到11.5億美元,高於11.2億–11.7億美元財測的中值。
有兩點值得關注。第一,2025財年上半年的 GAAP EPS 受一次性費用扭曲,因此較乾淨的比較是調整後 EPS,它一直在0.33至0.45美元的窄幅區間內波動,直到2026財年第四季達到0.49美元。第二,稀釋股數也貢獻了一部分:從2025財年第一季的2.719億股降至2026財年第四季的2.567億股,減少5.6%。
先弄清楚營收的定義
Tetra Tech 同時揭露營收與扣除分包成本後的營收,後者被公司稱為淨營收。淨營收是非 GAAP(non-GAAP)指標,不應與淨利混淆。
在把公司財測與第三方財報前瞻作比較時,這項區別很重要:公司的財測口徑是淨營收,而許多資料服務引用的是 GAAP 營收。
| 指標 | 意義 | 主要分析用途 |
|---|---|---|
| GAAP 營收 | 扣除分包成本之前的營收 | 了解公司公布的完整業務規模 |
| 淨營收 | 營收減去分包成本 | 評估留存在公司服務模式內部的業務量 |
| 營業利益 | 扣除營業費用後的利潤 | 評估執行力與營運獲利能力 |
| 營業現金流量 | 營業活動產生的現金 | 檢驗獲利的現金轉換 |
| 自由現金流量 | 本文定義為營業現金流量減去資本支出 | 評估收購與融資決策之前可用的現金 |
當分包比重改變時,前兩項指標的成長率可能不同。例如,2026財年第三季營收為13.086億美元,淨營收為11.086億美元;分包成本約占營收的15%。
因此,若新聞標題拿淨營收預測與去年 GAAP 營收作比較,可能對成長或衰退造成誤導。
利潤率同樣要注意分母。營業利益除以 GAAP 營收,與營業利益除以淨營收,並不是同一個計算。2026財年第三季營業利益1.58億美元,占營收的12.1%,但占淨營收的14.3%(我們的計算)。
第四季財測代表什麼,以及 Tetra Tech 的實際成績
第四季區間當時並不是一個獨立的預測,而是全年財測的剩餘部分。前九個月,Tetra Tech 公布的淨營收為31.954億美元,調整後 EPS 為1.11美元(0.35 + 0.34 + 0.42美元)。
| 核對(我們的計算) | 結果 |
|---|---|
| 前九個月淨營收 + 第四季淨營收財測 | 43.15億–43.65億美元,與全年區間完全一致 |
| 前九個月調整後 EPS + 第四季 EPS 財測 | 1.56–1.59美元,與全年調整後 EPS 區間完全一致 |
| 第四季淨營收財測 vs 2025財年第四季(11.633億美元) | 年比 −3.7% 至 +0.6%;中值 −1.6% |
| 第四季 EPS 財測 vs 2025財年第四季調整後 EPS(0.45美元) | 持平至 +6.7% |
| 全年淨營收財測中值 vs 2025財年(46.173億美元) | −6.0% |
| 公布的第四季淨營收(11.529億美元)vs 2025財年第四季 | −0.9% |
| 公布的2026財年:淨營收43.483億美元;調整後 EPS 1.60美元 | 淨營收落在區間內(較2025財年 −5.8%);調整後 EPS 比上限高一美分 |
根據2025財年第四季財報,去年同期仍包含9,780萬美元來自 USAID/美國國務院(DOS)的營收(GAAP 口徑)。因此,若公布數字年比持平,就代表其餘業務實現了成長。財報證實了這個模式:根據公司揭露,第四季淨營收依公布口徑減少0.9%,但排除階段性災害應變業務後成長5%。
Tetra Tech 營收為什麼下滑?
最清楚的解釋是國際發展業務的萎縮,以及與階段性災害應變業務之間不均衡的基期比較。
2025年1月,一項行政命令暫停了美國的對外發展援助。2025年2月,美國國務院宣布取消83%的 USAID 計畫,Tetra Tech 接獲通知,其幾乎所有 USAID 合約都依便利終止條款被終止。公司在其全球發展服務(Global Development Services)部門認列了9,240萬美元的商譽減損。聯邦資金風險對承包商來說並不新鮮;我們關於美國政府關門與股市歷史的文章顯示,華府的預算角力有多頻繁地波及市場。
Tetra Tech 的前九個月申報資料顯示,來自 USAID/美國國務院的營收約為1.9億美元,去年同期約為5.5億美元。公布的總營收從41.1249億美元降至37.39374億美元,下滑9.1%。來自美國聯邦政府的營收下滑32.5%。
| 前九個月營收變動拆解 | 金額 |
|---|---|
| 公布總營收減少額(計算值) | 3.73116億美元 |
| USAID/DOS 營收減少額(依四捨五入後的揭露數字計算) | 約3.6億美元 |
| USAID/DOS 減少額占總減少額的比例(計算值) | 約96.5% |
| 近期一項收購貢獻的營收(無去年可比數據) | 約8,500萬美元 |
這項算術顯示,國際發展業務的減少額大約相當於合併營收的幾乎全部減幅。
這是一種規模比較,而非完整的調節。去年同期還包括南加州 Palisades 與 Eaton 野火的災害應變工作,而本期包含約8,500萬美元來自收購的營收。這兩項的影響方向相反。
2026財年第三季的部門數據說明了同樣的問題。政府服務集團(Government Services Group,GSG)營收減少1.110億美元,減幅15.6%;而商業/國際服務集團(Commercial/International Services Group,CIG)營收增加5,180萬美元,增幅7.7%,淨營收成長9.3%。全財年呈現同樣的分化:GSG 淨營收減少19.2%至18.775億美元,CIG 淨營收成長7.8%至24.708億美元。合併營收減少6.7%至50.767億美元(我們依第四季新聞稿的計算)。
樂觀的解讀是,合併營收的下滑誇大了持續業務機會的疲弱。審慎的解讀是,把已失去的業務排除,並不能恢復它的營收、利潤貢獻或現金創造。替代業務仍需贏得並執行。
因此,投資人應分別回答兩個問題:
- 受衝擊業務以外的需求有多健康?
- 這些需求能以多快的速度彌補已消失的經濟貢獻?
復甦論點需要這兩個問題都有令人滿意的答案。
基礎成長不等於有機成長
排除 USAID/DOS 與階段性災害應變業務後,Tetra Tech 公布2026財年第三季淨營收成長8%。在類似的排除口徑下,第一季與第二季也公布了8%的成長。就整個財年而言,公司公布排除 USAID/DOS 與階段性災害應變業務後淨營收成長7%;第四季則公布排除階段性災害應變業務後成長5%。
這是有用的背景資訊,但用詞很重要。排除特定業務後的成長指標,並不自動等同於有機(organic)、以固定匯率計算的成長指標。排除選定業務所回答的問題,與排除收購及匯率影響所回答的問題不同,而10-Q 揭露了前九個月約8,500萬美元來自近期一項收購的營收。
| 成長口徑 | 試圖分離出的內容 | 投資人仍需查核的內容 |
|---|---|---|
| 公布成長 | 整體公布業務的變化 | 業務組合變化與非常態的比較期 |
| 排除受衝擊業務後的成長 | 特定類別以外的表現 | 收購、匯率以及其餘的組合變化 |
| 有機成長 | 排除明確定義的收購影響後的成長 | 公司的具體計算方法 |
| 固定匯率成長 | 排除匯率換算影響後的成長 | 收購影響與專案組合 |
更好的揭露應分別列出持續營運業務、收購與匯率的貢獻。投資人也應檢視,成長究竟由新專案活動支撐,還是僅因比較基期較低。
未交付訂單的轉換比規模更重要
更大的訂單只有在轉化為有利潤的工作與可收回的現金時才有價值。
截至2026年6月28日,Tetra Tech 的未交付訂單為44.9億美元,較上一季成長5%。執行長表示,第三季的大額訂單(包括資料中心與沉積物復育專案的商業訂單)使未交付訂單增加逾2億美元。依申報文件口徑,剩餘履約義務在2025年12月觸底於39.2億美元,到2026年6月回升至44.4億美元。截至2026年9月27日財年底,未交付訂單達46.7億美元,年增13%,較6月高4%;執行長表示,關鍵客戶專案推動未交付訂單增加逾5.3億美元。他在法說會上稱之為已獲資金的未交付訂單,並表示第四季是訂單出貨比連續第三季高於1.1倍。年底的剩餘履約義務將在 Form 10-K 中揭露。
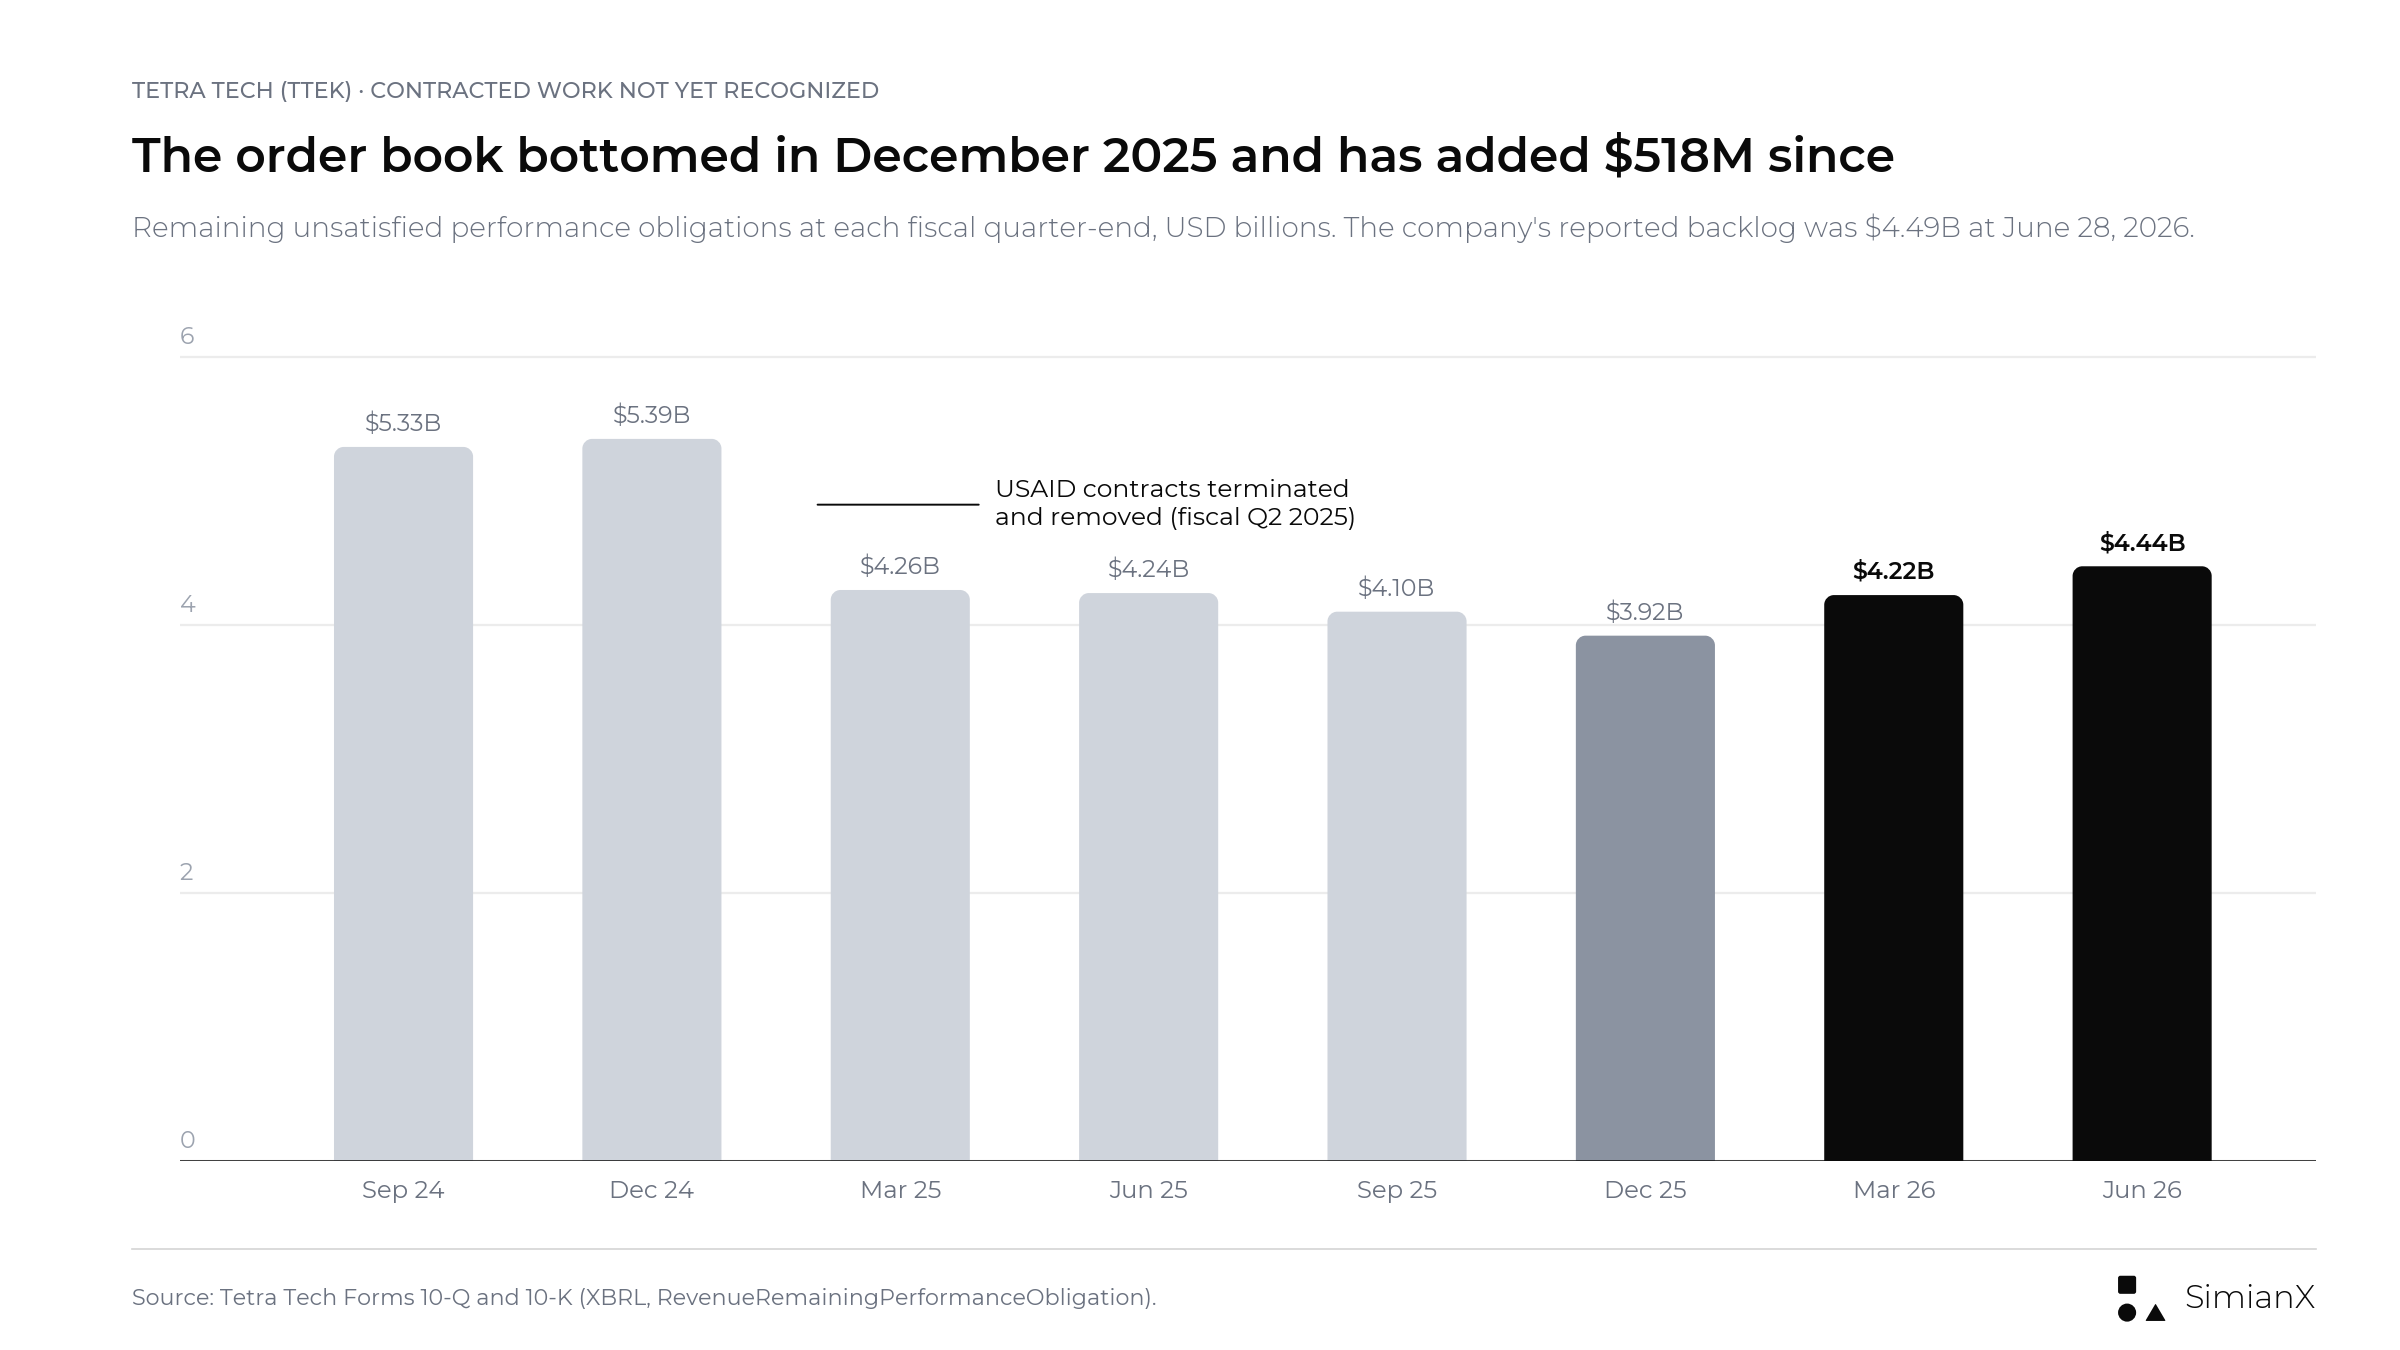
訂單規模已從低點回升約5.18億美元,但仍低於 USAID 合約終止前53億–54億美元的水準。
申報文件也說明,未交付訂單並未考慮便利終止條款的潛在影響。對 Tetra Tech 而言,這並非抽象的風險:USAID 合約正是以這種方式終止的。因此,未交付訂單並不等同於無條件的應收現金。同樣的審慎也適用於其他未交付訂單的故事;開拓重工(卡特彼勒)2026年第三季業績就是近期一例:創紀錄的訂單並未阻止股價下跌。
| 未交付訂單問題 | 為什麼重要 |
|---|---|
| 工作是否已獲資金並獲准推進? | 決定一項得標能否進入執行階段 |
| 營收何時開始認列? | 區分近期業務與期限較長的機會 |
| 預計交付期有多長? | 說明訂單能以多快速度認列為營收 |
| 需要多少人力與技術能力? | 檢驗成長能否有效率地交付 |
| 這些工作應帶來多少利潤貢獻? | 區分有吸引力的成長與低報酬的規模擴張 |
| 客戶付款有多快? | 把專案執行與現金創造連結起來 |
一個有用的警訊是:未交付訂單上升,同時專案開工一再延後、人力使用率走弱或收款放緩。較正面的模式則是:新得標、及時動員、穩定的交付經濟效益以及健康的現金轉換。
解讀合約公告時不要高估其價值
Tetra Tech 近期的公告顯示其業務機會範圍廣泛,同時也說明了為什麼合約標題需要審慎解讀。
| 公告 | 揭露金額或專案規模 | 揭露內容的實際意義 |
|---|---|---|
| Dayton PFAS 處理設施設計,7月21日 | 設施預計興建成本3.5億美元 | 興建預算並不是 Tetra Tech 揭露的服務費 |
| FAA 空域重新設計,7月23日 | 為期四年、2,700萬美元的任務訂單 | 一項明確的服務決標,而非立即認列的季度營收 |
| NOAA 沿海地理空間服務,8月18日 | 為期五年、4,900萬美元的多家決標合約 | 決標結構與後續工作分配才是關鍵 |
| EPA 土地再生,8月25日 | 為期四年、1,680萬美元的合約 | 多年期技術服務業務 |
來源:上述日期的 Tetra Tech 新聞稿。
Dayton 專案的區別尤其重要。公司宣布獲選設計其所稱的美國最大專用 PFAS 水處理設施;預計興建成本不應被表述為授予 Tetra Tech 的營收。
多家決標安排同樣需要謹慎。標題中的合約金額是由多家公司共享的上限,不應全數歸於單一參與者,也不應立即認列。
第三季財報還列出一份超大規模 AI 資料中心合約,內容涉及電力系統數位自動化與資安。其金額未揭露。
第四季財報新增了規模更大的得標,其中最大的是一份14億美元、針對 NASA 企業物流服務的多家決標總括採購協議,另有一份1.45億美元的美國海軍工程多家決標合約,以及一份1.41億美元、單一決標的 EPA 水務基礎設施評估合約。上文關於多家決標的提醒,同樣適用於 NASA 與海軍合約的金額。
水務、環境服務與基礎建設提供不同的成長路徑
近期的得標顯示了幾種可能的替代需求來源。Dayton 專案涉及 PFAS 處理設計。EPA 合約涵蓋土地再生。FAA 業務涉及空域現代化,而 NOAA 合約涉及沿海地理空間服務。
業務多元化可以降低對單一專案類別的依賴,但也使這家公司更難用單一的總體經濟敘事來評估。
- 水處理: 專案從規劃進入細部工程設計的速度有多快?
- 環境服務: 技術任務是經常性的、針對特定專案的,還是仰賴新的資金?
- 基礎建設現代化: 客戶是否以可預期的節奏核准工作?
- 數位服務: 技術是改善了交付經濟效益,還是創造了額外的服務營收?
投資人也應避免把每一項與資料中心相關的任務,都等同於擁有 AI 運算基礎設施。Tetra Tech 在2026財年第二季財報中表示,其在供水與環境影響方面的顧問服務,對於新建資料中心取得社區支持愈來愈關鍵。這是一個工程服務機會,並不能證明 TTEK 擁有與資料中心營運商相同的經濟模式或營收曝險。
現金流量強勁,但來源很重要
以營業現金流量減去資本支出計算,前九個月的10-Q 申報文件得出以下結果。
| 2026財年前九個月 | 金額 |
|---|---|
| 營業現金流量(公布值) | 4.66553億美元 |
| 資本支出(公布值) | 1,395.5萬美元 |
| 自由現金流量(我們的計算) | 4.52598億美元 |
| 2025財年前九個月營業現金流量(公布值) | 3.56838億美元 |
來源:Tetra Tech 截至2026年6月28日季度的10-Q。
計算得出的前九個月自由現金流量約為4.526億美元,這是收購與融資活動之前的數字。 財務長稱前九個月4.67億美元的營業現金流量創歷史新高。
申報文件將營業現金流量年增的1.097億美元,主要歸因於2025財年第四季完成的災害應變工作以及已終止 USAID 計畫的收款。去年同期還包括一筆5,700萬美元的法律或有付款。
| 2026財年全年 | 金額 |
|---|---|
| 營業現金流量(公布值) | 5.230億美元 |
| 資本支出(公布值) | 2,050萬美元 |
| 自由現金流量(我們的計算) | 5.025億美元 |
| 第四季營業現金流量(我們的計算,全年減前九個月) | 5,650萬美元 |
| 2025財年營業現金流量(公布值) | 4.577億美元 |
| 業務收購(扣除取得之現金,公布值) | 1.919億美元 |
來源:Tetra Tech 第四季及2026財年財報新聞稿(現金流量表)。
全年營業現金流量成長14%,但第四季僅貢獻約5,650萬美元,去年同期為1.008億美元。年底現金為2.351億美元,長期負債為8.920億美元,高於一年前的7.634億美元。
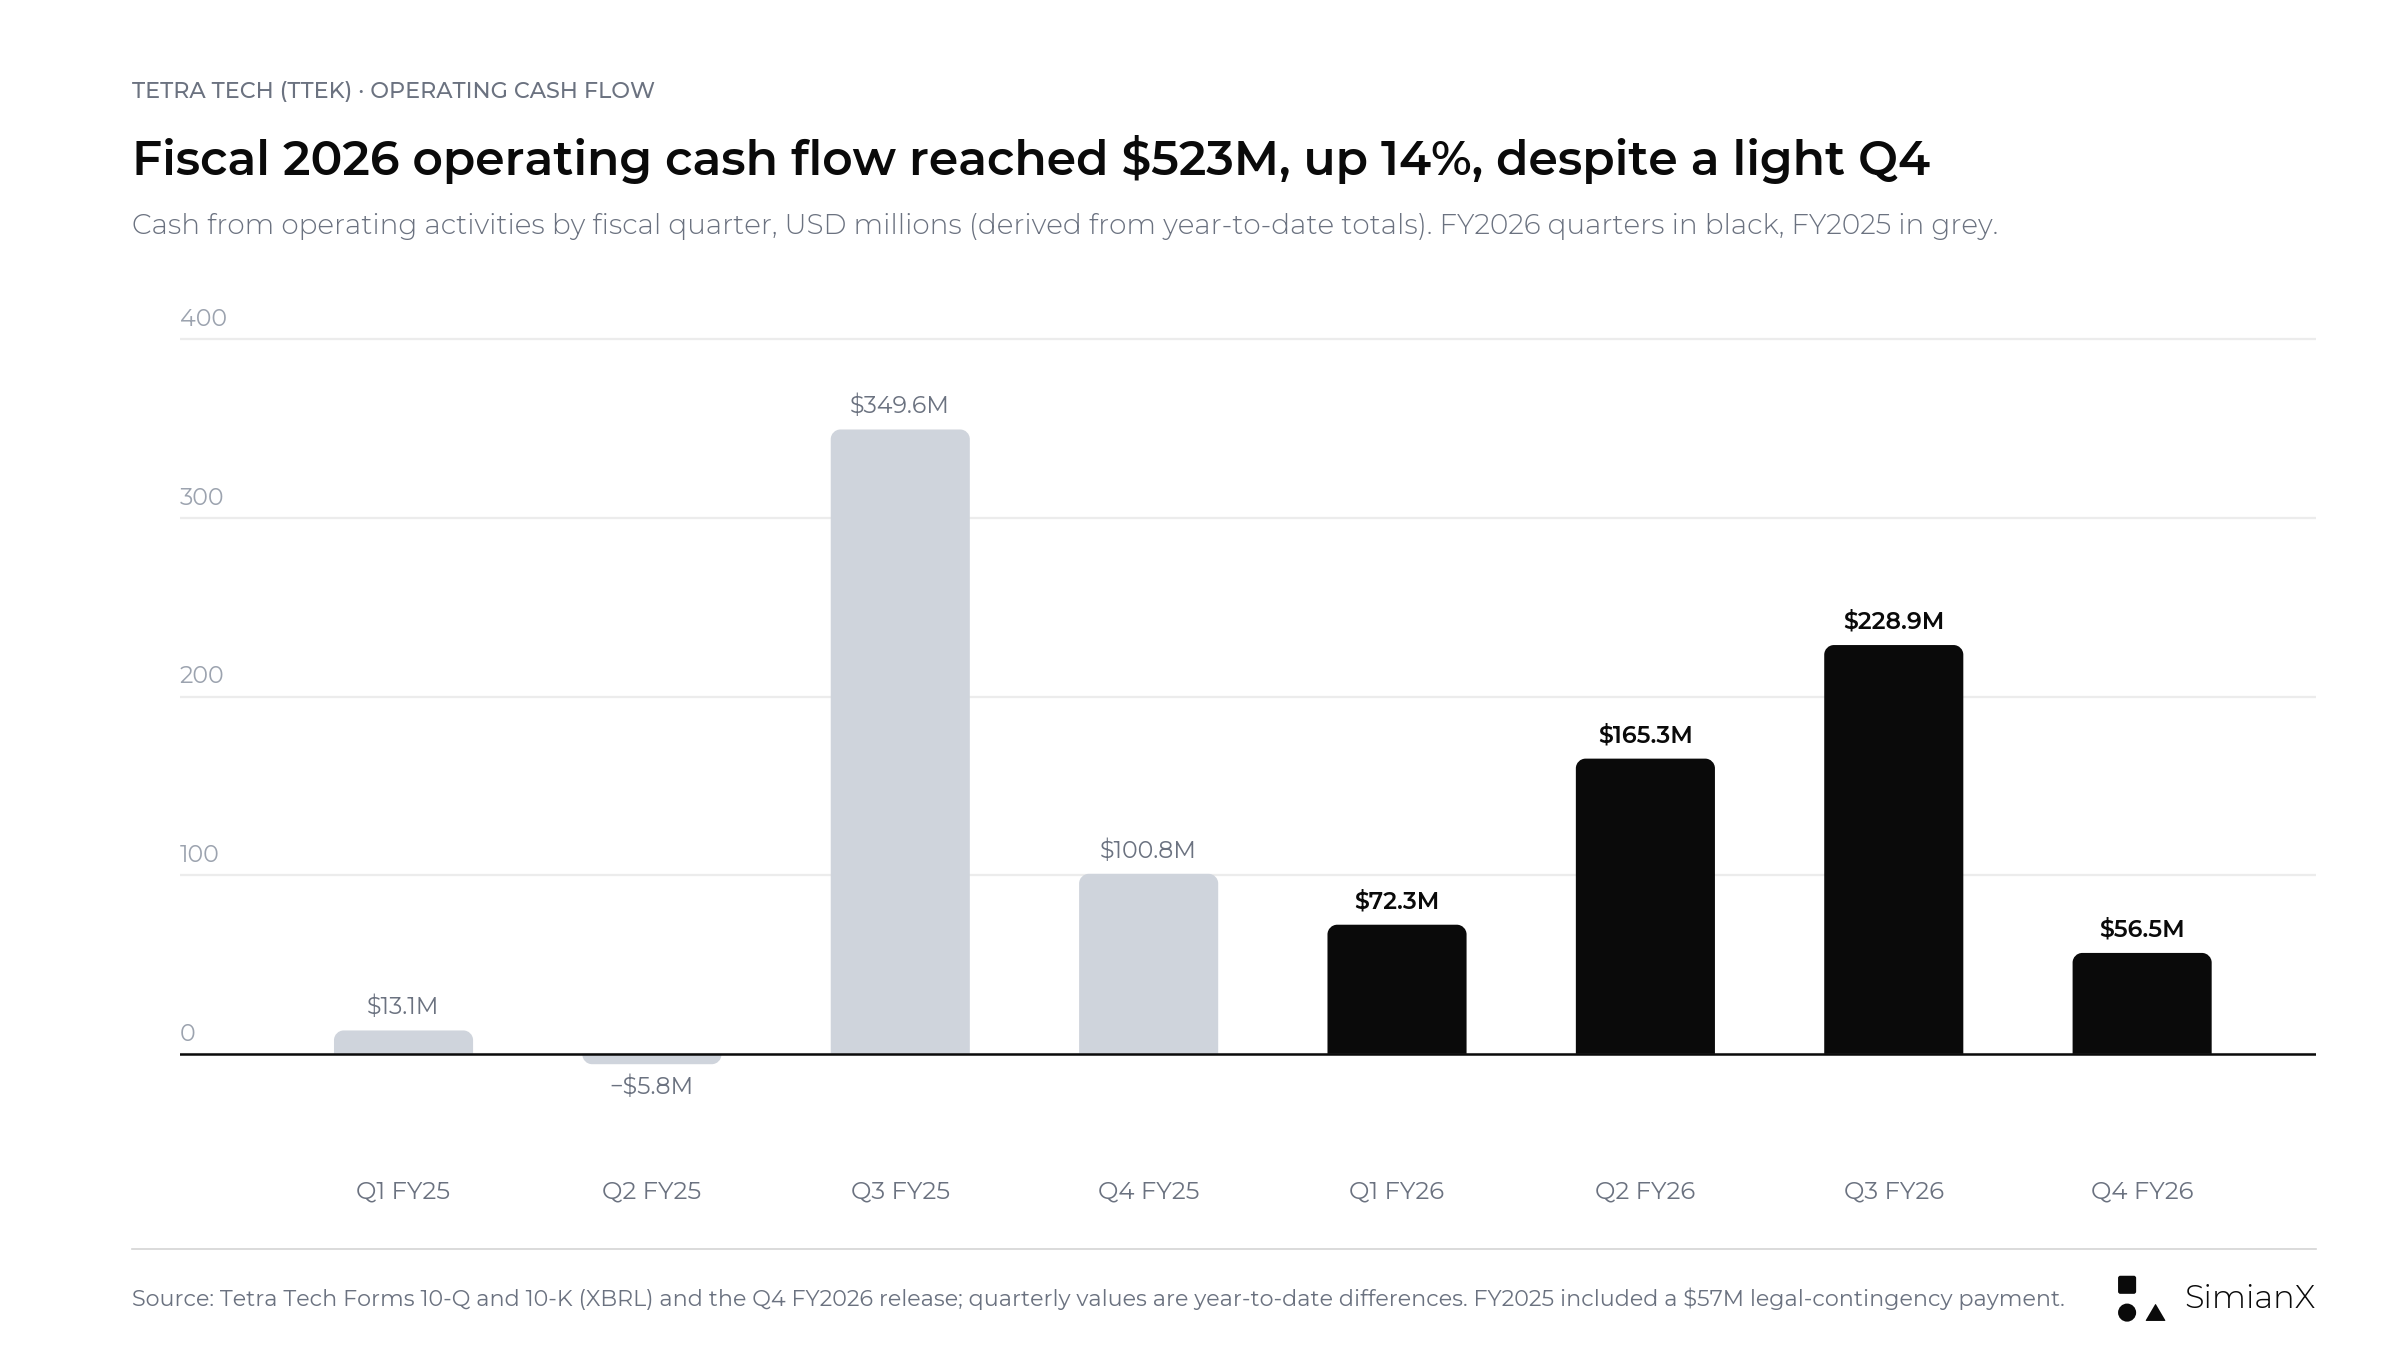
單季營業現金流量波動較大。2026財年前三季逐季上升,部分來自舊應收帳款的收回,第四季則降至約5,650萬美元;全年仍成長14%。
舊業務的收款是真實的現金,能提升財務彈性。但不應自動把它們推估為新業務帶來的經常性現金創造。接下來的申報文件應有助於區分:
- 當前營業活動產生的現金。
- 舊應收帳款的收回。
- 付款時點的變化(第三季應收帳款週轉天數(DSO)為56天,第一季為51天,第二季為58天;財務長在第四季法說會上給出的數字為60天)。
- 資本支出。
- 收購支出與融資決策。
輕資產模式可以帶來有吸引力的現金轉換。更有力的投資論點應能證明,在非常態收款的利多消退之後,持續營運業務仍能維持這種轉換。
Tetra Tech 的回購能支撐 EPS 嗎?
9月10日的資本配置公告擴大了公司的回購額度。
| 資本配置指標 | 公司揭露 |
|---|---|
| 新增回購授權 | 5億美元 |
| 增加後可用授權總額 | 8.98億美元 |
| 過去12個月營業現金流量 | 5.67億美元 |
| 過去12個月回購與股利 | 3.22億美元 |
| 季末淨負債槓桿比率 | 0.88倍 |
| 2026財年前九個月回購 | 2.020億美元(第三季1億美元) |
| 2026財年回購 | 3.020億美元(第四季1億美元) |
| 2026年9月27日剩餘授權 | 7.98億美元 |
| 2026年7月27日核准的季度股利 | 每股0.072美元,年增11% |
| 2026年11月9日核准的季度股利 | 每股0.072美元,年增11%;12月11日發放 |
來源:Tetra Tech 9月10日公告、2026財年第三季財報、10-Q 及2026財年第四季財報。
在其他條件不變下,回購可透過減少稀釋股數來支撐 EPS,而且已經發揮作用:2026財年第三季稀釋加權平均股數為2.598億股,比一年前減少1.9%;第四季為2.567億股,比一年前減少2.9%。但回購授權只是買進股票的許可,並不能證明回購已經發生。
有三個區別很重要。第一,EPS 成長應拆分為淨利的變化與稀釋股數的變化。第二,回購總額應與股票發行及股權激勵一併評估。第三,回購的報酬取決於買進價格。財報後股價為39.43美元,TTEK 比52週收盤高點低7.5%,因此每一美元能買到的股數仍遠少於5月時。
第四季財報回答了第一個追蹤問題:當季回購1億美元,剩餘授權7.98億美元。平均買進價格、稀釋股數的進一步變化,以及收購(2026財年1.919億美元)、債務管理與資本回饋之間的平衡,仍值得在 Form 10-K 中追蹤。
財測歷史提高了對2027財年的要求
在2026財年的每一季之後,管理層都上修或收窄了全年展望。
| 財測更新 | 2026財年淨營收 | 2026財年 EPS |
|---|---|---|
| 初始財測,2025年11月12日 | 40.5億–42.5億美元 | 1.40–1.55美元 |
| 第一季後,2026年1月28日 | 41.5億–43.0億美元 | 1.46–1.56美元(調整後) |
| 第二季後,2026年4月29日 | 42.5億–44.0億美元 | 1.50–1.58美元(調整後) |
| 第三季後,2026年7月29日 | 43.15億–43.65億美元 | 1.56–1.59美元(調整後) |
| 實際公布,2026年11月11日 | 43.48億美元 | 調整後1.60美元;GAAP 1.69美元 |
來源:Tetra Tech 2025財年第四季以及2026財年第一、二、三、四季財報。
全年 EPS 財測中值在年內從1.475美元上移至1.575美元。EPS 財測中僅有的調整項目,是排除出售挪威業務的利得以及或有對價的變動,因此投資人不應把各季 GAAP EPS 加總後直接與調整後的全年財測比較,而未先調節兩者的差異。
財報發布前,分析師對2027財年的共識預期為1.74美元,比2026財年財測中值高約10%。一年前 Tetra Tech 發布2026財年初始區間時,也提出了排除 USAID/DOS 與災害相關業務後的淨營收成長區間(5%至11%)。首份2027財年 EPS 區間為1.65至1.80美元,中值1.725美元,略低於這個共識預期,而且新聞稿沒有提出可比的排除特定業務後成長區間。財報發布前,我們列出了一份有用的2027財年展望應涵蓋的內容:
- 持續營運業務的成長。
- 剩餘的國際發展業務曝險。
- 收購與匯率假設。
- 專案動員與人力配置。
- 營運獲利能力。
- 現金轉換與資本運用。
若背後的假設仍不清楚,一個籠統的成長率就沒有那麼大的參考價值。新聞稿與法說會談到了收購(不計入財測)、利息與稅率假設,以及美國聯邦與美國商業業務的預期成長。我們在新聞稿與法說會逐字稿中,都沒有找到量化的剩餘國際發展業務曝險或股數假設。
TTEK 財報後股價反應:2023年11月以來的13次財報
Tetra Tech 在收盤時或收盤後公布業績(2026財年第四季新聞稿於美國東部時間下午4:00發出),因此股價反應出現在下一個交易日。
| 財季 | 發布日(收盤後) | TTEK 次日漲跌幅 | SPY 同日漲跌幅 |
|---|---|---|---|
| 2023財年Q4 | 2023年11月15日 | +3.5% | +0.1% |
| 2024財年Q1 | 2024年1月31日 | +3.9% | +1.3% |
| 2024財年Q2 | 2024年5月1日 | +6.1% | +0.9% |
| 2024財年Q3 | 2024年7月31日 | +9.0% | −1.4% |
| 2024財年Q4 | 2024年11月13日 | −13.5% | −0.6% |
| 2025財年Q1 | 2025年1月29日 | −2.9% | +0.5% |
| 2025財年Q2 | 2025年5月7日 | +13.0% | +0.7% |
| 2025財年Q3 | 2025年7月30日 | −1.1% | −0.4% |
| 2025財年Q4 | 2025年11月12日 | +15.3% | −1.7% |
| 2026財年Q1 | 2026年1月28日 | +3.0% | −0.2% |
| 2026財年Q2 | 2026年4月29日 | +1.4% | +1.0% |
| 2026財年Q3 | 2026年7月29日 | −3.9% | +1.7% |
| 2026財年Q4 | 2026年11月11日 | +4.8% | −0.4% |
來源:Polygon.io 每日收盤價(已依2024年1股拆5股的股票分割調整);發布日期取自 Tetra Tech 的 Form 8-K(Item 2.02)財報新聞稿。每個漲跌幅為下一交易日收盤價相對發布當日收盤價的變化。
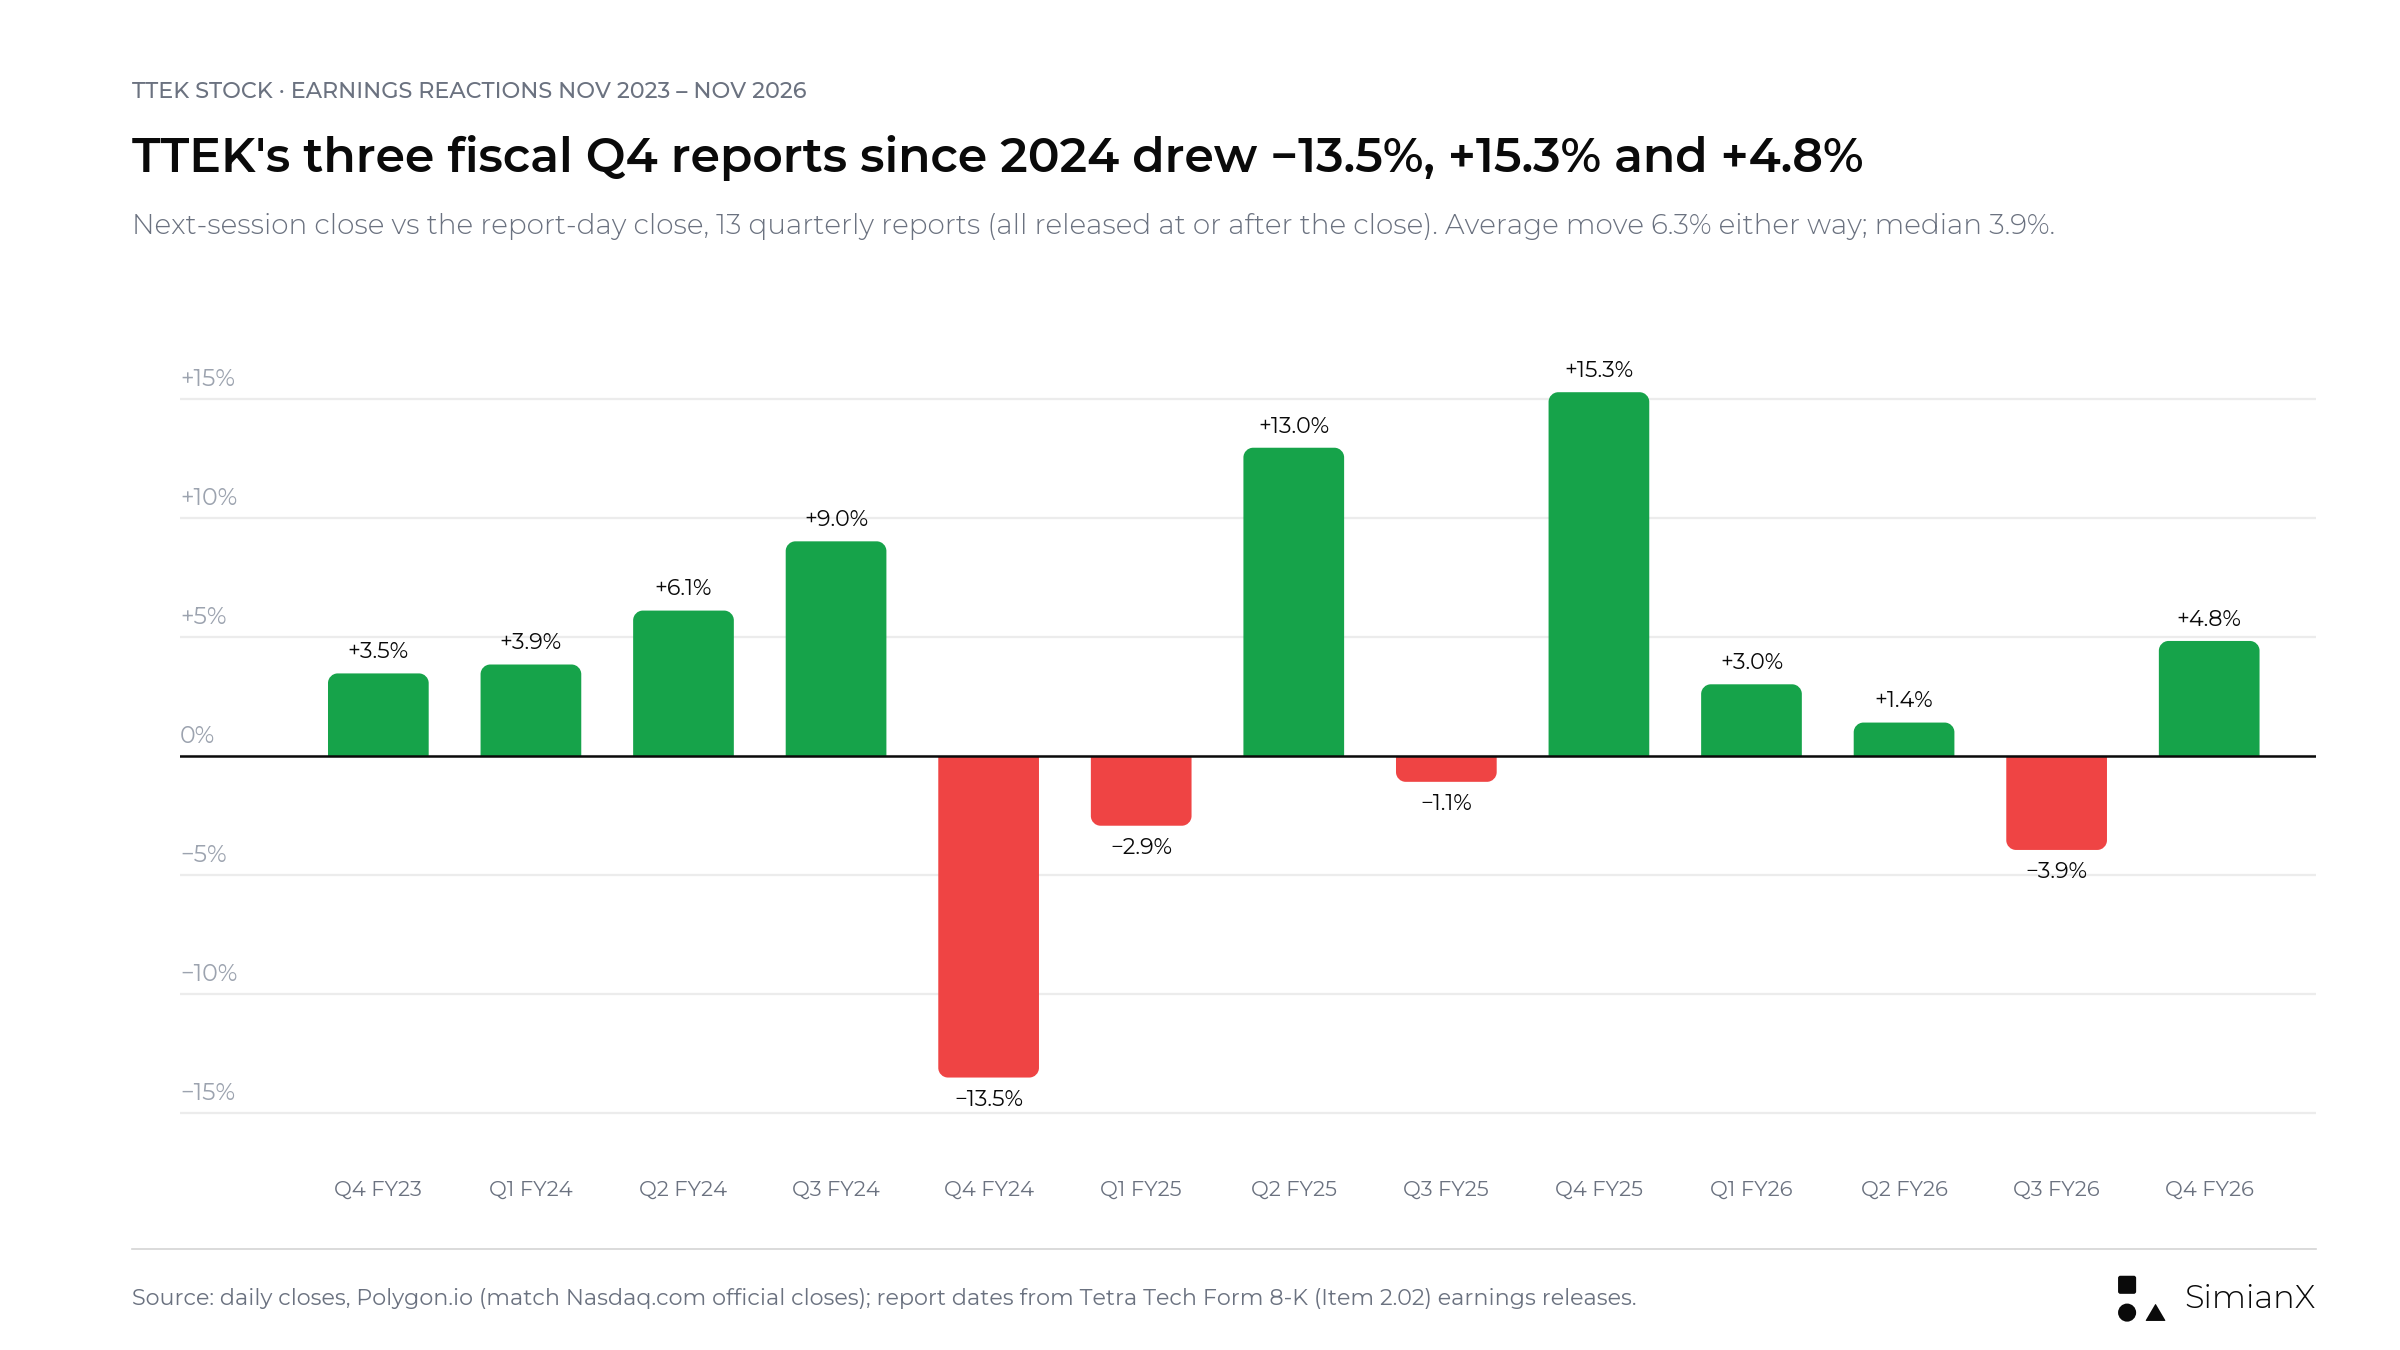
不分方向的平均波動為6.3%,中位數為3.9%;13次財報中有9次股價上漲。
- 第四季財報對股價的影響最大。 兩次最大的反應,即2024年11月的 −13.5% 與2025年11月的 +15.3%,都出現在財年第四季財報之後,而這兩份財報都包含下一年度的首份財測。2026年11月的第四季財報帶來的波動較小,為 +4.8%。
- 優於預期還不夠。 2026財年第三季財報優於共識預期並上修財測,但 TTEK 次日下跌3.9%,同時標普500 ETF 上漲1.7%。
- 股價在財報前已大漲,財報當天卻下跌。 從7月29日收盤到11月10日,TTEK 上漲20.3%,同期 SPY 上漲2.8%;接著在11月11日、美國東部時間下午4:00財報發布之前,股價下跌7.5%至37.61美元,成交量約為前一交易日的五倍。我們沒有找到能解釋這次下跌的公司公告。11月12日,股價以41.375美元開出,高出約10%,隨後漲幅收斂,收在39.43美元:當日上漲4.8%,但比11月10日收盤價低3.0%。
若要與同一財報週的另一家公司比較,可參閱我們的 D-Wave 2026年第三季財報頁面:該公司營收小幅優於預期,卻被高於預期的虧損所掩蓋。
財報前的情境設定,以及實際業績落在何處
以下情境是在財報發布前設定的定性分析架構,並非預測或目標價。
| 情境 | 財報與法說會中的證據 | 解讀 |
|---|---|---|
| 樂觀情境 | 第四季達到或超過財測上限,持續業務成長達到或超過8%,2027財年財測達到或高於1.74美元的共識預期 | 替代業務正成為持久的成長引擎 |
| 基本情境 | 業績接近財測,轉型過程不均衡但可控 | 持續趨穩,但沒有決定性的加速 |
| 悲觀情境 | 專案延宕、2027財年財測低於共識預期,或現金創造仰賴舊業務收款 | 訂單沒有轉化為足夠的經濟進展 |
實際業績介於樂觀情境與基本情境之間。第四季 EPS 高於財測上限,未交付訂單成長13%;但第四季排除災害應變業務後的成長為5%,2027財年 EPS 中值(1.725美元)略低於1.74美元的共識預期,淨營收財測中值代表約4%的成長,而第四季營業現金流量是全年最弱的一季。
評價又增添了一層考量。以11月12日收盤價39.43美元計算,TTEK 約為2026財年調整後 EPS 1.60美元的24.6倍,約為2027財年 EPS 財測中值(1.725美元)的22.9倍(我們的計算)。財報發布前以40.65美元計算,這兩個倍數分別約為2026財年財測中值(1.575美元)的25.8倍與2027財年共識預期1.74美元的23.4倍。今年截至11月10日上漲21%之後,市場對這份財報的期待比7月時更高。本文不提供目標價,也不預測股價的下一步走勢。若要在財報前後追蹤 TTEK 的價格與指標,可以用 SimianX AI 股票分析執行即時分析。
法說會上的七個問題(財報發布前設定)
- 成長中有多少是有機的? 把持續業務需求與收購及匯率影響區分開來。
- 國際發展業務的重整還剩多少? 說明剩餘的營收與收款曝險。
- 未交付訂單的轉換有多快? 明確指出專案開工時間與主要動員需求。
- 哪些得標已取得資金? 區分取得合約資格與獲准執行。
- 利潤率改善來自執行還是業務組合? 釐清兩者各自的貢獻。
- 現金創造的可重複性有多高? 把當前營運與舊業務收款區分開來。
- 資本如何運用? 說明收購、債務與實際回購之間的平衡。
新聞稿與法說會提供了部分答案:排除災害應變業務後的成長(第四季5%)與同時排除 USAID/DOS 後的成長(全年7%)、訂單出貨比連續第三季高於1.1倍、第四季回購1億美元且剩餘授權7.98億美元,以及不計入未來收購的2027財年財測。新聞稿並未說明新增大額多家決標合約金額中有多少已取得資金。
最有力的回答應包含明確的指標與可比期間。若沒有與營收、獲利能力和現金之間的清楚連結,關於龐大潛在市場的籠統說法就沒那麼有用。
常見問題
Tetra Tech 何時公布了2026財年第四季財報?
Tetra Tech 於2026年11月11日(週三)美國東部時間下午4:00、美股收盤時公布業績,並於11月12日(週四)美國太平洋時間上午8:00舉行了法說會。
Tetra Tech 2026財年第四季業績是否優於預期?
是的。調整後 EPS 為0.49美元(GAAP EPS 0.51美元),高於0.47美元的共識預期與公司0.45至0.48美元的財測。淨營收11.5億美元,高於11.2億至11.7億美元區間的中值。
TTEK 當時的獲利預估是多少?
財報發布前,Nasdaq.com 顯示的 Zacks 共識預期為每股0.47美元,來自兩位分析師;Kiplinger 財報行事曆同樣列出0.47美元。公司自己的財測為 EPS 0.45至0.48美元,淨營收11.2億至11.7億美元。
Tetra Tech 的2027財年財測是多少?
EPS 1.65至1.80美元,淨營收44.25億至46.25億美元。2027財年第一季,公司預期 EPS 為0.36至0.38美元,淨營收10.4億至10.8億美元。EPS 中值1.725美元略低於財報發布前1.74美元的共識預期。
Tetra Tech 2025財年第四季表現如何?
在截至2025年9月28日的季度,營收為13.301億美元,淨營收為11.633億美元,EPS 為0.48美元,調整後 EPS 為0.45美元。股價次日上漲15.3%。
為什麼 Tetra Tech 能在總營收下滑的同時公布排除特定業務後的成長?
這兩項指標涵蓋的業務基礎不同。持續營運業務實現了成長,而失去 USAID 業務與災害應變業務減少拉低了合併總額。前九個月營收中還有約8,500萬美元來自一項收購。
Tetra Tech 的未交付訂單是有保證的營收嗎?
不是。未交付訂單提供了有用的能見度,但並不是無條件的應收款項。它並未考慮便利終止條款,而 USAID 合約正是以這種方式終止的。截至2026年9月27日,未交付訂單為46.7億美元。
TTEK 通常在財報後波動多大?
在最近13次財報中,不分方向的次日平均波動為6.3%,中位數為3.9%。兩次最大的波動都出現在財年第四季財報之後;2026年11月的第四季財報帶來 +4.8% 的波動。
Tetra Tech 的回購能支撐 EPS 嗎?
能。在其他因素不變下,稀釋股數減少可以提高 EPS。Tetra Tech 在2026財年回購了3.020億美元的股票,2026財年第四季稀釋股數年減2.9%。實際效果取決於已完成的回購、買進價格以及抵銷性的股票發行。
2027財年展望中最重要的是什麼?
持續需求能否支撐有利潤的成長與可重複的現金創造。初始 EPS 中值1.725美元接近但略低於1.74美元的共識預期,因此能否達成這個區間(從2027財年第一季開始)比區間本身更重要。
結論:關注替代成長,而不只是獲利是否優於預期
Tetra Tech 的下一階段,取決於能否把技術需求與已得標的工作轉化為可持續的獲利與現金。
正面論點在於廣泛的服務機會、自2025年12月以來持續回升、未交付訂單已達46.7億美元的訂單動能,創紀錄的全年 EPS,成長14%的營業現金流量,以及可觀的財務彈性。反方觀點同樣重要:排除受衝擊的營收並不能取代它,未交付訂單不是有保證的現金,舊業務收款也不能假定會重複出現。
因此,最有用的財報評分表包括四個部分:
- 需求: 持續業務的成長是否有新的客戶活動支撐?
- 轉換: 得標是否正進入已核准、有產出的工作?
- 獲利能力: 成長能否帶來有吸引力的營運報酬?
- 現金: 當前營運能否維持收款與資本運用?
第四季財報交出了 EPS 優於預期與更強的訂單動能,2027財年區間涵蓋了共識預期,但並未明顯超越。2027財年期間這四項指標的實際表現,將決定 Tetra Tech 是否已走出營收重整期;僅憑 EPS 優於預期,核心投資問題仍將懸而未決。
本文為財經研究,不構成個人化投資建議,也不構成買進或賣出 TTEK 的推薦。
延伸閱讀
- Stratasys季度財報:2026年Q3業績與SSYS股價走勢
- D-Wave 2026Q3財報:營收超預期,每股虧損遜於預期
- CEG 2026年Q3財報:EPS 5.06美元遠超預期
- Airbnb逐季財報:2026年第三季財報結果與ABNB股價
- 康菲石油財報逐季一覽:2026年第三季財報結果與每股盈餘
- 麥當勞財報逐季一覽:2026年第三季財報結果與可比銷售額表
- 卡特彼勒股價為什麼下跌?2026年Q3財報與未交付訂單解析
- 美國政府關門如何影響美股:1976–2026 完整歷史數據
參考來源
- Tetra Tech:第四季及2026財年財報新聞稿(Form 8-K,Exhibit 99.1),2026年11月11日
- Tetra Tech(經 Nasdaq):第四季及2026財年業績新聞稿,發布於2026年11月11日美國東部時間下午4:00
- The Motley Fool:Tetra Tech 2026財年第四季法說會逐字稿,2026年11月12日
- Tetra Tech(經 Nasdaq):第四季及2026財年業績與法說會的預定日期,2026年10月21日
- Tetra Tech:法說會頁面
- Tetra Tech:2026財年第三季財報新聞稿(Form 8-K,Exhibit 99.1),2026年7月29日
- Tetra Tech:截至2026年6月28日季度的10-Q
- Tetra Tech:2026財年第二季財報新聞稿(Form 8-K,Exhibit 99.1),2026年4月29日
- Tetra Tech:2026財年第一季財報新聞稿(Form 8-K,Exhibit 99.1),2026年1月28日
- Tetra Tech:2025財年第四季及全年財報新聞稿(Form 8-K,Exhibit 99.1),2025年11月12日
- Tetra Tech:截至2025年9月28日財年的10-K
- Tetra Tech:2024財年第四季及全年財報新聞稿(Form 8-K,Exhibit 99.1),2024年11月13日
- Tetra Tech:股票回購計畫增加5億美元(Form 8-K,Exhibit 99.1),2026年9月10日
- Tetra Tech:Dayton PFAS 水處理設施設計,2026年7月21日
- Tetra Tech:FAA 2,700萬美元空域重新設計任務訂單,2026年7月23日
- Tetra Tech:NOAA 4,900萬美元沿海地理空間多家決標合約,2026年8月18日
- Tetra Tech:EPA 1,680萬美元土地再生合約,2026年8月25日
- Nasdaq.com:TTEK 財報日期與 Zacks 共識預期
- Kiplinger:2026年11月9日當週財報行事曆
- SEC EDGAR:Tetra Tech, Inc. 申報文件索引


