
 作者:Muke
D-Wave 2026年第三季業績參考:歷季財報、未履約義務、現金與 QBTS 股價反應
D-Wave Quantum 於11月10日(週二)美股開盤前公布2026年第三季業績:營收451萬美元,比442萬美元的市場共識高2.1%,較去年同期的374萬美元成長20.7%。淨損4,820萬美元,合每股0.13美元,比分析師預估的每股虧損0.10美元更大,但遠小於2025年第三季的0.41美元(當時認股權證費用推高了虧損)。訂單金額為190萬美元,未履約義務從6月30日的4,070萬美元降至3,830萬美元,季底現金及有價證券為5.034億美元。D-Wave 未提供營收財測。11月10日 QBTS 收在10.48美元,較財報前收盤價11.47美元下跌8.6%,同日那斯達克100 ETF(QQQ)下跌0.7%。
本頁是 D-Wave 的財報參考資料,最初以財報前瞻撰寫,現已改寫為業績頁面。它把公司公布的十一個季度業績彙整成一張表,將2026年第三季業績與市場共識以及財報前提出的問題逐一對照,追蹤訂單金額與3,830萬美元的未履約義務,記錄現金與股權稀釋狀況,並列出 QBTS 在最近12次季度財報後的股價表現。核心問題與初稿相同:在營運成本與新增股份侵蝕過多價值之前,訂單能否轉化為營收與現金?第三季給出了部分答案:營收成長了,但新訂單沒能補上已交付的工作量。
更新於2026年11月10日(美國太平洋時間)美股收盤後,已納入 D-Wave 2026年第三季業績及11月10日收盤價。本文於11月9日首次發布,當時為財報前瞻。11月10日的 QBTS 價格為一般交易時段收盤價,來自 Polygon.io,並與 Nasdaq.com 進行核對。2026年第三季數據取自公司11月10日的業績新聞稿(8-K,Exhibit 99.1)及投資人簡報(Exhibit 99.2),並與 D-Wave 新聞中心的版本進行核對。財報前資料來源:D-Wave 在 SEC EDGAR 申報的 8-K 業績新聞稿、10-Q 與 10-K 及其他文件,公司新聞稿,2026年第二季法說會逐字稿,FXEmpire 與 Earnings Whispers 標註日期的預估,以及 Polygon.io 的每日收盤價。文中均已標明哪些是公司公布數據、哪些是預估、哪些是我們的計算。
D-Wave 2026年第三季業績一覽
| 項目 | 2026年第三季 | 2025年第三季 | 變化 |
|---|---|---|---|
| 營收 | 451萬美元 | 374萬美元 | +20.7% |
| GAAP 毛利 | 239萬美元 | 267萬美元 | −10.6% |
| GAAP 毛利率 | 52.9% | 71.4% | −18.5個百分點 |
| GAAP 營業費用 | 5,590萬美元 | 3,040萬美元 | +83.7% |
| 淨損 | 4,820萬美元 | 1.400億美元 | −65.6% |
| 每股淨損 | −0.13美元 | −0.41美元 | +0.28美元 |
| 調整後 EBITDA 虧損(非 GAAP) | 3,770萬美元 | 2,060萬美元 | +82.7% |
| 訂單金額 | 190萬美元 | 240萬美元 | −19% |
| 未履約義務(RPO) | 3,830萬美元 | 290萬美元 | +1,221% |
| 現金及有價證券 | 5.034億美元 | 8.362億美元 | −39.8% |
資料來源:D-Wave 2026年第三季業績新聞稿(8-K,Exhibit 99.1)及投資人簡報(Exhibit 99.2),2026年11月10日。訂單金額與 RPO 的變化為公司公布,其餘變化為我們的計算。
營收結構解釋了毛利率的下滑。專業服務營收增加150萬美元至200萬美元,QCaaS 營收增加80萬美元至220萬美元,系統銷售營收則減少150萬美元。公司將毛利率下降主要歸因於毛利率較低的專業服務占比上升。當季有超過100家客戶貢獻營收,其中48%為商業企業。
實際業績與預估比較
| 指標 | 財報前預估 | 實際 | 結論 |
|---|---|---|---|
| 營收 | 442萬美元(FXEmpire 市場共識,11月9日);約400萬美元(Earnings Whispers) | 451萬美元 | 優於預估2.1%;高於兩項預估 |
| 每股淨損(GAAP) | −0.10美元(FXEmpire,16位分析師;Earnings Whispers 亦為−0.10美元);「耳語數字」−0.16美元 | −0.13美元 | 比市場共識差0.03美元;優於耳語數字 |
| 經營團隊對第三季的說法 | 營收較第二季的308萬美元「小幅成長」 | 較第二季成長46.7% | 遠超過「小幅」 |
| 訂單金額 | 2025年第三季240萬美元;2026年第二季210萬美元 | 190萬美元 | 低於兩者 |
| RPO | 6月30日為4,070萬美元 | 3,830萬美元 | 較6月減少5.9% |
| 調整後 EBITDA 虧損 | 2026年第二季為3,710萬美元 | 3,770萬美元 | 略為擴大 |
| 兩套系統出貨 | 預計於第四季(8月法說會) | 新聞稿未更新 | 仍待觀察 |
優於、不如預期及百分比數字為我們的計算。D-Wave 僅公布 GAAP EPS;−0.13美元為以3.741億加權平均股數計算的基本及稀釋每股淨損。
以下保留本頁據以撰寫的財報前快照,供存查。
財報前:市場預期什麼
| 項目 | 數據 | 來源與日期 |
|---|---|---|
| 財報公布日 | 2026年11月10日(週二),美股開盤前;線上直播美東時間上午8:00 | D-Wave 公告,2026年10月27日 |
| 市場共識 EPS | −0.10美元(16位分析師),2025年第三季為−0.41美元 | FXEmpire,11月9日;Earnings Whispers 亦為−0.10美元 |
| 市場共識營收 | 442萬美元(FXEmpire);約400萬美元(Earnings Whispers) | 2025年第三季為373.9萬美元 |
| Earnings Whispers「耳語數字」 | 每股−0.16美元 | Earnings Whispers,11月3日 |
| 經營團隊對第三季的說法 | 營收較第二季的308萬美元「小幅成長」;第四季「大幅成長」 | 2026年第二季法說會,8月6日 |
| 2026年第二季與預估比較 | 營收308萬美元,預估411萬美元;GAAP EPS −0.13美元 | FXEmpire;第二季業績新聞稿 |
| 6月30日未履約義務(RPO) | 4,070萬美元,其中57%將於12個月內到期 | 2026年第二季業績新聞稿 |
| 現金及有價證券 | 6月30日為5.462億美元 | 2026年第二季業績新聞稿 |
| QBTS 最新收盤價 | 11.47美元(2026年11月9日);年初至今−56.1% | Polygon.io |
| QBTS 與同業2026年表現比較 | IONQ −21.2%,RGTI −41.4%,QUBT −33.1%;那斯達克100 ETF(QQQ)+10.6% | Polygon.io,截至11月9日 |
分析師預估是第三方在特定時點的快照,並非公司財測;D-Wave 不發布季度營收或 EPS 目標。初稿另引用 MarketBeat 的數據(437萬美元、−0.1021美元),因我們無法開啟原始來源,已予刪除。
真正有用的基準是經營團隊自己的措辭。若當季營收為442萬美元,將比第二季高出43.7%,遠超過「小幅」的程度。Earnings Whispers 約400萬美元的數字則代表季增30%。無論哪種情況,市場的要求都高於公司8月的說法,因此營收若相對市場共識「不如預期」,本身並不代表交貨計畫出現延誤。實際公布的451萬美元比第二季高46.7%:高於兩項預估,也遠超過「小幅」的程度。
D-Wave 歷季財報:2024年第一季至2026年第三季
| 季度 | 營收 | 毛利 | GAAP 淨損 | EPS | 調整後 EBITDA 虧損 | 訂單金額 | 季末 RPO |
|---|---|---|---|---|---|---|---|
| 2024年第一季 | 247萬美元 | 166萬美元 | 1,730萬美元 | −0.11美元 | 1,290萬美元 | 450萬美元 | 740萬美元 |
| 2024年第二季 | 218萬美元 | 139萬美元 | 1,780萬美元 | −0.10美元 | 1,390萬美元 | 70萬美元 | 810萬美元 |
| 2024年第三季 | 187萬美元 | 104萬美元 | 2,270萬美元 | −0.11美元 | 1,380萬美元 | 230萬美元 | 400萬美元 |
| 2024年第四季 | 231萬美元 | 147萬美元 | 8,610萬美元 | −0.37美元 | 1,530萬美元 | 1,830萬美元 | 1,940萬美元 |
| 2025年第一季 | 1,500萬美元 | 1,388萬美元 | 540萬美元 | −0.02美元 | 610萬美元 | 160萬美元 | 640萬美元 |
| 2025年第二季 | 310萬美元 | 198萬美元 | 1.673億美元 | −0.55美元 | 2,000萬美元 | 130萬美元 | 530萬美元 |
| 2025年第三季 | 374萬美元 | 267萬美元 | 1.400億美元 | −0.41美元 | 2,060萬美元 | 240萬美元 | 290萬美元 |
| 2025年第四季 | 275萬美元 | 178萬美元 | 4,230萬美元 | −0.12美元 | 2,500萬美元 | 1,340萬美元 | 1,340萬美元 |
| 2026年第一季 | 286萬美元 | 182萬美元 | 1,840萬美元 | −0.05美元 | 3,280萬美元 | 3,340萬美元 | 4,240萬美元 |
| 2026年第二季 | 308萬美元 | 170萬美元 | 4,800萬美元 | −0.13美元 | 3,710萬美元 | 210萬美元 | 4,070萬美元 |
| 2026年第三季 | 451萬美元 | 239萬美元 | 4,820萬美元 | −0.13美元 | 3,770萬美元 | 190萬美元 | 3,830萬美元 |
資料來源:EPS、調整後 EBITDA 虧損與訂單金額取自 D-Wave 的 8-K 業績新聞稿(Exhibit 99.1);營收、毛利、淨損與 RPO 取自公司 XBRL 申報資料(10-Q 與 10-K)。第四季營收與毛利為我們的計算(全年減去前九個月)。2024年第一、二季的訂單金額與調整後 EBITDA 虧損,以及2024年第三季的調整後 EBITDA 虧損,係由2025年各季新聞稿中的年增比較推算。2026年第三季數據取自2026年11月10日的業績新聞稿;此前 FXEmpire 的市場共識為營收442萬美元、每股虧損0.10美元。
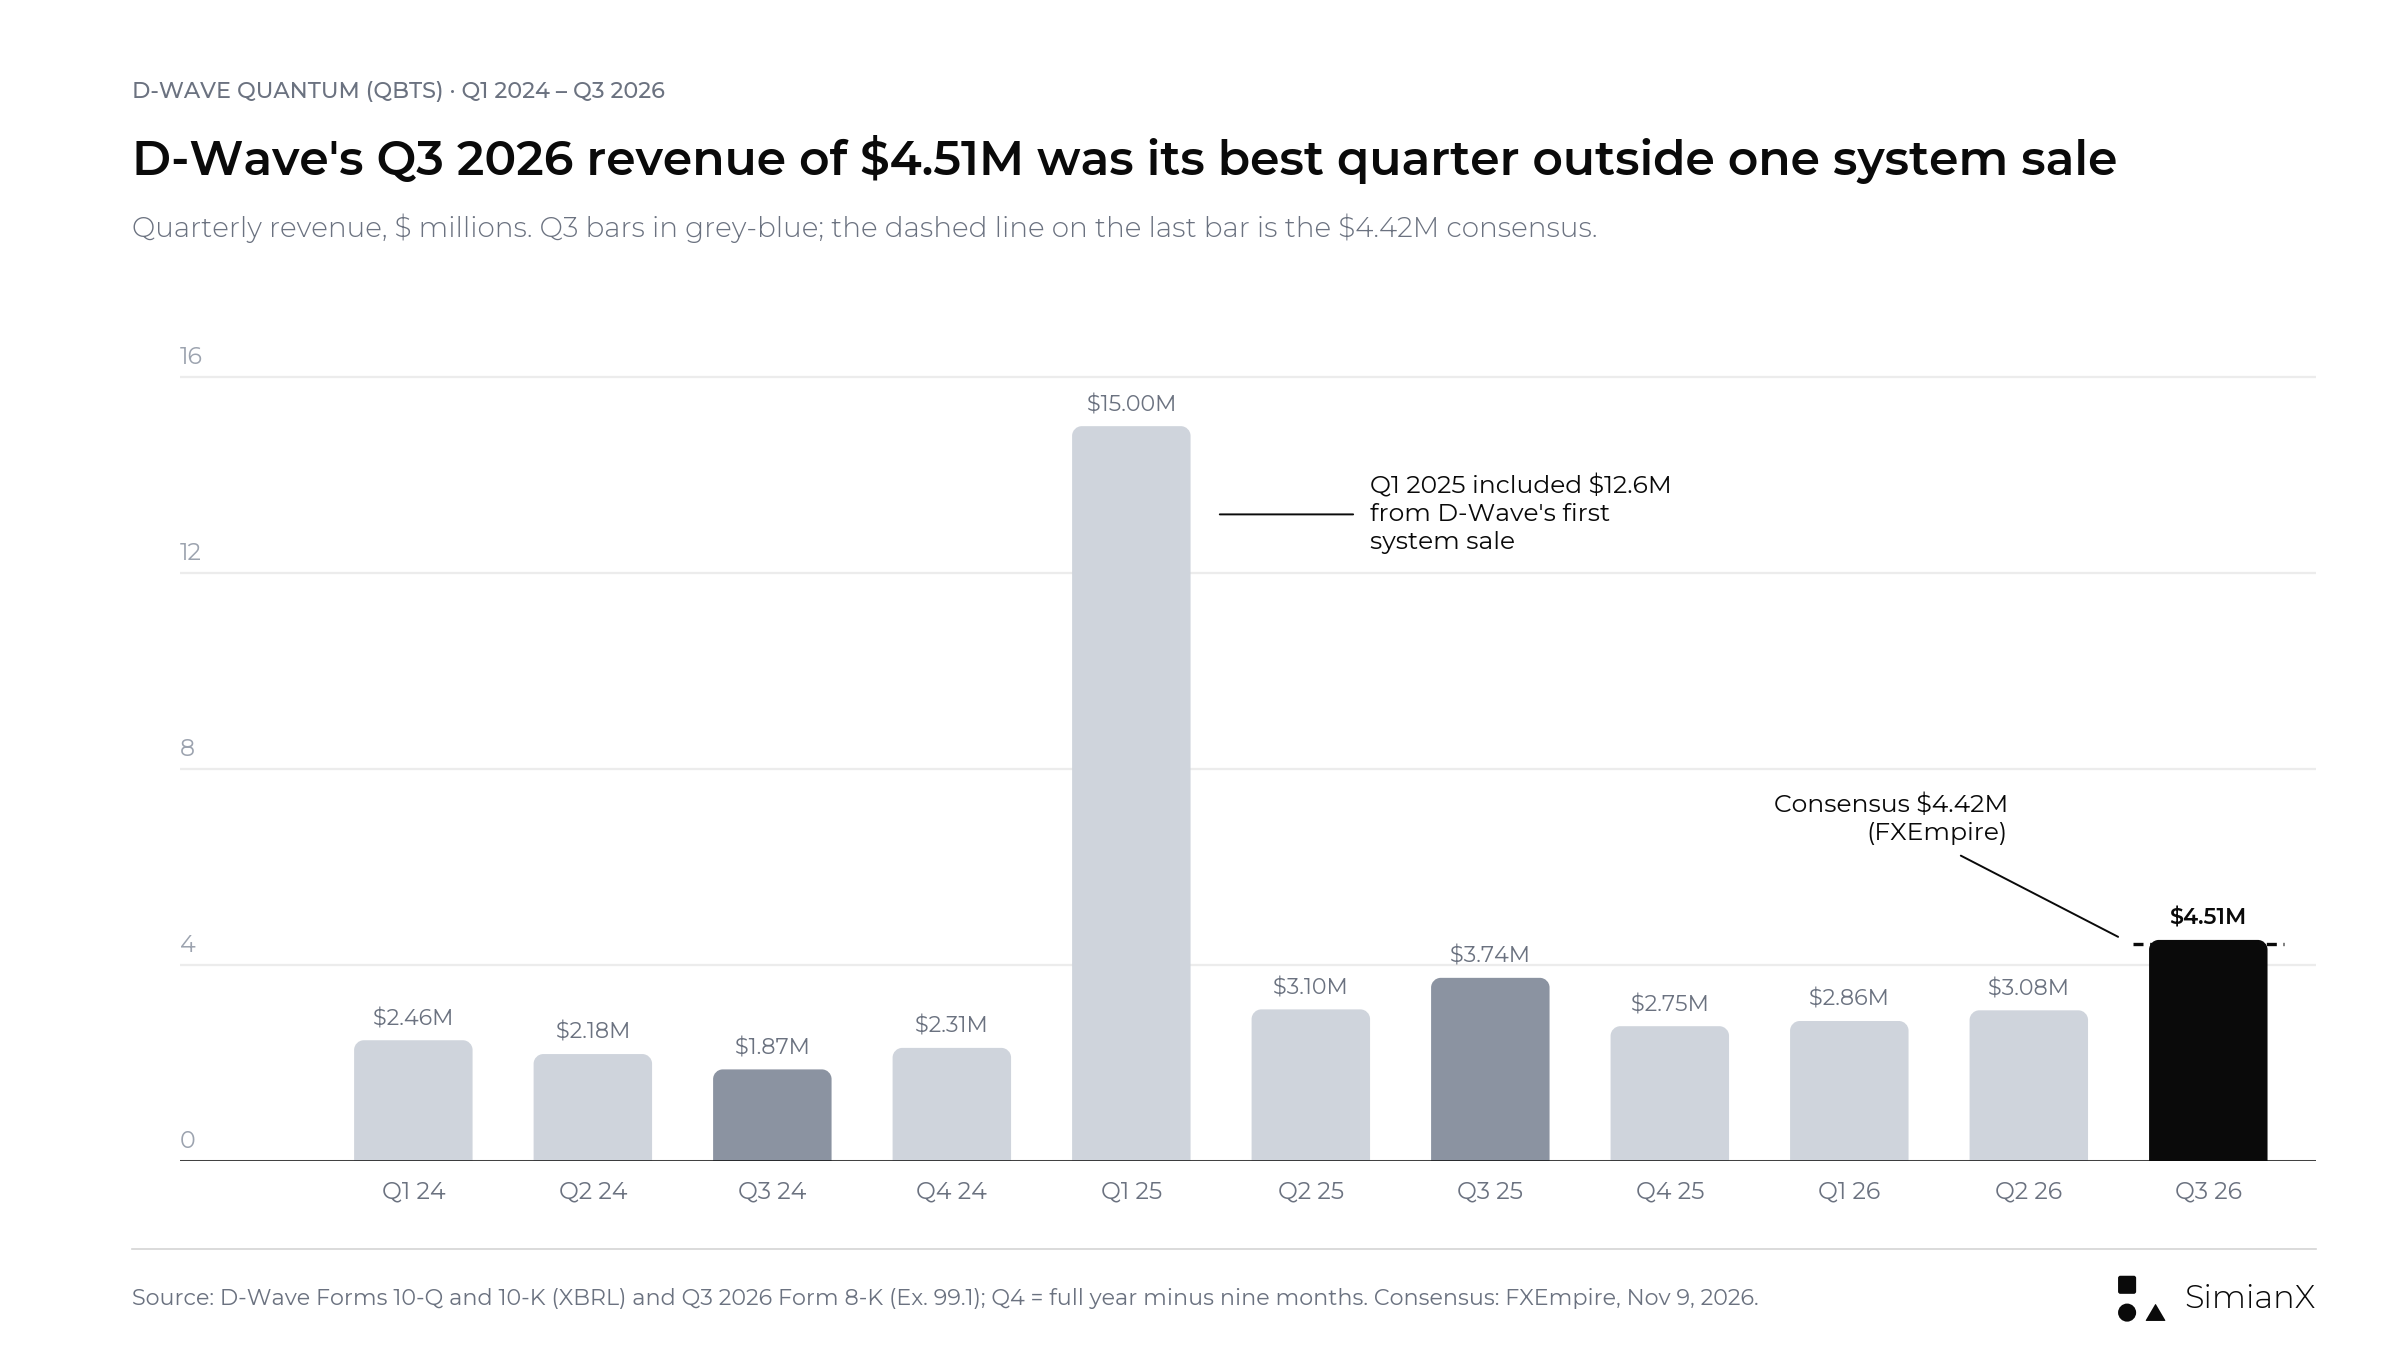
除了2025年第一季包含 D-Wave 首筆退火系統銷售帶來的1,260萬美元之外,季度營收先前一直維持在約190萬至370萬美元之間。2026年第三季營收451萬美元,是那筆銷售以外最高的一季,略高於442萬美元的市場共識(虛線)。
有三點值得注意。第一,除了一筆系統銷售之外,營收兩年半以來幾乎原地踏步;2026年第三季的451萬美元是首次明顯跳升,且來自專業服務與 QCaaS,而非系統銷售。第二,GAAP 淨損隨非現金認股權證費用大幅波動:2025年第二、三季認列了大額認股權證重新評價損失,而所有剩餘的公開認股權證已於2025年11月全數贖回。第三,排除這些費用後的調整後 EBITDA 虧損,自2025年第一季以來每一季都在擴大,從610萬美元增至2026年第三季的3,770萬美元。最後這一項最能清楚反映公司的營運成本。
D-Wave 訂單金額與未履約義務:年增強勁,季增動能減弱
訂單金額、未履約義務與營收衡量的是商業化的不同階段。
訂單金額代表預期在未來產生營收的客戶訂單。未履約義務(RPO,即已簽約但尚未認列為收入的合約金額)代表尚未提供服務之不可取消訂單的交易價格。兩者都不等同於已認列的季度營收。
跨期比較相當有啟發性。
| 指標 | 2026年第一季 | 2026年第二季 | 比較結果說明 |
|---|---|---|---|
| 季度訂單金額(公司公布) | 3,340萬美元 | 210萬美元 | 訂單高度集中在第一季 |
| 季末 RPO(公司公布) | 4,240萬美元 | 4,070萬美元 | 未履約義務季減 |
| 上半年訂單金額(公司公布) | — | 3,550萬美元 | 較290萬美元成長約1,120% |
| 上半年訂單金額中第一季占比(我們的計算) | 94.1% | — | 單一大季主導了半年總額 |
| RPO 季變動(我們的計算) | — | −4.0% | 年增不代表每季持續擴張 |
資料來源:D-Wave 2026年第一、二季業績新聞稿。上半年訂單金額包含 Quantum Circuits 在被收購前夕簽下的230萬美元訂單。
2026年第三季財報延續了這項比較:
| 指標 | 2026年第二季 | 2026年第三季 | 比較結果說明 |
|---|---|---|---|
| 季度訂單金額(公司公布) | 210萬美元 | 190萬美元 | 連續第二個小季 |
| 季末 RPO(公司公布) | 4,070萬美元 | 3,830萬美元 | 較6月減少5.9%,較3月高點減少9.7%(我們的計算) |
| 年初至今訂單金額(公司公布) | 3,550萬美元(六個月) | 3,740萬美元(九個月) | 較530萬美元成長611% |
| 前九個月訂單金額中第一季占比(我們的計算) | — | 89.3% | 全年訂單仍以第一季為主 |
資料來源:D-Wave 2026年第三季業績新聞稿及投資人簡報。前九個月訂單金額同樣包含 Quantum Circuits 的230萬美元訂單。
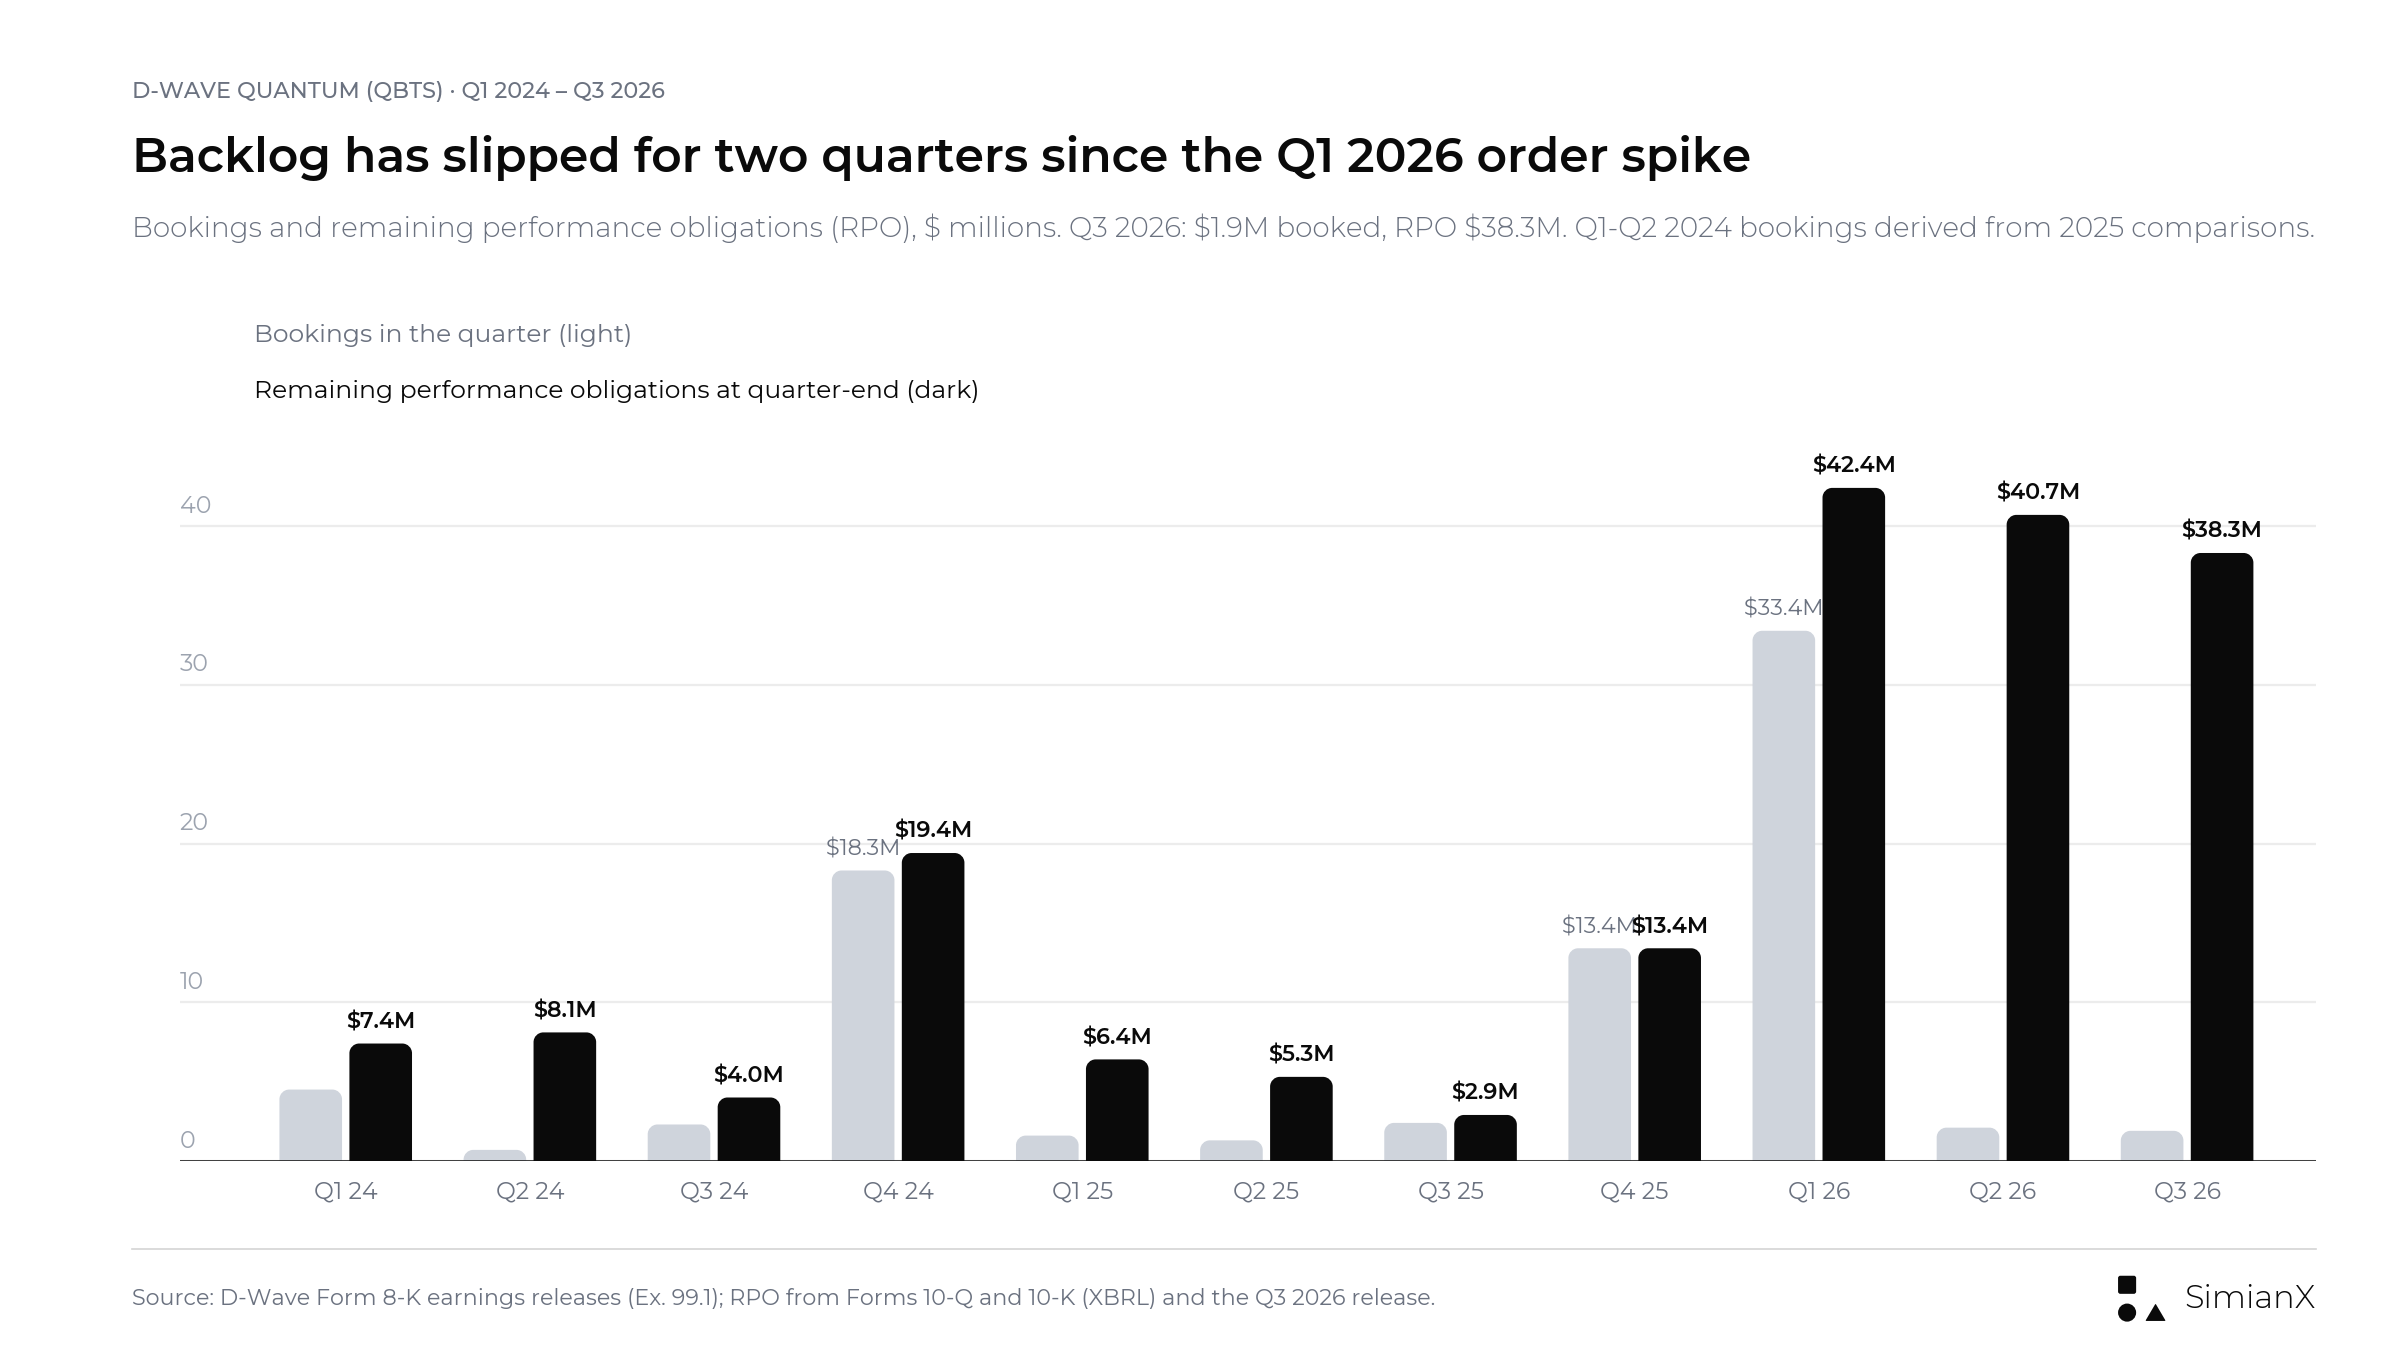
2026年第一季靠兩份大型合約使訂單大幅跳升;第二、三季分別僅新增210萬美元與190萬美元,RPO 降至3,830萬美元。
D-Wave 公布,6月底 RPO 年增668%,由530萬美元增至4,070萬美元。這是可觀的成長。然而,若將6月與3月相比,結論就不同了:RPO 減少了170萬美元。第三季重複了這個模式:9月底 RPO 較去年同期的290萬美元成長1,221%,但比6月30日減少240萬美元。
兩種說法可以同時成立。更有意義的問題是:在認列收入的同時,未履約義務能否獲得補充?如果公司正在快速交付已簽約的工作,未履約義務下降可能是健康的;但如果新訂單轉弱、交貨時程又往後延,就沒那麼令人樂觀了。
因此,投資人需要一張調節表,說明期初 RPO、新增金額、已認列收入以及任何合約變更。訂單金額與 RPO 的定義不同,在未查核底層合約之前,不應機械式地強行勾稽。僅作第三季的粗略核對:期初 RPO 4,070萬美元加上訂單金額190萬美元,再減去營收450萬美元,約為3,810萬美元,與公布的3,830萬美元接近(我們的計算)。
D-Wave 的訂單何時轉為營收?
D-Wave 表示,6月底 RPO 中約57%預計在未來12個月內轉為營收,72%在兩年內轉為營收。三個月前,對應4,240萬美元餘額的比例分別為54%與71%。截至9月30日,對應3,830萬美元的比例分別為59%與71%。
| 認列期間 | 2026年3月31日(4,240萬美元) | 2026年6月30日(4,070萬美元) | 2026年9月30日(3,830萬美元) |
|---|---|---|---|
| 12個月內 | 54% ≈ 2,290萬美元 | 57% ≈ 2,320萬美元 | 59% ≈ 2,260萬美元 |
| 24個月內 | 71% ≈ 3,010萬美元 | 72% ≈ 2,930萬美元 | 71% ≈ 2,720萬美元 |
| 24個月以後 | 29% ≈ 1,230萬美元 | 28% ≈ 1,140萬美元 | 29% ≈ 1,110萬美元 |
百分比為公司揭露;美元金額為我們的計算。24個月金額已包含12個月金額,這些數字不可相加。
這份時程表說明,投資人不應把全部未履約義務視為近期營收,也不應假設其全數屬於2026年度。它也解釋了為何大額訂單公告可以與平淡的營收數字同時出現。
最大的單一項目是佛羅里達大西洋大學(Florida Atlantic University)2,000萬美元的系統採購,於第一季入帳,預計在2026年底前完成部署。在8月的法說會上,時任財務長 John Markovich 表示,D-Wave 仍預計在今年剩餘期間交付兩套退火系統,很可能都在第四季,並且「部分與這些系統安裝和校準相關的營收將遞延至2027年」。D-Wave 的投資人簡報指出,系統營收主要在出貨並完成校準時認列。
法說會應說明:這些營收認列預期是否改變、客戶驗收或安裝里程碑是否有所進展,以及目前有多少已簽約工作落在2027年或更晚。第三季業績新聞稿本身並未更新第四季兩套系統的出貨安排,也未更新佛羅里達大西洋大學的系統進度,僅將該校列為閘模型模擬器測試版的參與者之一。
收款是另一個獨立問題。客戶付款可能早於營收認列,而部分已認列營收可能尚未收回現金。最有說服力的揭露應把三個階段串連起來:合約承諾、會計認列與現金收款。
系統交付並非都是同一種商業交易
量子股分析的一大風險,是把每一台裝機的電腦都當成一次系統銷售。D-Wave 的合約說明了這種做法為何不可靠。
其2026年第一季揭露了佛羅里達大西洋大學2,000萬美元的系統採購,以及與一家 Fortune 100 企業另簽、為期兩年、金額1,000萬美元的企業級量子運算即服務(QCaaS,透過雲端存取量子運算)合約。
義大利的安排結構不同。D-Wave 2025年第三季業績新聞稿描述了一項1,000萬歐元的合約:在五年內使用一套 Advantage2 系統50%的運算容量,並附有購買整套系統的選擇權。
| 安排 | 揭露的商業結構 | 區分的意義 |
|---|---|---|
| 佛羅里達大西洋大學 | 2,000萬美元系統採購合約 | 營收主要隨出貨與校準認列 |
| 企業級 QCaaS 合約 | 兩年1,000萬美元 | 合約價值隨時間逐期認列,而非集中於單一季度 |
| 義大利運算容量合約 | 1,000萬歐元,五年使用50%容量,附購買選擇權 | 裝機並不自動構成整套系統銷售 |
資料來源:D-Wave 2025年第三季與2026年第一季業績新聞稿。
D-Wave 於2026年10月15日宣布,由 Swiss Quantum Technology 出資、名為 VoltaB1 的義大利 Advantage2 系統已運抵倫巴底,將安裝於科莫(Como)的 Villa Saporiti。這發生在9月30日季底之後。它與展望相關,但不應被描述為第三季已完成的交付,也不應在未查核合約認列條款的情況下,據此假設某個特定營收金額。第三季業績新聞稿將其列為已交付、待安裝,由 Swiss Quantum Technology SA 出資,並揭露第三季系統銷售營收比去年同期減少150萬美元。
在評估經營團隊關於2026年底出貨兩套系統的預期時,這項區分格外重要。兩次出貨不一定代表兩筆經濟實質相同的設備銷售。
營收品質比單一大季更重要
一筆系統交易可以徹底改變季度成長率,卻對經常性業務透露得相對有限。
D-Wave 2025年上半年營收中有1,370萬美元與其首筆退火系統銷售有關。這個比較基期解釋了2026年上半年營收下滑67%、降至590萬美元的大部分原因。2026年第二季,系統銷售在308萬美元總營收中僅貢獻26萬美元。
重點不是忽略系統銷售,它們是業務的一部分。重點是:不要把起伏不定的設備銷售比較,當作衡量持續客戶需求的完整指標。
量子運算即服務(QCaaS)提供了另一個角度。2026年第二季 10-Q 顯示,QCaaS 營收為186萬美元,較去年同期的124萬美元成長50%。正式上線(生產級)應用貢獻了上半年 QCaaS 營收的37.3%,約130萬美元,去年同期為9.8%。商業客戶貢獻了第二季營收的62.4%,去年同期為45.1%。
這些數據引出一個更具體的問題:客戶是否正從試驗走向重複性的實際營運使用?另一方面,毛利率從63.8%降至55.4%,主因是人事成本上升。2026年第三季,QCaaS 營收從140萬美元增至220萬美元,專業服務營收從50萬美元增至200萬美元,而 GAAP 毛利率進一步從71.4%降至52.9%,原因是毛利率較低的專業服務在營收中占比上升。
8月18日,D-Wave 與 NTT DOCOMO 宣布在網路營運領域推出第二個正式上線應用。該應用使位置登錄訊號的每日尖峰量減少65.3%,傳呼訊號減少7.0%。這些是特定應用的成果,不能證明每個客戶都能達到相同效果。儘管如此,第二個正式部署比一份籠統的試點專案清單更具商業參考價值。
就第三季而言,有用的證據包括續約、既有客戶中新增的應用、與正式上線相關的營收,以及少數大客戶以外更廣泛的客戶參與。新聞稿新增的是通路,而非揭露金額的合約:與 CGI 的策略合作、與 LG CNS 的合作備忘錄,以及與 SkyWater 的多年期製造合作延長。
GAAP 虧損縮小不一定代表營運改善
D-Wave 上一季說明了為何需要拆解核對財報的標題數字。
| 指標 | 2025年第二季 | 2026年第二季 | 解讀 |
|---|---|---|---|
| GAAP 淨損(公司公布) | 1.673億美元 | 4,800萬美元 | 公布的虧損大幅縮小 |
| 認股權證重新評價費用(公司公布) | 2025年約高出1.420億美元 | 無(認股權證已於2025年11月贖回) | 去年一項重大會計費用消失 |
| GAAP 營業費用(公司公布) | 2,850萬美元 | 5,500萬美元 | 成長93% |
| 調整後 EBITDA 虧損(公司公布) | 2,000萬美元 | 3,710萬美元 | 調整後營運指標惡化 |
資料來源:D-Wave 2026年第二季業績新聞稿及 10-Q。
以四捨五入後的數字計算,GAAP 淨損減少約71.3%,而調整後 EBITDA 虧損增加約85.5%。這種看似矛盾的走勢,主要可由去年的認股權證費用解釋。
第三季的比較也是如此。2025年第三季1.400億美元的淨損(每股0.41美元)同樣包含認股權證費用。2026年第三季實際淨損4,820萬美元(每股0.13美元),比去年同期縮小65.6%,主要是因為1.219億美元的認股權證費用消失;調整後 EBITDA 虧損則擴大83%,至3,770萬美元。2026年第一季還有第二個扭曲因素:收購 Quantum Circuits 帶來2,850萬美元的所得稅利益,使該季淨損壓低至1,840萬美元。
這不代表 GAAP 業績無關緊要,而是說單看淨損比較,無法完整呈現營運進展。就第三季而言,投資人應分開檢視:
- 營收與毛利成長。
- 研發支出。
- 銷售及管理費用。
- 與收購相關的項目及稅務影響。
- 非現金薪酬及會計影響。
調整後 EBITDA 同樣不完整。排除股份基礎給付並不會消除其對股東的影響,而 EBITDA 指標也無法涵蓋所有現金需求。最有力的改善應同時展現在營運表現、現金流量與每股經濟價值上。
D-Wave 現金消耗:充裕的流動性換來的是時間,而非自動獲利
D-Wave 公布,截至2026年6月30日,現金及有價投資證券為5.462億美元,低於2025年底創紀錄的8.845億美元。年減幅中超過90%來自收購 Quantum Circuits 所支付的現金,投資人簡報指出這筆金額約為2.5億美元。截至9月30日,這個數字為5.034億美元,比6月30日減少4,280萬美元。
| 指標 | 期間 | 公布金額 |
|---|---|---|
| 現金及有價投資證券 | 2025年12月31日 | 8.845億美元 |
| 現金及有價投資證券 | 2026年3月31日 | 5.884億美元 |
| 現金及有價投資證券 | 2026年6月30日 | 5.462億美元 |
| 現金及有價投資證券 | 2026年9月30日 | 5.034億美元 |
| 營業活動現金流出 | 2026年上半年 | 7,350萬美元 |
| 營業活動現金流出 | 2025年上半年 | 3,460萬美元 |
| 營業活動現金流出 | 2026年前九個月 | 1.090億美元 |
| 營業活動現金流出 | 2026年第三季(我們的計算) | 3,560萬美元 |
| 購置不動產、廠房及設備 | 2026年上半年 | 550萬美元 |
| 購置不動產、廠房及設備 | 2026年前九個月 | 1,300萬美元 |
資料來源:D-Wave 2025年第四季及2026年第一、二、三季業績新聞稿,以及2026年第二季 10-Q。
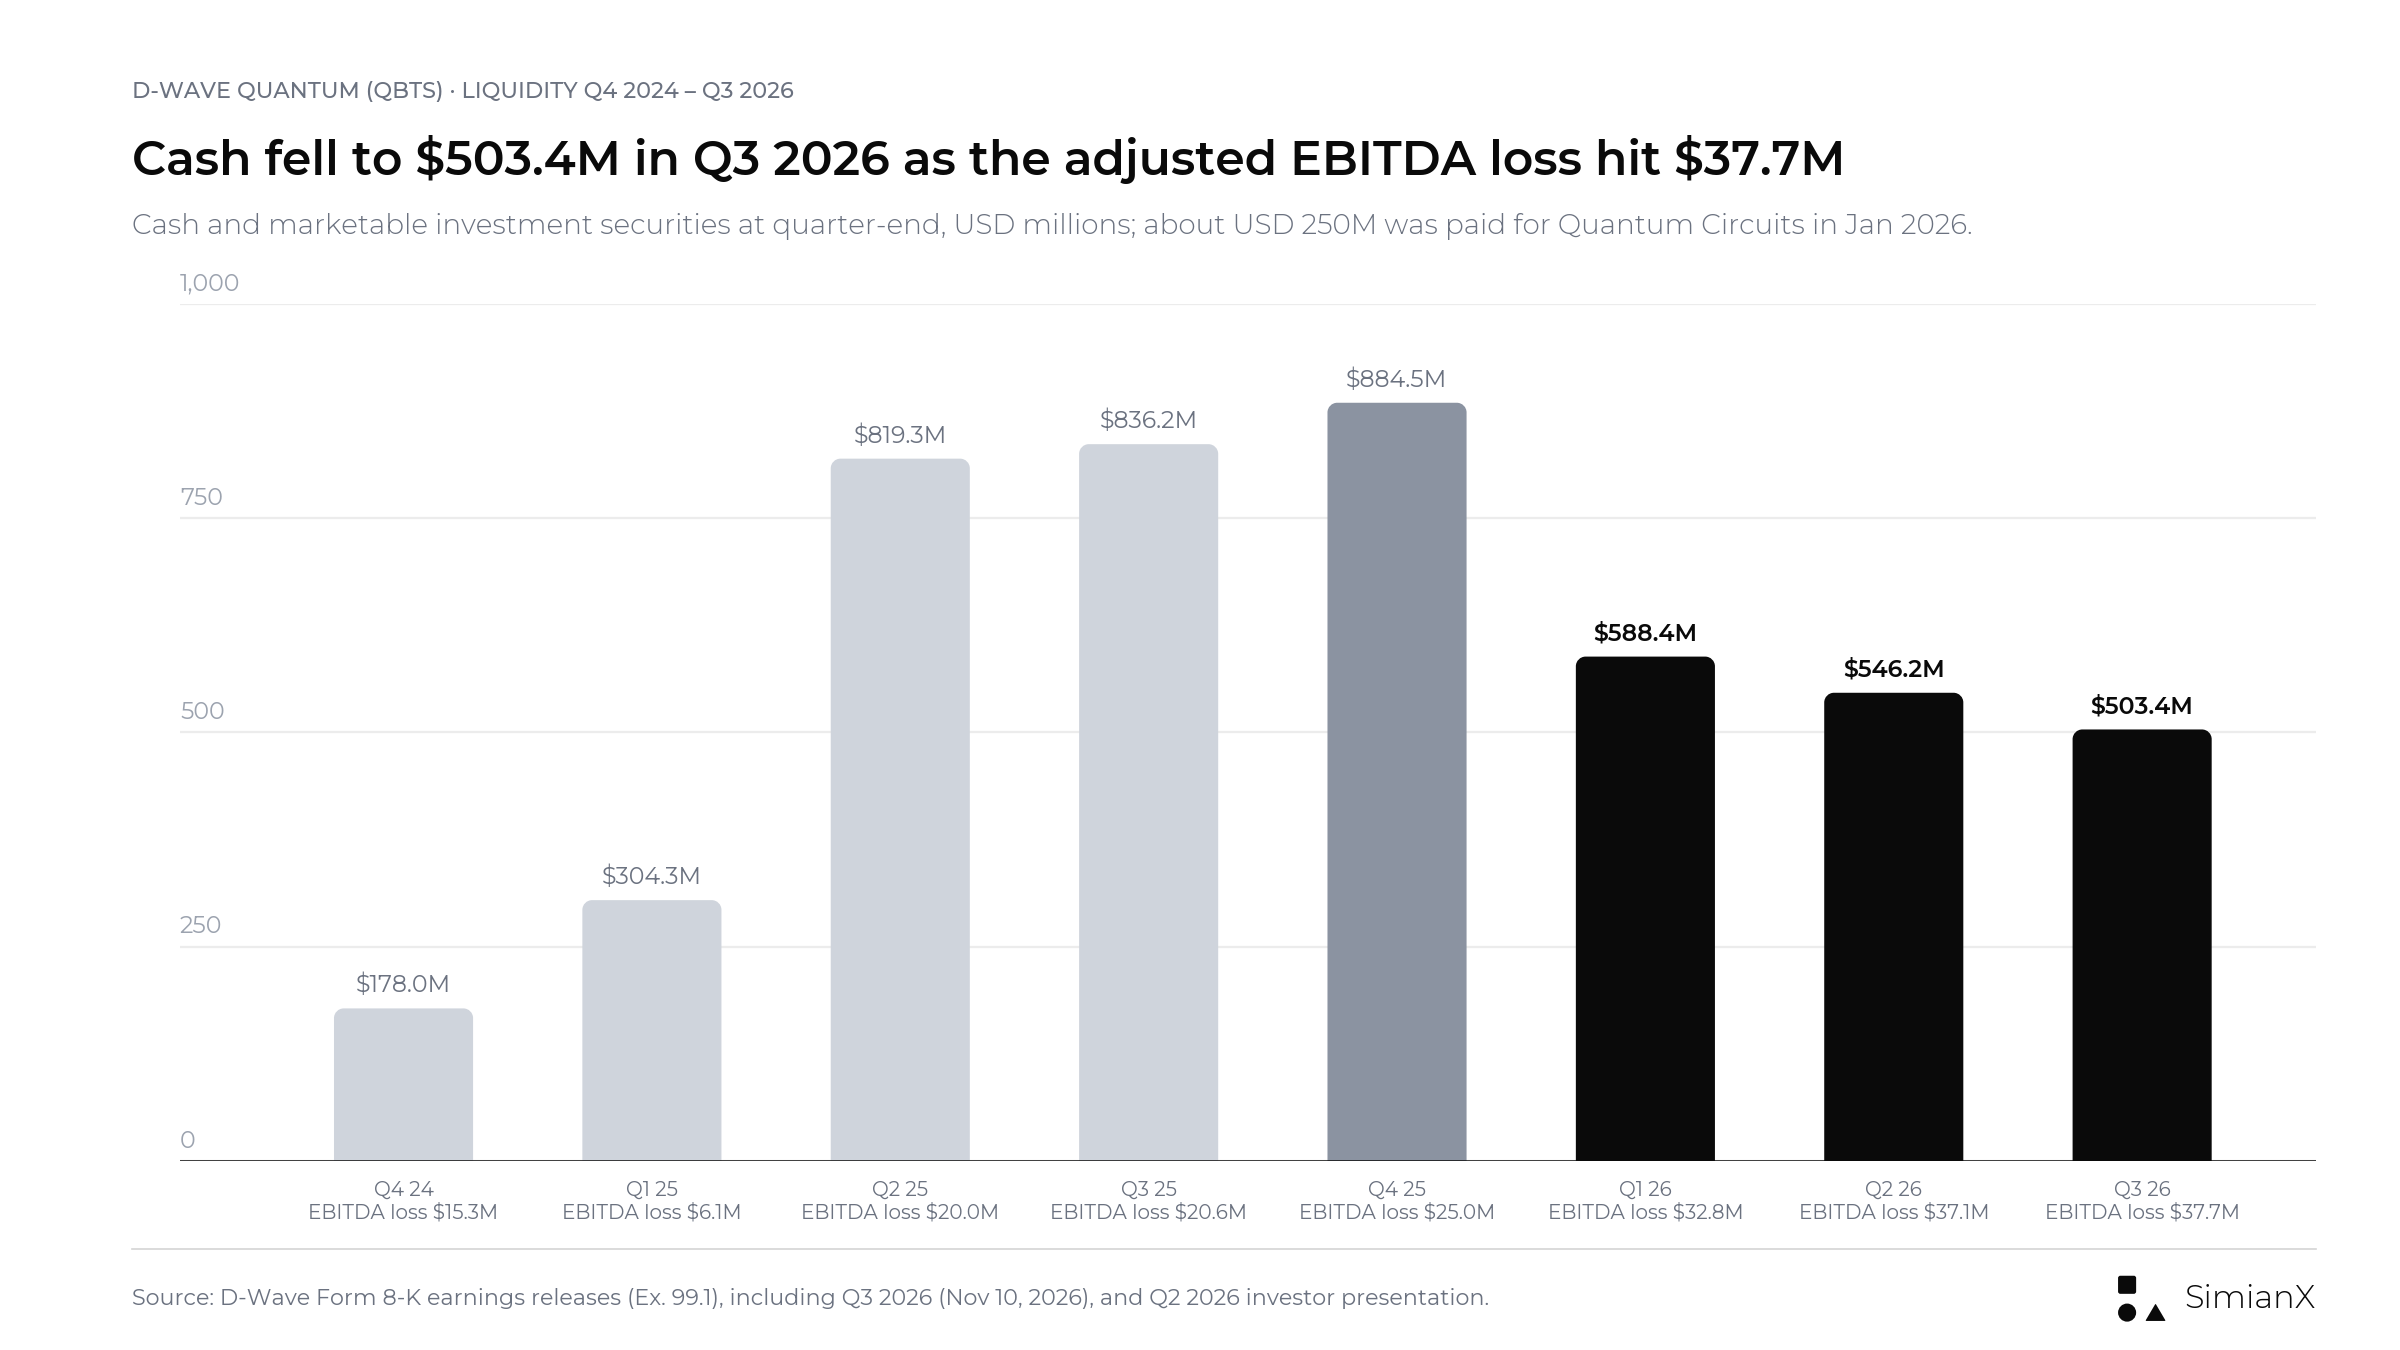
2025年的股權籌資堆高了現金部位;2026年的收購與持續擴大的營業虧損則在消耗這筆現金,9月30日降至5.034億美元。
將上半年營業現金消耗年化:7,346.3萬美元 × 2 = 1.469億美元。 以6月底流動性除以該數字,可得約 3.7年 的歷史營業現金消耗涵蓋期間。以前九個月數據計算,結果相近:1.090億美元 ÷ 9 × 12 = 1.454億美元/年,9月底5.034億美元的流動性約可涵蓋 3.5年。
這是靜態計算,並非對現金可支撐期間的預測。它未計入未來資本支出、收購、籌資、政府撥款入帳以及營運需求的變化。10-Q 指出,D-Wave 已在2025年內完成先前市價發行(at-the-market)與股權融資額度計畫下的全部發行,光是當年上半年就透過市價發行募得5.367億美元。
就第三季而言,最有用的問題是:公司能否說明新增支出如何推進可辨識的商業或技術里程碑。大額現金餘額降低了眼前的籌資壓力,但無法證明這些支出能獲得足夠報酬。
QBTS 股權稀釋:政府支持也有股權成本
9月的政府補助協議在財務上很重要,但不應被描述為1億美元的一般客戶營收。
2026年9月4日,D-Wave 依據 CHIPS and Science Act 簽署一項「其他交易協議」(Other Transaction Agreement,一種非傳統採購合約形式的政府補助協議),可獲得美國商務部最高1億美元的補助。首期53,552,620美元將在授予日後不久撥付。其餘款項分四期撥付,分別與設備安裝、原型製造、製程整合以及規模化處理器校準等里程碑掛鉤,期間最長五年。
9月8日,D-Wave 依據一份證券發行協議,向美國商務部以每股14.093美元發行7,095,721股。發行價以三個參考收盤價中最低者折價15%訂定。簽約前後數日,QBTS 收盤價介於約16.5至17.7美元之間。
| 補助構成 | 揭露條款 | 對投資人的意涵 |
|---|---|---|
| 最高補助金額 | 最高1億美元 | 不能證明全額已經入帳 |
| 首期補助 | 5,360萬美元,9月4日後撥付 | 入帳情況與會計處理有待確認 |
| 剩餘補助 | 4,640萬美元,分四期依里程碑撥付 | 執行成果決定能否取得餘額 |
| 發行股份 | 7,095,721股,每股14.093美元 | 在8月5日流通在外的3.693億股基礎上增加約1.9%(我們的計算) |
| 轉讓限制 | 商務部僅能依已提領補助款的比例出售股份 | 除非 D-Wave 同意,否則轉售是漸進的 |
資料來源:D-Wave 8-K(9月8日)與 8-K/A(9月9日),以及9月10日的轉售公開說明書補充文件。
9月10日的公開說明書補充文件登記了這些股份以供轉售,並說明 D-Wave 不會從商務部的任何出售中取得價款。登記代表可能轉售,但不能證明已有任何股份售出。D-Wave 自己的風險因素揭露稱此次發行具稀釋性,並表示該協議的會計處理尚未定案。以11月9日收盤價計算,政府持有的股份價值約8,100萬美元,比發行價低18.6%。
這帶來三個獨立的問題:
- 實際入帳的補助有多少?
- 這些補助在財務報表中如何呈現?
- 擴大後的股本對既有股東有何影響?
第三季業績新聞稿回答了前兩個問題的一部分。9月30日的資產負債表在股東權益中列示1.000億美元的「未收取之股權發行價款」作為減項,與7,095,721股乘以14.093美元的金額相同(我們的計算)。因此,這筆補助被記為認購股份的價款,且截至季底全額仍未收取。第三季投資人簡報指出,美國商務部取得的是少數、不具控制權的股權,這是提供補助的條件。
政府參與可以強化研發計畫,同時也伴隨所有權成本。這項取捨的任何一面都不應被省略。
D-Wave 的量子運算路線圖依另一套時鐘運行
D-Wave 於2026年1月20日完成收購 Quantum Circuits,在退火業務之外新增了一個具錯誤更正能力的閘模型計畫。公司於6月1日公布的閘模型路線圖包含幾個不同的目標。
| 目標年份 | 公司公布的里程碑 | 第三季財報後的狀態 |
|---|---|---|
| 2026 | 交付一套17個實體量子位元的系統 | 第三季投資人簡報仍列為2026年目標 |
| 2027 | 完成一套49個實體量子位元的系統 | 研發目標 |
| 2028 | 完成一套181個實體量子位元的系統 | 研發目標 |
| 2030 | 完成一套10個邏輯量子位元的系統 | 長期目標 |
| 2032 | 完成一套100個邏輯量子位元、支援超過一百萬次運算的系統 | 長期目標 |
資料來源:D-Wave 2026年第二季業績新聞稿,其中重述了6月1日的路線圖。在退火方面,公司目標是2029年推出20,000量子位元系統,2031年前達到100,000量子位元。
這些目標不能被描述為已實現的能力。實體量子位元(硬體上的單一量子位元)與邏輯量子位元(由多個實體量子位元經錯誤更正後構成的可靠量子位元)是不同的衡量單位,原始量子位元數量也不應被當成跨架構的通用排名。
D-Wave 於10月1日推出閘模型模擬器測試版,參與者包括 BBVA、FirstQFM、佛羅里達大西洋大學與 Jülich Supercomputing Centre。這是第三季報告期間之後的研發里程碑,不能證明第三季有實質的閘模型營收。在8月的法說會上,執行長 Alan Baratz 表示,他預期閘模型系統要「等到2032年前後」才會帶來可觀的 QCaaS 營收。
因此,這次財報的檢驗是雙重的:近期商業化是否有所進展,以及長期研發能否在支出不失控的前提下維持可信度。
將第三季業績與9月30日之後的公告區分開來
投資人應依公告可能影響的報告期間來整理新聞。
| 公告 | 日期 | 適當的解讀 |
|---|---|---|
| 掛牌由 NYSE 轉至 Nasdaq | 2026年7月27日 | 對業績無影響 |
| NTT DOCOMO 第二個正式上線應用 | 2026年8月18日 | 第三季內公布的進展 |
| 財務長 John Markovich 退休;Greg Golkov 任代理財務長 | 2026年9月2日生效 | 第三季內的財務人事交接 |
| 美國商務部補助與股份發行 | 2026年9月4日至8日 | 第三季的籌資與研發支持事項 |
| 閘模型模擬器測試版 | 2026年10月1日 | 季後產品里程碑 |
| 義大利系統運抵科莫 | 2026年10月15日 | 季後交付進展 |
| 與 LG CNS 簽署合作備忘錄 | 2026年10月28日 | 不具約束力;無合約金額 |
| Stride 混合求解器強化 | 2026年11月4日 | 季後軟體更新 |
| 與 CGI 的策略合作 | 見於第三季業績新聞稿,2026年11月10日 | 未揭露合約金額 |
| 與 SkyWater 的多年期製造合作延長 | 見於第三季業績新聞稿,2026年11月10日 | 供應端協議,並非客戶營收 |
| 任命 Bernard Gavgani 與 Kevan Krysler 為董事 | 見於第三季業績新聞稿,2026年11月10日 | 公司治理事項;不影響業績 |
資料來源:公司公告及 SEC 申報文件。
11月4日的 Stride 公告指出,在公司基準測試中取得更好的結果,包括在15秒內求得的裝配線平衡方案優於舊版在120秒內找到的方案,並新增開發者培訓。這可能與未來的使用量有關,但本身並不能證明有新的重大合約或已認列營收。在首爾 Qubits Asia 大會上宣布的 LG CNS 協議明確不具約束力。
同樣的審慎原則也適用於財務人事交接。公司表示,Markovich 的離任並非源自任何會計或資訊揭露方面的歧見。自2023年起擔任 D-Wave 財務資深副總裁的 Golkov 將在法說會上發言。投資人應評估交接期間財務溝通是否清楚,而不應把人事異動當成會計問題的證據。
11月10日:QBTS 股價對第三季業績的反應
| 指標(2026年11月10日) | QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|
| 前一日收盤價(11月9日) | 11.47美元 | 35.34美元 | 12.98美元 | 6.86美元 | 679.35美元 |
| 收盤價(11月10日) | 10.48美元 | 34.96美元 | 12.15美元 | 6.30美元 | 674.76美元 |
| 漲跌幅 | −8.6% | −1.1% | −6.4% | −8.2% | −0.7% |
資料來源:2026年11月10日收盤價取自 Polygon.io,並與 Nasdaq.com 核對;IonQ 採用 Nasdaq 官方收盤價34.96美元(Polygon 顯示為34.99美元)。漲跌幅為我們的計算。
- 開盤: 在盤前公布業績後,QBTS 以11.06美元開出,比前一日收盤價低3.6%。
- 全日區間: 10.11美元至11.40美元;全日未高於11.47美元的前一日收盤價,收盤價比最低價高3.7%。
- 同業: Quantum Computing Inc. 收跌8.2%,Rigetti 收跌6.4%,可見部分跌幅由小型量子股共同承受;IonQ 與那斯達克100 ETF 跌幅約1%。
- 從數字來看: 當天的交易把小幅優於預期的營收,與遜於預期的每股虧損、連續第二個小規模訂單季以及下降的 RPO 放在一起。
QBTS 財報後股價反應:2024年以來的12次財報
QBTS 在財報日的走勢對關注此次公布的人很重要,因為該股的波動幅度往往遠超過季度數字本身所能解釋的範圍。
| 報告季度 | 財報日 | 前一日收盤價 | 財報日收盤價 | QBTS 漲跌 | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|---|---|---|
| 2023年第四季 | 2024年3月28日 | 2.10美元 | 2.04美元 | −2.9% | +4.6% | −0.6% | −2.9% | −0.2% |
| 2024年第一季 | 2024年5月13日 | 1.30美元 | 1.37美元 | +5.4% | +0.7% | +9.5% | +1.0% | +0.2% |
| 2024年第二季 | 2024年8月8日 | 0.81美元 | 0.80美元 | −1.2% | +4.6% | +6.8% | −3.7% | +3.1% |
| 2024年第三季 | 2024年11月14日 | 1.78美元 | 1.87美元 | +5.1% | −2.2% | −8.8% | +65.4% | −0.7% |
| 2024年第四季 | 2025年3月13日 | 5.82美元 | 6.91美元 | +18.7% | −2.1% | −2.2% | +1.3% | −1.8% |
| 2025年第一季 | 2025年5月8日 | 6.89美元 | 10.42美元 | +51.2% | +9.3% | +11.5% | +19.2% | +1.0% |
| 2025年第二季 | 2025年8月7日 | 17.58美元 | 17.17美元 | −2.3% | −1.8% | −2.1% | −2.5% | +0.3% |
| 2025年第三季 | 2025年11月6日 | 31.02美元 | 28.39美元 | −8.5% | +3.6% | −7.9% | −7.3% | −1.9% |
| 2025年第四季 | 2026年2月26日 | 19.65美元 | 20.14美元 | +2.5% | +21.7% | +5.7% | +4.1% | −1.2% |
| 2026年第一季 | 2026年5月12日 | 24.03美元 | 22.35美元 | −7.0% | −1.8% | −7.0% | +15.7% | −0.9% |
| 2026年第二季 | 2026年8月6日 | 21.39美元 | 19.41美元 | −9.3% | −0.5% | −1.5% | −1.2% | −0.4% |
| 2026年第三季 | 2026年11月10日 | 11.47美元 | 10.48美元 | −8.6% | −1.1% | −6.4% | −8.2% | −0.7% |
資料來源:Polygon.io 每日收盤價;財報日期取自 D-Wave 的 8-K(Item 2.02)申報文件,均於美股開盤前公布。同業各欄顯示 IonQ(IONQ)、Rigetti Computing(RGTI)、Quantum Computing Inc.(QUBT)與那斯達克100 ETF(QQQ)同日的漲跌幅,僅供背景參考,並非這些公司自身的財報反應。2026年第三季一列的收盤價已與 Nasdaq.com 核對。
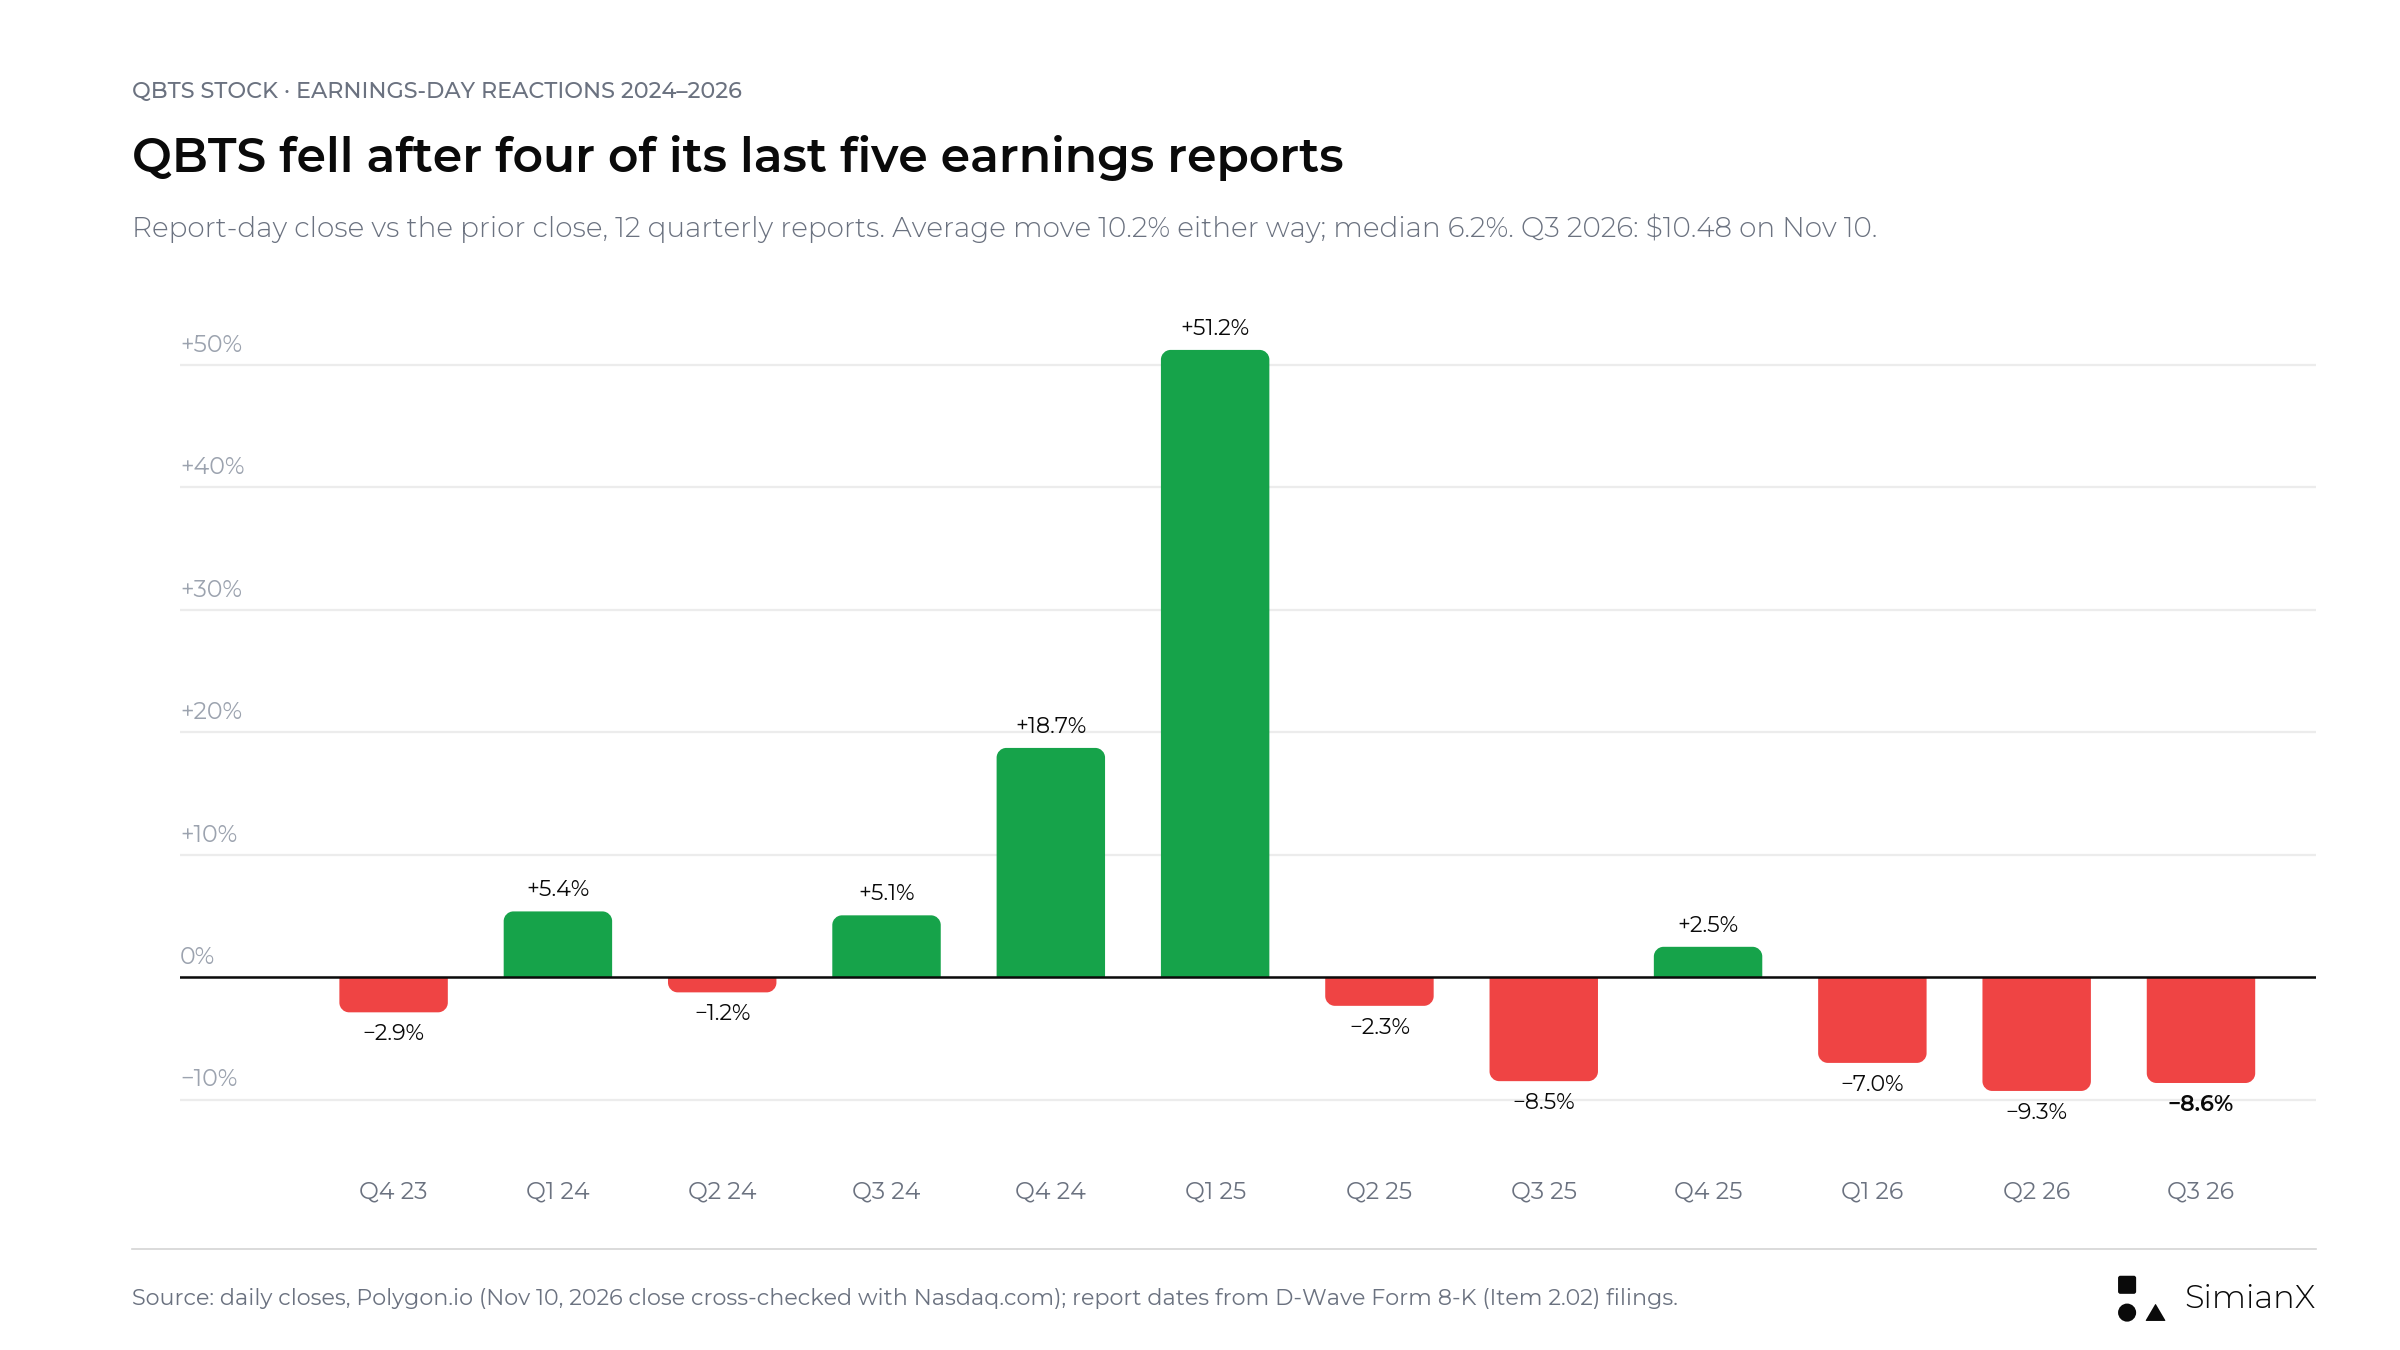
在12次財報中,財報日平均漲跌幅(不分方向)為10.2%,中位數為6.2%;2025年5月+51.2%的單日漲幅拉高了平均值。2026年第三季為−8.6%。
以下規律值得留意,僅為歷史回顧而非預測:
- QBTS 在12個財報日中5次上漲、7次下跌,其中最近五次有四次下跌;2026年第三季財報日收跌8.6%。
- 兩次最大漲幅+18.7%與+51.2%,分別出現在2024年第四季財報(其訂單金額包含 D-Wave 首筆系統銷售)與2025年第一季財報(該筆銷售於當季認列為營收)。沒有新大型合約的財報,多半只帶來小幅或負面的股價變動。
- 2026年8月,QBTS 下跌9.3%,而另外三檔純量子概念股的波動均不到2%。這次不如預期是公司本身的問題:營收308萬美元,預估為411萬美元。
- 自那次財報前一日收盤以來,QBTS 已下跌46.4%,同期 IONQ 為−11.5%,RGTI 為−22.6%,QUBT 為−22.7%。該股較52週收盤高點32.19美元(2025年12月22日)低64.4%。
- 2026年11月5日,在期中選舉後的美股賣壓中,那斯達克100 ETF 下跌6.5%,QBTS 當日重挫12.8%,隨後兩個交易日分別反彈18.0%與7.4%。
財報後什麼可能推動 QBTS 股價?
最重要的催化劑可能是業務預期路徑的改變,而非季度 EPS 的細微差異。一份更強的財報應把訂單與交付、營收和現金連結起來。
| 情境 | 需留意的證據 | 解讀 |
|---|---|---|
| 樂觀情境 | 新訂單補充未履約義務;兩套系統按計畫於第四季出貨;QCaaS 擴張;支出有合理說明 | 商業化前景更容易評估與背書 |
| 基本情境 | 營收成長,但大額交易仍集中在第四季;現金消耗維持高檔 | 有進展,但執行風險未明顯降低 |
| 悲觀情境 | 營收認列延至2027年;新訂單無法補充 RPO;成本增速快於商業化證據 | 機會與財務兌現之間的落差擴大 |
以上為定性研究情境,並非依機率加權的預測。
財報對照結果: 營收成長、QCaaS 擴張,符合基本情境;但190萬美元的訂單金額沒能補充未履約義務,後者降至3,830萬美元,且新聞稿未更新第四季兩套系統的出貨安排。因此第三季介於基本與悲觀情境之間,第四季的系統出貨將是關鍵。
即使執行有所改善,評價依然重要。以8月5日公布的3.693億股加上向美國商務部發行的710萬股計算,QBTS 以財報前收盤價11.47美元計算,對應約43億美元的市值(我們的估算;此後股本已因股權獎酬而變動)。最近四個已公布季度的營收為1,240萬美元,因此該股約以過去營收的350倍交易。相較於6月30日5.46億美元的現金及證券,這個市值大部分建立在未來成長之上。納入第三季後,最近四季營收為1,320萬美元,以同一財報前股價計算約為330倍,現金及證券則為5.03億美元。
這些數字只是算術,並非目標價或投資建議。它們說明了為何成長最終必須夠大、夠持久,才能支撐投資人支付的價格。如果評價已預設遠超現實的進展,即使業務變好,投資結果仍可能令人失望。
法說會上的七個問題
以下問題能讓這份財報更有參考價值:
- RPO 有何變化? 其中多少來自新合約、已認列的工作或其他調整?
- 哪些交付仍按時程進行? 兩套退火系統是否仍預計於第四季出貨?還剩哪些安裝、校準或驗收步驟?
- 有多少營收將延至2027年? 自8月以來預期時程是否改變?
- QCaaS 成長的經常性如何? 客戶是否續約並增加正式上線應用?
- 是什麼在推動現金消耗? 哪些支出增加屬暫時性、經常性或與里程碑掛鉤?
- 政府補助入帳了多少? 如何分類?還剩哪些里程碑?
- 最新股本是多少? 商務部持股與新的股權獎酬如何影響每股經濟價值?
精確的回答,比一長串未揭露財務意義的合作夥伴名單更有價值。
2026年第三季檢核清單:新聞稿回答了什麼
- RPO: 3,830萬美元,較6月減少240萬美元;預計59%於12個月內、71%於24個月內認列。新聞稿未提供新增金額與已認列營收的調節表。
- 交付: 未更新第四季兩套系統的出貨安排;義大利的 Advantage2 系統已於10月交付、待安裝。
- 遞延至2027年的營收: 新聞稿未提及。
- QCaaS: 220萬美元,去年同期為140萬美元;新聞稿提到 NTT DOCOMO 的第二個正式上線應用。
- 現金消耗: 調整後 EBITDA 虧損 3,770萬美元;前九個月營業活動現金流出 1.090億美元;流動性 5.034億美元。
- 政府補助: 已簽署最高1億美元的正式協議;9月30日全額 1.000億美元 列為未收取之股權發行價款。
- 股本: 第三季加權平均股數 3.741億股,去年同期為3.422億股。
常見問題
D-Wave 何時公布了2026年第三季財報?
2026年11月10日(週二)美股開盤前。業績新聞稿作為 8-K 的 Exhibit 99.1 提交給 SEC,線上直播於美東時間上午8:00舉行,由執行長 Alan Baratz 與代理財務長 Greg Golkov 出席。
D-Wave 2026年第三季財報是否優於預期?
營收方面,是:451萬美元,高於 FXEmpire 442萬美元的市場共識。每股盈餘方面,否:每股淨損0.13美元,市場共識為虧損0.10美元,但優於 Earnings Whispers 每股虧損0.16美元的「耳語數字」。訂單金額為190萬美元,RPO 降至3,830萬美元。
QBTS 2026年第三季的業績預估是多少?
財報前,FXEmpire 顯示,16位分析師的市場共識為每股虧損0.10美元,營收442萬美元。Earnings Whispers 同樣預估每股虧損0.10美元,營收約400萬美元,「耳語數字」為每股虧損0.16美元。這些都是第三方預估,並非公司財測。
D-Wave 2025年第三季表現如何?
營收374萬美元,訂單金額240萬美元,GAAP 淨損1.400億美元(每股0.41美元),主要源於非現金認股權證費用。調整後 EBITDA 虧損為2,060萬美元。
D-Wave 的未履約義務等同於營收嗎?
不等同。RPO 代表已簽約但尚未履行的義務。D-Wave 預計9月30日的3,830萬美元中約59%將於12個月內認列,因此不應把未履約義務視為已賺得的營收。
為何 GAAP 虧損縮小可能無法反映營運改善?
會計因素主導了這項比較。去年同期各季認列了大額認股權證費用,而調整後 EBITDA 虧損從2025年第三季的2,060萬美元增至2026年第三季的3,770萬美元。
政府協議是否消除了稀釋風險?
沒有。該交易包括發行7,095,721股,也沒有排除未來股權獎酬或籌資決策的影響。補助支持與所有權稀釋必須一併評估。
QBTS 股價對2026年第三季財報有何反應?
11月10日 QBTS 收在10.48美元,較前一日收盤價11.47美元下跌8.6%,當日開盤價為11.06美元,最低觸及10.11美元。同日 Quantum Computing Inc. 下跌8.2%,Rigetti 下跌6.4%,那斯達克100 ETF 下跌0.7%。
QBTS 在財報日通常波動多大?
在包括2026年第三季在內的最近12次財報中,財報日平均漲跌幅(不分方向)為10.2%,中位數為6.2%。最近五次財報中有四次股價下跌。
什麼樣的 D-Wave 財報才算真正利多?
最有力的組合是:可信的營收轉化、獲得補充的合約需求、持續擴大的正式上線使用,以及有紀律的現金運用。缺少這些證據、僅 EPS 小幅優於預期,主要的商業化風險仍未解決。
結論:營收優於預期、每股虧損遜於預期、未履約義務變薄
D-Wave 2026年第三季交出了系統銷售以外最高的營收——451萬美元,高於442萬美元的預估;但每股虧損0.13美元,遜於預估的0.10美元,新訂單僅190萬美元,未履約義務降至3,830萬美元。下一步仍是在維持支出與技術里程碑可信度的同時,把商業承諾轉化為已認列營收與現金。
樂觀情境有可辨識的基礎:合約需求、正式部署、政府支持以及更廣泛的研發計畫。懸而未決的問題是,這些基礎能多有效率地轉變為可持續的事業,而該股今年已經跌掉一半以上。
這份財報應從四個面向評斷:
- 轉化: 已簽約工作是否如期轉為營收?
- 可重複性: 客戶使用是否超越零星交易而持續成長?
- 資本紀律: 支出是否推進了可衡量的里程碑?
- 股東所有權: 業務成長是否在每股層面創造價值?
就第三季而言,轉化與可重複性略有改善,資本紀律與股東所有權則沒有。接下來應留意第四季兩套系統的出貨、訂單金額能否從190萬美元回升,以及現金能否支撐每季3,770萬美元的調整後 EBITDA 虧損。若在這些面向都有有力的答案,投資論點將獲得強化;若只有更多公告而財務轉化依舊不明,問題仍無法解決。對於一家以大量未履約義務對抗高額支出的公司,CoreWeave 積壓訂單與債務對照以更大的規模呈現了同樣的轉化問題。
如需持續追蹤,可使用 SimianX 的 AI 股票分析,圍繞這份財報評分卡整理後續揭露資訊。
本文為金融研究與示例性分析,不構成個人化投資建議,也不構成買賣證券的推薦。
延伸閱讀
- CoreWeave股票2026:1040億積壓訂單與351億債務
- 2026年期中選舉後美股大跌:原因、數據與後市會怎麼走?
- 科技股拋售已反映利空了嗎?10檔AI股與18次戰爭結束數據
- 2026年11月晶片股重挫後:科林研發、應材、德儀與英特爾
- 2026年AI泡沫vs網路泡沫:1929年以來每次科技泡沫對照
- 美股七巨頭財報日期與業績一覽:2026年第三季財報追蹤表
參考來源
- D-Wave:2026年第三季業績新聞稿(8-K,Exhibit 99.1),2026年11月10日
- D-Wave:2026年第三季投資人簡報(8-K,Exhibit 99.2),2026年11月10日
- D-Wave:公布2026年第三季業績的 8-K,2026年11月10日
- D-Wave 新聞中心:D-Wave Reports Third Quarter 2026 Results,2026年11月10日
- D-Wave:2026年第三季業績公布日期及線上直播公告,2026年10月27日
- D-Wave:2026年第二季業績新聞稿(8-K,Exhibit 99.1),2026年8月6日
- D-Wave:2026年第二季投資人簡報,2026年8月6日
- D-Wave:截至2026年6月30日季度的 10-Q
- D-Wave:2026年第一季業績新聞稿(8-K,Exhibit 99.1),2026年5月12日
- D-Wave:2025年第四季及全年業績新聞稿(8-K,Exhibit 99.1),2026年2月26日
- D-Wave:2025年第三季業績新聞稿(含義大利運算容量合約),2025年11月6日
- D-Wave:2025年第二季業績新聞稿,2025年8月7日
- D-Wave:2025年第一季業績新聞稿,2025年5月8日
- D-Wave:2024年第四季及全年業績新聞稿,2025年3月13日
- D-Wave:2024年第三季業績新聞稿,2024年11月14日
- D-Wave:關於美國商務部補助的 8-K,2026年9月8日
- D-Wave:關於向美國商務部發行股份的 8-K/A,2026年9月9日
- D-Wave:轉售公開說明書補充文件(424B7),2026年9月10日
- D-Wave:關於財務長退休的 8-K,2026年8月25日
- D-Wave:關於任命代理財務長的 8-K/A,2026年9月22日
- D-Wave:完成收購 Quantum Circuits,2026年1月20日
- D-Wave:關於掛牌轉至 Nasdaq 的 8-K,2026年7月14日
- D-Wave 與 NTT DOCOMO:第二個正式上線應用,2026年8月18日
- D-Wave:閘模型模擬器測試版計畫,2026年10月1日
- D-Wave:義大利首台退火量子電腦運抵科莫,2026年10月15日
- D-Wave 與 LG CNS:合作備忘錄,2026年10月28日
- D-Wave:Stride 混合求解器與開發者培訓,2026年11月4日
- The Motley Fool:D-Wave 2026年第二季法說會逐字稿
- FXEmpire:QBTS 業績預估
- Earnings Whispers(經 Finviz):D-Wave 的第三季考驗,2026年11月3日
- SEC EDGAR:D-Wave Quantum Inc. 申報文件索引


