作者:Marcus Reeve
2026年科技股拋售:什麼已反映、什麼沒有、接下來會怎樣
簡短回答: 沒有完全反映。截至2026年11月2日收盤,這輪拋售已把AI上花錢和借錢最多的公司的評價壓了下來,但沒有反映獲利下降:華爾街對這10檔股票中多數的獲利預期仍持平或上升,VIX也只有21。美伊戰爭結束大概率帶來一波急速反彈,並可能把標普500推回紀錄,但那斯達克100的V型復甦不是基準情境,因為這輪拋售並非戰爭引發,而且1945年以來的18次戰爭結束中,只有2次讓標普500走出V型。期中選舉的結果看來大致已反映,不過歷史上這並沒有取消選後常見的上漲。我們的基準情境是一波反覆的修復,取決於輝達11月17日的財報和AI融資。
更新於美國太平洋時間2026年11月2日,美股收盤後、11月3日期中選舉之前。選舉更新(美東時間11月4日凌晨1:50):民主黨贏得參議院與眾議院兩院(美聯社與NBC News宣布)。除另註日期外,下文價格仍為11月2日收盤價。文中價格均為收盤價,所有數字都標明日期。
這篇文章要回答的問題很簡單:科技股拋售是否已經反映利空?如果戰爭結束或選舉出現意外,會發生什麼?對兩種流行說法,我們選擇檢驗而不是直接接受。一種說法是戰火一停股市就會V型反轉,另一種說法是期中選舉已經反映在價格裡。我們在 SimianX 上執行了10次個股深度分析,再用獨立數據核對每一個價格、評價倍數和獲利數字。報告與數據不一致時,一律以數據為準。
是哪場戰爭,目前進展如何
這場戰爭是 2026年伊朗戰爭,始於2月28日美國和以色列對伊朗的空襲,至今沒有結束。4月的停火促成了6月17日的《伊斯蘭堡備忘錄》,隨後在7月8日破裂,60天的談判期也在8月中旬到期。截至11月2日,雙方並沒有商定的停火。川普稱協議「正在成形」,伊朗稱只要條件獲得接受,重開荷莫茲海峽的方案兩天內就能執行,副總統范斯則表示沒有設定最後期限。
| 日期 | 事件 | 那斯達克100 | 布蘭特原油 | 10年期美債殖利率 |
|---|---|---|---|---|
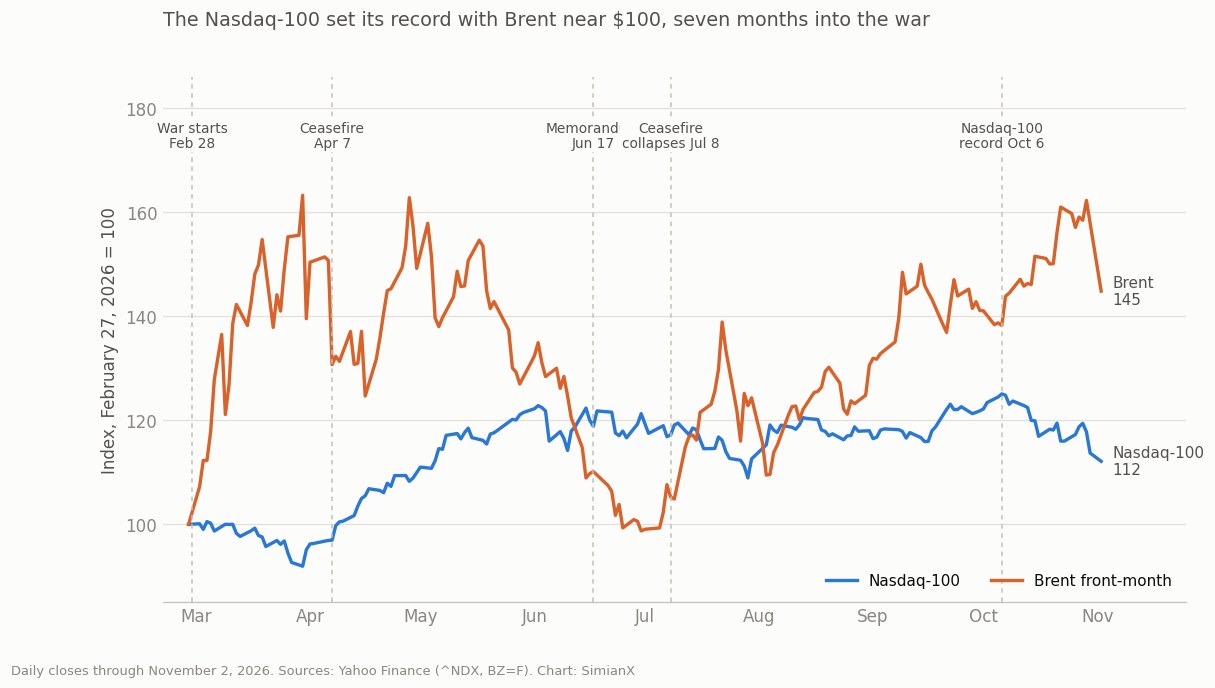
| 2026-02-27 | 美以2月28日空襲伊朗前的最後收盤 | 24,960 | $72.48 | 3.96% |
| 2026-03-30 | 股市戰時低點、油價高點,荷莫茲海峽遭封鎖 | 22,953 | $118.35 | 4.34% |
| 2026-04-07 | 收盤後宣布兩週停火 | 24,202 | $94.75 | 4.34% |
| 2026-06-17 | 《伊斯蘭堡備忘錄》簽署,留出60天談判 | 29,671 | $79.85 | 4.46% |
| 2026-07-08 | 停火破裂,戰事重啟 | 29,253 | $76.30 | 4.57% |
| 2026-08-17 | 60天談判期結束,未達成協議 | 29,995 | $91.02 | 4.72% |
| 2026-10-06 | 戰爭期間,那斯達克100創收盤新高 | 31,224 | $100.20 | 5.27% |
| 2026-11-02 | 尚無商定的停火;川普稱協議正在成形 | 27,990 | $105.00 | 4.89% |
收盤數據來自 Yahoo Finance(^NDX、BZ=F、^TNX)。布蘭特為近月期貨,換月會帶來小幅跳動。我們先前對這場戰爭的報導:伊朗戰爭對股市的影響。
是戰爭在推動這輪拋售嗎?四項檢驗都說不是
如果戰爭是原因,結束戰爭就消除了原因。但數據指向別處。
1. 時間對不上。 那斯達克100在10月6日創下紀錄,距離停火破裂已有三個月,當時布蘭特為100.20美元,10年期殖利率為5.27%。從7月8日到10月6日,布蘭特上漲約31%,指數上漲約7%。到達頂部時,投資人其實並不在意戰爭。
2. 下跌的股票不對。 戰爭衝擊通常打擊航空和消費,推高能源。2月27日到4月7日正是如此。這輪拋售完全不同:半導體股跌了近兩成,等權重標普500卻在上漲。
| 類別 | 戰爭衝擊:2月27日至4月7日 | 本輪拋售:10月6日至11月2日 | 和平消息日:11月2日 |
|---|---|---|---|
| 那斯達克100 (QQQ) | −3.1% | −10.3% | −1.4% |
| 半導體 (SMH) | −1.6% | −19.6% | −2.7% |
| 科技類股 (XLK) | −1.0% | −13.8% | −2.9% |
| 標普500 (SPY) | −3.9% | −3.5% | −0.5% |
| 等權重標普500 (RSP) | −5.6% | +3.6% | +0.8% |
| 航空 (JETS) | −12.9% | −0.2% | +4.2% |
| 必需消費品 (XLP) | −9.7% | +11.0% | +1.6% |
| 醫療保健 (XLV) | −8.5% | +10.5% | −0.1% |
| 金融 (XLF) | −3.0% | +6.6% | +1.9% |
| 能源 (XLE) | +7.6% | +5.5% | −4.0% |
| 長期美債 (TLT) | −4.6% | +5.8% | −0.1% |
各ETF收盤價來自 Polygon.io,並在可取得時與 Yahoo Finance 交叉核對。價格報酬。
3. 利率是下降而不是上升。 下跌期間,10年期殖利率從5.27%降到4.89%。StoneX 在10月中旬就指出了同樣的變化:3月、6月和7月的下跌中,殖利率隨股市下跌而上升;這一次,美債卻在上漲。那斯達克100與布蘭特每日漲跌的相關係數,從戰爭激烈階段的−0.43變為10月7日以來的+0.55,但只有15組配對交易日,只能算線索,不能算測量結果。
4. 和平消息沒有幫上忙。 11月2日是一次天然實驗。油價因協議預期大跌(USO原油基金跌7.1%,航空股漲4.2%),那斯達克100卻跌1.39%,SOX跌3.4%。甲骨文在提交200億美元股票和債券發行文件後跌8.8%,英特爾跌8.8%,AMD跌7.5%。10月之前並非如此:2月28日至10月6日,布蘭特單日跌4%以上的16天裡,那斯達克100有11天上漲,平均漲0.84%,最好的一天是6月15日的+3.73%。這只是一天,但正是檢驗這個假設的那一天。
還有一個訊號,但要加個前提:10份深度報告共約42.4萬字元,伊朗、荷莫茲和石油一次都沒出現,期中選舉只出現一次。這些報告以公司新聞為主,單憑這一點證明不了什麼,但新聞代理挖出來的都是融資、財測和資本支出。
那麼是什麼在推動?AI支出已經超過了公司內部現金,投資人開始關心缺口怎麼補。七巨頭四個季度為不動產和設備支付了6472億美元,成長82%。Alphabet 的自由現金流為−90.7億美元,股價下跌12.6%。Meta 出現2012年以來首個負值季度,標普將其展望調為負向,還推出了規模可能接近975億美元的股權計畫。CoreWeave 10月14日下跌15.5%,當天通膨數據偏熱疊加債務疑慮,甲骨文也跌了8.8%。隨後英特爾10月29日的展望引發了10月30日−3.46%的行情。最糟的四個交易日(10月14日、16日、22日和30日)加起來,約等於整個10.4%的跌幅。半導體股早在6月22日就已見頂,比指數早了幾個月,這一點可參考我們的 SOX 歷次重挫和 AI 動能研究。
戰爭仍然重要。布蘭特比戰前的72.48美元高45%,10年期殖利率高出93個基點,這種拖累可參見標普500在石油衝擊中的表現。和平能消除這種拖累,但消除不了AI融資問題。
18次戰爭結束之後發生了什麼
這是V型反轉說法背後的基準機率。我們選取1945年以來所有能確定日期的主要戰爭結束事件,從消息公布前最後一個收盤價算起。按我們的規則,V型指21個交易日內上漲8%以上,並在63個交易日內創52週收盤新高。緩慢爬升指63個交易日後上漲但未達V型。
| 戰爭結束事件 | 消息前最後收盤日 | 標普500距52週高點 | 標普 +1個交易日 | 標普 +21 | 標普 +63 | 標普型態 | 那指 +21 | 那指型態 |
|---|---|---|---|---|---|---|---|---|
| 歐戰勝利日(二戰歐洲) | 1945-05-07 | 0.0% | +0.2% | +0.2% | −1.4% | 持平或下跌 | — | — |
| 對日戰爭勝利日(二戰太平洋) | 1945-08-14 | −4.4% | −0.5% | +5.5% | +16.9% | V型 | — | — |
| 韓戰停戰 | 1953-07-24 | −9.1% | −0.7% | −0.6% | +0.5% | 持平或下跌 | — | — |
| 宣布《巴黎和平協約》(越南) | 1973-01-23 | −1.7% | −1.3% | −4.3% | −8.4% | 持平或下跌 | −7.6% | 持平或下跌 |
| 贖罪日戰爭停火 | 1973-10-24 | −8.3% | +0.2% | −9.8% | −12.2% | 持平或下跌 | −13.2% | 持平或下跌 |
| 西貢淪陷 | 1975-04-29 | −8.0% | +1.9% | +4.7% | +3.0% | 緩慢爬升 | +5.1% | 緩慢爬升 |
| 福克蘭戰爭阿根廷投降 | 1982-06-11 | −16.9% | −1.2% | −1.6% | +8.7% | 緩慢爬升 | −2.4% | 緩慢爬升 |
| 宣布兩伊停火 | 1988-08-05 | −19.5% | −0.4% | −2.1% | +3.0% | 緩慢爬升 | −2.7% | 持平或下跌 |
| 波斯灣戰爭停火 | 1991-02-27 | −0.4% | −0.2% | +2.0% | +4.1% | 緩慢爬升 | +7.0% | 緩慢爬升 |
| 科索沃:北約停止轟炸 | 1999-06-09 | −3.6% | −1.2% | +6.4% | +1.9% | 緩慢爬升 | +10.9% | V型 |
| 伊拉克:宣布「主要戰鬥」結束 | 2003-05-01 | −17.2% | +1.5% | +5.5% | +8.1% | 緩慢爬升 | +8.0% | V型 |
| 以色列與黎巴嫩停火 | 2006-08-11 | −4.5% | +0.1% | +3.7% | +8.8% | 緩慢爬升 | +7.7% | 緩慢爬升 |
| 完成阿富汗撤軍 | 2021-08-30 | 0.0% | −0.1% | −3.7% | +2.8% | 緩慢爬升 | −4.9% | 緩慢爬升 |
| 宣布加薩停火 | 2025-01-14 | −4.1% | +1.8% | +4.7% | −7.6% | 持平或下跌 | +4.7% | 持平或下跌 |
| 以伊12天戰爭停火 | 2025-06-23 | −1.9% | +1.1% | +5.5% | +11.1% | 緩慢爬升 | +7.1% | 緩慢爬升 |
| 達成加薩停火 | 2025-10-08 | 0.0% | −0.3% | −0.5% | +2.5% | 緩慢爬升 | 0.0% | 緩慢爬升 |
| 美伊兩週停火 | 2026-04-07 | −5.2% | +2.5% | +11.3% | +13.1% | V型 | +17.4% | V型 |
| 《伊斯蘭堡備忘錄》簽署 | 2026-06-16 | −1.3% | −1.2% | −0.7% | +0.5% | 持平或下跌 | −3.2% | 持平或下跌 |
標普500和那斯達克綜合指數價格報酬來自 Yahoo Finance;2025年以來的五列與第二家數據商(CNBC)完全一致。那斯達克綜合指數始於1971年。戰爭分階段結束時,日期屬於判斷。樣本小,事件由人工挑選:只能作參考,不是規律。
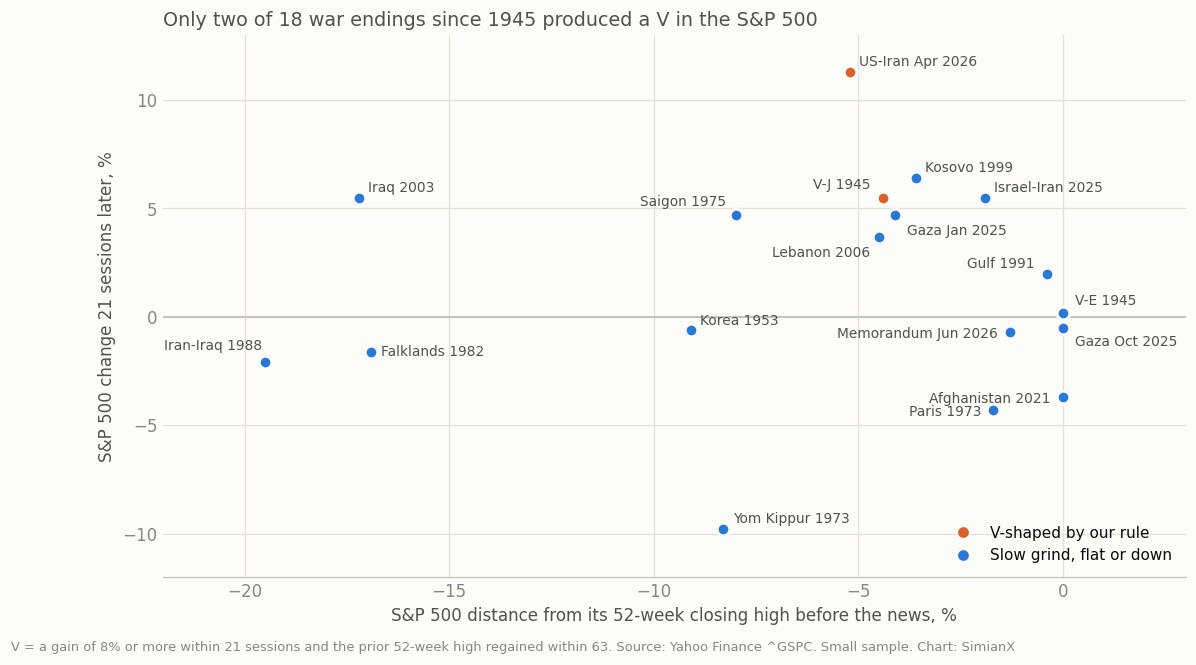
- V型復甦很少見。 標普500:18次中2次(1945年對日勝利日和2026年4月),10次緩慢爬升,6次持平或下跌。那斯達克綜合指數:15次中3次。
- 典型的結束看起來就像普通的一個月。 21個交易日後,標普500的中位數變化為+1.1%,18次中10次上漲;1945年以來所有交易日分別為+1.1%和61%。63個交易日後為+2.9%,而所有交易日為+2.7%。
- 跌得深也不保證反彈。 標普500距高點至少5%的7次結束事件中,只有2026年4月走出V型。
- 大漲出現在迷霧散去時,往往遠早於戰爭結束。 1990至1991年,標普500下跌19.9%至10月,到波斯灣戰爭停火前一天已上漲24.5%,其中空襲首日就漲了3.7%。2003年,伊拉克戰爭開始之際,標普500在3月11日至21日上漲11.9%,而宣布「主要戰鬥」結束後的21個交易日只漲了5.5%。另見買進入侵模式。
哪些案例契合? 2026年4月是V型說法的最佳證據,也是對本文最有力的反駁:那斯達克100在開戰第一個月跌了8.0%,然後在4月7日到4月30日上漲13.4%。但有兩點限制。那個坑是戰爭挖的,這一次不是。而且4月的上漲與強勁的財報季重疊(Alphabet 財報後漲10.0%,英特爾漲23.6%),同期布蘭特還從94.75美元升至108.17美元,所以它從來不只是油價緩解交易。6月的備忘錄簽署時指數接近高位,沒有帶來任何上漲。警示案例是1973年贖罪日戰爭:戰鬥停了,石油衝擊沒有停,標普500在21個交易日內又跌了9.8%。如果協議只讓荷莫茲半開,那就是該想起的歷史。
什麼已反映:市場指標
| 指標 | 最新 | 背景 | 說明了什麼 |
|---|---|---|---|
| 標普500,距10月6日紀錄 | −3.55% (7,541.40) | 再漲3.7%可回到紀錄 | 大盤幾乎沒反映什麼 |
| 那斯達克100,距10月6日紀錄 | −10.36% (27,989.82) | 需漲11.6%;首次收盤跌破10% | 目前仍是一次普通回檔 |
| SOX半導體指數,距6月22日紀錄 | −29.43% | 見頂比那斯達克100紀錄早15週 | 半導體股反映得最多 |
| 等權重標普500(RSP),10月6日以來 | +3.6% | 必需消費品+11.0%,醫療保健+10.5% | 是輪動,不是恐慌 |
| 標普500預估本益比與5年均值 | 18.7 / 19.8 | FactSet,10月30日;10年均值19.1 | 指數評價已低於均值 |
| 標普500第三季獲利成長 | +30.2% | 82%公司EPS優於預期;FactSet,10月30日 | 數字中看不到獲利下修 |
| VIX,11月2日 | 21.15 | 10月6日15.01;3月27日高峰31.05;那指類似回檔時中位數19.8 | 有擔憂,無投降式賣壓 |
| VIX9D / VIX / VIX3M | 22.46 / 21.15 / 21.60 | 9天高於30天;3個月仍高於30天 | 短期事件風險,曲線沒有全面承壓 |
| 高收益債利差,10月30日 | 3.44% | 10月6日3.03%;3月30日戰時高點3.46% | 信用是真正動起來的指標 |
| 10年期美債殖利率 | 4.89% | 10月6日5.27%;戰前3.96% | 殖利率下行並未止住拋售 |
來源:Yahoo Finance;FactSet Earnings Insight,10月30日;FRED 高收益債利差和10年期殖利率;Cboe VIX。更長期的背景:VIX 飆升歷史。
這是核心發現。股價下跌,獲利預期卻沒跌,所以到目前為止的損傷是評價壓縮。標普500預估本益比18.7倍,低於19.8倍的5年均值,而第三季獲利成長高達30.2%。如果市場真的反映了AI泡沫破裂,我們會看到獲利預期轉向、VIX遠高於21、波動率曲線承壓。唯一明顯動起來的指標是信用,已回到3月戰時高點附近。這才是值得盯住的地方。
10檔股票:已反映還是未反映
這10檔股票按跌幅和對指數的重要性選出。我們沒有納入蘋果(較10月29日高點−3.0%)、特斯拉(10月6日以來+6.1%)和 Palantir(−14.7%),因為它們與AI融資問題的關係較遠;另外納入了引發10月30日重挫的英特爾。
| 股票 | 52週高點日期 | 回檔幅度 | 11月2日收盤 | 11月2日漲跌 | 預估本益比 | 歷史本益比 / 5年中位數 / 百分位 | 最新財報:下一交易日漲跌 | 共識EPS一個月變化 | 至11月20日選擇權隱含波幅 |
|---|---|---|---|---|---|---|---|---|---|
| ORCL | 2025-11-03 | −53.8% | $119.22 | −8.8% | 16.9 | 18.7 / 33.0 / P0 | 2026-09-10: −1.7% | +0.1% | ±11.4% |
| INTC | 2026-06-22 | −57.4% | $59.97 | −8.8% | 43.5† | n/m / 11.0 / — | 2026-10-29: −28.6% | +2.9% | ±12.5% |
| AVGO | 2026-06-02 | −33.1% | $322.23 | −1.2% | 20.6 | 41.1 / 46.1 / P44 | 2026-09-02: −2.7% | 0.0% | ±9.1% |
| MU | 2026-06-25 | −31.3% | $833.59 | −5.8% | 4.7 | 11.2 / 21.6 / P26 | 2026-09-30: +3.0% | +7.8% | ±11.8% |
| GOOGL | 2026-05-13 | −30.7% | $278.99 | −0.3% | 20.6 | 14.6 / 25.2 / P0‡ | 2026-10-28: −12.6% | −2.4% | ±6.1% |
| AMD | 2026-10-06 | −28.1% | $466.84 | −7.5% | 48.3 | 120.0 / 108.8 / P58 | 2026-08-04: −7.0% | +0.2% | ±14.0% |
| META | 2026-09-24 | −22.0% | $606.73 | −1.3% | 19.5 | 20.7 / 27.2 / P22 | 2026-10-21: −7.0% | +2.5% | ±7.7% |
| NVDA | 2026-10-06 | −15.5% | $202.06 | −1.3% | 16.8 | 25.5 / 57.1 / P0 | 2026-08-26: +8.7% | +0.5% | ±9.8% |
| AMZN | 2026-08-03 | −13.5% | $245.63 | +2.2% | 23.9 | 19.9 / 49.5 / P1‡ | 2026-10-29: −1.4% | −0.4% | ±6.3% |
| MSFT | 2026-10-13 | −6.7% | $507.12 | −2.8% | 24.7 | 26.5 / 34.0 / P16 | 2026-10-28: −0.2% | +0.9% | ±5.7% |
收盤價:Polygon.io,並與 Yahoo Finance 核對。預估本益比:股價除以未來四個未公布季度的共識EPS,來自 Nasdaq 分析師數據,11月2日快照。歷史本益比:SEC 文件中的 GAAP EPS,與其自身5年每日區間比較(P0為最低)。我們無法取得經核實的預估本益比歷史,因此歷史比較使用歷史本益比。‡Alphabet 和亞馬遜的歷史EPS被非營業投資收益推高,使兩者的本益比顯得偏低。†英特爾的共識預期落後於其10月29日的財測,因此其預估本益比被低估。財報日期來自 SEC 8-K Item 2.02 文件;均在收盤後發布,因此漲跌為下一交易日。AMD 將於11月3日、輝達將於11月17日發布財報。隱含波幅為11月20日到期價平跨式價格除以收盤價,不是預測。共識EPS一欄為當前財年。
| 股票 | 入選原因 | 委員會評等 | 深度分析提示的風險 | 是否已反映 |
|---|---|---|---|---|
| ORCL | AI舉債的最大案例 | 持有 | 自由現金流為−288億美元,又新募資200億美元 | 大致已反映。 未決風險:信用 |
| INTC | 觸發10月30日重挫 | 賣出 | 第四季財測下修,PC需求疲弱 | 部分反映。 財測已反映,評價仍高 |
| AVGO | 客製AI晶片與Anthropic曝險 | 持有 | 對Anthropic的或有融資擔保;歷史本益比41倍 | 部分反映。 評價居中,風險規模未明 |
| MU | 記憶體週期見頂風險 | 持有 | 86.8%的毛利率是否已是高峰 | 部分反映。 4.7倍已暗示見頂,但尚未下修 |
| GOOGL | 七巨頭中財報衝擊最大 | 持有 | 自由現金流連續兩季為負 | 2026年大致已反映; 2027年資本支出未定 |
| AMD | 下跌前2026年漲幅最大 | 持有 | 11月3日已公布:營收134億美元(+45%),第四季財測約170億美元(+66%) | 財報前未反映。 財測拉高了門檻;11月4日的走勢決定結果 |
| META | 部分資本支出靠新發股權 | 賣出 | 資本支出導致現金流驟降及融資壓力 | 部分反映。 獲利上便宜,現金流上不便宜 |
| NVDA | 指數權重最大 | 賣出 | 11月17日財報若僅符合預期 | 未反映: AI支出削減 |
| AMZN | 資本支出最高 | 持有 | 資本支出高於營業現金流 | 未反映。 跌幅小,現金缺口最大 |
| MSFT | 對照組:跌幅最小 | 持有 | Azure強勁但自由現金流下滑 | 未反映, 但壓力最小 |
判定規則。大致已反映:跌幅達30%以上,歷史本益比處於自身區間的下三分之一,且獲利預期不再上升。未反映:跌幅不足20%,或預估本益比高於40且預期仍在上升。部分反映:其餘情況。這些是我們基於公開數據作出的判斷。「未反映」指價格尚未反映不利結果,並不代表股價一定會跌。
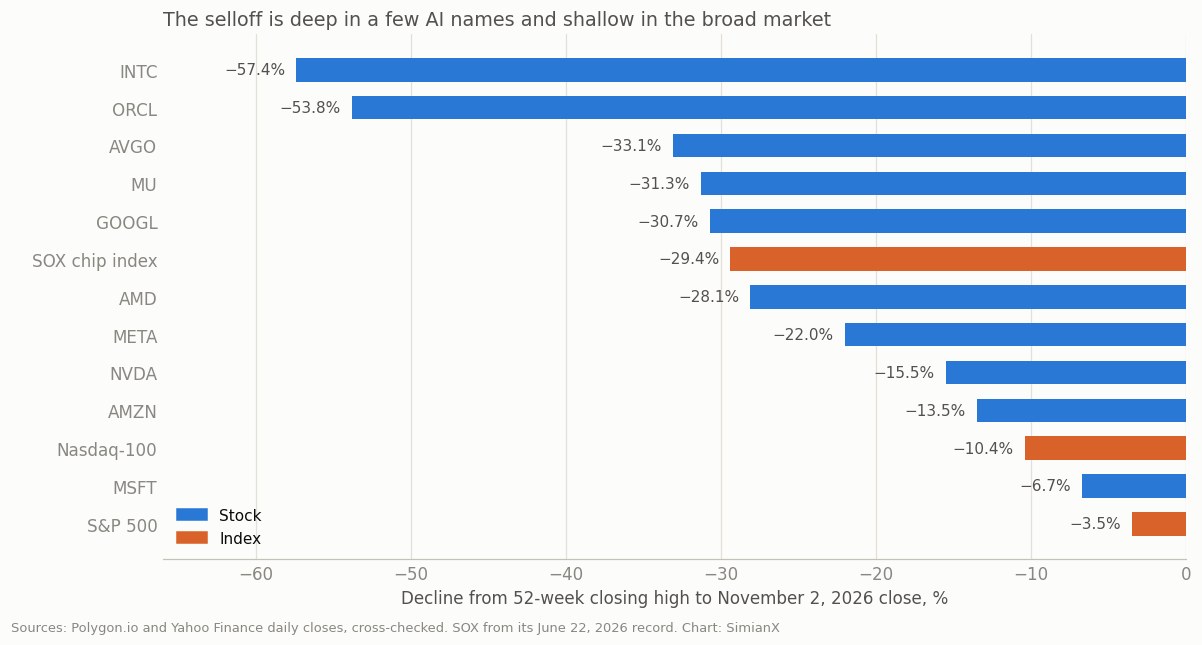
有三個規律很突出。花錢的公司因現金受罰。 Alphabet、Meta 和甲骨文的自由現金流為負或驟降,且各自跌幅都在22%以上。亞馬遜有同樣的缺口,跌幅卻小得多。供應商只被壓了評價。 美光4.7倍的預估本益比說明,市場不願為86.8%的毛利率給評價,但其獲利預期一個月內還上修了7.8%。輝達25.5倍的歷史本益比處於其5年區間的最低點。兩者都沒有反映AI支出的真正削減。甲骨文展示了信用這條線。 它有1253.4億美元債務和BBB−評等,已跌53.8%,接下來的問題在於評等。
關於深度分析的一點說明。這10次執行採用波段(2至8週)週期,結果是三個賣出(輝達、Meta、英特爾)、七個持有、沒有買進。委員會很少給出買進,所以這個分布本身是弱證據。它真正有用的是所提示的風險清單。我們修正了若干報告中的錯誤,列在方法說明裡。
期中選舉已反映了嗎?
就結果而言,大致已反映。10月預測市場給民主黨拿下眾議院的機率約為85%至92%,參議院接近五五波,因此分治結果算不上新聞。歷史也顯示選舉結果對市場的影響小於名聲:1950年以來下一交易日絕對漲跌幅的中位數是0.70%,19次中只有7次超過此前60個交易日的平均值。11月4日更新: 民主黨贏得參議院與眾議院兩院,結果比參議院五五波的賠率所暗示的更有利於民主黨。其中有多少已經反映,要看11月4日的交易。
| 自選舉日起的區間 | 標普500中位數 | 上漲 | 那指中位數 | 上漲 |
|---|---|---|---|---|
| 下一交易日 | +0.6% | 15/19 | +0.2% | 9/13 |
| +21個交易日 | +2.3% | 15/19 | +2.2% | 10/13 |
| +63個交易日 | +6.6% | 17/19 | +8.5% | 11/13 |
| +126個交易日 | +15.6% | 19/19 | +15.5% | 13/13 |
| 12個月 | +14.5% | 19/19 | +20.2% | 12/13 |
| 非期中選舉年同一時點,+63 | +3.6% | 40/57 | — | — |
標普500自1950年起(19次期中選舉),那斯達克綜合指數自1974年起(13次)。區間為交易日,但標普500的12個月一列按日曆計算,來自我們的期中選舉參考表,那指一列為252個交易日。週期重疊、樣本小:19次並不多。
| 期中選舉 | 結果 | 下一交易日 | +21個交易日 | +63個交易日 |
|---|---|---|---|---|
| 2006 | 民主黨拿下兩院 | +0.21% | +1.8% | +4.0% |
| 2010 | 共和黨拿下眾議院 | +0.37% | +2.3% | +9.3% |
| 2014 | 共和黨拿下參議院 | +0.57% | +3.0% | +2.5% |
| 2018 | 民主黨拿下眾議院 | +2.12% | −4.4% | −1.7% |
| 2022 | 共和黨險勝眾議院 | −2.08% | +3.5% | +6.6% |
但「已反映」和「不會上漲」是兩回事。選後63個交易日的表現好於其他年份同一時點,標普500在全部19次期中選舉一年後都更高。科技股的紀錄尤其好,見我們的百年類股記分牌,而分治政府並未帶來傷害。這是順風,不是催化劑。2018年是最接近的類比,一場期中選舉年由科技股領跌的回檔:投票次日標普500漲2.1%,隨後繼續下跌,一年後才上漲12%。選舉行情不會按時修復產業問題。個股和政策角度可參見12檔期中選舉股票與三種情境和總統週期表。
接下來會怎樣:情境與檢驗
11月2日是那斯達克100首次收盤低於本輪紀錄10%。1990年以來,此前有32次這樣的回檔已走完一個月。一個月後有22次上漲,中位數+3.3%;三個月後有25次上漲,中位數+10.2%。過程中進一步下探的中位數是−5.6%,最差的情況(2000年、2022年)持續下跌了許多個月。這些機率好於普通交易日,詳見那斯達克最差交易日表,但樣本偏重1990年代,歷史也不是預測。這32次中有25次在跌到−20%之前結束,其餘的成了真正的熊市。
| 情境 | 條件 | 證據指向 | 什麼會證明我們錯了 |
|---|---|---|---|
| 戰爭結束 | 簽署協議、荷莫茲重開、解除封鎖、布蘭特從105美元續跌 | 油價敏感股和大盤領漲的急速反彈。標普500距紀錄僅3.7%,可能先回到高點。那斯達克100需漲11.6%,除非AI融資疑慮同步緩解,否則會落後。 | 那斯達克100在21個交易日內漲8%以上、63個交易日內回到紀錄,而資本支出計畫和信用利差都沒有變化 |
| 戰爭拖延 | 沒有協議,布蘭特維持在100美元以上,或出現新的打擊 | 單憑這一點並不決定走勢。指數正是在布蘭特100美元、停火已破裂時創下紀錄。真正的危險是殖利率反彈到10月6日的5.27%以上,疊加AI融資成本。 | 那斯達克100隨油價和殖利率上升同步下跌,而AI信用利差保持平靜:那樣這才真是一場戰爭拋售 |
| 期中選舉意外 | 共和黨守住眾議院,或民主黨還明顯贏下參議院 | 一兩天的重新定價,幅度約為2018年和2022年的±2%,隨後注意力回到AI財報和融資。 | 漲跌超過3%並持續五個交易日,且明確與結果相關,或結果帶來針對科技業的政策消息 |
| AI融資(真正的驅動因素) | 11月3日AMD、11月17日輝達、新的債券和股票發行、信用利差 | 這決定走勢。財測良好加上融資有序,會帶來反覆的修復。若財測下修,獲利下修才第一次進入股價。AMD在11月3日給出的財測(第四季約170億美元,+66%)屬於財測良好的情形;接下來是11月17日的輝達。 | 半導體股獲利預期下降而股價上漲,或利差持續擴大而股價上漲 |
截至美東時間11月4日凌晨1:50,意外情境的後半部分已經發生:除了眾議院,民主黨還贏得了參議院。它會不會成為市場意外,取決於接下來五個交易日。
什麼會推翻我們的整體結論? 三件事。第一,半導體股獲利預期下修而股價站穩,說明反映的比我們想的多。第二,那斯達克100僅憑和平協議就快速恢復,說明戰爭比這些檢驗顯示的更重要。第三,VIX突破3月31的高點且利差超過3.46%,說明拋售已從AI擴散到所有資產。
你可以在 Market Pulse 追蹤大幅波動,對個股執行即時 AI 分析或深度分析來檢驗觀點,也可以查閱我們的 AI 資本支出參考。這些工具都不會告訴你市場接下來怎麼走。
方法與局限
- 價格。 截至2026年11月2日的收盤價,來自 Polygon.io 和 Yahoo Finance,經分割調整,為價格報酬。FRED 的指數和利差序列落後一兩天,我們為每個數字標註日期。
- 回檔幅度。 從52週收盤高點算起,不考慮盤中波動。甲骨文的歷史收盤高點是2025年9月10日的328.33美元,從那裡算跌幅更大。
- 深度分析的修正。 若干報告在11月2日收盤價已有的情況下仍用10月30日價格計算評價。Alphabet 的報告轉述了11月2日股價上漲1.85%的報導,實際收盤為−0.30%。AMD 和博通的報告把10月30日的下跌寫成10月31日。英特爾的報告引用第三季EPS為0.41美元,而公司非GAAP數字為0.52美元。博通的報告提到最高430億美元擔保責任,我們能確認的申報數字約為290億美元,更大的數字來自匿名消息人士。輝達的報告稱25.6倍本益比「偏高」,這其實是其5年區間的底部;它看的是自由現金流。微軟那次執行沒有使用網路搜尋,其他九次都用了。
- 最弱的論斷。 判定結果屬於判斷。V型規則是我們自訂的,換個門檻結果就會變。戰爭結束事件少,日期是人工確定的。Nasdaq 的共識數據可能落後於最新財測。10月的相關係數只有15個交易日,還包含一次合約換月。
- 本文不是什麼。 沒有任何目標價出自我們,分析師或模型的評等僅作為數據報告。
常見問題
科技股拋售已經反映了嗎?
部分反映。對AI上花錢和借錢最多的公司,尤其是甲骨文和 Alphabet,評價下修已反映。獲利下降沒有:10檔股票中多數的共識預期持平或上升,標普500第三季獲利成長為30.2%,VIX為21。
伊朗戰爭結束,股市會V型反轉嗎?
急速反彈是可能的,標普500距紀錄也只有3.7%。但那斯達克100的V型不是基準情境,因為它需要上漲11.6%,而這輪拋售的核心是AI融資。1945年以來18次戰爭結束中,只有2次讓標普500走出V型。
是戰爭引發了2026年10月的拋售嗎?
證據顯示不是。那斯達克100在戰爭進行數月、布蘭特100美元時於10月6日創下紀錄。此後等權重股票上漲,航空股持平,殖利率下降,而指數在和平消息當天仍然下跌。
那斯達克還會跌多少?
沒有人知道。1990年以來此前32次首次收盤低於紀錄10%後,進一步下探的中位數是−5.6%,但2000年和2022年跌得深得多。至11月20日的選擇權隱含波幅,從微軟的約±6%到AMD的±14%不等。
期中選舉已反映了嗎?
民主黨贏得參議院與眾議院兩院,因此結果比最可能的分治格局更偏向民主黨。結果大致已反映,因為民主黨拿下眾議院被普遍看好,參議院則膠著。但選後上漲的歷史傾向一直存在:1950年以來19次期中選舉,標普500一年後都更高。這個樣本很小,也不是保證。
這些AI股中哪些反映最多、哪些最少?
按我們的規則,甲骨文和 Alphabet 大致已反映。Meta、博通、美光和英特爾部分反映。輝達、AMD、亞馬遜和微軟尚未反映不利結果。這是對價格中風險的描述,不是投資建議。
接下來要看哪些日期?
AMD於11月3日公布財報(第三季營收134億美元,第四季財測約170億美元);輝達將於11月17日公布財報。其間還要留意信用利差和新的AI債券或股票發行。
延伸閱讀
- 那斯達克1971年以來最大單日跌幅排行:歷次大跌與後續走勢
- 美股七巨頭財報日期與業績一覽:2026年第三季財報追蹤表
- 美股期中選舉年規律全解析:1950–2026年完整參考數據表
- 期中選舉後哪個類股最強:25屆選舉、一百年數據的完整成績單
- 政治僵局真的利多股市嗎?1927 年以來 49 屆國會數據
- 2026年美國期中選舉:12檔關鍵股票與三種國會情境推演
- 美國總統週期與標普500:任期第幾年報酬最好?98年資料
- 2026年期中選舉與能源股:XOM、CVX、FSLR前瞻
- 期中選舉後國防股會漲嗎?LMT、RTX、NOC 五情境全解析
- 伊朗戰爭衝擊:股市避險,油價 $100-$120,VIX 暴漲
- 石油衝擊下標普500指數表現:1973至2026年完整歷史參考表
- AI資本支出2026:五大科技巨頭燒掉96%的營運現金流
- 費城半導體指數崩盤史:SOX歷次熊市參考表1995–2026
參考來源
- Wikipedia — 2026年伊朗戰爭和2026年伊朗戰爭停火
- Al Jazeera — 川普稱伊朗協議有進展,2026年11月2日
- CNBC — 伊朗停火結束,2026年8月17日
- FactSet — Earnings Insight,2026年10月30日
- StoneX — 那斯達克100拋售的新變化,2026年10月15日
- Quartz — 甲骨文募資200億美元,2026年11月2日
- The Next Web — 標普轉為看淡 Meta
- The Globe and Mail — Meta 的股權發行計畫
- Intel — 2026年第三季業績(SEC 文件)
- DeFi Rate — 期中選舉預測市場賠率
- FRED — 高收益債利差、10年期殖利率
- Yahoo Finance — 那斯達克100每日歷史和標普500每日歷史
本文是基於所示日期公開數據的一般性市場分析,僅供學習參考,不構成個人化建議,也不構成投資建議。