
 作者:Muke
谷歌雲營收翻倍,Alphabet為何仍跌:從自由現金流找答案
2026年第三季,Google Cloud營收成長103%,Alphabet自由現金流卻降至負90.65億美元。 公司營業現金流為422.90億美元,購置不動產及設備支出達513.55億美元。雲端業務的商業進展確實存在,但支撐交付所需的即時現金,成長速度已超過集團本身創造現金的速度。
這項差異比單看獲利不如預期更能解釋問題。雲端業務可以改善Alphabet的營運表現,基礎設施支出、存貨、共用研發及融資安排,卻可能延後普通股股東獲得現金回報的時間。股價下降,只有在未來營運回報足以支持買進價格時,才會改善投資的潛在報酬。
本文依據Alphabet官方季度財報及10月28日法說會。財務表格除另有註明外,金額單位均為十億美元。計算保留原始資料精度,呈現的百分比經過四捨五入。現金流情境僅是假設,並非管理階層預測。
Alphabet 2026年第三季財報:先看核心結論
第三季官方財報顯示,營收和營業利益成長,但現金轉換能力減弱。
| 指標 | Q3 2025 | Q3 2026 |
|---|---|---|
| 合併營收 | $102.346 | $127.577 |
| Google Cloud營收 | $15.157 | $30.709 |
| 合併營業利益 | $31.228 | $40.576 |
| 稀釋後普通股每股盈餘,美元 | $2.87 | $2.12 |
| 自由現金流 | $24.461 | −$9.065 |
雲端業務貢獻了集團約61.6%的新增營收:雲端營收增加155.52億美元,除以集團營收增加的252.31億美元。它已是重要成長引擎,而非小規模試驗。但投資人持有的是整個集團,其現金流還須承擔多項產品背後的基礎設施和研發投入。
美聯社報導,營收低於其引用的FactSet預期1279.7億美元,每股盈餘也低於約3.01美元。這些是特定資料商的預期。公司公布的2.12美元每股盈餘,與下文透過簡單加回計算的數字,不能不加區分地拿來對照市場共識。
GOOGL市場快照顯示,10月28日正常交易收盤價為324.89美元,美東夏令時間晚間7:59的盤後報價為292.50美元,較收盤價下跌9.97%。這是特定時間點的盤後初步反應,並非10月29日正常交易時段的收盤跌幅。
Alphabet自由現金流逐季一覽:轉負並非單一事件
Alphabet將非GAAP自由現金流定義為營業現金流減去購置不動產及設備的支出。它未扣除全部投資或融資現金流出。併購、購入投資資產、股利及償債需要另外分析。
2025年第四季財報、2026年第一季財報及後續報告提供了以下歷史資料。每一列均對應單一季度。
| 季度 | 營業現金流 | 現金資本支出 | 自由現金流 | 資本支出/營業現金流 |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
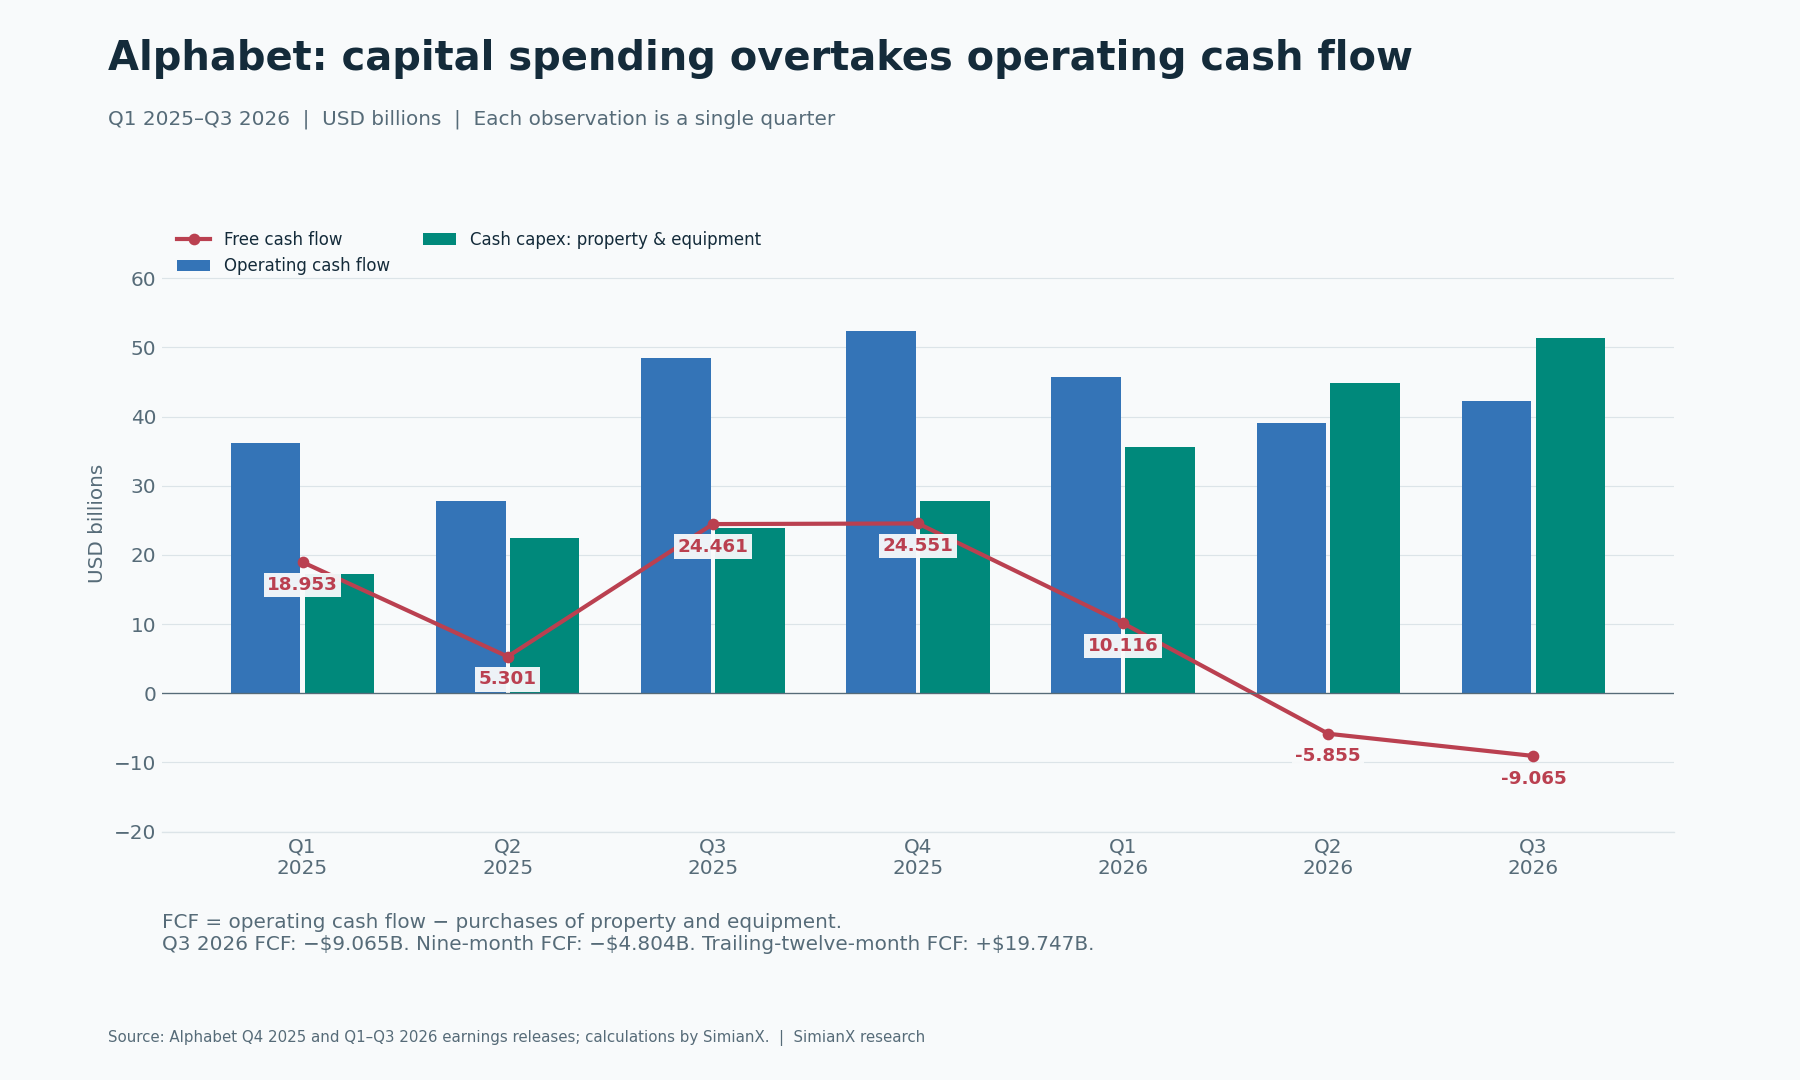
問題不只是一季表現疲弱。在這段期間,資本支出逐季增加,營業現金流卻有起伏。第三季購置不動產及設備的支出超過去年同期兩倍,營業現金流反而下降,導致自由現金流年減335.26億美元。
統計期間尤其重要。2026年前九個月自由現金流為負48.04億美元,即1271.49億美元營業現金流減去1319.53億美元資本支出。過去十二個月自由現金流仍為正197.47億美元,其中包含現金表現強勁的2025年第四季。兩者都不是2026年全年預測。將最新的負值季度直接年化,會忽略季節性、存貨週期及付款時點。
先前的Alphabet第二季財報與雲端業務分析記錄了此次財報前的投資週期。新增證據是:現金資本支出持續增加的同時,自由現金流連續第二季為負。
Meta逐季資本支出與現金流分析呈現另一家AI企業類似的投資與現金矛盾。比較資本密集度前,應先核對現金流定義及報告期間;同樣出現負自由現金流,不代表商業模式具有相同的經濟特性。
現金缺口來自哪裡:資本支出、存貨與罰款
損益表和現金流量表回答不同的問題。營業利益依照會計規則認列成本,現金流則取決於客戶何時付款、存貨何時投入資金、負債何時清償,以及基礎設施何時採購。
管理階層在第三季法說會指出,TPU系統存貨以及支付歐盟執委會罰款的52億美元,進一步壓低現金流。單純加回該罰款,會將季度自由現金流從負90.65億美元改為負38.65億美元。後者只是分析用的敏感度計算,並非公司公布的數值。罰款本身是真實的現金義務。
存貨是另一類問題。Alphabet現金流量表記錄,季度存貨消耗現金32.20億美元。管理階層解釋,公司先製造TPU系統,之後交付並向客戶開立帳單。這部分存貨投入計入營業現金流,與購入供Alphabet自行使用的設備並非同一項目。
因此,TPU系統銷售可以增加雲端營收,同時生產週期會暫時占用現金。之後的收款或許釋放營運資金,但釋放多少取決於收款時點、利潤率及補充存貨的需求。將所有存貨投入視為永久損失為時過早;假設業務不需要營運資金、把它全部加回,同樣會產生誤導。
真正有用的檢驗是:當基礎設施支出維持高檔時,客戶收款能否追上持續成長的交付規模。收入認列、客戶收款及生產性資產採購,應分別追蹤。
Google Cloud成長:規模、獲利能力與營收組成
第一季、第二季及第三季揭露,顯示營運表現確實加速。下表利潤率依分部營收和營業利益計算。
| 指標 | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Google Cloud營收 | $20.028 | $24.768 | $30.709 |
| 雲端營收年增率 | 63% | 82% | 103% |
| 雲端營業利益 | $6.598 | $8.814 | $11.121 |
| 雲端營業利益率 | 32.9% | 35.6% | 36.2% |
| 搜尋及其他營收 | $60.399 | $63.271 | $63.350 |
| 搜尋營收年增率 | 19% | 17% | 12% |
| 合併營業利益 | $39.696 | $40.770 | $40.576 |
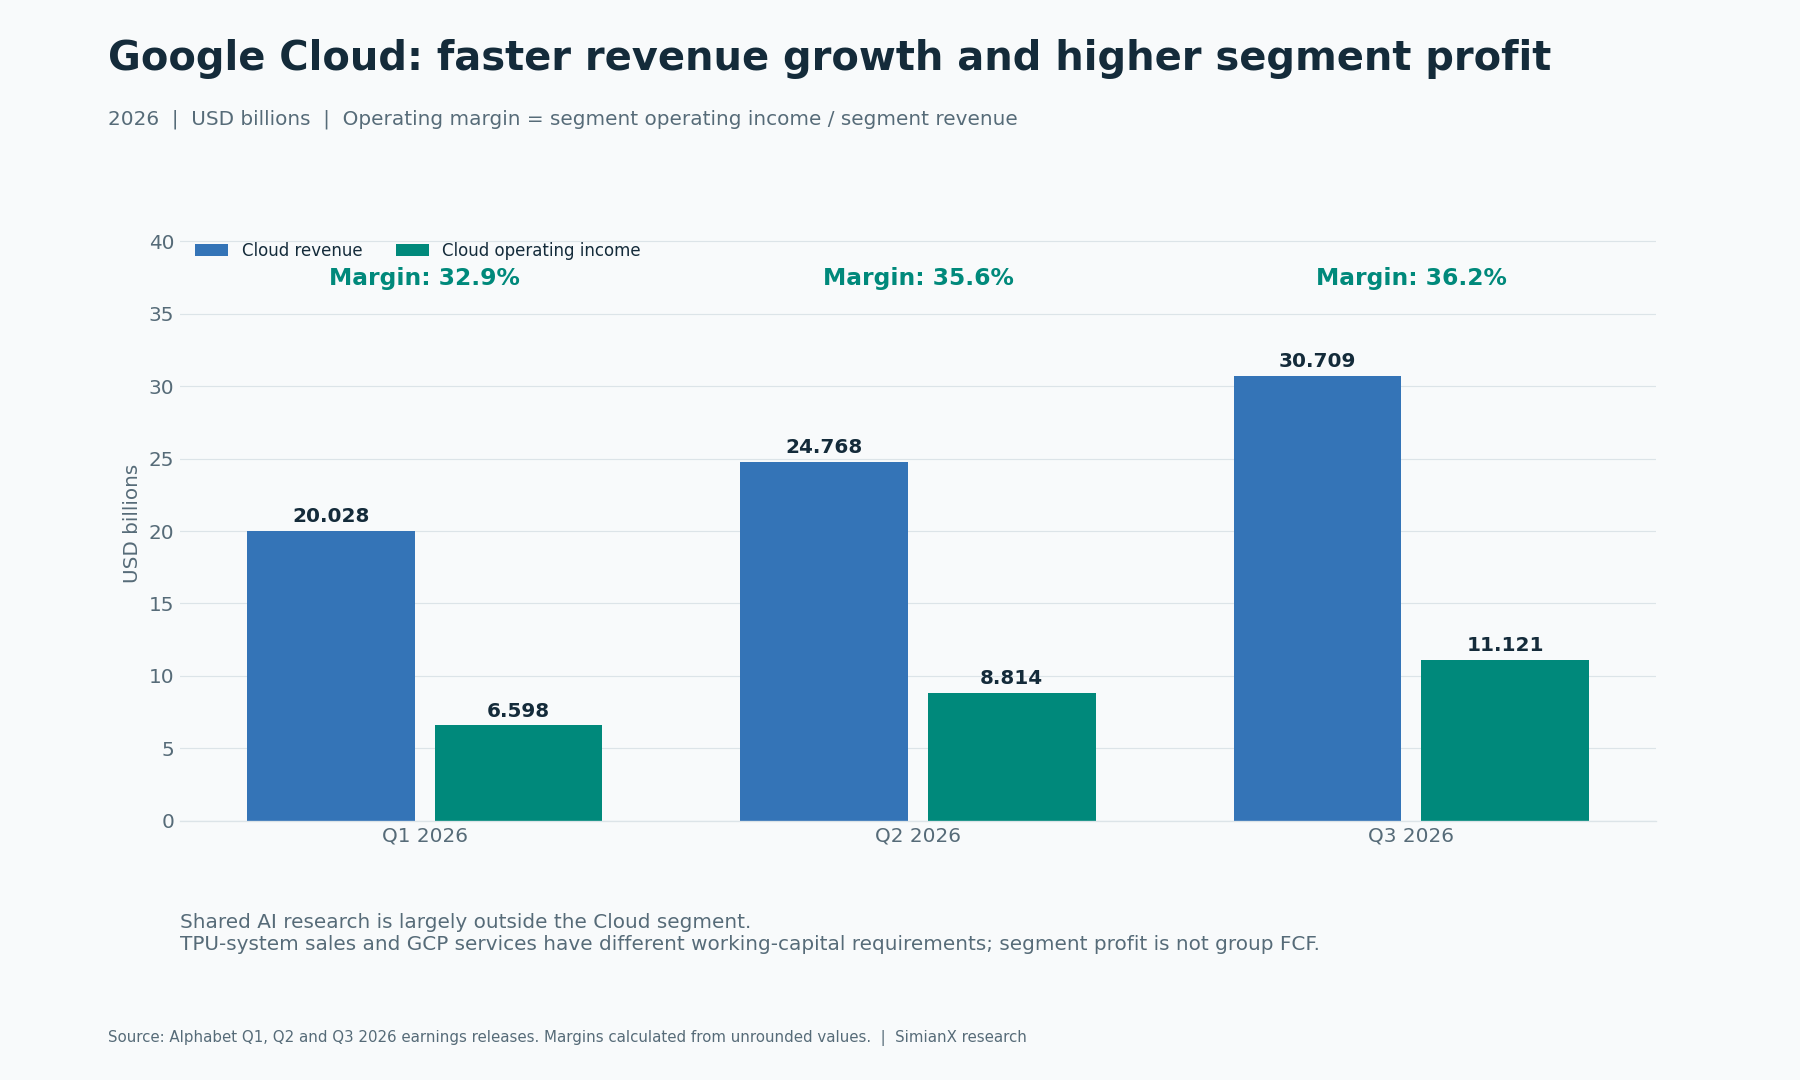
第三季,雲端業務占集團營收24.1%,營業利益超過去年同期的三倍。這支持Alphabet基礎設施、平台及企業產品的商業價值。
成長品質仍須細看。財報指出,除了GCP服務外,TPU系統銷售也是重要貢獻來源。硬體系統交付與持續性軟體訂閱,在存貨、收款和資本需求上存在差異。Alphabet尚未揭露足夠的產品層面財務細節,因此不能把雲端業務全部增量都稱為經常性AI軟體營收,也不能精確計算TPU資本報酬。
AWS逐季營收與資本支出分析及微軟Azure財報分析有助於比較商業模式。但會計期間、分部邊界與支出定義不同,不能直接拼成同一期間的利潤率排名。
營業利益增量拆解:雲端業務賺的錢去了哪裡
共用AI研發主要列在Alphabet集團層級活動中。將這部分支出全部歸給雲端業務,會扭曲分部經濟表現,因為相同研發也服務搜尋等產品;完全忽略,又會高估股東最終所得。合併利益調節分析可以避開這兩種簡化。
| 營業利益或損失 | Q3 2025 | Q3 2026 | 年增減額 |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Alphabet集團層級活動 | −$4.467 | −$7.655 | −$3.188 |
| 合併營業利益 | $31.228 | $40.576 | +$9.348 |
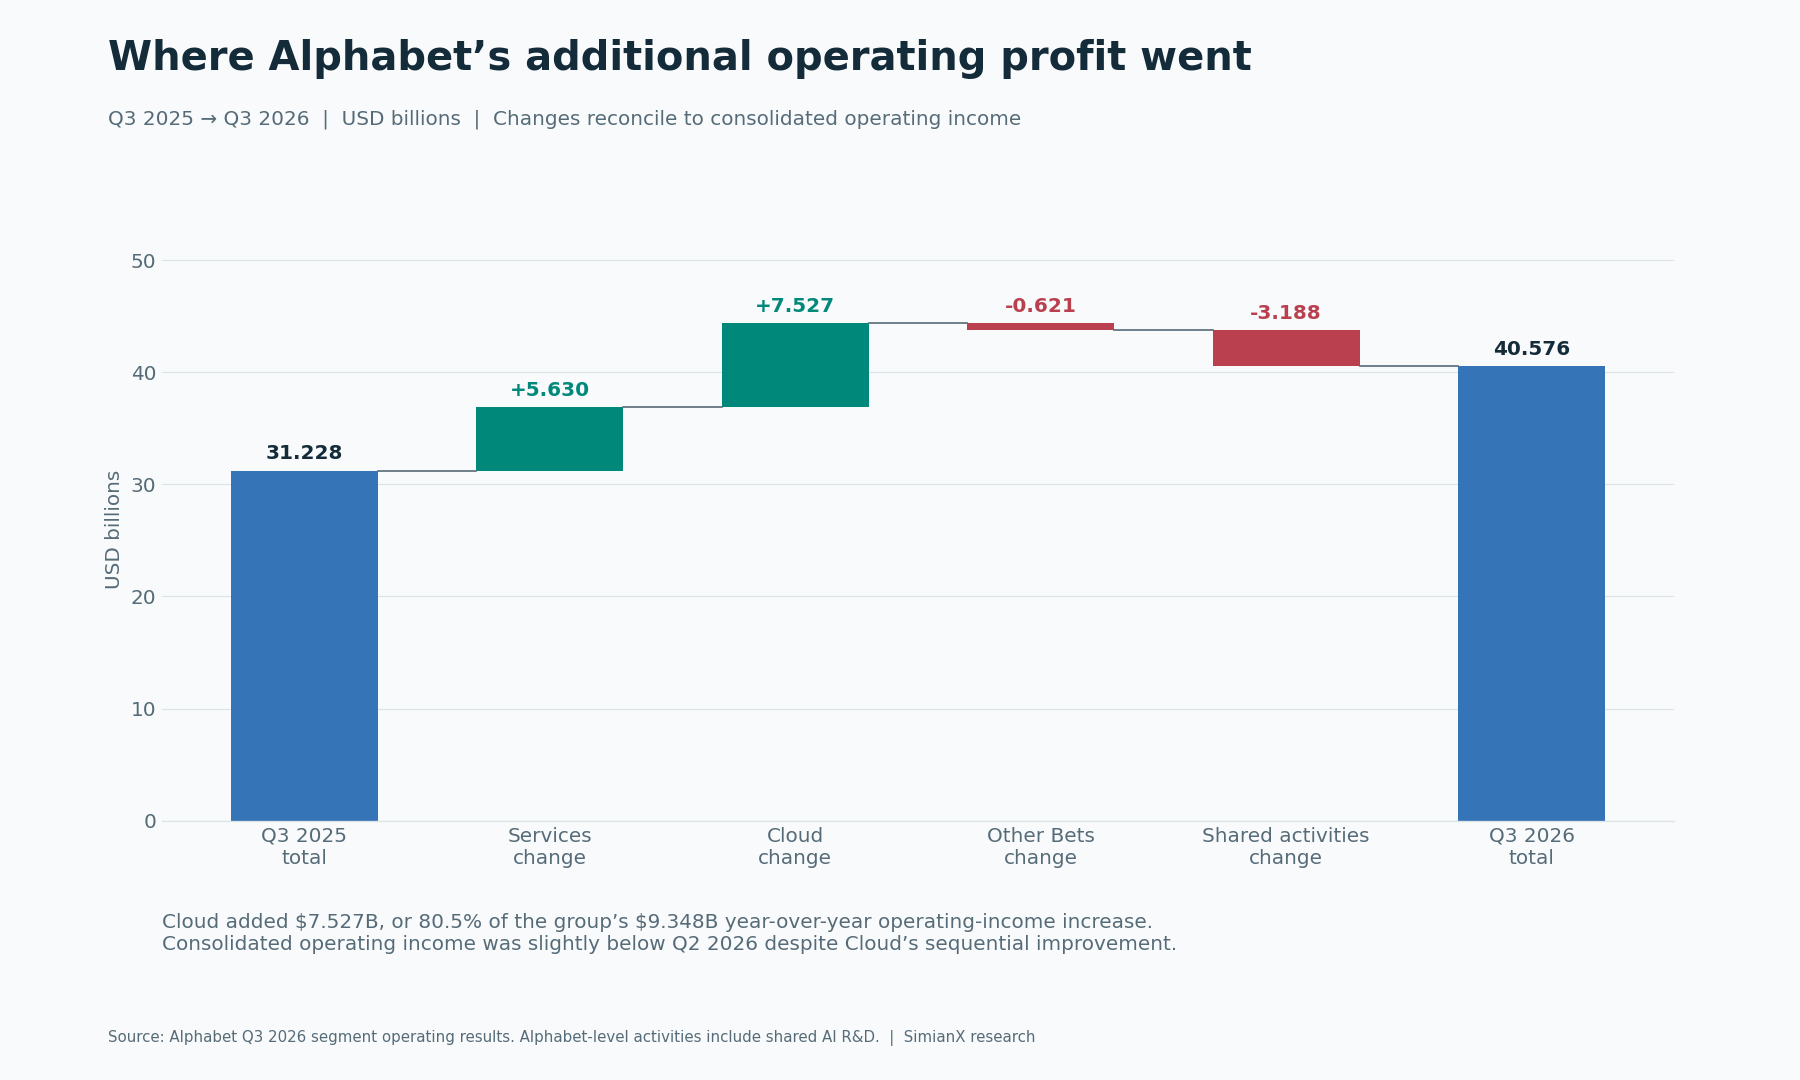
雲端業務貢獻合併營業利益年增額的約80.5%,表現強勁。但儘管雲端業務季增持續改善,集團營業利益仍略低於第二季407.70億美元。共用成本上升及其他分部變化,抵銷了新增雲端利益。
36.2%的雲端利潤率也不能無限外推。管理階層預期,供應受限期間將更多使用第三方過渡算力,短期利潤率會承壓。一季獲利良好,並不能確定下一單位新增產能的利潤率。
博通AI晶片營收分析討論了基礎設施建置的供應商一側。供應商成長與雲端營運商短期現金結餘減少可以同時發生:它們位於同一支出週期的不同環節。
搜尋使用量為何無法直接解決估值爭論
搜尋營收成長12%,達到633.50億美元。執行長官方發言提及搜尋查詢量強勁成長。兩者並不矛盾:使用活動增加,不一定帶來同比例的廣告營收或利益成長。
其機制取決於查詢組成、廣告需求、變現能力與服務成本。較長的資訊型對話,與簡短的商業搜尋可能創造不同的廣告機會。AI可以增加有用互動並提升廣告相關性,同時昂貴算力或偏低的變現水準,也可能削弱每次新增互動的價值。
管理階層在法說會將營收增速放緩歸因於多項因素,包括匯率、廣告業務比較基期,以及AI Mode較低的變現水準。各因素的財務貢獻尚未充分量化。目前業績不能證明搜尋放緩完全由AI導致,也不能證明廣告事業的基礎正在瓦解。
更有力的看多論點,需要證明AI使用規模擴大後,營收與利潤率仍能持續改善。更有力的看空論點,則需要證明變現和成本惡化超過新增活動的價值。單看用戶數或模型基準測試,都無法回答這些問題。
Alphabet AI資本支出指引:第四季的現金門檻
管理階層維持2026年資本支出1950億至2050億美元指引,並預計2027年將顯著增加,細節將於第四季法說會公布。以全年區間減去前九個月現金資本支出,可以直觀檢驗剩餘支出規模。
| 現金資本支出計算 | 十億美元 |
|---|---|
| 2026年指引下限 | $195.000 |
| 2026年指引上限 | $205.000 |
| 2026年前九個月實際值 | $131.953 |
| 推算第四季下限 | $63.047 |
| 推算第四季上限 | $73.047 |
推算的第四季區間,比第三季513.55億美元高約23%至42%。這只是依全年指引做減法,並非公司單獨發布的季度預測。專案與付款時間可能改變實際結果。存貨投入及其他營業現金流變化,仍不包含在這項資本支出中。
資本支出還會在之後透過折舊和設施營運成本影響獲利。第三季不動產及設備折舊由去年同期56.11億美元升至83.69億美元。未來支出即使趨於平穩,也不代表損益表中的折舊或能源成本會自動消失。
大型科技公司資本密集度框架串聯了不同營運商的現金需求。其較早的報告時間點,應與本次Alphabet新揭露的季度區分。
投資損失、每股盈餘與估值分母的陷阱
第三季財報指出,權益證券淨損失86.64億美元,計入相關稅務影響後,使稀釋後普通股每股盈餘減少0.55美元。將0.55美元加回已報告的2.12美元,得到2.67美元。這只是有限的調節計算,並非官方調整後每股盈餘,也不是對可持續獲利的完整估計。
這項投資評價變動與花現金建資料中心不同。非現金投資變動已在營業現金流調節中處理。若再從現金流中剔除一次每股盈餘影響,就會混淆報表並可能重複計算。
第二季出現過相反問題:巨額投資收益將報告每股盈餘推高至9.11美元。當這類收益主導分母時,近十二個月或年化本益比可能顯得異常便宜。將第三季受投資損失影響的每股盈餘直接年化,則會造成另一種失真。
因此,估值需要清楚呈現持續性營運、稅務、融資、特別股股利,以及不斷變動的稀釋股數。單季每股盈餘或雲端分部利益,都不足以代表普通股股東可以取得的現金。
融資與稀釋:成長最終必須反映在每股價值
現金流量表列示以下第三季融資項目。這些是現金變動,不表示所有募集資金都專門用於AI。
| Q3 2026融資現金變動 | 十億美元 |
|---|---|
| 普通股發行,扣除成本後 | +$12.371 |
| 債務發行,扣除成本後 | +$28.996 |
| 償還債務 | −$3.626 |
| 股權獎酬相關淨付款 | −$5.368 |
| 特別股與普通股股利 | −$2.936 |
| 股票回購 | $0.000 |
| 融資現金淨流入 | +$29.437 |
補充說明另列優先順位債券淨募集資金287億美元。現金流量表中的289.96億美元涵蓋全部債務發行,兩者範圍不同。同理,經過取整的A類及C類股票募集金額,也不能取代表內更精確的總額。
發行股票、舉債及特別股融資,可以在新資產產生現金前支持投資,但也會影響所有權、利息、償付及分配義務。稀釋後加權平均普通股股數由去年同期122.03億股升至123.68億股,不能將變動全部歸因於本季普通股發行。
Anthropic現金消耗與融資分析從AI客戶一側討論相關風險。評估基礎設施需求時,大客戶的融資能力確實重要,但這不能證明某個客戶對Alphabet已報告營收或應收帳款的具體影響。
自由現金流為負,是否代表財務困境
單一季度為負,不能證明陷入財務困境。Alphabet財務資源豐厚,但若將所有可交易資產都視為現金,就會高估流動性的確定性。
| 2026年9月30日資產負債表項目 | 十億美元 |
|---|---|
| 現金及約當現金 | $56.334 |
| 有價證券 | $208.764 |
| 現金及有價證券合計 | $265.098 |
管理階層表示,該合計金額包含約904億美元可交易權益證券。這些投資承受市價風險,並不等同現金。融資流入與投資評價上升,也可以增加財務資源,卻不代表本業自由現金創造能力改善。
投資問題在於維持建置的成本及報酬,而非一個負值季度能否證明迫在眉睫的資金危機。債務、特別股義務、採購承諾及營運資金需求,應與流動性和未來營業現金流共同評估。
怎樣的現金流才能支持AI投資週期
實用的估值模型應先公開現金流假設,再討論估值倍數。下表選取2026年現有指引範圍內三個年度資本支出水準,配合不同的假設年度營業現金流。結果均為兩者簡單相減,並非2027年預測或股價目標。
| 假設年度營業現金流 | 資本支出 $195 | 資本支出 $200 | 資本支出 $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
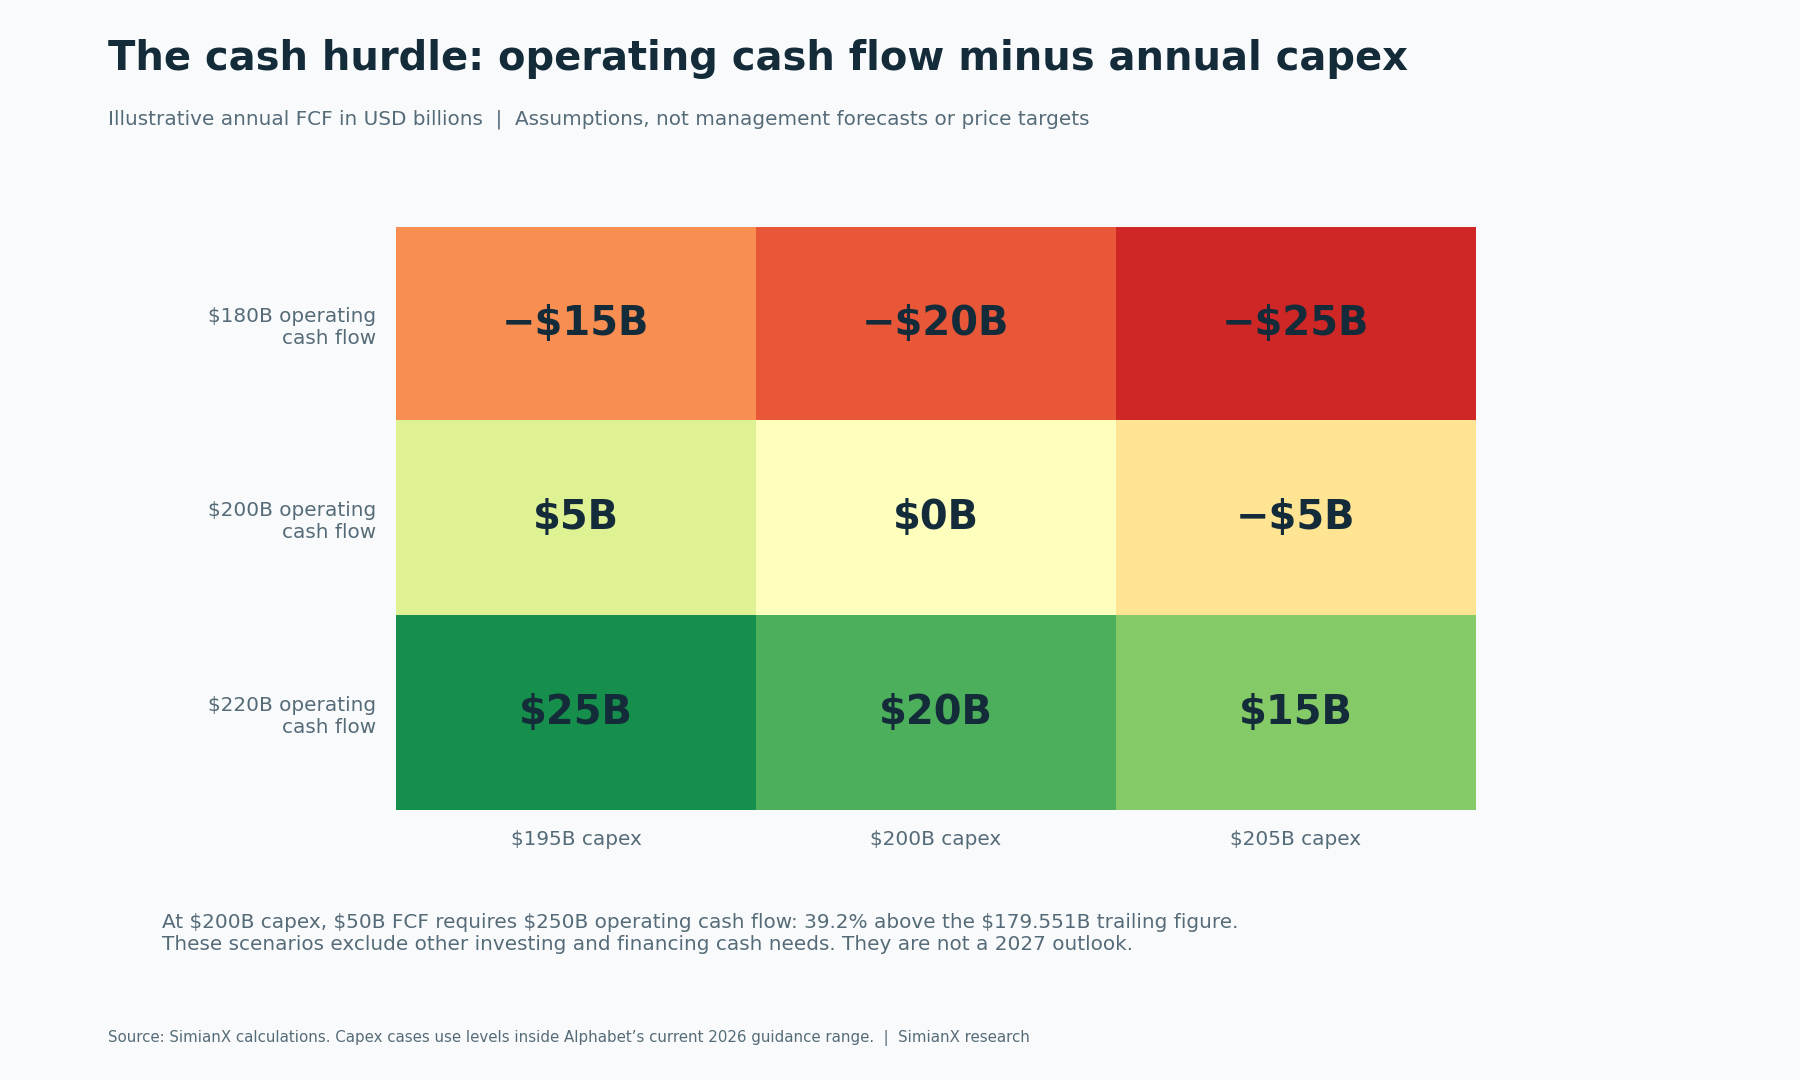
例如,年度資本支出2000億美元時,要達到500億美元年度自由現金流,需要2500億美元營業現金流,比已報告的過去十二個月1795.51億美元高約39.2%。這是必須跨越的門檻,並非預測現金創造能力會多快成長。股利、併購及償債仍須另外考量。
看多情境是,利用率、收款及變現改善,足以支持基礎設施投入,並提高每股現金創造能力。中間情境是,需求強勁,但資本支出與折舊居高不下,回報較晚到來。看空情境是,價格競爭、搜尋業務經濟性及設備更新支出,消耗雲端成長的大部分利益。
這些情境可以驗證:觀察營業現金流能否追上資本支出;存貨能否轉為客戶收款;過渡算力擴張後雲端利潤率能否維持;計入共用研發和折舊後集團利益能否成長。下次正式公布2027年支出展望,是重要更新節點。大量未完成訂單不等於已收到現金,管理階層設定的報酬目標也不是股東已實現的報酬。
常見問題
Google Cloud營收翻倍,Alphabet股價為何仍下跌?
雲端業務成長103%,集團卻同時面臨獲利不如預期、季度自由現金流為負及龐大支出前景。投資人關注整個Alphabet未來的每股現金,而非只看雲端營收。最初盤後報價是特定時間點的市場反應,並非對AI需求的永久判決。
Alphabet在2026年第三季的自由現金流為負嗎?
是。營業現金流422.90億美元,減去購置不動產及設備513.55億美元,等於負90.65億美元。前九個月自由現金流為負48.04億美元;過去十二個月則為正197.47億美元。這些統計期間不能互換。
Google Cloud獲利了嗎?
第三季營收307.09億美元,營業利益111.21億美元,計算所得營業利益率為36.2%。共用AI研發主要記在分部以外,管理階層還預期第三方算力會帶來短期利潤率壓力。分部利益不代表集團完整的AI投資報酬。
購買TPU存貨屬於Alphabet資本支出嗎?
為出售給客戶而製造的系統,會影響存貨和營業現金流;Alphabet購入供自己使用的設備,則列入不動產及設備購置。兩者都可能占用現金,但會計處理和收款週期不同。把它們歸為同一項資本支出,可能重複計算。
2.67美元每股盈餘是Alphabet官方調整後獲利指引嗎?
不是。該計算只是將揭露的權益投資損失每股影響0.55美元,加回已報告的2.12美元。它沒有將全部獲利項目正常化,也不是官方調整後每股盈餘指引。與分析師預期比較時,必須採用一致定義。
2026年指引隱含第四季需要多少資本支出?
從維持不變的1950億至2050億美元全年區間,減去前九個月1319.53億美元,得到約630.47億至730.47億美元。這是依全年指引推算的結果,並非單獨的季度預測。
GOOG與GOOGL有什麼差別?
GOOGL代表Alphabet具有表決權的A類普通股;GOOG代表不附帶一般表決權的C類股。它們屬於同一家公司的權益,但表決結構不同,市場報價也可能不同。本文註明時間點的交易快照使用GOOGL。
將財報標題轉化為可以驗證的投資邏輯
Alphabet已證明AI基礎設施存在需求,雲端業務也在成長並獲利。同時,公司顯示:商業成功可能先於更大規模投資計畫的現金回報到來。
決定性證據,是營運進展能否在扣除交付所需成本後,轉為可持續的每股現金。已報告業績、管理階層展望、有限的分析調整及假設性敏感度分析,應清楚區分。每次財報後更新現金流歷史,不要將一天的股價變動當成估值模型。
可使用SimianX股票分析工具,結合最新揭露與實際可買進價格,檢驗不同投資情境。需要持續回答的問題很具體:Alphabet能產生多少營業現金,又必須再投入多少,才能繼續創造這些現金?
延伸閱讀
- Alphabet Q2財報:雲端營收增82%,資本支出財測上修
- AI資本支出2026:五大科技巨頭燒掉96%的營運現金流
- 亞馬遜AWS營收逐季一覽:Q2增37%,資本支出542億美元
- 微軟2026財年Q4財報:Azure增長對決AI資本支出
- Meta資本支出逐季一覽:Q3達349億美元,自由現金流轉負
- Anthropic現金消耗與營收:807億美元虧損完整解析
- 博通AI營收逐季一覽:AVGO股價為何財報優於預期仍下跌


