
 作者:Muke
把可口可樂的銷量、現金流與估值放在一起看
可口可樂2026年第三季業績,對公司營運韌性的支持,強於對消費全面復甦的支持。 全球標準箱銷量成長5%,但北美持平,亞太價格與銷售組合下降2%。公司確實賣出了更多飲料,現有證據卻不足以證明家庭購買力正在同步回升。
對KO股東而言,更難的問題是這份改善值多少錢。按10月27日91.18美元的收盤價計算,股價約為2026年可比較每股盈餘推算下限的27.4倍。即使品牌經久不衰,只要估值預支過多成長,投資報酬仍可能令人失望。
本文分別檢驗三個問題:實際需求、獲利轉化為現金的能力,以及買入這些現金流所付出的價格。 下文的區域與季度資料說明,這三個問題為何會得出不同答案。
更新於2026年10月28日。業績所屬季度截至10月2日,公告於10月27日發布。股價計算採用10月27日正常交易時段收盤價,不採用盤中報價。公司揭露資料、經營團隊財測與SimianX計算分別註明。情境數值展示假設的影響,並非股價預測。
可口可樂2026年第三季財報速覽
| 指標 | Q3 2026 | Q3 2025/比較口徑 |
|---|---|---|
| 淨營收 | $13,380 百萬美元 | $12,455 百萬美元;揭露增幅+7% |
| 全球標準箱銷量 | +5% | 年增率 |
| 有機營收成長率 | +7% | 非GAAP |
| 濃縮液銷量成長率 | +7% | 比標準箱銷量快2個百分點 |
| 價格與銷售組合 | +1% | 提價效果被不利組合部分抵消 |
| 營業利益 | $4,465 百萬美元 | $3,982 百萬美元;揭露增幅+12% |
| GAAP營業利益率 | 33.4% | 32.0% |
| 可比較營業利益率 | 32.9% | 31.9%;非GAAP |
| GAAP稀釋每股盈餘 | $0.93 | $0.86;揭露增幅+8% |
| 可比較每股盈餘 | $0.91 | $0.82;揭露增幅+11% |
| 剔除匯率影響的可比較營業利益成長率 | +8% | 非GAAP |
來源:10月27日財報公告及財務調節表。公司成長率按未四捨五入金額計算,表中四捨五入後的分項不一定精確相加。表中金額以百萬美元或十億美元列示。
最有力的證據是需求和獲利率共同改善。不過,揭露的12%營業利益增幅包含匯率和可比較性調整因素;剔除匯率後的可比較增幅為8%。可比較每股盈餘也獲得了2個百分點的匯率助力。剔除這些因素後改善仍在,但判斷可持續的成長價值時,改善幅度不能混為一談。
逐季業績:銷量成長還在加速嗎?
把本季與前幾次公告並列,判斷更有依據。下表所有成長率均為年增比較,並非季增比較。
| 季度 | 淨營收,四捨五入 | 標準箱銷量 | 濃縮液銷量 | 價格與銷售組合 | 有機營收 | 可比較每股盈餘 |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 十億美元 | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 十億美元 | +5% | +4% | +2% | +6% | $0.97 |
| Q3 2026 | $13.4 十億美元 | +5% | +7% | +1% | +7% | $0.91 |
來源:第一季業績、第二季業績及第三季業績。可比較每股盈餘和有機成長率均為非GAAP指標。
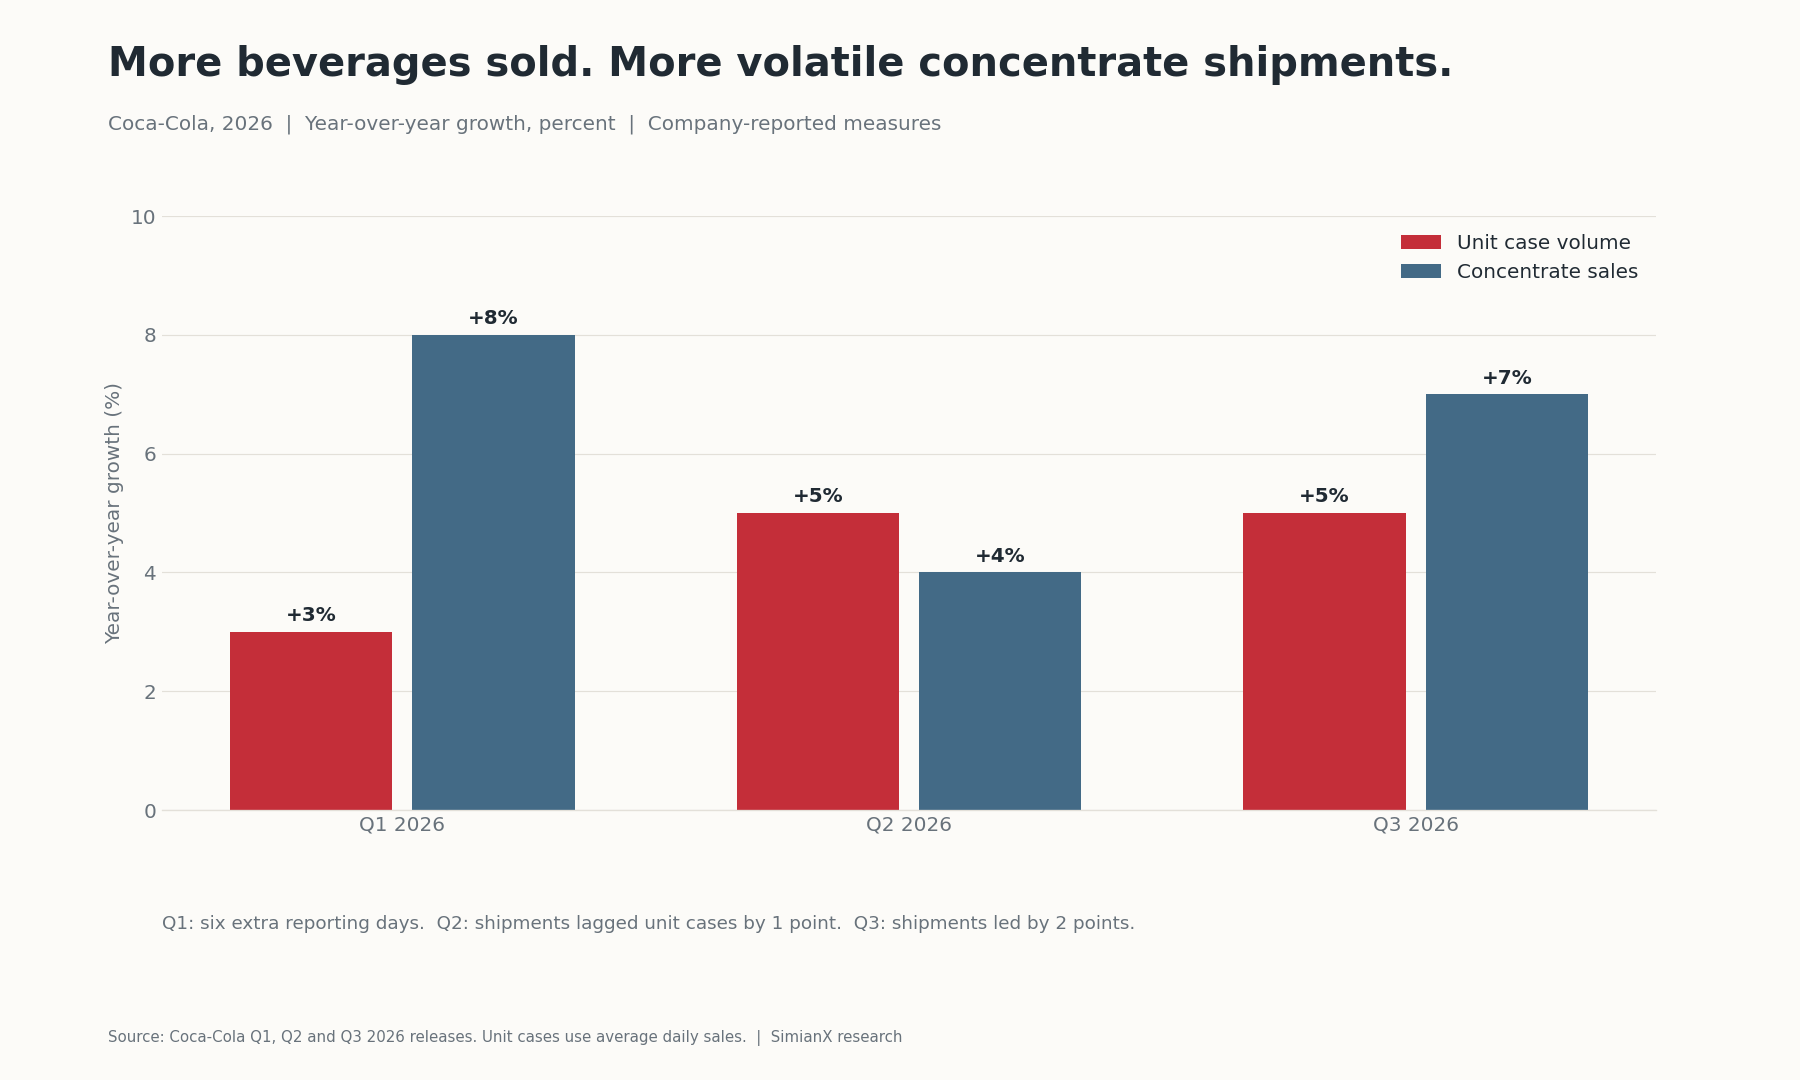
銷量成長率從第一季到第二季加快,第三季則維持在5%。 將最新一季描述為再次加速,會誇大實際趨勢。價格貢獻減少,說明實際銷量成長與變現之間的平衡有所改善,同時也讓有獲利的銷售組合更加重要。
濃縮液銷量的路徑更波動:先成長8%,隨後4%,再到7%。第一季多了六個報告日;第二季出貨成長率落後標準箱銷量1個百分點;第三季又領先2個百分點。由於各季基數和日曆影響不同,簡單平均三個百分比得不到有效的全年成長率。
為什麼濃縮液出貨不等於消費者購買?
可口可樂母公司銷售濃縮液和糖漿,裝瓶合作夥伴承擔大量生產與經銷工作。因此,可口可樂體系存在兩種營運節奏。
濃縮液採購反映裝瓶商的下單和庫存決策;標準箱銷量衡量整個體系售出的成品飲料,並按日均銷量計算。後者更接近基礎需求,但並不是逐筆記錄家庭結帳支出的完整指標。
如果裝瓶商提前為促銷備貨,母公司的出貨可能先於相關飲料銷售上升。之後即使需求健康,裝瓶商消耗現有庫存也可能壓低濃縮液訂單。第三季公告明確把2個百分點的出貨領先歸因於時間安排,不能據此認定同等助力會反覆出現。
分析規則是:跨多個期間比較出貨與標準箱銷量,再檢查獲利和現金轉化。 單次出貨回落不能推翻需求強勁的判斷;但若出貨持續成長、標準箱銷量卻未跟上,就應檢查庫存。
區域需求:四種不同的消費面貌
| 區域 | 標準箱銷量成長率 | 價格與銷售組合 | 有機營收成長率 | 銷售額市占率揭露 |
|---|---|---|---|---|
| 歐洲、中東與非洲 | +5% | +1% | +7% | 整體市占率下降 |
| 拉丁美洲 | +6% | +7% | +16% | 市占率上升 |
| 北美 | 0% | +1% | +3% | 市占率上升 |
| 亞太 | +6% | −2% | +6% | 市占率上升 |
來源:第三季區域營運回顧。有機營收也反映濃縮液出貨,不能簡單等同於標準箱銷量成長率加價格與銷售組合;四捨五入後的數字也不一定完全勾稽。
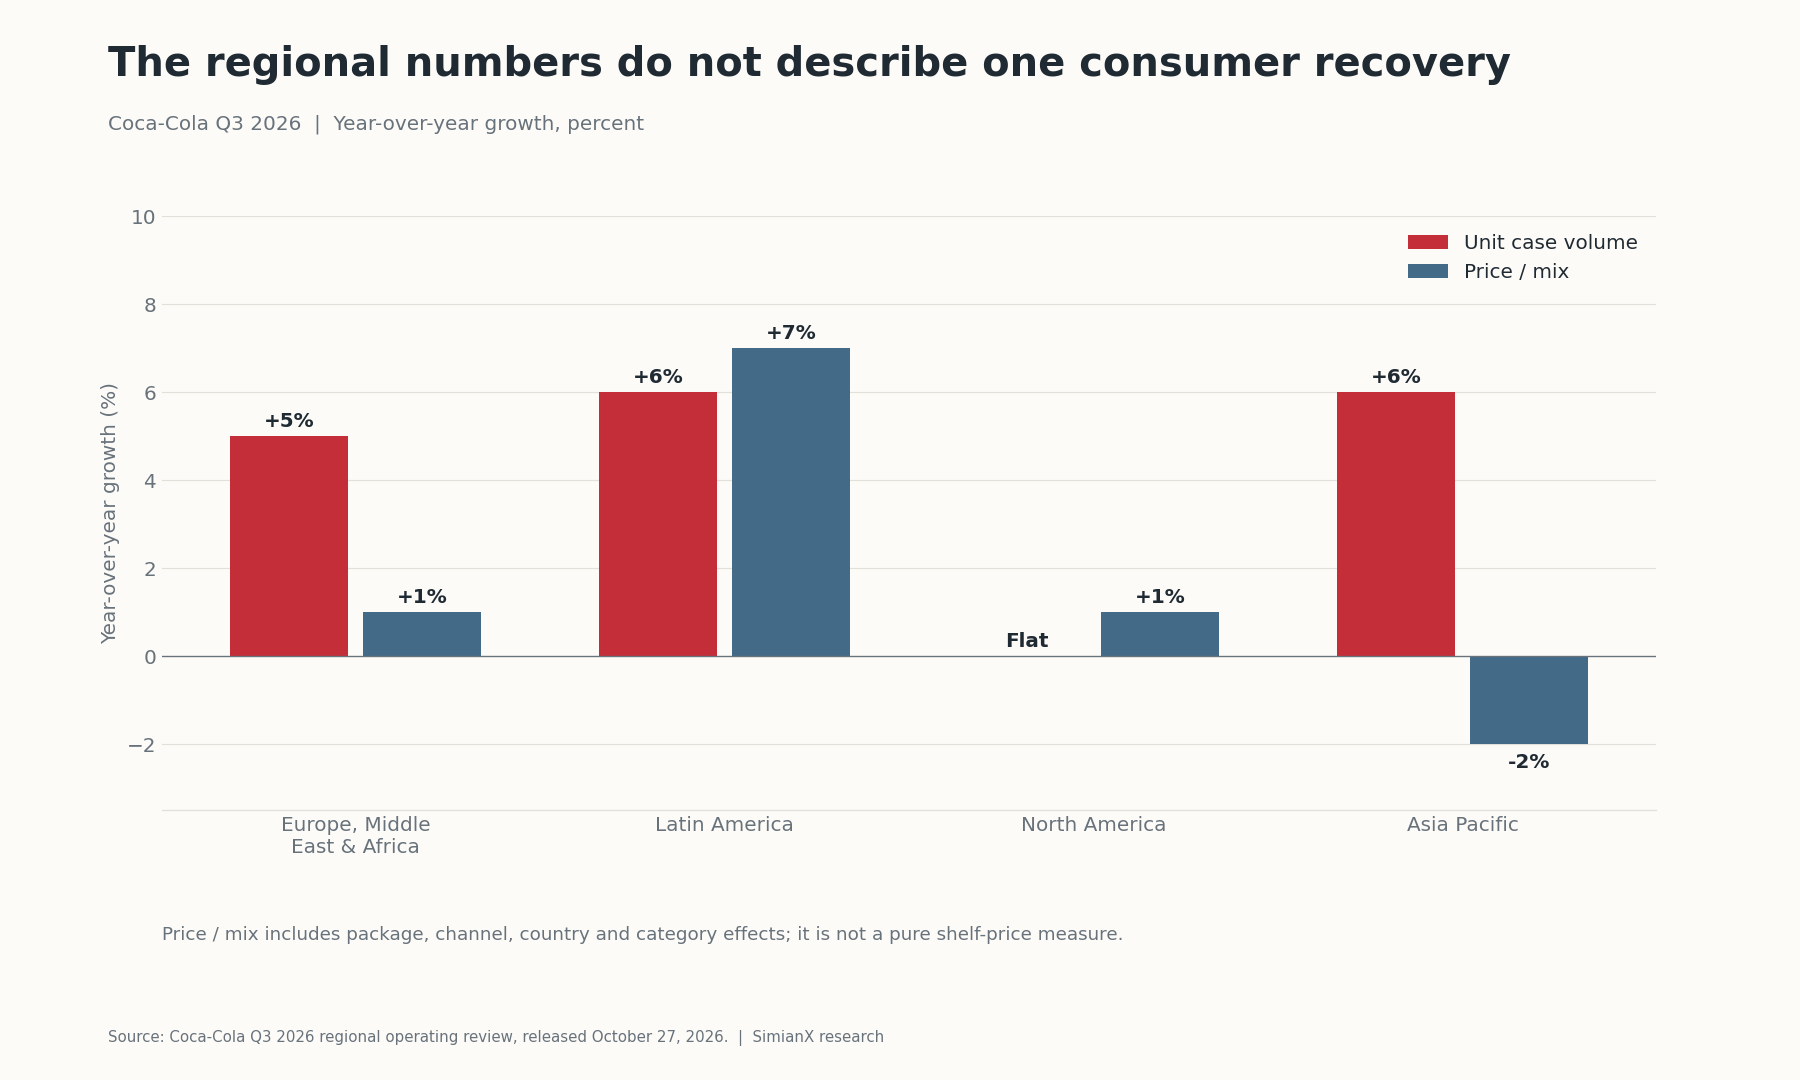
北美是反駁「美國消費全面復甦」最直接的證據:可口可樂銷售額市占率上升,但銷量持平。即使品類需求和家庭預算沒有迅速擴張,公司仍可能跑贏競爭者。沃爾瑪與塔吉特消費者壓力分析框架解釋了為什麼必須用來客數、銷售組合和消費能力交叉檢驗公司業績。
亞太標準箱銷量成長強勁,但價格與銷售組合為負。這可能來自國家、包裝、品類或通路結構變化,不能證明所有貨架價格統一下調。可負擔性舉措可能留住客戶,卻降低單位收入。下一步應檢查,扣除行銷和配送成本後,新增銷量能否帶來有吸引力的體系獲利。
拉美的銷量與定價均強,但當地通膨和匯率折算使實際購買力判斷更複雜。揭露營收成長25%,其中包含9個百分點的匯率助力,有機成長率為16%。
歐洲、中東與非洲呈現相反的歸因難題:銷量成長5%,銷售額市占率卻整體下滑,法國和英國的市占率損失超過奈及利亞與摩洛哥的成長。成長不自動證明市占率上升,市占率上升也不自動證明整個品類在成長。
品牌力如何體現:取得便利性、可負擔性與零糖
品牌認知讓消費者把產品納入考慮範圍;冰鎮供應、穩定補貨、餐飲通路關係及合適包裝,才把偏好轉化為購買。挑戰者既需要消費者認識自己,也需要進入這些消費情境。這套經銷網路可以解釋公司的獨有韌性,卻不能證明所有消費者都更富裕了。
小包裝可以降低單次購買所需現金,同時保持較高的每升售價;高價產品則服務其他場景。兩者可以並存,但都不保證成長有獲利:裝瓶商和零售商也需要足夠報酬,才能維護設備、路線及貨架資源。
可口可樂零糖成長16%,可口可樂商標系列成長5%;水成長8%,運動飲料下降3%,咖啡與茶持平。這些分化比「所有品類都在繁榮」的籠統說法更重要。來源:公司品牌及品類揭露。
既有消費者改喝不同配方的飲料時,零糖產品能夠保護原有業務;它也可能吸引新客戶。公開成長率沒有拆開這兩種效果。零糖的成功說明公司能夠適應偏好變化,而整個產品組合的銷量、獲利率和現金流,決定這種適應能否創造新增股東價值。
什麼證據才能證明消費更廣泛地復甦?
證據應來自相互獨立的來源,而非反覆觀察同一家公司。
| 檢驗項目 | 支持廣泛復甦的證據 | 支持公司執行力的證據 |
|---|---|---|
| 品類需求 | 多家供應商的飲料銷量一起成長 | 可口可樂成長而同業停滯 |
| 家庭財務 | 實際消費能力持續改善 | 成長依賴更低入門價的小包裝 |
| 消費情境 | 餐飲與便利通路來客數普遍改善 | 成長集中在特定通路 |
| 定價經濟性 | 銷量與有獲利的組合共同改善 | 銷量需要更大促銷力道 |
| 地域 | 成熟與新興市場同步改善 | 區域成長仍不均衡 |
這是分析清單,不是統計分解。公司成長可以同時反映品類擴張與市占率變化。美國的相關交叉指標包括BEA個人收入與支出及人口普查局零售銷售額。資料期間和定義必須符合待驗證的結論,可口可樂財報不能替代這些指標。
對比寶僑的財報與銷量歷史也有幫助,兩家公司都銷售重複購買的消費品。但品類、區域曝險及報告日曆不同,不能直接一一對應。
財測上調:獲利與現金更關鍵
| 2026全年指標 | 此前展望 | 10月27日展望 |
|---|---|---|
| 有機營收成長率 | 約5% | 至少5% |
| 排除收購、處分及匯率影響的可比較EPS成長率 | 7%–8% | 至少9% |
| 可比較每股盈餘成長率 | 9%–10% | 至少11% |
| 基礎有效稅率 | 19.9% | 19.7% |
| 營業現金流 | 約$14.6 十億美元 | 至少$15.2 十億美元 |
| 資本支出 | 約$2.2 十億美元 | 約$2.2 十億美元 |
| 自由現金流 | 約$12.4 十億美元 | 至少$13.0 十億美元 |
來源:當前與此前財測對照表。除營業現金流外,適用的成長指標按公司說明的非GAAP口徑列示。
營收措辭調整主要是強化下限。排除匯率、收購及處分影響後的可比較EPS和現金流上調更有分量,因為它們顯示改善不只來自匯率折算。稅率下調也有利於獲利,因此不能把全部增幅都歸因於營運槓桿。
自由現金流下限增加6億美元,來自預期營業現金流提高,而資本支出財測不變。公司2025年可比較EPS為$3.00,據此推算2026年下限為$3.33 = $3.00 × 1.11。這是基於財測的計算,不是經營團隊另行公布的EPS目標,也不是2027年市場共識。來源:2025年業績。
現金流與股利:有覆蓋,但有邊界
前九個月,營業現金流為124.71億美元,購置不動產、廠房及設備支出為10.63億美元,兩者相減得到114.08億美元自由現金流,與公告四捨五入後的114億美元一致。如果不明確期間差異,就不能把九個月現金流直接拿來對照全年股利需求。來源:現金流量表。
年增比較也要注意口徑。2025全年自由現金流為53億美元,剔除fairlife或有對價付款後則為114億美元。把2026年下限與未經調整的2025年數字相比,會誇大經常性成長。即使採用調整後的比較,也不能直接當作可持續的成長率預測,因為營運資本和其他時間性因素仍會變化。
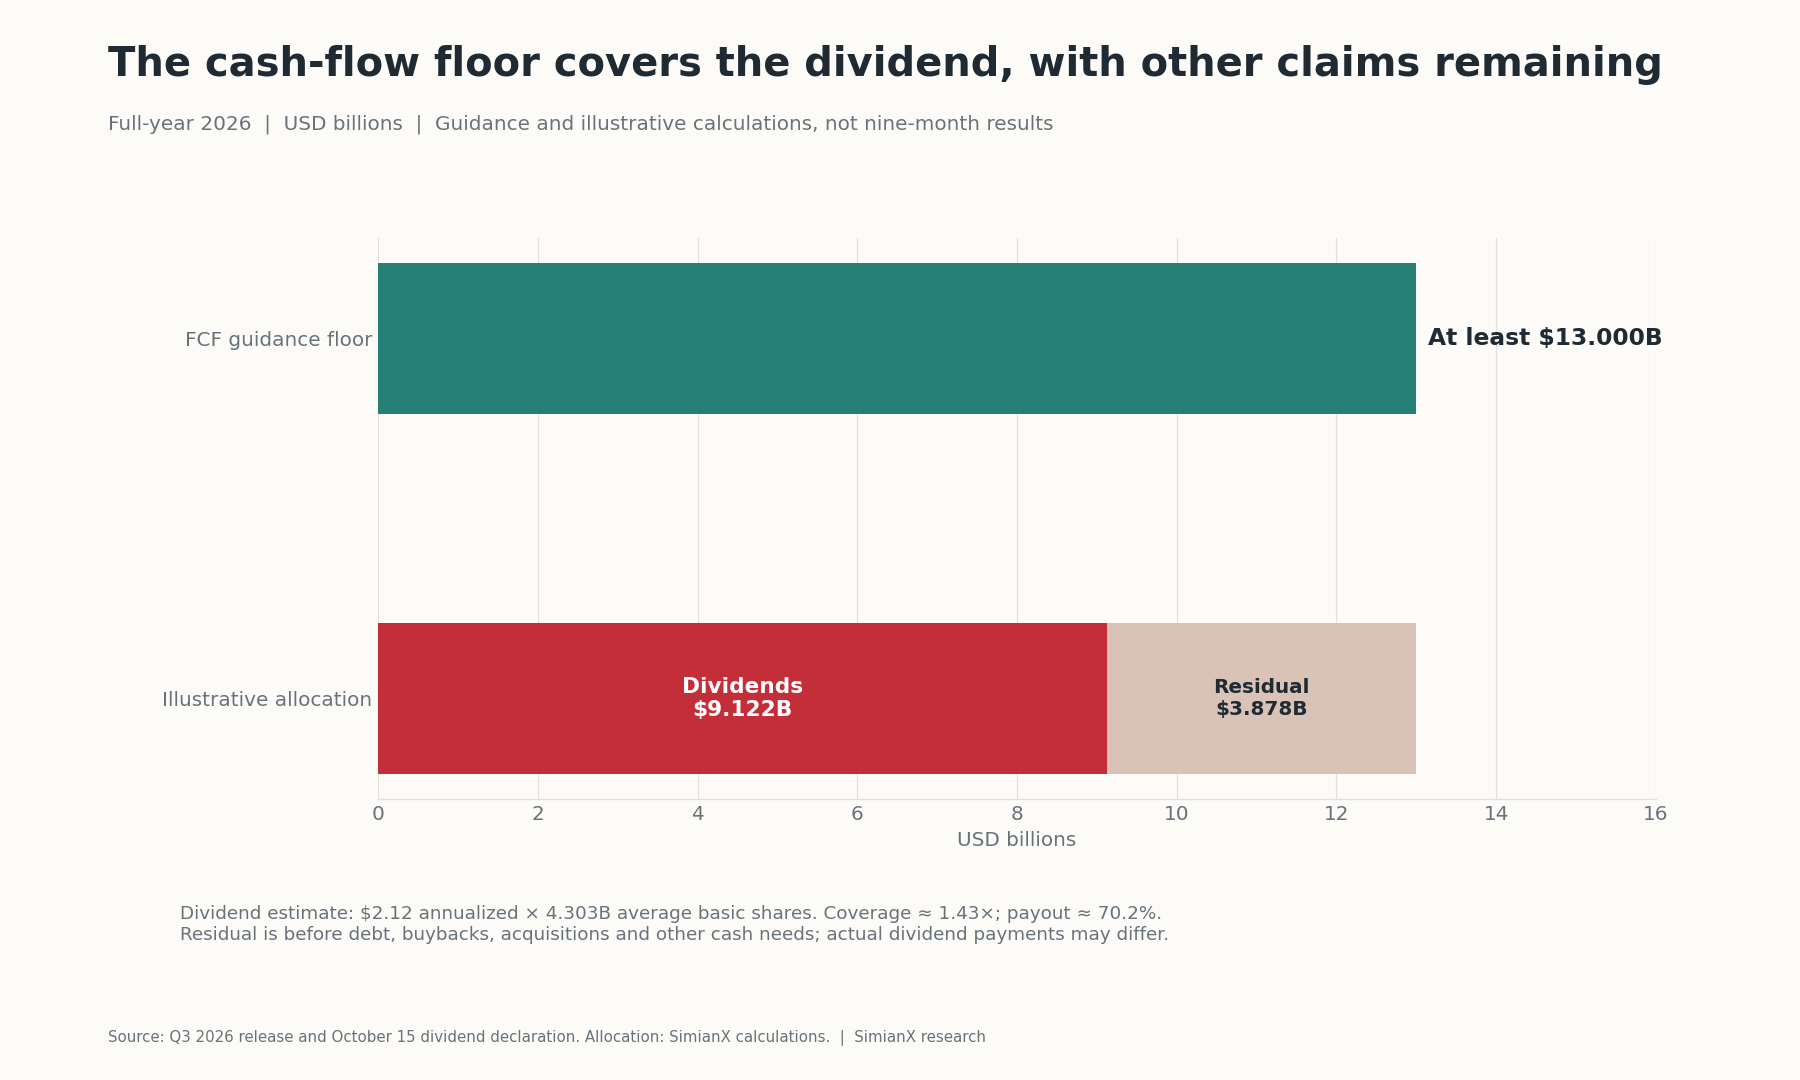
10月股利公告維持每季$0.53,年化為$2.12。將第三季平均基本股數43.03億股作為近似股本基數:
| 計算 | 結果 | 含義 |
|---|---|---|
| 年化每股股利×股數基數 | $9.122 十億美元 | 估計全年現金需求 |
| 股利需求/$13.0十億美元自由現金流下限 | 70.2% | 近似現金股利支付率 |
| $13.0十億美元自由現金流下限/股利需求 | 1.43× | 近似覆蓋倍數 |
| 自由現金流下限減股利需求 | $3.878 十億美元 | 尚未扣除其他現金用途 |
| $2.12 / $91.18 | 2.33% | 起始股利殖利率 |
這些是計算結果,不是公司對股利支出的財測。平均股數不等於每次配息實際享有分配權的股數;剩餘現金還需應付債務、庫藏股買回、收購及其他承諾。股利覆蓋支持業務耐久性,卻不證明股價便宜。
KO估值:91.18美元已經包含哪些預期?
KO在10月27日收於$91.18,較$92.70下跌1.64%。這是下列計算採用的特定日期價格。下跌本身不能揭示唯一市場動機,也不能證明投資人否定了營運績效。來源:歷史收盤價。
| 估值指標 | 計算 | 結果 |
|---|---|---|
| 按財測下限計算的當年可比較本益比 | $91.18 / $3.33 | 27.4× |
| 可比較盈餘收益率 | $3.33 / $91.18 | 3.65% |
| 近似股權市值 | $91.18 × 4.303十億股 | $392.35 十億美元 |
| 按財測下限計算的股權自由現金流收益率 | $13.0十億美元 / $392.35十億美元 | 3.31% |
股權市值估計使用平均基本股數,而非收盤時精確流通股數,適用於近似收益率計算。股權自由現金流收益率不等於以企業價值為分母的收益率。這裡的本益比使用當年調整後財測,不是過去十二個月GAAP獲利。
品牌耐久性和母公司相對較低的資本需求,可以為估值溢價提供理由。但裝瓶模式沒有讓生產與配送成本從經濟體系中消失,只是把許多成本留在合作夥伴處。與百事比較時,也必須考慮其食品業務與不同的合併報表結構。
在這個起始估值下,獲利成長必須足以抵消未來估值倍數下降的可能。
三年報酬情境:獲利成長也可能輸給估值收縮
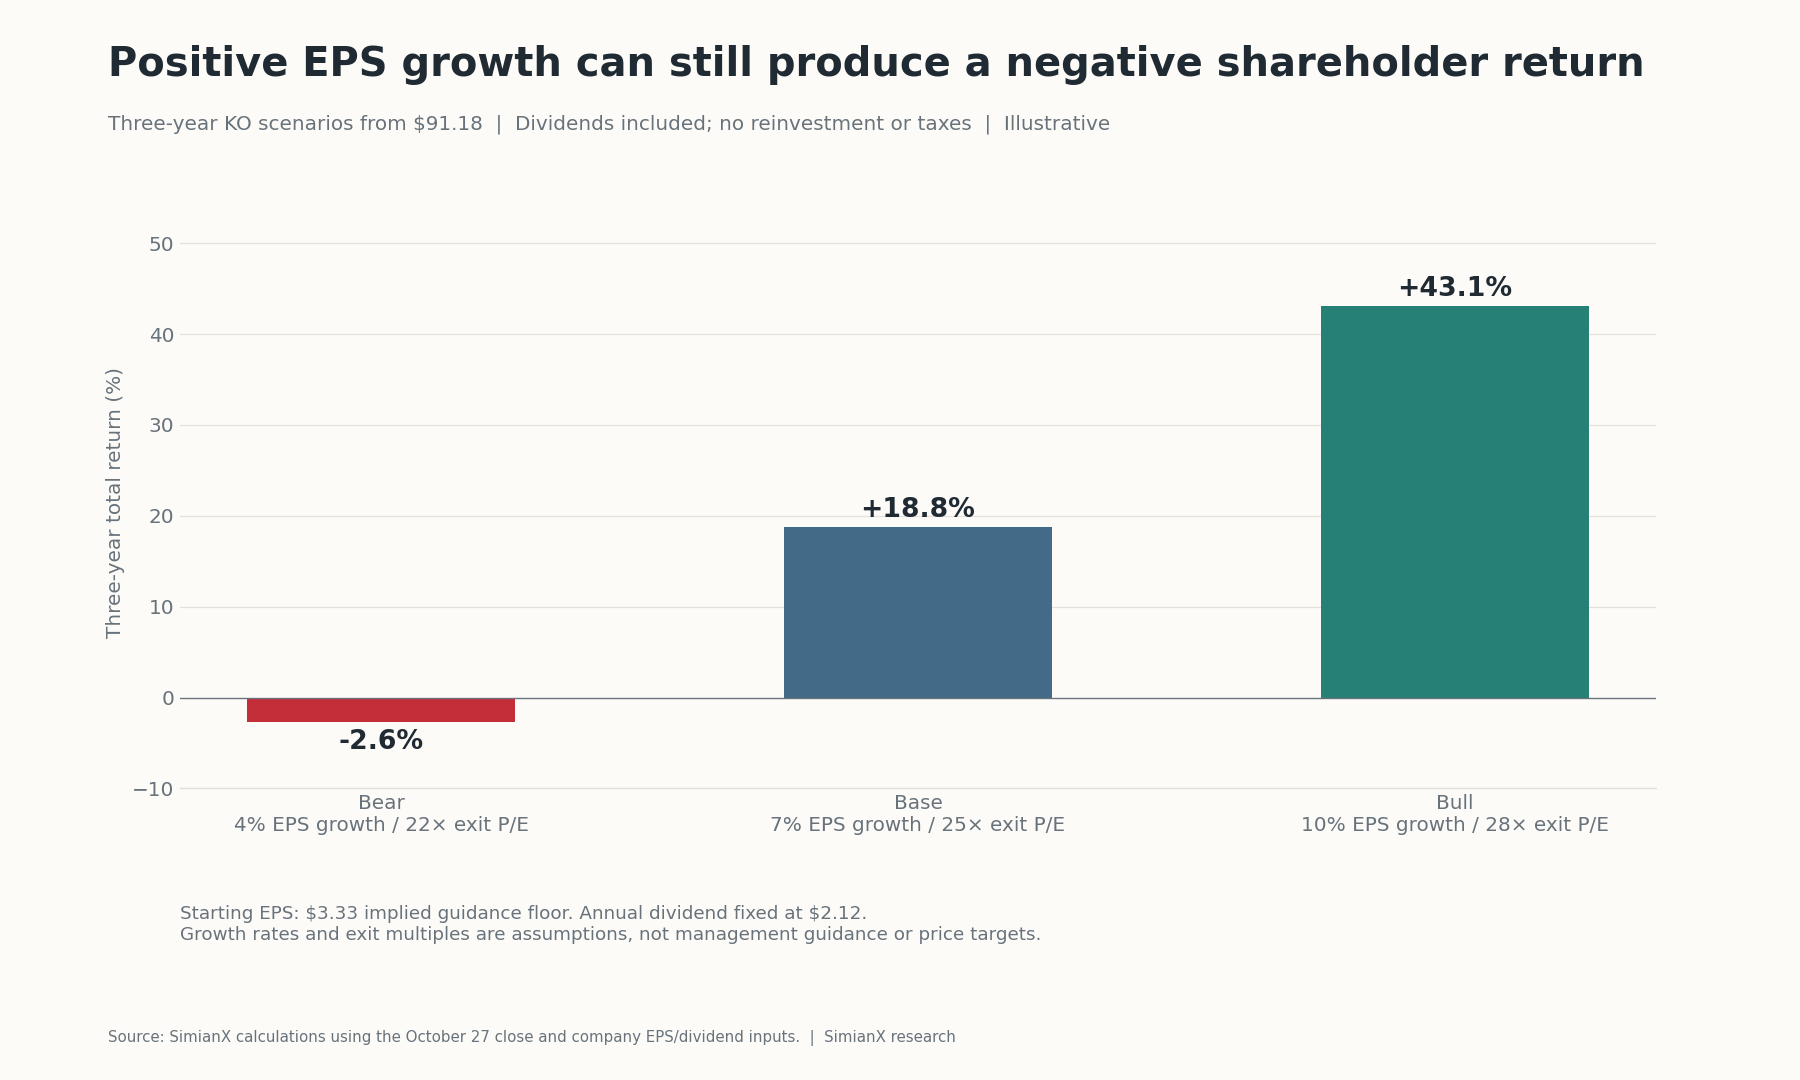
模型從$3.33開始,複合計算三年EPS成長,乘以退出本益比,再加上$6.36股利。股利假定每年$2.12,不再投資,也不計稅。全部假設僅用於說明,不是經營團隊財測。
| 情境 | EPS年增率 | 第三年EPS | 退出本益比 | 退出股價 | 含股利總報酬 | 年化總報酬 |
|---|---|---|---|---|---|---|
| 悲觀 | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| 基本 | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| 樂觀 | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
計算內部保留未四捨五入EPS。公式為總報酬 =(退出股價 + 累計股利)/ $91.18 − 1;年化時,對最終財富倍數取三次方根。
悲觀情境說明核心風險:EPS成長為正,總報酬仍可能為負。基本情境中,若要求未來三年每年報酬8%,簡化模型對應買入價約為$86.01 ≈ ($101.98 + $6.36) / 1.08³,並假定所有現金都在期末收到。這是敏感性分析結果,不是建議買入價或內在價值估計。
第四季及2027年,哪些證據會改變判斷?
應關注能推翻論點的證據,而不只是確認論點的數字。
- 需求:北美銷量持續成長、更多同業改善,會增強復甦解釋;若出貨強勁而標準箱銷量走弱,則會削弱它。
- 經濟性:銷量成長同時伴隨排除匯率影響後的獲利能力下滑或現金轉化轉弱,會削弱「執行帶來有獲利成長」的判斷。
- 報告日曆:第四季比2025年同期少六個報告日。標準箱銷量按日均銷售計算,因此營收與標準箱銷量受到的影響不同。
- 業務組合:公司提示,收購與處分預計對2027年可比較營收造成約8%的不利影響,對可比較EPS約為2%,另有輕微匯率逆風。這些是初步考慮因素,不是完整2027年財測。合併範圍變化導致的營收下降,不自動意味著飲料需求下降。
- 資本與稅務:行銷、包裝及投入成本可能消耗銷量成長的收益。與美國國稅局的持續爭議是獨立風險;過去支付的現金不代表此後所有年度的問題均已解決。更新現金流或稅務評估前,應檢查最新季度申報文件。
日曆與2027年因素來源:第三季展望揭露。全年財報公布、出現重大稅務進展或股價顯著變化後,應重新檢查本文判斷。
常見問題
可口可樂2026年第三季業績如何?
營收為133.8億美元,GAAP稀釋每股盈餘為$0.93,可比較每股盈餘為$0.91。全球標準箱銷量成長5%,有機營收成長7%;可比較EPS和有機營收均為非GAAP指標。
銷量成長5%能證明消費復甦嗎?
不能。北美銷量持平、區域銷售組合不同,而且即使家庭購買力沒有普遍上升,公司執行力也能改善銷售。要支持廣泛復甦判斷,還需要品類資料與獨立消費指標。
為什麼濃縮液銷量比標準箱銷量成長更快?
經營團隊將第三季2個百分點的領先歸因於出貨時間安排。裝瓶商的濃縮液訂單與成品飲料銷售節奏不同;暫時性差距可能逆轉,而基礎需求未必同步變化。
可口可樂2026年的EPS財測是什麼?
公司預計,可比較EPS較2025年的$3.00成長至少11%,據此推算下限約為$3.33。這是調整後當年指標,不是2027年預測,也不是結果保證。
可口可樂自由現金流能覆蓋股利嗎?
130億美元自由現金流下限高於估計的91.22億美元年化股利需求,覆蓋約1.43倍。估計採用第三季平均基本股數,實際配息及其他現金需求可能不同。
KO在91.18美元時便宜嗎?
該日期價格對應推算可比較EPS下限約27.4倍本益比,以及3.31%的股權自由現金流收益率。報酬是否充足,取決於未來成長、分配及投資人屆時願意支付的倍數。
可口可樂已給出完整2027年財測嗎?
第三季公告僅列出初步匯率及業務組合因素,並表示將在第四季業績時公布完整財測。預計合併範圍帶來的不利影響,不能當作消費飲料銷量預測。
如何使用這些證據
營運論點更強了:銷量成長,產品組合適應市場,經營團隊提高獲利和現金流下限。廣泛復甦的論點仍不完整,因為區域需求和銷售組合分化。投資論點則高度依賴價格:溢價估值可能吞掉多年的營運改善。
使用SimianX股票分析工具,結合最新申報文件檢驗不同假設。把標準箱銷量、出貨時點、排除匯率影響後的獲利與現金流分別看清,再按實際可交易價格重算估值。


