 作者:Marcus Reeve
期中選舉週期:19次選舉的標普500數據全景
2026年10月更新 · 標普500數據截至2026年10月15日收盤
快速解答: 自1950年以來,標普500在全部19次期中選舉後的12個月都更高,平均價格漲幅為+15.1%(中位數+14.5%;最弱為1986–87年的+1.1%,最強為1954–55年的+33.2%)。從選舉日到12月31日,19個週期中有13個上漲,平均+2.6%。
>
選舉日當天及隨後: 在市場開盤的14個期中選舉日(1970–2022年),標普500有10次上漲,平均漲幅+0.4%。19個週期中有15個在下一個交易日上漲(平均+0.6%),選後第一個月同樣如此(平均+1.7%)。
>
最強的一段: 從期中選舉年9月底到次年6月底,標普500在全部19個週期中均上漲,平均+20.1%——這是四年週期中表現最好的三個季度窗口,而1950年以來所有同類窗口的平均漲幅僅為+7.1%。
>
分立政府還是一黨執政: 形成分立政府的14次期中選舉之後,12個月平均上漲+15.1%;由同一政黨掌控白宮與國會兩院的5次之後,平均上漲+15.0%。
>
美債與美元: 自1962年以來的16次期中選舉中,有11次在選後三個月內10年期美國公債殖利率下滑;詳見每次期中選舉後的美國公債殖利率與美元。
>
2026年: 2026年美國期中選舉已於2026年11月3日(星期二)舉行。截至2026年10月15日收盤,標普500報7,744.06點——年初至今上漲13.1%,距10月6日創下的收盤紀錄僅低1.0%——遠遠領先典型的期中選舉年:歷史上期中選舉年到10月中旬的漲幅中位數僅為2.9%。
>
結果(截至美東時間2026年11月4日凌晨1:50): 民主黨贏得參議院與眾議院兩院控制權,美聯社(AP)與NBC News均已宣布這項結果。據美聯社截至美東時間凌晨1:30的統計,民主黨從共和黨手中拿下七個參議院席次與16個眾議院席次。自2027年1月3日起,國會與白宮將處於分治格局。
2026年選舉日:關鍵日期
>
- 10月28日: 聯準會於美東時間下午2:00公布利率決策,距投票僅六天。
- 11月3日(星期二): 選舉日。眾議院全部435席與參議院35席將改選。美國股市照常交易(美東時間上午9:30至下午4:00)。投票所自美東時間下午6點起陸續關閉(印第安納州與肯塔基州部分地區),最後一批於美東時間11月4日凌晨1點關閉(阿拉斯加州西部)。結果: 民主黨贏得參議院與眾議院(美聯社與NBC News宣布,美東時間11月4日凌晨1:50)。
- 計票結果: 國會控制權可能需要數天才能確定。2018年,美聯社在選舉當晚就宣布了眾議院歸屬;2022年,參議院控制權直到11月12日(內華達州)才確定,眾議院則在11月16日、即投票八天後才塵埃落定。
- 12月1日: 喬治亞州針對沒有候選人獲得過半數選票的選舉舉行決選。
- 跛腳鴨會期: 即將卸任的第119屆國會在選舉後復會;現行政府撥款的有效期至2026年12月11日。
- 2027年1月3日: 新一屆第120屆國會宣誓就職。
2026年期中選舉將於2026年11月3日舉行——如果歷史可以借鏡,這個日期前後的幾個月對美股的影響,幾乎超過日曆上任何其他週期性事件。對標普500而言,期中選舉年平均是四年總統週期中表現最弱的一年;年內回檔也更深,存在著名的9–10月底部區,同時還孕育了市場歷史上最可靠的看漲訊號之一:自1950年以來,標普500在每一次期中選舉之後的12個月都實現上漲——19次中的19次。
這是一份完整的參考資料:1950年以來的每個期中選舉年、當年漲跌幅、大致的年內最大回檔、次年表現、這一規律存在的原因,以及邁向2026年11月的當下格局。
美國期中選舉後股市怎麼走
以選舉日為起點計算,歷史紀錄一面倒。下表列出1950年以來每一次期中選舉中,標普500從選舉日收盤到當年最後一個收盤日、以及此後12個月的價格報酬。
| 期中選舉日 | 選舉日標普500點位 | 選舉日→12月31日 | 選後12個月 |
|---|---|---|---|
| 1950年11月7日 | 19.36 | +5.5% | +16.2% |
| 1954年11月2日 | 31.79 | +13.2% | +33.2% |
| 1958年11月4日 | 51.56 | +7.1% | +11.1% |
| 1962年11月6日 | 58.35 | +8.1% | +24.8% |
| 1966年11月8日 | 80.73 | −0.5% | +12.9% |
| 1970年11月3日 | 84.22 | +9.4% | +12.7% |
| 1974年11月5日 | 75.11 | −8.7% | +18.7% |
| 1978年11月7日 | 93.85 | +2.4% | +6.4% |
| 1982年11月2日 | 137.49 | +2.3% | +19.9% |
| 1986年11月4日 | 246.20 | −1.6% | +1.1% |
| 1990年11月6日 | 311.62 | +6.0% | +25.1% |
| 1994年11月8日 | 465.65 | −1.4% | +27.1% |
| 1998年11月3日 | 1,110.84 | +10.7% | +22.0% |
| 2002年11月5日 | 915.39 | −3.9% | +14.9% |
| 2006年11月7日 | 1,382.84 | +2.6% | +6.7% |
| 2010年11月2日 | 1,193.57 | +5.4% | +3.7% |
| 2014年11月4日 | 2,012.10 | +2.3% | +4.5% |
| 2018年11月6日 | 2,755.45 | −9.0% | +11.7% |
| 2022年11月8日 | 3,828.11 | +0.3% | +14.5% |
| 平均值 | +2.6% | +15.1% | |
| 中位數 | +2.4% | +14.5% | |
| 上漲次數 | 19次中13次 | 19次中19次 |
方法說明:標普500價格報酬,不含股息。起點為選舉日的指數收盤價;1950年至1966年紐約證券交易所(NYSE)在選舉日休市,因此採用前一個交易日的收盤價。「選後12個月」為一年後同一日曆日的收盤價(若當日休市,則取此前最後一個交易日)。1957年3月以前的序列為該指數的90檔成分股前身指數。Yahoo Finance與CNBC的每日收盤數據在本表每一個數字上完全一致,2018年和2022年兩列還與FRED的標普500序列吻合。
這張表說明了什麼:
- 12個月紀錄完美,但並不均勻。 19個窗口全部為正,但幅度從+33.2%(1954–55年)到+1.1%(1986–87年,這一窗口吸收了1987年10月的股災)不等。19次中有5次漲幅不到7%:1978–79、1986–87、2006–07、2010–11和2014–15年。
- 選後頭七週偏向上漲,但優勢有限。 從選舉日到年底,19次中有13次上漲,平均+2.6%。表現最差的兩次是2018年(−9.0%,即12月24日才見底的第四季賣壓)和1974年(−8.7%),而兩者隨後的12個月都錄得兩位數漲幅。
- 弱勢年份醞釀最大反彈。 在截至10月中旬標普500年內仍為下跌的7個期中選舉年(1962、1966、1970、1974、1990、2002、2022年),選舉日後12個月平均上漲+17.7%,最少也有+12.7%。而在截至10月中旬已上漲超過5%的9個年份(1950、1954、1958、1978、1982、1986、1998、2006、2010年),平均漲幅較小,為+13.4%,最低僅+1.1%。
- 期中選舉後表現最好的月份是1月。 在19個週期中,次年1月平均上漲+4.2%,有17次上漲;4月平均+3.4%,有18次上漲;選舉當年的11月本身平均+2.7%(19次中15次上漲)。次年9月是唯一平均為負的月份(−1.0%,僅6次上漲)。我們的標普500季節性參考表呈現了這些月份在所有年份中的比較。
- 誰贏的影響比想像中小。 形成分立政府的14次期中選舉之後,12個月平均上漲+15.1%;由一黨完全掌控的5次之後為+15.0%;眾議院易手的6次(1954、1994、2006、2010、2018、2022年)之後為+16.1%——控制權依據美國眾議院與美國參議院歷史辦公室的官方紀錄。完整的執政格局研究請見政治僵局真的利多股市嗎?1927年以來49屆國會數據;選後的類股領漲情況請見期中選舉後哪個類股最強。
關於投票日到新一屆國會就任之間的兩個月,見跛腳鴨會期的美股表現:自1926年以來的25次期中選舉中,有18次美股從選舉日到1月3日收高,與任何一年同期的上漲比例大致相當。
期中選舉只是四年週期中的一環:1928年以來逐年的總統週期報酬,以及標普500在總統大選年的表現,共同構成完整圖像。
選舉日當天及選後股市表現如何
簡短回答: 標普500在期中選舉投票當天及隨後通常會上漲,但幅度有限:選舉日平均+0.4%(市場開盤的14次中有10次上漲),下一個交易日+0.6%(19次中15次),第一個月+1.7%(19次中15次)。大幅上漲來得更晚,出現在期中選舉年9月底到次年6月底的三個季度裡。
| 期中選舉 | 選舉日 | 下一個交易日 | 第一週 | 第一個月 | 期中選舉年第四季 | 9月30日→6月30日 |
|---|---|---|---|---|---|---|
| 1950年11月7日 | — | +1.0% | +2.6% | +0.2% | +5.0% | +7.8% |
| 1954年11月2日 | — | +2.0% | +4.3% | +7.5% | +11.4% | +27.0% |
| 1958年11月4日 | — | +0.9% | +2.8% | +1.9% | +10.3% | +16.8% |
| 1962年11月6日 | — | +0.6% | +1.9% | +7.8% | +12.1% | +23.3% |
| 1966年11月8日 | — | +0.8% | +1.2% | +1.6% | +4.9% | +18.4% |
| 1970年11月3日 | +0.9% | +0.2% | +0.7% | +5.6% | +9.3% | +17.1% |
| 1974年11月5日 | +2.8% | −0.5% | −1.9% | −12.0% | +7.9% | +49.8% |
| 1978年11月7日 | −1.4% | +0.6% | −1.4% | +3.4% | −6.3% | +0.4% |
| 1982年11月2日 | +1.5% | +3.9% | +4.0% | +1.0% | +16.8% | +39.2% |
| 1986年11月4日 | +0.2% | +0.2% | +0.4% | +2.8% | +4.7% | +31.4% |
| 1990年11月6日 | −0.9% | −1.8% | +1.9% | +5.6% | +7.9% | +21.3% |
| 1994年11月8日 | +0.6% | −0.1% | −0.1% | −4.3% | −0.7% | +17.7% |
| 1998年11月3日 | −0.1% | +0.7% | +1.6% | +3.5% | +20.9% | +35.0% |
| 2002年11月5日 | +0.8% | +0.9% | −3.5% | −1.0% | +7.9% | +19.5% |
| 2006年11月7日 | +0.2% | +0.2% | +0.8% | +1.8% | +6.2% | +12.5% |
| 2010年11月2日 | +0.8% | +0.4% | +1.7% | +2.3% | +10.2% | +15.7% |
| 2014年11月4日 | −0.3% | +0.6% | +1.4% | +3.0% | +4.4% | +4.6% |
| 2018年11月6日 | +0.6% | +2.1% | −1.2% | −2.2% | −14.0% | +1.0% |
| 2022年11月8日 | +0.6% | −2.1% | +4.3% | +3.5% | +7.1% | +24.1% |
| 平均值 | +0.4% | +0.6% | +1.1% | +1.7% | +6.6% | +20.1% |
| 中位數 | +0.6% | +0.6% | +1.4% | +2.3% | +7.9% | +18.4% |
| 上漲次數 | 14次中10次 | 19次中15次 | 19次中14次 | 19次中15次 | 19次中16次 | 19次中19次 |
選舉日 = 當日收盤價相對前一收盤價的漲跌。1966年及以前紐約證券交易所在選舉日休市,因此這些儲存格留空,其後各窗口以前一交易日的收盤價為起點,與第一張表一致。第一週 = 起點收盤後的五個交易日;第一個月 = 30個日曆日後的收盤價(若當日休市,則取此前最後一個交易日)。第四季 = 9月最後一個收盤價至12月最後一個收盤價;9月30日→6月30日 = 期中選舉年9月最後一個收盤價至次年6月最後一個收盤價。每日收盤資料來自Yahoo Finance(^GSPC),並與CNBC(.SPX)交叉核對。
- 選舉日當天的漲跌近乎擲硬幣,只是略偏上行。 波動最大的兩次是1974年的+2.8%和1978年的−1.4%。
- 選舉次日偏向上漲: 19個週期中有15次上漲。表現最好的是1982年的+3.9%;最差的是2022年的−2.1%和1990年的−1.8%。
- 期中選舉年第四季在19個週期中有16次上漲,平均+6.6%,而1950年至2025年所有第四季的平均為+4.2%(76次中61次上漲)。三次下跌分別是2018年(−14.0%)、1978年(−6.3%)和1994年(−0.7%)。
- 9月底至次年6月底是整個週期的「甜蜜區」。 19個週期中19次上漲,平均+20.1%(中位數+18.4%)。1950年以來,以季末為起點的全部305個三季度窗口平均為+7.1%,四年週期中其他任何起點的平均漲幅都未超過+14.2%。表現最好的是1974–75年(+49.8%);最弱的是1978–79年(+0.4%)和2018–19年(+1.0%)。
同一區間裡,那斯達克綜合指數在1974年以來的13次期中選舉之後平均上漲+29.4%,但有一次下跌(2018–19年為−0.5%):見期中選舉後的那斯達克。
為什麼期中選舉年是總統週期中最弱的一年
總統選舉週期理論把四年任期分為:選後年(第1年)、期中選舉年(第2年)、選前年(第3年)和大選年(第4年)。歷史數據的差異一目了然:
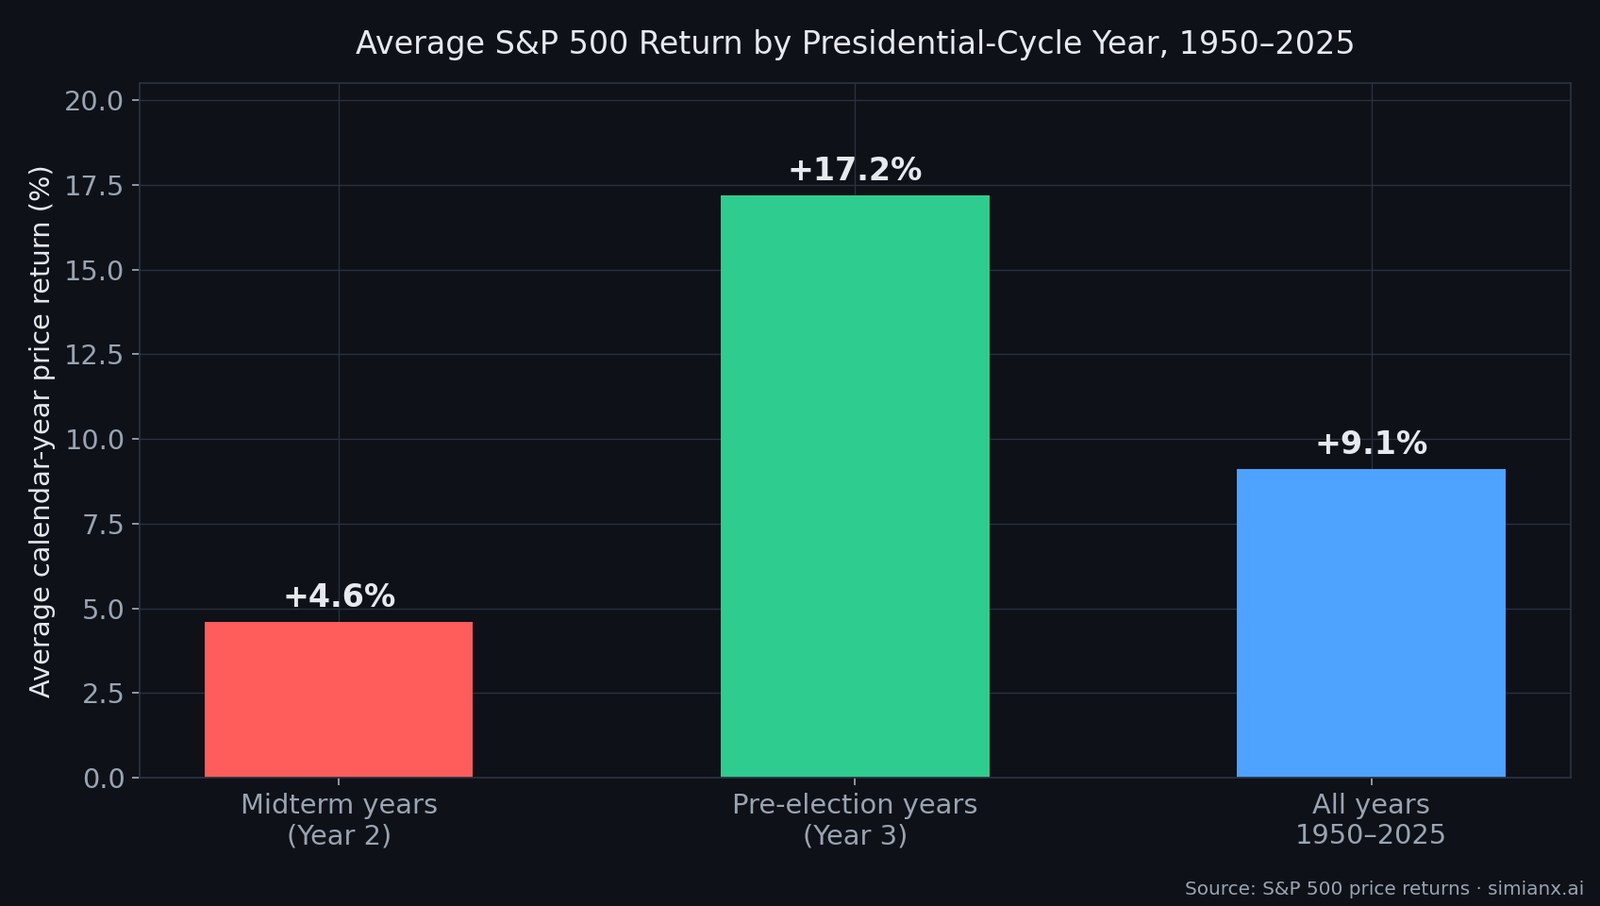
- 期中選舉年(第2年): 1950年以來標普500平均價格報酬為+4.6%——四個年份中最弱。
- 選前年(第3年): 平均+17.2%——遙遙領先的最強年份。
- 1950–2025年全部年份: 平均約+9.1%,作為參照。
第2年與第3年之間超過12個百分點的差距,正是期中選舉規律的核心。這並不意味著期中選舉年必然糟糕;1950年以來的19個期中選舉年中有11個收漲。關鍵在於:期中選舉年的路徑更顛簸、回檔更深,而大幅上漲往往要等到選舉塵埃落定之後才會到來。
如果你想了解逐月維度的季節性,我們的姊妹參考文章標普500季節性:1950年以來表現最好與最差的月份與本表是天然搭配。
1950年以來的每個期中選舉年:完整參考表
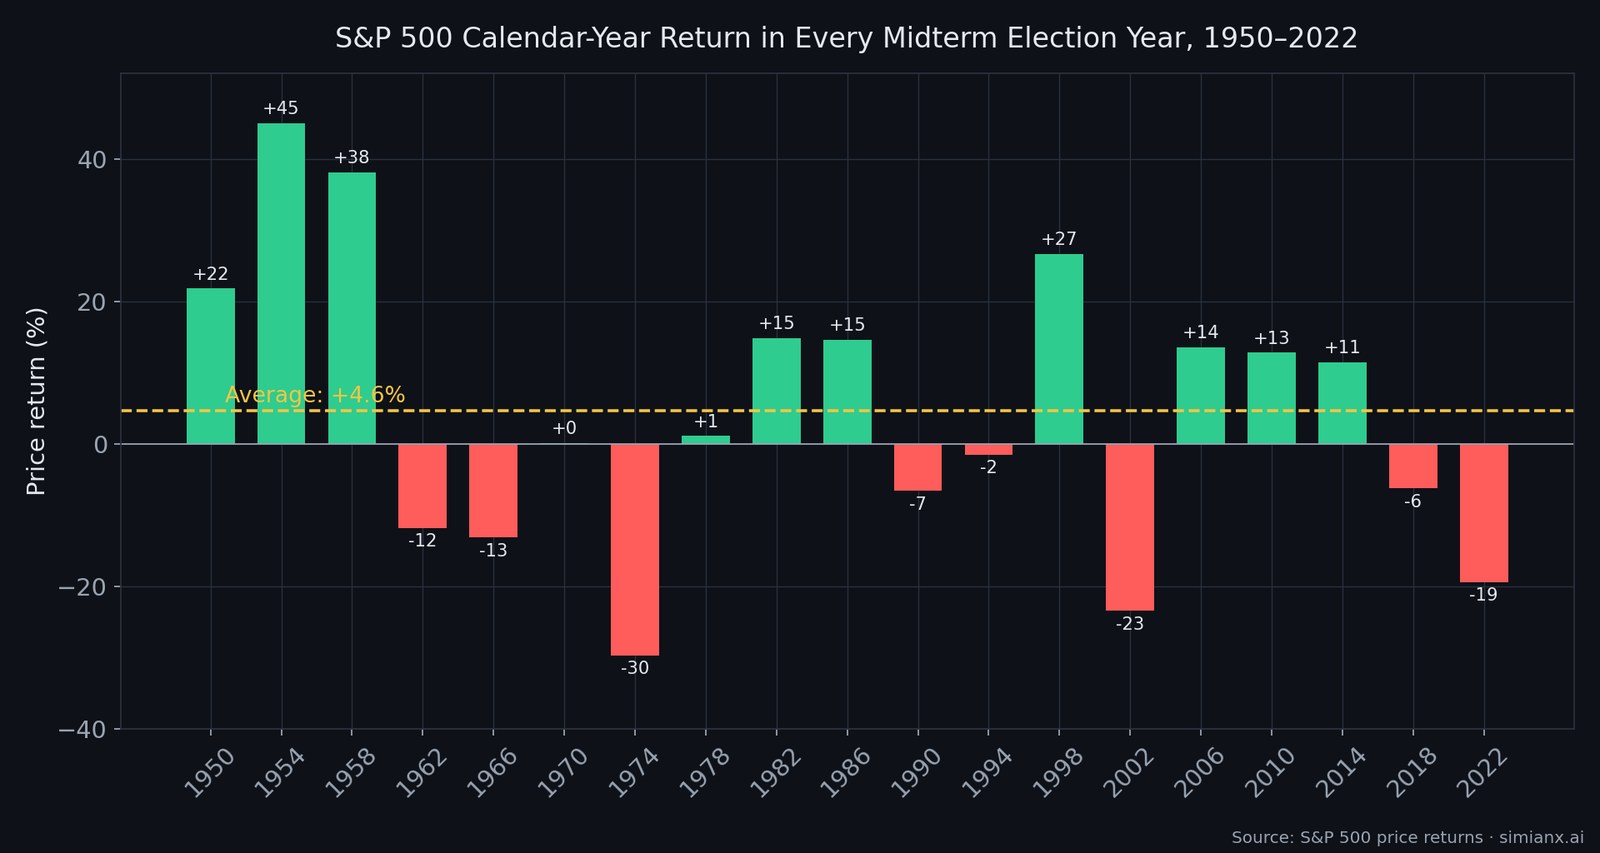
| 期中選舉年 | 總統 | 標普500漲跌幅 | 年內最大回檔(約) | 次年(第3年) |
|---|---|---|---|---|
| 1950 | 杜魯門(民主黨) | +21.8% | −14% | +16.3% |
| 1954 | 艾森豪(共和黨) | +45.0% | −4% | +26.4% |
| 1958 | 艾森豪(共和黨) | +38.1% | −4% | +8.5% |
| 1962 | 甘迺迪(民主黨) | −11.8% | −26% | +18.9% |
| 1966 | 詹森(民主黨) | −13.1% | −22% | +20.1% |
| 1970 | 尼克森(共和黨) | +0.1% | −26% | +10.8% |
| 1974 | 尼克森/福特(共和黨) | −29.7% | −38% | +31.5% |
| 1978 | 卡特(民主黨) | +1.1% | −14% | +12.3% |
| 1982 | 雷根(共和黨) | +14.8% | −16% | +17.3% |
| 1986 | 雷根(共和黨) | +14.6% | −9% | +2.0% |
| 1990 | 老布希(共和黨) | −6.6% | −20% | +26.3% |
| 1994 | 柯林頓(民主黨) | −1.5% | −9% | +34.1% |
| 1998 | 柯林頓(民主黨) | +26.7% | −19% | +19.5% |
| 2002 | 小布希(共和黨) | −23.4% | −34% | +26.4% |
| 2006 | 小布希(共和黨) | +13.6% | −8% | +3.5% |
| 2010 | 歐巴馬(民主黨) | +12.8% | −17% | +0.0% |
| 2014 | 歐巴馬(民主黨) | +11.4% | −7% | −0.7% |
| 2018 | 川普(共和黨) | −6.2% | −20% | +28.9% |
| 2022 | 拜登(民主黨) | −19.4% | −25% | +24.2% |
標普500價格報酬,不含股息。回檔為當年之內或延續入當年的峰谷跌幅,數值取整。
這張表裡有三點格外醒目:
- 平均值掩蓋了「槓鈴式」分布。 期中選舉年扎堆於兩個極端——1954年(+45.0%)、1958年(+38.1%)這樣的超級大年,緊鄰著1974年(−29.7%)、2002年(−23.4%)這樣的災難年。+4.6%的平均值是多空拉鋸的殘差,而不是典型結果。
- 第3年幾乎從不讓人失望。 隨後的19個選前年中,只有2015年(−0.7%)收在零軸明顯下方,2011年持平。19個年份中有17個收漲,其中7個漲幅超過20%。
- 糟糕的期中選舉年把痛苦前置。 日曆年表現最差的幾次——1974年、2002年、2022年——全部在期中選舉年的10月見底,隨後第3年分別上漲+31.5%、+26.4%和+24.2%。
期中選舉年的回檔:比平均水準更深
日曆年漲跌幅低估了身處其中時期中選舉年的煎熬程度。期中選舉年的年內峰谷回檔平均約為−17%,而全部年份約為−14%——而且分布呈現厚尾:
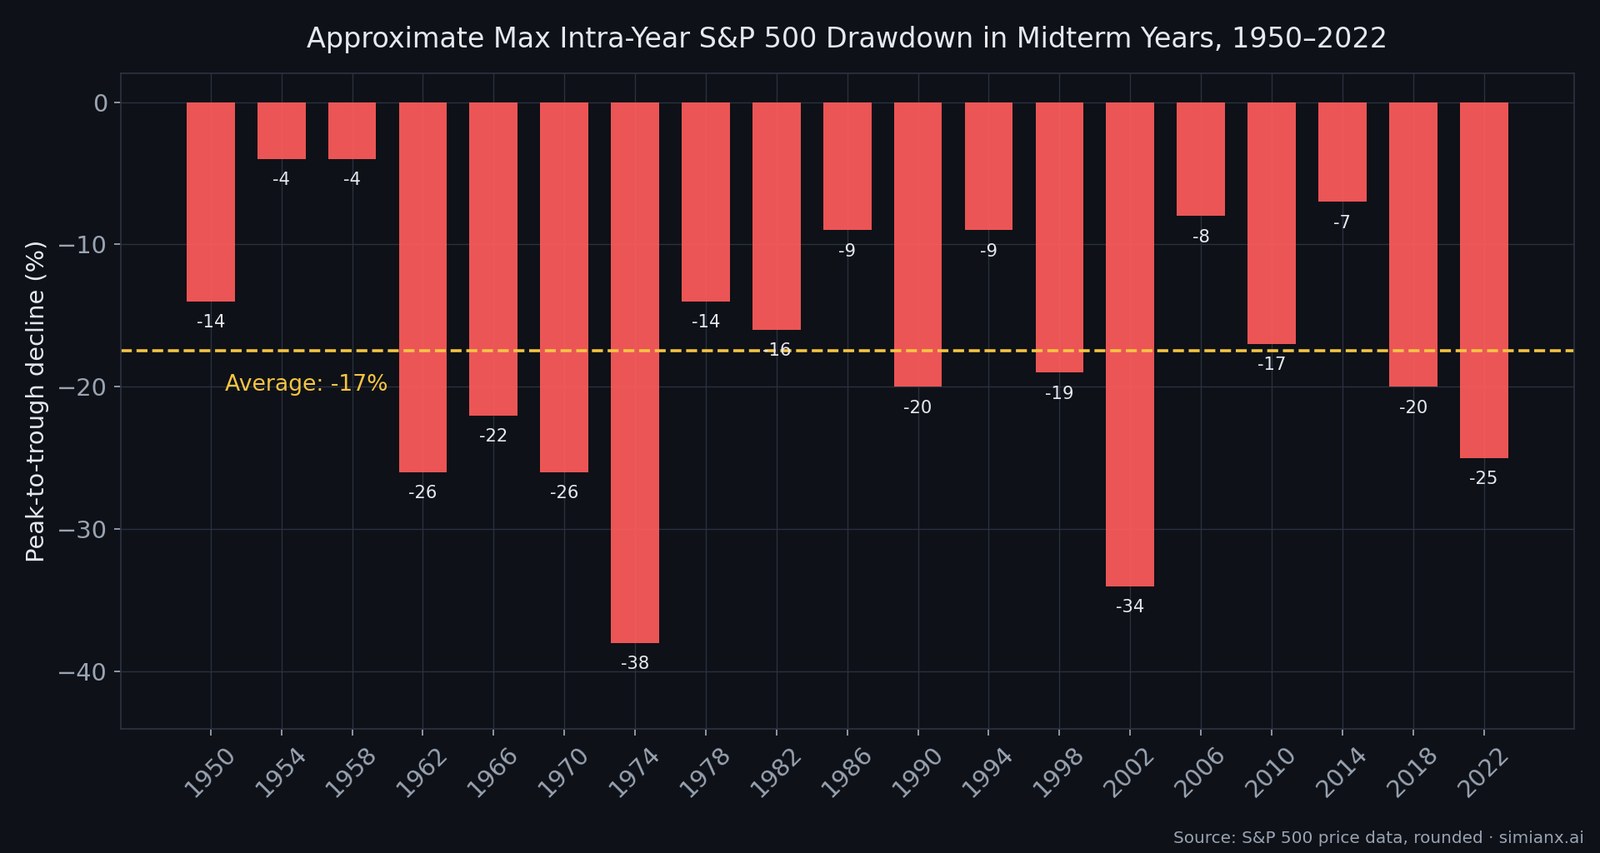
最深的幾次期中選舉年下跌都伴隨著總體經濟衝擊:1974年(年內−38%,1973–74石油危機熊市的第二段)、2002年(−34%,網路泡沫出清疊加財報造假醜聞)、1962年(−26%,「甘迺迪滑坡」)、1970年(−26%,衰退加貨幣緊縮)以及2022年(−25%,四十年來最快的聯準會升息週期)。關於最深跌幅的完整背景,參見我們的參考文章1929年以來的每一次標普500熊市。
實務層面的結論是:期中選舉年出現兩位數回檔是歷史常態,而不是市場出了什麼異常問題的訊號。1950年以來的19個期中選舉年中,有14個出現了9%或更深的峰谷回檔。
期中選舉前的低點:9–10月是底部區
期中選舉週期最具可操作性的特徵,是低點何時出現。在1950年以來的19個期中選舉年裡,本輪週期的市場低點高度集中在選舉前的幾週:
- 10月見底: 1966、1974、1990、1998、2002、2014和2022年的期中選舉年低點都出現在10月。
- 夏季見底: 1962年(6月)、1970年(5月)、1982年(8月)、2010年(7月)。
- 例外: 2018年——12月的崩跌把底部推到了選舉之後的12月24日,提醒我們任何季節性圖譜都不是保證。
2022年的走勢是教科書案例:標普500於2022年10月12日在3,577點見底——距11月8日期中選舉27天——隨後12個月上漲約22%,並在2024年初創下歷史新高。
疊加常規的9月疲軟(9月是全年平均表現最差的月份),期中選舉版本的秋季,歷來是整個四年週期中最可靠的「恐慌買點」窗口。從期中選舉年第四季到選前年第二季,歷來是整個週期中最強的連續三個季度。
19比19:期中選舉後的12個月
下面這個統計值得你收藏這張表:以選舉日為起點計算,自1950年以來,標普500在每一次期中選舉之後的一年都更高。19次期中選舉,19個為正的12個月窗口,平均漲幅約在+15%上下。
這一連勝挺過了不少惡劣環境:1973–74年石油禁運餘波、1987年的衝頂行情、1990年波灣危機、2002年泡沫破裂後的廢墟、2010年歐債恐慌,以及2022年的通膨衝擊。機制並不複雜——到選舉日時,市場通常已經消化了期中選舉年的回檔,情緒已被洗出,而一項重大政治不確定性在一夜之間獲得解決。
任何連勝都不是自然法則,19個樣本也不算大。但就基礎機率而言,這是市場歷史上最乾淨的規律之一——可靠性堪比我們殖利率曲線倒掛參考表中的衰退訊號,遠勝大多數季節性傳說。
同樣的時間區間按公司規模拆分,可參見期中選舉後小型股與大型股的比較:自1926年以來的25次期中選舉中,最小十分位組在隨後一年勝過最大十分位組的只有12次。
期中選舉規律為何存在?
四種解釋承擔了大部分權重:
- 不確定性的解除。 市場全年都在為政治風險定價;無論結果如何,選舉在一夜之間將其移除。期中選舉前後的隱含波動率在投票後會可靠地回落。
- 政治僵局是利多。 二戰以來的絕大多數期中選舉中,總統所屬政黨都丟掉了眾議院席次。市場歷來把分立政府視為政策穩定——需要重新定價的重大立法變動更少。
- 財政週期。 歷屆政府傾向於在任期早段(第1–2年)承受經濟陣痛,而把刺激、支出和有利於市場的政策推向爭取連任的階段(第3–4年)。第3年+17.2%的平均漲幅,部分正是這種誘因在價格中的體現。
- 貨幣政策的巧合。 多個期中選舉年的回檔(1974、1982、2018、2022)恰逢聯準會緊縮週期在選舉窗口附近見頂或轉向——讓期中選舉後的反彈獲得雙重順風。我們對2026年聯準會降息預期的即時追蹤涵蓋了這一變數的最新狀態。
不過,投票後波動率並不會穩定地驟降:自1990年以來的9次期中選舉中,一個月後VIX走低的只有5次(期中選舉後的VIX)。
僵局還是橫掃:選舉結果重要嗎?
沒有頭條新聞渲染的那麼重要。分立政府下的歷史平均報酬與一致政府相當——在多項研究中甚至略好。市場用真金白銀表達的偏好是不確定性的解除本身,而不是任何一個政黨:選舉後12個月的連勝紀錄裡,既有執政黨慘敗的年份(1994、2010、2018),也有其安然過關的年份(1962、1998、2022)。
簡短回答: 在指數層面,選舉結果幾乎沒有影響。
| 期中選舉結果 | 週期數 | 選舉日後12個月標普500平均漲幅 |
|---|---|---|
| 分立政府 | 14 | +15.1% |
| 一黨掌控白宮與國會兩院 | 5 | +15.0% |
| 眾議院易手 | 6 | +16.1% |
| 眾議院未易手 | 13 | +14.6% |
控制權依據眾議院與參議院歷史辦公室的紀錄;12個月窗口與第一張表相同。
真正影響類股的是結果的構成——哪些委員會易主,稅收、能源、國防和反壟斷預期發生什麼變化。這是選股問題而非指數問題。這也是為什麼在2026年,關注七巨頭的指數集中度與任何選舉後類股輪動的交互作用,比以往任何週期都更重要:如今七檔股票約佔標普500三分之一的權重。
期中選舉後的漲勢並沒有帶動所有類股:自1926年以來的25次期中選舉中,銀行股在隨後12個月勝過大盤的只有10次(完整表格)。
2006至2022年的5次期中選舉之後,住宅建商ETF在隨後三個月全數勝過標普500,不過這段期間在多數年份本來就對建商有利(期中選舉後的住宅建商股票)。
2026年的格局:11月3日前看什麼
2026年期中選舉到來之際,標普500在經歷動盪的上半年後正處於歷史高位附近——2月至3月的風險出清、因局勢降溫而消退的伊朗油價衝擊,以及已從Nvidia擴散到電力、網路與記憶體類股的AI資本支出行情。對照歷史模板,6月到11月有三件事值得追蹤:
- 回檔預算。 歷史告訴你:假設2026年某個時點會出現兩位數的峰谷回檔。如果它出現在8–10月窗口,期中選舉圖譜顯示那是整個週期中勝率最高的吸籌區——而不是降低風險部位的時刻。我們的AI回檔預警儀表板每天追蹤市場廣度、信用利差與獲利修正訊號,正是為這種情境準備的。
- 聯準會變數。 與2022年和2018年一樣,緊縮/寬鬆路徑與選舉窗口的交互作用,將決定期中選舉後的反彈是單順風還是雙順風。
- 加密貨幣作為風險偏好的風向球。 Bitcoin歷來會放大與股市相同的「不確定性解除」式修復行情——它自己那份2019年以來每次聯準會降息後的反應參考表,與期中選舉後的模式高度相似。
標普500相對期中選舉規律處在什麼位置(2026年10月15日)
- 選舉日期: 2026年美國期中選舉於2026年11月3日(星期二)舉行——距本次更新19天。眾議院全部435席與參議院35席(33場常規選舉,外加俄亥俄州和佛羅里達州的補選)都將改選,詳見2026年美國參議院選舉概覽。選舉日當天美國股市照常開盤。
- 年初至今: 標普500於10月15日收在7,744.06點,較2025年底的6,845.50點上漲13.1%。1950年以來,只有三個期中選舉年在10月中旬時漲幅更大:1954年(+27.8%)、1958年(+26.5%)和1950年(+18.2%)。同一時間點,期中選舉年的漲幅中位數為2.9%。
- 回檔: 2026年迄今最深的收盤回檔為−9.1%(從1月27日的6,978.60點跌至3月30日的6,343.72點),大約是以往期中選舉年平均年內回檔−17%的一半。指數於10月6日創下7,818.93點的收盤紀錄。
- 歷史的啟示: 強勢的期中選舉年之後每一次仍然上漲,但漲幅較小。截至10月中旬已上漲超過5%的9個年份,選舉後12個月平均上漲+13.4%,而7個下跌年份之後為+17.7%。按年初至今漲幅最接近的類比——1986年(截至10月15日+13.0%)——其後12個月只上漲+1.1%,因為1987年10月的股災恰好落在這一窗口之內。
結果(截至美東時間2026年11月4日凌晨1:50): 民主黨贏得參議院與眾議院兩院控制權,美聯社(AP)與NBC News均已宣布這項結果。據美聯社截至美東時間凌晨1:30的統計,民主黨從共和黨手中拿下七個參議院席次與16個眾議院席次。自2027年1月3日起,國會與白宮將處於分治格局。
如何用AI交易期中選舉年
季節性基礎機率是起點,不是策略。使用這張表的正確方式,是把時點(期中選舉年的秋季疲軟、選舉後的強勢)與來自市場廣度、部位和總經數據的即時確認結合起來——這正是多代理AI的本職工作。
在SimianX上,AI模型排行榜讓30個AI模型、6家供應商在真實交易損益上一較高下,你可以看到哪些模型真正駕馭了2026年的行情而非紙上回測——我們基於這些數據寫過哪個AI模型是最強交易員。如果你希望規律自動執行、無需盯盤,AI自動駕駛可以圍繞11月3日選舉這類事件持續運行「規則+AI」流程——具體機制見我們的24/7全天候AI交易機器人指南,訂閱方案可免費起步。
常見問題
2026年美國期中選舉日期是哪一天?
已於2026年11月3日(星期二)舉行。眾議院全部435席與參議院100席中的35席改選,其中包括俄亥俄州和佛羅里達州的補選;當天美國股市照常開盤。民主黨贏得參議院與眾議院兩院(美聯社與NBC News宣布)。
期中選舉年對股市有利嗎?
平均而言它是四年週期中最弱的一年:1950年以來標普500平均+4.6%,而全部年份平均+9.1%。但19個期中選舉年中仍有11個收漲,且疲軟集中在當年的前九到十個月。
期中選舉之後股市會怎樣?
1950年以來,標普500在全部19次期中選舉後的12個月均上漲,平均漲幅約15%。從期中選舉年第四季到次年第二季,是整個週期中最強的連續三個季度。
選舉日當天股市會怎樣?
通常變化不大。在1970年以來的14個期中選舉日(此前紐約證券交易所在選舉日休市),標普500有10次上漲,平均+0.4%;波動最大的是+2.8%(1974年)和−1.4%(1978年)。下一個交易日在19個週期中有15次上漲,平均+0.6%。
標普500最糟糕的期中選舉年是哪一年?
1974年:日曆年−29.7%,峰谷約−38%,正值石油危機熊市。2002年(−23.4%)和2022年(−19.4%)是現代的「亞軍」。三者都在10月見底,隨後第3年漲幅均超過24%。
期中選舉年市場通常何時見底?
10月是最主要的見底月份——1966、1974、1990、1998、2002、2014和2022年都在10月觸底。夏季低點(5–8月)涵蓋了其餘大部分情形。2018年是著名例外,在選舉之後的12月24日才見底。
哪個政黨贏得期中選舉重要嗎?
歷史上看,遠不如「不確定性被解除」本身重要。分立政府下的平均報酬與一致政府持平甚至更好,選舉後12個月的連勝紀錄橫跨執政黨失利與守住國會的各種情形。類股的贏家輸家取決於結果;指數層面的規律基本不受影響。
期中選舉日到年底,股市通常會上漲嗎?
通常會,但幅度有限。1950年以來,19次期中選舉中有13次標普500從選舉日到12月31日上漲,平均+2.6%(中位數+2.4%)。這段期間跌幅最大的是2018年(−9.0%)和1974年(−8.7%);漲幅最大的是1954年(+13.2%)。
期中選舉後哪個月份表現最好?
次年1月:在1950年以來的19個期中選舉後週期中,1月平均上漲+4.2%,有17次上漲。4月緊追在後(+3.4%,19次中18次上漲),選舉當年的11月平均+2.7%。次年9月最弱(−1.0%)。
2022年期中選舉後標普500表現如何?
2022年11月8日選舉日收在3,828.11點,到年底僅上漲+0.3%,2023年11月8日報4,382.78點——12個月上漲+14.5%。當年低點(2022年10月12日的3,577.03點)出現在投票前27天。
眾議院易手會改變期中選舉後的漲勢嗎?
沒有可測量的影響。眾議院易手的6次期中選舉(1954、1994、2006、2010、2018、2022年)之後,12個月平均上漲+16.1%,未易手的13次為+14.6%——這一差距完全落在正常的結果波動範圍之內。分立政府與一致政府兩種結果分別平均+15.1%和+15.0%。
2026年有沒有遵循期中選舉年規律?
目前還沒有。截至2026年10月15日收盤,標普500年內上漲13.1%,距紀錄高點不到1.0%,而期中選舉年在同一時點的漲幅中位數只有2.9%;今年最深的回檔−9.1%也只有期中選舉年平均水準的一半左右。歷史上,強勢的期中選舉年之後12個月仍會上漲,但平均漲幅較小。
延伸閱讀
- 水星逆行會影響股市嗎?1950–2026年標普500資料
- 美股財經日曆2026年11月(台灣時間):聯準會、CPI、非農
- 美國總統週期與標普500:1928-2025年逐年報酬全表
- 美國總統大選年與標普500指數:1928–2024完整數據
- 中期選舉後哪個類股最強:25屆選舉、一百年數據的完整成績單
- 政治僵局真的利多股市嗎?1927 年以來 49 屆國會數據
- 2026年美國期中選舉:12檔關鍵股票與三種國會情境推演
- 期中選舉後國防股會漲嗎?LMT、RTX、NOC 五情境全解析
- 2026年中期選舉如何撼動UNH、HUM與CVS三檔醫療股
- 2026年期中選舉與能源股:XOM、CVX、FSLR前瞻
- 2026年期中選舉撞上聯準會:九月的降息是否已經徹底死了
- 科技股拋售已反映利空了嗎?10檔AI股與18次戰爭結束數據
- 期中選舉後VIX會跌嗎?1990年以來九次期中選舉的完整數據表
- 期中選舉後那斯達克怎麼走:1974–2022年13屆完整數據表
- 美國期中選舉後油價走勢:WTI與布蘭特原油1986-2022
資料來源與延伸閱讀
- 美國期中選舉 — Wikipedia
- 總統選舉週期理論 — Investopedia
- 標普500歷史數據 — S&P Dow Jones Indices
- 標普500(^GSPC)每日歷史數據 — Yahoo Finance
- 標普500指數(.SPX) — CNBC
- 標普500(SP500) — FRED,聖路易斯聯邦準備銀行
- 美國眾議院歷屆政黨席次分布 — 美國眾議院歷史、藝術與檔案辦公室
- 參議院政黨席次分布 — 美國參議院歷史辦公室
- 2026年美國參議院選舉 — Wikipedia
- SimianX站內姊妹參考:標普500逐月季節性、1929年以來的每一次標普500熊市,以及殖利率曲線倒掛參考表。
過往表現不代表未來結果。本參考內容僅供資訊與教育目的,不構成投資建議。