 作者:Marcus Reeve
76年月度數據揭示美股日曆的真實規律
2026年10月更新。數據截至2026年10月15日。
簡短回答: 1950年以來,標普500表現最好的月份是十一月(平均+1.9%)、四月(+1.4%)和十二月(+1.4%,72%的年份上漲)。九月最差(−0.6%,僅45%的年份上漲)。2026年,九月下跌0.4%,四月上漲10.4%。
每年交易者都會問同樣的兩個問題:股市表現最好的月份是哪幾個?哪些月份需要提防?標普500季節性——即指數在不同日曆月份呈現不同表現的傾向——是金融領域歷史最悠久、研究最充分的規律之一。本參考彙整了標普500指數從1950年到2025年各月的近似平均報酬,解釋背後那些著名的市場異象——九月效應、「Sell in May and go away」(五月賣出離場)、聖誕老人行情以及總統週期——並展示這些數據對2026年剩餘時間的啟示:2026年是期中選舉年,在四年週期中歷來處於最弱的位置。
在進入表格之前先提醒一點:季節性描述的是76年的平均值,而不是對任何單一年份的保證。請把它當作調整機率的背景資訊,絕不要當作獨立的交易訊號。文末我們會回到系統化交易者實際如何把它與即時數據結合使用。
完整月度季節性表(1950–2025)
下表彙整了1950年以來標普500在每個日曆月的近似平均價格報酬率以及上漲月份占比。數字為月度價格變動的平均值,依據雅虎財經(Yahoo Finance)標普500歷史數據中的月底收盤價計算(以1949年12月為基期),並與CNBC的指數數據交叉核對,兩者每月相差不超過約0.1個百分點。「2026年」一欄為今年各月的實際表現。本表屬於我們的市場歷史參考中心。
| 月份 | 平均報酬 | 上漲年份占比 | 排名 | 2026年 | 季節性備註 |
|---|---|---|---|---|---|
| 一月 | +1.1% | 61% | 5 | +1.4% | 「一月效應」+新年資金流入 |
| 二月 | 0.0% | 54% | 11 | −0.9% | 季中平淡期 |
| 三月 | +1.0% | 64% | 6 | −5.1% | 季末再平衡 |
| 四月 | +1.4% | 70% | 2 | +10.4% | 春季最強月份 |
| 五月 | +0.4% | 62% | 8 | +5.2% | 「弱勢半年」的開端 |
| 六月 | +0.2% | 55% | 9 | −1.1% | 往往橫盤,方向感弱 |
| 七月 | +1.3% | 61% | 4 | −0.1% | 夏季最佳月份 |
| 八月 | 0.0% | 55% | 10 | +2.6% | 流動性稀薄的度假行情 |
| 九月 | −0.6% | 45% | 12 | −0.4% | 九月效應——最差月份 |
| 十月 | +0.9% | 59% | 7 | +1.2%(截至10月15日) | 波動最大的月份,但是「熊市終結者」 |
| 十一月 | +1.9% | 70% | 1 | — | 平均報酬最高的月份 |
| 十二月 | +1.4% | 72% | 3 | — | 所有月份中勝率最高 |
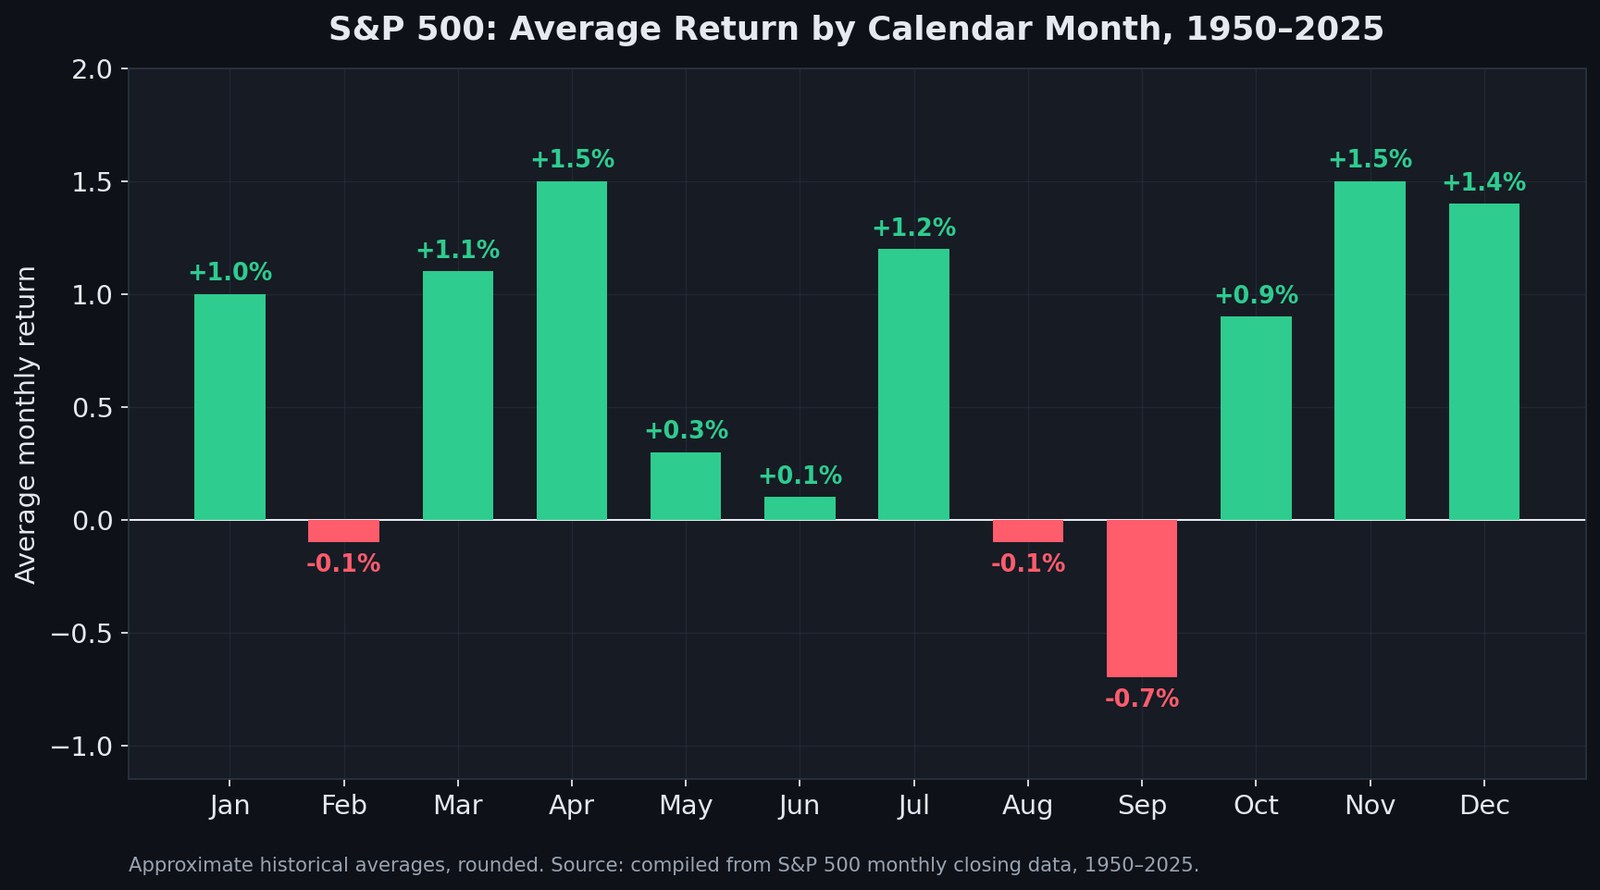
七十多年的數據中有三個事實格外醒目:
- 十一月、四月和十二月是最強的月份。它們兼具最高的平均報酬(+1.4%至+1.9%)和高勝率(70–72%上漲)。十一月至四月窗口包含了六個最強月份中的五個。
- 九月是唯一可靠地糟糕的月份。它是唯一同時具備明確負平均報酬(−0.6%)和低於50%勝率(45%)的月份。其他「弱勢」月份(二月、六月、八月)更接近圍繞零的擲硬幣。
- 夏季不是災難——而是死水區。五月、六月和八月的平均報酬大致為零。弱勢半年的問題不在於平均虧損大,而在於你承擔的風險在歷史上幾乎得不到回報。
九月效應:為什麼最差的月份持續落後
九月效應是美股最頑固的日曆異象。1950年以來,九月對標普500、道瓊和那斯達克同樣都是最差月份,這一規律在美國以外的市場也有紀錄。
為什麼大多數已知異象都被套利消除,而它依然存在?研究者給出的是多重相互交織的解釋,而非單一明確的答案:
- 共同基金財年截止。許多美國基金的財年在10月31日結束,它們在九月集中收割虧損部位,形成機械性賣壓。
- 假期後的部位調整。機構交易台從八月假期歸來,同時執行被推遲的降風險操作。
- 債券發行日曆。九月歷來是新債供給的高峰月份,從股市抽走流動性。
- 自我實現的謹慎。足夠多的市場參與者如今預期九月疲弱,於是提前降低風險,把疲弱提前兌現了。
無論成因如何組合,實際結論都很克制:九月不適合加槓桿,卻是歷史上持有避險部位報酬較好的月份——但不是清倉的理由。如果你想監控真正能把季節性回檔變成實質回撤的條件,我們華爾街回撤監控中追蹤的市場廣度、盈餘修正與信用利差訊號,遠比日曆重要。2026年的九月只是溫和地延續了這一規律:標普500當月下跌0.4%。
「Sell in May and Go Away」:76年數據究竟說明什麼
最著名的季節性法則把一年分成兩半:「強勢半年」從十一月到四月,「弱勢半年」從五月到十月。這句口號比現代標普500更古老——它源自倫敦經紀人夏季休假的傳統——但背後的數據是真實的。
1950年以來,標普500在十一月至四月平均上漲+7.0%,而五月至十月平均上漲+2.1%;冬季半年有76%的年份上漲,夏季半年為66%。複利滾動76年後,差距相當大:只在冬季半年持倉的10,000美元成長到約117萬美元,而只在夏季半年持倉的同樣10,000美元只成長到約34,000美元。2026年,從四月底到10月15日,該指數上漲約7.4%,已經高於五月至十月的長期平均水準。
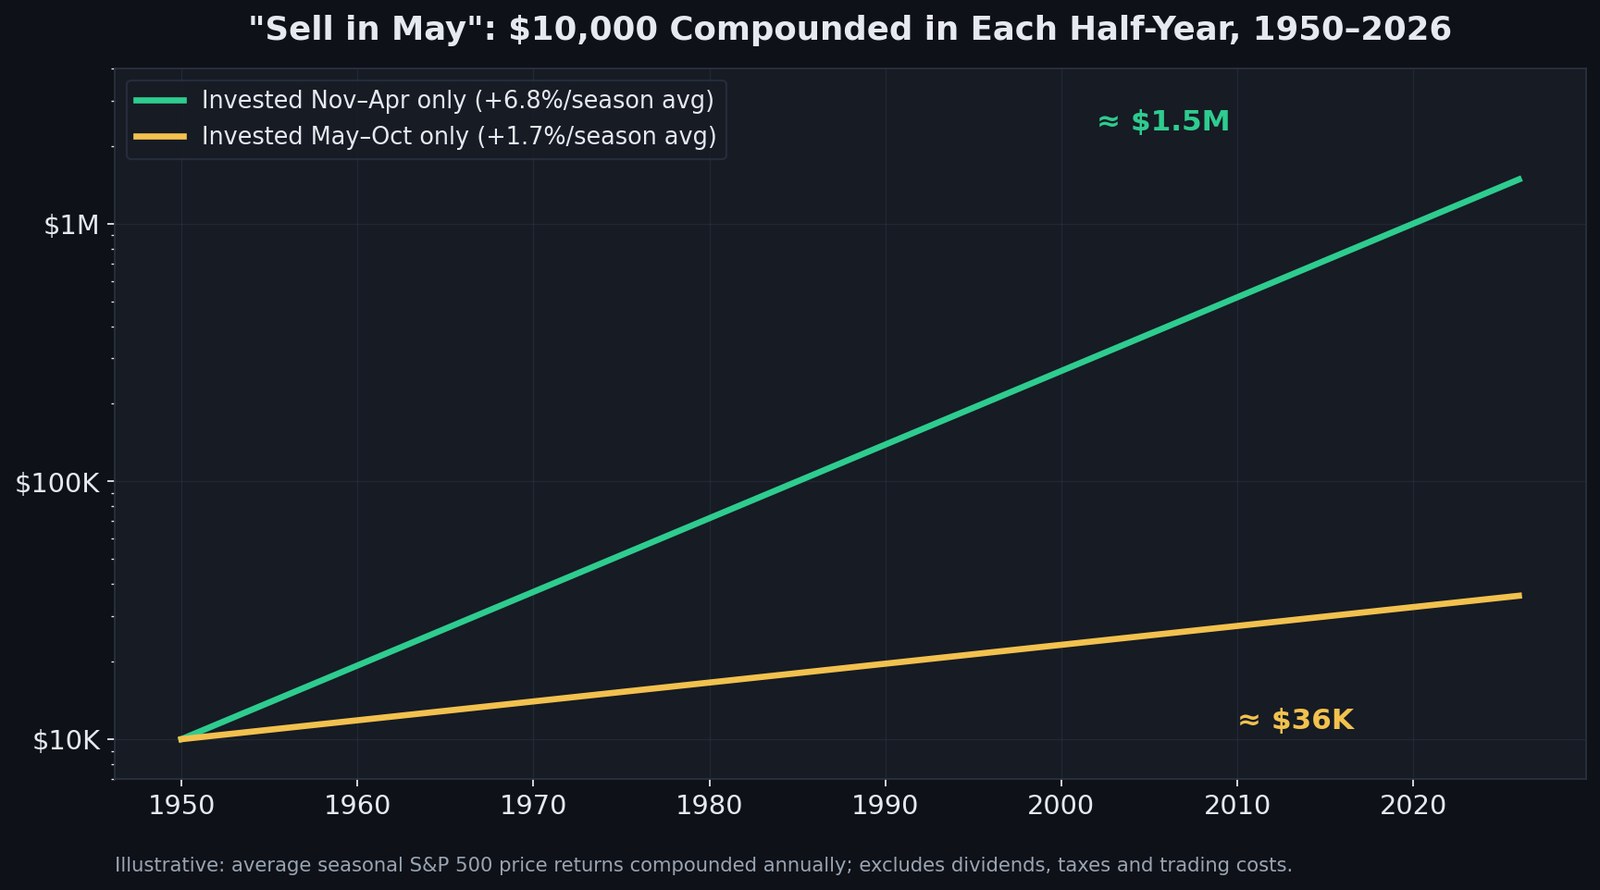
那麼你真的應該五月賣出嗎?對大多數投資者來說,不應該——理由值得逐條說清:
- 兩個半年的平均報酬都是正的。歷史上在五月至十月離場實際上降低了總報酬,相比單純持有不動;它改善的只是風險調整後報酬。
- 稅費和成本會吃掉優勢。每年五月實現獲利會把長期複利變成短期稅務事件。扣除摩擦成本後,這一策略的樸素版本在大多數研究中落後買進持有,包括Investopedia彙整的長期證據。
- 離散度很大。2025年的五月至十月上漲22.8%,是1950年以來表現最好的夏季半年;2008年的五月至十月下跌30.1%。平均值掩蓋了任何具體年份中真正重要的一切。
對「Sell in May」的成熟解讀不是五月清倉,而是對夏季行情降低預期並相應調整部位。這也與熊市證據相互印證:正如我們的1929年以來標普500歷次熊市參考所示,歷史上最深的殺傷集中出現在五月至十月窗口——包括1987年、2002年和2008年。
十月:暗地裡終結熊市的「崩盤月」
十月在日曆上背負著最嚇人的名聲,因為1929年、1987年和2008年的崩盤都在這個月引爆,而且十月的已實現波動率是所有月份中最高的:1950年以來其平均單日波動約為0.79%,其他月份為0.60–0.71%。然而它1950年以來的平均報酬是正的(+0.9%),而且專業人士更常用另一個綽號稱呼它:熊市終結者。許多戰後下跌——包括1957、1960、1966、1974、1990、2002、2011和2022年——都在十月觸及最終收盤低點。
教訓在於:十月是分出結果的月份,而不是方向可靠的月份。波動在十月聚集,而歷史上這種波動更多標誌著結束而非開始。在十月的恐慌中殺跌,是市場歷史上代價最高昂的習慣之一。
聖誕老人行情、一月效應與月末效應
另有三個較小的異象補全了季節性版圖:
- 聖誕老人行情。十二月最後五個交易日加上一月頭兩個交易日,1950年以來平均上漲約+1.3%,將近五分之四的年份收漲。這一概念的發明者、Stock Trader's Almanac的Yale Hirsch留下了那句著名警告:「如果聖誕老人沒有來敲門,熊就會來到布羅德街和華爾街」——錯失的聖誕行情常常預示疲弱的一月。
- 一月效應。歷史上小型股在一月跑贏大型股,因為稅務虧損賣壓在年初逆轉。這是異象發表後衰減最典型的案例:1990年代以來,由於投資者搶跑,這一優勢已大幅萎縮。
- 月末效應。從每月最後一個交易日到下月頭三四個交易日的窗口,貢獻了全部股票報酬中不成比例的份額,驅動力來自薪資資金流、401(k)定期投入和系統化再平衡。
一月效應的故事是整個話題最關鍵的警示:日曆優勢微弱、公開、並且會衰減。任何不經數據確認就機械交易日曆規律的人,等於自願給做了確認的人提供流動性。
總統週期:為什麼2026坐在最弱的位置上
在月度版圖之外,四年一輪的總統選舉週期是美股最強的中期季節性規律——而2026年是期中選舉年,歷史上是四年中最弱的一年。
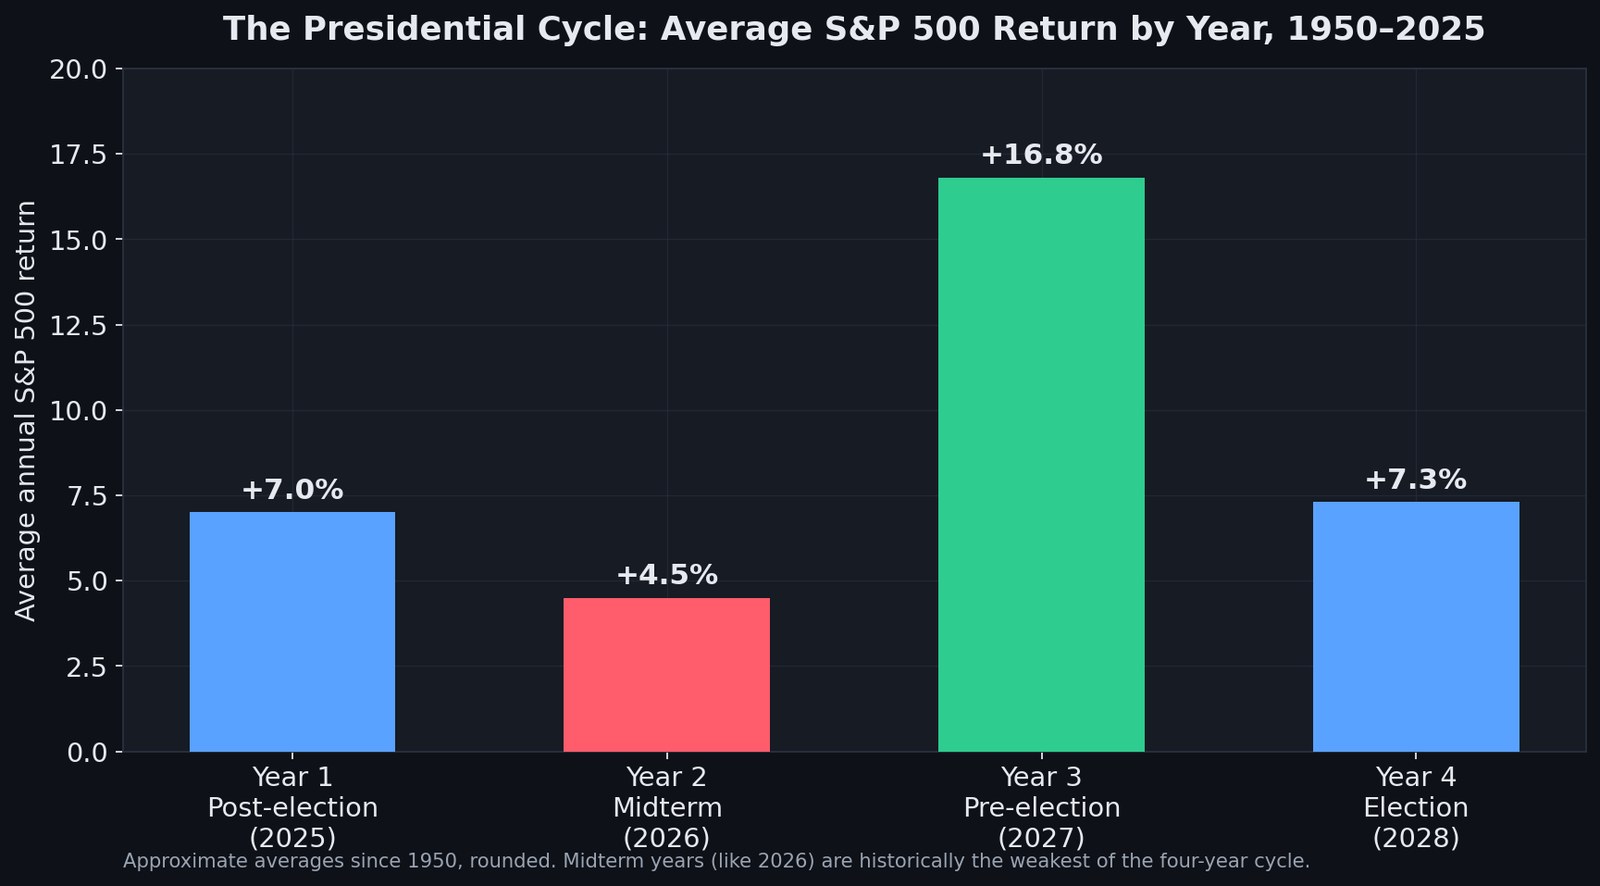
1950年以來(按日曆年價格報酬計算,1950–2025年),按週期年份劃分的標普500平均報酬:
| 週期年份 | 平均報酬 | 特徵 |
|---|---|---|
| 第1年——大選後(2025) | +8.4% | 新政府議程被定價 |
| 第2年——期中選舉(2026) | +4.6% | 最弱年份;平均回撤最大 |
| 第3年——大選前(2027) | +17.2% | 遙遙領先的最強年份 |
| 第4年——大選年(2028) | +8.1% | 收漲但臨近投票震盪加劇 |
期中選舉年有兩個標誌性特徵。其一,整個週期中最大的平均年內回撤——1950年以來平均約17.5%,而其他三個年份為11–13%——往往在八月至十月窗口見底,恰逢選舉不確定性達到頂峰。其二,一貫的收尾:1950年以來每一次期中選舉後的12個月,標普500都是上漲的(19次中19次),平均漲幅約15%,因為無論哪一黨獲勝,政策不確定性都會消散。完整的逐年紀錄見我們的總統週期參考表和期中選舉年數據表。
具體到2026年,歷史劇本是:尊重夏末和初秋出現顛簸的可能性,並把任何九月至十月的期中選舉年疲弱視為歷史上的沃土,而不是投降的理由。這套劇本還需要與即時宏觀圖景互動——尤其是聯準會政策預期——我們在2026年聯準會降息定價圖中即時追蹤。如果你關注的是標普邁向新高的更長期路徑,標普500衝擊7000點中的動能與流動性框架是配套讀物。
到目前為止,2026年並沒有按期中選舉年的劇本走。截至10月15日,標普500年內上漲13.1%,最深回撤為9.1%(1月27日至3月30日),約為期中選舉年平均水準的一半,並在10月6日以7,818.93點創下收盤新高。期中選舉將於2026年11月3日舉行。
加密市場也有季節性嗎?
日曆規律並非股票獨有。Bitcoin有自己被充分記錄的節奏——歷史上強勁的十月(「Uptober」)、疲弱的九月,以及支配一切的四年減半週期。機制不同(是減半與流動性週期,而非基金財年截止),但分析法則完全一致:平均值調整機率,單一年份經常違背它。我們關於Bitcoin減半週期的參考,以及BTC在聯準會降息後如何交易的數據,深入涵蓋了季節性版圖的加密一側。
交易者實際如何使用季節性(以及不該如何使用)
用得不好,季節性就是帶試算表的占星術。用得好,它是一個先驗機率——一個用即時證據不斷更新的基礎比率。三條實用規則區分了這兩種用法:
- 絕不單獨依據日曆交易。「九月偏弱」的先驗,加上市場廣度惡化、信用利差走闊、盈餘修正下行,才是真正的訊號。單獨一個「九月偏弱」的先驗只是趣聞。SimianX AI排行榜上的多智能體系統正是圍繞這一理念建構的:來自8家供應商的39個上榜AI模型(截至2026年10月16日)分析即時行情、新聞與技術面——並公開它們的真實損益,讓你看到哪些模型真正能把季節性這類背景資訊轉化為報酬。我們對哪個AI模型是最佳交易者的拆解總結了排名。
- 用季節性調整部位和節奏,而不是判斷方向。十一月至四月的歷史優勢支持在強勢半年承擔更充分的風險、在弱勢半年收緊風險——而不是產生稅費、錯過例外夏季行情的二元進出切換。
- 把紀律自動化。任何季節性計畫最難的部分,是在十月滿屏皆紅時堅持執行。系統化執行——例如透過AI自動駕駛全天候執行一致的部位管理與風險規避規則——可以消除摧毀大多數日曆策略的情緒干擾。你可以在定價頁面比較方案,或在故事庫瀏覽我們的其他研究。
個股也各有自己的季節性日曆——像NVDA這樣的半導體龍頭圍繞財報和產品週期波動,像AAPL這樣的巨頭圍繞產品發表波動——這也再次說明,指數層面的平均值永遠只應是分析的起始層。
常見問題:標普500季節性
股市表現最好的月份是哪個?
按1950年至2025年的平均價格報酬,十一月以+1.9%領先,其次是四月(+1.4%)和十二月(+1.4%)。十二月的勝率最高,標普500在72%的年份收漲;十一月和四月各有70%的年份收漲。
股市最差的月份是哪個?
九月。1950年至2025年九月平均報酬為−0.6%,標普500只在45%的九月收漲——是唯一低於50%的月份。2026年九月該指數下跌0.4%。
「Sell in May and go away」(五月賣出離場)真的有效嗎?
差距是真實的:1950年以來,標普500十一月至四月平均上漲+7.0%,五月至十月平均上漲+2.1%。但夏季半年平均仍為正,每年五月離場在扣除稅費和成本後歷史上反而降低了總報酬。許多專業人士把它解讀為「對夏季降低預期」,而不是「轉為現金」。
十月是股市表現不好的月份嗎?
平均來看不是。1950年至2025年十月平均報酬為+0.9%,59%的年份收漲。它是波動最大的月份,平均單日波動約0.79%,1929年、1987年和2008年的崩盤都發生在十月,但許多熊市也在十月結束,包括1974年、1990年、2002年和2022年。
從歷史看2026年對股市是好年份嗎?
2026年是期中選舉年,歷史上是四年週期中最弱的一年:1950年以來平均+4.6%,年內平均回撤最大(約17.5%)。今年的表現領先於這一規律:截至10月15日標普500上漲13.1%,最深回撤為9.1%。
期中選舉之後股市會怎樣?
1950年以來,19次期中選舉後的12個月,標普500全部上漲,平均漲幅約15%。最小漲幅約1%(1986年之後),最大約33%(1954年之後)。2026年期中選舉在11月3日舉行。
我應該只憑季節性交易嗎?
不應該。季節性平均值掩蓋了很大的年度間離散度——五月至十月的表現從−30.1%(2008年)到+22.8%(2025年)不等——而廣為人知的日曆規律一旦公開就可能衰減。把季節性當作調整部位大小的先驗,並用即時的市場廣度、信用、盈餘修正與波動率數據加以確認。
結論
標普500長達76年的季節性版圖在形態上相當穩定:一段強勁的十一月至四月行情,一個平淡而易出事故的夏季,一個真正危險的九月,以及一個終結熊市多於開啟熊市的十月。疊加總統週期,2026年讀起來是一個該持倉但須保持謙遜的年份——週期中歷史最弱的階段就在夏末秋初的正前方,而整個週期中歷史最強的12個月窗口恰恰在期中選舉後立即開啟。
日曆搭好舞台,數據決定劇情。把兩者結合起來,季節性就不再是一句口號,而成為它本應成為的東西——一個更大的、即時更新的市場模型中的基礎比率。
延伸閱讀
- 水星逆行會影響股市嗎?1950–2026年標普500資料
- 標普 500 自 1929 年以來每一輪熊市:跌幅與恢復時長
- 華爾街回撤監測:10% 預警訊號與 40% 尾部風險解讀
- 2026 聯準會降息預期:市場定價路線全方位即時深度解讀
- 標普 500 衝擊 7000:動量·流動性·估值三類訊號實戰
- 2026年七巨頭:S&P 500權重、市值與集中風險全解析
- 比特幣市值佔比週期全解:山寨季何時開始 2017-2026
- 比特幣在聯準會每次降息後的表現:2019–2026 參考
- 哪個 AI 模型最會交易?依平均R排名的加密貨幣AI排行榜
- 美國總統週期與標普500:1928-2025年逐年報酬全表
- 美股期中選舉年規律全解析:1950–2026年完整參考數據表
- 標普500史上單日跌幅最大的20個交易日及其後續走勢如何
- 市場歷史參考中心
- SimianX AI — AI 多智能體標普500與股票分析
參考來源
- 標普500指數官方編製方法與數據 — S&P Dow Jones Indices
- 九月效應詳解 — Investopedia
- Sell in May and go away 的長期證據 — Investopedia
- 總統選舉週期理論 — Investopedia
- 季節性規律與聖誕老人行情 — Stock Trader's Almanac
- 1928年至今標普500歷史數據 — Macrotrends
- 標普500(^GSPC)每日與每月歷史數據 — Yahoo Finance
- 標普500指數(.SPX)數據 — CNBC