 作者:Marcus Reeve
從1929到2022:復甦之路究竟走了多久
2026年10月更新,資料截至2026年10月15日。
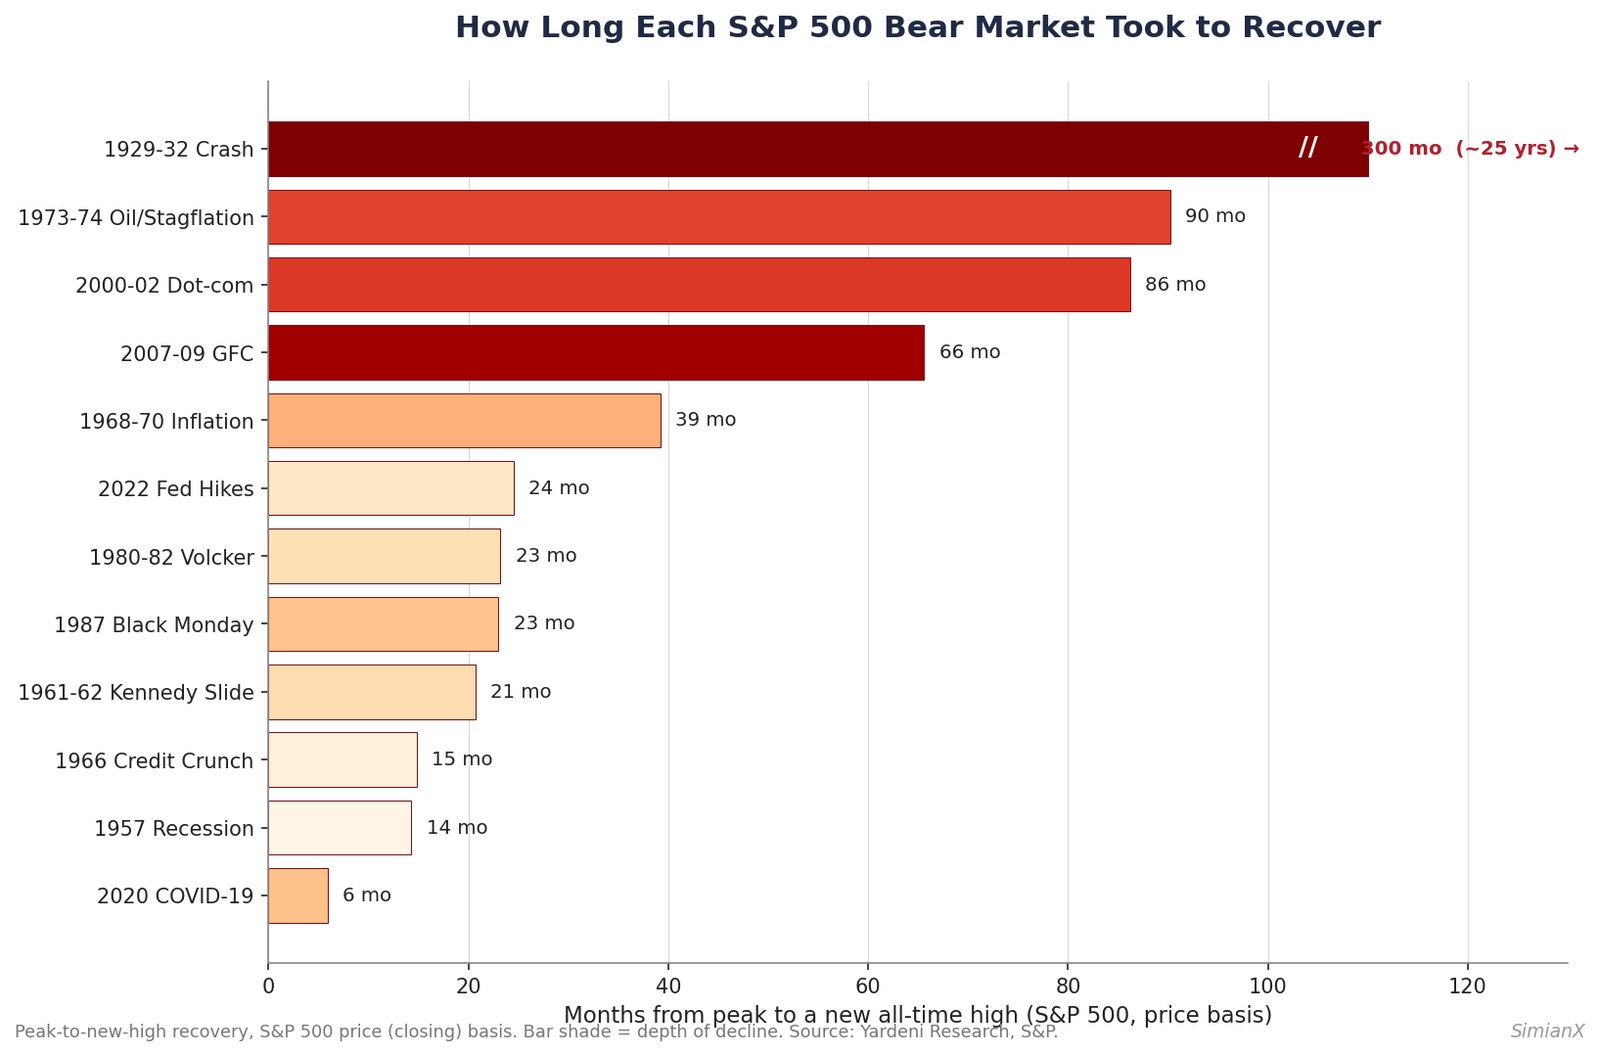
簡短回答: 自1929年以來,標普500的每一輪熊市都已收復至新高。1945年以來,從前一峰值到創下新高平均約需37個月(中位數23個月),短至2020年的6個月,長至1973–74年之後的90個月。最近的一輪——2022年熊市——耗時25個月。
歷史上每一輪標普500(S&P 500)熊市,最終都被一個新的歷史高點抹平。 唯一改變的,只是投資人需要等待多久——從2020年新冠崩盤後的約六個月,到1929年大崩盤後的約25年不等。這是一份完整的參考表,記錄每一輪標普500熊市花了多久才收復失土、平均數字背後的數據,以及解釋「快速反彈」與「失落的十年」之間差距的那條規律。
全文採用統一口徑:熊市指收盤價從峰值到谷底下跌20%或以上,以標普500(1957年以前為其前身S&P綜合指數)衡量。「收復失土」指該指數重新收於一個新的歷史高點——也就是在前一個頂部買進並持有的投資人終於回本的那一刻。所有數字均為純價格口徑(不含股息再投資);若計入股息,下文每一次的收復都會明顯更快。這份表格收錄於我們的市場歷史參考專題。
熊市要多久才能收復失土?簡短的答案
把作為真正異常值的大蕭條剔除後,自1945年以來的11輪熊市,平均約需三年(約37個月)才能創出新高,中位數則更接近兩年(約23個月)。 現代史上最快的一次收復是2020年的疫情崩盤,耗時不到六個月;最慢的則是1973–74年和2000–02年那種深度、結構性的熊市,兩者都花了七年以上才完全收復舊高點。
下跌本身通常遠比收復要短。從歷史看,熊市從頂到底平均約需9至11個月,之後卻要花長得多的時間爬回來。痛苦來得快,癒合卻很慢。這種不對稱——快速下跌、緩慢回升——是你最需要內化的一點,而且它有一個我們下文將談到的精確數學成因。每一輪熊市的具體數字,見我們的標普 500 跌後恢復時間一覽表,其中也收錄了止步於20%門檻之前的「準熊市」。
完整參考表:1929年以來的每一輪標普500熊市
下表列出每一輪20%或以上的峰值到谷底熊市、跌幅深度、下跌持續時間,以及從前一個峰值算起,該指數收於新歷史高點所花的時間。資料來源為Yardeni Research的牛熊表與標準普爾(Standard & Poor's)指數歷史,並與Hartford Funds/Ned Davis Research交叉核對。
| 熊市 | 跌幅(峰值→谷底) | 下跌時長 | 收復耗時(峰值→新高) | 主要觸發因素 |
|---|---|---|---|---|
| 1929–1932 | −83% 至 −86% | 約33個月 | 約25年(1954年9月) | 大崩盤/大蕭條 |
| 1957 | −20.7% | 約3個月 | 約14個月 | 1957–58年衰退 |
| 1961–1962 | −28.0% | 約6個月 | 約21個月 | 「甘迺迪滑坡」 |
| 1966 | −22.2% | 約8個月 | 約15個月 | 信貸緊縮、聯準會收緊 |
| 1968–1970 | −36.1% | 約18個月 | 約39個月 | 通膨、越戰、銀根緊 |
| 1973–1974 | −48.2% | 約21個月 | 約90個月(7.5年) | 石油禁運、停滯性通膨 |
| 1980–1982 | −27.1% | 約20個月 | 約23個月 | 伏克爾升息衝擊 |
| 1987 | −33.5% | 約3個月 | 約23個月 | 黑色星期一 |
| 2000–2002 | −49.1% | 約31個月 | 約86個月(7.2年) | 網路泡沫破裂、9·11 |
| 2007–2009 | −56.8% | 約17個月 | 約66個月(5.5年) | 全球金融危機 |
| 2020 | −33.9% | 約1個月 | 約6個月 | 新冠(COVID-19)疫情 |
| 2022 | −25.4% | 約9個月 | 約25個月 | 通膨、聯準會升息週期 |
關於計數方式的一點說明:在Yardeni與標普所用的「單一峰值到谷底、收盤價」口徑下,自1929年以來共有22輪獨立的熊市。一些被廣泛引用的來源(Ned Davis Research,經由Hartford Funds)則計為27輪,因為它們把1929–1932年的崩盤拆成五段各自超過20%的跌段,並把2000–02和2007–09各拆成兩段。兩種方法各自自洽——引用任何「熊市次數」統計時,關鍵是要知道用的是哪種口徑。上表把每一次事件歸為一段連續的下跌,這是更清晰的參考框架。
1929年的異常值:為何花了25年
1929年崩盤值得單獨一段,因為它扭曲了每一個平均數,也是市場史上被引用得最離譜的一個數字。從1929年9月的峰值算起,標普綜合指數到1932年6月谷底跌了約83%至86%——是有記錄以來最深的跌幅。但人們反覆念叨的那個數字——「花了25年才收復」——需要謹慎對待。
按價格口徑,標普綜合指數直到1954年9月才收於高於1929年峰值的新高——大約四分之一個世紀。耗時如此之久的原因在於:1930年代和1940年代並不是一輪熊市加一次收復,而是一連串疊加的熊市。該指數必須先爬過1937–38年熊市(又跌約−54%)、1939–1942年的二戰時期下跌,以及1946–1949年的熊市,才在1954年最終突破舊高點。還要注意,人們常引用的「25年到1954年11月」這一里程碑,通常指的是道瓊工業平均指數(Dow Jones),而非標普——兩個指數收復的時間相差僅數月,但並非同一序列。
還有一個值得直說的注意點,因為它會改變結論:按總報酬口徑——即股息再投資,這才是真實投資人所體驗的市場——1929年的回本來得早得多,視通縮假設而定,大約在1930年代中期至1940年代中期,而非1954年。那個時代股息率很高,再投資的收入貢獻了很大一部分報酬。本文每一個收復數字都為純價格口徑以保持一致,但價格與總報酬之間的差距,恰恰在這裡最大。
為何更深的熊市需要更久:收復的數學
一輪−50%的熊市要數年才能癒合,而一次−20%的回檔幾個月就被遺忘,這背後有一個硬性的數學原因,且與情緒無關。百分比的虧損與抹平它所需的百分比漲幅並不對稱。 虧20%,你需要+25%才能回本;虧33%,需要+50%;虧50%,需要整整+100%——市場必須實打實地翻倍;像2008年那樣虧57%,需要+133%。而1929年崩盤的−83%至−86%,僅僅為了回本就需要大約+490%至+610%的漲幅。
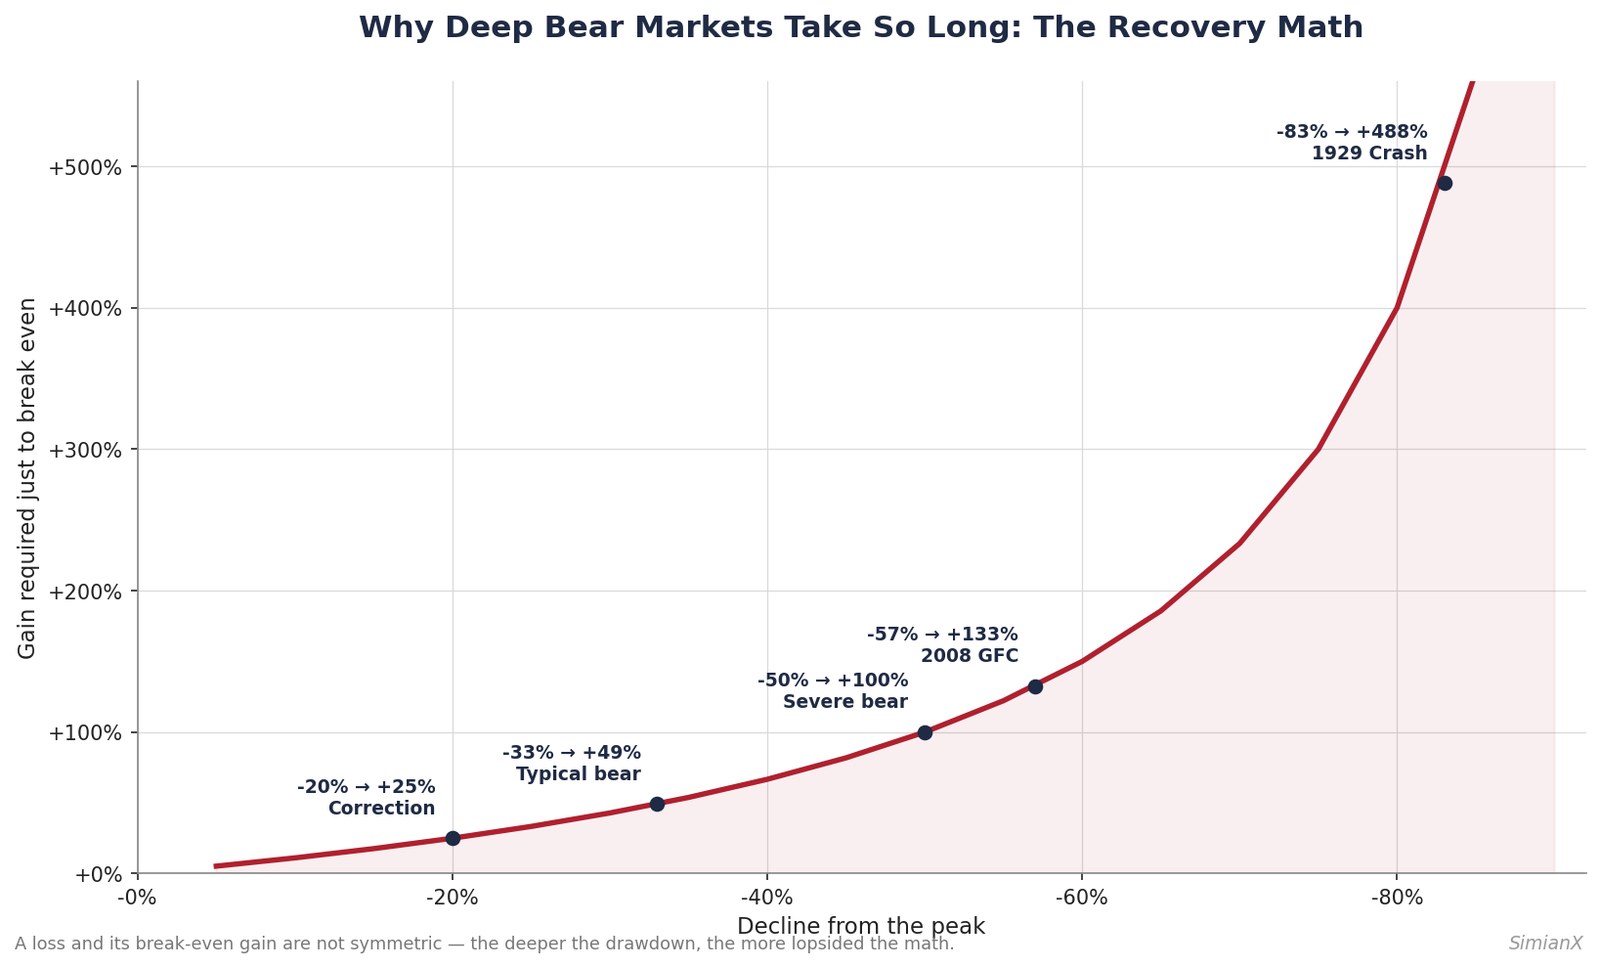
正是這種凸性關係,使得上表中的收復欄比跌幅欄增長得快得多。一個以每年8%複利增長的市場,約需三年來實現+25%的漲幅,卻要將近九年才能實現+100%。坑的深度為收復時間設定了一個下限,再多的樂觀也無法將其縮短。這也是為何「避開下跌中最深的那一段」比「精準抄底」更重要的最有力論據——數學會不成比例地懲罰深度虧損。
數據真正揭示的五條規律
1. 收復正在變快。 最近的兩輪熊市——2020年和2022年——分別耗時約6個月和約25個月就化解了,2025年那次接近熊市的下跌(−18.9%)則耗時約4個月。更充裕的流動性、更快速的政策反應,以及一個更集中、利潤率更高的指數,相對於1970年代壓縮了收復時間;那時單單一輪熊市就能吞掉大半個十年。
2. 深度預示時長——但只是鬆散地。 收復最久的四輪(1929、1973–74、2000–02、2007–09)也屬於跌幅最深之列。但深度並非宿命:1987年崩盤是−33.5%的暴跌,卻約23個月就收復;而更淺的1968–70年熊市用了39個月。拉長收復時間的,不僅是市場跌了多遠,更是底層經濟是否也已受損——一場資產負債表型衰退(2008)或一種結構性通膨格局(1970年代)會把爬坡拖得很長。
3. 快速崩盤收復得快;緩慢陰跌收復得慢。 2020和1987年的下跌急促而短暫——兩者都相對較快地癒合了。2000–02和1973–74年的熊市持續下跌了兩到三年,其收復也拖了七年以上。一場曠日持久的下跌,往往預示著更深層的經濟問題,收復也就背上了這份重量。
4. 下跌短,等待長。 縱觀歷史,熊市平均耗時不到一年觸底,卻要數年才能收復。投資人一再低估的是「等待」,而非「下跌」。
5. 每一輪都收復了。 22輪熊市,22次新的歷史高點。對於持有(或持續買進)的投資人,標普500有著100%最終讓其回本的歷史記錄。這是一句話濃縮的長線投資的全部多頭論據——儘管「最終」二字,曾有一次意味著25年。
那1990年的「熊市」呢?
你會看到一些清單把與波斯灣戰爭油價飆升相關的1990年也列為熊市。按收盤價口徑,標普500從1990年7月峰值到10月低點下跌了19.9%——剛好搆不到20%的門檻——因此嚴格口徑將其歸為深度回檔,而非熊市。盤中它曾短暫越過20%。為保持一致,我們把它排除在編號表之外,但它值得了解:從那個低點收復至新高僅耗時約四個月,是有記錄以來最快的幾次之一,因為底層經濟遠比頭條新聞所暗示的健康得多。這是一個有用的提醒:你採用的定義,會改變計數。
2025與2026年:最近幾次下跌與歷史對照
同一條20%的界線,也決定了最近幾輪賣壓如何被記錄。2025年關稅衝擊期間,標普500按收盤價從2月19日的紀錄高點6,144.15點跌至4月8日的4,982.77點,跌幅18.9%。4月7日盤中,它一度比高點低20%以上,但沒有任何一個收盤價越過這條線,因此——與1990年一樣——標準口徑把它記為回檔,而非熊市。該指數在2025年6月27日以6,173.07點收於新高,距2月的峰值約四個月。
2026年迄今最深的收盤跌幅為9.1%,發生在1月27日至3月30日之間。標普500在2026年10月6日收於創紀錄的7,818.93點,10月15日比這一水準低約1%。因此,2022年仍是最近一輪已完成的熊市:從2022年1月3日至10月12日下跌25.4%,並於2024年1月19日收於新高。
| 事件 | 跌幅(收盤價) | 峰值→谷底 | 峰值→新高 | 是否計為熊市? |
|---|---|---|---|---|
| 1945年以來11輪熊市的平均值 | −34.6% | 約12個月 | 約37個月 | — |
| 1945年以來11輪熊市的中位數 | −33.5% | 約9個月 | 約23個月 | — |
| 2020年新冠崩盤 | −33.9% | 約1個月 | 約6個月 | 是 |
| 2022年通膨熊市 | −25.4% | 約9個月 | 約25個月 | 是 |
| 2025年關稅賣壓 | −18.9% | 約1.6個月 | 約4個月 | 否(回檔) |
| 2026年截至10月15日 | −9.1% | 約2個月 | 2026年10月6日收於紀錄高點 | 否 |
方法說明:平均值與中位數兩列根據上方參考表中1945年以後的11列計算。2025年和2026年的數字取自雅虎財經(Yahoo Finance)標普500歷史資料的每日收盤價,並與CNBC的指數資料交叉核對;兩套資料在這些日期的收盤價完全一致。產業指數的波動遠大於大盤——僅在2026年6月至7月間,晶片指數就下跌了約29%,詳見我們的1995年以來每一輪半導體熊市參考表。
AI模型如何解讀熊市的收復
這份參考表對今天的交易者之所以重要,是因為收復並非隨機——它們帶有可重複的結構,而結構恰恰是現代AI模型被設計來偵測的東西。在SimianX,來自OpenAI、Anthropic、Google和xAI的大型語言模型分析即時市況並下達模擬交易,因此你可以在AI模型排行榜上即時觀察不同模型如何對下跌與收復進行推理。
AI模型可以權衡的幾個歷史上較為可靠的收復訊號:
- 廣度脈衝(breadth thrust)——上漲股票占比在底部驟增,這在上表的每一次持久收復之前都出現過。
- 下跌的性質——是流動性驅動的快速崩盤(2020),還是基本面驅動的緩慢陰跌(2000–02);上文的收復數學表明,兩者帶來的時間表截然不同。
- 政策拐點——從貨幣緊縮轉向寬鬆,這在1982、2009和2020年的收復之前都搶先出現。
- 領漲輪動——是哪些個股引領新的牛市。2009年之後是蘋果(Apple)和亞馬遜(Amazon)這樣的巨頭;2020年之後則是輝達(Nvidia)和微軟(Microsoft)把指數帶回了高點。
你無需整天盯盤也能把這些用起來。SimianX的股票自動駕駛(stock autopilots)讓一個AI模型持續監控你的觀察清單並浮現訊號,同一套引擎也驅動著面向數位資產的加密貨幣排行榜——而數位資產有著自己的、短得多也猛烈得多的熊市與收復週期。關於自動駕駛如何分級,見定價。
一個世紀的收復給投資人的啟示
- 待在市場裡,勝過抄到底。 因為收復的數學會懲罰深度虧損,表現最好的投資人很少是那些喊準了精確低點的人——而是那些在下跌中持續買進、並等到下一個新高到來的人。
- 你的時間跨度,決定一輪熊市是否可承受。 若你在第三年退休,25年的收復是災難;若你30歲,則無妨。讓你的股票部位與你真正擁有的時間跨度相匹配。
- 「深」是「快」的天敵。 一輪淺熊市是個減速丘;一輪−50%的熊市是數年的繞道。風險管理,大體就是不參與下跌中最深的那一段。
- 下跌會比數據所說的更漫長,收復則更甚。 要為等待做準備,而不僅僅是為下跌。
常見問題:標普500熊市與收復時間
股市從熊市中恢復需要多久?
對於1945年以來的11輪標普500熊市,從前一峰值到創下新的收盤高點平均約需37個月,中位數約為23個月。區間從約6個月(2020年)到約90個月(1973–74年)不等。若把1929年計算在內,按價格口徑最長的等待約為25年。
上一次熊市是什麼時候?
最近一輪已完成的標普500熊市從2022年1月3日持續到10月12日,收盤跌幅為25.4%。該指數於2024年1月19日收於新高,距峰值約25個月。2025年的關稅賣壓按收盤價止步於−18.9%,因此被計為回檔。
史上最長的熊市收復是哪一次?
1929年崩盤。按價格口徑,標普綜合指數直到1954年9月才收於1929年9月的峰值之上,約25年之後,因為期間該指數又經歷了1930年代和1940年代的數輪熊市。若計入股息再投資,回本要早得多,大約在1930年代中期至1940年代中期之間。
最快的熊市收復是哪一次?
2020年新冠崩盤。標普500從2020年2月19日至3月23日下跌33.9%,隨後於2020年8月18日收於新高,距峰值約六個月。這是表中最快的一次完整收復。
1929年以來標普500經歷過多少輪熊市?
按Yardeni Research與標普採用的收盤價口徑,共有22輪跌幅達20%或以上的獨立下跌;若按Ned Davis Research把最深的崩盤拆成數段的方法,則為27輪。上表把它們歸併為12段連續事件。
所有熊市都會收復嗎?
迄今為止,是的。有記錄以來,標普500的每一輪熊市之後,按價格口徑都出現了新的歷史高點。不同的只是等待時間,從約六個月到約25年。
為什麼虧50%需要漲100%才能回本?
虧損與漲幅並不對稱。若100美元下跌50%至50美元,它必須翻倍才能回到100美元。虧20%需要漲25%,而2008年56.8%的虧損需要漲約131%。這正是更深的熊市需要更久才能收復的原因。
結語
一個世紀的數據傳達了一條分為兩部分的訊息。第一,標普500從未在熊市後無法收復——22輪下跌,22次新高。第二,等待的長短由深度以及底層經濟的健康程度所決定,區間從半年到四分之一個世紀不等。收復的數學是貫穿始終的主線:坑越深,爬出來的攀升就越不成比例。對於長線投資人,這主張的是保持在場、管理回檔的深度,而非試圖精準抄底。要看看當今領先的AI模型如何對照這一歷史背景解讀當前市場,請探索SimianX AI模型排行榜與股票自動駕駛。
延伸閱讀
- 買進「入侵」模式:2003年伊拉克戰爭標普500+15%反彈
- 標普 500 自 1929 年以來每一輪熊市:跌幅與恢復時長
- 石油衝擊下標普500指數表現:1973至2026年完整歷史參考表
- 1973年以來美國歷次經濟衰退中的黃金表現:完整避險記分卡
- 1980年以來聯準會每一輪降息週期:股票、債券與黃金全復盤
- 半導體熊市全史:SOX指數歷次崩盤參考表(1995–2026)
- 標普500史上單日跌幅最大的20個交易日及其後續走勢如何
- 市場歷史參考專題
- SimianX AI模型排行榜
- 股票自動駕駛
- 加密貨幣排行榜
- 全部文章