
 作者:Muke
Uber的機器人計程車前景,取決於誰能留住顧客與利潤
機器人計程車可能擴大Uber的業務,但也可能削弱其議價能力。對UBER股東而言,關鍵問題在於:在支付自動駕駛車輛合作夥伴的費用並支援車隊營運之後,Uber能否把顧客需求轉化為可持續的獲利。
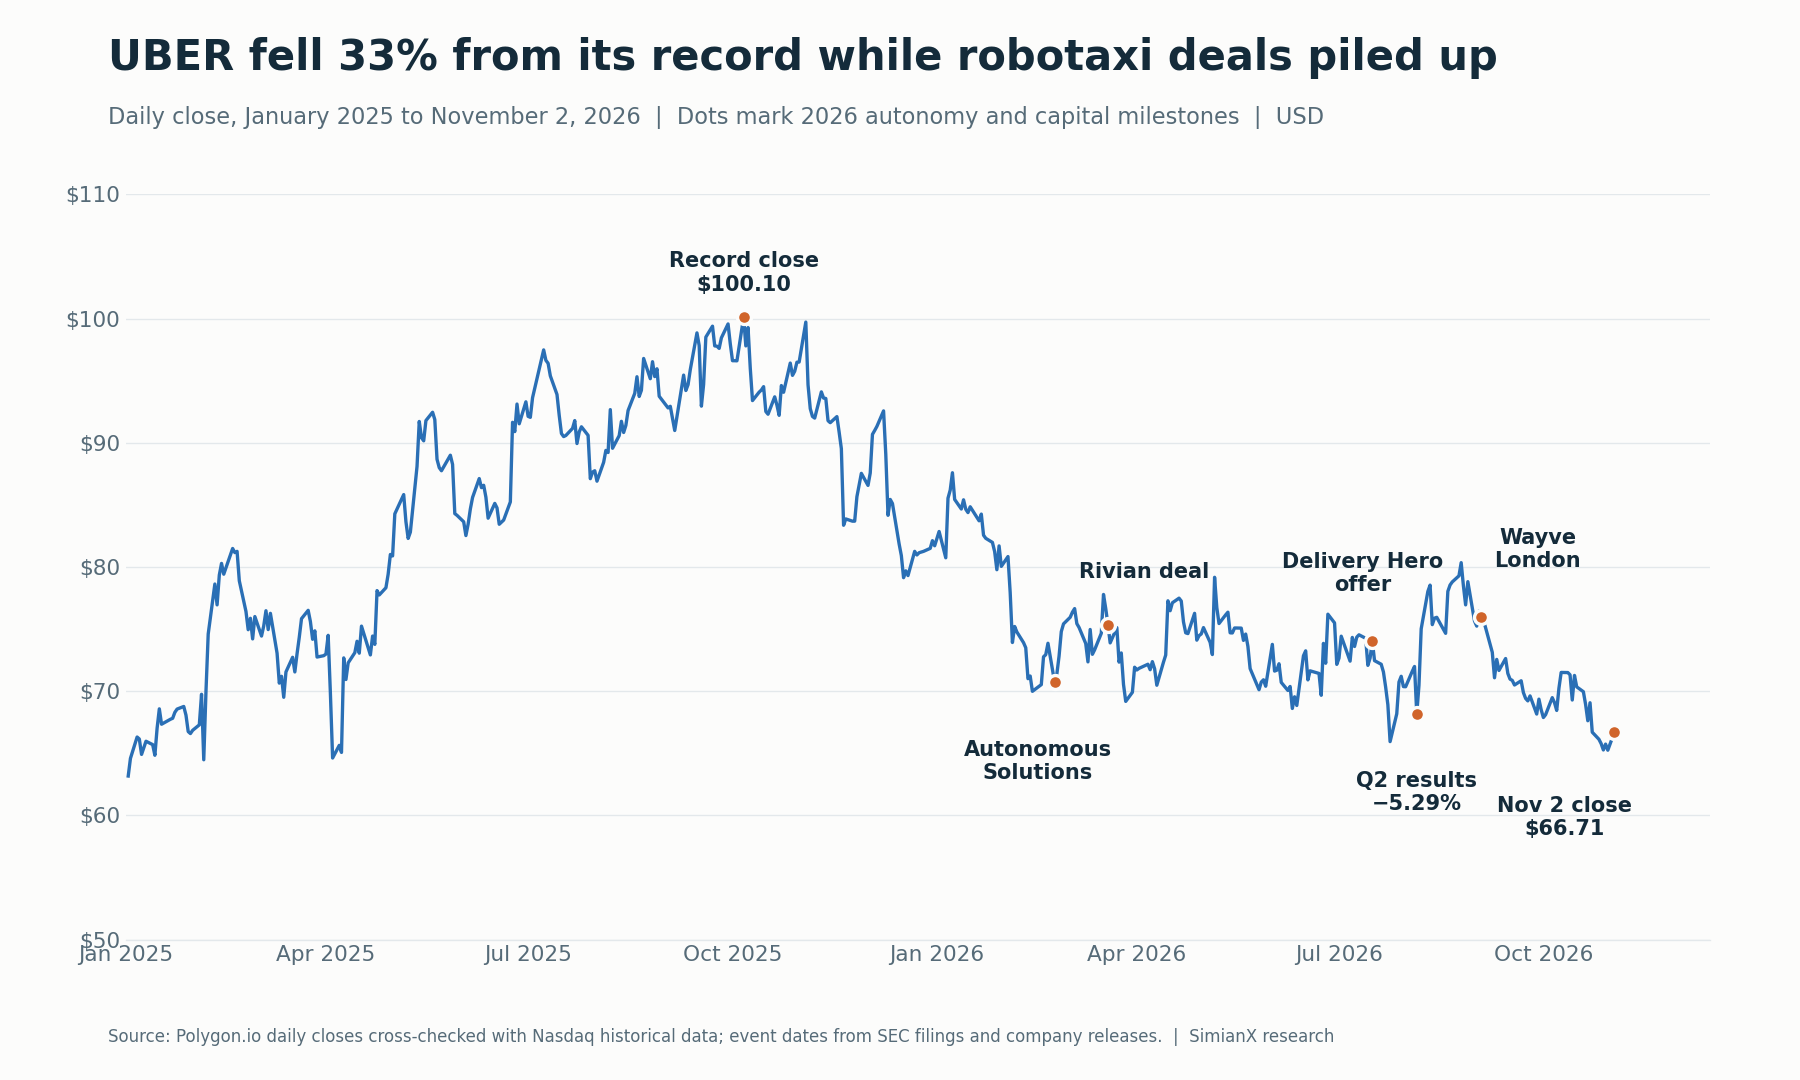
市場一直在大聲追問這個問題。UBER於2026年11月2日收在$66.71,較2025年10月6日的歷史收盤高點$100.10低33.4%,年初至今下跌18.4%;同期S&P 500 ETF(SPY)則上漲10.3%。這波賣壓發生在Uber核心業務仍維持約20%成長、機器人計程車合作夥伴名單持續拉長的一年。
現有證據支持一個好壞參半的結論。Uber已在平台上提供自動駕駛行程、擴大了合作關係,並圍繞車隊商業化打造各項服務。然而,合作夥伴同樣可以發展直接的顧客關係,而部分已宣布的車輛承諾需要多年的技術進展與大量資本。
更新於2026年11月4日。資料來源包括Uber向SEC申報的財報新聞稿(最新一份為11月4日申報的2026年第三季新聞稿)與10-Q、管理層的預先準備講稿、Rivian的SEC申報文件、官方合作公告,以及Waymo的揭露資訊。股價為Polygon.io的每日收盤價,並與那斯達克資料交叉核對。下文會區分已公布的實際結果、管理層目標與示意性計算。
UBER股票速覽:股價、跌幅與同業比較
| 指標 | 數值 | 日期或期間 |
|---|---|---|
| 最新收盤價 | $66.71 | 2026年11月2日 |
| 歷史收盤高點 | $100.10 | 2025年10月6日 |
| 自歷史收盤高點的跌幅 | −33.4% | 2025年10月6日至2026年11月2日 |
| 過去52週最低收盤價 | $65.25 | 2026年10月30日 |
| 2025年底收盤價 | $81.71 | 2025年12月31日 |
| UBER 2026年漲跌幅 | −18.4% | 2025年12月31日至2026年11月2日 |
| SPY 2026年漲跌幅 | +10.3% | 同期 |
| Lyft(LYFT)2026年漲跌幅 | −14.2% | 同期 |
| 特斯拉(TSLA)2026年漲跌幅 | −10.2% | 同期 |
| Rivian(RIVN)2026年漲跌幅 | −33.1% | 同期 |
| 近四季自由現金流 | $10.1B | 2025年第三季至2026年第二季 |
| 約略市值 | $136B | 2,042,560,121股,以每股$66.71計 |
| 約略自由現金流殖利率 | 7.4% | $10.1B ÷ $136B |
市值採用Uber 2026年第二季10-Q封面所載的股數(截至2026年7月31日);此為估算值,並非報價。
業務持續成長、股價卻不斷下跌,這道落差正是機器人計程車之爭的數字寫照。投資人正在折現一種可能性:Waymo、特斯拉與亞馬遜旗下Zoox等自動駕駛營運商直接搶走乘客;同時,他們也在權衡更沉重的資本計畫(包括收購Delivery Hero)與Uber過去輕資產的形象。
Uber股票的機器人計程車前景:機會與威脅
Uber的機器人計程車策略建立在一個簡單的論點上:自動駕駛車輛開發商需要顧客,而Uber能協助把顧客帶給他們。
對自動駕駛車隊而言,閒置車輛不會產生任何乘客收入,但融資、折舊、保險及其他成本仍持續發生。因此,一個能提供額外行程的平台,可以創造實實在在的經濟價值。
然而,這種關係是雙向的。Uber需要具競爭力的運力供給。若少數自動駕駛開發商掌控了性能最強的車輛,這些公司就可能要求優渥的商業條件,或把乘客導向自家的App。
| 問題 | 對Uber的成長機會 | 對Uber的威脅 |
|---|---|---|
| 誰吸引乘客? | Uber保有預訂關係 | 乘客愈來愈常直接向自動駕駛營運商預訂 |
| 誰提供車輛? | 多家相互競爭的夥伴強化Uber的選擇權 | 少數強勢供應商取得談判籌碼 |
| 誰提升使用率? | Uber填補原本閒置的車隊運能 | 營運商自行建立足夠的需求 |
| 誰出資擴張? | 外部投資人以可持續的條件為車隊融資 | Uber必須投入更多資本或承擔下行風險 |
| 誰取得成本節省? | Uber獲得業務量並保有優渥的經濟效益 | 更低的車資與付給夥伴的款項吃掉節省的成本 |
| 現有行程會怎樣? | 自動駕駛車吸引增量需求 | 自動駕駛行程取代獲利較高的真人駕駛行程 |
我們的評估是:機器人計程車是可信的成長機會,但利潤如何分配仍懸而未決。更多的自動駕駛行程能證明市場採用度,但光憑這點,並不能證明Uber股東可以獲得具吸引力的報酬。
Uber機器人計程車合作夥伴:各主要合作案進度(2026年11月)
「機器人計程車合作」一詞涵蓋了處於截然不同階段的專案。
車上沒有駕駛的商業服務,在經濟意義上不同於配有安全駕駛員的監督式行程;而數年後才計畫部署的案子,又是另一回事。
這些區別很重要,因為最具吸引力的機器人計程車論點,部分建立在省下車上駕駛成本之上。監督式上線或許能展現顧客興趣與營運進展,卻無法證明最終的成本結構。
| 合作案或計畫 | 宣布時間 | 已核實的揭露內容 | 2026年11月2日的狀態 |
|---|---|---|---|
| Waymo透過Uber | 較早的協議 | Waymo列出奧斯汀與亞特蘭大為乘客可透過Uber使用其服務的城市 | 營運中,完全無人駕駛;Waymo總計在14個城市服務乘客,多數透過自家App |
| Zoox(亞馬遜) | 2026年3月11日 | Zoox機器人計程車將在拉斯維加斯(計畫2026年夏季)與洛杉磯(目標2027年年中)於Uber上提供,Zoox同時保留自家App | 雙通路計畫;僅憑公告不足以證明已完成推出 |
| Wayve與日產在東京 | 2026年3月11日 | 合作備忘錄,目標於2026年底展開試營運,配有受訓安全操作員及持照計程車合作業者 | 開發與試營運計畫,尚待與主管機關協商 |
| Rivian | 2026年3月19日 | 計畫導入10,000輛R2機器人計程車,2028年首先在舊金山與邁阿密部署;$300M投資已於2026年5月4日撥付 | 長期計畫,取決於里程碑達成 |
| Wayve在倫敦 | 2026年9月3日 | 公開的監督式行程,車上配有受訓且持TfL執照的專車駕駛 | 營運中,屬監督式;未公布撤除駕駛的時程 |
| Lucid與Nuro | 2025年7月與2026年1月 | 搭載Nuro Driver的Lucid Gravity機器人計程車於2026年1月亮相,計畫於2026年在舊金山灣區上線 | 規劃中;由Uber或車隊夥伴擁有,僅在Uber上提供 |
資料來源:Waymo的網路合作夥伴、Zoox與Uber新聞稿、Wayve、Uber與日產新聞稿、Rivian協議、Rivian有關$300M投資的8-K表格、Uber的倫敦上線公告、倫敦上線報導,以及Lucid、Uber與Nuro機器人計程車亮相。關於Lucid合作案引發的股價反應,請見我們的Lucid與Uber機器人計程車合作分析。
Uber的2026年第二季預先準備講稿也提到與Autobrains和WeRide在歐洲的部署,以及與Nuro、Wayve和Zoox的合作進展。
上表說明了,為何把每一個已宣布的城市或車輛都加總成單一的「營運中機器人計程車車隊」,會高估商業進展。
實用的投資框架會追蹤每個專案歷經的各個階段:協議、測試、監督式服務、無人駕駛許可、無人駕駛商業營運,以及經證實的獲利能力。
UBER股價對2026年各項機器人計程車里程碑的反應
| 日期 | 事件 | UBER收盤價 | UBER當日 | SPY當日 | UBER自該收盤至11月2日 |
|---|---|---|---|---|---|
| 2026年2月23日 | 推出Uber Autonomous Solutions | $70.72 | −4.25% | −1.02% | −5.7% |
| 2026年3月11日 | Zoox合作案與Wayve-日產東京計畫 | $74.97 | +3.61% | −0.13% | −11.0% |
| 2026年3月19日 | 宣布Rivian機器人計程車協議 | $75.34 | −1.72% | −0.25% | −11.5% |
| 2026年7月16日 | 對Delivery Hero提出收購要約 | $74.04 | +1.89% | −0.54% | −9.9% |
| 2026年8月5日 | 2026年第二季財報與第三季展望 | $68.18 | −5.29% | −0.20% | −2.2% |
| 2026年9月1日 | Waymo進軍丹佛、聖地牙哥與坦帕,城市數達14個 | $75.24 | −0.54% | −0.69% | −11.3% |
| 2026年9月3日 | Wayve監督式行程在倫敦於Uber上啟動 | $75.96 | −0.64% | +1.05% | −12.2% |
| 2026年11月4日 | 2026年第三季財報與第四季展望,於開盤前公布 | 前一交易日收盤價$66.60(11月3日) | 收盤後補上 | 收盤後補上 | — |
收盤對收盤變動依據Polygon.io每日資料,並與那斯達克交叉核對。當日變動包含當天所有其他消息,不能作為因果證明。11月3日收盤價取自Cboe延遲報價資料,並與StockAnalysis交叉核對;11月4日的股價反應將於收盤後補上。
事後回顧,模式相當清楚:合作消息帶來的股價波動不是很小就是負面,而且今天的股價比每一則消息公布後都更低。市場把每項公告視為採用度的證據,而非獲利的證據。
Uber的財務起點讓它握有選擇權
Uber是以一個成熟的營運事業為基礎,推動自動駕駛運輸。
在截至2026年6月30日的季度,其向SEC申報的財報新聞稿公布了以下數據:
| 2026年第二季指標 | 公布結果 | 解讀 |
|---|---|---|
| 平台行程數 | 39億趟 | 包含機器人計程車以外的平台活動 |
| 總預訂額 | $58.0B | 交易金額,並非Uber營收 |
| 營收 | $14.2B | 會計營收 |
| GAAP營業利益 | $1.9B | 營業獲利能力 |
| 營業現金流 | $2.9B | 營業活動產生的現金 |
| 自由現金流 | $2.8B | 營業現金流減去資本支出 |
六個季度的趨勢呈現穩定成長:
| 季度 | 行程數 | 總預訂額 | 營收 | GAAP營業利益 | 自由現金流 |
|---|---|---|---|---|---|
| 2025年第二季 | 33億趟 | $46.8B | $12.7B | $1.45B | $2.5B |
| 2025年第三季 | 35億趟 | $49.7B | $13.5B | $1.1B | $2.2B |
| 2025年第四季 | 38億趟 | $54.1B | $14.4B | $1.8B | $2.8B |
| 2026年第一季 | 36億趟 | $53.7B | $13.2B | $1.9B | $2.3B |
| 2026年第二季 | 39億趟 | $58.0B | $14.2B | $1.9B | $2.8B |
| 2026年第三季 | 41億趟 | $59.8B | $14.8B | $1.4B | $2.5B |
資料來源:Uber的2025年第三季、2025年第四季、2026年第一季、2026年第二季及2026年第三季財報新聞稿。2025年第二季數據取自2026年第二季新聞稿中的比較欄位。
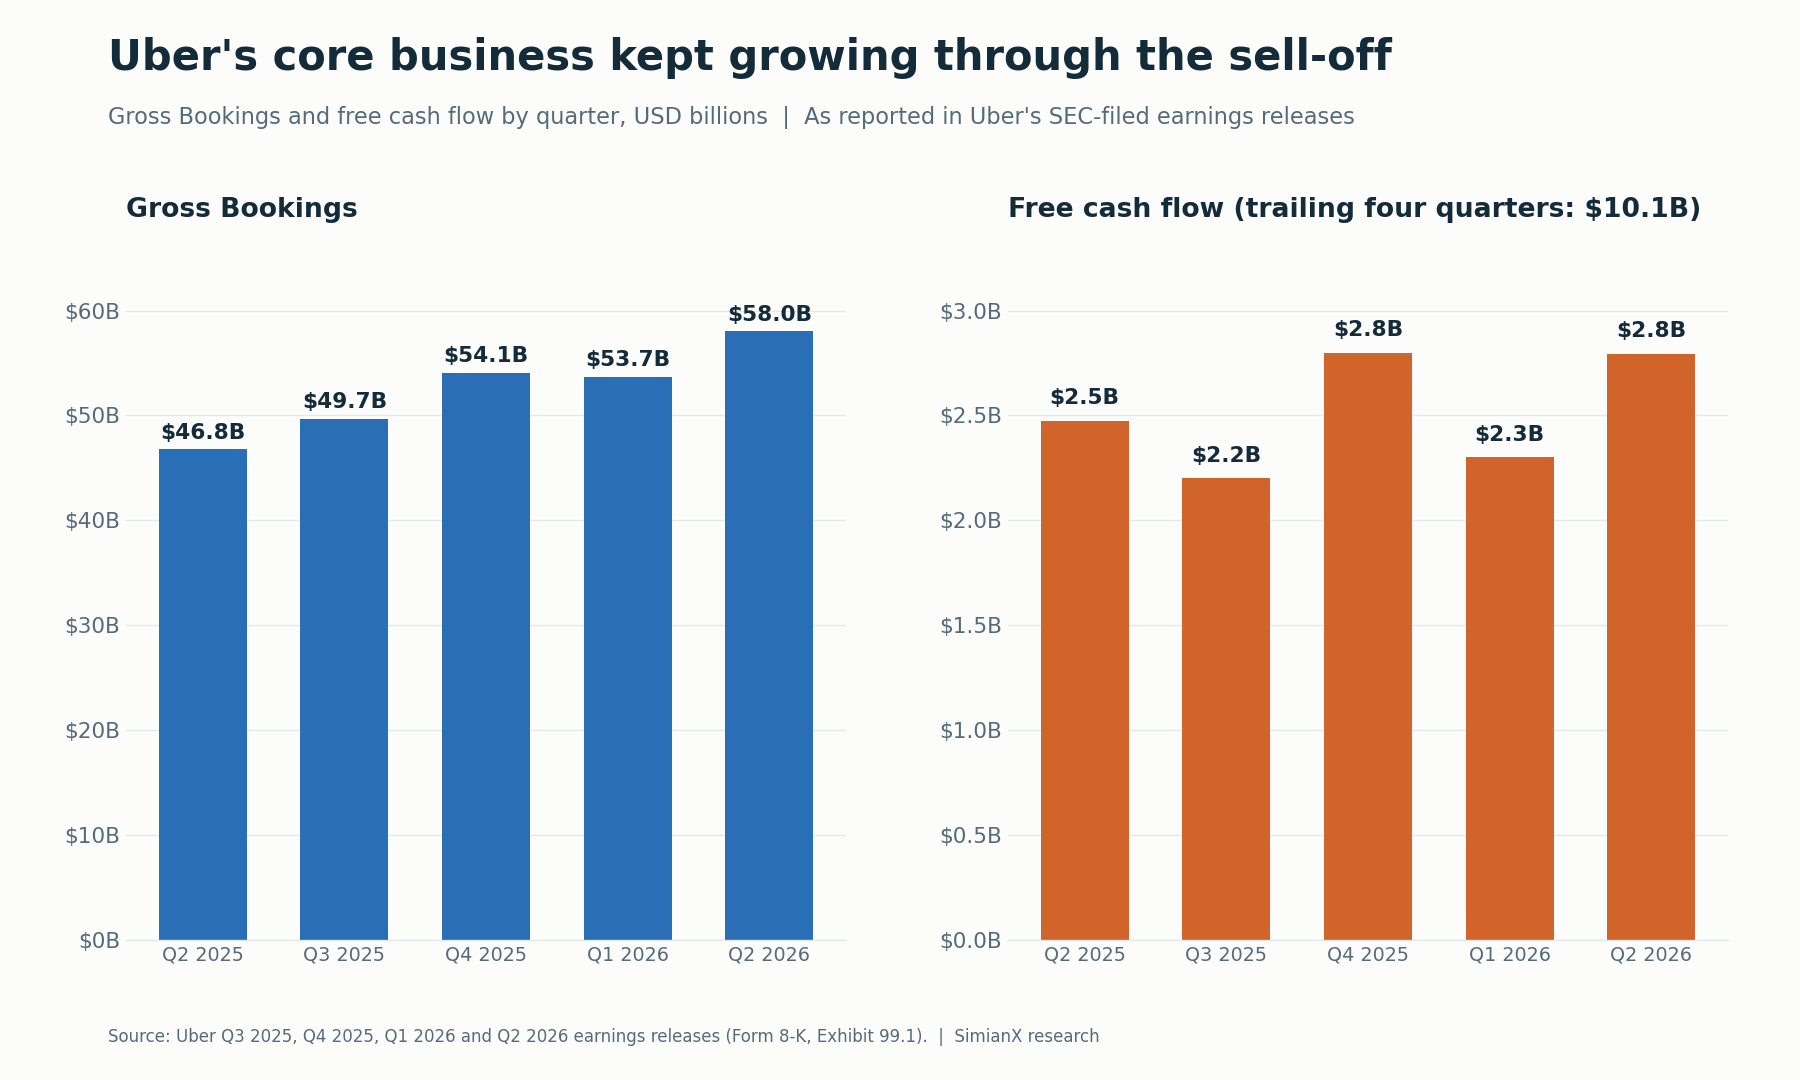
這些集團層級的數字並未單獨呈現機器人計程車的表現。機器人計程車所屬的出行(Mobility)部門,在2026年第二季創造$29.0B的總預訂額(成長22%)與$2.2B的部門營業利益(成長28%);由於商業模式調整,出行部門營收僅成長1%。
公布的淨利$2.4B還包含了來自股權投資重新評價、金額$1.6B的稅前收益。這筆收益不應被解讀為經常性的叫車業務獲利;在2026年第一季,同一項目反而是$1.5B的拖累。
11月4日申報的2026年第三季新聞稿也呈現相同格局。總預訂額成長20%至$59.8B,營收成長10%至$14.8B(商業模式調整使營收成長率減少8個百分點),調整後EBITDA成長31%至$3.0B。出行部門總預訂額達$29.5B(成長18%),出行部門營業利益為$2.4B(成長27%)。$512M的GAAP淨利中,包含了來自股權投資重新評價、金額$476M的稅前損失。
就策略意涵而言,Uber擁有推動自動駕駛的資源。投資上的問題在於,這些資源能被運用得多有效率。
獲利的核心業務可以為各種嘗試提供資金,但若揭露資訊始終以彙總方式呈現,也可能掩蓋新興業務的疲弱報酬。投資人需要證據,證明自動駕駛擴張所增加的價值,超過現有業務原本就能創造的部分。
機器人計程車如今與Delivery Hero爭奪Uber的資本
2026年7月16日,Uber以每股€41.50的價格對Delivery Hero提出收購要約,以100%股權計算的股權價值為$14.8B,扣除其已持有的持股後為$13.7B。Uber預計該交易於2027年下半年完成,完成時即可增厚non-GAAP EPS,並將總槓桿維持在2倍以下。
融資安排已可在SEC申報文件中看到。Uber簽訂了€14.2B的過橋融資,並於2026年8月6日以定期貸款取代其中的€4B,又在2026年9月15日發行€4.5B的優先票據,到期日介於2029年至2046年之間。在上述步驟之前,截至2026年6月30日的總負債為$12.6B。
與此同時,管理層表示,預計未來幾年將投入超過$10B的資本,涵蓋自動駕駛股權投資、基礎設施及車輛採購承諾,並正在評估引進外部投資人分擔負擔。Uber的2026年第二季10-Q警告,公司「可能需要承擔額外債務,以為購買自動駕駛車輛或基礎設施提供資金」。
這正是股東爭論的核心:一家每年產生約$10B自由現金流的企業,如今要同時支應一樁大型收購、一項為期多年的自動駕駛計畫,以及持續的庫藏股買回(第二季後仍有約$16B的授權額度)。
為何自動駕駛車隊可能需要Uber
支持Uber最有力的論點是:製造出性能優異的自動駕駛車輛,並不會自動形成一個運輸平台。
商業營運商還必須解決乘客招攬、行程媒合、付款、客服、上車地點協調、車輛調度與服務補救等問題。
即使駕駛消失,這些工作依然不可或缺。
設想一支車隊在通勤時段需求強勁,其他時段需求則較弱。額外的預訂可以把固定的持有成本分攤到更多載客里程上。如果Uber的平台能有效率地提供這些預訂,它就可能很有價值。
當自動駕駛車輛無法應付特定道路、天候狀況、上車地點或行程類型時,混合式網路也能派上用場。在自動駕駛覆蓋範圍逐步擴大的期間,真人駕駛的運力可以維持服務的可用性。
管理層提供了一項早期數據:在洛杉磯、舊金山與鳳凰城等較成熟的自動駕駛市場,Uber表示其在叫車類別中的市占率,無論是全市範圍或自動駕駛營運區域內,都比一年前更高。這是公司的說法,並未揭露具體數字,但正是樂觀情境所需要的那類證據。
這些是經濟上的論點,並不能證明Uber未來的利潤率。其說服力取決於Uber能否提供合作夥伴無法以更低成本從其他地方取得的增量需求與營運能力。
因此,重要的比較在於:合作夥伴與Uber合作時的獲利,對比不與Uber合作時的獲利。
為何Waymo可能既是合作夥伴,也是競爭威脅
Waymo自家的資料證實了在奧斯汀與亞特蘭大透過Uber提供服務。同一家公司也以自家App經營面向消費者的服務。
2026年9月1日,Waymo開始在丹佛、聖地牙哥與坦帕迎接一般乘客,使其完全自動駕駛的載客版圖擴大至14個城市。該公告引導有興趣的顧客使用Waymo App,並表示將逐步擴大開放。
這意味著,各城市的通路安排可能各不相同。
對Uber而言,與領先的自動駕駛供應商合作,證明了其平台的實用性,但這並不保證該供應商會在所有地方都使用Uber,或無限期維持相同的商業條件。
若顧客對某一特定自動駕駛服務產生強烈偏好,風險就會升高。品牌偏好可能讓營運商在定價、曝光位置、顧客觸及與通路方面握有籌碼。
反之,如果乘客最看重的是等候時間短、覆蓋範圍廣與熟悉的預訂體驗,即使底層車輛技術來自其他公司,Uber仍可能保有重要地位。
特斯拉是另一個直接面向消費者的威脅。它已於2026年9月在奧斯汀以Cybercab展開Robotaxi載客服務(詳見我們的特斯拉機器人計程車與毛利率專頁),並以自身現金流為這項布局提供資金,正如我們的特斯拉自由現金流分析所示。Uber的10-Q將Alphabet(Waymo)、亞馬遜(Zoox)與特斯拉列為自動駕駛領域的競爭對手。
真正相關的問題是,各方為這段合作關係帶來了多少需求。
Zoox說明了合作為何無法消除競爭
Zoox與Uber的公告提到計畫在拉斯維加斯與洛杉磯於Uber上提供服務,同時明確保留透過Zoox App提供的服務。這是Zoox首次與第三方平台合作。
這種架構呈現了產業可能的一種結局:自動駕駛營運商同時使用平台與直接通路。Uber自己的預先準備講稿如今也表示,預期自營與第三方通路模式將會並存。
對Uber而言,機會在於無需自行開發整套自動駕駛系統,就能取得具差異化的車輛。
競爭上的問題在於,合作夥伴能觀察需求、建立品牌熟悉度,並與乘客維持獨立的關係。久而久之,雙方可能會就誰應分得更多車資展開談判。
雙通路模式對Uber而言仍可能有利可圖,只是更加考驗公司證明可衡量增量價值的能力。
投資人應檢視通路權是否具排他性、涵蓋哪些城市、期限多長,以及合作夥伴能否調整車輛在各預訂通路之間的配置。
Rivian讓資本問題更加具體
2026年3月19日宣布的Rivian協議(認購協議簽署日為3月18日)包含數項不同的承諾與計畫:
| 揭露項目 | 金額或時程 | 附帶條件 |
|---|---|---|
| Uber潛在投資 | 至2031年最高$1.25B | 取決於自動駕駛里程碑 |
| 首筆投資 | $300M,已於2026年5月4日撥付 | Rivian於4月達成第1號里程碑後支付;以每股$15.3422取得19,553,911股Rivian股票 |
| 剩餘投資 | 最高$950M | 另有四個里程碑,部分須證明自動駕駛品質 |
| 預期首批車輛採購 | 10,000輛R2機器人計程車 | Uber或車隊夥伴 |
| 額外車輛機會 | 最多40,000輛 | 可自2030年起洽談採購的選擇權 |
| 首批商業部署 | 2028年於舊金山與邁阿密 | 計畫時程 |
| 地域目標 | 至2031年擴及25個城市 | 未來在美國、加拿大與歐洲的部署目標 |
已撥付批次的資料來源:Rivian的2026年5月4日8-K表格及其2026年第三季10-Q。
這些條款描述的是附條件的未來曝險,而不是一支已經到位的50,000輛車隊。
首批投資已經顯示出風險。以Rivian在2026年11月2日的收盤價$13.19計算,這19,553,911股價值約$258M,比Uber支付的$300M低約14%。
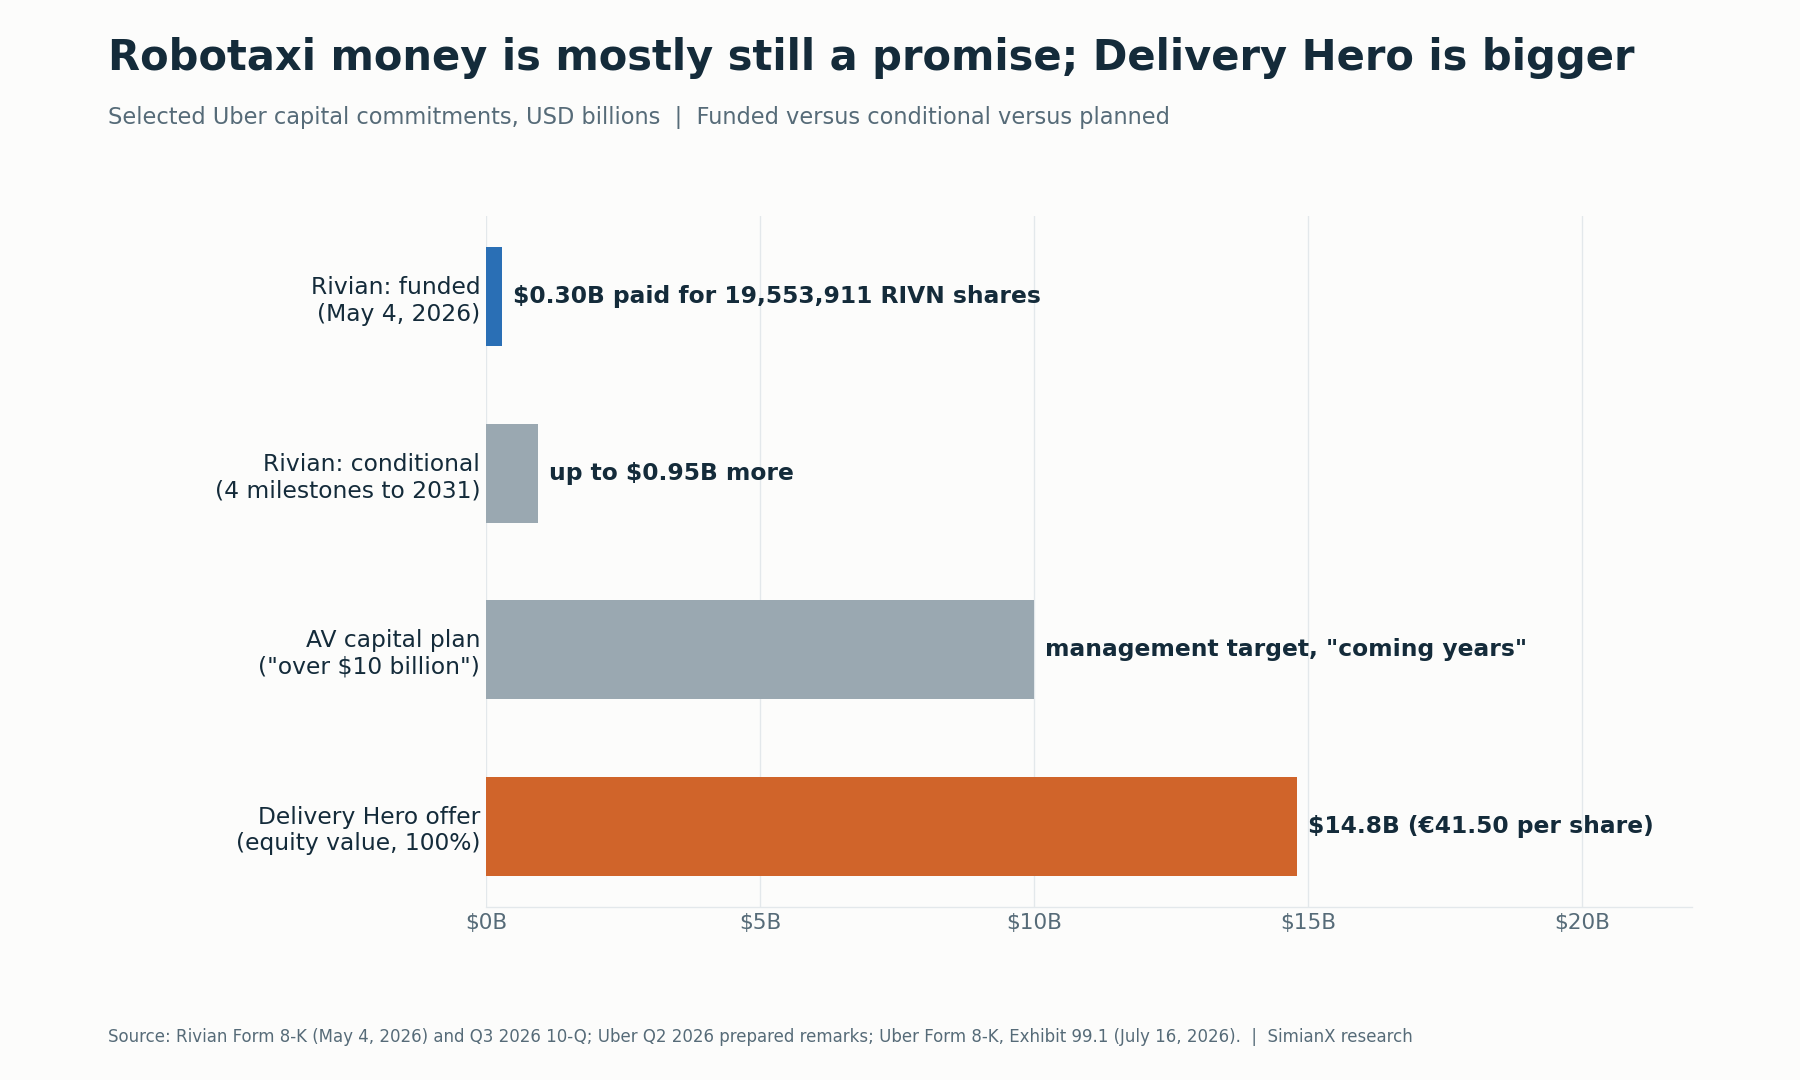
這項安排也說明了為何「輕資產」需要更仔細的檢視。股權投資、直接持有車輛、第三方車隊融資與合約保證,各自帶來不同的風險。
一家公司可以不直接持有車輛,卻仍承擔影響其經濟報酬的義務。反之,外部車隊資本也能支持成長,而不需要Uber為每一輛車出資。
分析時應追蹤現金承諾與合約風險,而不是只依賴單一標籤。
機器人計程車單位經濟效益:誰為車輛買單?
撤除車上駕駛會改變成本結構,但不會消除提供運輸服務的成本。
商業上可持續的機器人計程車服務,必須涵蓋車輛、自動駕駛硬體與軟體、融資、保險、維修保養、能源、清潔、客服與停駛時間等成本。
| 經濟層面 | 成本或責任 | 給Uber股東的問題 |
|---|---|---|
| 車輛持有 | 購車成本、融資、折舊 | Uber是持有資產,還是為其融資提供支援? |
| 自動駕駛技術 | 軟體、感測器、運算、更新 | 技術供應商保有多少議價能力? |
| 車隊營運 | 充電、清潔、維修保養、場站 | 車輛無法使用時由誰付費? |
| 乘客服務 | 媒合、付款、客服、退款 | Uber提供了什麼增量價值? |
| 風險分配 | 保險、事故、保證 | 由哪一方承擔不利結果? |
| 需求創造 | 折扣、行銷、預訂管道 | 扣除獎勵措施後,成長是否仍具吸引力? |
目前並沒有一個可安全套用於所有這些合作案的通用公開成本數字。
車輛設計、服務區域、會計安排與營運責任各不相同。要對Uber的機器人計程車利潤率做出精確論斷,需要具體的商業條件與實際的車隊表現。
最有用的衡量指標,是扣除Uber實際承擔的成本與風險之後的現金貢獻。
每趟成本降低,不保證Uber獲利提高
一個示意性計算可以說明,為何需求成長與平台獲利可能朝不同方向發展。
假設一項虛構的服務起初以每趟$20的車資完成100趟行程,扣除直接成本後每趟保留$4。
接著假設降價帶動需求增加,但平台每趟保留的金額減少。
| 示意情境 | 行程數 | 每趟車資 | 每趟保留貢獻 | 總貢獻(計算值) |
|---|---|---|---|---|
| 起始狀態 | 100 | $20 | $4 | $400 |
| 需求增加、壓縮溫和 | 140 | $16 | $3 | $420 |
| 需求增加、壓縮較大 | 140 | $16 | $2 | $280 |
以上為說明用途而虛構的情境輸入值,並非Uber揭露的車資、利潤率或預測。
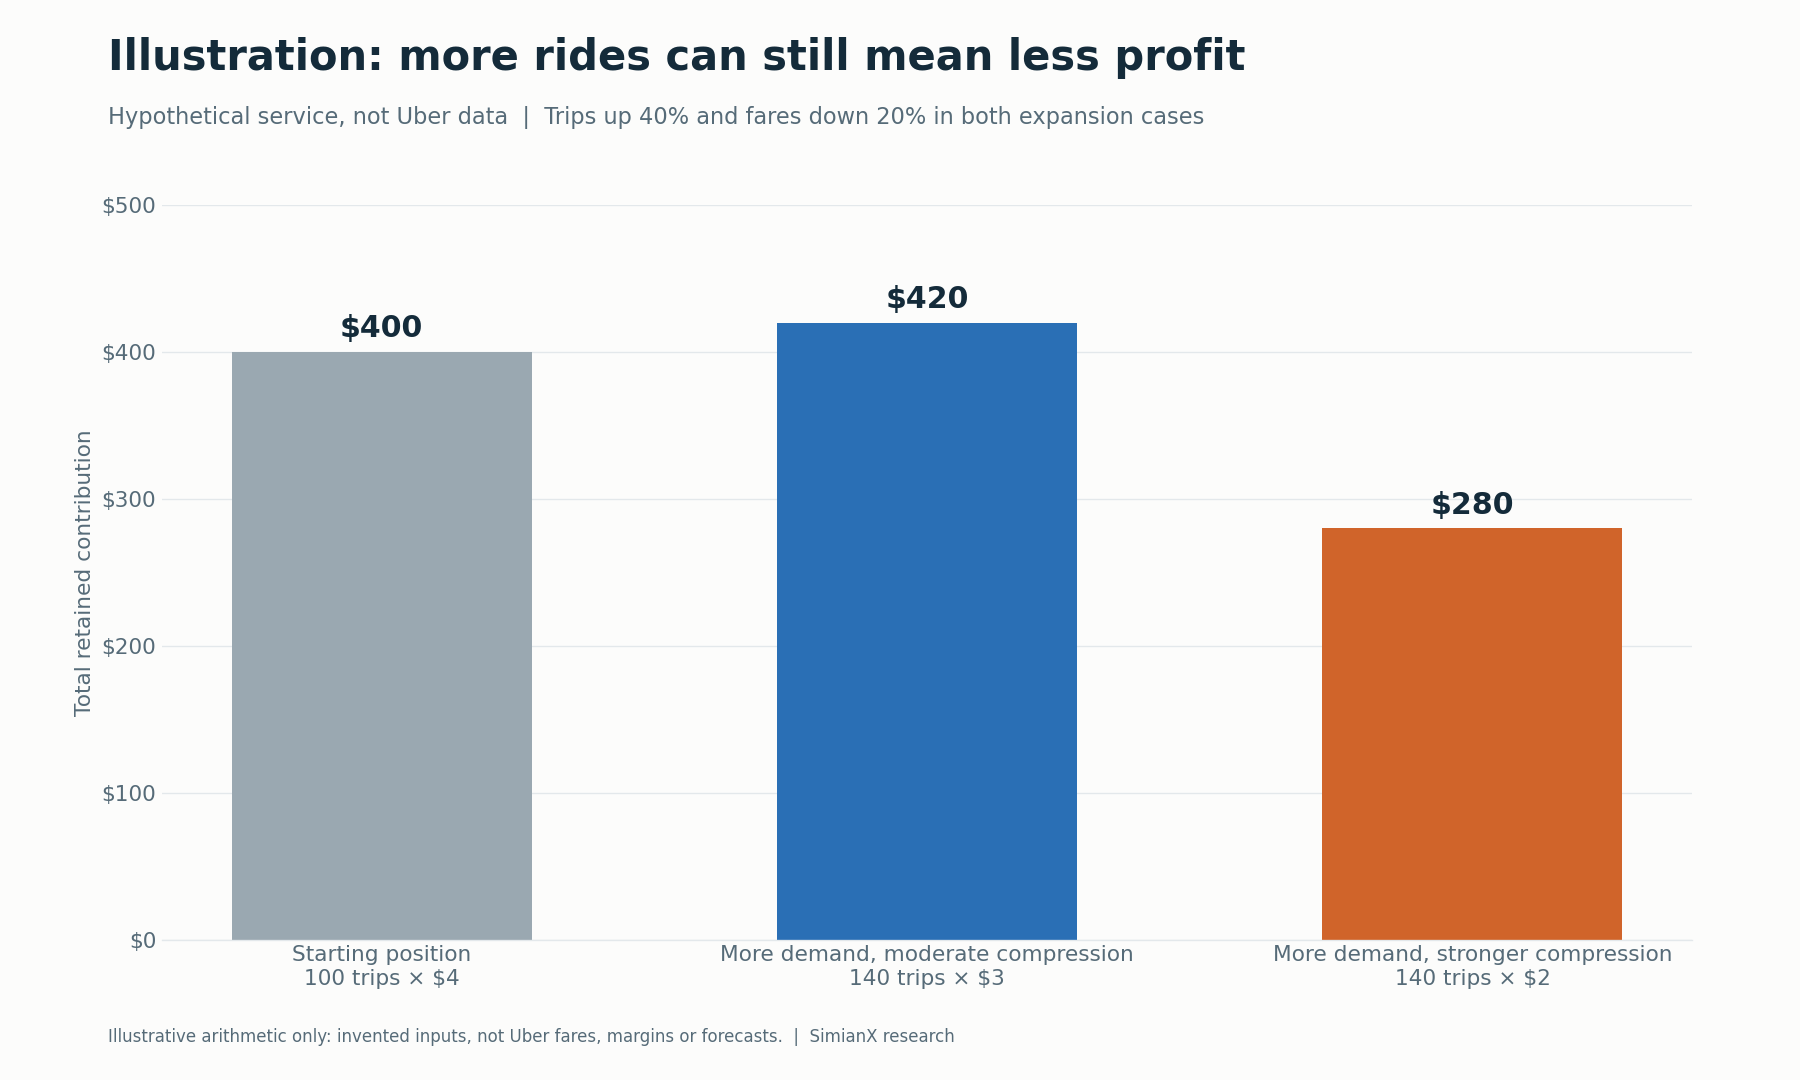
在兩種擴張情境中,行程數都增加40%,車資都下降20%。然而,總貢獻不是小幅增加,就是大幅下滑。
差別就在於每趟保留的金額。
這正是為何一個引人注目的機器人計程車普及故事,可能與令人失望的股東經濟效益同時存在。競爭可能把成本節省轉嫁給乘客,自動駕駛供應商可能分走更多車資,或是車隊支援成本可能吃掉這些好處。
反過來也有可能。即使乘客車資較低,強勁的使用率與高效率的營運仍可能改善貢獻。
結果如何,需要實際衡量。
增量需求與自我侵蝕
機器人計程車可以透過兩種不同的方式為Uber帶來貢獻。
它們可以吸引原本不會在Uber上發生的行程,也可以取代原本會由真人駕駛車輛完成的行程。
前者創造增量需求,後者則改變運力組合。
兩者或許都有用處,但對獲利的意涵不同。
對於被取代的行程,相關的比較是:Uber從自動駕駛行程賺取的貢獻,對比它原本可從真人駕駛行程賺取的貢獻。
對於真正的增量行程,問題在於其額外收入是否超過招攬與服務這趟行程的增量成本。
最有力的證據,應顯示城市層級的總需求在擴張的同時維持健康的貢獻,而不只是現有預訂中自動駕駛占比的單純提升。
這類分析還需要控制折扣、上線宣傳、季節性、服務區域擴大,以及整體運輸市場變化等因素。
Uber想賣的不只是預訂
2026年2月23日,Uber推出Uber Autonomous Solutions(Uber自動駕駛解決方案),涵蓋基礎設施、使用者體驗與車隊營運。
其揭露的能力包括需求創造、圖資支援、融資支援、乘客介面與營運服務。2026年稍早,Uber還成立了AV Labs團隊,部署數百輛配備感測器的車輛,為合作夥伴蒐集駕駛資料。
策略邏輯很清楚:Uber承接的商業化工作愈多,開發商就有愈多理由繼續與其平台連結。
然而,營運範圍擴大也會帶來成本與執行責任。
一項服務可能強化合作關係,卻只產生有限的獲利。因此,投資人需要區分策略上的重要性與經證實的財務貢獻。
應尋找的證據包括:可重複的顧客需求、合作夥伴留存、服務收入,以及扣除相關營運費用與投資後的報酬。
為何車隊承諾不等於車隊生產力
Uber的2026年第二季預先準備講稿指出,自動駕駛車已在其平台上的七個城市上線,目標是年底前最多達到15個城市。管理層也提到,合作夥伴已承諾在未來幾年將約120,000輛車投入Uber網路。
這些是管理層在該財報日的揭露內容,不應被解讀為11月的營運車隊數量。
在2026年第三季新聞稿中,執行長達拉·柯斯洛夏希(Dara Khosrowshahi)表示,Uber預期年底前其平台上將有約700輛完全無人駕駛車輛,2027年將超過2,000輛。相較於長期承諾,這個近期的無人駕駛車輛數字仍然很小。
一項車輛承諾在產生經濟價值之前,還需要經過數個步驟:交車、技術驗證、法規許可、部署、乘客需求,以及可持續的營運。
一個實用的營運轉換路徑是:
已宣布車輛 → 已交付車輛 → 已獲許可車輛 → 活躍車輛 → 付費行程 → 現金貢獻。
若缺乏服務區域的細節,城市數量也可能造成誤導。在某個城市的有限覆蓋,與在另一個城市的廣泛可用,是兩回事。
部署的品質至少與公告的規模同等重要。
什麼能證實樂觀情境,或悲觀情境?
最有力的樂觀情境是:Uber成為多家自動駕駛供應商高效率的通路與商業化平台層。
最有力的悲觀情境是:自動駕駛營運商取得足夠的需求與技術差異化,從而削弱Uber的經濟角色,而Uber還得投入資本才能保住合作管道。
| 應追蹤的證據 | 支持樂觀情境 | 支持悲觀情境 |
|---|---|---|
| 行程需求 | 城市總需求擴大 | 自動駕駛行程主要取代既有預訂 |
| 貢獻 | 每趟獲利維持在具吸引力的水準 | 業務量成長但每趟保留貢獻下滑 |
| 夥伴選擇 | 多家有實力的供應商相互競爭 | 供給集中在少數幾家供應商 |
| 直接預訂 | Uber持續帶來有價值的增量需求 | 合作夥伴能以具吸引力的成本自行招攬乘客 |
| 資本曝險 | 外部融資支持有獲利的成長 | 保證與承諾的擴張速度快於報酬 |
| 車隊營運 | 可靠度與使用率提升 | 停駛時間與支援成本居高不下 |
| 部署狀態 | 監督式專案轉為可持續的無人駕駛服務 | 上線範圍依然有限或一再延後 |
這個框架讓投資論點變得可檢驗。
合作夥伴名單不斷增加,並不足以證明樂觀情境成立;悲觀情境也不能只憑有競爭App存在就成立。財務結果取決於顧客行為、營運表現與談判所得的經濟條件。
Uber 2026年第三季財報重點與後續觀察
Uber於2026年11月4日(星期三)美股開盤前公布2026年第三季財報,早於太平洋時間上午5:00舉行的財報電話會議。
兩項主要數字都落在Uber 8月展望的上半區間:總預訂額為$59.8B,財測區間為$58.25B至$60.25B;non-GAAP EPS為$0.88,達到$0.84至$0.88財測區間的上緣。non-GAAP營業利益成長38%至$2.3B,相當於總預訂額的3.9%;自由現金流為$2.5B。
針對2026年第四季,Uber的財測為:總預訂額$63.25B至$65.25B(以固定匯率計算成長18%至22%),non-GAAP EPS為$0.95至$0.99,調整後EBITDA為$3.13B至$3.23B。在自動駕駛方面,新聞稿中唯一量化的項目是執行長預期年底前Uber平台上將有約700輛完全無人駕駛車輛、2027年超過2,000輛;新聞稿並未單獨揭露自動駕駛行程、營收或成本。自動駕駛競爭對手母公司的財報,可參考我們的美股七巨頭財報追蹤表。
未來財報中最有用的自動駕駛揭露資訊應區分:
- 完全無人駕駛行程與監督式自動駕駛行程。
- 活躍車輛與未來承諾。
- 增量需求與替代效應。
- 現金投資與或有承諾。
- 總預訂額成長與保留貢獻。
- 集團獲利能力與自動駕駛專案的經濟效益。
這些區分有助於投資人把技術敘事與財務報表連結起來。若想即時追蹤UBER的股價走勢與機器人計程車相關消息,可以在SimianX上啟動即時AI分析。
常見問題
機器人計程車對Uber股票是利是弊?
如果機器人計程車能擴大有獲利的需求並強化平台價值,就可能對Uber有利。如果自動駕駛供應商取得議價能力,或擴張需要不具吸引力的資本承諾,就可能損害其投資價值。
Uber股價為何在2026年下跌?
UBER自2025年底收盤價下跌18.4%,於2026年11月2日收在$66.71,較2025年10月的歷史收盤高點低33.4%,儘管總預訂額每年成長約20%。主要疑慮包括:直接販售行程的機器人計程車競爭對手、對自動駕駛合作夥伴不斷增加的資本承諾,以及以舉債支應的Delivery Hero收購要約。
Uber公布的2026年第三季財報表現如何?
Uber於2026年11月4日公布第三季總預訂額$59.8B(成長20%)、營收$14.8B、non-GAAP EPS $0.88、自由現金流$2.5B,總預訂額落在財測區間的上半部,EPS則達到財測上緣。公司對第四季的財測為總預訂額$63.25B至$65.25B,non-GAAP EPS為$0.95至$0.99。
Uber的機器人計程車合作夥伴有哪些?
主要具名合作夥伴包括Waymo(奧斯汀與亞特蘭大)、Zoox、Wayve(倫敦,以及與日產合作、規劃中的東京試營運)、Rivian、Lucid與Nuro,以及歐洲的Autobrains和WeRide。其進度從完全無人駕駛服務、監督式行程,到預定2028年的計畫不等。
Uber需要自行打造自動駕駛系統嗎?
Uber揭露的做法高度仰賴合作關係與商業化服務。其成敗取決於通路與營運能力,能否與提供自動駕駛技術的公司並肩賺取具吸引力的報酬。
Uber上所有的自動駕駛行程都是完全無人駕駛嗎?
不是。Uber於2026年9月在倫敦的上線,明確配有一名受訓的專車駕駛隨車。投資人應逐一確認每項部署的營運狀態,而不是單憑「自動駕駛」一詞推斷。
Waymo可以同時是Uber的合作夥伴與競爭對手嗎?
可以。Waymo列出在奧斯汀與亞特蘭大透過Uber提供服務,同時也在其他地方發展直接面向消費者的管道。即使兩家公司在顧客關係上相互競爭,合作仍能創造價值。
取消駕駛會自動提高Uber的利潤率嗎?
不會。節省的成本可能流向乘客、技術供應商、車隊擁有者或營運費用。Uber能否受益,取決於扣除實際成本與義務後所保留的貢獻。
Rivian協議代表已經有50,000輛機器人計程車在營運嗎?
不是。該公告描述的是首批採購10,000輛車的計畫、自2030年起最多再增購40,000輛的選擇權,以及延伸至未來數年的里程碑。首批商業部署計畫於2028年展開。Uber的投資目前只撥付了首筆$300M。
結論:Uber必須證明自己能取得它協助創造的價值
機器人計程車為Uber提供了一條可信的成長路徑,但財務效益仍取決於使用率、商業條件與資本紀律。
Uber可以透過連結自動駕駛車輛與乘客、協助車隊高效營運來創造價值。與之抗衡的可能性是,強勢的自動駕駛供應商奪走更多顧客關係與經濟利益。
股價已反映相當程度的疑慮:以$66.71計算,市值約為近四季自由現金流的13.5倍。值得觀察的證據,是從公告走向具生產力的車隊,再從具生產力的車隊走向持久的現金報酬。
對UBER股東而言,決定性的結果是:在計入取得這項參與所需的資本與風險之後,能否在自動駕駛運輸中有獲利地分一杯羹。
延伸閱讀
- 特斯拉汽車毛利率逐季一覽:2026年Q3回升至18.5%
- 特斯拉歷年自由現金流:2026年第三季15億美元與AI資本支出
- Lucid LCID 飆升:Uber 機器人計程車合作引爆
- 美股七巨頭財報日期與業績一覽:2026年第三季財報追蹤表
參考來源
- Uber:向SEC申報的2026年第三季財報新聞稿(Form 8-K,Exhibit 99.1)
- Uber:向SEC申報的2026年第二季財報新聞稿
- Uber:2026年第二季10-Q表格
- Uber:2026年第一季財報新聞稿
- Uber:2025年第四季財報新聞稿
- Uber:2025年第三季財報新聞稿
- Uber:2026年第二季預先準備講稿
- Uber:2026年第三季財報電話會議日期公告
- Uber:對Delivery Hero的收購要約(8-K表格,附件99.1)
- Uber:為Delivery Hero收購要約籌措的定期貸款(8-K表格)
- Uber:€4.5B優先票據發行(8-K表格)
- Uber:Autonomous Solutions發布公告
- Uber與Rivian:附條件投資與機器人計程車部署計畫
- Rivian:有關Uber $300M投資的8-K表格
- Rivian:2026年第三季10-Q表格(Uber認購協議)
- Uber與Zoox:通路合作公告
- Zoox與Uber:Business Wire新聞稿
- Uber:Wayve監督式行程在倫敦上線
- Tech.eu:倫敦市民現在可透過Uber叫到Wayve自動駕駛車
- Wayve、Uber與日產:東京試營運合作
- electrive:Lucid、Uber與Nuro發表Lucid Gravity機器人計程車
- Waymo:網路合作夥伴與Uber上的服務
- Waymo:2026年9月擴展與乘客直接使用管道


