
 作者:Muke
特斯拉靠什麼支撐AI擴張:2019年以來的自由現金流、資本支出與信貸額度
快速解答: 特斯拉 2026年第三季自由現金流為15.3億美元:營業活動現金流62.6億美元減去資本支出47.3億美元。這個數字較去年同期的39.9億美元減少62%,較2026年第二季的−10.9億美元則有所回升。淨營運資金(主要是應付帳款、應計負債與遞延收入增加)貢獻了 25.9億美元;若排除這部分,自由現金流約為−10.6億美元。特斯拉將2026年資本支出展望從250億美元以上下修至 約200億美元,季末現金及投資為 454億美元,另有2026年9月29日簽署的 300億美元未動用銀行信貸額度。近12個月自由現金流為33.0億美元,而公司市值約為1.53兆美元。
特斯拉自由現金流 在2026年第三季重新轉正,而且帳面數字遠高於華爾街預期。但這一季的現金流量表說的是一個更具體的故事:營業活動現金流年增持平,資本支出翻倍,營運資金的大幅波動撐起了最終結果。
這一點之所以重要,是因為特斯拉正處於Model 3產能爬坡以來最燒錢的投資週期。它同時在建置AI訓練算力、一座晶片廠、一座鋰精煉廠、電池與正極材料廠、Cybercab與Tesla Semi產線,以及一條Optimus機器人產線;與此同時,核心汽車業務的利潤率卻比2022年更薄。
SimianX AI 這一頁以第一手文件回答一個問題:究竟是什麼在支付特斯拉的AI擴張? 頁面包含特斯拉2019年以來的歷年自由現金流參考表與2023年以來的季度自由現金流表、2026年第三季現金來源拆解(橋接表)、2026年資本支出預算的變化軌跡,以及背後的資產負債表後盾。
研究日期:2026年10月21日(美國太平洋時間)。特斯拉於10月21日美股收盤後公布2026年第三季財報;10-Q尚未申報,因此所有季度數據均來自2026年第三季更新(Form 8-K,Exhibit 99.1)。股價為Nasdaq正常交易時段收盤價。文中計算皆標註為SimianX計算,不構成公司財測或投資建議。
資料來源:Tesla 2026年第三季更新,SEC Form 8-K Exhibit 99.1(2026年10月21日申報)
特斯拉2026年第三季速覽:獲利下滑,現金守住
特斯拉將 自由現金流 定義為營業活動現金流減去資本支出。自2025年第一季起,其資本支出項目也包含購置能源發電與儲能系統的支出,以前各期亦按相同基礎重編。
| 指標(百萬美元) | 2025年第三季 | 2026年第二季 | 2026年第三季 | 2026年第三季較2025年第三季 |
|---|---|---|---|---|
| 總營收 | 28,095 | 28,236 | 28,046 | −0.2% |
| 毛利 | 5,054 | 4,751 | 5,494 | +8.7% |
| 研發費用 | 1,630 | 2,371 | 2,761 | +69.4% |
| 營業利益 | 1,624 | 398 | 718 | −55.8% |
| 歸屬於普通股股東的淨利(GAAP) | 1,373 | 1,114 | 787 | −42.7% |
| 稀釋每股盈餘(GAAP) | $0.39 | $0.32 | $0.22 | −43.6% |
| 稀釋每股盈餘(non-GAAP) | $0.50 | $0.33 | $0.48 | −4.0% |
| 營業活動之淨現金流入 | 6,238 | 4,697 | 6,263 | +0.4% |
| 資本支出 | 2,248 | 5,789 | 4,732 | +110.5% |
| 自由現金流 | 3,990 | −1,092 | 1,531 | −61.6% |
| 現金、約當現金及短期投資 | 41,647 | 43,524 | 45,447 | +9.1% |
多數新聞標題把三種比較混在一起,而它們指向的方向並不相同:
- 與2026年第二季相比,自由現金流改善26.2億美元:營業活動現金流增加15.7億美元,資本支出減少10.6億美元。
- 與2025年第三季相比,自由現金流減少62%,因為營業現金持平,而資本支出增加一倍以上。
- 與市場預期相比,則是大幅優於預期。Yahoo Finance 引述的預估顯示,該季自由現金流約為−49.2億美元,資本支出約為79.6億美元。
獲利下滑是真的,但應該精確表述:歸屬於普通股股東的GAAP淨利減少 42.7%,而稀釋GAAP每股盈餘減少 43.6%,原因是稀釋股數從35.26億股增加到35.41億股。
資料來源:Tesla 2026年第三季更新,財務摘要與財務報表;Yahoo Finance 引述的市場共識預估
特斯拉歷年自由現金流(2019–2026年)
拉長時間來看,才能把一個好季度放回脈絡中。特斯拉自由現金流在2022年達到高峰,當年營業活動現金流達147億美元,資本支出為72億美元。此後營業活動現金流一直維持在每年約130億至150億美元,資本支出卻持續成長,因此每一美元營業現金中被再投資的比例越來越高。
| 年度 | 營收(百萬美元) | 營業活動現金流(百萬美元) | 資本支出(百萬美元) | 自由現金流(百萬美元) | 資本支出占營業活動現金流比率 | 自由現金流利潤率 |
|---|---|---|---|---|---|---|
| 2019 | 24,578 | 2,405 | 1,327 | 1,078 | 55% | 4.4% |
| 2020 | 31,536 | 5,943 | 3,157 | 2,786 | 53% | 8.8% |
| 2021 | 53,823 | 11,497 | 6,482 | 5,015 | 56% | 9.3% |
| 2022 | 81,462 | 14,724 | 7,158 | 7,566 | 49% | 9.3% |
| 2023 | 96,773 | 13,256 | 8,899 | 4,357 | 67% | 4.5% |
| 2024 | 97,690 | 14,923 | 11,342 | 3,581 | 76% | 3.7% |
| 2025 | 94,827 | 14,747 | 8,527 | 6,220 | 58% | 6.6% |
| 2026年前9個月 | 78,669 | 14,897 | 13,014 | 1,883 | 87% | 2.4% |
| 截至2026年第三季的近12個月 | 103,570 | 18,710 | 15,407 | 3,303 | 82% | 3.2% |
有兩點特別突出。第一,近12個月營業活動現金流達187億美元,創下新高,其中有營運資金的助力。第二,近12個月資本支出154億美元同樣創紀錄,而2026年全年約200億美元的展望大約是2025年85億美元支出的 2.3倍。
每一美元營收對應的自由現金流(自由現金流利潤率)已從2021–2022年的9.3%降至近12個月的3.2%。這是衡量特斯拉AI計畫有多少靠當期營運支付的最清楚的單一指標。
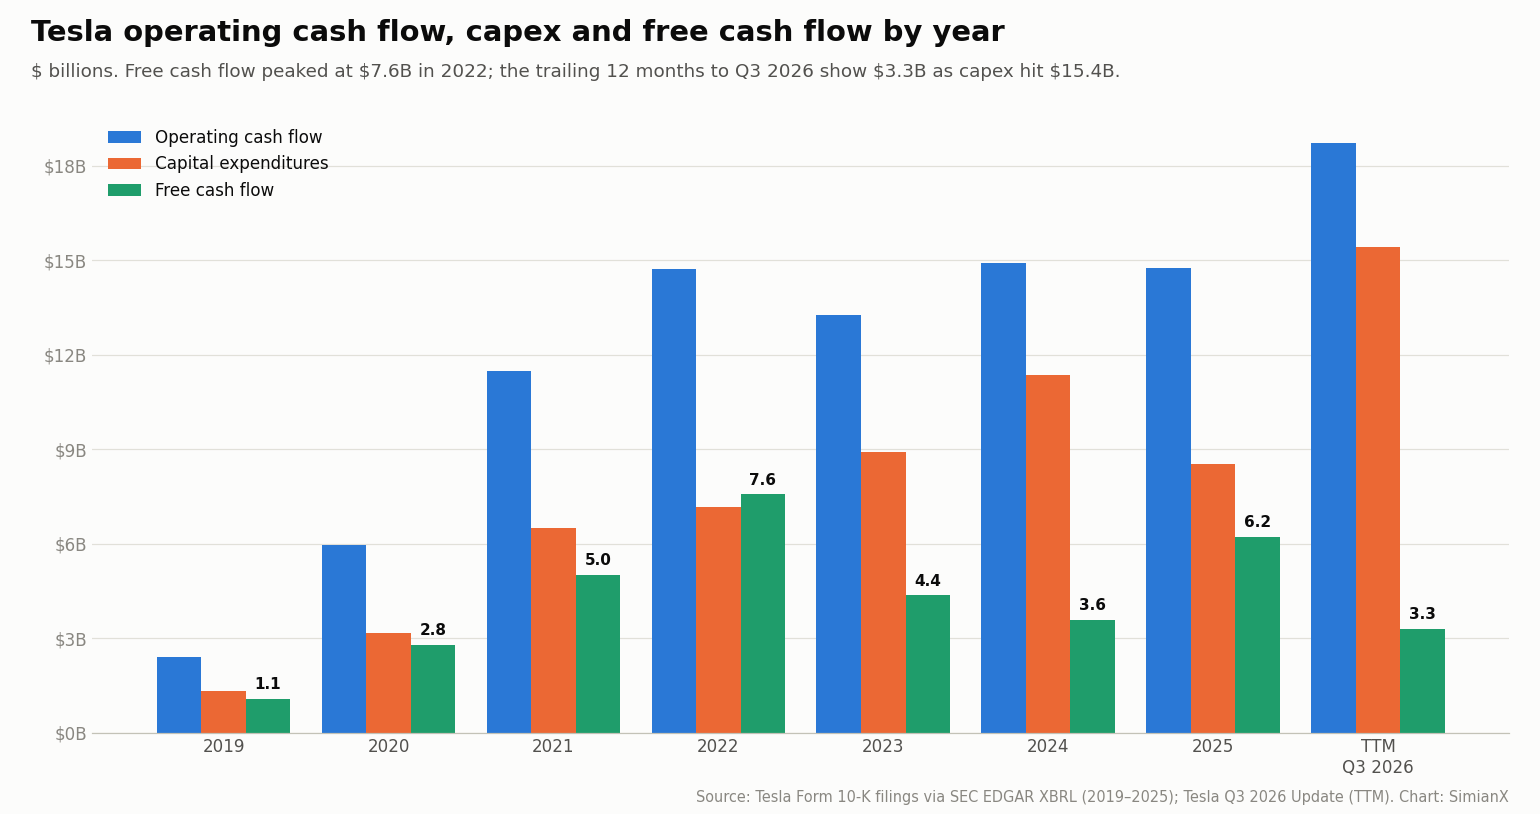
資料來源:Tesla Form 10-K 年報,經由 SEC EDGAR XBRL company facts(2024年資本支出採2025年10-K重編後數據);2026年數據來自2026年第一季、第二季與第三季更新。各項比率為SimianX計算。
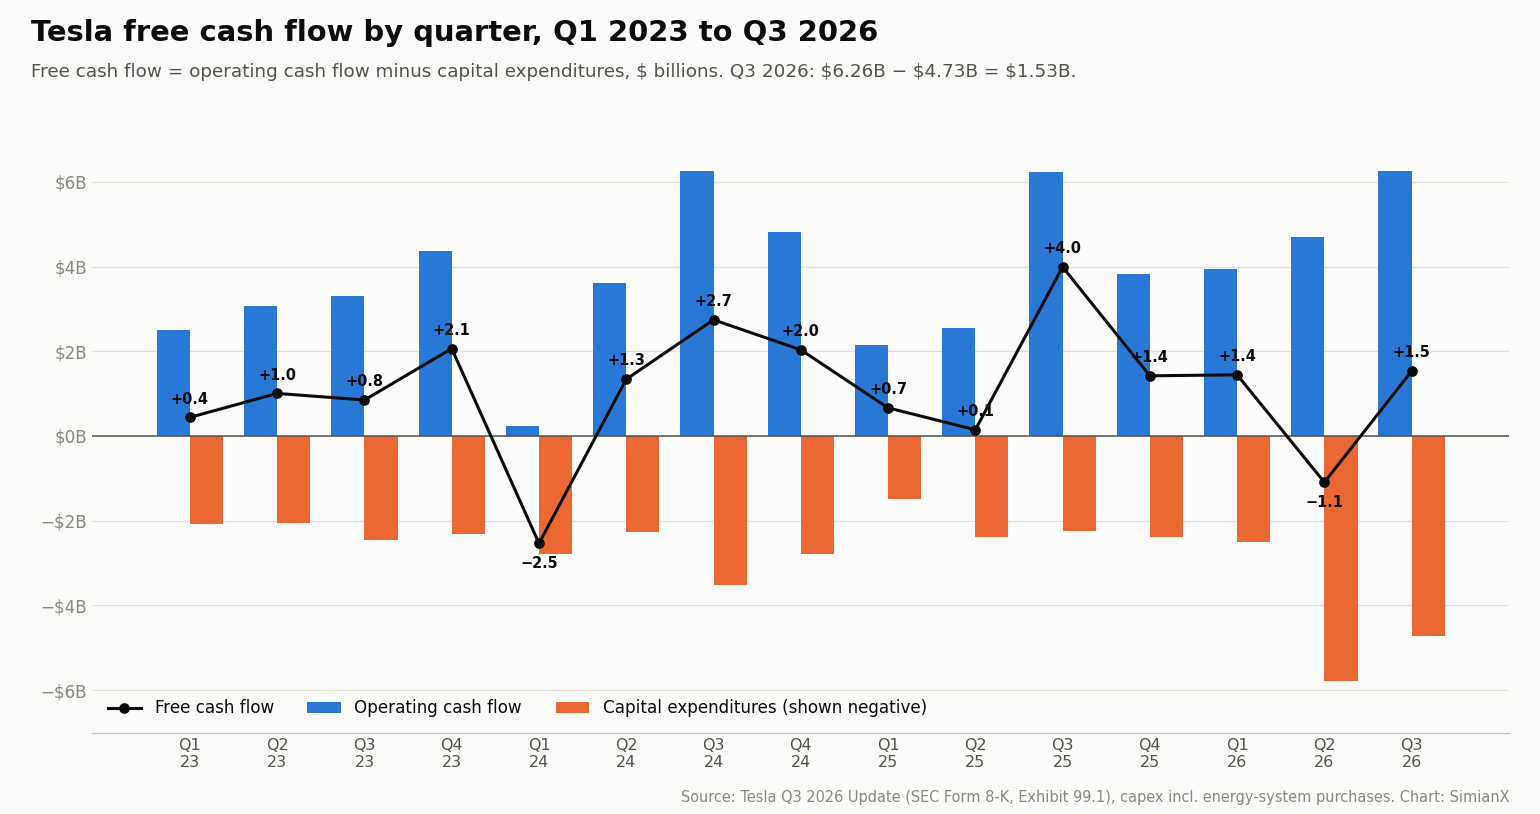
特斯拉季度自由現金流(2023–2026年)
季度結果的波動遠大於年度結果,主要是因為存貨、應付帳款與資本支出的付款時點分布不均。在這段期間,特斯拉有兩季自由現金流為負:2024年第一季(−25.4億美元,正值庫存累積)與2026年第二季(−10.9億美元,資本支出跳增33億美元)。
| 季度 | 營業活動現金流(百萬美元) | 資本支出(百萬美元) | 自由現金流(百萬美元) |
|---|---|---|---|
| 2023年第一季 | 2,513 | 2,073 | 440 |
| 2023年第二季 | 3,065 | 2,060 | 1,005 |
| 2023年第三季 | 3,308 | 2,459 | 849 |
| 2023年第四季 | 4,370 | 2,307 | 2,063 |
| 2024年第一季 | 242 | 2,777 | −2,535 |
| 2024年第二季 | 3,612 | 2,272 | 1,340 |
| 2024年第三季 | 6,255 | 3,513 | 2,742 |
| 2024年第四季 | 4,814 | 2,780 | 2,034 |
| 2025年第一季 | 2,156 | 1,492 | 664 |
| 2025年第二季 | 2,540 | 2,394 | 146 |
| 2025年第三季 | 6,238 | 2,248 | 3,990 |
| 2025年第四季 | 3,813 | 2,393 | 1,420 |
| 2026年第一季 | 3,937 | 2,493 | 1,444 |
| 2026年第二季 | 4,697 | 5,789 | −1,092 |
| 2026年第三季 | 6,263 | 4,732 | 1,531 |
第三季是特斯拉2024年與2025年現金流最強的一季,也是2026年迄今最強的一季(營業活動現金流:2024年第三季62.6億美元、2025年第三季62.4億美元、2026年第三季62.6億美元)。把2026年第三季當成新的常態水準,等於重複一個季節性模式,而不是辨識出一個趨勢。
資料來源:Tesla 2026年第三季更新,GAAP與non-GAAP財務資訊調節表
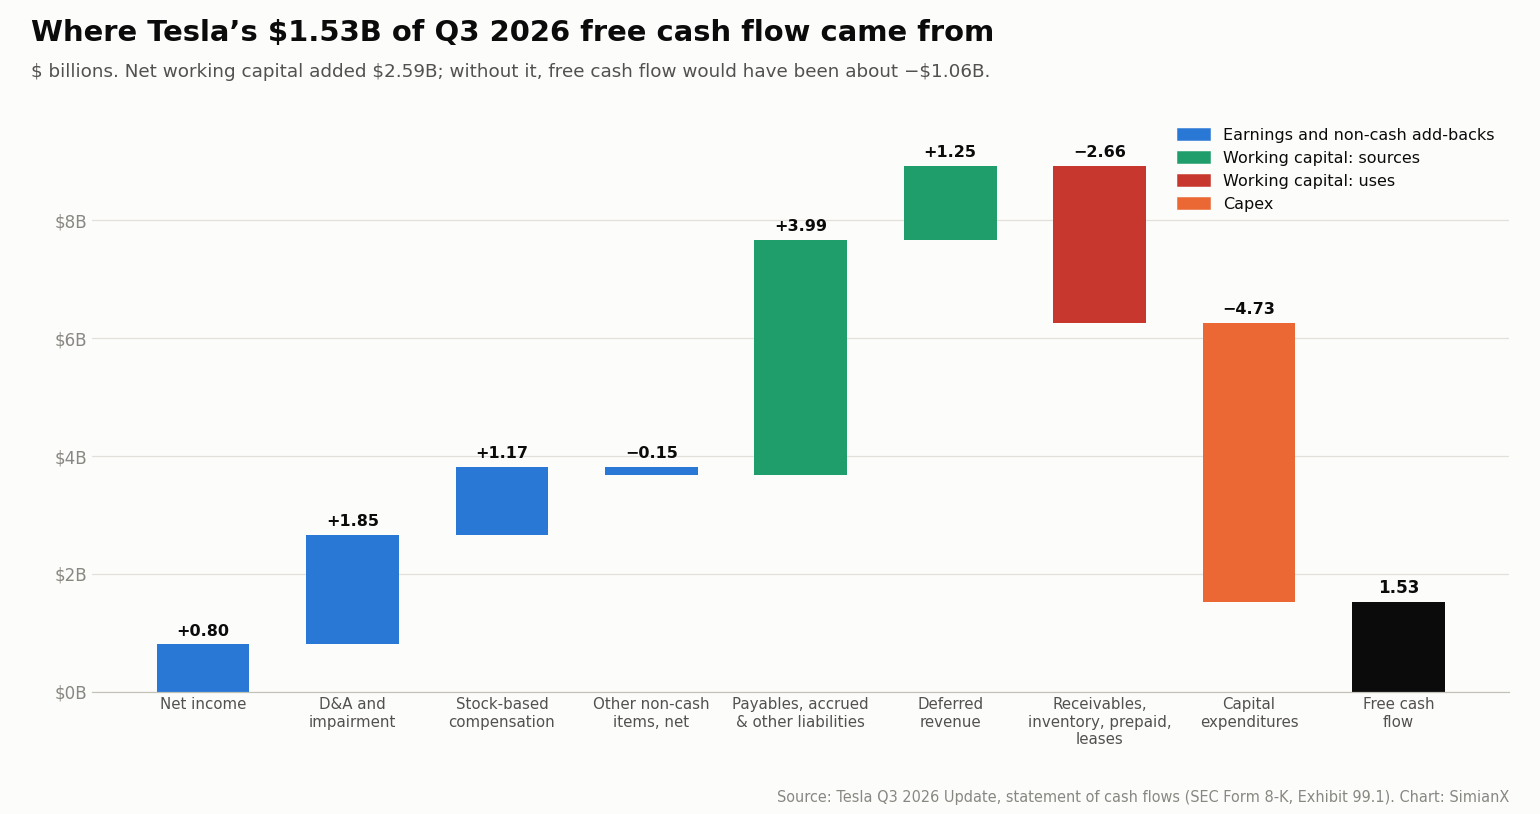
第三季的15.3億美元從何而來
特斯拉的現金流量表顯示了7.87億美元的獲利如何變成15.3億美元的自由現金流:
| 2026年第三季現金流項目 | 百萬美元 |
|---|---|
| 淨利(含非控制權益) | 804 |
| 折舊、攤銷及減損 | 1,852 |
| 股票酬勞 | 1,165 |
| 其他非現金項目淨額(匯兌、遞延所得稅、SpaceX與數位資產評價、減記) | −148 |
| 應付帳款、應計及其他負債 | +3,991 |
| 遞延收入 | +1,255 |
| 應收帳款 | −565 |
| 存貨 | −313 |
| 營業租賃車輛 | +40 |
| 預付費用及其他資產 | −1,818 |
| 營業活動之淨現金流入 | 6,263 |
| 資本支出 | −4,732 |
| 自由現金流 | 1,531 |
六個營運資金項目合計為 +25.90億美元。在其他條件不變下排除這項助益,自由現金流約為 −10.6億美元。這是SimianX的敏感度計算,並非另一種會計結果:成長中的公司可以長期維持有利的營運資金。但它確實顯示,本季的現金盈餘取決於資產負債表上的時點因素。
對比較基期做同樣的檢驗也很有用。2025年第三季同樣有大額營運資金順風(+20.83億美元,主要來自19.91億美元的庫存去化),因此排除營運資金後的自由現金流約為19.1億美元。以這個同基礎比較,年減幅約為29.7億美元,幾乎完全來自資本支出增加。
特斯拉是否在延後付款給供應商?
應付帳款在一季內從153.2億美元升至172.4億美元,應計負債從152.6億美元升至172.1億美元。特斯拉自行揭露的 應付帳款週轉天數(DPO) 升至 66天,2026年第二季為58天,2025年第三季為52天。
這顯示季末的實際付款時程拉長,但不能證明公司承受壓力:這個項目也會隨產量、已收到但尚未支付的資本支出發票以及應計費用而變動。有用的檢驗是,在資本支出預計再度上升的第四季,應付帳款是否回落。特斯拉的應收帳款週轉天數(DSO)為14天,第二季為13天。
遞延收入是否在支應AI支出?
遞延收入帶來12.6億美元現金,流動遞延收入餘額從34.3億美元跳升至46.6億美元。特斯拉的季度更新將汽車附加服務銷售的成長主要歸因於FSD訂閱增加;有效FSD訂閱數(包括一次買斷與月訂閱方案)達到 174萬,第二季為148萬,去年同期為104萬。
在認列收入之前先收到的現金,有助於支應當下的投資,但日後不會再收一次錢:當這筆收入被認列時,會推升帳面獲利,卻不會帶來新的現金。10-Q將揭露餘額明細;在那之前,FSD、連網服務、購車預付款與儲能合約之間的拆分並未公開。
資料來源:Tesla 2026年第三季更新,資產負債表、現金流量表與營運摘要
為什麼獲利下滑而現金守住
毛利其實年增8.7%,達54.9億美元;排除碳權後的汽車業務毛利率從15.4%提升至 18.1%。壓力來自三個方面:
- 為未來投入。 研發費用增加69%至27.6億美元,總營業費用增加39%至47.8億美元。特斯拉將增加歸因於其「SI」(超級智慧)及其他研發專案、包含2025年CEO績效獎酬在內的股票酬勞,以及SG&A。
- 碳權收入逐漸消退。 碳權收入從去年同期的4.17億美元降至1.13億美元,這項過去幾乎全是利潤的收入減少了73%。
- 能源業務轉弱。 能源發電與儲能營收減少15.6%至28.8億美元,特斯拉表示部分原因是與關稅相關的客戶退款。能源業務毛利從10.73億美元降至9.54億美元,不過該部門毛利率從31.4%升至33.1%。
現金流與獲利的表現不同,原因就在上面的橋接表。折舊(18.5億美元)與股票酬勞(11.7億美元)會減少獲利,但不會減少現金。股票酬勞對股東而言仍是真實成本:2026年第三季,自由現金流減去股票酬勞後只剩約 3.66億美元。
GAAP獲利還包含特斯拉所持SpaceX股份(第二季未實現利益10.05億美元,第三季損失1.42億美元)以及數位資產的市價評價。這些會讓淨利大幅擺盪,卻不影響營業現金。
資料來源:Tesla 2026年第三季更新,損益表以及營收與獲利能力橋接圖。關於7月財報前的情況,請參閱我們的特斯拉2026年第二季財報前瞻。
2026年資本支出預算:從200億美元到250億美元,再回到200億美元
第三季自由現金流優於預期的最大單一原因,是特斯拉的資本支出比分析師預期少了約32億美元。預算的變化軌跡說明了這一點為何重要:
| 時間 | 2026年資本支出展望 | 公司表述的自由現金流預期 |
|---|---|---|
| 2026年1月(2025年第四季財報) | 略高於200億美元 | — |
| 2026年4月(2026年第一季財報) | 上修至約250億美元或更高 | 2026年剩餘期間自由現金流為負 |
| 2026年10月21日(2026年第三季財報) | 約200億美元 | 資本支出主要由營業活動現金流支應 |
2026年前九個月資本支出為 130.1億美元。若全年要達到約200億美元,意味著 第四季約70億美元,將是特斯拉有史以來公布的最大單季數字。如果第四季營業活動現金流與第三季的62.6億美元相當,該季將出現小幅現金缺口;這是SimianX的敏感度計算,並非預測。
在法說會上,CFO Vaibhav Taneja 將展望下修歸因於「有效率地管理我們的資本配置」,並表示特斯拉計畫「主要以營業活動現金流」支應資本支出。這次下修反映的是效率提升還是進度落後,可以對照這些資金本應交付的專案來檢驗。根據第三季更新:
- AI訓練算力: 位於德州的Cortex 1(超過105 MW)與Cortex 2(超過120 MW)已投入運作,計畫在2026年底前將訓練算力提升至 400 MW。
- 晶片: Austin Fab持續興建中,特斯拉計畫於2027年開始設備試運轉。
- 電池與材料: 內華達州的LFP電芯、德州的正極材料與鋰精煉處於早期量產爬坡階段;柏林的4680產能正在興建。
- 車輛與機器人: Cybercab已加入奧斯汀的Robotaxi車隊,Tesla Semi在內華達州進入量產,Optimus已在佛利蒙的產線上開始生產。Elon Musk 在法說會上表示,Optimus要達到每週2萬台「可能至少需要一年,也許更久一點」。
如果這些里程碑如期達成而支出更低,那麼下修就是資本紀律;如果里程碑延後,那麼支出只是被延後,而非被省下。超大規模雲端業者也面臨同樣的張力:請參閱大型科技公司的AI資本支出已達營業活動現金流的96%。
資料來源:investingLive 報導的2026年4月展望;Yahoo Finance 報導的10月展望與CFO談話;Stocktwits via TradingView 報導的Optimus時程;專案進度來自2026年第三季更新。
究竟是什麼在支付特斯拉的AI擴張?
特斯拉並未按專案揭露現金流,因此沒有人能把某一美元具體對應到Optimus或算力。財報能顯示的是一層層可用的資金來源:
| 資金來源 | 規模(最新) | 意義 |
|---|---|---|
| 營業活動現金流 | 187.1億美元(近12個月) | 主要引擎;包含上述營運資金順風 |
| 現金、約當現金及短期投資 | 454.5億美元(2026年9月30日) | 光是第三季就賺得4.45億美元利息收入 |
| 未動用銀行信貸額度 | 300億美元(2026年9月29日簽署) | 200億美元延遲提款定期貸款、80億美元五年期循環信貸額度、20億美元364天循環信貸額度 |
| 現有債務及融資租賃 | 95.2億美元 | 其中92.7億美元為無追索權債務;有追索權債務為200萬美元 |
| 股票酬勞 | 2026年第三季11.7億美元 | 不用現金支付員工薪酬,代價是股權稀釋 |
信貸額度是多數報導遺漏的一塊。 2026年9月29日,特斯拉簽署一筆200億美元的優先無擔保三年期延遲提款定期貸款、一筆80億美元的五年期循環信貸額度與一筆20億美元的364天循環信貸額度,取代2023年的50億美元循環信貸額度。目前沒有未償還借款,循環額度最多可再增加40億美元,協議要求合併流動性至少50億美元,特斯拉並表示「目前不打算在2026年動用這些額度」。定期貸款的未動用承諾額將在一年後降至100億美元,15個月後降至50億美元。
借款不會改變特斯拉公布的自由現金流,因為借款所得計入籌資活動現金流。正因如此,本季為正的自由現金流不能歸功於舉債。2026年第三季,特斯拉發行11.6億美元債務並償還10.3億美元,大部分為無追索權融資。
利息收入是較不顯眼的貢獻來源。特斯拉第三季從現金與投資賺得的4.45億美元,約相當於該季自由現金流的29%,而且這部分計入營業活動現金流。
資料來源:Tesla Form 8-K,Items 1.01、1.02與2.03(2026年9月29日);Tesla 2026年第三季更新,資產負債表與債務明細
20億美元的xAI持股與SpaceX問題
有一筆與AI相關的大額現金流出完全沒有出現在資本支出中。2026年1月16日,特斯拉同意投資約 20億美元 認購xAI的E輪特別股,同時簽署AI合作框架協議。該交易於2026年第一季完成,在投資活動現金流中記為20.02億美元的「購買SpaceX權益投資」,因為xAI Holdings已於2026年2月成為SpaceX的子公司。
這筆持股如今透過按市價評價的利益與損失影響特斯拉的GAAP獲利。它也把特斯拉的AI策略與可能的Tesla–SpaceX合併討論連在一起。在10月20日SpaceX的法說會上,馬斯克表示兩家公司都已成立特別委員會討論這個構想,並稱不應假定合併必然成真;在特斯拉的法說會上,他也回頭引用了這些說法。
在出現具體條件之前,合併不屬於特斯拉的資金版圖。另一家公司持有的現金,預設並不會以有利條件提供給特斯拉股東,任何交易都會帶來其自身的投資預算、股權稀釋與公司治理問題。我們關於SpaceX上市與特斯拉股票以及AI公司IPO估值與已揭露持股的頁面,涵蓋了這個故事中上市公司的一面。
資料來源:Tesla 2025年第四季更新,「Other Updates」(xAI投資);Tesla 2026年股東會委託書(xAI Holdings於2026年2月成為SpaceX子公司);Yahoo Finance 報導的馬斯克談話
儲能能否成為更大的現金引擎?
儲能是特斯拉與AI資料中心需求連結最直接的業務,因為在電網受限的地方,大型電池有助於供電並平滑負載。特斯拉2026年第三季部署了 13.7 GWh 儲能,去年同期為12.5 GWh,並公布了史上最高的訂單速度與未交貨訂單。Megafactory Texas已投產,規劃產能50 GWh;首批採用特斯拉內華達州自製LFP電芯的Megapack已經出貨。
本季財務結果落後於出貨量。部門營收降至28.8億美元,毛利降至9.54億美元,部分原因是與關稅相關的客戶退款。部署量衡量的是業務活動;合約利潤率、付款里程碑、安裝時程以及製造Megapack所需的存貨,才決定該部門實際能釋出多少現金。(今年關稅退款正流經許多公司的財報;請參閱我們的IEEPA關稅退款追蹤。)
資料來源:Tesla 2026年第三季生產、交車與部署數據(Form 8-K,2026年10月2日)
TSLA股價對未來現金流意味著什麼
特斯拉股價2026年10月21日收在 386.47美元,財報公布前上漲3.41%,較10月16日收盤價高出9.0%。財報發布後股價一度上漲約2%,隨後在法說會討論資本支出下修與Optimus時程時翻黑。正常交易時段收盤價仍比2025年12月16日的歷史收盤高點489.88美元 低21.1%,比7月29日的2026年收盤低點298.32美元高29.5%。
依特斯拉2026年第二季10-Q封面揭露的39.5億股流通在外股數計算,該收盤價對應市值約 1.53兆美元。近12個月自由現金流33.0億美元,對應的自由現金流殖利率約為 0.22%。
| 以1.53兆美元市值計算的示意性自由現金流殖利率 | 所需年度自由現金流 | 相當於特斯拉最佳年度的倍數(2022年:75.7億美元) |
|---|---|---|
| 2% | 305億美元 | 4.0× |
| 3% | 458億美元 | 6.1× |
| 4% | 611億美元 | 8.1× |
| 5% | 763億美元 | 10.1× |
這些是量級檢驗,不是目標價。它們顯示估值建立在尚未產生實質現金的業務之上(Robotaxi、規模化的FSD、Optimus、算力),而不是目前的汽車與儲能業務。這正是一家公司如何躋身美股七巨頭,也是特斯拉自IPO以來的長期報酬始終更多由預期而非當期現金驅動的原因。
資料來源:Nasdaq TSLA歷史股價;Stocktwits via TradingView 報導的盤後反應;流通在外股數來自2026年第二季Form 10-Q。市值與殖利率為SimianX計算。即時股價與基本面:特斯拉(TSLA)個股頁面。
10-Q與2026年第四季觀察重點
- 第三季10-Q。 其中將以附件形式揭露信貸協議,並提供遞延收入明細與資本支出承諾。
- 第四季的應付帳款。 如果應付帳款週轉天數從66天回落,第三季營運資金帶來的部分助益將會反轉。
- 第四季資本支出與約70億美元的比較。 若數字低很多,代表又一次時程調整,而不只是效率提升。
- 已交付的產能。 訓練算力是否在年底前達到400 MW?Austin Fab與電池材料廠是否按進度推進?
- 扣除股票酬勞後的自由現金流。 第三季約為4億美元,是衡量留給股東之現金最乾淨的角度。
- 能源利潤率與現金。 未交貨訂單只有在Megapack交付並驗收後才會變成現金。
- 是否動用300億美元信貸額度。 特斯拉表示2026年沒有動用計畫;一旦動用,代表營業現金已不再足夠。
- SpaceX談判。 只有在條件出爐後才值得評估:換股比率、股權稀釋、公司治理與合併後的資本支出預算。
研究這類財報時,在相信任何一個標題數字之前,先把現金流量表與損益表對照來看;正是同樣的檢驗揭示了Coherent在獲利上升的同時自由現金流降至−10.2億美元。SimianX AI 可以協助你在不同公司之間整理這類比較,並以原始文件作為最終依據。
特斯拉自由現金流常見問題
特斯拉2026年第三季自由現金流是多少?
15.31億美元:營業活動現金流62.63億美元減去資本支出47.32億美元,數據來自特斯拉2026年10月21日發布的2026年第三季更新。去年同期為39.90億美元;2026年第二季為−10.92億美元。
特斯拉歷年自由現金流是多少?
依公司公布:2019年10.8億美元、2020年27.9億美元、2021年50.2億美元、2022年75.7億美元(高峰)、2023年43.6億美元、2024年35.8億美元、2025年62.2億美元。截至2026年第三季的近12個月合計33.0億美元。
為什麼特斯拉獲利下滑,自由現金流卻仍為正?
營業費用的增幅超過毛利,主要是研發費用與股票酬勞,同時碳權收入減少73%。現金流則獲得18.5億美元折舊與11.7億美元股票酬勞(兩者皆為非現金項目)以及25.9億美元淨營運資金的支撐,後者主要來自應付帳款、應計負債與遞延收入增加。
特斯拉2026年資本支出是多少?
根據特斯拉2026年10月21日的展望,約為200億美元,低於4月給出的250億美元以上。前九個月資本支出為130.1億美元,意味著第四季約為70億美元。
特斯拉是否舉債支應AI支出?
目前還沒有。特斯拉於2026年9月29日簽署300億美元的無擔保銀行信貸額度,但這些額度下沒有未償還借款,公司表示不打算在2026年動用。其95.2億美元的債務及融資租賃幾乎全部為無追索權債務。此外,借款也不會計入自由現金流。
特斯拉有多少現金?
截至2026年9月30日,現金、約當現金及短期投資為454.5億美元,本季增加19.2億美元,主要來自自由現金流。
特斯拉第三季的自由現金流能持續嗎?
單憑一季的證據無法斷定。約25.9億美元來自可能反轉的營運資金,第三季在2024年與2025年都是特斯拉現金流最強的一季,而資本支出展望意味著第四季支出將創新高。
結論:眼下資金充足,但帳單仍在路上
特斯拉的AI擴張由四樣東西支付:一項自2022年以來每年創造130億至190億美元營業現金的本業、有利的營運資金、一筆能賺利息的450億美元現金部位,以及必要時可動用的300億美元未動用銀行額度。股票酬勞則是第五種非現金來源,由股東透過股權稀釋來承擔。
第三季顯示資金是足夠的,但並未證明這些投資會有回報。每一美元營收對應的自由現金流在近12個月為3.2%,是這組數列自2019年以來的最低水準,而2026年預算在九個月內已變動兩次。
能改變這幅圖像的證據是商業面的,而非財務面的:付費FSD與Robotaxi營收、Optimus的外部客戶、有獲利的儲能合約,以及能轉化為產品的算力。在那之前,衡量進展的正確指標是扣除股票酬勞後的自由現金流,並連續追蹤多個季度,而不是只看某一個轉正的季度數字。
本頁更新方式: 年度表採用來自SEC EDGAR XBRL的特斯拉Form 10-K數據(2019–2025年),季度表採用特斯拉季度更新中的調節表,資本支出依特斯拉現行口徑包含能源系統購置。兩張表都會在每次季報發布後以及2026年第三季10-Q申報後更新。股價為Nasdaq正常交易時段收盤價。本頁為分析內容,不構成投資建議。
延伸閱讀
- 特斯拉2026年Q2財報:Robotaxi能否抵消利潤下滑
- 特斯拉何時上市?IPO掛牌日、發行價與290倍總報酬全解析
- 6月12日SpaceX上市,特斯拉那筆330萬美元的豪賭
- AI資本支出2026:五大科技巨頭燒掉96%的營運現金流
- 2026年美股七巨頭:S&P 500權重、市值與集中風險全解析
- Muse之後的META:AI代理撐得起1450億美元資本支出嗎
- 亞馬遜2026年Q2財報:AWS能否撐起2000億美元AI支出
- 微軟2026財年Q4財報:Azure增長對決AI資本支出
- Anthropic上市時間與OpenAI上市時間:估值與最新進度
- Coherent 漲 8%:自由現金流轉負 10.2 億美元
- 蔚來2026年第二季財報:交付增71%,虧損為何反而擴大
- 輝達財報後股價怎麼走?2016年以來43次財報反應完整表
- IEEPA關稅退款追蹤:78家公司各拿回多少、如何墊高每股盈餘
- 更多分析請見AI 與市場專題
參考來源
- SEC EDGAR — Tesla 2026年第三季更新,Form 8-K Exhibit 99.1(2026年10月21日)
- SEC EDGAR — Tesla Form 8-K:300億美元信貸協議(2026年9月29日)
- SEC EDGAR — Tesla 2026年第三季生產、交車與部署數據(2026年10月2日)
- SEC EDGAR — Tesla 2026年第二季更新(2026年7月22日)
- SEC EDGAR — Tesla 2026年第一季更新(2026年4月22日)
- SEC EDGAR — Tesla 2025年第四季更新與xAI投資(2026年1月28日)
- SEC EDGAR — Tesla 截至2026年6月30日季度的Form 10-Q
- SEC EDGAR — Tesla 2025年Form 10-K
- SEC EDGAR — Tesla 2026年股東會委託書(DEF 14A,2026年10月19日)
- SEC EDGAR — Tesla XBRL company facts(年度現金流數據)
- SEC EDGAR — Tesla 申報文件索引(8-K)
- Tesla — 投資人關係
- Yahoo Finance — 特斯拉2026年第三季財報、市場預估、資本支出展望與法說會談話(2026年10月21日)
- Stocktwits via TradingView — TSLA盤後漲幅反轉、200億美元資本支出展望、Optimus時程(2026年10月21日)
- investingLive — 特斯拉將2026年資本支出展望上修至約250億美元(2026年4月23日)
- Electrek — 特斯拉2026年第三季財務結果(2026年10月21日)
- Nasdaq — TSLA歷史股價
- xAI — 官方網站
- SpaceX — 官方網站
- Investopedia — 自由現金流(FCF)


