
 作者:Muke
Stratasys 2026年第三季:成長回歸,但全年財測下修
是的,Stratasys在2026年第三季恢復成長。營收成長4.1%至1.426億美元,這是至少自2023年以來首個出現實質年增的季度。但同一份新聞稿將2026年營收財測從5.65億至5.75億美元下修至5.56億至5.61億美元;而就在前一天,公司與Nano Dimension已取消原訂的Markforged收購案。SSYS當日收跌11.2%。
本頁是Stratasys(Nasdaq: SSYS)的逐季參考資料:涵蓋九個季度的業績、系統與耗材的營收結構、2026年財測的調整軌跡、現金流,以及自2024年底以來每次財報公布日的股價反應。所有公布數據均來自公司向SEC申報的文件;凡屬我們自行計算的數字,均會註明。
更新於美東時間2026年11月12日下午4:00收盤後。Stratasys於11月12日美股開盤前公布2026年第三季業績,並於美東時間上午8:30舉行法說會。11月12日的股價為官方收盤價。
Stratasys 2026年第三季業績一覽
| 指標 | 2026年Q3 | 2025年Q3 | 變化 |
|---|---|---|---|
| 營收 | $142.6M | $137.0M | +4.1% |
| 系統營收 | $35.9M | $32.0M | +12.1% |
| 耗材營收 | $61.2M | $62.0M | −1.3% |
| 服務營收 | $45.5M | $42.9M | +6.1% |
| GAAP毛利率 | 43.7% | 41.0% | +2.7個百分點 |
| Non-GAAP毛利率 | 47.8% | 45.3% | +2.5個百分點 |
| GAAP淨損 | −$10.2M(每股−$0.12) | −$55.6M(每股−$0.65) | 虧損收斂 |
| Non-GAAP淨利 | $3.5M(每股$0.04) | $1.5M(每股$0.02) | +$2.0M |
| 調整後EBITDA | $8.0M | $5.0M | +$3.0M |
| 營運現金流 | $3.5M | $6.9M | −$3.4M |
| 現金、約當現金及短期存款 | $210.7M | $255.0M | 無負債 |
資料來源:Stratasys 2026年第三季業績新聞稿及2026年第三季財務報表,均以Form 6-K申報。各業務別金額由公司分地區營收表加總而得。
有三點值得注意:
- 成長來自印表機,而非材料。 財報公布前,看多論點主要倚重創紀錄的耗材營收。第三季順序反轉:系統營收成長12.1%,耗材營收則下滑1.3%。
- 財測下修全數落在第四季。 由於前九個月營收已經確定,新區間意味著第四季營收約為1.43億至1.48億美元,而依舊區間推算約為1.52億至1.62億美元。
- GAAP年比數據有美化效果。 2025年第三季認列了3,390萬美元的Ultimaker投資非現金減損。排除此項,去年同期虧損約為2,170萬美元,因此實質改善幅度更接近1,150萬美元,而非4,500萬美元。
逐季營收:Stratasys九個季度的財報
| 季度 | 營收 | 年增率 | GAAP淨損 | GAAP EPS | Non-GAAP EPS | 調整後EBITDA | 營運現金流 |
|---|---|---|---|---|---|---|---|
| 2024年Q3 | $140.0M | −13.7% | −$26.6M | −$0.37 | $0.01 | $5.1M | −$4.5M |
| 2024年Q4 | $150.4M | −3.8% | −$41.9M | −$0.59 | $0.12 | $14.5M | $7.4M |
| 2025年Q1 | $136.0M | −5.6% | −$13.1M | −$0.18 | $0.04 | $8.2M | $4.5M |
| 2025年Q2 | $138.1M | +0.0% | −$16.7M | −$0.20 | $0.03 | $6.1M | −$1.1M |
| 2025年Q3 | $137.0M | −2.2% | −$55.6M | −$0.65 | $0.02 | $5.0M | $6.9M |
| 2025年Q4 | $140.0M | −6.9% | −$18.9M | −$0.22 | $0.07 | $9.2M | $4.8M |
| 2026年Q1 | $132.7M | −2.5% | −$23.8M | −$0.28 | −$0.01 | $2.0M | $2.4M |
| 2026年Q2 | $137.6M | −0.3% | −$16.9M | −$0.19 | $0.03 | $5.3M | −$18.7M |
| 2026年Q3 | $142.6M | +4.1% | −$10.2M | −$0.12 | $0.04 | $8.0M | $3.5M |
資料來源:Stratasys各季業績新聞稿,包括2024年第三季、2025年第四季(同時提供2024年第四季比較數據)、2025年第一季、2025年第二季、2025年第三季、2026年第一季、2026年第二季及2026年第三季。年增率由我們根據以千美元為單位公布的營收計算;2025年第二季為+0.03%。
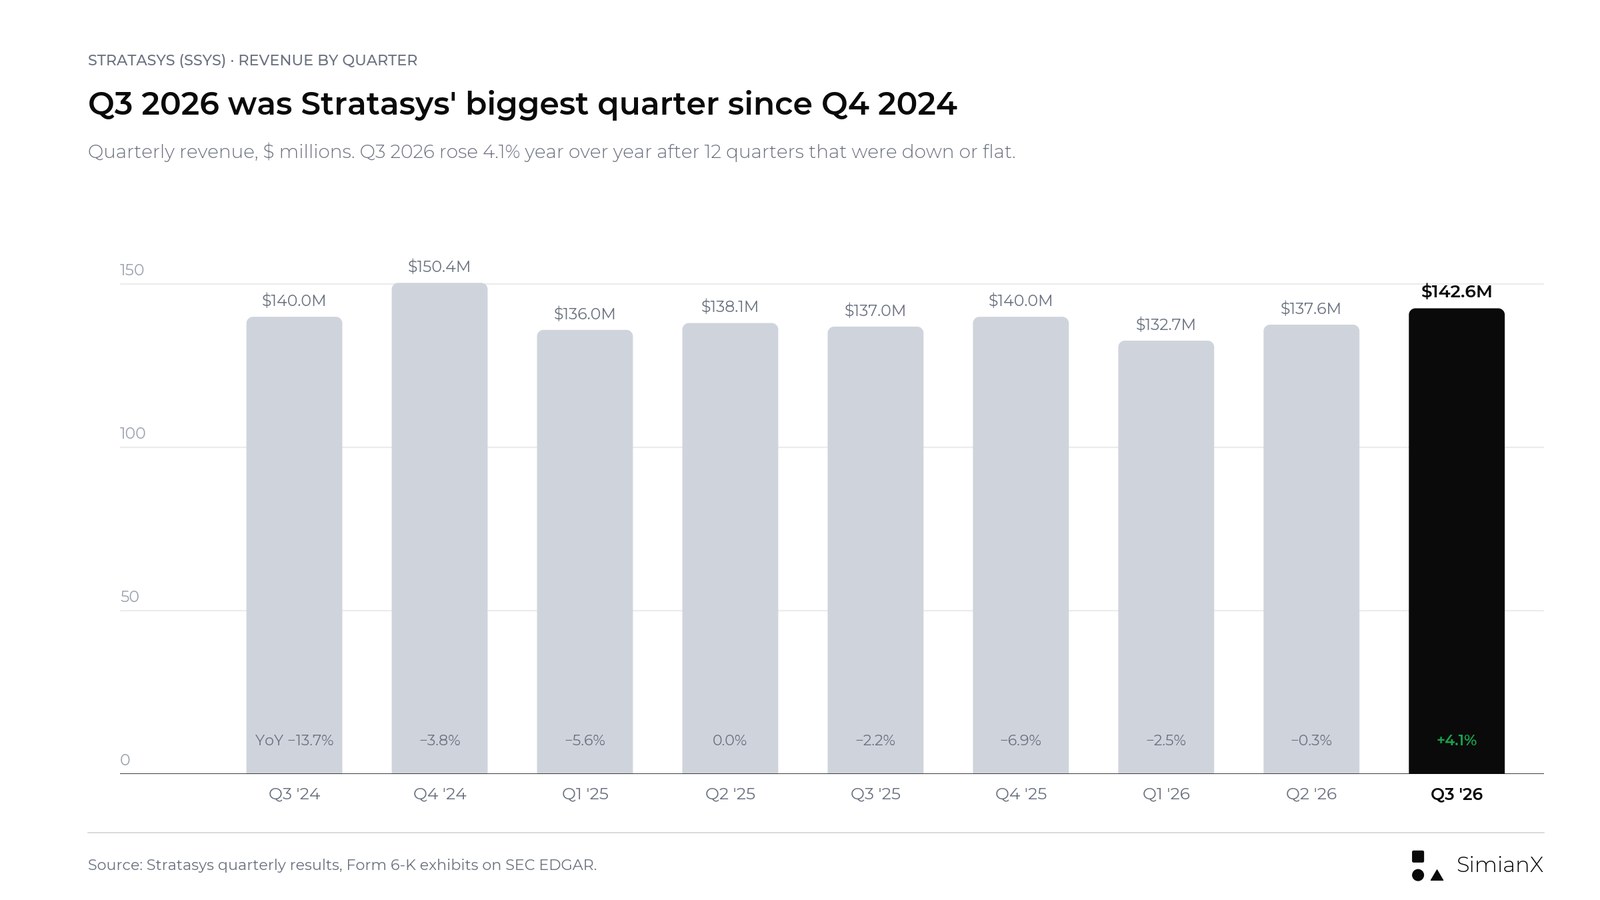
2026年第三季是公司自2024年第四季以來營收最高的一季,也打破了一段漫長的低迷:從2023年第三季到2026年第二季,每一季營收都較前一年同期下滑或持平(2023年第三季為−0.04%,2025年第二季為+0.03%)。2026年前九個月營收為4.129億美元,較去年同期的4.111億美元僅成長0.4%。
有兩點保留,使這還稱不上明確的轉折訊號。第一,比較基期偏低:2025年第三季1.37億美元的營收本身就低於2024年的1.40億美元和2023年的1.621億美元。第二,單季系統營收強勁,可能只是反映幾筆大訂單的認列時點,而經營團隊在下修財測時也親自點出了這一點。
系統與耗材:第三季營收結構反轉
在這次財報之前,最有參考價值的營運細節,是新印表機需求與銷往既有裝機基礎的材料之間的落差。2026年第二季,由於銷售週期拉長,系統營收下滑13.7%;而在客戶使用率提升和近期併購的帶動下,耗材營收創下6,630萬美元的紀錄(2026年第二季營運回顧)。依公司公布的四捨五入數據,第二季營收的變動大致為:系統−420萬美元,耗材+210萬美元,服務+160萬美元,合計−50萬美元。
第三季則扭轉了這個格局。
| 季度 | 系統 | 耗材 | 服務 | 合計 |
|---|---|---|---|---|
| 2025年Q1 | $31.2M | $62.6M | $42.3M | $136.0M |
| 2025年Q2 | $30.6M | $64.2M | $43.3M | $138.1M |
| 2025年Q3 | $32.0M | $62.0M | $42.9M | $137.0M |
| 2025年Q4 | $37.8M | $59.8M | $42.4M | $140.0M |
| 2026年Q1 | $28.8M | $60.0M | $43.9M | $132.7M |
| 2026年Q2 | $26.4M | $66.3M | $44.9M | $137.6M |
| 2026年Q3 | $35.9M | $61.2M | $45.5M | $142.6M |
資料來源:2026年第二季與2026年第三季 6-K財務報表中的營收拆分附註,以及2025年Form 20-F。第一季與第四季數據為我們的計算(六個月或十二個月合計減去其他季度)。
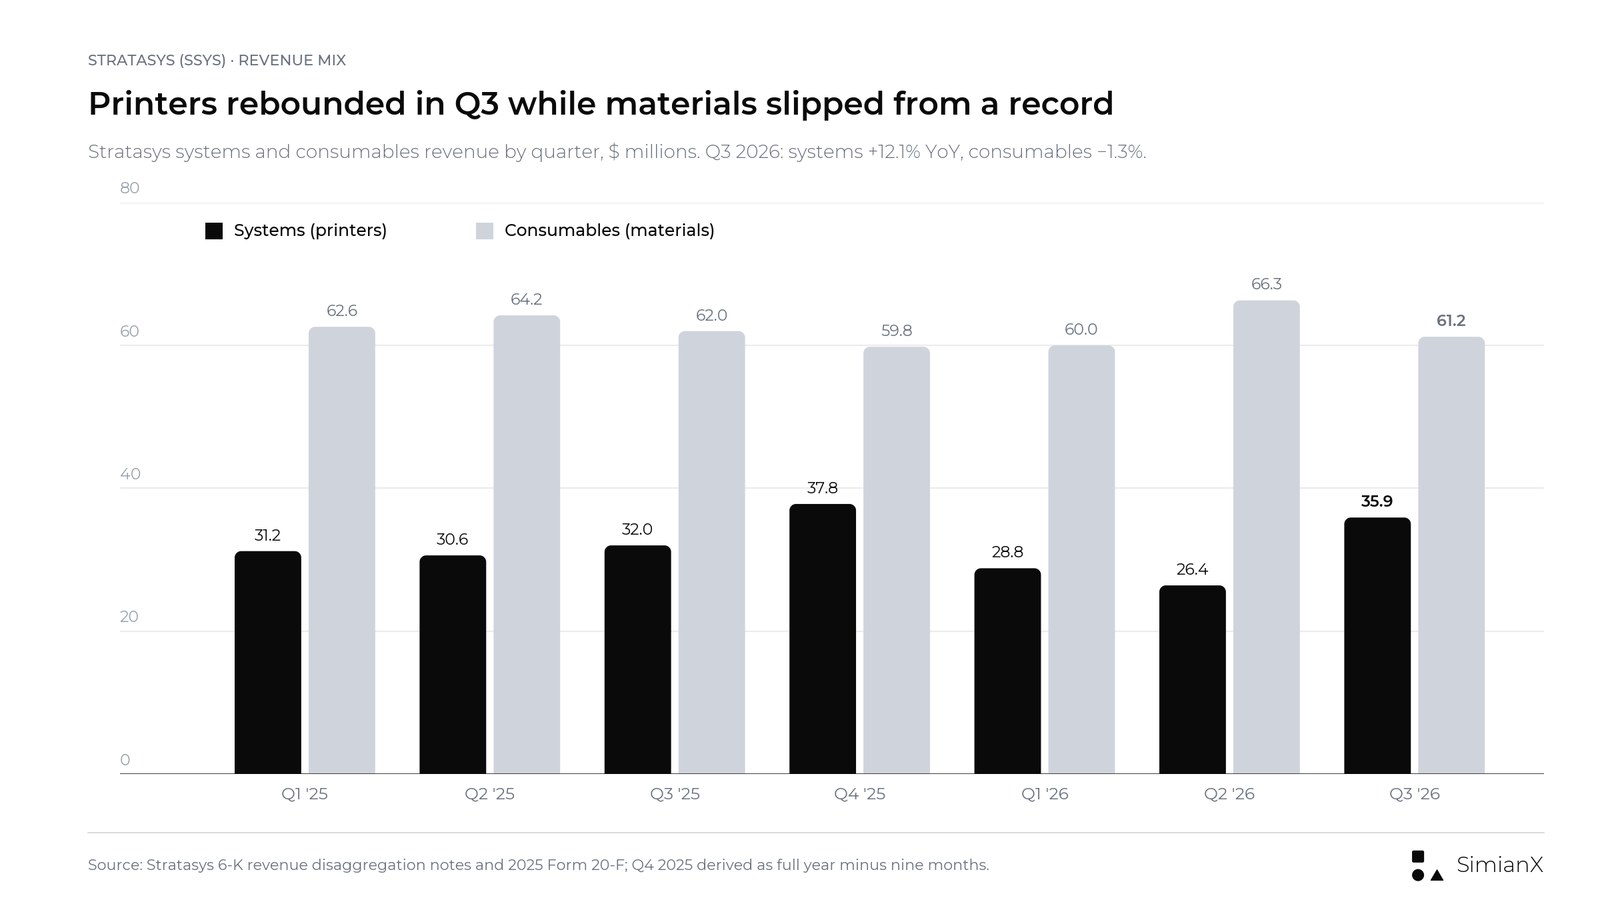
根據2026年第三季營運回顧,第三季的變化如下:
- 系統營收年增390萬美元(+12.1%),依我們計算較第二季成長約36%。增量幾乎全數來自美洲地區,當地系統營收從1,810萬美元躍升至2,580萬美元。EMEA地區系統營收則從960萬美元降至570萬美元,公司將其歸因於銷售週期拉長。
- 耗材營收年減80萬美元(−1.3%),較第二季的紀錄下滑約8%。公司稱之為「略為下降」,未說明個別原因;前九個月耗材營收減少0.7%,併購貢獻部分抵銷了需求疲弱。
- 服務營收增加260萬美元(+6.1%),主要來自Stratasys Direct Manufacturing,另外客戶支援營收成長4.3%。
依地區來看,美洲成長12.6%至9,410萬美元,EMEA下滑12.6%至3,190萬美元,亞太微幅下滑1.5%至1,660萬美元。單是美國營收就達9,060萬美元,高於去年同期的8,020萬美元。
結論好壞參半。印表機需求終於浮現,這正是成長論點所需要的。但材料才是商業模式中的經常性營收,一個印表機成長而材料萎縮的季度,還不足以證明使用率正在擴大。
航太、國防與汽車:成長從何而來
經營團隊將本季大部分成長歸功於單一垂直領域。航太與國防是公司最大的業務,繼第二季成長17%之後,本季年增超過35%,季增約25%。2026年第三季簡報提到兩筆重要的國防訂單、飛行等級零件的後續訂單,以及與無人機、太空、彈藥和eVTOL計畫相關的需求。隨需零件服務Stratasys Direct在航太與國防帶動下成長9%,簡報指出其在手訂單處於歷史新高。
汽車業務同樣成長。簡報指出,GM在多座工廠運作數十台Stratasys工業印表機,透過在地化積層製造每年節省約1,000萬美元;中國車廠FAW Group將在2026年把Stratasys印表機擴增至25台。公司在第二季曾表示,FAW將在年底前採購十二台F900系統,其中兩台已在該季出貨(2026年第二季簡報)。新款F870 FDM系統的首批採用者包括Toyota與Rivian。牙科方面,TrueDent假牙在印度取得了法規核准。
訂單與導入案例並不等於營收,因此有必要把各個階段區分清楚:
| 商業階段 | 代表什麼 | 不能證明什麼 |
|---|---|---|
| 客戶洽談 | 對解決方案有興趣 | 已確定採購 |
| 協議或訂單 | 更確定的承諾 | 某一季的營收 |
| 出貨與驗收 | 營收正在認列 | 良好的全生命週期經濟效益 |
| 重複採購材料 | 設備在產線上持續使用 | 未來成長有保障 |
| 收回現金 | 客戶已經付款 | 持久的獲利能力 |
這是一個分析架構,並非公司的會計政策。
國防訂單解釋了第三季系統營收的跳升,也解釋了財測下修:同一份簡報警告,「高規格要求的計畫帶來規模更大的訂單,銷售週期更長,時點也更難掌握。」
2026年財測:11月12日有何變化
Stratasys在三次財報中維持營收區間不變,到第四次才下修。
| 2026年財測項目 | 3月5日(初始) | 5月7日 | 8月13日 | 11月12日(更新) |
|---|---|---|---|---|
| 營收 | $565M–$575M | $565M–$575M | $565M–$575M | $556M–$561M |
| Non-GAAP毛利率 | 46.7%–47.1% | 不變 | 不變 | 46.6%–46.7% |
| Non-GAAP營業費用 | $260M–$262M | 不變 | 不變 | $256M–$257M |
| Non-GAAP營業利益率 | 0.7%–1.5% | 不變 | 不變 | 0.6%–0.9% |
| GAAP淨損 | $83M–$67M | 不變 | 不變 | $77M–$64M |
| Non-GAAP淨利 | $8M–$12.5M($0.09–$0.14) | 不變 | 不變 | $9M–$11M($0.10–$0.12) |
| 調整後EBITDA | $25M–$30M | 不變 | 不變 | $24M–$26M |
| 資本支出 | $20M–$25M | 不變 | 不變 | $15M–$20M |
| 營運現金流 | 全年為正 | 全年為正 | 僅下半年為正 | 下半年為正 |
資料來源:2025年第四季、2026年第一季、2026年第二季及2026年第三季業績新聞稿中的財測。
公司表示,新數字「反映了更長的銷售週期,以及規模更大、以量產為導向的訂單在時點上更大的變異」。以中值計算,營收財測下修1,150萬美元,即2.0%。2026年全年營收將較2025年的5.511億美元成長0.9%至1.8%。
由於前九個月營收已知,下修幅度可以精確定位,而且全數落在第四季:
| 隱含2026年Q4(我們的計算) | 舊區間 | 新區間 |
|---|---|---|
| 全年營收財測 | $565M–$575M | $556M–$561M |
| 減去前九個月營收 | $412.9M | $412.9M |
| 隱含Q4營收 | $152.1M–$162.1M | $143.1M–$148.1M |
| 較2025年Q4($140.0M)成長 | +8.6%至+15.8% | +2.2%至+5.8% |
| 隱含Q4調整後EBITDA(2025年Q4為$9.2M) | 不適用 | $8.6M–$10.6M |
根據公司財測及已公布的前九個月數據由我們計算;Stratasys不提供單季財測。
在這次財報之前,舊區間意味著第四季的成長速度必須高於上表中的任何一季。新區間只要求2%至6%的成長,與第三季剛交出的成績相近。較低的門檻更可信,但也意味著2026年將以持平而非復甦作收。
利潤率與獲利:仔細解讀GAAP數字
Non-GAAP毛利率從45.3%提升至47.8%。公司將其歸因於所售系統組合的利潤率改善以及一筆關稅抵減,耗材營收下滑則部分抵銷了這項提升。營運回顧指出,Stratasys已獲退還部分以往期間繳納的關稅,但未揭露金額。Stratasys是眾多正在追回關稅的進口商之一;我們的IEEPA關稅退還追蹤整理了這些退款如何反映在各公司的財報中。
營業費用從7,880萬美元降至7,330萬美元。公司將其歸因於一筆法律和解利益、投資重估費用減少220萬美元以及310萬美元的成本削減,部分被220萬美元的不利匯率影響抵銷。
| 獲利指標 | 2026年Q3 | 2025年Q3 | 代表什麼 |
|---|---|---|---|
| GAAP營業損失 | −$11.0M | −$22.7M | 包含攤銷、股票酬勞與一次性項目 |
| Non-GAAP營業利益 | $2.7M(利益率1.9%) | $0.1M | 經營團隊的調整口徑 |
| GAAP淨損 | −$10.2M | −$55.6M | 2025年Q3包含$33.9M的Ultimaker減損 |
| Non-GAAP淨利 | $3.5M | $1.5M | 2026年Q3排除了$13.7M的調整項目 |
| 調整後EBITDA | $8.0M(利益率5.6%) | $5.0M(利益率3.6%) | 不等同於現金 |
GAAP口徑下4,540萬美元的表面改善,主要是去年的減損從比較中消失所致。本季的兩項助力,也就是關稅退還和法律和解,也不是每一季都能指望的。
現金流:單季轉正,全年仍為負
第三季營運現金流為350萬美元,而第二季為1,870萬美元的淨流出,公司將其歸因於非經常性項目,包括保護智慧財產權的法律費用。這讓8月所做的「下半年營運現金流為正」的承諾仍在軌道上,但餘裕很小。
| 現金指標 | 2026年前九個月 | 2025年前九個月 |
|---|---|---|
| 營運現金流 | −$12.8M | $10.3M |
| 購置不動產及設備 | $11.0M | $15.5M |
| 自由現金流(我們的計算:營運現金流減去不動產及設備支出) | −$23.7M | −$5.1M |
| 期末現金、約當現金及短期存款 | $210.7M | $255.0M |
資料來源:2026年第三季財務報表。我們的自由現金流數字未計入其他投資性流出,例如無形資產(170萬美元)與對其他公司的投資(530萬美元)。
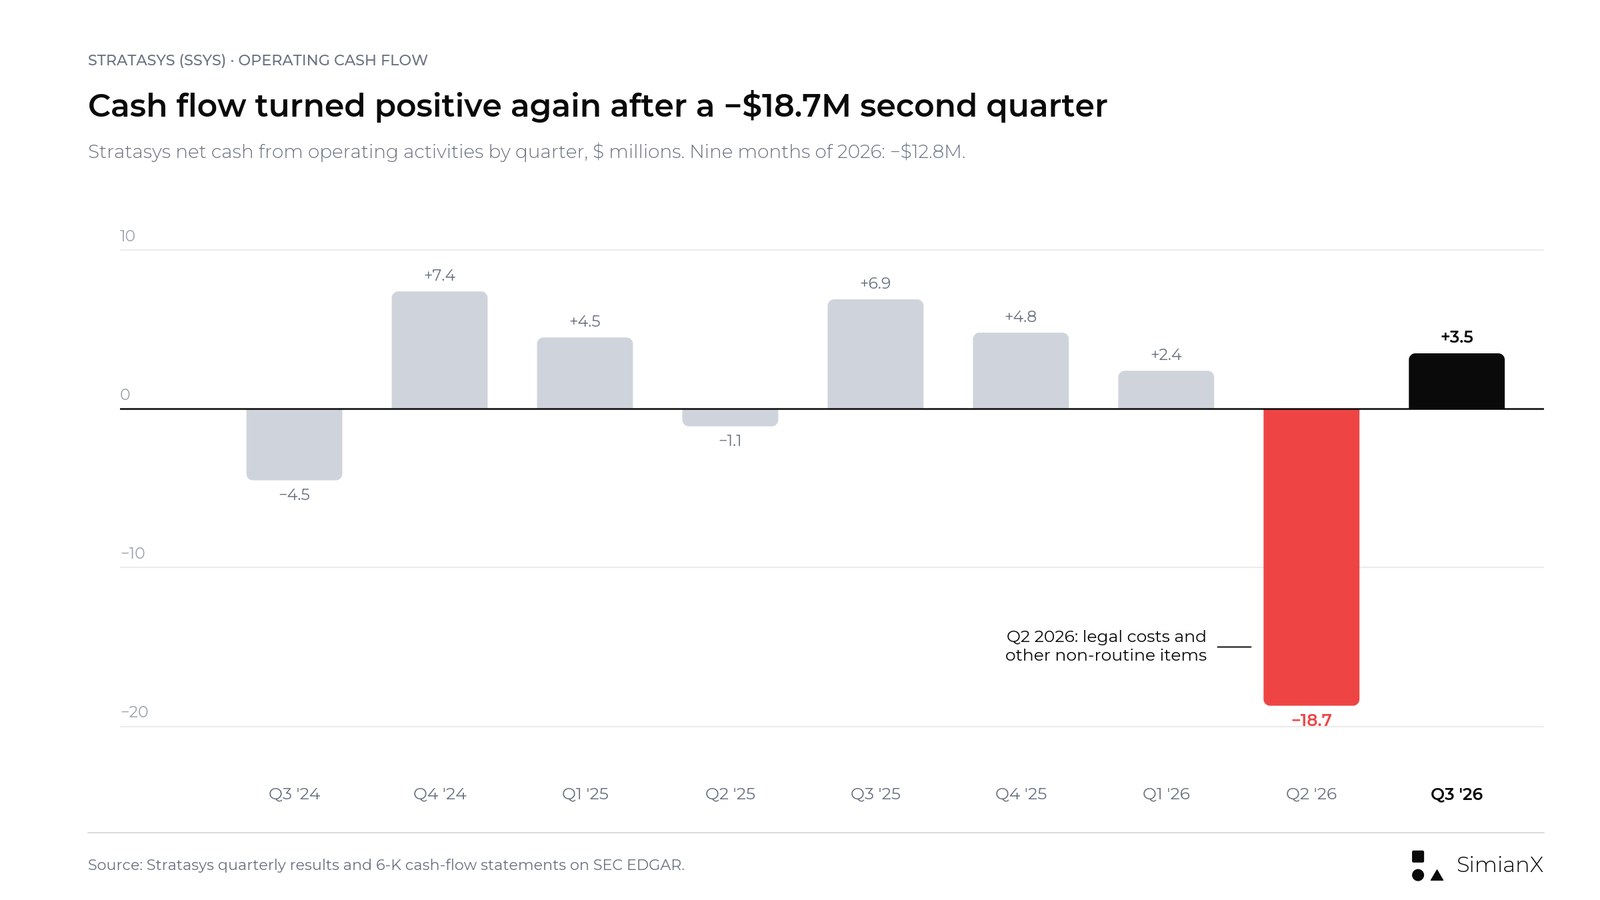
單看第三季,資本支出約為340萬美元,因此自由現金流大致損益兩平,約為10萬美元。前九個月共有1,310萬美元投入營運資金,主要是應收帳款增加了1,790萬美元。截至9月30日,應收帳款為1.691億美元,高於去年同期的1.513億美元。上半年的流出並未收回:下半年現金流為正與全年現金流為正是兩個不同的承諾,而公司已在8月放棄了全年目標。
資產負債表仍有餘裕。Stratasys沒有負債。現金及存款從2025年底的2.445億美元降至2.107億美元,反映的是營運流出、資本支出、對其他公司的投資以及與過往併購相關的付款,而非庫藏股或併購交易。
Markforged交易已告吹
在財報公布前,Markforged收購案看似一個即將到位的成長槓桿。如今它已不再懸而未決。
Stratasys於2026年5月下旬同意以4,250萬美元現金收購Markforged。Markforged由Nano Dimension持有,生產連續碳纖維印表機及其他熔絲製造(FFF)印表機(Stratasys公告,2026年5月27日)。該交易不包括Markforged的金屬黏著劑噴塗業務,該業務由Nano Dimension保留。
2026年11月11日,雙方合意終止這筆交易。Nano Dimension在其8-K文件中表示,雙方「認定取得完成交易所需的主管機關核准,所需時間將遠長於、成本也將遠高於原先預期」。Stratasys在其第三季財務報表附註中揭露了這項終止,但在業績新聞稿中未提及。
這帶來以下變化:
- 2026年不會有併購帶來的營收。 更新後的財測只包含既有業務,因此沒有需要從內生成長中拆分出來的Markforged貢獻。
- 4,250萬美元繼續留在資產負債表上。 這讓現金維持在約2.107億美元,且無負債。
- 航太與國防的布局少了一塊拼圖。 Stratasys曾表示,Markforged的碳纖維技術將支援任務關鍵型航太與國防零件。這個策略缺口如今必須另尋他法填補。
SSYS股價:財報日反應與價格背景
11月12日,SSYS開盤報6.69美元,收在5.81美元,較11月11日6.54美元的收盤價下跌11.2%。盤中一度觸及5.80美元,為至少自2003年以來的最低價。該股在2026年1月15日曾收在11.62美元,因此11月12日的收盤價較該水準低50%,較2025年底8.68美元的收盤價低約33%。
| 業績公布日 | 季度 | 前一日收盤 | 當日收盤 | 漲跌幅 |
|---|---|---|---|---|
| 2024年11月13日 | 2024年Q3 | $8.39 | $10.11 | +20.5% |
| 2025年3月5日 | 2024年Q4 | $10.61 | $10.35 | −2.5% |
| 2025年5月8日 | 2025年Q1 | $9.72 | $11.13 | +14.5% |
| 2025年8月13日 | 2025年Q2 | $11.37 | $10.01 | −12.0% |
| 2025年11月13日 | 2025年Q3 | $9.54 | $9.33 | −2.2% |
| 2026年3月5日 | 2025年Q4 | $9.80 | $9.10 | −7.1% |
| 2026年5月7日 | 2026年Q1 | $9.25 | $8.20 | −11.4% |
| 2026年8月13日 | 2026年Q2 | $8.84 | $8.97 | +1.5% |
| 2026年11月12日 | 2026年Q3 | $6.54 | $5.81 | −11.2% |
資料來源:Polygon.io每日收盤價,並與Nasdaq歷史股價交叉比對。九份新聞稿均在開盤前發布,因此漲跌幅以前一日收盤價為基準計算。
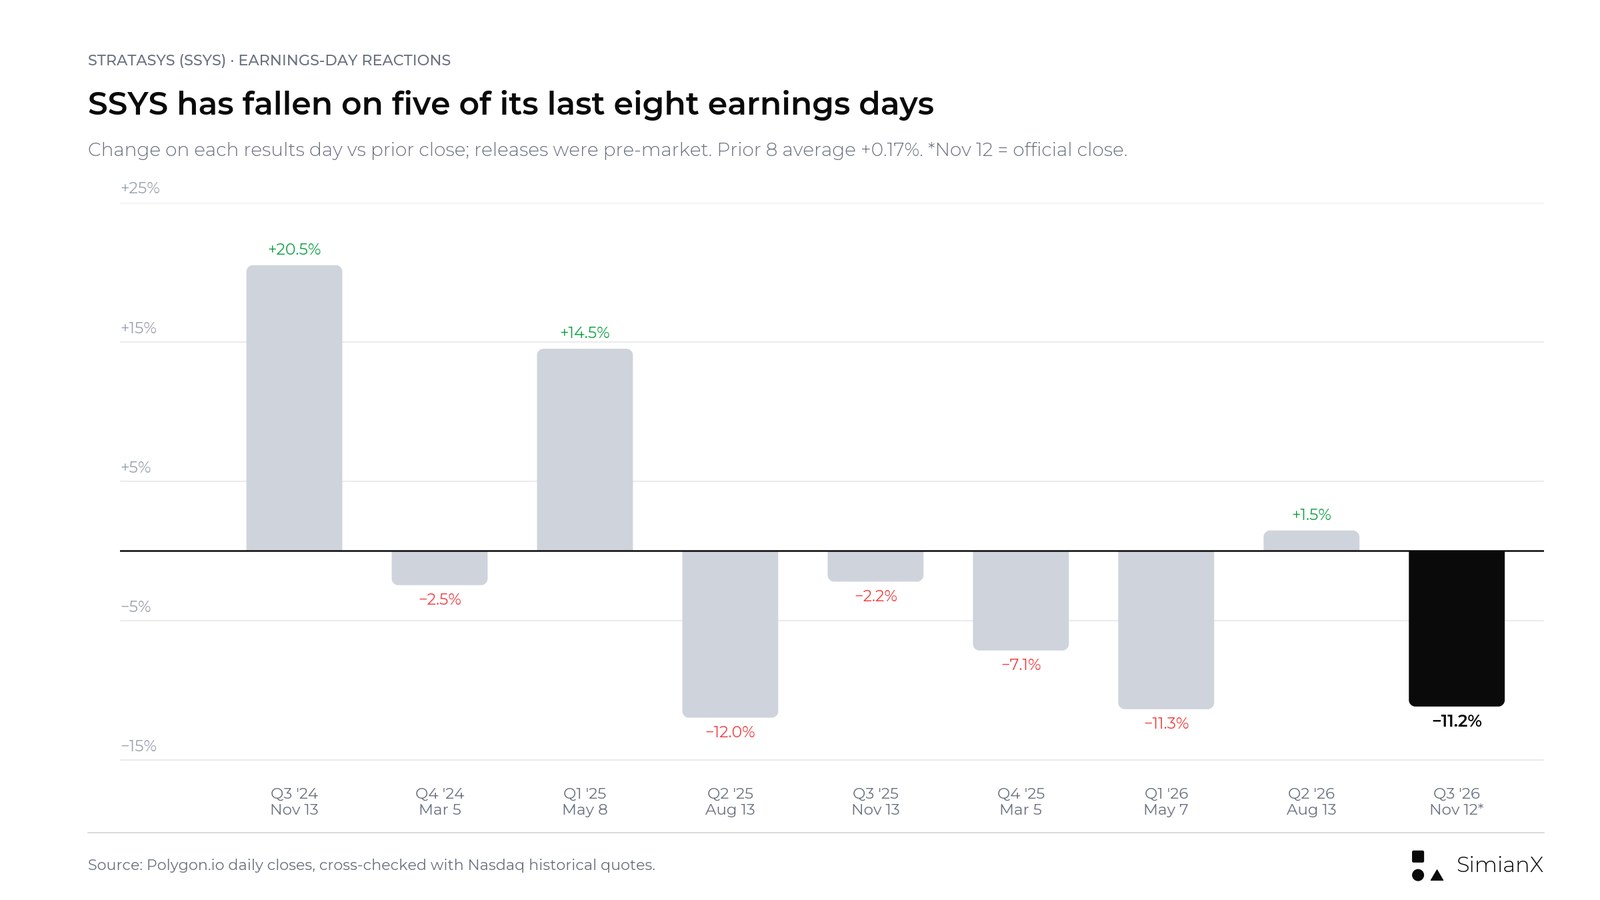
在先前的八次財報中,該股三漲五跌。平均漲跌幅為+0.17%,中位數為−2.3%,但不論漲跌,平均波動幅度約為9%。兩次大漲出現在2024年和2025年初;自2025年8月以來,除了2026年8月之外,每次反應都是下跌。
規模參考(我們的計算,以5.81美元計):8,810萬股流通在外股數對應約5.12億美元的市值。扣除2.107億美元的現金及存款且無負債後,企業價值約為3.01億美元,約為2026年營收財測中值的0.5倍。市場對Stratasys的定價是一家獲利微薄的公司,而非成長股。這個評價是否過低,取決於第三季的印表機需求能否延續。
我們不引用本季的賣方市場共識。資料供應商使用的每股盈餘定義與公司的Non-GAAP口徑不同,而我們找到的財報前營收與EPS預估也無法從第一手資料核實。
第三季後的樂觀、基本與悲觀情境
以下為定性分析架構,並非預測。
| 情境 | 需要發生什麼 | 如何解讀 |
|---|---|---|
| 樂觀 | 國防與汽車訂單持續轉化,耗材恢復成長,第四季落在隱含區間$143M–$148M的上緣,下半年現金流維持為正 | 真實但緩慢的營運復甦 |
| 基本 | 第四季接近區間中值,耗材持平,現金流接近損益兩平 | 年營收穩定在約$555M–$560M |
| 悲觀 | 大訂單再度遞延,耗材持續下滑,第四季未達下修後的區間,下半年現金流轉負 | 第三季的成長只是訂單時點,而非轉折 |
未來幾季的關鍵問題
- 少了國防訂單的推升,系統營收能否站穩? 第三季系統營收季增36%。若第四季再現,會比單一季度更有說服力。
- 耗材為何下滑? 公司沒有解釋較第二季紀錄的回落。材料是這個商業模式所倚賴的經常性營收。
- 關稅退還貢獻了多少? 它在第三季同時拉高了產品與服務毛利率,且未必會重複出現。
- 應收帳款能否下降? 九個月內增加1,790萬美元,占現金缺口的很大一部分。
- 用什麼取代Markforged? 公司仍希望在航太與國防產品組合中納入碳纖維與任務關鍵零件。
- 2027年財測會假設成長嗎? 預計隨第四季業績公布的下一份財測,將顯示經營團隊視第三季為轉折還是時點性波動。
常見問題
Stratasys何時公布2026年第三季財報?
Stratasys於2026年11月12日(星期四)美股開盤前公布2026年第三季業績,並於同日美東時間上午8:30舉行法說會。
Stratasys恢復營收成長了嗎?
就本季而言,是的。2026年第三季營收為1.426億美元,較1.37億美元成長4.1%。這是至少自2023年以來首個出現實質年增的季度。前九個月營收僅成長0.4%。
Stratasys為何下修2026年財測?
公司將全年營收財測從5.65億至5.75億美元下修至5.56億至5.61億美元。公司表示,此一調整反映了更長的銷售週期,以及規模更大、以量產為導向的訂單在時點上更大的變異。
Markforged收購案後來怎麼了?
Stratasys與Nano Dimension於2026年11月11日合意終止這筆4,250萬美元的交易。Nano Dimension表示,取得主管機關核准所需的時間將遠長於預期,成本也會更高。
Stratasys有獲利嗎?
以調整後口徑而言,勉強獲利。2026年第三季Non-GAAP淨利為350萬美元,調整後EBITDA為800萬美元。以GAAP口徑計,公司本季虧損1,020萬美元,前九個月虧損5,090萬美元。
SSYS股價為何在財報後下跌?
11月12日,該股收跌11.2%,報5.81美元。這份新聞稿在4.1%成長之外,同時給出下修的全年財測、耗材營收下滑,以及遠低於舊區間要求的隱含第四季營收。Markforged交易終止也於同日在申報文件中揭露。
Stratasys下一次財報日期是何時?
Stratasys尚未公布。其最近兩次第四季財報均在3月5日公布,分別為2025年和2026年。
結論:成長回歸了一季,復甦仍未獲證實
SSYS能恢復成長嗎?2026年第三季做到了。但這次成長倚賴的是印表機訂單而非經常性材料營收,而且同一份新聞稿還下修了全年財測。
本頁最有用的一行是隱含的第四季數據。依舊區間,第四季需要成長9%至16%;依新區間,只需成長2%至6%。這是更實際的門檻,但也意味著2026年營收將與2025年相差約2%以內。
下一份財報將顯示第三季是否為趨勢的開端。這需要系統與耗材雙雙成長、應收帳款下降,以及下半年現金流維持為正。少了Markforged交易,公司必須靠自身業務達成這個目標。
想了解同樣的逐季分析方法在本季其他公司身上的表現,可參閱我們關於Caterpillar第三季在手訂單與股價反應和Tetra Tech逐季財報的參考頁面。
本文為研究與分析,不構成投資建議,也不構成買進或賣出任何證券的推薦。
延伸閱讀
- Airbnb逐季財報:2026年第三季財報結果與ABNB股價
- 康菲石油財報逐季一覽:2026年第三季財報結果與每股盈餘
- 麥當勞財報逐季一覽:2026年第三季財報結果與可比銷售額表
- 卡特彼勒股價為什麼下跌?2026年Q3財報與未交付訂單解析
- Tetra Tech逐季財報:2026財年Q4前瞻與TTEK股價
- D-Wave 2026Q3財報:營收超預期,每股虧損遜於預期
- CEG 2026年Q3財報:EPS 5.06美元遠超預期
- IEEPA關稅退款追蹤:78家公司各拿回多少、如何墊高每股盈餘
參考資料
- Stratasys:2026年第三季業績新聞稿(Form 6-K,附件99.1)
- Stratasys:2026年第三季投資人簡報(Form 6-K,附件99.2)
- Stratasys:2026年第三季營運與財務回顧(Form 6-K)
- Stratasys:2026年第三季簡明合併財務報表(Form 6-K)
- Stratasys:2026年第二季業績新聞稿
- Stratasys:2026年第二季投資人簡報
- Stratasys:2026年第二季營運與財務回顧
- Stratasys:2026年第二季財務報表
- Stratasys:2026年第一季業績新聞稿
- Stratasys:2025年第四季及全年業績新聞稿
- Stratasys:2025年第三季業績新聞稿
- Stratasys:2025年第二季業績新聞稿
- Stratasys:2025年第一季業績新聞稿
- Stratasys:2024年第三季業績新聞稿
- Stratasys:2025年Form 20-F
- Nano Dimension:關於終止出售Markforged的Form 8-K,2026年11月
- Stratasys:收購Markforged協議,2026年5月27日
- Stratasys:2026年第三季法說會通知
- Stratasys:專為量產打造的新款F870印表機,Formnext 2026
- Nasdaq:SSYS歷史股價
- SEC EDGAR:Stratasys申報文件


