 作者:Muke
Constellation Energy 2026年第三季業績參考:歷季財報、財測試算與CEG股價反應
Constellation Energy於11月9日(週一)美股開盤前公布2026年第三季業績:調整後營運每股盈餘5.06美元,比Zacks共識預估3.90美元高出29.7%,較去年同期的3.04美元成長66%。GAAP淨利為每股5.19美元,營收95.5億美元,共識預估為87.2億美元。公司今年第二度上調全年財測中位數,並將區間收窄至12.50–12.80美元。CEG收在276.09美元,較249.95美元上漲10.5%,同日標普500 ETF(SPY)上漲2.4%。
本頁是Constellation Energy的財報參考資料,最初以財報前瞻撰寫,現已改為業績頁面。我們將公司公布的十一個季度業績彙整成一張表,把2026年第三季業績與共識預估及財報前列出的財測試算逐一對照,並列出自2022年從Exelon分拆以來,CEG股價在全部19次季報後的表現。核心問題與初稿相同:Calpine、核能機組以及持續增加的AI電力合約,能否支撐2026年的全年展望?第三季財報回答了其中的近期部分:公司如今的財測為12.50至12.80美元,高於8月給出的11.50至12.50美元區間上緣。
更新於2026年11月9日(美國太平洋時間)收盤後,納入Constellation 2026年第三季業績與11月9日收盤價。本文於11月8日首次發布,當時為財報前瞻。2026年第三季數據取自公司11月9日的財報新聞稿(8-K表格,附件99.1)、法說會簡報(附件99.2)及2026年第三季10-Q季報。財報前的資料來源:Constellation以8-K表格申報的財報新聞稿與法說會簡報、2025年10-K年報及2026年第二季10-Q季報(均取自SEC EDGAR)、公司新聞稿、PJM發布的資料、Zacks與Earnings Whispers標註日期的預估,以及Polygon.io的每日收盤價(已與Cboe交叉核對);11月9日收盤價已與Yahoo Finance交叉核對。文中的公司公布數據、市場預估與我們自行計算的數字均已分別標示。
Constellation Energy 2026年第三季業績一覽
| 項目 | 2026年第三季 | 2025年第三季 | 變動 |
|---|---|---|---|
| 調整後(非GAAP)營運EPS | 5.06美元 | 3.04美元 | +66.4% |
| GAAP稀釋每股淨利 | 5.19美元 | 2.97美元 | +74.7% |
| 營業收入 | 9,550百萬美元 | 6,570百萬美元 | +45.4% |
| 歸屬於普通股股東的淨利 | 1,835百萬美元 | 930百萬美元 | +97.3% |
| 調整後營運獲利 | 1,792百萬美元 | 952百萬美元 | +88.2% |
| 平均稀釋後股數 | 3.54億股 | 3.13億股 | +13.1% |
| 利息費用淨額 | 217百萬美元 | 134百萬美元 | +83百萬美元 |
| 核能發電量 | 46,677 GWh | 46,477 GWh | +0.4% |
| 核能容量因子(不含Salem與STP) | 97.2% | 96.8% | +0.4個百分點 |
| 2026年全年調整後EPS財測 | 12.50–12.80美元 | 財報前為11.50–12.50美元 | 中位數12.65美元,原為12.00美元 |
資料來源:Constellation 2026年第三季財報新聞稿(8-K表格,附件99.1)與法說會簡報(附件99.2),2026年11月9日。變動百分比為我們的計算。
公司將調整後獲利成長主要歸因於「有利的市場與投資組合條件以及Calpine的加入,部分被不利的利息與核能PTC組合所抵銷」。簡報列出的驅動因素為Calpine的貢獻、強勁的商業表現與較高的容量收入,部分被核能生產稅額抵減(PTC)收入減少所抵銷。
實際業績與預期比較
| 指標 | 財報前預期 | 實際 | 結論 |
|---|---|---|---|
| 調整後營運EPS | 3.90美元(Zacks共識預估,11月5日;Earnings Whispers同為3.90美元) | 5.06美元 | 優於預期29.7% |
| 營收 | 87.2億美元(Zacks共識預估,11月5日) | 95.5億美元 | 優於預期9.5% |
| 2026年全年財測 | 11.50–12.50美元;共識預估11.72美元 | 收窄至12.50–12.80美元 | 新區間下緣等於原區間上緣 |
| 核能容量因子 | 以2025年第三季的96.8%為標竿 | 97.2% | 高於標竿 |
| 利息費用 | 2025年第三季為1.34億美元 | 2.17億美元 | 增加,與承接Calpine債務後的預期一致 |
優於預期幅度為我們的計算。營收預估與公司公布的營業收入定義可能不完全相同。
本頁據以撰寫的財報前快照保留如下,以供查考。
財報前:市場預期什麼
| 項目 | 數據 | 來源與日期 |
|---|---|---|
| 財報日期 | 2026年11月9日(週一),美股開盤前 | Zacks(11月5日);Earnings Whispers(11月2日) |
| 調整後營運EPS共識預估 | 3.90美元,2025年第三季為3.04美元(+28.3%) | Zacks共識預估,11月5日;Earnings Whispers同為3.90美元 |
| 營收共識預估 | 87.2億美元,去年同期65.7億美元(+32.7%) | Zacks共識預估,11月5日 |
| 2026年全年財測 | 調整後營運EPS 11.50–12.50美元 | 8月6日由11.00–12.00美元上調 |
| 2026年全年共識預估 | 11.72美元,位於財測區間下半部 | Earnings Whispers,11月2日 |
| 2026年上半年調整後EPS | 5.29美元(2.74 + 2.55美元) | 2026年第一、二季財報 |
| Zacks獲利紀錄 | 過去4季中有3季優於預期,平均驚喜幅度4.19% | Zacks,11月5日 |
| Zacks Earnings ESP與評等 | −0.43%;Zacks Rank #3(持有) | Zacks,11月5日 |
| CEG最新收盤價 | 249.95美元(2026年11月6日),當日+4.3% | Cboe官方收盤價 |
| CEG 2026年表現 | 年初至今−29.2%;標普500 ETF(SPY)+7.8% | Polygon.io,Cboe |
分析師預估是第三方在特定時點的快照,並非公司財測。Constellation不公布單季EPS目標。本文初稿曾將3.90美元歸於MarketBeat,並引用另一個92.3億美元的營收數字;由於無法連上該頁面,我們已將其刪除。Zacks與Earnings Whispers均顯示3.90美元與87.2億美元。
公司不提供逐季財測。因此當時最重要的基準是全年財測區間,以及第三季過後這個區間還剩下多少空間。結果顯示,光是第三季就貢獻了新財測中位數的40%。
Constellation Energy歷季財報:2024年第一季至2026年第三季
| 季度 | 營收 | GAAP淨利 | GAAP稀釋每股盈餘 | 調整後營運EPS(非GAAP) | 稀釋後股數 |
|---|---|---|---|---|---|
| 2024年第一季 | 6,161百萬美元 | 883百萬美元 | 2.78美元 | 1.82美元 | 3.18億股 |
| 2024年第二季 | 5,475百萬美元 | 814百萬美元 | 2.58美元 | 1.68美元 | 3.16億股 |
| 2024年第三季 | 6,550百萬美元 | 1,200百萬美元 | 3.82美元 | 2.74美元 | 3.14億股 |
| 2024年第四季 | 5,382百萬美元 | 852百萬美元 | 2.71美元 | 2.44美元 | — |
| 2025年第一季 | 6,788百萬美元 | 118百萬美元 | 0.38美元 | 2.14美元 | 3.14億股 |
| 2025年第二季 | 6,101百萬美元 | 839百萬美元 | 2.67美元 | 1.91美元 | 3.14億股 |
| 2025年第三季 | 6,570百萬美元 | 930百萬美元 | 2.97美元 | 3.04美元 | 3.13億股 |
| 2025年第四季 | 6,074百萬美元 | 432百萬美元 | 1.38美元 | 2.30美元 | — |
| 2026年第一季 | 11,122百萬美元 | 1,590百萬美元 | 4.49美元 | 2.74美元 | 3.54億股 |
| 2026年第二季 | 7,504百萬美元 | 513百萬美元 | 1.42美元 | 2.55美元 | 3.60億股 |
| 2026年第三季 | 9,550百萬美元 | 1,835百萬美元 | 5.19美元 | 5.06美元 | 3.54億股 |
資料來源:調整後營運EPS與GAAP EPS取自Constellation 8-K財報新聞稿(附件99.1);營收、淨利與稀釋後股數取自公司XBRL申報文件(10-Q與10-K)。第四季營收與淨利為我們的計算(全年減去前三季)。2026年第三季數據取自2026年11月9日的財報新聞稿;此前Zacks共識預估為調整後EPS 3.90美元、營收8,720百萬美元。淨利為歸屬於普通股股東的淨利。
GAAP獲利的波動遠大於調整後數字。Constellation的調節項目中排除了經濟性避險的未實現損益等項目,單季影響可超過每股1美元。2025年第一季GAAP EPS為0.38美元,調整後EPS為2.14美元;2026年第一季則分別為4.49美元與2.74美元。正因如此,市場對這檔股票的幾乎所有研究(包括共識預估)都以調整後營運EPS為基礎。
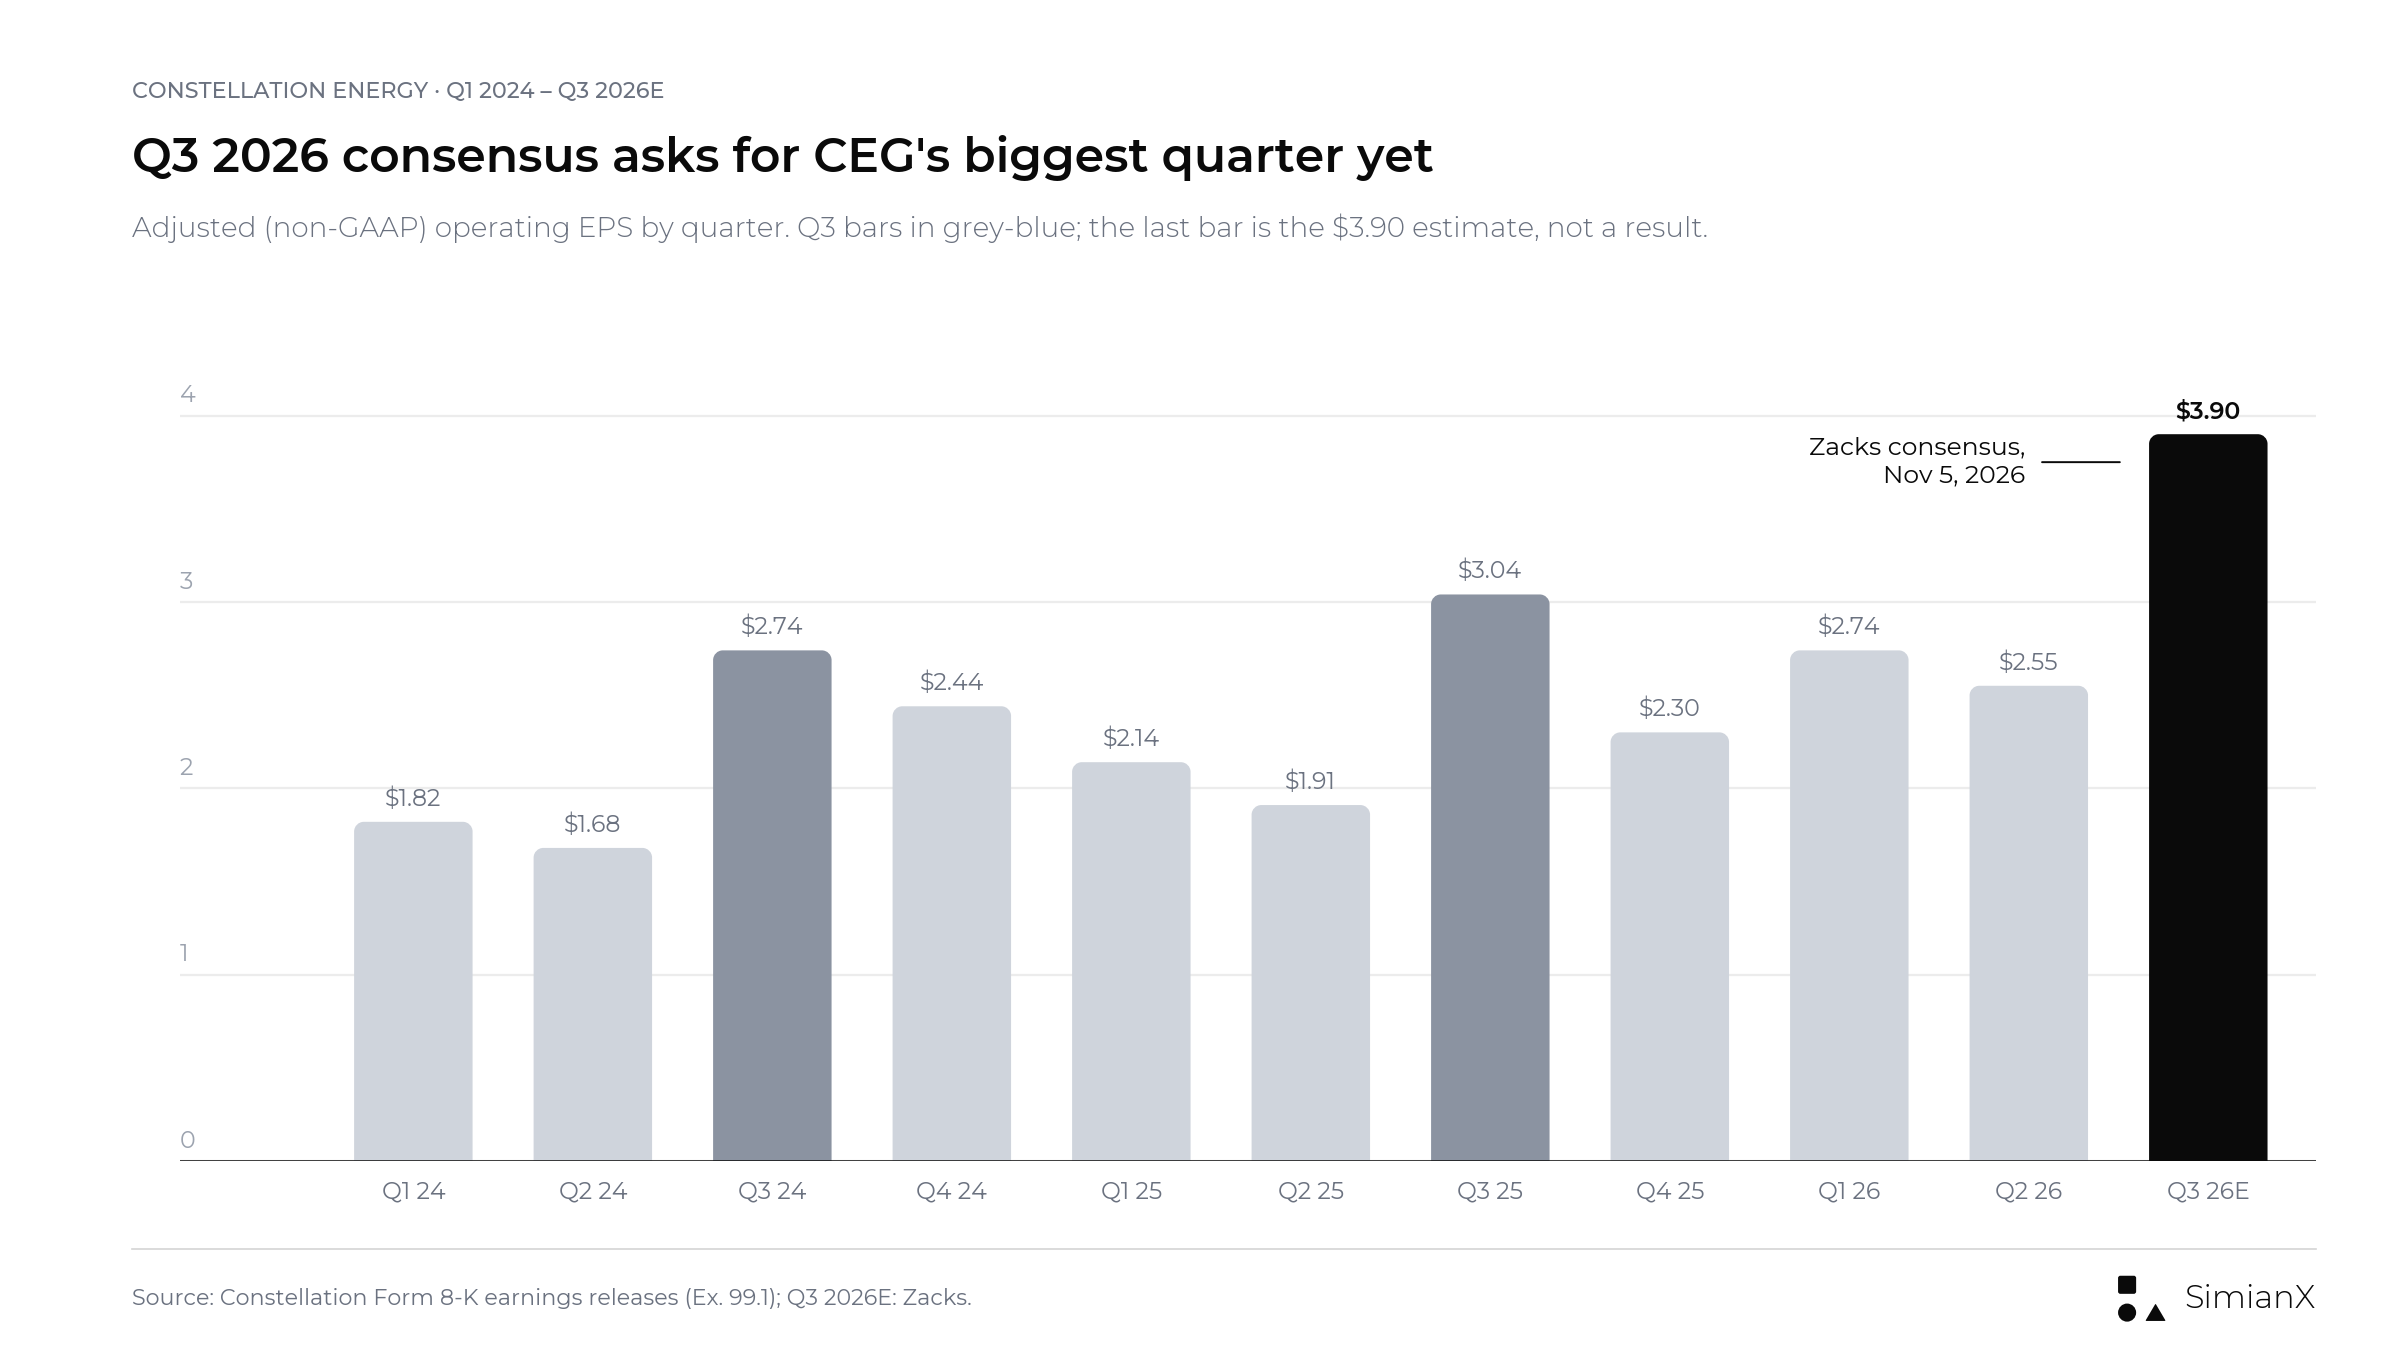
過去兩年,第三季都是Constellation獲利最高的季度。此圖繪製於財報發布前,因此最後一根長條為Zacks共識預估3.90美元。實際公布的5.06美元見下圖。
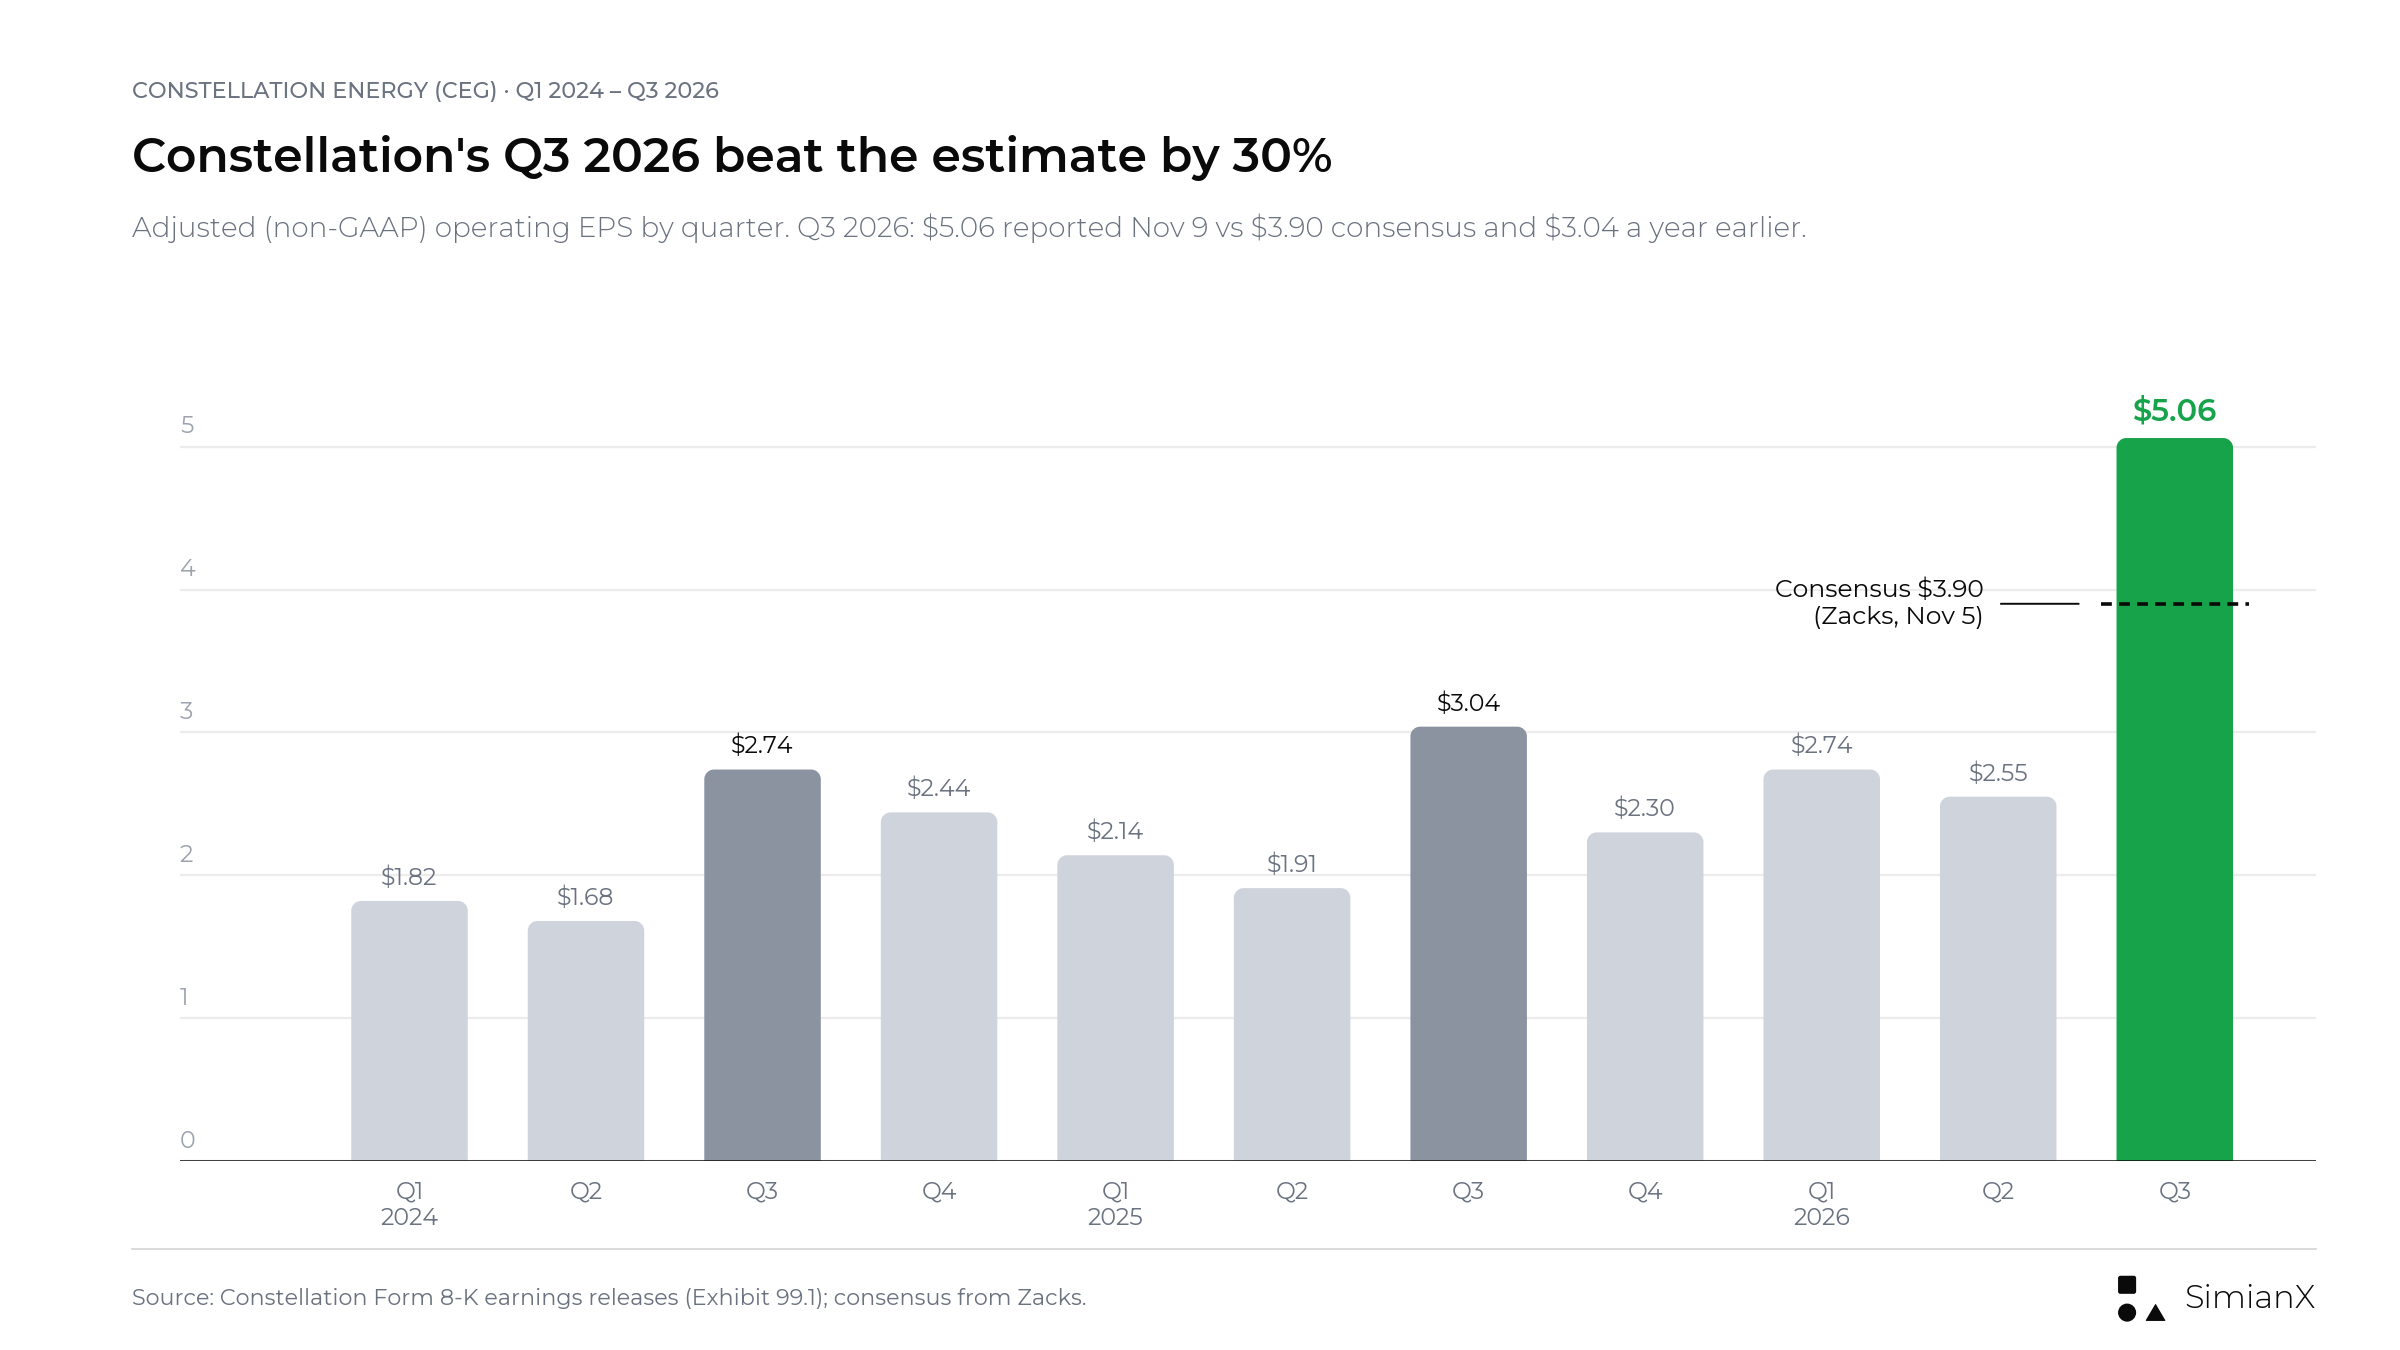
2026年第三季調整後EPS實際為5.06美元,比3.90美元的共識預估高出1.16美元,是2022年分拆以來獲利最高的單季。
表中有兩點值得注意。第一是Calpine帶來的2026年跳升:第一季營收大增63.8%至111億美元,稀釋後股數從3.14億股增至3.54億股,主要是因為向Calpine原股東發行了5,000萬股新股。第二是在股本稀釋之後,調整後EPS仍強勁成長:第一季+28.0%,第二季+33.5%。3.90美元的預估原本意味第三季成長28.3%,與前兩季相當。實際公布的5.06美元年增66.4%,而平均稀釋後股數比去年同期多了13%。
第三季是季節性高峰,而2026年遠超常態
夏季用電需求使第三季成為Constellation獲利最高的季度。由此再看3.90美元的預估:
| 年度 | 第三季調整後EPS | 全年調整後EPS | 第三季占全年比重 |
|---|---|---|---|
| 2024 | 2.74美元 | 8.67美元 | 31.6% |
| 2025 | 3.04美元 | 9.39美元 | 32.4% |
| 2026E(預估) | 3.90美元(共識預估) | 12.00美元(財測中位數) | 32.5% |
| 2026E(預估) | 3.90美元(共識預估) | 11.72美元(共識預估) | 33.3% |
| 2026(第三季實際、新財測) | 5.06美元 | 12.65美元(新財測中位數) | 40.0% |
資料來源:公司財報;2026年數據為我們根據Zacks與Earnings Whispers預估及財測中位數計算。
以財測中位數計算,3.90美元占全年的比重與2024年、2025年相同。這個預估在金額上是歷史新高,但從結構上看只是一個尋常的第三季。若以較低的全年共識預估11.72美元計算,第三季占全年的比重會稍高一些,換句話說,分析師當時預期第四季會相對疲弱。實際公布的5.06美元占新財測中位數12.65美元的40.0%,遠高於過去兩年的31.6%至32.4%。因此2026年第三季是一個異常值,而非尋常的季節性高峰,這也是隱含的第四季如今顯得平淡的原因。
財測試算:下半年需要交出什麼成績
Constellation通常在年初訂定全年區間,並習慣在第三季財報中調整。2024年與2025年,最終業績都落在區間上半部或更高。
| 年度 | 初始區間 | 年內調整 | 最終調整後EPS | 實際與區間比較 |
|---|---|---|---|---|
| 2024 | 7.23–8.03美元(2024年2月27日) | 上調至7.60–8.40美元(8月6日);上調中位數並收窄至8.00–8.40美元(11月4日,第三季財報) | 8.67美元 | 高於區間上緣 |
| 2025 | 8.90–9.60美元(2025年1月10日) | 2月、5月及8月重申;收窄至9.05–9.45美元(11月7日,第三季財報) | 9.39美元 | 區間上半部 |
| 2026 | 11.00–12.00美元(2026年3月31日) | 5月11日確認;上調至11.50–12.50美元(8月6日);上調中位數並收窄至12.50–12.80美元(11月9日,第三季財報) | — | 第四季待公布;新區間高於8月區間 |
資料來源:Constellation以8-K表格申報的財報新聞稿與法說會簡報(2024年初始區間取自2024年2月27日的簡報;2026年初始區間取自2026年3月31日的〈業務與獲利展望〉)。
財報發布前,2026年的試算如下。上半年調整後EPS為5.29美元,因此財測隱含下半年需達6.21至7.21美元,中位數為6.71美元。如果第三季剛好達到3.90美元的共識預估,第四季需要交出:
| 全年結果 | 隱含2026年第四季調整後EPS(假設第三季 = 3.90美元) | 相較2025年第四季(2.30美元) |
|---|---|---|
| 區間下緣,11.50美元 | 2.31美元 | 持平 |
| 共識預估,11.72美元 | 2.53美元 | +10% |
| 中位數,12.00美元 | 2.81美元 | +22% |
| 區間上緣,12.50美元 | 3.31美元 | +44% |
我們的計算。由於各季平均股數不同(第一季3.54億股,第二季3.60億股,全年假設3.57億股),單季每股數字加總不會完全等於全年數字,因此隱含的第四季數值僅供參考。
這就是為何全年區間才是11月9日真正的考驗。過去兩年,Constellation都在第三季財報中收窄財測區間,今年再度如此。新的12.50至12.80美元區間中位數為12.65美元,高於本頁設定為偏多門檻的12.00美元中位數。公司表示,上調財測源於在波動市場中的商業表現優於預期,部分被與之相關的較高營運維護(O&M)費用所抵銷。
財報發布後,前三季調整後EPS為10.35美元(2.74 + 2.55 + 5.06美元),試算結果隨之翻轉:
| 全年結果(新區間) | 隱含2026年第四季調整後EPS | 相較2025年第四季(2.30美元) |
|---|---|---|
| 區間下緣,12.50美元 | 2.15美元 | −7% |
| 中位數,12.65美元 | 2.30美元 | 持平 |
| 區間上緣,12.80美元 | 2.45美元 | +7% |
我們的計算,注意事項同上:單季每股數字加總不會完全等於全年數字。新財測假設全年平均稀釋後股數為3.56億股。
因此,上調後的財測只要求第四季大致與去年持平,而非表現強勁。2026年的上檔空間大多已在第三季入袋。
2026年第二季簡報也透露了股數方面的線索。上調後的財測假設平均稀釋後股數為3.57億股,低於3月最初財測的3.61億股;截至8月財報時,公司2026年已買回約22億美元的庫藏股。主要靠股數減少而優於預期,含金量不如來自營運本身的優於預期,調節表會顯示是哪一種。第三季平均稀釋後股數為3.54億股,新財測假設全年為3.56億股,因此這次優於預期來自獲利本身,而非股數驟降。
核能發電量:2025年第三季基期偏高
長期合約的價值取決於背後的電廠,而2026年上半年的機組可用率低於2025年。
| 季度 | 核能發電量,2024年 | 2025年 | 2026年 | 容量因子,2024年 | 2025年 | 2026年 |
|---|---|---|---|---|---|---|
| 第一季 | 45,391 GWh | 45,582 GWh | 44,666 GWh | 93.3% | 94.1% | 92.3% |
| 第二季 | 45,314 GWh | 45,170 GWh | 44,160 GWh | 95.4% | 94.8% | 93.0% |
| 第三季 | 45,510 GWh | 46,477 GWh | 46,677 GWh | 95.0% | 96.8% | 97.2% |
資料來源:Constellation季度財報。發電量包含Constellation在Salem與South Texas Project(STP)電廠持有份額的發電量;容量因子則不含Salem與STP,因此兩項指標涵蓋的電廠範圍不同,不應合併使用。
2025年第三季是表中核能表現最強的季度。機組容量因子達96.8%,計畫性換料停機僅23天,非換料停機5天。相較之下,2026年第二季計畫性換料停機達86天,去年同期為41天,經營團隊在2026年第一、二季都將「不利的核能停機」列為拖累獲利的因素。2026年第三季若能達到96.8%本已是不錯的結果,而實際表現更好:容量因子97.2%,發電量46,677 GWh,計畫性換料停機20天,非換料停機6天。本季核能可用率並未拖累業績,不過前三季的換料停機天數(205天,去年同期152天)仍高於2025年。收購Calpine後,Constellation也會揭露天然氣、燃油與抽蓄水力機組的等效強制停機率(EFOF),2026年第三季為5.9%。
Calpine改變了年增率的意義
Constellation於2026年1月7日完成收購Calpine。根據2025年10-K年報,收購價約220億美元,以5,000萬股新發行股票加約45億美元現金支付,Constellation另承接了Calpine約126億美元的債務。在完成主管機關要求的資產處分後,Calpine為公司增加約23 GW裝置容量,涵蓋72項天然氣、地熱、儲能電池與太陽能資產,另有一個每年供電負載約62 TWh的零售平台。
因此,與2025年的比較並非同一事業的比較。財報發布前,仍有一項主管機關要求的資產出售尚未完成:2026年8月,Constellation同意以8.6億美元將位於ERCOT的606 MW Brazos Valley Energy Center出售給LS Power,交易須經DOJ核准,預計2026年底前完成交割。正如3月展望所述,即將出售資產的獲利已計入2026年財測。
2026年第三季10-Q季報更新了這個狀況。Brazos Valley的出售已於2026年10月完成交割,交易對價為8.6億美元(未計交割調整),Constellation預期將在第四季認列約2.5億美元的處分利益。另一筆交易——以50億美元向LS Power出售位於德拉瓦州與賓州的五項PJM發電資產(約4.4 GW,以天然氣為主)——仍預計於2026年底前完成交割,尚待主管機關核准。同一季,Constellation同意以7.15億美元向Shell Energy North America收購位於ISO New England的609 MW燃氣複循環電廠Rhode Island State Energy Center,交易尚待主管機關核准。
第三季Calpine機組發電38,387 GWh,稅後7,300萬美元(每股0.20美元)的Calpine合併與整合成本已從調整後獲利中排除。新聞稿將Calpine的貢獻列為調整後EPS成長的主要驅動因素之一,但並未單獨揭露Calpine的獲利數字。
| 成長來源 | 向經營團隊提出的問題 | 為何重要 |
|---|---|---|
| 收購事業 | 在可比基礎下,Calpine貢獻了多少? | 區分收購帶來的規模擴張與內生改善 |
| 既有事業 | 原有機組表現如何? | 檢驗內生獲利能力 |
| 整合 | 哪些綜效已經實現,而非仍停留在預測? | 區分執行成果與預期 |
| 融資 | 這部分貢獻伴隨多少利息成本? | 將營運收益與每股盈餘連結起來 |
| 資產處分 | Brazos Valley交易是否已完成交割,2027年會少掉哪些貢獻? | 避免高估未來貢獻 |
本表為分析架構,並非公司財測。
融資是目前最明確的成本。2026年第二季利息費用為2.83億美元,去年同期為1.18億美元,單季增加1.65億美元。非流動長期負債從2025年底的72.5億美元增至2026年6月30日的191.1億美元。2026年第三季利息費用淨額為2.17億美元,去年同期為1.34億美元;截至9月30日,長期負債為190.4億美元,另有39.9億美元短期借款。
AI電力合約:簽了什麼、何時開始貢獻
Constellation與科技公司的協議支撐了需求論點,但這些交易類型不同,起始時間也不同。初稿列出了其中四項,另有兩項公司公告對時間軸也很重要:
| 交易對手與公告日期 | 簽署內容 | 何時開始貢獻 |
|---|---|---|
| Microsoft(微軟),2024年9月20日 | 20年期PPA(購電協議),支持三哩島(Three Mile Island)1號機組以Crane Clean Energy Center之名重啟,約835 MW | 公司預期Crane於2027年具備商轉條件 |
| Meta,2025年6月3日 | 20年期PPA,購買Clinton Clean Energy Center全部發電量(1,121 MW),另含30 MW增容 | 2027年6月開始供電 |
| Walmart及其他客戶,2026年第二季 | 約920 MW的15至20年期核能PPA,其中與Walmart簽署的176 MW使Dresden得以增容30 MW | 合約於2029年至2032年間開始 |
| Amazon(亞馬遜),2026年9月30日 | Calvert Cliffs 690 MW的20年期協議,其中包括190 MW增容;投資逾30億美元 | 新增容量於2030年至2032年併網 |
| Google,2026年10月6日 | 20年期PPA,購買11部機組增容帶來的890 MW新增容量;投資逾43億美元;另有一份由現有PJM機組供電2,700 MW的15年期供電協議 | 首個增容專案預計2028年前完成 |
| 美國能源部(DOE),2026年10月27日 | 為部分電廠增容提供最高50億美元的附條件貸款承諾;期限30年,利率為同天期美國公債加0.375% | 尚未定案;須簽署貸款協議 |
| 首位Peak+客戶(未揭露名稱),第三季財報 | 20年期協議,由既有核能機組提供270 MW機組連動(unit-contingent)的電能、容量與環境屬性 | 2028年開始 |
資料來源:Constellation新聞稿與財報;Amazon、Google及DOE承諾取自公司公告。Meta容量數據取自2025年6月3日的公告。
這些容量數字不能直接相加視為新增供給。Clinton的1,121 MW與Amazon合約的大部分屬於以長期價格鎖定的既有發電量。真正新增的百萬瓦來自增容:Google 890 MW、Amazon 190 MW,Clinton與Dresden各30 MW。Constellation自己估計,Google與Amazon專案合計需投資逾70億美元,對應約1,080 MW。
第三季簡報顯示,已簽約的增容專案共1,165 MW,專案成本約43億美元,其中約30億美元為2028年至2032年新增的成長性資本支出,另有13億美元已納入2026–2027年資本支出財測。簡報也舉例說明,DOE貸款若最終定案,每年可節省約4,000萬美元稅前成本。
這些合約都無法解釋2026年第三季的業績。Amazon協議在季度最後一天公布,Google協議在季度結束後才公布,Clinton對Meta的供電要到2027年6月才開始,新增的增容容量則從2028年起陸續上線。法說會上真正有用的揭露是成本與時程:逾70億美元的投資如何分期投入,DOE貸款若最終定案能降低多少融資成本,以及2,700 MW的Google供電協議是否會在增容上線前就改變獲利。
股價反應顯示,市場對重磅交易的興奮早已退燒。10月6日Google協議公布當天,CEG盤中一度觸及309.80美元,收盤上漲12.2%至300.40美元;到了11月6日,股價已較當日收盤下跌16.8%。11月9日收盤價276.09美元仍比當日低8.1%。關於這些合約背後更廣泛的核能與鈾礦題材,可參閱2026年核能與鈾礦股:如何押注AI資料中心電力緊縮行情。
Crane需要的是里程碑進度,而非又一個需求故事
Microsoft協議為三哩島1號機組的重啟提供資金,該機組已更名為Crane Clean Energy Center。Constellation的專案頁面指出,公司預期該電廠於2027年具備商轉條件。目前已排除幾道關卡:
| 里程碑 | 狀態 | 來源 |
|---|---|---|
| DOE貸款保證 | 已核准10億美元 | 2025年第四季財報(2026年2月24日) |
| 電網併聯 | FERC核准由Eddystone 3號與4號機組移轉容量併聯權(Capacity Interconnection Rights) | 2026年第二季財報 |
| 燃料 | NRC核准燃料執照修正 | 2026年第二季財報 |
| 恢復運轉 | 預計2027年 | 公司專案頁面 |
11月9日的問題在於時程與成本:2027年的時間表是否不變?還剩哪些審批?投資估算是否有變?一份重申時間表並附上具體進度的說明,會比又一次籠統談論穩定電力需求更有價值。第三季財報新聞稿並未更新Crane的時程;第三季10-Q季報仍表示,重啟須取得主管機關核准,包括NRC的安全與環境審查。
PJM支持電力稀缺論,但有其限度
PJM是負責美國13個州及華盛頓特區的電網營運商,其容量拍賣決定了Constellation中大西洋與中西部電廠收入中相當大一部分的價格。2026年7月14日,PJM公布了2028/2029年度基本剩餘拍賣(Base Residual Auction)結果:
| 指標 | 2028/2029年度拍賣 |
|---|---|
| 結清價格 | 325美元/MW-day,即FERC核准的上限,較上次拍賣的333.44美元下降2.5% |
| 相對可靠度要求的缺口 | 6,831 MW |
| 結清總價值 | 164億美元 |
| 上次拍賣缺口(2027/2028年度) | 約6,500 MW |
資料來源:PJM Inside Lines,2026年7月14日。
電網吃緊不代表價格上漲空間無限。價格觸及上限,而這個上限比去年還低。FERC於9月29日大致接受PJM原本的可靠度備援採購(Reliability Backstop Procurement)方案,但將其暫緩五個月;10月29日,PJM向FERC提交修正方案。修正方案的投標期間自2027年3月1日起至3月28日止,尋求期限最長15年的資源,最高願付價格為按百萬瓦加權平均的555美元/MW-day。成本將由造成缺口的大型用電戶負擔,已透過雙邊合約涵蓋的百萬瓦數將從目標中扣除。
這只是擬議中的採購,並非Constellation已入帳的營收。對CEG而言,問題很實際:哪些資產符合資格,多少容量已透過類似Google這樣的雙邊協議鎖定,以及哪些交付年度才是關鍵。用拍賣的標題價格乘以整個機組規模,算不出獲利數字。不過,第三季財報確實顯示較高的市場價格正在反映到業績:PJM容量參考價格在2026年第三季為329.17美元/MW-day,去年同期為269.92美元;PJM West電能參考價格平均為69.97美元/MWh,去年同期為46.77美元。關於該地區更廣泛的AI電力瓶頸,可參閱NextEra-Dominion合併:AI電力瓶頸110 GW。
現金流量表是調整後EPS的制衡
上半年的10-Q季報對成長故事提供了一個較不樂觀的視角。
| 指標(截至6月30日止六個月) | 2025年上半年 | 2026年上半年 |
|---|---|---|
| 淨利(合併,含非控制權益) | 962百萬美元 | 2,111百萬美元 |
| 營業活動淨現金流量 | 1,584百萬美元 | 1,553百萬美元 |
| 資本支出 | 1,573百萬美元 | 2,521百萬美元 |
| 營業現金流量減資本支出(我們的計算) | +11百萬美元 | −968百萬美元 |
| 買回庫藏股 | 400百萬美元 | 1,971百萬美元 |
| 收購(扣除取得之現金) | 0美元 | 2,537百萬美元 |
| 期末現金及約當現金 | 1,974百萬美元 | 697百萬美元 |
資料來源:Constellation Energy Corporation 2026年第二季10-Q季報(XBRL)中的合併現金流量表與資產負債表,而非另行列示的Generation子公司報表。
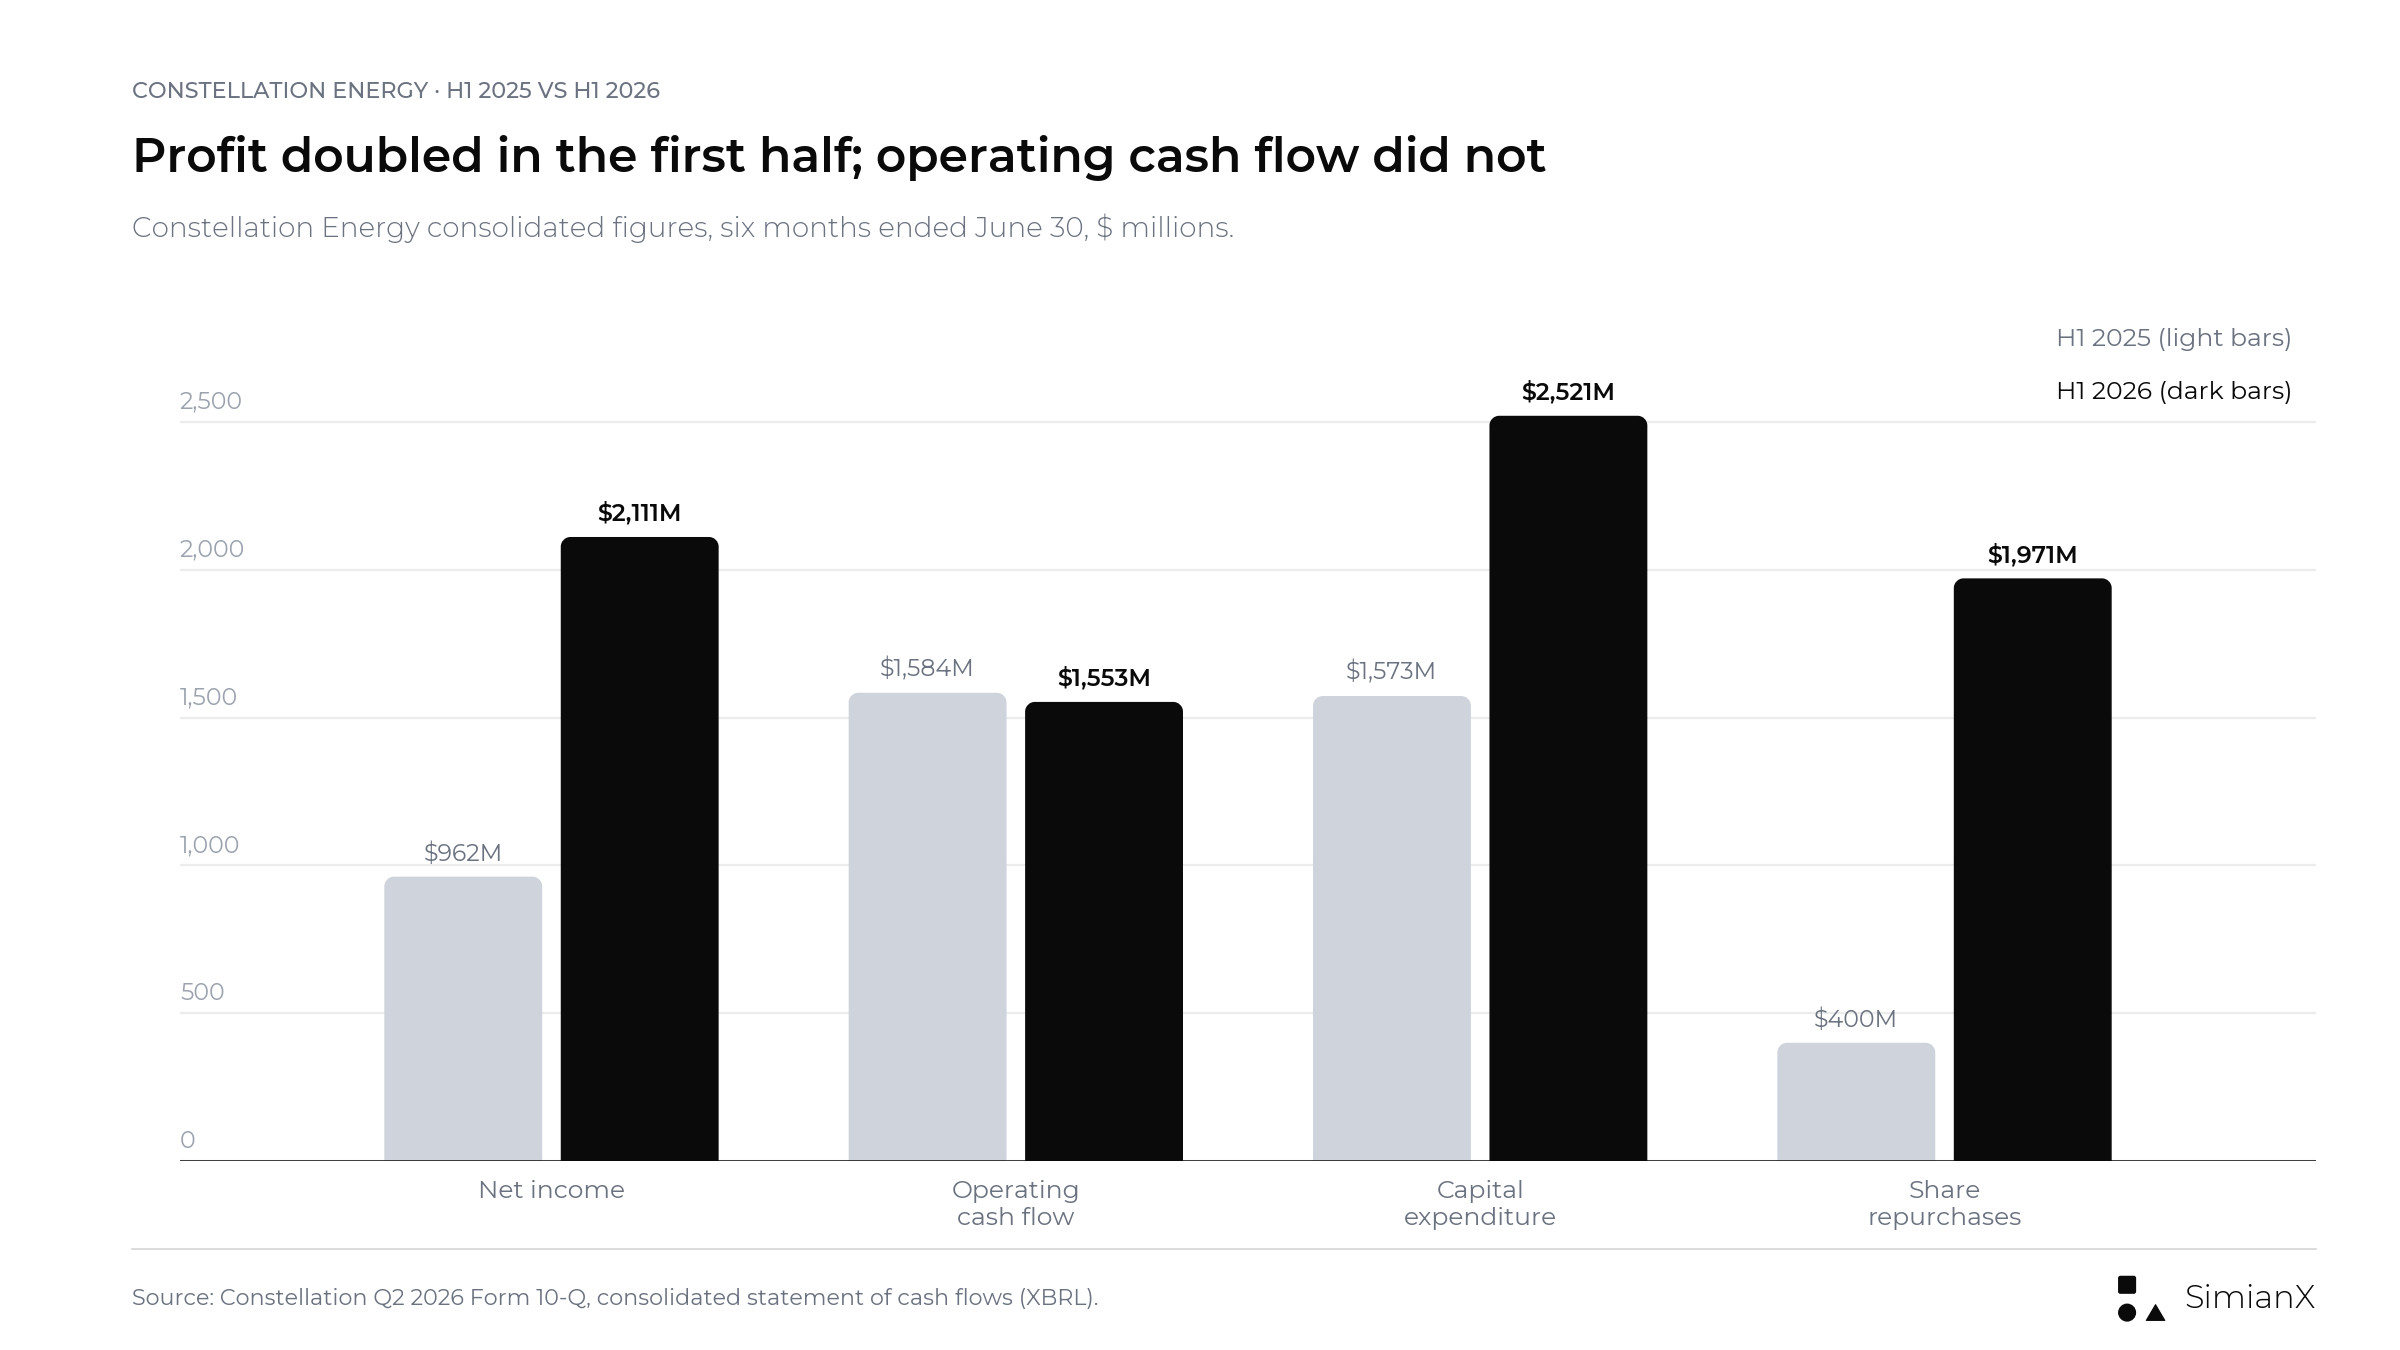
2026年上半年淨利成長超過一倍,營業現金流量略減,資本支出與庫藏股買回則雙雙大幅增加。
這並不能證明獲利品質不佳。營運資金、擔保品繳存與避險時點都會讓電力公司的營業現金流量在季度間波動。但這確實意味著,較高的帳面獲利尚未轉化為更多可用於投資與股東回饋的現金。資本支出、約20億美元的庫藏股買回以及收購Calpine的現金支付集中在同一個半年,現金從2025年底的36.4億美元降至6.97億美元。
第三季財報中的前三季數據顯示,第三季補上了這個缺口的大部分:
| 指標(截至9月30日止九個月) | 2025年 | 2026年 |
|---|---|---|
| 營業活動淨現金流量 | 3,432百萬美元 | 4,979百萬美元 |
| 資本支出 | 1,963百萬美元 | 3,461百萬美元 |
| 營業現金流量減資本支出(我們的計算) | +1,469百萬美元 | +1,518百萬美元 |
| 買回庫藏股 | 400百萬美元 | 3,001百萬美元 |
| 期末現金及約當現金 | 4,091百萬美元(含受限制現金) | 603百萬美元(含受限制現金為1,009百萬美元) |
資料來源:Constellation 2026年第三季財報新聞稿中的合併現金流量表與資產負債表。第三季單季數字以相減得出(我們的計算):營業現金流量約34.3億美元,資本支出約9.4億美元,庫藏股買回約10.3億美元。
就第三季而言,需要關注的是營業現金流量與資本支出、專案承諾、庫藏股買回及利息之間的對照。本季約34億美元的營業現金流量涵蓋了資本支出與庫藏股買回,但隨著公司更倚重短期借款,帳上現金持續減少。公司自訂的現金流量指標或許有用,但其排除項目應清楚可見。關於這些合約另一端的公司如何為電力建設籌資,可參閱AI資本支出2026:五大科技巨頭燒掉96%的營運現金流。
庫藏股買回應與資金需求一併評估
在3月31日的展望中,Constellation將可用的庫藏股買回授權總額提高至50億美元,並訂定2026年成長性資本支出為39億美元。到第二季簡報發布時,公司年內已投入約22億美元買回股票。
買回透過減少股數提升每股盈餘,這項好處是實實在在的。但必須與增容計畫、Crane重啟及更高的利息負擔一併權衡。法說會上一個有用的回答,應該列出現金用途的優先順序:
- 維持機組穩定運轉。
- 為已簽約專案提供資金。
- 維護資產負債表與信用評等。
- 回饋股東。
第三季簡報更新了數字:2026年迄今已買回約30億美元、約1,100萬股,剩餘授權約20億美元。簡報也重申,2026年至2029年基礎EPS(Base EPS,公司的非GAAP指標)年成長目標為20%以上。
財報前的CEG股價
| 指標 | 數值 |
|---|---|
| 收盤價,2026年11月6日 | 249.95美元 |
| 歷史最高收盤價 | 403.95美元(2025年10月15日);目前低38.1% |
| 52週最低收盤價 | 236.50美元(2026年7月1日) |
| 第二季財報以來(8月6日收盤261.10美元) | −4.3% |
| Google協議公布日,2026年10月6日 | +12.2%至300.40美元(盤中最高309.80美元) |
| 10月6日收盤以來 | −16.8% |
| 財報前一週 | 11月4日−6.7%,11月5日−2.5%,11月6日+4.3% |
資料來源:Polygon.io每日收盤價,已與Cboe官方收盤價交叉核對。
11月9日:CEG股價如何回應第三季業績
| 美股交易日 | CEG收盤價 | 當日漲跌 | SPY當日漲跌 |
|---|---|---|---|
| 2026年11月4日 | 245.72美元 | −6.7% | +1.7% |
| 2026年11月5日 | 239.65美元 | −2.5% | −4.4% |
| 2026年11月6日 | 249.95美元 | +4.3% | +0.3% |
| 2026年11月9日(財報日) | 276.09美元 | +10.5% | +2.4% |
資料來源:Polygon.io每日收盤價;11月9日收盤價已與Yahoo Finance交叉核對。漲跌幅為我們的計算。
依上述價格計算:
- 財報日漲幅: 276.09美元 ÷ 249.95美元 − 1 = +10.5%,同期SPY為+2.4%。
- 盤中走勢: CEG開盤260.40美元(+4.2%),盤中最低跌至247.00美元,低於前一日收盤價,最高觸及277.66美元,收盤接近當日高點。
- 相對第二季財報日收盤價261.10美元(8月6日): +5.7%。
- 相對歷史最高收盤價403.95美元(2025年10月15日): 仍低約31.7%。
- 年初至今: 較2025年底收盤價353.27美元下跌21.8%,同期SPY上漲10.4%。
整個獨立發電業者類股當天同步上漲:Vistra(VST)+7.3%,Talen Energy(TLN)+7.2%,NRG Energy(NRG)+10.3%。因此CEG的漲幅有一部分來自類股整體走強,並非完全是對財報的反應。
並非只有Constellation如此。2026年,整個獨立發電業者類股都落後大盤:
下方年初至今表格編製於財報發布前,數據截至11月6日。
| 股票 | 2026年初至今(截至11月6日) |
|---|---|
| Constellation Energy(CEG) | −29.2% |
| Vistra(VST) | −22.6% |
| Talen Energy(TLN) | −9.7% |
| NRG Energy(NRG) | −44.6% |
| 標普500 ETF(SPY) | +7.8% |
資料來源:Polygon.io每日收盤價,2025年12月31日至2026年11月6日;我們的計算。
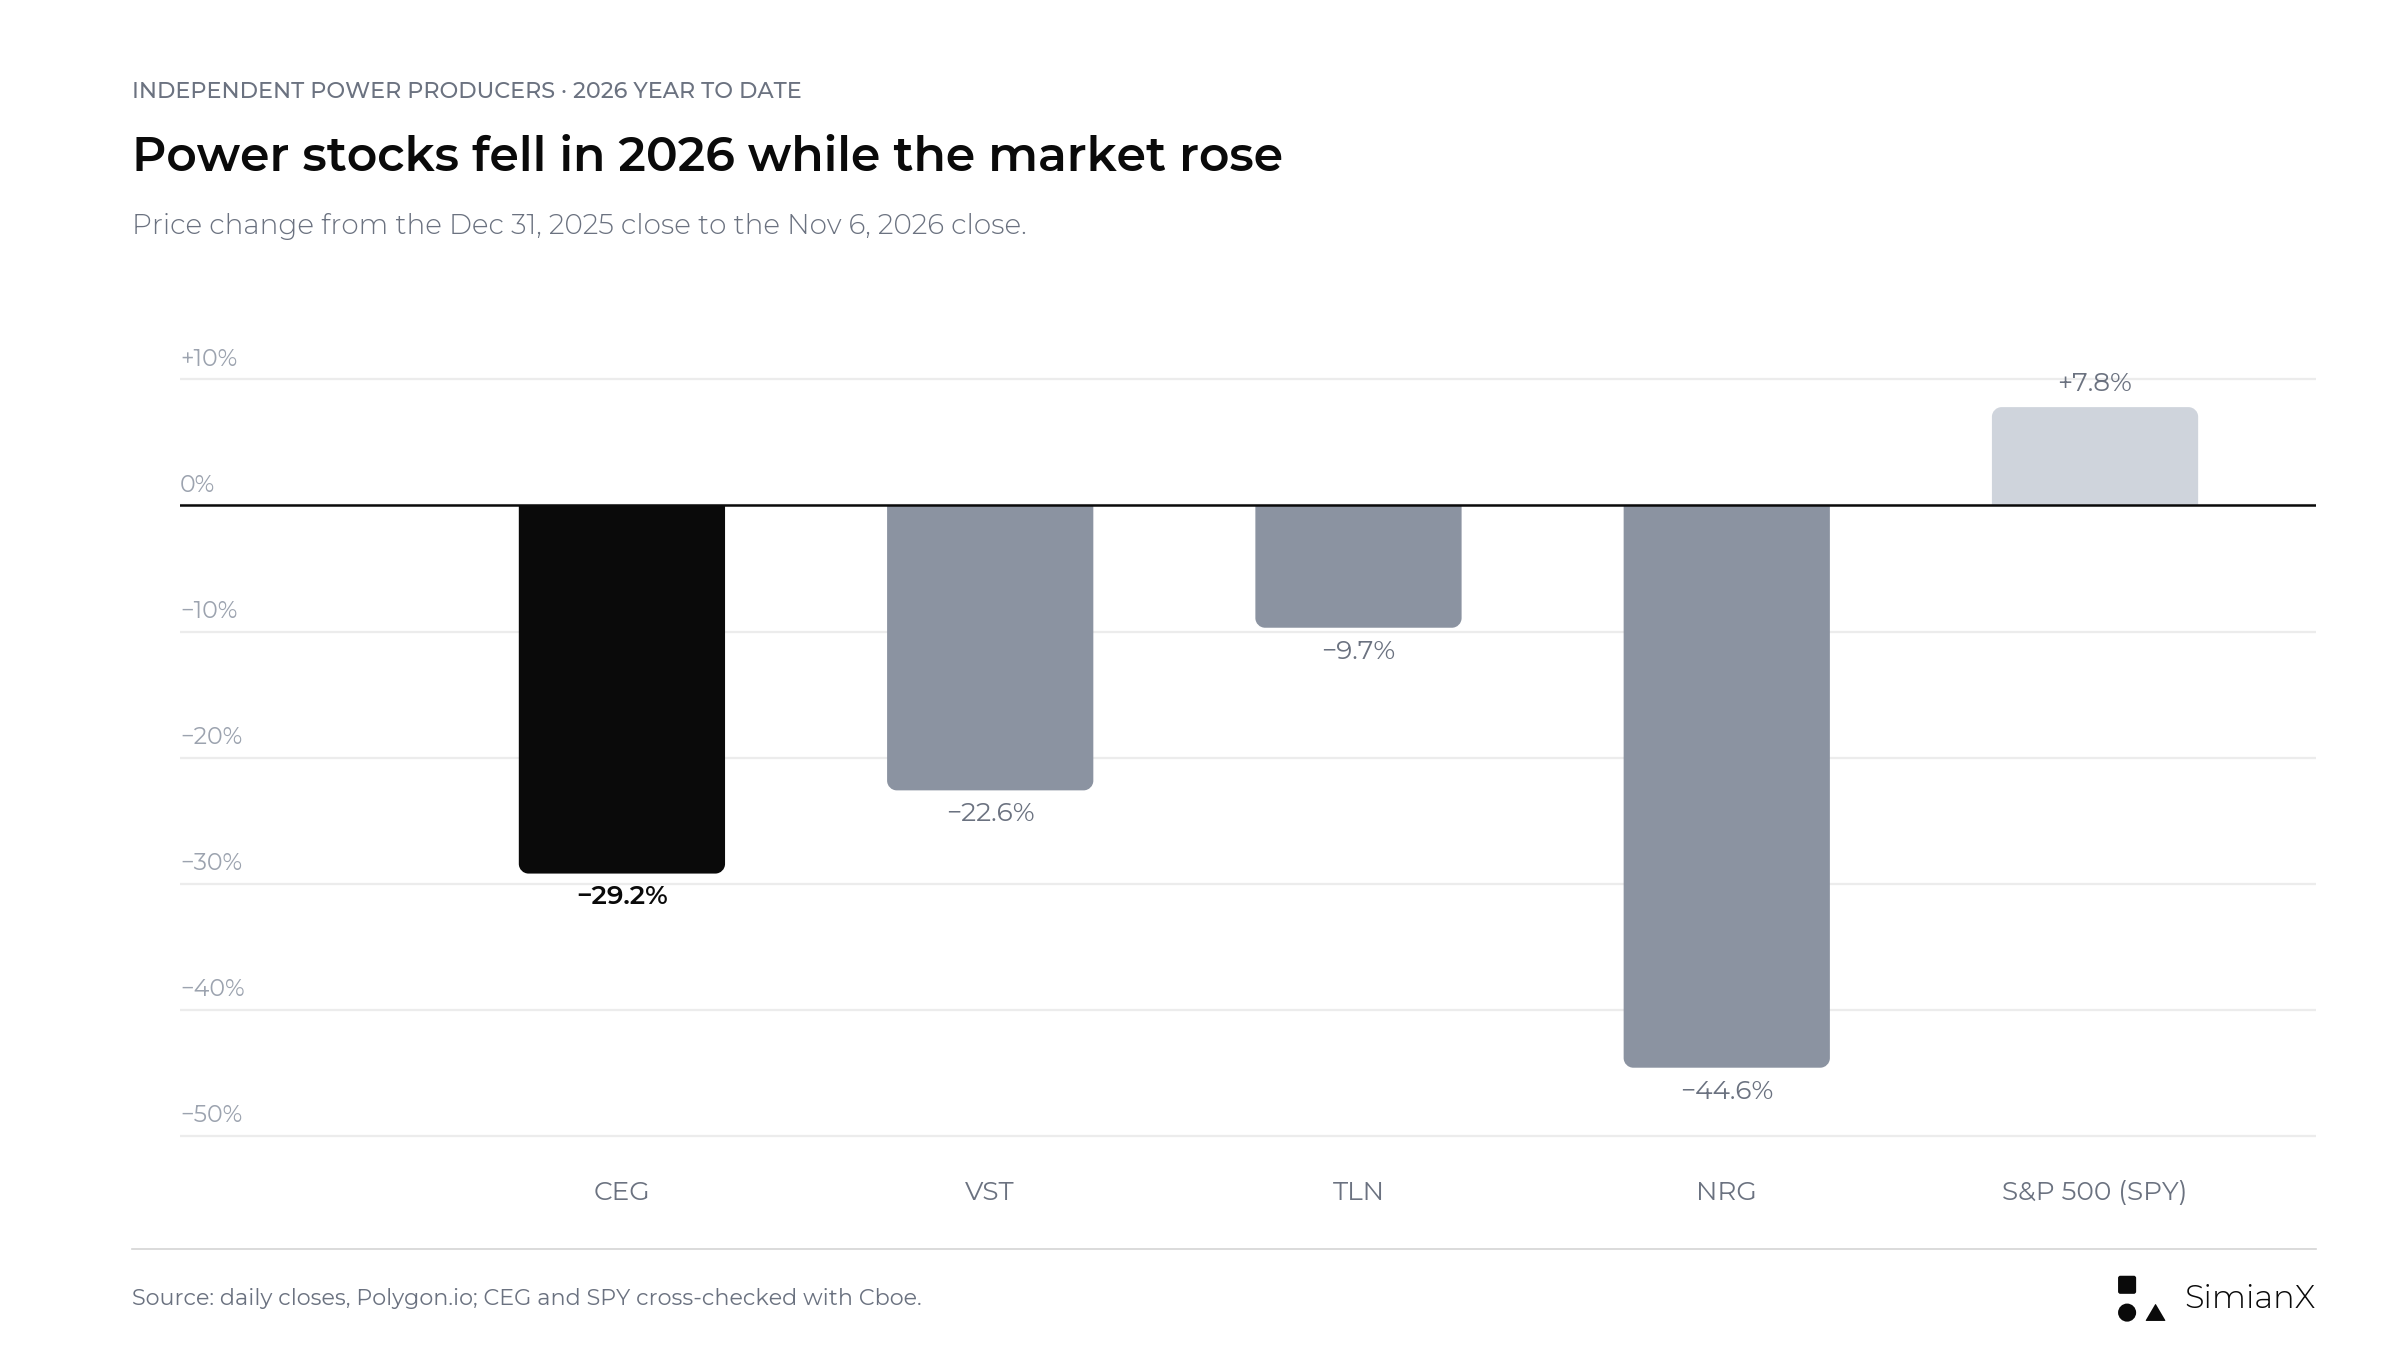
跌勢遍及整個類股,顯示評價與電價預期和公司本身的消息同樣重要。
Zacks指出,CEG的未來12個月本益比約18.7倍,低於產業平均的21.5倍。關於涉及Vistra的相關電力基礎設施交易,可參閱KKR Helix AI基礎設施:NVDA與VST電力交易。
財報後的CEG股價:2022年以來的每一次反應
Constellation在美股開盤前發布財報,因此下表的反應為財報當日收盤價相對前一交易日收盤價的變動。
| 財報日期 | 季度 | 前一日收盤 | 財報當日收盤 | CEG漲跌 | SPY漲跌 |
|---|---|---|---|---|---|
| 2022年5月12日 | 2022年第一季 | 57.37美元 | 53.47美元 | −6.8% | −0.1% |
| 2022年8月4日 | 2022年第二季 | 67.17美元 | 67.46美元 | +0.4% | −0.1% |
| 2022年11月8日 | 2022年第三季 | 93.50美元 | 87.54美元 | −6.4% | +0.5% |
| 2023年2月16日 | 2022年第四季 | 86.01美元 | 85.63美元 | −0.4% | −1.4% |
| 2023年5月4日 | 2023年第一季 | 76.51美元 | 78.59美元 | +2.7% | −0.7% |
| 2023年8月3日 | 2023年第二季 | 95.55美元 | 101.14美元 | +5.9% | −0.3% |
| 2023年11月6日 | 2023年第三季 | 117.07美元 | 124.73美元 | +6.5% | +0.2% |
| 2024年2月27日 | 2023年第四季 | 133.22美元 | 155.76美元 | +16.9% | +0.2% |
| 2024年5月9日 | 2024年第一季 | 208.00美元 | 215.91美元 | +3.8% | +0.6% |
| 2024年8月6日 | 2024年第二季 | 169.97美元 | 181.04美元 | +6.5% | +0.9% |
| 2024年11月4日 | 2024年第三季 | 258.10美元 | 225.95美元 | −12.5% | −0.2% |
| 2025年2月18日 | 2024年第四季 | 317.30美元 | 325.60美元 | +2.6% | +0.3% |
| 2025年5月6日 | 2025年第一季 | 248.27美元 | 273.82美元 | +10.3% | −0.8% |
| 2025年8月7日 | 2025年第二季 | 338.46美元 | 336.41美元 | −0.6% | −0.1% |
| 2025年11月7日 | 2025年第三季 | 351.30美元 | 358.39美元 | +2.0% | +0.1% |
| 2026年2月24日 | 2025年第四季 | 293.80美元 | 312.64美元 | +6.4% | +0.7% |
| 2026年5月11日 | 2026年第一季 | 303.63美元 | 299.69美元 | −1.3% | +0.2% |
| 2026年8月6日 | 2026年第二季 | 265.12美元 | 261.10美元 | −1.5% | −0.2% |
| 2026年11月9日 | 2026年第三季 | 249.95美元 | 276.09美元 | +10.5% | +2.4% |
資料來源:Polygon.io每日收盤價,已與Cboe交叉核對;財報日期取自Constellation的8-K申報文件(Item 2.02)。漲跌幅為我們的計算。
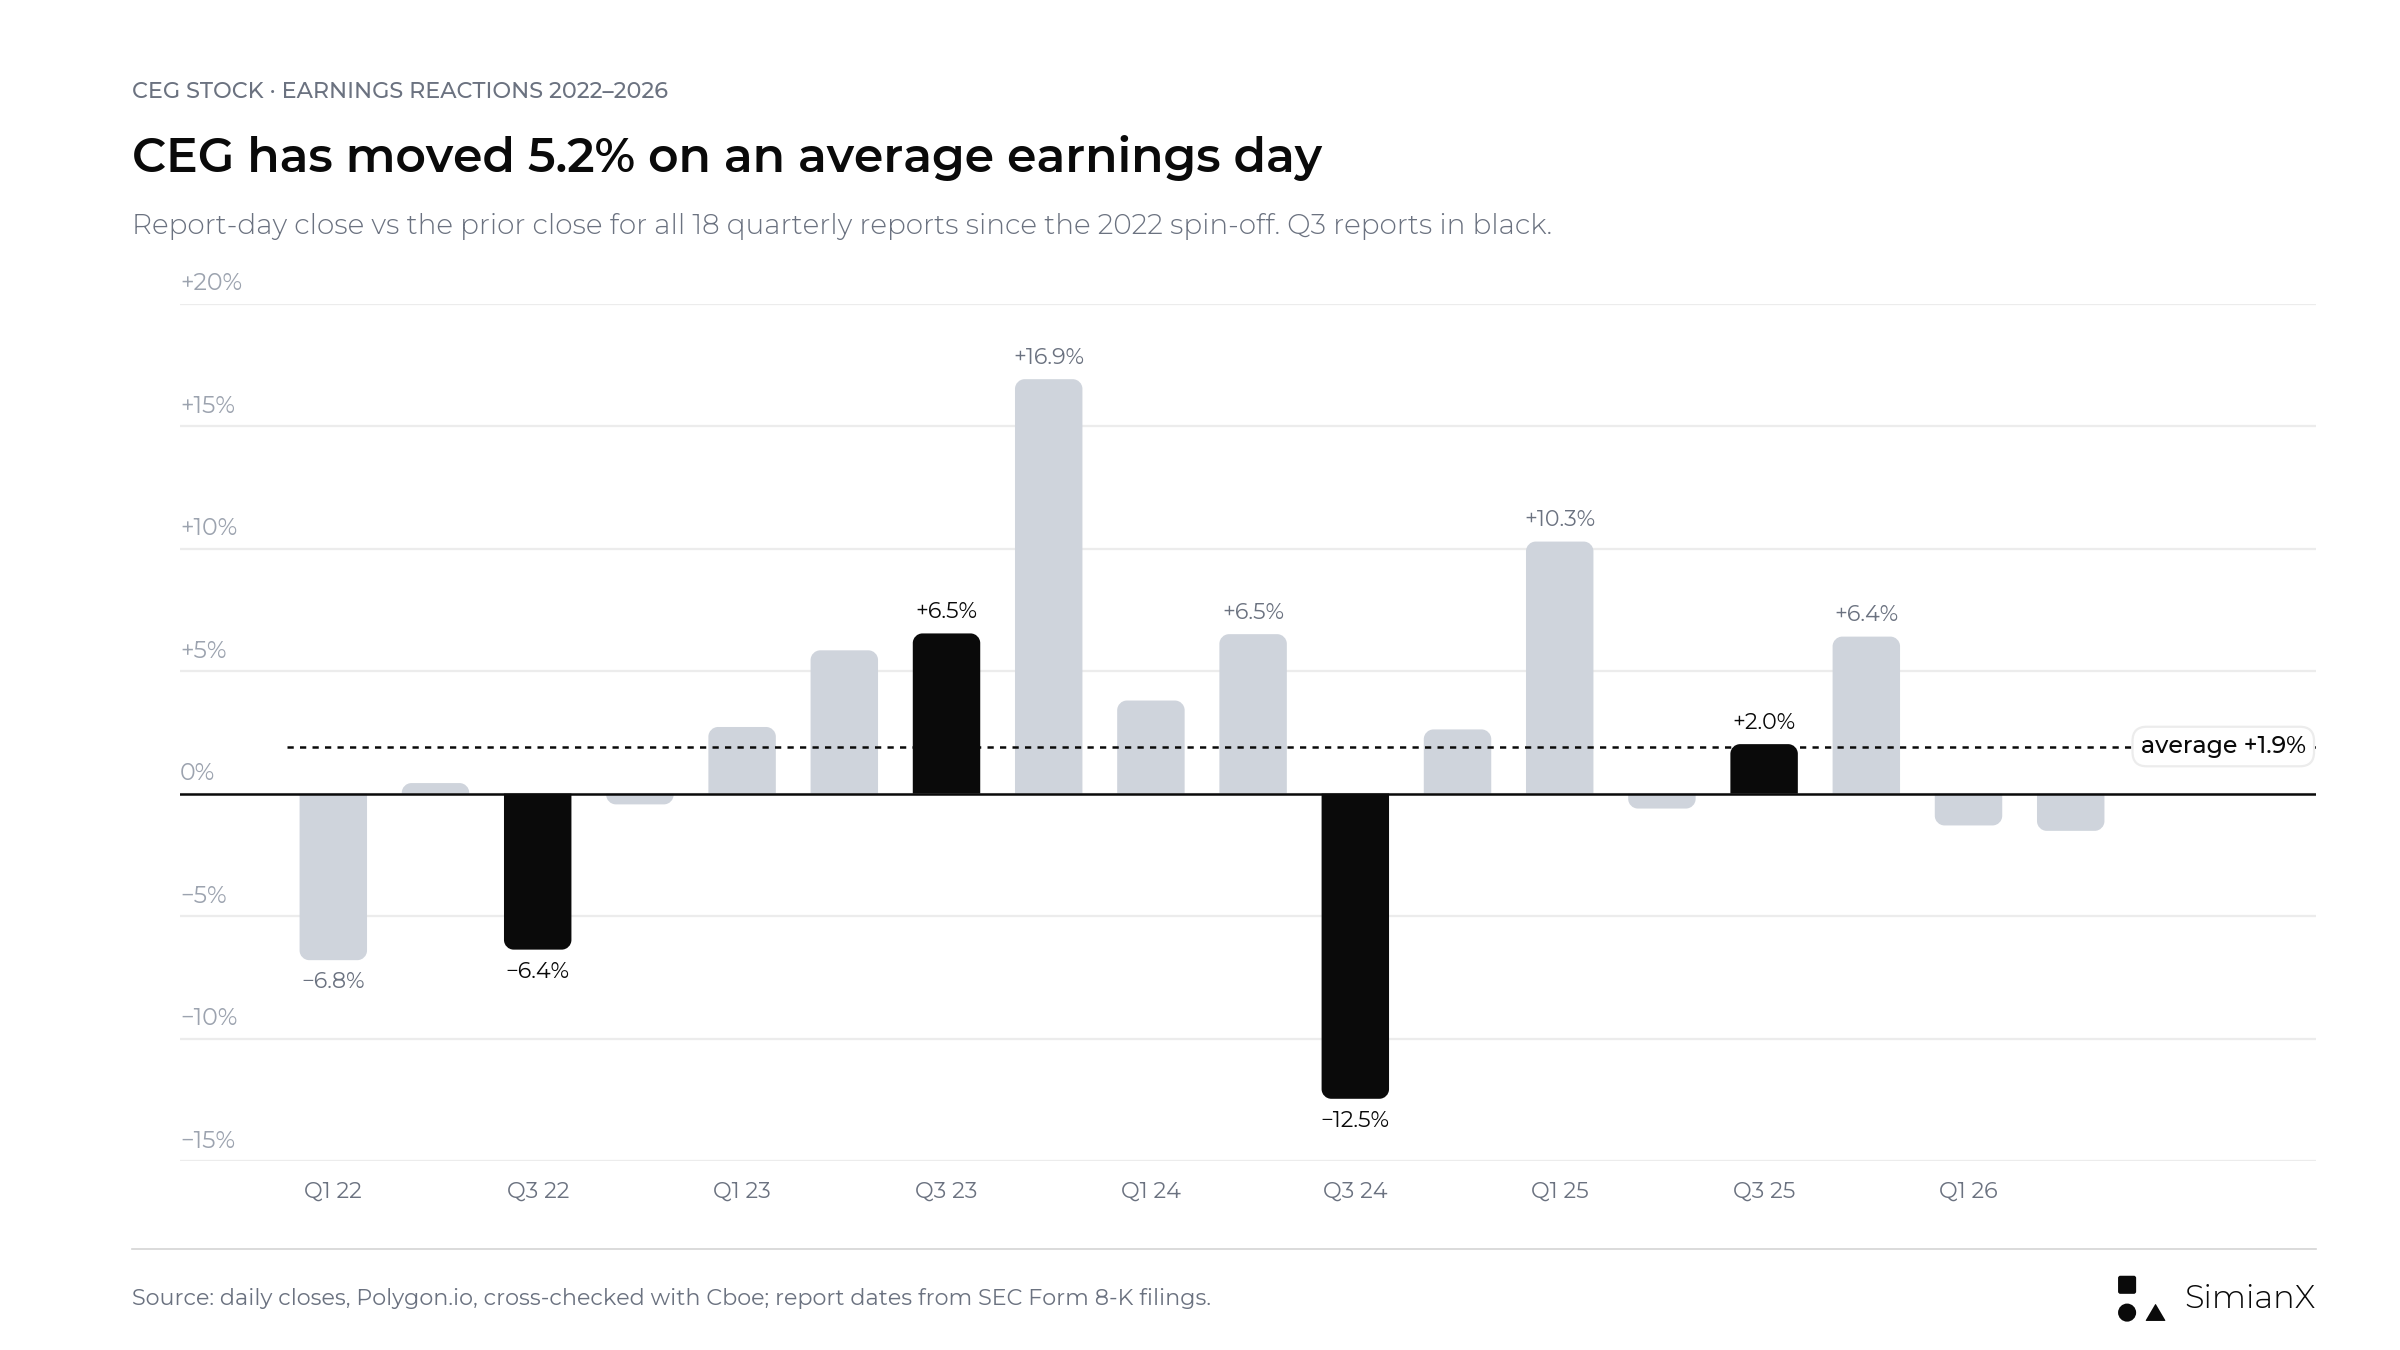
第三季財報以黑色標示。此圖涵蓋2026年第三季之前的18次財報。最大波動分別為2024年2月的+16.9%與2024年11月的−12.5%;2026年11月9日的+10.5%如今是第二大漲幅。
用數字看規律:
- 19次財報,12次上漲、7次下跌。 平均漲跌幅+2.4%,中位數+2.6%(2026年第三季之前的18次財報分別為+1.9%與+2.3%)。
- 典型波動幅度:5.5%,漲跌皆有可能(平均絕對漲跌幅),先前為5.2%。
- 第三季財報如今為三漲兩跌, 平均約0.0%,本次財報前為−2.6%。分拆以來最差的反應正出現在第三季財報:2024年11月4日下跌12.5%,而當天Constellation恰好上調了財測中位數。
- 最近兩次財報都開高走低。 2026年5月,股價開高3.8%,收盤下跌1.3%;2026年8月,在上調財測當天開高4.8%,收盤下跌1.5%。11月9日這個規律被打破:CEG開高4.2%,收盤上漲10.5%。
上調或收窄財測區間並不保證股價收高。市場更看重獲利的品質與能見度,而非表面上的優於預期。2026年第三季,市場同時得到了大幅優於預期的數字,以及新下緣等於原上緣的財測區間。
什麼樣的財報偏多、中性或偏空?
以下為定性分析架構,並非預測。
| 情境 | 財報與法說會中的證據 | 解讀 |
|---|---|---|
| 偏多 | 第三季EPS接近或高於3.90美元,核能容量因子在95%上下,區間收窄至12.00美元或以上,增容成本與時程明確 | 成長的能見度與資金保障正在提高 |
| 中性 | EPS優於預期,但來自股數減少或一次性利潤率,而現金流量或專案細節仍不明確 | 表面數字改善得比確定性更快 |
| 偏空 | 區間下修至接近11.50美元,停機拖累持續,利息或Calpine整合成本高於預期 | 執行與融資風險壓過需求面的樂觀情緒 |
一份強勁的財報不一定需要新的超大規模雲端業者協議。穩定的營運,加上對已簽約承諾取得有紀律的報酬,可能比又一項經濟條件未揭露的大型協議更有價值。同樣地,單季不如預期也需要具體診斷:換料時點與暫時性停機,與長期獲利路徑下移是兩回事。
財報對照結果: 第三季EPS遠高於3.90美元,核能容量因子為97.2%,財測區間收窄至12.00美元以上,與「偏多」一欄相符;增容成本與時程也已揭露。但「中性」一欄的提醒仍部分適用:財測上調歸功於波動市場中的商業表現優於預期,而公司自己的獲利架構將這類獲利歸為「增強型」(enhanced)而非基礎獲利;利息費用增加,帳上現金也持續減少。
2026年第三季檢查清單:逐項結果
- 調整後營運EPS對照3.90美元:5.06美元。新聞稿將其歸因於Calpine、商業表現與容量收入,但未單獨揭露Calpine的數字;股數(3.54億股)並非驅動因素。
- 全年財測對照11.50–12.50美元:上調中位數並收窄至12.50–12.80美元,中位數12.65美元。
- 核能容量因子對照2025年第三季的96.8%:97.2%,換料停機20天,非換料停機6天。
- Calpine: 第三季發電38,387 GWh,7,300萬美元稅後合併與整合成本已從調整後獲利中排除,Brazos Valley已於10月完成交割(10-Q)。
- 利息費用對照2025年第三季的1.34億美元:2.17億美元。
- 現金: 前三季營業現金流量49.8億美元,資本支出34.6億美元,庫藏股買回30.0億美元。
- 專案: 新聞稿未提出新的Crane時程;增容規模為1,165 MW、約43億美元;DOE貸款仍為附條件承諾。
- PJM: 新聞稿未更新備援採購狀況;新簽一份由既有核能機組供電、2028年起執行的270 MW Peak+協議。
常見問題
Constellation Energy何時公布了2026年第三季財報?
2026年11月9日(週一)美股開盤前。財報新聞稿以8-K表格附件99.1的形式提交SEC,法說會於美東時間上午9:00舉行。
Constellation Energy 2026年第三季業績是否優於預期?
是的。調整後營運EPS為5.06美元,Zacks共識預估(截至2026年11月5日)為3.90美元,優於預期29.7%,去年同期為3.04美元。營收95.5億美元,共識預估為87.2億美元。GAAP淨利為每股5.19美元。
Constellation的2026年財測是多少?
調整後營運每股盈餘12.50至12.80美元,於2026年11月9日訂定。該區間在3月31日為11.00至12.00美元,8月6日之後為11.50至12.50美元。前三季調整後EPS為10.35美元,隱含第四季約2.15至2.45美元。
為什麼CEG股價在2026年11月9日大漲?
調整後EPS比共識預估高出近30%,全年區間升至原上緣之上,核能發電表現強勁。CEG收在276.09美元,上漲10.5%;同日SPY上漲2.4%,其他獨立發電業者上漲7%至10%。
CEG股價通常如何反應財報?
2022年以來的19次財報中,股價在財報當日上漲12次、下跌7次,平均絕對漲跌幅為5.5%。2026年5月與8月的財報均開高走低;2026年11月的財報開高4.2%,收盤上漲10.5%。
為什麼Calpine讓與2025年的比較變得複雜?
這項收購於2026年1月7日完成交割,帶來約23 GW裝置容量、5,000萬股新股及約126億美元的承接債務。2026年的營收與獲利成長混合了收購貢獻與原有事業的表現。Brazos Valley的處分已於2026年10月完成,以50億美元出售五座PJM電廠的交易預計於年底前完成交割。
Google與Amazon協議會增加2026年第三季獲利嗎?
不會。Amazon協議於季度最後一天9月30日公布,Google協議於10月6日公布。兩者的新增增容容量要從2028年起陸續上線,而Meta的Clinton供電要到2027年6月才開始。這些協議提高了長期營收的能見度,但須先投入逾70億美元。
結論:大幅優於預期並上調財測,資金規劃是下一道考驗
Constellation 2026年第三季財報達到了財報前檢驗標準中最強的版本:調整後EPS 5.06美元,預期為3.90美元;核能容量因子97.2%;2026年區間收窄至12.50–12.80美元,完全高於本頁設定為門檻的12.00美元中位數。
科技公司是否需要全天候電力已不再是問題,Microsoft、Meta、Amazon與Google的合約已給出答案。如今關鍵在於,扣除整合、融資、停機風險與多年投資計畫之後,還能為股東留下多少價值。財報發布前,股價今年已下跌29%,市場也對區間上半部存疑,因此財測區間很可能比單季數字更重要。結果兩者都很強勁,CEG上漲10.5%。如今懸而未決的問題是:上調部分有多少來自波動較大的商業利潤率,第四季能否交出約2.30美元,以及在帳上現金降至6.03億美元的情況下,增容計畫、Rhode Island收購與庫藏股買回將如何籌資。
接下來,留意第四季業績與隱含的2.15至2.45美元的對照、PJM資產出售的交割進度、核能可用率以及資金需求。然後判斷新資訊是否讓未來報酬更加清晰可見。財報後若要追蹤這檔股票及其申報文件,可使用CEG個股頁面或SimianX的AI股票分析。關於這些電力交易另一端的另一家超大規模雲端業者,可參閱Alphabet自由現金流為負:2026年Q3財報與AI支出。
本文為金融研究內容,不構成個人化投資建議,亦非買賣任何證券的推薦。
延伸閱讀
- 2026年核能與鈾礦股:如何押注AI資料中心電力緊縮行情
- KKR Helix AI基礎設施:NVDA與VST電力交易
- NextEra-Dominion合併:AI電力瓶頸110 GW
- newcleo(NWCL)股價追蹤:8.145跌至4.245美元
- AI資本支出2026:五大科技巨頭燒掉96%的營運現金流
- Alphabet自由現金流為負:2026年Q3財報與AI支出
- 亞馬遜AWS營收逐季一覽:Q2增37%,資本支出542億美元
- 卡特彼勒CAT股票2026:如何押注AI資料中心電力交易
參考來源
- Constellation:2026年第三季財報新聞稿(8-K表格,附件99.1),2026年11月9日
- Constellation:2026年第三季法說會簡報(8-K表格,附件99.2),2026年11月9日
- Constellation:公布2026年第三季業績的8-K表格,2026年11月9日
- Constellation:2026年第三季10-Q季報,2026年11月9日
- Constellation新聞中心:Constellation公布2026年第三季業績,2026年11月9日
- Yahoo Finance:CEG報價與歷史股價
- Constellation:2026年第二季財報新聞稿(8-K表格,附件99.1),2026年8月6日
- Constellation:2026年第二季法說會簡報(8-K表格,附件99.2),2026年8月6日
- Constellation:2026年第二季10-Q季報,2026年8月6日
- Constellation:2026年第一季財報新聞稿(8-K表格,附件99.1),2026年5月11日
- Constellation:2026年業務與獲利展望(8-K表格,附件99.1),2026年3月31日
- Constellation:2025年第四季財報新聞稿(8-K表格,附件99.1),2026年2月24日
- Constellation:2025年10-K年報(含Calpine收購揭露),2026年2月24日
- Constellation:2025年第三季財報新聞稿(8-K表格,附件99.1),2025年11月7日
- Constellation:2025年第二季財報新聞稿(含Meta Clinton協議,8-K表格,附件99.1),2025年8月7日
- Constellation:2024年第三季財報新聞稿(8-K表格,附件99.1),2024年11月4日
- SEC EDGAR:Constellation Energy Corporation申報文件索引
- Constellation:Microsoft協議與Crane重啟公告,2024年9月20日
- Constellation:Crane Clean Energy Center專案頁面
- Constellation:與Amazon簽署的Calvert Cliffs協議,2026年9月30日
- Constellation:與Google簽署890 MW新增核能容量協議,2026年10月6日
- Constellation:取得DOE最高50億美元的附條件貸款承諾,2026年10月27日
- 美國能源部:為核能增容提供50億美元貸款承諾,2026年10月27日
- 美國核能學會:Google與Constellation的11部機組增容計畫,2026年10月6日
- PJM Inside Lines:2028/2029年度容量拍賣結果,2026年7月14日
- PJM Inside Lines:修正後的可靠度備援採購方案,2026年10月29日
- Zacks:Q3財報前該買進、持有還是賣出Constellation Energy?,2026年11月5日
- Earnings Whispers(經Finviz):Constellation上調後的2026年展望面臨可信度考驗,2026年11月2日


