 作者:Muke
Airbnb財報參考:訂房量、營收、自由現金流量與ABNB股價反應
Airbnb於11月5日公布2026年第三季財報:營收48.7億美元,年增19%;稀釋每股盈餘3.16美元,優於Zacks市場共識預估的2.89美元。預訂住宿晚數與座位數成長16%,為至少11季以來最快增速;董事會另外新增120億美元的庫藏股買回授權。當天標普500指數下跌4.4%,ABNB正常交易時段收在170.13美元,下跌3.5%;隨後盤後交易報188.84美元,較收盤價高出11.0%。
本頁是一份Airbnb財報參考資料。我們將公司公布的11季訂房量、營收、獲利與自由現金流量整理成一張表,把2026年第三季財報分別與分析師預估及管理層8月提出的財測相比,並列出過去13次財報公布後ABNB股價的表現。背後的問題與原稿相同:Airbnb是否正邁入更持久的獲利成長階段,還是市場在一個晚上就把一個格外亮眼的季度全部反映進股價?
更新於2026年11月5日(美國太平洋時間),即Airbnb在美股收盤後發布2026年第三季致股東信之後。資料來源:公司以8-K表格申報的2026年第二季與第三季致股東信、2026年第三季10-Q季報、Expedia Group與Booking Holdings的2026年第三季財報新聞稿、Zacks與Investing.com註明日期的分析師預估,以及取自Polygon.io並與Cboe交叉核對的每日收盤價。盤後價格是註明時間的報價,並非收盤價;撰寫本文時,11月6日的正常交易時段尚未開盤。文中對公司公布數據、市場預估與我們自行計算的數字皆有標示。
Airbnb 2026年第三季財報速覽
| 項目 | 2026年第三季 | 2026年第二季 | 2025年第三季 |
|---|---|---|---|
| 營收 | $4,869M | $3,608M | $4,095M |
| 營收成長率(排除匯率影響) | 19%(16%) | 17%(13%) | 10%(10%) |
| 預訂住宿晚數與座位數 | 155.0M | 148.3M | 133.6M |
| 總預訂金額(GBV) | $27.7B | $27.2B | $22.9B |
| 平均每日房價(ADR) | $178.83 | $183.73 | $171.29 |
| 淨利 | $1,890M | $816M | $1,374M |
| 稀釋每股盈餘 | $3.16 | $1.37 | $2.21 |
| 調整後EBITDA(利潤率) | $2,509M(52%) | $1,261M(35%) | $2,051M(50%) |
| 營業活動淨現金流量 | $1,508M | $1,270M | $1,356M |
| 自由現金流量 | $1,426M | $1,253M | $1,349M |
| 庫藏股買回 | $712M | $1.1B | $857M |
| 隱含抽成率(營收 ÷ GBV) | 17.6% | 13.3% | 17.9% |
資料來源:Airbnb 2026年第三季致股東信(8-K表格,附件99.1)、2026年第二季致股東信及2026年第三季10-Q季報。2026年第三季17.6%的抽成率為公司公布數字;2026年第二季與2025年第三季的抽成率則由我們依相同定義計算。第三季是Airbnb的旅遊旺季,因此應與2025年第三季比較,而非與第二季比較。
淨利成長38%,快於營收,部分原因與稅務有關:所得稅費用減少1.35億美元,因為2025年第三季曾針對企業替代性最低稅(CAMT)抵減額提列2.13億美元的評價備抵。排除這項影響的營業利益成長24%至20.21億美元,營業利益率由39.7%擴大至41.5%。
實際結果與預期比較
| 指標 | 預期 | 實際 | 結論 |
|---|---|---|---|
| 營收 | 47.5億美元(Zacks市場共識,11月3日);46.9億至47.7億美元(公司財測,8月6日) | 48.69億美元 | 優於Zacks預估2.5%;高於財測上限2.1% |
| 稀釋每股盈餘 | 2.89美元(Zacks市場共識,11月3日);2.85美元(Investing.com) | 3.16美元 | 優於預估9.3%(Zacks)或10.9%(Investing.com) |
| 預訂住宿晚數與座位數成長率 | 低雙位數(財測) | 16% | 高於財測 |
| GBV成長率 | 15%上下(財測) | 21% | 高於財測 |
| 隱含抽成率 | 與去年同期「大致持平」(財測) | 17.6%,低於去年約17.9% | 低於財測 |
| 調整後EBITDA利潤率 | 較2025年第三季的50%略降(財測) | 52% | 高於財測 |
市場預估是第三方在特定日期的觀察值,並非公司財測。Airbnb不公布調整後每股盈餘,因此每股盈餘比較採用公司公布的稀釋每股盈餘。優於預估的幅度為我們自行計算。
財測這一欄是更有參考價值的基準,因為它衡量的是公司相對於管理層自己8月所做承諾的達成情況。五個有財測的項目中,有四項優於承諾。唯一未達標的是抽成率,下文會說明,這主要是時間差造成的。
Airbnb逐季財報:2024年第一季至2026年第三季
| 季度 | 預訂住宿晚數與座位數 | GBV | 營收 | 營收成長率 | 淨利 | 稀釋每股盈餘 | 調整後EBITDA | 自由現金流量 |
|---|---|---|---|---|---|---|---|---|
| 2024年第一季 | 132.6M | $22.9B | $2,142M | 18% | $264M | $0.41 | $424M | $1,909M |
| 2024年第二季 | 125.1M | $21.2B | $2,748M | 11% | $555M | $0.86 | $894M | $1,043M |
| 2024年第三季 | 122.8M | $20.1B | $3,732M | 10% | $1,368M | $2.13 | $1,958M | $1,074M |
| 2024年第四季 | 111.0M | $17.6B | $2,480M | 12% | $461M | $0.73 | $765M | $458M |
| 2025年第一季 | 143.1M | $24.5B | $2,272M | 6% | $154M | $0.24 | $417M | $1,781M |
| 2025年第二季 | 134.4M | $23.5B | $3,096M | 13% | $642M | $1.03 | $1,043M | $962M |
| 2025年第三季 | 133.6M | $22.9B | $4,095M | 10% | $1,374M | $2.21 | $2,051M | $1,349M |
| 2025年第四季 | 121.9M | $20.4B | $2,778M | 12% | $341M | $0.56 | $786M | $521M |
| 2026年第一季 | 156.2M | $29.2B | $2,678M | 18% | $160M | $0.26 | $519M | $1,704M |
| 2026年第二季 | 148.3M | $27.2B | $3,608M | 17% | $816M | $1.37 | $1,261M | $1,253M |
| 2026年第三季 | 155.0M | $27.7B | $4,869M | 19% | $1,890M | $3.16 | $2,509M | $1,426M |
資料來源:Airbnb 2026年第三季致股東信中的季度摘要及非GAAP調節表(8-K表格,附件99.1)。稀釋每股盈餘取自Airbnb向SEC申報的XBRL資料;第四季每股盈餘以全年每股盈餘減去前九個月每股盈餘推算。調整後EBITDA與自由現金流量為公司自行定義的非GAAP指標。
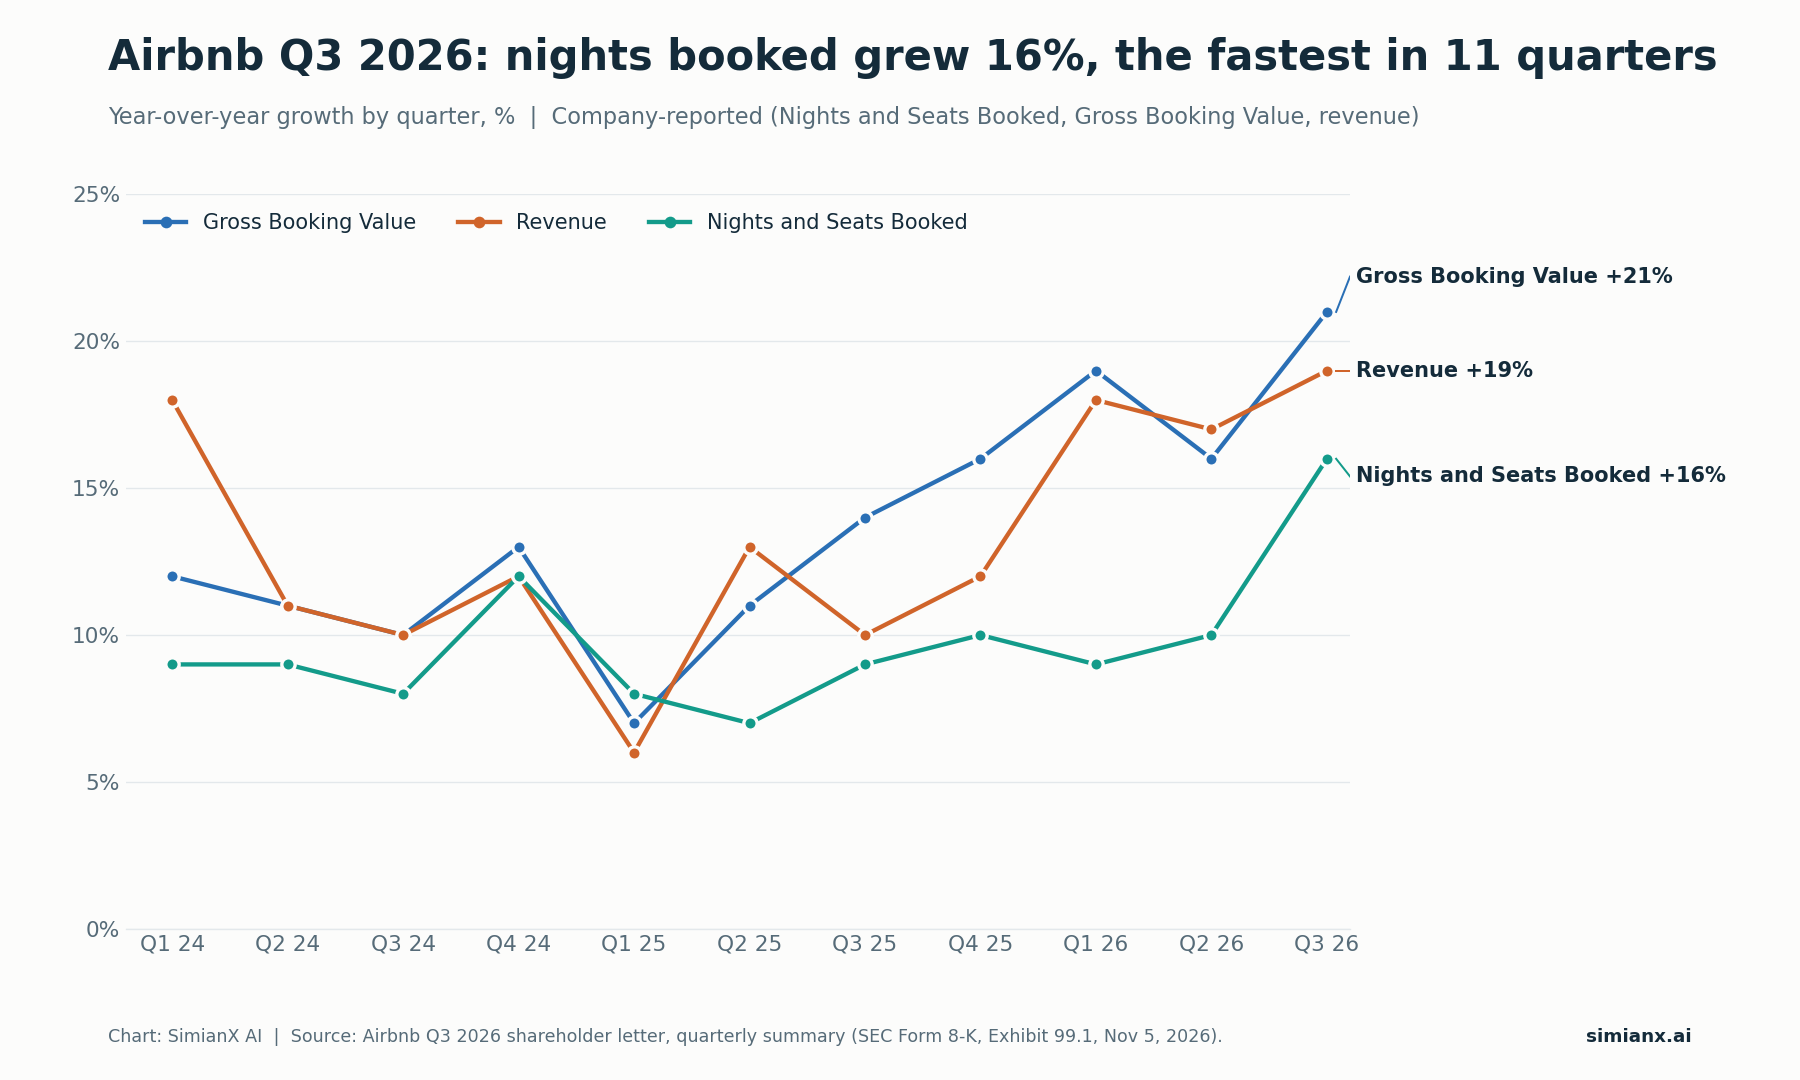
過去兩年,預訂住宿晚數每季成長7%至12%;2026年第三季躍升至16%。
有兩個現象特別值得注意。第一,加速來自量而不只是價:預訂住宿晚數與座位數成長率從第二季的10%跳升至16%,ADR僅上漲4%。第二,營收成長率已連續第三季落後GBV成長率,原因是越來越多旅客提早預訂、延後付款。理解這個落差,是讀懂這份財報的關鍵。
Airbnb股價為何大漲?四項催化劑同時到位
| 催化劑 | 依據 | 重要性 |
|---|---|---|
| 需求加速 | 預訂住宿晚數與座位數成長16%,首次訂房旅客成長13% | 成長來自更多旅程,而不只是價格上漲 |
| 營收與每股盈餘優於預期 | 營收48.69億美元、每股盈餘3.16美元,預估分別為47.5億美元與2.89美元 | 墊高近期的獲利基礎 |
| 上修全年展望 | 營收成長率上修至「接近兩成」,調整後EBITDA利潤率上修至約36% | 讓成長論點延伸到第三季之後 |
| 新增買回額度 | 在剩餘27億美元之外再新增120億美元授權 | 讓管理層有空間減少流通股數 |
資料來源:Airbnb 2026年第三季致股東信及2026年第三季10-Q季報。
這些因素同時出現,比任何單一項目都重要。若財測轉弱,營收優於預期可能不被市場買單;若成本跑在營收前面,亮眼的財測也會失色;而在業務放緩時,庫藏股買回看起來可能只是防禦動作。這一次,市場在同一個晚上同時看到營運動能、更好的展望與更大的資本回饋空間。這足以解釋股價的大幅重新評價,但無法證明盤後漲幅的每一塊錢都守得住。
11月5日:正常盤走弱,盤後大漲
交易背景會改變「大漲10%」這個標題該怎麼解讀。Airbnb是在美股普遍遭到重賣的當天收盤後公布財報,詳情可參考2026年期中選舉後美股大跌:原因、數據與後市會怎麼走?一文。
| 美股交易日 | ABNB收盤價 | 當日漲跌 | SPY當日漲跌 |
|---|---|---|---|
| 2026年10月30日 | $164.39 | −1.24% | −1.77% |
| 2026年11月2日 | $171.11 | +4.09% | −0.48% |
| 2026年11月3日 | $166.96 | −2.43% | +0.30% |
| 2026年11月4日 | $176.37 | +5.64% | +1.65% |
| 2026年11月5日 | $170.13 | −3.54% | −4.41% |
| 11月5日盤後(美東時間晚上7:59) | $188.84(報價) | 較收盤價+11.0% | 不適用 |
資料來源:每日收盤價取自Polygon.io,11月4日以前與Cboe歷史資料相符,11月5日與Cboe官方收盤報價相符;盤後報價取自Stock Analysis。標普500指數11月5日下跌4.36%。
我們根據上述價格的計算:
- 相對11月5日收盤價:$188.84 ÷ $170.13 − 1 = +11.0%。
- 相對11月4日收盤價:$188.84 ÷ $176.37 − 1 = +7.1%。部分反應只是收復11月5日的跌幅。
- 相對52週盤中高點193.45美元(8月24日):約低2.4%。52週收盤高點為190.50美元(8月25日)。
- 相對歷史收盤最高價216.84美元(2021年2月11日):約低12.9%。
- 今年以來:11月5日收盤價170.13美元比2025年底收盤價135.72美元高25.4%。
正常交易時段中,ABNB表現優於大盤:下跌3.5%,SPY則下跌4.4%。此外,ABNB在11月4日(Booking Holdings公布財報的隔天)已上漲5.6%,因此在Airbnb發布任何消息之前,股價就已反映部分對旅遊需求的樂觀預期。
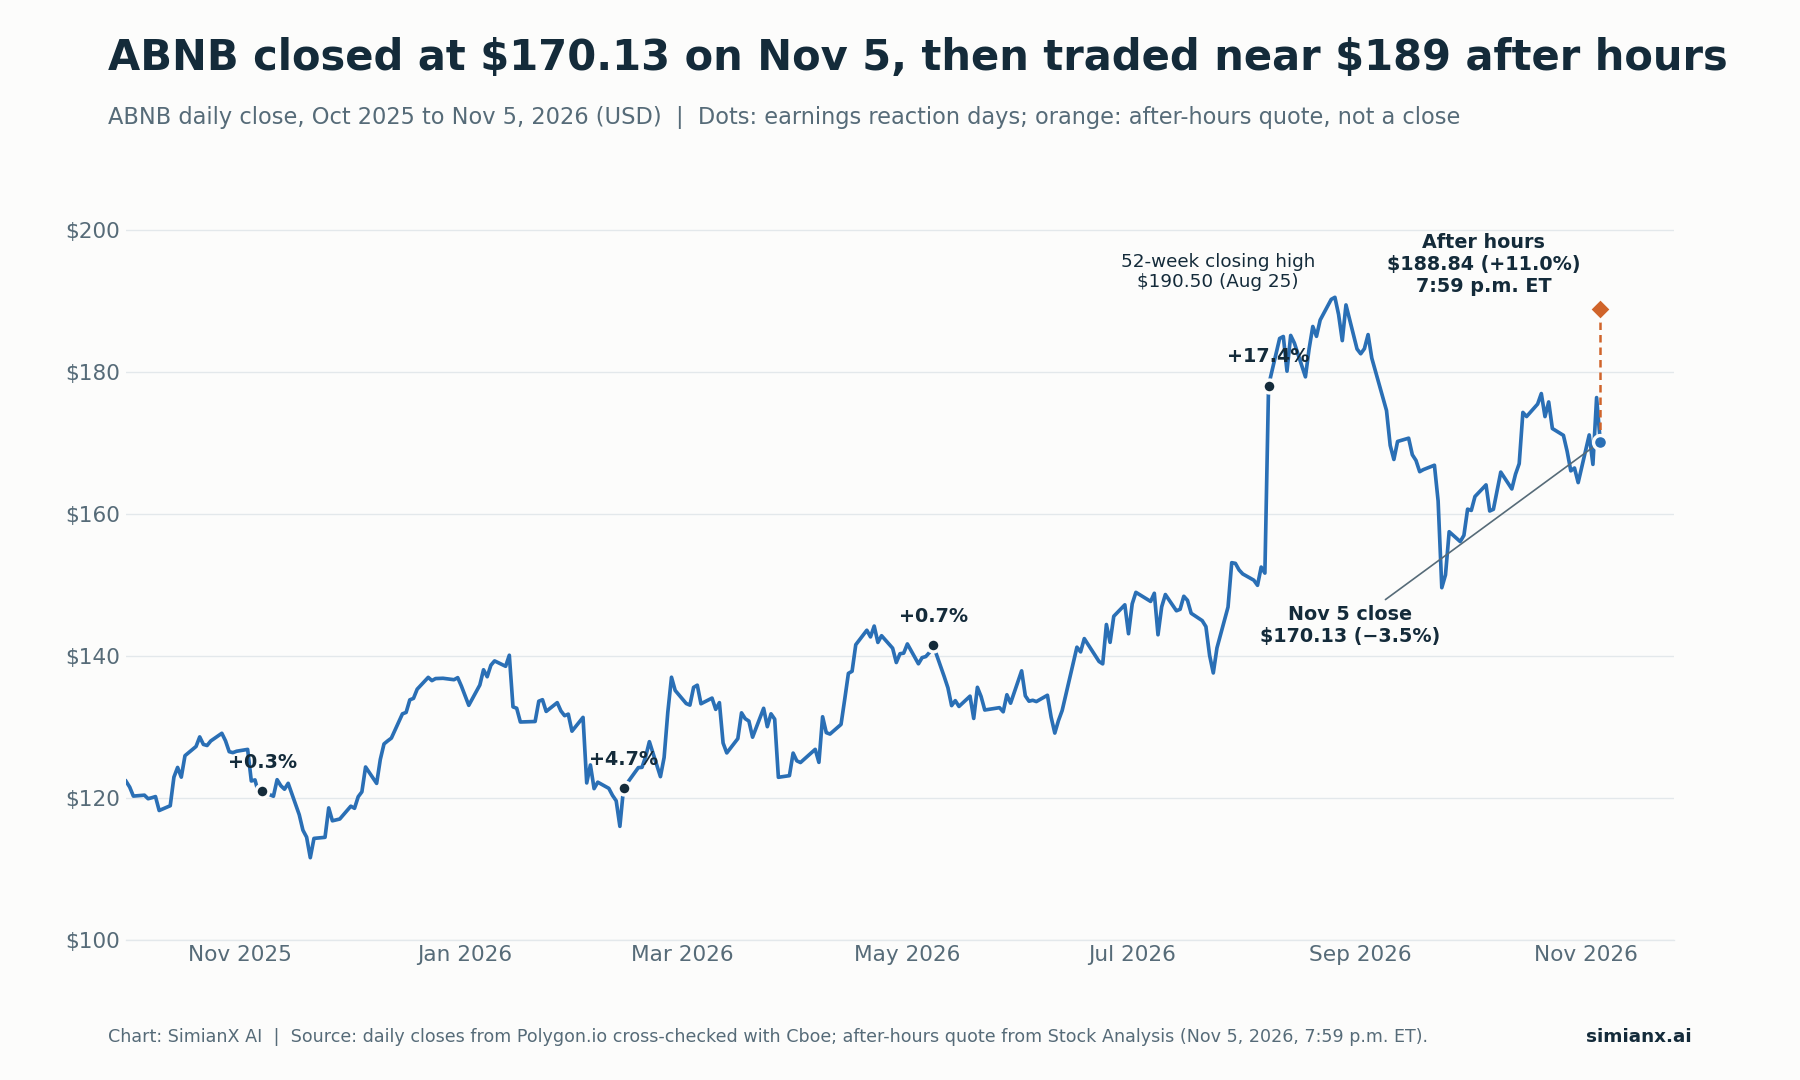
盤後報價讓ABNB回到接近8月高點的位置;11月6日的正常交易時段才是真正的確認考驗。
2023年以來每次財報後的ABNB股價反應
Airbnb在美股收盤後公布財報,因此股價反應會出現在下一個交易時段。
| 財報公布日 | 所屬季度 | 公布前收盤價 | 隔日收盤價 | ABNB漲跌 | 同時段SPY漲跌 |
|---|---|---|---|---|---|
| 2023年8月3日 | 2023年第二季 | $140.88 | $140.17 | −0.5% | −0.5% |
| 2023年11月1日 | 2023年第三季 | $119.47 | $115.50 | −3.3% | +1.9% |
| 2024年2月13日 | 2023年第四季 | $150.82 | $148.20 | −1.7% | +0.9% |
| 2024年5月8日 | 2024年第一季 | $157.90 | $147.05 | −6.9% | +0.6% |
| 2024年8月6日 | 2024年第二季 | $130.47 | $113.01 | −13.4% | −0.7% |
| 2024年11月7日 | 2024年第三季 | $147.37 | $134.61 | −8.7% | +0.4% |
| 2025年2月13日 | 2024年第四季 | $141.04 | $161.42 | +14.4% | 0.0% |
| 2025年5月1日 | 2025年第一季 | $124.01 | $125.26 | +1.0% | +1.5% |
| 2025年8月6日 | 2025年第二季 | $130.50 | $120.03 | −8.0% | −0.1% |
| 2025年11月6日 | 2025年第三季 | $120.53 | $120.88 | +0.3% | +0.1% |
| 2026年2月12日 | 2025年第四季 | $115.96 | $121.35 | +4.7% | +0.1% |
| 2026年5月7日 | 2026年第一季 | $140.46 | $141.49 | +0.7% | +0.8% |
| 2026年8月6日 | 2026年第二季 | $151.64 | $178.07 | +17.4% | +0.6% |
| 2026年11月5日 | 2026年第三季 | $170.13 | 待定(11月6日) | 盤後+11.0% | 不適用 |
資料來源:每日收盤價取自Polygon.io並與Cboe交叉核對;財報公布日期取自Airbnb的8-K申報文件。漲跌幅以收盤價對收盤價計算,為我們自行計算的結果。
在已完成的13次反應中,ABNB上漲6次、下跌7次。平均漲跌幅為−0.3%,中位數為−0.5%,平均絕對波動為6.2%。這個規律最近出現變化:2023年8月至2024年11月的六次財報中,有五次財報後股價下跌;而最近四次財報後股價全都上漲。第三季財報向來是弱點(2023年至2025年分別為−3.3%、−8.7%與+0.3%),因此本季的盤後反應顯得不尋常。
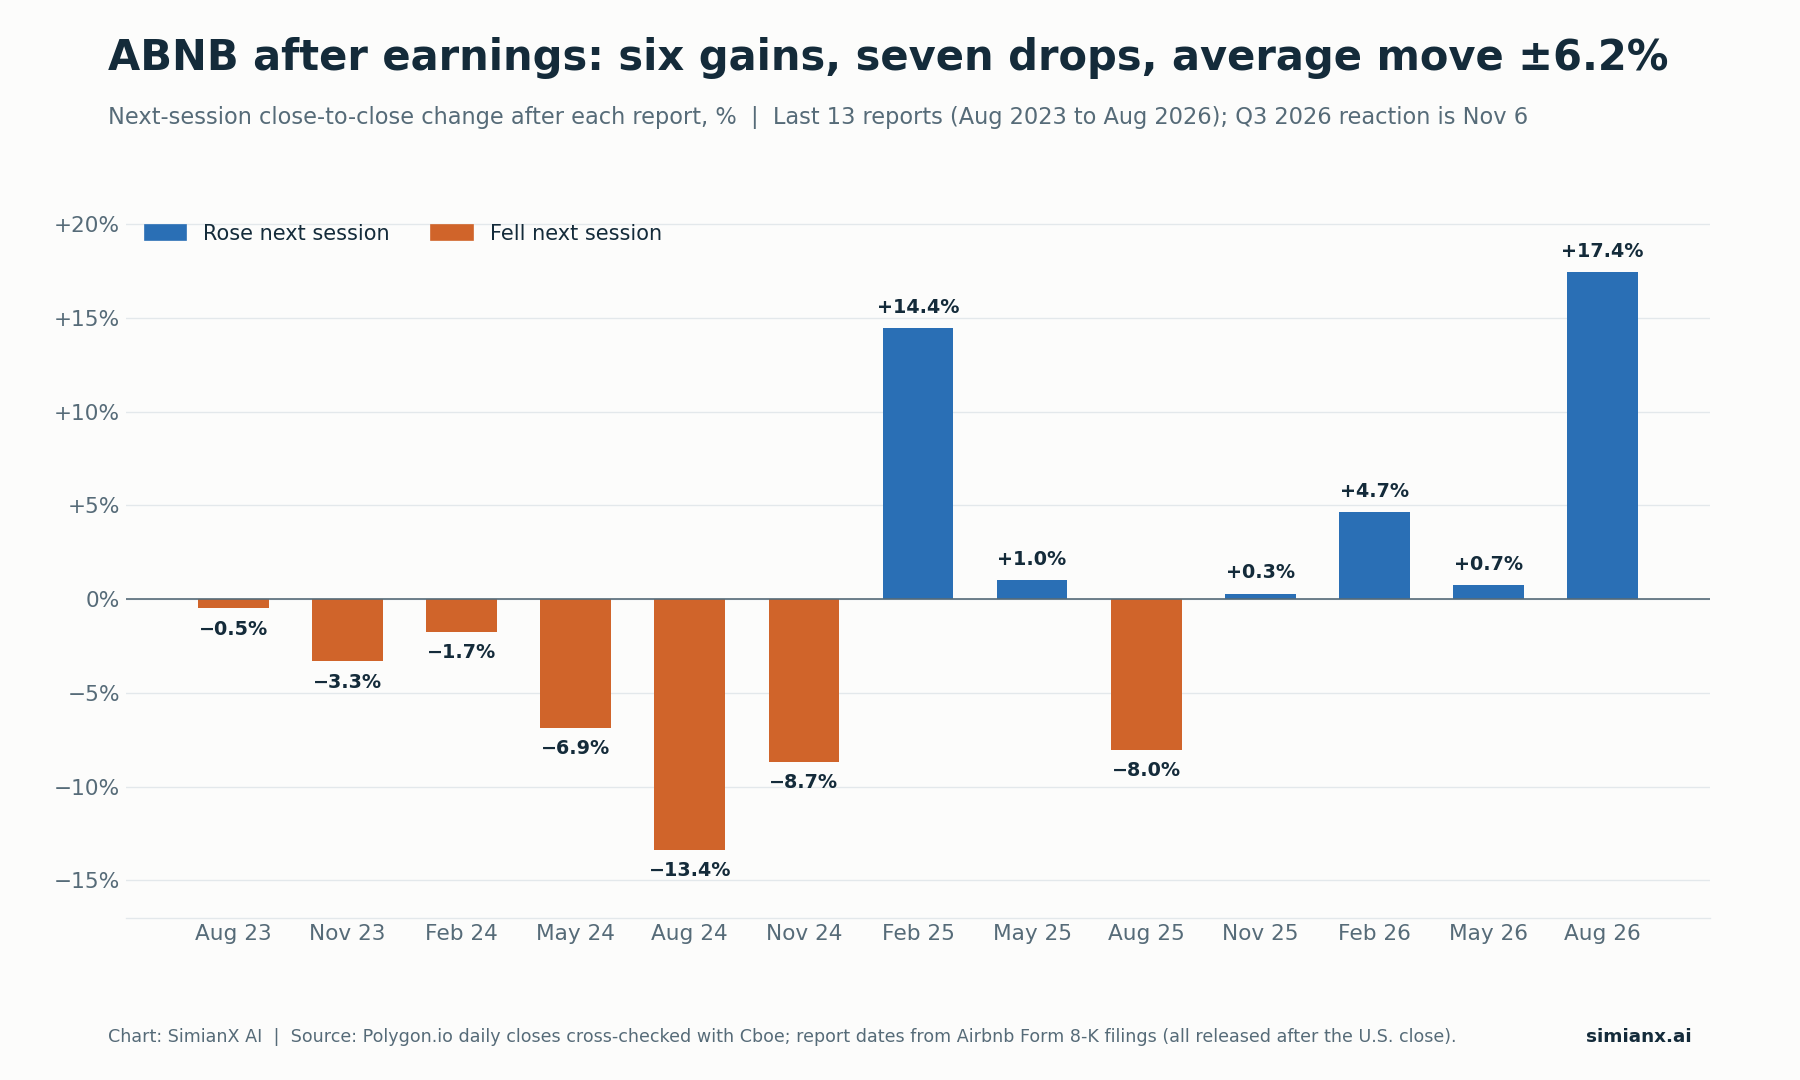
平均漲跌幅約−0.3%,但典型波動幅度約為上下6%。
訂房:量的貢獻大於價
Airbnb直接公布ADR,因此不需要估算價格與數量的拆分。2026年第三季ADR為178.83美元,上漲4%(排除匯率影響為5%),而預訂住宿晚數與座位數成長16%。21%的GBV成長大多來自住宿晚數增加。
| 地區 | 預訂住宿晚數與座位數成長率 | ADR變化(排除匯率影響) | 公司說明 |
|---|---|---|---|
| 北美 | 低雙位數,四年來最高 | +6% | 入境美國旅遊改善;組合轉向較大的整棟房源 |
| EMEA | 15%上下,持續加速 | +5%(+7%) | 英國、法國、德國、西班牙與義大利全面改善 |
| 拉丁美洲 | 超過20% | +8%(+4%) | 來自巴西客源的住宿晚數成長逾30% |
| 亞太 | 超過20% | +1% | 來自日本客源的住宿晚數成長略高於20%;印度成長逾60% |
資料來源:Airbnb 2026年第三季致股東信。各地區成長率由公司以區間方式提供。
致股東信中的其他需求訊號:
- 首次訂房旅客年增13%,為2022年初以來最快。
- App訂房成長29%,占預訂住宿總晚數的66%,高於一年前的62%。
- 有效房源以高個位數速度成長,與近幾季一致,而可預訂晚數的成長速度快於總供給。
- 飯店占預訂住宿晚數的比重仍為個位數百分比;首次在Airbnb預訂飯店的旅客中,約35%之後預訂了民宿房源。
這其中有產業順風的成分,但四個地區全面加速,也顯示公司本身的執行力在發揮作用。真正的考驗是,2027年比較基期墊高後,數量成長率能否維持在百分之十幾的水準。
抽成率與「先訂後付」:營收為何落後訂房
GBV成長21%,營收成長19%。隱含抽成率(營收除以GBV)從一年前的約17.9%降至17.6%,儘管8月的財測曾表示抽成率將與去年「大致持平」。
Airbnb提出兩個原因:
- 先訂後付(RNPL)。旅客愈來愈早預訂。GBV在預訂時認列,營收則在入住時認列,因此提早預訂會讓GBV現在增加、營收日後才增加。
- 營收減項增加,包括與新業務計畫相關的獎勵與抵用金,但影響程度較小。
10-Q季報另外提出兩點提醒。RNPL訂單在預訂時無須付款,其取消率高於傳統訂單。而且隨著RNPL成長,GBV、營收與現金收款之間的關係「相關性已經降低」。資產負債表反映了這項影響:由於旅客付款時間更接近入住日,未賺得服務費從一年前的18.20億美元降至2026年9月30日的15.36億美元。
因此,抽成率未達標主要是時間差,而非調降費率。Airbnb確實簡化了收費方式,將幾乎所有房東改為單一15.5%的服務費,但公司表示房東可以調整價格以維持相同的淨收入。公司預估第四季抽成率將年增小幅上升。如果GBV持續跑贏營收而這個趨勢沒有反轉,疑慮就會更加嚴重。
展望:2026年第四季財測與上修後的全年預估
| 財測項目 | 先前(8月6日) | 更新(11月5日) |
|---|---|---|
| 2026年全年營收成長率 | 至少15%上下 | 接近兩成 |
| 2026年全年調整後EBITDA利潤率 | 至少35.5% | 約36% |
| 2026年第四季營收 | 不適用 | 32.2億至32.8億美元(成長16%至18%) |
| 第四季匯率影響 | 不適用 | 約2個百分點的順風 |
| 第四季GBV成長率 | 不適用 | 15%上下 |
| 第四季預訂住宿晚數與座位數成長率 | 不適用 | 至少低雙位數 |
| 第四季隱含抽成率 | 不適用 | 年增小幅上升 |
| 第四季調整後EBITDA利潤率 | 不適用 | 較2025年第四季略降,部分源於行銷支出的時間安排 |
| 2026年全年有效稅率 | 接近兩成 | 15%上下 |
資料來源:Airbnb 2026年第二季與第三季致股東信。以上為管理層預估,並非實際結果。
我們對新數字的交叉核對:
- 第四季營收中值:(32.2億美元 + 32.8億美元)÷ 2 = 32.5億美元,較2025年第四季的27.78億美元成長17.0%。若排除約2個百分點的匯率順風,財測成長率約在14%至16%之間(此為概估,並非官方的固定匯率財測)。
- 隱含全年營收:前九個月營收111.55億美元加上32.5億美元的中值 = 144.1億美元,較2025年的122.41億美元成長17.7%,與「接近兩成」的說法一致。
- 隱含第四季利潤率:144.1億美元的約36%,即全年調整後EBITDA約51.9億美元。扣除前九個月的42.89億美元後,第四季約剩9.0億美元,利潤率約27.6%,2025年第四季則為28.3%,與「略降」相符。
較高的全年利潤率目標與較弱的第四季利潤率可以同時成立,因為第三季是季節性高峰。2027年的問題在於,額外的行銷投入能否帶回那些不需補貼也會回訪的旅客。
自由現金流量、庫藏股買回與流通股數
| 現金與資本項目 | 2026年第三季 | 2026年前九個月 |
|---|---|---|
| 營業活動淨現金流量 | $1,508M | $4,486M |
| 購置不動產及設備 | $82M | $103M |
| 自由現金流量 | $1,426M(利潤率29%) | $4,383M |
| 股份基礎給付費用 | $462M | $1,359M |
| 庫藏股買回 | $712M(440萬股) | $2.8B(2,040萬股) |
| 為員工股權獎酬支付的稅款 | 不適用 | $534M |
資料來源:Airbnb 2026年第三季致股東信及2026年第三季10-Q季報。前九個月自由現金流量為三季數字加總。
近12個月自由現金流量為49.04億美元,相對於139.33億美元營收的利潤率為35%。第三季自由現金流量包含7月在紐約購置一處不動產的支出(資本支出由第二季的1,700萬美元跳升至8,200萬美元),以及與RNPL相關的營運資金流出。現金、短期投資與受限制現金合計126億美元;Airbnb並於10月30日簽訂一筆新的五年期10億美元循環信用額度。
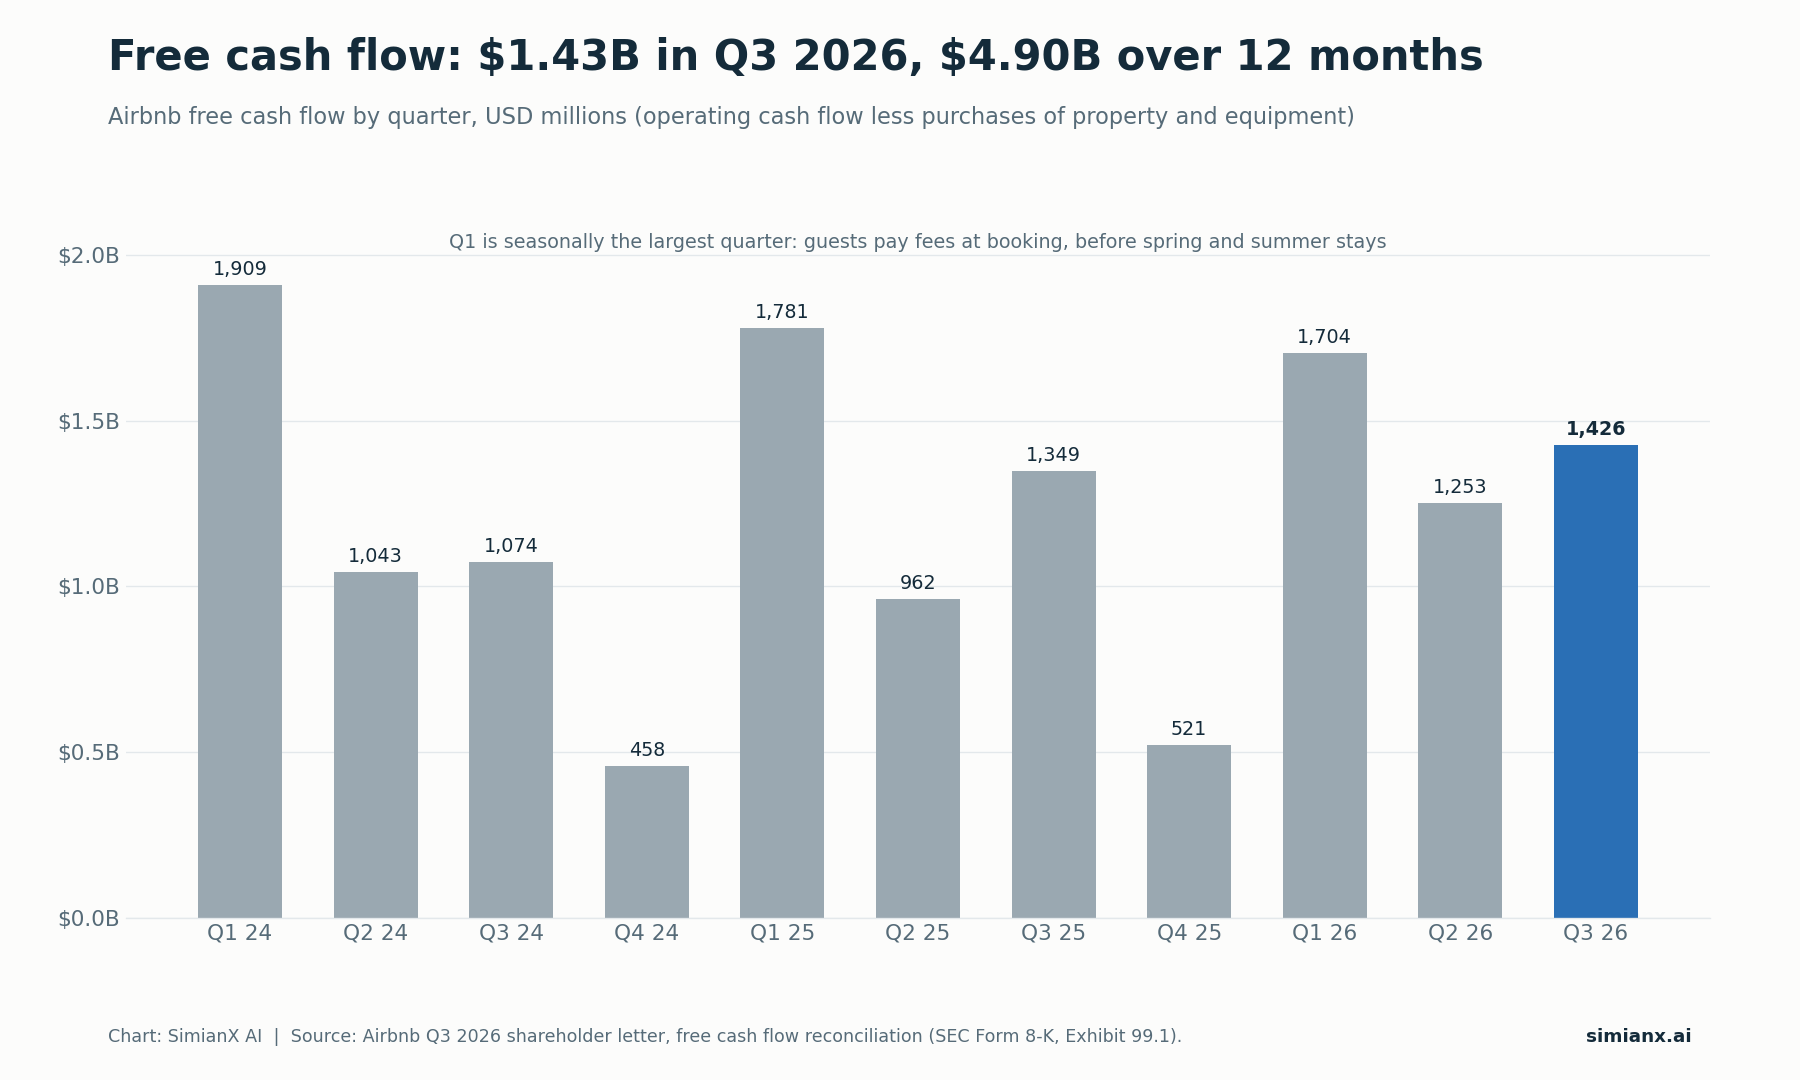
自由現金流量具季節性:旅客在預訂時支付服務費,因此第一季最高、第四季最低。
120億美元庫藏股是額度,不是支出。Airbnb第三季以7.12億美元買回440萬股,平均每股161.95美元,舊計畫還剩27億美元。新授權再增加120億美元,總額度約147億美元。此計畫沒有到期日,也不要求公司必須買回任何股份。
規模參考:120億美元 ÷ 188.84美元 = 約6,350萬股,約為Airbnb截至9月30日公布的6.28億股完全稀釋股數的10%。這只是說明性的額度試算,並非預測。真正重要的是淨流通股數,因為股份基礎給付會持續增加股數。2026年第三季稀釋加權股數由一年前的6.21億股降至5.97億股,減少3.9%。Airbnb表示,自2022年第三季開始買回以來,完全稀釋股數已減少約10%,為此在買回與代員工繳稅上花費逾170億美元。若想看一家規模較小、但相對股本押注規模相近的公司,可參考On昂跑10億美元庫藏股約占一成股本,是Nike全年買回的8倍。
AI客服:一條可量化的成本線
與原稿所依據的第二季致股東信相比,Airbnb第三季致股東信提供了更完整的AI數據。2026年第三季,約40%的全部客服問題(不只是從AI助理發起的問題)無須真人客服即獲解決,高於2026年第二季的三分之一。每筆訂單的客服成本年減超過17%,主要歸功於AI助理。(公司在第二季曾表示,從AI助理發起的問題中近45%無須真人即可解決,每筆訂單成本下降約16%。)
有兩點需要留意。每筆訂單成本下降,不代表客服總支出減少;隨著業務量成長,營運與支援費用仍從3.65億美元增至3.93億美元。真正有意義的檢驗是,隨著自動化程度提高,問題解決品質與旅客留存率能否維持。Airbnb也表示,計畫在2027年上半年開始向旅客推出自家的AI行程規劃代理。
2026年第三季Airbnb與Booking Holdings、Expedia比較
| 2026年第三季指標 | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| 數量成長率 | 16%(預訂住宿晚數與座位數) | 7%(客房間夜數) | 7%(預訂客房間夜數) |
| 總預訂金額成長率 | 21% | 10% | 11% |
| 營收成長率 | 19% | 公布值−1%,調整後+9% | 12% |
| 財報公布日 | 11月5日(收盤後) | 11月3日(收盤後) | 11月4日(收盤後) |
| 隔日股價漲跌 | 待定(盤後+11.0%) | +9.8%(11月4日) | −13.7%(11月5日) |
資料來源:各公司2026年第三季財報新聞稿(8-K表格,附件99.1);股價漲跌依Polygon.io每日收盤價由我們計算。Booking公布的營收包含一筆與FTC案相關的9億美元減項,該項在調整後營收中排除。各家指標定義不同,因此這只是方向性比較,並非市占率計算。
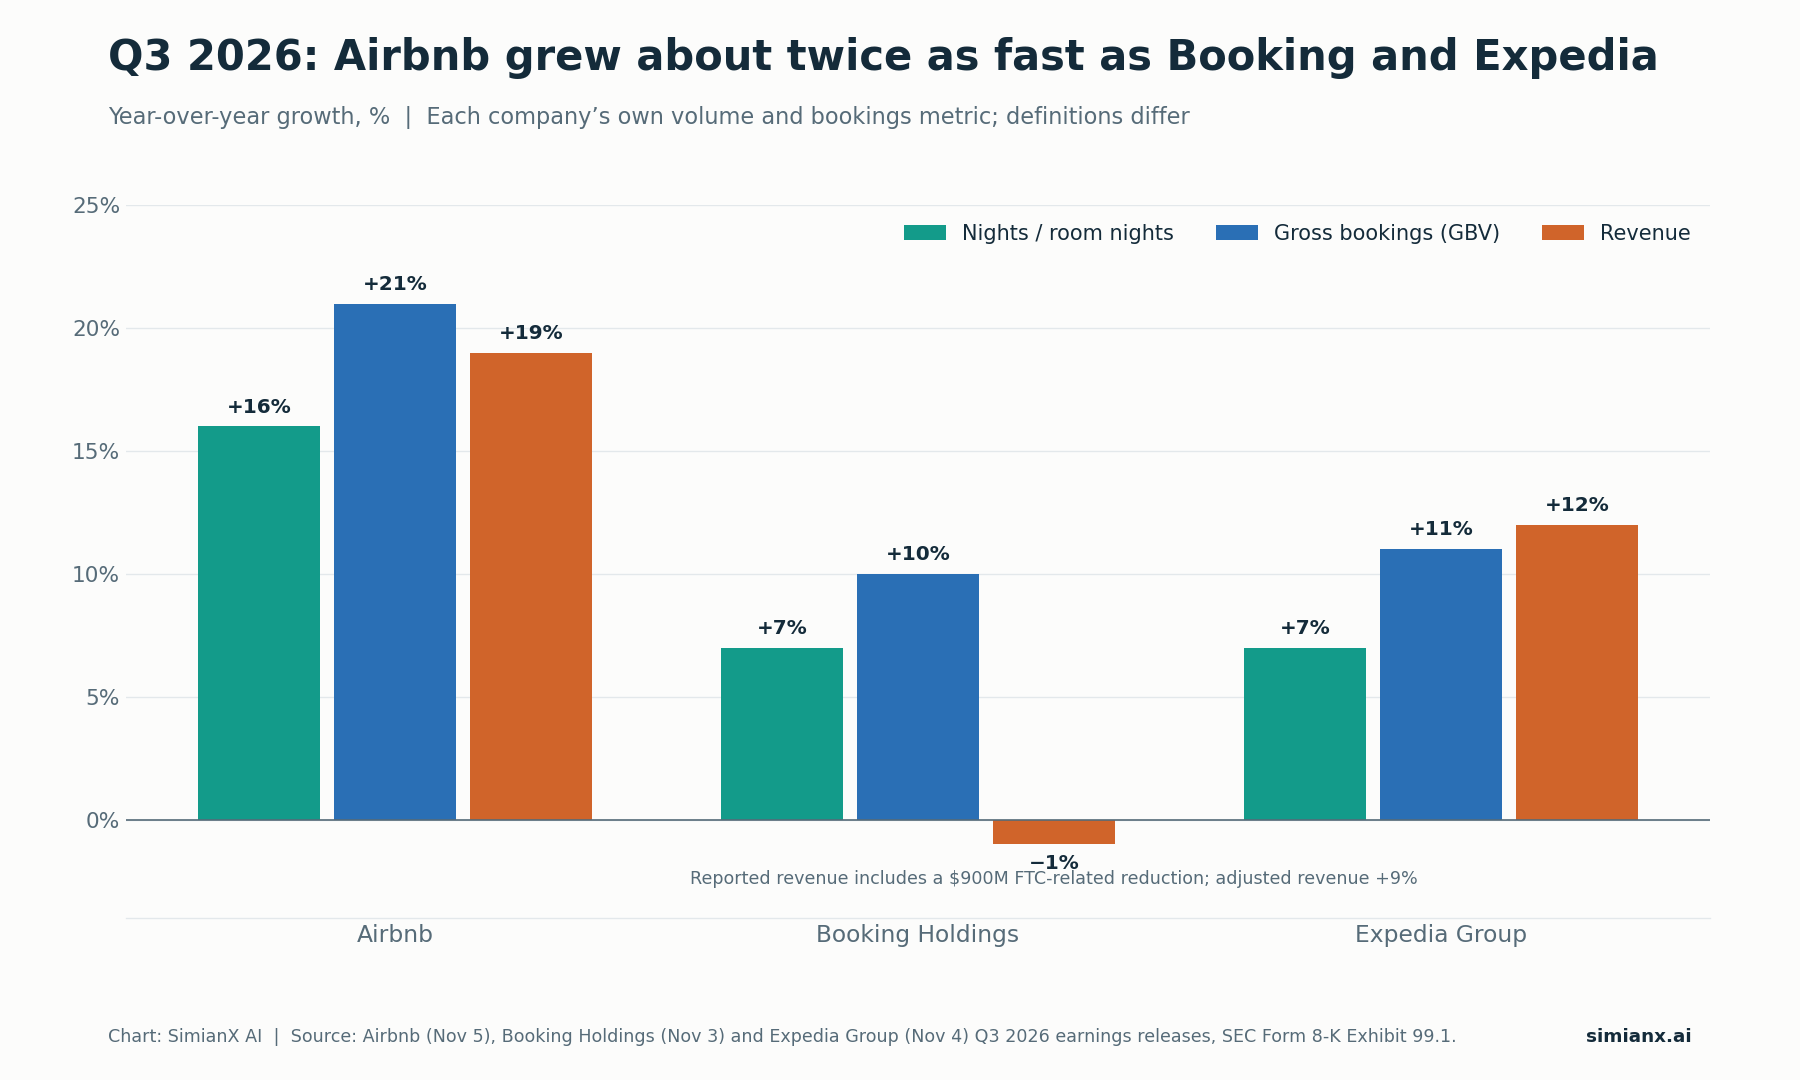
三家公司都顯示旅遊需求具韌性;Airbnb的數量成長率是兩家較大同業的兩倍以上。
同業數據同時支持兩種解讀。第三季整個產業的旅遊需求都很健康,而Airbnb的成長速度約為兩家最大上市同業的兩倍。但市場並非只獎勵成長。Expedia優於自身財測並上修全年展望,然而由於第四季總預訂金額成長率財測僅3.3%至5.2%,股價在11月5日的全面賣壓中重挫13.7%。Airbnb第四季GBV成長15%上下的財測是強得多的前瞻訊號,這也是其盤後反應與之分歧的最明顯原因。
大漲之後的主要風險
預期的起點已經更高
盤後11%的漲幅墊高了市場對第四季與2027年的要求。問題從Airbnb能否成長,轉為它能否超越更嚴苛的預期,而考驗從11月6日的交易時段就開始了。
地緣政治與EMEA需求
致股東信指出管理層正「密切關注EMEA地區的事態發展」,10-Q季報也表示中東衝突「已經並可能持續對訂房趨勢造成影響」,雖然目前尚未達到重大程度。旅遊股過去就曾對這項風險劇烈反應,正如伊朗緊張緩和 2026:油價下跌,旅遊類股完整輪動地圖所呈現的。
RNPL取消與現金時點
無須預付的訂單取消得更頻繁。如果取消率隨RNPL擴大而上升,今天的GBV成長就會高估明天的營收,而作為浮存資金來源之一的未賺得服務費也會持續縮減。
行銷與新業務都要花錢
第三季銷售與行銷費用成長19%至7.62億美元,第四季利潤率財測下修,部分原因也在於行銷支出的時間安排。飯店、服務、租車,以及10月22日推出的American Express合作等夥伴關係可以帶來新旅客,但它們的支援、獲客與變現成本各不相同。
法規仍是結構性風險
Airbnb的申報文件將限制房東提供房源的法律,以及住宿稅與其他非所得稅爭議,列為主要風險之一。本頁並未假設財報期間有任何新法規生效。
Airbnb能否維持營收成長?
| 情境 | 觀察指標 | 意涵 |
|---|---|---|
| 樂觀情境 | 數量成長率維持在百分之十幾,抽成率隨RNPL訂單轉換而回升,每股自由現金流量持續上升 | 2026年的再加速成為持久的營運改善 |
| 基本情境 | 成長維持健康,但隨比較基期墊高放緩至低雙位數 | 業務持續改善,但大漲之後評價上行空間有限 |
| 悲觀情境 | 數量成長放緩、RNPL取消率上升、獲客成本攀升,或中東局勢拖累EMEA | 盤後大漲被證明對未來經濟效益過度樂觀 |
以上為定性情境,並非依機率加權的預測。
樂觀情境需要的不只是另一個亮眼的營收標題。它需要證據顯示:新旅客會回訪,供給對房東仍具吸引力,增量成長能在扣除稀釋後轉化為每股現金。
常見問題
Airbnb何時公布2026年第三季財報?
2026年11月5日(星期四)美股收盤後。致股東信以8-K表格附件99.1的形式向SEC申報,法說會於太平洋時間下午2:00舉行。
Airbnb 2026年第三季財報是否優於預期?
是。48.69億美元的營收比Zacks市場共識的47.5億美元高2.5%,也超越公司自己46.9億至47.7億美元的財測。3.16美元的稀釋每股盈餘比Zacks市場共識的2.89美元高9.3%。
為什麼Airbnb股價在2026年第三季財報後大漲?
訂房加速,營收與每股盈餘優於預期,全年財測上修,董事會也新增120億美元的庫藏股買回授權。ABNB盤後報188.84美元,比收盤價170.13美元高11.0%。這是盤後報價,並非正常交易時段的結果。
總預訂金額(GBV)等於營收嗎?
不等於。GBV是訂單的總價值,包含房東收入、清潔費與稅費。營收是Airbnb保留的部分,於入住時認列。2026年第三季營收占GBV的17.6%。
120億美元庫藏股能保證流通股數減少嗎?
不能。這是一項沒有期限、也沒有買回義務的授權。淨效果取決於實際買回數量、支付價格,以及發給員工的新股。
Airbnb 2026年第四季財測是多少?
營收32.2億至32.8億美元,成長16%至18%(含約2個百分點的匯率順風);GBV成長15%上下;調整後EBITDA利潤率略低於2025年第四季。全年部分,營收成長率接近兩成,調整後EBITDA利潤率約36%。
投資人接下來應關注什麼?
先看11月6日的正常交易時段,接著是第四季訂房量、RNPL訂單轉換過程中的抽成率、取消趨勢、行銷效率、自由現金流量以及稀釋股數。
結論:成長論點更強,但並非零風險的評價重估
Airbnb 2026年第三季財報顯示出真實的需求加速:數量成長16%,營收超越財測上限,旺季調整後EBITDA利潤率達52%,自由現金流量14億美元。五個有財測的項目中,有四項優於8月的財測,並上修全年預估。
較弱的部分在於時間差與預期。由於RNPL,營收落後於訂房;而盤後11%的漲幅讓犯錯空間變小。以下四項指標將決定這波漲勢能否站穩:
- 需求:數量成長率能否維持在百分之十幾?
- 變現:隨著RNPL訂單陸續入住,抽成率能否回升?
- 效率:行銷與客服投入是否見效?
- 資本配置:扣除股份基礎給付後,流通股數是否持續減少?
更多2026年第三季財報參考,請見麥當勞財報逐季一覽:2026年第三季財報結果與可比銷售額表與可口可樂2026三季報:銷量成長、股利保障與KO估值分析。
本文為金融研究,並非個人化投資建議,亦不構成買賣證券的推薦。
延伸閱讀
- 2026年期中選舉後美股大跌:原因、數據與後市會怎麼走?
- 伊朗緊張緩和 2026:油價下跌,旅遊類股完整輪動地圖
- Uber機器人計程車夥伴總覽:每筆自駕合作進度與UBER股價
- 麥當勞財報逐季一覽:2026年第三季財報結果與可比銷售額表
- On昂跑10億美元庫藏股約占一成股本,是Nike全年買回的8倍
- 可口可樂2026三季報:銷量成長、股利保障與KO估值分析
參考來源
- Airbnb:2026年第三季致股東信(8-K表格,附件99.1),2026年11月5日
- Airbnb:公布2026年第三季財報的8-K表格,2026年11月5日
- Airbnb:截至2026年9月30日季度的10-Q季報
- Airbnb:含第三季財測的2026年第二季致股東信(8-K表格,附件99.1),2026年8月6日
- Airbnb新聞中心:2026年第三季財務結果
- Expedia Group:2026年第三季財報新聞稿,2026年11月4日
- Booking Holdings:2026年第三季財報新聞稿,2026年11月3日
- Zacks(經Yahoo Finance):Airbnb即將公布第三季財報,2026年11月3日
- Investing.com:Airbnb每股盈餘優於預期0.31美元,營收超越預估,2026年11月5日
- Stock Analysis:ABNB報價、盤後價格與52週區間
- Stock Analysis:ABNB歷史每日價格
- SEC EDGAR:Airbnb申報文件索引


