 Von Muke
Der Geldwäsche-Vergleich von Bank of America, Zeile für Zeile gelesen
Am 13. Oktober 2026 kündigte das US-Finanzministerium drei koordinierte Vollstreckungsmaßnahmen gegen Bank of America, N.A. an. Die Schlagzeilenzahl lag bei mehr als 1,21 Milliarden US-Dollar. Die wichtigere Zahl steht versteckt in der Zustimmungsverfügung: Bank of America muss rund 16.000 zusätzliche Geldwäsche-Untersuchungen pro Monat eröffnen — nach eigenen Angaben gegenüber den Aufsichtsbehörden eine Verdopplung des bisherigen Volumens, die 750 zusätzliche feste Stellen plus 800 Berater erfordert.
Diese Seite ist ein Rechenbuch, keine Reaktion. Sie legt dar, was jede Behörde festgesetzt hat, welcher Betrag die Bank tatsächlich verlässt, was die Aufseher als Lücken des Überwachungssystems benannt haben, was das dritte Quartal nach Herausrechnen der Belastung wirklich zeigte und was der Markt dafür bezahlt hat. Jede Zahl stammt aus einem Primärdokument: der FinCEN-Zustimmungsverfügung, der Mitteilung des Finanzministeriums, der OCC-Mitteilung, der OFAC-Vollstreckungsmitteilung und den eigenen Ergebnissen zum dritten Quartal 2026 von Bank of America.
Die Angaben beruhen auf Dokumenten, die bis zum 15. Oktober 2026 veröffentlicht wurden. Dies ist Recherche und Information, keine persönliche Anlageberatung.
Was jede Behörde festgesetzt hat und was Bank of America tatsächlich zahlt
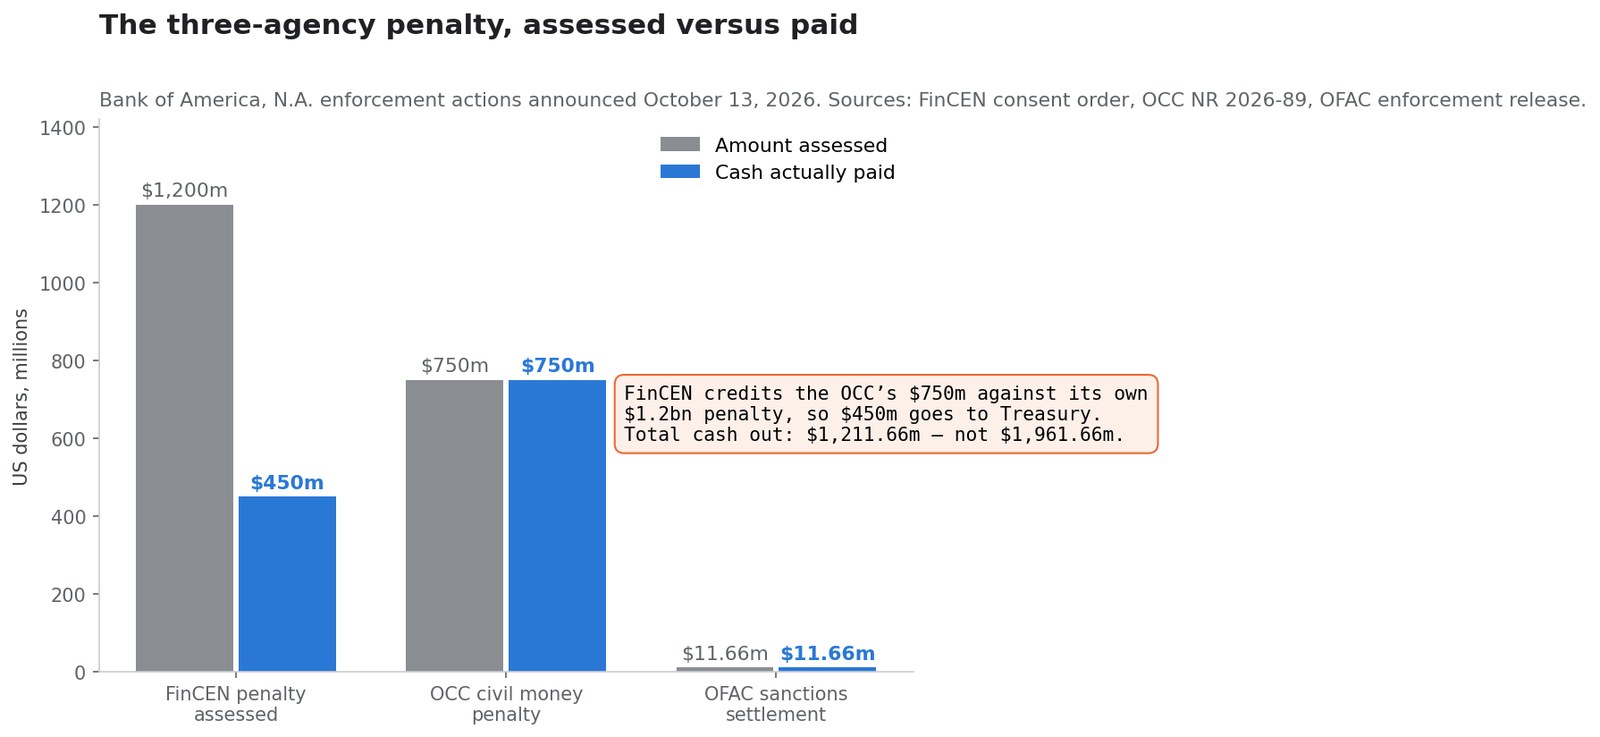
Drei Behörden handelten am selben Tag, und die Beträge addieren sich nicht einfach. FinCEN rechnet die Strafe der OCC auf die eigene an, sodass die 1,2 Milliarden und die 750 Millionen nicht zwei getrennte Rechnungen sind.
| Behörde | Festgesetzt | Gezahlter Betrag | Rechtsgrundlage | Gegenstand |
|---|---|---|---|---|
| FinCEN | 1.200.000.000 $ | 450.000.000 $ an das US-Finanzministerium | 31 U.S.C. 5321; Bank Secrecy Act | Kein Mindestprogramm zur Geldwäschebekämpfung, fehlende Sorgfaltsprüfung bei Korrespondenzkonten, fehlende Verdachtsmeldungen |
| OCC | 750.000.000 $ | 750.000.000 $ | 12 CFR 21.21 und 12 CFR 21.11 | Mangelhaftes und unwirksames BSA/AML-Compliance-Programm |
| OFAC | 11.662.930 $ | 11.662.930 $ | Mehrere Sanktionsprogramme | 475 mutmaßliche Verstöße mit Bezug zu Russland, Belarus, Iran, Myanmar, Somalia, Drogenhandel und globalem Terrorismus |
| Summe | — | 1.211.662.930 $ | — | — |
Die Zustimmungsverfügung ist zur Anrechnung eindeutig: „FinCEN hat zugestimmt, die Zahlung von 750.000.000 US-Dollar an die OCC auf die Geldbuße anzurechnen. Dementsprechend zahlt Bank of America 450.000.000 US-Dollar an das Finanzministerium."
Der korrekte Gesamtabfluss beträgt somit 1,2117 Milliarden US-Dollar und nicht die 1,96 Milliarden, die sich durch Addition der drei festgesetzten Beträge ergeben. Bank of America selbst bildete im dritten Quartal eine Rückstellung von genau 1,2 Milliarden US-Dollar steuerlich nicht abzugsfähigen Verwaltungsaufwands für die Strafen von FinCEN und OCC — das bestätigt die Verrechnung.
Wo die Maßnahme einzuordnen ist
Das Finanzministerium bezeichnete das Paket als „die drittgrößte Strafe in der Geschichte des Finanzministeriums und die größte in der Geschichte des Office of the Comptroller of the Currency (OCC)". Die Mitteilung der OCC selbst wird deutlicher. Comptroller Jonathan V. Gould erklärte, die „ungeheuerlichen und fortgesetzten BSA-Verstöße" von Bank of America rechtfertigten, dass die OCC „die höchste Geldbuße verhängt, die sie je gegen eine Bank festgesetzt hat".
Zur Einordnung: Die vorherige prominente BSA-Maßnahme der OCC — gegen TD Bank, N.A. und TD Bank USA, N.A. am 10. Oktober 2024 — umfasste eine Geldbuße von 450 Millionen US-Dollar neben einer Unterlassungsverfügung und einer Beschränkung des Bilanzwachstums. Die Strafe gegen Bank of America 2026 ist nominal 67 % höher, enthält aber keine Bilanzobergrenze. Dieser Unterschied ist die wichtigste strukturelle Abgrenzung zwischen beiden Fällen und der Grund, warum eine Strafe von 750 Millionen keine Neubewertung wie bei TD ausgelöst hat.
| Bank of America, 13.10.2026 | TD Bank, N.A., 10.10.2024 | |
|---|---|---|
| OCC-Geldbuße | 750 Mio. $ | 450 Mio. $ |
| Unterlassungsverfügung | Verfügung von 2024 bleibt in Kraft | Neue Verfügung erlassen |
| Beschränkung des Bilanzwachstums | Nein | Ja |
| Unabhängige rückwirkende Prüfung gefordert | Ja | Ja |
| Selbstanzeige | Nein | Nein |
Was die Aufsichtsbehörden tatsächlich gesagt haben
Finanzminister Scott Bessent ordnete die Maßnahme sicherheitspolitisch ein: „Wenn eine Bank dieser Größe ihre Pflichten zur Geldwäschebekämpfung und zu Sanktionen verletzt, reichen die Folgen weit über ihre eigenen Mauern hinaus und setzen das gesamte US-Finanzsystem erheblichen Risiken illegaler Finanzströme aus."
Die Aussage von Comptroller Gould sollte Aktionäre stärker beschäftigen, weil sie die Unternehmensführung und nicht eine einzelne Kontrolle betrifft:
„Bank of America, N.A., ist die zweitgrößte Bank der USA und die sechstgrößte der Welt. Jedes Jahr wickelt sie weltweit Transaktionen in Höhe von Hunderten Billionen US-Dollar ab. Sie hat ein hohes und weiter steigendes Risikoprofil … die schwache Reaktion der Bank auf ihre BSA-Mängel ist inakzeptabel."
Drei konkrete Feststellungen der OCC gehen über ein technisches Versagen hinaus:
- Die Transaktionsüberwachung der Bank führte dazu, dass sie „Transaktionen in Billionenhöhe nicht ordnungsgemäß überwachte".
- Die Bank „wusste seit Jahren", dass sie potenziell verdächtige Aktivitäten nicht an Ermittler weiterleitete, und behob dies nicht.
- Mehr als ein Jahr nach Zustimmung zur Verfügung vom Dezember 2024 leitete die Bank potenziell verdächtige Aktivitäten weiterhin nicht weiter.
FinCEN formuliert noch schärfer. Die Untersuchung kam zu dem Schluss, dass „Bank of America ihre Erträge priorisierte und die Auswirkungen auf die erforderlichen Compliance-Ressourcen minimierte" und dass die Bank „einen erheblichen Teil ihrer proaktiven Erkennungs- und Meldepflichten faktisch an Dritte ausgelagert" habe, indem sie sich auf Anfragen von Strafverfolgungsbehörden und Hinweise anderer Banken statt auf die eigenen Systeme stützte.
Wie viel verdächtige Aktivität ungemeldet blieb
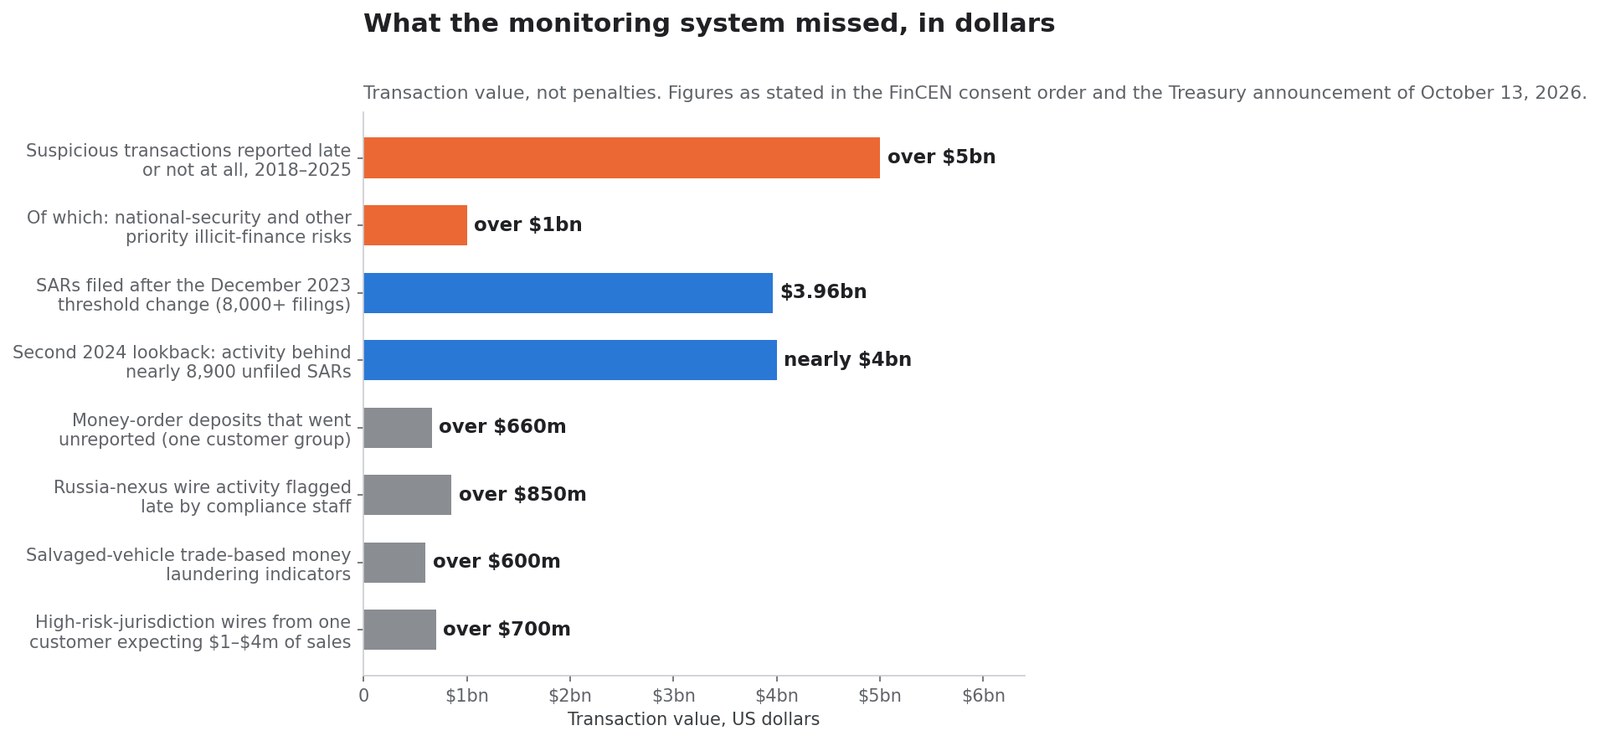
Das sind Transaktionswerte, keine Strafen. Sie beschreiben Geld, das ohne rechtzeitige Verdachtsmeldung durch die Bank floss.
| Kennzahl | Betrag | Quelle |
|---|---|---|
| Nicht rechtzeitig gemeldete verdächtige Transaktionen, Jan. 2018 – Juli 2025 | über 5 Mrd. $ | FinCEN-Zustimmungsverfügung |
| Davon: Risiken der nationalen Sicherheit und andere vorrangige Risiken illegaler Finanzströme | über 1 Mrd. $ | FinCEN-Zustimmungsverfügung |
| Nach der Schwellenänderung vom Dezember 2023 eingereichte Verdachtsmeldungen (über 8.000 Meldungen) | rund 3,96 Mrd. $ | FinCEN-Zustimmungsverfügung |
| Eine separate Rückschau 2024: Aktivität hinter fast 8.900 nicht eingereichten Meldungen | fast 4 Mrd. $ | FinCEN-Zustimmungsverfügung |
| Nicht gemeldete Zahlungsanweisungs-Einzahlungen, eine Kundengruppe | über 660 Mio. $ | FinCEN-Zustimmungsverfügung |
| Zu spät eskalierte Überweisungen mit Russland-Bezug | über 850 Mio. $ | FinCEN-Zustimmungsverfügung |
| Transaktionen mit Hinweisen auf handelsbasierte Geldwäsche mit Unfallfahrzeugen | über 600 Mio. $ | FinCEN-Zustimmungsverfügung |
| Überweisungen in Hochrisikoländer von einem Kunden mit erwartetem Jahresumsatz von 1 bis 4 Mio. $ | über 700 Mio. $ | FinCEN-Zustimmungsverfügung |
Zwei dieser Zeilen verdienen besondere Beachtung, weil es selbst erzeugte Messungen sind. Als Bank of America im Dezember 2023 die eigene Untersuchungsschwelle senkte, ergab die begrenzte Prüfung der Aktivität zwischen alter und neuer Schwelle über 8.000 Verdachtsmeldungen über rund 3,96 Milliarden US-Dollar zuvor nicht gemeldeter verdächtiger Aktivität. Eine zweite Rückschau 2024 unter den neuen Parametern ergab, dass die Bank fast 8.900 Verdachtsmeldungen über fast 4 Milliarden US-Dollar nicht identifiziert und nicht eingereicht hatte.
Anders gesagt: Die eigene Nachbesserung der Bank lieferte den Beweis dafür, wie viel die früheren Einstellungen verdeckt hatten. Genau deshalb behandeln die Aufseher das Problem als systemisch und nicht als episodisch: Die Lücke wurde nicht von einem Prüfer entdeckt, der zufällig auf eine schlechte Akte stieß — sie ergab sich rechnerisch in dem Moment, in dem ein einziger Parameter geändert wurde.
Event Processor: das System im Zentrum des Falls
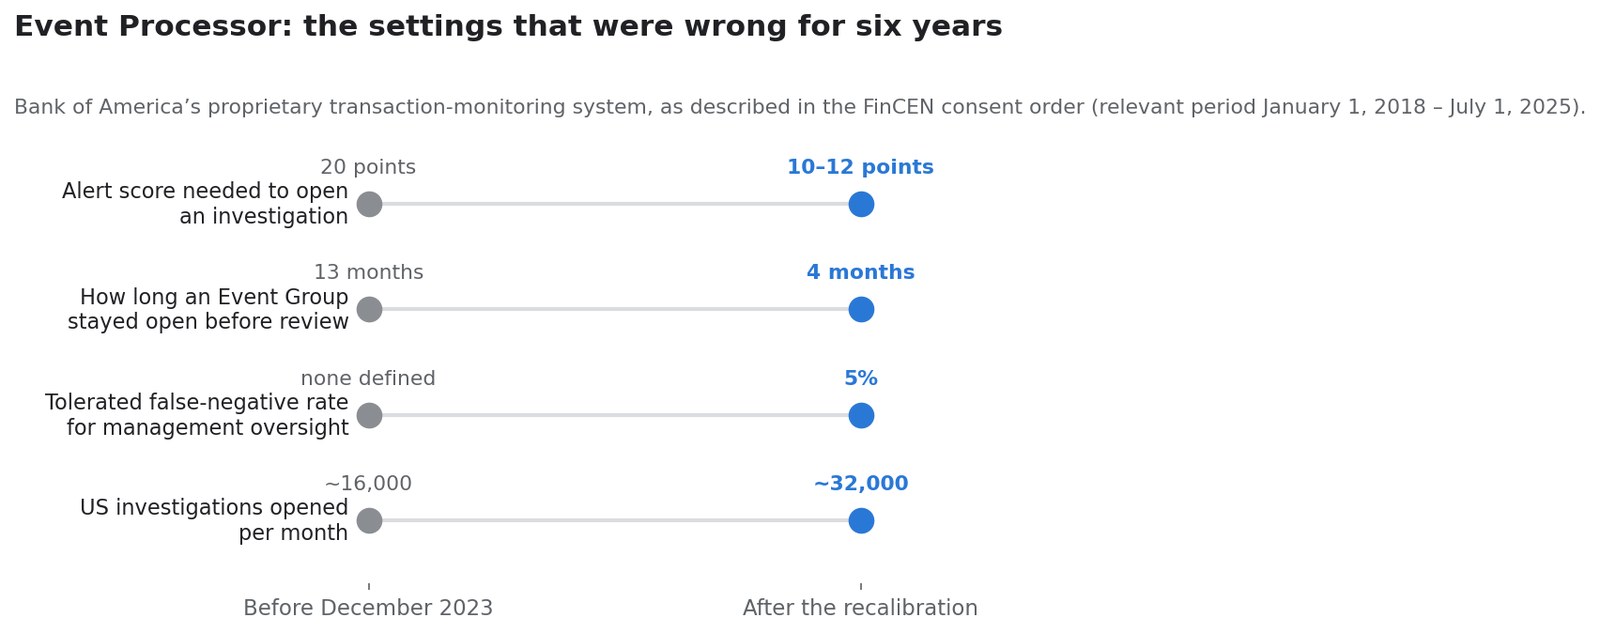
Das hauseigene Transaktionsüberwachungssystem von Bank of America wird in der Zustimmungsverfügung namentlich genannt: Event Processor, kurz EP. Es war „die zentrale Kontrolle, die die Bank zur Erfüllung ihrer Pflicht nutzte, verdächtige Aktivitäten zu erkennen und zu melden", und der maßgebliche Zeitraum von FinCEN reicht vom 1. Januar 2018 bis zum 1. Juli 2025.
Die Verfügung rekonstruiert die Funktionsweise von EP, und die Parameter sind für ein öffentliches Vollstreckungsdokument ungewöhnlich konkret.
| Parameter | Vor Dezember 2023 | Nach der Neukalibrierung |
|---|---|---|
| Für die Eröffnung einer Untersuchung nötiger Alarm-Score | 20 Punkte | 10 oder 12 Punkte, je nach Event Group |
| Wie lange eine Event Group vor menschlicher Prüfung offen blieb | 13 Monate | 4 Monate |
| Tolerierte Falsch-negativ-Quote für die Managementaufsicht | keine definiert | 5 % (7,5 % für die Eskalation an den Verwaltungsrat) |
| Pro Monat in den USA eröffnete Untersuchungen | rund 16.000 | rund 32.000 |
FinCEN benannte fünf Hauptmängel von EP:
- Designentscheidungen ohne empirische Grundlage, sodass Untersuchungen weit nach — teils mehr als ein Jahr nach — den zugrunde liegenden Transaktionen ausgelöst wurden.
- Zentrale Teile von EP wurden nie substanziell aktualisiert. Von 2018 bis 2023 blieben 76 % der Risikofaktor-Gewichte unverändert; von den rund 25 %, die sich änderten, waren etwa 80 % der Änderungen Senkungen.
- Die Bank reagierte nicht auf eigene Tests. Interne Auswertungen zeigten Alarmtypen mit Verdachtsmeldungs-Trefferquoten über 40 bis 50 %, die nur 1 oder 2 Punkte Gewicht trugen; eine Modellvalidierung ergab, dass eine niedrigere Schwelle „mehr Verdachtsmeldungen aufdecken würde (85,4 % gegenüber 20,2 % bei Stichproben unterhalb der Linie)".
- Regeln zur Neubewertung und Unterdrückung nahmen Aktivität ohne angemessene Governance aus der Untersuchung heraus — darunter Risikofaktoren mit Trefferquoten von 37 %, 53 % und 58 %.
- Einzahlungen von Inhaberpapieren waren nur eingeschränkt abgedeckt, obwohl die Bank wusste, dass Kunden mit höherem Risiko dieses Produkt in verdächtigen Mustern nutzten.
Die strukturelle Folge taucht in der Mitteilung des Finanzministeriums auf: Über mehrere Jahre wurden mehr als ein Drittel der Verdachtsuntersuchungen von Bank of America durch externe Anlässe ausgelöst — Hinweise von Strafverfolgungsbehörden, Anfragen nach 314(a) und 314(b), Vorladungen einer Grand Jury, Hinweise anderer Banken — und nicht durch die eigenen automatisierten Kontrollen.
Die Kundenakten, die die Verfügung beschreibt
Die Verfügung anonymisiert die Kunden, beziffert sie aber. Das wiederkehrende Muster ist ein kleines angegebenes Geschäftsprofil bei sehr großen Flüssen.
- Ein Kunde mit erwartetem Jahresumsatz von 1 bis 4 Millionen US-Dollar wickelte über rund drei Jahre mehr als 700 Millionen an Überweisungen mit Hochrisikoländern ab.
- Derselbe Kunde erhielt etwa 1,1 Milliarden US-Dollar an Überweisungen von seiner Tochtergesellschaft in den Vereinigten Arabischen Emiraten, ein Anstieg um mehr als 200 % gegenüber dem Vergleichszeitraum 2021.
- Mehr als 18.000 Überweisungen über rund 850 Millionen US-Dollar erfolgten im September 2022 oder später — nach dem Einmarsch in die Ukraine im Februar 2022 — wobei rund 98 % der verdächtigen Überweisungsaktivität nach Dollarwert einen Russland-Bezug hatte. Eine Verdachtsmeldung, die nur etwa 10 % dieser Aktivität abdeckte, wurde im August 2023 eingereicht.
- Ein Zahlungsanweisungsmuster erzeugte über 660 Millionen US-Dollar an verdächtigen Einzahlungen in wiederholten Dreiergruppen fortlaufender Papiere von jeweils knapp unter 3.000 US-Dollar — eine Struktur, die bewusst unter der Aufzeichnungsschwelle von 3.000 US-Dollar für die ausgebenden Finanzdienstleister liegt.
- Das Compliance-Personal erzeugte zu einer einzigen Kundenbeziehung mehr als 250 Hinweise und über 125 Geldwäscheuntersuchungen, rund 90 % davon betrugsbezogen, während die Bank die Beziehung fortführte.
Das sind keine Einzelfälle aus einem Jahrzehnt zuvor. Der letzte davon reicht bis 2023 und 2024.
Die Compliance-Rechnung, die die Strafe überdauert
Hier hört das Rechenbuch auf, von 1,2 Milliarden US-Dollar zu handeln.
Im Zusammenhang mit der Schwellenänderung vom Dezember 2023 schätzte Bank of America gegenüber den Aufsichtsbehörden, die neue Schwelle werde einen Zuwachs von 16.000 US-Untersuchungen pro Monat erzeugen, was sie als „Verdopplung des bisherigen laufenden Monatsvolumens" beschrieb. Dieses Volumen erforderte „inkrementell 750" feste Stellen, zusätzlich zu 800 Beratern für die einmalige Rückschau.
Das ist eine strukturelle Veränderung der Kostenbasis, keine Einmalbelastung. Eine einmalige Strafe wird einmal gezahlt; eine verdoppelte Untersuchungslast wird jedes Jahr gezahlt.
Die Bank hat nie Vollkosten je Compliance-Ermittler veröffentlicht, die folgende Rechnung stammt also vom Leser, nicht von der Bank. Bei Vollkosten von 150.000 US-Dollar pro Kopf — konservativ für einen US-Ermittler im Bereich Finanzkriminalität inklusive Nebenkosten, Technik und Aufsicht — ergeben 750 feste Stellen rund 113 Millionen US-Dollar jährlich, vor den Beratern, vor den jetzt von FinCEN geforderten unabhängigen Prüfungen und vor der Nachbesserung der Datengovernance. Über einen fünfjährigen Nachbesserungszeitraum erreicht die laufende Rechnung plausibel dieselbe Größenordnung wie die Strafe selbst. Entscheidend ist nicht die Genauigkeit dieser Zahl, sondern dass sich der laufende Posten kumuliert und die Strafe nicht.
Dem steht gegenüber, was Bank of America ohnehin ausgibt. Im Aktionärsbrief 2026 schrieb Brian Moynihan, das Unternehmen habe im vergangenen Jahrzehnt „mehr als 100 Milliarden US-Dollar in Technologie investiert" und 2025 „über 4 Milliarden allein für neue Technologieinitiativen" ausgegeben — bei einem Gesamttechnologiebudget von rund 13 Milliarden US-Dollar pro Jahr.
Eine Bank, die jährlich 13 Milliarden für Technologie ausgibt, betrieb ein Transaktionsüberwachungssystem, dessen zentrale Schwelle keine empirische Grundlage hatte und dessen Risikogewichte sechs Jahre lang weitgehend unangetastet blieben. Diese Lücke — zwischen Compliance-Ausgaben und Compliance-Wirksamkeit — ist die eigentliche Anlageerkenntnis dieses Falls.
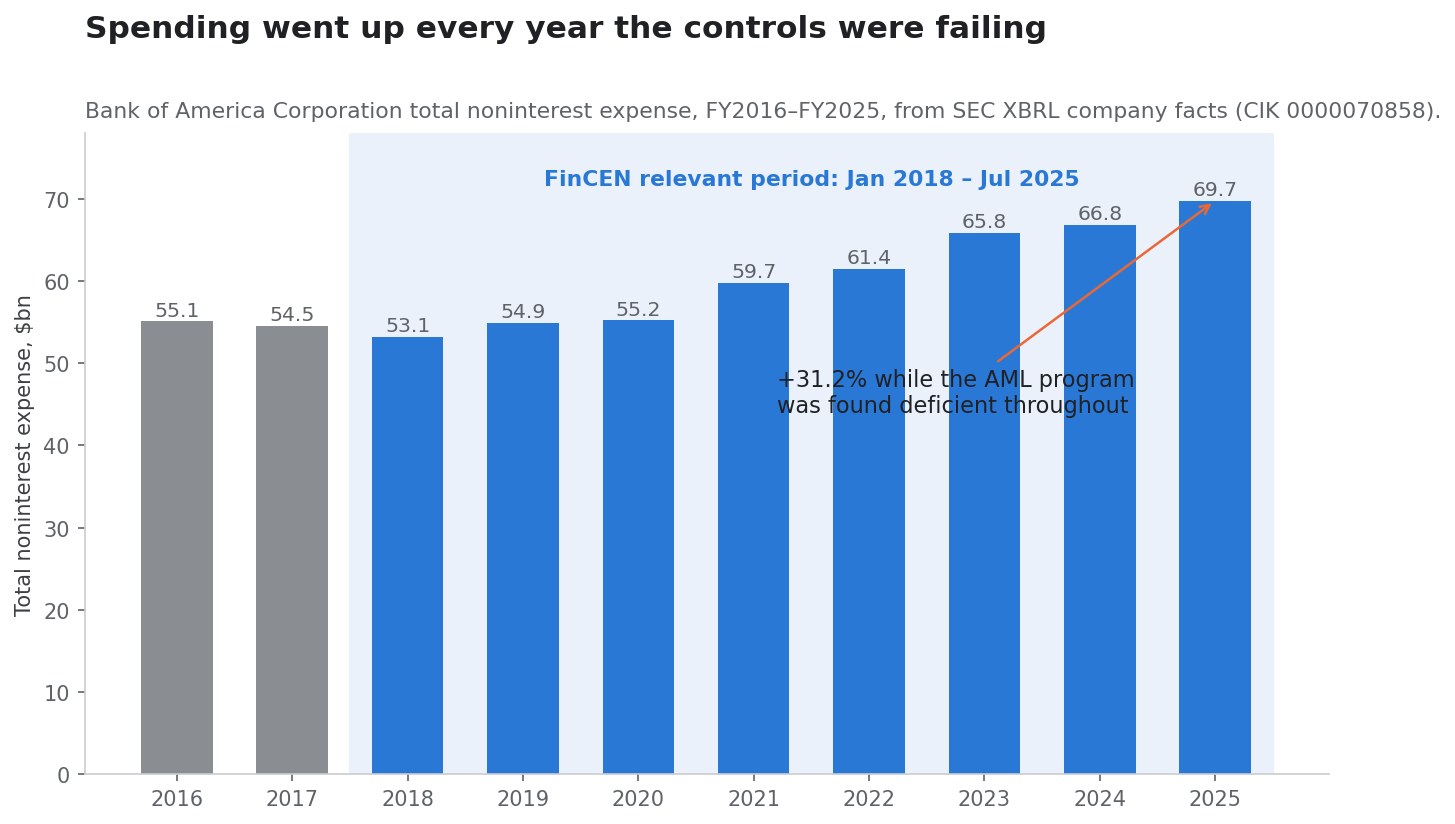
Der Aufwandsverlauf zeigt dasselbe. Der gesamte Verwaltungsaufwand stieg von 53,2 Milliarden US-Dollar 2018 auf 69,7 Milliarden 2025, ein Plus von 31 % genau in dem Zeitfenster, das FinCEN untersuchte.
| Geschäftsjahr | Gesamter Verwaltungsaufwand | Nettogewinn |
|---|---|---|
| 2018 | 53,2 Mrd. $ | 28,1 Mrd. $ |
| 2019 | 54,9 Mrd. $ | 27,4 Mrd. $ |
| 2020 | 55,2 Mrd. $ | 17,9 Mrd. $ |
| 2021 | 59,7 Mrd. $ | 32,0 Mrd. $ |
| 2022 | 61,4 Mrd. $ | 27,5 Mrd. $ |
| 2023 | 65,8 Mrd. $ | 26,3 Mrd. $ |
| 2024 | 66,8 Mrd. $ | 27,0 Mrd. $ |
| 2025 | 69,7 Mrd. $ | 30,5 Mrd. $ |
Quelle: SEC-XBRL-Unternehmensdaten, CIK 0000070858.
Warum der Dezember 2024 zählt: Das ist der zweite Verstoß
Die Chronologie ist der Teil des Falls, den eine Tagesschlagzeile nicht transportieren kann.
| Datum | Ereignis |
|---|---|
| 1. Jan. 2018 | Beginn des maßgeblichen Zeitraums von FinCEN |
| 2018–2023 | 76 % der EP-Risikofaktor-Gewichte bleiben unverändert; Tests weisen wiederholt auf unwirksame Schwellen hin |
| Dez. 2023 | Nach Kontakten mit den Aufsehern sinkt die Untersuchungsschwelle von 20 auf 10–12 Punkte; das Event-Group-Fenster wird von 13 auf 4 Monate verkürzt |
| 2024 | Rückschauen identifizieren fast 8.900 nicht eingereichte Verdachtsmeldungen über fast 4 Mrd. $; eine separate Prüfung reicht über 8.000 Meldungen über 3,96 Mrd. $ ein |
| 23. Dez. 2024 | OCC-Unterlassungsverfügung wegen BSA/AML- und Sanktionsmängeln, einschließlich des Versäumnisses, einen zuvor festgestellten Mangel bei der Kundensorgfaltsprüfung zu beheben |
| Juni 2025 | Ein von einer Aufsichtsbehörde geforderter Drittbericht stellt EP-Probleme fest, die mit denen von FinCEN übereinstimmen |
| 1. Juli 2025 | Ende des maßgeblichen Zeitraums von FinCEN |
| 13. Okt. 2026 | Maßnahmen von FinCEN, OCC und OFAC angekündigt; 1,2 Mrd. $ zurückgestellt |
| 14. Okt. 2026 | Quartalszahlen einen Tag später veröffentlicht |
Liest man die Verfügung vom Dezember 2024 genau, ist dies nicht einmal der zweite Verstoß. Jene Verfügung nannte bereits ein „Versäumnis, einen zuvor festgestellten Mangel in den Prozessen der Kundensorgfaltsprüfung zu beheben" — die Maßnahme von 2024 war also schon eine Eskalation. Die Maßnahme von 2026 ist die Eskalation der Eskalation.
Für einen Bankinvestor ändert das die Basisrate. Eine erste Vollstreckungsmaßnahme ist ein Ereignis; eine dritte ist ein Prozess. Die Feststellung der OCC, dass die Bank „mehr als ein Jahr nach der Verfügung von 2024 potenziell verdächtige Aktivitäten weiterhin nicht an Ermittler eskalierte", ist der Satz, der die Erwartung an die Dauer der Nachbesserung setzen sollte.
Was das dritte Quartal tatsächlich zeigte
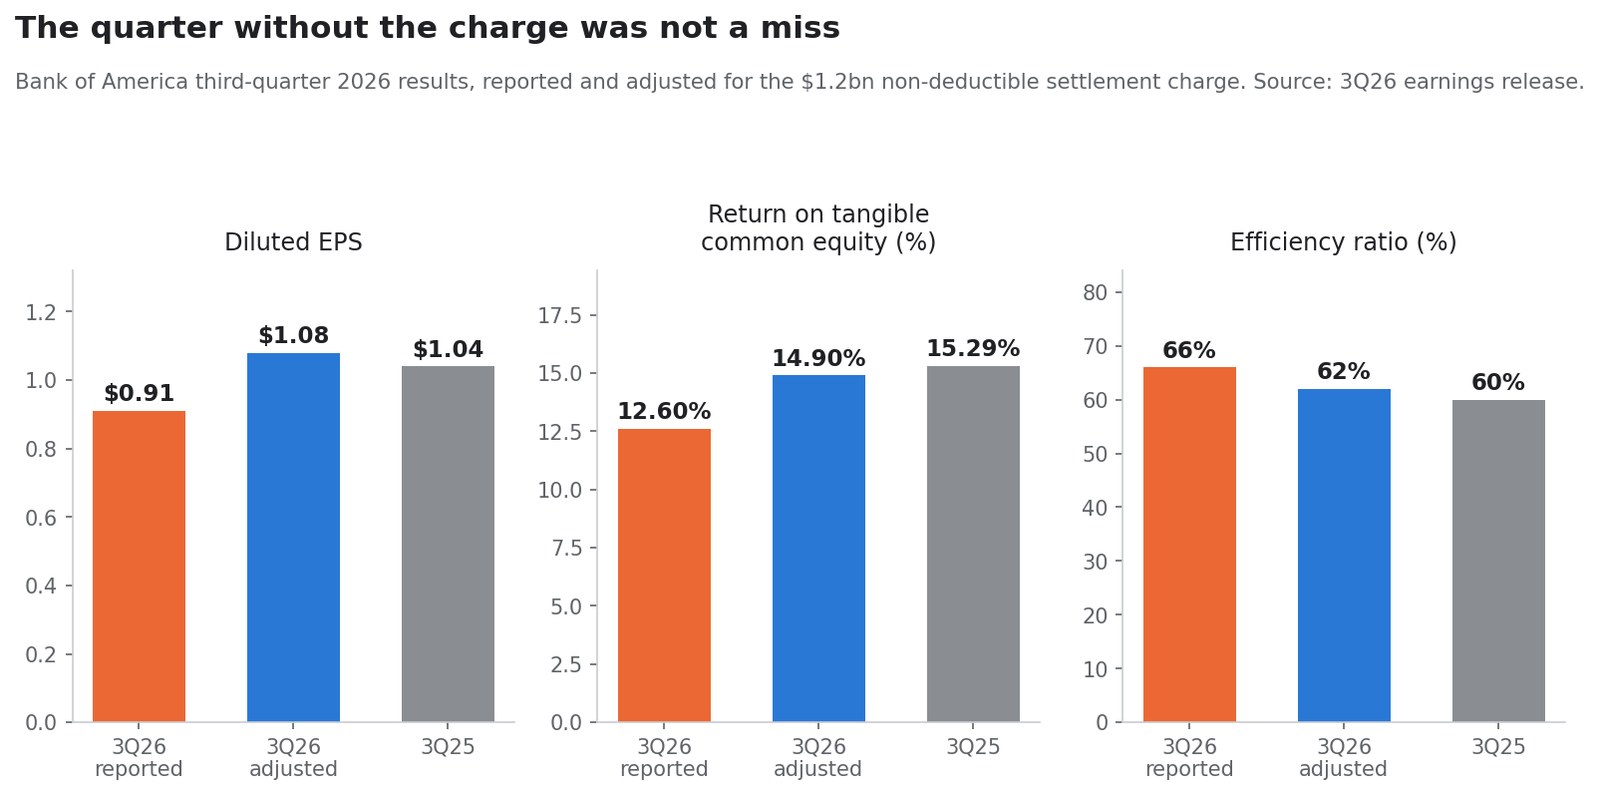
Eine oft wiederholte Darstellung lautet, die Strafe sei „während enttäuschender Zahlen" gekommen. Die eingereichten Zahlen stützen das nicht. Der Ertrag wuchs, der Zinsüberschuss wuchs und der bereinigte Gewinn je Aktie wuchs gegenüber dem Vorjahr.
| Kennzahl | Q3 2026 berichtet | Q3 2026 bereinigt | Q3 2025 | ggü. Vorjahr, bereinigt |
|---|---|---|---|---|
| Ertrag nach Zinsaufwand | 29.958 Mio. $ | 29.958 Mio. $ | 29.040 Mio. $ | +3,2 % |
| Zinsüberschuss | 16.449 Mio. $ | 16.449 Mio. $ | 15.233 Mio. $ | +8,0 % |
| Verwaltungsaufwand | 19.722 Mio. $ | 18.522 Mio. $ | 17.337 Mio. $ | +6,8 % |
| Risikovorsorge | 1.269 Mio. $ | 1.269 Mio. $ | 1.295 Mio. $ | −2,0 % |
| Nettogewinn | 6.933 Mio. $ | 8.100 Mio. $ | 8.332 Mio. $ | −2,8 % |
| Verwässerter Gewinn je Aktie | 0,91 $ | 1,08 $ | 1,04 $ | +3,8 % |
| Rendite auf das materielle Eigenkapital | 12,60 % | 14,90 % | 15,29 % | −39 Bp. |
| Aufwand-Ertrag-Relation | 66 % | 62 % | 60 % | +200 Bp. |
| Effektiver Steuersatz | 23 % | 20 % | — | — |
Der bereinigte Gewinn je Aktie von 1,08 US-Dollar lag 3,8 % über den 1,04 US-Dollar des Vorjahres. Der Vergleich kostete 0,17 US-Dollar je Aktie. Richtig ist, dass das Quartal sequenziell schwächer ausfiel: Die zinsunabhängigen Erträge sanken von 15.561 Millionen im zweiten Quartal auf 13.509 Millionen, und die Erträge aus dem Investmentbanking fielen gegenüber dem Vorjahr um 11 %, sodass die Ertragslinie von 31,6 Milliarden im zweiten Quartal zurückging. Das ist eine Mix-Frage in Global Markets und Global Banking, kein durch die Strafe verursachter Fehlschlag.
Die Segmentdaten gehören ins Rechenbuch:
| Segment | Nettogewinn Q3/26 | Ertrag | Anmerkung |
|---|---|---|---|
| Consumer Banking | 3,5 Mrd. $ | 11,6 Mrd. $, +4 % | Durchschnittliche Einlagen 949 Mrd. $ |
| Global Wealth & Investment Management | 1,5 Mrd. $ | 7,1 Mrd. $, +13 % | Verwaltetes Vermögen 2,4 Bio. $, +12 % |
| Global Banking | 2,0 Mrd. $ | 6,2 Mrd. $ | Investmentbanking-Gebühren 1,8 Mrd. $, −11 % |
| Global Markets | 1,2 Mrd. $ | — | Aufwand-Ertrag-Relation 72 % |
| All Other | −1,4 Mrd. $ | — | Enthält die Belastung von 1,2 Mrd. $ |
Der Aufschlag für die fehlende Abzugsfähigkeit
Die Belastung ist steuerlich nicht abzugsfähig — ein realer und oft übersehener Kostenfaktor. Der effektive Steuersatz stieg von bereinigt 20 % auf berichtete 23 %, ein Plus von 267 Basispunkten, allein weil die Strafe nicht abgesetzt werden kann.
Die Rechnung: Ein abzugsfähiger Aufwand von 1,2 Milliarden hätte bei einem Grenzsteuersatz von 20 % nach Steuern rund 960 Millionen gekostet. Nicht abzugsfähig kostet er die vollen 1,2 Milliarden. Der Nachsteueraufschlag für die fehlende Abzugsfähigkeit beträgt somit rund 240 Millionen US-Dollar, also etwa ein Fünftel zusätzlich auf die Schlagzeilenzahl.
Was das harte Kernkapital in diesem Quartal wirklich bewegt hat
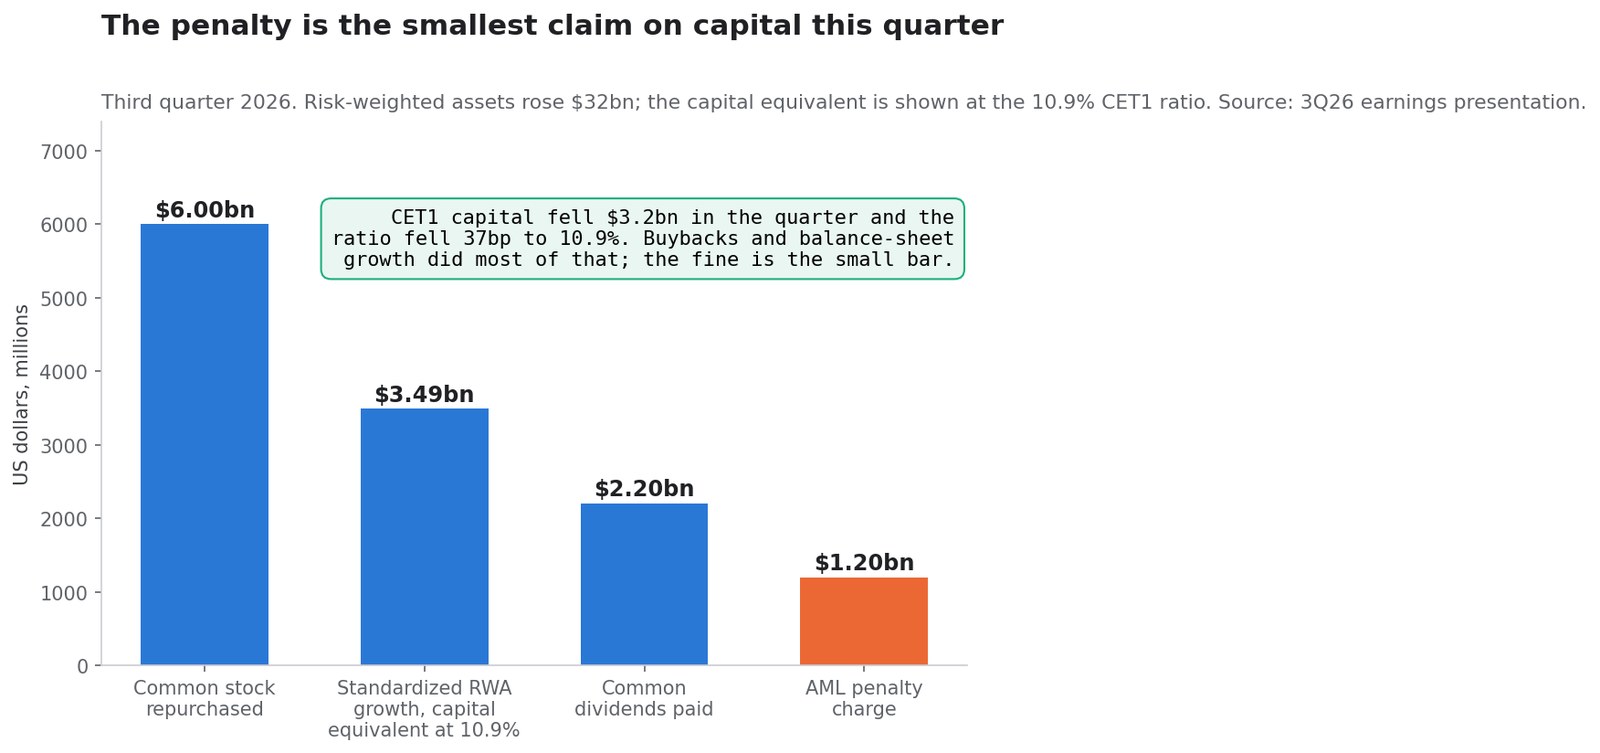
Das harte Kernkapital sank im Quartal um 3,2 Milliarden US-Dollar von 201,6 auf 198,4 Milliarden, und die CET1-Quote fiel um 37 Basispunkte auf 10,9 %. Es liegt nahe, das der Strafe zuzuschreiben. Die Zuschreibung hält der Rechnung nicht stand.
| Kapitalverwendung, Q3/26 | Betrag |
|---|---|
| Aktienrückkäufe | 6,0 Mrd. $ |
| Wachstum der Standard-RWA um 32 Mrd. $, Kapitaläquivalent bei 10,9 % | ~3,5 Mrd. $ |
| Gezahlte Stammdividenden | 2,2 Mrd. $ |
| Belastung aus der Geldwäschestrafe | 1,2 Mrd. $ |
Die Bank gab im selben Quartal, in dem sie die Strafe zurückstellte, 8,2 Milliarden US-Dollar an Stammaktionäre zurück — das 6,8-Fache der Belastung. Die risikogewichteten Aktiva nach Standardansatz stiegen um 32 Milliarden auf 1.824 Milliarden US-Dollar und binden damit mehr Kapital als die Strafe. Gemessen an 1.824 Milliarden RWA sind 1,2 Milliarden Kapitalminderung rund 6,6 Basispunkte CET1.
An der Bilanz gemessen ist die Strafe nahezu unsichtbar:
| Bezugsgröße | Wert zum 30.09.2026 | Anteil der Strafe |
|---|---|---|
| Bilanzsumme | 3.427,7 Mrd. $ | 0,035 % |
| Einlagen insgesamt | 2.038,8 Mrd. $ | 0,059 % |
| Stammkapital der Aktionäre | 271,8 Mrd. $ | 0,44 % |
| Standard-RWA | 1.824 Mrd. $ | 0,066 % |
| Nettogewinn 2025 | 30,5 Mrd. $ | 3,9 % |
| Bereinigter Nettogewinn Q3/26 | 8,1 Mrd. $ | 14,8 % |
| Jährliche Technologieausgaben | ~13 Mrd. $ | 9,2 % |
Deshalb ist eine Solvenz- oder Dividendenperspektive die falsche. Bank of America kann den Scheck aus dem Rückkaufbudget eines einzigen Quartals ausstellen. Offen ist, was mit diesem Budget geschieht, wenn die Aufseher entscheiden, dass die Governance-Feststellung einen größeren Kapitalpuffer rechtfertigt — und das ist eine Entscheidung, keine Buchung.
Wie der Markt es bewertet hat
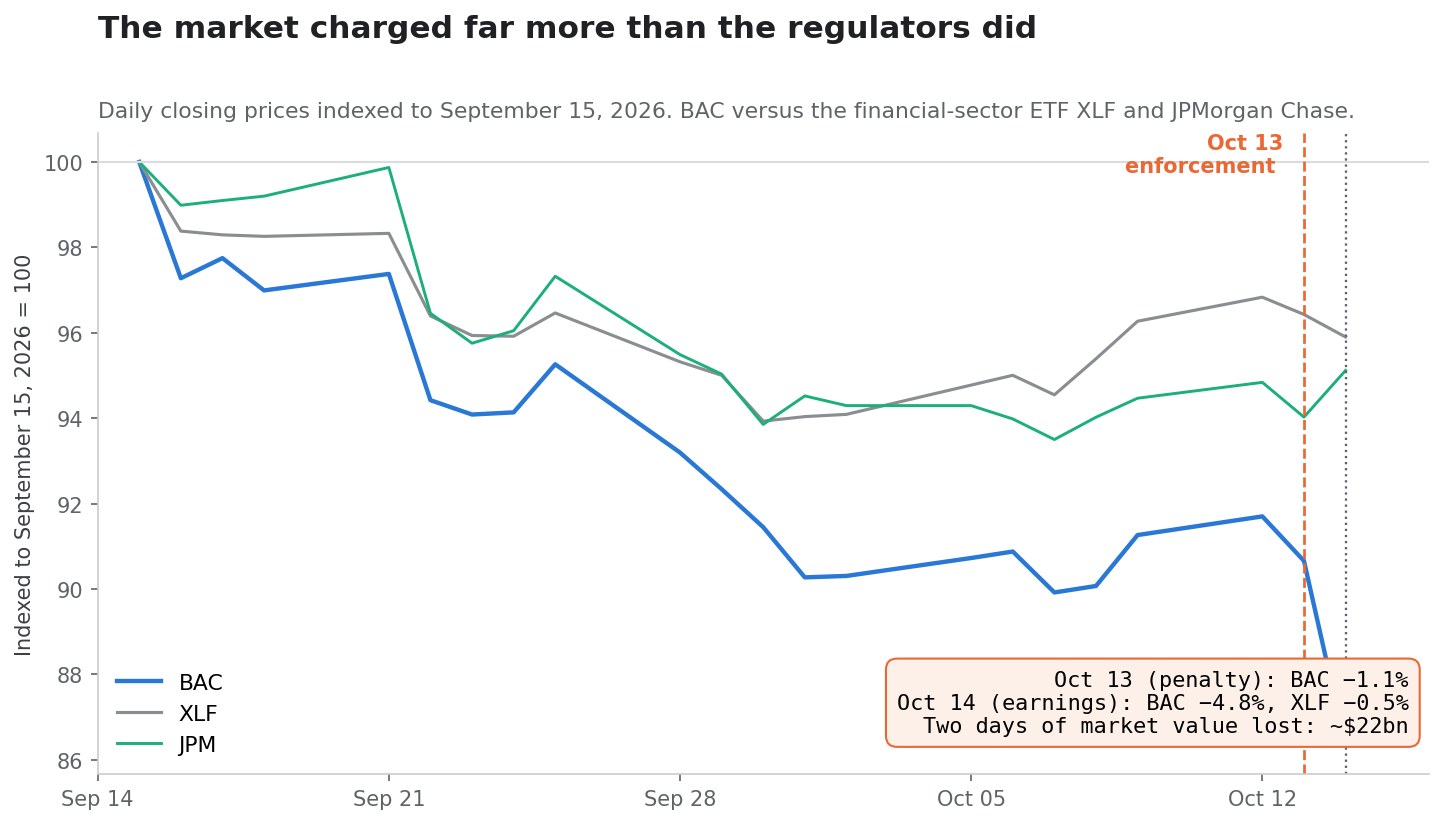
Die Zwei-Tages-Reaktion ist die sauberste verfügbare Marktlesart, weil Vollstreckungsmaßnahme und Quartalsbericht auf aufeinanderfolgende Tage fielen.
| Datum | BAC-Schlusskurs | Veränderung | XLF-Veränderung | Ereignis |
|---|---|---|---|---|
| 9. Okt. 2026 | 54,32 $ | — | — | — |
| 12. Okt. 2026 | 54,58 $ | +0,5 % | +0,6 % | Letzte Sitzung vor der Ankündigung |
| 13. Okt. 2026 | 53,96 $ | −1,1 % | −0,4 % | Vollstreckungsmaßnahmen angekündigt |
| 14. Okt. 2026 | 51,39 $ | −4,8 % | −0,5 % | Quartalszahlen |
Zwei Sitzungen führten den Kurs von 54,58 auf 51,39 US-Dollar. Bei 6,923 Milliarden ausstehenden Aktien sind das rund 22 Milliarden US-Dollar Marktwert, etwa das 18-Fache der Strafe und das 49-Fache der 450 Millionen, die tatsächlich an das Finanzministerium gehen.
Man beachte die Aufteilung. Der Ankündigungstag kostete 1,1 % — der Markt las die Strafe selbst als tragbar, was sie ist. Die 4,8 % kamen am Folgetag bei seitwärts laufendem Sektor, als die Anleger das Quartal sahen und entscheiden mussten, was die Governance-Feststellung für den künftigen Aufwands- und Ausschüttungspfad bedeutet. Der Markt bepreiste die laufenden Kosten, nicht den Scheck.
Zwei Einschränkungen halten das ehrlich. Erstens hatte BAC bereits vor dem Ereignis schlechter abgeschnitten: Indexiert auf den 15. September lag BAC vor der Vollstreckungsmaßnahme rund 8 % im Minus, während JPMorgan und der Sektor-ETF XLF 4 bis 5 % verloren. Zweitens fiel Citigroup am 13. Oktober aus eigenen Gründen um 5,6 %, sodass Sektorvergleiche an diesem Tag verrauscht sind.
Bewertung nach der Strafe
Bei 51,39 US-Dollar und 6,9227 Milliarden Aktien beträgt die Marktkapitalisierung von Bank of America rund 356 Milliarden US-Dollar.
| Kennzahl | Wert |
|---|---|
| Buchwert je Aktie | 39,26 $ |
| Materieller Buchwert je Aktie | 29,14 $ |
| Kurs / Buchwert | 1,31x |
| Kurs / materieller Buchwert | 1,76x |
| Bereinigte Rendite auf materielles Eigenkapital Q3/26 | 14,9 % |
| Rendite auf materielles Eigenkapital Q3/25 | 15,3 % |
Der Vergleich, der das Multiple einordnet, ist der naheliegende Wettbewerber. Wie in JPMorgan-Aktie 2026: 23 % ROTCE gegen 3,2x Buchwert dargelegt, war der Markt bereit, für eine Bank mit einer Rendite deutlich über den Eigenkapitalkosten einen hohen Aufschlag auf den materiellen Buchwert zu zahlen. Bank of America mit dem 1,76-Fachen des materiellen Buchwerts bei bereinigten 14,9 % Eigenkapitalrendite ist für Kompetenz bepreist, nicht für Exzellenz — und die Lücke zwischen den Multiples beider Banken ist vor allem eine Renditelücke, keine Compliance-Lücke.
Das ist für die Modellierung der Strafe wichtig. Eine einmalige Belastung von 1,2 Milliarden entspricht 0,17 US-Dollar je Aktie, bei einem Multiple von 12 also vielleicht 2 US-Dollar Kurs, wenn sie wiederkehrend wäre — und das ist sie nicht. Aber 100 Basispunkte dauerhaft niedrigere Eigenkapitalrendite auf 202 Milliarden US-Dollar materielles Eigenkapital sind rund 2 Milliarden pro Jahr. Die Compliance-Frage ist mehr als das Zehnfache der Strafe wert, wenn sie die nachhaltige Rendite verändert.
Szenarien
| Szenario | Was zutreffen muss | Finanzieller Pfad | Bewertungsfolge |
|---|---|---|---|
| Bullisch | Die Verfügungen von 2026 sind abschließend; Rückschauen werden fristgerecht beendet; unabhängige Prüfungen fallen sauber aus; keine Bilanzobergrenze, kein Kapitalzuschlag | Die bereinigte Aufwand-Ertrag-Relation nähert sich wieder 60 %; Rückkäufe bleiben bei rund 6 Mrd. $ pro Quartal | Das 1,76-Fache des materiellen Buchwerts ist vertretbar und kann sich zum Aufschlag des Wettbewerbers ausweiten |
| Basis | Die Nachbesserung dauert drei bis fünf Jahre; die Compliance-Last bleibt verdoppelt; keine neue Strafe | 100–200 Bp. Belastung der Aufwand-Ertrag-Relation; Rückkäufe laufen weiter, die Kapitalflexibilität wird beobachtet | Das Multiple bleibt knapp über dem materiellen Buchwert, der Abschlag zum Marktführer bleibt bestehen |
| Bärisch | Eine neue Feststellung, eine Beschränkung des Bilanzwachstums oder ein aufsichtlicher Kapitalzuschlag | Rückkäufe gedrosselt; Eigenkapitalrendite unter 13 % | Eine Neubewertung wie bei TD, hin zum oder unter den materiellen Buchwert |
Das Basisszenario lautet nicht „1,2 Milliarden wieder hinzurechnen und weitermachen". Es lautet, dass der laufende Aufwand real, moderat und dauerhaft ist und dass der Ausschüttungspfad — nicht die Gewinn- und Verlustrechnung — der Ort ist, an dem eine aufsichtliche Entscheidung zuerst sichtbar würde.
Was die Frage entscheiden würde
Die These löst sich über Offenlegungen auf, nicht über Zusicherungen des Managements. Das sind die konkreten, prüfbaren Punkte:
- Abschluss der Rückschau. FinCEN verlangt eine Drittprüfung, um die wegen der beschriebenen Mängel übersehenen Transaktionen zu identifizieren und zu melden. Abschluss und Ergebnis sind der erste harte Datenpunkt.
- Unabhängige Prüfungen. FinCEN verlangt zudem Prüfungen der Verdachtsüberwachung, der Kundensorgfalt, der Sorgfalt bei ausländischen Korrespondenzkonten und der Datengovernance, zugeschnitten auf drei vorrangige Risiken: die Südwestgrenze und Kartelle, Iran und Russland.
- Aufhebung der Verfügung vom Dezember 2024. Bis die OCC sie aufhebt, arbeitet die Bank unter einer aktiven Unterlassungsverfügung.
- Verwaltungsaufwand ohne die Belastung. Der bereinigte Aufwand lag im dritten Quartal bei 18,5 Milliarden gegenüber 17,3 Milliarden ein Jahr zuvor. Zu beobachten ist, ob sich die Lücke ausweitet.
- Bereinigte Aufwand-Ertrag-Relation. 62 % gegenüber 60 % vor einem Jahr. Die laufenden Compliance-Kosten zeigen sich hier früher als irgendwo sonst.
- Rückkauftempo. 6,0 Milliarden im dritten Quartal. Eine Verlangsamung ohne Gewinnbegründung ist das klarste Anzeichen dafür, dass die Aufseher mehr Kapital verlangt haben.
- CET1-Entwicklung. 10,9 % nach einem Rückgang um 37 Bp. Zu beobachten ist, ob das Management den Puffer aufbaut, statt Kapital zurückzugeben.
- Risikofaktor-Sprache im Jahresbericht. Insbesondere, ob „wesentliche Mängel", weitere Untersuchungen oder mögliche zusätzliche Maßnahmen auftauchen.
- Jede neue OFAC-Maßnahme. Der Vergleich vom Oktober enthielt keinerlei Minderung für Abhilfemaßnahmen oder Kooperation — das zeigt, dass OFAC das Sanktionsprogramm zum Zeitpunkt des Vergleichs nicht überzeugt hat.
Mehrere dieser Punkte lassen sich mit den Aktien-Tools von SimianX AI in eine automatisierte Beobachtungsliste einbinden, die Einreichungen, Aufwandspositionen und Kursreaktionen gemeinsam verfolgt:
- SimianX AI — die Research-Plattform
- Live-Analyse-Kommandozentrale — Multi-Agenten-Analyse von
BACin Echtzeit - Market Pulse — Ereigniserkennung bei Einzelwerten
- Crypto Leaderboard — Leistungsvergleich Modell für Modell
- Punkte und Preise — wie die Nutzung funktioniert
Häufig gestellte Fragen
Wie hoch ist die Geldwäschestrafe gegen Bank of America?
Die drei am 13. Oktober 2026 angekündigten koordinierten Maßnahmen summieren sich auf 1.211.662.930 US-Dollar in bar. FinCEN setzte 1,2 Milliarden fest, rechnete aber die 750 Millionen der OCC an, sodass 450 Millionen an das US-Finanzministerium, 750 Millionen an die OCC und 11.662.930 an OFAC gehen. Die Addition der festgesetzten Beträge ergibt 1,96 Milliarden und zählt damit doppelt.
Hat Bank of America Geldwäsche eingeräumt?
Nein. Die Bank räumte ein, vorsätzlich gegen den Bank Secrecy Act verstoßen zu haben, indem sie kein Mindestprogramm zur Geldwäschebekämpfung unterhielt, keine Sorgfaltsprüfung für Korrespondenzkonten ausländischer Finanzinstitute durchführte und keine Verdachtsmeldungen einreichte. Das sind Melde- und Kontrollversäumnisse. Die Verfügung behauptet nicht, die Bank selbst habe Geld gewaschen.
Was ist Event Processor?
Event Processor, kurz EP, ist das hauseigene Transaktionsüberwachungssystem von Bank of America und der zentrale Gegenstand der FinCEN-Zustimmungsverfügung. Seine Untersuchungsschwelle von 20 Punkten, sein 13-monatiges Event-Group-Fenster und seine weitgehend statischen Risikogewichte nennt die Verfügung als mechanische Ursache der nicht gemeldeten Aktivität.
Gefährdet die Strafe die Dividende von BAC?
Rechnerisch nicht. Die Bank zahlte im selben Quartal, in dem sie die Belastung von 1,2 Milliarden buchte, 2,2 Milliarden Stammdividenden und kaufte für 6,0 Milliarden eigene Aktien zurück. Das realistische Risiko ist ein langsamerer Rückkauf, falls die Aufseher einen größeren Kapitalpuffer verlangen, nicht eine Dividendenkürzung.
War das dritte Quartal eine Gewinnenttäuschung?
Im Jahresvergleich nicht. Der Ertrag stieg um 3,2 %, der Zinsüberschuss um 8,0 %, und der bereinigte verwässerte Gewinn je Aktie von 1,08 US-Dollar übertraf die 1,04 des Vorjahres. Sequenziell war das Quartal bei zinsunabhängigen Erträgen und Investmentbanking-Gebühren schwächer, und die berichteten Zahlen tragen die Belastung von 0,17 US-Dollar je Aktie.
Gibt es eine Bilanzobergrenze wie bei TD Bank?
Nein. Anders als bei der TD-Bank-Maßnahme vom Oktober 2024 schreiben die Verfügungen gegen Bank of America aus dem Jahr 2026 keine Beschränkung des Bilanzwachstums vor. Sie verlangen jedoch eine Rückschau durch einen Dritten sowie unabhängige Prüfungen von Überwachung, Kundensorgfalt, Korrespondenzkonten-Sorgfalt und Datengovernance.
Weiterführende Artikel
- JPMorgan-Aktie 2026: 23 % ROTCE gegen 3,2x Buchwert
- Warsh ignoriert Trump: erste Zinserhöhung der Fed seit 2023
- Alle Fed-Zinserhöhungszyklen seit 1983: S&P 500 & Chips
Quellen
- US-Finanzministerium — Rekord-Vollstreckungsmaßnahmen gegen Bank of America
- FinCEN — Zustimmungsverfügung, In the Matter of Bank of America, N.A. (PDF)
- FinCEN — Ankündigung der Strafe über 1,2 Milliarden US-Dollar
- FinCEN — Verzeichnis der Vollstreckungsmaßnahmen
- OCC — Geldbuße über 750 Millionen US-Dollar, NR 2026-89
- OCC — Unterlassungsverfügung vom Dezember 2024, NR 2024-140
- OCC — Geldbuße über 450 Millionen US-Dollar gegen TD Bank, N.A., NR 2024-116
- OFAC — Vergleich mit Bank of America, 475 mutmaßliche Verstöße
- Bank of America — Ergebnisse des dritten Quartals 2026
- Bank of America — Investorenpräsentation zum dritten Quartal 2026
- Bank of America — Aktionärsbrief 2026
- SEC EDGAR — Einreichungen der Bank of America Corporation, CIK 0000070858


