 Von Muke
dLocal Q3 2026: Zahlungsvolumen wächst um 77 %, doch der Umsatz je Dollar sinkt weiter
dLocal hat die Ergebnisse für das dritte Quartal 2026 am 12. November nach US-Börsenschluss vorgelegt. Das gesamte Zahlungsvolumen (Total Payment Volume, TPV) stieg um 77 % und der Umsatz um 41 %, doch gegenüber dem zweiten Quartal trat der Umsatz nahezu auf der Stelle und blieb unter dem von Investing.com veröffentlichten Konsens. Zudem erklärte das Management, das Wachstum des operativen Gewinns im Gesamtjahr bewege sich nun in Richtung des unteren Endes der Prognosespanne. DLO fiel nachbörslich um rund 3 % und eröffnete am 13. November 3,4 % tiefer, erholte sich dann aber und schloss bei 13,69 US-Dollar, nur 0,07 % im Minus.
Der scheinbare Widerspruch löst sich auf, sobald Anleger das Zahlungsvolumen von dem Umsatz und Gewinn trennen, den dieses Volumen erzeugt.
Ein Zahlungsdienstleister kann deutlich mehr Geld abwickeln und dabei je abgewickeltem Dollar weniger Umsatz erzielen. Ebenso kann er seine operative Effizienz steigern, während sich der Wachstumsmix ungünstiger entwickelt.
Genau darum geht es in dieser Analyse der dLocal-Zahlen für Q3 2026: Das Unternehmen hat operative Hebelwirkung bewiesen, doch Anleger erhielten ein weniger überzeugendes Signal zur kurzfristigen Monetarisierung und zur Gewinndynamik. Diese Seite verfolgt die dLocal-Quartalszahlen fortlaufend, sodass sich dieselben Tabellen mit dem nächsten Bericht abgleichen lassen.
Aktualisiert am 15. November 2026. Die Unternehmenszahlen stammen aus dLocals Form 6-K vom 12. November (Ergebnismitteilung und Zwischenabschluss) sowie aus früheren Quartalsmitteilungen auf SEC EDGAR. Die Aussagen zur Prognose stammen aus der Ergebnismitteilung und der Telefonkonferenz vom 12. November. Aktienkurse sind offizielle Schlusskurse von Polygon.io, abgeglichen mit Nasdaq.com. Schätzungen Dritter und unsere eigenen Berechnungen sind gesondert gekennzeichnet.
dLocal Q3 2026: Die Ergebnisse im Überblick
Die Zahlen enthielten sowohl Fortschritte als auch Enttäuschungen.
| Kennzahl Q3 2026 | Berichtetes Ergebnis | Veränderung zum Vorjahr |
|---|---|---|
| Gesamtes Zahlungsvolumen | 18,345 Mrd. $ | +77 % |
| Umsatz | 398,0 Mio. $ | +41 % |
| Bruttogewinn | 132,0 Mio. $ | +28 % |
| Operativer Gewinn | 76,2 Mio. $ | +37 % |
| Nettogewinn | 68,0 Mio. $ | +31 % |
| Verwässertes EPS | 0,23 $ | Gegenüber 0,17 $ |
| Vom Unternehmen definierter bereinigter Free Cashflow | 99,1 Mio. $ | +163 % |
| Net Revenue Retention | 140 % | Gegenüber 152 % in Q1 2026 |
Dollarbeträge sind gerundet. Die Ergebnisse beziehen sich auf das zum 30. September 2026 endende Quartal; die Rechnungslegung folgt IFRS. Quelle: dLocal-Ergebnismitteilung Q3 2026 (Form 6-K, Exhibit 99.1).
Die Tabelle beschreibt ein wachsendes, profitables Unternehmen, keinen Gewinneinbruch. Der operative Gewinn erreichte 58 % des Bruttogewinns, die höchste Quote seit dem vierten Quartal 2023, und der Nettogewinn war ein Quartalsrekord.
Märkte vergleichen Ergebnisse jedoch mit Erwartungen und künftigen Gewinnaussichten, nicht nur mit dem Vorjahr.
Die pessimistische Lesart besteht aus drei Bausteinen:
- Der Umsatz blieb hinter der veröffentlichten Analystenmarke zurück.
- Das Zahlungsvolumen wuchs schneller als Umsatz und Bruttogewinn.
- Die Aussagen des Managements wurden innerhalb unveränderter Jahresprognosespannen vorsichtiger.
Nach unserer Einschätzung liefert diese Kombination eine plausible Erklärung für die negative erste Reaktion. Sie beweist nicht, dass jeder Verkäufer aus demselben Grund gehandelt hat.
dLocal-Quartalszahlen: Neun Quartale im Vergleich
Die Schlagzeile eines einzelnen Quartals verdeckt den Trend. Die folgende Tabelle stellt neun Quartale aus dLocals eigenen Mitteilungen nebeneinander. Das TPV ist in Milliarden US-Dollar angegeben, alle übrigen Werte außer den Quoten in Millionen US-Dollar.
| Quartal | TPV (Mrd. $) | Umsatz | Bruttogewinn | Bruttomarge | Umsatz ÷ TPV | Bruttogewinn ÷ TPV | Operativer Gewinn | Nettogewinn | Verwässertes EPS |
|---|---|---|---|---|---|---|---|---|---|
| Q3 2024 | 6,5 | 185,8 | 78,2 | 42,1 % | 2,85 % | 1,20 % | 41,1 | 26,8 | 0,09 $ |
| Q4 2024 | 7,7 | 204,5 | 83,7 | 40,9 % | 2,65 % | 1,09 % | 42,3 | 29,7 | 0,10 $ |
| Q1 2025 | 8,1 | 216,8 | 84,9 | 39,2 % | 2,67 % | 1,05 % | 45,8 | 46,7 | 0,15 $ |
| Q2 2025 | 9,2 | 256,5 | 98,9 | 38,6 % | 2,78 % | 1,07 % | 55,8 | 42,8 | 0,14 $ |
| Q3 2025 | 10,4 | 282,5 | 103,2 | 36,5 % | 2,72 % | 0,99 % | 55,6 | 51,8 | 0,17 $ |
| Q4 2025 | 13,1 | 337,9 | 115,8 | 34,3 % | 2,58 % | 0,88 % | 62,7 | 55,6 | 0,18 $ |
| Q1 2026 | 14,1 | 335,9 | 118,7 | 35,3 % | 2,39 % | 0,84 % | 52,8 | 41,9 | 0,14 $ |
| Q2 2026 | 17,7 | 399,7 | 127,2 | 31,8 % | 2,26 % | 0,72 % | 64,2 | 54,8 | 0,18 $ |
| Q3 2026 | 18,3 | 398,0 | 132,0 | 33,2 % | 2,17 % | 0,72 % | 76,2 | 68,0 | 0,23 $ |
Quellen: dLocals Quartalsmitteilungen, eingereicht als Anlagen zu Form 6-K auf SEC EDGAR. Die Quoten sind unsere Berechnungen aus berichtetem TPV, Umsatz und Bruttogewinn. Der operative Gewinn in Q1 2026 enthält eine einmalige Steuerbelastung für Vorperioden von 4,4 Mio. US-Dollar; ohne sie lag der operative Gewinn bei 57,2 Mio. US-Dollar.
Drei Muster fallen auf:
- Das TPV hat sich binnen zwei Jahren fast verdreifacht, von 6,5 Mrd. auf 18,3 Mrd. US-Dollar pro Quartal.
- Der Umsatz je abgewickeltem Dollar sank in sechs der letzten acht Quartale, von 2,85 % auf 2,17 %.
- Der Bruttogewinn je abgewickeltem Dollar hielt sich in Q3 2026 bei 0,72 %, das erste Quartal ohne Rückgang nach vier Rückgängen in Folge. Das ist die konstruktivste Einzelzahl des Berichts.
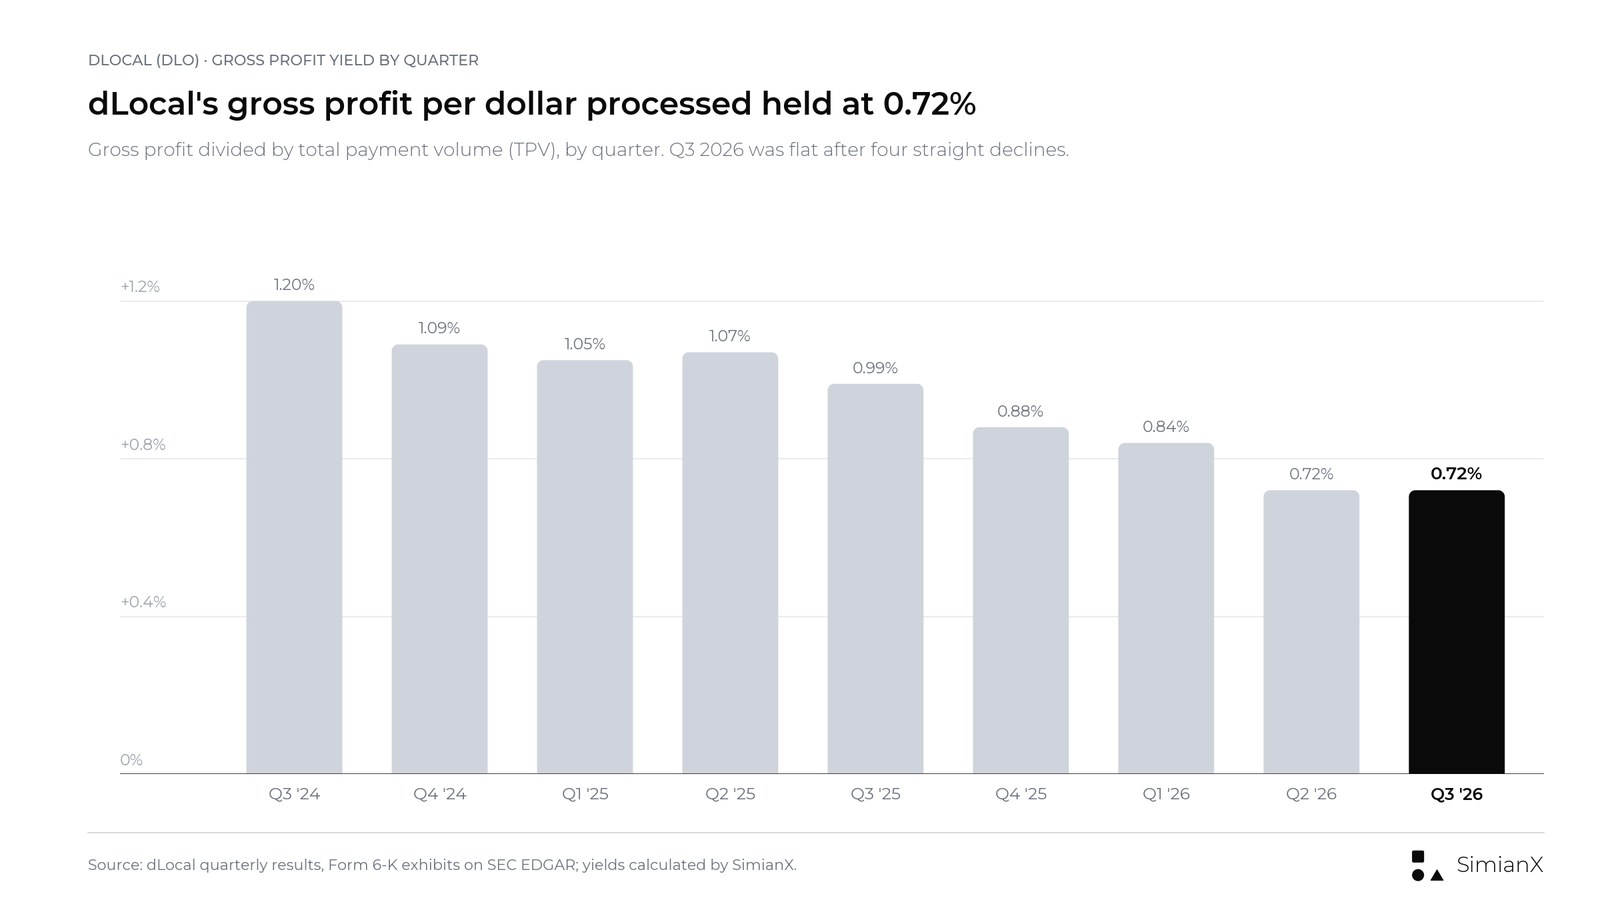
Die Bruttogewinnrendite fiel innerhalb von zwei Jahren von 1,20 % auf 0,72 % und hörte in Q3 2026 auf zu sinken.
So reagierte die DLO-Aktie: nachbörslicher Rückgang, unveränderter Schluss
Der zeitliche Ablauf ist wichtig. dLocal veröffentlichte die Zahlen nach Handelsschluss am 12. November und hielt die Telefonkonferenz um 18:00 Uhr ET ab.
| Handelsbezug | Kurs | Veränderung zum Schluss am 12. Nov. |
|---|---|---|
| Schlusskurs regulärer Handel 12. November (vor den Zahlen) | 13,70 $ | −1,86 % gegenüber 11. Nov. |
| Nachbörslich 12. November, gegen 19:45 Uhr ET | Rund 13,30 $ | −2,9 % |
| Eröffnung 13. November | 13,24 $ | −3,4 % |
| Tagestief 13. November | 12,89 $ | −5,9 % |
| Schlusskurs 13. November | 13,69 $ | −0,07 % |
Quellen: offizielle Tagesdaten von Polygon.io, abgeglichen mit historischen DLO-Kursen auf Nasdaq.com; nachbörsliches Niveau aus Minutendaten von Polygon.io.
Der Rückgang im regulären Handel am 12. November ereignete sich vor der nachbörslichen Ergebnisveröffentlichung und sollte nicht den vorgelegten Zahlen zugeschrieben werden.
Die nachbörsliche Bewegung und die Eröffnung am 13. November waren die erste negative Reaktion. Die gesamte Sitzung erzählte eine andere Geschichte: Käufer fingen den Rückgang auf, und DLO schloss einen Cent unter dem Kurs vor den Zahlen, bei einem Volumen von rund 4,37 Millionen Aktien, etwa dem 2,2-Fachen des Vortags.
Der Gesamtmarkt war an diesem Tag schwächer. Der SPY-ETF auf den S&P 500 fiel um 0,36 % und der QQQ-ETF auf den Nasdaq-100 um 1,20 %, sodass DLO leicht besser abschnitt als beide.
Das Kursumfeld war bereits zuvor schwankungsanfällig: DLO schloss am 6. November bei 13,95 US-Dollar und am 9. November bei 14,39 US-Dollar, bevor die Aktie am 11. November auf 13,96 US-Dollar nachgab. Mit 13,69 US-Dollar lag sie 3,2 % unter ihrem Jahresschlusskurs 2025 von 14,14 US-Dollar und 15,2 % unter ihrem 52-Wochen-Intraday-Hoch von 16,15 US-Dollar vom 3. September 2026.
Treffender ist daher nicht „Die dLocal-Aktie fiel nach den Zahlen“, sondern „Die dLocal-Aktie fiel nachbörslich und erholte sich dann zu einem unveränderten Schlusskurs.“ Die Sorgen um Umsatz und Prognose waren real genug, um den Eröffnungskurs zu bewegen, aber nicht stark genug, um ihn unten zu halten.
DLO-Reaktionen an Berichtstagen, 2024 bis 2026
dLocal hat eine Vorgeschichte heftiger Kursausschläge nach Zahlen, was einen unveränderten Schluss ungewöhnlich macht. Die Tabelle misst jeweils die erste Sitzung nach einer Ergebnisveröffentlichung, von Schlusskurs zu Schlusskurs.
| Bericht | Reaktionssitzung | Vorheriger Schluss | Schluss am Reaktionstag | Veränderung |
|---|---|---|---|---|
| Q1 2024 | 15. Mai 2024 | 13,58 $ | 10,00 $ | −26,4 % |
| Q2 2024 | 15. Aug. 2024 | 7,76 $ | 8,03 $ | +3,5 % |
| Q3 2024 | 14. Nov. 2024 | 9,04 $ | 10,20 $ | +12,8 % |
| Q4 2024 | 28. Feb. 2025 | 13,75 $ | 9,555 $ | −30,5 % |
| Q1 2025 | 15. Mai 2025 | 10,19 $ | 11,24 $ | +10,3 % |
| Q2 2025 | 14. Aug. 2025 | 11,69 $ | 15,35 $ | +31,3 % |
| Q3 2025 | 13. Nov. 2025 | 14,86 $ | 13,85 $ | −6,8 % |
| Q4 2025 | 19. März 2026 | 11,45 $ | 12,53 $ | +9,4 % |
| Q1 2026 | 15. Mai 2026 | 12,66 $ | 11,01 $ | −13,0 % |
| Q2 2026 | 14. Aug. 2026 | 14,76 $ | 14,17 $ | −4,0 % |
| Q3 2026 | 13. Nov. 2026 | 13,70 $ | 13,69 $ | −0,07 % |
Quelle: Tagesschlusskurse von Polygon.io, abgeglichen mit Nasdaq.com. Veröffentlichungstermine aus dLocals Form-6-K-Einreichungen; dLocal veröffentlicht nach US-Handelsschluss, daher wird jede Reaktion in der darauffolgenden Sitzung gemessen.
Über die 11 Berichte hinweg stieg DLO fünfmal und fiel sechsmal. Die durchschnittliche absolute Bewegung betrug 13,5 %. Der 13. November 2026 war die kleinste Bewegung der Reihe und bereits der zweite Berichtstag in Folge, an dem die Aktie ihre anfängliche Richtung umkehrte: Nach Q2 2026 eröffnete sie 3,5 % höher und schloss 4,0 % tiefer, nach Q3 2026 eröffnete sie 3,4 % tiefer und schloss unverändert.
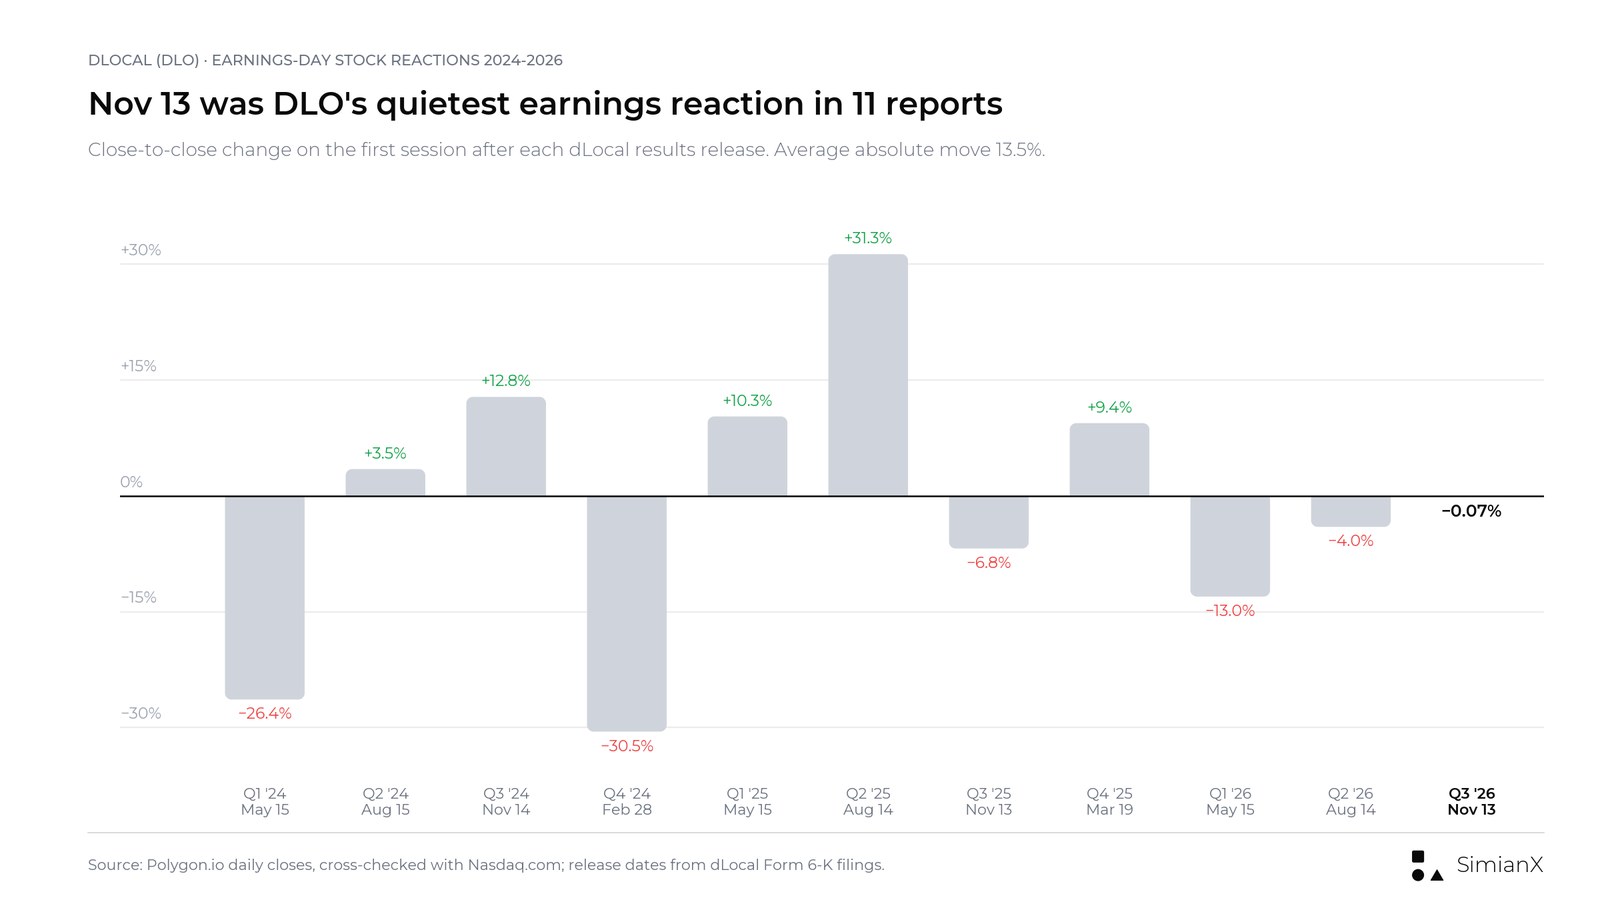
Die Reaktion auf Q3 2026 war die ruhigste der letzten 11 Berichte.
Die Umsatzverfehlung wiegt schwerer, als die Wachstumsschlagzeile vermuten lässt
Die Ergebnistabelle von Investing.com wies einen Umsatz von rund 398,05 Mio. US-Dollar gegenüber einer Prognose von 406,72 Mio. US-Dollar aus sowie ein EPS von 0,23 US-Dollar gegenüber einer Schätzung von 0,22 US-Dollar. Die auf Zacks basierende Tabelle der Gewinnüberraschungen von Nasdaq.com zeigt denselben EPS-Konsens von 0,22 US-Dollar, also eine Übererfüllung um 4,55 %.
| Kennzahl | Veröffentlichte Schätzung | Ist-Wert | Differenz |
|---|---|---|---|
| Umsatz | 406,72 Mio. $ | 398,05 Mio. $ | −8,67 Mio. $ |
| EPS | 0,22 $ | 0,23 $ | +0,01 $ |
Quelle der Schätzung: Investing.com zum Zeitpunkt der Veröffentlichung; der EPS-Konsens ist zudem auf Nasdaq.com bestätigt. Andere Datenanbieter veröffentlichen abweichende Umsatzschätzungen und Zeitstempel. Die Umsatzlücke ist unsere Berechnung.
Die Umsatzverfehlung betrug rund 2,1 %:
(398,05 Mio. $ ÷ 406,72 Mio. $ − 1) × 100 ≈ −2,1 %.
Das ist keine katastrophale Lücke. Ihre Bedeutung hängt davon ab, was Anleger vor dem Bericht über die Beständigkeit des Wachstums und die Monetarisierung angenommen hatten.
Auch die EPS-Übererfüllung verdient eine angemessene Gewichtung. Ein gutes Ergebnis unterm Strich beantwortet nicht zwangsläufig die Frage, ob sich der Umsatzpfad verbessert.
Bei einem wachstumsorientierten Zahlungsdienstleister akzeptieren Anleger kurzfristige Ausgaben unter Umständen, wenn diese eine stärkere künftige Umsatzbasis schaffen. Umgekehrt kann eine bessere Kostenkontrolle die Enttäuschung über diese künftige Basis nicht vollständig ausgleichen.
Der maßgebliche Vergleich lautet daher nicht einfach „Wachstum oder kein Wachstum“. Er lautet geliefertes Wachstum gegenüber dem bereits erwarteten Wachstum und der erwarteten Wirtschaftlichkeit.
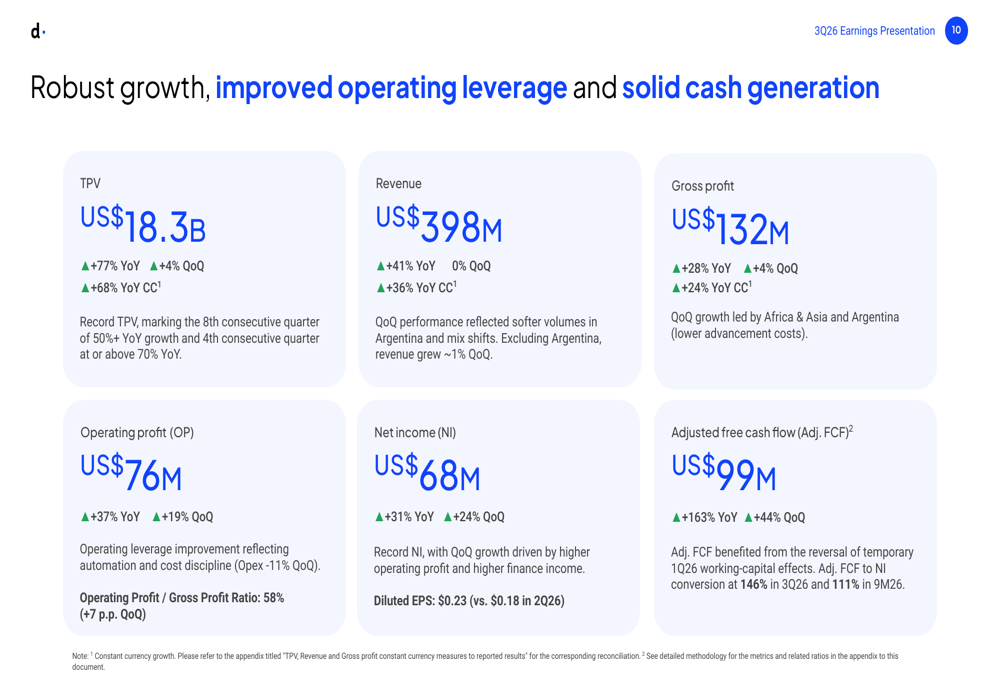
dLocals eigene Übersichtsfolie zu Q3 2026: TPV 18,3 Mrd. US-Dollar, Umsatz 398 Mio. US-Dollar, Bruttogewinn 132 Mio. US-Dollar, operativer Gewinn 76 Mio. US-Dollar, Nettogewinn 68 Mio. US-Dollar und bereinigter Free Cashflow 99 Mio. US-Dollar.
Wie dLocal Geld verdient und warum TPV nicht Umsatz ist
dLocal ermöglicht globalen Händlern, über eine einzige API in Schwellenländern Zahlungen anzunehmen und Auszahlungen vorzunehmen. Das gesamte Zahlungsvolumen misst den Wert der abgewickelten Zahlungen. Es ist nicht der Betrag, den dLocal verdient.
Ein nützlicher Analyserahmen lautet:
Umsatz = TPV × aggregierte Umsatzrendite.
Die Rendite wird als Umsatz geteilt durch TPV berechnet. Sie ist eine gemischte buchhalterische Kennzahl und nicht unbedingt eine vertraglich vereinbarte Händlergebühr.
Sie kann sich verändern durch:
- Zahlungsmethoden.
- Produkt- und Transaktionsmix.
- Ländermix.
- Grenzüberschreitende gegenüber inländischen Zahlungsströmen.
- Händlergröße und kommerzielle Konditionen.
- Wechselkursbezogene Effekte.
Dieselbe Unterscheidung gilt für den Bruttogewinn:
Bruttogewinn = TPV × Bruttogewinnrendite.
Die Bruttogewinnrendite berücksichtigt das Verhältnis zwischen Umsatz und den Kosten für die Erbringung der Zahlungsdienste. Sie ist daher eine nützliche Ergänzung zur Umsatzrendite.
Keine der beiden Kennzahlen sollte isoliert betrachtet werden. Eine niedrigere Rendite kann akzeptabel sein, wenn das zusätzliche Geschäft attraktiven Zusatzgewinn, eine starke Kundenbindung und nur begrenzte zusätzliche Betriebskosten mit sich bringt.
Bedenklich wird es, wenn das Volumenwachstum beeindruckend bleibt, sein wirtschaftlicher Beitrag aber weniger berechenbar wird.
Die Take-Rate-Brücke: mehr Volumen, weniger Umsatz je Dollar
Auf Basis der von dLocal berichteten Zahlen zeigen unsere Berechnungen eine deutliche Veränderung der aggregierten Renditen gegenüber dem Vorjahr.
| Berechnete Kennzahl | Q3 2025 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Umsatz geteilt durch TPV | 2,72 % | 2,26 % | 2,17 % |
| Bruttogewinn geteilt durch TPV | 0,99 % | 0,72 % | 0,72 % |
Die Berechnungen beruhen auf berichtetem TPV, Umsatz und Bruttogewinn. Es handelt sich um aggregierte Renditen, nicht um ausgewiesene Händlerpreise.
Dieser Rückgang erklärt, warum die Wachstumsraten so stark auseinanderlaufen.
Eine größere Zahlungsbasis brachte in absoluten Dollar mehr Umsatz und Gewinn, aber je abgewickeltem Dollar weniger von beidem. Dieselbe Klemme zwischen Volumen und Transaktionsmarge prägt auch die Quartalszahlen von PayPal, obwohl die beiden Unternehmen sehr unterschiedliche Märkte bedienen.
Wichtig ist: Daraus lässt sich nicht schließen, dass dLocal jedem Kunden den Preis gesenkt hat. Veränderungen in der Zusammensetzung der Transaktionen können denselben aggregierten Effekt erzeugen.
Das Management nannte einen höheren Anteil von Local-to-Local- und Auszahlungsvolumen sowie schwächere Volumina in Argentinien nach dem saisonalen Hot-Sale-Höhepunkt im zweiten Quartal als Einflüsse auf den Quartalsumsatz. Ohne Argentinien wuchs der Umsatz gegenüber dem Vorquartal um rund 1 %.
Beim Bruttogewinn führte die Mitteilung niedrigere Vorfinanzierungskosten in Argentinien, Volumenwachstum in Afrika und Asien, eine einmalige Kostenerstattung in Nigeria und Gewinne aus Währungsabsicherungen als positive Faktoren auf. Gegenläufig wirkten eine Verschiebung des Zahlungsmethodenmix in Brasilien hin zu Pix und Boleto, höhere Abwicklungskosten in Mexiko einschließlich Nachbelastungen aus Vorperioden sowie mehr Local-to-Local-Ströme in anderen lateinamerikanischen Märkten.
Die Anlagefrage lautet, ob diese renditeschwächeren Ströme kommerziell wertvolle Beziehungen vertiefen oder lediglich mehr Abwicklungsaktivität erfordern, um ein bestimmtes Gewinnwachstum zu halten.
Eine konstruktive Antwort würde steigende Händleraktivität mit einem attraktiven Deckungsbeitrag und skalierbaren Betriebskosten verbinden.
Eine weniger günstige Antwort wäre eine anhaltende Renditekompression, die die Fähigkeit des Unternehmens übersteigt, das Volumen effizient zu steigern.
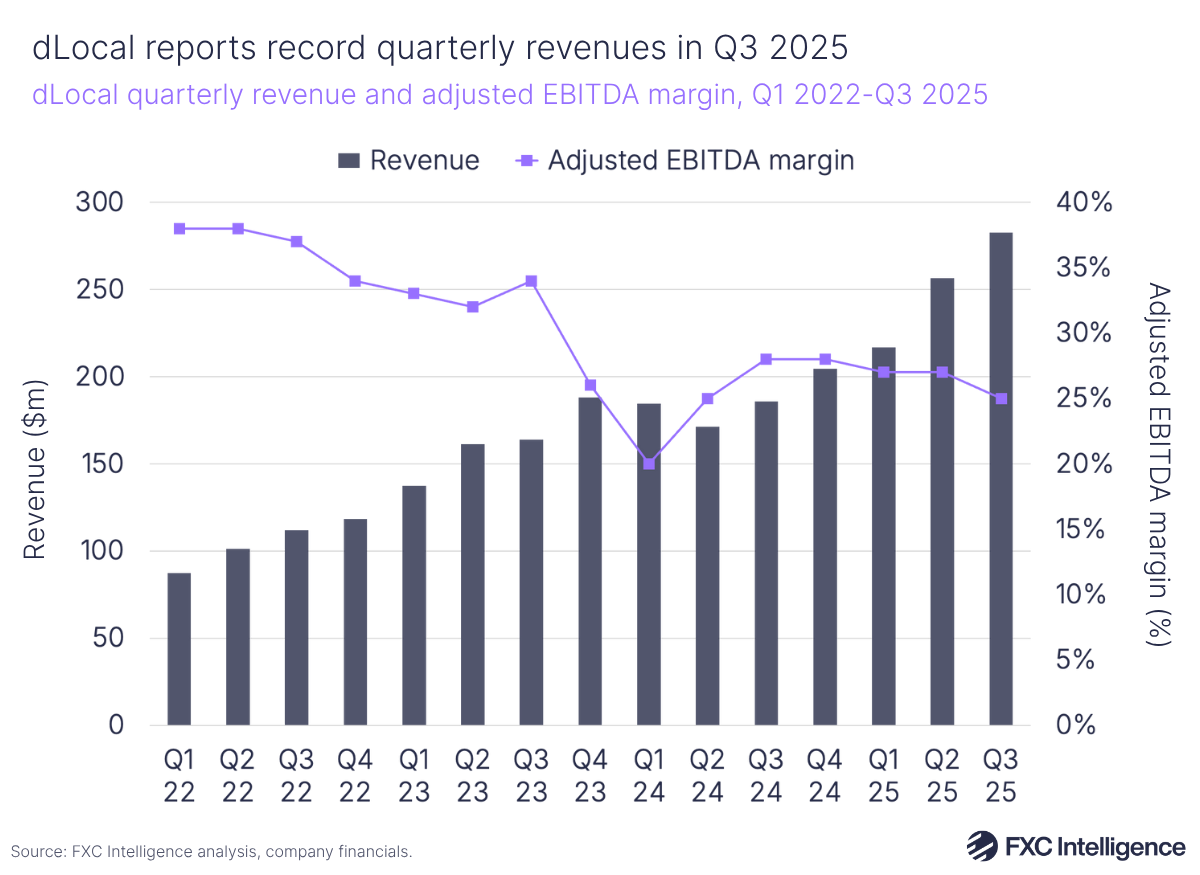
Eine Grafik eines Drittanbieters (FXC Intelligence) zu dLocals Quartalsumsatz und bereinigter EBITDA-Marge bis Q3 2025, bevor das Unternehmen seine Prognose 2026 auf den operativen Gewinn umstellte.
Der Vergleich zum Vorquartal fiel weniger beeindruckend aus als der zum Vorjahr
Wachstum gegenüber dem Vorjahr und Dynamik gegenüber dem Vorquartal beantworten unterschiedliche Fragen.
Die Q2-Mitteilung wies einen Umsatz von 399,7 Mio. US-Dollar, einen Bruttogewinn von 127,2 Mio. US-Dollar und einen operativen Gewinn von 64,2 Mio. US-Dollar aus.
Im Vergleich dazu lag der Umsatz in Q3 leicht niedriger, während Bruttogewinn und operativer Gewinn stiegen.
Aus dem Abschluss berechnet sank der Umsatz gegenüber dem Vorquartal um rund 0,4 %. Das TPV wuchs dagegen gegenüber dem zweiten Quartal noch um 4 %.
Das belegt nicht, dass die zugrunde liegende Nachfrage geschrumpft ist. Saisonalität und Transaktionsmix können den Vergleich beeinflussen.
Es belegt aber, dass die starke Wachstumsschlagzeile zum Vorjahr nicht von einer Umsatzbeschleunigung gegenüber dem Vorquartal begleitet wurde.
Für Anleger verändert diese Unterscheidung die Anschlussfragen:
- War der Vergleich vor allem saisonal bedingt?
- Entfiel mehr Aktivität auf renditeschwächere Produkte?
- Wachsen die Händlerbeziehungen wirtschaftlich ebenso wie operativ?
- Liefert das nächste Quartal Belege für neue Umsatzdynamik?
Eine überzeugende Antwort erfordert mehr als eine einzige aggregierte Wachstumsrate.
Die Bruttomarge sank zum Vorjahr, verbesserte sich aber zum Vorquartal
Die Margengeschichte ist ausgewogener, als eine schlichte Schlagzeile über „Kompression“ nahelegt.
Auf Basis der zugrunde liegenden Zahlen der Gewinn- und Verlustrechnung lag die berechnete Bruttomarge bei rund:
| Zeitraum | Bruttogewinn geteilt durch Umsatz |
|---|---|
| Q3 2025 | 36,5 % |
| Q2 2026 | 31,8 % |
| Q3 2026 | 33,2 % |
Quellen: dLocals Q2-Mitteilung und Q3-Zwischenabschluss; die Prozentwerte sind unsere Berechnungen.
Das Unternehmen verdiente je Umsatzdollar weniger Bruttogewinn als vor einem Jahr, aber mehr als im Vorquartal.
Beide Beobachtungen sind wichtig.
Der Vorjahresvergleich wirft Fragen zur Wirtschaftlichkeit des Geschäftsmix auf. Die Verbesserung zum Vorquartal spricht gegen eine ununterbrochene Verschlechterung.
Es wäre daher unzutreffend, jede Margenkennzahl als rückläufig zu beschreiben.
Anleger sollten vielmehr prüfen, ob die Verbesserung zum Vorquartal Bestand hat, wenn sich Zahlungsmethodenmix, Abwicklungskosten und regionale Bedingungen ändern. Einen Teil der Unterstützung in Q3, die Kostenerstattung in Nigeria, bezeichnete das Unternehmen selbst als einmalig.
Hilfreich ist es, drei Kennzahlen auseinanderzuhalten:
- Bruttomarge: Bruttogewinn geteilt durch Umsatz.
- Bruttogewinnrendite: Bruttogewinn geteilt durch TPV.
- Operative Umwandlung: operativer Gewinn geteilt durch Bruttogewinn.
Diese Quoten messen unterschiedliche Glieder der wirtschaftlichen Kette.
Der stärkste Beleg für die Optimisten war die operative Hebelwirkung
Die Verbesserung beim operativen Gewinn verdient Aufmerksamkeit.
Auf Basis der Gewinn- und Verlustrechnungen für Q2 und Q3 sieht die Brücke zum Vorquartal ungefähr so aus:
| Brücke von Q2 zu Q3 2026 | Beitrag |
|---|---|
| Zusätzlicher Bruttogewinn | +4,9 Mio. $ |
| Niedrigere Betriebskosten (63,0 Mio. $ auf 55,9 Mio. $) | +7,1 Mio. $ |
| Zusätzlicher operativer Gewinn | +12,0 Mio. $ |
Unsere Berechnung: Betriebskosten entsprechen Bruttogewinn minus operativem Gewinn. Kleine Abweichungen sind rundungsbedingt.
Rund 60 % der Verbesserung des operativen Gewinns gegenüber dem Vorquartal stammten aus niedrigeren Kosten und nicht aus zusätzlichem Bruttogewinn.
Das ist eine wesentliche Unterscheidung, keine Kritik an der Kostendisziplin.
Für eine skalierbare Plattform kann es eine wichtige Quelle von Aktionärswert sein, einen größeren Anteil des Bruttogewinns in operativen Gewinn umzuwandeln. Das Unternehmen führte den Rückgang der Betriebskosten um 11 % gegenüber dem Vorquartal auf geringere Ausgaben für Dritte, weniger Personal und Automatisierung zurück.
Kostenverbesserungen können jedoch unterschiedlich dauerhaft sein. Automatisierung und strukturell bessere Prozesse sind etwas anderes als Ausgaben, die sich lediglich zwischen Quartalen verschieben.
In der Telefonkonferenz trennte CFO Guillermo López Pérez strukturelle Einsparungen von zeitlichen Effekten: Die Marketingausgaben seien auf das erste Halbjahr konzentriert gewesen, und einmalige Aufwendungen seien niedriger als üblich ausgefallen. Er sagte, er würde das Quartalsergebnis nicht als Margenziel betrachten und sei vorsichtig, aus einem einzelnen Quartal hochzurechnen.
Die optimistischste Lesart lautet, dass dLocals Infrastruktur Wachstum ohne entsprechende Zunahme der Gemeinkosten tragen kann.
Die vorsichtigere Lesart lautet, dass sich ein Teil der Quartalsverbesserung möglicherweise nicht wiederholt.
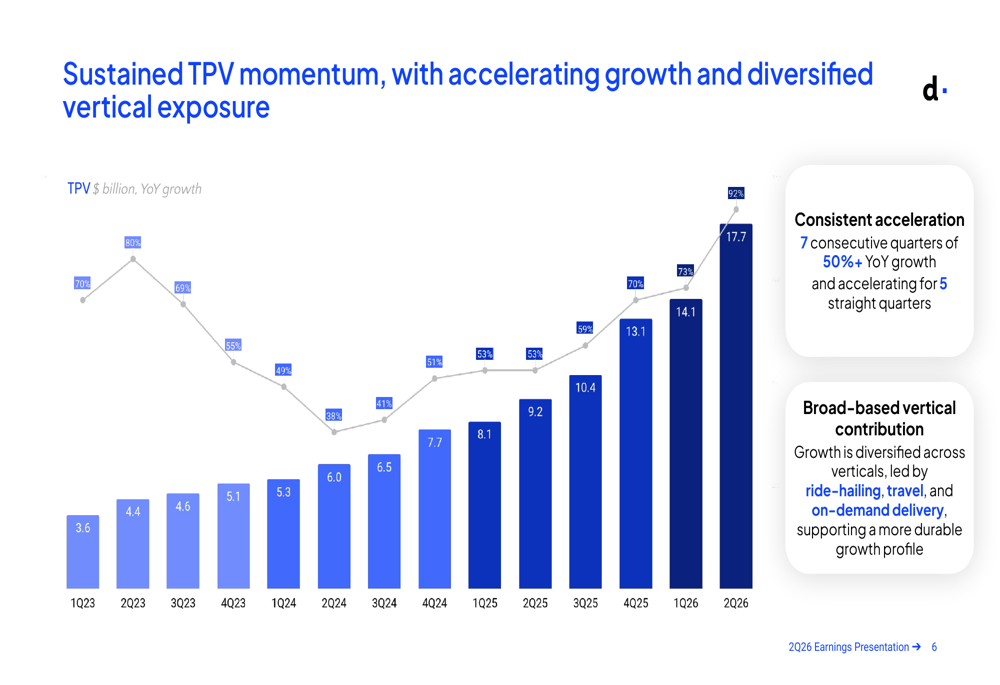
Folie aus dLocals Präsentation zu Q2 2026: TPV je Quartal bis Q2 2026, als das Wachstum zum Vorjahr mit 92 % seinen Höhepunkt erreichte.
Die unveränderte Prognose enthielt dennoch eine vorsichtigere Botschaft
Eine Prognosespanne beizubehalten heißt nicht, dieselbe Erwartung innerhalb dieser Spanne beizubehalten.
Der Ausblick für 2026 hat sich in diesem Jahr zweimal verschoben:
| Kennzahl 2026 | Erste Prognose (18. März) | Aktualisierte Prognose (13. Aug.) | Position laut 12. Nov. |
|---|---|---|---|
| TPV-Wachstum | 50 %–60 % | 60 %–70 % | Richtung oberes Ende |
| Wachstum Bruttogewinn | 22,5 %–27,5 % | 25 %–30 % | Etwa in der Mitte |
| Wachstum operativer Gewinn | 27,5 %–32,5 % | 27,5 %–32,5 % (bestätigt) | Richtung unteres Ende |
Quellen: dLocals Ergebnismitteilungen zu Q4 2025, Q2 2026 und Q3 2026 sowie die Telefonkonferenz vom 12. November. In der Tabelle der Q3-Mitteilung selbst liegt der operative Gewinn ohne die Steueranpassung für das Vorjahr aus Q1 in der Mitte der Spanne; die Prognose selbst bezieht sich auf die berichteten Zahlen.
Dieses Muster verstärkt die zentrale Spannung: Starkes Volumenwachstum schlägt sich nicht proportional in den Gewinnerwartungen nieder.
Das Unternehmen nannte die Gründe: zuvor nicht erwartete Währungsbelastungen in Brasilien, Mexiko und Argentinien sowie eine schwächere Entwicklung in kleineren Märkten mit hoher Take Rate in Afrika und Asien. In der Telefonkonferenz bezifferte CEO Pedro Arnt die Währungsbelastungen auf rund sechs Prozentpunkte Ausschlag beim Wachstum des Bruttogewinns in Q4 gegenüber dem Vorjahr. Das war eine Sensitivität für das Quartal, keine Kürzung der Jahresprognose um sechs Punkte. Zudem erinnerte er daran, dass die Ergebnisse des vierten Quartals von der Hauptsaison im Einkaufsgeschäft abhängen und in beide Richtungen ausschlagen können.
Was die genannten Positionen für das vierte Quartal bedeuten (unsere Berechnung aus den Basiswerten 2025 und den Neunmonatsergebnissen 2026):
| Q4 2026 laut Prognoseposition | Impliziter Q4-Wert | Gegenüber Q4 2025 |
|---|---|---|
| TPV bei 65 %–70 % Jahreswachstum | 17,3–19,3 Mrd. $ | +32 % bis +47 % |
| Bruttogewinn bei 27,5 % in der Mitte | Rund 135,7 Mio. $ | Rund +17 % |
| Operativer Gewinn bei 27,5 % am unteren Ende | Rund 87,3 Mio. $ | Rund +39 % |
Basiswerte 2025: TPV 40,8 Mrd. US-Dollar, Bruttogewinn 402,8 Mio. US-Dollar, operativer Gewinn 219,9 Mio. US-Dollar. Neun Monate 2026: TPV 50,1 Mrd. US-Dollar, Bruttogewinn 377,8 Mio. US-Dollar, operativer Gewinn 193,1 Mio. US-Dollar.
Für die Bewertung kann die wahrscheinliche Position innerhalb einer Spanne ebenso wichtig sein wie die formale Spanne selbst.
Anleger können ihre internen Prognosen senken, ohne dass das Unternehmen eine Prognosesenkung verkündet.
Die richtige Lesart lautet daher unveränderte Spannen bei einem vorsichtigeren Gewinnpfad, nicht ein Rückzug des Ausblicks.
Starke Cash-Generierung erfordert einen Blick auf die Definition
Der Cashflow ist ein positiver Teil des Berichts, doch die Begrifflichkeit ist wichtig.
dLocal definiert den bereinigten Free Cashflow ausgehend vom operativen Cashflow, bereinigt um Veränderungen des Händler-Working-Capitals und abzüglich der Investitionsausgaben. Es handelt sich um eine Nicht-IFRS-Kennzahl und nicht einfach um operativen Cashflow minus Investitionen. Eine allgemein verständliche Einführung in die Standardkennzahl bietet Investopedias Erklärung zum Free Cashflow.
Für Q3 sah die Überleitung so aus:
| Cashflow-Komponente | Betrag |
|---|---|
| Operativer Cashflow | 179,234 Mio. $ |
| Anpassung Händler-Working-Capital | −71,116 Mio. $ |
| Investitionsausgaben | −9,068 Mio. $ |
| Vom Unternehmen definierter bereinigter Free Cashflow | 99,050 Mio. $ |
Quelle: Überleitung des Unternehmens in der Ergebnismitteilung zu Q3 2026.
Die Rechnung geht auf:
179,234 Mio. $ − 71,116 Mio. $ − 9,068 Mio. $ = 99,050 Mio. $.
Über neun Monate betrug der bereinigte Free Cashflow 182,3 Mio. US-Dollar oder 111 % des Nettogewinns, nachdem sich vorübergehende Working-Capital-Effekte umgekehrt hatten, die Q1 2026 auf 14,7 Mio. US-Dollar gedrückt hatten.
Die Anpassung ist wichtig, weil Zahlungsabwicklungen die Geldbewegungen beeinflussen können.
Anleger sollten zudem Cash-Generierung und Finanzierung trennen. Am 12. August unterzeichnete dLocal eine vorrangige unbesicherte Kreditfazilität über 150 Mio. US-Dollar, die am 14. August 2029 fällig wird, mit Term SOFR plus 2,00 % verzinst ist und in 11 vierteljährlichen Raten von 13,6 Mio. US-Dollar zurückgezahlt wird. Die Unternehmensliquidität stieg im Quartal um 167,8 Mio. US-Dollar auf 536,9 Mio. US-Dollar, und das Unternehmen erklärte diesen Anstieg mit dem Kredit.
Kreditmittel verbessern die Liquidität, sind aber kein operativer Cashflow. Die Kapitalflussrechnung zeigt zudem Aktienrückkäufe von 34,0 Mio. US-Dollar in Q3; im Rahmen seines im März 2026 genehmigten Programms über 300 Mio. US-Dollar hatte dLocal bis Ende September rund 9,1 Millionen Class-A-Aktien für 120,1 Mio. US-Dollar zurückgekauft.
Ziel der Analyse ist nicht, die bereinigte Kennzahl abzulehnen. Es geht darum zu verstehen, was sie herausrechnet, sie mit dem IFRS-Cashflow zu vergleichen und nicht jeden Anstieg der Liquidität als intern erwirtschafteten Gewinn zu behandeln.
Warum Händlerwachstum die Margen nicht automatisch schützt
dLocals Angaben zeigen, wie bestehende Händler die Expansion antreiben.
Der Bericht zu Q1 2026 wies eine Net Revenue Retention von 152 % aus. In der Q3-Mitteilung bezifferte der CEO die Net Revenue Retention auf 140 %, und in der Telefonkonferenz nannte er eine TPV-Retention von 173 %. Beide Zahlen zeigen, dass bestehende Händler deutlich mehr Volumen schicken, doch die Lücke zwischen ihnen ist erneut die Renditegeschichte: Bestehende Kunden steigerten ihr Zahlungsvolumen schneller als den Umsatz, den dLocal mit ihnen erzielt.
Das ist strategisch relevant: Mehr Aktivität bei einem etablierten Händler zu gewinnen, kann die Notwendigkeit verringern, die Geschäftsbeziehung von Grund auf neu aufzubauen.
Kundenbindung und Monetarisierung beantworten jedoch unterschiedliche Fragen.
Ein Händler kann mehr Aktivität über eine Plattform leiten, während die zusätzliche Aktivität einen anderen regionalen oder Produktmix aufweist.
Ein in absoluten Dollar steigender Beziehungswert kann mit niedrigeren gemischten Renditen einhergehen.
Anleger sollten das Händlerwachstum daher zusammen mit der Bruttogewinnentwicklung betrachten und die Kundenbindung nicht als Ersatz dafür verwenden.
Der dauerhafte Wettbewerbsvorteil wäre die Fähigkeit, mehr Geschäft zu gewinnen und dabei attraktive Zusatzrenditen und eine zuverlässige Zahlungsabwicklung zu sichern.
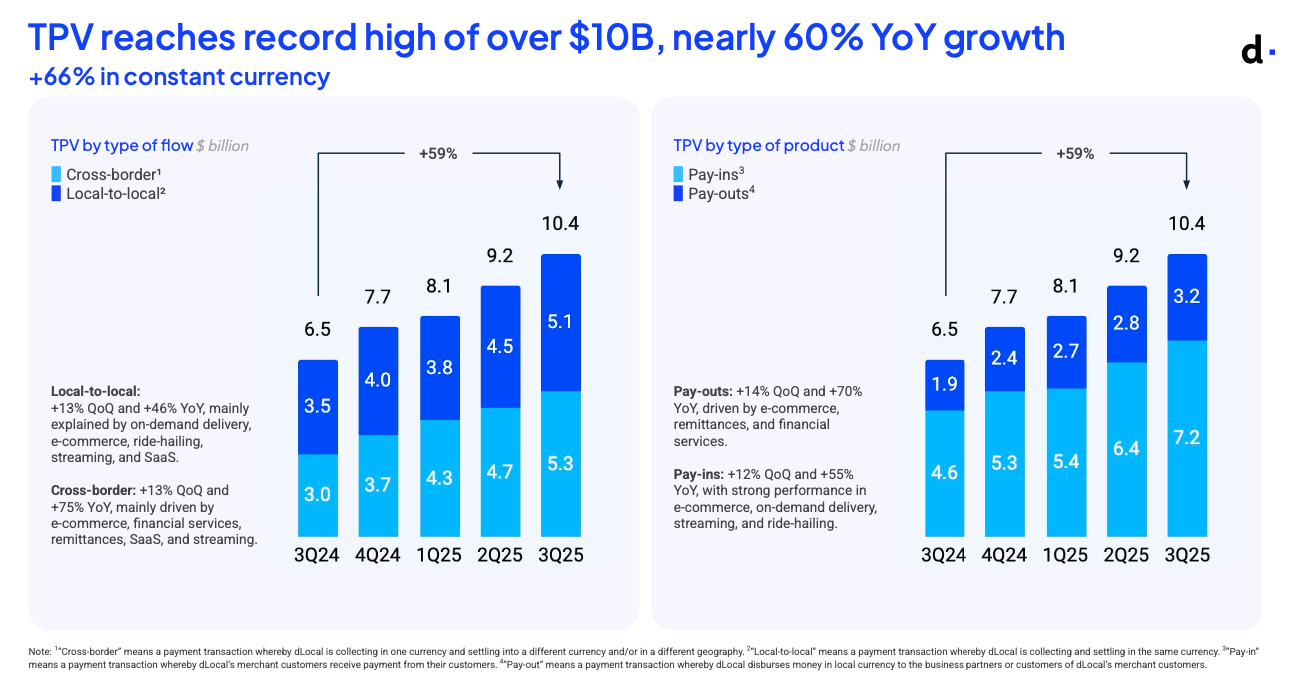
dLocals TPV in Q3 2025, aufgeschlüsselt nach Zahlungsstrom (grenzüberschreitend gegenüber Local-to-Local) und nach Produkt (Einzahlungen gegenüber Auszahlungen), also der Mix, der die gemischte Rendite bestimmt.
Was würde die Anlageeinschätzung ändern?
Das pessimistische Szenario würde an Gewicht verlieren, wenn spätere Ergebnisse Folgendes zeigten:
- Der Umsatz reagiert stärker auf das Wachstum des Zahlungsvolumens.
- Die Renditen stabilisieren sich nach Berücksichtigung des Mix, aufbauend auf der unveränderten Bruttogewinnrendite von 0,72 % in Q3.
- Das Bruttogewinnwachstum wird von wiederholbaren operativen Treibern getragen.
- Effizienzgewinne halten an, ohne dass zu wenig investiert wird.
- Die Cash-Umwandlung bleibt gesund, nachdem sich zeitliche Effekte normalisiert haben.
Das optimistische Szenario würde an Gewicht verlieren, wenn:
- Zusätzliches Volumen einen immer geringeren wirtschaftlichen Beitrag liefert.
- Das Gewinnwachstum zunehmend von vorübergehender Ausgabenzurückhaltung abhängt.
- Die Prognosen sich weiter in Richtung schwächerer Ergebnisse verschieben.
- Die Verbesserung der Liquidität stark von Finanzierung oder dem Zeitpunkt der Abwicklung abhängt.
Keines der beiden Szenarien sollte anhand einer einzigen Prozentzahl in der Schlagzeile entschieden werden.
Eine nützliche operative Abfolge lautet:
Zahlungsvolumen → Umsatz → Bruttogewinn → operativer Gewinn → nachhaltige Cash-Generierung.
Jeder Schritt prüft, ob Wachstum Wert schafft, statt lediglich die Aktivität zu erhöhen.
Häufig gestellte Fragen
Wann hat dLocal die Zahlen für Q3 2026 vorgelegt?
dLocal veröffentlichte die Ergebnisse für das dritte Quartal 2026 am 12. November 2026 nach US-Börsenschluss und hielt am selben Abend um 18:00 Uhr ET die Telefonkonferenz ab.
Warum fiel die dLocal-Aktie nach den Zahlen?
DLO fiel nachbörslich um rund 3 % und eröffnete am 13. November 3,4 % tiefer. Der Umsatz verfehlte die von Investing.com veröffentlichte Marke, lag auf dem Niveau des zweiten Quartals, und der Gewinnausblick des Managements wurde innerhalb unveränderter Spannen vorsichtiger. Bis zum Handelsschluss hatte sich die Aktie jedoch auf 13,69 US-Dollar erholt, nur 0,07 % im Minus.
Hat dLocal die Gewinnerwartungen übertroffen?
Das verwässerte EPS von 0,23 US-Dollar übertraf den von Investing.com und Nasdaq.com ausgewiesenen Konsens von 0,22 US-Dollar. Dieser Ergebnisübertreffer ging mit einer Umsatzverfehlung von rund 2,1 % einher, sodass der Bericht gemischt ausfiel und nicht durchweg besser als erwartet.
Sinkt die Take Rate von dLocal?
Der berechnete Umsatz geteilt durch TPV fiel im Jahresvergleich von 2,72 % auf 2,17 %. Der Bruttogewinn geteilt durch TPV fiel von 0,99 % auf 0,72 %, blieb gegenüber dem zweiten Quartal aber unverändert. Diese gemischten Renditen sollten nicht als Beleg dafür gelesen werden, dass der vertragliche Preis jedes Händlers gesunken ist.
Hat sich jede Margenkennzahl verschlechtert?
Nein. Die Bruttomarge verbesserte sich gegenüber dem Vorquartal von 31,8 % auf 33,2 %, auch wenn sie unter dem Vorjahresniveau blieb. Der operative Gewinn stieg auf 58 % des Bruttogewinns, da die Betriebskosten um 11 % sanken.
Hat dLocal seine Prognose für 2026 gesenkt?
Nein. dLocal behielt die im August festgelegten Spannen bei, signalisierte aber ein Wachstum des operativen Gewinns in Richtung des unteren Endes von 27,5 %–32,5 %, beim Bruttogewinn etwa die Mitte und beim TPV das obere Ende. Das ist ein vorsichtigerer Ausblick ohne formale Senkung der Spanne.
Ist der bereinigte Free Cashflow dasselbe wie der gewöhnliche Free Cashflow?
Nein. dLocal bereinigt zusätzlich um Veränderungen des Händler-Working-Capitals. Anleger sollten die Überleitung lesen, statt anzunehmen, dass die Kennzahl dem operativen Cashflow minus Investitionsausgaben entspricht.
Wann ist der nächste Berichtstermin von dLocal?
dLocal hat noch keinen Termin für die Ergebnisse des vierten Quartals 2026 bekannt gegeben. Die Zahlen für Q4 2025 wurden am 18. März 2026 vorgelegt, daher ist der nächste Bericht etwa Mitte bis Ende März 2027 zu erwarten.
Fazit: Der Markt wollte bessere Monetarisierung, nicht nur mehr Zahlungen
Die Ergebnisse zeigten kein kaputtes Geschäftsmodell. Sie zeigten, warum schnelles Wachstum allein nicht ausreicht, um eine Bewertungsdebatte zu entscheiden.
Die pessimistischen Belege betreffen Erwartungen, Zahlungsrenditen und den kurzfristigen Ausblick. Die optimistischen Belege betreffen Profitabilität, Kostendisziplin, Cash-Generierung und eine Bruttogewinnrendite, die endlich nicht mehr sinkt.
All diese Beobachtungen können gleichzeitig zutreffen, und ungefähr das sagte auch der Kursverlauf am 13. November: eine tiefere Eröffnung, dann ein unveränderter Schluss.
Die nächste Bewährungsprobe ist, ob dLocal starke Händleraktivität mit einem berechenbareren Verhältnis zwischen Volumen und wirtschaftlichem Ertrag verbinden kann.
Bis dahin lautet die nützlichste Frage nicht: „Wie schnell wachsen die Zahlungen?“
Sondern:
Wie viel dauerhaften Gewinn und Cash erzeugt jede zusätzliche Welle von Zahlungen?
Hinweise zur Methodik
- Umsatzgenauigkeit: Der Abschluss weist 398,049 Mio. US-Dollar aus. Die Schlagzeile des Unternehmens rundet dies auf 398,0 Mio. US-Dollar; einige Marktdatenseiten zeigen 398,05 Mio. US-Dollar.
- Berechnete Umsatzrendite: Umsatz ÷ TPV × 100. Q3 2026: 398,049 Mio. $ ÷ 18.345 Mio. $ ≈ 2,17 %. Q3 2025: 282,483 Mio. $ ÷ 10.390 Mio. $ ≈ 2,72 %.
- Berechnete Bruttogewinnrendite: Bruttogewinn ÷ TPV × 100. Q3 2026: 132,013 Mio. $ ÷ 18.345 Mio. $ ≈ 0,72 %. Q3 2025: 103,189 Mio. $ ÷ 10.390 Mio. $ ≈ 0,99 %.
- Brücke zum Vorquartal: Der zusätzliche Bruttogewinn betrug rund 4,863 Mio. US-Dollar. Niedrigere Betriebskosten trugen rund 7,1 Mio. US-Dollar bei. Zusammen erklären sie rund 12,0 Mio. US-Dollar an zusätzlichem operativem Gewinn.
- Reaktionen an Berichtstagen: Schlusskurs der letzten Sitzung vor jeder nachbörslichen Veröffentlichung im Vergleich zum Schlusskurs der folgenden Sitzung. Es wird keine Bereinigung gegenüber Vergleichsunternehmen vorgenommen.
- Kausalität: Erklärungen der Kursreaktion sind analytische Deutungen im Einklang mit den Veröffentlichungen, kein Beweis für die Motive einzelner Anleger.
Dieser Artikel bietet Recherche und analytische Einordnung, keine individuelle Anlageberatung und keine Kauf- oder Verkaufsempfehlung.
Verwandte Artikel
- PayPal-Aktie nach Q3 2026: Quartalszahlen und 13%-Crash
- Stablecoins 2026: Visa, Stripe & das Rennen USDT vs. USDC
- Coinbase-Aktie 2026: Umsatz je Quartal und COIN vs. Bitcoin
- Robinhood-Aktie 2026: Umsatz pro Quartal, Krypto nur 8%
- Stratasys Quartalszahlen: Ergebnisse Q3 2026 und SSYS-Aktie
- Airbnb Quartalszahlen: Ergebnisse Q3 2026 und ABNB-Aktie
- Tetra Tech Quartalszahlen: Ergebnisse Q4 GJ2026 und TTEK
Quellen
- dLocal: Ergebnismitteilung Q3 2026, 12. November 2026 (Form 6-K, Exhibit 99.1)
- dLocal: Ungeprüfter Zwischenabschluss zum 30. September 2026 (Form 6-K, Exhibit 99.2)
- dLocal: Deckblatt und Anlagenverzeichnis des Form 6-K vom 12. November 2026
- dLocal: Ergebnismitteilung Q2 2026, 13. August 2026
- dLocal: Ergebnismitteilung Q1 2026, 14. Mai 2026
- dLocal: Ergebnisbericht Q1 2026 mit Net Revenue Retention
- dLocal: Ergebnismitteilung Q4 2025 und Prognose 2026, 18. März 2026
- dLocal: Ergebnismitteilung Q3 2025, 12. November 2025
- SEC EDGAR: Form-6-K-Einreichungen von dLocal
- Stock Analysis: Transkript der Telefonkonferenz zu dLocal Q3 2026
- Investing.com: dLocal-Ergebnishistorie und Schätzungen
- Investing.com: Bericht über dLocals Umsatzverfehlung und den nachbörslichen Rückgang, 12. November 2026
- Nasdaq.com: Historische DLO-Kurse
- Nasdaq.com: Historie der DLO-Gewinnüberraschungen
- Polygon.io: US-Aktienmarktdaten
- dLocal: Unternehmenswebsite
- Banco Central do Brasil: Pix
- Federal Reserve Bank of New York: Secured Overnight Financing Rate (SOFR)
- IFRS Foundation: IAS 34 Zwischenberichterstattung
- Investopedia: Free Cashflow


