 Von Muke
Wie Fair Isaac sein eigenes Hypotheken-Monopol zu Tode bepreiste
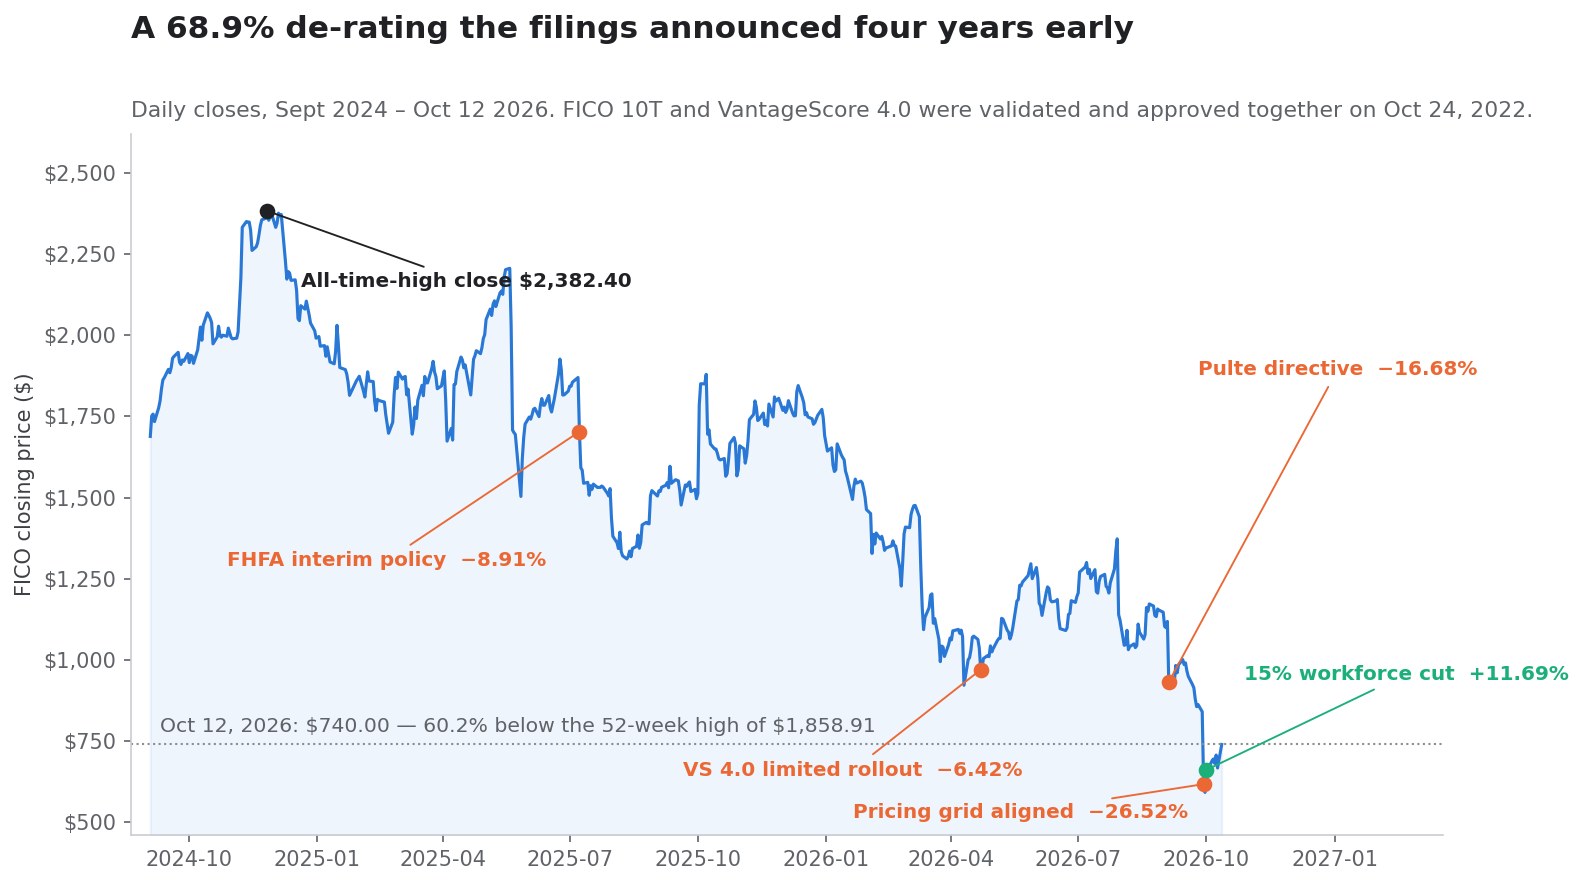
Am 29. September 2026 verlor Fair Isaac Corporation 26,52 % ihres Werts in einer einzigen Sitzung — der schlechteste Tag der Börsengeschichte des Unternehmens. Zwei Tage später stieg die Aktie um 11,69 %. Acht Sitzungen danach legte sie weitere 10,85 % zu und schloss am 12. Oktober bei 740,00 Dollar. Diese drei Zahlen werden fast überall als Geschichte von Schock und Erleichterung gelesen: Der Regulierer brach das Monopol, der Markt geriet in Panik, dann überdachten die Anleger ihre Haltung.
Diese Lesart ist auf eine konkrete und überprüfbare Weise falsch. Der Regulierer hat FICOs Monopol nicht am 29. September 2026 gebrochen. Es war bereits gebrochen — förmlich, öffentlich und schriftlich — am 8. Juli 2025, als die Federal Housing Finance Agency eine Übergangsrichtlinie veröffentlichte, die es Kreditgebern erlaubte, mit VantageScore 4.0 bewertete konforme Darlehen einzureichen. FICO fiel an jenem Tag um 8,91 % und handelte die folgenden vierzehn Monate, als wäre nichts geschehen — noch am 3. September 2026 bei 1.118,93 Dollar.
Was am 29. September geschah, war nicht der Verlust der Exklusivität. Es war der Verlust des Preises. Die FHFA glich das Raster der Vorabgebühren so an, dass ein Kreditgeber, der sich für VantageScore 4.0 entschied, dafür keine wirtschaftliche Strafe mehr zahlte. Zwanzig Tage zuvor, als dieselbe Behörde die letzte operative Hürde beseitigt und VantageScore 4.0 für jeden zugelassenen Kreditgeber geöffnet hatte, stieg die FICO-Aktie um 5,35 %. Der Markt bepreiste Zugang mit plus fünf Prozent und Preisparität mit minus siebenundzwanzig.
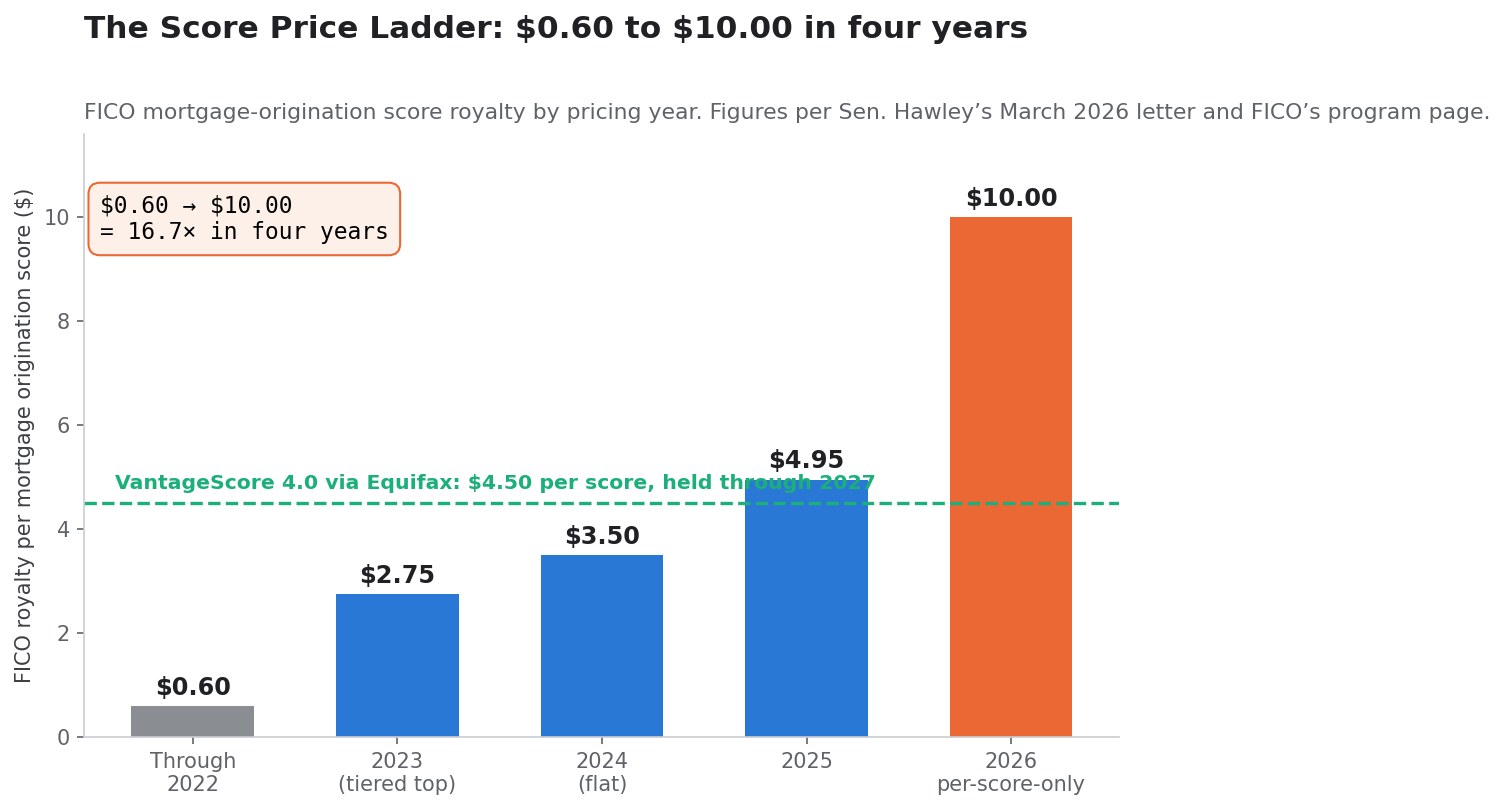
Diese Asymmetrie ist die ganze Geschichte, und sie ist kein Zufall. Zwischen 2022 und 2026 erhöhte FICO seine Gebühr für Hypotheken-Scores von etwa 0,60 auf 10,00 Dollar je Score — eine Steigerung um das 16,7-Fache in vier Jahren. Nahezu jeder Dollar dieser Erhöhung floss ungehindert in das Betriebsergebnis, weil das Segment Scores rund 42 Millionen Dollar Quartalskosten gegenüber 459 Millionen Dollar Quartalsumsatz trägt. Die Erhöhung bewirkte zweierlei zusätzlich: Sie machte einen Wettbewerber zu 4,50 Dollar erstmals seit zwanzig Jahren wirtschaftlich rational, und sie zog einen US-Senator, eine kartellrechtliche Anzeige und schließlich einen Regulierer an, der bereit war, das Gebührenraster zu nivellieren.
Dann lieh sich FICO in den neun Monaten bis zum 30. Juni 2026 rund 2,53 Milliarden Dollar und gab 3,05 Milliarden für den Rückkauf eigener Aktien zu durchschnittlich etwa 1.409 Dollar aus — bei 778 Millionen Dollar operativem Cashflow im selben Zeitraum. Am 12. Oktober 2026 schloss die Aktie bei 740,00 Dollar.
Dieser Artikel ist ein Referenzdokument, keine Handelsempfehlung. Er rekonstruiert aus Primärunterlagen und veröffentlichten Preislisten vier Dinge: das vollständige FHFA-Meilensteinregister mit FICOs Reaktion auf jeden Schritt; die Preisleiter des Scores, die die Gewinne erzeugte; das Kapitalallokationsregister, das diese Gewinne hebelte; und die Segmentarithmetik, die bestimmt, was eine Neubewertung der Hypotheken-Score-Ökonomie tatsächlich wert ist. Sie können das alles in Echtzeit mit SimianX AI verfolgen, das SEC-Unterlagen, Segmentdaten und Kursreaktionen für FICO in einem einzigen Rechercheprozess zusammenführt.
Was mit der FICO-Aktie tatsächlich geschah, der Reihe nach
Die Abfolge von September und Oktober 2026 wird meist zu „die FHFA öffnete den Markt und FICO stürzte ab" verkürzt. Die Unterlagen und der Kursverlauf zeigen fünf verschiedene Ereignisse mit fünf verschiedenen Marktreaktionen. Sie zu trennen ist der erste analytische Schritt, denn sie tragen unterschiedliche Information.
3. und 4. September 2026: die Pulte-Anweisung
Spät am Abend des 3. September 2026 wies FHFA-Direktor Bill Pulte Fannie Mae und Freddie Mac an, allen Hypothekenkreditgebern die Nutzung von VantageScore 4.0 zu erlauben und nicht nur jenen mit vorheriger schriftlicher Genehmigung. FICO schloss am 3. September bei 1.118,93 Dollar und am 4. September bei 932,26 Dollar — ein Rückgang von 16,68 %, bei der heutigen Aktienzahl rund 4,03 Milliarden Dollar Marktwert.
Das war das Zugangsereignis. Es beseitigte die Pflicht, vor der Einreichung eines mit VantageScore bewerteten Darlehens eine schriftliche Erlaubnis einzuholen. Es änderte nichts daran, was die beiden Modelle kosteten.
9. September 2026: die förmliche Veröffentlichung
Die Kredit-Score-Richtlinienseite der FHFA datiert die förmliche Öffnung auf den 9. September 2026 und beschreibt sie als Wegfall der Pflicht zur vorherigen schriftlichen Genehmigung. Zu diesem Zeitpunkt war die Anweisung fünf Tage alt und bereits eingepreist. FICO schloss in dieser Sitzung bei 983,19 Dollar, 5,35 % im Plus gegenüber 933,30.
Dass ein Regulierer die letzte administrative Hürde für einen Wettbewerber förmlich abbaut und die Aktie des Platzhirschs am selben Tag steigt, ist der aussagekräftigste Datenpunkt dieser ganzen Abfolge. Der Markt hatte bereits geschlossen, dass Zugang nicht die bindende Beschränkung war.
28. September 2026: Rocket Mortgage geht voran
Am 28. September 2026 kündigte Rocket Mortgage an, dass VantageScore 4.0 ab dem vierten Quartal 2026 zum Standardmodell für die Kreditbewertung berechtigter Direktkundendarlehen an Fannie Mae oder Freddie Mac sowie für VA-Darlehen und weitere berechtigte Hypotheken wird. Das Unternehmen erklärte, der Entscheidung seien rund vier Monate Tests mit etwa 1,4 Millionen im Jahr 2026 unter beiden Modellen gezogenen Kreditauskünften vorausgegangen, und Kreditnehmer, die sparten, hätten im Schnitt 1.600 Dollar beim Abschluss gespart.
Rocket legte auch offen, was bei FICO bleibt: Hypotheken auf Renditeobjekte und Zweitwohnsitze, Eigenheimkreditprodukte, FHA-Darlehen und Jumbo-Darlehen. Der Maklerkanal Rocket Pro liefert beide Scores. Diese Ausnahmen sind wichtig und werden weiter unten behandelt.
FICO schloss am 28. September bei 840,89 Dollar, 2,57 % im Minus.
29. September 2026: das Gebührenraster
In der folgenden Sitzung veröffentlichte die FHFA Anpassungen der Vorabgebühren, die die Bepreisung von Classic FICO und VantageScore 4.0 anglichen. FICO eröffnete bei 668,08 Dollar gegenüber dem Vortagesschluss von 840,89, fiel bis auf 595,19 und schloss bei 617,87 — 26,52 % im Minus bei einem Volumen von 4.914.500 Aktien, rund dem Zwölffachen der 394.300 der Vorsitzung. Am Folgetag fiel die Aktie um weitere 4,11 % auf 592,47 und berührte 586,05, was bis heute das 52-Wochen-Tief ist.
Über die beiden Sitzungen fiel FICOs Marktkapitalisierung von rund 18,16 Milliarden auf 12,80 Milliarden Dollar — ein Rückgang um 5,37 Milliarden Dollar.
1. Oktober 2026: der Stellenabbau
Am 1. Oktober 2026 beschloss FICOs Management einen Plan zum Stellenabbau. Das Unternehmen legte ihn fünf Tage später in einem Formular 8-K unter Punkt 2.05 offen. Der Wortlaut lohnt eine genaue Zitierung, denn er ist die klarste Aussage des Managements darüber, wie es die Zukunft sieht:
Am 1. Oktober 2026 beschloss das Management der Fair Isaac Corporation einen Plan zum Stellenabbau, indem die Zahl der Hierarchieebenen im Unternehmen verringert, die Betriebsstruktur vereinfacht, Prozesse und Werkzeuge optimiert und KI-gestützte Produktentwicklung integriert werden. Dieser Plan umfasst die Streichung von rund 15 % der Stellen im gesamten Unternehmen.
Betroffene Mitarbeitende wurden ab der Woche des 5. Oktober informiert. Der Plan soll bis zum Ende des dritten Geschäftsquartals 2027 im Wesentlichen abgeschlossen sein, mit aggregierten Vorsteueraufwendungen von rund 27,0 Millionen Dollar im vierten Geschäftsquartal 2026, im Wesentlichen vollständig zahlungswirksam.
Die FICO-Aktie stieg am 1. Oktober um 11,69 % auf 661,75 Dollar.
Die Lesart, die diese Abfolge erzwingt
Stellt man diese fünf Ereignisse nebeneinander, ergibt sich eine andere Erzählung als in den meisten Berichten. Die Erholung am 1. Oktober war nicht, dass Anleger die Bedrohung für übertrieben hielten. Sie fiel exakt mit der Entscheidung des Managements zusammen, dauerhaft 15 % der Stellen zu streichen. Das sind keine gegenläufigen Signale — es ist dasselbe Signal von zwei Seiten gelesen. Der Markt bepreiste eine margenschwächere Zukunft; das Management passte das Unternehmen an eine solche an.
| Datum | Ereignis | FICO-Schluss | Tagesbewegung | Veränderung des Marktwerts |
|---|---|---|---|---|
| 3. Sep. 2026 | Vortagesschluss | 1.118,93 $ | — | — |
| 4. Sep. 2026 | Pulte weist die GSEs an, VantageScore 4.0 für alle Kreditgeber zu öffnen | 932,26 $ | −16,68 % | −4,03 Mrd. $ |
| 9. Sep. 2026 | FHFA veröffentlicht die Öffnung förmlich | 983,19 $ | +5,35 % | +1,08 Mrd. $ |
| 28. Sep. 2026 | Rocket Mortgage macht VantageScore 4.0 zum Standard | 840,89 $ | −2,57 % | −0,48 Mrd. $ |
| 29. Sep. 2026 | FHFA gleicht das Vorabgebührenraster zwischen den Modellen an | 617,87 $ | −26,52 % | −4,82 Mrd. $ |
| 30. Sep. 2026 | Weiterer Risikoabbau; 52-Wochen-Tief 586,05 $ intraday | 592,47 $ | −4,11 % | −0,55 Mrd. $ |
| 1. Okt. 2026 | FICO beschließt Stellenabbau von rund 15 % | 661,75 $ | +11,69 % | +1,50 Mrd. $ |
| 12. Okt. 2026 | Letzter Schlusskurs | 740,00 $ | +10,85 % | +1,56 Mrd. $ |
Die Veränderungen des Marktwerts beruhen auf 21.597.635 ausstehenden Aktien, der Zahl auf dem Deckblatt von FICOs Formular 10-Q für das dritte Geschäftsquartal 2026 zum 17. Juli 2026.
Das FHFA-Meilensteinregister: jeder Schritt, bepreist
Die FHFA modernisiert den Rahmen für Kredit-Scores im konformen Hypothekenmarkt, seit 2018 Abschnitt 310 des Economic Growth, Regulatory Relief, and Consumer Protection Act in Kraft trat. Jeder wesentliche Meilenstein seither wurde mit Datum auf einer öffentlichen Richtlinienseite veröffentlicht. Das macht etwas möglich, das sonst nicht existiert: ein vollständiges Register regulatorischer Ankündigungen gegen Marktreaktion.
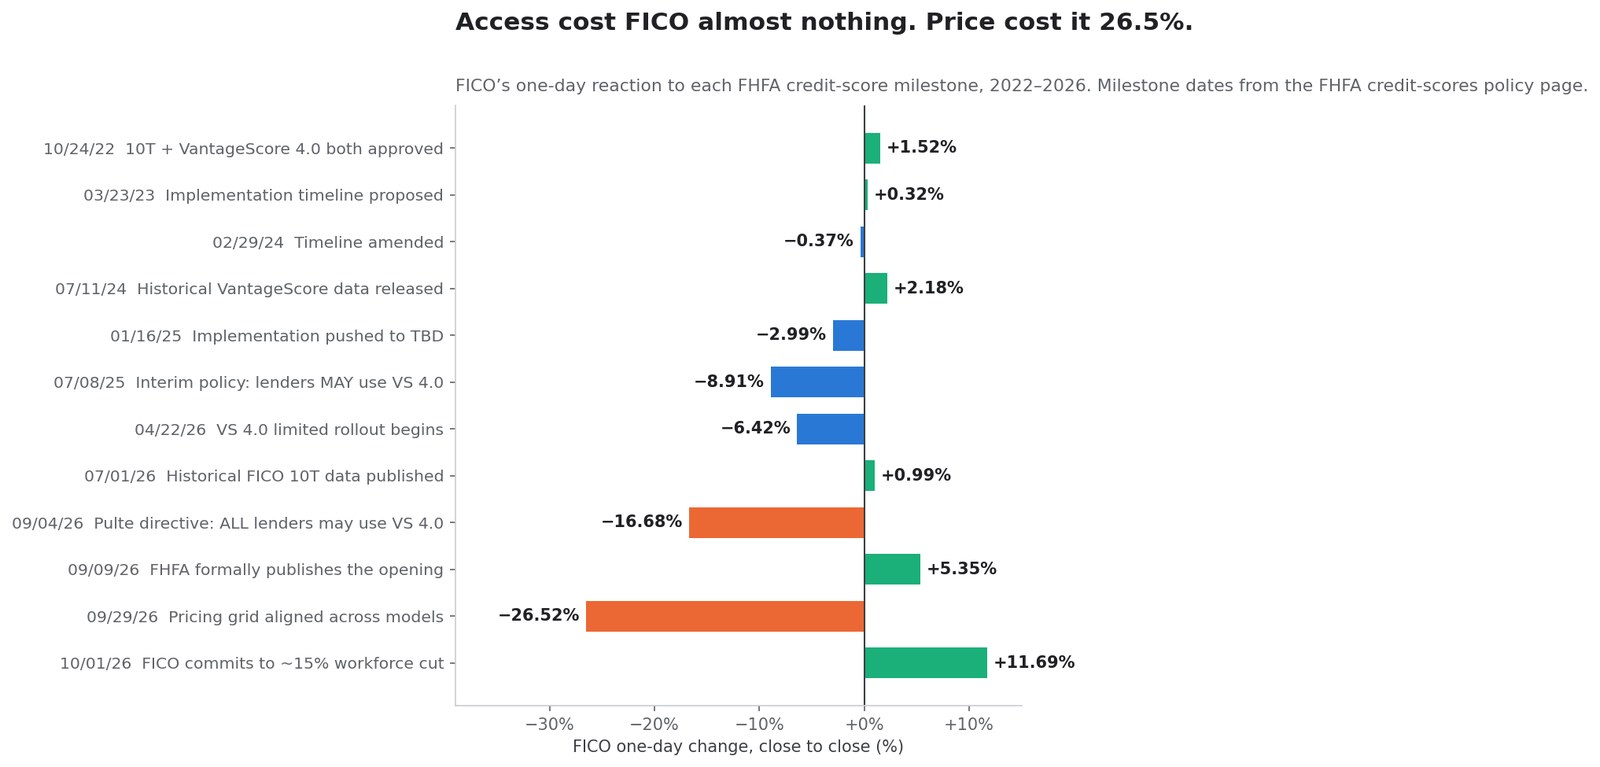
Das Register
| FHFA-Meilenstein | Datum | Was sich änderte | FICO-Tagesbewegung |
|---|---|---|---|
| FICO 10T und VantageScore 4.0 validiert und zugelassen | 24. Okt. 2022 | Beide Modelle für mögliche Nutzung durch die GSEs freigegeben | +1,52 % |
| Umsetzungsupdate und vorgeschlagener Zeitplan | 23. März 2023 | Abfolge veröffentlicht | +0,32 % |
| Zeitplan geändert; VantageScore-Daten beschleunigt | 29. Feb. 2024 | Bi-Merge an den Classic-FICO-Übergang gekoppelt | −0,37 % |
| Historische VantageScore-4.0-Scores veröffentlicht | 11. Juli 2024 | Kreditgeber konnten den Wettbewerber rückwirkend testen | +2,18 % |
| Umsetzung von Q4 2025 auf unbestimmt verschoben | 16. Jan. 2025 | Verzögerung | −2,99 % |
| Übergangsrichtlinie: Kreditgeber dürfen VantageScore 4.0 nutzen | 8. Juli 2025 | Exklusivität endet förmlich | −8,91 % |
| Begrenzter Rollout von VantageScore 4.0; 10T in die Selling Guides aufgenommen | 22. Apr. 2026 | Erstes praktisches Adoptionsfenster | −6,42 % |
| Historische FICO-10T-Daten veröffentlicht (Apr. 2013 – Sep. 2025) | 1. Juli 2026 | Stützt eine spätere 10T-Zulassung | +0,99 % |
| VantageScore 4.0 für alle zugelassenen Kreditgeber geöffnet | 9. Sep. 2026 | Vorherige schriftliche Genehmigung entfällt | +5,35 % |
| Vorabgebühren zwischen zugelassenen Modellen angeglichen | 30. Sep. 2026 | Wirtschaftliche Strafe für den Wechsel entfällt | −26,52 % |
Die Meilensteindaten entsprechen der FHFA-Richtlinienseite zu Kredit-Scores, zuletzt aktualisiert am 2. Oktober 2026. Die Gebührenangleichung vom 30. September schlug sich im Handel des 29. September nieder; die Marktreaktion wird auf die Sitzung datiert, in der sie stattfand.
Was das Register zeigt
Liest man die rechte Spalte als eine einzige Reihe, werden drei Tatsachen unausweichlich.
Erstens: FICO 10T ist seit vier Jahren zugelassen und weiterhin nicht lieferbar. Am 24. Oktober 2022 validierte und genehmigte die FHFA FICO 10T und VantageScore 4.0 am selben Tag. Zum Stand der Aktualisierung vom 2. Oktober 2026 ist VantageScore 4.0 für alle zugelassenen Kreditgeber verfügbar und FICO 10T derzeit nicht lieferberechtigt. Vier Jahre gleicher regulatorischer Stellung brachten ein ausgeliefertes Modell hervor und eines, das es nicht ist. Das ist kein Detail: FICOs gesamter Bullenfall ruht darauf, dass 10T irgendwann kommt, und das Register zeigt vier Jahre des Nichtkommens.
Zweitens: Der Markt verkraftete jede strukturelle Ankündigung und bewertete bei der Preisankündigung neu. Die neun Meilensteine zu Zugang, Zulassung, Daten und Zeitplan zwischen Oktober 2022 und September 2026 ergaben eine kumulierte Tagesbewegung von rund −8,3 Prozentpunkten über neun Sitzungen — verteilt über fast vier Jahre. Der eine Preismeilenstein brachte −26,52 % an einem einzigen Tag.
Drittens: Die beiden größten Rückgänge der gesamten Abfolge drehen sich um Geld, nicht um Erlaubnis. Minus 16,68 % am 4. September, als die Pulte-Anweisung das Volumen der Hypotheken-Scores bedrohte. Minus 26,52 % am 29. September, als das Gebührenraster den Preis bedrohte. Demgegenüber bewegten die sechs Meilensteine zu Validierung, Zulassung, Datenveröffentlichung und Zeitplanabfolge die Aktie nie um mehr als drei Prozent in irgendeine Richtung.
Warum Zugang nie die bindende Beschränkung war
Das ist keine Marktirrationalität. Es spiegelt etwas strukturell Wahres über die Verbreitung von Kredit-Scores.
Ein Kreditgeber wechselt das Scoring-Modell nicht, weil ein Modell erlaubt ist. Er wechselt, wenn sich der Wechsel rechnet. Ein Score-Modell zu ersetzen erfordert Rücktests gegen historische Ausfälle, Neukalibrierung der Bewilligungsschwellen, Neufassung der Begründungscodes für ablehnende Bescheide, Revalidierung nach der Modellrisikorichtlinie, Schulung der Mitarbeitenden und Umbau der automatisierten Kreditprüfung. Das sind reale Kosten, und sie fallen einmal an. Eine Gebührendifferenz je Score fällt bei jedem Darlehen an, dauerhaft.
Solange die Nutzung von VantageScore 4.0 bei der Einreichung mit einer Vorabgebührenstrafe belegt war, standen die einmaligen Wechselkosten auf der einen Seite und eine gedämpfte wiederkehrende Ersparnis auf der anderen. Entfällt die Strafe, kehrt sich die Rechnung um: Die Wechselkosten werden gegen einen dauerhaften, sich aufsummierenden Gebührenvorteil amortisiert. Genau das tat der 30. September 2026, und deshalb war eine einzige Preisankündigung rund dreimal so viel wert wie die größte Zugangsankündigung im Register.
Die Preisleiter des Scores: von 0,60 auf 10,00 Dollar in vier Jahren
Die Preiserhöhung, die den Regulierer auslöste, ist öffentlich dokumentiert und wurde bei jedem Schritt zeitnah berichtet. An einem Ort zusammengetragen, ist sie die wichtigste Tabelle dieses Artikels.
Die Leiter
| Preisjahr | FICO-Gebühr je Hypotheken-Score | Struktur | Vielfaches von 2022 |
|---|---|---|---|
| Bis 2022 | 0,60 $ je Score | Pauschal, jahrelang unverändert | 1,0× |
| 2023 | 0,60 – 2,75 $ je Score | Gestaffelt nach Kreditgebervolumen | bis zu 4,6× |
| 2024 | 3,50 $ je Score | Pauschal für alle Kreditgeber, Staffelung gestrichen | 5,8× |
| 2025 | 4,95 $ je Score | Pauschal; Mitteilung an die Auskunfteien am 30. Okt. 2024 | 8,3× |
| 2026 | 10,00 $ je Score | Option nur je Score | 16,7× |
Die Basis von 0,60 Dollar und die 10,00 Dollar für 2026 werden beide im Schreiben von Senator Josh Hawley vom März 2026 genannt; die Schritte auf 3,50 und 4,95 Dollar wurden zeitnah berichtet. FICOs eigene Seite zum Mortgage Direct License Program beschreibt die 10,00 Dollar als den durchschnittlichen Auskunfteienpreis von 2025 und nicht als eigene Gebühr — ein Deutungsstreit, der gleich behandelt wird.
Der Streit um die 10 Dollar
Es gibt zwei redliche Arten, die Zahl von 10 Dollar zu beschreiben, und der Unterschied zählt.
FICOs Deutung. Die 10 Dollar sind das, was Tri-Merge-Reseller den Auskunfteien für einen FICO-Score zahlten, inklusive der Aufschläge der Auskunfteien. Durch Direktlizenzierung, argumentiert FICO, entfällt die Aufschlagsebene: Ein Kreditgeber im Performance-Modell zahlt FICO 4,95 Dollar, was FICO als rund 50 % Senkung der durchschnittlichen Gebühren je Score in Richtung der Reseller bezeichnet.
Die Deutung des Senats. Senator Hawleys Schreiben beschreibt einen Anstieg des Großhandelspreises je Score von 0,60 auf 10 Dollar in fünf Jahren, wobei der Schritt von 4,95 auf 10 Dollar im Jahr 2026 der Branche rund 500 Millionen Dollar an Mehrkosten pro Jahr auferlegt. Er nennt eine operative Marge von 88 % als Beleg für einen nicht wettbewerblichen Markt und bat den Vorsitzenden der FTC, Andrew Ferguson, um eine Untersuchung, nachdem er die Kartellabteilung des US-Justizministeriums zuvor bereits zweimal darum gebeten hatte.
Beide Beschreibungen können gleichzeitig zutreffen, weil sie unterschiedliche Punkte der Vertriebskette messen. Unstrittig sind Richtung und Größenordnung. Welche Ebene man auch misst: Die Kosten eines FICO-Hypotheken-Scores stiegen in vier Jahren um mehr als eine Größenordnung, in einem Markt, in dem der Käufer keine Alternative hatte.
Die Margenzahl, die sich in die falsche Richtung bewegte
Hawleys 88 % sind keine Schätzung eines Kritikers. Es ist FICOs eigene ausgewiesene operative Marge des Segments Scores für die neun Monate bis zum 30. Juni 2025, wie in der Segmentfußnote berichtet.
In den neun Monaten bis zum 30. Juni 2026 — dem Zeitraum nach der Anzeige — stieg diese Marge auf 90,2 %. Allein im Juni-Quartal 2026 erreichte sie 90,8 %, und FICOs 10-Q nennt den Grund in eigenen Worten: Der Anstieg sei „in erster Linie auf höhere Business-to-Business-Score-Umsätze zurückzuführen, getrieben von einem höheren Stückpreis für Hypotheken-Scores".
Ein Unternehmen, dem wegen seiner Preise eine Kartelluntersuchung droht, hob seine Marge um zwei Punkte, teilte der SEC mit, der Grund sei die Preiserhöhung, und hob die Jahresprognose an. Drei Monate später nivellierte der Regulierer das Gebührenraster.
Wohin die Leiter führt
Hier ist die Kausalkette, klar benannt und an jedem Glied belegt:
- FICO erhöhte die Gebühr für Hypotheken-Scores in vier Jahren um rund das 16,7-Fache.
- Diese Erhöhung trieb den Scores-Umsatz in den ersten neun Monaten des Geschäftsjahres 2026 um 44,5 % und hob die Segmentmarge auf 90,2 % — laut FICOs eigenem Lagebericht.
- Die Erhöhung schuf genug wirtschaftlichen Spielraum, dass Equifax VantageScore 4.0 zu 4,50 Dollar bepreisen und sich auf zwei Jahre Preisbindung festlegen konnte.
- Dieselbe Erhöhung führte zu einer Senatsanzeige beim Justizministerium und bei der FTC.
- Die FHFA glich das Vorabgebührenraster an und beseitigte die Einreichungsstrafe für das günstigere Modell.
- FICOs Aktie fiel um 60,2 % vom 52-Wochen-Hoch, und das Management beschloss die Streichung von 15 % der Stellen.
Jeder Schritt ist unabhängig überprüfbar. Zusammengenommen beschreiben sie ein Unternehmen, das eine geschützte Franchise so hart monetarisierte, dass es seinen eigenen Wettbewerb finanzierte, provozierte und schließlich legitimierte.
Was es tatsächlich kostet, ein konformes Darlehen zu scoren
Die Schlagzeilenpreise je Score sind nicht das, was ein Kreditgeber zahlt. Die reale Wettbewerbsposition zu verstehen erfordert die Berechnung der Kosten über eine vollständige Transaktion — und hier tut FICOs Direktlizenzstruktur etwas Subtiles, das fast keine Berichterstattung durchgerechnet hat.
Die Preislisten
Wie auf FICOs Seite zum Mortgage Direct License Program veröffentlicht:
- Classic FICO, Performance-Modell: 4,95 Dollar Lizenzgebühr je Score, zuzüglich einer Finanzierungsgebühr von 33 Dollar je Kreditnehmer und je Score, fällig beim Abschluss eines FICO-gescorten Darlehens.
- Classic FICO, Modell nur je Score: 10,00 Dollar je Score an die Tri-Merge-Reseller, ohne Finanzierungsgebühr. FICO beschreibt dies als Entsprechung des durchschnittlichen Auskunfteienpreises von 2025.
- FICO Score 10T, eigenständiges Performance-Modell: 0,99 Dollar je Score, mit einer Finanzierungsgebühr von 65 Dollar je Kreditnehmer.
- FICO Score 10T im Paket mit Classic FICO: kostenlos, ohne zusätzliche Finanzierungsgebühr.
Und vom Wettbewerber: Equifax kündigte VantageScore-4.0-Hypotheken-Scores zu 4,50 Dollar je Score an, wobei Vorstandschef Mark Begor zusagte, diesen Preis zwei Jahre lang bis Ende 2027 zu halten. Equifax bezeichnete seinen Preis als mehr als 50 % unter FICOs 10-Dollar-Preis für 2026.
Die Rechnung für ein abgeschlossenes Darlehen
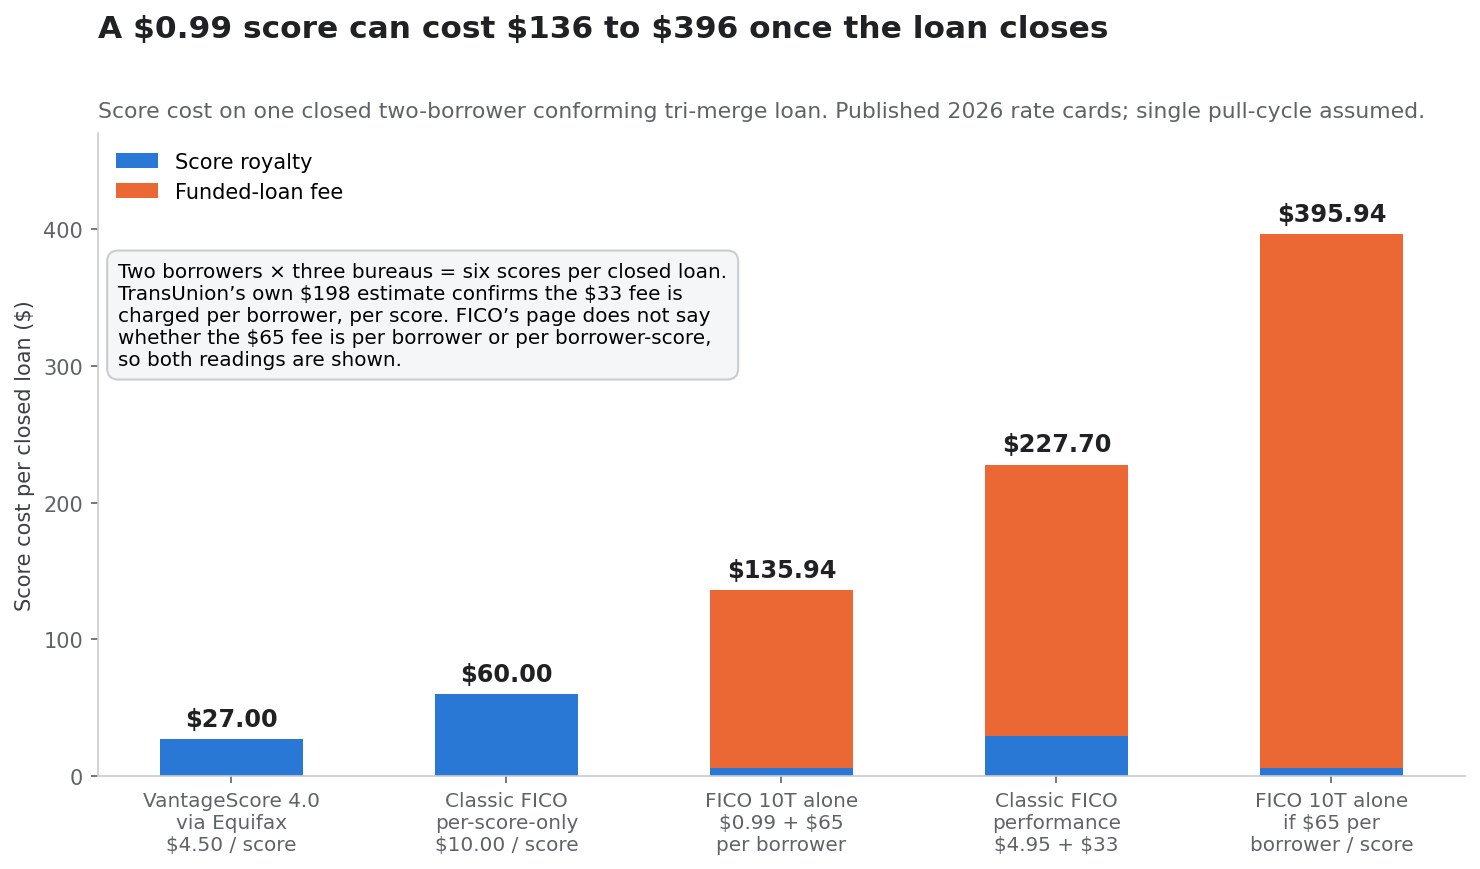
Ein konformer Tri-Merge zieht je einen Score von jeder der drei nationalen Auskunfteien. Ein Antrag mit zwei Kreditnehmern erzeugt somit sechs Scores je Abfragezyklus. Angenommen, ein Abfragezyklus und ein abgeschlossenes Darlehen:
| Option | Lizenzgebühr je Score | Finanzierungsgebühr | Summe je abgeschlossenem Darlehen |
|---|---|---|---|
| VantageScore 4.0 über Equifax, 4,50 $ | 27,00 $ | 0,00 $ | 27,00 $ |
| Classic FICO, nur je Score, 10,00 $ | 60,00 $ | 0,00 $ | 60,00 $ |
| FICO Score 10T eigenständig, 0,99 $ + 65 $ je Kreditnehmer | 5,94 $ | 130,00 $ | 135,94 $ |
| Classic FICO Performance, 4,95 $ + 33 $ je Kreditnehmer und Score | 29,70 $ | 198,00 $ | 227,70 $ |
| FICO Score 10T eigenständig, falls 65 $ je Kreditnehmer und Score gelten | 5,94 $ | 390,00 $ | 395,94 $ |
Die Zeile mit 198 Dollar ist keine Annahme. TransUnion bezeichnete die Finanzierungsgebühr öffentlich als „Strafgebühr" und bezifferte sie für ein Paar beim Hauskauf auf 198 Dollar — exakt zwei Kreditnehmer × drei Scores × 33 Dollar. Das bestätigt, dass die 33 Dollar je Kreditnehmer und je Score erhoben werden, und verankert die gesamte Tabelle.
FICOs Programmseite sagt nicht, ob die 65 Dollar bei der 0,99-Dollar-Option für 10T je Kreditnehmer oder je Kreditnehmer und Score anfallen, deshalb werden beide Lesarten gezeigt. Unter beiden weist die Ökonomie in dieselbe Richtung.
Warum die 0,99 Dollar keine Preissenkung sind
Das Direktlizenzprogramm wird routinemäßig so beschrieben, als senke FICO seinen Preis, um zu konkurrieren. Bei einem abgeschlossenen Darlehen bewirkt es bei der Schlagzeilenoption das Gegenteil.
Ein Score zu 0,99 Dollar ist 90 % günstiger als einer zu 10,00 Dollar. Aber eine Finanzierungsgebühr von 65 Dollar je Kreditnehmer macht aus einer Transaktion von 60 Dollar eine von 136 bis 396 Dollar. FICOs tatsächlich günstigste Option bleibt das alte pauschale Modell je Score zu 60 Dollar — und selbst das ist das 2,2-Fache der 27 Dollar, die dasselbe Darlehen mit VantageScore 4.0 zu Equifax' Preis kostet.
Die Wettbewerbswaffe des Programms ist überhaupt nicht die 0,99-Dollar-Zeile. Es ist das Paket: Kaufe Classic FICO zu 4,95 Dollar plus Finanzierungsgebühr, und FICO Score 10T kommt kostenlos dazu, ohne zusätzliche Finanzierungsgebühr. Das ist ein echter Anreiz — aber er zählt erst, wenn 10T lieferberechtigt wird, was die FHFA verneint.
Was die Struktur tatsächlich änderte
Nimmt man die Schlagzeilenzahlen weg, hat das Direktlizenzprogramm strukturell eine einzige Sache getan: Es verlagerte einen Teil von FICOs Hypothekenumsatz von einer Gebühr je Versuch zu einer Gebühr je Abschluss.
Das ist kein kosmetischer Unterschied. Im Modell je Score verdient FICO an jeder Kreditabfrage — auch an Vergleichsabfragen, Vorqualifizierungen, Neuausstellungen und Anträgen, die nie finanziert werden. Im Performance-Modell wird der große Anteil nur beim Abschluss eines Darlehens fällig. Die Folge ist, dass FICOs Hypothekenumsatz an das Neugeschäftsvolumen gekoppelt wird statt an die Antragsaktivität.
Für Anleger schneidet das in beide Richtungen. In einem starken Neugeschäftsmarkt greift eine abschlussgewichtete Gebühr mehr Wert je finanziertem Darlehen ab. In einem schwachen entfällt das Volumenpolster, das die Vergleichsaktivität früher bot. Zudem korrelieren FICOs Scores-Umsätze dadurch deutlich stärker mit den Hypothekenzinsen als zuvor — eine Sensitivität, die nicht bestand, als das Unternehmen 0,60 Dollar je Abfrage verlangte.
Die Asymmetrie, die das unausweichlich machte
Rockets Tests ergaben, dass Kreditnehmer, die sparten, im Schnitt 1.600 Dollar beim Abschluss sparten. FICOs gesamte Lizenzgebühr auf einen Tri-Merge mit zwei Kreditnehmern beträgt in der teuersten Option je Score für 2026 60 Dollar. Die Score-Gebühr macht also rund 4 % der genannten Ersparnis aus; der Rest sind Aufschläge der Auskunfteien, Resellermargen, Neuausstellungsgebühren und der weitere Kreditauskunftsstapel.
FICOs langjährige Verteidigung — die Lizenzgebühr sei nur ein kleiner Teil der gesamten Abschlusskosten — ist nach diesen Zahlen richtig. Und genau das ist das Problem.
Eine Gebühr, die für einen Kreditnehmer am Abschlusstisch zu klein ist, um aufzufallen, ist groß genug, um den Großteil des Betriebsgewinns eines 16-Milliarden-Dollar-Unternehmens auszumachen. Scores machte im Juni-Quartal 2026 68,1 % des Umsatzes aus und 88,3 % des Segmentbetriebsergebnisses. Die Gebühr ist für den Zahler unerheblich und für den Empfänger existenziell. Jede Asymmetrie dieser Form bricht irgendwann am Preis, denn die Seite, für die sie unerheblich ist, hat keinen Grund, sie zu verteidigen, und die Seite, für die sie existenziell ist, kann nicht aufhören, sie zu erhöhen.
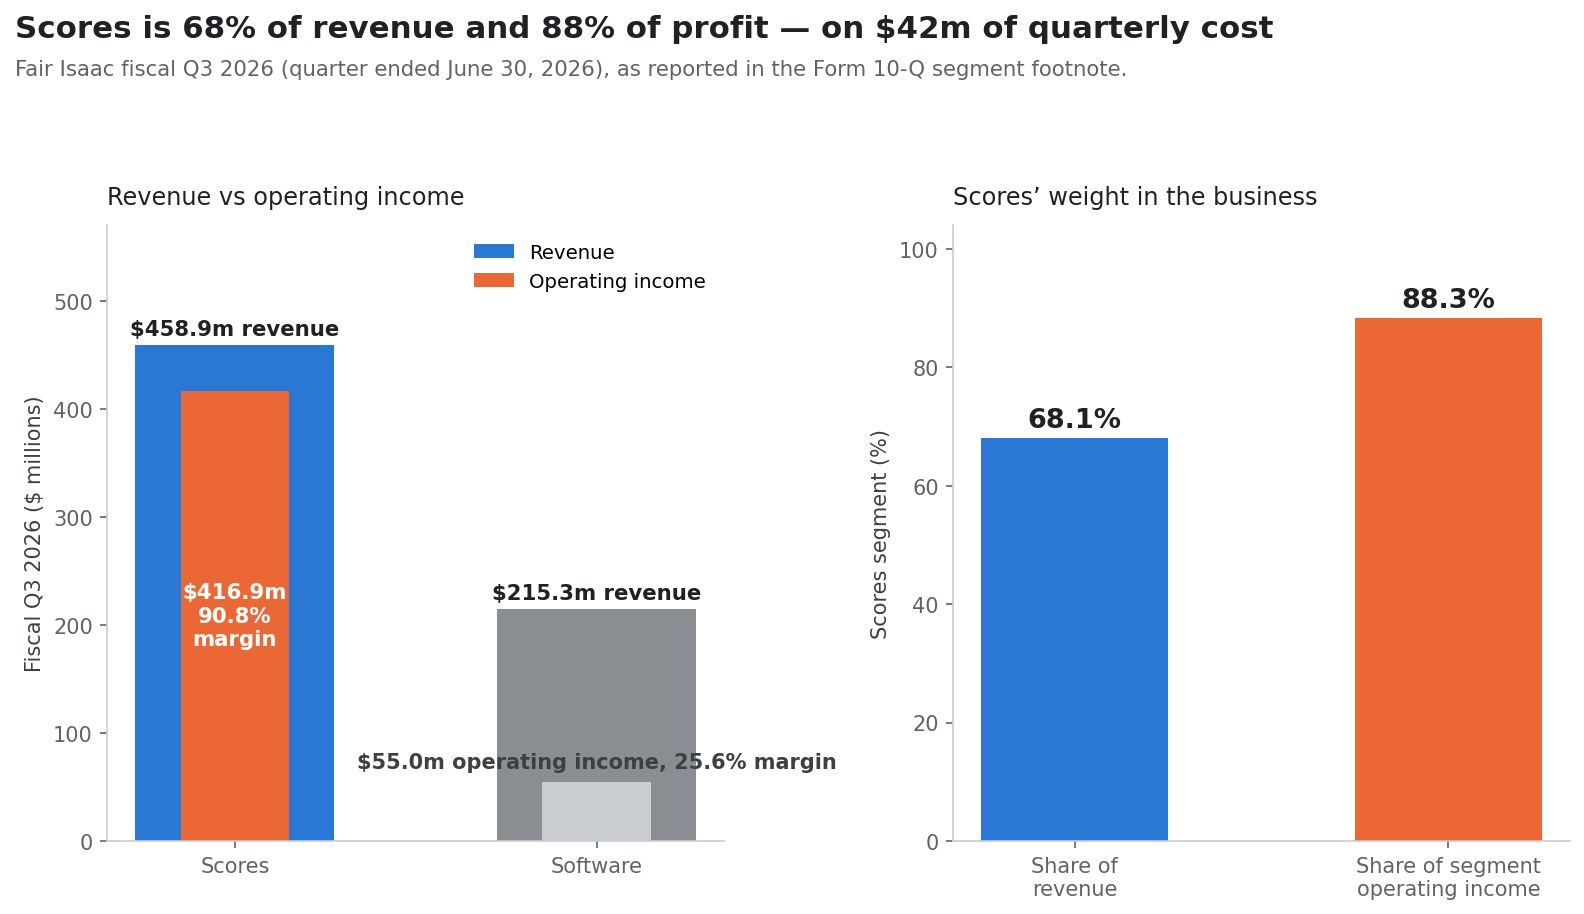
Die Segmentarithmetik: 68 % des Umsatzes, 88 % des Gewinns
Alles bisher Gesagte ist nur dann investierbar, wenn man versteht, wie die beiden Segmente tatsächlich verdienen. FICOs Segmentfußnote macht das ungewöhnlich klar, und die Klarheit ist unvorteilhaft.
Scores: 90,8 % Marge auf 42 Millionen Dollar Quartalskosten
Für das Quartal zum 30. Juni 2026:
| Drittes Geschäftsquartal 2026 | Scores | Software | Gesamt |
|---|---|---|---|
| Segmentumsatz | 458.897 Tsd. $ | 215.291 Tsd. $ | 674.188 Tsd. $ |
| Segmentbetriebsaufwand | (42.011) Tsd. $ | (160.251) Tsd. $ | (202.262) Tsd. $ |
| Segmentbetriebsergebnis | 416.886 Tsd. $ | 55.040 Tsd. $ | 471.926 Tsd. $ |
| Operative Segmentmarge | 90,8 % | 25,6 % | 70,0 % |
| Anteil am Gesamtumsatz | 68,1 % | 31,9 % | 100 % |
| Anteil am Segmentbetriebsergebnis | 88,3 % | 11,7 % | 100 % |
Nicht zugeordnete Konzernaufwendungen von 56.967 Tsd. Dollar und nicht zugeordnete aktienbasierte Vergütung von 52.331 Tsd. Dollar reduzieren die 471.926 Tsd. Dollar Segmentbetriebsergebnis auf das berichtete konsolidierte Betriebsergebnis von 362.628 Tsd. Dollar.
Die Zahl, bei der man verweilen sollte, ist 42.011 Tsd. Dollar. Das sind die gesamten direkten und zugeordneten Kosten eines Geschäfts, das in drei Monaten 458,9 Millionen Dollar Umsatz erzeugte. Das Segment Scores ist operativ eine Lizenzvereinbarung: Das Modell existiert, die Auskunfteien verteilen es, und die Grenzkosten des nächsten Scores liegen nahe null.
Das schneidet in beide Richtungen, und die meisten Kommentare nehmen nur eine.
Die optimistische Lesart: Bei 90,8 % Marge muss FICO nicht jeden Dollar Hypotheken-Scoring-Umsatz halten, um hochprofitabel zu bleiben. Selbst eine drastische Umsatzkorrektur lässt ein Geschäft mit strukturell hervorragender Ökonomie zurück.
Die arithmetische Lesart: Bei 90,8 % Marge gibt es nichts zu kürzen, wenn der Umsatz fällt. Ein Dollar verlorener Scores-Umsatz ist annähernd ein Dollar verlorenes Betriebsergebnis. Es gibt keine variable Kostenbasis zum Flexibilisieren, kein Bruttomargenpolster, keinen operativen Hebel, der rückwärts wirkt. Geschäfte mit 25 % Marge fangen einen Umsatzrückgang von 20 % durch Kostensenkung auf. Geschäfte mit 91 % Marge verdienen schlicht 20 % weniger.
Software: die Diversifikation, die schrumpft
Der Bullenfall für FICO nach dem Absturz stützt sich auf das Softwaresegment. Die Segmentfußnote erschwert ihn.
| Segment Software | Q3 GJ 2026 | Q3 GJ 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 215.291 Tsd. $ | 212.106 Tsd. $ | +1,5 % |
| Segmentbetriebsaufwand | (160.251) Tsd. $ | (144.164) Tsd. $ | +11,2 % |
| Segmentbetriebsergebnis | 55.040 Tsd. $ | 67.942 Tsd. $ | −19,0 % |
| Operative Segmentmarge | 25,6 % | 32,0 % | −6,4 Pp. |
Der Softwareumsatz wuchs um 1,5 %, während das Softwarebetriebsergebnis um 19,0 % fiel, weil der Betriebsaufwand um 11,2 % stieg. Für den Neunmonatszeitraum hält das Muster: Umsatz von 639.420 Tsd. gegenüber 618.095 Tsd. Dollar und Betriebsergebnis von 176.248 Tsd. gegenüber 192.008 Tsd. Dollar — ein Rückgang um 8,2 %.
Die vielzitierten Plattformzahlen sind real, aber unvollständig. FICO meldete zum 30. Juni 2026 ein um 10 % höheres Software-ARR im Jahresvergleich, bestehend aus einem um 62 % höheren Plattform-ARR und einem um 17 % niedrigeren Nicht-Plattform-ARR. Die dollarbasierte Nettobindung lag bei 148 % für Plattformsoftware und 82 % für Nicht-Plattform, insgesamt bei 109 %.
Die 148 % sind die Zahl, die in den meisten Analysen auftaucht. Die 109 % beschreiben das gesamte Segment. Ein Unternehmen mitten im Übergang von einer schrumpfenden On-Premises-Basis zu einer wachsenden Cloud-Plattform weist legitimerweise beides aus, aber wer die Diversifikation bemessen will, muss die konsolidierte Zahl nehmen — und 109 % Nettobindung bei sinkendem Segmentbetriebsergebnis ist kein Geschäft, das derzeit eine Franchise mit 91 % Marge ersetzen könnte.
Die Konzentration, klar gesagt
Hochgerechnet auf Jahresbasis erzeugt das Segment Scores rund 1,49 Milliarden Dollar Betriebsergebnis gegenüber rund 0,23 Milliarden aus Software. Fiele das Betriebsergebnis von Scores um die Hälfte, müsste das Softwarebetriebsergebnis von rund 0,23 auf rund 0,98 Milliarden Dollar steigen — mehr als eine Vervierfachung — nur um die Summe konstant zu halten.
Das ist das Konzentrationsproblem. Es geht nicht darum, dass FICO fragil wäre — ein Geschäft mit 90 % Marge auf einem etablierten Standard ist nicht fragil. Es geht darum, dass die Diversifikationserzählung des Unternehmens und seine Gewinnrealität um den Faktor sechs auseinanderliegen.
Das Rückkaufregister: 3,05 Mrd. Dollar zu 1.409 Dollar je Aktie
Das ist der Teil der Geschichte, der in der Berichterstattung über den Absturz vollständig fehlt, und es ist der Teil, der ein Preisproblem in ein Bilanzproblem verwandelt.
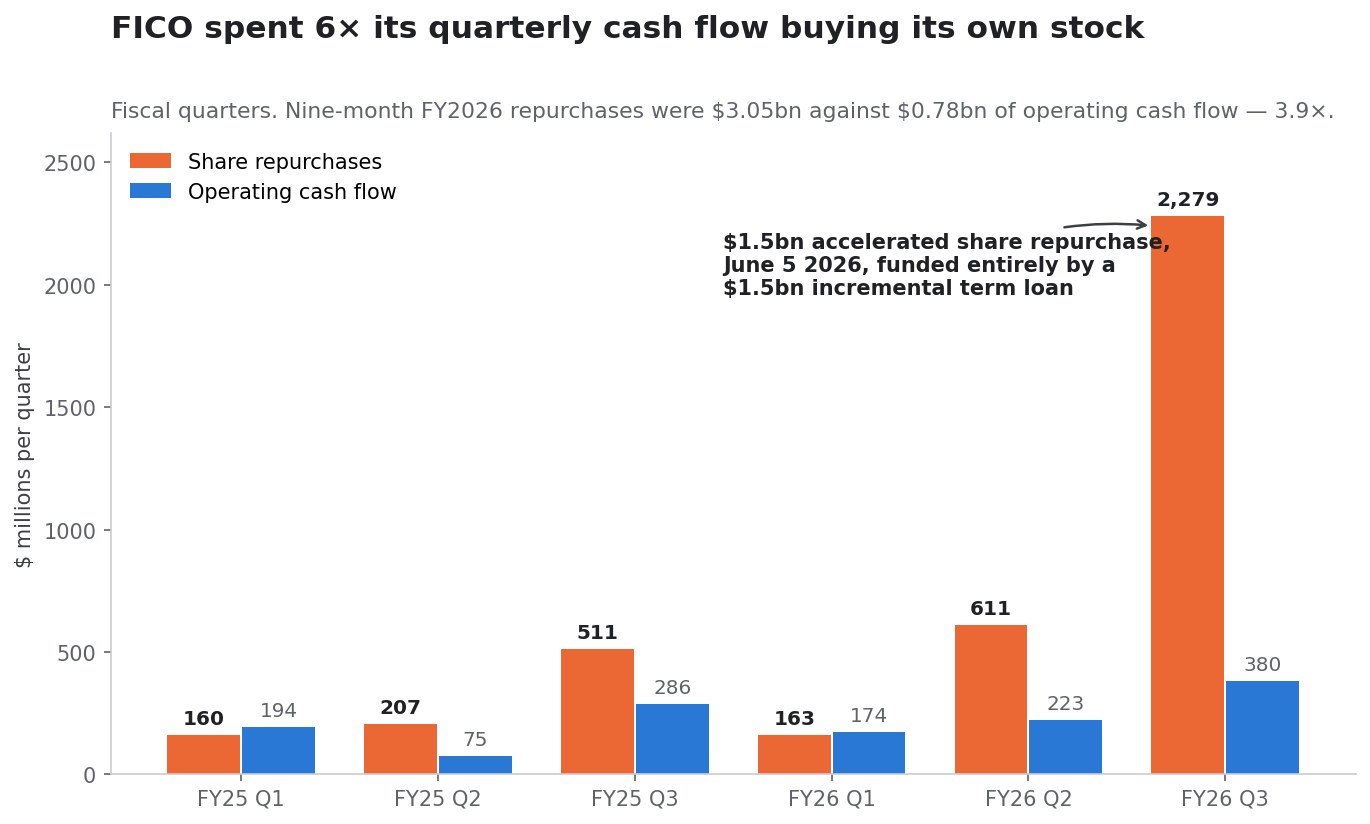
Drei Ermächtigungen in zwölf Monaten
FICOs Vorstand genehmigte in einem einzigen Jahr drei aufeinanderfolgende Aktienrückkaufprogramme, jedes ersetzte das vorherige vor dessen Ablauf:
| Datum | Programm | Genehmigter Betrag | Ersetzte |
|---|---|---|---|
| Juni 2025 | Programm Juni 2025 | 1,0 Mrd. $ | Programm Juli 2024 |
| Februar 2026 | Programm Februar 2026 | 1,5 Mrd. $ | Programm Juni 2025 |
| Juni 2026 | Programm Juni 2026 | 2,0 Mrd. $ | Programm Februar 2026 |
Jede Eskalation ist im 10-Q des dritten Geschäftsquartals 2026 offengelegt. Das Muster — ein Programm vorzeitig zu beenden und durch ein größeres zu ersetzen, dreimal in zwölf Monaten — ist das eines Unternehmens, das in den eigenen Aktienkurs hineinbeschleunigt.
Die Ausgaben gegen den Cashflow
| Geschäftsperiode | Aktienrückkäufe | Operativer Cashflow | Verhältnis |
|---|---|---|---|
| GJ 2025 Q1 | 159,7 Mio. $ | 194,0 Mio. $ | 0,8× |
| GJ 2025 Q2 | 207,0 Mio. $ | 74,9 Mio. $ | 2,8× |
| GJ 2025 Q3 | 511,3 Mio. $ | 286,2 Mio. $ | 1,8× |
| GJ 2025 gesamt | 1.419,5 Mio. $ | 778,8 Mio. $ | 1,8× |
| GJ 2026 Q1 | 162,7 Mio. $ | 174,1 Mio. $ | 0,9× |
| GJ 2026 Q2 | 611,3 Mio. $ | 223,4 Mio. $ | 2,7× |
| GJ 2026 Q3 | 2.278,9 Mio. $ | 380,4 Mio. $ | 6,0× |
| GJ 2026 neun Monate | 3.052,9 Mio. $ | 777,9 Mio. $ | 3,9× |
Rückkäufe sind eigene Aktien im Bestand laut 10-Q; die Kapitalflussrechnung weist 3.045.992 Tsd. Dollar gezahlte Mittel für Rückkäufe aus, einschließlich Verbrauchsteuer und der ASR-Vorauszahlung. Die Quartalszahlen sind aus den kumulierten Jahresangaben abgeleitet.
Ein Unternehmen, das über neun Monate das 3,9-Fache seines operativen Cashflows für Rückkäufe ausgibt, finanziert sie definitionsgemäß aus etwas anderem als dem operativen Geschäft.
Der beschleunigte Aktienrückkauf
Am 5. Juni 2026 schloss FICO eine Vereinbarung über einen beschleunigten Aktienrückkauf mit Wells Fargo Securities über 1,5 Milliarden Dollar eigener Stammaktien, am 8. Juni in einem 8-K offengelegt. Die Mechanik laut 10-Q:
- FICO zahlte 1,5 Milliarden Dollar im Voraus.
- Es erhielt eine Erstlieferung von 1.055.103 Aktien im Wert von rund 1,2 Milliarden Dollar — etwa 1.137 Dollar je Aktie und rund 80 % der erwarteten Gesamtmenge.
- Die verbleibenden 300,0 Millionen Dollar wurden als Vorauszahlung erfasst, die zugehörigen Aktien werden bei Abrechnung geliefert.
- Die endgültige Aktienzahl bestimmt sich nach dem volumengewichteten Durchschnittskurs der FICO-Aktie über die Laufzeit des ASR, abzüglich eines Abschlags.
- Die Abrechnung wurde für das vierte Geschäftsquartal 2026 erwartet — das Quartal zum 30. September 2026.
Dieser letzte Punkt führt zu einer der merkwürdigsten Folgen dieser ganzen Episode, behandelt am Ende dieses Abschnitts.
Die impliziten Kosten und die Bewertung zum Marktpreis
Die eigenen Aktien im Bestand stiegen von 65.093.000 zum 30. September 2025 auf 67.260.000 zum 30. Juni 2026 — 2.167.000 Aktien in neun Monaten erworben, für 3.052.893 Tsd. Dollar an Bestandswert. Das impliziert durchschnittliche gelieferte Kosten von rund 1.408,81 Dollar je Aktie.
FICO schloss am 12. Oktober 2026 bei 740,00 Dollar.
| Neunmonatsrückkauf GJ 2026 | Betrag |
|---|---|
| Eingesetzte Mittel | 3.045.992 Tsd. $ |
| Erworbener Bestandswert eigener Aktien | 3.052.893 Tsd. $ |
| In den Bestand gelieferte Aktien | 2.167.000 |
| Implizite durchschnittliche Kosten je Aktie | 1.408,81 $ |
| Schlusskurs, 12. Okt. 2026 | 740,00 $ |
| Marktwertveränderung je Aktie | −668,81 $ (−47,5 %) |
| Marktwertveränderung der Position | −1,449 Milliarden Dollar |
Diese 1,449 Milliarden sind das 1,86-Fache des gesamten operativen Cashflows des Unternehmens in denselben neun Monaten. Hätte FICO die 3.045.992 Tsd. Dollar als Barmittel gehalten und zu 740,00 Dollar eingesetzt, hätte dasselbe Geld 4.116.205 Aktien gekauft — das 1,90-Fache dessen, was es tatsächlich einzog.
Das ist keine nachträgliche Kritik an einer Ermessensentscheidung. Der Rückkauf beschleunigte sich in einem Zeitraum, in dem die FHFA bereits eine Übergangsrichtlinie veröffentlicht hatte, die die Exklusivität beendete (Juli 2025), einen begrenzten VantageScore-Rollout begonnen hatte (April 2026) und historische FICO-10T-Daten veröffentlicht hatte, während 10T weiterhin nicht lieferberechtigt war (Juli 2026). Die größte Einzeltranche — der ASR über 1,5 Milliarden — wurde im Juni 2026 ausgeführt, zwei Monate nach Beginn des Rollouts.
Das eine, was der Absturz verbesserte
Es gibt eine echte und wirklich kontraintuitive Gegenrechnung.
Weil sich die endgültige Aktienzahl des ASR nach dem volumengewichteten Durchschnittskurs über seine Laufzeit abzüglich eines Abschlags bestimmt, und weil diese Laufzeit von Anfang Juni bis zur erwarteten Abrechnung im vierten Geschäftsquartal 2026 reichte, fiel der Septembereinbruch in das Messfenster. Ein niedrigerer VWAP bedeutet mehr gelieferte Aktien für dieselben 1,5 Milliarden.
Nimmt man tägliche Schlusskurse als Näherung für den VWAP des ASR: Vom 5. Juni bis 30. September 2026 lag der volumengewichtete Durchschnittsschluss bei rund 995 Dollar, gegenüber rund 1.092 Dollar ohne die beiden letzten Absturzsitzungen. Auf 1,5 Milliarden sind das rund 134.000 zusätzliche Aktien — zum Kurs vom 12. Oktober etwa 99 Millionen Dollar wert.
Das ist eine Näherung, keine Offenlegung. Die tatsächliche Berechnung nutzt untertägigen VWAP mit vertraglichem Abschlag und Anpassungen, und die abgerechnete Zahl wird in FICOs Formular 10-K für das Geschäftsjahr 2026 erscheinen. Die Richtung ist jedoch sicher: Die beiden Sitzungen, die 5,37 Milliarden Dollar Marktwert vernichteten, verschafften dem Unternehmen rund 99 Millionen Dollar an zusätzlichen Aktien auf einen bereits bezahlten Rückkauf. Anleger sollten auf die endgültige ASR-Abrechnungsangabe achten, denn sie ist die eine Zeile im 10-K des Geschäftsjahres 2026, in der der Absturz als Gutschrift erscheint.
Die Bilanz nach dem Rückkauf
Der Rückkauf wurde nicht aus Barmitteln finanziert. Er wurde mit Schulden finanziert, und die Schulden sind konkret, datiert und offengelegt.
Was aufgenommen wurde und zu welchen Konditionen
20. März 2026 — 1,0 Milliarde Dollar 6,250 % Senior Notes mit Fälligkeit 2034. FICO schloss eine Privatplatzierung über 1,0 Milliarde Dollar Gesamtnennbetrag an 6,250 % Senior Notes mit Fälligkeit am 15. September 2034 ab, mit halbjährlichen Zinsen jeweils am 15. März und 15. September. Angegebene Mittelverwendung: Rückzahlung von Inanspruchnahmen unter der Kreditvereinbarung, Finanzierung der vollständigen Tilgung von 400 Millionen Dollar an 5,25 % Senior Notes mit Fälligkeit 2026, begeben im Mai 2018, Zahlung von Gebühren „sowie für allgemeine Unternehmenszwecke, zu denen Rückkäufe eigener Stammaktien gehören können".
5. Juni 2026 — zusätzliches Darlehen über 1,5 Milliarden Dollar. Eine Erste Änderung zur Dritten Geänderten und Neugefassten Kreditvereinbarung stellte ein unbesichertes zusätzliches Darlehen über 1,5 Milliarden Dollar mit Fälligkeit am 15. Mai 2028 bereit. FICO zog den vollen Betrag am 5. Juni 2026 und wird, in den Worten des 8-K, „diese Mittel gemäß dem beschleunigten Aktienrückkaufprogramm verwenden". Die Verzinsung beträgt SOFR zuzüglich einer anwendbaren Marge von 1,500 % bis 2,250 %, bestimmt durch die konsolidierte Verschuldungsquote. Die Tilgung erfolgt in Quartalsraten von 75 Millionen Dollar vom 30. September 2026 bis 30. Juni 2027, danach 112,5 Millionen.
Die resultierende Position
| Bilanzposition | 30. Sep. 2025 | 30. Juni 2026 | Veränderung |
|---|---|---|---|
| Langfristige Schulden, kurzfristiger Anteil | 399.541 Tsd. $ | 300.000 Tsd. $ | −99.541 Tsd. $ |
| Langfristige Schulden, langfristiger Anteil | 2.656.150 Tsd. $ | 5.282.389 Tsd. $ | +2.626.239 Tsd. $ |
| Gesamtverschuldung | 3.055.691 Tsd. $ | 5.582.389 Tsd. $ | +2.526.698 Tsd. $ (+82,7 %) |
| Zahlungsmittel und Äquivalente | 134.136 Tsd. $ | 248.444 Tsd. $ | +114.308 Tsd. $ |
| Nettoverschuldung | 2.921.555 Tsd. $ | 5.333.945 Tsd. $ | +82,6 % |
| Gesamtes Eigenkapital | (1.745.784) Tsd. $ | (4.097.135) Tsd. $ | −2.351.351 Tsd. $ |
Das bilanzielle Eigenkapital war schon vor diesem Zyklus negativ — ein normaler Zustand für ein Unternehmen, das seit Jahren Aktien zurückkauft. Es liegt nun bei minus 4,1 Milliarden Dollar, und die Verschlechterung in neun Monaten entspricht fast exakt den zusätzlich aufgenommenen Schulden.
Was der Hebel kostet
| Zinsaufwand, netto | GJ 2026 | GJ 2025 | Veränderung |
|---|---|---|---|
| Drittes Geschäftsquartal | 59.877 Tsd. $ | 32.899 Tsd. $ | +82,0 % |
| Neun Monate | 146.462 Tsd. $ | 93.765 Tsd. $ | +56,2 % |
Der Nettozinsaufwand des Juni-Quartals 2026 ergibt auf Jahresbasis rund 240 Millionen Dollar. Gegenüber einem auf Jahresbasis hochgerechneten Q3-Betriebsergebnis von rund 1.451 Millionen entspricht eine Nettoverschuldung von 5.334 Millionen etwa dem 3,68-Fachen des EBIT.
Das ist keine notleidende Bilanz. FICO erzeugt erheblichen freien Cashflow — allein 370,3 Millionen Dollar im Juni-Quartal — und das Darlehen ist ohne Prämie oder Strafe vorzeitig rückzahlbar. Aber es ist eine deutlich andere Bilanz als die ein Jahr zuvor, und sie wurde auf der Annahme errichtet, dass die Scores-Gewinne dauerhaft sind.
Der Tilgungsplan, den niemand modelliert
Ab dem 30. September 2026 beginnt das zusätzliche Darlehen zu tilgen. Vier Quartalsraten zu 75 Millionen Dollar, vom 30. September 2026 bis 30. Juni 2027, danach 112,5 Millionen je Quartal. Das sind 300 Millionen Dollar Pflichttilgung in den ersten vier Quartalen, steigend auf einen Jahreslauf von 450 Millionen Dollar ab dem September-Quartal 2027, zuzüglich rund 240 Millionen Dollar Zinsen jährlich.
Nennen wir es 690 Millionen Dollar pro Jahr vertraglichen Schuldendienst, sobald die Stufe greift, gegenüber 778 Millionen Dollar operativem Cashflow in neun Monaten. FICO kann das bei den aktuellen Gewinnen bequem decken. Die Frage ist nicht Solvenz, sondern Optionalität. Der Unterschied zwischen einem Unternehmen mit 3,1 Milliarden Schulden und einem mit 5,6 Milliarden beim Eintritt in eine Umsatzkorrektur ist der Spielraum zum Investieren, Zukaufen oder weiteren Aktienrückkauf, während sich die Korrektur entfaltet.
Der Stellenabbau von 15 %, gelesen gegen die Segmentdaten
Der Stellenabbau von 15 % wird meist als Kostendisziplin berichtet. Gegen die Segmentfußnote gelesen sagt er etwas Konkreteres.
Die Rechnung des Abbaus
FICO beschäftigte zum 30. Juni 2026 3.876 Menschen, nach 3.855 ein Jahr zuvor. Rund 15 % sind etwa 581 Stellen. Der offengelegte Vorsteueraufwand beträgt 27,0 Millionen Dollar — rund 46.400 Dollar je gestrichener Stelle an Abfindung und Folgekosten.
Wo die Kosten tatsächlich liegen
Hier liegt das Problem, den Abbau als Verteidigung der Scores-Franchise zu lesen. Für die neun Monate bis zum 30. Juni 2026:
| Segment | Betriebsaufwand neun Monate | Anteil am Segmentaufwand |
|---|---|---|
| Scores | 121.189 Tsd. $ | 20,7 % |
| Software | 463.172 Tsd. $ | 79,3 % |
| Segmentbetriebsaufwand gesamt | 584.361 Tsd. $ | 100 % |
| Nicht zugeordneter Konzernaufwand | 152.411 Tsd. $ | — |
| Nicht zugeordnete aktienbasierte Vergütung | 141.910 Tsd. $ | — |
Das Segment Scores kostet rund 40 Millionen Dollar je Quartal im Betrieb und erzeugt rund 417 Millionen Dollar Quartalsbetriebsergebnis. Dort gibt es nichts Nennenswertes zu kürzen. Vier Fünftel der Segmentkostenbasis — und die überwältigende Mehrheit der Belegschaft — liegen in Software und im Konzernbereich.
Ein Stellenabbau von 15 % trifft daher überproportional das Segment, das das Management als Diversifikationsmotor positioniert hat, das Segment, dessen Betriebsergebnis bereits um 19,0 % im Jahresvergleich fiel, und das Segment, das sein Betriebsergebnis mehr als vervierfachen müsste, um eine Halbierung von Scores auszugleichen.
Worauf sich der 8-K-Wortlaut tatsächlich festlegt
Die Mitteilung beschreibt keine vorübergehende Kostenmaßnahme. Sie beschreibt „die Zahl der Hierarchieebenen im Unternehmen zu verringern, die Betriebsstruktur zu vereinfachen, Prozesse und Werkzeuge zu optimieren und KI-gestützte Produktentwicklung zu integrieren", im Wesentlichen abgeschlossen bis zum Ende des dritten Geschäftsquartals 2027.
Das ist eine neunmonatige strukturelle Reorganisation, beschlossen am ersten Handelstag, nachdem die Aktie in zwei Sitzungen 29,5 % verloren hatte. Unternehmen reorganisieren sich nicht wegen eines vorübergehenden Schrecks. Die redliche Lesart ist, dass das Management glaubt, das Umsatz- und Margenprofil, auf das es hinarbeitet, sei dauerhaft anders als jenes, das das Geschäftsjahr 2026 hervorbrachte.
Diese Lesart ist pessimistischer als die Erholung der Aktie um 11,69 % an jenem Tag nahelegte — und sie kommt vom Unternehmen, nicht vom Markt.
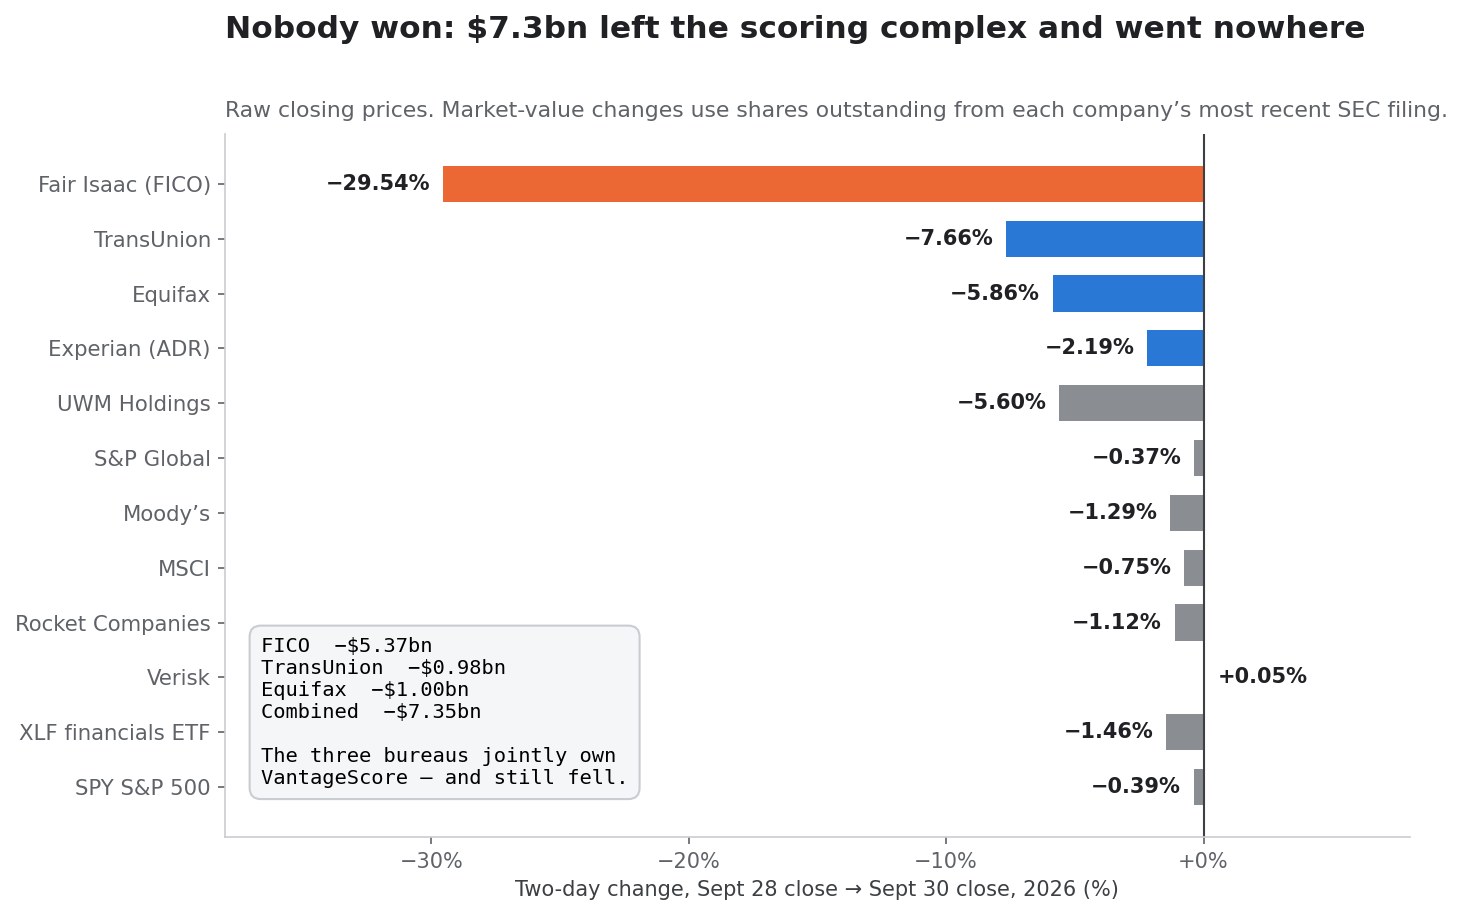
Wer hat eigentlich gewonnen? Der Querschnitt des Reaktionstags
Der einfachste Weg zu prüfen, ob ein Ereignis Wert überträgt oder vernichtet, ist zu schauen, wer das Geld bekam. Am 29. und 30. September 2026 bekam es niemand.
Der Querschnitt des Reaktionstags
| Unternehmen | Schluss 28. Sep. | Schluss 30. Sep. | Zweitagesbewegung | Veränderung des Marktwerts |
|---|---|---|---|---|
| Fair Isaac (FICO) | 840,89 $ | 592,47 $ | −29,54 % | −5,365 Mrd. $ |
| TransUnion | 66,19 $ | 61,12 $ | −7,66 % | −0,977 Mrd. $ |
| Equifax | 145,78 $ | 137,24 $ | −5,86 % | −1,003 Mrd. $ |
| Experian (ADR) | 33,38 $ | 32,65 $ | −2,19 % | — |
| UWM Holdings | 1,25 $ | 1,18 $ | −5,60 % | — |
| Rocket Companies | 11,64 $ | 11,51 $ | −1,12 % | — |
| S&P Global | 395,92 $ | 394,47 $ | −0,37 % | — |
| Moody's | 460,08 $ | 454,13 $ | −1,29 % | — |
| MSCI | 542,72 $ | 538,66 $ | −0,75 % | — |
| Verisk | 167,77 $ | 167,85 $ | +0,05 % | — |
| XLF Finanz-ETF | 54,19 $ | 53,40 $ | −1,46 % | — |
| SPY (S&P 500) | 765,61 $ | 762,63 $ | −0,39 % | — |
Die Veränderungen des Marktwerts nutzen die ausstehenden Aktien aus der jüngsten SEC-Einreichung jedes Unternehmens: FICO 21.597.635; TransUnion 192.800.000; Equifax 117.484.896. Zusammen verloren die drei in zwei Sitzungen 7,35 Milliarden Dollar, gegenüber einem S&P 500, der sich um −0,39 % bewegte.
Die Auskunfteien besitzen den Gewinner und fielen trotzdem
Das ist der Befund, der das gesamte Ereignis neu rahmt.
VantageScore Solutions LLC wurde 2006 als Gemeinschaftsunternehmen von Equifax, Experian und TransUnion gegründet — eine Struktur, die in Equifax' eigenem Formular 10-K für das Geschäftsjahr 2006 beschrieben ist, das die Ankündigung auf den 14. März 2006 datiert. Die drei nationalen Kreditauskunfteien besitzen gemeinsam das Modell, das FICO gerade Anteile abgenommen hat.
Und alle drei fielen. TransUnion −7,66 %, Equifax −5,86 %, Experians ADR −2,19 %.
Wäre dies eine Anteilsverschiebung gewesen — Wert, der von FICO zu einem Wettbewerber wandert — hätten die Eigentümer des Wettbewerbers gewonnen. Sie verloren zusammen rund 2,0 Milliarden Dollar. Das Urteil des Marktes lautete nicht „FICOs Gewinne wandern zu den Auskunfteien". Es lautete: „Der Gebührentopf für Hypotheken-Scoring schrumpft, und alle, die daraus kassieren, verdienen weniger."
Diese Unterscheidung ist für Prognosen enorm wichtig. Ein Anteilsverschiebungsereignis hat einen Boden: FICOs Verlust ist durch den Anteil begrenzt, den es verlieren kann. Eine Kompression des Gebührentopfs hat keinen solchen Boden, weil der überlebende Preis durch Wettbewerb bestimmt wird und nicht davon, wer das verbleibende Volumen hält.
Und die Zahler gewannen ebenfalls nicht
Wenn der Gebührentopf schrumpfte, sollten die Einsparungen den Kreditgebern zufließen. Rocket Companies fiel um 1,12 % und UWM Holdings um 5,60 % in denselben zwei Sitzungen — keiner legte zu.
Die Erklärung liegt in der Größenordnung. Rockets eigene Tests bezifferten die durchschnittliche Ersparnis auf 1.600 Dollar je Abschluss für Kreditnehmer, die sparten, und diese Ersparnis fällt weitgehend dem Kreditnehmer zu, nicht dem Kreditgeber. Ein Hypothekenvermittler reicht Kreditauskunftskosten weiter; ein günstigerer Score senkt den Barmittelbedarf des Kreditnehmers beim Abschluss, verbessert die Bewilligungsquoten am Rand und lässt die Ökonomie des Vermittlers weitgehend unverändert.
Die vollständige Abrechnung des 29. und 30. September 2026 lautet also: 7,35 Milliarden Dollar Marktwert im gesamten Scoring-Komplex vernichtet, kein börsennotierter Begünstigter und ein diffuser Nutzen, verteilt auf amerikanische Hauskäufer zu rund 1.600 Dollar je Transaktion. So sieht eine regulierte Preiskorrektur in einem Kapitalmarkt aus — und das Muster ist erkennenswert, denn es hat dieselbe Form wie das in Crown Castles Test des vierten Netzbetreibers, wo eine sektorweite Neubewertung weit mehr Wert vernichtete als sie übertrug.
Der Präzedenzfall von 2006, den FICO bereits prozessiert und verloren hat
FICOs Wettbewerbsproblem ist nicht neu, und das Unternehmen hat es bereits vor Gericht ausgefochten und verloren.
VantageScore Solutions wurde am 14. März 2006 angekündigt. Fair Isaac klagte und machte Kartellverstöße, Markenverletzung und irreführende Werbung geltend. Das Gemeinschaftsunternehmen obsiegte.
Zwanzig Jahre später hat VantageScore eine verbrauchernahe Verbreitung über Kreditüberwachungsdienste, Beziehungen zu den Auskunfteien und eine Modellgeneration — 4.0 —, die die FHFA am selben Tag wie FICO 10T validierte. Was es zwanzig Jahre lang nicht hatte, war ein Grund für einen konformen Hypothekenkreditgeber, es zu nutzen.
Was sich änderte, war nicht die Qualität des Modells, sein Zulassungsstatus oder seine Verbreitung. Was sich änderte, war, dass FICO seinen Preis von 0,60 auf 10,00 Dollar erhöhte und Equifax mit 4,50 antwortete.
Das ist die Lektion des Registers, und sie verallgemeinert sich weit über Kredit-Scoring hinaus. Ein Wettbewerber, der beim Produkt nicht gewinnen kann, kann unbegrenzt darauf warten, dass der Platzhirsch ihn beim Preis wettbewerbsfähig macht. Zwanzig Jahre lang konnte VantageScore FICO nicht schlagen. Es musste es nicht. Es musste nur da sein, als FICOs eigene Preispolitik es zur rationalen Wahl machte.
Was die FICO-Aktie bei 740 Dollar wert ist
Mit geklärtem Mechanismus wird die Bewertungsfrage handhabbar: Was unterstellen 740 Dollar?
Die Multiplikatoren
Bei 740,00 Dollar auf 21.597.635 Aktien beträgt FICOs Marktkapitalisierung 15,98 Milliarden Dollar. Zuzüglich einer Nettoverschuldung von 5,33 Milliarden ergibt sich ein Unternehmenswert von rund 21,32 Milliarden Dollar.
Gegen FICOs eigene Prognose, angehoben am 29. Juli 2026:
| Kennzahl | Aktualisierte Prognose GJ 2026 | Bei 740,00 $ |
|---|---|---|
| Umsatz | 2,53 Mrd. $ | EV/Umsatz 8,4× |
| GAAP-Nettogewinn | 850 Mio. $ | KGV 18,8× |
| GAAP-Ergebnis je Aktie | 36,86 $ | KGV 20,1× |
| Non-GAAP-Nettogewinn | 979 Mio. $ | KGV 16,3× |
| Non-GAAP-Ergebnis je Aktie | 42,43 $ | KGV 17,4× |
Die Prognose wurde von 2,45 Milliarden Dollar Umsatz, 825 Millionen GAAP-Nettogewinn und 35,60 Dollar GAAP-Ergebnis je Aktie angehoben. Das Betriebsergebnis des Juni-Quartals von 362.628 Tsd. Dollar auf Jahresbasis ergibt rund 1,45 Milliarden, also ein EV/EBIT von etwa 14,7×; die Neunmonatszahl hochgerechnet ergibt 1,33 Milliarden und 16,0×.
Das sind keine teuren Multiplikatoren für ein Geschäft mit 70 % konsolidierter operativer Marge. Sie sind aber auch nicht billig, wenn die Gewinne, auf die sie angewendet werden, der Höhepunkt sind.
Die Frage, die Multiplikatoren nicht beantworten können
FICOs Gewinne im Geschäftsjahr 2026 sind nach eigener Offenlegung eine Preiserhöhungsgeschichte. Die relevante Frage ist nicht, ob das 20-Fache der Gewinne billig ist. Sie lautet: welche Gewinne.
Vier Möglichkeiten:
- Eine tragfähige neue Basis. Der 10-Dollar-Preis überlebt, weil Tri-Merge, Verbriefungsanforderungen am MBS-Markt und das Nicht-Hypothekengeschäft FICOs Volumina intakt halten. Die Gewinne des Geschäftsjahres 2026 sind der Boden.
- Ein vorübergehender Vorteil aus Preiserhöhungen vor einer Volumenkorrektur. Der Preis stieg, das Volumen hält vorerst, und beides normalisiert sich, sobald die Kreditgeber ihre Wechsel abgeschlossen haben. Die Gewinne des Geschäftsjahres 2026 sind ein Höhepunkt.
- Ein letzter Schub vor einer echten Anteilsverschiebung. Rocket ist der erste von vielen. Die Gewinne des Geschäftsjahres 2026 sind der Gipfel eines Zyklus, der sich nicht wiederholt.
- Eine Mischung. Die Ökonomie der Hypotheken-Scores korrigiert sich spürbar, während die Nicht-Hypothekenfranchise — Kartenprüfung, Auto, Privatkredite, Kleinunternehmenskredite, Bankrisikomanagement, Versicherungsanalytik, Forderungseinzug und myFICO — intakt bleibt. Die Gewinne des Geschäftsjahres 2026 sind teils strukturell, teils vorübergehend.
Szenario vier ist das wahrscheinlichste und am schwersten zu bepreisen, denn es verlangt, den Hypotheken-Scores-Umsatz von allem anderen zu trennen — eine Aufteilung, die FICO nicht offenlegt.
Der Stresstest, auf den es ankommt
Da niemand den Hypothekenanteil genau kennen kann, ist der redliche Weg, das Segment Scores direkt zu stressen und den resultierenden Multiplikator abzulesen. Ausgehend von einem auf Jahresbasis hochgerechneten konsolidierten Betriebsergebnis von rund 1.332 Millionen Dollar, gegenüber einem auf Jahresbasis hochgerechneten Segment-Betriebsergebnis von Scores von rund 1.490 Millionen — die Segmentzahl ist höher, weil nicht zugeordnete Konzernaufwendungen und aktienbasierte Vergütung darunter liegen:
| Rückgang des Scores-Betriebsergebnisses | Impliziertes Gesamtbetriebsergebnis | EV/EBIT bei 740 $ |
|---|---|---|
| 0 % | 1.332 Mio. $ | 16,0× |
| −10 % | 1.183 Mio. $ | 18,0× |
| −20 % | 1.034 Mio. $ | 20,6× |
| −30 % | 885 Mio. $ | 24,1× |
| −40 % | 736 Mio. $ | 28,9× |
| −50 % | 587 Mio. $ | 36,3× |
Lies die Tabelle rückwärts, um zu finden, was der Markt unterstellt. Damit FICO bei 740 Dollar zu einem EV/EBIT von 20× handelt — üblich für ein hochwertiges Analytikgeschäft — darf das Scores-Betriebsergebnis um nicht mehr als rund 18 % fallen. Bei einem Multiplikator von 25× liegt die Toleranz bei etwa 32 %.
Der implizite Basisfall des Marktes ist also ein Rückgang des Scores-Betriebsergebnisses irgendwo zwischen knapp zwanzig und gut dreißig Prozent. Ob das richtig ist, ist die gesamte Anlagedebatte. Was es nicht ist: ein Markt, der FICO auf Aussterben bepreist.
Die Schulden verstärken die Eigenkapitalsensitivität
Beachte, was der Hebel mit dieser Tabelle macht. Der Unternehmenswert beträgt 21,32 Milliarden Dollar, davon 5,33 Milliarden Nettoverschuldung. Ein Rückgang des Scores-Betriebsergebnisses um 20 % senkt den Unternehmenswert proportional, wenn der Multiplikator hält — aber die Schulden sind nominal fix, also absorbiert das Eigenkapital die gesamte Veränderung.
Durchgerechnet: Bei konstantem EV/EBIT von 16,0× und einem Scores-Abschlag von 20 % fällt der Unternehmenswert auf rund 16,5 Milliarden, das Eigenkapital auf rund 11,2 Milliarden und der Aktienkurs auf etwa 519 Dollar — ein Rückgang um 30 % von 740 Dollar bei einem Gewinnrückgang von 20 % in einem einzigen Segment. Diese Verstärkung ist das, was der Neunmonatsrückkauf erkauft hat, und sie ist der praktische Preis dafür, 2,5 Milliarden Dollar Bilanzflexibilität in zu 1.409 Dollar eingezogene Aktien verwandelt zu haben. Dieselbe Rechnung findet sich in Lululemons Rückkaufregister über 4,33 Milliarden Dollar, wo ein nahe den Höchstständen ausgeführter Rückkauf zur dominierenden Erklärung des anschließenden Kursrückgangs wurde.
Worin die Optimisten recht haben
Ein Referenzdokument, das nur eine Seite vertritt, ist kein Referenzdokument. Drei Punkte zugunsten FICOs sind wirklich stark und in der pessimistischen Berichterstattung unterbewertet.
Das Nicht-Hypothekengeschäft ist der größte Teil der Franchise, und nichts hat es berührt
Die FHFA regelt die Einreichung konformer Hypotheken. Sie regelt nicht die Kreditkartenprüfung, Autofinanzierung, Privatkredite, Kleinunternehmenskredite, Bankrisikomanagement, Versicherungsanalytik, Inkassoentscheidungen, Betrugsprozesse oder Verbraucherkreditüberwachung. Der FICO Score wird von 90 % der führenden US-Kreditgeber genutzt und ist in über 40 Ländern außerhalb der Vereinigten Staaten verfügbar.
Nichts an der Abfolge 2025–2026 ändert daran etwas. Der B2C-Scores-Umsatz — das myFICO-Abogeschäft und Lizenzgebühren auf indirekt an Verbraucher verkaufte Scores — wuchs im Juni-Quartal um 5 % und bleibt vollständig außerhalb des regulatorischen Perimeters.
Die Verbriefungsanforderung ist ein realer Boden
Der Markt für hypothekenbesicherte Wertpapiere verlangt für Verbriefungszwecke weiterhin FICO-Scores. Ein Kreditgeber, der ein mit VantageScore bewertetes Darlehen vergibt, bewegt sich weiterhin in einem Sekundärmarkt, dessen Konventionen, historische Ausfalldaten und Investorenerwartungen auf FICO aufbauen. Konventionen ändern sich langsam, und die Änderung liegt nicht allein in der Hand der FHFA.
Wechselkosten sind real, und Rockets eigene Ausnahmen beweisen es
Rocket ist der denkbar stärkste Testfall: ein großer, technologisch versierter Kreditgeber, der vier Monate Paralleltests über 1,4 Millionen Kreditauskünfte durchführte und sich öffentlich dem Wettbewerbsvorstoß des FHFA-Direktors anschließt. Selbst Rocket behielt FICO für Hypotheken auf Renditeobjekte, Zweitwohnsitze, Eigenheimkredite, FHA- und Jumbo-Darlehen.
Diese Ausnahmeliste ist der Bullenfall in konkreter Form. Die Teile des Hypothekenmarkts außerhalb des konformen Perimeters änderten sich nicht, und der zum Wechsel am stärksten motivierte Kreditgeber wechselte sie nicht.
Wie man die FICO-Aktie von hier an beobachtet: sechs Schritte
Eine These, die man nicht verfolgen kann, ist eine These, die man nicht halten kann. Sechs Dinge bestimmen, welches der obigen Szenarien sich entfaltet, und alle sechs sind beobachtbar.
Schritt 1 — Verfolge den Stückpreis, nicht die Schlagzeile
FICOs Lagebericht führt das Scores-Umsatzwachstum ausdrücklich auf den Stückpreis zurück. Jedes folgende 10-Q wird dasselbe tun — oder damit aufhören. Der zu suchende Satz in jeder Einreichung ist jener, der die Veränderung des Business-to-Business-Scores-Umsatzes erklärt. Wenn er von „einem höheren Stückpreis für Hypotheken-Scores" zu „einem Volumenanstieg" oder, schlimmer, zu einem preisbedingten Rückgang wechselt, hat die Korrektur begonnen.
Schritt 2 — Trenne Lizenzgebühren von Finanzierungsgebühren
Das Direktlizenzprogramm teilt FICOs Hypothekenumsatz in Lizenzgebühren je Score und Gebühren je Abschluss. Beide verhalten sich über den Neugeschäftszyklus unterschiedlich. Jede Offenlegung, die sie trennt — im 10-K, in der Telefonkonferenz oder in der Berichterstattung eines Resellers — ist informativer als die Summe.
Schritt 3 — Beobachte die Lieferberechtigung von FICO 10T
Das ist die hebelstärkste Binärfrage der ganzen Geschichte. Die FHFA erklärt, FICO 10T sei derzeit nicht lieferberechtigt und die GSEs würden Leitlinien herausgeben, sobald es so weit ist. Eine Zulassung reaktiviert das Paket — Classic FICO plus 10T kostenlos, ohne zusätzliche Finanzierungsgebühr — FICOs stärkstes Wettbewerbsinstrument. Vier Jahre gemeinsamer Zulassung ohne Lieferberechtigung sind die Basisrate; behandle jede Zulassung als echten Aufwärtskatalysator und nicht als Erwartung.
Schritt 4 — Lies das Software-Betriebsergebnis, nicht das Software-ARR
Plattform-ARR von +62 % und Plattform-Nettobindung von 148 % sind die Schlagzeilenzahlen. Das Betriebsergebnis des Segments Software fiel im Jahresvergleich um 19,0 %. Beides stimmt. Nur eines sagt dir, ob die Diversifikation verdient. Dasselbe Problem selektiver Kennzahlen steckt hinter dem einmaligen Posten, der Netflix' KGV aufbläht. Verfolge das Segmentbetriebsergebnis und die gesamte dollarbasierte Nettobindung von 109 %, nicht die Plattformteilmenge.
Schritt 5 — Modelliere die Darlehenstilgung
Das zusätzliche Darlehen tilgt 75 Millionen Dollar je Quartal von September 2026 bis Juni 2027, danach 112,5 Millionen je Quartal. Dieser Plan ist vertraglich und verringert das frei verfügbare Kapital. Modelliere ihn ausdrücklich gegen den freien Cashflow, bevor du annimmst, dass Rückkäufe in irgendeinem Tempo weitergehen.
Schritt 6 — Beobachte die ASR-Abrechnung im 10-K für das Geschäftsjahr 2026
Der ASR über 1,5 Milliarden wird im vierten Geschäftsquartal 2026 abgerechnet, und die endgültige Aktienzahl sowie der Durchschnittspreis werden im Jahresbericht offengelegt. Diese Angabe sagt dir zweierlei: die wahren Gesamtkosten des größten Rückkaufs der Unternehmensgeschichte und wie viel unerwarteten Gewinn der Septemberabsturz auf die nicht gelieferte Tranche von 300 Millionen brachte.
Alle sechs lassen sich mit SimianX AIs Aktienwerkzeugen zu einer automatisierten Beobachtungsliste verdrahten, die Einreichungen, Segmentangaben und Kursreaktionen gemeinsam verfolgen:
- SimianX AI — die Rechercheplattform
- Live-Analyse-Kommandozentrale — Echtzeit-Multiagentenanalyse von
FICO - Market Pulse — Ereigniserkennung bei Einzelwerten
- Krypto-Rangliste — Leistungsverfolgung Modell für Modell
- Punkte und Preise — wie die Nutzung funktioniert
Optimistisch, Basis und pessimistisch: die Szenariotabelle
| Szenario | Kernannahmen | Pfad des Scores-Betriebsergebnisses | Implizierte Einordnung |
|---|---|---|---|
| Pessimistisch | VantageScore 4.0 wird bei den meisten großen konformen Kreditgebern zum Standard; FICOs Preis je Score korrigiert in Richtung 4,50 $; FICO 10T bleibt nicht lieferberechtigt; das Software-Betriebsergebnis fällt weiter | −35 % bis −50 % | EV/EBIT bewertet sich auf 24–36× des heutigen EV neu; das Eigenkapital absorbiert den ganzen Rückgang bei 5,33 Mrd. $ Nettoverschuldung; weitere Rückkäufe durch 450 Mio. $ Jahrestilgung begrenzt |
| Basis | Der konforme Hypothekenanteil verschiebt sich spürbar, aber Nicht-Hypothek, B2C und Verbriefungskonventionen halten; der Preis korrigiert teilweise; Software stabilisiert sich | −15 % bis −25 % | EV/EBIT 19–22×; Gewinnkorrektur ohne Franchiseverlust; der Hebel baut sich ab statt sich zu verschärfen |
| Optimistisch | FICO 10T erhält Lieferberechtigung; das Paket neutralisiert die Preislücke; Kreditgeber nutzen beide Modelle; das Wachstum der Softwareplattform hebt endlich das Segmentbetriebsergebnis | −5 % bis +10 % | EV/EBIT 14–17×; die Abwertung von 1.858,91 $ erweist sich als Vorwegnahme einer größeren Korrektur als der eintretenden |
Der pessimistische Fall verlangt nicht, dass FICO seine Franchise verliert. Er verlangt nur, dass sich die Ökonomie der Hypotheken-Scores korrigiert, während Software nicht kompensiert. Der optimistische Fall verlangt nicht, dass VantageScore scheitert; er verlangt, dass FICO 10T ausgeliefert wird.
Beachte, was in allen drei Spalten fehlt: eine Annahme darüber, ob die Aktie „billig" ist. Beim 16- bis 20-Fachen der Gewinne ist FICO weder offensichtlich billig noch offensichtlich teuer. Der Multiplikator ist nicht die Variable. Der Nenner ist es.
Häufige Fragen
Warum stürzte die FICO-Aktie am 29. September 2026 um 26,52 % ab?
Die FHFA veröffentlichte Anpassungen der Vorabgebühren, die die Hypothekenbepreisung zwischen Classic FICO und VantageScore 4.0 anglichen und damit die wirtschaftliche Strafe beseitigten, die ein Kreditgeber für die Wahl des günstigeren Modells zahlte. In der Sitzung zuvor hatte Rocket Mortgage angekündigt, VantageScore 4.0 ab dem vierten Quartal 2026 zum Standard für berechtigte konforme Direktkundendarlehen zu machen. FICO fiel von 840,89 auf 617,87 Dollar bei 4.914.500 Aktien, rund dem Zwölffachen des normalen Volumens.
Verlor FICO sein Monopol beim Hypotheken-Kredit-Score im September 2026?
Nein — es verlor es am 8. Juli 2025, als die Übergangsrichtlinie der FHFA Kreditgebern erstmals erlaubte, mit VantageScore 4.0 bewertete konforme Darlehen einzureichen. Was sich im September 2026 änderte, war der Preis, nicht die Erlaubnis. FICO fiel am Richtlinientag 2025 um 8,91 % und am Preistag 2026 um 26,52 %.
Wie viel kostet ein FICO-Hypotheken-Score im Jahr 2026?
Das hängt vom gewählten Modell ab. Unter FICOs Mortgage Direct License Program: Classic FICO kostet 4,95 Dollar je Score zuzüglich einer Finanzierungsgebühr von 33 Dollar je Kreditnehmer und je Score, oder 10,00 Dollar je Score ohne Finanzierungsgebühr. FICO Score 10T eigenständig kostet 0,99 Dollar je Score zuzüglich einer Finanzierungsgebühr von 65 Dollar je Kreditnehmer und ist kostenlos im Paket mit Classic FICO. FICOs Lizenzgebühr lag bis 2022 bei rund 0,60 Dollar je Score.
Ist VantageScore 4.0 günstiger als FICO?
Nach den veröffentlichten Preisen ja. Equifax bepreist VantageScore-4.0-Hypotheken-Scores mit 4,50 Dollar je Score und hat zugesagt, diesen Preis bis Ende 2027 zu halten. Bei einem abgeschlossenen Tri-Merge-Darlehen mit zwei Kreditnehmern — sechs Scores — sind das 27,00 Dollar gegenüber 60,00 Dollar für FICOs günstigste Option je Score und 227,70 Dollar im Performance-Modell von Classic FICO.
Wem gehört VantageScore?
VantageScore Solutions LLC wurde 2006 als Gemeinschaftsunternehmen von Equifax, Experian und TransUnion gegründet, angekündigt am 14. März 2006. Fair Isaac verklagte das Gemeinschaftsunternehmen 2006 wegen Kartellverstößen, Markenverletzung und irreführender Werbung; das Gemeinschaftsunternehmen obsiegte.
Warum kaufte FICO vor dem Absturz Aktien für 3 Milliarden Dollar zurück?
FICOs Vorstand genehmigte in zwölf Monaten drei steigende Rückkaufermächtigungen — 1,0 Mrd. $ im Juni 2025, 1,5 Mrd. $ im Februar 2026, 2,0 Mrd. $ im Juni 2026 — und das Unternehmen setzte in den neun Monaten bis zum 30. Juni 2026 3,05 Milliarden Dollar ein, bei 778 Millionen Dollar operativem Cashflow. Die größte Tranche war ein beschleunigter Aktienrückkauf über 1,5 Milliarden Dollar vom 5. Juni 2026, vollständig finanziert durch ein zusätzliches Darlehen über 1,5 Milliarden Dollar. Die implizite durchschnittliche gelieferte Kostenbasis lag bei rund 1.408,81 Dollar je Aktie.
Was ist FICO Score 10T und warum können Kreditgeber ihn nicht nutzen?
FICO Score 10T ist FICOs neueres Hypotheken-Scoring-Modell, von der FHFA am 24. Oktober 2022 validiert und zugelassen — am selben Tag wie VantageScore 4.0. Es wurde im April 2026 in die Selling Guides der GSEs aufgenommen und seine historischen Daten wurden im Juli 2026 veröffentlicht, doch die FHFA erklärt, es sei derzeit nicht lieferberechtigt. Die GSEs werden Leitlinien herausgeben, sobald es so weit ist.
Ist die FICO-Aktie bei 740 Dollar billig?
Bei 740,00 Dollar handelt FICO zum rund 20,1-Fachen des prognostizierten GAAP-Ergebnisses je Aktie von 36,86 Dollar und etwa zum 16,0-Fachen des auf Jahresbasis hochgerechneten Betriebsergebnisses bei einem Unternehmenswert von 21,32 Milliarden Dollar. Diese Multiplikatoren sind für ein Geschäft mit 70 % konsolidierter operativer Marge unauffällig. Die Frage ist nicht der Multiplikator, sondern die Gewinne: Die Ergebnisse des Geschäftsjahres 2026 wurden laut FICOs eigenen Unterlagen von einem höheren Stückpreis für Hypotheken-Scores getrieben, den der Regulierer nun optional gemacht hat.
Wie viel kostete der Stellenabbau, und wie viele Menschen betrifft er?
FICO beschäftigte zum 30. Juni 2026 3.876 Menschen. Der am 1. Oktober 2026 beschlossene Abbau von rund 15 % umfasst etwa 581 Stellen, mit Vorsteueraufwendungen von rund 27,0 Millionen Dollar im vierten Geschäftsquartal 2026 — rund 46.400 Dollar je Stelle. Der Plan soll bis zum Ende des dritten Geschäftsquartals 2027 im Wesentlichen abgeschlossen sein.
Fazit: Der Burggraben war immer bepreist, nicht gebaut
Fair Isaacs Wettbewerbsvorteil beim Hypotheken-Scoring war nie in erster Linie die Prognosequalität seines Modells. VantageScore 4.0 wurde vom selben Regulierer am selben Tag validiert wie FICOs eigenes neuestes Modell. Der Vorteil bestand darin, dass FICOs Score jener war, um den herum das System gebaut wurde, und dass ein Wechsel im Verhältnis zu einer günstigen wiederkehrenden Gebühr teuer war.
FICO verbrachte vier Jahre damit, diese Gebühr teuer zu machen. Jede Erhöhung war für sich rational — das Unternehmen hatte Preissetzungsmacht und nutzte sie, und das Ergebnis war eine Segmentmarge von 90 % und eine Aktie, die 2.382,40 Dollar erreichte. Kumulativ lösten die Erhöhungen das Einzige auf, was das System zusammenhielt: dass sich ein Wechsel nicht lohnte.
Dann, als die Übergangsrichtlinie der FHFA bereits vierzehn Monate alt und der begrenzte Rollout bereits angelaufen war, lieh sich FICO 2,5 Milliarden Dollar und zog 2,17 Millionen Aktien zu durchschnittlich rund 1.409 Dollar ein — eine Wette darauf, dass die durch die Preiserhöhungen erzeugten Gewinne dauerhaft sind. Neun Monate später stehen diese Aktien bei 740,00 Dollar, das bilanzielle Eigenkapital bei minus 4,1 Milliarden, und das Unternehmen hat die Streichung von 15 % seiner Stellen beschlossen.
Nichts davon macht FICO zu einem schlechten Geschäft. Ein Unternehmen, das 90,8 % Marge auf einem etablierten Standard verdient, mit 90 % der führenden US-Kreditgeber als Kunden und einer unberührten Nicht-Hypothekenfranchise, ist ein sehr gutes Geschäft zu einem gewöhnlichen Multiplikator. Der Kurs von 740 Dollar preist kein Aussterben ein — er preist so etwas wie eine Korrektur des Scores-Betriebsergebnisses um 20 bis 30 % ein, was ein vertretbarer zentraler Fall ist.
Was die Abfolge aber etabliert, ist ein benanntes Muster, das sich in andere Situationen regulierter Franchises mitnehmen lässt:
Wenn ein geschütztes Geschäft seinen Schutz schneller monetarisiert als die Wechselkosten, auf die es sich stützt, finanziert es den Eintritt seines eigenen Wettbewerbers. Die Erlaubnis des Regulierers ist nie die bindende Beschränkung. Der Preis ist es.
Dieses Muster wiederholt sich. Es ist dieselbe Struktur wie bei einem Funkturm-REIT, der feststellt, dass seine Option auf einen vierten Netzbetreiber weniger wert war, als der Markt dafür zahlte, und dieselbe wie bei einem Zahlungsdienst-Platzhirsch, der merkt, dass Volumenwachstum ohne Margenwachstum kein Burggraben ist. Es lohnt sich, das früh zu erkennen, denn das Register, das es dokumentiert, ist immer öffentlich — bei FICO vier Jahre, bevor sich der Kurs bewegte.
Für eine laufend aktualisierte Sicht auf FICOs Einreichungen, Segmentangaben, Kursreaktionen und die konkurrierenden Deutungen dazu sehen Sie sich SimianX AI an. Seine Multiagenten-Recherchewerkzeuge verfolgen die sechs obigen Beobachtungsschritte automatisch und melden, wenn sich die Sprache einer Einreichung ändert.
Verwandte Artikel
- Crown Castle und der vierte Netzbetreiber: SpaceX statt DISH
- Lululemon Aktie unter 100 $: kaputte Marke oder Chance?
- Netflix −4,7%: 2,8 Mrd. Warner-Gebühr schönt das KGV
- PayPal-Aktie stürzt 13%: Volumen +10%, Marge nur +1,5%
- SpaceX-Spektrum: AT&T, Verizon und T-Mobile im Vergleich
Quellen
- FHFA — Richtlinie zu Kredit-Scores und Umsetzungsupdates — der kanonische Meilensteinzeitplan und die aktuelle Modellzulassung
- FHFA — Hauskauf tritt in eine neue Ära des Wettbewerbs bei Kredit-Scores ein — die Einordnung der Behörde selbst
- Formular 10-Q der Fair Isaac Corporation, Quartal zum 30. Juni 2026 — Segmentfußnote, Schulden, eigene Aktien, ASR-Angabe, Belegschaft
- Formular 8-K von Fair Isaac, 6. Oktober 2026 (Punkt 2.05) — der Stellenabbau von rund 15 % und die Aufwendungen von 27,0 Millionen
- Formular 8-K von Fair Isaac, 8. Juni 2026 — das zusätzliche Darlehen über 1,5 Milliarden und der ASR über 1,5 Milliarden
- Formular 8-K von Fair Isaac, 20. März 2026 — die 6,250 % Senior Notes mit Fälligkeit 2034 über 1,0 Milliarde
- FICO Ergebnisse drittes Geschäftsquartal 2026 (Anlage 99.1) — Segmentumsatz, ARR, Bindung, angehobene Prognose
- FICO Investor Relations — Ergebnisse drittes Geschäftsquartal 2026 — die Mitteilung des Unternehmens selbst
- FICO Mortgage Direct License Program — die veröffentlichte Preisliste für 2026
- Equifax kontert FICOs Direktlizenzprogramm mit einem Preisplan — die Zusage von 4,50 $ für VantageScore 4.0 bis 2027
- Senator Hawley bittet die FTC um Untersuchung der FICO-Hypothekenpreise — der Anstieg von 0,60 auf 10 $ und die Angabe der 88-%-Marge
- FICO erhöht den Preis für Hypotheken-Scores auf 4,95 $ — der Preisschritt 2025, zeitnah berichtet
- FICOs Aktie stürzt wegen Sorgen um Wettbewerb bei Kredit-Scores ab — taggleiche Berichterstattung zur Sitzung vom 29. September
- Freddie Mac — Initiative zu Kredit-Score-Modellen und -Auskünften — Umsetzungshinweise der GSE-Seite
- VantageScore Solutions — Eigentum, Generationen und Verbreitung des Modells
- Einreichungsverzeichnis der Fair Isaac Corporation bei der SEC — alle oben zitierten Unterlagen
- Historische Kurse der FICO-Aktie — die in den Registertabellen verwendeten Tagesschlusskurse
- Investopedia — Beschleunigter Aktienrückkauf — die Mechanik des ASR vom Juni 2026
- Investopedia — Unternehmenswert — das oben verwendete Bewertungsmaß
- Investopedia — SOFR — der Referenzzins des zusätzlichen Darlehens
- Investopedia — Aktienrückkäufe — Mechanik und Zielkonflikte von Rückkäufen
- Investopedia — Volumengewichteter Durchschnittskurs — wie die endgültige Aktienzahl des ASR bestimmt wird
- Investopedia — Nettoverschuldung — das durchgängig verwendete Verschuldungsmaß
- Investopedia — Ökonomischer Burggraben — das Konzept, an dem dieser Artikel FICOs Preishistorie misst


