Was ein vierter Netzbetreiber einem Funkturm-Vermieter wirklich wert ist
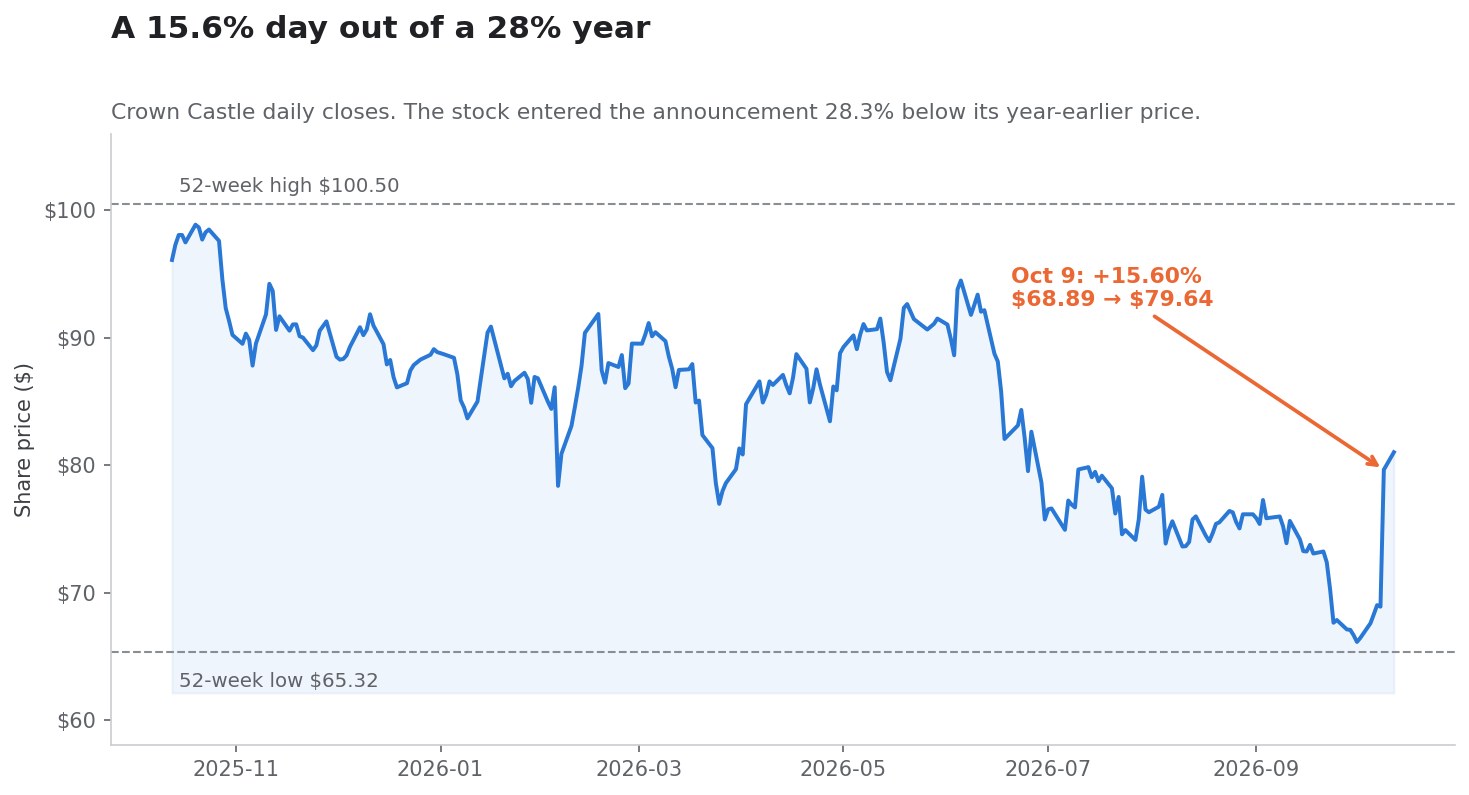
Am Freitag, dem 9. Oktober 2026, schloss Crown Castle (CCI) bei 79,64 Dollar und damit 15,60% über den 68,89 Dollar der Vorsitzung. Der Auslöser war keine Mitteilung von Crown Castle. Es war die Ankündigung eines privaten Unternehmens, das kein Mieter von Crown Castle ist und nie einer war: SpaceX hatte vereinbart, ein landesweites 800-MHz-Frequenzportfolio von Grain Management zu erwerben.
Der Handel war binnen Minuten lesbar. Wenn SpaceX ein terrestrisches Mobilfunknetz baut, braucht es Funktürme. Crown Castle besitzt rund 40.000 davon. Also ist Crown Castle mehr wert.
Was diesen Fall untersuchenswert macht, ist, dass Crown Castle genau dieses Experiment schon einmal durchgeführt hat, mit einem anderen Protagonisten, und das Ergebnis liegt bei der SEC zu den Akten. Zwischen 2020 und 2026 wollte ein Unternehmen namens DISH Wireless der vierte landesweite Netzbetreiber der USA werden, schloss einen Rahmenmietvertrag mit Crown Castle, baute und stellte dann die Zahlungen ein. Am 12. Januar 2026 stellte Crown Castle eine Verzugs- und Kündigungsanzeige zu. Das Unternehmen macht nun geltend, dass DISH ihm mehr als 3,5 Milliarden Dollar an ausstehenden Zahlungen schuldet.
Wir müssen also nicht darüber spekulieren, was ein vierter Netzbetreiber für einen Funkturm-REIT wert ist. Wir können es nachschlagen. DISH erzeugte auf dem Höhepunkt 222 Millionen Dollar jährliche Standortmieterlöse für Crown Castle: 5,7% der Abrechnungsbasis des Vorjahres. Das ist der Buchungssatz. Die Frage, die dieser Artikel beantwortet, lautet, wie sich die Neubewertung von Crown Castle an einem einzigen Tag dazu verhält.
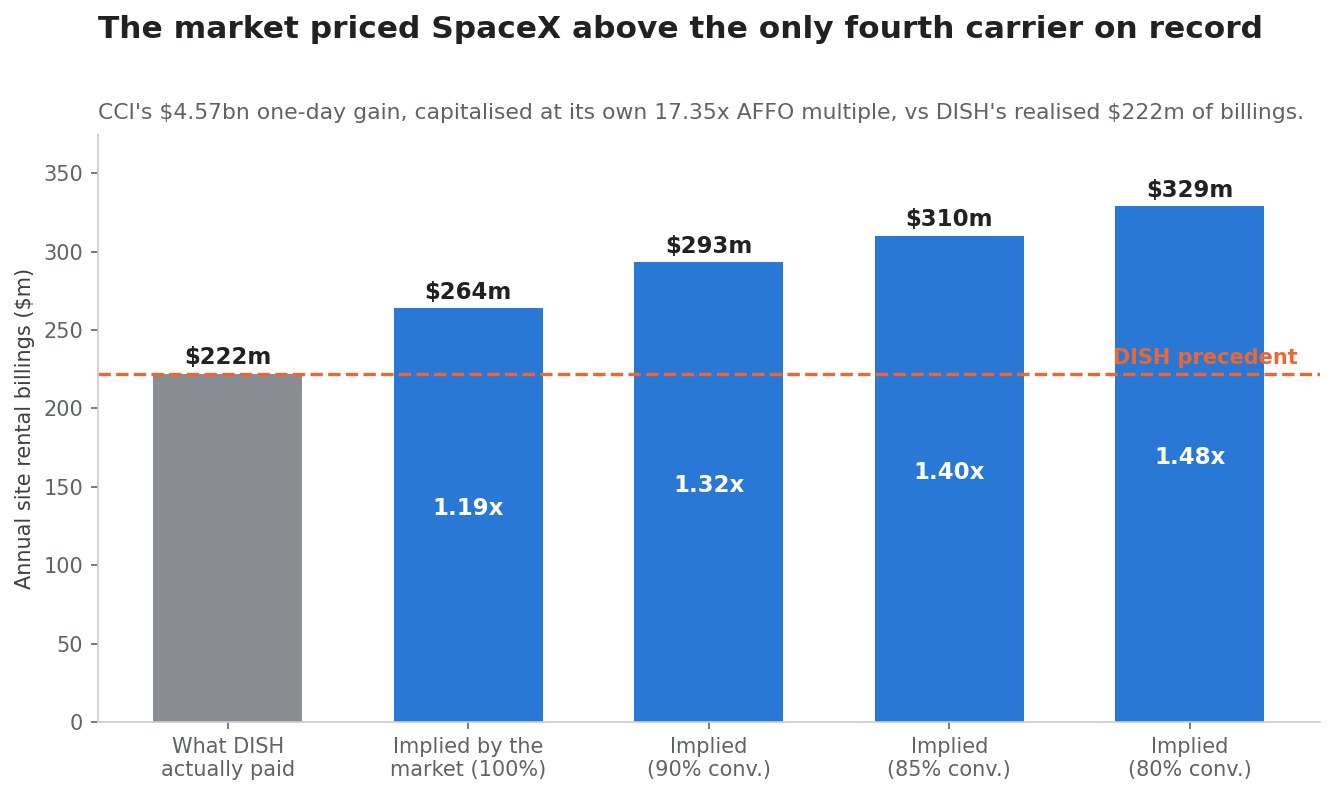
Die Antwort, unten durchgerechnet: Die 4,57 Milliarden Dollar, die der Markt dem Eigenkapitalwert von Crown Castle am 9. Oktober hinzufügte, implizieren beim eigenen Multiplikator von Crown Castle nach der Rally rund 264 Millionen Dollar zusätzliches AFFO pro Jahr, also zwischen dem 1,2- und 1,4-Fachen dessen, was DISH jemals gezahlt hat, vergeben in einer einzigen Sitzung, an eine Gegenpartei ohne unterschriebenen Mietvertrag, für ein Netz, das nicht existiert.
Für Anleger, die solche Situationen mit SimianX AI verfolgen, ist Crown Castle eine saubere Fallstudie zum Unterschied zwischen einer Option und einer Forderung. Der Begleitartikel dazu, SpaceX-Spektrum: AT&T, Verizon und T-Mobile im Vergleich, arbeitet dieselbe Ankündigung von der Seite der Netzbetreiber auf.
Der Querschnitt des 9. Oktober: Wer tatsächlich gewonnen hat
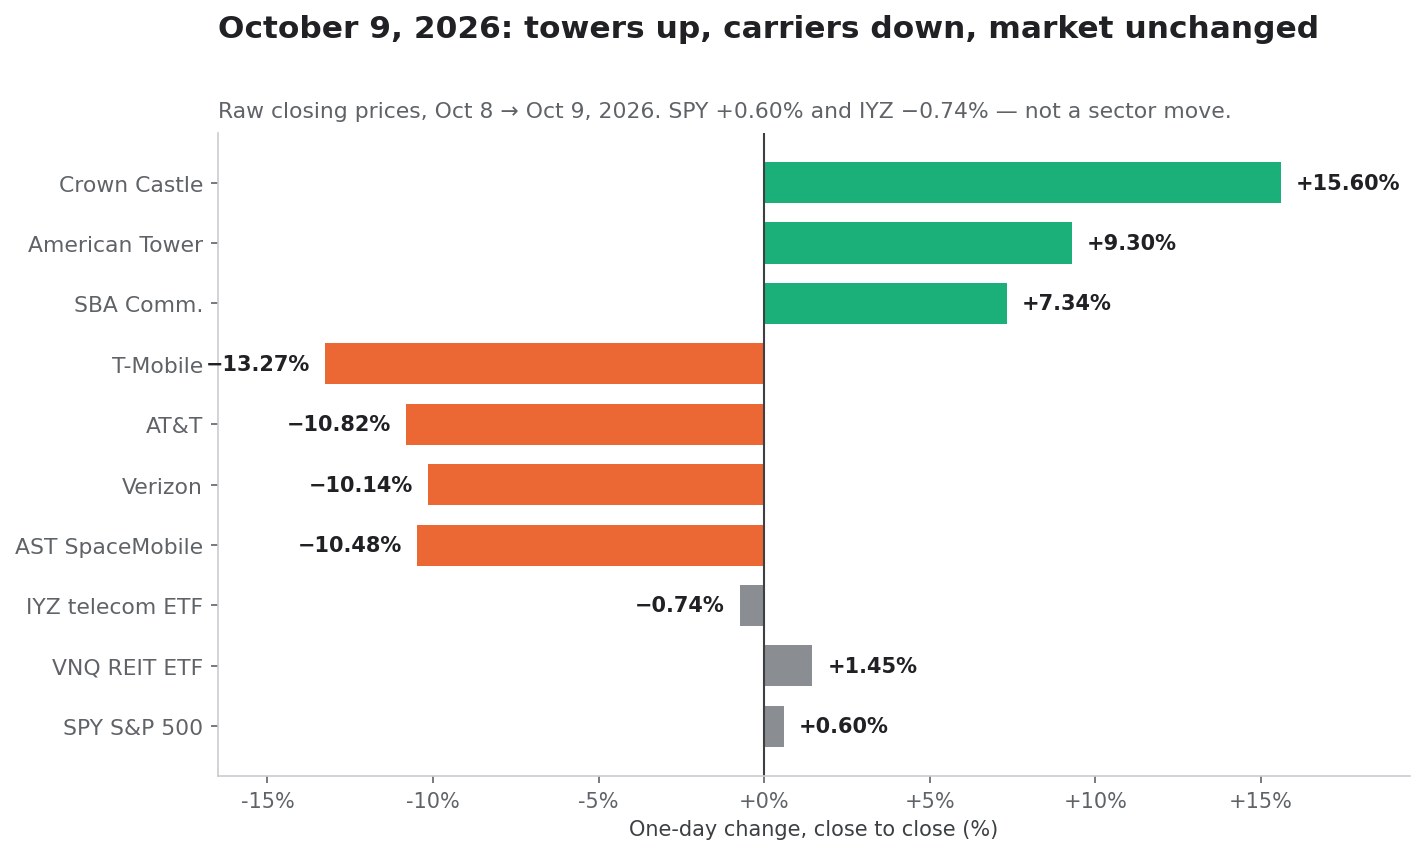
Die erste Disziplin beim Lesen eines solchen Tages besteht darin, den gesamten Querschnitt zu messen und nicht nur den Namen in der Schlagzeile. Nachfolgend die rohen Schluss-zu-Schluss-Bewegungen vom 8. auf den 9. Oktober 2026. Es sind unbereinigte Kurse; eine Dividendenbereinigung erfolgt nicht, weil keiner dieser sechs Werte am 9. Oktober ex Dividende notierte.
| Wertpapier | Schluss 8. Okt. | Schluss 9. Okt. | Veränderung | Marktkapitalisierung an einem Tag |
|---|---|---|---|---|
Crown Castle (CCI) | 68,89 $ | 79,64 $ | +15,60% | +4,57 Mrd. $ |
American Tower (AMT) | 166,73 $ | 182,24 $ | +9,30% | +7,23 Mrd. $ |
SBA Communications (SBAC) | 170,01 $ | 182,49 $ | +7,34% | +1,32 Mrd. $ |
T-Mobile (TMUS) | 171,31 $ | 148,58 $ | −13,27% | −24,38 Mrd. $ |
AT&T (T) | 24,87 $ | 22,18 $ | −10,82% | −18,43 Mrd. $ |
Verizon (VZ) | 46,35 $ | 41,65 $ | −10,14% | −19,53 Mrd. $ |
AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −10,48% | — |
iShares US-Telekom-ETF (IYZ) | 42,99 $ | 42,67 $ | −0,74% | — |
Vanguard Real Estate ETF (VNQ) | 89,35 $ | 90,65 $ | +1,45% | — |
S&P-500-ETF (SPY) | 773,93 $ | 778,57 $ | +0,60% | — |
Die Aktienzahlen stammen aus der jüngsten Deckblattangabe jedes Unternehmens bei SEC EDGAR (dei:EntityCommonStockSharesOutstanding, 10-Q für das zweite Quartal 2026).
Daraus folgen unmittelbar drei Beobachtungen.
Dies war keine Sektorbewegung
SPY stieg um 0,60%, und IYZ, der Telekom-Sektor-ETF, fiel nur um 0,74%. Dem breiten Markt war es gleichgültig. Eine Handvoll einzelner Titel wurde innerhalb einer ansonsten gewöhnlichen Sitzung heftig neu bewertet. Das ist die Signatur einer Neubewertung konkreter vertraglicher Erwartungen, nicht einer Änderung des makroökonomischen Diskontsatzes. Wer sehen möchte, wie sich ein echter Zinsschock durch anleiheähnliche Aktien fortpflanzt, vergleiche diese Sitzung mit Warsh ignoriert Trump: erste Zinserhöhung der Fed seit 2023.
Der REIT-Komplex bewegte sich nicht; Crown Castle schon
VNQ gewann 1,45%. Crown Castle gewann 15,60%. Was am 9. Oktober geschah, war nicht „REITs legten zu". Es war spezifisch für die Ökonomie von Funktürmen, und innerhalb der Funktürme war die Streuung groß: 15,60% für CCI gegenüber 7,34% für SBAC.
Der größte Verlierer war T-Mobile, und das ist für Crown Castle bedeutsam
TMUS fiel um 13,27% und damit am stärksten der drei Netzbetreiber. T-Mobile ist zugleich Crown Castles größter Mieter mit 40% der konsolidierten Erlöse 2025. Dieselbe Ankündigung, die als Schaffung eines möglichen neuen Mieters für Crown Castle gelesen wurde, vernichtete gleichzeitig 24,4 Milliarden Dollar Eigenkapitalwert beim mit Abstand größten bestehenden Kunden. Der Markt beurteilte diese beiden Effekte zusammengenommen als positiv für CCI. Diese Schlussfolgerung verdient eine Prüfung und erhält sie weiter unten.
Die Umverteilung, die nicht aufging
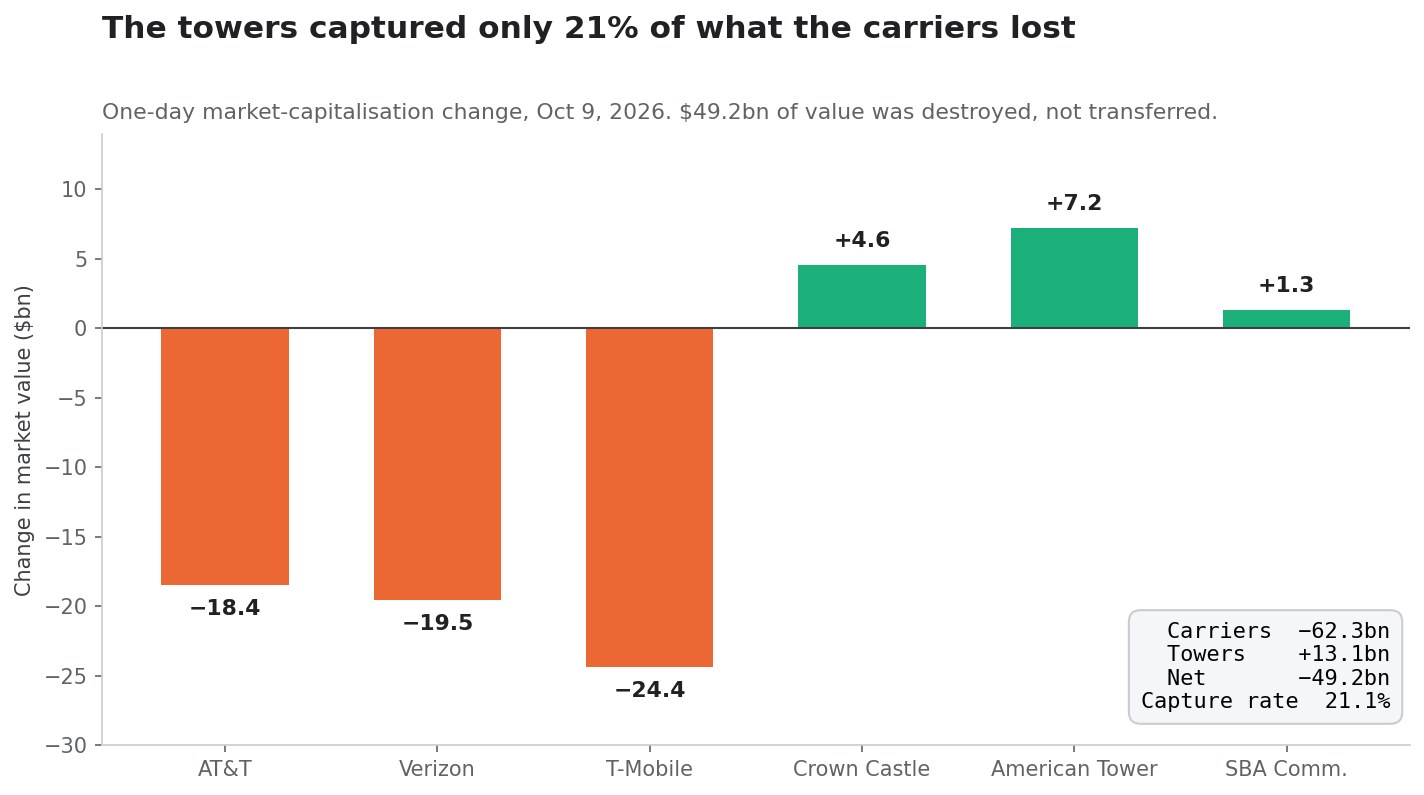
Aggregiert man die sechs Werte mit bekannter Aktienzahl:
| Gruppe | Marktkapitalisierung an einem Tag |
|---|---|
Netzbetreiber (T, VZ, TMUS) | −62,34 Mrd. $ |
Funktürme (CCI, AMT, SBAC) | +13,13 Mrd. $ |
| Netto | −49,21 Mrd. $ |
Die Funkturmbetreiber vereinnahmten 21,1% dessen, was die Netzbetreiber verloren. Rund 49 Milliarden Dollar Eigenkapitalwert wurden an niemanden übertragen, sondern schlicht ausgelöscht.
Dies ist der nützlichste Rahmen für die Frage nach dem „versteckten Gewinner". Wenn der Markt wirklich glaubte, der Eintritt von SpaceX sei eine Vermögensumverteilung von Netzbetreibern zu Vermietern, lägen die beiden Zahlen näher beieinander. Das tun sie nicht. Das tatsächliche Urteil des Marktes am 9. Oktober lautete, dass die Ankunft von SpaceX im amerikanischen Mobilfunk mehr Wert zerstört, als sie für amerikanische Funkturmeigentümer schafft, und zwar im Verhältnis von etwa 4,7 zu 1.
Ein Vermieter, dessen Mieter zusammen 62 Milliarden Dollar Marktwert verlieren, ist kein eindeutiger Nutznießer, selbst wenn eines Tages ein neuer Mieter auftauchen mag. Diese Spannung durchzieht den Rest dieser Analyse. Dieselbe Reaktionstagsmethode, angewandt auf eine ganz andere Ankündigung, bei der ein Deal die eine Partei hob und die andere senkte, wird in Accenture +6% nach dem Dell-KI-Deal, doch Dell fiel durchgearbeitet.
Das Hauptbuch des vierten Netzbetreibers: Was DISH tatsächlich zahlte
Dies ist die Referenztabelle, für die es diesen Artikel gibt. Jede Zahl stammt aus Crown Castles eigenen Unterlagen.
| Position | Betrag | Quelle |
|---|---|---|
| DISH-Standortmietabrechnung, letztes volles Jahr | 222 Mio. $ | Ausblick 2026, Veränderungskomponenten |
| Als % der Vorjahres-Mietabrechnung | 5,7% | 222 Mio. $ ÷ 3.923 Mio. $ |
| Nichtverlängerungen 2026 aus der DISH-Kündigung | −220 Mio. $ | Ausblick 2026 |
| Nichtverlängerungen 2026 aus Sprint-Stornierungen | −20 Mio. $ | Ausblick 2026 |
| Restzahlungen, die Crown Castle von DISH fordert | >3.500 Mio. $ | 10-K 2025, Anhang 18 |
| Nettobilanzexposure, nicht wertberichtigt | ~165 Mio. $ | 10-K 2025, Anhang 18 |
| Datum der Verzugs- und Kündigungsanzeige | 12. Jan. 2026 | 10-K 2025, Anhang 15 |
Die Einzelheiten des DISH-Ausfalls stehen in Anhang 18 des Formulars 10-K für 2025. Zum 31. Dezember 2025 führte Crown Castle rund 50 Millionen Dollar unter „Forderungen, netto" und rund 150 Millionen unter „Abgegrenzte Standortmietforderungen" mit Bezug zu DISH, teilweise ausgeglichen durch etwa 34 Millionen an abgegrenzten Erlösen und sonstigen langfristigen Verbindlichkeiten. Das Management erwartet, die netto ~165 Millionen zu realisieren, und hat keine Wertberichtigung gebildet. Es erfasst außerdem keine Erlöse mehr aus diesen Verträgen.
Man lese dieses Hauptbuch als Wareneinsatz der Vierter-Netzbetreiber-These. Crown Castle hat sechs Jahre damit verbracht, einen vierten landesweiten Netzbetreiber zu bedienen. Der höchste Jahreserlös betrug 222 Millionen Dollar. Der Ausgang war ein Zahlungsausfall, eine Forderung über 3,5 Milliarden von ungewissem Wert, 165 Millionen ohne Wertberichtigung in der Bilanz und ein Loch von 220 Millionen im Umsatz 2026, aus dem sich das Unternehmen noch immer herausarbeitet.
Warum 222 Millionen die richtige Messlatte ist und keine Untergrenze
Zwei Einwände sollten vorweggenommen werden.
Erstens: DISH stellte sein Netz nie fertig, also unterschätzen 222 Millionen, was ein vollständig gebauter vierter Netzbetreiber zahlen würde. Im Grundsatz richtig. Doch DISH erreichte vor dem Scheitern seiner Finanzen tatsächlich einen landesweiten 5G-Ausbau, der eine große Mehrheit der US-Bevölkerung abdeckte, und 222 Millionen ist, was das speziell bei Crown Castle erbrachte. Es ist die beste verfügbare empirische Beobachtung, keine theoretische Obergrenze.
Zweitens: SpaceX ist weitaus besser kapitalisiert als DISH und könnte daher aggressiver ausbauen. Ebenfalls richtig, und es schneidet in beide Richtungen. Ein besser kapitalisierter Markteintreter ist eher in der Lage, eigene Standorte zu bauen, eigene Grundstücke zu kaufen und aus der Position der Stärke über Miete zu verhandeln. Kapital ist genau das, was einem Mieter erlaubt, kein Mieter zu sein. DISH mietete, weil es sich Eigentum nicht leisten konnte.
Was der Markt an einem einzigen Tag eingepreist hat
Nun die Arithmetik, die die Titelfrage beantwortet. Jeder Schritt ist offengelegt, damit er mit anderen Annahmen nachgerechnet werden kann.
Schritt 1: der hinzugefügte Eigenkapitalwert. Crown Castle hatte zum 3. August 2026 laut Deckblatt des Formulars 10-Q für das zweite Quartal 2026 425.455.439 ausstehende Aktien. Die Aktie stieg um 10,75 Dollar.
425.455.439 Aktien x 10,75 $ = 4,574 Milliarden DollarSchritt 2: der Multiplikator, den der Markt selbst anlegte. Beim Schluss von 79,64 Dollar, gemessen am AFFO-Mittelwert je Aktie von 4,59 Dollar für 2026:
79,64 $ / 4,59 $ = 17,35-faches erwartetes AFFOSchritt 3: umkehren. Wenn der Markt 4,574 Milliarden Dollar an Wert hinzufügte und den Cashflow von Crown Castle mit dem 17,35-Fachen kapitalisiert, beträgt das implizite zusätzliche Jahres-AFFO:
4.574 Mio. $ / 17,35 = 264 Mio. $ pro JahrSchritt 4: AFFO zurück in Miete umrechnen. AFFO versteht sich nach Standortbetriebskosten, Verwaltungsaufwand, Zinsen und Erhaltungsinvestitionen. Eine Mitnutzung auf einem bereits gebauten, bereits mit Strom versorgten Turm hat eine sehr hohe Grenzmarge, aber keine von 100%. Crown Castles Zinsaufwand sinkt nicht, weil ein neuer Mieter kommt. Bei plausiblen Umwandlungsquoten:
| AFFO-Umwandlung | Implizite zusätzliche Mietabrechnung | Vielfaches der 222 Mio. $ von DISH |
|---|---|---|
| 100% (Obergrenze) | 264 Mio. $ | 1,19x |
| 90% | 293 Mio. $ | 1,32x |
| 85% | 310 Mio. $ | 1,40x |
| 80% | 329 Mio. $ | 1,48x |
Schritt 5: in Türme übersetzen. Crown Castle gab im 10-K für 2025 an, dass die durchschnittliche Mieterzahl je Turm bei etwa 2,4 lag. Bei rund 40.000 Türmen sind das etwa 96.000 Mietverträge, die 4.049 Millionen Dollar Standortmieterlöse im Jahr 2025 tragen:
4.049 Mio. $ / 96.000 Verträge = 42.177 $ durchschnittlicher Jahreserlös je VertragWendet man diesen Durchschnitt an:
| Szenario | Jahresabrechnung | Implizite neue Verträge | Anteil an CCIs ~40.000 Türmen |
|---|---|---|---|
| Was DISH tatsächlich zahlte | 222 Mio. $ | ~5.264 | 13,2% |
| Marktimpliziert (90% Umwandlung) | 293 Mio. $ | ~6.944 | 17,4% |
| Marktimpliziert (85% Umwandlung) | 310 Mio. $ | ~7.353 | 18,4% |
Die Bewegung vom 9. Oktober preist SpaceX also als Mieter auf rund 17 bis 18% des US-Portfolios von Crown Castle ein, also etwa das 1,3- bis 1,4-Fache des von DISH erreichten Umfangs, bevor ein einziger Mietvertrag unterschrieben ist, bevor die FCC die Frequenzübertragung genehmigt hat und bevor SpaceX öffentlich erklärt hat, überhaupt Türme Dritter mieten zu wollen.
Das ist kein Argument dafür, dass die Bewegung irrational war. Es ist eine Aussage darüber, was geschehen muss, damit die Bewegung erhalten bleibt. Unverblümt: Die Bullenthese verlangt nun, dass SpaceX ein größerer Crown-Castle-Kunde wird, als DISH je war, und ein verlässlicherer.
Die unbequeme Gegenprobe
Es gibt eine zweite Möglichkeit, die Zahl zu plausibilisieren, und sie ist weniger schmeichelhaft. Crown Castle macht geltend, dass DISH ihm mehr als 3,5 Milliarden Dollar schuldet. Der Markt fügte Crown Castle an einem Tag 4,57 Milliarden hinzu, für eine nicht unterzeichnete Aussicht. Mit anderen Worten: Der Aktienmarkt wies einer hypothetischen SpaceX-Beziehung in sechseinhalb Stunden mehr Wert zu, als Crown Castles gesamter vertraglicher Anspruch gegen den letzten vierten Netzbetreiber nominell wert ist, ein Anspruch, der auf einem unterzeichneten Rahmenmietvertrag und einer Kündigungsanzeige beruht.
Die Besitzkette des Spektrums
Das 800-MHz-Portfolio im Zentrum dieser Geschichte hat eine lehrreiche Geschichte, und sie verläuft direkt durch Crown Castles Gewinn- und Verlustrechnung.
| Datum | Transaktion | Gegenleistung |
|---|---|---|
| 2020 | Sprints 800-MHz-Lizenzen gehen durch die Fusion an T-Mobile | — |
| 2021-2023 | DISH verpflichtet sich zum Erwerb des 800-MHz-Portfolios, kann es aber nicht finanzieren | — |
| 2024 | Die Vermögenswerte kommen nach dem Rückzug von DISH zur Versteigerung | — |
| März 2025 | T-Mobile vereinbart den Verkauf des Portfolios an Grain Management | 2,9 Mrd. $ bar + Grains 600-MHz-Lizenzen |
| 1. Juli 2026 | Die FCC genehmigt den Tausch zwischen T-Mobile und Grain | — |
| Aug. 2026 | Die Transaktion zwischen T-Mobile und Grain wird vollzogen | ~14 MHz gemischte landesweite Tiefe an Grain |
| 8. Okt. 2026 | Grain vereinbart den Verkauf an SpaceX | Konditionen nicht offengelegt; 8 Mrd. $ laut Bericht des Wall Street Journal |
Der berichtete Umfang des SpaceX-Kaufs beträgt 14 MHz gepaartes Spektrum im 800-MHz-Band, in der Fachpresse als 817-824 MHz gepaart mit 862-869 MHz identifiziert. Die Transaktion steht unter dem Vorbehalt der FCC-Genehmigung und der üblichen Vollzugsbedingungen. Über die Einzelheiten berichtete Light Reading, und den Vollzug zwischen T-Mobile und Grain dokumentierte Cleary Gottlieb, die den Verkauf beriet.
Zwei Punkte sind für einen Crown-Castle-Aktionär wesentlich.
Keines der beiden Unternehmen nannte einen Preis
Die 8 Milliarden Dollar, die am 9. Oktober jede Schlagzeile verankerten, sind eine Presseangabe, keine Pflichtmitteilung. SpaceX ist privat; Grain ist eine private Investmentgesellschaft. Es gibt kein 8-K, keine Kaufvertragsanlage, keine geprüfte Gegenleistung. Jede kursierende Bewertung je MHz zu diesem Deal, auch die im Begleitartikel, steht ausdrücklich unter dem Vorbehalt einer Zahl, die keine der beiden Parteien bestätigt hat.
Das ist erwähnenswert, weil die Sekundärberichterstattung dies bereits verstümmelt hat. Mindestens ein Medium titelte: „SpaceX-Aktie steigt nach 8-Milliarden-Spektrum-Deal". SpaceX hat keine börsennotierten Aktien. Es gibt kein SpaceX-Kürzel, das steigen könnte. Die praktische Folge dieser Tatsache ist genau der Grund, warum sich dieser Handel überhaupt über Crown Castle, American Tower und die Netzbetreiber ausdrückte: Wenn ein privates Unternehmen einen öffentlichen Markt bewegt, sind Anleger auf Stellvertreter angewiesen. Diese Dynamik und die Gefahren, ein privates Unternehmen über ein börsennotiertes zu handeln, sind Thema von SpaceX-IPO und die Tesla-Aktie: die Wette zum 12. Juni.
Es ist Sprint-Spektrum, und Crown Castle zahlt noch immer dafür
Verfolgt man die Kette zurück, ist das Band, das SpaceX kauft, das ehemalige 800-MHz-Portfolio von Sprint. Crown Castle verkraftet derzeit 20 Millionen Dollar jährlich an „Sprint-Stornierungen", also Nichtverlängerungen aus der Netzkonsolidierung von T-Mobile und Sprint, und hat offengelegt, dass diese jährlich etwa 2% der jährlichen Standortmieterlöse des Turmgeschäfts ausmachen, und zwar bis 2034. Gleichzeitig verkraftet es 220 Millionen aus der DISH-Kündigung, wobei DISH die Partei war, die genau dieses Spektrum kaufen sollte.
Crown Castle hat daher rund 240 Millionen Dollar jährlich an Abrechnungen als unmittelbare Folge der Eigentumsgeschichte dieser Lizenzen verloren. Das Urteil des Marktes am 9. Oktober lautete, dass der nächste Eigentümer derselben Lizenzen dem Unternehmen 4,57 Milliarden wert ist. Beides kann zutreffen. Doch die Asymmetrie zwischen den realisierten Verlusten und dem hypothetischen Gewinn ist die zentrale Tatsache dieses Investmentfalls, und sie ist in einem Eintageschart nicht sichtbar.
Crown Castle nach dem Glasfaserverkauf
Das Unternehmen, das diesen Geldsegen erhielt, unterscheidet sich erheblich von dem Crown Castle vor 18 Monaten.
Am 1. Mai 2026 schloss Crown Castle den Verkauf seiner Glasfaser- und Small-Cell-Geschäfte für 8,4 Milliarden Dollar Nettoerlös ab, so Finanzvorstand Sunit Patel in der Quartalsmitteilung zum zweiten Quartal 2026. Das Glasfasergeschäft wird bis zum 30. April 2026 als nicht fortgeführter Geschäftsbereich ausgewiesen. Übrig bleibt ein reiner US-Funkturm-REIT mit einem Segment, geführt von Präsident und CEO Chris Hillabrant.
Mittelverwendung, aus derselben Mitteilung:
- 1,0 Milliarde Dollar Aktienrückkäufe abgeschlossen
- Mehr als 7 Milliarden Dollar Schulden getilgt
- Zum Quartalsende 100% festverzinsliche Verschuldung
- Gewichtete durchschnittliche Restlaufzeit der Schulden von rund 7 Jahren
- Rund 4,5 Milliarden Dollar ungenutzte revolvierende Kreditlinie
- Weitere 2,0 Milliarden unter einem unbesicherten Commercial-Paper-Programm, zum 30. Juni vollständig ungenutzt
Das ist eine wirklich verbesserte Bilanz und das stärkste Element der Bullenthese. Sie ist auch der Grund, warum die Aktie 15,6% hochspringen konnte, ohne dass ein Finanzierungsüberhang bremste.
Ist-Zahlen des zweiten Quartals 2026
| Kennzahl | Q2 2026 | Q2 2025 | Veränderung |
|---|---|---|---|
| Standortmieterlöse | 967 Mio. $ | 1.008 Mio. $ | −4,1% |
| Bereinigtes EBITDA | 675 Mio. $ | 705 Mio. $ | −4,3% |
| Nettogewinn | 94 Mio. $ | 291 Mio. $ | −67,7% |
| AFFO | 488 Mio. $ | — | +10% |
| AFFO je Aktie | 1,13 $ | — | +10% |
| Investitionen | 59 Mio. $ | 40 Mio. $ | +48% |
| Dividende je Aktie | 1,0625 $ | 1,0625 $ | unverändert |
Man beachte die Divergenz: Standortmieterlöse, EBITDA und Nettogewinn fielen, während das AFFO um 10% stieg. Die Erklärung steht in der Mitteilung: geringerer Zinsaufwand und höhere Zinserträge aus den Glasfasererlösen. Das AFFO verbesserte sich wegen der Bilanz, nicht wegen der Türme. Diese Unterscheidung ist wichtig, wenn das AFFO der Nenner sowohl des Bewertungsmultiplikators als auch der Ausschüttungsquote ist.
Ausblick 2026
| Kennzahl | Mittelwert 2026 | Ist 2025 | Veränderung |
|---|---|---|---|
| Standortmieterlöse | 3.855 Mio. $ | 4.049 Mio. $ | −5% |
| Bereinigtes EBITDA | 2.690 Mio. $ | 2.863 Mio. $ | −6% |
| Nettogewinn | 870 Mio. $ | 444 Mio. $ | +96% |
| AFFO | 1.975 Mio. $ | 1.904 Mio. $ | +4% |
| AFFO je Aktie | 4,59 $ | 4,36 $ | +5% |
Die Jahresspanne des AFFO je Aktie liegt bei 4,53 bis 4,65 Dollar. Diskretionäre Investitionen werden mit 150 bis 250 Millionen angesetzt. Der Sprung des Nettogewinns um 96% ist ein buchhalterisches Artefakt der Glasfaserveräußerung und keine operative Verbesserung; das Ergebnis aus nicht fortgeführten Geschäftsbereichen wird mit −360 bis −80 Millionen angesetzt.
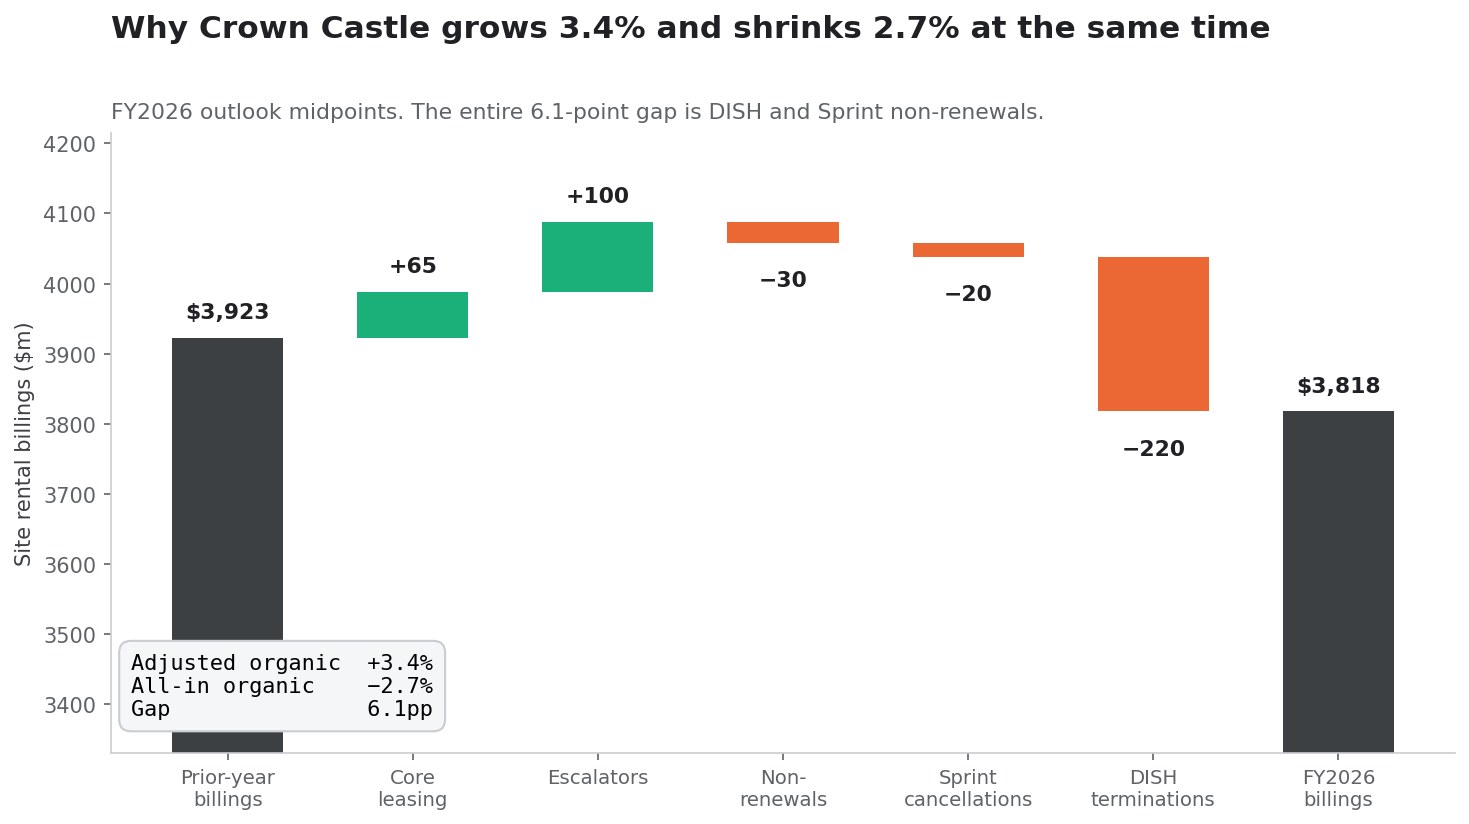
Die Mietbrücke: +3,4% und −2,7% zugleich
Dies ist die am häufigsten falsch wiedergegebene Zahl in der Berichterstattung über Crown Castle und diejenige, die die Anlageschlussfolgerung am stärksten verändert. Das Unternehmen veröffentlicht zwei organische Wachstumszahlen, und sie haben entgegengesetzte Vorzeichen.
Aus den Komponenten des Ausblicks 2026, in Millionen Dollar:
| Position | Betrag |
|---|---|
| Vorjahres-Standortmietabrechnung ohne DISH | 3.701 |
| Vorjahres-Standortmietabrechnung an DISH | 222 |
| Vorjahres-Standortmietabrechnung | 3.923 |
| Kerngeschäft der Vermietung | +60 bis +70 |
| Vertragliche Eskalatoren | +95 bis +105 |
| Nichtverlängerungen | −35 bis −25 |
| Sonstige Abrechnungen | — |
| Organischer Beitrag, bereinigt um Sprint und DISH | +120 bis +150 |
| Nichtverlängerungen aus Sprint-Stornierungen | −20 |
| Nichtverlängerungen aus der DISH-Kündigung | −220 |
| Organischer Beitrag zur Mietabrechnung (gesamt) | −120 bis −90 |
Ausgedrückt in Prozent der Vorjahresbasis legt das Unternehmen alle drei offen:
- Organischer Beitrag bereinigt, gegen die Basis ohne DISH-Abrechnungen: +3,6%
- Organischer Beitrag bereinigt, gegen die volle Basis: +3,4%
- Organischer Beitrag gesamt: −2,7%
Die Lücke zwischen den schlagzeilenfreundlichen +3,4% und den −2,7% gesamt beträgt 6,1 Prozentpunkte, und sie besteht vollständig aus DISH und Sprint. Beide Zahlen sind ehrlich; sie beantworten unterschiedliche Fragen. „+3,4%" beantwortet wächst das zugrunde liegende Turmgeschäft? — ja, getrieben mehr von Eskalatoren (+100 Mio. $) als von Neuvermietung (+65 Mio. $). „−2,7%" beantwortet wächst der Umsatz von Crown Castle? — nein.
Ein Anleger, der CCI wegen der SpaceX-These kauft, sollte sich darüber im Klaren sein, welche Zahl die These reparieren muss. Die bereinigte Zahl braucht keine Reparatur. Die Gesamtzahl schon, und ein neuer Mieter, der über mehrere Jahre hochfährt, ist ein langsames Heilmittel für ein jährliches Loch von 240 Millionen Dollar, das bereits in der laufenden Basis steckt.
Woher das Wachstum wirklich kommt
Zerlegt man den bereinigten organischen Beitrag in seine Bestandteile, für die Prognose 2026 und die beiden jüngsten vergleichbaren Quartale:
| Komponente | Ausblick 2026 | % der Basis | Q2 2026 | Q2 2025 |
|---|---|---|---|---|
| Kerngeschäft der Vermietung | 65 Mio. $ | 1,8% | 15 Mio. $ (1,7%) | 16 Mio. $ (1,7%) |
| Vertragliche Eskalatoren | 100 Mio. $ | 2,7% | 25 Mio. $ (2,7%) | 24 Mio. $ (2,6%) |
| Nichtverlängerungen | −30 Mio. $ | −0,8% | −7 Mio. $ (−0,7%) | −7 Mio. $ (−0,7%) |
| Sonstige Abrechnungen | — | — | +5 Mio. $ (0,5%) | +2 Mio. $ (0,2%) |
| Bereinigter organischer Beitrag | 135 Mio. $ | 3,6% | 38 Mio. $ (4,2%) | 34 Mio. $ (3,7%) |
Die Eskalatoren leisten mehr als die Vermietung. Vertragliche Mieterhöhungen tragen 2,7% der Basis bei; die tatsächliche Neuvermietung trägt 1,8% bei. Das ist die stille strukturelle Tatsache über US-Funkturm-REITs im Jahr 2026: Das Wachstum ist im Wesentlichen indexierte Miete auf bestehenden Verträgen, nicht neue Mieternachfrage. Ein vierter Netzbetreiber würde diese Zusammensetzung ändern. Sonst nichts am Horizont.
Mieterkonzentration: das 89-Prozent-Problem
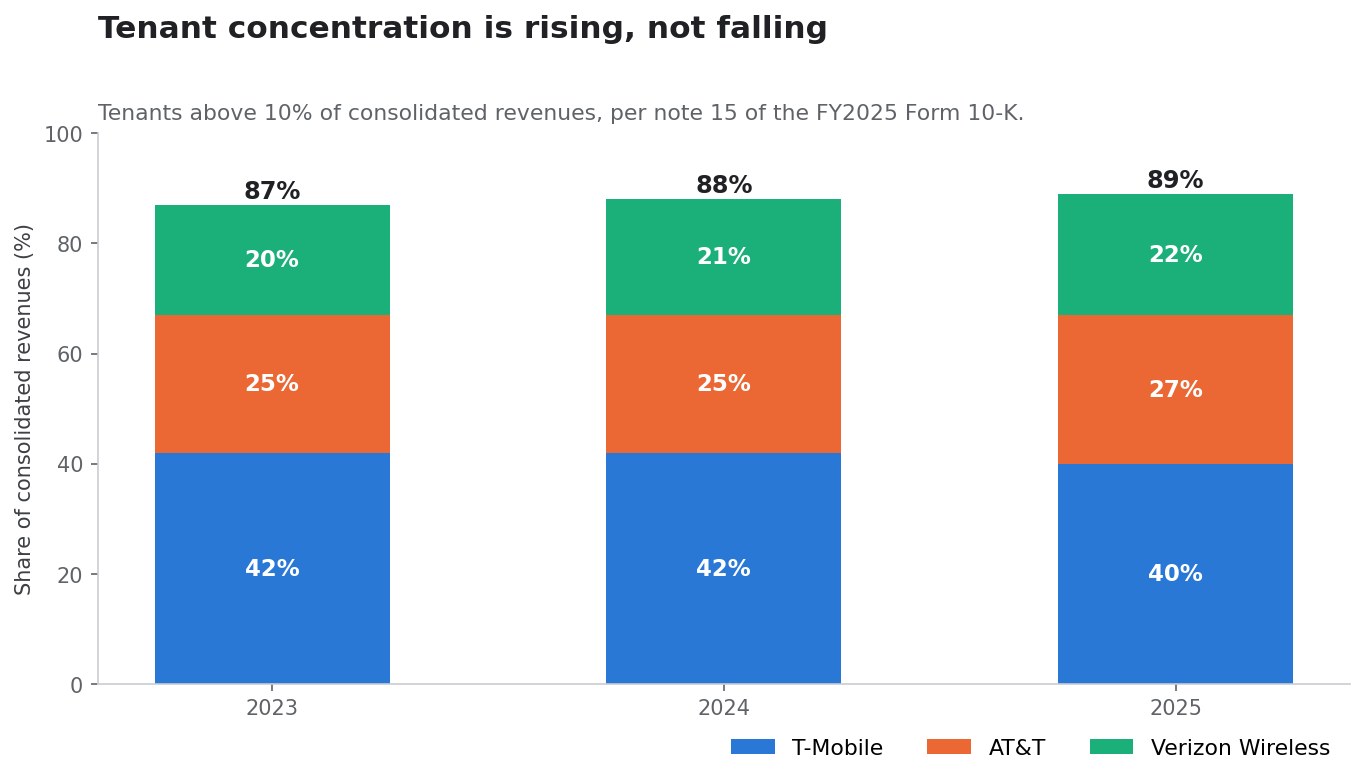
Anhang 15 von Crown Castle legt jeden Mieter oberhalb von 10% der konsolidierten Erlöse offen. Die Tabelle ist kurz.
| Mieter | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| Verizon Wireless | 22% | 21% | 20% |
| Gesamt | 89% | 88% | 87% |
An anderer Stelle im 10-K erklärt das Unternehmen, dass diese drei Mieter rund 90% der Standortmieterlöse 2025 ausmachten und dass die Standortmieterlöse 95% der Nettoerlöse 2025 waren.
Die Konzentration steigt, sie fällt nicht: 87% → 88% → 89% in drei Jahren. Dieser Trend ist teils Arithmetik, denn mit dem Verschwinden der DISH-Abrechnungen steigt der Anteil der großen drei am Verbleibenden, aber die Richtung ist entscheidend. Crown Castle wird abhängiger von drei Kunden, von denen zwei gerade an einem Tag rund ein Fünftel ihres Marktwerts verloren haben und der größte 13,27%.
Warum dies die eigentliche SpaceX-Frage ist
Die Bullenthese besagt, SpaceX werde Mieter Nummer vier und verwässere diese Konzentration. Es gibt eine Bärenlesart derselben Fakten: Ein glaubwürdiger neuer Marktteilnehmer mit besserer Spektrumsökonomie gibt AT&T, Verizon und T-Mobile einen Grund, weniger für terrestrische Kapazität auszugeben, Standorte zu konsolidieren, Infrastruktur zu teilen und bei Verlängerungen härter zu verhandeln. Crown Castles Verträge haben eine gewichtete durchschnittliche Restlaufzeit von rund sechs Jahren ohne Verlängerungsoptionen der Mieter, was 23,7 Milliarden Dollar erwarteter künftiger Mittelzuflüsse entspricht (ohne DISH):
| Jahr | Vertraglich zugesagte Beträge |
|---|---|
| 2026 | 3.777 Mio. $ |
| 2027 | 3.810 Mio. $ |
| 2028 | 3.668 Mio. $ |
| 2029 | 2.961 Mio. $ |
| 2030 | 2.778 Mio. $ |
| Danach | 6.661 Mio. $ |
| Gesamt | 23.655 Mio. $ |
Man beachte die Form. Die vertraglich zugesagten Erlöse sind bis 2028 flach und fallen dann 2029 um 22%, von 3.668 auf 2.961 Millionen. Dann beginnen die Verlängerungsverhandlungen mit den großen drei wirklich zu beißen. Ein etwa 2028 unterzeichneter SpaceX-Vertrag käme genau dann, wenn Crown Castles Verhandlungsposition gegenüber seinen bestehenden 89% am schwächsten ist, was ein Argument für die Bedeutung dieses Vertrags ist und zugleich eines dafür, dass die Gegenpartei das wissen wird.
Ist die Dividende sicher? Beginnen Sie mit der bereits erfolgten Kürzung
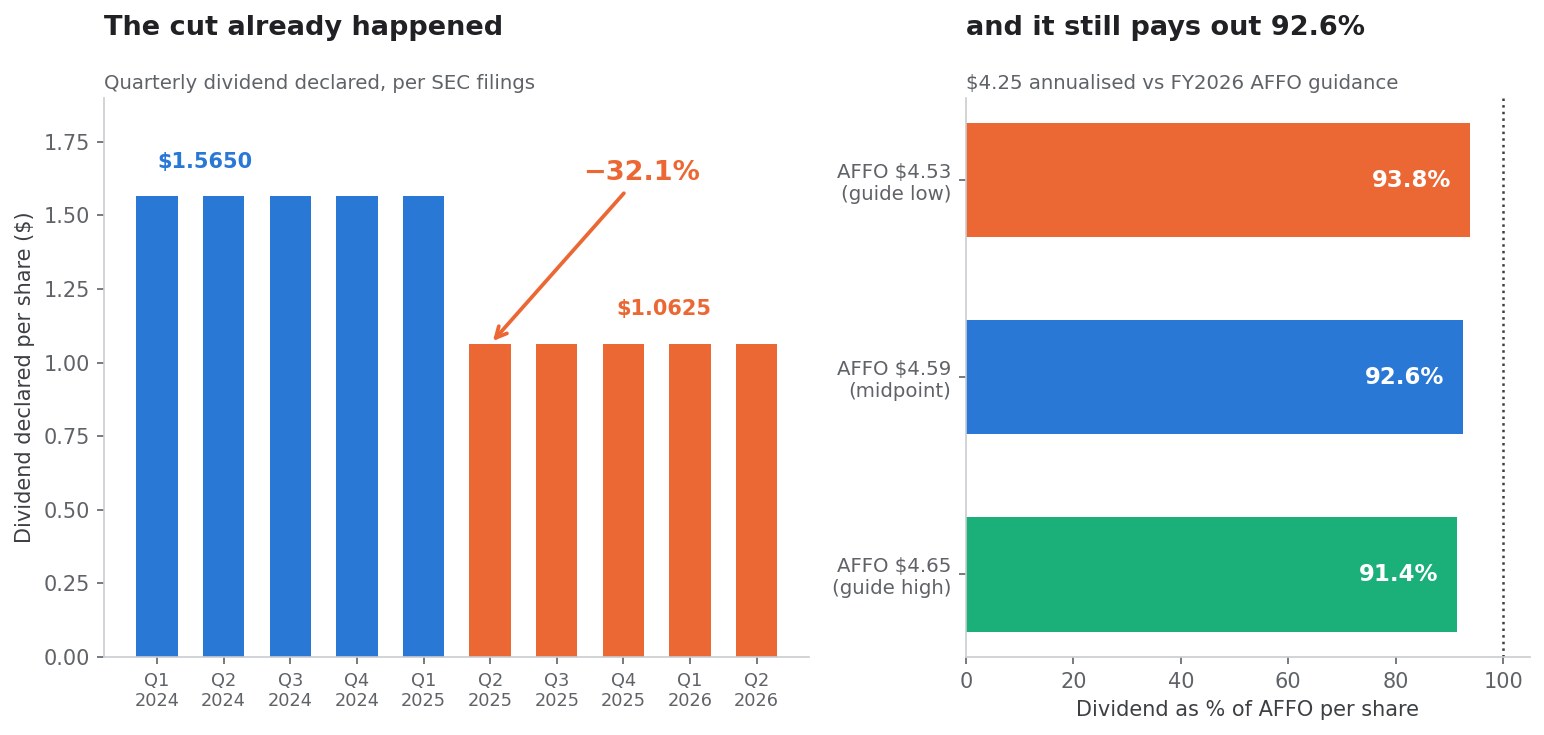
Crown Castles ausgewiesene Dividende beträgt annualisiert 4,25 Dollar je Aktie: vier Quartalszahlungen von je 1,0625 Dollar. Beim Schluss vom 9. Oktober von 79,64 Dollar sind das 5,34% Rendite; beim Schluss vom 12. Oktober von 81,01 Dollar 5,25%.
Fast jede Beschreibung dieser Rendite lässt die Tatsache weg, die sie interpretierbar macht: Es ist bereits eine Dividende nach einer Kürzung.
| Zeitraum | Erklärte Quartalsdividende | Annualisiert |
|---|---|---|
| 2024 (je Quartal) | 1,5650 $ | 6,26 $ |
| Q1 2025 | 1,5650 $ | 6,26 $ |
| Ab Q2 2025 | 1,0625 $ | 4,25 $ |
Die Kürzung von 1,565 auf 1,0625 Dollar beträgt −32,1% und gilt ab dem zweiten Quartal 2025. Crown Castle hielt seine Dividende während des DISH-Zusammenbruchs und der Glasfaserveräußerung nicht; es kürzte sie um fast ein Drittel. Ein Anleger, der im Oktober 2026 die „Dividendensicherheit" beurteilt, beurteilt die Sicherheit des zweiten Dividendenniveaus, festgelegt, nachdem sich das erste als untragbar erwiesen hatte.
Die Ausschüttungsquote
Gegen die eigene AFFO-Prognose des Managements für 2026:
4,25 $ Dividende / 4,59 $ AFFO je Aktie = 92,6% AusschüttungÜber die Prognosespanne reicht die Ausschüttung von 91,4% (beim oberen Wert von 4,65 Dollar) bis 93,8% (beim unteren Wert von 4,53 Dollar). Zur Einordnung: REIT-Ausschüttungen werden üblicherweise am AFFO gemessen und nicht am Bilanzgewinn, weil Abschreibungen auf langlebige Infrastruktur den Nettogewinn zu einem schlechten Näherungswert für ausschüttbare Mittel machen. Selbst auf dieser großzügigeren Basis sind 92,6% knapp. Die Methodik, eine Ausschüttungsquote und eine Verschuldungsquote gemeinsam zu hinterfragen, und die Fallstricke dabei mit bereinigten Zahlen, wird in Syscos 1-Mrd.-Aktienverkauf: Pro-forma-Gewinn je Aktie −23% durchgearbeitet.
Wofür eine Ausschüttung von 92,6% keinen Spielraum lässt:
- Turmaufrüstungen und strukturelle Verstärkungen über die geplanten 150-250 Mio. $ hinaus
- Grundstückskäufe unter Türmen, eine erklärte strategische Priorität und Treiber des 48%igen Investitionsanstiegs im zweiten Quartal
- Weiterer Schuldenabbau über die bereits eingesetzten Glasfasererlöse hinaus
- Zusätzliche Rückkäufe nach der ersten Milliarde
- Mieteranreize, um einen SpaceX-Ausbau zu gewinnen
- Prozesskosten für die DISH-Forderung
- Jede negative Überraschung im Verlängerungszyklus 2029
Die Cashflow-Realität
Crown Castle zahlte allein im zweiten Quartal 2026 rund 460 Millionen Dollar Stammdividenden und 932 Millionen im ersten Halbjahr. Gemessen am AFFO des ersten Halbjahres ist die Dividende gedeckt. Sie ist mit einem Puffer von rund sieben Cent je Dollar gedeckt.
Verschuldung nach 7 Milliarden Dollar Tilgung
Die Bilanz ist erheblich besser als zuvor und noch immer nicht konservativ.
Aus dem Quartalsanhang zum zweiten Quartal 2026, Stand 30. Juni 2026:
| Position | Betrag |
|---|---|
| Besicherte Schulden gesamt | 1.033 Mio. $ |
| Unbesicherte Schulden gesamt | 17.320 Mio. $ |
| Zahlungsmittel, Äquivalente und verfügungsbeschränkte Mittel | 1.254 Mio. $ |
| Nettoverschuldung (Definition des Unternehmens) | 17.099 Mio. $ |
Der Buchwert der Schulden fiel von 24.805 Mio. $ zum 31. März 2026 auf 18.353 Mio. $ zum 30. Juni 2026, eine Reduktion um 6,45 Milliarden in einem einzigen Quartal, finanziert aus dem Glasfaserverkauf.
Die Verschuldung, auf zwei Arten berechnet:
17.099 Mio. $ / (675 Mio. $ bereinigtes EBITDA Q2 x 4) = 6,33x
17.099 Mio. $ / 2.690 Mio. $ bereinigtes EBITDA Mittelwert 2026 = 6,36x
Also rund das 6,3- bis 6,4-Fache Nettoverschuldung zu bereinigtem EBITDA. Für einen REIT mit 35 Jahren durchschnittlicher Restlaufzeit der Grundstückspachten unter seinen Türmen und sechs Jahren gewichteter durchschnittlicher Mietvertragslaufzeit ist das vertretbar. Niedrig ist es nicht. Eine Nettoverschuldung zu EBITDA über dem Sechsfachen bei einem REIT mit 89% Kundenkonzentration ist eine erhebliche Beschränkung der strategischen Flexibilität, und genau diese Flexibilität könnte ein großer SpaceX-Ausbau erfordern.
Der mildernde Umstand ist real: 100% der Schulden sind festverzinslich bei rund 7 Jahren gewichteter durchschnittlicher Restlaufzeit. Crown Castle hat keine kurzfristige Refinanzierungsklippe und kein variabel verzinstes Exposure gegenüber dem Zinspfad. Gegenüber einer Fed, die die Zinserhöhungen wieder aufgenommen hat, ist das ein echter Vorteil gegenüber verschuldeten Wettbewerbern und die am meisten unterschätzte Zeile der Q2-Mitteilung. Aktuelle Referenzzinsen lassen sich bei FRED verfolgen.
Der kurzfristige Fälligkeitsplan ist beherrschbar:
| Fälligkeit | Emission | Nennwert |
|---|---|---|
| Juli 2026 | 1,050% Senior Notes | 1.000 Mio. $ (bei Fälligkeit getilgt) |
| März 2027 | 2,900% Senior Notes | 718 Mio. $ |
| März 2027 | 4,000% Senior Notes | 500 Mio. $ |
| Sept. 2027 | 3,650% Senior Notes | 979 Mio. $ |
| Jan. 2028 | 5,000% Senior Notes | 977 Mio. $ |
| Feb. 2028 | 3,800% Senior Notes | 978 Mio. $ |
Gegen 4,5 Milliarden ungenutzte revolvierende Linie und 2,0 Milliarden Commercial-Paper-Kapazität ist davon nichts bedrohlich.
Bewertung: Was das 17,4-fache AFFO unterstellt
| Kennzahl | Am 9. Okt. (79,64 $) | Am 12. Okt. (81,01 $) |
|---|---|---|
| Kurs / AFFO je Aktie 2026 | 17,35x | 17,65x |
| Ausgewiesene Dividendenrendite | 5,34% | 5,25% |
| AFFO-Ausschüttungsquote | 92,6% | 92,6% |
| Nettoverschuldung / bereinigtes EBITDA | ~6,3x | ~6,3x |
Wo die Aktie in ihrer eigenen Spanne steht:
- 52-Wochen-Hoch: 100,50 $, die Aktie liegt 20,8% darunter
- 52-Wochen-Tief: 65,32 $, der Schluss vom 9. Oktober lag 21,9% darüber
- Kurs ein Jahr zuvor: 96,10 $; mit 68,89 $ in die Ankündigung hinein waren das −28,3%
Diese letzte Zeile ist der ehrliche Kontext der Rally. Crown Castle sprang nicht von einem fairen Kurs 15,6% hoch; es sprang von einem Kurs, der wegen DISH, der Dividendenkürzung und der Glasfaserrestrukturierung bereits 28% in einem Jahr gefallen war. Ein erheblicher Teil der Bewegung vom 9. Oktober ist Rückkehr zum Mittelwert von einem 52-Wochen-Tief und nicht SpaceX-Optionswert. Beides lässt sich nicht präzise trennen, doch die Größenordnung zählt: Die Aktie holte in einer Sitzung rund ein Drittel ihres Zwölfmonatsrückgangs auf.
Beim 17,4-fachen AFFO mit 92,6% Ausschüttung und 6,3-facher Verschuldung ist der Multiplikator für einen reinen US-Funkturm-REIT mit vertraglichen Eskalatoren nicht anspruchsvoll. Notleidend ist er ebenso wenig. Der Kurs enthält nun die SpaceX-Option ausdrücklich, was bedeutet, dass die Option auch wieder herausgenommen werden kann.
Kann SpaceX die Türme von Crown Castle tatsächlich nutzen?
Technisch ja, und ohne Schwierigkeiten. Crown Castles Türme sind genau dafür ausgelegt: Antennen, Funkeinheiten, Strom, Geräteflächen und Bodenflächen, geregelt durch Rahmenmietverträge. Das niedrige 800-MHz-Band breitet sich gut aus und durchdringt Gebäude, und genau diese Lücke will SpaceX nach eigenen Angaben schließen: Seine bestehenden 2-GHz-Bestände für die Direktverbindung zum Endgerät bedienen freien Himmel weit besser als Gebäudeinnenräume.
Plausible Nutzungen eines Turmportfolios durch einen Satellitenbetreiber, der eine terrestrische Schicht baut:
- Niedrigband-Makroantennen für Innenraum- und Weitbereichsabdeckung
- Funkausrüstung, verbunden mit dem Starlink-Netz
- Ergänzende Bodenkapazität in dicht besiedelten städtischen Märkten, wo die Satellitenkapazität je Flächeneinheit begrenzt ist
- Gateway- und Backhaul-Verbindungsausrüstung
- Kapazitätserweiterung an Stadien, Flughäfen, Campus und Verkehrskorridoren
Die Ökonomie einer Mitnutzung begünstigt beide Seiten. Sobald ein Turm Bodenrechte, Tragfähigkeit, Strom und Wartung hat, ist ein zusätzlicher Mieter für den Vermieter nahezu reine Marge und für den Mieter weitaus günstiger als ein Neubau. Mit durchschnittlich 2,4 Mietern je Turm hat Crown Castle auf einem großen Teil seines Portfolios physischen und strukturellen Spielraum.
Die technische Frage ist also nicht die Beschränkung. Die kommerzielle schon.
Warum SpaceX Crown Castle möglicherweise nicht braucht
Dies ist der Teil der These, den der Kursverlauf vom 9. Oktober ignorierte.
Crown Castle ist einer von mehreren Anbietern
SpaceX kann mit American Tower, SBA Communications, Dachflächeneigentümern, privaten und regionalen Turmbetreibern, Versorgern, Kommunen und Stromgenossenschaften verhandeln. Die Standortwahl für Türme ist wettbewerbsintensiv und innerhalb eines Marktes weitgehend austauschbar. Ein Mieter mit 14 MHz landesweitem Niedrigband und einer glaubwürdigen Drohung zum Eigenbau hat ungewöhnliche Macht über die Miete.
Eine satellitenzentrierte Architektur braucht womöglich weit weniger Standorte
Die strategische Logik, Niedrigband für eine Satellitenkonstellation zu kaufen, ist Abdeckungsergänzung, nicht landesweiter Makroersatz. Existiert die terrestrische Schicht, um Lücken zu füllen, also Innenräume, dichte Kerne, störungsreiche Gebiete, ist die benötigte Standortzahl ein Bruchteil eines konventionellen Netzbetreiberausbaus. Ein Netz, das um Satelliten herum entworfen ist und zufällig einige Türme nutzt, ist ein ganz anderes Umsatzereignis als ein vierter Netzbetreiber, der 20.000 Standorte braucht.
SpaceX' erwiesene Präferenz ist, seine Infrastruktur zu besitzen
Das Unternehmen baut seine eigenen Raketen, seine eigenen Satelliten, seine eigenen Bodenstationen und seine eigenen Startanlagen. Vertikale Integration ist der Hausstil, und sie ist finanziert. Anzunehmen, es werde sich für die Rolle eines langfristigen Mietzahlers an einen REIT entscheiden, erfordert Belege, und es wurden keine vorgelegt.
Die Frequenzübertragung ist nicht genehmigt
Die Transaktion erfordert die Genehmigung der FCC. Ausbaubedingungen, Aufbaumeilensteine und Störungsregeln, die an diese Genehmigung geknüpft werden, prägen die terrestrische Architektur und könnten sie erheblich einschränken.
Es existiert kein Mietvertrag
Zum Zeitpunkt dieser Analyse gibt es keinerlei öffentlich bekannte Vereinbarung zwischen Crown Castle und SpaceX. Keine Absichtserklärung, keinen Rahmenmietvertrag, keine Erwähnung in Managementkommentaren oder im Auftragsbestand. Crown Castle besitzt eine Option, und eine nicht ausgeübte Option ist kein Vermögenswert in der Bilanz.
Crown Castle im Vergleich zu American Tower und SBA Communications
Lautet die These „US-Turmexposure gegenüber einem möglichen vierten Netzbetreiber", lohnt die Frage, ob CCI das richtige Instrument ist.
Crown Castle (CCI) | American Tower (AMT) | SBA Communications (SBAC) | |
|---|---|---|---|
| Bewegung am 9. Okt. | +15,60% | +9,30% | +7,34% |
| Schluss am 9. Okt. | 79,64 $ | 182,24 $ | 182,49 $ |
| Erlöse 2025 | 4.049 Mio. $ | 10.645 Mio. $ | 2.815 Mio. $ |
| Annualisierte Dividende je Aktie | 4,25 $ | ~7,16 $ | ~5,05 $ |
| Ausgewiesene Rendite am 9. Okt. | 5,34% | 3,93% | 2,77% |
| 52-Wochen-Hoch / -Tief | 100,50 $ / 65,32 $ | 196,08 $ / 160,06 $ | 224,46 $ / 156,60 $ |
| Geografisches Profil | Nur USA | International + USA | USA + Lateinamerika |
Die Dividenden leiten sich aus den je Aktie erklärten Beträgen und den Dividendenzahlungen jedes Unternehmens in SEC-Unterlagen ab; die von SBAC ist aus den Zahlungen des ersten Halbjahres annualisiert und damit näherungsweise.
Der Quervergleich ist eindeutig. Crown Castle ist von den dreien das renditestärkste, am stärksten auf die USA konzentrierte und am stärksten abgestrafte Papier, und genau deshalb bewegte es sich am meisten. Es ist der Ausdruck derselben These mit dem höchsten Beta. Wer Turmexposure mit weniger Einzelland- und Einzelmieterbasisrisiko möchte, hat Alternativen, die nicht so stark stiegen und keine Ausschüttungsquote von 92,6% tragen.
Die 3,93% von American Tower gegenüber den 5,34% von Crown Castle sind keine geschenkten 141 Basispunkte. Sie sind der Preis für Diversifikation, eine niedrigere Ausschüttungsquote und kein DISH.
Die Bullenthese in ihrer stärksten Form
SpaceX wird vierter landesweiter Mieter
Mietet Starlink Mobile auch nur 7.000 Standorte zu Marktmieten, sind das rund 295 Millionen Dollar jährlicher Abrechnungen mit hoher Marge, die auf ein Portfolio treffen, dessen Fixkosten bereits versunken sind. Eskalatoren würden das anschließend über ein Jahrzehnt verzinsen.
Die terrestrische Schicht gewinnt an Bedeutung, je erfolgreicher der Satellit ist
Je besser der Direktdienst zum Endgerät wird, desto mehr Teilnehmer gewinnt er und desto mehr Kapazität braucht er dort, wo die Teilnehmer tatsächlich sind: in Innenräumen und dichten Kernen. Satelliten liefern Abdeckung; Türme liefern Kapazität. Kommerzieller Erfolg von Starlink Mobile erhöht plausibel den Bedarf an Bodeninfrastruktur, statt ihn zu senken.
Die zugrunde liegende Vermietung ist wirklich positiv
Der bereinigte organische Beitrag beträgt +3,4%, und der DISH-Gegenwind ist endlich. Die 220 Millionen aus der DISH-Kündigung sind ein Ereignis des Jahres 2026, kein wiederkehrender Jahresabzug. Ab 2027 setzt sich die Vergleichsbasis zurück, und das berichtete Wachstum sollte sich der bereinigten Zahl annähern, ohne dass SpaceX etwas beiträgt.
Die Bilanz ist entschärft
100% festverzinsliche Schulden, rund 7 Jahre Laufzeit, 4,5 Milliarden revolvierende Linie, 2,0 Milliarden Commercial-Paper-Kapazität, 6,45 Milliarden Schulden in einem einzigen Quartal getilgt. Crown Castle kann warten.
Das Geschäft ist endlich einfach
Ein Segment, ein Land, eine Anlageklasse. Nach Jahren kapitalintensiver Glasfaser und komplexer Small Cells ist CCI ein lesbarer Funkturm-REIT. Lesbare Geschäfte werden höher bewertet.
Die Aktie liegt noch 20,8% unter ihrem 52-Wochen-Hoch
Selbst nach einem Tag mit 15,6% ist Luft bis zur früheren Spanne, wenn sich die These bestätigt.
Die Bärenthese in ihrer stärksten Form
Der Markt kaufte eine Forderung, die nicht existiert
Die gesamte Bewegung beruht auf einer Schlussfolgerung über die künftige Kapitalallokation eines privaten Unternehmens. 4,57 Milliarden Dollar Wert entstanden durch eine Pressemitteilung über einen Frequenzkauf von einem Dritten.
Die implizite Anforderung übersteigt den DISH-Präzedenzfall
Die Bewegung preist SpaceX mit dem 1,3- bis 1,4-Fachen des realisierten Umfangs von DISH ein. Der letzte vierte Netzbetreiber fiel aus. Die Bullenthese verlangt ein besseres Ergebnis als der einzige Vergleichsfall, den wir haben, und dieser Vergleichsfall endete mit einer Forderung über 3,5 Milliarden.
Die berichteten Erlöse schrumpfen weiterhin
Standortmieterlöse: −5% im Jahr 2026. Bereinigtes EBITDA: −6%. Organische Abrechnungen gesamt: −2,7%. Keine Mieterankündigung ändert 2026 oder 2027.
Die Konzentration verschlechtert sich
89% von drei Mietern, gegenüber 87% vor zwei Jahren, und der Rückgang der vertraglich zugesagten Erlöse 2029 beträgt 22%.
Die Dividende wurde bereits einmal gekürzt
Eine Kürzung um −32,1% im Jahr 2025, und die Ersatzdividende verbraucht 92,6% des prognostizierten AFFO. Die Sicherheitsmarge beträgt rund sieben Cent je Dollar AFFO.
Ein stärkeres SpaceX könnte den Mietern mehr schaden, als es dem Vermieter nützt
Das eigene Urteil des Marktes war eine Nettovernichtung von 49,21 Milliarden Dollar an Wert, wobei die Türme nur 21,1% der Verluste der Netzbetreiber vereinnahmten. Crown Castles Kunden sind nach dem 9. Oktober schwächer als davor. Schwächere Kunden verhandeln härter und geben weniger aus.
Ein Großteil der Rally war Rückkehr zum Mittelwert
Die Aktie ging mit 28,3% unter ihrem Vorjahresniveau und 5,5% über einem 52-Wochen-Tief in die Ankündigung. Ein wesentlicher Teil der 15,6% ist das Auflösen von Pessimismus und nicht die Einpreisung eines neuen Mieters, was bedeutet, dass es sich auch wieder umkehren kann, ohne dass SpaceX irgendetwas tut.
Das AFFO-Wachstum kam aus der Bilanz, nicht von den Türmen
Das AFFO im zweiten Quartal stieg um 10% wegen geringerer Zinsaufwendungen und höherer Zinserträge aus Verkaufserlösen. Das ist ein einmaliger Sprung, keine Wachstumsrate. Standortmieterlöse, EBITDA und Nettogewinn fielen sämtlich.
Ein Überwachungsrahmen
Die nützliche Frage lautet nicht „ist CCI ein Kauf". Sie lautet: „Welche beobachtbaren Belege würden diese These bestätigen oder widerlegen?" Nach Informationswert geordnet:
- Die FCC-Genehmigung der Übertragung von Grain auf SpaceX und insbesondere alle daran geknüpften terrestrischen Ausbaubedingungen. Verfolgen Sie das Verfahren auf fcc.gov.
- Jede Offenlegung von Crown Castle, die SpaceX nennt: Managementkommentare, Auftragsbestand oder ein neuer Rahmenmietvertrag. Bis dies existiert, ist die These ungedeckt. Beobachten Sie Einreichungen über die EDGAR-Volltextsuche.
- Das Kerngeschäft der Vermietung, nicht die Gesamterlöse. Die zu beobachtende Zeile ist das Kerngeschäft der Vermietung in Prozent der Basis: 1,8% für 2026 geplant. Ein echter vierter Mieter taucht dort zuerst auf, bevor er im Umsatz erscheint.
- Dass die organische Gesamtzahl ins Plus dreht. Für 2026 mit −2,7% geplant. Nähert sich die Prognose 2027 nicht den bereinigten +3,4% an, während die DISH-Basis ausläuft, ist das zugrunde liegende Geschäft schwächer, als die bereinigte Zahl nahelegt.
- Das AFFO je Aktie gegen die Spanne von 4,53 bis 4,65 Dollar. Ausschüttungsquote und Bewertung hängen beide an dieser einen Zahl.
- Der Rückgang der vertraglich zugesagten Erlöse 2029. Jede Verlängerungsankündigung mit T-Mobile, AT&T oder Verizon, die Laufzeiten verlängert oder Eskalatoren neu festlegt, ist für den Wert von CCI bedeutsamer als eine SpaceX-Schlagzeile.
- Entwicklungen bei der DISH-Forderung. Sowohl eine Realisierung der geltend gemachten 3,5 Milliarden als auch eine Wertberichtigung der nicht reservierten 165 Millionen sind reale Zahlungsereignisse.
- Prognosen der Wettbewerber. Heben American Tower und SBA Communications ihre US-Vermietungserwartungen an, ist die Nachfrage real und sektorweit. Bewegt sich nur die CCI-Aktie, war es Stimmung.
- Rechnen Sie die Bewertung nach jeder Bewegung neu.
Kurs / AFFO je AktieundDividende / AFFO je Aktiedauern zehn Sekunden und verhindern die meisten Fehler.
Crown Castles Einreichungen sind die Primärquelle für jeden Punkt oben: das 10-K, die quartalsweisen Ergebnismitteilungen und Anhänge sowie die Prognosetabellen für 2026. Live-Kurs- und Signalkontext zum Wert findet sich auf der CCI-Seite von SimianX, und eine Multi-Agenten-Analyse des Kürzels lässt sich vom Live-Analyse-Desk starten.
Szenarien
| Szenario | Was SpaceX tut | Zusätzliche Jahresabrechnung | Bedeutung für CCI |
|---|---|---|---|
| Bullisch | Landesweiter Stadtausbau; Rahmenvertrag bis 2028 unterzeichnet | 300 Mio. $ und mehr | Bereinigtes Organisches beschleunigt über 5%; Ausschüttung fällt unter 85%; Neubewertung Richtung 20-faches AFFO |
| Basis | Selektiver Metropolausbau nach FCC-Genehmigung; schrittweise 2028-2031 | 75-150 Mio. $ | Moderates Plus auf einer Basis von −2,7%; Dividende gehalten; Multiplikator weitgehend unverändert |
| Bärisch | Eigenbau, Nutzung von Wettbewerbern oder Aufschub der terrestrischen Schicht | ~0 $ | Optionswert entfällt; Aktie fällt zurück Richtung 65-70 Dollar vor der Ankündigung |
| Extremrisiko | Die großen drei kürzen Investitionen wegen eines glaubwürdigen vierten Anbieters | Negativ | Verlängerungen 2029 werden niedriger angesetzt; die Dividendendeckung bricht |
Das Basisszenario verdient Betonung, weil der Kurs es nicht abbildet. Bei 75-150 Millionen Dollar eventueller Abrechnungen ist SpaceX ein realer, aber gewöhnlicher Kunde, etwa halb so groß wie DISH, der in drei bis fünf Jahren kommt, abgezinst. Das ist vielleicht ein Drittel dessen wert, was der Markt am 9. Oktober dafür zahlte.
Ist CCI der versteckte Gewinner?
Nach der Beweislage: Crown Castle ist ein plausibler Gewinner und ein bestätigter Inhaber einer Option, und das sind unterschiedliche Wertpapiere.
Die stärkste ehrliche Fassung der These ist eng und haltenswert: SpaceX besitzt Satelliten und nun Niedrigbandspektrum; Crown Castle besitzt 40.000 baulich und rechtlich gesicherte Türme mit Strom, Bodenrechten und einer durchschnittlichen Belegung von 2,4 Mietern. Es besteht echte Komplementarität, und wird in amerikanischen Städten eine terrestrische Starlink-Schicht gebaut, wird Crown Castle Teil des Gesprächs sein.
Das Problem ist, dass der Markt für das Gespräch bereits zu einem Preis bezahlt hat, der den einzigen historischen Präzedenzfall übersteigt, und dieser Präzedenzfall ist ein Zahlungsausfall.
Was dies zu einer erstklassigen Position statt eines Schlagzeilenhandels machen würde, ist einfach und ist nicht geschehen: ein unterzeichneter Mietvertrag, eine Anhebung der Vermietungsprognose, ein Überschreiten der Nulllinie durch die organische Gesamtzahl und eine Ausschüttungsquote mit mehr als sieben Cent Deckung. Bis dahin ist die vertretbare Position, dass CCI eine Rendite von 5,3% mit 92,6% Ausschüttung, 6,3-facher Verschuldung, 89% Kundenkonzentration und einer kostenlos beigefügten Option auf SpaceX ist, und dass die Option nun eher fair als günstig bepreist ist.
Akkumulieren Sie bei Schwäche Richtung der Spanne vor der Ankündigung, wenn die Dividende hält und die Mieterfluktuation sich stabilisiert. Zahlen Sie die Option nicht zweimal.
Häufige Fragen
Kann SpaceX Türme von Crown Castle mieten?
Technisch ja: Crown Castles Türme tragen Antennen, Funkgeräte, Strom und Bodenausrüstung unter Rahmenmietverträgen, und das Niedrigband bei 800 MHz eignet sich gut für Makrostandorte. Doch es gibt zum Zeitpunkt dieser Analyse keinen öffentlich bekannten Mietvertrag zwischen Crown Castle und SpaceX, und SpaceX hat nicht erklärt, Türme Dritter mieten zu wollen.
Wie viel ist ein vierter Netzbetreiber für Crown Castle tatsächlich wert?
Die einzige verfügbare empirische Antwort: DISH Wireless erzeugte auf dem Höhepunkt 222 Millionen Dollar jährliche Standortmietabrechnungen, etwa 5,7% der Vorjahres-Abrechnungsbasis von Crown Castle, bevor es im Januar 2026 ausfiel. Crown Castles Marktkapitalisierungsgewinn vom 9. Oktober impliziert 264 Millionen zusätzliches Jahres-AFFO, entsprechend rund 293-310 Millionen Abrechnungen, also dem 1,3- bis 1,4-Fachen des DISH-Präzedenzfalls.
Ist die CCI-Aktie nach einem Anstieg von 15,6% ein Kauf?
Sie ist nicht mehr günstig und noch nicht teuer: 17,4-faches AFFO 2026 bei 5,34% Rendite. Die ehrliche Einordnung lautet, dass die SpaceX-Option nun im Kurs steckt. Die Eignung hängt von der Toleranz gegenüber 89% Erlöskonzentration auf drei Mieter, 6,3-facher Nettoverschuldung zu bereinigtem EBITDA und einer AFFO-Ausschüttungsquote von 92,6% ab.
Ist die Dividende von Crown Castle sicher?
Die aktuelle annualisierte Dividende von 4,25 Dollar verbraucht 92,6% des AFFO-Mittelwerts für 2026, mit einer Spanne von 91,4% bis 93,8%. Wichtiger noch: Es ist bereits eine gekürzte Dividende. Crown Castle senkte die Quartalszahlung von 1,565 auf 1,0625 Dollar, also um −32,1%, mit Wirkung ab dem zweiten Quartal 2025. Sie ist gedeckt, mit rund sieben Cent Deckung je Dollar AFFO, und ohne Puffer für eine negative Überraschung.
Warum stieg Crown Castle stärker als American Tower und SBA?
Crown Castle ist der reinste Ausdruck des Handels mit dem höchsten Beta: 100% USA, nach dem Glasfaserverkauf im Mai 2026 nur noch Türme, mit 5,34% die höchste Rendite der drei und am stärksten abgestraft. Es ging 28,3% unter seinem Vorjahreskurs und nahe einem 52-Wochen-Tief von 65,32 Dollar in die Ankündigung. Die Rückkehr zum Mittelwert verstärkte die These.
Haben die Funkturm-REITs eingenommen, was die Netzbetreiber verloren?
Nein. Am 9. Oktober verloren AT&T, Verizon und T-Mobile zusammen 62,34 Milliarden Dollar Marktwert, während Crown Castle, American Tower und SBA Communications 13,13 Milliarden gewannen: eine Vereinnahmungsquote von 21,1%, womit 49,21 Milliarden Wert vernichtet statt übertragen wurden.
Wird SpaceX ein landesweites terrestrisches Mobilfunknetz bauen?
Unbekannt, und der Frequenzkauf entscheidet es nicht. Die Transaktion erfordert die FCC-Genehmigung, der Preis wurde von keiner der Parteien je offengelegt, und SpaceX' erklärter Zweck ist die Ergänzung der Satellitenabdeckung zum Endgerät, was weit weniger Standorte erfordern kann als ein konventioneller Netzbetreiberausbau.
Welche einzelne Zahl sollte man beobachten?
Das Kerngeschäft der Vermietung in Prozent der Abrechnungsbasis, für 2026 mit 1,8% geplant. Ein echter vierter Mieter erscheint dort früher als im Umsatz, in der Prognose oder in der Dividende.
Verwandte Artikel
- SpaceX-Spektrum: AT&T, Verizon und T-Mobile im Vergleich
- Warsh ignoriert Trump: erste Zinserhöhung der Fed seit 2023
- Accenture +6% nach dem Dell-KI-Deal, doch Dell fiel
- Syscos 1-Mrd.-Aktienverkauf: Pro-forma-Gewinn je Aktie −23%
- SpaceX-IPO und die Tesla-Aktie: die Wette zum 12. Juni
Quellen
- Crown Castle Inc. — Unternehmenswebsite
- Crown Castle — Investor Relations
- Crown Castle Formular 10-K 2025 — Mieterkonzentration (Anhang 15), DISH-Verzug und -Kündigung (Anhang 18), Mieter je Turm, vertraglich zugesagte Erlöse
- Crown Castle Quartalsmitteilung Q2 2026 — Quartalszahlen, Ausblick 2026, Nettoverschuldung, Kapitalstruktur
- Crown Castle Quartalsanhang Q2 2026 — Brücke der Standortmietabrechnung, DISH- und Sprint-Komponenten
- SEC-EDGAR-Volltextsuche — Aktienzahlen und Einreichungshistorie
- SEC XBRL Company Facts API — erklärte Dividenden, Buchwerte der Schulden, Erlöse
- Federal Communications Commission — Genehmigungen von Frequenzübertragungen und Lizenzierung
- FCC — Frequenzpolitik — Bandpläne und Ausbaubedingungen
- SpaceX und Starlink — Satelliten- und Direct-to-Device-Programme
- Grain Management — Verkäufer des 800-MHz-Portfolios
- Light Reading — SpaceX zum Niedrigbandkauf von Grain
- Cleary Gottlieb — T-Mobile vollzieht 2,9-Milliarden-Verkauf von 800 MHz an Grain Management
- T-Mobile US, AT&T, Verizon — Mieterangaben und Investorenmaterial
- American Tower und SBA Communications — vergleichbare Funkturm-REITs
- AST SpaceMobile — konkurrierender Direct-to-Device-Betreiber
- EchoStar — Muttergesellschaft von DISH Wireless
- Nareit — REIT-Berichtsstandards und AFFO-Konventionen
- Investopedia — bereinigte Mittel aus dem operativen Geschäft
- Investopedia — Dividendenausschüttungsquote
- Investopedia — Nettoverschuldung zu EBITDA
- FRED — zehnjährige US-Staatsanleihe
- NYSE — CCI-Kurs
- iShares U.S. Telecommunications ETF (IYZ)
- Vanguard Real Estate ETF (VNQ)
- SPDR S&P 500 ETF Trust (SPY)
In dieser Analyse verwendete Werkzeuge:
- SimianX AI
- SimianX Live-Analyse-Desk
- SimianX CCI-Seite
- SimianX Krypto-Rangliste
- SimianX Artikel
- SimianX Punkte und Preise
Dieser Artikel dient ausschließlich Forschungs- und Bildungszwecken. Er ist keine personalisierte Anlageberatung. Kurse und Veränderungen der Marktkapitalisierung werden aus unbereinigten Schlusskursen vom 8. und 9. Oktober 2026 sowie aus Aktienzahlen der jüngsten SEC-Deckblattangaben berechnet; die berichtete Gegenleistung von 8 Milliarden Dollar zwischen SpaceX und Grain wurde von keiner der Parteien bestätigt. REIT-Anleger sollten Einreichungen, Dividendendeckung, Mieterkonzentration, Verschuldung und Zinssensitivität an ihren eigenen Zielen messen, bevor sie ein Wertpapier kaufen.


