Accenture, Dell und das Private-KI-Geschäft: den Kurs lesen, nicht die Pressemitteilung
Die Accenture-Aktie nach der Private-KI-Partnerschaft mit Dell erzählt nicht die einfache Geschichte, die die Schlagzeile nahelegt. Am 8. Oktober 2026 schloss Accenture bei 208,36 Dollar, ein Plus von 5,96% bei 12,1 Millionen gehandelten Stücken gegenüber 5,2 Millionen am Vortag — Stunden nachdem das Unternehmen und Dell Technologies die Gründung der Accenture Dell Business Group bekannt gegeben hatten.
Die Zusammenarbeit ist real und strategisch sinnvoll. Accenture will mehr als 3.000 Fachkräfte auf Dells Portfolio schulen; Dell liefert KI-fähige Server, Speicher, Netzwerke und die darunterliegende Infrastruktur. Zielgruppe sind Unternehmen, die agentische KI wollen, ohne Daten, geistiges Eigentum oder Compliance an eine öffentliche Cloud abzugeben.
Drei Tatsachen erschweren die naheliegende Lesart, und keine davon tauchte in der Berichterstattung auf:
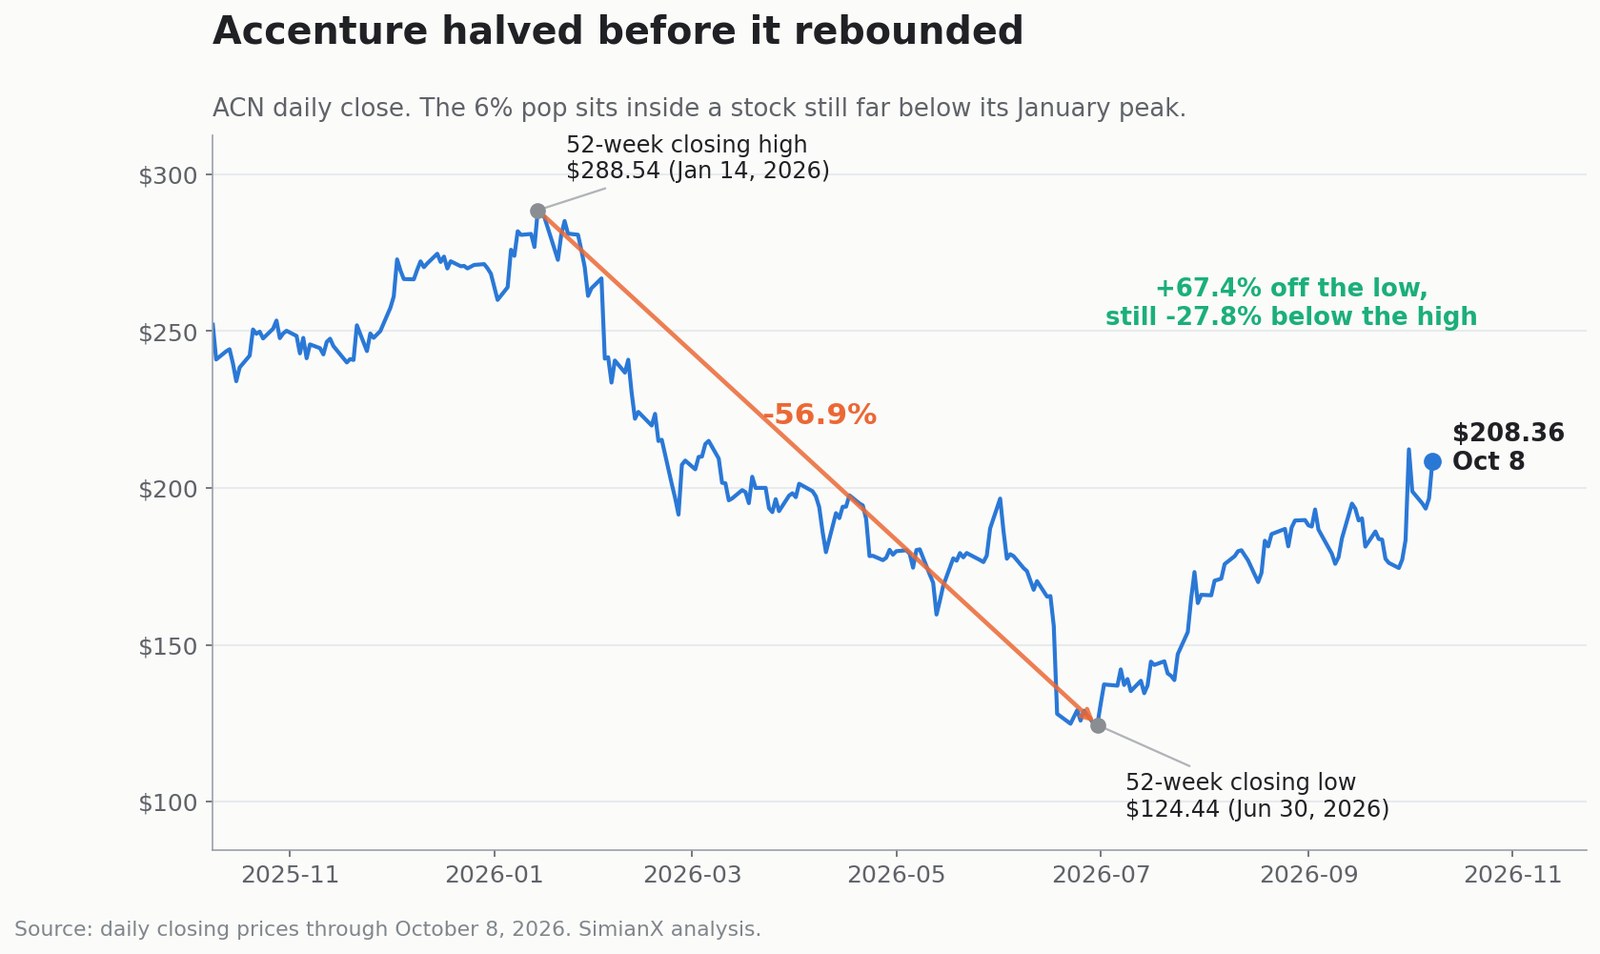
- Dell fiel an diesem Tag. Die Gegenpartei der Partnerschaft schloss 0,76% tiefer, während Accenture 5,96% zulegte.
- Gartner, das nichts ankündigte, stieg um 5,19% — und der S&P 500 verlor 0,42%. Der gesamte IT-Dienstleistungskomplex bewegte sich gemeinsam.
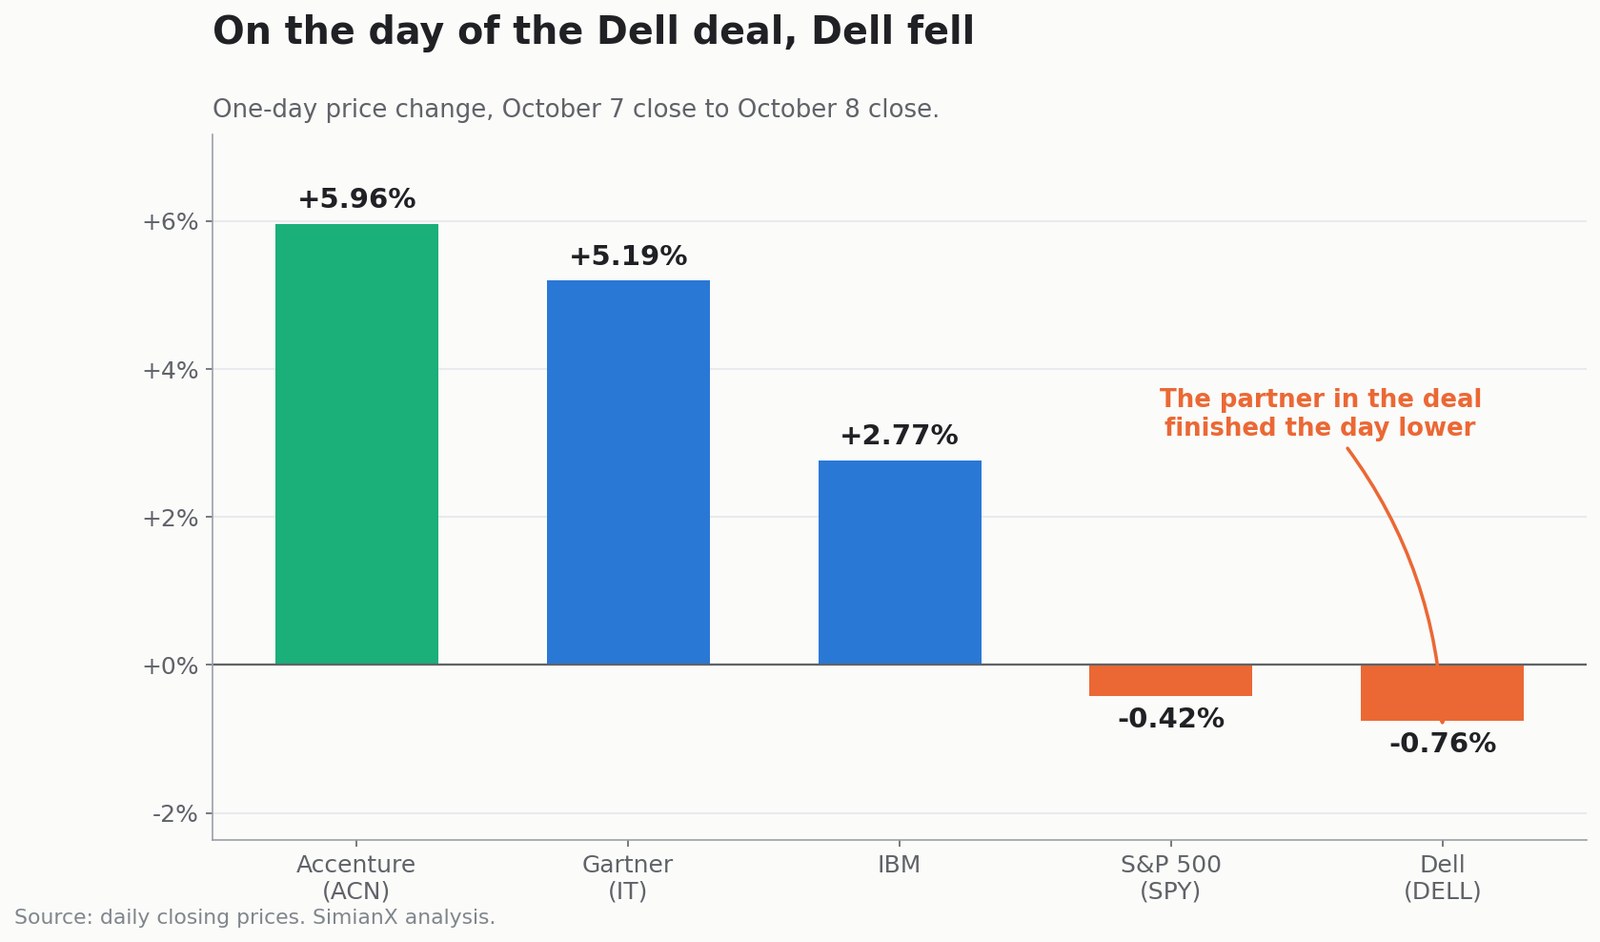
- Accenture notiert weiterhin 27,8% unter dem Januar-Hoch. Die Aktie erreichte am 14. Januar 2026 bei 288,54 Dollar ihren Höchststand, fiel bis zum 30. Juni um 56,9% auf 124,44 Dollar und hat sich seither um 67,4% erholt. Der Sprung von 6% ist eine späte Bewegung innerhalb einer weit größeren Rundreise.
Die Mitteilung nannte zudem keinen Auftragswert, keine Umsatzzusage, keine Auftragsbestandszahl, keine Exklusivität und keine Margenprognose. Accentures eigener Abschnitt zu zukunftsgerichteten Aussagen räumt ein, dass „die Partnerschaft ihre erwarteten Vorteile möglicherweise nicht erreicht".
Diese Analyse stützt sich auf die unterzeichnete Mitteilung, Accentures Geschäftsjahr-2026-Zahlen und Telefonkonferenz, Dells jüngsten Quartalsbericht und den tatsächlichen Kursverlauf. Unten werden sechs Punkte entwickelt, welche die erste Berichtswelle übersah: der Querschnittsbefund, dass dies eine Sektorbewegung war, die Größe des Rückgangs, in dem sie steckt, die Größenlücke zwischen Dells KI-Geschäft und ganz Accenture, die zwei unterschiedlichen Geschichten der Margenprognose für 2027, die Schulden hinter der Rekordausschüttung und das, was die Prognose für organisches Wachstum bedeutet.
Die Partnerschaft stärkt Accentures Position in einem echten Markt. Sie verändert noch keine einzige Zeile des Finanzmodells, und die Aktie, die darauf stieg, ist weit von ihrem Jahresanfang entfernt.
Alle Markt- und Finanzdaten geben den Stand bis zum Schlusskurs vom 8. Oktober 2026 wieder. Dieser Artikel dient Bildungszwecken und ist keine persönliche Anlageberatung.
Ist die Accenture-Aktie wirklich wegen Dell um 6% gestiegen?
Die Abfolge zählt. Accenture schloss am 7. Oktober bei 196,64 Dollar und am 8. Oktober bei 208,36 Dollar, ein Plus von 5,96%. Das Volumen stieg von 5,2 auf 12,1 Millionen Stück.
Der Zeitpunkt fällt mit der Ankündigung der Accenture Dell Business Group zusammen, weshalb es vernünftig ist, die Zusammenarbeit als mitwirkenden Auslöser zu betrachten. Nicht vernünftig ist es, sie als die ganze Erklärung zu nehmen.
Accenture hatte erst eine Woche zuvor die Zahlen zum vierten Geschäftsquartal vorgelegt. Am 1. Oktober stieg die Aktie um 15,78% — der größte Tagesgewinn des vergangenen Jahres — nachdem der Umsatz die Obergrenze der Prognose übertroffen hatte und der Ausblick für 2027 besser ausfiel als befürchtet.
Die vollständige Abfolge, einschließlich der zwei Sitzungen, welche die frühe Berichterstattung ausließ:
| Datum | ACN-Schluss | Tagesveränderung | Kontext |
|---|---|---|---|
| 30. September 2026 | 183,37 $ | +3,53% | Positionierung vor den Zahlen |
| 1. Oktober 2026 | 212,30 $ | +15,78% | Q4-Beat und Ausblick 2027 |
| 2. Oktober 2026 | 198,90 $ | −6,31% | Gewinnmitnahmen |
| 5. Oktober 2026 | 195,05 $ | −1,94% | Weitere Abgaben |
| 6. Oktober 2026 | 193,40 $ | −0,85% | Abwärtsdrift |
| 7. Oktober 2026 | 196,64 $ | +1,68% | Stabilisierung |
| 8. Oktober 2026 | 208,36 $ | +5,96% | Dell-Partnerschaft angekündigt |
ACN eröffnete bei 197,73 Dollar, fiel bis 193,22 Dollar und schloss nahe dem Sitzungshoch von 209,06 Dollar. Die Nachfrage verstärkte sich im Tagesverlauf deutlich.
Der Querschnitt sagt: Das war kein Accenture-spezifisches Ereignis
Der sauberste Test für einen unternehmensspezifischen Auslöser ist, ob die Bewegung unternehmensspezifisch war. Sie war es nicht.
| Wertpapier | Veränderung am 8. Oktober |
|---|---|
| Accenture (ACN) | +5,96% |
| Gartner (IT) | +5,19% |
| IBM | +2,77% |
| S&P 500 (SPY) | −0,42% |
| Dell (DELL) | −0,76% |
Daraus folgen zwei Beobachtungen. Erstens: Dell — die andere Partei der Partnerschaft — schloss tiefer. Hätte der Markt geglaubt, die Business Group sei Milliarden wert, hätte er Dell dafür bezahlt. Zweitens: Gartner stieg ohne jede Dell-Ankündigung um 5,19%, IBM um 2,77%, während der Index fiel. Eine ganze Kohorte von IT-Dienstleistern und IT-Research-Häusern wurde an einem schwachen Markttag gemeinsam neu bewertet.
Dieses Muster passt weit besser zu einer Neubewertung auf Sektorebene — einer Verschiebung darin, wie Investoren die Wirkung von KI auf Dienstleistungsgeschäfte sehen — als zu einer einzelnen Pressemitteilung. Die Dell-Nachricht lieferte plausibel den Anlass und die Richtung; sie lieferte keine 6% eigenständigen Wert.
Worin die 6-Prozent-Bewegung steckt
Ein Tagesgewinn sagt wenig ohne den Weg, der ihn hervorgebracht hat.
| ACN-Referenzpunkt | Niveau | Datum |
|---|---|---|
| 52-Wochen-Schlusshoch | 288,54 $ | 14. Januar 2026 |
| 52-Wochen-Schlusstief | 124,44 $ | 30. Juni 2026 |
| Rückgang vom Hoch zum Tief | −56,9% | 14.1. bis 30.6. |
| Erholung vom Tief | +67,4% | 30.6. bis 8.10. |
| Noch unter dem Hoch | −27,8% | Stand 8. Oktober |
| Schlechteste Sitzung | −17,97% | 18. Juni 2026 |
Accenture verlor in fünfeinhalb Monaten mehr als die Hälfte seines Börsenwerts und holte dann zwei Drittel des Verlusts zurück. Die Frage „Ist ACN nach dem 6-Prozent-Sprung ein Kauf?" ist in Wahrheit die Frage „War die Abwertung um 57% richtig?" — denn der Markt bepreiste KI im ersten Halbjahr 2026 als existenzielle Bedrohung für arbeitsintensive IT-Dienstleistungen und hat dieses Urteil im zweiten Halbjahr teilweise zurückgenommen.
Nichts an der Dell-Ankündigung entscheidet diesen Streit. Sie ist ein Datenpunkt in einer viel größeren Debatte darüber, ob KI die Beratungschance vergrößert oder zusammendrückt.
Was haben Accenture und Dell tatsächlich angekündigt?
Accenture und Dell arbeiten seit mehr als 20 Jahren zusammen. Die Oktober-Ankündigung formalisiert das zu einer eigenen Business Group für den Einsatz von KI in kundenkontrollierten Umgebungen. Julie Sweet, Chair und CEO von Accenture, beschrieb es als Hilfe für Kunden, „von KI-Ambition zu skalierter Umsetzung und messbaren Geschäftsergebnissen" zu kommen. Michael Dell nannte es Hilfe für Unternehmen, „von KI-Interesse zu Adoption" zu gelangen.
Die Gruppe kombiniert:
- Accentures Strategieberatung und Branchenexpertise
- Accentures Implementierungs- und Managed-Services-Fähigkeit
- Dells KI-fähige Server, Speicher und Netzwerke
- Dell-AI-Factory-Architekturen
- Private, souveräne und Neocloud-Anbieter
- Open-Source- und Open-Weight-Modelle mit aufgabenbewusstem Routing
- Agentische KI-Beschleuniger
- Infrastruktur- und Betriebsunterstützung über den gesamten Lebenszyklus
Erste Zielbranchen sind Finanzdienstleistungen, Life Sciences, Gesundheitswesen, Fertigung, Industrie, High-Tech sowie Regierung und Verteidigung — die Sektoren, in denen Datenresidenz und Prüfbarkeit am stärksten binden.
Die Mitteilung nennt außerdem RHAELM, einen britischen Anbieter von KI-Infrastruktur und -Lösungen, als Referenzkunden, dessen souveräner Cloud-Aufbau durch die Kombination beschleunigt wird. RHAELM ist das Unternehmen, das in Accentures Mitteilung vom Januar 2026 unter dem Namen Sovereign AI (S-AI) auftrat und gemeinsam mit Palantir Dell- und NVIDIA-gestützte KI-Rechenzentren in EMEA baut. Bradd Lewis wird in beiden Mitteilungen als Chef genannt.
Was in der Ankündigung fehlte
Die Mitteilung nannte nicht:
- Eine Mindestausgabenzusage von Kunden
- Erwartete Jahresumsätze für einen der Partner
- Auftragsbestand oder Buchungen
- Die Zahl verbindlicher Kunden
- Die erforderlichen Investitionen beider Seiten
- Vereinbarungen zur Umsatzteilung
- Exklusivität
- Projektmargen
- Einen Zeitplan für einen wesentlichen Finanzbeitrag
Eine Business Group zu gründen verbessert Vertriebskoordination, Schulung und Lieferfähigkeit. Umsatz erzeugt sie damit noch nicht. Accentures eigene Risikosprache ist eindeutig: Die Partnerschaft „erreicht ihre erwarteten Vorteile möglicherweise nicht".
Es ist dieselbe Lücke zwischen Schlagzeile und Zusage, die wir bei der Generac-Amazon-Vereinbarung nachgezeichnet haben, wo eine 8-Milliarden-Schlagzeile auf 2,4 Milliarden tatsächlich zugesagter Lieferungen beruhte, und bei Akamais 11,6-Milliarden-Vertrag mit Anthropic, der 4,8 Milliarden Ausgaben vor dem Umsatz verlangte. Hier gibt es überhaupt keine Schlagzeilenzahl — was auf seine Weise ehrlicher ist.
Die Zusammenarbeit mit Dell stärkt Accentures Wettbewerbsposition. In ein Bewertungsmodell lässt sie sich noch nicht als Zahlungsstrom eintragen.
Was ist private KI?
Private KI bezeichnet KI-Systeme, die in Infrastruktur betrieben werden, welche eine Organisation oder ein streng kontrollierter Dienstleister beherrscht: ein eigenes Rechenzentrum, eine Private Cloud, ein Edge-Standort, eine dedizierte Colocation, eine souveräne nationale Cloud oder eine Mischform.
Private KI ist keine Absage an die öffentliche Cloud. Die meisten Unternehmen werden hybride Architekturen betreiben, in denen sensible Lasten privat bleiben, während elastische oder weniger sensible Lasten öffentliche Kapazität nutzen.
| Aspekt | Private KI | Public-Cloud-KI |
|---|---|---|
| Datenkontrolle | Größere direkte Kontrolle | Geteilte Verantwortung |
| Anfangskosten | Meist höher | Geringere Anfangsbindung |
| Kostenplanbarkeit | Attraktiv bei stetiger Auslastung | Flexibel, kann im Maßstab teuer werden |
| Skalierbarkeit | Durch eigene Kapazität begrenzt | Sehr elastisch |
| Anpassbarkeit | Hoch | Vom Anbieter abhängig |
| Datenresidenz | Leichter präzise zu definieren | Hängt von Regionen und Bedingungen ab |
| Hardware-Erneuerungsrisiko | Trägt der Kunde | Trägt der Anbieter |
| Einstiegskomplexität | Höher | Einfacher zu beginnen |
| Beste Eignung | Sensible, regulierte, planbare Lasten | Variable Lasten und Experimente |
Die Dringlichkeit entsteht durch Handlungsmacht. Ein Chatbot beantwortet Fragen. Ein autonomer Agent kann vertrauliche Datensätze abrufen, ein Geschäftsobjekt ändern, Code ausführen, eine Transaktion freigeben oder ein anderes System aufrufen. Je mehr Befugnis ein Agent hat, desto wichtiger wird Governance — und desto attraktiver wird es, die gesamte Schleife innerhalb einer kontrollierten Grenze zu halten.
Warum könnte private KI ein großes Anlagethema werden?
Vier Kräfte stützen den Markt, und sie sind haltbarer als jede einzelne Anbieterstatistik.
1. Datensouveränität wird zur Beschaffungsanforderung
Organisationen müssen zunehmend kontrollieren, wo Daten liegen, welche Jurisdiktion gilt, wer zugreifen darf, welche Modelle verarbeiten, ob Prompts und Ausgaben gespeichert werden, ob eigene Informationen fremde Modelle trainieren und wie automatisierte Entscheidungen geprüft werden.
Eine in Accentures eigener Januar-Mitteilung 2026 zitierte Untersuchung ergab, dass 60% der europäischen Organisationen ihre Investitionen in souveräne KI über zwei Jahre erhöhen wollten.
2. Inferenz wandert zu den Daten
Frontier-Training bleibt auf wenige gut finanzierte Labore konzentriert. Unternehmensadoption ist überwiegend Inferenz. Große private Datenbestände zu einem gehosteten Modell zu bewegen erzeugt Latenz-, Bandbreiten-, Sicherheits- und Egress-Kostenprobleme; manchmal ist es einfacher, das Modell zu den Daten zu bringen.
3. Open-Weight-Modelle erweitern die Wahl
Unternehmen hängen nicht mehr allein an einer gehosteten API. In seiner Open-Weight-Strategie beschreibt Accenture, offene und proprietäre Modelle je Arbeitslast zuzuordnen und zwischen ihnen zu routen: ein kleines lokales Modell für Routine, ein spezialisiertes für Branchenabläufe, ein Frontier-Cloud-Modell für schwieriges Schlussfolgern, ein privates für sensibles geistiges Eigentum.
4. Planbare Auslastung kann die Stückkosten verbessern
Die öffentliche Cloud gewinnt bei Startgeschwindigkeit und Elastizität. Eine stabile Inferenzlast mit hohem Volumen kann auf dedizierter Kapazität am Ende günstiger sein. Dell bewirbt seine AI Factory als deutliche Einsparung gegenüber öffentlichen Modell-APIs bei bestimmten Lasten, doch jede solche Zahl hängt von Auslastung, Hardware, Energie, Modelldesign und Abschreibungsannahmen ab — Anbieterarithmetik, keine universelle Konstante.
Das Prinzip trägt weiter als der Prozentsatz: Private Infrastruktur wird attraktiv, wenn Lasten sensibel, planbar und dauerhaft ausgelastet sind. Sind sie das nicht, ist sie ein teurer Weg, Abschreibungen zu besitzen.
Warum ist Accenture positioniert zu profitieren?
Accenture baut weder GPUs noch Server. Seine Chance ist die Integrationsschicht zwischen Hardware, Modellen, Unternehmensdaten und Geschäftsprozess.
Ein Private-KI-Einsatz verlangt typischerweise Anwendungsfälle auszuwählen, Daten zu modernisieren, Infrastruktur und Modelle zu wählen, Governance und Sicherheit zu entwerfen, Agenten in bestehende Software zu integrieren, Prozesse neu zu gestalten, Mitarbeitende zu schulen, Modellverhalten zu überwachen und die Umgebung über Jahre zu betreiben. Diese Liste deckt sich nahezu exakt mit Accentures Beratungs- und Managed-Services-Geschäft.
Kundenzugang
Accenture bedient rund 9.000 Kunden und beendete das Geschäftsjahr 2026 mit 317 Diamond-Kunden, seiner Bezeichnung für die größten Beziehungen. Es verzeichnete im Jahr 141 Quartalsbuchungen von Kunden über 100 Millionen Dollar oder mehr — ein neuer Höchstwert.
Ökosystem-Neutralität
Accenture arbeitet unter anderem mit Dell, NVIDIA, Microsoft, AWS, Google Cloud, Oracle, SAP, ServiceNow, OpenAI, Anthropic, Palantir und Databricks. Die meisten Unternehmen wollen keine Ein-Anbieter-KI-Strategie, und Accenture verdient daran, sie beim Vergleichen, Kombinieren und Steuern konkurrierender Systeme zu unterstützen.
Im Geschäftsjahr 2026 standen die zehn größten Ökosystempartner für mehr als 60% des Umsatzes; die Buchungen mit acht aufstrebenden KI- und Datenpartnern verdreifachten sich mehr als. Dell kommt in die Ökosystemgruppe, über die Accenture ab 2027 jährlich berichten will.
KI-Belegschaft
Accenture meldete zum Ende des Geschäftsjahres 2026 knapp 110.000 KI- und Datenfachkräfte, gegenüber einem früheren Ziel von 80.000. Die Beschäftigten absolvierten rund 46 Millionen Schulungsstunden; das Unternehmen gab etwa 1 Milliarde Dollar für Lernen und Entwicklung und 1 Milliarde für Forschung und Entwicklung aus.
Die 3.000 von Dell geschulten Fachkräfte sind rund 0,37% von Accentures etwa 814.000 Beschäftigten. Die Zahl zählt weniger als Personalstärke denn als dediziertes Markteinführungsteam für einen Infrastrukturstapel.
Stützen Accentures Zahlen die Kaufthese?
Accenture kam aus einer stärkeren Position, als das erste Halbjahr 2026 vermuten ließ. Aus den Zahlen zum Geschäftsjahr 2026:
| Kennzahl GJ 2026 | Ergebnis | Veränderung |
|---|---|---|
| Umsatz | 74,18 Mrd. $ | +6% in Dollar, +5% in Lokalwährung |
| Beratungsumsatz | 36,88 Mrd. $ | +5% in Dollar, +3% LW |
| Managed-Services-Umsatz | 37,30 Mrd. $ | +8% in Dollar, +6% LW |
| Neue Buchungen | 84,54 Mrd. $ | +5% LW |
| GAAP-operative Marge | 15,4% | +70 Bp |
| Bereinigte operative Marge | 15,8% | +20 Bp |
| GAAP-Ergebnis je Aktie | 13,56 $ | +12% |
| Bereinigtes Ergebnis je Aktie | 13,97 $ | +8% |
| Operativer Cashflow | 12,36 Mrd. $ | +8% |
| Freier Cashflow | 11,62 Mrd. $ | +7% |
| An Aktionäre zurückgeführt | 11,5 Mrd. $ | +38% |
Der Quartalsumsatz von 18,68 Milliarden Dollar übertraf die Prognoseobergrenze. Q4-Buchungen von 22,17 Milliarden ergaben ein Book-to-Bill von 1,2, bei Managed Services 1,4 und bei Consulting 1,0. Knapp 100 weitere Kunden starteten im Quartal erstmals fortgeschrittene KI-Arbeit, womit die Jahreszahl über 400 stieg.
Diese Zahlen zeigen, dass KI Nachfrage schafft. Sie isolieren keinen Umsatz aus privater KI und erwähnen Dell nicht.
Was impliziert die Prognose für das Geschäftsjahr 2027 wirklich?
Accenture erwartet für 2027 ein Umsatzwachstum von 3% bis 6% in Lokalwährung, mit:
- GAAP-operativer Marge von 15,9% bis 16,1%
- GAAP-Ergebnis je Aktie von 14,39 bis 14,81 Dollar
- Operativem Cashflow von 11,9 bis 12,7 Milliarden
- Freiem Cashflow von 11,0 bis 11,8 Milliarden
- Mindestens 9,5 Milliarden Rückführung an Aktionäre
- Sachanlagenzugängen von 900 Millionen, nach 743 Millionen
- Einer Dividendenerhöhung um 5% auf 1,71 Dollar je Aktie
Entscheidend ist die organische Zahl
Das Management erwartet einen anorganischen Beitrag von 2% bis 2,5%. Zieht man den von 3%–6% ab, liegt die implizite organische Spanne bei etwa 0,5% bis 4%. Am unteren Ende wächst Accentures zugrundeliegendes Geschäft kaum.
Die Margenprognose erzählt zwei verschiedene Geschichten
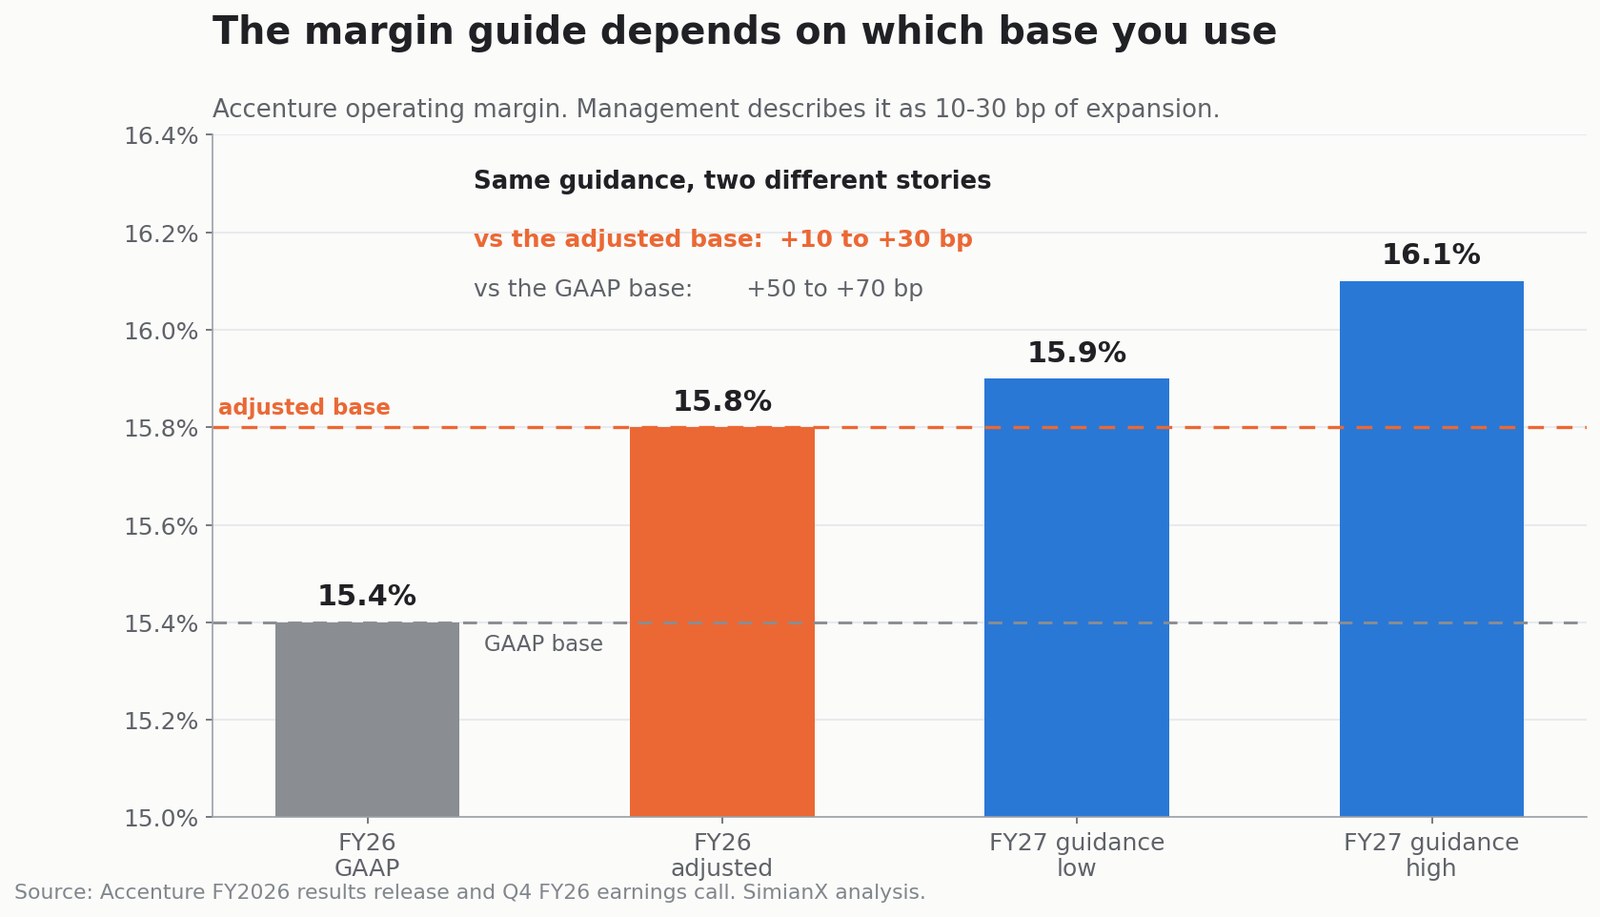
Hier verdient die Rahmung Aufmerksamkeit. Eine operative Marge von 15,9%–16,1% liegt 50 bis 70 Basispunkte über der GAAP-Marge 2026 von 15,4% — was nach spürbarer Ausweitung klingt. Gemessen an der bereinigten Marge 2026 von 15,8% sind es 10 bis 30 Basispunkte.
Julie Sweet nutzte in der Telefonkonferenz die zweite Rahmung und knüpfte eine Bedingung daran: Die Preise seien 2026 „insgesamt stabil" gewesen, aber „im vierten Quartal sahen wir in vielen Bereichen unseres Geschäfts niedrigere Preise", und die Prognose 2027 „einschließlich unserer Margenausweitung von 10 bis 30 Basispunkten unterstellt, dass wir weiterhin intensiven Wettbewerb haben werden".
Das ist das Management, das Investoren sagt: Die Margenprognose ist nahezu flach und preist Preisdruck bereits ein.
Wie bedeutend kann die Dell-Partnerschaft werden?
Es wurde kein Umsatzziel genannt, jede Schätzung ist also illustrativ. Eine Möglichkeit, die Größenhürde zu fassen, ist ein hypothetischer Jahresumsatz je von Dell geschulter Fachkraft. Das ist keine Prognose, und diese Fachkräfte werden nicht in Vollzeit an Dell-Projekten arbeiten.
| Illustrativer Umsatz je Fachkraft | 3.000 Fachkräfte | Anteil am Umsatz 2026 |
|---|---|---|
| 200.000 $ | 600 Mio. $ | 0,8% |
| 300.000 $ | 900 Mio. $ | 1,2% |
| 400.000 $ | 1,20 Mrd. $ | 1,6% |
Selbst eine hochproduktive 3.000-Personen-Praxis liefert für sich genommen einen niedrigen einstelligen Umsatzanteil. Ihr eigentlicher Wert läge in den größeren Transformationsprogrammen, die sie nach sich zieht: Strategie, Datenmodernisierung, Cybersicherheit, Anwendungsentwicklung, Prozessumbau, Schulung, Cloud-Integration, Managed Infrastructure und mehrjähriger Betrieb.
Das von Dell geschulte Team versteht man am besten als Vertriebs- und Lieferkatalysator, nicht als Berichtssegment.
Dells Dynamik ist echt — und genau das ist teilweise das Problem
Dell bringt außergewöhnliche KI-Infrastrukturzahlen mit. Im zweiten Quartal des Geschäftsjahres 2027, beendet am 31. Juli 2026, meldete Dell einen Rekordumsatz von 47,0 Milliarden Dollar, ein Plus von 58%, darunter:
- 60,9 Milliarden Dollar KI-Server-Bestellungen
- 16,4 Milliarden Dollar KI-Server-Umsatz, eine Verdopplung
- 95 Milliarden Dollar KI-Server-Auftragsbestand
- Umsatz der Infrastructure Solutions Group von 31,8 Milliarden, plus 89%
- Operatives Ergebnis der ISG von 4,78 Milliarden, plus 225%
Dell hob die Umsatzprognose für 2027 um 25 Milliarden auf 192 Milliarden an und erhöhte den Ausblick für KI-optimierte Server auf rund 74,0 Milliarden Dollar.
Diese letzte Zahl verdient eine Pause. Dell erwartet, in einem Geschäftsjahr für etwa 74,0 Milliarden Dollar KI-Server zu verkaufen. Accentures gesamter Umsatz im Geschäftsjahr 2026 betrug 74,18 Milliarden.
| Vergleich | Dell | Accenture |
|---|---|---|
| Dells KI-Server-Prognose GJ27 vs. ACN-Gesamtumsatz GJ26 | 74,0 Mrd. $ | 74,18 Mrd. $ |
| Dells KI-Server-Bestellungen Q2 vs. ACN-Gesamtbuchungen GJ26 | 60,9 Mrd. $ | 84,54 Mrd. $ |
| Dells ISG-Ergebnis Q2 vs. ACN-Jahresbetriebsergebnis | 4,78 Mrd. $ | ~11,42 Mrd. $ |
| Dells KI-Server-Umsatz Q2 vs. ACN-Umsatz Q4 | 16,4 Mrd. $ | 18,68 Mrd. $ |
Eine Dell-Produktlinie bucht in einem Quartal 72% dessen, was Accenture in einem Jahr bucht. Dells Infrastruktursegment verdient in einem einzigen Quartal 42% von Accentures Jahresbetriebsergebnis.
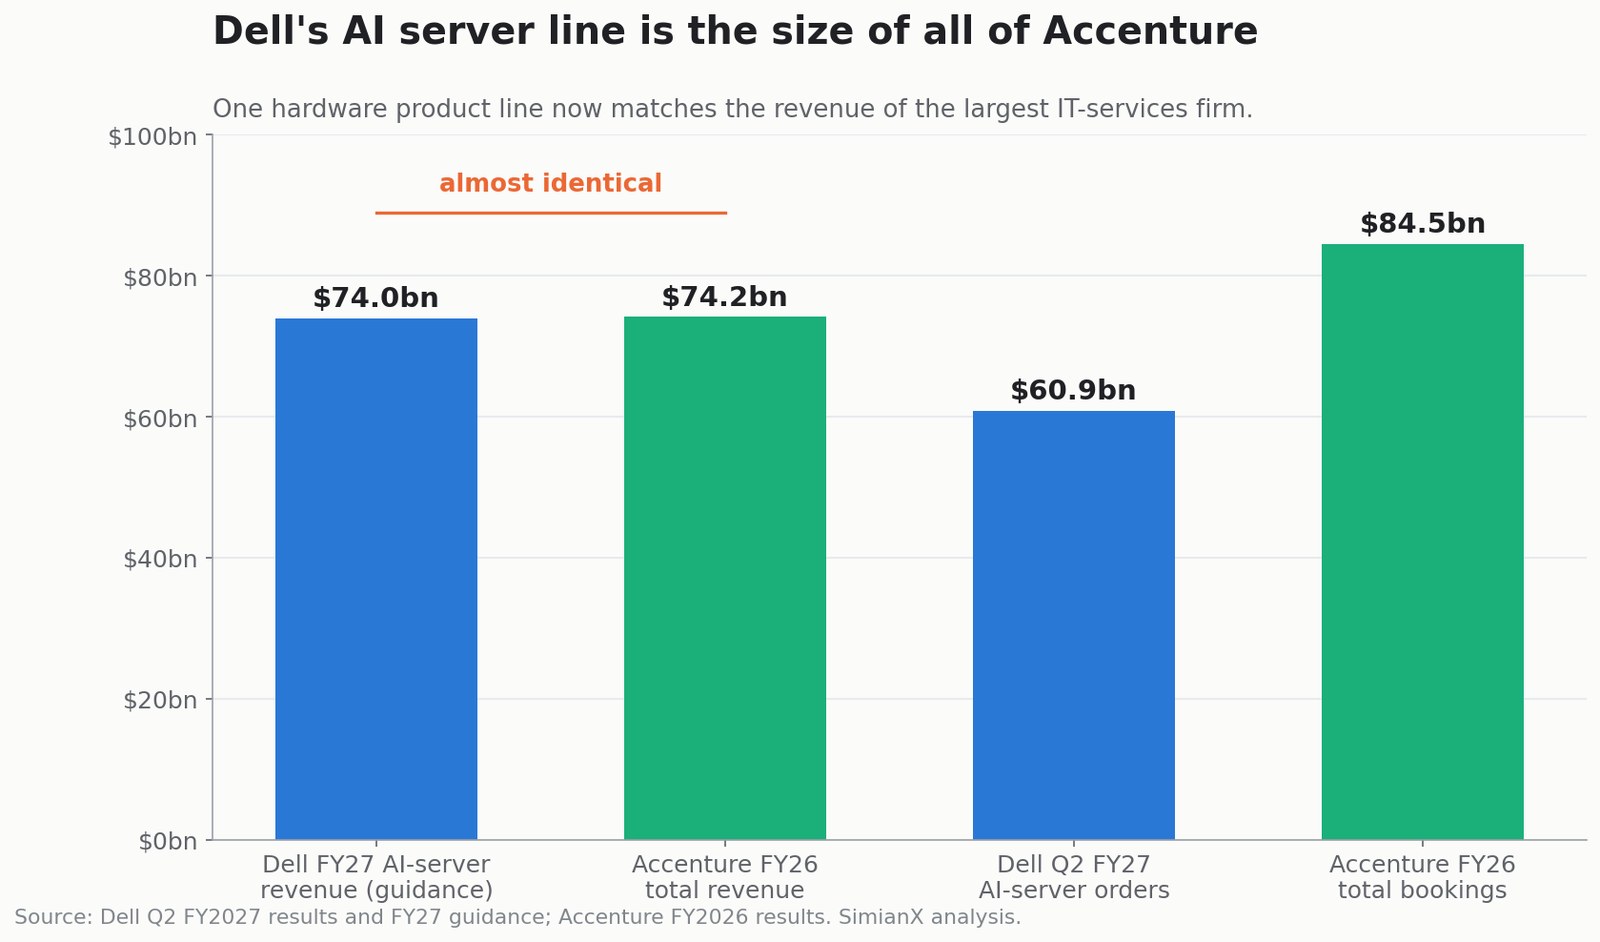
Das schneidet in beide Richtungen. Es macht Dell zu einem starken Partner mit echter Unternehmenszugkraft. Es zeigt auch, wo der KI-Gewinnpool derzeit liegt — und das ist nicht die Dienstleistungsschicht.
Der Markt hat sich bereits entschieden
Der deutlichste Beleg ist das vergangene Jahr an Renditen.
| Wertpapier | Kursveränderung über ein Jahr |
|---|---|
| Dell (DELL) | +268% |
| S&P 500 (SPY) | +15% |
| Accenture (ACN) | −17% |
| Gartner (IT) | −20% |
| IBM | −21% |
Die gesamte Kohorte aus IT-Dienstleistern und IT-Research verliert über ein Jahr rund ein Fünftel, in dem der Index 15% zulegte und der führende KI-Hardwareanbieter sich fast vervierfachte. Investoren bezahlten die Schicht, die Kapazität verkauft, und schrieben die ab, die Menschen verkauft.
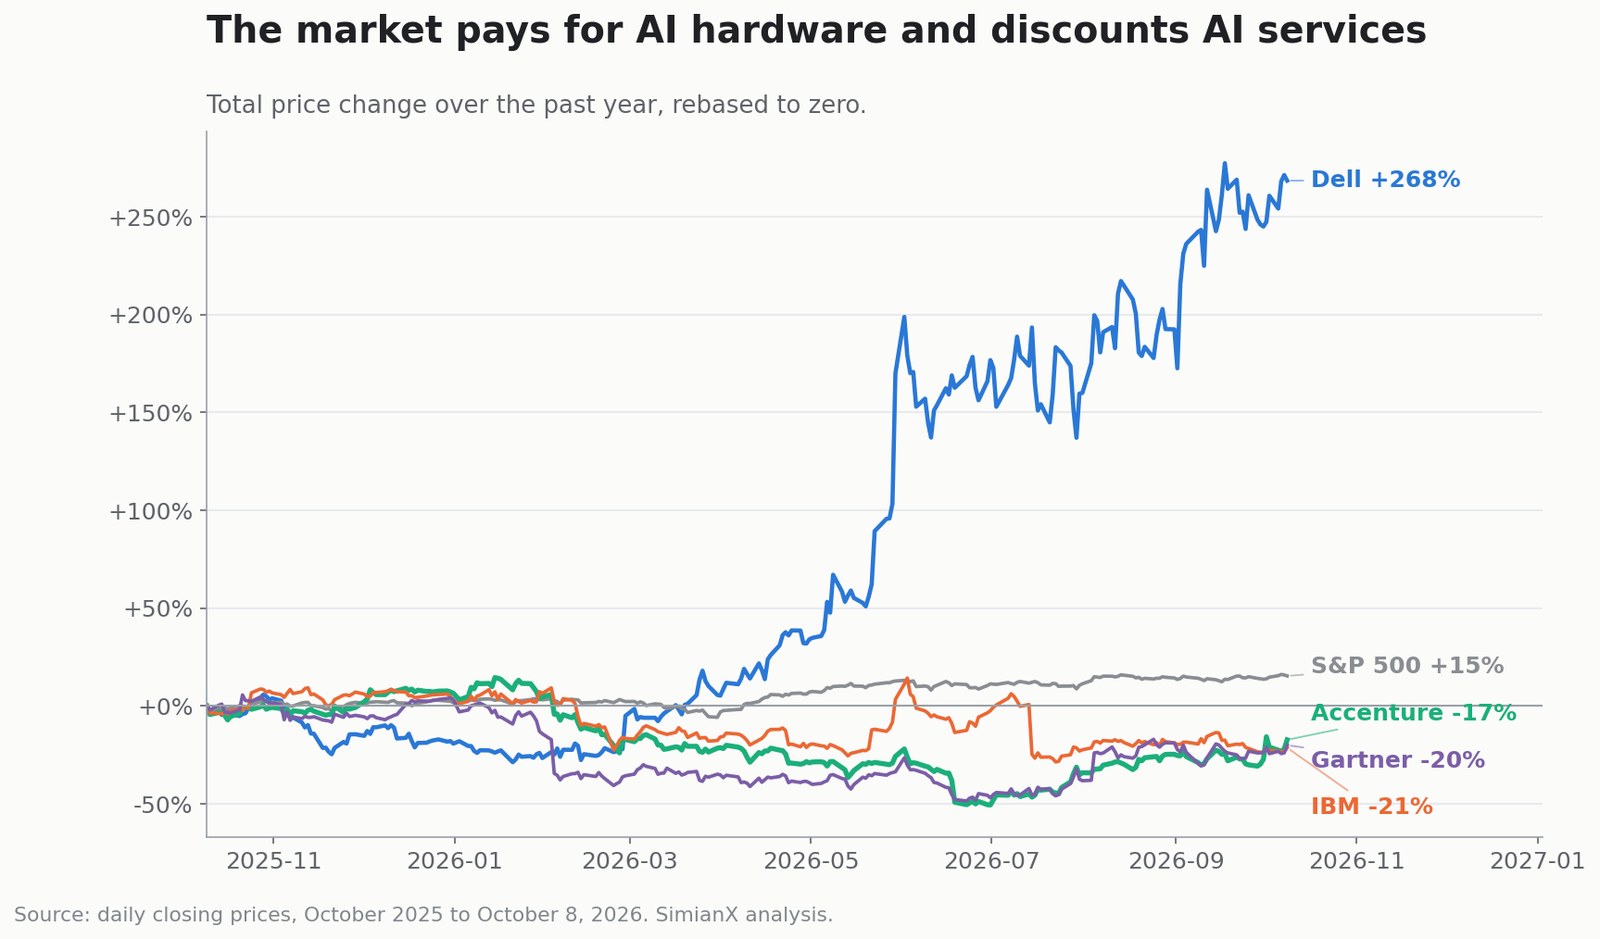
Die Accenture Dell Business Group verbindet diese beiden Seiten. Für Accenture-Bullen ist genau das der Punkt: ein Weg in den Hardware-Boom, ohne Hardware zu kaufen. Für Bären eine Erinnerung daran, wer in der Beziehung die Preissetzungsmacht hält.
Diese Rotation innerhalb des KI-Trades ist dieselbe Dynamik, die wir untersucht haben, als KI-Führungskräfte eine langsamere Frontier forderten und Chipwerte fielen, während große Plattformen stiegen. Das Kapital verlässt die KI nicht; es wandert zwischen den Schichten.
Ist private KI attraktiver als Public-Cloud-KI?
Private KI ist kein Ersatz, der alles gewinnt. Die haltbare Architektur ist hybrid.
| Arbeitslast | Wahrscheinlicher Ort |
|---|---|
| Experimenteller Prototyp | Public Cloud |
| Stark schwankende kurzfristige Nachfrage | Public Cloud |
| Training großer Frontier-Modelle | Hyperscaler oder spezialisierte KI-Cloud |
| Sensible Patienten- oder Finanzdaten | Privat oder souverän |
| Inferenz in der Fertigung | Edge oder privat |
| Planbare Inferenz mit hohem Volumen | Privat, dediziert oder hybrid |
| Allgemeine Mitarbeiterproduktivität | SaaS oder Public Cloud |
| Eingestufte Regierungslast | Souverän, isoliert oder luftspaltgetrennt |
| Multi-Modell-Agentenablauf | Hybrid |
Ein privater Einsatz scheitert wirtschaftlich, wenn er unterausgelastet ist, und kann rasch veralten, während Chips und Modelle weiterziehen. Die öffentliche Cloud verlagert weiterhin Kapazitäts- und Erneuerungsrisiko auf den Anbieter.
Die haltbare These lautet also nicht „privat schlägt öffentlich". Sie lautet: Unternehmens-KI wird mehr architektonische Vielfalt verlangen, und Unternehmen, die private, souveräne, Edge- und öffentliche Systeme integrieren können, erfassen womöglich überproportionalen Wert. Das begünstigt Accenture stärker als jede Alles-vor-Ort-Prognose.
Was spricht für die ACN-Aktie?
KI erzeugt größere Transformationsprogramme
Ein Modell einzusetzen ist leicht. Prozesse, Datenarchitektur, Kontrollen und Belegschaft darum herum neu zu bauen nicht. Accenture wirkt über diesen gesamten Lebenszyklus mit.
Private KI öffnet regulierte Budgets
Banken, Versicherer, Pharmaunternehmen, Hersteller und Regierungen haben sensible Lasten nur zögerlich in öffentliche KI gegeben. Private und souveräne Infrastruktur kann Budgets freigeben, die Compliance zuvor blockierte.
Managed Services können sich aufsummieren
Managed Services erzielte 2026 37,30 Milliarden Dollar, wuchs schneller als Consulting und trug im vierten Quartal ein Book-to-Bill von 1,4. Infrastruktur zu betreiben, Agenten zu überwachen, Modelle zu aktualisieren und Sicherheit zu managen ist wiederkehrende Arbeit.
Das Geschäft erzeugt wirklich Cash
Der freie Cashflow 2026 betrug 11,62 Milliarden Dollar bei Investitionen von nur 743 Millionen — ein Bruchteil dessen, was ein Cloud- oder Hardwareanbieter aufbringen muss. Das finanziert Dividenden, Rückkäufe und Zukäufe.
Die Bewertung ist nicht anspruchsvoll
Beim Schlusskurs vom 8. Oktober von 208,36 Dollar und 605,3 Millionen gewichteten verwässerten Aktien lag Accentures Börsenwert bei rund 126,1 Milliarden Dollar.
| Kennzahl | Wert |
|---|---|
| Kurs / GAAP-Ergebnis GJ27, Mittelwert (14,60 $) | 14,3x |
| Börsenwert / freier Cashflow GJ26 | 10,9x |
| Börsenwert / freier Cashflow GJ27, Mittelwert | 11,1x |
| Freie-Cashflow-Rendite (Mittelwert GJ27) | 9,0% |
| Börsenwert / Umsatz GJ26 | 1,70x |
Eine Freie-Cashflow-Rendite von 9% bei einem Geschäft mit 9.000 Kunden und 84,5 Milliarden Jahresbuchungen ist kein teurer Vermögenswert.
Was spricht gegen die ACN-Aktie?
Die Bärenthese lautet nicht, dass Accenture verschwindet. Sie lautet, dass KI die Ökonomie arbeitsbasierter Dienstleistungen schneller aushöhlt, als neue KI-Arbeit sie ersetzt.
KI reduziert abrechenbare Stunden
Wenn ein Programm, das 100 Berater brauchte, nun 70 braucht, wird der Kunde irgendwann einen niedrigeren Preis verlangen. Das Management bestätigte niedrigere Preise in vielen Bereichen im vierten Quartal.
Kunden könnten den Produktivitätsgewinn behalten
Mehr als 65% der Buchungen sind inzwischen Festpreis, einschließlich ergebnisbasierter Arbeit. Das schafft operative Hebelwirkung, wenn die Lieferung gelingt, und Margenrisiko, wenn nicht.
Die Einstellung verlangsamt sich bereits wegen KI
Die Belegschaft wuchs 2026 um 5%, der Umsatz je Kopf stieg. Auf die Frage, wie das mit agentischer Lieferung zusammenpasse, sagte Sweet, Accenture erwarte im kommenden Jahr in jedem Markt einzustellen, „aber in geringerem Tempo, teilweise wegen KI". Ein Dienstleister, der langsamere Einstellung in Aussicht stellt, sagt etwas über das Umsatz-pro-Kopf-Modell.
Partnerschaften sind keine Burggräben
Dell arbeitet mit anderen Integratoren; Accenture arbeitet mit konkurrierenden Infrastrukturanbietern. Die Beziehung scheint nicht exklusiv. IBM, Capgemini, Deloitte, Kyndryl, DXC, Infosys und TCS jagen dieselben Budgets.
Das ausgewiesene Wachstum stützt sich auf Zukäufe
Accenture setzte 2026 4,9 Milliarden Dollar für 17 Akquisitionen ein und stellt für 2027 rund 5 Milliarden weitere in Aussicht, wobei 2%–2,5% des Wachstums 2027 aus gekauftem Umsatz stammen. Der Firmenwert stieg von 22,5 auf 26,8 Milliarden Dollar.
Die Rekordausschüttung war teilweise fremdfinanziert
Das ist der Punkt, den die Berichterstattung durchgehend übersieht. Im Geschäftsjahr 2026 erwirtschaftete Accenture 11,62 Milliarden Dollar freien Cashflow und führte 11,5 Milliarden — 99% davon — an die Aktionäre zurück, während es zusätzlich 4,9 Milliarden für Zukäufe ausgab.
Ausschüttungen plus Akquisitionen summierten sich auf 16,40 Milliarden gegen 11,62 Milliarden freien Cashflow, eine Lücke von 4,78 Milliarden. Diese Lücke wurde durch eine Anleiheemission über 5 Milliarden Dollar im vierten Quartal geschlossen. Die langfristigen Schulden verdoppelten sich von 5,03 auf 10,0 Milliarden, und die Nettoliquidität sank von rund 6,33 auf 2,72 Milliarden.
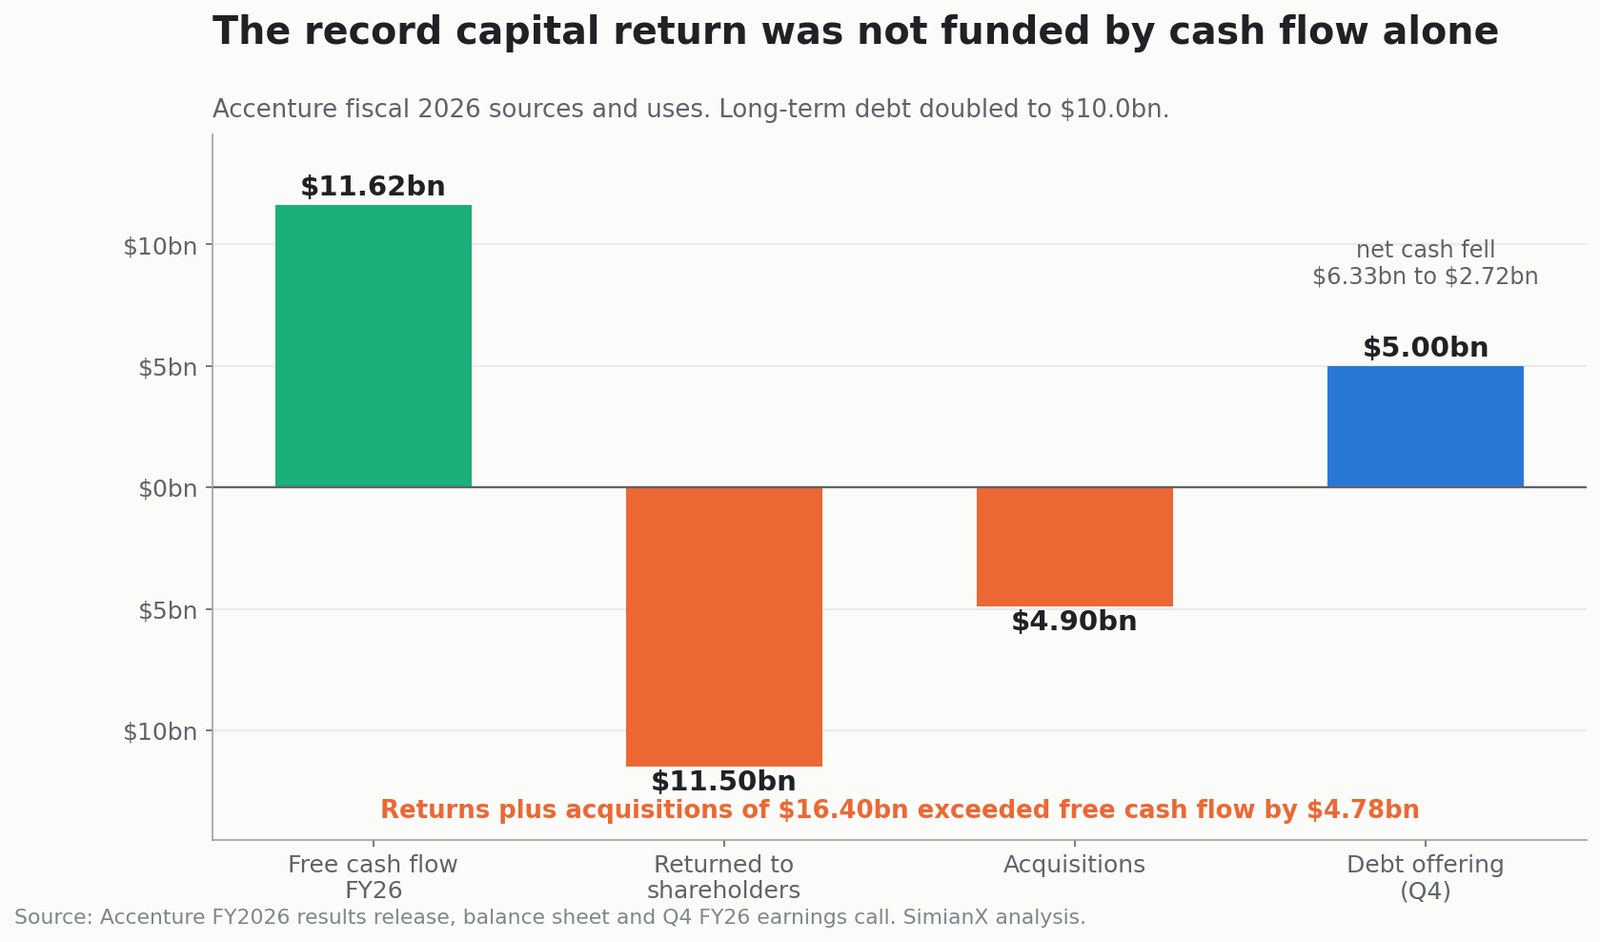
Nichts davon ist Not — Accenture bleibt in einer Nettoliquiditätsposition mit Investment-Grade-Rating. Aber „Rekord von 11,5 Milliarden an die Aktionäre zurückgeführt" liest sich anders, wenn man weiß, dass die Bilanz dafür Platz gemacht hat, und die Prognose 2027 verspricht bereits mindestens 9,5 Milliarden mehr.
Die Erholung hat bereits stattgefunden
ACN stieg in den sechs Sitzungen vom 30. September bis 8. Oktober um 13,6% und liegt 67,4% über dem Juni-Tief. Ein guter Teil der Ergebniserleichterung und des Private-KI-Optimismus steckt im Kurs.
Szenarioanalyse zur ACN-Bewertung
Mit dem Mittelwert von 14,60 Dollar aus der GAAP-Ergebnisprognose für 2027:
| KGV GJ27 | Impliziter Aktienkurs | Interpretation |
|---|---|---|
| 12x | 175 $ | KI drückt Preise, organisches Wachstum bleibt nahe null |
| 15x | 219 $ | Stabiles Wachstum eines reifen Unternehmens mit hohen Ausschüttungen |
| 18x | 263 $ | Private KI hebt das organische Wachstum, Margen halten |
| 21x | 307 $ | Accenture erhält wieder eine KI-Transformationsprämie |
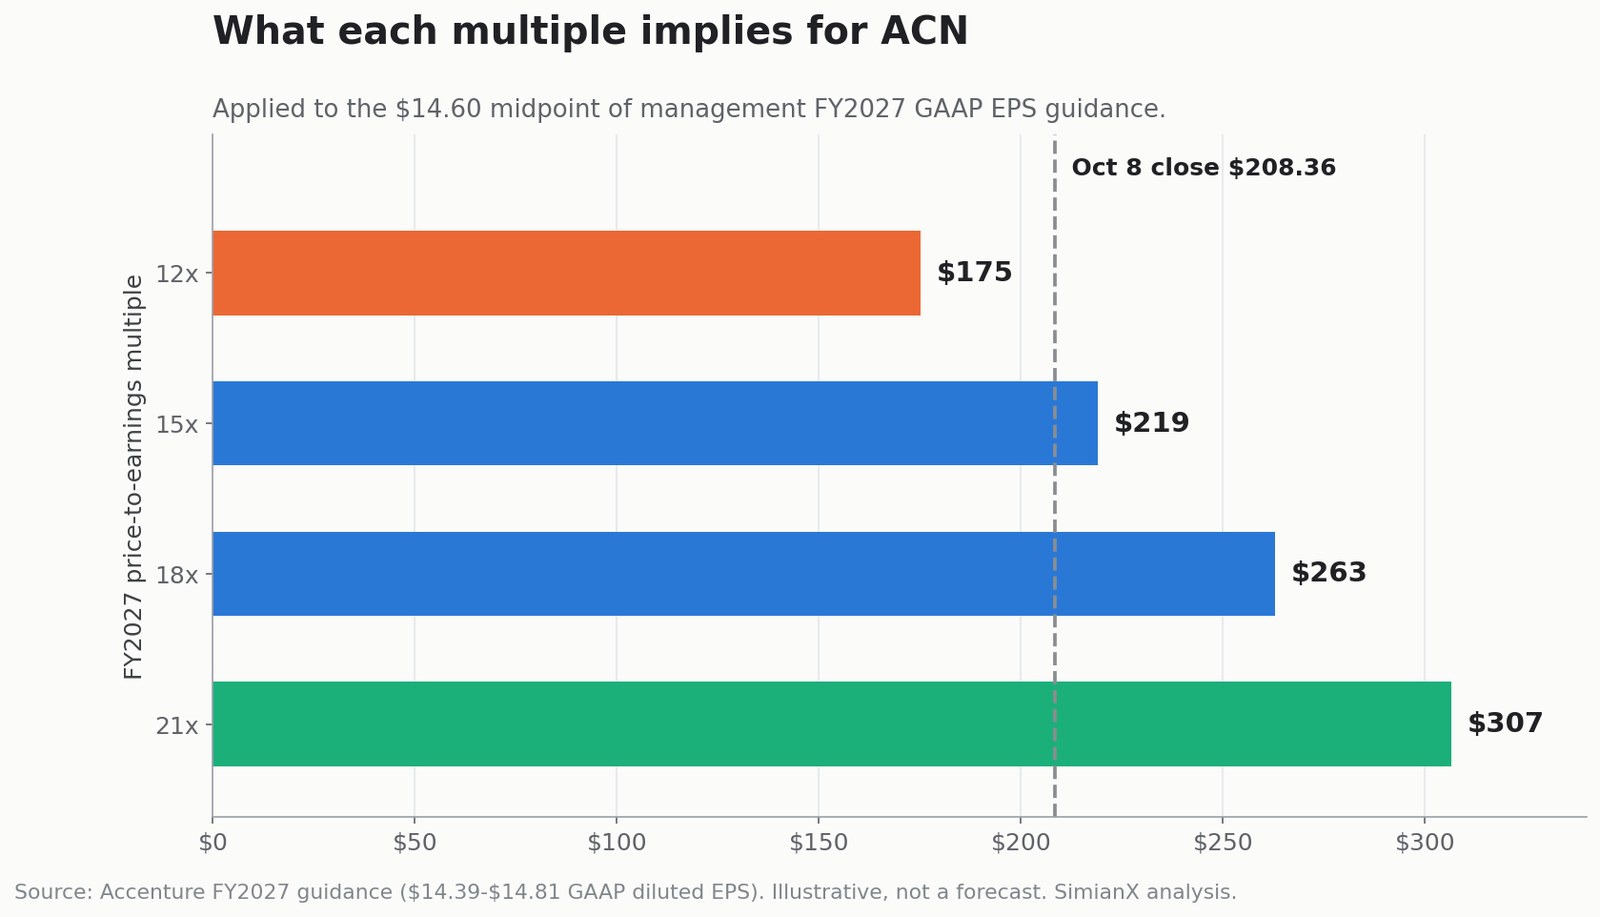
Bei 208,36 Dollar bepreist der Markt Accenture zwischen dem vorsichtigen und dem Basisfall, rund 14,3x. Man beachte, was das impliziert: Selbst der 18x-Fall bei 263 Dollar ließe die Aktie noch 9% unter ihrem Januar-Hoch 2026. Zurück auf 288 Dollar erfordert sowohl Multiple-Ausweitung als auch Gewinnwachstum.
Diese Analyse hält das Ergebnis je Aktie fest und ignoriert Zukäufe, Währung und Makrobedingungen. Sie zeigt, dass ein moderates Aufwärtspotenzial kein heldenhaftes Multiple verlangt — und eine vollständige Erholung sehr wohl.
Welche Aktien könnten vom Private-KI-Trade profitieren?
| Schicht | Beispielunternehmen | Wie sie profitieren | Hauptrisiko |
|---|---|---|---|
| Chips und Beschleuniger | NVIDIA, AMD | Nachfrage nach Beschleunigern | Bewertung und Lieferzyklen |
| Server und Speicher | Dell, HPE, Supermicro | Unternehmens-KI-Infrastruktur | Hardwaremargen, Komponentenkosten |
| Netzwerk | Broadcom, Arista, Cisco | Hochgeschwindigkeitsverbindungen | Kundenkonzentration |
| Beratung und Integration | Accenture, IBM, Capgemini | Strategie, Einführung, Managed Services | KI automatisiert abrechenbare Arbeit |
| Private-Cloud-Software | Broadcom/VMware, Red Hat, Nutanix | Orchestrierung von Lasten | Lizenzen und Wettbewerb |
| Cybersicherheit | Palo Alto Networks, CrowdStrike, Zscaler | Schutz von Modellen, Daten, Agenten | Überfüllter Markt |
| Datenplattformen | Snowflake, Databricks, Oracle | Aufbereitung von Unternehmensdaten | Cloud-Wettbewerb |
| Modellanbieter | OpenAI, Anthropic, offene Ökosysteme | Unternehmensadoption von Modellen | Kommoditisierung, Rechenkosten |
Accenture ist der kapitalleichte Weg mitzumachen: Es muss keine Milliarden an GPUs in die eigene Bilanz nehmen. Der Preis dafür ist, dass sein Aufwärtspotenzial entsprechend weniger explosiv ist als das eines erfolgreichen Server- oder Beschleunigeranbieters, wie das vergangene Jahr mit einiger Wucht gezeigt hat.
Dieselbe Disziplin gilt für benachbarte Unternehmenssoftware. MongoDBs Kurssturz um 18% zeigte, wie schnell der Markt ein Softwaregeschäft neu bewertet, wenn er an dessen KI-Geschichte zweifelt, und die Capex-Debatte um Meta zeigt dieselbe Prüfung bei den Käufern all dieser Infrastruktur. Industriesoftware nähert sich derselben Frage, wie Schneider Electrics 22,6-Milliarden-Angebot für PTC deutlich machte — auch diese Transaktion verbindet Dell-AI-Factory-Infrastruktur mit einer Dienstleistungs- und Datenschicht.
Eine Multi-Agenten-Rechercheplattform wie SimianX AI hilft, Fundamentaldaten, Unterlagen und gegensätzliche Deutungen zu vergleichen, statt die Schlagzeile zu handeln:
- SimianX AI — Multimodell-Recherche und Live-Marktanalyse
- SimianX Krypto-Rangliste — konkurrierende Modelle, live verfolgt
- SimianX Artikel — Recherche auf Dokumentenebene über Aktien und digitale Vermögenswerte
Worauf sollten ACN-Anleger als Nächstes achten?
- Namentlich genannte Kundengewinne über die Accenture Dell Business Group
- Ob das Management je beziffert, wie viel Buchungen auf Dell oder private KI entfallen
- Organisches Umsatzwachstum gegenüber den implizierten 0,5%–4% der Prognose 2027
- Book-to-Bill im Consulting — Q4 lag bei 1,0; ein dauerhafter Wert über 1,0 signalisiert zurückkehrende diskretionäre Nachfrage
- Wachstum der Managed Services, wo wiederkehrender Private-KI-Betrieb zuerst sichtbar würde
- Aussagen zu Preisen — Q4 zeigte bereits in vielen Bereichen niedrigere Preise
- Umsatz je Mitarbeiter, der steigen sollte, wenn KI intern wirkt
- Operative Marge gegenüber der Spanne 15,9%–16,1%, gemessen an der bereinigten Basis
- Zahl der von Dell geschulten Fachkräfte über 3.000 hinaus
- Produktivreferenzen in regulierten Branchen, die mehr zählen als Pilotprojekte
- Wie Kapitalrückführungen finanziert werden — aus Cashflow oder weiterer Verschuldung
- Beitrag der Zukäufe, getrennt von organischer Nachfrage
Ist die Accenture-Aktie nach dem 6-Prozent-Sprung ein Kauf?
Die Bewertung ist im Verhältnis zur Cash-Erzeugung vernünftig. Die Dell-Ankündigung allein ist kein Kaufgrund.
Die These trägt für Anleger, die glauben, dass Unternehmens-KI umfangreiche Beratung erfordert, dass privater und souveräner Einsatz regulierte Budgets öffnet, dass Accenture seine Ökosystem-Neutralität behält, dass Managed Services sich aufsummiert und dass sich das organische Wachstum nach 2027 verbessert.
Sie trägt nicht für Anleger, die glauben, dass KI die Nachfrage nach Beratern strukturell verkleinert, dass Kunden den Produktivitätsgewinn einstreichen, dass private KI eine Nische bleibt, dass Zukäufe schwache organische Nachfrage verdecken oder dass die Rally der Evidenz vorausgeeilt ist.
Die ausgewogene Lesart: Accenture ist ein moderat bewertetes, stark cash-generierendes Dienstleistungsunternehmen mitten in einem ungelösten Streit darüber, ob KI sein Rückenwind oder sein Disruptor ist. Der Markt bepreiste diesen Streit im ersten Halbjahr 2026 mit −57% und hat seither zwei Drittel davon zurückgenommen. Keine der beiden Bewegungen ging auf eine Partnerschaftsmitteilung zurück.
Häufige Fragen zu Accenture und privater KI
Was ist die Private-KI-Partnerschaft von Accenture und Dell?
Accenture und Dell gründeten die Accenture Dell Business Group, um Unternehmen beim Einsatz von KI auf privater, hybrider und souveräner Infrastruktur zu helfen. Accenture liefert Strategie, Integration und Managed Services; Dell liefert KI-fähige Infrastruktur und Software. Accenture will mehr als 3.000 Fachkräfte auf Dells Portfolio schulen.
Warum stieg die Accenture-Aktie am 8. Oktober 2026 um 6%?
ACN schloss am Tag der Ankündigung 5,96% höher. Doch Dell fiel am selben Tag um 0,76%, Gartner stieg ohne jede solche Ankündigung um 5,19% und der S&P 500 verlor 0,42% — die Bewegung wirkt also weitgehend sektorgetrieben. Sie folgte zudem auf starke Zahlen am 1. Oktober, als die Aktie 15,78% zulegte.
Wird private KI Accentures Umsatz erhöhen?
Sie kann Beratung, Datenmodernisierung, Cybersicherheit, Integration und Managed Services erzeugen. Doch Accenture nannte weder Umsatzziel noch Auftragsbestand oder Kundenzusage im Zusammenhang mit der Dell Business Group und weist Private-KI-Umsatz nicht gesondert aus.
Ist private KI günstiger als die öffentliche Cloud?
Für sensible, planbare und dauerhaft ausgelastete Lasten kann sie das sein. Die öffentliche Cloud bleibt meist günstiger für Experimente, schwankende Nachfrage und Organisationen, die Infrastruktur nicht effizient betreiben können. Unterausgelastete private Kapazität ist teuer.
Wie weit ist ACN vom Hoch entfernt?
Das 52-Wochen-Schlusshoch lag am 14. Januar 2026 bei 288,54 Dollar. Der Schlusskurs vom 8. Oktober von 208,36 Dollar liegt 27,8% darunter, nach einem Rückgang von 56,9% bis zum Juni-Tief von 124,44 Dollar und einer Erholung von 67,4% seither.
Ist die ACN-Aktie nach der Ankündigung unterbewertet?
Bei rund 14,3x dem Mittelwert der GAAP-Ergebnisprognose 2027 und einer Freie-Cashflow-Rendite nahe 9% ist die Bewertung moderat, weder billig noch überspannt. Das Ergebnis hängt von organischem Wachstum, Preisen und davon ab, ob KI sich für ein arbeitsbasiertes Modell als Nettovorteil erweist.
Fazit: Ist private KI der nächste große Trade?
Private KI hat die Zutaten eines haltbaren Unternehmenszyklus: sensible Daten, regulatorischer Druck, agentische Lasten, Open-Weight-Modelle, planbare Inferenznachfrage und echte Sorge um Cloud-Kosten. Die Partnerschaft von Accenture und Dell ist dafür gut entworfen. Dell liefert die Infrastruktur; Accenture verbindet sie mit Daten, Prozess, Governance und Betrieb.
Accenture tritt mit echten Stärken an: 74,2 Milliarden Dollar Umsatz, 84,5 Milliarden Buchungen, 11,6 Milliarden freier Cashflow, knapp 110.000 KI- und Datenfachkräfte, rund 9.000 Kunden und ein moderates Forward-Multiple.
Doch die Belege müssen aus den Abschlüssen kommen, nicht aus der Ankündigung. Die Vereinbarung trägt keine offengelegte Ökonomie. Die Prognose 2027 impliziert bis hinunter zu 0,5% organisches Wachstum. Die Margenprognose sind 10–30 Basispunkte auf der bereinigten Basis und unterstellt bereits intensiven Wettbewerb. Die Rekordausschüttung erforderte eine Anleihe über 5 Milliarden Dollar. Und das Einjahresurteil des Marktes — Dell +268%, Accenture −17% — besagt, dass Investoren derzeit glauben, der Wert der Unternehmens-KI falle dem zu, der die Kapazität verkauft.
Das Fazit lautet konstruktiv neutral und evidenzabhängig. Private KI kann durchaus ein großer Trade werden. Accenture ist positioniert mitzuwirken. Doch die Bestätigung kommt über Buchungen, organisches Wachstum und Margen — nicht über eine weitere Partnerschafts-Schlagzeile und nicht über einen 6-Prozent-Tag, den der Rest des Sektors mitging.
Nutzen Sie SimianX AI, um ACN über Live-Fundamentaldaten, Unterlagen, Nachrichten und gegensätzliche Bullen- und Bärenlesarten zu verfolgen, und prüfen Sie die Private-KI-These weiter an dem, was die Zahlen tatsächlich berichten.
Verwandte Artikel
- PTC-Aktie: 205-$-Angebot unter dem eigenen Jahreshoch
- AKAM-Aktie: Anthropic-Deal kostet 4,8 Mrd. $ vor dem Umsatz
- Generac und Amazon: 2,4 Mrd. $ hinter 8-Mrd.-Schlagzeile
- MongoDB-Aktie −18 %: CEO geht zu Meta, 7 Crashs im Vergleich
- KI-Chefs treten auf die Bremse: Chips fallen, Tech steigt
- META-Aktie nach Muse: Rechtfertigt ein KI-Agent 145 Mrd. $?
- Befeuert Jensen Huang eine KI-Blase? Nvidias Boom im Test
Rechercheurquellen
- Accenture und Dell kündigen die Accenture Dell Business Group an
- Accentures Zahlen zum vierten Quartal und Gesamtjahr 2026
- Transkript der Accenture-Telefonkonferenz zum Q4 GJ2026
- Accentures Open-Weight-Modellstrategie
- Sovereign AI wählt Accenture und Palantir für KI-Infrastruktur in EMEA
- Investor Relations von Accenture
- Dells Zahlen zum zweiten Quartal des Geschäftsjahres 2027
- Dell AI Factory mit NVIDIA
- Dells Überblick zu souveräner KI
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- Historische Kursdaten von ACN
- Bewertung und Marktstatistik von ACN


