Das Schneider-Angebot für PTC an der eigenen Kurshistorie gemessen
Die PTC-Aktie nach der Schneider-Übernahme wird nicht mehr nach Quartalszahlen, Produkteinführungen oder eigenständiger Bewertung gehandelt. Seit dem 5. Oktober 2026 ist sie ein Merger-Arbitrage-Papier, gebunden an die Vereinbarung von Schneider Electric, PTC für 205 US-Dollar je Aktie in bar zu kaufen.
Die Transaktion bewertet das Eigenkapital von PTC mit rund 22,6 Milliarden Dollar und impliziert einen Unternehmenswert von 23,7 Milliarden Dollar. Das ist ein Aufschlag von 42,3 Prozent auf den unbeeinflussten Schlusskurs und wäre die größte Übernahme in der Geschichte von Schneider Electric.
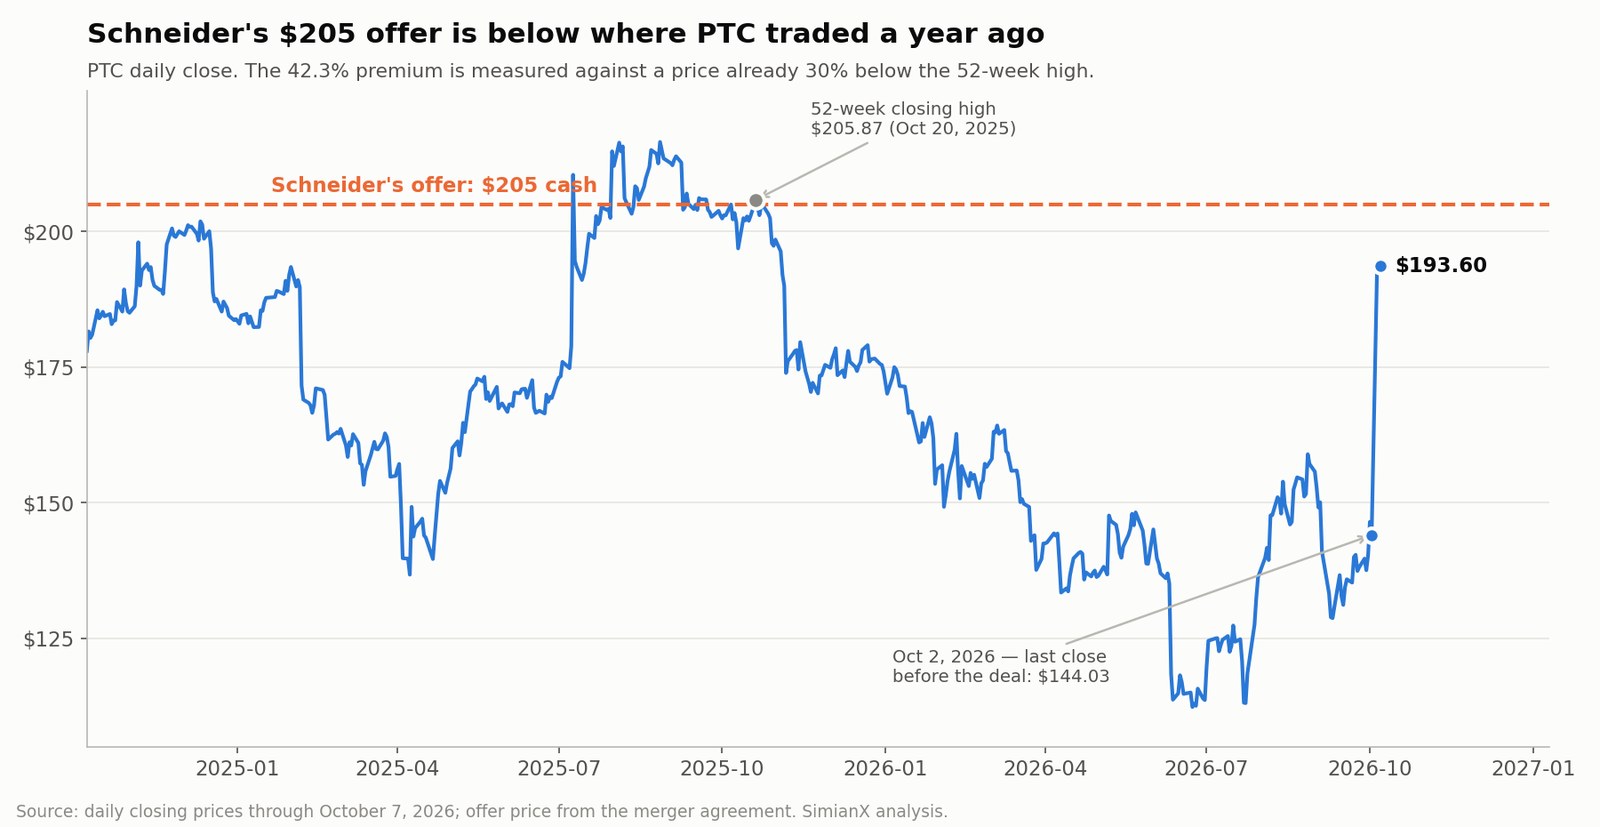
Doch der Aufschlag wird von einer gedrückten Basis aus gemessen. PTC schloss am 20. Oktober 2025 bei 205,87 Dollar – dem höchsten Schlusskurs der vorangegangenen 52 Wochen. Schneiders Barangebot von 205 Dollar liegt 0,4 Prozent darunter. Wer vor einem Jahr gekauft hat, soll eine Schlagzeile von „42 Prozent Aufschlag“ akzeptieren, die ihm etwas weniger zurückgibt, als er ohne jede Transaktion hätte erzielen können.
Die PTC-Aktie sprang am Ankündigungstag um 33,5 Prozent und schloss am 7. Oktober bei 193,60 Dollar – immer noch 11,40 Dollar unter der Barabfindung. Diese Lücke wirft zwei getrennte Fragen auf:
- Ist der verbleibende Spread eine angemessene Entschädigung für Regulierungs-, Zeit- und Vollzugsrisiko?
- Signalisiert Schneiders Kauf, dass industrielle KI in eine breitere Ära der Megafusionen eintritt?
Diese Analyse arbeitet beides anhand des unterzeichneten Fusionsvertrags, der Unterlagen zum dritten Geschäftsquartal von PTC und des tatsächlichen Kursverlaufs ab – nicht anhand der Pressemitteilung. Sechs Punkte, welche die erste Berichterstattung übersehen hat, werden unten entwickelt: das 52-Wochen-Hoch, die im Spread eingepreiste Vollzugswahrscheinlichkeit, das Fehlen jeglicher Reverse Break Fee, ein Einmalgewinn, der die GAAP-Prognose von PTC aufbläht, eine Desinvestitionsbelastung innerhalb der Free-Cashflow-Prognose und das wahre Ausmaß der Kursstrafe für Schneider selbst.
Die Übernahme bestätigt die strategische Position von PTC. Bei 193,60 Dollar bietet die Aktie rund 5,9 Prozent Aufwärtspotenzial gegen rund 25,6 Prozent Abwärtsrisiko – eine Wette darauf, dass die Transaktion etwa vier von fünf Mal zustande kommt.
Diese Untersuchung gibt öffentlich verfügbare Informationen bis zum 8. Oktober 2026 wieder. Sie dient der Information und ist keine persönliche Anlageberatung.
Wie lauten die Bedingungen der PTC-Übernahme durch Schneider Electric?
Schneider Electric und PTC unterzeichneten ihren endgültigen Fusionsvertrag am 4. Oktober 2026 und gaben ihn am Folgetag bekannt.
Nach der offiziellen Übernahmemitteilung und dem als Anlage zum Formular 8-K von PTC eingereichten Vertrag lauten die wesentlichen Bedingungen:
| Transaktionspunkt | Angekündigte Bedingung |
|---|---|
| Barabfindung | 205 $ je PTC-Aktie |
| Eigenkapitalwert von PTC | Rund 22,6 Mrd. $ |
| Impliziter Unternehmenswert | Rund 23,7 Mrd. $ |
| Aufschlag auf den Schlusskurs vom 2. Oktober | 42,3 % |
| Aufschlag auf den 30-Tage-VWAP | 46,1 % |
| 52-Wochen-Schlusshoch von PTC | 205,87 $ (20. Oktober 2025) |
| Erwarteter Vollzug | Bis zum dritten Quartal 2027 |
| Ursprüngliches Enddatum | 4. April 2027 |
| Voll verlängertes Enddatum | 4. Januar 2028 |
| Zustimmung der PTC-Aktionäre | Mehrheit der ausstehenden Aktien |
| Abbruchgebühr von PTC | 700 Mio. $ in bestimmten Fällen |
| Abbruchgebühr des Käufers | Keine |
| Finanzierungsvorbehalt | Keiner |
| Brückenfinanzierung | 25 Mrd. $, voll zugesagt |
| Behördliche Genehmigungen | HSR, CFIUS und einschlägige Auslandsinvestitionsprüfungen |
Beide Verwaltungsräte stimmten einstimmig zu. Die Direktoren von PTC haben zugesagt, die Transaktion zu empfehlen, vorbehaltlich der üblichen treuhänderischen Ausnahmen. Mit Vollzug wird PTC eine hundertprozentige Schneider-Tochter, die Aktien werden von der Nasdaq genommen, und berechtigte Aktionäre erhalten 205 Dollar in bar je Aktie.
Sind die 22,6 Milliarden Dollar der volle Kaufpreis?
Die vielfach genannten 22,6 Milliarden Dollar sind der Eigenkapitalwert von PTC. Der Unternehmenswert liegt bei rund 23,7 Milliarden Dollar und berücksichtigt die Nettoverschuldung sowie damit verbundene Anpassungen.
Schneider spricht von einer gesamten Barabfindung von rund 22 Milliarden Euro und hat eine voll zugesagte Brückenfinanzierung über 25 Milliarden Dollar von Morgan Stanley und Société Générale gesichert. Die Fusion selbst steht unter keinem Finanzierungsvorbehalt.
Die geplante dauerhafte Finanzierung umfasst voraussichtlich:
- Rund 5 bis 6 Milliarden Euro neues Eigenkapital
- Rund 16 bis 17 Milliarden Euro neue Verbindlichkeiten
- Anleihen in mehreren Währungen
- Eine vorübergehende Pause der Schneider-Aktienrückkäufe in den Jahren 2027 und 2028
Schneider erwartet, ein Investment-Grade-Rating in der Kategorie „A“ zu behalten, vorbehaltlich der Bestätigung durch die Agenturen.
Die fehlende Klausel: Es gibt keine Reverse Break Fee
Liest man den Fusionsvertrag selbst, fällt eine Auslassung auf. Das Dokument definiert eine „Company Termination Fee“ über 700 Millionen Dollar, zahlbar von PTC in bestimmten Fällen – ein überbietendes Angebot, eine Änderung der Empfehlung des Verwaltungsrats, bestimmte Vollzugsversäumnisse. Eine entsprechende „Parent Termination Fee“ definiert er nicht. Der Begriff kommt im Vertrag überhaupt nicht vor.
Für die Entscheidung, ob man die Aktie hält, ist das wichtiger als jede andere Einzelbedingung.
Bei den meisten großen grenzüberschreitenden Technologietransaktionen mit ernsthafter Kartell- oder Auslandsinvestitionsprüfung hinterlegt der Käufer eine Reverse Break Fee – eine Zahlung an das Zielunternehmen, falls Aufsichtsbehörden die Transaktion blockieren. Sie entschädigt dessen Aktionäre für ein Jahr gebundenes Kapital, verlorene strategische Optionen und die operative Unruhe, die ein gescheiterter Verkaufsprozess hinterlässt. Hier gibt es sie nicht. Wenn CFIUS oder die Kartellbehörden die Transaktion stoppen, erhalten PTC-Aktionäre nichts, und die Aktie preist sich nach ihren eigenen Fundamentaldaten neu ein.
Die Asymmetrie wirkt nur in eine Richtung. PTC kann Schneider 700 Millionen Dollar schulden. Schneider schuldet PTC null. Das Regulierungsrisiko trägt vollständig und unentschädigt die Verkäuferseite.
Das ist der wichtigste Grund, den notierten Spread als Untergrenze einer fairen Entschädigung zu behandeln und nicht als großzügig. Ein ähnlich breiter Spread bei einer Transaktion mit einer Reverse Break Fee von einer Milliarde Dollar ist ein deutlich besseres Risiko.
Warum stieg die PTC-Aktie stark, blieb aber unter 205 Dollar?
PTC schloss am 2. Oktober bei 144,03 Dollar, der letzten Sitzung vor der Ankündigung. Am 5. Oktober sprang die Aktie um 33,5 Prozent auf 192,26 Dollar und erreichte im Tagesverlauf 196,05 Dollar. Am 7. Oktober schloss sie bei 193,60 Dollar.
| PTC-Kursreferenz | Kurs |
|---|---|
| 52-Wochen-Schlusshoch, 20. Oktober 2025 | 205,87 $ |
| Unbeeinflusster Schlusskurs, 2. Oktober 2026 | 144,03 $ |
| Angebotspreis | 205,00 $ |
| Schlusskurs 5. Oktober | 192,26 $ |
| Schlusskurs 7. Oktober | 193,60 $ |
| Verbleibender Spread bei 193,60 $ | 11,40 $ |
| Bruttopotenzial bis zum Angebotspreis | 5,89 % |
Zwei Tatsachen stehen unbequem nebeneinander. PTC startete 2026 bei rund 175 Dollar und lag vor der leckfreien Ankündigung etwa 17 Prozent im Minus für das Jahr. Der „Aufschlag von 42,3 Prozent“ ist echte Rechenarbeit gegen einen echten unbeeinflussten Kurs – und zugleich ein Aufschlag, gemessen von einem Zwölfmonatstief statt von irgendetwas, das der jüngsten Handelsspanne von PTC ähnelt.
Die Aktie notiert nicht bei 205 Dollar, weil das Geld erst beim Vollzug fließt. Wer hält, muss einpreisen:
- Kartell- und CFIUS-Prüfungsrisiko
- Risiko der Hauptversammlungsabstimmung
- Vollzugsverzögerungen und automatische Verlängerungen des Enddatums
- Opportunitätskosten des Kapitals für bis zu fünfzehn Monate
- Die Möglichkeit eines überlegenen Angebots
- Die Möglichkeit einer Beendigung ohne Reverse Break Fee
- Änderungen der Zinsen und der geforderten Merger-Arbitrage-Rendite
Bei 193,60 Dollar beträgt die Bruttorendite bis zum Angebotspreis:
(205 $ ÷ 193,60 $) − 1 = 5,89 %
Das ist eine definierte Rendite. Es ist keine risikofreie.
Welche Wahrscheinlichkeit preist der Markt tatsächlich ein?
Die nützlichste Rechnung bei jeder Barfusion ist die, die fast keine Berichterstattung durchführt: den Spread in die implizite Vollzugswahrscheinlichkeit umzurechnen.
Zwei Ergebnisse dominieren. Die Transaktion wird vollzogen und der Halter erhält 205 Dollar. Die Transaktion platzt und die Aktie fällt zurück Richtung der unbeeinflussten 144,03 Dollar.
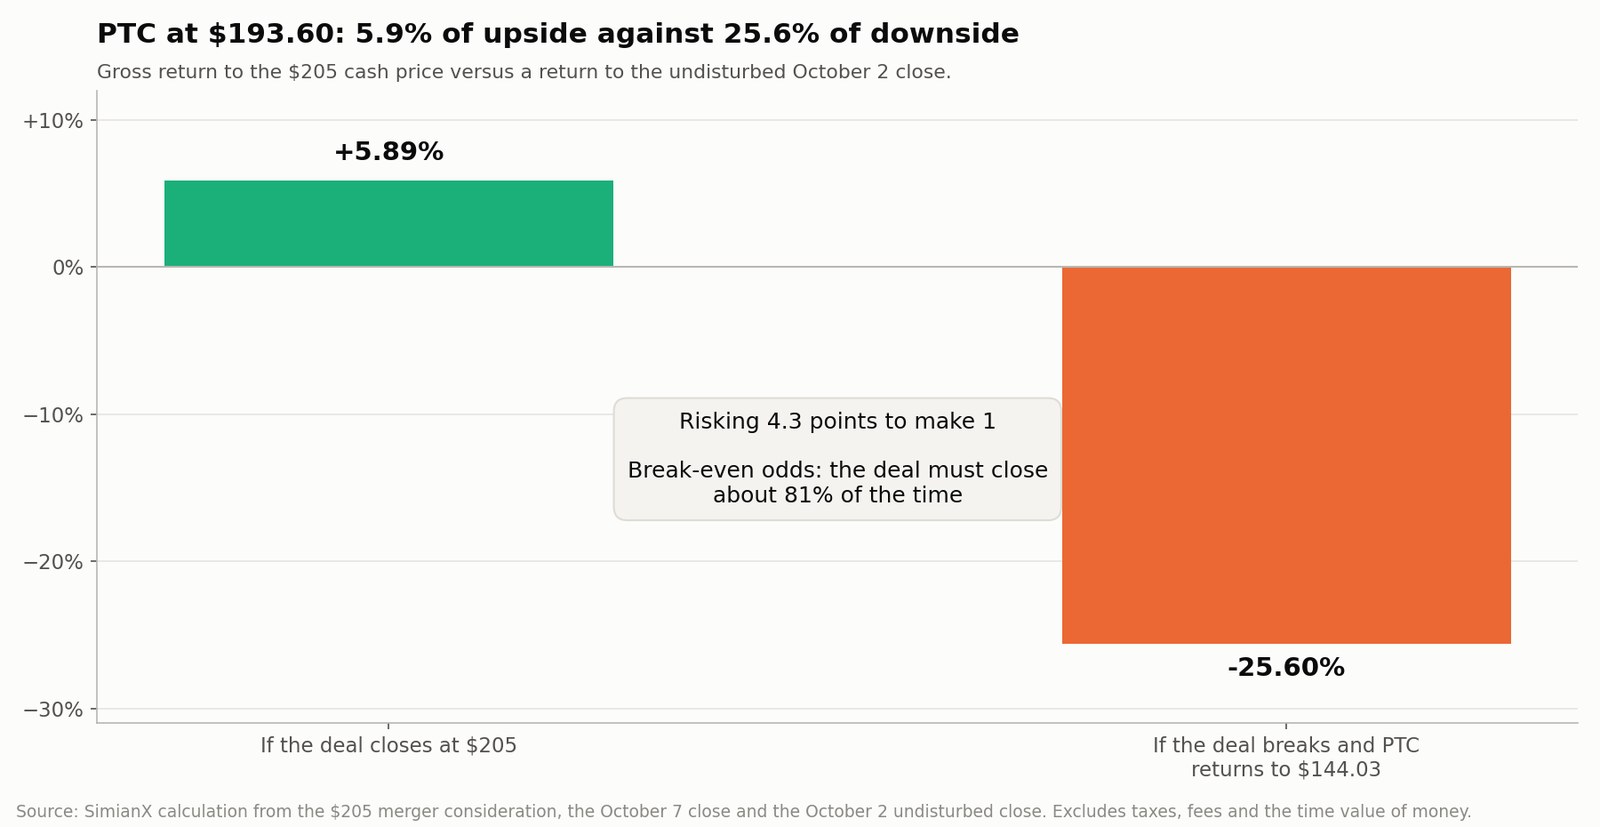
- Gewinn bei Vollzug: 205,00 $ − 193,60 $ = +11,40 $, also +5,89 %
- Verlust bei Scheitern: 144,03 $ − 193,60 $ = −49,57 $, also −25,60 %
- Chance-Risiko-Verhältnis: 4,35 zu 1
Setzt man den Erwartungswert auf null und löst nach der Vollzugswahrscheinlichkeit p auf:
p × 11,40 − (1 − p) × 49,57 = 0
p = 49,57 ÷ (11,40 + 49,57) = 0,813
Der Markt preist rund 81,3 Prozent Vollzugswahrscheinlichkeit ein. Wer bei 193,60 Dollar kauft, „verdient“ nicht 5,9 Prozent. Er geht eine Wette ein, die vier von fünf Mal aufgeht und beim fünften Mal mehr als das Vierfache des Gewinns verliert.
Das ist ein stimmiger Preis für eine unterzeichnete, voll finanzierte, strategisch sinnvolle Transaktion ohne Finanzierungsvorbehalt. Es ist ein knapper Preis für eine, die zusätzlich CFIUS-Exponierung bei Luftfahrt- und Verteidigungssoftware trägt, ein Enddatum fünfzehn Monate entfernt hat und keine Reverse Break Fee bietet. Die Arbitrage ist nur für Anleger attraktiv, deren eigene Schätzung der Vollzugswahrscheinlichkeit deutlich über 81 Prozent liegt.
Derselbe Rahmen führte bei einer kleineren inländischen Transaktion mit engerem Regulierungspfad zu einem ganz anderen Ergebnis in unserer Analyse der Transaktion Copart-ACV Auctions, wo ein Restspread von 0,9 Prozent eine Vollzugswahrscheinlichkeit von 97 Prozent implizierte. Der Vergleich beider zeigt am schnellsten, was der Markt für Regulierungsrisiko verlangt.
Ist die PTC-Aktie eine gute Merger-Arbitrage-Anlage?
Die Antwort hängt ebenso von der Haltedauer ab wie von der Wahrscheinlichkeit.
Das Szenario eines pünktlichen Vollzugs
Kauf von PTC bei 193,60 Dollar mit Vollzug bei 205 Dollar:
- Gewinn je Aktie: 11,40 Dollar
- Bruttorendite: 5,89 Prozent
- Erwartete Haltedauer: potenziell rund ein Jahr
- Dividendenertrag: PTC zahlt keine nennenswerte Dividende
- Potenzial oberhalb von 205 Dollar: nur bei einem überlegenen Angebot
Das Szenario eines verzögerten Vollzugs
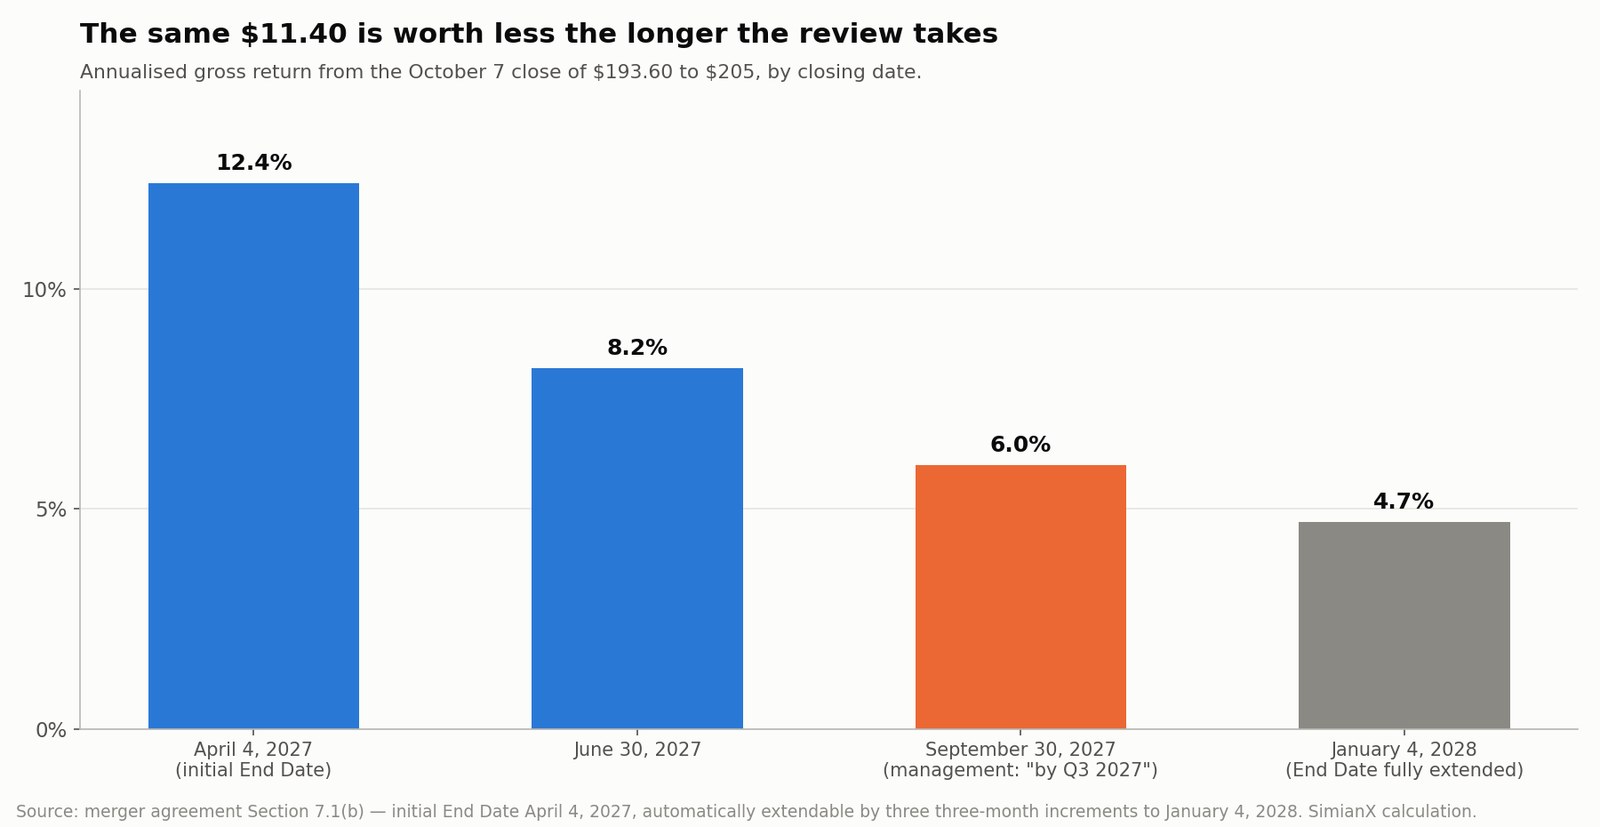
Der Fusionsvertrag setzt ein ursprüngliches Enddatum auf den 4. April 2027. Es verlängert sich automatisch in Dreimonatsschritten, solange bestimmte regulatorische Bedingungen offen sind – bis zu dreimal. Der vertragliche Endpunkt ist damit der 4. Januar 2028, fünfzehn Monate nach der Ankündigung.
Das Management stellt einen Vollzug „bis zum dritten Quartal 2027“ in Aussicht, also bereits neun Monate nach dem ursprünglichen Enddatum, und unterstellt damit implizit mindestens zwei Verlängerungen. Dieselben 11,40 Dollar verzinsen sich je nach Zeitpunkt sehr unterschiedlich:
| Beispielhaftes Vollzugsdatum | Haltedauer ab 7. Oktober | Ungefähre annualisierte Bruttorendite |
|---|---|---|
| 4. April 2027 (ursprüngliches Enddatum) | Etwa 6 Monate | ~12,4 % |
| 30. Juni 2027 | Etwa 9 Monate | ~8,2 % |
| 30. September 2027 (Management-Prognose) | Etwa 12 Monate | ~6,0 % |
| 4. Januar 2028 (Enddatum voll verlängert) | Etwa 15 Monate | ~4,7 % |
Diese Schätzungen klammern Steuern, Gebühren und Kapitalkosten aus. Man beachte die Form der Verteilung: Das vom Management selbst genannte Datum liegt bereits in der unteren Hälfte, und die erklärte Erwartung des Unternehmens ist nicht der optimistische Fall.
Das Szenario einer geplatzten Transaktion
Der unbeeinflusste Kurs von PTC lag bei 144,03 Dollar. Eine Rückkehr auf dieses Niveau von 193,60 Dollar aus bedeutet einen Verlust von:
(144,03 $ ÷ 193,60 $) − 1 = −25,60 %
Der unbeeinflusste Kurs ist ein Referenzpunkt, keine garantierte Untergrenze. Ein gescheiterter Verkauf hinterlässt Unruhe – aufgeschobene Produktentscheidungen, verunsicherte Vertriebsteams, ein Management, das öffentlich zugestimmt hat, das Unternehmen sei 205 Dollar wert. Er kann auch einen Boden hinterlassen, wenn der Markt schließt, dass ein anderer Käufer auftauchen könnte.
PTC mag ein strategisch wertvolles Unternehmen sein, aber bei 193,60 Dollar ist die Aktie vor allem eine Wette auf den Vollzug der Transaktion – keine klassische Anlage in unterbewertete Software.
Wie hat der Markt tatsächlich reagiert – auf beiden Seiten?
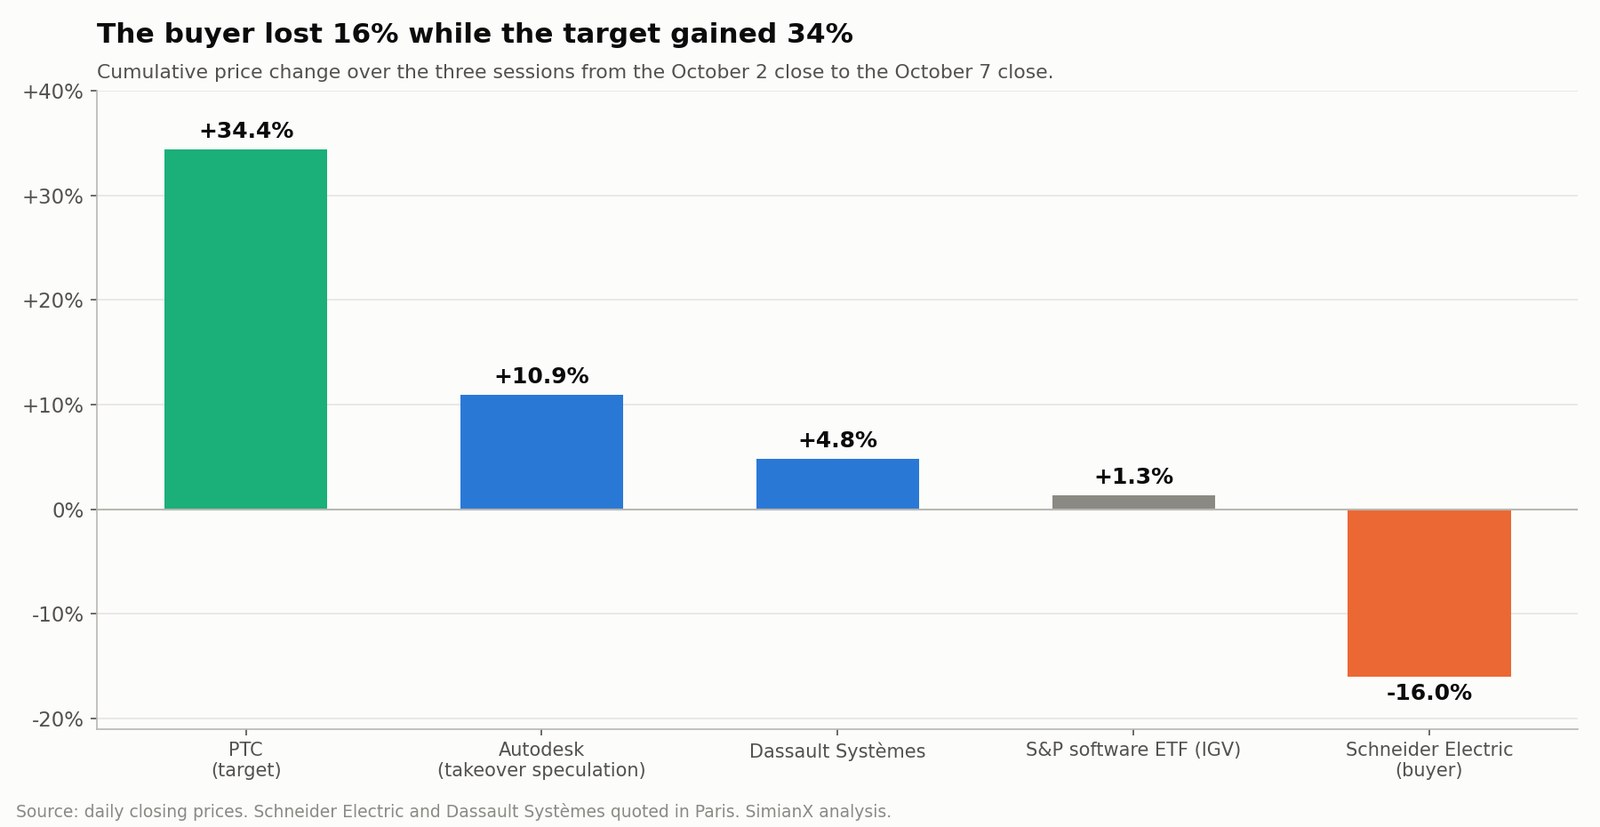
Die Ankündigung wurde von den Aktionären des Käufers und denen des Ziels sehr unterschiedlich gelesen.
| Wertpapier | Kumulierte Veränderung, Schluss 2. bis Schluss 7. Oktober |
|---|---|
| PTC (Ziel) | +34,4 % |
| Autodesk (Übernahmespekulation) | +10,9 % |
| Dassault Systèmes | +4,8 % |
| S&P-Software-ETF (IGV) | +1,3 % |
| Schneider Electric (Käufer) | −16,0 % |
Schneiders Rückgang war nicht die vielfach berichtete Marke von „bis zu 10 Prozent“ aus der Eröffnungssitzung. Von Schluss zu Schluss über die drei Sitzungen nach der Ankündigung gemessen, verlor Schneider Electric 15,99 Prozent seines Marktwerts. Gegen einen Softwaresektor, der im selben Zeitraum 1,3 Prozent zulegte, ist das ein ungewöhnlich hartes Urteil über eine Transaktion, die der Käufer als transformativ beschreibt.
Autodesks +10,87 Prozent gegen +1,3 Prozent beim IGV ist die sauberste Lesart des Sympathiehandels. Der Markt bewertete nicht Designsoftware breit neu, sondern das eine große, unabhängige, plausibel übernehmbare Asset der Kategorie.
Dieses Muster – die Schlagzeilenzahl auf der einen Seite gefeiert, auf der anderen still bestraft – wiederholt sich bei großen strategischen Transaktionen. Es trat umgekehrt in unserer Untersuchung der Vereinbarung zwischen Generac und Amazon auf, wo eine 8-Milliarden-Schlagzeile auf 2,4 Milliarden tatsächlich zugesagter Lieferungen beruhte. Die Unterlagen statt der Pressemitteilung zu lesen, ist meist der Ort, an dem der Unterschied liegt.
Was könnte Schneider Electric vom Kauf von PTC abhalten?
Zustimmung der PTC-Aktionäre
Inhaber der Mehrheit der ausstehenden PTC-Aktien müssen der Fusion auf einer außerordentlichen Hauptversammlung zustimmen.
Der Aufschlag von 42,3 Prozent, die reine Barstruktur und die einstimmige Empfehlung des Verwaltungsrats lassen eine Zustimmung wahrscheinlich erscheinen. Doch der Vergleich mit dem 52-Wochen-Hoch gibt einem entschlossenen Gegner ein echtes Argument, und die endgültige Einladungsunterlage wird das Material liefern, das die Debatte entscheidet:
- Die Verhandlungshistorie und ob andere Parteien angesprochen wurden
- Vom Verwaltungsrat geprüfte strategische Alternativen
- Die Bewertungsanalyse und Fairness Opinion von Evercore
- Dem Verwaltungsrat vorgelegte Managementprognosen
- Interessen von Direktoren und Führungskräften an der Transaktion
- Der geplante Zeitpunkt der Abstimmung
Kartellrechtliche Freigabe in den Vereinigten Staaten
Die Transaktion unterliegt der Prüfung nach dem Hart-Scott-Rodino-Gesetz.
Schneider und PTC besetzen angrenzende Teile der Industrietechnik. PTC ist am stärksten in rechnergestützter Konstruktion, Produktlebenszyklusmanagement, Anwendungslebenszyklusmanagement und Servicelebenszyklusmanagement. Schneiders AVEVA-Geschäft hat sein Gewicht in Betriebs-, Prozess- und Energiemanagementsoftware.
Diese Komplementarität spricht für eine Freigabe, doch die Behörden können weiterhin prüfen:
- Die Marktkonzentration bei Industriesoftware
- Die Bündelung von Software und Automatisierungshardware
- Die Interoperabilität mit konkurrierenden Leitsystemen
- Die Übertragbarkeit von Kundendaten
- Den Zugang zur Digital-Thread-Infrastruktur
- Ob Schneider konkurrierende Automatisierungsplattformen benachteiligen könnte
CFIUS und Prüfungen von Auslandsinvestitionen
PTC ist ein US-Industriesoftwareunternehmen, das weltweite Hersteller bedient; Schneider ist ein französischer Käufer. Die Transaktion braucht die Freigabe des Committee on Foreign Investment in the United States.
PTCs Exponierung gegenüber Kunden aus Luftfahrt, Verteidigung, Hochtechnologiefertigung und öffentlicher Hand lädt zu zusätzlicher Prüfung ein. Der Vertrag sieht außerdem Kartell- und Auslandsinvestitionsprüfungen in weiteren Jurisdiktionen vor.
Große grenzüberschreitende Industriesoftware-Transaktionen kommen durchaus zustande. Die Übernahme von Ansys durch Synopsys erforderte Freigaben mehrerer großer Jurisdiktionen und wurde am Ende mit Auflagen vollzogen. Doch „kommt irgendwann zustande“ und „kommt bis zum ursprünglichen Enddatum zustande“ sind verschiedene Ergebnisse, und die drei automatischen Verlängerungen im Vertrag sagen, mit welchem die Verfasser gerechnet haben.
Wie stark sind die eigenständigen Finanzkennzahlen von PTC?
Schneider kauft kein notleidendes Softwareunternehmen. PTC hat hohe wiederkehrende Erlöse, starke Cash-Conversion und verteidigungsfähige Positionen in Produktentwicklungsprozessen.
In den Zahlen zum dritten Geschäftsquartal 2026 und im zugehörigen Formular 10-Q berichtete PTC:
- ARR ohne veräußerte Geschäfte von 2,412 Milliarden Dollar
- ARR-Wachstum zu konstanten Wechselkursen von 9,1 Prozent
- Quartalsumsatz von 600 Millionen Dollar
- GAAP-operative Marge von 28 Prozent
- Non-GAAP-operative Marge von 41 Prozent
- Operativer Quartals-Cashflow von 261 Millionen Dollar
- Freier Quartals-Cashflow von 249 Millionen Dollar
Der ausgewiesene Umsatz im dritten Quartal sank um 7 Prozent, verzerrt durch den Verkauf der Geschäfte ThingWorx und Kepware sowie durch die verkürzte Laufzeit einer großen Verlängerung und Erweiterung.
Prognose von PTC für das Geschäftsjahr 2026
| Kennzahl | Prognose GJ 2026 |
|---|---|
| ARR-Wachstum zu konstanten Kursen ohne Desinvestitionen | 9 %–9,5 % |
| Umsatz | 2,69–2,75 Mrd. $ |
| Operativer Cashflow | Rund 880 Mio. $ |
| Freier Cashflow | Rund 850 Mio. $ |
| GAAP-Ergebnis je Aktie | 8,46–9,18 $ |
| Non-GAAP-Ergebnis je Aktie | 7,87–8,42 $ |
Die Prognosefalle: GAAP-Gewinn über Non-GAAP
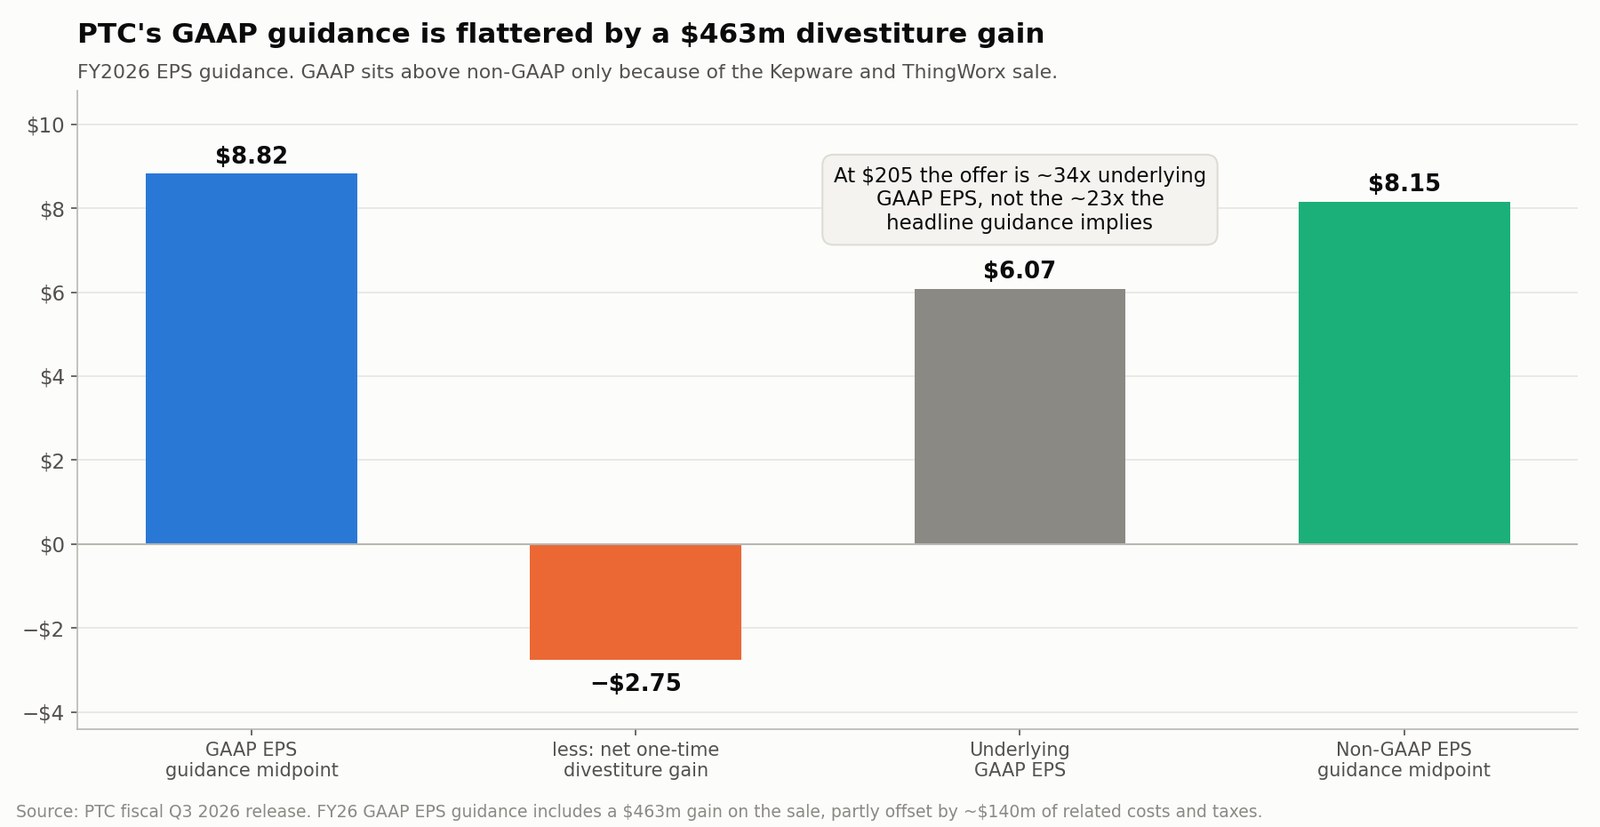
Man betrachte die letzten beiden Zeilen erneut. Der Mittelwert des GAAP-Ergebnisses je Aktie von PTC mit 8,82 Dollar liegt über dem Non-GAAP-Mittelwert von 8,15 Dollar. Für ein Softwareunternehmen mit hoher aktienbasierter Vergütung und Abschreibung erworbener immaterieller Vermögenswerte ist diese Reihenfolge nahezu unmöglich – es sei denn, im GAAP-Wert steckt etwas Einmaliges.
Das tut es. PTC schloss den Verkauf von ThingWorx und Kepware an TPG im März 2026 ab und erhielt beim Vollzug 523 Millionen Dollar. Das GAAP-Ergebnis für das Geschäftsjahr 2026 enthält einen Veräußerungsgewinn von 463 Millionen Dollar, teilweise ausgeglichen durch rund 140 Millionen Dollar an zugehörigen Kosten und Steuern. Netto beträgt der einmalige Beitrag rund 2,75 Dollar je Aktie.
Rechnet man ihn heraus, liegt das zugrunde liegende GAAP-Ergebnis je Aktie bei etwa 6,07 Dollar.
Diese eine Anpassung verändert, wie teuer das Angebot wirkt:
| Ergebnisbasis | Ergebnis je Aktie GJ 2026 | Angebotspreis ÷ Ergebnis |
|---|---|---|
| GAAP-Prognosemittelwert (wie berichtet) | 8,82 $ | 23,2x |
| Non-GAAP-Prognosemittelwert | 8,15 $ | 25,2x |
| Zugrunde liegendes GAAP ohne Veräußerungsgewinn | 6,07 $ | 33,8x |
Die Schlagzeilenprognose legt nahe, Schneider zahle rund das 23-Fache des GAAP-Gewinns. Gemessen am Gewinn, den das Geschäft im kommenden Jahr tatsächlich erwirtschaften wird, zahlt es eher das 34-Fache. Jedes Bewertungsargument auf Basis der berichteten GAAP-Zeile vergleicht das Angebot mit einer Zahl, die sich nicht wiederholen wird.
Dieselbe Verzerrung steckt in der Cashflow-Prognose
Die Prognose von 850 Millionen Dollar freiem Cashflow trägt eine kleinere Fassung desselben Problems. Sie ist netto nach rund 80 Millionen Dollar desinvestitionsbedingter Belastung formuliert – Transaktionskosten, Steuern und der entfallene Beitrag der verkauften Geschäfte, teilweise ausgeglichen durch erlösbezogene Posten.
Der normalisierte freie Cashflow liegt damit näher bei 930 Millionen Dollar, was das Transaktionsmultiple von den prognostizierten 27,9x auf rund 25,5x senkt. Das wirkt in die Gegenrichtung: Auf Cashflow-Basis ist die Transaktion etwas günstiger, als die prognostizierte Zahl nahelegt. Der Punkt ist nicht, dass eine Anpassung schmeichelt und die andere bestraft. Er ist, dass keine der beiden Schlagzeilenzahlen die richtige ist, um das Unternehmen zu bewerten.
Der Verkauf hat den Fokus von PTC auf die Strategie des intelligenten Produktlebenszyklus verengt. Das verbleibende Portfolio:
- Creo: rechnergestützte Konstruktion
- Windchill: Produktlebenszyklusmanagement
- Codebeamer: Anwendungslebenszyklusmanagement
- ServiceMax: Servicelebenszyklusmanagement
- Onshape: cloud-natives CAD und Zusammenarbeit
- Arena: cloud-natives PLM
- Servigistics: Optimierung von Serviceteilen
- Vuforia: Augmented-Reality-Anwendungen
Diese Systeme halten die maßgeblichen Produktdaten, auf denen industrielle KI aufbaut.
Zahlt Schneider Electric zu viel für PTC?
Die strategische Logik ist klar. Die Bewertung ist strittig.
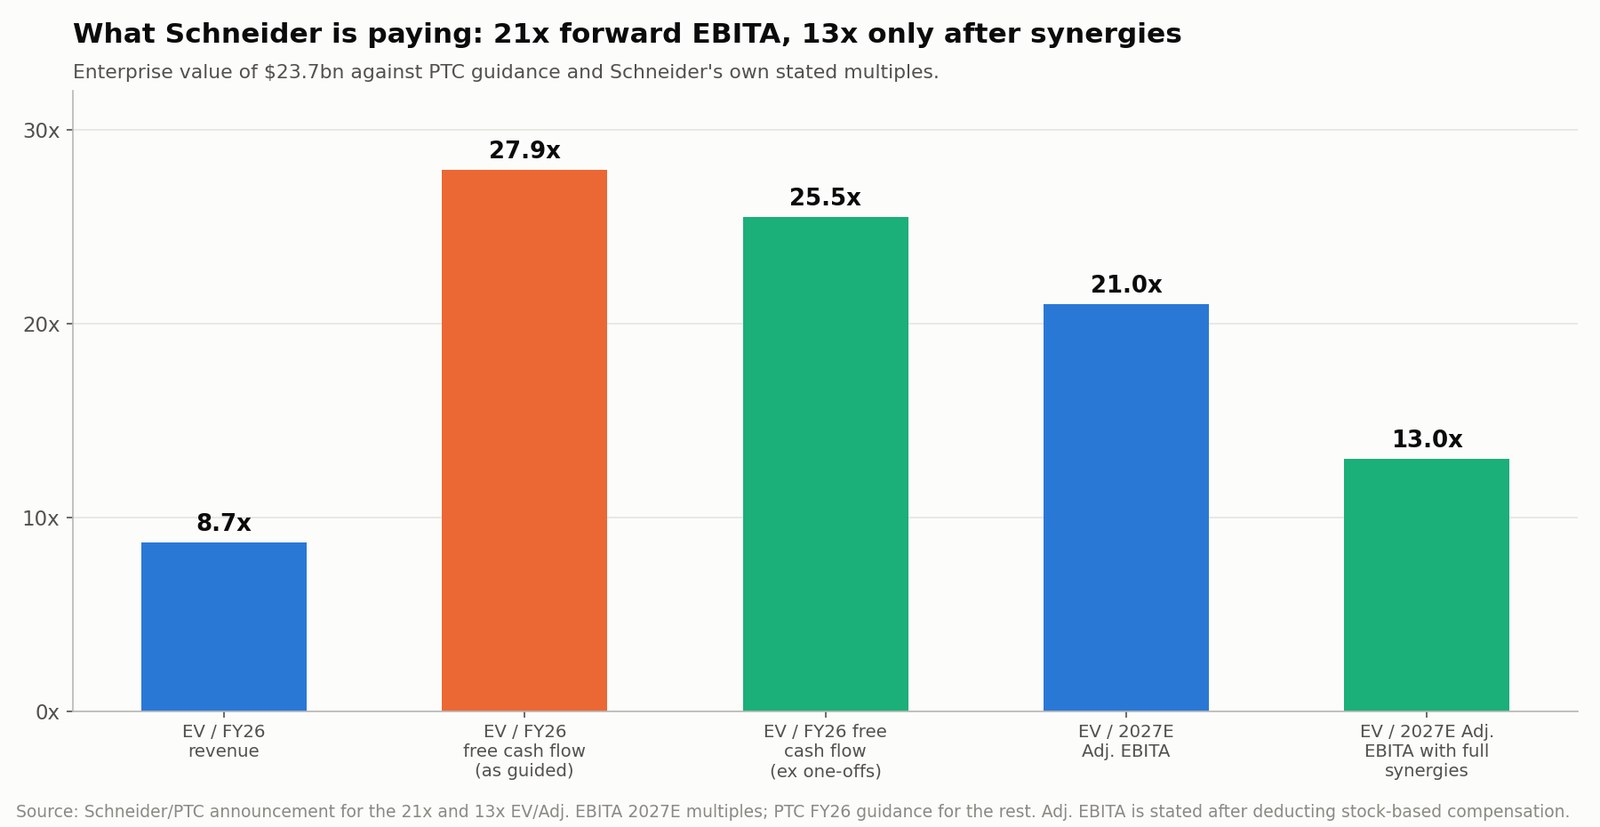
Schneider gibt an, der Unternehmenswert von 23,7 Milliarden Dollar entspreche:
- dem 21-Fachen des geschätzten bereinigten EBITA 2027
- dem 13-Fachen des geschätzten bereinigten EBITA 2027 nach vollen Synergien im Regelbetrieb
Nimmt man die Prognose von PTC hinzu, vervollständigt sich das Bild:
| Bewertungsmaßstab | Ungefähres Transaktionsmultiple |
|---|---|
| Unternehmenswert / Umsatz GJ 2026, Mittelwert | ~8,7x |
| Unternehmenswert / freier Cashflow 2026, wie prognostiziert | ~27,9x |
| Unternehmenswert / freier Cashflow 2026, ohne Einmaleffekte | ~25,5x |
| Angebotspreis / Non-GAAP-Ergebnis 2026, Mittelwert | ~25,2x |
| Angebotspreis / zugrunde liegendes GAAP-Ergebnis | ~33,8x |
| Unternehmenswert / geschätztes bereinigtes EBITA 2027 | 21x |
| Unternehmenswert / bereinigtes EBITA mit vollen Synergien | 13x |
Das sind erhebliche Multiples für ein ARR-Wachstum im hohen einstelligen Bereich. Schneider zahlt ebenso sehr für Cross-Selling, die Entwicklung industrieller KI und die Kontrolle über Produktlebenszyklusdaten wie für den laufenden Cashflow.
Das Management erwartet:
- 250 Millionen Euro jährliche Kostensynergien bis zum dritten Jahr
- Rund 800 Millionen Euro Umsatzsynergien
- Eine Ergebnissteigerung je Aktie im niedrigen einstelligen Bereich vor Kaufpreisallokationseffekten im ersten vollen Jahr
- Eine Ergebnissteigerung im mittleren bis hohen einstelligen Bereich bei vollen Synergien
- Eine Rendite auf das eingesetzte Kapital über den Kapitalkosten ab dem fünften Jahr
Drei Einschränkungen sind wichtig.
Erstens sind 800 Millionen Euro Umsatzsynergie nicht 800 Millionen Euro Gewinn. Schneider muss diese Umsätze gewinnen, den zugehörigen Vertriebs- und Entwicklungsaufwand tragen und eine realistische Grenzmarge ansetzen.
Zweitens klammert die Ergebnissteigerung die Kaufpreisallokation aus. Eine Transaktion dieser Größe erzeugt erhebliche Abschreibungen auf erworbene immaterielle Vermögenswerte.
Drittens ist das Multiple von 13x „nach Synergien“ kein Preis, den heute irgendjemand zahlt. Es ist der Preis, den Schneider gezahlt hätte, wenn jeder Euro Synergie bereits existierte. Das tatsächlich gehandelte Multiple ist 21x, und die Lücke dazwischen ist das Umsetzungsrisiko, das an die Schneider-Aktionäre weitergereicht wurde – die es binnen drei Sitzungen um 16 Prozent abwerteten.
Warum will Schneider Electric PTC haben?
Schneider baut einen integrierten industriellen Technologiestapel auf, der physische Anlagen, Betriebssoftware, Konstruktionsdaten und künstliche Intelligenz umspannt.
| Industrielle Ebene | Schneider-Asset oder -Plattform | Hauptaufgabe |
|---|---|---|
| Physische Systeme | Energiemanagement- und Automatisierungstechnik von Schneider | Steuert Fabriken, Rechenzentren, Gebäude und Energiesysteme |
| Betriebs- und Prozessdaten | AVEVA | Modelliert und verwaltet industrielle Anlagen und Prozesse |
| Kontextualisierte Daten und KI | Cognite | Verbindet betriebliche, konstruktive und unternehmensweite Daten |
| Produkt- und Konstruktionslebenszyklus | PTC | Steuert Produktdesign, Anforderungen, Stücklisten und Servicedaten |
| Industrielle KI-Anwendungen | Kombinierte Plattform | Wandelt verlässliche Lebenszyklusdaten in Empfehlungen und automatisierte Aktionen |
Schneider schloss die vollständige Übernahme von AVEVA im Januar 2023 ab. Im Juni 2026 vereinbarte das Unternehmen den Kauf des Industriedaten- und KI-Anbieters Cognite für 3,1 Milliarden Dollar. PTC ergänzt die fehlende vorgelagerte Produktentwicklungsebene.
AVEVA zeigt, wie Anlagen und Prozesse laufen. Cognite kontextualisiert Daten über industrielle Systeme hinweg. PTC liefert Designabsicht, Konstruktionsanforderungen, Produktstrukturen, Softwareanforderungen und Servicehistorie komplexer Fertigungsprodukte.
Schneiders Ziel ist ein durchgehender digitaler Faden über:
- Produktdesign
- Software- und Anforderungsmanagement
- Fertigungsvorbereitung
- Anlagenbetrieb
- Energieverbrauch
- Instandhaltung und Außendienst
- Produktverbesserung und Neukonstruktion
Das meint Schneider mit einer Plattform, die „von Entwurf und Bau bis Betrieb und Wartung“ reicht.
Warum ist der digitale Faden für industrielle KI wichtig?
Generische KI-Systeme erzeugen plausiblen Text, ohne die physischen Folgen eines Fehlers zu verstehen. Industrielle Anwendungen brauchen eine weit stärkere Verankerung.
Ein in einer Fabrik eingesetzter KI-Agent muss womöglich wissen:
- Welcher Bauteilstand verbaut ist
- Ob eine Konstruktionsänderung freigegeben wurde
- Welche Sicherheitsanforderungen gelten
- Welcher Lieferant ein Bauteil gefertigt hat
- Wie eine Maschine gerade läuft
- Ob ein Servicetechniker die nötige Zertifizierung besitzt
- Wie eine Betriebsänderung den Energieverbrauch beeinflusst
- Ob eine Empfehlung gegen eine regulatorische Vorgabe verstößt
Diese Informationen verteilen sich über CAD-, PLM-, ALM-, Service-, Automatisierungs- und Energiemanagementsysteme.
Der ökonomische Wert von PTC liegt deshalb nicht darin, dass generative KI in die Software eingebaut wurde. Er liegt darin, dass PTC die verlässliche Produktdatenbasis kontrolliert, mit der diese Anwendungen verankert werden. PTC bettet generative und agentische Funktionen bereits in Creo, Windchill, Codebeamer und ServiceMax ein: Produktdatensuche in natürlicher Sprache, Erkennung doppelter Teile, automatisierte Anforderungsverarbeitung, KI-gestützter Außendienst. Die eigene KI-Strategieseite des Unternehmens stellt es genauso dar.
In industriellen Märkten ist das knappe Gut womöglich nicht das Sprachmodell. Es ist der geregelte Konstruktionskontext, der das Modell daran hindert, einen teuren oder gefährlichen Fehler zu machen.
Tritt industrielle KI in eine Ära der Megafusionen ein?
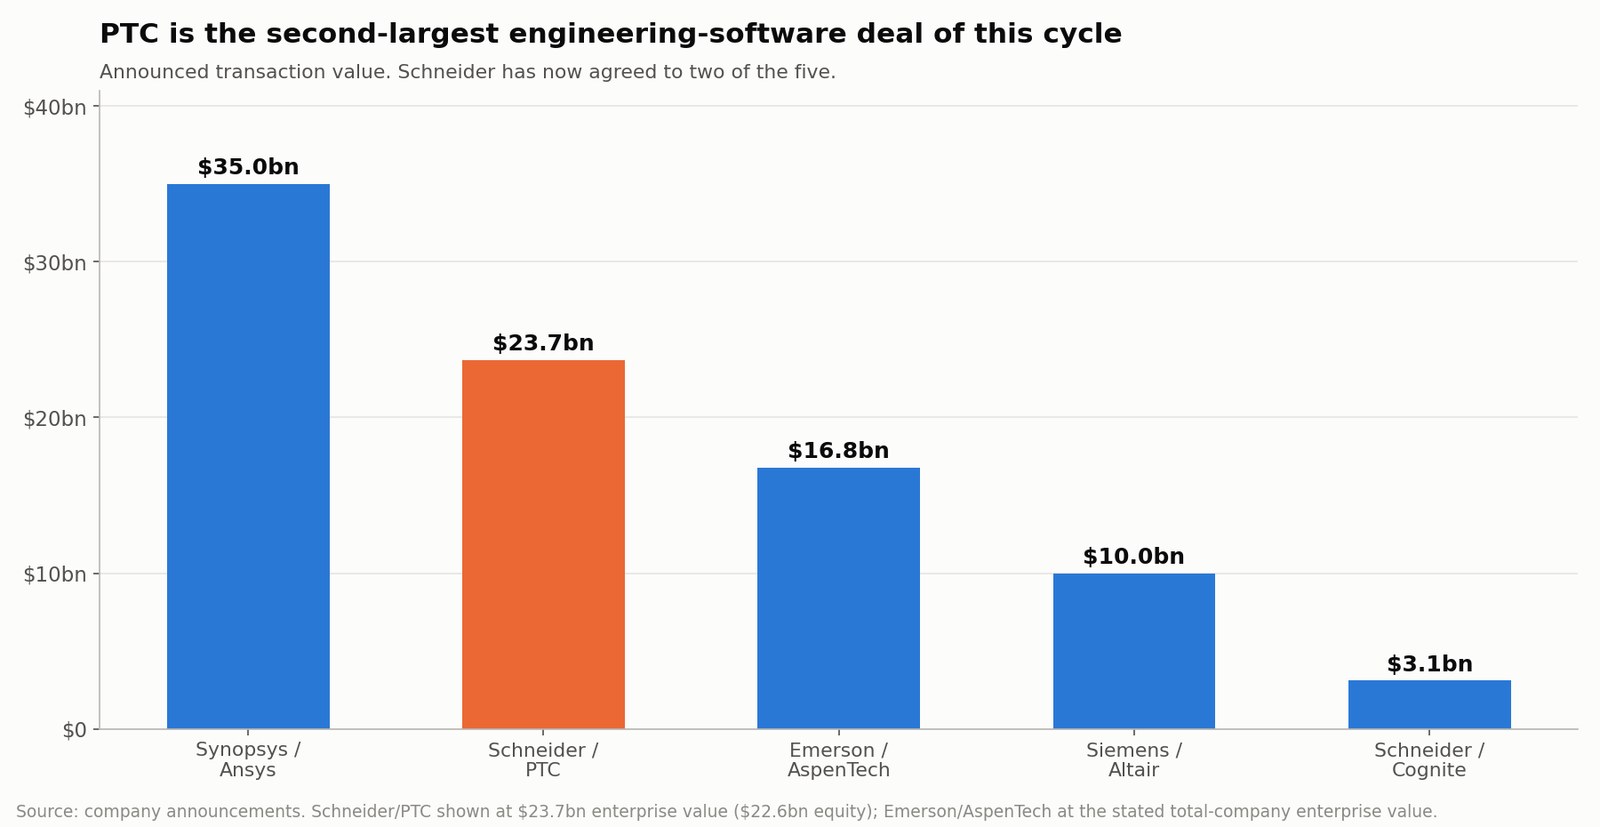
Schneider-PTC steht nicht allein. Es ist die zweitgrößte Engineering-Software-Transaktion dieses Zyklus.
| Käufer | Ziel | Angekündigter Wert | Strategischer Fokus |
|---|---|---|---|
| Synopsys | Ansys | ~35,0 Mrd. $ | Design vom Chip bis zum System und Konstruktionssimulation |
| Schneider Electric | PTC | 23,7 Mrd. $ UW / 22,6 Mrd. $ EK | Produktlebenszyklus, digitaler Faden und industrielle KI |
| Emerson | AspenTech | 16,8 Mrd. $ Unternehmenswert | Prozessautomatisierung und Industriesoftware |
| Siemens | Altair Engineering | ~10,0 Mrd. $ UW | Simulation, HPC, Data Science und KI |
| Schneider Electric | Cognite | 3,1 Mrd. $ | Kontextualisierung industrieller Daten und KI |
Schneider hat inzwischen zwei der fünf vereinbart. Siemens schloss die Übernahme von Altair ab im März 2025. Synopsys schloss die Übernahme von Ansys ab im Juli 2025. Emerson übernahm AspenTech im März 2025 vollständig.
Eine Konsolidierungsära ist offensichtlich im Gange. Doch sie eine KI-Übernahmewelle zu nennen, vereinfacht zu stark, was die Käufer erwerben. Die attraktiven Ziele teilen:
- Geschäftskritische Konstruktionsprozesse
- Proprietäre industrielle Datenmodelle
- Hohe wiederkehrende Erlöse
- Hohe Kundenbindung
- Tiefe Integration in Produktentwicklungsprozesse
- Hohe Wechselkosten
- Spezialisierte technische Expertise
- Cross-Selling-Potenzial über eine größere Industrieplattform
KI ist der Brandbeschleuniger. Wiederkehrende Erlöse, Kundenbeziehungen und strukturierte Daten rechtfertigen den größten Teil des Preises.
Welche Unternehmen könnte die Konsolidierung der Industriesoftware betreffen?
Autodesk
Autodesk stieg in den drei Sitzungen nach der Ankündigung um 10,87 Prozent, gegen 1,3 Prozent im Softwaresektor. Das ist eine Bewegung aus Übernahmespekulation, keine Neubewertung des Sektors.
Autodesk hat starke Positionen in Architektur, Ingenieurwesen, Bau, Fertigung und Medien. Kundenmix und regulatorisches Profil unterscheiden sich von PTC, und eine Übernahme bräuchte einen außergewöhnlich kapitalstarken Käufer.
Dassault Systèmes
Dassault Systèmes konkurriert mit PTC über CATIA, SOLIDWORKS, ENOVIA und die Plattform 3DEXPERIENCE. Die Kombination aus Design-, Simulations- und Lebenszyklussoftware verschafft dem Unternehmen wertvolle Industriedaten und echte strategische Relevanz. Größe und Eigentümerstruktur erschweren eine vollständige Übernahme, doch das PTC-Multiple wird beeinflussen, wie Anleger dieses Portfolio bewerten.
Siemens
Siemens besitzt bereits eines der breitesten Industriesoftware-Portfolios – NX, Teamcenter, Siemens EDA und Altair. Schneiders Schritt erhöht den Druck, Konstruktionssoftware mit Automatisierung und Betriebsdaten zu verbinden.
Emerson, Rockwell Automation und Honeywell
Diese Unternehmen bauen softwaredefinierte Automatisierungsstrategien auf. Wahrscheinlicher verfolgen sie kleinere Zukäufe bei Industriedaten, Simulation, Cybersicherheit, digitalen Zwillingen und autonomem Betrieb, als eine weitere Transaktion über 20 Milliarden Dollar zu versuchen.
Private Unternehmen für industrielle KI
Der Verkauf von Cognite für 3,1 Milliarden Dollar zeigte, dass private Industriedatenplattformen strategische Bewertungen erzielen können. Käufer werden nach verteidigungsfähiger Technologie in Datenkontextualisierung, Robotik, digitalem Faden und physikinformierter KI suchen.
Dennoch sollte man nicht jede Industriesoftware-Aktie auf Übernahmespekulation kaufen. Die stärksten Kandidaten verbinden finanzielle Qualität mit einem Asset, das eine konkrete Portfoliolücke eines glaubwürdigen Käufers schließt. Dieselbe Disziplin gilt für die Halbleiterkonsolidierung, wo das 7-Milliarden-Dollar-Gebot von ON Semiconductor für Synaptics eine Wette auf physische KI war und nicht auf ein KI-Narrativ.
Eine Multi-Agenten-Rechercheplattform wie SimianX AI hilft, Fundamentaldaten, aktuelle Nachrichten und SEC-Unterlagen zu vergleichen, statt auf Gerüchte zu handeln:
- SimianX AI — Multimodell-Recherche und Live-Marktanalyse
- SimianX Krypto-Rangliste — konkurrierende Modelle, live verfolgt
- SimianX Artikel — Recherche auf Dokumentenebene über Aktien und digitale Vermögenswerte
Was sind die größten Risiken für Schneider Electric?
PTC-Aktionäre tragen Vollzugsrisiko. Schneider-Aktionäre tragen ein weit breiteres Bündel langfristiger Risiken – und haben einen Teil davon bereits mit −16 Prozent eingepreist.
Finanzierungsrisiko
Schneider will 5 bis 6 Milliarden Euro Eigenkapital und 16 bis 17 Milliarden Euro Fremdkapital begeben, zwischenzeitlich überbrückt durch eine zugesagte Linie über 25 Milliarden Dollar. Das Eigenkapital verwässert die bestehenden Aktionäre. Die Schulden erhöhen den Zinsaufwand und mindern die Flexibilität. Höhere Marktzinsen vor Platzierung der dauerhaften Finanzierung würden die Kosten der Transaktion weiter steigern.
Integrationskomplexität
Schneider muss PTC integrieren und gleichzeitig AVEVA weiterentwickeln und die Cognite-Übernahme abschließen. Zusammen könnten sie eine starke Plattform bilden. Sie könnten auch erzeugen:
- Produktüberschneidungen
- Verwirrende Vertriebsanreize
- Organisatorische Komplexität
- Langsamere Produktentwicklung
- Abgänge von Mitarbeitenden
- Kundenbedenken zur Stabilität der Roadmap
- Schwierigkeiten, Softwarekultur in einem Industriekonzern zu bewahren
Risiko der Umsatzsynergien
Das Ziel von 800 Millionen Euro Umsatzsynergien hängt von Cross-Selling, geografischer Expansion und gemeinsamer Produktentwicklung ab. Umsatzsynergien sind schwerer zu realisieren als Kosteneinsparungen, weil Kunden die kombinierten Produkte freiwillig kaufen müssen. Große Industriekunden sträuben sich oft gegen Lieferantenkonzentration und bevorzugen Best-of-Breed-Systeme.
Interoperabilitätsrisiko
Schneider beschreibt die Plattform wiederholt als offen und interoperabel. Das Unternehmen muss beweisen, dass Kunden PTC-Produkte weiterhin mit Automatisierungssystemen anderer Hersteller nutzen können. Wirkt PTC wie eine gefangene Erweiterung von Schneider-Hardware, werden Wettbewerber die installierte Basis angreifen.
Risiko der Kapitalrendite
Die Kapitalrendite soll die Kapitalkosten erst ab dem fünften Jahr übersteigen, einschließlich voller Synergien. Das lässt wenig Spielraum für Integrationsverzögerungen, langsameres Softwarewachstum, höhere Finanzierungskosten, Kundenabwanderung, langsamere KI-Adoption oder schwächeres Cross-Selling.
Was sollten aktuelle PTC-Aktionäre tun?
Es gibt keine eine richtige Antwort; sie hängt von Steuern, Zielen, Risikotoleranz und Alternativen ab. Ein diszipliniertes Vorgehen hat sechs Schritte.
1. Den aktuellen Spread berechnen
Fusionsspread = (205 $ − aktueller PTC-Kurs) ÷ aktueller PTC-Kurs
Bei 193,60 Dollar beträgt der Bruttospread 5,89 Prozent. Er ändert sich täglich. Ein höherer Kurs senkt die Aussichtsrendite; ein niedrigerer hebt sie, kann aber steigendes Vollzugsrisiko signalisieren.
2. Den Spread in eine implizite Wahrscheinlichkeit umrechnen
Implizite Wahrscheinlichkeit = Abwärtsrisiko ÷ (Aufwärtspotenzial + Abwärtsrisiko)
Zu heutigen Kursen sind das 49,57 ÷ 60,97 = 81,3 Prozent. Bei jeder Kursbewegung neu rechnen. Liegt die eigene Einschätzung der Vollzugswahrscheinlichkeit unter der des Marktes, lohnt die Position nicht, so attraktiv die Prozentzahl auch aussieht.
3. Ein realistisches Vollzugsdatum schätzen
Das Management nennt das dritte Quartal 2027 – bereits zwei automatische Verlängerungen nach dem ursprünglichen Enddatum. Nicht das frühestmögliche Datum modellieren. Für jedes plausible Datum eine annualisierte Rendite rechnen, einschließlich des 4. Januar 2028.
4. Eine Bewertungsspanne für den Abbruchfall aufbauen
Die unbeeinflussten 144,03 Dollar sind ein Referenzpunkt, keine Schlussfolgerung. Eine belastbarere Spanne berücksichtigt das aktualisierte ARR, einen eigenständigen freien Cashflow von normalisiert rund 930 Millionen Dollar, vergleichbare Softwaremultiples, den Gesamtmarkt, mögliche alternative Käufer und die Unruhe nach einer gescheiterten Transaktion.
5. Das Fehlen der Reverse Break Fee einpreisen
Blockieren die Behörden die Transaktion, fließt keine Zahlung an PTC-Aktionäre. Den gebotenen Spread mit Spreads von Transaktionen vergleichen, die sehr wohl eine Reverse Break Fee tragen. Ein Spread von 5,9 Prozent mit Schutz und einer von 5,9 Prozent ohne sind nicht dieselbe Anlage.
6. Die Position auf das Scheitern hin dimensionieren
Nach dem Verlust im Negativszenario dimensionieren, nicht nach dem erwarteten Gewinn. Wer 11,40 Dollar je Aktie anstrebt, muss einen Rückgang von rund 49,57 Dollar je Aktie verkraften können, falls die Transaktion platzt.
Könnte ein anderes Unternehmen ein höheres Angebot für PTC machen?
Ein überlegenes Angebot ist rechtlich möglich. Der Fusionsvertrag erlaubt dem Verwaltungsrat von PTC, bestimmte unaufgeforderte Angebote zu prüfen, wo treuhänderische Pflichten es verlangen.
Mehrere Faktoren erschweren ein Gegengebot:
- Schneider zahlt bereits einen Aufschlag von 42,3 Prozent
- Die Transaktion impliziert 21x bereinigtes EBITA 2027 und rund 34x zugrunde liegenden GAAP-Gewinn
- Schneider hat über AVEVA und Cognite eine echte strategische Passung
- Ein konkurrierender Käufer bräuchte ein enormes Finanzierungspaket
- PTC könnte Schneider eine Abbruchgebühr von 700 Millionen Dollar schulden
- Andere strategische Käufer stünden vor gleichen oder größeren Kartellbedenken
Ein Faktor wirkt in die andere Richtung: Der Preis von 205 Dollar liegt unter dem eigenen 52-Wochen-Schlusshoch von PTC, was die Verteidigung des „vollen und fairen Werts“ in einer Aktionärsklage schwächt und die Hürde senkt, die ein konkurrierender Bieter nehmen müsste, um glaubwürdig zu wirken.
Insgesamt sollte ein höheres Angebot als optionales Zusatzpotenzial behandelt werden, nicht als Basisszenario.
Szenarioanalyse für die PTC-Aktie
| Szenario | Mögliches Ergebnis | Bedeutung für PTC-Aktionäre |
|---|---|---|
| Vollzug früher | 205 $ in bar im ersten Halbjahr 2027 | ~12 % annualisiert ab 193,60 $ |
| Vollzug wie prognostiziert | 205 $ in bar bis Q3 2027 | ~6 % annualisiert ab 193,60 $ |
| Behördliche Prüfung verzögert | 205 $ erhalten Ende 2027 oder Januar 2028 | ~4,7 % annualisiert und längere Kapitalbindung |
| Überlegenes Gebot erscheint | Angebot über 205 $ | Zusätzliches Potenzial, Wahrscheinlichkeit begrenzt |
| Transaktion scheitert | PTC handelt wieder eigenständig, keine Reverse Fee | Rund −25,6 % Richtung unbeeinflusster Kurs |
| Bedingungen neu verhandelt | Barpreis oder Zeitplan ändern sich | Hängt von Marktlage und Grund ab |
Die zentrale Einsicht: Die operative Leistung von PTC kann stark bleiben, während der Kurs fällt, wenn die wahrgenommene Vollzugswahrscheinlichkeit sinkt. Ist eine endgültige Barfusion unterzeichnet, dominieren Wahrscheinlichkeit und Zeitpunkt die klassische Bewertung.
Ist die Transaktion bullisch für Aktien der industriellen KI?
Für den wahrgenommenen strategischen Wert von Industriesoftware ja, doch die Folgen unterscheiden sich je Unternehmen. Sie stützt höhere Bewertungen für Geschäfte mit:
- Produktlebenszyklusdaten
- Konstruktionssimulation
- Technologie digitaler Zwillinge
- Industriellen Wissensgraphen
- Cloud-nativem CAD
- Anwendungslebenszyklusmanagement
- Industrieller Cybersicherheit
- KI-gestütztem Außendienst
- Software für Robotik und autonome Fertigung
Dennoch sollte man eine wertvolle industrielle KI-Plattform von einem Unternehmen unterscheiden, das seiner Investorenpräsentation „KI“ hinzufügt. Die stärksten Assets lösen drei schwierige Probleme:
- Datenkontext: Sie verstehen die Beziehungen zwischen Produkten, Bauteilen, Prozessen und physischen Anlagen
- Prozessintegration: Ihre Software steckt in der täglichen Arbeit von Ingenieuren und Bedienern
- Governance: Ihre Ergebnisse lassen sich nachverfolgen, freigeben und prüfen
Deshalb erzielt PTC einen hohen Aufschlag, obwohl das ARR-Wachstum näher bei 9 Prozent liegt als bei den Raten früher KI-Software.
Schlussurteil: Tritt industrielle KI in eine Ära der Megafusionen ein?
Ja – aber in eine selektive, zentriert auf verlässliche Industriedaten und durchgängige Arbeitsabläufe statt auf Marketing mit generativer KI.
Schneider Electric zahlt 22,6 Milliarden Dollar für PTC, weil PTC kritische Produkt- und Konstruktionsinformationen über CAD-, PLM-, ALM- und Serviceprozesse hinweg kontrolliert. Kombiniert mit Schneiders Automatisierungstechnik, AVEVAs Betriebssoftware und Cognites kontextualisierter Datenplattform könnte das einen echten industriellen digitalen Faden vollenden.
Für PTC-Aktionäre steckt der größte Teil dieses strategischen Werts bereits im Kurs. Bei 193,60 Dollar:
- Das Potenzial bis zum 205-Dollar-Angebot beträgt 5,89 Prozent
- Das Abwärtsrisiko bis zum unbeeinflussten Kurs beträgt 25,60 Prozent
- Die implizite Vollzugswahrscheinlichkeit liegt bei 81,3 Prozent
- Das prognostizierte Vollzugsdatum liegt fast ein Jahr entfernt, mit vertraglichem Endpunkt in fünfzehn Monaten
- Es gibt keine Reverse Break Fee, falls Behörden eingreifen
- Der Angebotspreis liegt 0,4 Prozent unter dem eigenen 52-Wochen-Schlusshoch von PTC
- Ein höheres Konkurrenzangebot ist möglich, sollte aber nicht unterstellt werden
Die Übernahme ist ein starker Beleg für die These der Konsolidierung in industrieller KI. Sie macht PTC nicht automatisch zu jedem Preis attraktiv.
Zu beobachten sind die Fusionsunterlage, der Termin der Hauptversammlung, der HSR-Fortschritt, die CFIUS-Prüfung, Schneiders Eigenkapitalfinanzierung und der Barspread. SimianX AI bündelt Live-Kursbewegungen, SEC-Unterlagen, Nachrichtenanalyse und konkurrierende Bullen- und Bärenlesarten genau dafür.
Die größere Einsicht: Industrielle KI wandert von isolierten Softwarefunktionen zu einem Kampf um die Kontrolle des gesamten Produkt- und Anlagenlebenszyklus. Unternehmen, die verlässliche Konstruktionsdaten besitzen, könnten zu den wertvollsten – und umkämpftesten – Assets der Industrietechnik werden.
Häufige Fragen zur Transaktion zwischen Schneider Electric und PTC
Was passiert mit der PTC-Aktie nach der Fusion mit Schneider Electric?
Kommt die Transaktion zu den aktuellen Bedingungen zustande, wandelt sich jede berechtigte PTC-Aktie in den Anspruch auf 205 Dollar in bar, ohne Zinsen und vorbehaltlich anwendbarer Quellensteuern. PTC wird eine hundertprozentige Schneider-Tochter und wird nicht mehr an der Nasdaq gehandelt.
Warum notiert die PTC-Aktie unter dem Übernahmepreis von 205 Dollar?
Die Differenz spiegelt die Zeit bis zum Vollzug und das Risiko, dass regulatorische, aktionärsbezogene oder andere Bedingungen den Abschluss verhindern. Beim Schlusskurs vom 7. Oktober von 193,60 Dollar betrug der Bruttospread 5,89 Prozent, was impliziert, dass der Markt rund 81,3 Prozent Wahrscheinlichkeit für den Vollzug einpreist.
Sind 205 Dollar ein guter Preis für PTC-Aktionäre?
Es ist ein Aufschlag von 42,3 Prozent auf den unbeeinflussten Schlusskurs vom 2. Oktober – und 0,4 Prozent unter dem 52-Wochen-Schlusshoch von PTC von 205,87 Dollar vom 20. Oktober 2025. Beide Aussagen stimmen. Welche zählt, hängt davon ab, wann ein Aktionär gekauft hat.
Wann wird Schneider Electric die Übernahme von PTC abschließen?
Die Unternehmen erwarten den Vollzug bis zum dritten Quartal 2027. Der Fusionsvertrag setzt ein ursprüngliches Enddatum auf den 4. April 2027 mit drei automatischen Dreimonatsverlängerungen bei bestimmten regulatorischen Bedingungen und verschiebt den vertraglichen Endpunkt damit auf den 4. Januar 2028.
Was passiert mit PTC-Aktionären, wenn Behörden die Transaktion blockieren?
PTC-Aktionäre erhalten nichts. Der Fusionsvertrag enthält eine Abbruchgebühr von 700 Millionen Dollar, zahlbar von PTC in bestimmten Fällen, und keine Reverse Break Fee, zahlbar von Schneider. Das Regulierungsrisiko trägt die Verkäuferseite ohne Entschädigung.
Ist die PTC-Aktie vor dem Vollzug der Übernahme ein Kauf?
PTC ist nun vor allem eine Merger-Arbitrage-Position. Die Rendite ist nahe 205 Dollar gedeckelt, sofern kein überlegenes Angebot auftaucht, und das Abwärtsrisiko ist rund viermal so groß wie das Potenzial, falls die Transaktion scheitert. Vor dem Halten den annualisierten Spread gegen Vollzugsrisiko, Steuern und Alternativen abwägen.
Bedeutet die PTC-Übernahme, dass weitere Übernahmen in industrieller KI kommen?
Sie erhöht die Wahrscheinlichkeit weiterer Konsolidierung, besonders bei Unternehmen, die Konstruktionsdaten, digitale Zwillinge, Simulation und industrielle Prozesse kontrollieren. Künftige Transaktionen zielen eher auf differenzierte Plattformen als auf Unternehmen, die sich auf ein KI-Marketingnarrativ stützen.
Verwandte Artikel
- Copart kauft ACV 2026: ACVA springt 44 %, Abstand nur 0,9 %
- Generac und Amazon: 2,4 Mrd. $ hinter 8-Mrd.-Schlagzeile
- ON Semiconductor Aktie 2026: 7-Mrd-$-Synaptics-KI-Wette
- Nvidia-Hugging-Face-Deal 2026: 12,9 Mrd. zum 86-Fachen
- AKAM-Aktie: Anthropic-Deal kostet 4,8 Mrd. $ vor dem Umsatz
- Amazon-Qualcomm-KI-Chip-Deal: 54 Millionen Aktien im Spiel
- Caterpillar-Aktie 2026: der KI-Rechenzentrum-Strom-Trade
Primäre Rechercheurquellen
- Mitteilung zur Transaktion zwischen Schneider Electric und PTC
- Formular 8-K von PTC zur Ankündigung des Fusionsvertrags
- Vollständiger Fusionsvertrag zwischen Schneider Electric und PTC
- Zahlen von PTC zum dritten Geschäftsquartal 2026
- Formular 10-Q von PTC zum dritten Geschäftsquartal 2026
- Abschluss des Verkaufs von ThingWorx und Kepware durch PTC
- Strategie von PTC für industrielle künstliche Intelligenz
- Notierung und Marktdaten von PTC an der Nasdaq
- Investor Relations und Finanzergebnisse von Schneider Electric
- Geplante Übernahme von Cognite durch Schneider Electric
- AVEVA Industriesoftware
- Abschluss der Altair-Übernahme durch Siemens
- Abschluss der Ansys-Übernahme durch Synopsys
- Newsroom von Emerson
- Autodesk · Dassault Systèmes · Siemens
- Hart-Scott-Rodino-Anmeldeprogramm der FTC
- Committee on Foreign Investment in the United States
- Historische Kursdaten von PTC


