 Por Marcus Reeve
Cómo se comportan las acciones, los bonos y el oro tras el primer recorte
Actualizado en octubre de 2026. Datos hasta el 15 de octubre de 2026.
Respuesta corta: Depende de por qué recorta la Fed. Tras los primeros recortes de aterrizaje suave desde 1980, el S&P 500 subió entre un 9% y un 24% al año siguiente; tras los recortes de recesión de 2001 y 2007 cayó entre un 13% y un 18%. El ciclo de 2024–25, un aterrizaje suave, ganó un 18,0% en su primer año.
Cada vez que la Reserva Federal baja los tipos, los inversores se hacen la misma primera pregunta: ¿esto es bueno o malo para mi cartera? La respuesta honesta es que un recorte de tipos, por sí solo, no dice casi nada: lo que importa es por qué recorta la Fed. Esta es una tabla de referencia completa de cada ciclo de recortes de la Fed desde 1980, con el desempeño real del S&P 500, los bonos del Tesoro de EE. UU. y el oro en los 12 meses posteriores a cada primer recorte. Guárdala: es el contexto que convierte un titular alarmante en una señal utilizable. Para la última decisión y la fecha de la próxima reunión, consulta nuestra página de decisiones de tipos de la Fed, siempre actualizada; los datos de inflación que hay detrás están en la página del informe del IPC de EE. UU.. Ambas forman parte de nuestro centro de referencia Fed y tipos.
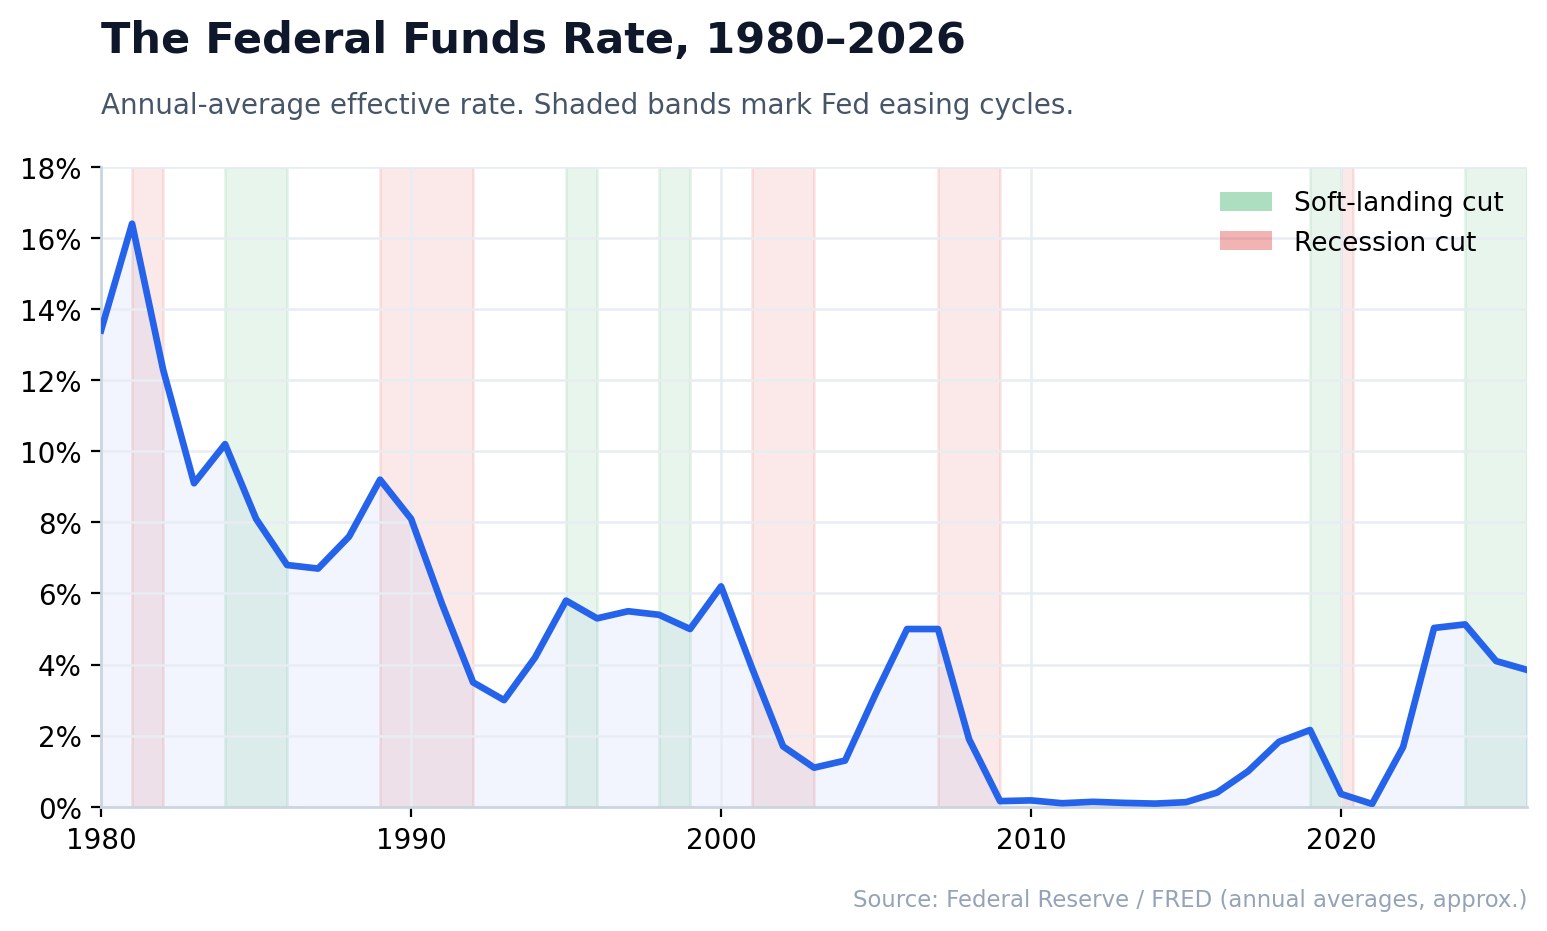
El patrón que emerge a lo largo de más de cuatro décadas es claro. Cuando la Fed recorta para afinar una economía aún sana —el llamado recorte preventivo (de seguro), o recorte de aterrizaje suave— las acciones lo han hecho históricamente muy bien. Cuando la Fed recorta porque la economía ya se está rompiendo —un recorte de recesión— las acciones suelen caer otro año mientras los bonos y el oro superan en silencio al mercado. La misma acción, el resultado opuesto. El resto de este artículo te muestra cómo distinguir exactamente entre ambos.
Por qué el primer recorte importa más que el último
Los mercados son máquinas de descuento. Para cuando la Fed entrega su último recorte de un ciclo, la relajación ya es noticia vieja y está en gran parte descontada. El primer recorte es distinto: marca un cambio de régimen en el coste del dinero y obliga a revaluar a la vez todos los modelos: las valoraciones de las acciones, los rendimientos de los bonos, el dólar y el precio del oro.
Por eso los analistas se obsesionan con la fecha del primer recorte y los 12 meses que siguen. Es el experimento natural más limpio que ofrecen las finanzas: un catalizador conocido en una fecha conocida, repetido más o menos una vez por ciclo económico. Desde 1970, el S&P 500 ha registrado una rentabilidad de precio mediana de cerca del +11,9% en los 12 meses posteriores al primer recorte, según RBC Wealth Management. Pero esa mediana esconde dos mundos completamente distintos, y mezclarlos es el error más común que cometen los inversores con los datos de recortes.
Si quieres el trasfondo macro de la decisión actual, nuestro artículo complementario sobre la decisión del FOMC de junio de 2026 desglosa el diagrama de puntos y lo que implica para las acciones de IA y Bitcoin.
La tabla de referencia completa: cada ciclo de relajación de la Fed desde 1980
La siguiente tabla enumera cada ciclo de relajación de los fondos federales desde 1980: la fecha del primer recorte, dónde empezó y dónde tocó fondo el tipo objetivo, el trasfondo económico, si fue un recorte de aterrizaje suave o de recesión, y la rentabilidad de precio del S&P 500 en los 12 meses siguientes.
| Primer recorte | Tipo inicial | Mínimo | Trasfondo | Tipo de recorte | S&P 500, 12 meses |
|---|---|---|---|---|---|
| Jun 1981 \* | ~19–20% (pico) | ~8,5% | Desinflación de Volcker; recesión de doble caída 1981–82 | Recesión | ≈ −16% \* |
| Nov 1984 | ~11,5% | ~5,85% (1986) | Desaceleración de mitad de ciclo, sin recesión | Aterrizaje suave | +20,4% |
| Jun 1989 | 9,75% | 3,00% (sep 1992) | Recesión 1990–91 + crisis de cajas (S&L) | Recesión † | +11,4% † |
| Jul 1995 | 6,00% | 5,25% (ene 1996) | Aterrizaje suave clásico | Aterrizaje suave | +21,4% |
| Sep 1998 | 5,50% | 4,75% (nov 1998) | Quiebra de LTCM; crisis asiática y rusa | Aterrizaje suave | +24,0% |
| Ene 2001 | 6,50% | 1,00% (jun 2003) | Estallido de las puntocom; recesión de 2001 | Recesión | −13,0% |
| Sep 2007 | 5,25% | 0–0,25% (dic 2008) | Crisis financiera global | Recesión | −17,6% |
| Jul 2019 | 2,50% | 1,75% (oct 2019) | Recortes «preventivos» por la guerra comercial | Aterrizaje suave | +8,7% |
| Mar 2020 | 1,75% | 0–0,25% (mar 2020) | Desplome por la COVID-19, recortes de emergencia | Recesión ‡ | ≈ +45% ‡ |
| Sep 2024 | 5,25–5,50% | 3,50–3,75% (dic 2025) | Normalización tras la inflación; sin recesión | Aterrizaje suave | +18,0% § |
\* El tipo de los fondos federales de la era Volcker fue muy volátil, oscilando entre cerca del 9% y el 20% en 1980–81; el S&P 500 se hundió en un mercado bajista que no tocó fondo hasta agosto de 1982. Trata la cifra de 1981 como ilustrativa de un recorte de recesión más que como un dato limpio.
† La ventana de 12 meses tras el primer recorte de junio de 1989 fue positiva porque la recesión de 1990–91 no empezó hasta julio de 1990: el mes 13. Es un recorte de recesión cuyo primer año aún parecía benigno, un recordatorio útil de que el reloj importa.
‡ Marzo de 2020 fue un recorte de recesión de emergencia y, sin embargo, la rentabilidad a 12 meses fue fuertemente positiva: un recordatorio de que la valoración de partida y la escala de la liquidez pueden imponerse sobre el guion habitual del recorte de recesión.
§ Del cierre del 18 de septiembre de 2024 (5.618,26) al cierre del 18 de septiembre de 2025 (6.631,96), según el historial del S&P 500 de Yahoo Finance, contrastado con los datos del índice de CNBC. El ciclo constó de seis recortes que sumaron 1,75 puntos porcentuales y terminó cuando la Fed subió los tipos el 16 de septiembre de 2026.
Los niveles de tipos proceden de la Reserva Federal y del historial de los fondos federales de Bankrate; las rentabilidades del S&P 500 son rentabilidades de precio redondeadas a partir de datos de Bloomberg, CFRA y Ned Davis Research. Consulta Datos y fuentes al final para la lista completa.
Recortes preventivos vs. recortes de recesión: la única distinción que importa
Vuelve a leer la tabla y salta a la vista una división. Si quitas las fechas, la única variable que predice de forma fiable el año siguiente de rentabilidad bursátil es si apareció o no una recesión.
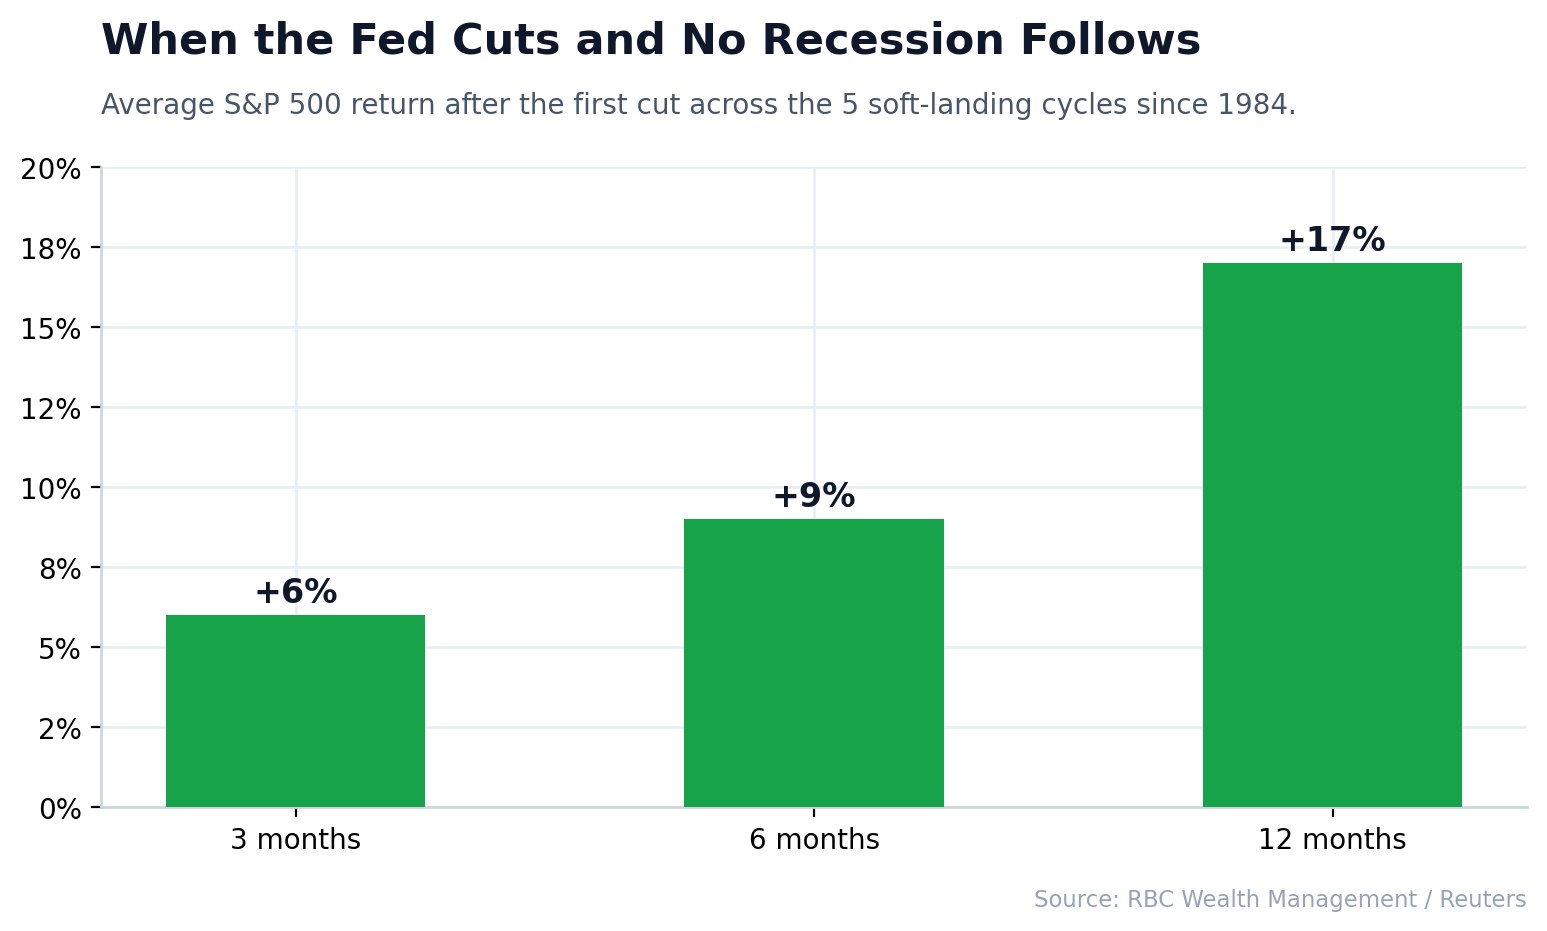
Cuando la Fed relaja hacia una economía todavía en expansión para prolongar el ciclo —1984, 1995, 1998, 2019—, el S&P 500 ha rendido normalmente cerca del +6% a tres meses, +9% a seis meses y +17% a doce, según RBC Wealth Management y Reuters. Tipos más bajos sumados a una economía sana han sido uno de los trasfondos más favorables para las acciones.
Cuando, en cambio, la Fed recorta porque el crecimiento se está derrumbando —2001, 2007 y la larga recesión de Volcker—, los recortes son un síntoma, no una cura. Los beneficios empresariales caen más rápido que el tipo de descuento y las acciones siguen bajando aunque la Fed relaje con agresividad. Los ciclos de 2001 y 2007 arrojaron cada uno pérdidas de dos dígitos del S&P 500 en el año posterior al primer recorte, y ambos coincidieron con mercados bajistas en toda regla. (Para el catálogo completo de esas caídas, consulta Cada mercado bajista del S&P 500 desde 1929.)
La tabla agrupa por tipo los ciclos de la tabla de referencia, usando los que tienen cifras limpias a 12 meses (1981 y 2020 son aproximadas y se muestran aparte).
| Grupo | Ciclos | Rentabilidad media del S&P 500, 12 meses tras el primer recorte | Rango |
|---|---|---|---|
| Recortes de aterrizaje suave | 1984, 1995, 1998, 2019, 2024 | +18,5% | +8,7% a +24,0% |
| Recortes de recesión | 1989, 2001, 2007 | −6,4% | −17,6% a +11,4% |
| Casos atípicos aproximados | 1981 (recesión), 2020 (emergencia) | — | ≈ −16% y ≈ +45% |
| Ciclo de 2024–25 | Primer recorte en sep 2024 | +18,0% | — |
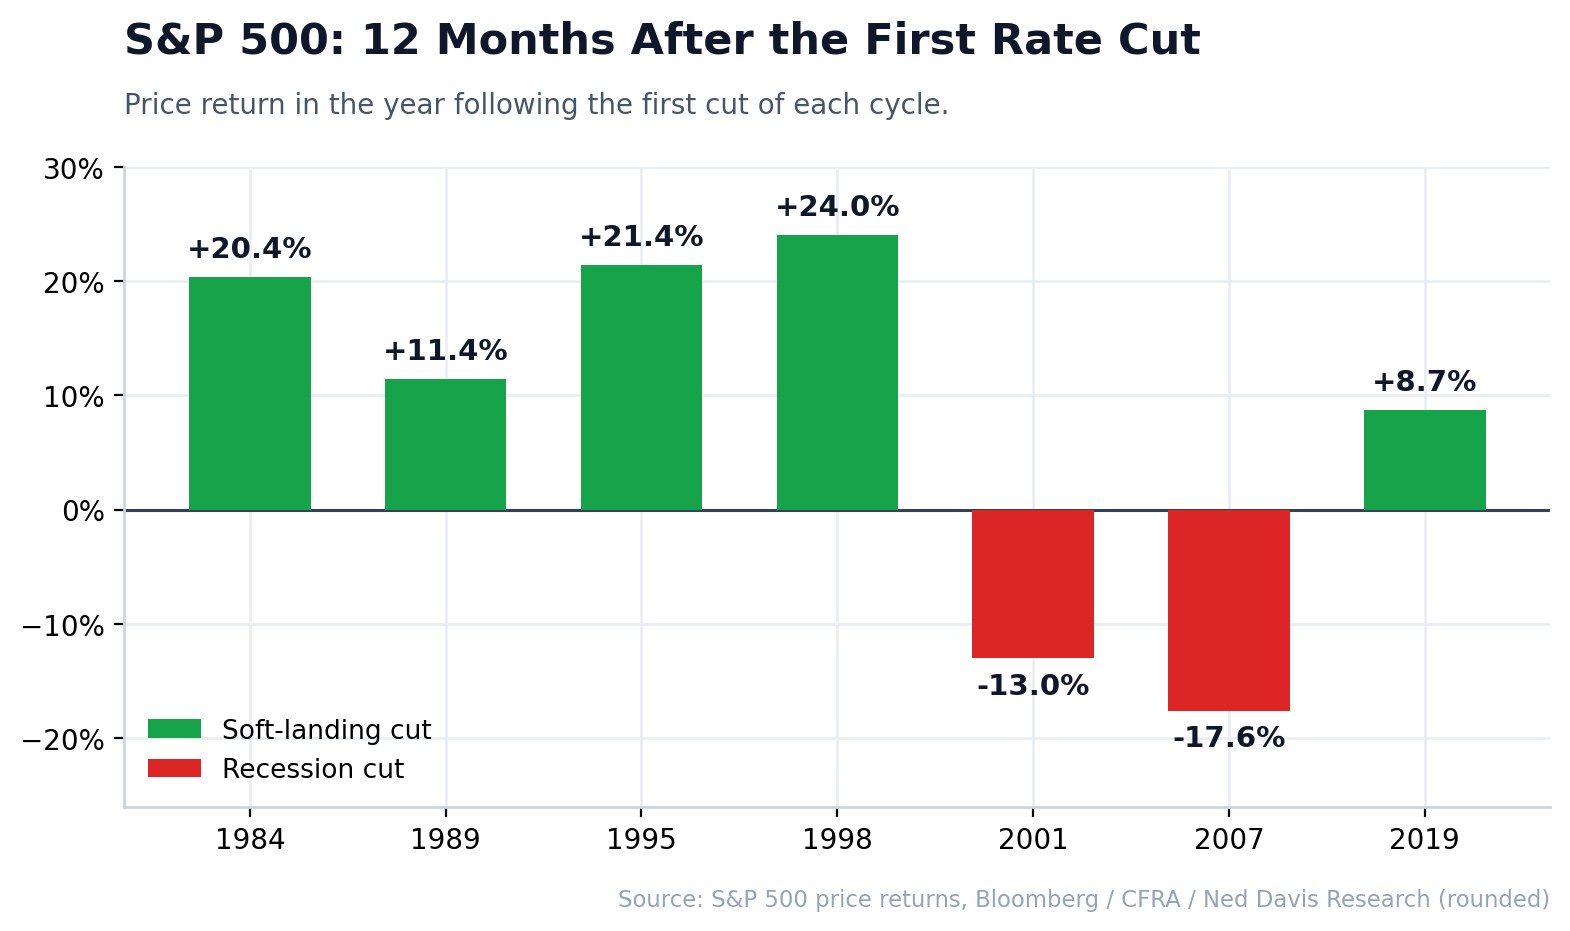
El contraste es lo bastante grande como para replantear cómo lees cualquier titular sobre recortes: «la Fed está recortando» no es la señal; «la Fed está recortando y la economía sigue creciendo» sí lo es. Lo difícil, claro, es saber en tiempo real en qué régimen estás. Ahí entran los indicadores adelantados.
Cómo saber en qué régimen estás
No puedes saberlo con certeza hasta después, pero las señales históricas son consistentes:
- La curva de rendimientos. Una curva 2/10 años profundamente invertida que vuelve a empinarse cuando la Fed empieza a recortar ha precedido a todas las recesiones modernas. Cuando la curva está plana o normal y se empina con suavidad, los recortes se inclinan hacia el aterrizaje suave. Nuestra tabla de referencia de inversiones de la curva relaciona cada inversión desde los años 70 con la recesión que sí —o que no— le siguió.
- La tasa de desempleo. Cuando el desempleo está subiendo al llegar el primer recorte (la dinámica de la regla de Sahm), dominan los resultados de recorte de recesión. Cuando está bajo y estable, dominan los de recorte preventivo.
- Los diferenciales de crédito. Unos diferenciales high-yield que se amplían al acercarse el primer recorte señalan una tensión que los recortes a menudo no pueden frenar a tiempo. Unos diferenciales estrechos señalan un mercado que aún cree en el aterrizaje suave.
- El ritmo de los recortes. Los recortes lentos de «ajuste fino» de 25 puntos básicos (1995, 2019) se leen muy distinto de los movimientos de emergencia de 50 pb (2007, 2020). La Fed recorta rápido cuando tiene miedo.
Ninguno es una bola de cristal, y el ciclo de 1989 demuestra que el momento puede ser cruel: el primer año pareció bien y luego la recesión llegó en el mes 13. Precisamente por eso, un único panel que rastree a la vez tipos, curva, revisiones de beneficios y acción del precio supera a reaccionar a un titular cada vez.
Ciclo a ciclo: qué pasó en realidad
1981–82 — la recesión de Volcker. Paul Volcker llevó el tipo de los fondos federales a un récord de cerca del 20% para quebrar la inflación de dos dígitos y luego relajó cuando la economía se hundió en una recesión de doble caída. Las acciones fueron dinero muerto hasta que el gran mercado alcista empezó en agosto de 1982. Lección: recortar desde un tipo punitivo no salva a las acciones si ya hay una recesión en marcha.
1984–86 — el recorte preventivo de manual. La Fed recortó del ~11,5% a menos del 6% para apuntalar una desaceleración de mitad de ciclo sin recesión. El S&P 500 rindió +20,4% el año siguiente. Esta es la plantilla del aterrizaje suave.
1989–92 — el recorte de recesión a cámara lenta. La relajación empezó en junio de 1989 desde el 9,75%, y los primeros 12 meses fueron positivos (+11,4%). Pero la recesión de 1990–91 y la crisis de las cajas acabaron arrastrando el tipo de los fondos federales hasta el 3%. La lección va de tiempos, no de dirección.
1995–96 — el aterrizaje suave de Greenspan. El recorte preventivo más limpio del registro: unos pocos recortes del 6,00% al 5,25%, sin recesión, y un año del +21,4% para el S&P que preparó el rally de finales de los 90.
1998 — los recortes de rescate de LTCM. Tres recortes rápidos mientras Long-Term Capital Management implosionaba y las crisis asiática y rusa sacudían los mercados. La economía nunca entró en recesión y el S&P rindió cerca del +24% el año siguiente: el último tramo de la burbuja puntocom.
2001–03 — el estallido de las puntocom. La Fed recortó del 6,50% hasta el 1,00% y no sirvió: la burbuja tecnológica se deshizo, llegó una recesión y el S&P cayó un −13% en el año tras el primer recorte camino de un mercado bajista de cerca del 49% de pico a valle.
2007–08 — la crisis financiera global. El recorte de recesión arquetípico. La relajación empezó en septiembre de 2007 con el S&P cerca de máximos históricos; doce meses después el índice bajaba un −17,6% y el tipo de los fondos federales iba camino del cero mientras el sistema financiero se congelaba.
2019 — el seguro de la guerra comercial. Tres recortes de «ajuste de mitad de ciclo» del 2,50% al 1,75%. El S&P sumó un +8,7% el año siguiente antes del shock de la COVID: otro recorte de aterrizaje suave que funcionó, justo hasta un shock exógeno que nadie modelaba.
2020 — la emergencia de la pandemia. La Fed recortó a cero en días. Fue un recorte de recesión por cualquier definición y, aun así, una liquidez fiscal y monetaria sin precedentes, más un desplome que arrancó desde un mínimo profundamente sobrevendido, produjo una de las recuperaciones más rápidas de la historia: el S&P subió cerca del +45% un año después del recorte. El caso atípico que demuestra que la liquidez y el punto de partida importan.
2024–25 — la normalización tras la inflación. La Fed empezó a recortar el 18 de septiembre de 2024 con un movimiento de medio punto desde el 5,25–5,50%, añadió dos recortes de un cuarto de punto hasta diciembre de 2024, hizo una pausa hasta mediados de 2025 y luego recortó tres veces más entre septiembre y diciembre de 2025, hasta terminar en el 3,50–3,75%: seis recortes y 1,75 puntos en total. No siguió ninguna recesión, y el S&P 500 subió un 18,0% en los 12 meses posteriores al primer recorte: el perfil de un recorte de aterrizaje suave. El ciclo terminó el 16 de septiembre de 2026, cuando la Fed subió los tipos al 3,75–4,00% después de que la inflación de los precios al consumo subiera al 3,4% en agosto; el nuevo endurecimiento se sigue en nuestra tabla de referencia de las subidas de tipos, y las reuniones intermedias en nuestro análisis del FOMC de junio de 2026. El riesgo de concentración propio de este rally —ver Los Siete Magníficos en 2026— es el matiz que hace difícil encajar este ciclo en cualquier analogía histórica única.
¿Y los bonos y el oro?
Las acciones se llevan los titulares, pero el manual de los recortes queda incompleto sin las otras dos grandes clases de activos, y es justo ahí donde el régimen de recorte de recesión paga.
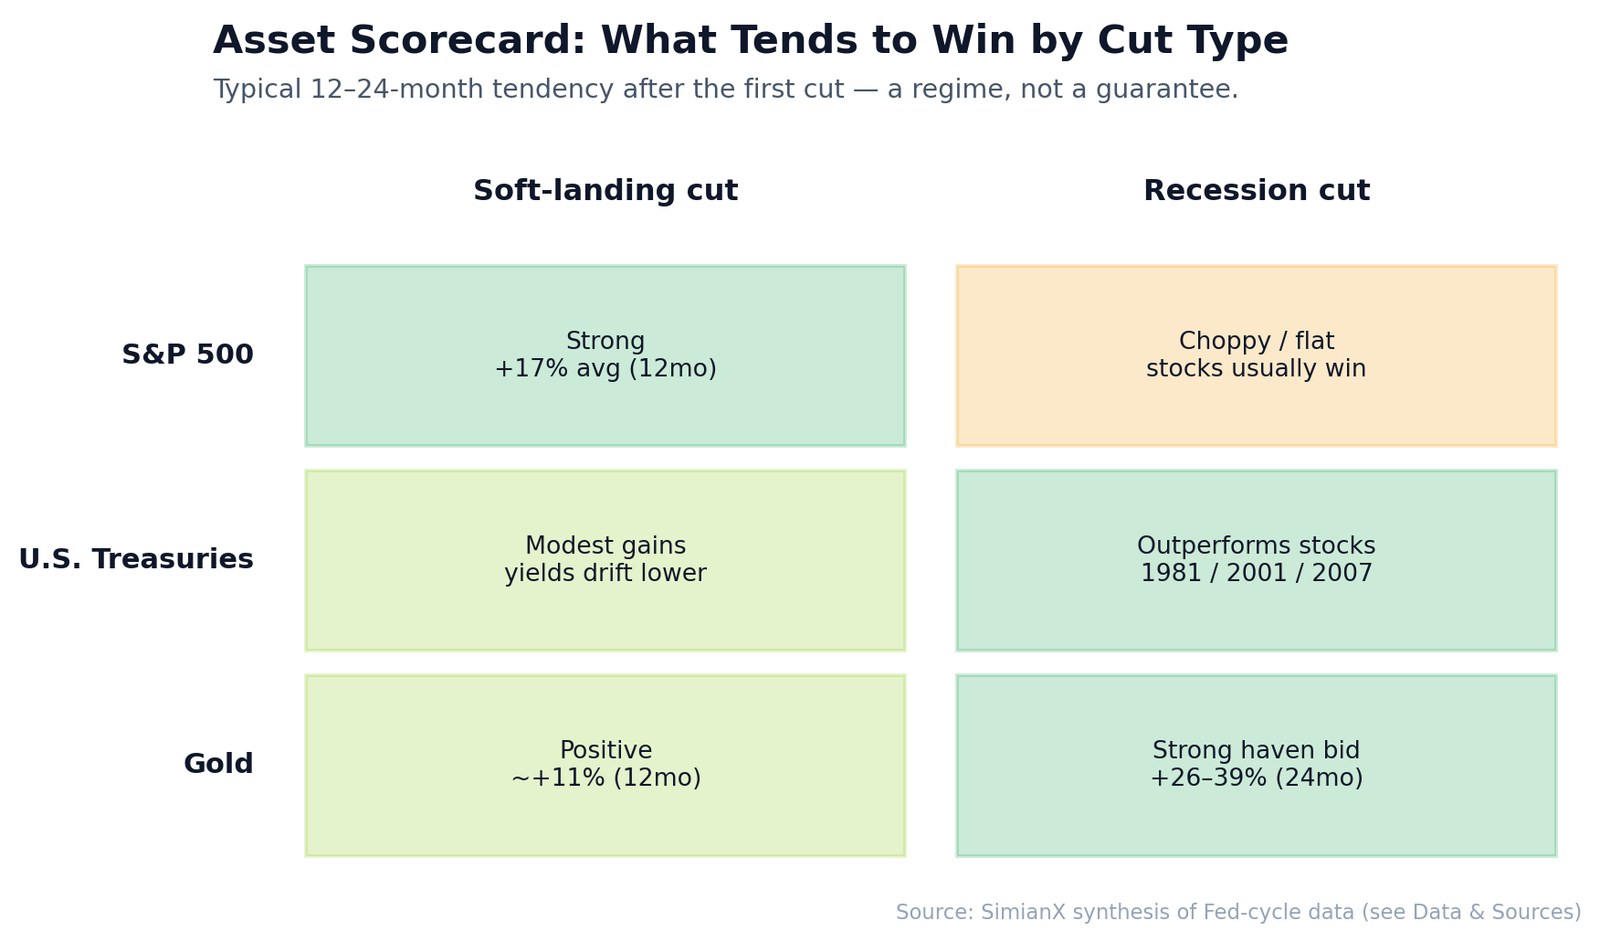
Bonos del Tesoro de EE. UU. Los tipos a la baja elevan el precio de los bonos, así que el Tesoro gana en casi todos los ciclos de relajación. El punto clave es el rendimiento relativo: los bonos superaron a las acciones en tres de los ciclos modernos —1981, 2001 y 2007— y los tres fueron recesiones, según la revisión de los datos de Seeking Alpha. Cuando el recorte es de recesión, la duración es la operación.
Oro. Unos tipos más bajos reducen el coste de oportunidad de mantener un activo sin rendimiento, y el miedo a la recesión añade una demanda de refugio. El oro ha subido en los 12 meses tras el primer recorte en seis de los últimos siete ciclos, y a 24 meses ha logrado ganancias destacadas: cerca del +31% tras los recortes de 2000, +39% tras 2007 y +26% tras 2019, según Julius Baer y datos del World Gold Council.
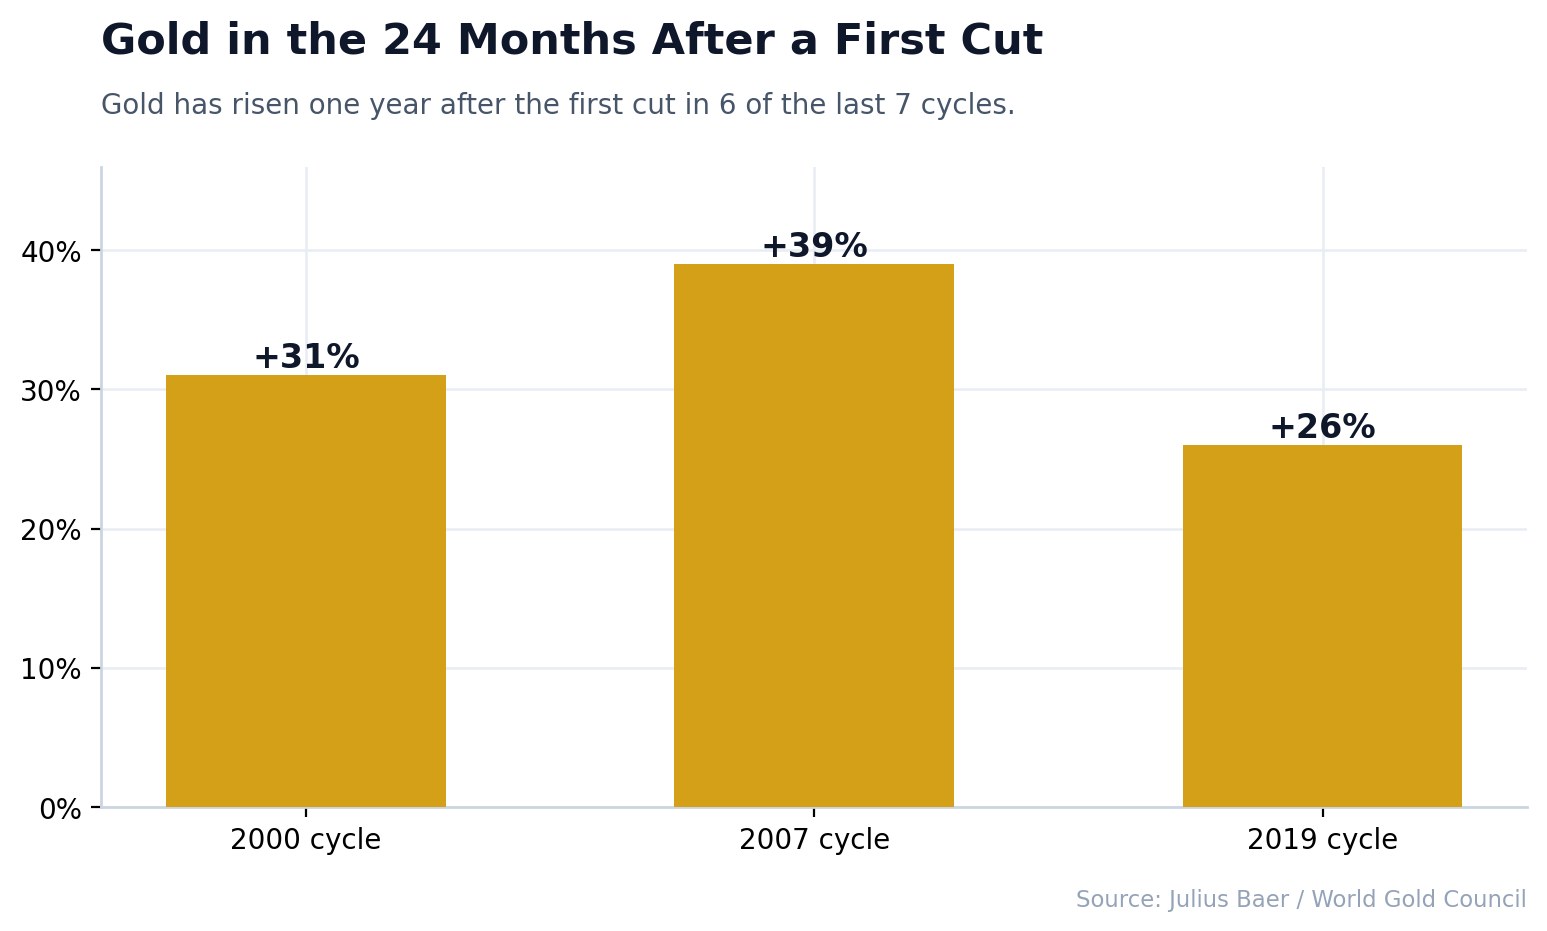
Pon las tres clases de activos una al lado de la otra y el marco de regímenes se convierte en un cuadro de mando simple. En un recorte de aterrizaje suave, las acciones lideran y los bonos y el oro acompañan. En un recorte de recesión, las acciones sufren mientras el Tesoro y el oro hacen el trabajo pesado, que es todo el argumento para tener más de una clase de activos en un punto de inflexión.
Los efectos de segundo orden: sectores y el dólar
Las cifras a nivel de índice esconden mucha rotación por debajo. Los recortes no levantan todos los barcos por igual, y saber qué partes del mercado lideran puede importar más que la rentabilidad del titular.
Las acciones sensibles a tipos y de larga duración lideran, cuando el recorte es preventivo. Tecnología, crecimiento y otros sectores de larga duración se valoran sobre flujos de caja muy lejanos, así que un tipo de descuento más bajo los ayuda más. Por eso los recortes de aterrizaje suave han coincidido tantas veces con subidas lideradas por el crecimiento (1998, 2019 y el rally de IA de 2024–25). La trampa es que esto solo se cumple si los beneficios siguen creciendo; en un recorte de recesión, esos mismos valores de múltiplo alto caen con más fuerza al desplomarse la «B» (beneficio) de la relación precio/beneficio.
Las small caps y las cíclicas necesitan el aterrizaje suave. Las empresas más pequeñas cargan con más deuda a tipo variable y son más sensibles a la economía, así que en teoría son las más beneficiadas por el dinero barato. Pero también son las más castigadas si el recorte no evita la recesión. El liderazgo de las small caps tras un primer recorte es, por tanto, uno de los votos en tiempo real más limpios del mercado a favor del aterrizaje suave.
El dólar suele ablandarse. Unos tipos de EE. UU. más bajos tienden a estrechar la ventaja de rendimiento de mantener dólares, así que el dólar se ha debilitado en general durante los ciclos de relajación. Un dólar más blando es parte de por qué el oro y muchas materias primas se afianzan tras los recortes, y es un viento de cola para los beneficios en el extranjero de las multinacionales estadounidenses y para los activos de mercados emergentes.
Las criptomonedas operan la historia de la liquidez. Bitcoin y el mercado cripto en general se han vuelto de los activos más sensibles a los tipos, porque operan casi puramente sobre liquidez y apetito de riesgo. Cuando el mercado espera una política más laxa, los activos de riesgo de larga duración —incluido Bitcoin— tienden a liderar el movimiento, y también pueden caer más rápido cuando un recorte de recesión revela que la relajación es una respuesta a la tensión y no un regalo a quienes asumen riesgo.
La idea central: el régimen determina no solo la rentabilidad del índice, sino qué lidera. Los recortes de aterrizaje suave premian la duración, la ciclicidad y el riesgo; los recortes de recesión premian la calidad, la duración en bonos y los refugios como el oro.
Cómo usar esta tabla en 2026
La historia rima, no se repite, y lo peor que puedes hacer con una tabla de referencia es tratarla como una profecía. El uso correcto es como probabilidad base: una probabilidad de partida que luego actualizas con datos en vivo. Este es el flujo de trabajo que el artículo está pensado para sostener:
- Clasifica el recorte. ¿Aterrizaje suave o recesión? Mira la curva, el desempleo y los diferenciales de crédito antes de decidir qué «significa» el recorte.
- Fija la probabilidad base. Recorte de aterrizaje suave → las acciones han rendido históricamente cifras de medio dos dígitos el año siguiente, con bonos y oro como complementos estables. Recorte de recesión → espera otro año de presión bursátil y apóyate en la duración y el oro.
- Actualiza de forma continua. Los ciclos de 1989 y 2020 muestran que el régimen puede darse la vuelta en cualquier dirección después del primer recorte. Vigila, no lo dejes en automático.
Ese último paso es donde las herramientas modernas se ganan el sueldo. SimianX pasa los mismos datos de mercado por varios modelos de IA en paralelo, así que ves dónde coinciden y dónde divergen en lugar de apostar por una sola lente. Puedes seguir valores sensibles a la macro durante un recorte con SimianX Autopilots, observar cómo distintos modelos leen el apetito de riesgo en el ranking de modelos de IA y seguir cripto sensible a la liquidez como Bitcoin en el ranking cripto: Bitcoin, como activo de liquidez de larga duración, a menudo opera la narrativa de los recortes con más fuerza aún que las acciones. Para superponer la estacionalidad a todo esto, combina el mapa de recortes con nuestra guía de estacionalidad del S&P 500.
Preguntas frecuentes
¿Sube la bolsa cuando la Fed baja los tipos?
Normalmente sí, pero no siempre. Desde 1970, la rentabilidad mediana del S&P 500 en los 12 meses posteriores a un primer recorte es de cerca del +11,9%. Las pérdidas se concentran en los recortes de recesión (1981, 2001, 2007), cuando las acciones cayeron a dos dígitos pese a una relajación agresiva. El ciclo más reciente, iniciado en septiembre de 2024, ganó un 18,0% en su primer año.
¿Cuál es la diferencia entre un recorte preventivo y uno de recesión?
Un recorte preventivo (o de aterrizaje suave) es de prevención: la Fed baja los tipos para prolongar una expansión sana, como en 1995, 1998, 2019 y 2024. Un recorte de recesión es reactivo: la economía ya se está contrayendo, como en 2001, 2007 y 2020. En esta tabla, los recortes de aterrizaje suave promediaron un +18,5% el año siguiente; los recortes de recesión con datos limpios, un −6,4%.
¿Cuándo fue el último recorte de tipos de la Fed?
El 10 de diciembre de 2025, cuando la Fed bajó el rango objetivo un cuarto de punto, al 3,50%–3,75%: el sexto y último recorte del ciclo iniciado en septiembre de 2024. Después mantuvo los tipos hasta el 16 de septiembre de 2026, cuando los subió al 3,75%–4,00%.
¿Cuánto duran los ciclos de recortes de la Fed?
Varía. El ciclo de 1998 terminó en unas siete semanas; los de 1989–92 y 2001–03 duraron más de dos años y bajaron los tipos varios puntos porcentuales. El ciclo de 2024–25 duró 15 meses, de septiembre de 2024 a diciembre de 2025, con una pausa de nueve meses en medio. Los recortes de recesión tienden a ser más profundos y largos.
¿Qué pasa con los bonos cuando la Fed baja los tipos?
Los tipos a la baja elevan el precio de los bonos, así que los bonos del Tesoro han ganado en casi todos los ciclos de relajación. Superaron a las acciones en el año posterior al primer recorte en 1981, 2001 y 2007, todos recortes de recesión. En los ciclos de aterrizaje suave, las acciones suelen haber liderado.
¿Es el oro una buena inversión cuando la Fed recorta tipos?
Históricamente, el oro ha subido en el año posterior al primer recorte en seis de los últimos siete ciclos, según datos de Julius Baer y del World Gold Council, y registró ganancias a 24 meses de cerca del +31% tras 2000, del +39% tras 2007 y del +26% tras 2019. Lo sostienen unos tipos reales más bajos y la demanda de refugio, pero las ganancias pasadas no garantizan las futuras.
¿Dónde está la Fed ahora mismo en su ciclo?
El ciclo de relajación ha terminado. Tras recortar del 5,25–5,50% al 3,50–3,75% entre septiembre de 2024 y diciembre de 2025, la Fed subió los tipos al 3,75%–4,00% el 16 de septiembre de 2026, y su proyección mediana apunta al 4,1% a final de año. La próxima decisión es el 28 de octubre; nuestra página de decisiones de tipos de la Fed se actualiza tras cada reunión.
Lectura Relacionada
- FOMC Junio 2026: Dot Plot, Acciones de IA y Bitcoin
- Inversiones de la curva de tipos y recesiones en EE. UU.
- Cada mercado bajista del S&P 500 desde 1929: la referencia
- Los 7 Magníficos en 2026: peso y riesgo de concentración
- Estacionalidad del S&P 500: mejores y peores meses 1950–2026
- Cada ciclo de subidas de tipos de la Fed desde 1983: S&P 500
- Decisión de tasas de la Fed: último FOMC y todo el historial
- IPC de EE. UU.: dato de inflación más reciente y calendario
- Bitcoin tras cada recorte de la Fed: referencia 2019-2026
- Reuniones de la Fed 2027: calendario FOMC y el S&P 500
- Fed y tipos: centro de referencia
Datos y fuentes
Esta tabla de referencia sintetiza datos de acceso público. Los niveles de tipos y las fechas de los ciclos proceden de la Reserva Federal y del historial de los fondos federales de Bankrate. Las cifras del S&P 500 son rentabilidades de precio (no rentabilidades totales) en los ~12 meses posteriores a cada primer recorte, redondeadas a partir de datos de Bloomberg, CFRA y Ned Davis Research según la cobertura financiera generalista; las pequeñas diferencias entre fuentes reflejan las convenciones de precio frente a rentabilidad total y de fecha exacta. Las medias de los recortes preventivos (+6% / +9% / +17%) son de RBC Wealth Management y Reuters. Los resultados relativos de bonos frente a acciones son de la revisión de ciclos desde 1970 de Seeking Alpha. Las cifras del oro son de Julius Baer y del World Gold Council. La fila de septiembre de 2024 usa cierres del S&P 500 de Yahoo Finance contrastados con CNBC, y los movimientos de política del registro de operaciones de mercado abierto de la Reserva Federal.
- Reserva Federal — Operaciones de mercado abierto: https://www.federalreserve.gov/monetarypolicy/openmarket.htm
- Bankrate — Historial del tipo de los fondos federales: https://www.bankrate.com/banking/federal-reserve/history-of-federal-funds-rate/
- RBC Wealth Management — Recortes de la Fed en el horizonte: https://www.rbcwealthmanagement.com/en-us/insights/fed-rate-cuts-on-the-horizon
- Seeking Alpha — Rentabilidad media del S&P 500 tras un recorte desde 1970: https://seekingalpha.com/article/4825189-since-1970-this-is-the-average-return-of-the-s-and-p-500-after-an-interest-rate-cut
- Julius Baer — Qué significan los recortes de la Fed para el oro, las acciones y los mercados emergentes: https://www.juliusbaer.com/en/insights/market-insights/market-outlook/us-fed-cuts-rates-what-does-this-mean-for-gold-equities-and-emerging-markets/
- Bloomberg — datos de rentabilidad de precio del S&P 500: https://www.bloomberg.com
- Reuters — cobertura de mercado de los recortes de la Fed: https://www.reuters.com
- World Gold Council — datos de demanda y precio del oro: https://www.gold.org
Este artículo es solo con fines educativos y no es asesoramiento de inversión. Las rentabilidades pasadas no garantizan resultados futuros.