 Por Marcus Reeve
Cómo funciona realmente el calendario bursátil: 76 años de datos mensuales
Actualizado en octubre de 2026. Datos hasta el 15 de octubre de 2026.
Respuesta corta: Desde 1950, los mejores meses del S&P 500 han sido noviembre (+1,9% de media), abril (+1,4%) y diciembre (+1,4%, al alza en el 72% de los años). Septiembre es el peor (−0,6%, al alza en el 45%). En 2026, septiembre cayó un 0,4% y abril subió un 10,4%.
Cada año, los traders se hacen las mismas dos preguntas: ¿cuáles son los mejores meses para la bolsa y a qué meses hay que temer? La estacionalidad del S&P 500 —la tendencia del índice a comportarse de forma distinta según el mes del calendario— es uno de los patrones más antiguos y estudiados de las finanzas. Esta referencia recopila los retornos medios mensuales aproximados del S&P 500 desde 1950 hasta 2025, explica las famosas anomalías que hay detrás —el efecto septiembre, el "Sell in May and go away", el rally de Santa Claus y el ciclo presidencial— y muestra qué implican los datos para lo que queda de 2026, un año de elecciones de medio mandato que históricamente ocupa el asiento más débil del ciclo de cuatro años.
Una advertencia antes de las tablas: la estacionalidad describe promedios de 76 años, no garantías sobre un año concreto. Trátela como contexto que inclina probabilidades, nunca como una señal autónoma. Al final volveremos a cómo los traders sistemáticos la combinan realmente con datos en vivo.
La tabla completa de estacionalidad mensual (1950–2025)
La tabla siguiente resume el retorno medio aproximado por precio y el porcentaje de meses positivos del S&P 500 en cada mes del calendario desde 1950. Las cifras son promedios de las variaciones mensuales de precio calculados con los cierres de fin de mes del histórico del S&P 500 de Yahoo Finance (base: diciembre de 1949) y contrastados con los datos del índice de CNBC, que coinciden con un margen de alrededor de 0,1 puntos por mes. La columna 2026 muestra el resultado de este año en cada mes. La tabla forma parte de nuestro centro de referencia de historia del mercado.
| Mes | Retorno medio | % de años positivos | Rango | 2026 | Nota estacional |
|---|---|---|---|---|---|
| Enero | +1,1% | 61% | 5 | +1,4% | "Efecto enero" + flujos de año nuevo |
| Febrero | 0,0% | 54% | 11 | −0,9% | Calma de mitad de trimestre |
| Marzo | +1,0% | 64% | 6 | −5,1% | Rebalanceo de fin de trimestre |
| Abril | +1,4% | 70% | 2 | +10,4% | El mes más fuerte de la primavera |
| Mayo | +0,4% | 62% | 8 | +5,2% | Inicio de la "mitad débil" |
| Junio | +0,2% | 55% | 9 | −1,1% | A menudo plano, poca convicción |
| Julio | +1,3% | 61% | 4 | −0,1% | El mejor mes del verano |
| Agosto | 0,0% | 55% | 10 | +2,6% | Liquidez fina, mercado de vacaciones |
| Septiembre | −0,6% | 45% | 12 | −0,4% | El efecto septiembre: el peor mes |
| Octubre | +0,9% | 59% | 7 | +1,2% (al 15 de oct.) | El mes más volátil, pero "mata-osos" |
| Noviembre | +1,9% | 70% | 1 | — | El mejor mes de media |
| Diciembre | +1,4% | 72% | 3 | — | La mayor tasa de acierto de todos |
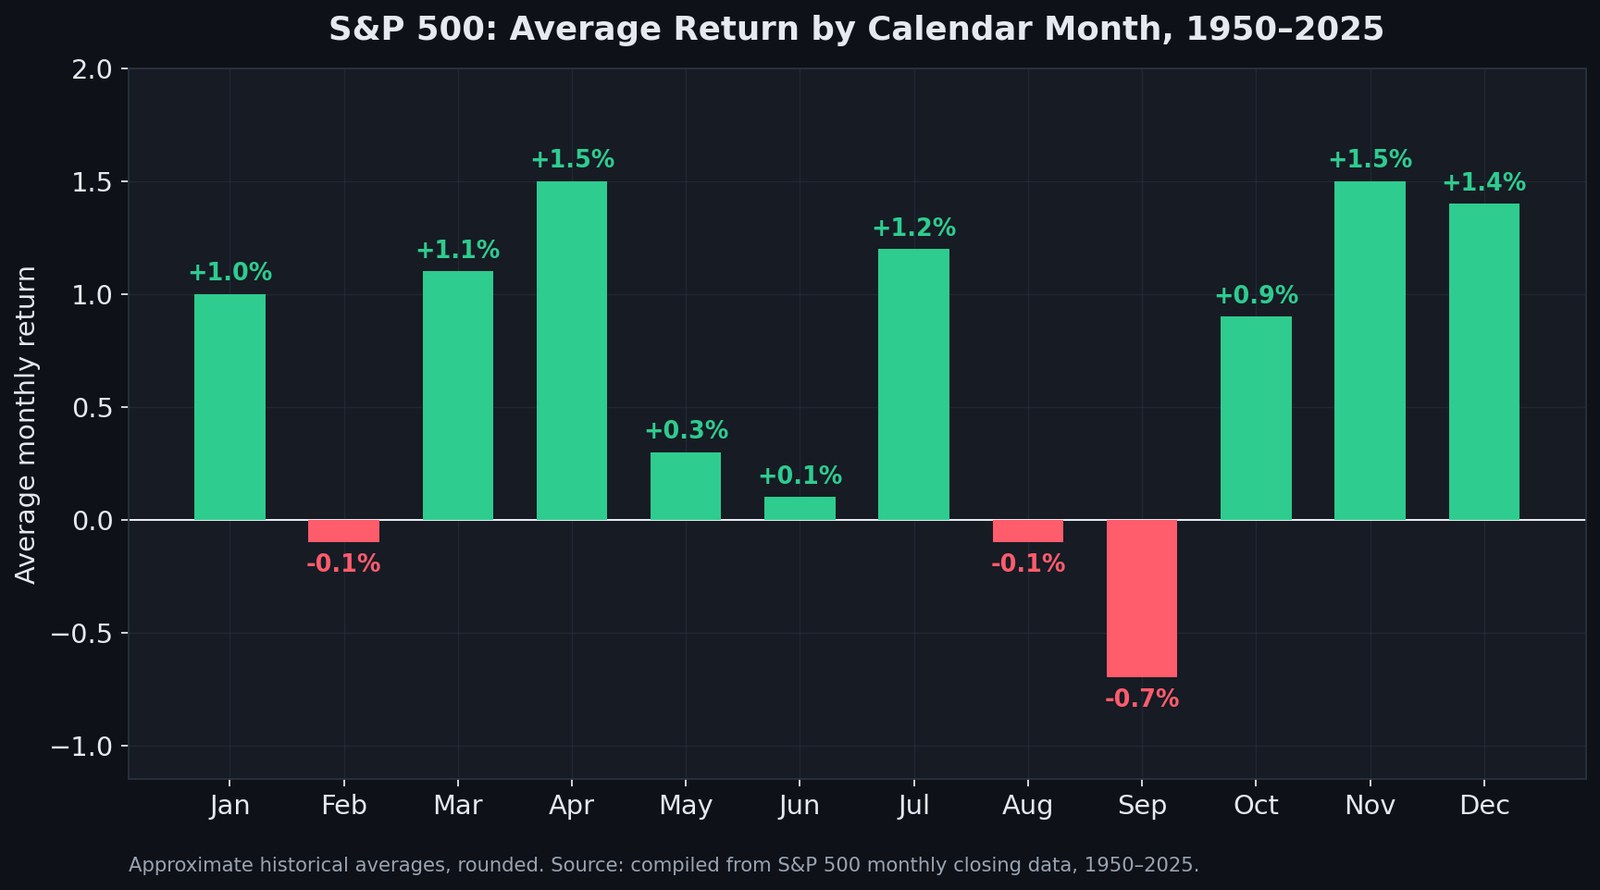
Tres hechos saltan a la vista en siete décadas de datos:
- Noviembre, abril y diciembre son los meses más fuertes. Combinan los retornos medios más altos (+1,4% a +1,9%) con tasas de acierto elevadas (70–72% positivos). La ventana noviembre–abril contiene cinco de los seis meses más fuertes.
- Septiembre es el único mes fiablemente malo. Es el único mes con un promedio claramente negativo (−0,6%) y una tasa de acierto inferior al 50% (45%). Los demás meses "débiles" (febrero, junio, agosto) se parecen más a una moneda al aire en torno a cero.
- El verano no es un desastre: es una zona muerta. Mayo, junio y agosto promedian aproximadamente cero. El problema de la mitad débil del año no son grandes pérdidas medias, sino que históricamente se cobró muy poca recompensa por el riesgo asumido.
El efecto septiembre: por qué el peor mes sigue decepcionando
El efecto septiembre es la anomalía de calendario más persistente de la renta variable estadounidense. Desde 1950, septiembre es el peor mes para el S&P 500, el Dow y el Nasdaq por igual, y el patrón está documentado también en mercados fuera de EE. UU.
¿Por qué persiste cuando la mayoría de las anomalías conocidas se arbitran hasta desaparecer? Los investigadores ofrecen explicaciones superpuestas en lugar de una única respuesta limpia:
- Cierres fiscales de los fondos. Muchos fondos estadounidenses cierran su año fiscal el 31 de octubre y cosechan pérdidas en septiembre, creando presión vendedora mecánica.
- Reposicionamiento posvacacional. Las mesas institucionales vuelven de las vacaciones de agosto y ejecutan a la vez las reducciones de riesgo aplazadas.
- Calendario de emisión de bonos. Septiembre es históricamente un mes intenso en nueva oferta de deuda, lo que drena liquidez de las acciones.
- Cautela autocumplida. Suficientes participantes esperan ya un septiembre débil y reducen riesgo por adelantado, anticipando la debilidad.
Sea cual sea la mezcla de causas, la conclusión práctica es modesta: septiembre es un mal mes para añadir apalancamiento y un mes históricamente rentable para mantener coberturas, no una razón para liquidar una cartera. Si quiere vigilar las condiciones que de verdad convierten un bache estacional en una caída real, las señales de amplitud, revisiones y diferenciales de crédito que seguimos en nuestro monitor de caídas de Wall Street importan mucho más que el calendario. En 2026 el mes siguió el patrón solo de forma leve: el S&P 500 cayó un 0,4% en septiembre.
"Sell in May and Go Away": lo que muestran 76 años de datos
La regla estacional más famosa divide el año en dos mitades: la "mitad fuerte" de noviembre a abril y la "mitad débil" de mayo a octubre. El eslogan es anterior al S&P 500 moderno —nació con los brokers londinenses que se iban de vacaciones— pero los datos que lo sustentan son reales.
Desde 1950, el S&P 500 ha promediado +7,0% en noviembre–abril frente a +2,1% en mayo–octubre, con la mitad de invierno al alza en el 76% de los años y la de verano en el 66%. Compuesto durante 76 años, el desfase es grande: 10.000 dólares invertidos solo durante las mitades de invierno crecen hasta cerca de 1,17 millones, mientras que los mismos 10.000 dólares invertidos solo en las mitades de verano crecen hasta unos 34.000. En 2026, el índice ganó cerca de un 7,4% desde finales de abril hasta el 15 de octubre, ya por encima del promedio histórico de mayo–octubre.
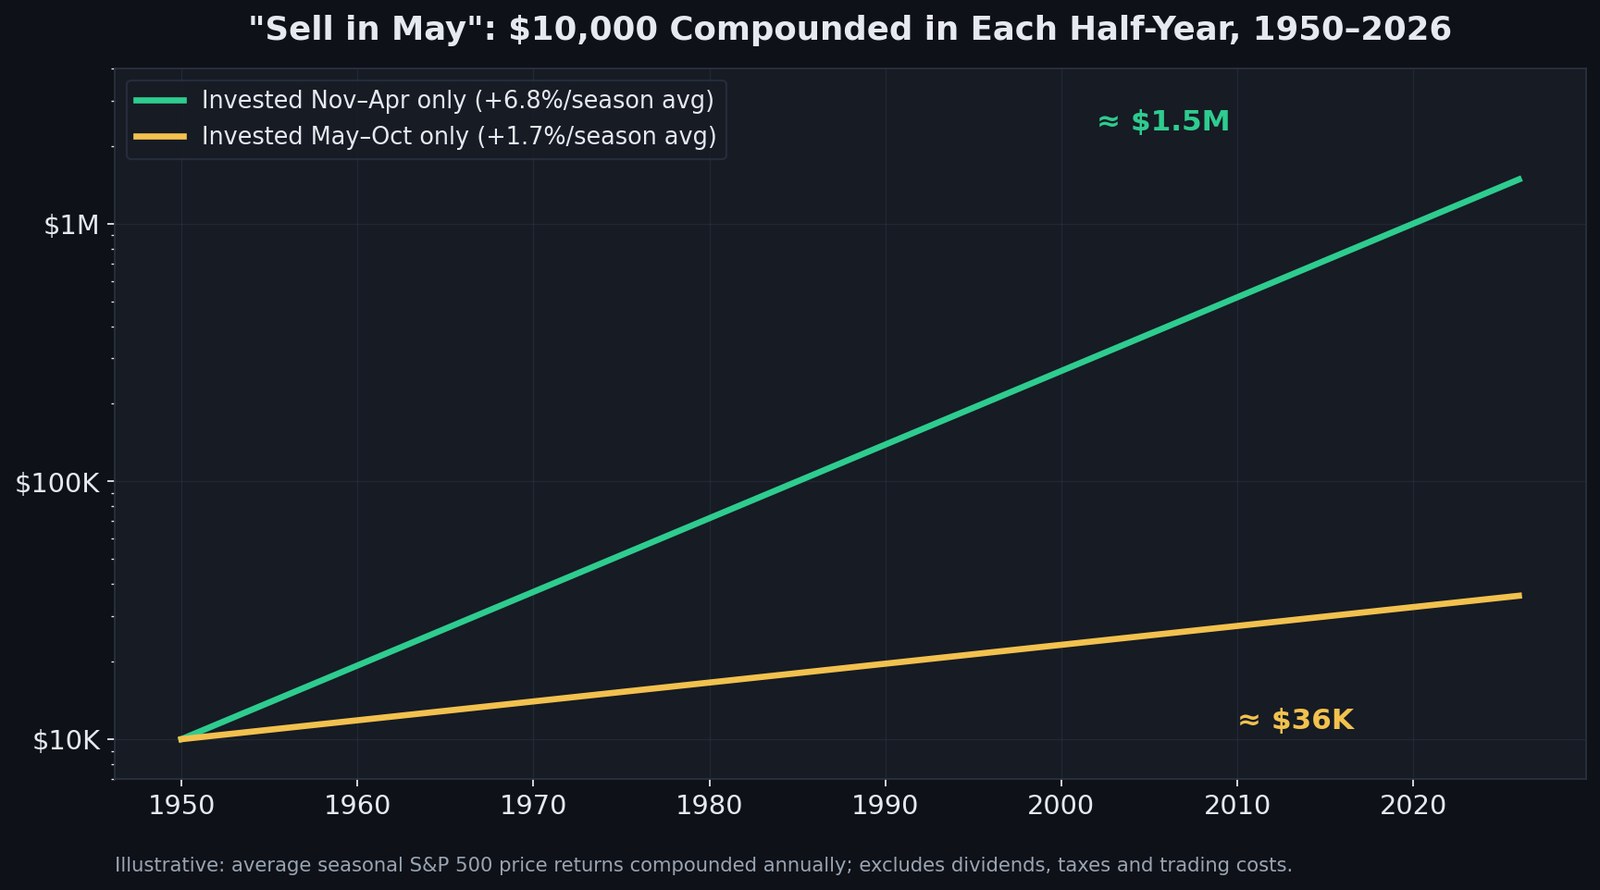
Entonces, ¿debería realmente vender en mayo? Para la mayoría de los inversores, no, y conviene detallar las razones:
- Ambas mitades son positivas en promedio. Salir en mayo–octubre históricamente redujo el retorno total frente a simplemente permanecer invertido; solo mejoró el retorno ajustado al riesgo.
- Los impuestos y costes se comen la ventaja. Realizar ganancias cada mayo convierte la capitalización a largo plazo en eventos fiscales de corto plazo. Tras las fricciones, la versión ingenua de la estrategia pierde contra comprar y mantener en la mayoría de los estudios, incluida la evidencia de largo plazo resumida por Investopedia.
- La dispersión es amplia. Mayo–octubre de 2025 ganó un 22,8%, la mejor mitad de verano desde 1950. Mayo–octubre de 2008 perdió un 30,1%. El promedio oculta todo lo que importa en cualquier año concreto.
La lectura sofisticada del "Sell in May" no es salir en mayo; es esperar menos del mercado veraniego y dimensionar en consecuencia. Así interactúa también con la evidencia de los mercados bajistas: como muestra nuestra referencia sobre todos los mercados bajistas del S&P 500 desde 1929, el daño más profundo de la historia se ha concentrado en la ventana mayo–octubre, incluidos 1987, 2002 y 2008.
Octubre: el mes de los cracs que en secreto mata a los osos
Octubre tiene la peor reputación del calendario porque los cracs de 1929, 1987 y 2008 detonaron en él, y su volatilidad realizada es la más alta de cualquier mes: su variación diaria media desde 1950 ronda el 0,79%, frente al 0,60–0,71% del resto de meses. Sin embargo, su retorno medio desde 1950 es positivo (+0,9%), y lleva un apodo que los profesionales usan más a menudo que "mes del crac": el mata-osos. Muchas caídas de posguerra —incluidas las de 1957, 1960, 1966, 1974, 1990, 2002, 2011 y 2022— marcaron sus mínimos de cierre finales en octubre.
La lección es que octubre es un mes de resolución, no de dirección fiable. La volatilidad se concentra ahí, e históricamente esa volatilidad ha marcado finales más a menudo que comienzos. Vender en pánico un bache de octubre ha sido uno de los hábitos más caros de la historia del mercado.
El rally de Santa Claus, el efecto enero y el cambio de mes
Tres anomalías menores completan el mapa estacional:
- Rally de Santa Claus. Los últimos cinco días de negociación de diciembre más los dos primeros de enero han promediado alrededor de +1,3% desde 1950, positivos en casi cuatro de cada cinco años. Su inventor, Yale Hirsch, del Stock Trader's Almanac, añadió la famosa advertencia: "Si Santa Claus no llegara a aparecer, los osos vendrán a Broad y Wall"; un rally fallido ha precedido a menudo eneros débiles.
- El efecto enero. Las small caps superaban históricamente a las grandes en enero al revertirse las ventas por motivos fiscales. Es el caso más claro de una anomalía que se desvanece tras publicarse: desde los años noventa la ventaja se ha reducido drásticamente porque los inversores se adelantaron a ella.
- Efecto cambio de mes. Una parte desproporcionada de todos los retornos bursátiles se acumula en la ventana que va del último día de negociación de un mes a los primeros tres o cuatro del siguiente, impulsada por flujos salariales, aportaciones a planes 401(k) y rebalanceos sistemáticos.
La historia del efecto enero es la advertencia esencial de todo este tema: las ventajas de calendario son débiles, públicas y capaces de decaer. Quien las opere mecánicamente sin datos que las confirmen se ofrece voluntario como liquidez para quienes sí confirman.
El ciclo presidencial: por qué 2026 ocupa el asiento débil
Más allá del mapa mensual, el ciclo electoral presidencial de cuatro años es el patrón estacional de medio plazo más fuerte de la renta variable estadounidense, y 2026 es un año de elecciones de medio mandato, históricamente el más débil de los cuatro.
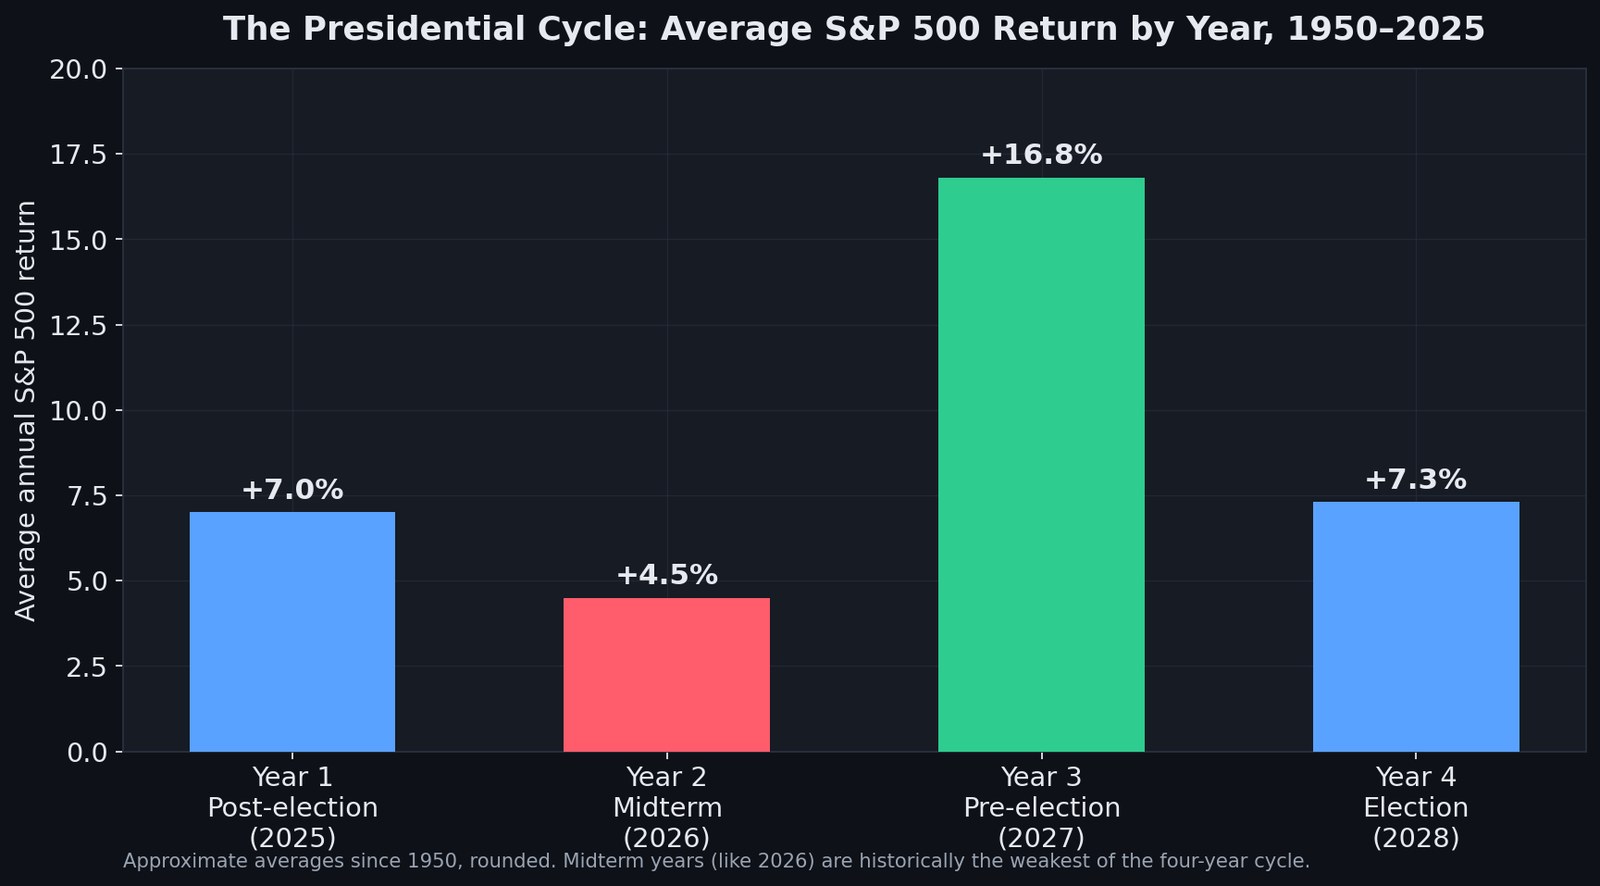
Desde 1950 (retornos anuales por precio, 1950–2025), el retorno medio del S&P 500 por año del ciclo:
| Año del ciclo | Retorno medio | Carácter |
|---|---|---|
| Año 1 — poselectoral (2025) | +8,4% | Se descuenta la agenda del nuevo gobierno |
| Año 2 — medio mandato (2026) | +4,6% | El año más débil; mayor caída media |
| Año 3 — preelectoral (2027) | +17,2% | El año más fuerte con diferencia |
| Año 4 — electoral (2028) | +8,1% | Positivo pero agitado hacia la votación |
Los años de medio mandato tienen dos rasgos distintivos. Primero, la mayor caída media intraanual del ciclo —cerca del 17,5% de media desde 1950, frente al 11–13% de los otros tres años—, que a menudo toca fondo en la ventana agosto–octubre, cuando la incertidumbre electoral alcanza su pico. Segundo, una resolución constante: el S&P 500 ha estado más alto 12 meses después de cada elección de medio mandato desde 1950 (19 de 19), con una ganancia media de alrededor del 15%, porque la incertidumbre política se despeja gane quien gane. El registro completo año por año está en nuestra referencia del ciclo presidencial y en nuestra tabla de los años de elecciones de medio mandato.
Para 2026 en concreto, el guion histórico dice: respete la posibilidad de un final de verano y comienzo de otoño accidentados, y trate cualquier debilidad de septiembre–octubre propia de año de medio mandato como terreno históricamente fértil y no como motivo de capitulación. Ese guion interactúa con el cuadro macro en vivo —las expectativas sobre la Fed en particular—, que seguimos en tiempo real en nuestro mapa de expectativas de recortes de la Fed para 2026. Y si su foco es la senda del S&P hacia nuevos máximos, el marco de momentum y liquidez de S&P 500 hacia los 7000 es la lectura complementaria.
Hasta ahora 2026 no ha seguido el guion del medio mandato. Hasta el 15 de octubre el S&P 500 subía un 13,1% en el año, su mayor caída fue del 9,1% (del 27 de enero al 30 de marzo), cerca de la mitad de la media de los años de medio mandato, y el 6 de octubre marcó un cierre récord de 7.818,93. Las elecciones de medio mandato se celebran el 3 de noviembre de 2026.
¿Existe estacionalidad también en cripto?
Los patrones de calendario no son exclusivos de las acciones. Bitcoin tiene sus propios ritmos bien documentados: octubres históricamente fuertes ("Uptober"), septiembres débiles y el ciclo de halving de cuatro años que domina todo lo demás. La mecánica difiere (halvings y ciclos de liquidez en lugar de cierres fiscales), pero la regla analítica es idéntica: los promedios inclinan probabilidades y los años individuales los desafían con frecuencia. Nuestra referencia sobre los ciclos de halving de Bitcoin y los datos sobre cómo opera BTC tras los recortes de la Fed cubren en profundidad el lado cripto del mapa estacional.
Cómo usan realmente los traders la estacionalidad (y cómo no deberían)
Mal usada, la estacionalidad es astrología con hoja de cálculo. Bien usada, es un prior: una tasa base que se actualiza con evidencia en vivo. Tres reglas prácticas separan ambas cosas:
- Nunca opere solo con el calendario. Un prior de septiembre débil más amplitud deteriorándose, diferenciales de crédito ampliándose y revisiones de beneficios cayendo es una señal real. Un prior de septiembre débil por sí solo es una anécdota. Los sistemas multiagente del leaderboard de IA de SimianX están construidos explícitamente sobre esta idea: 39 modelos de IA clasificados de ocho proveedores (a 16 de octubre de 2026) analizan datos de mercado en vivo, noticias y técnicos, y su P&L real se publica, de modo que puede ver qué modelos convierten de verdad contexto como la estacionalidad en retornos. Nuestro desglose de qué modelo de IA es el mejor trader resume la clasificación.
- Use la estacionalidad para el tamaño y el timing, no para la dirección. La ventaja histórica de noviembre–abril es un argumento para llevar más riesgo en la mitad fuerte y menos en la débil, no para interruptores binarios de entrada y salida que generan impuestos y se pierden los veranos atípicos.
- Automatice la disciplina. Lo más difícil de cualquier plan estacional es cumplirlo en octubre, cuando las pantallas están en rojo. La ejecución sistemática —por ejemplo mediante autopilotos de IA que aplican reglas consistentes de dimensionamiento y condiciones de risk-off las veinticuatro horas— elimina la anulación emocional que destruye la mayoría de los planes basados en el calendario. Puede comparar planes en la página de precios o explorar el resto de nuestra investigación en la biblioteca de historias.
Los valores individuales bailan además con sus propios calendarios estacionales: líderes de semiconductores como NVDA se concentran en torno a resultados y ciclos de producto, y megacaps como AAPL en torno a lanzamientos, otra razón por la que los promedios a nivel de índice solo deberían ser la primera capa de un análisis.
FAQ: estacionalidad del S&P 500
¿Cuál es el mejor mes para la bolsa?
Por retorno medio por precio entre 1950 y 2025, noviembre lidera con +1,9%, seguido de abril (+1,4%) y diciembre (+1,4%). Diciembre tiene la mayor tasa de acierto: el S&P 500 subió en el 72% de los años. Noviembre y abril subieron cada uno en el 70% de los años.
¿Cuál es el peor mes para las acciones?
Septiembre. Entre 1950 y 2025 promedió −0,6%, y el S&P 500 solo subió en el 45% de los septiembres, el único mes por debajo del 50%. En 2026 el índice cayó un 0,4% en septiembre.
¿Funciona de verdad el "Sell in May and go away"?
La brecha es real: desde 1950 el S&P 500 promedió +7,0% de noviembre a abril y +2,1% de mayo a octubre. Pero la mitad de verano sigue siendo positiva de media, y salir cada mayo ha reducido históricamente el retorno total tras impuestos y costes. Muchos profesionales lo leen como "espere menos del verano", no como "pásese a efectivo".
¿Es octubre un mal mes para la bolsa?
No de media. Octubre rindió +0,9% de media entre 1950 y 2025 y subió en el 59% de los años. Es el mes más volátil, con una variación diaria media de alrededor del 0,79%, y en él ocurrieron los cracs de 1929, 1987 y 2008, pero muchos mercados bajistas también terminaron en octubre, entre ellos los de 1974, 1990, 2002 y 2022.
¿Es 2026 un buen año para la bolsa históricamente?
2026 es un año de medio mandato, históricamente el más débil del ciclo de cuatro años: +4,6% de media desde 1950, con la mayor caída media intraanual (cerca del 17,5%). Este año va por delante de ese patrón: el S&P 500 subía un 13,1% hasta el 15 de octubre, con una caída máxima del 9,1%.
¿Qué pasa con la bolsa después de las elecciones de medio mandato?
Desde 1950 el S&P 500 ha estado más alto 12 meses después de las 19 elecciones de medio mandato, con una subida media de alrededor del 15%. La menor ganancia fue de cerca del 1% (tras 1986) y la mayor, de cerca del 33% (tras 1954). Las elecciones de medio mandato de 2026 son el 3 de noviembre.
¿Debería operar basándome solo en la estacionalidad?
No. Los promedios estacionales ocultan una amplia dispersión entre años —mayo–octubre osciló entre −30,1% (2008) y +22,8% (2025)— y los patrones de calendario conocidos pueden desvanecerse al hacerse públicos. Use la estacionalidad como un prior para dimensionar posiciones y confírmela con datos en vivo de amplitud, crédito, revisiones de beneficios y volatilidad.
Conclusión
El mapa estacional de 76 años del S&P 500 es estable en su forma: un tramo fuerte de noviembre a abril, un verano plano y propenso a accidentes, un único mes genuinamente peligroso en septiembre y un octubre que termina más mercados bajistas de los que inicia. Añada el ciclo presidencial y 2026 se lee como un año para seguir invertido pero con humildad: el tramo históricamente más débil del ciclo está justo delante, a finales del verano, y la ventana de 12 meses históricamente más fuerte de todo el ciclo comienza justo después de las elecciones de medio mandato.
El calendario monta el escenario; los datos deciden la obra. Combine ambos y la estacionalidad dejará de ser un eslogan para convertirse en lo que siempre debió ser: una tasa base dentro de un modelo del mercado más grande y actualizado en vivo.
Lectura Relacionada
- ¿Mercurio retrógrado afecta a la bolsa? S&P 500 desde 1950
- Cada mercado bajista del S&P 500 desde 1929: la referencia
- Vigilancia de Caídas en Wall Street: 10% y Cola 40%
- Expectativas de Recorte de la Fed 2026: Mapa de Precios
- S&P 500 a 7000: señales de momentum, liquidez y valuación
- Los 7 Magníficos en 2026: peso y riesgo de concentración
- Ciclos de dominancia de Bitcoin: cuándo llega la altseason
- Bitcoin tras cada recorte de la Fed: referencia 2019-2026
- ¿Qué modelo de IA opera mejor? Clasificación por R medio
- Ciclo presidencial: rentabilidad del S&P 500 por año
- La bolsa tras las elecciones de medio mandato: 1950–2026
- Los 20 peores días en la historia del S&P 500 y qué pasó
- Historia del mercado: centro de referencia
- SimianX AI — análisis multiagente de IA del S&P 500 y acciones
Referencias
- Metodología y datos oficiales del índice S&P 500 — S&P Dow Jones Indices
- El efecto septiembre explicado — Investopedia
- Sell in May and go away: evidencia de largo plazo — Investopedia
- Teoría del ciclo electoral presidencial — Investopedia
- Patrones estacionales y el rally de Santa Claus — Stock Trader's Almanac
- Datos históricos del S&P 500 desde 1928 — Macrotrends
- Historial diario y mensual del S&P 500 (^GSPC) — Yahoo Finance
- Datos del índice S&P 500 (.SPX) — CNBC