Meta Muse y las acciones de META: un agente de IA personal frente a una factura de capex de 145.000 millones de dólares
Las acciones de META tras el lanzamiento de Muse plantean a los inversores una pregunta de enorme trascendencia: ¿puede Meta Platforms convertir su gigantesca red de distribución social en el ecosistema dominante de agentes de IA para consumidores?
El 8 de septiembre de 2026, Meta lanzó oficialmente Muse, un agente de inteligencia artificial personal capaz de navegar por sitios web, rellenar formularios, enviar correos electrónicos, reservar viajes, negociar en nombre del usuario, realizar compras y seguir trabajando después de que el usuario cierre la aplicación. Muse se está desplegando en Estados Unidos en iOS, Android y muse.ai, y también puede usarse directamente dentro de WhatsApp; la compatibilidad con las gafas con IA de Meta llegará próximamente.
Esto es mucho más ambicioso que añadir otro chatbot a Facebook o Instagram. Meta quiere que Muse se convierta en una capa operativa de la vida digital del usuario: una que entienda objetivos, recuerde preferencias y actúe en servicios de terceros.
La oportunidad es potencialmente enorme. Meta registró 3.600 millones de personas activas diarias en su familia de aplicaciones en junio de 2026. Incluso una adopción limitada dentro de esa red podría crear una gran plataforma de suscripciones, comercio o mensajería empresarial. Pero la tesis de inversión no es sencilla. Muse exige que los usuarios confíen a Meta su correo, sus calendarios, sus pagos y otra información profundamente personal, mientras la compañía gasta cantidades sin precedentes en infraestructura de IA: en el segundo trimestre de 2026, las inversiones de capital absorbieron el 97,5% del flujo de caja operativo de Meta.
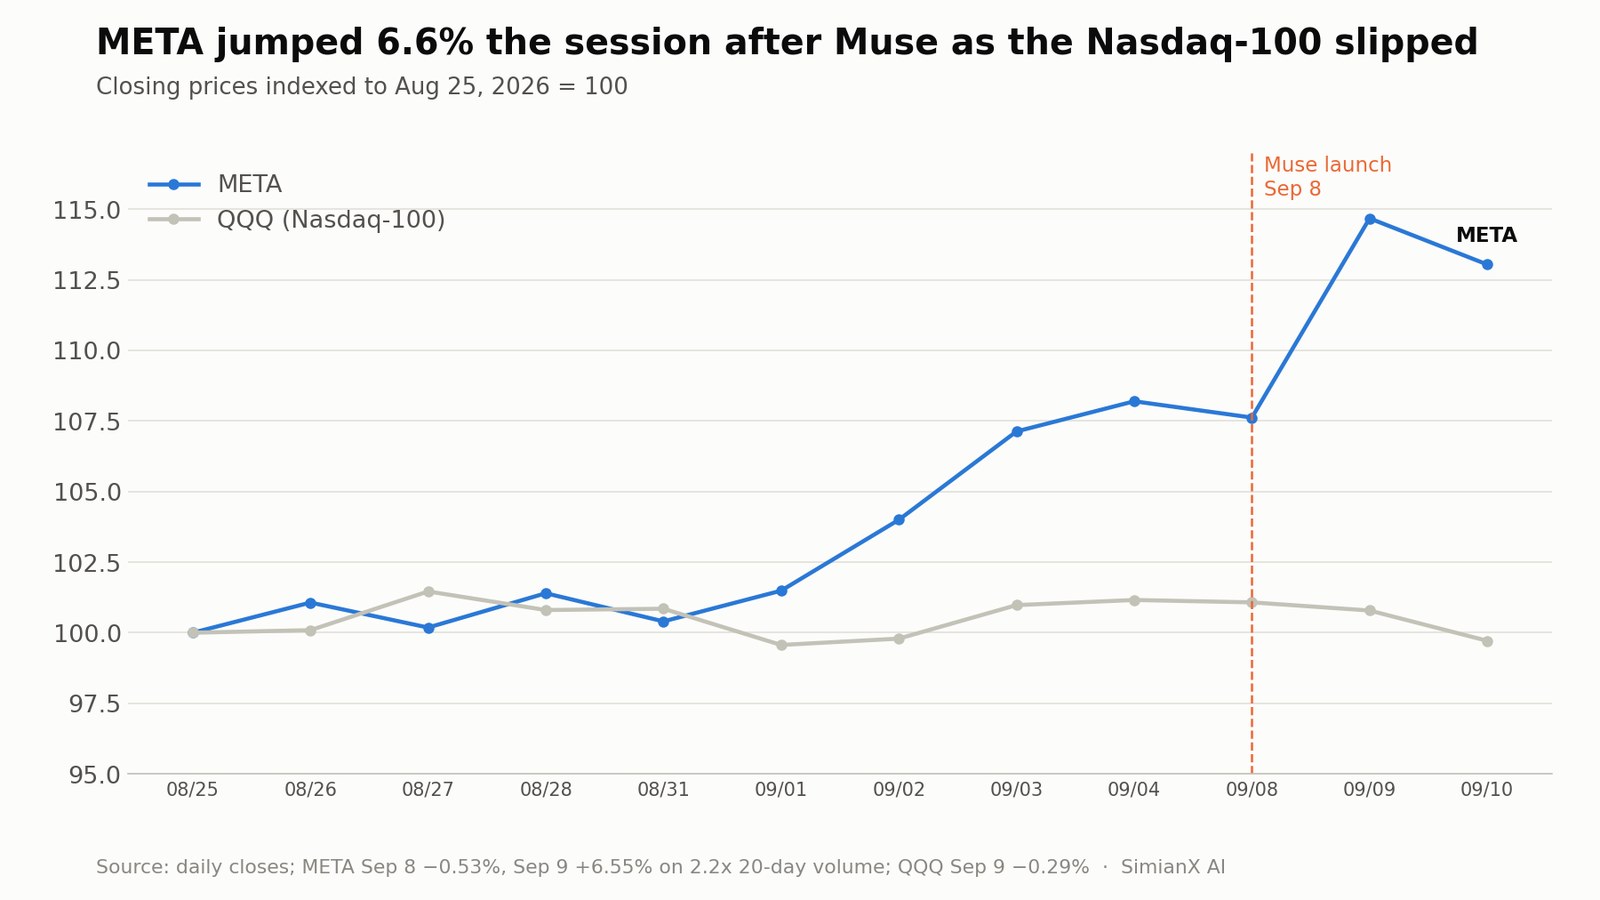
El primer veredicto del mercado fue mixto. META cedió un 0,5% el día del lanzamiento y después se disparó un 6,6% en la sesión siguiente mientras el Nasdaq-100 caía; aun así, la acción sigue aproximadamente un 18% por debajo de su máximo de 52 semanas de 790,80 dólares.
La pregunta central, por tanto, no es si Muse es tecnológicamente impresionante. Es si Meta puede convertir Muse en suficientes ingresos incrementales y valor estratégico como para justificar sus costes, que crecen con rapidez.
Este análisis evalúa las capacidades de Muse, sus posibles modelos de negocio, su posición competitiva, su impacto financiero, sus riesgos y sus implicaciones para las acciones de META. Los inversores también pueden usar SimianX AI para seguir los documentos financieros de Meta, la evolución de la cotización, los indicadores técnicos y las noticias relacionadas con la IA a medida que se desarrolla la tesis de Muse.
¿Qué es Meta Muse?
Muse es un sistema de IA agéntica, es decir, está diseñado para ejecutar acciones en lugar de limitarse a producir respuestas.
Un chatbot convencional responde a una instrucción y espera la siguiente. Muse puede dividir un objetivo amplio en pasos, usar herramientas, navegar por internet, coordinar un subagente de navegación dedicado y trabajar en segundo plano. Después vuelve con el usuario cuando algo cambia o cuando necesita su aprobación.
Según el anuncio oficial de Muse de Meta, la versión de lanzamiento puede:
- Enviar correos electrónicos, con aprobación previa antes de que se envíe nada.
- Reservar viajes y encargarse de gestiones cotidianas.
- Abrir un navegador y completar formularios.
- Negociar en nombre del usuario; por ejemplo, rebajar una factura o vender un coche por más dinero.
- Convertir objetivos a largo plazo en planes personalizados y seguir avanzando en ellos.
- Recordar lo que le importa al usuario y actuar sobre detalles mencionados una sola vez.
- Convertir un reel de recetas guardado en Instagram en una lista de la compra.
- Realizar compras tras recibir la aprobación del usuario.
Muse funciona con Muse Spark 1.3, parte de la familia de modelos desarrollada por Meta Superintelligence Labs. Meta afirma que el modelo es especialmente bueno manejando un navegador web y que está "cerca del estado del arte" en resistencia a la inyección de instrucciones.
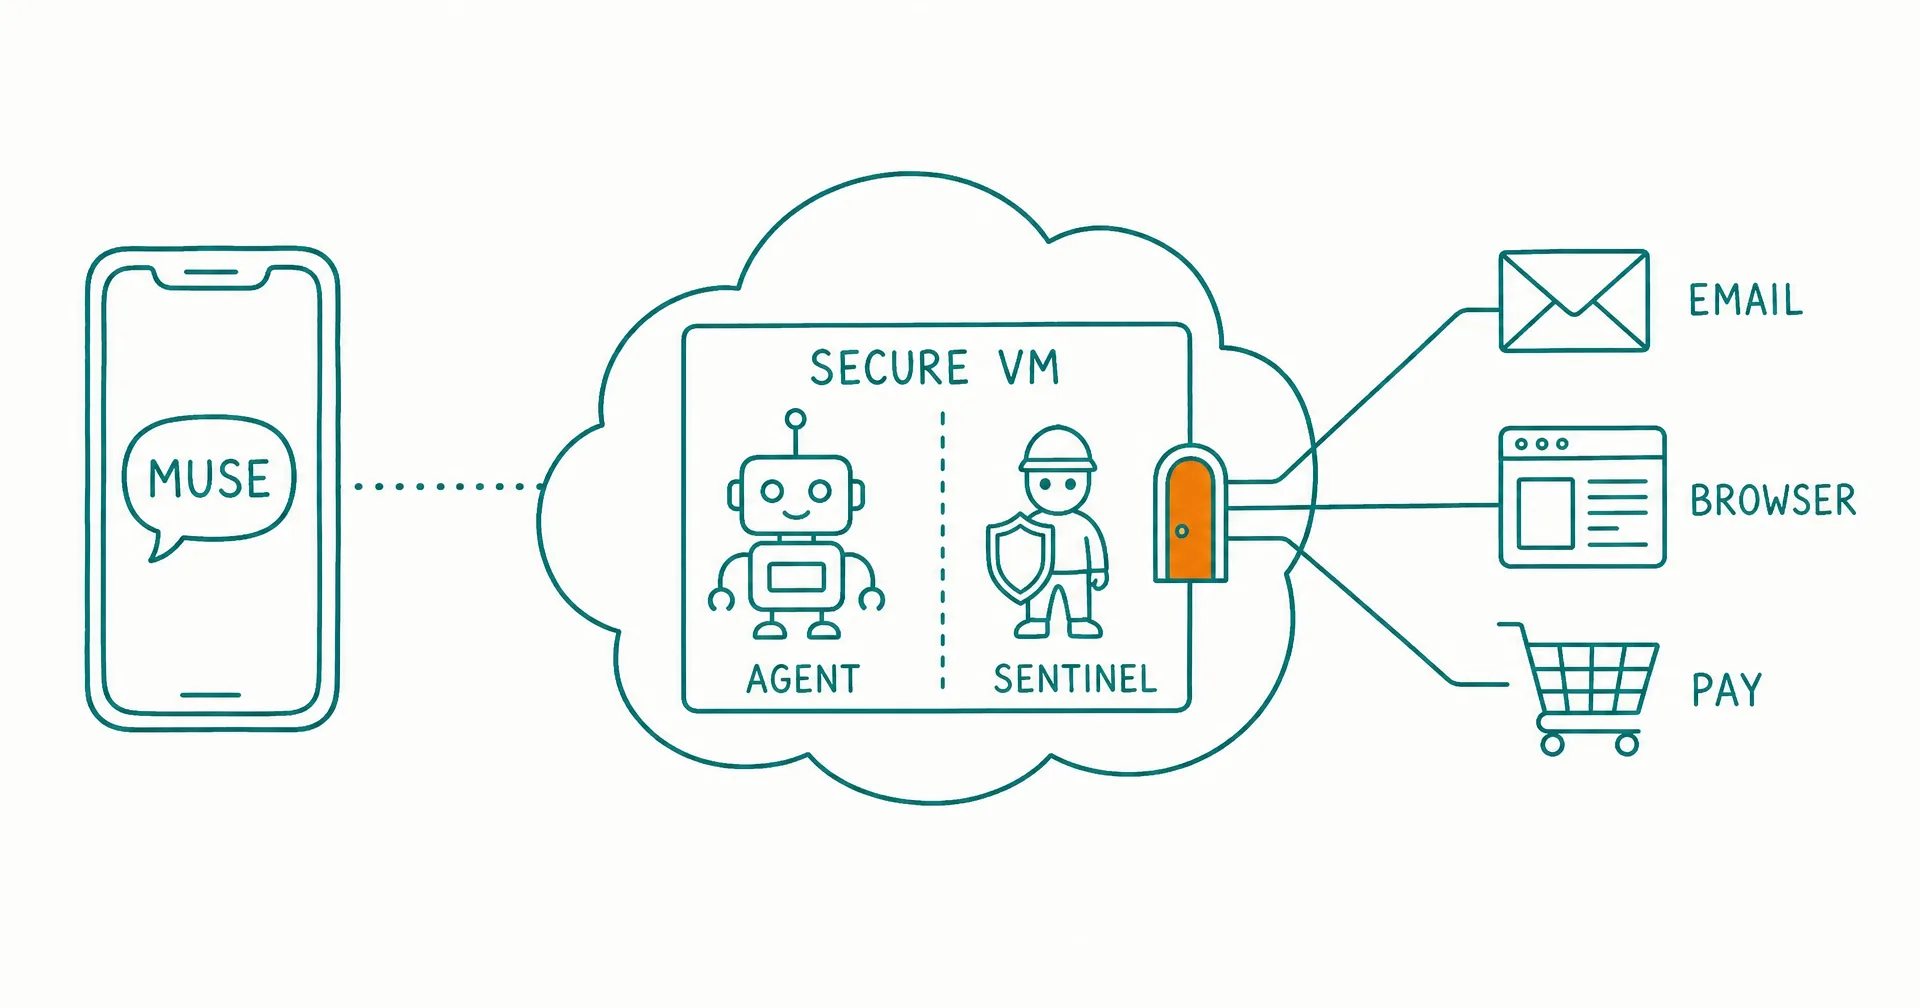
El agente se ejecuta dentro de un entorno persistente en la nube llamado Muse Secure VM. Meta explica que cada usuario recibe una máquina virtual dedicada y aislada que contiene un navegador, almacenamiento y la capacidad de cómputo necesaria para completar tareas. Un agente independiente llamado Sentinel es la única autoridad de permisos para las acciones con servicios conectados y para todo el tráfico de red que sale de la máquina.
Esa arquitectura importa porque un agente capaz necesita mucha más autoridad que un chatbot. Puede encontrarse instrucciones maliciosas en sitios web, malinterpretar una petición o intentar una acción irreversible. El diseño de Meta asume que el agente principal puede equivocarse y coloca otro sistema entre Muse y el mundo exterior.
Muse no es simplemente un buscador mejor. Meta intenta construir una capa de confianza para transacciones y ejecución entre consumidores, aplicaciones y empresas.
Por qué Muse importa para las acciones de META
Muse podría reforzar a Meta en cuatro mercados relacionados:
| Oportunidad | Cómo participa Muse | Beneficio potencial para Meta |
|---|---|---|
| IA para consumidores | Planificación personal, investigación y ejecución de tareas | Suscripciones y mayor implicación en el ecosistema |
| Publicidad digital | Lleva a los usuarios del descubrimiento de productos a la acción | Mejor medición de conversiones y mayor rentabilidad para los anunciantes |
| Comercio agéntico | Busca, compara y compra productos | Comisiones por transacción y alianzas comerciales |
| Mensajería empresarial | Conecta a los consumidores con agentes automatizados de comercios | Mensajes de pago, suscripciones para empresas y herramientas de comercio |
La mayor parte de los ingresos actuales de Meta sigue procediendo de la publicidad. En el segundo trimestre de 2026, la compañía generó 59.360 millones de dólares en ingresos publicitarios, aproximadamente el 98% de los ingresos totales del trimestre.
Muse no necesita sustituir ese motor publicitario para ser estratégicamente importante. Puede reforzarlo acercando a Meta a la transacción.
Instagram ya influye en lo que desean los consumidores. WhatsApp ya conecta a los usuarios con las empresas. Facebook Marketplace ya facilita el descubrimiento comercial. Un agente personal eficaz podría conectar esas actividades hoy separadas:
- Un usuario guarda en Instagram un vídeo de un producto o de un viaje.
- Muse interpreta la intención y las preferencias del usuario.
- El agente investiga opciones o contacta con las empresas pertinentes.
- Compara precios, disponibilidad y reseñas.
- El usuario aprueba una reserva o una compra.
- Meta obtiene mejores pruebas de si el descubrimiento generó una transacción.
Este proceso de circuito cerrado podría hacer más valioso el inventario publicitario de Meta. Los anunciantes suelen pagar más cuando una plataforma puede generar ventas medibles y no solo impresiones o clics.
El negocio principal de Meta ya crece con rapidez
Los inversores deberían evitar tratar Muse como un plan de rescate para una empresa débil. El negocio publicitario de Meta llegó al lanzamiento desde una posición de considerable fortaleza.
Según los resultados del segundo trimestre de 2026 de Meta (presentados ante la SEC como Anexo 99.1 de su formulario 8-K del 29 de julio):
| Indicador del T2 2026 | Resultado | Variación interanual |
|---|---|---|
| Ingresos totales | 60.800 millones de dólares | +28% |
| Ingresos publicitarios | 59.360 millones de dólares | +27% |
| Impresiones publicitarias | — | +14% |
| Precio medio por anuncio | — | +12% |
| Personas activas diarias de la familia de apps | 3.600 millones | +3% |
| Beneficio operativo | 18.780 millones de dólares | -8% |
| Margen operativo | 31% | Frente al 43% |
| Beneficio neto | 15.850 millones de dólares | -14% |
| Inversiones de capital (incl. arrendamientos financieros) | 31.080 millones de dólares | Frente a 17.010 millones |
| Flujo de caja libre | 784 millones de dólares | Frente a 8.550 millones |
El contraste es importante. Los ingresos y la demanda publicitaria fueron excepcionalmente fuertes, pero el beneficio y el flujo de caja libre se debilitaron porque el gasto creció todavía más deprisa.
El rendimiento publicitario de Meta demuestra que la IA ya genera rentabilidad mediante los sistemas de recomendación, la clasificación de anuncios, la generación de creatividades y la automatización de campañas. Los materiales de resultados del segundo trimestre indicaron que las impresiones publicitarias aumentaron un 14% y que el precio medio por anuncio subió un 12%.
Qué contenía realmente la caída del beneficio del segundo trimestre
La caída del 8% del beneficio operativo parece alarmante hasta que se leen las partidas. Los costes y gastos totales de 42.030 millones de dólares incluían 2.400 millones de dólares en cargos relacionados con procedimientos judiciales y 1.180 millones en indemnizaciones por despido vinculadas a la reducción de plantilla de mayo de 2026. Si se suman de nuevo esas dos partidas, el beneficio operativo fue de unos 22.360 millones de dólares, alrededor de un 9% más que un año antes, con un margen ajustado cercano al 36,8%.
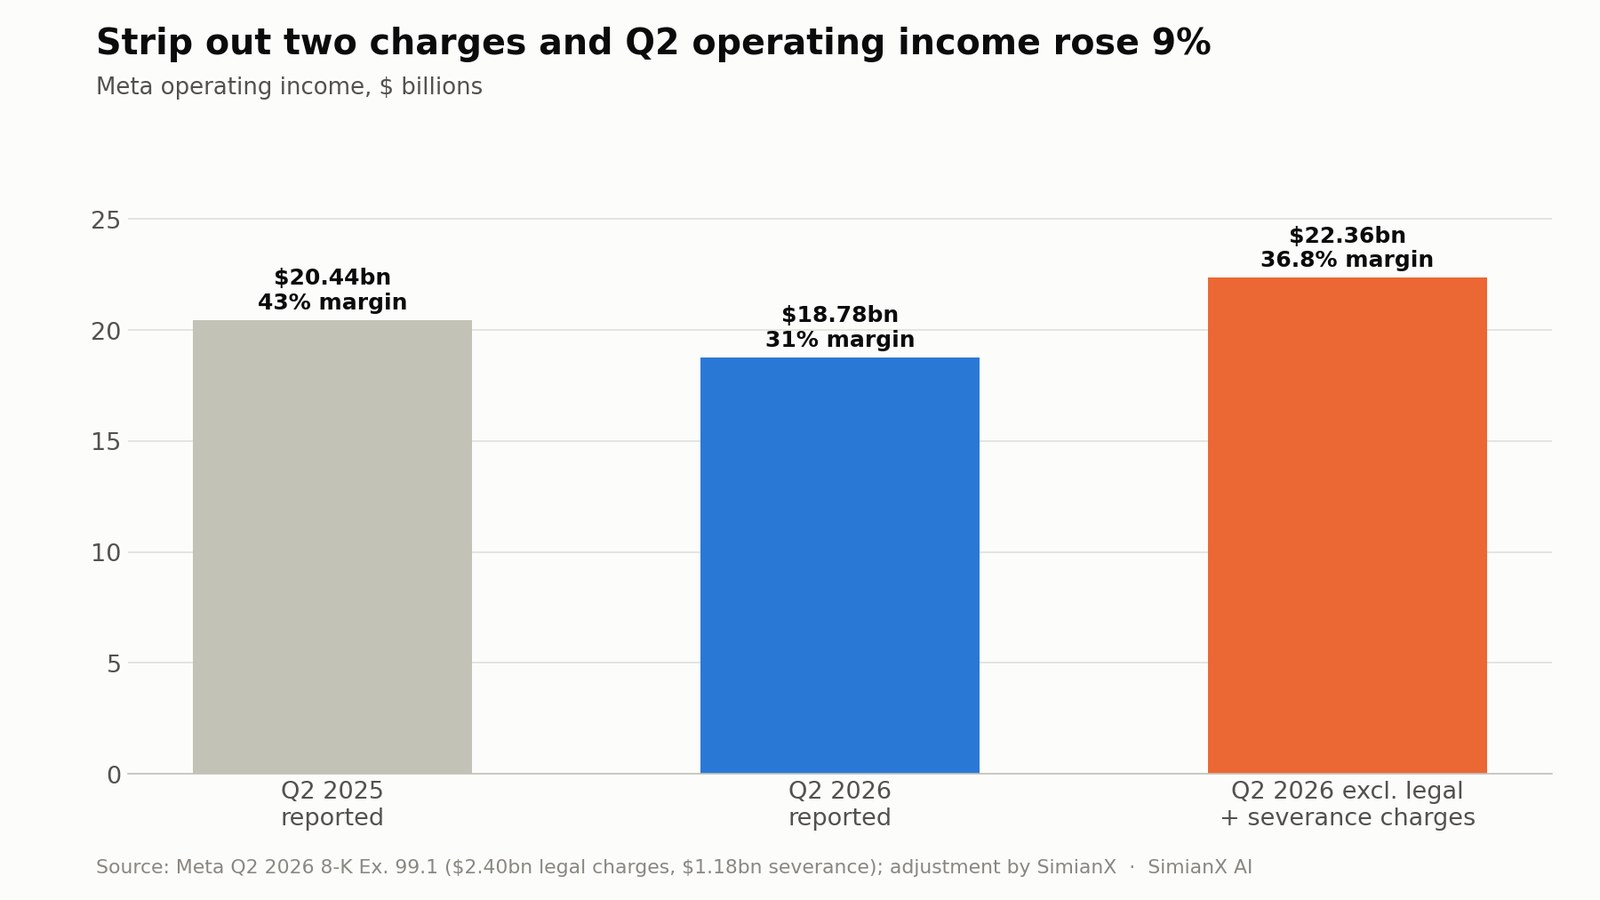
Dos matices impiden que esto sea un certificado de buena salud sin reservas. Primero, el segmento Family of Apps ganó por sí solo 23.390 millones de dólares, todavía por debajo de los 24.970 millones de un año antes, porque suben los costes de infraestructura de IA y de personal. Segundo, Reality Labs perdió otros 4.620 millones de dólares con apenas 431 millones de ingresos. Las previsiones de la dirección apuntan a unos ingresos de 61.000 a 64.000 millones de dólares en el tercer trimestre, a unos gastos anuales de 165.000 a 169.000 millones y a un beneficio operativo en 2026 superior al de 2025.
Muse representa una segunda fase de la estrategia de IA:
- Fase uno: usar la IA para recomendar mejores contenidos y anuncios.
- Fase dos: dar a los usuarios herramientas de IA para crear y comunicarse.
- Fase tres: permitir que un agente complete tareas y transacciones.
- Fase cuatro: conectar agentes personales con agentes empresariales en todas las plataformas de Meta.
La primera fase ya está ayudando al negocio principal. La gran incógnita es si las fases posteriores producirán una rentabilidad atractiva o simplemente aumentarán los costes de infraestructura.
¿Cómo podría Meta monetizar Muse?
Meta no ha facilitado suficientes datos operativos para que los inversores modelicen Muse como un segmento maduro. Cualquier previsión de ingresos es, por tanto, especulativa. Aun así, hay cuatro vías de monetización creíbles.
1. Suscripciones de consumidores
Meta afirma que Muse es gratuito para la mayor parte de lo que la gente necesita, con planes de suscripción para quienes quieran hacer más. Un modelo de suscripción crea un camino directo de la adopción a los ingresos recurrentes.
Unos resultados ilustrativos de suscripción muestran la escala de la ventaja de distribución de Meta:
| Suscriptores de pago | Ingreso mensual medio | Ingresos anuales ilustrativos |
|---|---|---|
| 5 millones | 20 dólares | 1.200 millones de dólares |
| 10 millones | 20 dólares | 2.400 millones de dólares |
| 25 millones | 20 dólares | 6.000 millones de dólares |
| 50 millones | 20 dólares | 12.000 millones de dólares |
Estas cifras son escenarios, no previsiones de la compañía. Además, representan ingresos brutos antes de los costes de inferencia de los modelos, la capacidad de las máquinas virtuales, la atención al cliente, las comisiones de pago y la distribución.
Incluso 10 millones de usuarios de pago representarían solo una pequeña fracción de la audiencia mundial de Meta. Sin embargo, las suscripciones de IA para consumidores son muy competitivas, y muchos usuarios podrían quedarse en los planes gratuitos o suscribirse a un único servicio de IA de uso general.
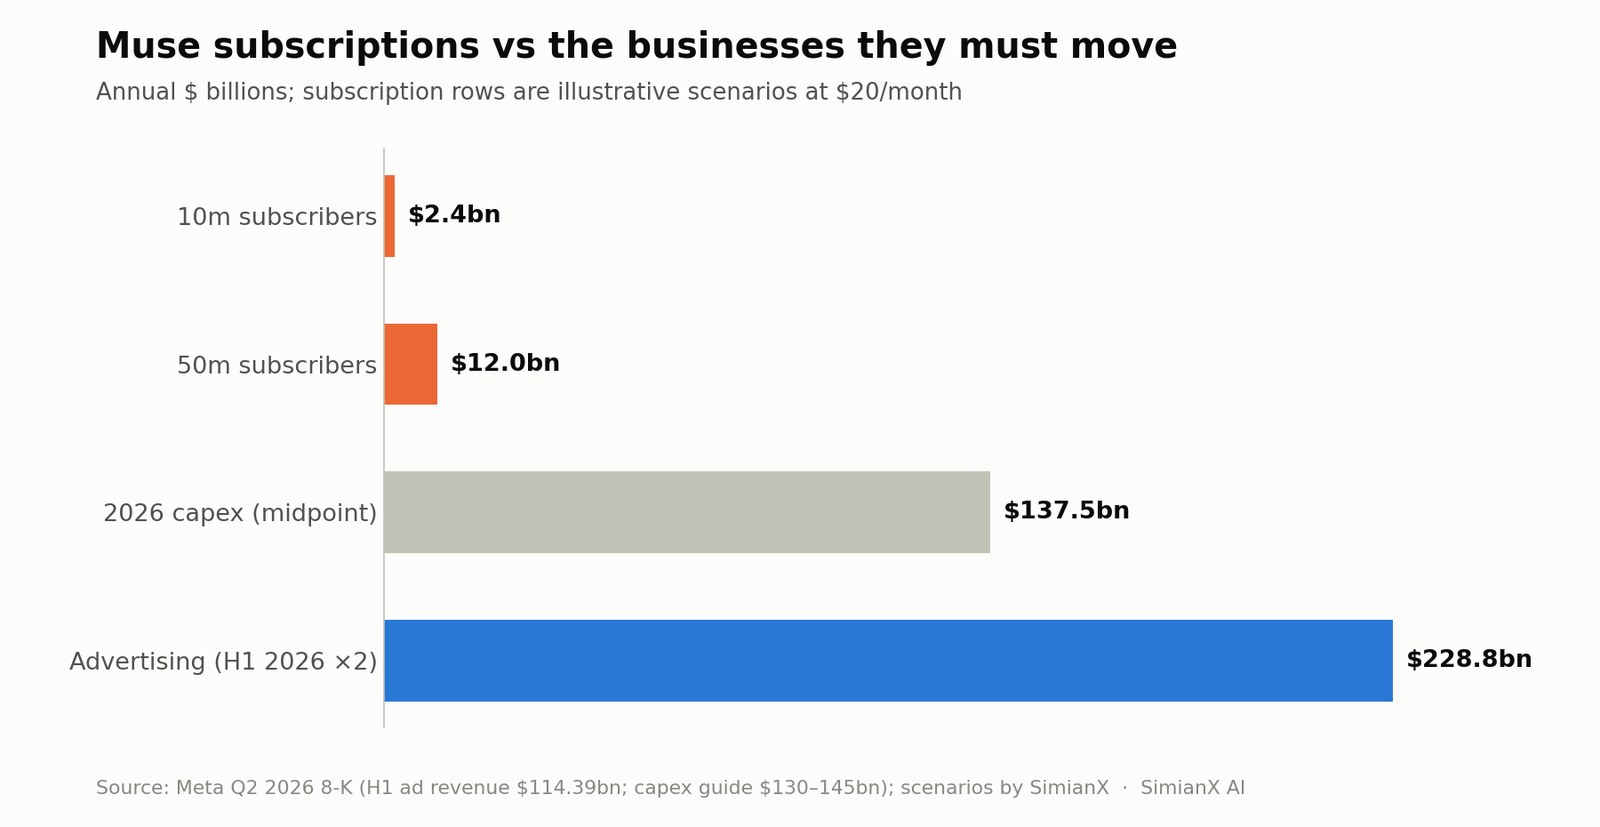
En contexto, ni siquiera el escenario de 50 millones de suscriptores cubriría una décima parte del punto medio del capex de este año. Por eso la línea de suscripciones no puede sostener por sí sola la tesis de Muse.
2. Mejora de la publicidad
Muse podría mejorar la economía publicitaria sin mostrar anuncios convencionales dentro de sus conversaciones.
Meta afirma que Muse no comparte las conversaciones de los usuarios ni los datos de su máquina virtual con sus sistemas publicitarios. Esa restricción es valiosa para la confianza de los usuarios, pero limita la segmentación directa de anuncios basada en las conversaciones privadas con el agente.
Hay un matiz que los inversores no deben pasar por alto. El propio informe de seguridad de Meta reconoce "escenarios legítimos" en los que el uso de Muse puede influir igualmente en los anuncios: cuando Muse navega por la web aparece como actividad del usuario, de modo que un diseñador de ropa cuyo sitio visite Muse podría después dirigirle anuncios a ese usuario en Instagram.
El beneficio indirecto puede seguir siendo significativo. Muse puede:
- Aumentar el tiempo que se pasa dentro del ecosistema de Meta.
- Convertir la inspiración de Instagram en actividad comercial.
- Ayudar a los consumidores a comunicarse con los anunciantes.
- Reducir la fricción entre la impresión de un anuncio y una compra.
- Mejorar la medición de conversiones con el permiso del usuario.
- Crear interacciones de mensajería empresarial más valiosas.
Una mejora relativamente pequeña en la enorme operación publicitaria de Meta podría valer más que varios millones de suscripciones de IA. Como referencia, Meta generó 114.390 millones de dólares en ingresos publicitarios durante los seis primeros meses de 2026.
3. Comercio agéntico
Muse puede pagar usando Link, creado por Stripe. Según Meta, el monedero de Link para agentes genera una tarjeta de un solo uso para que ni el comercio ni el agente vean nunca los datos reales de la tarjeta del usuario, y Muse es el primer agente de IA cubierto por las protecciones de compra de Link, entre ellas la cobertura de artículos dañados o perdidos, las bajadas de precio y las devoluciones sin coste en compras elegibles. La compatibilidad con Shop Pay y 1Password llegará próximamente.
Entre los posibles métodos de monetización a largo plazo figuran:
- Comisiones por referencia o de afiliación.
- Comisiones a comercios.
- Tarifas por posicionamiento preferente.
- Rendimientos ligados a los pagos.
- Comisiones por reservas de viajes y servicios.
- Protección de compra prémium.
- Herramientas para que los comercios creen catálogos de productos compatibles con agentes.
Meta debe manejar esto con cuidado. Si Muse recomienda productos según la comisión más alta y no según el interés del usuario, la confianza podría deteriorarse rápidamente. Por tanto, los inversores deberían distinguir entre ingresos de comercio alineados con el usuario y un sistema de recomendaciones de pago por visibilidad potencialmente dañino.
4. IA empresarial y mensajería
La oportunidad comercial más fuerte podría surgir cuando Muse se comunique con agentes de IA gestionados por empresas.
Meta ya ha introducido herramientas de IA para empresas en WhatsApp que permiten a los comercios responder preguntas de clientes y apoyar las ventas. La compañía también ha ido ampliando estas capacidades a través de Instagram, Messenger y Meta Business Suite.
Un consumidor podría pedir a Muse que encuentre un restaurante, sustituya un electrodoméstico o organice unas vacaciones. Muse podría entonces comunicarse con agentes empresariales, comparar ofertas y completar la transacción. Meta controlaría partes importantes de ambos lados de la interacción.
Esto podría respaldar:
- Suscripciones a WhatsApp Business.
- Mensajería empresarial de pago.
- Herramientas de atención al cliente con IA.
- Tarifas por generación de clientes potenciales.
- Servicios de transacción.
- Campañas publicitarias automatizadas.
- Analítica prémium y software para comercios.
La mayor oportunidad de Muse quizá no sea vender IA directamente a los consumidores. Quizá sea crear una red comercial en la que los agentes personales hagan transacciones con agentes empresariales.
La ventaja de distribución de Meta
OpenAI, Google, Anthropic, Microsoft, Amazon y otras compañías están desarrollando asistentes o agentes. La principal ventaja de Meta no es necesariamente tener el mejor modelo en cada prueba comparativa. Es la distribución.
Meta posee Facebook, Instagram, Messenger, WhatsApp y Threads. Su familia de aplicaciones alcanzó los 3.600 millones de personas activas diarias en junio de 2026.
Eso otorga a Muse varias ventajas:
Puntos de entrada familiares
Los usuarios pueden comunicarse con Muse en un formato parecido a escribirle a otra persona. La integración con WhatsApp elimina la necesidad de crear un hábito completamente nuevo.
Un contexto social rico
Con permiso, Muse puede aprovechar servicios conectados e información que pueden resultar útiles para planificar eventos, comunicarse con amigos o interpretar contenidos guardados.
Acceso directo a las empresas
Millones de empresas ya tienen presencia en Facebook, Instagram o WhatsApp. Meta no necesita construir cada relación comercial desde cero.
Integración con hardware
Meta planea llevar Muse a sus gafas con IA. Un agente conectado a una cámara, un micrófono y una interfaz ponible contextual podría resultar más útil que un asistente solo de texto.
Escala de infraestructura
Meta puede repartir los costes de inferencia de la IA en una infraestructura de alcance mundial y usar los mismos modelos para mejorar las recomendaciones de contenido, la publicidad, las herramientas para empresas y los agentes para consumidores, un tema que analizamos en Meta Compute 2026: ¿puede el exceso de IA dar ingresos?
Sin embargo, la distribución no garantiza la adopción. Microsoft contaba con una amplia distribución de software para Copilot, Google controla superficies clave de búsqueda y de móviles, y Amazon tiene relaciones profundas en compras y pagos. Los consumidores podrían elegir agentes por su fiabilidad y la confianza que inspiran, y no solo por venir preinstalados.
Seguridad y privacidad de Muse: ¿foso competitivo o barrera para la adopción?
Muse requiere acceso a información especialmente sensible. Para reservar viajes o gestionar una agenda, puede necesitar correos electrónicos, calendarios, credenciales de acceso, autorización para pagar y conocimiento de las relaciones personales.
La arquitectura de seguridad de Meta incluye varias protecciones destacables, detalladas en su informe de seguridad y protección de Muse:
- El agente de cada usuario se ejecuta en una máquina virtual aislada.
- Las credenciales se almacenan por separado y el agente principal nunca las ve; las contraseñas se introducen en el navegador solo en el momento en que hacen falta.
- Sentinel aprueba o rechaza de forma independiente las acciones con conectores y todo el tráfico de red saliente.
- Un sistema de "salida contaminada" rastrea si un proceso ha leído datos del usuario y solicita aprobación en consecuencia.
- Las acciones que sacan datos de la máquina virtual, envían correos o realizan compras requieren aprobación humana.
- El contenido web entrante se etiqueta como entrada no fiable, y un clasificador entrenado por separado vigila los intentos de manipulación.
- El programa de recompensas por errores de Meta paga ahora hasta 300.000 dólares por informes válidos sobre Muse, incluidos hasta 130.000 dólares por una inyección de instrucciones exitosa que afecte a un usuario.
- Meta está desarrollando una máquina virtual confidencial destinada a permitir que expertos externos confirmen que ni siquiera Meta puede acceder a los datos almacenados.
Son medidas de ingeniería significativas. Aun así, Meta reconoce explícitamente que Muse "puede equivocarse y se equivocará", y que la inyección de instrucciones sigue siendo un problema abierto para todo el sector.
También hay una limitación importante: hasta que llegue la máquina virtual confidencial, las protecciones frente a la propia Meta dependen de políticas y del diseño del sistema, no de una garantía criptográfica que terceros puedan verificar.
Esto plantea una cuestión de inversión con dos caras.
Interpretación alcista: Meta trata la seguridad como un requisito central del producto y podría establecer un estándar del sector para la infraestructura de agentes personales.
Interpretación bajista: puede que los usuarios no estén dispuestos a conectar sus cuentas más sensibles a Meta, sean cuales sean las salvaguardas técnicas.
El reto de la confianza es especialmente importante por un tropiezo reciente. Cuando Meta lanzó Muse Image el 7 de julio de 2026, permitió generar imágenes mencionando con @ cuentas públicas de Instagram. Tres días después, Meta retiró esa función, tras reconocer que había "escuchado los comentarios de que esta función no dio en el blanco". Ese episodio muestra lo rápido que una decisión de diseño de producto puede convertirse en una polémica sobre privacidad.
La pregunta de los 130.000 millones: la inversión de capital en IA
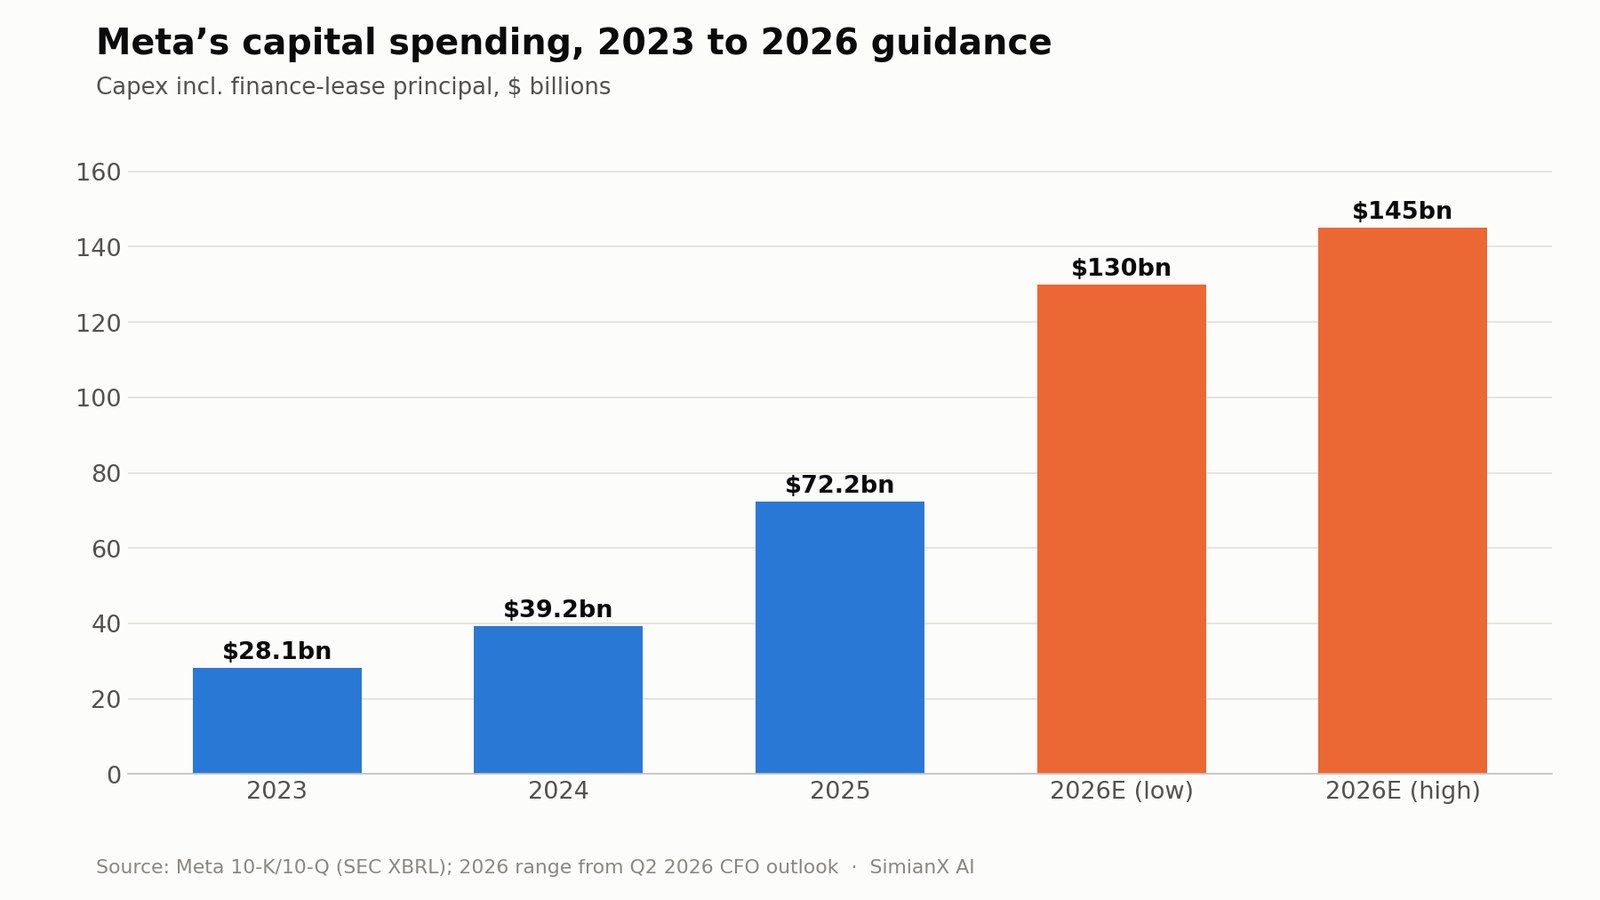
Meta prevé unas inversiones de capital para 2026, incluidos los pagos del principal de arrendamientos financieros, de entre 130.000 y 145.000 millones de dólares, un rango que estrechó en julio desde los 125.000-145.000 millones. Es un aumento espectacular frente a los 72.220 millones de dólares de 2025, que a su vez casi duplicaron los 39.230 millones de 2024.
En el punto medio, la inversión de capital de 2026 rondaría los 137.500 millones de dólares: casi el doble que el año anterior y casi cinco veces el nivel de 2023.
Meta afirma que el gasto respalda tanto a Meta Superintelligence Labs como al negocio principal. Incluye centros de datos, servidores, equipos de red y otras infraestructuras necesarias para el entrenamiento y la inferencia, el mismo patrón que seguimos en todo el sector en Inversión en IA 2026: el 96% del flujo de caja de las tech.
La tesis de inversión depende de si esa infraestructura genera rentabilidad en varios productos:
| Beneficiario de la inversión en IA | Rentabilidad potencial |
|---|---|
| Publicidad | Mejor segmentación, clasificación, conversión y herramientas creativas |
| Facebook e Instagram | Mayor implicación y mejor calidad del contenido |
| Meta AI y Muse | Suscripciones de consumidores y retención en el ecosistema |
| WhatsApp Business | Mensajería de pago y servicios de agentes empresariales |
| Modelos y herramientas para desarrolladores | Ingresos por API y software |
| Gafas con IA | Venta de hardware y una nueva plataforma de computación |
La infraestructura compartida es clave para el escenario alcista. Si la misma inversión mejora un negocio publicitario de más de 200.000 millones de dólares y al mismo tiempo respalda a Muse, el listón de ingresos específicos que debe superar Muse es más bajo.
La presión sobre el flujo de caja de Meta, trimestre a trimestre
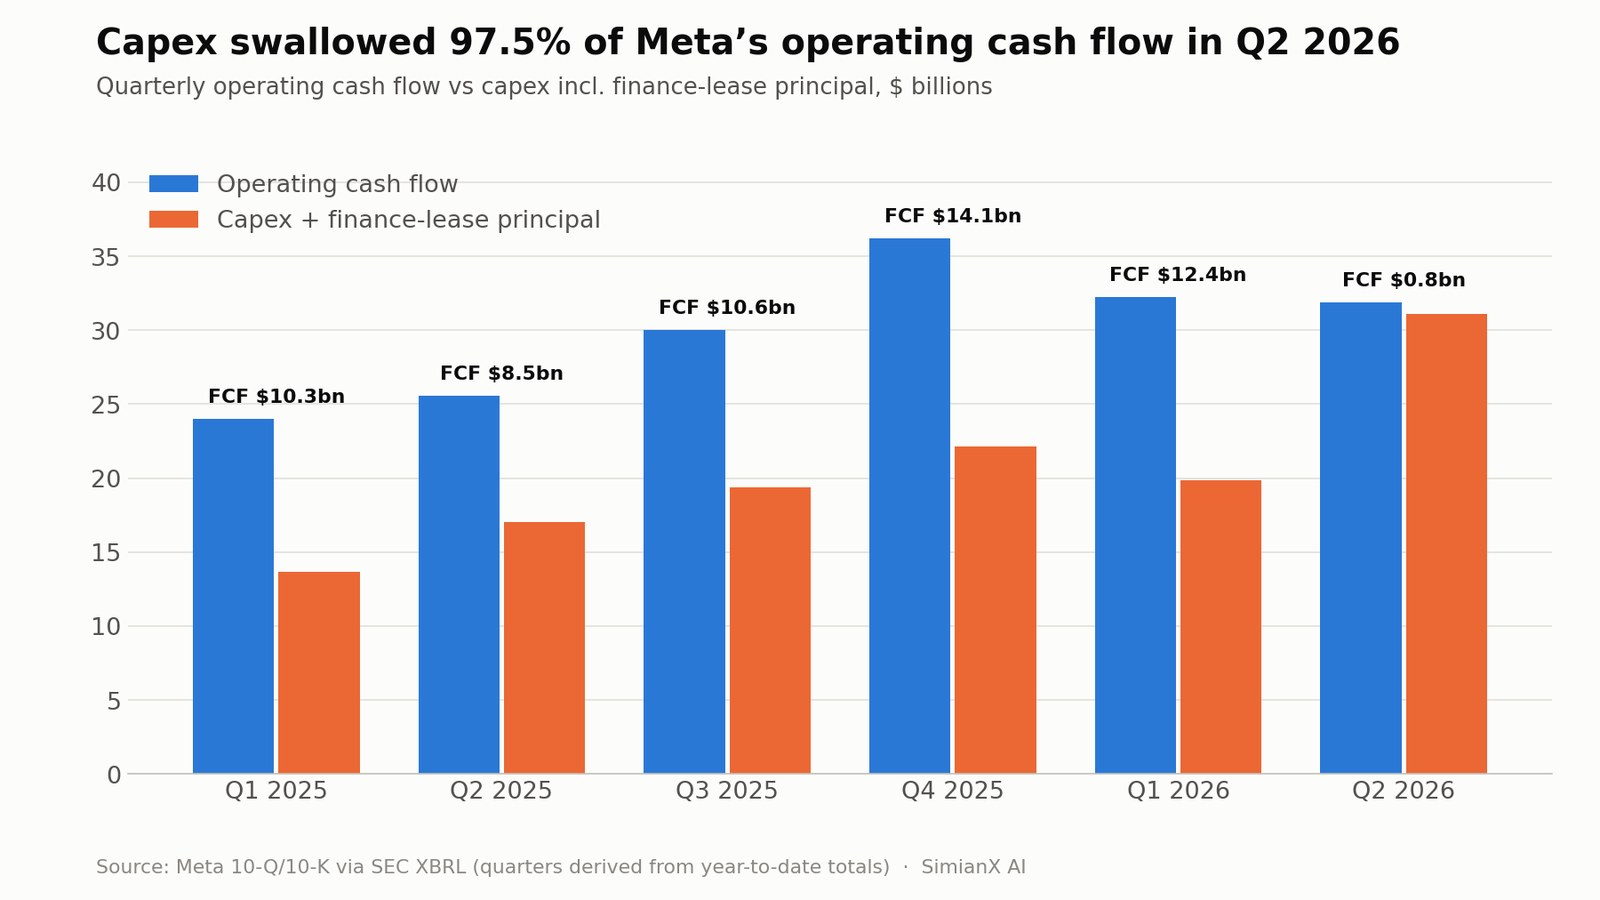
Pero la intensidad de capital ya está afectando al flujo de caja. La tabla siguiente obtiene las cifras trimestrales a partir de los documentos de Meta ante la SEC (el capex incluye los pagos del principal de arrendamientos financieros):
| Trimestre | Flujo de caja operativo | Capex + arrendamientos financieros | Flujo de caja libre | Capex en % del FCO |
|---|---|---|---|---|
| T1 2025 | 24.030 M$ | 13.690 M$ | 10.330 M$ | 57,0% |
| T2 2025 | 25.560 M$ | 17.010 M$ | 8.550 M$ | 66,6% |
| T3 2025 | 30.000 M$ | 19.370 M$ | 10.630 M$ | 64,6% |
| T4 2025 | 36.210 M$ | 22.140 M$ | 14.080 M$ | 61,1% |
| T1 2026 | 32.230 M$ | 19.840 M$ | 12.390 M$ | 61,6% |
| T2 2026 | 31.860 M$ | 31.080 M$ | 780 M$ | 97,5% |
El flujo de caja operativo fue de hecho algo menor en el segundo trimestre de 2026 que en el primero, mientras que el capex saltó 11.200 millones de dólares en un solo trimestre. El flujo de caja libre del primer semestre cayó a 13.170 millones de dólares desde los 18.880 millones de un año antes pese al fuerte crecimiento de los ingresos. Meta aún tenía 90.260 millones de dólares en efectivo y valores negociables frente a 83.660 millones de deuda a largo plazo al 30 de junio, así que se trata de una cuestión de margen de seguridad, no de solvencia.
Si se mantiene la previsión de 130.000 a 145.000 millones, el segundo semestre de 2026 implica entre 81.000 y 96.000 millones de dólares de gasto adicional, muy por encima del ritmo de cualquier semestre anterior.
Los inversores deben vigilar la amortización además de la inversión de capital. El hardware que se compra hoy generará gastos contables en periodos futuros. Aunque la inversión de capital acabe estabilizándose, la amortización puede seguir presionando los márgenes operativos.
Cómo cotizó META en torno al lanzamiento de Muse
La reacción de la acción ofrece una lectura útil de cuánto de Muse está dispuesto a descontar el mercado.
| Fecha | Cierre de META | Variación diaria | Variación diaria de QQQ |
|---|---|---|---|
| 3 sep 2026 | 610,68 $ | +3,0% | +1,2% |
| 4 sep 2026 | 616,77 $ | +1,0% | +0,2% |
| 8 sep 2026 (lanzamiento de Muse) | 613,48 $ | -0,5% | -0,1% |
| 9 sep 2026 | 653,69 $ | +6,6% | -0,3% |
| 10 sep 2026 | 644,38 $ | -1,4% | -1,1% |
El día del lanzamiento fue tranquilo, con un volumen de apenas 1,2 veces su media de 20 días. El movimiento llegó en la sesión siguiente, cuando META subió un 6,6% con un volumen de unas 2,2 veces lo habitual mientras el Nasdaq-100 retrocedía: un diferencial de casi siete puntos porcentuales. Aun después de ese salto, la acción sigue alrededor de un 18% por debajo de su máximo de 52 semanas de 790,80 dólares y cerca de los 1,64 billones de dólares de capitalización bursátil.
¿Qué demostraría que Muse está funcionando?
Las descargas y las clasificaciones en las tiendas de aplicaciones durante la semana del lanzamiento no bastan. Los inversores necesitan pruebas de uso recurrente, valor económico y eficiencia creciente.
Los indicadores más útiles serían:
- Usuarios activos mensuales y diarios de Muse.
- Tareas completadas por usuario activo.
- Retención de usuarios a los 30, 90 y 180 días.
- Porcentaje de usuarios que conectan correo, calendario o servicios de pago.
- Conversión de planes gratuitos a planes de pago.
- Ingresos por suscripción por usuario de pago.
- Coste de inferencia y de máquina virtual por tarea.
- Número y valor de las compras asistidas por el agente.
- Crecimiento de las interacciones con agentes empresariales.
- Ingresos incrementales de WhatsApp Business.
- Mejora medible en la conversión publicitaria.
- Incidentes de seguridad, acciones erróneas y tasas de reembolso.
Es posible que Meta solo facilite al principio declaraciones cualitativas. Los inversores deberían mostrarse escépticos si la dirección destaca cifras totales de acceso o de pruebas sin datos de retención ni de economía unitaria.
Un proceso práctico de seguimiento sería:
- Seguir la adopción: comprobar si los usuarios siguen usando Muse cuando se desvanece la curiosidad inicial.
- Seguir la profundidad: buscar crecimiento en servicios conectados, tareas completadas y objetivos recurrentes.
- Seguir la monetización: comparar el avance de las suscripciones y de la mensajería empresarial con los costes de infraestructura.
- Seguir la confianza: vigilar los incidentes de seguridad, los cambios de privacidad y las respuestas regulatorias.
- Seguir la eficiencia del capital: comparar el beneficio operativo incremental con la inversión de capital y la amortización.
SimianX AI puede apoyar este proceso reuniendo publicaciones de resultados, datos de la SEC, análisis técnico, revisiones de analistas y el sentimiento de las noticias; puedes abrir directamente un análisis en vivo de META. Aun así, los inversores deberían verificar las cifras importantes con los documentos y comunicaciones oficiales de Meta.
La valoración de las acciones de META tras el lanzamiento de Muse
Tras el lanzamiento, META cotizaba en torno a 644-654 dólares, lo que daba a Meta una capitalización bursátil de aproximadamente 1,64 billones de dólares, un múltiplo sobre beneficios de los últimos doce meses de unas 25 veces y un múltiplo sobre beneficios esperados de unas 20 veces, según los datos de mercado de StockAnalysis. Estas cifras cambian a diario y conviene comprobarlas antes de tomar una decisión de inversión.
Esa valoración no parece exigir que Muse se convierta de inmediato en un enorme negocio independiente. Sí asume, en cambio, que Meta puede mantener un crecimiento y unos márgenes saludables mientras invierte de forma agresiva en IA.
Un marco de escenarios es más útil que atribuir a Muse un valor arbitrario.
| Escenario | Resultado de Muse | Negocio principal | Resultado del gasto | Implicación probable para la acción |
|---|---|---|---|---|
| Bajista | Retención débil; los usuarios se resisten a compartir datos | El crecimiento publicitario se frena | El capex y la amortización siguen elevados | El múltiplo se contrae porque el flujo de caja libre decepciona |
| Base | Producto de nicho útil con una adopción de pago moderada | La publicidad sigue beneficiándose de la IA | El gasto genera una rentabilidad operativa gradual | El crecimiento de los beneficios sostiene un múltiplo similar al del mercado o con una prima modesta |
| Alcista | Muse se convierte en una plataforma de agentes para consumidores de uso generalizado | La publicidad y la mensajería obtienen mejoras medibles de conversión | La infraestructura de IA compartida genera una fuerte rentabilidad | META obtiene una prima adicional por su opcionalidad como plataforma y en IA |
Escenario bajista ilustrativo
En un escenario bajista, Muse genera unos ingresos por suscripción limitados porque los usuarios prefieren asistentes de la competencia o se niegan a conectar sus cuentas personales. Los gastos de infraestructura y amortización siguen subiendo, el crecimiento publicitario se normaliza y el flujo de caja libre sigue bajo presión.
El peligro no es que Meta deje de ser rentable. El peligro es que los inversores rebajen el múltiplo que asignan a la compañía porque las necesidades de capital se vuelvan estructuralmente más altas.
Escenario base ilustrativo
En un escenario base, Muse consigue una base de usuarios significativa pero no dominante. Las suscripciones se convierten en un negocio de varios miles de millones de dólares a lo largo de varios años, mientras Muse también mejora la implicación, el comercio y la mensajería.
La operación publicitaria de Meta sigue siendo el principal motor de beneficios. La inversión en IA respalda el crecimiento de los ingresos, pero los márgenes operativos se mantienen por debajo de su máximo anterior porque los costes de inferencia y amortización son considerables.
Escenario alcista ilustrativo
En un escenario alcista, Muse se convierte en una de las interfaces por defecto a través de las cuales los consumidores organizan sus tareas e interactúan con las empresas. La integración entre WhatsApp, Instagram, los dispositivos ponibles y los agentes de los comercios crea un efecto de red.
Las suscripciones directas importan, pero el mayor valor procede de una mejor conversión publicitaria, de las interacciones empresariales de pago y del comercio agéntico. La infraestructura de IA de Meta sirve a varios productos de alta rentabilidad, lo que permite que el beneficio operativo y el flujo de caja libre se aceleren cuando el ciclo de inversión se modere.
El escenario alcista no requiere que Muse sustituya a la publicidad. Requiere que Muse haga más valioso el ecosistema de publicidad, mensajería y comercio de Meta.
Los principales riesgos para la tesis de crecimiento de Muse
Confianza de los consumidores
El historial de Meta en privacidad y uso de datos puede disuadir a los usuarios de conectar su correo, sus calendarios, su información financiera y sus cuentas personales.
Errores del agente
Una respuesta generada por un chatbot se puede ignorar. Una acción incorrecta ejecutada por un agente puede costar dinero, dañar relaciones o exponer información privada.
Inyección de instrucciones y ciberseguridad
Un texto malicioso en un sitio web o en un documento puede intentar manipular a un agente. Sentinel y el aislamiento de las credenciales reducen el riesgo, pero no pueden eliminarlo.
Competencia
Google tiene la búsqueda, Android, Gmail y Maps. Microsoft tiene Windows y el software de trabajo. Amazon tiene las compras, los pagos y la logística. OpenAI y Anthropic tienen marcas de IA directas muy fuertes. La ventaja de distribución de Meta es considerable, pero no exclusiva.
Presión sobre los márgenes
Los costes persistentes de inferencia de IA, de máquinas virtuales y de amortización podrían reducir la rentabilidad del uso gratuito o poco monetizado.
Regulación
Muse podría atraer escrutinio en materia de privacidad, decisiones automatizadas, protección del consumidor, competencia, transacciones financieras y seguridad de la IA. La fragmentación regulatoria podría frenar la expansión internacional. El segundo trimestre ya incluyó 2.400 millones de dólares en cargos relacionados con procedimientos judiciales.
Conflictos de monetización
Usar los datos del agente personal para la publicidad podría minar la confianza. Evitar esos datos podría limitar la monetización. Meta debe encontrar modelos de ingresos que alineen sus incentivos con los intereses del usuario.
Asignación de capital
Meta financia al mismo tiempo infraestructura de IA, investigación en superinteligencia, Reality Labs, dispositivos ponibles y sus plataformas consolidadas. En el segundo trimestre de 2026, Reality Labs generó apenas 431 millones de dólares de ingresos y registró una pérdida operativa de 4.620 millones. Los inversores deben considerar la carga combinada de estos proyectos de largo recorrido.
¿Son las acciones de META una compra tras Muse?
Muse refuerza la tesis estratégica de Meta, pero el producto es demasiado nuevo para justificar por sí solo una decisión de inversión.
Las razones de más peso para tener META siguen siendo:
- Una base mundial de 3.600 millones de personas activas diarias.
- Una plataforma publicitaria muy rentable.
- Un fuerte crecimiento de los ingresos y de la publicidad en 2026.
- Un beneficio operativo subyacente que creció alrededor de un 9% en el segundo trimestre si se excluyen los cargos puntuales.
- Mejoras de IA que ya contribuyen al rendimiento de las recomendaciones y los anuncios.
- Múltiples vías para monetizar WhatsApp y la mensajería empresarial.
- Ventajas de distribución en productos sociales, de mensajería y ponibles.
- Muse como una nueva opción de plataforma potencialmente valiosa.
Las razones de más peso para la cautela son:
- Unas inversiones de capital de 130.000 a 145.000 millones de dólares en 2026.
- Un flujo de caja libre que cayó a 784 millones de dólares en el segundo trimestre, cuando el capex absorbió el 97,5% del flujo de caja operativo.
- Márgenes operativos más bajos.
- Exigencias elevadas de seguridad y privacidad.
- Una retención de agentes para consumidores todavía no demostrada.
- La competencia de plataformas tecnológicas con abundantes recursos.
- La exposición regulatoria y legal.
- La escasa información sobre la economía específica de Muse.
Para los inversores a largo plazo, un enfoque racional consiste en valorar primero el negocio publicitario consolidado de Meta y tratar Muse como una opcionalidad. Pagar una gran prima por unos ingresos hipotéticos de Muse sería prematuro. Ignorar Muse por completo también supondría pasar por alto la posibilidad de que Meta esté construyendo una nueva interfaz para la intención de compra y el comercio digital.
Preguntas frecuentes sobre las acciones de META y Muse
¿Qué es Meta Muse AI?
Muse es el agente de IA personal de Meta, lanzado en Estados Unidos el 8 de septiembre de 2026 en iOS, Android, muse.ai y dentro de WhatsApp. Puede navegar por sitios web, completar formularios, enviar correos, reservar viajes, negociar, realizar compras aprobadas y trabajar en segundo plano en objetivos a más largo plazo.
¿Cómo monetizará Meta Muse?
Muse es gratuito para la mayoría de los usos, con planes de suscripción de pago para los usuarios más intensivos. Meta también puede monetizarlo mediante servicios de agentes empresariales, mensajería de pago, alianzas comerciales y una mejor conversión publicitaria. La mayor oportunidad podría venir de conectar agentes personales con empresas en WhatsApp, Instagram y Messenger.
¿Cómo reaccionaron las acciones de META al lanzamiento de Muse?
META cayó un 0,5% el día del lanzamiento, el 8 de septiembre de 2026, y después subió un 6,6% hasta 653,69 dólares en la sesión siguiente, con un volumen de unas 2,2 veces lo normal mientras el Nasdaq-100 bajaba. La acción seguía alrededor de un 18% por debajo de su máximo de 52 semanas.
¿Puede Muse convertirse en el próximo motor de crecimiento de Meta?
Puede, pero los inversores necesitan pruebas de retención, conversión a pago, economía por tarea y actividad comercial. Es más probable que Muse se convierta en un motor de crecimiento relevante si refuerza la publicidad y la mensajería empresarial además de generar ingresos por suscripción.
¿Son las acciones de META una compra tras el lanzamiento de Muse?
Muse añade potencial alcista a largo plazo, pero no convierte por sí solo la acción en una compra. Los inversores deberían comparar el crecimiento de los beneficios y la valoración de Meta con los riesgos que generan la enorme inversión de capital, el menor flujo de caja libre, la regulación y la incertidumbre sobre la monetización de la IA.
¿Cuál es el mayor riesgo al que se enfrenta Meta Muse?
El mayor riesgo es la confianza. Muse resulta más útil a medida que los usuarios le dan acceso a datos sensibles y permiso para actuar, pero Meta debe convencer a los consumidores de que el beneficio en productividad compensa los riesgos de privacidad, seguridad y errores.
Conclusión
El lanzamiento de Muse por parte de Meta es estratégicamente importante porque lleva a la compañía más allá de las respuestas generadas por IA y hacia las acciones ejecutadas por IA. Muse puede navegar, comunicarse, comprar y gestionar proyectos mientras se integra con las plataformas sociales y de mensajería que ya usan miles de millones de personas.
Con el tiempo, el producto podría generar ingresos por suscripción, aumentar el valor de los anuncios de Meta, ampliar WhatsApp Business y consolidar a Meta como intermediaria en el comercio agéntico. Su distribución a través de WhatsApp, Instagram, Facebook y las futuras gafas con IA es una ventaja competitiva real.
Sin embargo, Muse todavía no es un motor de crecimiento demostrado. La adopción, la retención, la economía unitaria y la confianza de los consumidores siguen siendo desconocidas. Mientras tanto, Meta prevé gastar entre 130.000 y 145.000 millones de dólares en inversiones de capital en 2026, y el flujo de caja libre del segundo trimestre cayó por debajo de 1.000 millones de dólares a medida que se disparaba la inversión.
La tesis más defendible es, por tanto, equilibrada: el negocio publicitario principal de Meta sostiene la tesis de inversión actual, mientras que Muse aporta un potencial alcista quizá considerable pero no demostrado. El escenario alcista se refuerza si Muse logra un uso recurrente, conversión a pago y crecimiento de las transacciones con agentes empresariales sin comprometer la privacidad ni los márgenes. Se debilita si los costes de infraestructura de IA siguen altos mientras los usuarios se niegan a delegar tareas significativas.
Los inversores que siguen las acciones de META tras el lanzamiento de Muse deberían vigilar la información trimestral sobre adopción, el avance de las suscripciones, los ingresos de mensajería empresarial, la conversión publicitaria, la inversión de capital, la amortización y el flujo de caja libre. SimianX AI puede ayudar a seguir estas señales fundamentales, técnicas y de noticias en un único entorno de análisis.
Muse puede convertirse en el próximo gran motor de crecimiento de Meta, pero los inversores deberían exigir pruebas medibles antes de valorarlo como tal.
Este artículo tiene fines exclusivamente informativos y educativos. No constituye asesoramiento de inversión, legal ni fiscal. Los precios de mercado y las estimaciones de los analistas cambian, y los inversores deberían verificar los datos actuales y consultar a profesionales cualificados antes de tomar decisiones financieras.
Lectura Relacionada
- Meta Compute 2026: ¿puede el exceso de IA dar ingresos?
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Alphabet Q2 2026: ¿justifican Gemini y Cloud el capex de IA?
- Amazon Q2 2026: ¿puede AWS justificar $200B de capex en IA?
- Microsoft Q4 2026: Azure frente al riesgo de capex en IA
- Acciones de AppLovin 2026: todo el alza vino del precio
Referencias
- Meta Newsroom — Presentación de Muse (8 de septiembre de 2026)
- Meta AI Research — Seguridad y protección para agentes de IA: nuestro enfoque con Muse
- Meta Newsroom — Presentación de Muse Image (actualizado el 10 de julio de 2026)
- SEC EDGAR — Publicación de resultados del T2 2026 de Meta (formulario 8-K, Anexo 99.1)
- SEC EDGAR — Formulario 10-Q de Meta del trimestre cerrado el 30 de junio de 2026
- Stripe — Link
- Meta Bug Bounty — Programa de recompensas por errores
- StockAnalysis — Datos de mercado de META


