
Dentro de la decisión del FOMC de septiembre de 2026: qué dijo un voto de 12 a 0
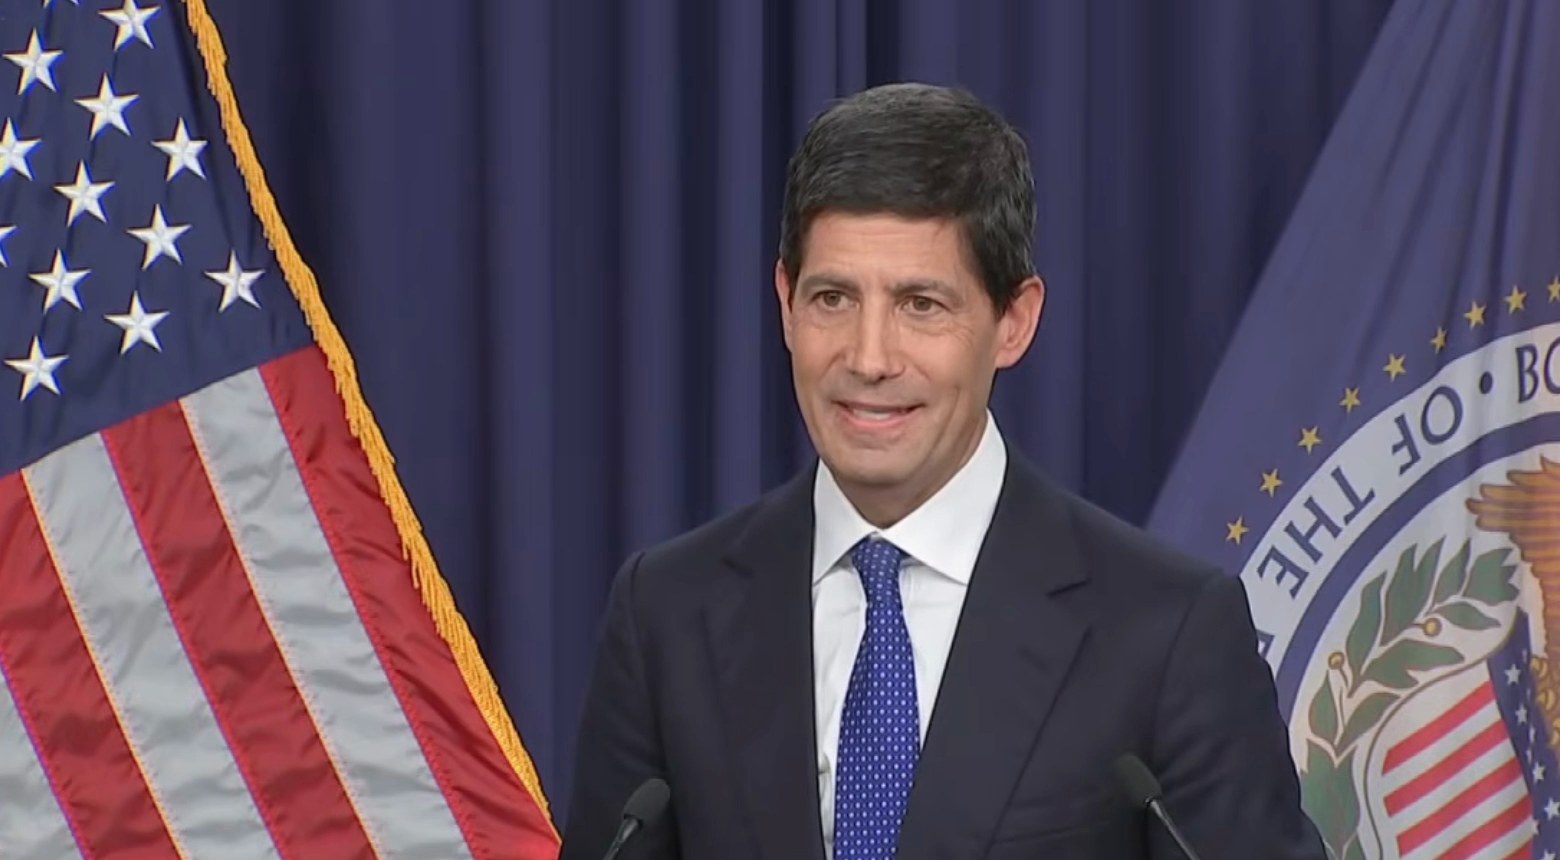
El miércoles 16 de septiembre de 2026, la Reserva Federal subió las tasas de interés por primera vez en más de tres años. El movimiento fue pequeño: un cuarto de punto porcentual, que eleva el rango objetivo de los fondos federales a 3,75%–4,00%. La política que lo rodeó no fue pequeña en absoluto. Kevin Warsh, el presidente que Donald Trump eligió personalmente hace ocho meses para abaratar el dinero, dedicó su primera prueba real a hacer exactamente lo contrario. Después se plantó ante el atril durante media hora y se negó, tres veces seguidas, a decir una sola palabra sobre el presidente.
Este es un análisis en lenguaje sencillo de lo que ocurrió, de quién es Warsh, de si es un halcón o una paloma, de qué acciones pagaron realmente la factura de la decisión y de qué esperar cuando el comité vuelva a reunirse en octubre.
Qué hizo realmente la Fed
El Comité Federal de Mercado Abierto (FOMC) votó subir la tasa de los fondos federales en 25 puntos básicos, de 3,50%–3,75% a 3,75%–4,00%. Hay tres cosas en esa frase que importan más que el número.
Primero, es el primer aumento desde julio de 2023. Las tasas llevaban intactas en 3,50%–3,75% desde el último recorte de diciembre de 2025: nueve meses sin hacer nada.
Segundo, el voto fue unánime. Doce a cero. Ni una sola disidencia, incluidos funcionarios que apenas dos semanas antes habían insinuado en público que preferían no moverse.
Tercero, el comunicado oficial del FOMC incluyó una frase que la Fed no usaba desde hacía años: "La inflación sigue elevada. La acción de política de hoy respaldará un retorno más oportuno al objetivo del 2% del Comité". La palabra que hay que subrayar es más oportuno. Un banco central que dice querer llegar antes a algún sitio es un banco central que no ha terminado.
La formulación del propio Warsh fue más suave y más reveladora. No dijo que la Fed estuviera endureciendo. Dijo que había "retirado una dosis de acomodación", como si el nivel anterior hubiera sido una indulgencia leve que por fin un adulto responsable le quitó a alguien.
¿Quién es Kevin Warsh?
Si el nombre le resulta nuevo, es comprensible. Warsh lleva unos cuatro meses como presidente.
Fue nominado por Trump el 4 de marzo de 2026, confirmado por el Senado a mediados de mayo y juramentado el 22 de mayo, en sustitución de Jerome Powell. El día de esta decisión llevaba unos 117 días en el cargo, una cifra que él mismo mencionó dos veces como "mis ciento diez o veinte días aquí".
No es un recién llegado al edificio. Warsh entró en la Junta de Gobernadores de la Fed en 2006, a los 35 años, el gobernador más joven de la historia de la institución. Antes trabajó en fusiones y adquisiciones en Morgan Stanley y después sirvió en la Casa Blanca de George W. Bush como asistente especial de política económica y secretario ejecutivo del Consejo Económico Nacional. Tiene un título en políticas públicas por Stanford y uno en Derecho por Harvard; llamativamente, no tiene un doctorado en Economía, algo inusual entre los presidentes modernos de la Fed.
Vivió toda la crisis financiera de 2008 como principal enlace de la Fed con Wall Street y dimitió en 2011. El motivo es el dato más útil sobre él: era profundamente escéptico con la expansión cuantitativa. Votó a favor del QE2 en noviembre de 2010 porque los gobernadores no rompen filas, pero le dijo a Ben Bernanke que él "no habría llevado al Comité en esa dirección" si fuera presidente, y sostuvo en público que los beneficios de las compras de bonos eran "pequeños y fugaces" mientras que los riesgos eran "desconocidos, inciertos y potencialmente grandes".
En resumen: un práctico de mercado curtido por la crisis, alérgico al estímulo no convencional, que nunca ha disentido en público pero que tira con fiabilidad de la institución hacia el dinero más caro desde dentro. Ese es el hombre al que Trump puso al frente del dólar.
¿Halcón o paloma? Una respuesta directa
Warsh es un halcón. No un caso limítrofe, ni un halcón "según los datos". Un halcón.
La evidencia del miércoles basta y sobra. Describió la inflación como "demasiado alta y durante demasiado tiempo". Dijo que las lecturas de inflación de este verano "no me dicen que las tendencias subyacentes hayan mejorado de forma significativa". Señaló que demasiadas categorías siguen subiendo por encima del 3% tanto a seis como a doce meses. Y cuando un periodista le recordó que las propias proyecciones de la Fed no sitúan la inflación en el 2% hasta 2029, no suavizó nada: se limitó a decir que esas eran las previsiones de sus colegas, no las suyas, y repitió que el comité entregará estabilidad de precios.
Pero lo más interesante es qué tipo de halcón es, porque eso cambia cómo conviene operar a su alrededor.
Se niega a dar orientación futura. Preguntado directamente si esta subida inicia una secuencia, respondió: "No estoy en el negocio de la orientación futura". Preguntado por la tasa neutral —el nivel en el que la política ni ayuda ni frena—, fue aún más tajante: cuando le preguntaron si piensa en esos términos, contestó "en una palabra, no".
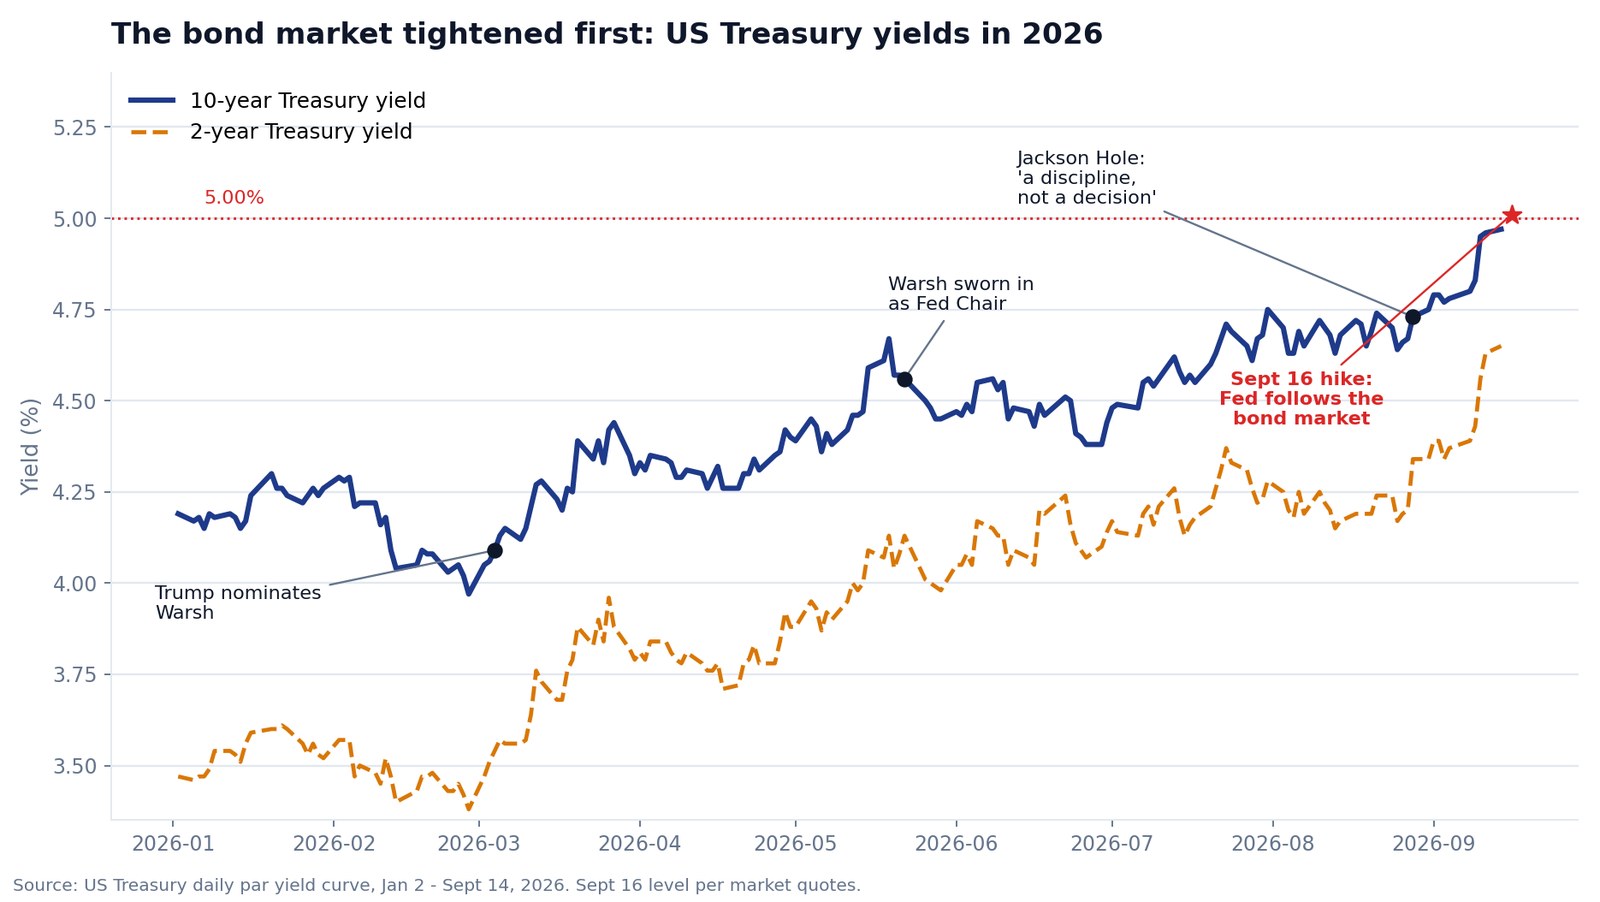
También rechaza la obsesión con el dato suelto que ha definido el seguimiento de la Fed durante una década. "La dependencia de un dato concreto es una preocupación peligrosa", dijo. "Lo que importa son las tendencias. Los datos puntuales tienen ruido". En Jackson Hole, en agosto, lo elevó a principio: "Estoy aquí hoy comprometido con una disciplina, no con una decisión", y añadió que los responsables deben "interrogar a la realidad".
Traducción práctica para el inversor: con Powell, el mercado solía poder deducir el siguiente movimiento a partir del último dato de inflación. Con Warsh, no puede. Le está diciendo que actuará según su lectura de la tendencia, en su calendario, y que no lo anunciará antes. Eso es una receta para sorpresas más grandes en torno a las reuniones del FOMC, en ambas direcciones.
La parte en la que ignora a Trump
Tres periodistas distintos intentaron que hablara del presidente. Tres veces se negó, y las negativas fueron la noticia.
ABC News preguntó cuál era su mensaje para un presidente que ha exigido recortes una y otra vez. Warsh: "No tengo nada para usted sobre una conversación con el presidente".
El Washington Examiner preguntó por la amenaza de Trump de cortar el comercio con ciertos países si no bajaban las tasas, y si esto era una prueba más para la independencia de la Fed. Warsh: "No tengo nada para usted sobre conversaciones con el presidente, y no soy un boletín de Wall Street. Parte de la independencia de la Reserva Federal consiste en quedarnos en nuestro carril. La independencia es una calle de doble sentido. Dejaremos que quienes hacen política comercial y política fiscal se queden también en el suyo".
Eso es lo más cerca que un presidente de la Fed en ejercicio llega a decirle a la Casa Blanca que se ocupe de lo suyo, y lo dijo sin dramatismo, que es precisamente lo que hace que cale.
La administración había pasado los diez días previos a la reunión en una presión total: el presidente, el vicepresidente, el secretario del Tesoro y varios asesores económicos de alto nivel pidieron públicamente a la Fed que no subiera las tasas. Trump había publicado que "las tasas altas ponen a Estados Unidos en una desventaja muy injusta". También había dicho que no habría elegido a Warsh si quisiera subidas de tasas.
Aquí está lo que más debería importar a los mercados: no estuvo reñido. El voto fue 12–0. Si la campaña de presión de la Casa Blanca tuvo algún efecto dentro de la sala, no se vio en una sola papeleta. Para quien temiera que una Fed nombrada por Trump fuera una Fed capturada, el miércoles fue un dato real y observable. Y el mercado de bonos lo trató como tal.
¿Por qué subir tasas si la inflación es un problema de oferta?
Esta fue la línea de preguntas más afilada y merece una respuesta directa, porque es la objeción que tendrá la mayoría de los lectores.
La inflación de ahora es en gran medida una historia de energía y aranceles. La interrupción del estrecho de Ormuz ha mantenido el crudo por encima de los 100 dólares durante buena parte del año, y la variación a doce meses de los precios PCE totales rondaba el 3,6% en agosto, con el PCE subyacente cerca del 3,2% y el IPC subyacente más cerca del 2,4%. Un cuarto de punto en Washington no reabre una vía marítima en el Golfo.
Warsh concedió el punto y reformuló la cuestión. "No podemos afectar ningún precio individual", dijo, "ni el del petróleo ni el de los alimentos en el supermercado. Pero lo que sí podemos hacer, y haremos, es asegurarnos de que cualquier cambio en los precios relativos no se extienda, no tenga efectos de segundo y tercer orden".
Ese es todo el argumento, y es defendible. La Fed no intenta abaratar la gasolina. Intenta impedir que la gasolina cara se convierta en mayores demandas salariales, mayores precios de servicios y expectativas desancladas: el mecanismo que transformó los choques petroleros de los años setenta en una década de inflación.
El mercado laboral le da margen para intentarlo. El desempleo ronda el 4,1%, las vacantes y las horas semanales suben, y la media de cuatro semanas de peticiones de subsidio es compatible con el pleno empleo. Cuando un lado del doble mandato está esencialmente satisfecho, el otro se lleva la atención. Warsh lo dijo con todas las letras: "nuestro foco predominante está en el lado de la estabilidad de precios de nuestro mandato".
El mercado de bonos subió las tasas antes que la Fed
Mire el gráfico de arriba, porque es la verdadera historia de 2026.
El 4 de marzo, el día en que Trump nominó a Warsh, el rendimiento del bono del Tesoro a 10 años era del 4,09%. A mediados de septiembre había superado el 5,00%, el nivel más alto desde 2007. El bono a 2 años pasó del 3,54% a cerca del 4,72% en el mismo tramo. La Fed no se movió ni una vez en esa ventana. Todo el endurecimiento lo hizo el mercado por su cuenta.
Por eso Warsh pudo decir que le costaba "describir las condiciones financieras generales como restrictivas", y por eso sus colegas coincidieron. En su relato, el cuarto de punto no fue la Fed liderando, sino la Fed poniéndose al día con un mercado de bonos que ya había emitido su juicio.
Preguntado por qué habían subido tanto los rendimientos largos, dio tres razones que vale la pena recordar: la economía se fortaleció de verdad; la competencia por el capital se intensificó a medida que los "hiperescaladores" —los grandes constructores de nube e inteligencia artificial— salían al mercado a financiar inversión; y la geopolítica, en particular la brecha entre los precios al contado de la energía y los márgenes de refino que acaban llegando a las estanterías.
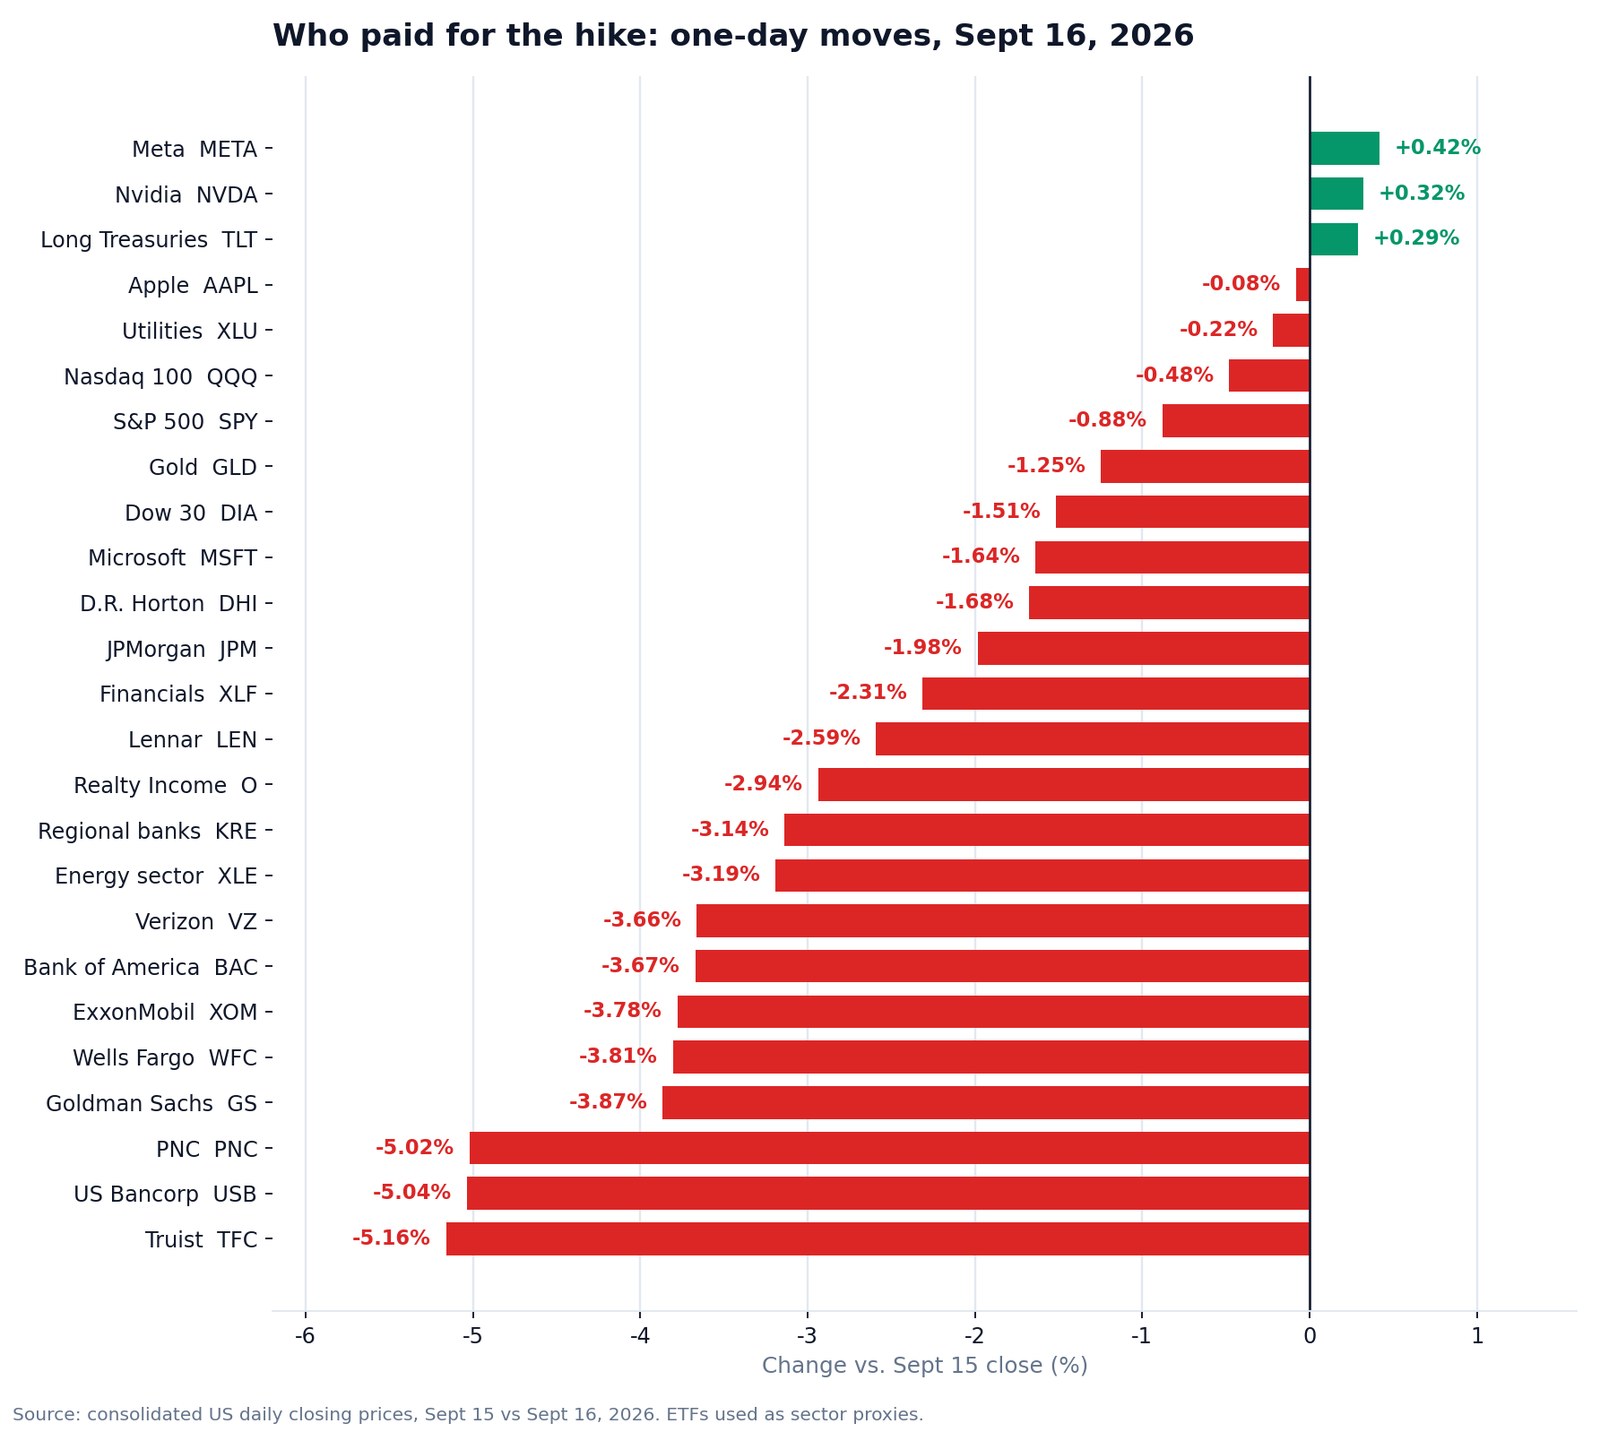
¿Y el día en sí? El bono a 10 años apenas se movió y la deuda larga se afirmó ligeramente. TLT, el fondo cotizado de bonos del Tesoro a más de 20 años, cerró con una subida del 0,29%. Es decir: los inversores en bonos trataron la subida como credibilidad antiinflacionaria, no como una amenaza al crecimiento. Es la mejor reseña posible para Warsh.
Cómo votaron las acciones: los bancos pagaron la factura
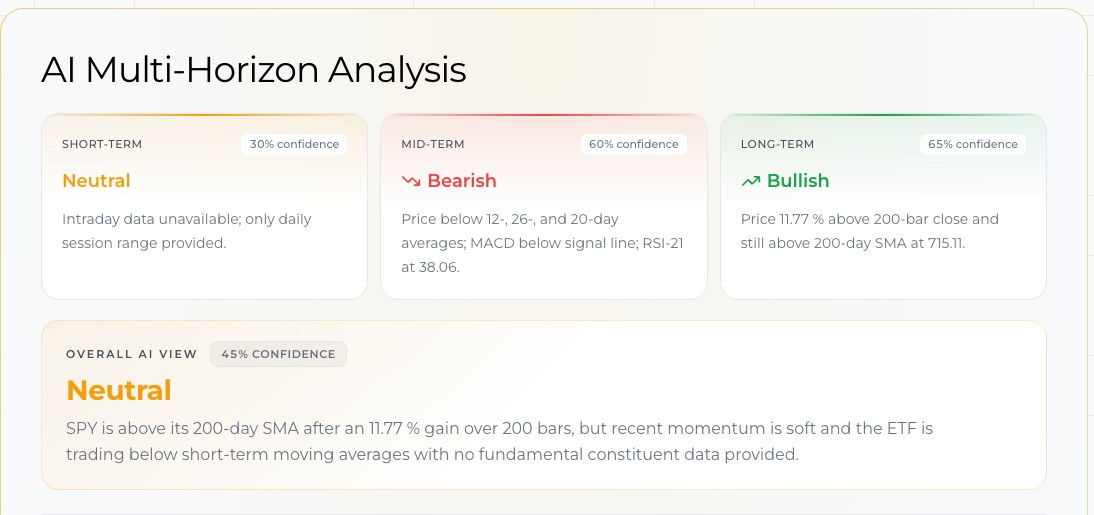
Los índices contaron una historia suave. El Dow cayó alrededor del 1,4%, el S&P 500 en torno al 0,8% y el Nasdaq Composite cerca del 0,5%. SPY cerró en 750,74 dólares, un 0,88% abajo.
Por debajo no fue suave en absoluto. Fue una de las rotaciones sectoriales más bruscas del año en una sola sesión, y el dolor se concentró en un sitio: la banca.
Truist cayó un 5,16%. U.S. Bancorp un 5,04%. PNC un 5,02%. Goldman Sachs perdió un 3,87%, Wells Fargo un 3,81%, Bank of America un 3,67%, Citigroup un 3,41% y Charles Schwab un 3,37%. Incluso JPMorgan, la fortaleza del sector, cedió un 1,98%. El fondo cotizado de bancos regionales KRE bajó un 3,14% y el de financieras en general, XLF, un 2,31%.
Casi todo el mundo da por hecho que a los bancos les encantan las subidas de tasas, así que conviene explicarlo de forma sencilla. Los bancos ganan con la diferencia entre lo que cobran por los préstamos y lo que pagan por los depósitos. Esta subida elevó el tramo corto —el coste de los depósitos— mientras que el tramo largo, de donde salen los rendimientos de los préstamos, apenas se movió. La diferencia se estrecha en lugar de ampliarse. Además, un 10 años al 5% deprecia los bonos que los bancos ya tienen en cartera, y tasas altas durante más tiempo elevan la probabilidad de que los prestatarios dejen de pagar. Los bancos regionales, con ingresos menos diversificados y depósitos más sensibles a las tasas, son los que más sufren. Ese es exactamente el orden que produjo el mercado.
La energía fue la segunda víctima, por otra razón: el crudo cayó más de un 3% en la sesión. ExxonMobil retrocedió un 3,78% y Chevron un 3,21%.
En tercer lugar, los sustitutos de bonos. Verizon cayó un 3,66%, AT&T un 3,42% y la socimi de arrendamiento neto Realty Income un 2,94%: cuando el rendimiento sin riesgo se acerca al 5%, un dividendo del 6% deja de parecer especial.
La vivienda recibió un golpe menor del esperado: Lennar cedió un 2,59% y D.R. Horton un 1,68%. Las hipotecas ya habían descontado un 10 años al 5%.
Y luego la sorpresa. Las grandes tecnológicas apenas se inmutaron. Nvidia subió un 0,32%, Meta un 0,42% y Apple quedó plana con un –0,08%. Microsoft fue la excepción, con un –1,64%. La vieja regla decía que las tasas altas aplastan a las acciones de crecimiento de larga duración. En 2026, el complejo de inversión en inteligencia artificial se trata como un ciclo industrial generador de caja y no como una operación de tasa de descuento, y ya pesa lo suficiente en el índice como para contener la caída del S&P por debajo del 1% mientras los bancos perdían un 4%.
El perdedor más claro fuera del sector financiero fue la renta variable ligada a las criptomonedas. Coinbase cayó un 6,04%, aunque ahí hubo una segunda causa: el Senado no logró avanzar la Ley Clarity esa misma tarde por 49 votos contra 50.
Mi lectura: esto fue una rotación, no una revaluación a la baja. El mercado no decidió que la economía se está rompiendo. Decidió que los negocios cuyos beneficios dependen del dinero barato valen menos, y que los que venden al auge de inversión en inteligencia artificial no. Esa distinción es lo más útil que puede llevarse a octubre.
Qué dice el diagrama de puntos sobre lo que viene
Junto con la decisión, la Fed publicó su Resumen de Proyecciones Económicas trimestral. Warsh subrayó que, por segunda reunión consecutiva, no había presentado una previsión propia, y presentó las cifras de sus colegas como suyas de ellos, no de él.
Así situaron los 18 participantes la tasa de los fondos federales a finales de 2026:
| Tasa de fondos federales a cierre de 2026 | Qué implica | Participantes |
|---|---|---|
| 4,375% | Dos subidas más este año | 4 |
| 4,125% | Una subida más este año | 12 |
| 3,875% | Ya está hecho por este año | 2 |
Dieciséis de dieciocho quieren al menos un aumento más en 2026. Solo dos creen que el trabajo está terminado.
El resto de proyecciones es igual de dura a su manera silenciosa:
| Proyección mediana | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Crecimiento del PIB real | 2,3% | 2,4% | 2,2% | 2,1% |
| Tasa de desempleo | 4,1% | 4,1% | 4,1% | 4,1% |
| Inflación PCE | 3,7% | 2,3% | 2,1% | 2,0% |
| Inflación PCE subyacente | 3,4% | 2,5% | 2,2% | 2,0% |
| Tasa de fondos federales | 4,1% | 4,1% | 3,9% | 3,6% |
Lea con cuidado la última fila. El participante mediano no ve ningún recorte en 2027: la tasa termina 2027 exactamente donde termina 2026. Ocho de dieciocho sitúan 2027 incluso más alto, en el 4,375%. Y la inflación no llega al 2% hasta 2029, lo que es una admisión tácita de que esto será un desgaste largo y no un arreglo rápido.
Frente a una tasa neutral de largo plazo que el comité fija en el 3,2%, el punto medio actual del 3,875% es solo moderadamente restrictivo. Hay margen para ir más lejos sin que nadie lo llame extremo.
Qué esperar de la reunión de octubre
La próxima reunión del FOMC es el 27 y 28 de octubre de 2026. No habrá nuevo diagrama de puntos —el siguiente Resumen de Proyecciones Económicas llega en diciembre—, pero sí habrá rueda de prensa, es decir, otra media hora de Warsh negándose a comprometerse con nada.
Los mercados de futuros se inclinan por una subida más antes de fin de año. Los puntos coinciden. La pregunta real no es si, sino en qué reunión: octubre o diciembre.
Mi visión, dicha claramente como visión:
Una pausa en octubre seguida de una subida en diciembre es el camino ligeramente más probable, y le daría algo más que un cincuenta por ciento. El argumento para esperar es que Warsh acaba de comprarse justo lo que dijo querer en julio: tiempo para ver si la tendencia gira. Ha repetido que las tendencias importan y los datos sueltos no, y entre hoy y finales de octubre solo hay un dato de IPC, es decir, un dato suelto. La reunión de diciembre llega con un juego completo de proyecciones y dos meses más de evidencia.
Pero el caso de octubre es real y no lo descartaría. El comunicado dijo más oportuno. Warsh dijo que el estándar de acción del comité —la confianza en que la inflación subyacente se dirige al 2% "con claridad y a velocidad suficiente"— no se ha satisfecho. Si no se satisfizo en septiembre, es poco probable que un mes de datos lo satisfaga en octubre. Históricamente, cuando la Fed empieza a subir rara vez se detiene en una sola vez, un punto que una periodista de The New York Times le planteó y que él evitó rebatir de forma llamativa.
Tres cosas inclinarían la balanza hacia un movimiento en octubre: una inflación subyacente por encima de lo esperado, un crudo al alza por una nueva escalada en el Golfo u otro informe de empleo firme. Tres cosas la inclinarían hacia la pausa: una ruptura real a la baja en los servicios subyacentes, un petróleo que devuelva su prima geopolítica y cualquier grieta en los datos laborales, en particular un salto en las solicitudes continuadas.
Una advertencia. Como Warsh se niega a comprometerse por adelantado, el mercado llegará a octubre con menos certeza de la que acostumbra. Espere movimientos más amplios ese día exactamente donde se movieron el miércoles: bancos regionales, bonos de larga duración y todo lo que viva de pagar dividendos.
Qué significa para una cartera corriente
Cuatro conclusiones, ninguna de las cuales exige una mesa de operaciones.
El efectivo y la deuda corta vuelven a ser competitivos de verdad. Con la tasa de política en 3,75%–4,00% y ningún recorte previsto hasta 2027, el coste de oportunidad de guardar algo de pólvora seca es casi cero. Hace dos años no era así.
Las rentas sensibles a tasas exigen una segunda mirada. Si tiene servicios públicos, telecos o socimis sobre todo por el dividendo, está compitiendo con un 5% sin riesgo. El dividendo tiene que estar creciendo, no solo ser grande.
La exposición a bancos es ahora una apuesta sobre la curva, no sobre las tasas. Los bancos no necesitan tasas más altas; necesitan una curva más inclinada. Hasta que se amplíe la diferencia entre los rendimientos cortos y largos, las subidas son un viento en contra para el grupo, y cuanto más pequeño y más dependiente de depósitos sea el banco, más fuerte sopla ese viento.
Y no venda crecimiento por reflejo. Lo único que demostró el miércoles es que el viejo reflejo de "tasas altas matan a la tecnología" no está funcionando en este ciclo, porque el ciclo de inversión en inteligencia artificial pesa hoy más sobre esos beneficios que la tasa de descuento.
Si quiere ver estos movimientos en tiempo real y no en un resumen posterior, nuestra sala de mando multiagente en vivo corre la misma configuración sobre cualquier acción estadounidense, Sectores en Foco rastrea qué grupos están absorbiendo de verdad el daño y los Pilotos automáticos vigilan una posición y avisan cuando el cuadro cambia. Los planes y los límites de análisis incluidos están en la página de precios, y hay más análisis de mercado en Historias.
Preguntas frecuentes
¿Cuánto subió las tasas la Fed en septiembre de 2026?
Un 0,25 punto porcentual, llevando el rango objetivo de los fondos federales del 3,50%–3,75% al 3,75%–4,00%. Fue el primer aumento desde julio de 2023 y el primero de la presidencia de Kevin Warsh.
¿La decisión fue unánime?
Sí. El FOMC votó 12–0 sin disidencias, algo notable dado lo divididos que parecían públicamente los funcionarios en las semanas previas.
¿Kevin Warsh es halcón o paloma?
Halcón. Llama a la inflación "demasiado alta y durante demasiado tiempo", fue escéptico con la expansión cuantitativa durante su etapa como gobernador entre 2006 y 2011 y ha hecho de la estabilidad de precios su foco declarado. Eso sí, es un halcón atípico: se niega a dar orientación futura y desestima el marco de la tasa neutral como académicamente interesante pero operativamente inútil.
¿Volverá la Fed a subir tasas en octubre de 2026?
La reunión del 27 y 28 de octubre está viva. Dieciséis de los dieciocho participantes del FOMC proyectan al menos un aumento más en 2026, y el comité dijo querer un retorno "más oportuno" a la inflación del 2%. Que esa subida caiga en octubre o en la reunión del 8 y 9 de diciembre es genuinamente incierto, y Warsh se negó de forma explícita a dar señales.
¿Por qué cayeron los bancos si subieron las tasas?
Porque la subida elevó los costes de financiación a corto sin elevar los rendimientos de los préstamos a largo, comprimiendo el margen, y porque un bono a 10 años cerca del 5% deprime el valor de los bonos que los bancos ya poseen. Regionales como Truist, U.S. Bancorp y PNC cayeron alrededor del 5%.
¿Qué dijo Warsh sobre el presidente Trump?
Nada. Tres periodistas preguntaron por la campaña de presión de la Casa Blanca y se negó cada vez, limitándose a decir que "la independencia es una calle de doble sentido" y que la Fed pretende "quedarse en nuestro carril".
En resumen
El cuarto de punto no es la noticia. Lo son dos cosas.
La primera: un presidente nombrado específicamente para recortar tasas las subió a los 117 días de llegar al cargo, consiguió que todos sus colegas firmaran y después se negó siquiera a reconocer al presidente que lo nombró. La independencia del banco central suele ser una abstracción. El miércoles fue un pase de lista.
La segunda: el mercado le creyó. Los rendimientos largos se relajaron, el dólar se afirmó y las ventas se concentraron en los negocios que necesitan dinero barato en vez de extenderse a todo el índice. Así es como se ve la credibilidad en los datos de precios.
Warsh repite que está comprometido con una disciplina, no con una decisión. Los inversores tendrán ahora que poner precio a una Fed que no piensa decirles qué va a hacer. Es menos cómodo que la última década. También es, a la vista de una sola tarde, bastante más serio.
Lectura Relacionada
- La Fed de Warsh: el diagrama de puntos vira a una subida
- Elecciones 2026 y la Fed: ¿muerto el recorte de septiembre?
- Trump elogia a Warsh y exige un recorte de tipos a la Fed
- Cada ciclo de subidas de tipos de la Fed desde 1983: S&P 500
- Venta global de bonos 2026: el 30 años en máximos de 19 años
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Informe IPC julio 2026: la inflación cae y la Fed lo duda
- Inversiones de la curva de tipos y recesiones en EE. UU.
- Jackson Hole 2026: ¿reescribirá la innovación a la Fed?
Referencias
- Federal Reserve — comunicado del FOMC, 16 de septiembre de 2026
- Federal Reserve — Resumen de Proyecciones Económicas, septiembre de 2026
- Federal Reserve — discurso del presidente Warsh en Jackson Hole, 28 de agosto de 2026
- Federal Reserve — calendario de reuniones del FOMC
- U.S. Department of the Treasury — tasas diarias de la curva de rendimiento del Tesoro
- Bureau of Economic Analysis — índice de precios del gasto en consumo personal


