
Copart compra ACV Auctions: la apuesta de 1.900 millones de dólares por la reventa digital entre concesionarios
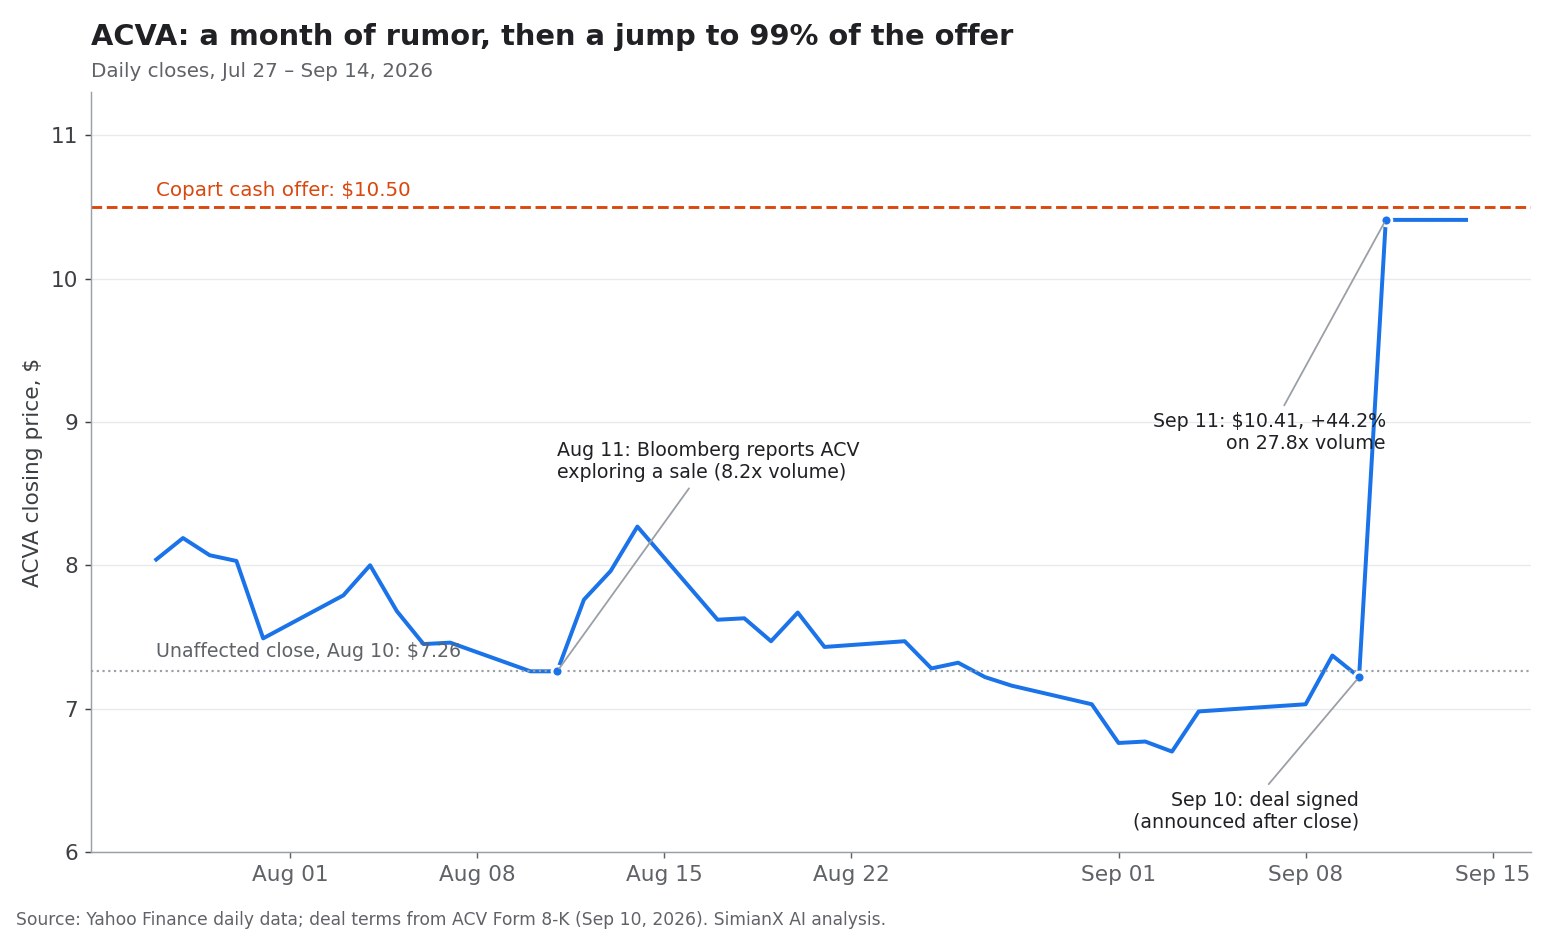
El acuerdo entre Copart y ACV Auctions de 2026 convirtió a ACVA, un valor castigado del sector de mercados digitales, en una operación de adquisición con un valor fijo en efectivo. El 10 de septiembre de 2026, Copart y ACV anunciaron un acuerdo definitivo por el que Copart adquirirá ACV por 10,50 dólares por acción en efectivo, lo que implica un valor patrimonial de unos 1.900 millones de dólares, según el comunicado conjunto presentado ante la SEC. En la siguiente sesión, ACVA se disparó un 44,2 %, hasta 10,41 dólares, con un volumen unas 28 veces superior al habitual.
Eso deja a los accionistas de ACVA ante una pregunta sencilla y a los de Copart ante una difícil. Para los tenedores de ACVA, casi todo el valor ya está en el precio: la acción cerró 9 centavos por debajo de la oferta. Para los de CPRT, la cuestión es si una compañía cuyos propios ingresos crecieron apenas un 0,4 % en el ejercicio fiscal 2026 puede recuperar el crecimiento comprando un mercado de reventa entre concesionarios con un estrecho margen de EBITDA ajustado del 9 %.
La lógica estratégica es clara. Copart es el líder mundial en subastas de vehículos siniestrados y de pérdida total para aseguradoras. ACV gestiona un mercado mayorista digital entre concesionarios, respaldado por inspecciones de vehículos, transporte, financiación de inventario, software de fijación de precios y datos sobre el estado de los coches. Juntas abarcarían toda la vida de un vehículo usado: desde la entrega como parte de pago en el concesionario hasta la subasta mayorista, el desguace y la reventa internacional.
Pero un relato estratégico no equivale a una rentabilidad garantizada. Copart afirma que la operación será neutral para el beneficio por acción en el primer año completo tras la compra y solo acrecentará el beneficio a partir del ejercicio fiscal 2028. Los accionistas tendrán que esperar para ver los beneficios, mientras Copart asume los riesgos de integración, de ejecución y del ciclo del mercado.
SimianX AI puede ayudar a los inversores a seguir este tipo de acontecimientos combinando documentos regulatorios, datos de valoración, indicadores técnicos, publicaciones de resultados y sentimiento de las noticias en un único flujo de análisis multiagente.
¿En qué consiste exactamente el acuerdo entre Copart y ACV?
La operación se estructura como una oferta pública de adquisición en efectivo seguida de una fusión. Los términos clave, según el Form 8-K de ACV y el acuerdo de fusión:
| Término | Detalle |
|---|---|
| Precio | 10,50 dólares por acción de ACVA, todo en efectivo |
| Valor patrimonial implícito | Unos 1.900 millones de dólares |
| Prima | Alrededor del 45 % sobre el cierre no afectado del 10 de agosto (7,26 dólares); alrededor del 41 % sobre el precio medio ponderado por volumen de 30 días hasta el 9 de septiembre |
| Estructura | Oferta pública de adquisición y posterior fusión de una filial de Copart con ACV |
| Condiciones | Aceptación por la mayoría de las acciones de ACV; vencimiento del plazo de espera de la ley Hart-Scott-Rodino (HSR); condiciones habituales |
| Financiación | Efectivo disponible de Copart; sin condición de financiación |
| Penalización a cargo de ACV | 57,7 millones de dólares (por ejemplo, para aceptar una propuesta superior) |
| Penalización inversa a cargo de Copart | 115,3 millones de dólares si la operación fracasa por motivos de competencia (orden judicial en virtud de la HSR o de la normativa de competencia, o si la condición HSR no se cumple antes de la fecha límite) |
| Cierre previsto | Antes de que termine el año natural 2026 |
| Tras el cierre | ACV funcionará como filial independiente de Copart bajo su dirección actual |
Destacan dos detalles. En primer lugar, la prima se mide respecto al 10 de agosto, no al 9 de septiembre. El motivo es que el 11 de agosto Bloomberg informó de que ACV estudiaba una venta tras recibir interés de compradores, y ese día la acción negoció 8,2 veces su volumen habitual. Medida frente al precio del día anterior a la firma, la prima también rondaba el 45 %, porque ACVA había vuelto a caer hasta 7,22 dólares.
En segundo lugar, la penalización inversa duplica la que pagaría ACV. Copart ha puesto en juego 115,3 millones de dólares a que los reguladores dejarán pasar la operación. Es una señal significativa de confianza y, a la vez, la indicación más clara de qué riesgo consideraron más importante ambas partes.
ACV declaró 169,8 millones de acciones en circulación a 3 de agosto de 2026, que a 10,50 dólares suman unos 1.780 millones de dólares; la cifra titular de unos 1.900 millones incluye también las retribuciones en acciones.
La estructura transmite un mensaje más: Copart no trata a ACV como una pequeña adquisición de software. Compra un negocio con sus propias relaciones con concesionarios, operaciones de mercado, productos de datos y equipo directivo, y se ha comprometido a mantener a ese equipo.
Por qué ACV Auctions es valiosa desde el punto de vista estratégico
ACV no es un simple sitio web de subastas. Combina un mercado digital con servicios que ayudan a los concesionarios a conseguir, valorar, transportar, financiar y gestionar vehículos usados.
Entre sus principales productos figuran:
- ACV Auctions: subastas mayoristas digitales entre concesionarios.
- ACV Transportation: servicios de logística y traslado de vehículos.
- ACV Capital: financiación de inventario a corto plazo para concesionarios que cumplan los requisitos.
- ACV MAX: software de gestión de inventario y optimización de beneficios.
- VIPER: tecnología de imagen e inspección de vehículos con inteligencia artificial para concesionarios.
- True360: datos de inspección e informes sobre el estado de los vehículos.
- ClearCar: herramientas de valoración de vehículos y de entrega como parte de pago para consumidores.
La tecnología de ACV aborda un problema persistente del mercado de coches usados: los concesionarios deben tomar decisiones de compra rápidas con información imperfecta. El estado del vehículo, el kilometraje, el historial de titularidad, la demanda local, el coste de transporte y el precio de reventa esperado influyen en la rentabilidad. Los sistemas de inspección y valoración de ACV intentan que esas decisiones sean más coherentes.
Esa capa de datos es lo que Copart dice desear por encima de todo. En el anuncio, Copart afirmó que ambas compañías juntas tendrán «uno de los mayores conjuntos de datos sobre el estado de los vehículos del sector» y que la «tecnología de inspección orientada a concesionarios, los datos sobre el estado y las herramientas de valoración con inteligencia artificial» de ACV reforzarán sus propios productos. ACV aporta más de 850 inspectores de vehículos en Estados Unidos, más de 70.000 transacciones mensuales y más de 22.000 compradores únicos en 2025, según la presentación de la operación.
El perfil financiero reciente de ACV
ACV llegó a la operación con impulso en los ingresos, pero con una rentabilidad modesta.
En el conjunto de 2025, según la declaración de representación de 2026 de ACV:
- Ingresos de 760 millones de dólares, un 19 % más que el año anterior.
- Ingresos de mercado y servicios de 678 millones de dólares, un 18 % más.
- 829.276 unidades vendidas en el mercado, un 12 % más.
- EBITDA ajustado de 59 millones de dólares.
Los resultados del segundo trimestre de 2026, publicados el 10 de agosto, mostraron que los ingresos seguían creciendo, pero el volumen físico se estancaba:
| Indicador del 2.º trimestre de 2026 | Resultado | Variación interanual |
|---|---|---|
| Ingresos | 214 millones de dólares | +10 % |
| Ingresos de mercado y servicios | 189 millones de dólares | +8 % |
| Valor bruto de mercancías (GMV) del mercado | 2.700 millones de dólares | Prácticamente estable |
| Unidades vendidas en el mercado | 211.472 | Prácticamente estable |
| Pérdida neta según GAAP | 8 millones de dólares | Pérdida de 7 millones un año antes |
| Beneficio neto no GAAP | 10 millones de dólares | 12 millones un año antes |
| EBITDA ajustado | 21 millones de dólares | 19 millones un año antes |
ACV reafirmó sus previsiones para todo 2026: ingresos de 845–855 millones de dólares (un 11 % a un 13 % más), EBITDA ajustado de 73–77 millones de dólares y una pérdida neta según GAAP de 44–49 millones de dólares. Sus previsiones partían de que «se espera que el mercado mayorista de concesionarios se estabilice en la segunda mitad de 2026», y la dirección habló de «vientos en contra persistentes en el mercado mayorista de concesionarios».
Estas cifras revelan un rasgo importante del negocio: ACV puede aumentar los ingresos aunque las unidades y el GMV se mantengan estables, gracias a un mayor ingreso por vehículo y a un crecimiento más rápido del transporte, la financiación, las inspecciones y el software. La calidad de ese crecimiento importa. Los ingresos por servicios pueden ser más recurrentes que las comisiones de subasta, pero conllevan márgenes y exigencias operativas distintas.
Cómo se compara ACV con su mayor rival digital
El mercado mayorista entre concesionarios está dominado por Manheim, de Cox Automotive, y por OPENLANE (la antigua KAR Auction Services), ambas mucho más grandes que ACV. El único rival con información pública comparable es OPENLANE:
| 2025 | ACV | OPENLANE |
|---|---|---|
| Vehículos vendidos | 829.276 | Casi 1,5 millones |
| Valor bruto de mercancías | Más de 10.000 millones de dólares | 29.000 millones de dólares |
| Ingresos | 760 millones de dólares | 1.900 millones de dólares |
| EBITDA ajustado | 59 millones de dólares | 333 millones de dólares |
Fuentes: declaración de representación y presentación de la operación de ACV; resultados del cuarto trimestre de 2025 de OPENLANE.
La comparación muestra a la vez la oportunidad y la distancia. ACV es el aspirante digital más pequeño y de crecimiento más rápido; OPENLANE gana más de cinco veces el EBITDA ajustado de ACV. En la práctica, Copart apuesta a que su capital, su red de compradores y sus más de 250 instalaciones físicas pueden cerrar esa brecha más deprisa de lo que ACV podría hacerlo sola.
El salto del 44 % de ACVA: lo que deben entender los inversores
La subida de ACVA es una reacción de arbitraje, no un nuevo veredicto del mercado sobre el potencial de ACV como empresa independiente. Cuando una compañía cotizada acepta ser adquirida en efectivo, su acción suele negociarse ligeramente por debajo de la oferta. Ese descuento refleja el tiempo hasta el cierre, la posibilidad de retrasos regulatorios, el riesgo de que no se acepten suficientes acciones, las complicaciones legales y la pequeña posibilidad de una oferta competidora.
Esto es lo que el mercado ya ha descontado:
| Punto de referencia | Precio de ACVA | Frente a la oferta de 10,50 dólares |
|---|---|---|
| Cierre no afectado, 10 de agosto | 7,26 dólares | La oferta es un 44,6 % superior |
| Cierre antes de la firma, 10 de septiembre | 7,22 dólares | La oferta es un 45,4 % superior |
| Primer cierre tras el acuerdo, 11 de septiembre | 10,41 dólares | 0,9 % por debajo de la oferta |
| Cierre del 14 de septiembre | 10,41 dólares | 0,9 % por debajo de la oferta |
Fuente: cierres diarios de Yahoo Finance.
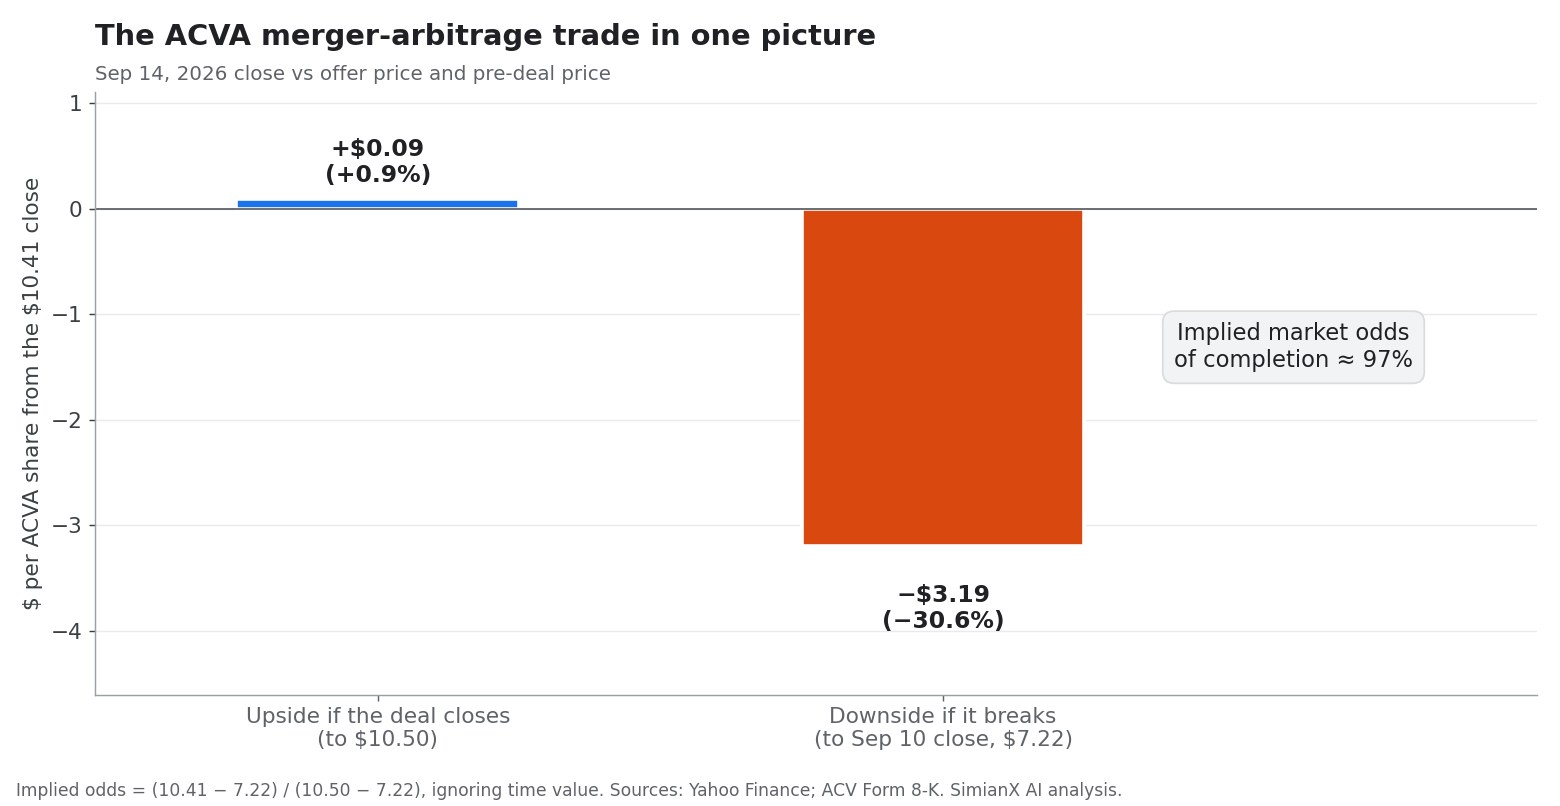
La asimetría es enorme. A 10,41 dólares, el diferencial bruto es de 9 centavos, o un 0,9 %. Si la operación se cierra a finales de diciembre, eso equivale a una rentabilidad anualizada de aproximadamente el 3 %. Si fracasa y la acción vuelve a su precio previo de 7,22 dólares, la pérdida es de 3,19 dólares por acción, cerca de un 31 %. Al calcular la probabilidad que iguala ambos resultados se obtiene una probabilidad implícita de cierre de alrededor del 97 %, sin tener en cuenta el valor temporal del dinero.
Eso indica que el mercado trata la operación como casi segura. Los inversores de arbitraje de fusiones cobran muy poco por asumir el riesgo restante, que es sobre todo el calendario de la revisión de competencia. La penalización inversa de 115,3 millones de dólares amortiguaría, pero no eliminaría, el daño para ACV si los reguladores bloquearan la operación.
La lógica estratégica de Copart: comprar crecimiento
La forma más sencilla de entender esta operación es mirar los propios resultados de Copart, publicados esa misma tarde en su informe del cuarto trimestre del ejercicio fiscal 2026.
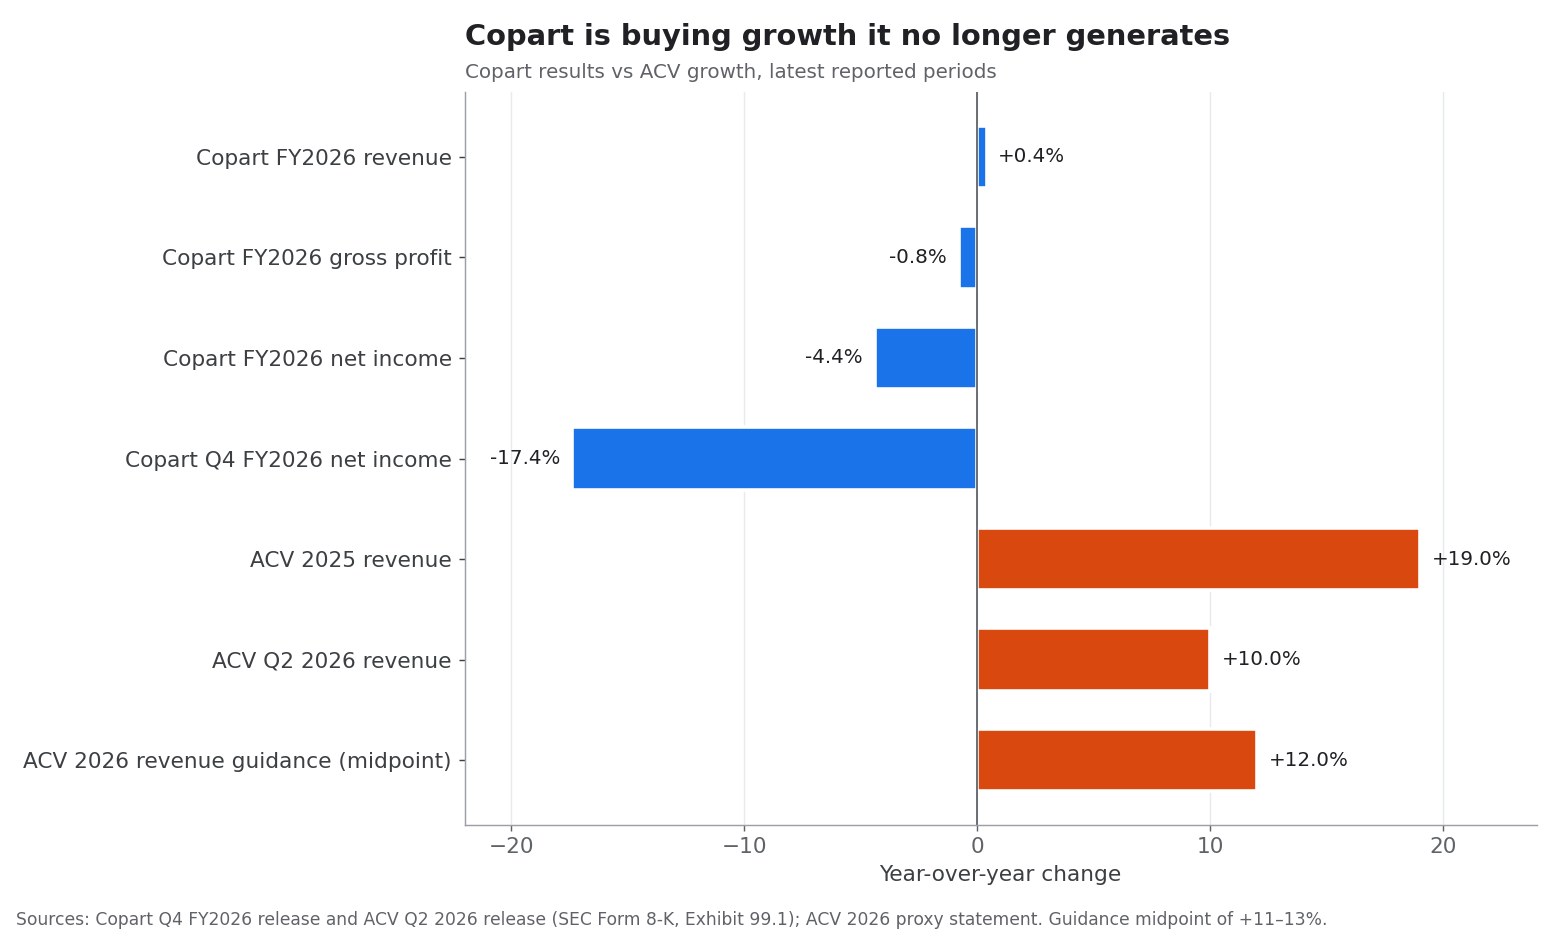
En el ejercicio cerrado el 31 de julio de 2026, Copart declaró:
| Copart, ejercicio fiscal 2026 | Resultado | Variación |
|---|---|---|
| Ingresos | 4.670 millones de dólares | +0,4 % |
| Beneficio bruto | 2.080 millones de dólares | −0,8 % |
| Beneficio neto atribuible a Copart | 1.480 millones de dólares | −4,4 % |
| Beneficio por acción diluido | 1,55 dólares | −2,5 % |
| Beneficio neto del cuarto trimestre | 327 millones de dólares | −17,4 % |
| Beneficio por acción diluido del cuarto trimestre | 0,35 dólares | −14,6 % |
| Efectivo más valores mantenidos hasta el vencimiento, 31 de julio | 4.490 millones de dólares | Frente a 4.790 millones |
Un negocio que durante dos décadas fue una máquina fiable de crecimiento compuesto ha dejado de crecer. La acción de Copart lo refleja: CPRT cerró a 31,73 dólares el 14 de septiembre, aproximadamente la mitad de su máximo semanal de cierre de 63,84 dólares en mayo de 2025. El beneficio por acción del ejercicio fiscal 2026 también se benefició de un menor número de acciones en circulación, ya que las acciones medias ponderadas diluidas cayeron un 4,7 % en el cuarto trimestre.
En ese contexto, ACV ofrece tres cosas que el negocio principal de siniestrados de Copart no puede aportar por sí solo.
1. Una nueva vía de crecimiento
Copart domina los vehículos siniestrados y de pérdida total. ACV le da una posición inmediata en la reventa mayorista entre concesionarios, un mercado que incluye vehículos entregados como parte de pago, excedentes de inventario, bajas de flotas y comercialización de coches usados. Copart describe el canal de concesionarios como «una nueva vía de crecimiento» y afirma que se espera que la operación «acelere el crecimiento de los ingresos».
Un vehículo puede entrar en el inventario de un concesionario como parte de pago, pasar por una subasta mayorista, ser trasladado a otro concesionario y acabar vendido a un consumidor, o terminar en el desguace tras un accidente. Copart ganaría presencia en más etapas de ese proceso.
2. Venta cruzada en una red más amplia
Copart cuenta con cerca de 1 millón de miembros en más de 185 países y vendió más de 4 millones de unidades en el último año. ACV aporta relaciones con concesionarios y tecnología. La compañía combinada podría ofrecer de forma cruzada:
- Servicios de mercado de ACV a los compradores concesionarios de Copart.
- Transporte y logística de Copart a los clientes de ACV.
- Herramientas de inspección de ACV a los vendedores de Copart.
- La base internacional de compradores de Copart al inventario de ACV.
- Programas de vehículos comerciales para financieras de fabricantes, bancos, flotas y prestamistas.
- Productos de datos en los canales mayorista y de siniestrados.
3. Tecnología e inteligencia artificial
ACV utiliza datos de vehículos, imágenes con inteligencia artificial, análisis predictivo y recomendaciones de inventario. El valor estratégico de esa tecnología puede superar sus ingresos por software como negocio independiente: mejores datos sobre el estado de los vehículos mejoran los precios, aumentan la confianza de los compradores y reducen las disputas, tanto en la reventa entre concesionarios como, potencialmente, en las subastas de siniestrados de Copart.
¿Está pagando Copart demasiado por ACV?
El valor patrimonial de 1.900 millones de dólares equivale aproximadamente a:
- Unas 2,2 veces el punto medio de la previsión de ingresos de ACV para 2026.
- Unas 25 veces el punto medio de su previsión de EBITDA ajustado para 2026.
- Una prima del 45 % sobre el valor de mercado no afectado de ACV.
- Cerca del 42 % de los 4.490 millones de dólares de efectivo y valores mantenidos hasta el vencimiento de Copart.
Con un múltiplo de ingresos, la operación no parece exagerada para un mercado digital en crecimiento. Con un múltiplo de EBITDA, parece mucho más exigente, porque el margen de EBITDA ajustado de ACV ronda solo el 9 %. A modo de comparación, el margen de EBITDA ajustado de OPENLANE en 2025 fue de aproximadamente el 17 %.
El precio también es relativo a la historia. El máximo de cierre mensual de ACVA tras su salida a bolsa en 2021 fue de 34,61 dólares, y antes de que surgiera el interés comprador la acción había caído un 47 % en el año anterior. Algunos accionistas de largo plazo de ACV recibirán mucho menos de lo que pagaron, incluso con una prima del 45 %.
Copart puede estar dispuesta a pagar un múltiplo más alto porque:
- ACV crece más deprisa que el maduro negocio de siniestrados de Copart.
- ACV da acceso a un canal de concesionarios estratégicamente importante.
- Copart puede reducir con el tiempo costes duplicados de tecnología, estructura corporativa y operaciones.
- La plataforma de ACV puede aumentar la productividad de las instalaciones y de la red de compradores existentes de Copart.
- Copart puede poner a trabajar efectivo ocioso en un negocio relacionado con un largo recorrido.
La verdadera prueba es si la compañía combinada genera un flujo de caja adicional que supere el coste de oportunidad de 1.900 millones de dólares. Copart no ha cuantificado las sinergias. Hasta que lo haga, los inversores deberían considerar «neutral el primer año y generador de beneficio por acción adicional desde el ejercicio fiscal 2028» como el único objetivo financiero comprometido.
La solidez financiera de Copart respalda la operación
Copart puede permitirse ACV con holgura. Pagará con efectivo disponible, evitará emitir acciones con una valoración deprimida y no asumirá deuda para la adquisición. Tras pagar unos 1.900 millones de dólares, seguiría teniendo unos 2.600 millones de dólares en efectivo y valores, según su balance a 31 de julio.
Aun así, pagar en efectivo tiene un coste de oportunidad. Copart podría haber destinado esos fondos a:
- Compras de terrenos y ampliación de instalaciones.
- Crecimiento internacional.
- Recompras de acciones, que con el precio deprimido actual pueden parecer baratas.
- Desarrollo tecnológico.
- Adquisiciones más pequeñas con rentabilidades más rápidas.
En última instancia, la operación debe superar esas alternativas.
Por qué ACV seguirá siendo una filial independiente
La decisión de Copart de mantener a ACV como filial independiente dirigida por su consejero delegado, George Chamoun, es sensata desde el punto de vista estratégico.
Los concesionarios clientes de ACV pueden temer que Copart utilice la información del mercado para competir contra ellos. Mantener a ACV operativamente separada ayuda a preservar la confianza y a reducir las perturbaciones. ACV también tiene su propia cultura tecnológica, sus procesos comerciales y su hoja de ruta de productos. Una integración completa inmediata podría hacer perder ingenieros, concesionarios o ritmo de desarrollo de productos.
Una estructura independiente ofrece varias ventajas:
- Retención del equipo directivo de ACV.
- Menos perturbaciones para los concesionarios.
- Inversión continuada en ACV MAX, VIPER y productos de datos.
- Una rendición de cuentas más clara sobre los resultados operativos.
- Un camino gradual hacia la integración tecnológica.
La desventaja es que la independencia puede retrasar las sinergias de costes. Copart quizá no capture rápidamente todos los ahorros posibles si ACV mantiene sistemas, personal y operaciones separados.
Principales riesgos del acuerdo entre Copart y ACV Auctions de 2026
Riesgo regulatorio y de competencia
La operación necesita la autorización de la ley Hart-Scott-Rodino. Copart y ACV describen sus negocios como complementarios: siniestrados por un lado y reventa entre concesionarios por otro. Aun así, los reguladores pueden examinar los solapamientos en las subastas de vehículos en línea y si la unión de una plataforma dominante de siniestrados con un aspirante digital del canal de concesionarios reduce la competencia. El tamaño de la penalización inversa muestra que este es el riesgo que ambas partes valoraron con más cuidado.
Riesgo de integración
Los sistemas tecnológicos, las bases de datos de clientes, las herramientas de precios y las redes de transporte deben conectarse con cuidado. Una integración deficiente podría provocar errores de facturación, interrupciones del servicio o descontento entre los concesionarios.
Riesgo cultural
El negocio de Copart se basa en la escala, la infraestructura física y la disciplina operativa. ACV es un mercado tecnológico que depende del desarrollo de software, la ciencia de datos y la iteración rápida de productos. Demasiada integración podría costarle a ACV su ventaja emprendedora; demasiado poca podría dejar sinergias sin materializar.
Riesgo de neutralidad frente a los concesionarios
Los concesionarios pueden preferir un mercado neutral. Copart debe tranquilizar a los clientes de ACV de que sus datos no se utilizarán de formas que debiliten la confianza en el mercado.
Riesgo competitivo
ACV compite con Manheim, OPENLANE, las subastas físicas y otras plataformas digitales. Los rivales pueden responder con comisiones más bajas, mejores inspecciones o nuevas herramientas mientras la operación está pendiente.
Ciclicidad del mercado de coches usados
Los volúmenes y precios mayoristas dependen de los tipos de interés, la asequibilidad de los coches usados, los niveles de inventario, la oferta de vehículos al final de su arrendamiento, los embargos y la demanda de los consumidores. Las propias previsiones de ACV asumían un mercado de concesionarios estabilizado en la segunda mitad de 2026; un mercado más débil afectaría al GMV y aumentaría las pérdidas de financiación.
Riesgo de fracaso de la oferta
Los accionistas de ACVA deben recordar que el precio de 10,50 dólares es condicional. Una operación fallida podría devolver la acción hacia su nivel previo al anuncio, cerca de 7 dólares.
Escenarios alcista, base y bajista
| Escenario | Supuestos principales | Resultado potencial |
|---|---|---|
| Alcista | La operación se cierra a tiempo, la retención de concesionarios sigue alta, Copart vende de forma cruzada con eficacia y ACV alcanza apalancamiento operativo | Los accionistas de ACVA reciben 10,50 dólares; Copart vuelve a crecer y obtiene rentabilidades atractivas sobre los 1.900 millones |
| Base | La operación se cierra hacia final de año, ACV sigue siendo independiente y las sinergias llegan de forma gradual | Aumento moderado de los ingresos de Copart y mayor beneficio por acción desde el ejercicio fiscal 2028, como se prometió |
| Bajista | Retraso por competencia, pérdida de concesionarios, condiciones mayoristas débiles o problemas de integración | El diferencial se amplía, ACVA cae hacia 7 dólares si la operación fracasa y Copart obtiene una menor rentabilidad sobre el capital invertido |
Para el arbitraje de fusiones en ACVA, las variables clave son la probabilidad de cierre, el calendario y la caída si la operación fracasa.
Para los accionistas de CPRT, las variables clave son:
- La cuantía y el calendario de las sinergias de costes, cuando se revelen.
- El crecimiento de los ingresos por venta cruzada.
- La retención de empleados y concesionarios de ACV.
- La inversión de capital adicional.
- La contribución de ACV al flujo de caja operativo.
- El efecto sobre los márgenes de Copart.
- Si el aumento del beneficio por acción empieza en el ejercicio fiscal 2028, como se prometió.
Qué deben vigilar los inversores antes del cierre
Una lista de seguimiento disciplinada debería incluir:
- Documentos de la oferta: el Schedule TO y el Schedule 14D-9 de ACV, incluidos los antecedentes del proceso de venta y si participaron otros postores.
- Competencia: cualquier segunda solicitud de información en virtud de la HSR, que señalaría una revisión más larga.
- Avance de la oferta: el número de acciones aceptadas y cualquier prórroga de la oferta.
- Datos operativos de ACV: actividad de los concesionarios, unidades vendidas en el mercado y GMV en el tercer trimestre.
- Divulgación de sinergias: ahorros de costes y objetivos de ingresos cuantificados en lugar de un lenguaje estratégico genérico.
- Asignación de capital de Copart: si las recompras continúan tras el desembolso de efectivo.
- El diferencial: una brecha creciente entre el precio de ACVA y los 10,50 dólares es la señal de alerta temprana del mercado.
- Respuesta competitiva: precios, incentivos a concesionarios e inversión tecnológica de Manheim y OPENLANE.
SimianX AI puede utilizarse para seguir ACVA y CPRT a la vez, combinando documentos presentados ante la SEC, publicaciones de resultados, evolución del precio, revisiones de analistas y sentimiento de las noticias, y puede abrir directamente un análisis en vivo de CPRT. Los inversores deben verificar los datos por su cuenta y recordar que SimianX ofrece apoyo a la investigación, no asesoramiento de inversión personalizado.
¿Puede el salto del 44 % de ACVA dar lugar a una nueva potencia de la tecnología automotriz?
La respuesta depende de qué signifique «dar lugar».
ACVA dejará de ser una acción cotizada independiente si Copart completa la oferta. Los accionistas reciben efectivo en lugar de participar en el potencial de largo plazo de ACV.
Pero el negocio combinado de Copart y ACV podría convertirse en una plataforma de tecnología automotriz y comercialización de vehículos más potente. ACV aporta relaciones con concesionarios, liquidez mayorista digital, datos de inspección y valoración, servicios de transporte y financiación, software de inventario y precios asistidos por inteligencia artificial. Copart aporta escala mundial en subastas, instalaciones físicas, relaciones con aseguradoras y clientes comerciales, compradores internacionales, una fuerte generación de caja y el capital para invertir a lo largo de los ciclos del mercado.
Cada compañía cubre una carencia del modelo de la otra. Sin embargo, los inversores no deberían dar por hecho que una operación estratégicamente lógica produce automáticamente rentabilidades superiores. Debe juzgarse por resultados medibles: retención de clientes, sinergias de ingresos, ahorros de costes, flujo de caja y rentabilidad sobre el capital invertido.
Preguntas frecuentes sobre el acuerdo entre Copart y ACV Auctions de 2026
¿Cuál es el valor del acuerdo entre Copart y ACV Auctions?
Copart acordó adquirir ACV Auctions por 10,50 dólares por acción en efectivo, un valor patrimonial implícito de unos 1.900 millones de dólares. La oferta supone una prima de alrededor del 45 % sobre el precio de cierre no afectado de ACV de 7,26 dólares el 10 de agosto de 2026, la última sesión antes de las informaciones de prensa sobre una posible venta.
¿Por qué se disparó la acción de ACVA alrededor de un 44 %?
La acción subió un 44,2 % hasta 10,41 dólares el 11 de septiembre porque los inversores la reajustaron hacia la oferta en efectivo de Copart. La diferencia restante de 9 centavos hasta los 10,50 dólares refleja el tiempo hasta el cierre y el riesgo de que la operación se retrase o se bloquee.
¿Qué ocurre si la operación fracasa?
Si la operación se rescinde por una orden judicial en materia de competencia o porque la revisión HSR no concluye antes de la fecha límite, Copart debe pagar a ACV una penalización inversa de 115,3 millones de dólares. ACV pagaría a Copart 57,7 millones de dólares si aceptara una propuesta superior. Las acciones de ACVA probablemente volverían a caer hacia su nivel previo al acuerdo, cerca de 7 dólares.
¿Está pagando Copart demasiado por ACV Auctions?
El precio equivale a unas 2,2 veces la previsión de ingresos de ACV para 2026, pero a unas 25 veces su previsión de EBITDA ajustado. Parece exigente en beneficios y razonable en ingresos; que compense dependerá de sinergias que Copart aún no ha cuantificado.
¿Cuándo se espera que se cierre la adquisición de ACV por parte de Copart?
Las compañías esperan cerrarla antes de que termine el año natural 2026, siempre que se acepte la mayoría de las acciones, venza el plazo de espera de la HSR y se cumplan otras condiciones habituales.
¿Por qué compra Copart a ACV ahora?
Los ingresos de Copart en el ejercicio fiscal 2026 crecieron apenas un 0,4 % y su beneficio neto del cuarto trimestre cayó un 17,4 %, mientras que ACV prevé un crecimiento de los ingresos del 11 % al 13 %. ACV le da a Copart un negocio de reventa entre concesionarios de crecimiento más rápido y una tecnología de datos de vehículos que no tiene.
Conclusión
El acuerdo entre Copart y ACV Auctions de 2026 es más que una adquisición de 1.900 millones de dólares. Es una apuesta a que la comercialización de vehículos será cada vez más digital, basada en datos e integrada en los canales de siniestrados, mayorista, transporte, financiación y venta minorista, y a la vez un reconocimiento de que el motor de crecimiento de Copart se ha frenado.
El salto del 44 % de ACVA capturó casi todo el valor de la oferta de Copart. A 10,41 dólares frente a 10,50, el mercado descuenta una probabilidad de cierre de alrededor del 97 %, lo que deja a los inversores de arbitraje un 0,9 % de subida frente a cerca de un 31 % de caída si la operación fracasa. La pregunta de más largo plazo corresponde a los accionistas de Copart: ¿pueden la red de concesionarios, la tecnología de mercado y la información de vehículos de ACV generar suficiente flujo de caja adicional para justificar pagar unas 25 veces el EBITDA ajustado?
El argumento alcista es real. Copart gana un canal de concesionarios de crecimiento más rápido, amplía su mercado potencial, incorpora herramientas de datos de vehículos asistidas por inteligencia artificial y puede vender de forma cruzada en una red mundial. El argumento bajista es igual de real. Las unidades y el GMV de ACV se estancaron en el segundo trimestre, sus márgenes son modestos y la integración podría dañar precisamente las relaciones con concesionarios y la cultura tecnológica por las que Copart está pagando.
Para otras grandes operaciones que hemos analizado este año, véanse Acuerdo Amazon Qualcomm: 54 millones de acciones en juego y Acuerdo Nvidia-Hugging Face 2026: 86 veces ingresos.
Los inversores que quieran seguir la operación, los cambios de valoración y la reacción del mercado tras el anuncio pueden usar SimianX AI para combinar fundamentales, análisis técnico, documentos presentados ante la SEC y sentimiento de las noticias en tiempo real. La plataforma puede ayudar a organizar las pruebas, pero los inversores deben realizar su propia diligencia debida y consultar a un profesional autorizado antes de tomar decisiones financieras.
Este artículo tiene fines exclusivamente informativos y educativos. No constituye asesoramiento de inversión, jurídico ni fiscal. Los precios de mercado y los términos de la operación pueden cambiar, y los inversores deben verificar los datos actuales antes de tomar decisiones financieras.
Lectura Relacionada
- Acuerdo Amazon Qualcomm: 54 millones de acciones en juego
- Acuerdo Nvidia-Hugging Face 2026: 86 veces ingresos
- Acuerdo NextEra-Dominion 2026: Cuello de Botella AI 110 GW
Referencias
- SEC EDGAR — Comunicado conjunto de Copart y ACV (Form 8-K de ACV, anexo 99.1, 10 de septiembre de 2026)
- SEC EDGAR — Form 8-K de ACV con el resumen del acuerdo de fusión y las penalizaciones por rescisión
- SEC EDGAR — Acuerdo y plan de fusión (anexo 2.1)
- SEC EDGAR — Presentación de la operación de Copart y ACV (anexo 99.2)
- SEC EDGAR — Resultados de Copart del cuarto trimestre del ejercicio fiscal 2026 (anexo 99.1)
- SEC EDGAR — Resultados de ACV del segundo trimestre de 2026
- ACV, relación con inversores — Declaración de representación de 2026
- SEC EDGAR — Resultados de OPENLANE del cuarto trimestre de 2025
- Bloomberg — ACV Auctions estudia su venta tras recibir interés comprador (11 de agosto de 2026)
- Bloomberg — Copart, cerca de un acuerdo de unos 2.000 millones de dólares por ACV Auctions (10 de septiembre de 2026)


