
Dentro del rally de Coherent: qué dice el 10-K sobre la operación de la óptica para IA
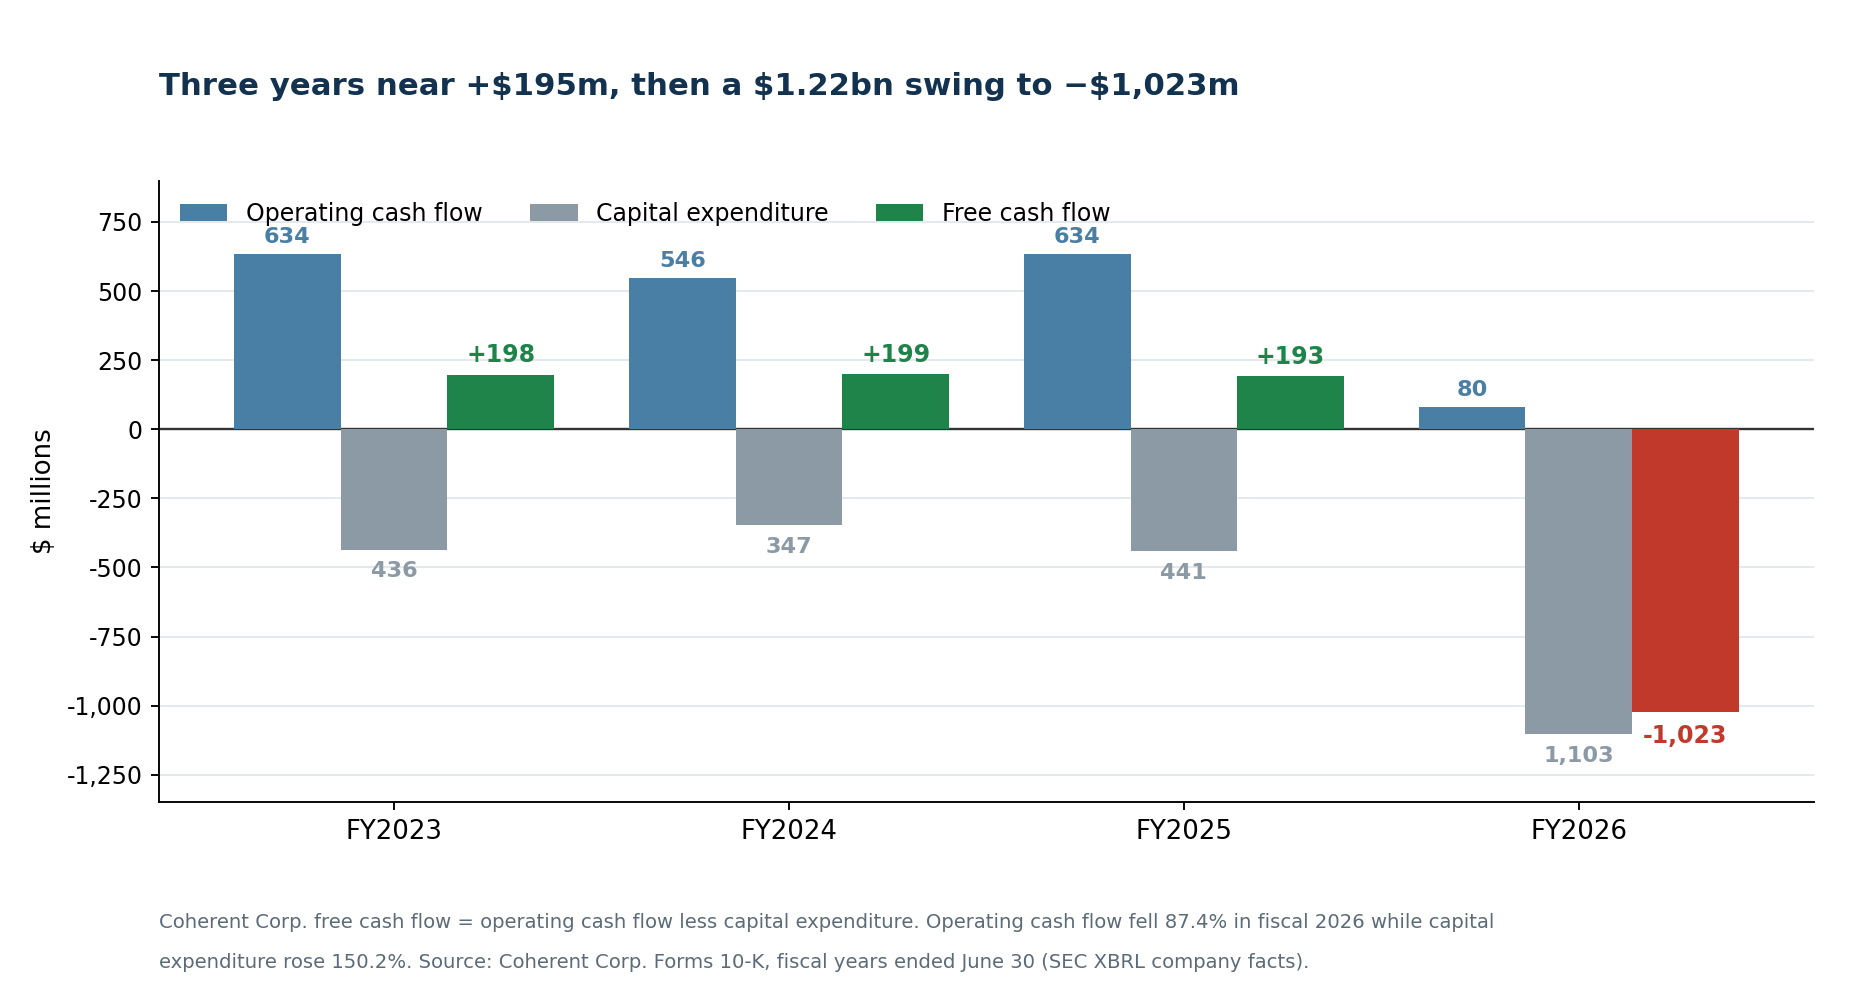
El 16 de septiembre de 2026, Coherent Corp. (NYSE: COHR) cerró en 289,93 dólares, un 6,92 % más, con 7,5 millones de acciones negociadas. Los titulares redondearon el movimiento intradía —la acción tocó 294,56 dólares, un 8,63 % por encima del cierre anterior— hasta el «8 %», y las perspectivas de Coherent en óptica para IA se convirtieron en la operación de inteligencia artificial de segundo orden del día.
El rally fue real. El encuadre estaba incompleto.
Dos sesiones antes, el 14 de septiembre, Coherent había caído un 12,73 % con 9,9 millones de acciones, parte de la misma revalorización a la baja de los proveedores de IA que golpeó a las semiconductoras mientras las hiperescalares aguantaban. El complejo óptico cayó con ella: Ciena retrocedió un 8,55 % y Lumentum un 9,92 %. El movimiento del 6,92 % del 16 de septiembre no sacó a la acción de ningún rango. Recuperó parte de un agujero de tres días y, aun tras subir otro 2,10 % el 17 de septiembre hasta 296,01 dólares, Coherent seguía un 30,7 % por debajo de su máximo de 52 semanas de 426,89 dólares.
Eso es lo primero que la cobertura pasó por alto. Lo segundo es lo que Coherent presentó el 14 de agosto de 2026. Su Formulario 10-K del ejercicio 2026 contiene las cifras que deciden esta tesis: un flujo de caja libre de 1.020 millones de dólares negativos tras tres ejercicios consecutivos entre 193 y 199 millones positivos, un número de acciones que subió alrededor del 26 % en doce meses, un solo cliente que representa el 20 % de los ingresos y un segmento Industrial que se contrajo un 10,3 % mientras todo el mundo miraba la línea de centros de datos.
Nada de eso convierte a Coherent en una mala empresa. En términos operativos está teniendo un año excelente. Pero cambia lo que un inversor compra realmente con una capitalización de 56.800 millones de dólares. Quien siga la posición puede vigilar las presentaciones de COHR, el comportamiento del precio y las revisiones de estimaciones con SimianX AI.
Todas las cifras proceden de documentos de la SEC, comunicados de la compañía y datos de mercado hasta el 17 de septiembre de 2026.
Las cuatro sesiones que produjeron el «salto del 8 %»
El movimiento necesita su contexto inmediato. Esta es la cinta que lo rodea.
| Fecha | Cierre COHR | Variación COHR | Volumen | CIEN | LITE |
|---|---|---|---|---|---|
| 11 sep. 2026 | 305,37 $ | — | — | — | — |
| 14 sep. 2026 | 266,50 $ | −12,73 % | 9,9 M | −8,55 % | −9,92 % |
| 15 sep. 2026 | 271,17 $ | +1,75 % | 4,3 M | +4,60 % | +0,47 % |
| 16 sep. 2026 | 289,93 $ | +6,92 % | 7,5 M | +1,85 % | +9,59 % |
| 17 sep. 2026 | 296,01 $ | +2,10 % | 4,2 M | +4,03 % | −0,73 % |
Importan tres detalles.
Coherent no lideró. Lumentum subió un 9,59 % el 16 de septiembre, bastante más que el 6,92 % de Coherent. En lo que va de año, Lumentum acumula un 147,6 % frente al 60,4 % de Coherent. Si el mercado estuviera premiando específicamente la posición de Coherent en fosfuro de indio, cuesta verlo en las cotizaciones.
Ciena —el catalizador— se desinfló. Ciena llegó a cotizar un 12,22 % por encima de su cierre anterior en el máximo del 16 de septiembre y terminó el día con solo un 1,85 % de subida. La compañía cuya guía provocó el rally devolvió unas cinco sextas partes de su ganancia intradía antes del cierre.
Todo el complejo sigue por debajo de donde empezó el mes. Coherent, a 296,01 dólares el 17 de septiembre, sigue por debajo de su cierre del 11 de septiembre de 305,37 dólares.
«El próximo cuello de botella» es una operación recurrente en este ciclo —ya se hizo con la red eléctrica y las colas de conexión— y cada vez la pregunta es si la escasez sobrevive a la respuesta de capacidad.
El «salto del 8 %» fue el tercer día de un rebote parcial tras una caída del 12,7 % en una sola sesión, en un grupo en el que Coherent lo hizo peor que su competidor más próximo.
Qué tipo de acción es esta
A Coherent se la describe habitualmente como una acción volátil. La cinta permite precisar cuánto.
A lo largo de las 251 sesiones de los doce meses hasta el 17 de septiembre de 2026:
| Medida de volatilidad, últimos 12 meses | COHR | CIEN | LITE | NVDA |
|---|---|---|---|---|
| Sesiones con movimiento de ±5 % o más | 85 | 69 | 110 | 8 |
| Porcentaje sobre el total de sesiones | 34 % | 27 % | 44 % | 3 % |
| Sesiones con movimiento de ±10 % o más | 19 | — | — | — |
| Volatilidad anualizada | 86 % | 72 % | 98 % | 38 % |
| Máxima caída desde máximos | −48,0 % | −49,4 % | −42,8 % | −20,2 % |
| Distancia actual al máximo de 52 semanas | −30,7 % | −43,5 % | −13,3 % | −7,1 % |
Una de cada tres sesiones se movió al menos un 5 %. Diecinueve sesiones se movieron al menos un 10 %. Coherent tiene más de diez veces más probabilidades que Nvidia de registrar un día de ±5 %.
Los diez mayores movimientos diarios del último año:
| Fecha | Variación | Fecha | Variación |
|---|---|---|---|
| 6 nov. 2025 | +18,32 % | 11 may. 2026 | +13,25 % |
| 2 jun. 2026 | +17,63 % | 18 ago. 2026 | −12,75 % |
| 2 mar. 2026 | +15,44 % | 14 sep. 2026 | −12,73 % |
| 10 ago. 2026 | −14,24 % | 4 ago. 2026 | +12,35 % |
| 7 ago. 2026 | +13,44 % | 30 jul. 2026 | +12,16 % |
El 2 de marzo de 2026 es el mayor movimiento fundamental de esa lista: el día en que se anunció el acuerdo con Nvidia, cuando la acción ganó un 15,44 %. El 6,92 % del 16 de septiembre no se le acerca. La caída más profunda de la acción tocó fondo el 29 de julio de 2026, un 48,0 % por debajo de su máximo.
Un inversor que dimensione una posición en Coherent compra un activo con alrededor del 86 % de volatilidad anualizada, no un compounder defensivo. Eso no es alcista ni bajista por sí mismo. Es un hecho que debería determinar el tamaño de la posición antes de formarse cualquier opinión sobre la óptica.
Por qué se movió el sector: los objetivos de Ciena para 2029
El catalizador del 16 de septiembre fue externo. En su Foro de Inversores celebrado en Ottawa los días 16 y 17 de septiembre, Ciena publicó sus objetivos financieros para el ejercicio 2029:
- Crecimiento de ingresos de aproximadamente el 30 % anual compuesto desde el ejercicio 2026 hasta el 2029.
- Margen bruto ajustado de aproximadamente el 50 %.
- Margen operativo ajustado del 32 % al 35 %.
- Margen de flujo de caja libre de alrededor del 20 %.
Ciena anunció además nuevos segmentos de reporte a partir del ejercicio 2027: Sistemas Ópticos, Interconexiones, Servicios Globales, y Enrutamiento y Otros.
Esos objetivos son un dato externo que confirma que la demanda óptica no se limita a un proveedor ni a un cliente hiperescalar, y por eso Coherent, Lumentum, Corning y Applied Optoelectronics subieron por simpatía. También son objetivos, publicados por un competidor, para un periodo que termina dentro de tres años.
La previsión independiente resulta más útil. TrendForce estima que el mercado de transceptores ópticos para IA pasa de 16.500 millones de dólares en 2025 a 26.000 millones en 2026, más de un 57 % de aumento, e identifica la escasez de componentes como la principal restricción a la expansión de capacidad, señalando 2026 y 2027 como los años decisivos para asentarse en la cadena de suministro de 1,6 T.
Los números de la propia Coherent son genuinamente sólidos
Nada de lo anterior debe leerse como que el negocio sea débil. El ejercicio 2026, cerrado el 30 de junio de 2026, fue el mejor año de la historia de la compañía.
| Ejercicio, millones de $ | 2026 | 2025 | Variación |
|---|---|---|---|
| Ingresos | 7.118 | 5.810 | +22,5 % |
| Margen bruto contable | 37,5 % | 35,2 % | +233 pb |
| Resultado de explotación contable | 898 | 290 | +209,7 % |
| Margen de explotación contable | 12,6 % | 5,0 % | +762 pb |
| Beneficio neto contable atribuible a Coherent | 805 | 49 | +1.530,8 % |
| BPA diluido contable | 4,12 $ | (0,52) $ | desde pérdidas |
| Resultado de explotación ajustado | 1.457 | 1.037 | +40,5 % |
| Margen de explotación ajustado | 20,5 % | 17,8 % | +262 pb |
| Beneficio neto ajustado | 1.097 | 693 | +58,3 % |
| BPA diluido ajustado | 5,61 $ | 3,53 $ | +58,9 % |
El trimestre de junio fue el más fuerte de los cuatro: ingresos de 2.046 millones de dólares, un 33,8 % más interanual, margen bruto contable del 38,5 %, BPA diluido contable de 1,19 dólares y BPA diluido ajustado de 1,74 dólares. La guía para el trimestre de septiembre de 2026 apunta a ingresos de entre 2.200 y 2.400 millones, margen bruto ajustado del 39,5 % al 41,5 % y BPA ajustado de entre 1,85 y 2,05 dólares.
Los beneficios crecieron aproximadamente dos veces y media más rápido que los ingresos. Eso es apalancamiento operativo real, y es la razón por la que la acción cotiza con múltiplo de prima.
Pero el crecimiento está en un solo segmento
Coherent se reorganizó en dos segmentos de reporte con efecto 1 de julio de 2025. La imagen a tres años está desequilibrada.
| Ingresos por mercado, millones de $ | 2026 | 2025 | 2024 | Variación 2026 |
|---|---|---|---|---|
| Centros de Datos y Comunicaciones | 5.274,6 | 3.755,2 | 2.631,4 | +40,5 % |
| Industrial | 1.843,6 | 2.055,0 | 2.076,3 | −10,3 % |
| Total | 7.118,2 | 5.810,1 | 4.707,7 | +22,5 % |
| Peso de Centros de Datos y Comunicaciones | 74,1 % | 64,6 % | 55,9 % | — |
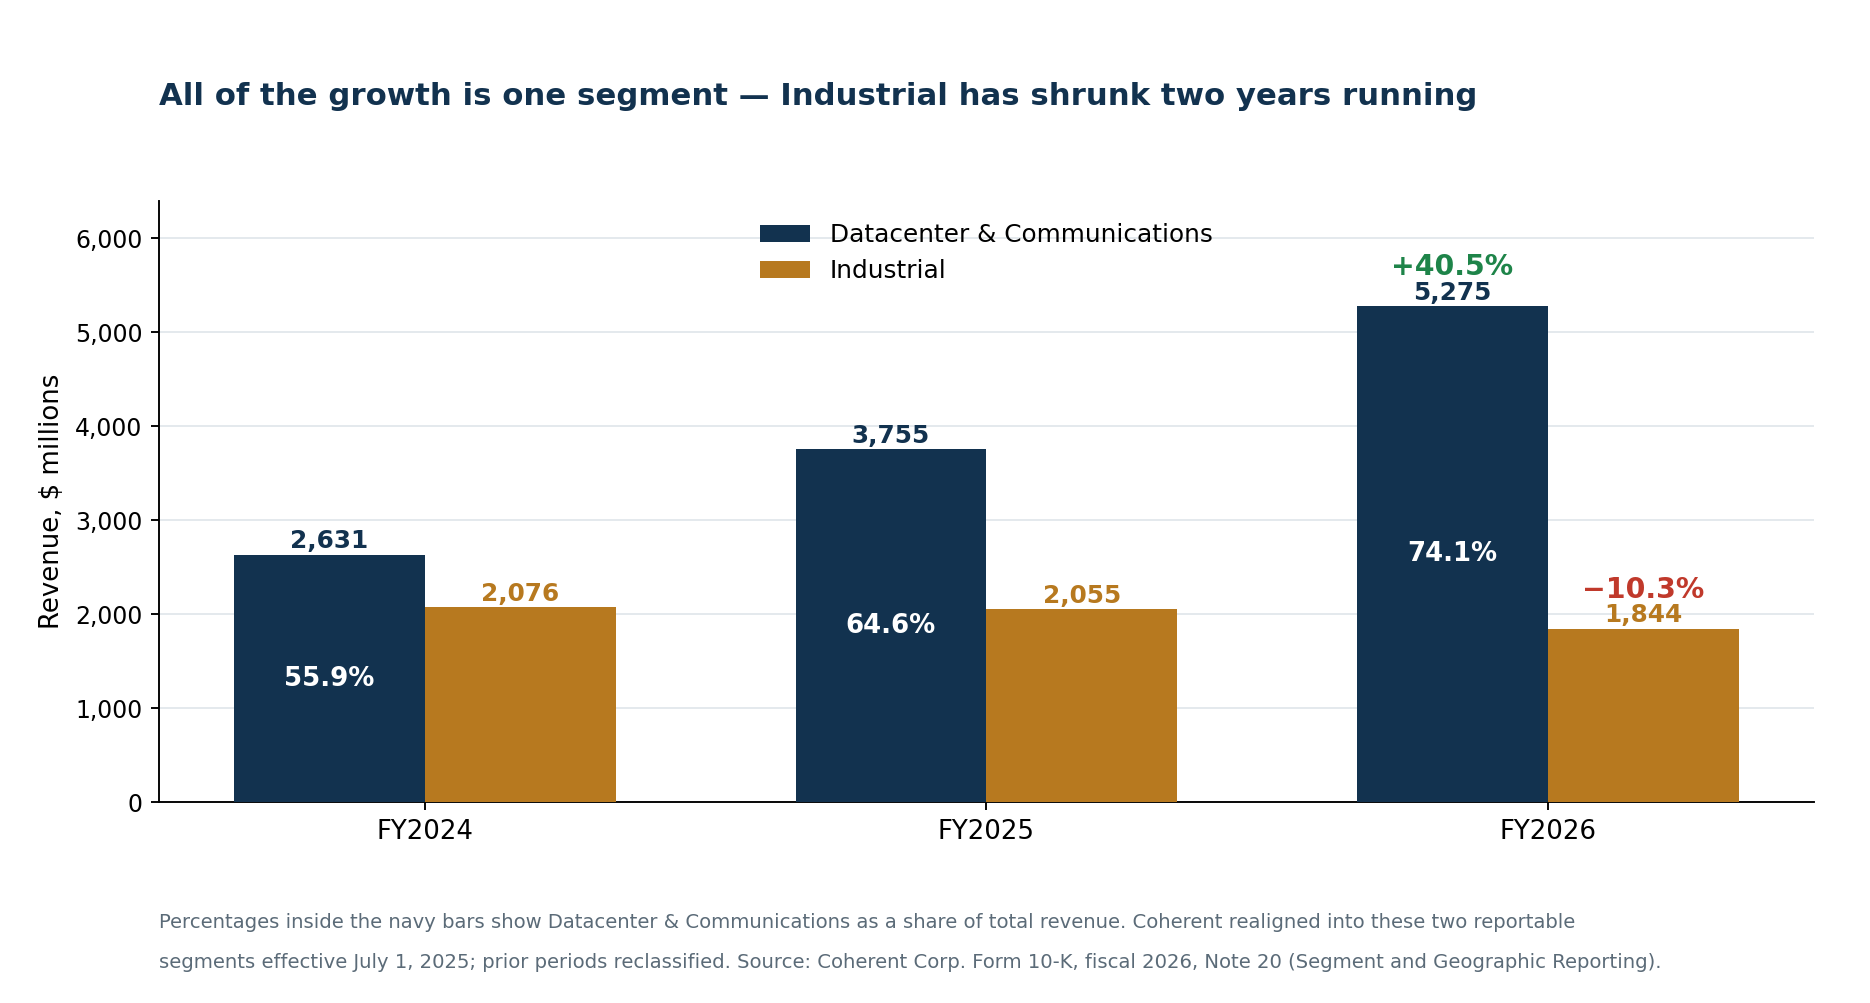
Centros de Datos y Comunicaciones creció un 40,5 % y aporta ya el 74,1 % de los ingresos. Industrial se contrajo un 10,3 % y acumula dos ejercicios consecutivos de descenso, desde 2.076,3 millones en 2024 hasta 1.843,6 millones en 2026.
El beneficio por segmento cuenta lo mismo: Centros de Datos y Comunicaciones aportó 1.329,7 millones de los 1.752,5 millones totales, un margen del 25,2 %, frente a los 422,8 millones de Industrial.
Esta no es una empresa de fotónica diversificada con un extra de IA. Es una empresa de componentes ópticos para IA con un negocio industrial menguante adosado, y la valoración tiene que suscribirse sobre esa base.
La ruptura del flujo de caja es la verdadera historia
La cuenta de resultados y el estado de flujos de efectivo de Coherent apuntan en direcciones opuestas en el ejercicio 2026, y la brecha no es pequeña.
| Ejercicio, millones de $ | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| Flujo de caja de explotación | 634,0 | 545,7 | 633,6 | 79,5 |
| Inversión en inmovilizado | 436,1 | 346,8 | 440,8 | 1.102,9 |
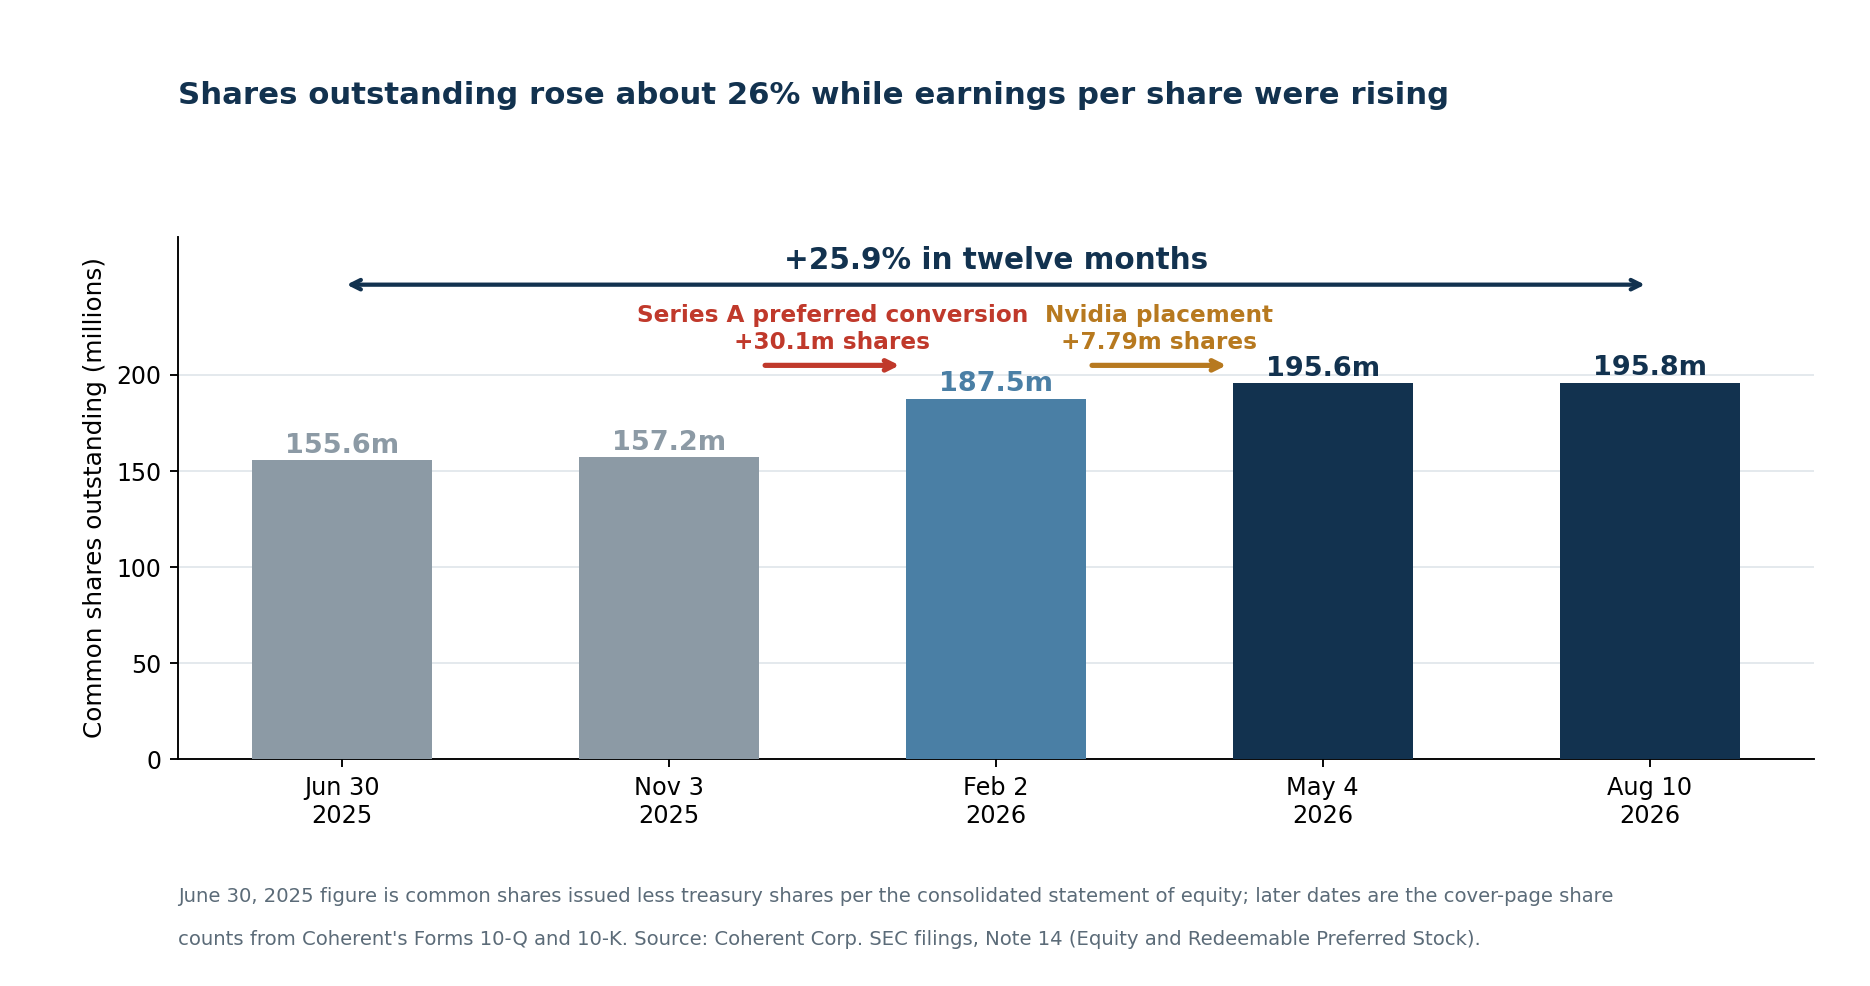
| Flujo de caja libre | +198,0 | +198,9 | +192,8 | −1.023,4 |
Durante tres ejercicios seguidos Coherent generó un flujo de caja libre de entre 192,8 y 198,9 millones de dólares. En 2026 produjo 1.023,4 millones negativos, un vuelco de 1.220 millones en un solo año, provocado por un flujo de caja de explotación que cayó un 87,4 % mientras la inversión en inmovilizado subía un 150,2 %.
Ambas mitades importan. El aumento de la inversión por sí solo sería una historia de crecimiento. Que el flujo de caja de explotación se desplome de 633,6 a 79,5 millones mientras el beneficio neto contable pasa de 49 a 805 millones es una historia de circulante: cuentas a cobrar, existencias y anticipos a proveedores absorbiendo los beneficios antes de que se conviertan en caja.
La compañía cubrió la brecha externamente. Las actividades de financiación aportaron 1.477 millones de dólares en 2026, frente a una salida de 452 millones en 2025, casi en su totalidad los fondos de Nvidia. Financiar una expansión de IA desde los mercados de capitales en lugar de desde las operaciones es el rasgo definitorio de este ciclo, y el debate entre cartera de pedidos y deuda de CoreWeave es su versión más observada.
Es el mismo patrón visible en toda la construcción de infraestructura de IA, donde el beneficio contable y la generación de caja se han separado: las grandes tecnológicas gastan ya el 96 % de su flujo de caja operativo en inversión. Coherent es proveedora de esa construcción y está resolviendo la misma ecuación un escalón más abajo.
Qué respalda el balance
| A 30 de junio de 2026, millones de $ | Importe |
|---|---|
| Efectivo y equivalentes | 1.162 |
| Inversiones a corto plazo | 825 |
| Efectivo restringido (corriente y no corriente) | 606 |
| del cual, acotado en Silicon Carbide LLC | 604 |
| Capacidad disponible en la línea de crédito revolving | 664 |
| Deuda total | 3.222 |
Una línea merece énfasis. De los 606 millones de efectivo restringido, 604 millones están en Silicon Carbide LLC y su uso queda restringido a esa filial en exclusiva. No es liquidez de la matriz y no debería contarse como tal.
La deuda también está cargada al final:
| Ejercicio de vencimiento | Principal a pagar, millones de $ |
|---|---|
| 2027 | 7,9 |
| 2028 | 34,4 |
| 2029 | 93,6 |
| 2030 | 2.135,6 |
| 2031 | 985,9 |
| Total | 3.257,5 |
No hay un muro a corto plazo, pero 2.140 millones vencen en el ejercicio 2030, y el entorno de refinanciación de entonces dependerá de si la capacidad que se está construyendo ahora genera caja.
El número de acciones que nadie mencionó
El beneficio por acción de Coherent subió con fuerza en 2026. El denominador también se movió, y más de lo que reconoció la mayoría de la cobertura.
| Número de acciones | Fecha | Acciones |
|---|---|---|
| Ordinarias en circulación | 30 jun. 2025 | ~155,6 millones |
| Ordinarias en circulación | 3 nov. 2025 | 157.153.611 |
| Ordinarias en circulación | 2 feb. 2026 | 187.481.852 |
| Ordinarias en circulación | 4 may. 2026 | 195.639.321 |
| Ordinarias en circulación | 10 ago. 2026 | 195.832.246 |
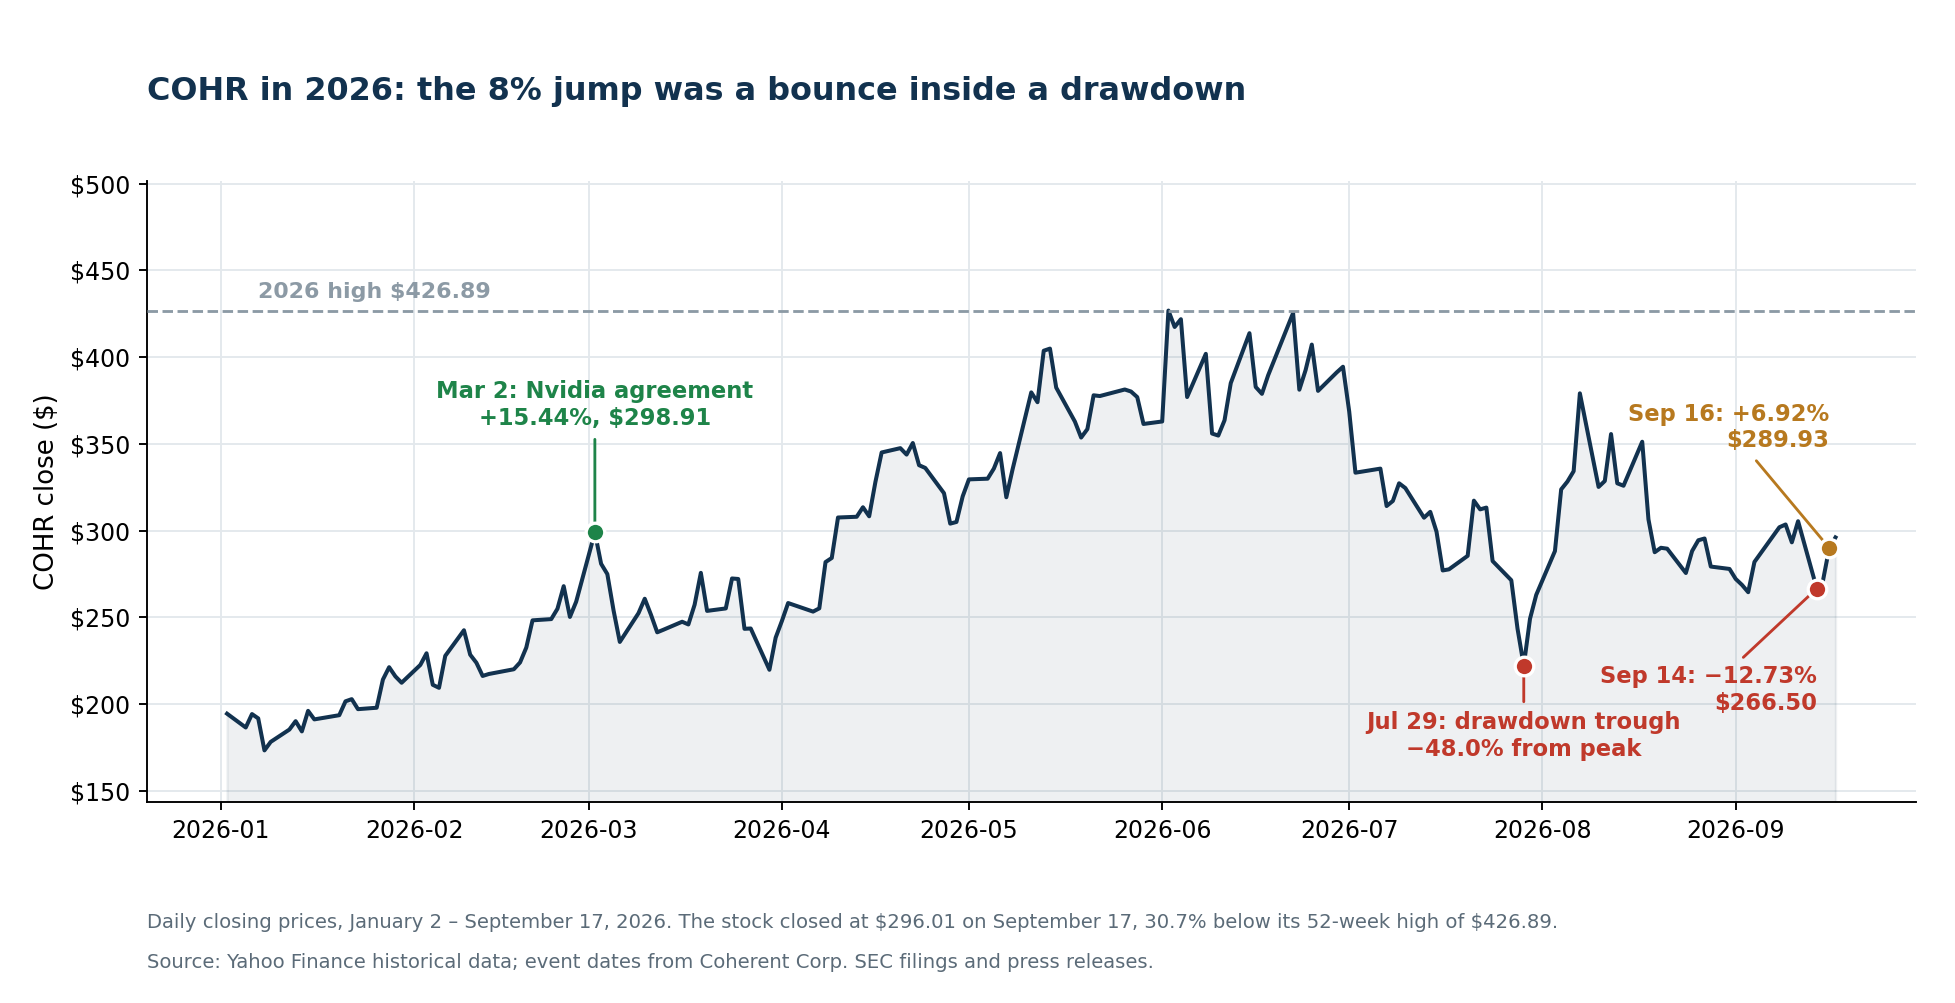
Eso supone un aumento de aproximadamente el 26 % en doce meses. Dos hechos explican casi todo:
- Conversión de acciones preferentes Serie A: 30,1 millones de acciones ordinarias emitidas durante el ejercicio 2026, que trasladaron 2.506,9 millones de dólares desde la línea de preferentes rescatables al patrimonio ordinario.
- La colocación privada de Nvidia: 7.788.161 acciones.
Ninguna está oculta —ambas se detallan en la Nota 14 del 10-K— pero juntas significan que los resultados por acción mejoraron pese a una base sensiblemente mayor, y que cualquier comparación futura de «crecimiento del BPA» tiene que tener en cuenta un número de acciones que creció una cuarta parte.
El acuerdo con Nvidia, en sus términos reales
La relación con Nvidia es el elemento más sólido del caso alcista, y las presentaciones la describen con precisión.
El 2 de marzo de 2026, Coherent firmó un acuerdo estratégico plurianual con Nvidia que abarca el desarrollo de óptica avanzada, capacidad de fabricación e investigación y desarrollo. Según el 10-K, el acuerdo es no exclusivo e incluye un compromiso de compra multimillonario más derechos futuros de acceso y capacidad para productos avanzados de láser y redes ópticas.
Por separado, y el mismo día, Nvidia realizó una inversión de capital de 2.000 millones de dólares:
| Términos de la colocación privada de Nvidia | Detalle |
|---|---|
| Acciones emitidas y vendidas | 7.788.161 |
| Precio por acción | 256,80 $ |
| Importe bruto agregado | 2.000 millones $ |
| Estructura | Colocación privada, exención de la Sección 4(a)(2) |
| Periodo de bloqueo | Seis meses desde el cierre — expirado |
| Protección de precio | Seis meses desde la firma del contrato de compra |
| Reacción de la acción el día del anuncio | +15,44 % |
Dos cláusulas merecen más atención de la que han recibido.
El bloqueo ha expirado. Las acciones estuvieron restringidas durante seis meses tras el cierre del 2 de marzo. Ese periodo ha pasado, de modo que la posición es ahora transferible. Nvidia no ha indicado que tenga intención de vender, pero la restricción ya no está.
Nvidia obtuvo protección de precio. El contrato de compra incluye una cláusula de protección de precio vigente durante seis meses desde su firma. Coherent la evaluó conforme a las normas ASC 815 y ASC 480, determinó que está indexada a sus propias acciones y cumple los criterios de clasificación como patrimonio, y comunicó que cualquier emisión adicional de acciones o liquidación en efectivo que se active se registraría como un ajuste del patrimonio neto. En lenguaje llano: Nvidia negoció protección a la baja sobre su precio de entrada, y el mecanismo para honrarla es potencialmente más acciones.
A 296,01 dólares, la participación de Nvidia vale unos 2.310 millones frente a un coste de 2.000 millones, alrededor de un 15 % por encima del precio de compra. La inversión le ha salido bien a Nvidia, lo cual valida la tecnología y recuerda quién negoció los mejores términos.
La lógica estratégica sigue siendo sólida, al modo de otras adquisiciones y participaciones de Nvidia: un compromiso de compra del mayor proveedor de cómputo para IA reduce el riesgo de que la nueva capacidad no encuentre comprador. No garantiza el retorno de esa capacidad, y la no exclusividad significa que Nvidia puede trabajar, y trabaja, con proveedores ópticos competidores.
La concentración de clientes se duplicó en un año
Todo el mundo reconoce que los clientes de óptica para IA están concentrados. El 10-K lo cuantifica, y la tendencia es pronunciada.
| Concentración de clientes, % de ingresos consolidados | 2026 | 2025 | 2024 |
|---|---|---|---|
| Mayor cliente | 20 % | 10 % | 10 % |
| Segundo mayor cliente | 12 % | — | — |
| Tercer mayor cliente | — | 12 % | — |
| Dos primeros combinados | 32 % | ~22 % | — |
El mayor cliente pasó del 10 % al 20 % de los ingresos en un año, y un segundo alcanzó el 12 %. Ambos pertenecen principalmente a Centros de Datos y Comunicaciones. Alrededor de un tercio de los ingresos de Coherent depende ahora de dos compradores, en un segmento en el que esos compradores recurren rutinariamente a doble proveedor y diseñan internamente.
Las hiperescalares que diseñan sus propios aceleradores cambian quién es el cliente óptico, como demostró el acuerdo de chips de Amazon con Qualcomm. Una concentración así corta por los dos lados. Es prueba de que Coherent se ha ganado las cuentas que importan. Es también la razón por la que una sola pérdida de homologación o un cambio de calendario puede mover a toda la compañía, y el motivo de que la acción registre diecinueve sesiones de ±10 % al año.
La geografía complica el relato de la relocalización
La plataforma de fosfuro de indio de seis pulgadas de Coherent en Sherman, Texas, es central para el caso de inversión, y es real. El 10-K confirma que la compañía amplió la instalación de Sherman durante el ejercicio 2026 y recibió un memorando preliminar de condiciones por 50 millones de dólares al amparo de la Ley CHIPS y de Ciencia para apoyarla. Coherent opera capacidad de InP de seis pulgadas en Estados Unidos y Europa, junto con varias fábricas de VCSEL de arseniuro de galio de seis pulgadas.
Pero «resiliencia de la cadena de suministro estadounidense» es una descripción parcial de dónde están realmente los activos.
| Activos a largo plazo, millones de $ | 30 jun. 2026 | 30 jun. 2025 | Variación |
|---|---|---|---|
| Estados Unidos | 1.394,8 | 1.092,4 | +302,4 $ |
| China | 968,8 | 403,0 | +565,8 $ |
| Malasia | 473,8 | 196,5 | +277,2 $ |
| Alemania | 189,8 | 189,3 | +0,5 $ |
| Vietnam | 119,1 | 65,6 | +53,6 $ |
| Suecia | 98,5 | 51,0 | +47,5 $ |
| Resto fuera de EE. UU. | 187,4 | 150,2 | +37,2 $ |
| Total fuera de EE. UU. | 2.037,5 | 1.055,1 | +982,4 $ |
Los activos a largo plazo en China crecieron 565,8 millones de dólares en un solo año, más que los 302,4 millones añadidos en Estados Unidos, y Malasia creció 277,2 millones. Los activos a largo plazo fuera de Estados Unidos suponen el 59,4 % del total. De los 51.478 empleados a 30 de junio de 2026, 44.582 (el 87 %) están en Asia-Pacífico, frente a 3.719 en América.
De ahí se derivan dos riesgos relacionados. China aportó 813,4 millones de dólares, el 11,4 %, de los ingresos del ejercicio 2026. Y en enero de 2025 Coherent recibió una consulta de la Oficina de Industria y Seguridad sobre ventas pasadas de productos a Huawei; la compañía comunicó que está cooperando y realizando una revisión interna, y que no puede estimar un rango de pérdida.
Nada de esto es descalificador. Simplemente no es la imagen que sugiere un relato sobre una fábrica en Texas.
Dónde está realmente el cuello de botella
El argumento técnico a favor de la óptica es sólido y merece exponerse bien.
Los enlaces de cobre pierden señal, consumen energía y reducen su alcance a medida que sube el ancho de banda. Los clústeres de IA reparten el cálculo entre miles de aceleradores que deben intercambiar datos continuamente; un acelerador esperando datos es capital ocioso. A medida que los sistemas escalan, más enlaces pasan del cobre a la óptica y cada puerto óptico transporta más tráfico.
| Generación | Velocidad agregada | Estado |
|---|---|---|
| 400G | 400 Gb/s | Consolidada en nube y telecomunicaciones |
| 800G | 800 Gb/s | Expansión rápida en clústeres de IA |
| 1,6T | 1,6 Tb/s | Entrando en producción en volumen |
| 3,2T | 3,2 Tb/s | Desarrollo y homologación temprana |
| 6,4T | 6,4 Tb/s | Arquitectura a más largo plazo |
Pero «la óptica es el cuello de botella» es demasiado grueso para invertir sobre ello. La capa escasa se desplaza:
- Láseres de fosfuro de indio. El InP en volumen es genuinamente difícil. La plataforma de seis pulgadas de Coherent produce más dispositivos por lote con mayores rendimientos que las líneas de tres pulgadas, y la compañía planea duplicar su producción interna de InP y volver a más que duplicarla durante 2027.
- Encapsulado y ensamblaje. Integrar láseres, moduladores, fotodetectores, drivers, procesadores de señal y gestión térmica en módulos más pequeños con tolerancias más estrictas puede limitar antes que las obleas.
- Pruebas. Un módulo de 1,6T tarda más en probarse que uno de 800G. La capacidad de test puede limitar la producción terminada aun habiendo componentes disponibles.
- Fibra, conectores y conmutación. La fibra de alta densidad, los conmutadores ópticos de circuitos y los sistemas de red tienen cada uno sus propias restricciones.
El patrón resulta familiar desde el lado de la memoria de esta misma construcción, donde la memoria de alto ancho de banda se convirtió en la restricción vinculante antes de que la capacidad se pusiera al día, y desde el acuerdo de suministro de Micron con Anthropic.
La óptica es una categoría de cuello de botella, pero el activo escaso migra entre obleas, encapsulado, pruebas y conmutación conforme llega capacidad. El caso de Coherent descansa en la integración vertical sobre todas ellas, no en que una sola capa siga tensionada.
Que TrendForce identifique la escasez de componentes como la restricción vinculante es coherente con esto: la escasez está aguas arriba de los fabricantes de módulos, que es donde se sitúa la posición de InP de Coherent, y también donde se están anunciando las mayores ampliaciones de capacidad del sector.
PhotonLink: la próxima prueba específica de la compañía
Coherent presentará PhotonLink en la Conferencia Europea sobre Comunicación Óptica en Málaga, España, el 21 de septiembre de 2026, con intervenciones del consejero delegado Jim Anderson, la directora de tecnología y vicepresidenta ejecutiva de Componentes Ópticos, Dra. Julie Eng, y el vicepresidente ejecutivo de Dispositivos Semiconductores, Dr. Beck Mason, presencialmente y por difusión web.
La plataforma abarca la cadena de señal óptica desde la generación de luz y el conformado de haz hasta la transmisión, la detección y la conversión de vuelta a señal eléctrica en el procesador o el conmutador, y admite óptica coempaquetada, óptica cercana al encapsulado y otros enfoques de integración. Coherent espera los primeros ingresos por óptica coempaquetada en el trimestre de diciembre de 2026, seguidos de conmutación óptica de circuitos, sistemas multicarril y productos térmicos adicionales.
Las preguntas que determinan si el lanzamiento importa comercialmente son concretas:
- ¿Qué productos se envían, y no solo se muestrean?
- ¿Hay clientes con nombre?
- ¿Cuándo empiezan los ingresos materiales, y con qué margen bruto?
- ¿Coherent suministra sistemas completos o componentes para los de otros?
- ¿Cómo compite con Broadcom, Marvell, Lumentum y los diseños internos de las hiperescalares?
Un lanzamiento técnicamente impresionante sin detalles comerciales no moverá una acción cotizada para ejecutar.
Valoración tras el movimiento
A 296,01 dólares el 17 de septiembre, con 195.832.246 acciones en circulación, la capitalización de Coherent es de aproximadamente 58.000 millones de dólares.
| Medida de valoración | Cifra |
|---|---|
| Precio por acción (17 sep. 2026) | 296,01 $ |
| Acciones en circulación (10 ago. 2026) | 195.832.246 |
| Capitalización bursátil | 58.000 millones $ |
| Ingresos del ejercicio 2026 | 7.118 millones $ |
| Valor de empresa / ingresos 2026 (aprox.) | ~8,3x |
| BPA diluido contable 2026 | 4,12 $ |
| PER contable histórico | ~72x |
| BPA diluido ajustado 2026 | 5,61 $ |
| PER ajustado histórico | ~53x |
| Flujo de caja libre 2026 | −1.023 millones $ |
| Guía de BPA ajustado, primer trimestre de 2027 | 1,85–2,05 $ |
Anualizar el punto medio de la guía del primer trimestre —1,95 × 4 = 7,80 dólares— sitúa la acción cerca de 38 veces una cifra ajustada futura ingenua, y las estimaciones de los analistas, que asumen crecimiento secuencial continuado, arrojan múltiplos aún menores. Ese es el quid: el múltiplo futuro solo parece razonable si llega el crecimiento implícito en él.
No hay múltiplo de flujo de caja libre, porque el flujo de caja libre es negativo.
| Escenario | Qué tiene que ocurrir | Implicación |
|---|---|---|
| Bajista | Las ampliaciones de capacidad del sector superan a la demanda; los pedidos del mayor cliente se normalizan; el flujo de caja de explotación sigue débil | Un múltiplo histórico de ~72x sobre una acción con un 86 % de volatilidad se comprime rápido |
| Base | 800G y 1,6T escalan según lo guiado; el margen bruto ajustado se mantiene cerca del 40 %; el circulante se normaliza y el flujo de caja libre vuelve a positivo en 2027 | Múltiplo de prima defendible, pero el retorno vendría de los beneficios, no de una revalorización del múltiplo |
| Alcista | PhotonLink, la óptica coempaquetada y la conmutación óptica generan ingresos materiales; la capacidad de InP sigue escasa durante 2027; la conversión en caja se dispara | Prima estratégica de infraestructura de IA sostenida |
El caso alcista
- La intensidad óptica crece más rápido que el gasto en centros de datos. Cada generación de aceleradores necesita más ancho de banda por procesador, la misma curva de demanda que impulsa el superciclo de semiconductores que lidera Nvidia.
- La rampa de 1,6T se está adelantando mientras la demanda de 800G continúa en lugar de desaparecer.
- La capacidad está comprometida. La dirección describe la capacidad del ejercicio 2027 como esencialmente reservada, con pedidos que se extienden hasta el año natural 2027.
- El InP de seis pulgadas es una ventaja de fabricación real, con mayores rendimientos que las líneas de tres pulgadas y una duplicación de producción planificada.
- El compromiso de compra y los derechos de capacidad de Nvidia reducen el riesgo de que la nueva capacidad quede sin vender.
- Las nuevas plataformas amplían el mercado más allá de los transceptores enchufables hacia óptica coempaquetada, óptica cercana al encapsulado, conmutación óptica de circuitos y térmica.
- Los márgenes se están ampliando: margen operativo ajustado del 20,5 % frente al 17,8 % un año antes.
El caso bajista
- El flujo de caja libre es de 1.020 millones de dólares negativos, y la racha de tres años con unos 195 millones positivos se rompió de golpe.
- Los compromisos de compra suman 11.800 millones de dólares —3.400 millones en el ejercicio 2027 y 8.400 millones después—, que se convierten en obligaciones si las previsiones de los clientes se retrasan.
- Dos clientes son el 32 % de los ingresos, y el mayor duplicó su peso en un año.
- El número de acciones subió alrededor del 26 %, diluyendo la economía por acción del crecimiento.
- El acuerdo con Nvidia es no exclusivo y vino con protección de precio, no solo con capital.
- Los ingresos industriales están cayendo, un 10,3 % en 2026 y por debajo de los de 2024.
- La expansión de capacidad podría acabar con la escasez que sostiene los precios actuales, mientras Coherent, Lumentum y los proveedores asiáticos añaden líneas.
- Sigue sin resolverse una consulta de la BIS sobre ventas pasadas a Huawei, sin rango de pérdida estimable, con China en el 11,4 % de los ingresos.
Puede que Coherent esté abasteciendo un cuello de botella genuino de la IA. Los proveedores de cuellos de botella no son automáticamente buenas inversiones cuando el precio ya asume que la escasez persiste.
Qué vigilar cada trimestre
Operativo: ingresos de 800G y 1,6T; producción y rendimiento del InP de seis pulgadas; cartera y cancelaciones; ingresos de óptica coempaquetada, óptica cercana al encapsulado y conmutación óptica; utilización de capacidad; homologaciones de clientes.
Financiero: margen bruto contable y ajustado; flujo de caja de explotación; inversión en inmovilizado; cuentas a cobrar y existencias; compromisos de compra; deuda neta; número de acciones diluidas.
Comercial: clientes de PhotonLink con nombre; nuevos acuerdos de suministro a largo plazo; concentración de clientes; precios medios de venta; evidencia de demanda más allá de los pedidos vinculados a Nvidia.
Una rutina de cinco pasos:
- Confirmar la demanda: pedidos, cartera y crecimiento de ingresos juntos.
- Confirmar la capacidad: producción de obleas, encapsulado y ampliación de pruebas.
- Confirmar los precios: margen bruto estable o al alza.
- Confirmar la conversión en caja: flujo de caja de explotación mejorando conforme arrancan las fábricas. Esta es la que se rompió en 2026.
- Confirmar el apoyo de la valoración: revisiones de estimaciones subiendo más rápido que la cotización.
SimianX AI puede armar todo esto en un proceso repetible, combinando presentaciones ante la SEC, revisiones de beneficios, comportamiento del precio y sentimiento de las noticias, algo útil para una acción cuya tesis abarca fabricación de semiconductores compuestos, presupuestos de inversión de las hiperescalares y arquitectura de redes.
- SimianX AI
- Clasificación cripto de SimianX
- Fundamentales de COHR en SimianX
- Sala de mando en directo de SimianX
¿Es COHR una compra tras el salto?
La respuesta honesta separa el negocio del valor.
El negocio está ejecutando bien. Los ingresos crecieron un 22,5 %, el resultado de explotación contable se triplicó, el BPA ajustado subió un 58,9 % y el segmento de centros de datos creció un 40,5 % hasta tres cuartas partes de la compañía. La dirección tiene compromisos de capacidad que se extienden hasta el año natural 2027 y una ventaja de fabricación creíble en fosfuro de indio de seis pulgadas. Nvidia pagó 2.000 millones por una silla en esa mesa.
El valor es una capitalización de 58.000 millones sobre 7.100 millones de ingresos y 1.020 millones negativos de flujo de caja libre, con un 86 % de volatilidad anualizada, un 26 % más de acciones, un tercio de los ingresos en dos clientes y un PER contable histórico de 72x. Cotiza un 30,7 % por debajo de su máximo de 52 semanas tras una caída del 48 % que tocó fondo hace siete semanas.
Los inversores que crean que el contenido óptico por acelerador seguirá subiendo, que la escasez de InP persistirá durante 2027 y que el circulante se normalizará para que la caja siga a los beneficios tienen una tesis coherente, y el ejercicio 2027 es cuando se pondrá a prueba.
Los inversores que quieran ver un trimestre de flujo de caja libre positivo, clientes de PhotonLink con nombre o pruebas de que el 20 % del mayor cliente es duradero también tienen una tesis coherente. El lanzamiento del 21 de septiembre y los resultados del trimestre de diciembre son los dos próximos puntos de control.
Lo que el movimiento del 16 de septiembre no dice es cuál de los dos grupos tiene razón. Fue un rebote por simpatía sectorial dentro de una caída, en una acción que se mueve un 5 % en una de cada tres sesiones.
Preguntas frecuentes sobre las perspectivas de Coherent en óptica para IA
¿Por qué subió la acción de Coherent el 16 de septiembre de 2026?
Coherent subió un 6,92 % hasta 289,93 dólares después de que Ciena publicara objetivos para el ejercicio 2029 —alrededor del 30 % de crecimiento anual de ingresos, un 50 % aproximado de margen bruto ajustado, del 32 % al 35 % de margen operativo ajustado y cerca del 20 % de margen de flujo de caja libre— que impulsaron al conjunto de las ópticas. La expectación por el lanzamiento de PhotonLink del 21 de septiembre contribuyó. El contexto importa: la acción había caído un 12,73 % el 14 de septiembre, de modo que el movimiento fue un rebote parcial, no una ruptura al alza.
¿Es Coherent rentable?
Sí. El beneficio neto contable atribuible a Coherent en el ejercicio 2026 fue de 805 millones de dólares, o 4,12 dólares por acción diluida, frente a 49 millones un año antes. El beneficio neto ajustado fue de 1.097 millones, o 5,61 dólares por acción diluida. Sin embargo, el flujo de caja libre fue de 1.023 millones negativos, porque el flujo de caja de explotación cayó a 79,5 millones mientras la inversión en inmovilizado subía a 1.102,9 millones.
¿Cuál es exactamente la relación de Coherent con Nvidia?
Un acuerdo estratégico plurianual y no exclusivo anunciado el 2 de marzo de 2026, que cubre investigación y desarrollo en óptica, capacidad de fabricación, un compromiso de compra multimillonario y derechos futuros de capacidad. Por separado, Nvidia compró 7.788.161 acciones a 256,80 dólares en una colocación privada por 2.000 millones brutos. Las acciones tuvieron un bloqueo de seis meses, ya expirado, y el acuerdo incluye una cláusula de protección de precio de seis meses que Coherent contabiliza dentro del patrimonio neto.
¿Cuánta dilución han sufrido los accionistas de Coherent?
Las acciones en circulación pasaron de unos 155,6 millones a 30 de junio de 2025 a 195.832.246 a 10 de agosto de 2026, alrededor de un 26 %. Los dos motores principales fueron la conversión de acciones preferentes Serie A en 30,1 millones de acciones ordinarias y los 7.788.161 títulos emitidos a Nvidia.
¿Es la óptica para IA realmente el próximo cuello de botella?
La escasez a nivel de componente es real: TrendForce identifica la falta de componentes como la principal restricción a la capacidad de transceptores ópticos para IA y prevé que el mercado pase de 16.500 millones de dólares en 2025 a 26.000 millones en 2026. Pero la capa vinculante se desplaza entre obleas de fosfuro de indio, encapsulado, pruebas y conmutación conforme se añade capacidad, así que «la óptica es el cuello de botella» no constituye por sí sola un caso de inversión.
¿Está cara la acción de COHR?
A 296,01 dólares cotiza a unas 72 veces el BPA contable histórico y 53 veces el ajustado, sin múltiplo de flujo de caja libre porque este es negativo. Anualizar el punto medio de la guía del primer trimestre del ejercicio 2027 da unas 38 veces una cifra futura ingenua. Que eso resulte caro depende enteramente de si llegan tanto el crecimiento guiado como la recuperación del flujo de caja.
¿Cuál es el mayor riesgo?
La conversión en caja. Coherent puede crecer en ingresos, mantener márgenes y aun así decepcionar si las cuentas a cobrar, las existencias y los anticipos a proveedores siguen absorbiendo beneficios mientras la inversión se mantiene por encima de los 1.000 millones. El segundo riesgo es la concentración: dos clientes en el 32 % de los ingresos, en un segmento que recurre al doble proveedor por defecto.
Conclusión
Coherent es una historia operativa genuinamente sólida envuelta en un valor genuinamente exigente.
El caso operativo está documentado: ingresos un 22,5 % arriba hasta 7.118 millones de dólares, resultado de explotación contable un 209,7 % más, BPA ajustado un 58,9 % más, el segmento de centros de datos un 40,5 % arriba hasta el 74,1 % de los ingresos, capacidad comprometida hasta el año natural 2027, una plataforma de fosfuro de indio de seis pulgadas que los competidores no tienen a escala, un memorando de condiciones de la Ley CHIPS por 50 millones para Sherman y una inversión de 2.000 millones del cliente más importante de la computación para IA.
El caso del valor está igual de documentado y se discute menos: flujo de caja libre de 1.023 millones negativos tras tres años entre 193 y 199 millones positivos; un número de acciones un 26 % mayor; un cliente en el 20 % de los ingresos y dos en el 32 %; ingresos industriales un 10,3 % abajo; 11.800 millones de compromisos de compra; 2.140 millones de deuda que vencen en el ejercicio 2030; un 59,4 % de los activos a largo plazo fuera de Estados Unidos con el crecimiento más rápido en China; una consulta de la BIS sin resolver; y un 86 % de volatilidad anualizada con una caída del 48 % en el último año.
El rally del 16 de septiembre no resolvió nada de eso. Fue un rebote de tercer día tras una caída del 12,7 %, desencadenado por los objetivos a tres años de un competidor, en el que Coherent lo hizo peor que Lumentum.
La tesis se resolverá por cuatro cosas, en este orden: si los ingresos de 1,6T y las generaciones siguientes escalan; si el margen bruto se mantiene cerca del 40 %; si los pedidos récord se convierten en caja; y si la nueva capacidad obtiene un retorno superior al coste del capital —incluido el capital propio— empleado en construirla. La tercera es la que se rompió en el ejercicio 2026, y es la primera que hay que vigilar.
Lecturas relacionadas
- SK Hynix sube un 8 %: ¿es real el superciclo de la IA?
- Inversión en IA 2026: las grandes tecnológicas gastan ya el 96 % de su caja
- Los consejeros delegados de IA frenan: cayeron los chips, subieron las grandes tecnológicas
- Acuerdo Nvidia-Hugging Face 2026: 12.900 millones a 86 veces ingresos
- Acuerdo de chips de IA Amazon-Qualcomm: 54 millones de acciones en juego
- CoreWeave 2026: 100.000 millones de cartera de IA frente al riesgo de deuda
- Acuerdo NextEra-Dominion 2026: el cuello de botella de 110 GW para la IA
- Acuerdo Micron-Anthropic 2026: la memoria de Claude AI, explicada
- Auge bursátil de la IA: Nvidia lidera ahora el superciclo de los chips
Referencias
- Coherent Corp. — Informe anual en el Formulario 10-K, ejercicio 2026
- Coherent Corp. — Resultados del cuarto trimestre y del ejercicio 2026 (Formulario 8-K, Anexo 99.1)
- Coherent Corp. — Presentación a inversores del cuarto trimestre de 2026 (Anexo 99.2)
- Coherent Corp. — Anuncio de la alianza estratégica con Nvidia
- Coherent Corp. — Carta de intenciones CHIPS para la ampliación de Sherman, Texas
- Coherent Corp. — Presentación de la plataforma PhotonLink en ECOC, 21 de septiembre de 2026
- Ciena — Objetivos financieros para el ejercicio 2029
- TrendForce — El mercado mundial de transceptores ópticos para IA alcanzará 26.000 millones de dólares en 2026
- Oficina de Industria y Seguridad de EE. UU. — Reglamento de Administración de Exportaciones
- SimianX — Fundamentales de la acción COHR


