Las acciones de SK Hynix suben un 8%: ¿Está comenzando el superciclo de memoria AI?
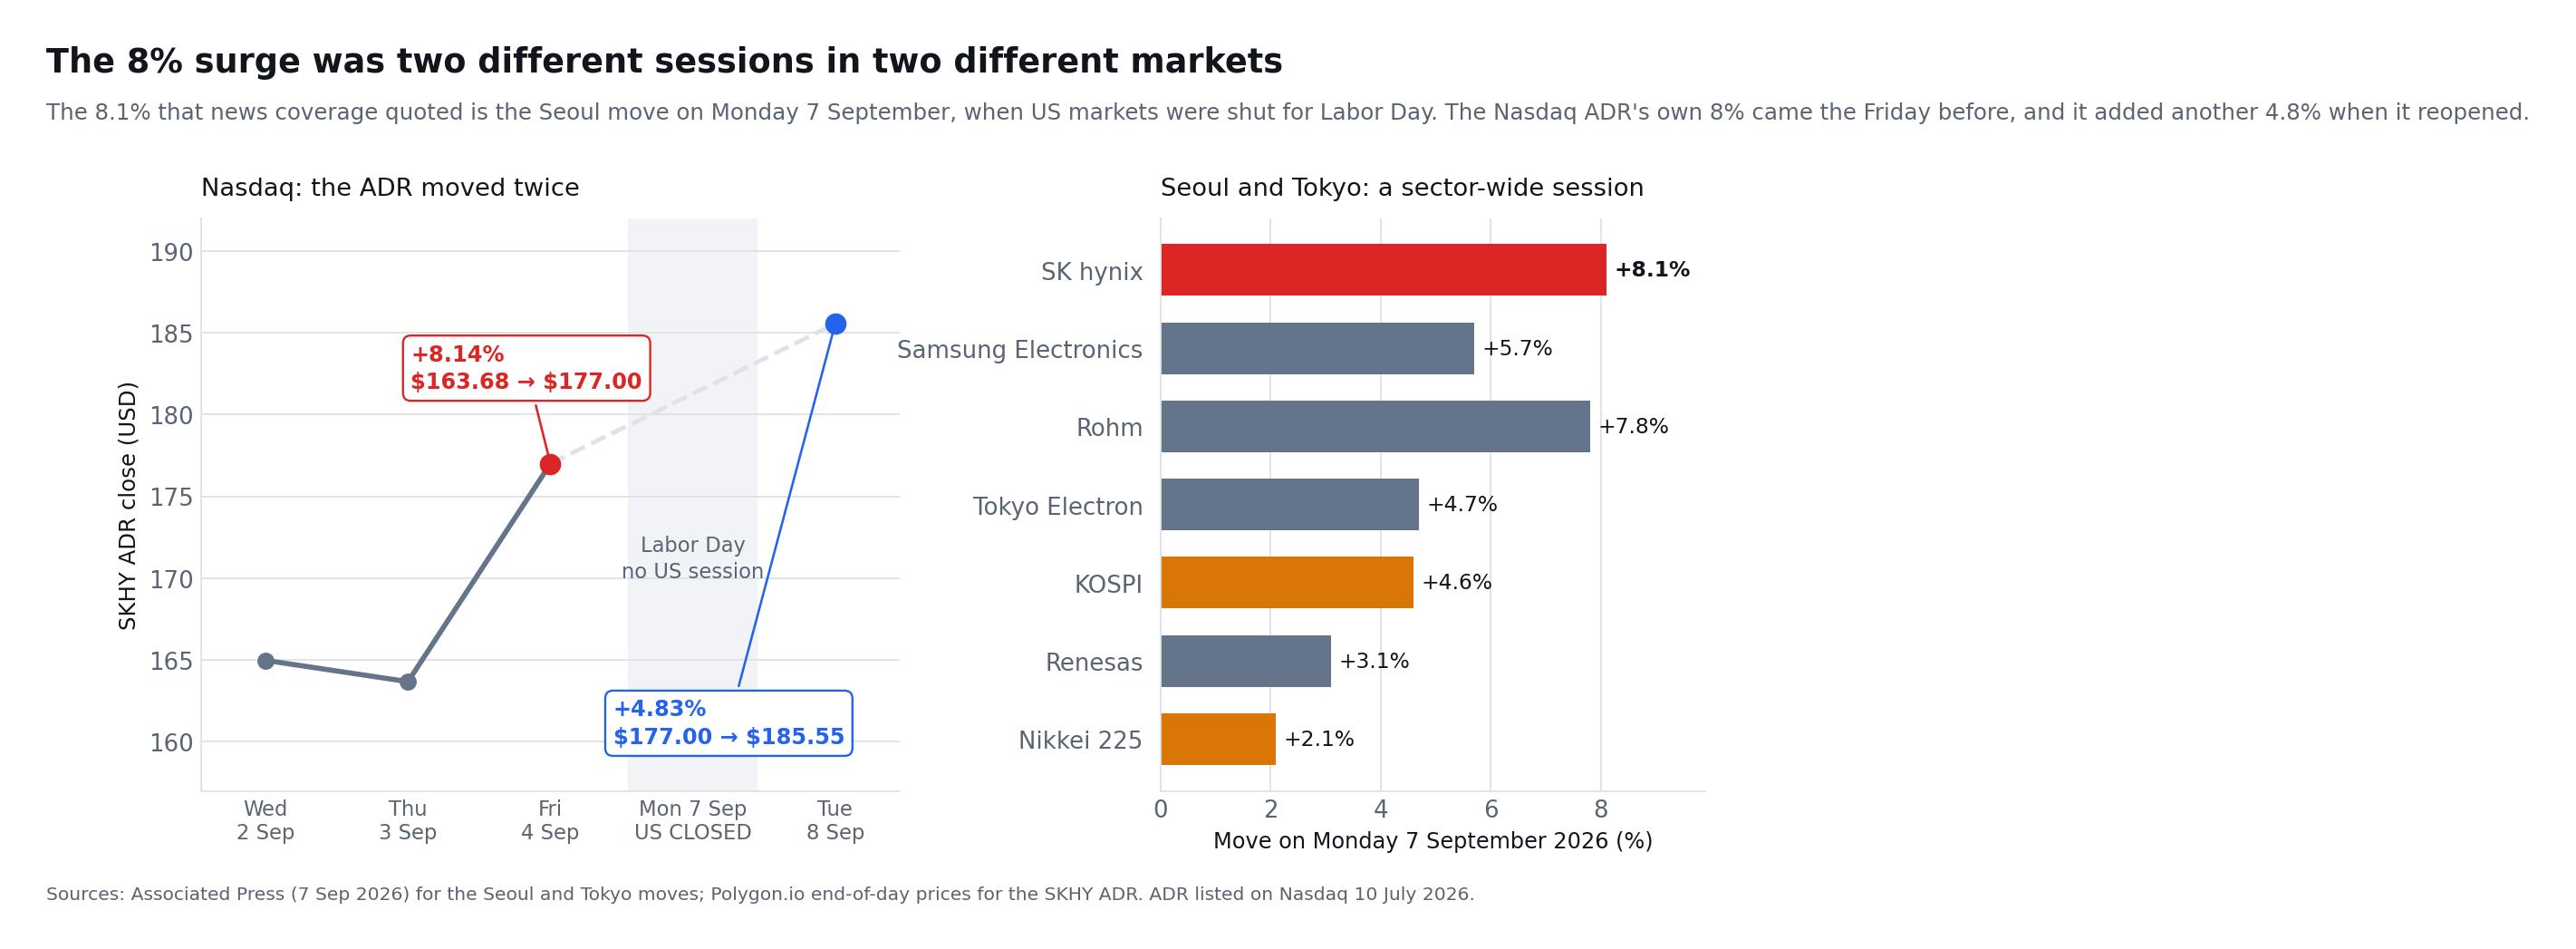
Las acciones de SK Hynix subieron más de un 8 % el lunes 7 de septiembre de 2026 — en Seúl. La distinción pesa más de lo que parece, porque ese día los mercados estadounidenses estaban cerrados por el Día del Trabajo. Las acciones cotizadas en Corea cerraron en torno a 1,783 millones de wones, y es esa sesión de Seúl la que produjo el 8,1 % que cita casi toda la cobertura. Associated Press
Los American Depositary Shares cotizados en Nasdaq siguieron su propio reloj. SKHY cerró a 177,00 dólares el viernes 4 de septiembre, un 8,14 % por encima de los 163,68 del día anterior, y sumó otro 4,83 % hasta 185,55 cuando la negociación estadounidense se reanudó el martes 8 de septiembre. Así que la repetidísima «subida del 8 %» son en realidad dos sesiones distintas en dos mercados distintos, y quien leyó el titular el lunes no pudo comprar el ADR ese día.
El movimiento formó parte de un repunte más amplio de los semiconductores y no fue el resultado de un anuncio corporativo aislado. Samsung Electronics subió un 5,7 %, el KOSPI coreano saltó un 4,6 % hasta 6.995,39 y el Nikkei 225 japonés ganó un 2,1 % hasta 66.399,84. Rohm avanzó un 7,8 %, Tokyo Electron un 4,7 % y Renesas un 3,1 %. El renovado entusiasmo por modelos de IA cada vez más intensivos en memoria reforzó la idea de que la memoria de alto ancho de banda, o HBM, sigue siendo uno de los cuellos de botella más importantes de la cadena de suministro global de IA.
Pero una fuerte sesión de negociación no prueba que el ciclo continuará indefinidamente. SK Hynix está produciendo ganancias extraordinarias, enviando HBM4, devolviendo capital a los accionistas y beneficiándose de un suministro ajustado de DRAM. Al mismo tiempo, Samsung está recuperando cuota de mercado, Micron está expandiendo los envíos de HBM, el gasto de capital está aumentando y las acciones de SK Hynix ya han entregado enormes ganancias.
Para los inversores que utilizan SimianX AI para estudiar fundamentos en tiempo real, sentimiento del mercado y señales técnicas, la pregunta central ya no es si la IA necesita más memoria. Es si la demanda de memoria AI puede crecer lo suficientemente rápido como para apoyar las ganancias actuales, nueva capacidad y elevadas expectativas de los inversores.
¿Qué causó el aumento del 8% en las acciones de SK Hynix?
El avance de SK Hynix del 7 de septiembre parece haber sido impulsado por varios desarrollos mutuamente reforzantes:
- Un rebote global en las acciones de semiconductores e infraestructura de IA.
- Un renovado optimismo sobre los requisitos de computación de los modelos avanzados de IA.
- Evidencia de que los inventarios de DRAM siguen siendo inusualmente bajos.
- Aumento de precios para la memoria de servidor convencional.
- Fuerte demanda de módulos de servidor HBM3E, HBM4 y de alta capacidad.
- Un programa de recompra de acciones de KRW40 billones anunciado recientemente.
- Mayor acceso para inversores internacionales tras la cotización de ADR de SK Hynix en Nasdaq.
La Associated Press informó directamente de los movimientos de Seúl y Tokio: SK Hynix subió un 8,1 % y Samsung un 5,7 % mientras las acciones de semiconductores repuntaban en ambos mercados. El alza sincronizada de Samsung, los proveedores japoneses de equipos y el KOSPI indica que el movimiento reflejó una reevaluación amplia del negocio de hardware para IA, y no algo específico de SK Hynix ese día.
Esta distinción es importante. Un catalizador específico de la empresa—como la calificación de un cliente importante o una mejora en las ganancias—puede cambiar el flujo de efectivo futuro estimado. Un repunte en todo el sector puede reflejar en cambio un cambio en el apetito de riesgo, posicionamiento o momentum. En este caso, hubo desarrollos fundamentales de apoyo, pero los inversores deben evitar atribuir toda la ganancia a un solo anuncio de producto.
El repunte del 8% fue un voto de confianza en el ciclo de memoria de IA, no una prueba definitiva de que las ganancias a largo plazo de SK Hynix hayan aumentado en un 8%.
¿Cambia una sesión de negociación la tesis de inversión?
No por sí sola. La tesis de inversión aún debe ser probada contra cuatro variables:
- Demanda de HBM: ¿Cuántos aceleradores de IA desplegarán los hyperscalers?
- Cuota de mercado: ¿Puede SK Hynix defender su liderazgo frente a Samsung y Micron?
- Precios: ¿Persistirán las escaseces a medida que llegue nueva capacidad?
- Eficiencia de capital: ¿Puede la empresa expandirse sin destruir los retornos futuros?
El movimiento diario de las acciones es útil como un indicador de sentimiento. No es un sustituto para estudiar la calidad de las ganancias, las calificaciones de productos, la concentración de clientes y el gasto de capital.
Por qué la memoria de alto ancho de banda es importante para la inteligencia artificial
Los aceleradores de IA pueden realizar enormes cantidades de cálculos, pero necesitan acceso rápido a los parámetros del modelo, los datos de entrenamiento y los resultados intermedios. Las arquitecturas de memoria tradicionales pueden crear un cuello de botella: el procesador puede ser capaz de realizar trabajo adicional, pero debe esperar por los datos.
La HBM aborda esa limitación apilando verticalmente múltiples chips de DRAM y colocando la memoria cerca de la GPU o del acelerador. Miles de interconexiones permiten que los datos se muevan con un ancho de banda mucho mayor que las configuraciones de memoria convencionales.
| Característica de la memoria | Por qué es importante para la IA |
|---|---|
| Alto ancho de banda | Alimenta datos a GPUs y aceleradores personalizados más rápidamente |
| Gran capacidad | Soporta modelos más grandes y contextos de inferencia más largos |
| Eficiencia energética | Reduce la electricidad requerida para mover datos |
| Empaquetado avanzado | Coloca la memoria cerca de los componentes de cálculo |
| Rendimiento térmico | Ayuda a que los sistemas de IA densos operen de manera confiable |
| Personalización | Permite que la memoria sea optimizada para aceleradores específicos |
Entrenar modelos grandes es solo una fuente de demanda. La inferencia de IA también puede consumir una memoria sustancial, particularmente cuando las aplicaciones sirven a muchos usuarios, mantienen contextos largos o despliegan flujos de trabajo agentivos que recuperan información repetidamente.
Eso amplía la oportunidad de mercado. La demanda de memoria para IA está cada vez más ligada a:
- Clústeres de entrenamiento de modelos.
- Inferencia para consumidores y empresas.
- Servicios de IA en la nube.
- Aceleradores personalizados desarrollados por hiperescaladores.
- Memoria de servidor CPU de alta capacidad.
- Unidades de estado sólido empresariales.
- Sistemas de IA en el borde y automotrices.
Micron ha declarado que la IA está remodelando la infraestructura de los centros de datos más allá de los racks de aceleradores. Los servidores de plano de control, el almacenamiento de contexto y los sistemas de servidores de propósito general pueden requerir más DRAM y NAND. Esto crea un posible efecto de derrame en el que la IA apoya no solo los precios de HBM, sino también la demanda de memoria convencional.
Ventaja Competitiva de SK Hynix en HBM
SK Hynix se convirtió en el líder temprano en el ciclo actual de HBM al combinar una fuerte tecnología de DRAM, experiencia en empaquetado avanzado y una estrecha colaboración con los principales clientes de aceleradores de IA.
Su ventaja no se basa solo en una especificación. La producción exitosa de HBM requiere competencia en múltiples capas:
- Fabricación de obleas de DRAM de alta calidad.
- Apilamiento de múltiples obleas sin dañarlas.
- Gestión del calor, la deformación y el consumo de energía.
- Producción de rendimientos aceptables a escala comercial.
- Coordinación de la oblea base con socios de fundición lógica.
- Superación de largos procesos de calificación del cliente.
- Entrega confiable durante rampas rápidas de plataformas.
El proceso de empaquetado MR-MUF de SK Hynix se ha convertido en una parte importante de esta capacidad de fabricación. La compañía dice que la técnica proporciona una disipación de calor efectiva y controla la deformación mientras protege las conexiones entre las obleas apiladas.
HBM4 y HBM4E extienden la hoja de ruta tecnológica
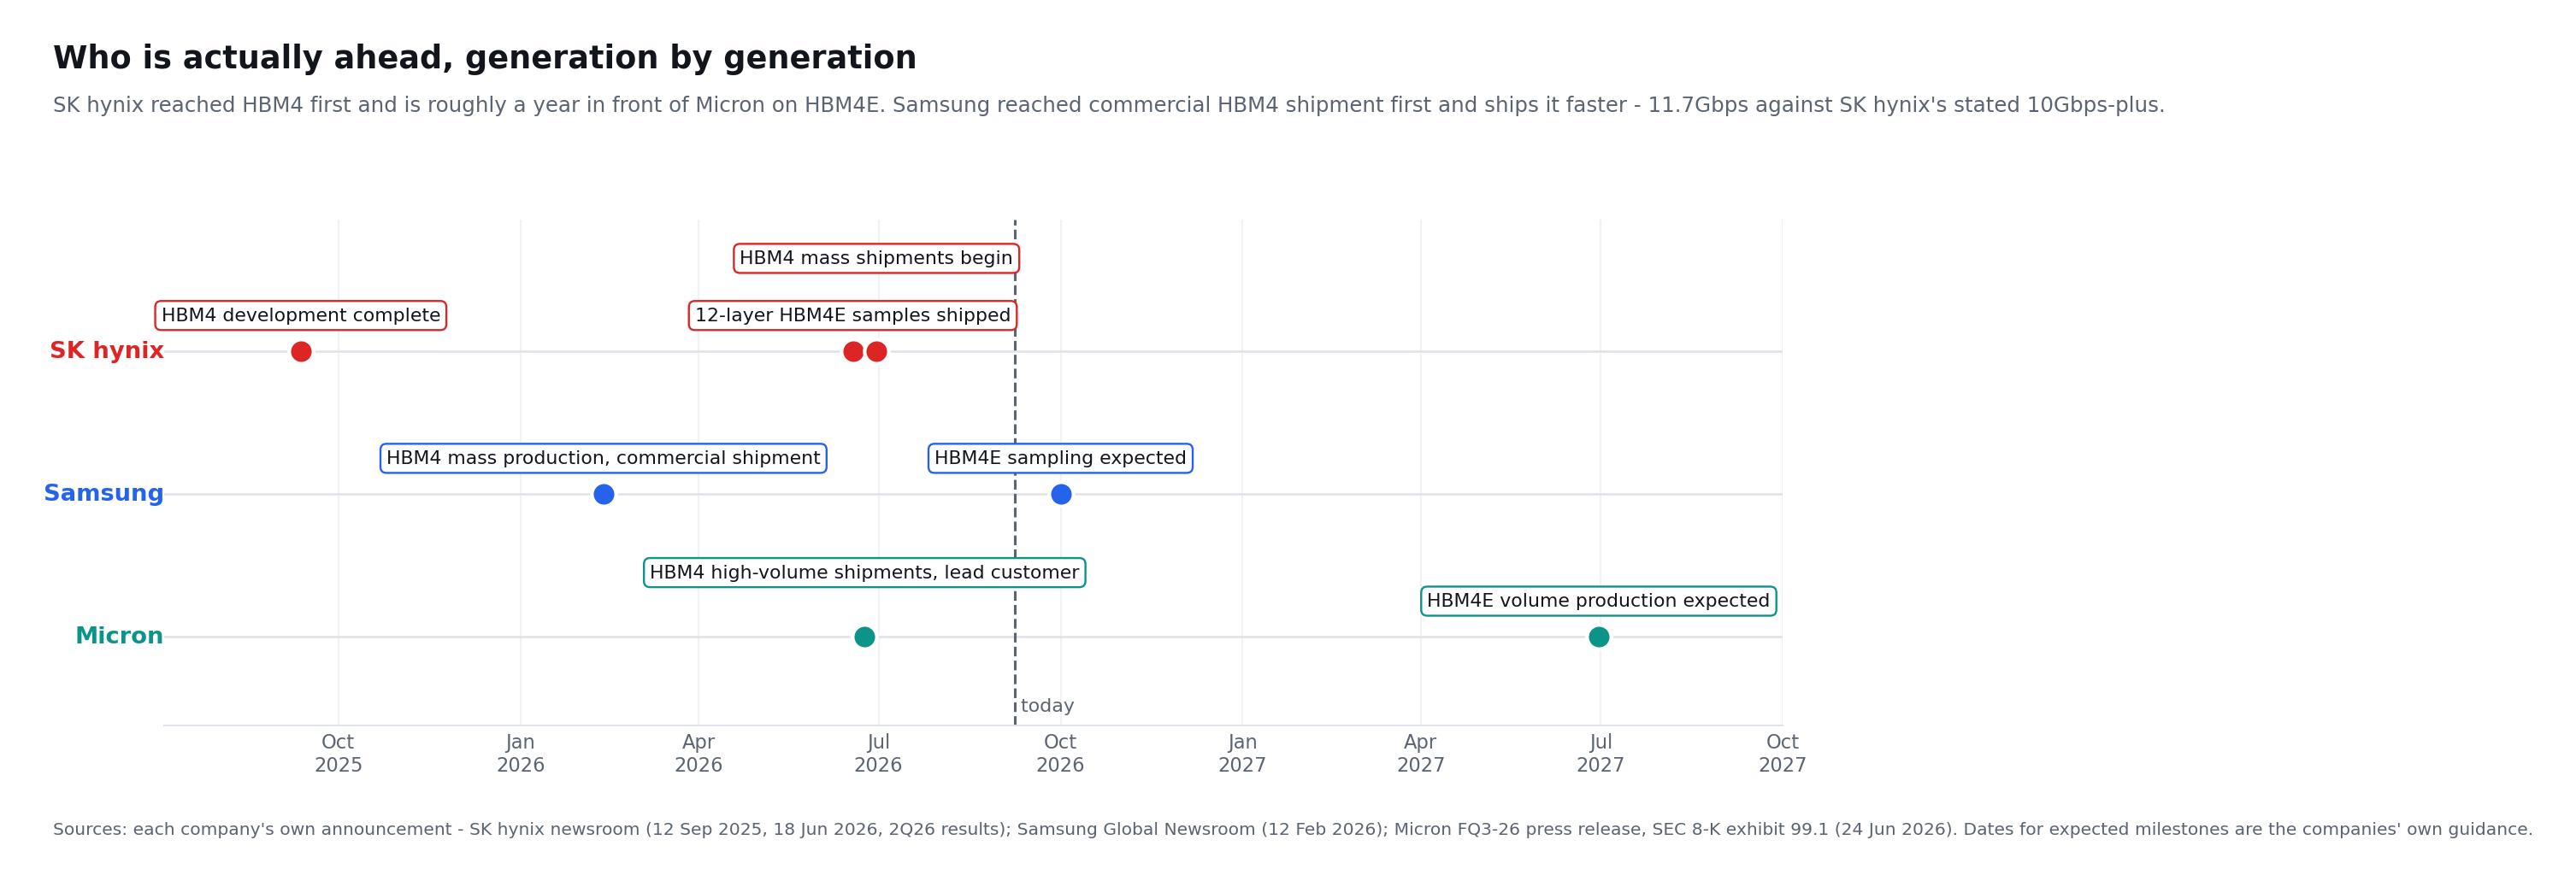
SK Hynix completó el desarrollo de HBM4 el 12 de septiembre de 2025 y preparó la producción en masa. Según la compañía, HBM4 duplica el número de terminales de entrada y salida respecto a la generación anterior hasta 2.048 y mejora la eficiencia energética en más de un 40 %. Alcanzó velocidades de funcionamiento superiores a 10 gigabits por segundo y pin frente a un estándar JEDEC de 8 Gbps, y espera mejorar el rendimiento de los servicios de IA hasta un 69 % allí donde se aplique.
La empresa comenzó envíos masivos de HBM4 durante el segundo trimestre de 2026 y planea aumentar la producción en la segunda mitad. También envió muestras de HBM4E de 12 capas a clientes importantes en junio de 2026.
El producto HBM4E muestreado reportedly ofrece:
- Una velocidad máxima de 16 Gbps por pin.
- Más de un 20 % de mejora en eficiencia energética respecto a la generación anterior.
- Una resistencia térmica mejorada en un 17 % frente a HBM4.
- 48 GB de capacidad en una pila de 12 capas, con Advanced MR-MUF.
Estos logros respaldan el caso optimista porque muestran que SK Hynix no está confiando exclusivamente en su posición de HBM3E. Está intentando llevar sus ventajas de fabricación y de clientes a las próximas dos generaciones de productos.
Ganancias Récord Confirman un Verdadero Auge Empresarial
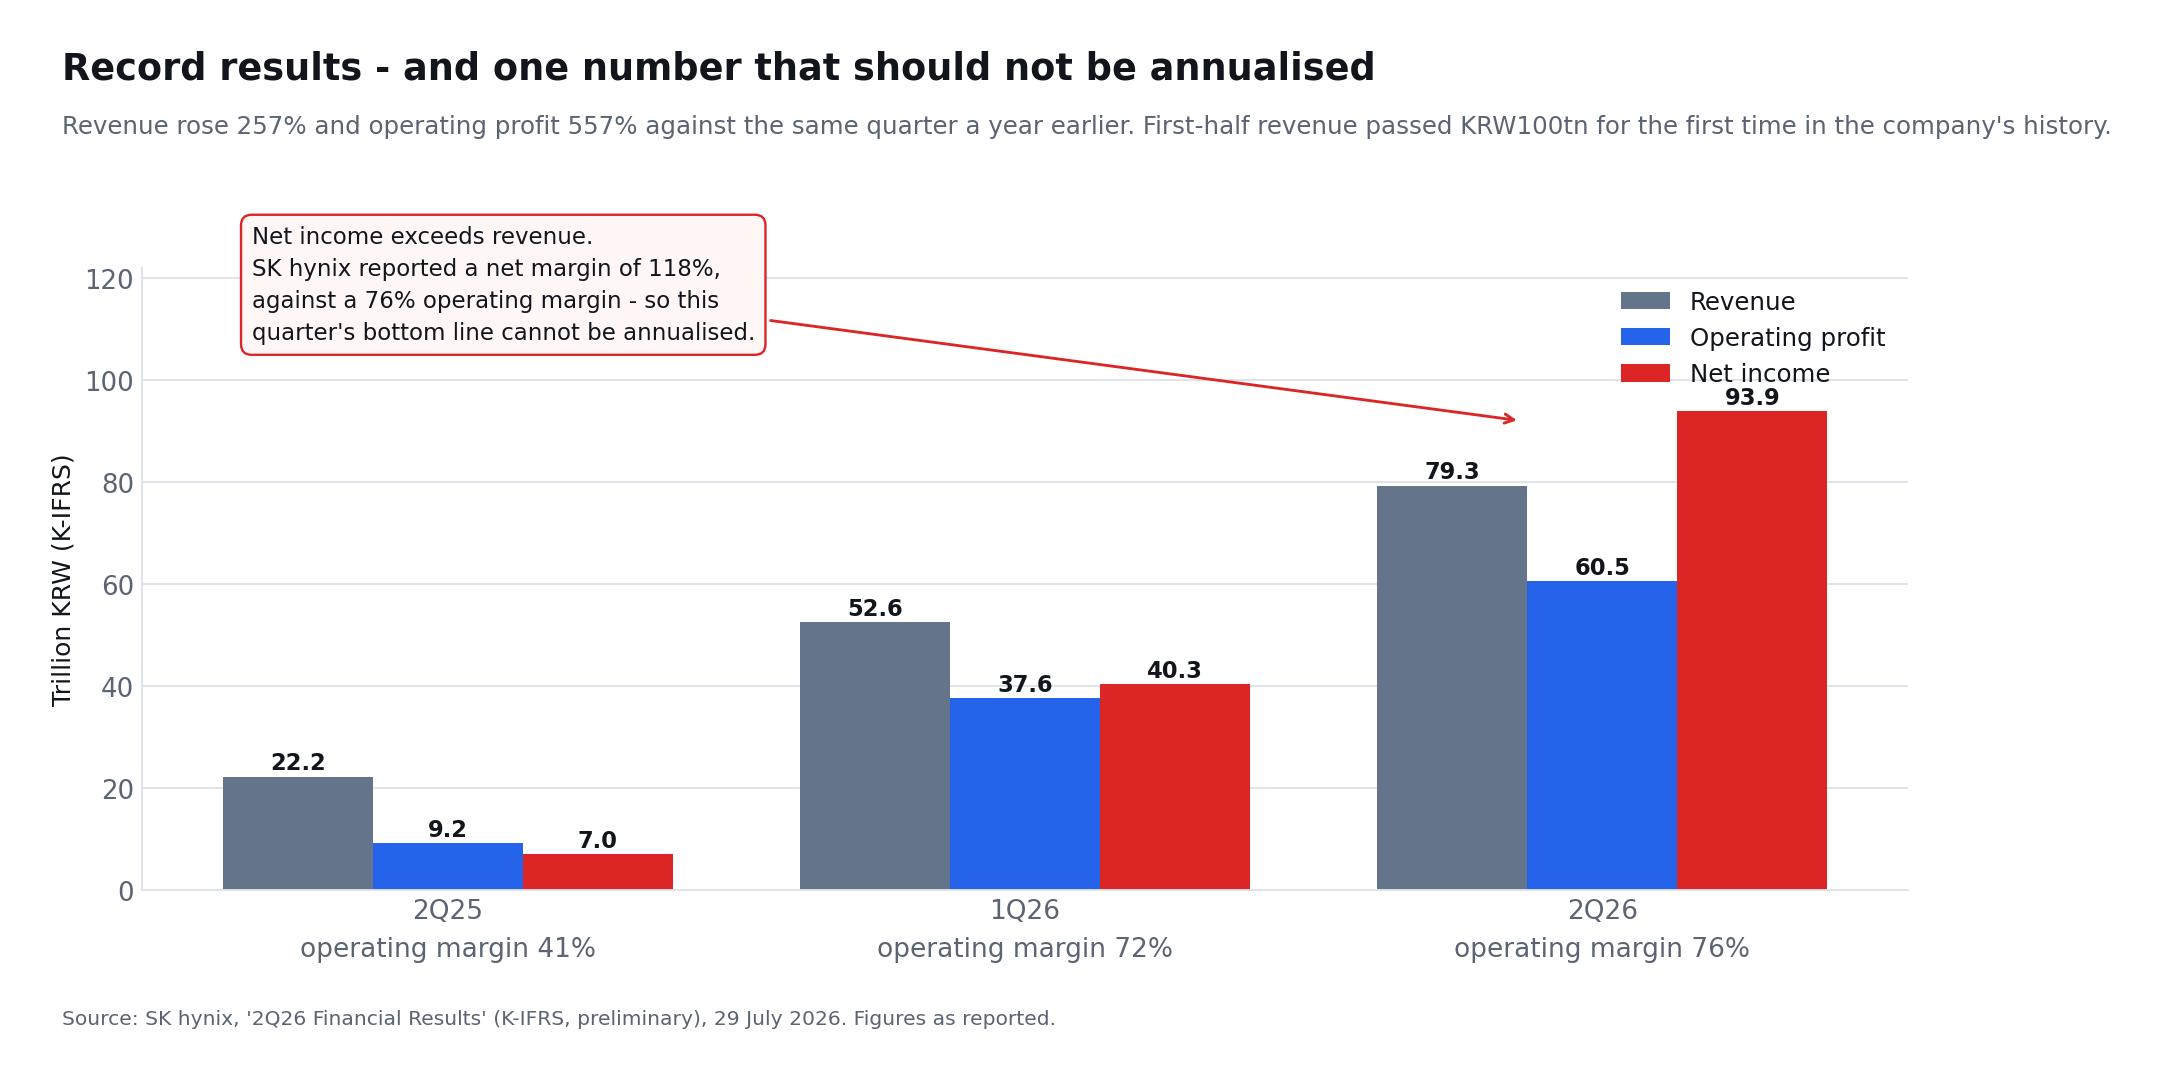
La tesis de memoria de IA está respaldada por ganancias reportadas, no meramente pronósticos. Los resultados preliminares de SK Hynix para el segundo trimestre de 2026 mostraron:
| Métrica financiera | Q2 2025 | Q1 2026 | Q2 2026 | Variación interanual |
|---|---|---|---|---|
| Ingresos | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| Beneficio operativo | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| Margen operativo | 41% | 72% | 76% | +35%p |
| Beneficio neto | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| Margen neto | 31% | 77% | 118% | — |
Los ingresos crecieron un 51 % respecto al trimestre anterior, el beneficio operativo un 61 % y el beneficio neto un 133 %. SK Hynix atribuyó el resultado a mayores precios de DRAM y NAND y a más ventas de productos de alto valor, incluidos HBM, DRAM para servidores de IA y SSD empresariales. Un hito de la misma nota pasó casi inadvertido: los ingresos acumulados del primer semestre superaron los 100 billones de wones por primera vez en la historia de la compañía, hasta 131,9 billones.
La empresa terminó el trimestre con aproximadamente KRW88 billones en efectivo y equivalentes de efectivo y KRW18.6 billones de deuda total, produciendo una posición de efectivo neto de aproximadamente KRW69.4 billones.
Hay una advertencia analítica importante, y la propia compañía la formula sin rodeos. SK Hynix declaró un margen neto del 118 %: el beneficio neto contabilizado superó tanto los ingresos como el beneficio operativo. Por tanto, los inversores no deben anualizar mecánicamente el beneficio neto del segundo trimestre. Las ganancias no operativas pueden convertir el beneficio neto en una medida poco fiable de los resultados recurrentes de un período concreto. Los ingresos, el beneficio operativo, el flujo de caja libre y los beneficios normalizados ofrecen una base más útil para valorar, y el margen operativo del 76 % es la cifra que describe el negocio operativo.
El auge de las ganancias es real, pero el número contable más espectacular no es necesariamente el más repetible.
Evidencia de que el mercado de memoria sigue ajustado
El 7 de septiembre, TrendForce informó de que los ingresos mundiales de la industria de DRAM crecieron un 59,5 % respecto al trimestre anterior en el segundo trimestre de 2026, hasta casi 154.730 millones de dólares. La firma señaló que el entrenamiento y la inferencia de IA sostenían la demanda de HBM3E, LPDDR5X y RDIMM de alta capacidad, y que el auge de las aplicaciones de IA agéntica impulsaba la demanda de RDIMM en todas las capacidades.
El lado de la oferta sigue siendo igualmente importante. TrendForce señaló que el inventario de los proveedores estaba cerca de niveles históricamente bajos y que el nuevo suministro se estaba dirigiendo principalmente hacia productos de servidor. Proyectó un crecimiento del precio del contrato de DRAM convencional del 13% al 18% secuencialmente en el tercer trimestre, aunque eso representaría una moderación respecto a los aumentos inusualmente rápidos vistos anteriormente.
Esto crea un poderoso bucle de retroalimentación:
- HBM consume más recursos de fabricación y empaquetado que el DRAM convencional.
- Los fabricantes priorizan la memoria de IA de alto margen.
- Menos capacidad permanece disponible para productos de consumo.
- La oferta de DRAM convencional se ajusta.
- Los precios aumentan en más de la cartera de memoria.
- Un mayor flujo de caja financia la próxima generación de inversión en HBM.
El ciclo puede mejorar las ganancias de SK Hynix incluso si el crecimiento de los envíos de HBM se modera temporalmente. Sin embargo, también conlleva un peligro: los precios altos animan a los clientes a optimizar el consumo y a los fabricantes a expandir la oferta.
SK Hynix ya no es el mayor fabricante de DRAM
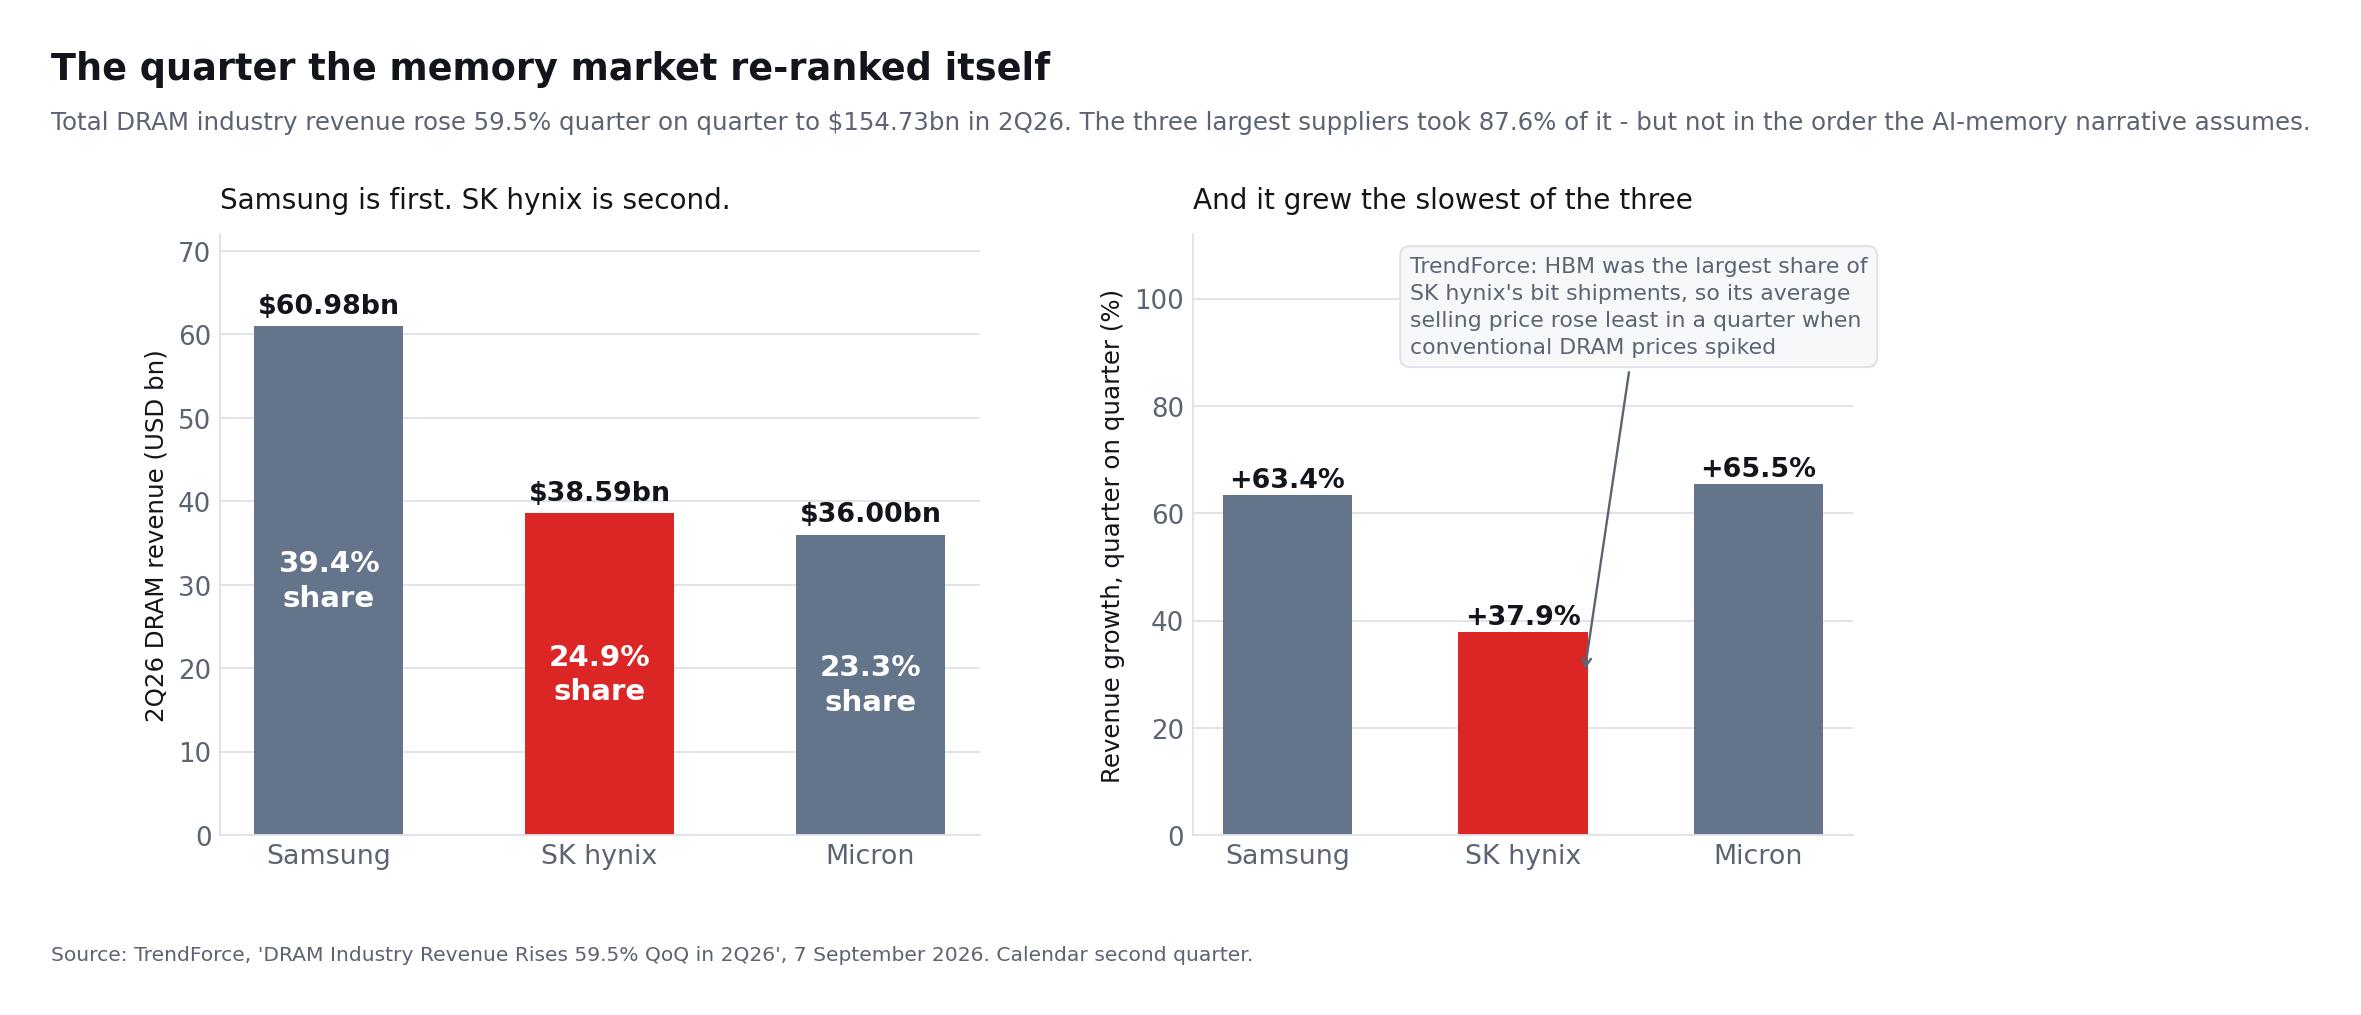
La nota de TrendForce citada arriba para los bajos inventarios contiene un segundo hallazgo que rara vez se cita junto a ella, y que apunta en dirección contraria. En el mismo informe del 7 de septiembre, fue Samsung, y no SK Hynix, quien encabezó los ingresos de DRAM en el segundo trimestre de 2026.
| DRAM en el Q2 2026 | Ingresos | Cuota del sector | Crecimiento vs Q1 2026 |
|---|---|---|---|
| Samsung | $60.98bn | 39.4% | +63.4% |
| SK Hynix | $38.59bn | 24.9% | +37.9% |
| Micron | $36.00bn | 23.3% | +65.5% |
| Total del sector | $154.73bn | 100% | +59.5% |
SK Hynix no solo quedó segunda. Creció más despacio que cualquiera de sus dos competidoras, y lo hizo en el trimestre con las subidas de precios de DRAM convencional más pronunciadas que ha registrado el sector. TrendForce da la razón, y es la frase más incómoda de todo el argumento alcista: como el HBM representaba la mayor proporción de los envíos de bits de SK Hynix entre las tres grandes, su precio medio de venta fue el que menos subió.
Conviene leerlo despacio, porque invierte uno de los argumentos habituales. Los acuerdos a largo plazo se presentan casi siempre como una ventaja pura: visibilidad, planificación, menos volatilidad del precio al contado. También son un techo de precio. Cuando los precios contratados del DRAM convencional se dispararon, Samsung y Micron, con más bits expuestos a ese mercado, capturaron más del movimiento. La cartera contratada de HBM de SK Hynix hizo lo que hacen los contratos: aguantó.
El intercambio es defendible. Unos ingresos más estables con un margen absoluto alto son un bien razonable, y TrendForce espera que el crecimiento de los precios contratados del DRAM convencional se modere hasta el 13-18 % secuencial en el tercer trimestre, lo que estrecharía la diferencia. Pero conviene ponerle precio con honestidad. Quien compre SK Hynix precisamente para obtener el máximo apalancamiento ante un repunte de los precios de la memoria está comprando al proveedor que menos tiene de eso.
Lo que la clasificación de DRAM no dice
Dos matices impiden que esto sea por sí solo una tesis bajista. Primero, ingresos de DRAM no es lo mismo que beneficio: la mezcla de HBM de SK Hynix tiene un margen mayor que los bits de consumo que elevaron los ingresos de sus rivales, y la comparación de márgenes más abajo lo confirma. Segundo, la tabla de DRAM de TrendForce y la de HBM de Counterpoint miden cosas distintas: una es todo el mercado de DRAM, la otra es la porción de HBM dentro de él. SK Hynix lidera la porción y va por detrás en el conjunto. Ambas afirmaciones son ciertas a la vez, y cualquier resumen honesto tiene que llevar las dos.
¿Está apenas comenzando el superciclo de memoria AI?
Hay un argumento creíble de que este ciclo es más duradero que los aumentos anteriores de memoria.
Los ciclos de memoria tradicionales eran impulsados por PCs, smartphones y servidores de propósito general. Esos mercados podían producir oscilaciones agudas en la demanda, mientras que productos relativamente estandarizados fomentaban adiciones agresivas de capacidad. Cuando la oferta superaba la demanda, los precios y las ganancias colapsaban.
La IA cambia varias partes de ese modelo:
- El contenido de memoria por sistema de IA es sustancialmente mayor.
- HBM es más difícil de fabricar que el DRAM de mercancía.
- El empaquetado y la calificación crean cuellos de botella adicionales.
- Los clientes negocian cada vez más acuerdos de suministro a largo plazo.
- Las nuevas generaciones de aceleradores de IA requieren más ancho de banda y capacidad.
- Los hyperscalers están desarrollando chips personalizados además de comprar GPUs.
- La inferencia puede crear una fuente de demanda recurrente más allá del entrenamiento de modelos.
SK Hynix dijo en julio que había finalizado acuerdos a largo plazo con alrededor de diez clientes y estaba continuando las discusiones con otros clientes importantes. Los acuerdos a varios años pueden mejorar la visibilidad de la demanda y reducir parte de la volatilidad asociada con los precios al contado.
La compañía también cree que la inversión en IA está cada vez más respaldada por los ingresos de servicios comerciales de IA. Si es cierto, el gasto en infraestructura puede volverse menos dependiente de expectativas especulativas y más estrechamente conectado a los ingresos recurrentes de la nube y el software.
Por qué la frase “superciclo” aún requiere precaución
Un mercado de crecimiento estructural aún puede experimentar correcciones cíclicas. Tres desarrollos podrían ocurrir simultáneamente:
- Los volúmenes de memoria AI continúan creciendo.
- La capacidad de fabricación de la industria crece incluso más rápido.
- Los precios de la memoria y las ganancias de los proveedores disminuyen.
Por lo tanto, los inversores no deberían definir un superciclo como un período en el que las ganancias aumentan cada trimestre. Una definición más defendible es un período de varios años en el que el nivel promedio de demanda, poder de precios y rentabilidad se mantiene por encima de la norma histórica, a pesar de correcciones temporales.
La Amenaza Competitiva de Samsung y Micron
SK Hynix sigue siendo el líder en HBM, pero su posición ya no es indiscutible.
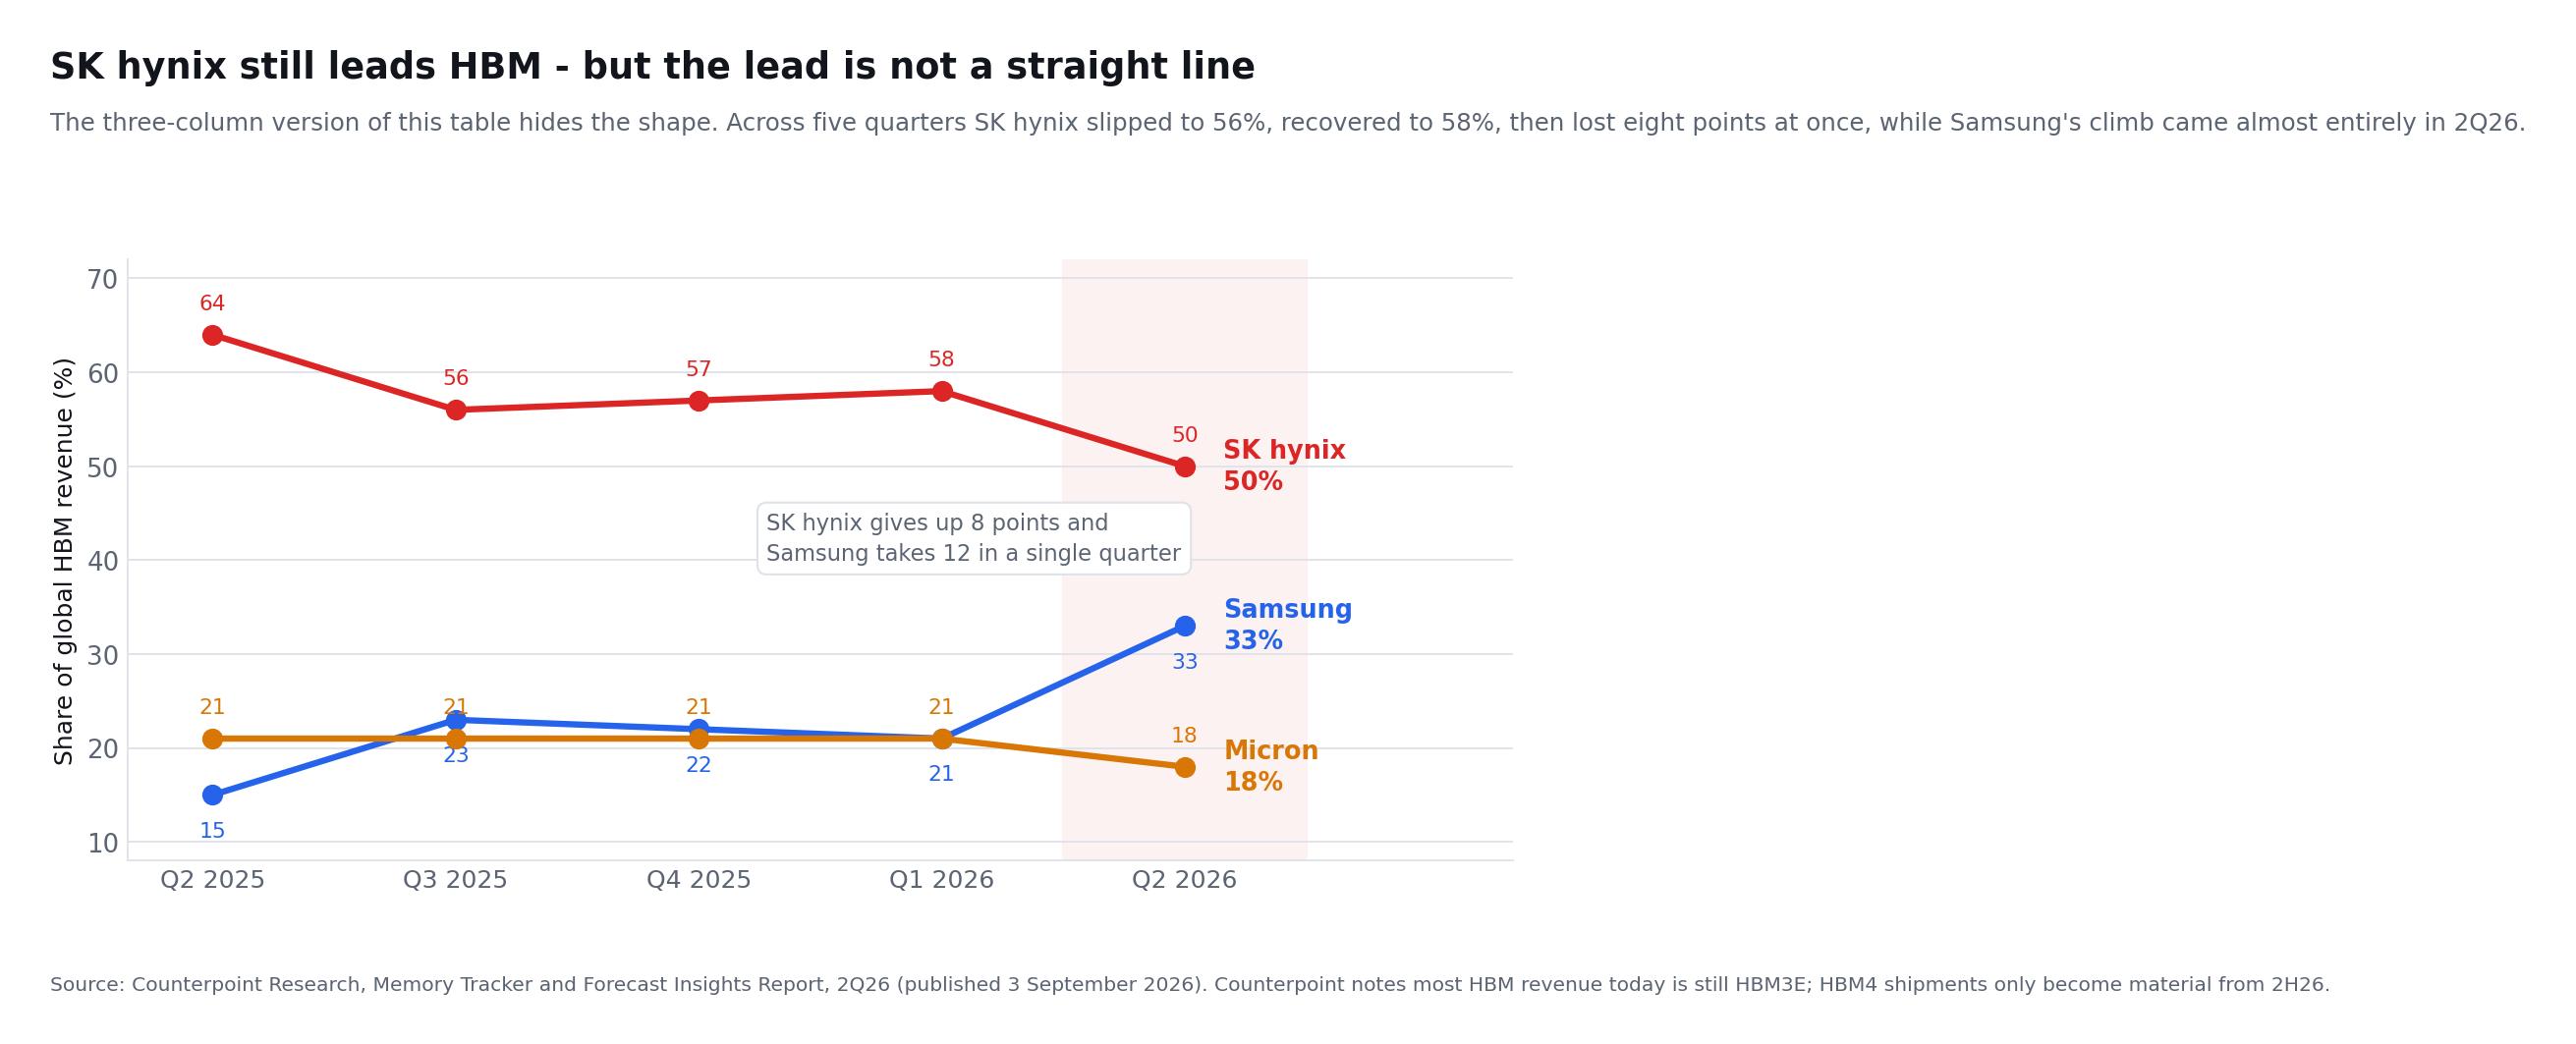
Counterpoint Research estimó que SK Hynix mantuvo el 50 % de los ingresos de HBM en el segundo trimestre de 2026, frente al 64 % de un año antes. La cuota de Samsung pasó del 15 % al 33 %, mientras que Micron se situó en torno al 18 %. La versión de tres columnas de esa comparación, que es la más reproducida, oculta la forma del movimiento, así que merece la pena exponer la serie completa de cinco trimestres.
| Cuota de ingresos de HBM | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|
| SK Hynix | 64% | 56% | 57% | 58% | 50% |
| Samsung | 15% | 23% | 22% | 21% | 33% |
| Micron | 21% | 21% | 21% | 21% | 18% |
Fuente: Counterpoint Research, Memory Tracker and Forecast Insights Report, Q2 2026. Counterpoint añade una salvedad que reencuadra toda la comparación: la mayor parte de los ingresos de HBM procede todavía de HBM3E, y los envíos de HBM4 solo pasan a ser relevantes a partir del segundo semestre de 2026. La tabla anterior mide, por tanto, la generación saliente, no la que todas las compañías promocionan ahora.
Al leer los cinco trimestres, el cuadro no es de erosión constante. SK Hynix bajó al 56 % en el tercer trimestre de 2025, se recuperó hasta el 58 % en el primero de 2026 y luego cedió ocho puntos en un solo trimestre. El ascenso de Samsung está aún más concentrado: estaba en el 21 % tan tarde como el primer trimestre de 2026 y se llevó doce puntos en uno. Un salto de ese tamaño es el comienzo de un desplazamiento duradero de cuota o un artefacto de cómo cayeron unas pocas grandes homologaciones. Cuál de las dos cosas no será visible hasta que lleguen las cifras de HBM4 del segundo semestre.
Samsung inició la producción en masa de HBM4 y envió producto comercial el 12 de febrero de 2026, algo que describió como una primicia del sector, y dijo esperar que sus ventas de HBM se más que tripliquen en 2026 frente a 2025. Las especificaciones merecen atención porque no van claramente por detrás: el HBM4 de Samsung funciona de forma constante a 11,7 Gbps y hasta 13 Gbps, frente al «por encima de 10 Gbps» declarado por SK Hynix, y está construido sobre el DRAM 1c propio de Samsung con un die base lógico de 4 nm de su propia fundición. SK Hynix coordina su die base con un socio externo de fundición lógica. Samsung también espera empezar el muestreo de HBM4E en el segundo semestre de 2026.
Micron presentó su tercer trimestre fiscal el 24 de junio de 2026. HBM4, construido sobre DRAM 1-beta, se envía en alto volumen para la plataforma de su cliente principal, con muestras de homologación enviadas a varios clientes finales; HBM4E, sobre DRAM 1-gamma, no se espera en producción de volumen hasta el año natural 2027. Eso da a SK Hynix, que envió muestras de HBM4E de 12 capas en junio de 2026, alrededor de un año de ventaja sobre Micron en la próxima generación, la pieza más nítida que queda del argumento de liderazgo tecnológico.
La competencia introduce varios riesgos:
- Los clientes pueden utilizar múltiples proveedores para mejorar la seguridad del suministro.
- Las ganancias de participación de mercado de Samsung podrían reducir el poder de negociación de SK Hynix.
- Un mayor output agregado de la industria podría presionar los precios de HBM.
- Las transiciones tecnológicas pueden reorganizar las asignaciones de clientes.
- El HBM personalizado podría requerir un mayor gasto en ingeniería.
- Los problemas de rendimiento podrían alterar la rentabilidad incluso cuando la demanda se mantenga fuerte.
El caso optimista no requiere que SK Hynix mantenga una participación superior al 60% indefinidamente. Requiere que la empresa mantenga una posición de liderazgo y obtenga rendimientos atractivos a medida que el mercado total de HBM se expande.
Expansión de Capacidad: ¿Inversión Necesaria o Exceso Futuro?
SK Hynix está ampliando capacidad para atender la demanda ligada a la IA, y la nota del segundo trimestre es concreta sobre dónde. Su previsión de inversión para 2026 ha subido a la parte alta de la banda de 40 billones de wones. La compañía está acelerando el calendario de producción en masa de M15X e invirtiendo para ampliar capacidad rápidamente después de que la sala limpia de la primera fase de Yongin abra a principios de 2027. Más allá quedan la recién anunciada planta de encapsulado avanzado P&T7, la base de producción de NAND M17 y un nuevo clúster de semiconductores, todos ejecutables por fases según la demanda de clientes y la eficiencia de la inversión. En NAND, los productos de 321 capas ya representan la mayor parte de la producción, y la empresa prevé elevarlos a cerca del 50 % de la capacidad nacional a final de año.
Estas inversiones son necesarias porque las instalaciones existentes no pueden satisfacer toda la demanda potencial. Pero el suministro de semiconductores responde lentamente. Nuevas fábricas requieren años de construcción, instalación de equipos, desarrollo de procesos y mejora de rendimiento.
Ese retraso apoya los precios a corto plazo. También aumenta el riesgo de pronóstico a largo plazo. La capacidad aprobada en la cima de un ciclo puede comenzar a producir después de que el crecimiento de la demanda haya disminuido.
Los inversores deben evaluar el gasto de capital utilizando cuatro preguntas:
- ¿Está el nuevo gasto respaldado por compromisos de clientes?
- ¿Se centra en HBM diferenciado o en capacidad de mercancía?
- ¿Puede el flujo de caja operativo financiar la inversión sin endeudamiento excesivo?
- ¿Qué rendimiento producirán los activos bajo precios de memoria normalizados?
La versión más fuerte de la tesis de SK Hynix asume que los acuerdos a largo plazo, la complejidad técnica y el suministro disciplinado de la industria previenen la sobreconstrucción destructiva vista en ciclos anteriores.
La versión más débil asume que cada productor importante extrapola las escaseces actuales, invierte fuertemente y crea un exceso de oferta para 2028 o después.
Las Recompras de Acciones Fortalecen el Caso Optimista por Acción
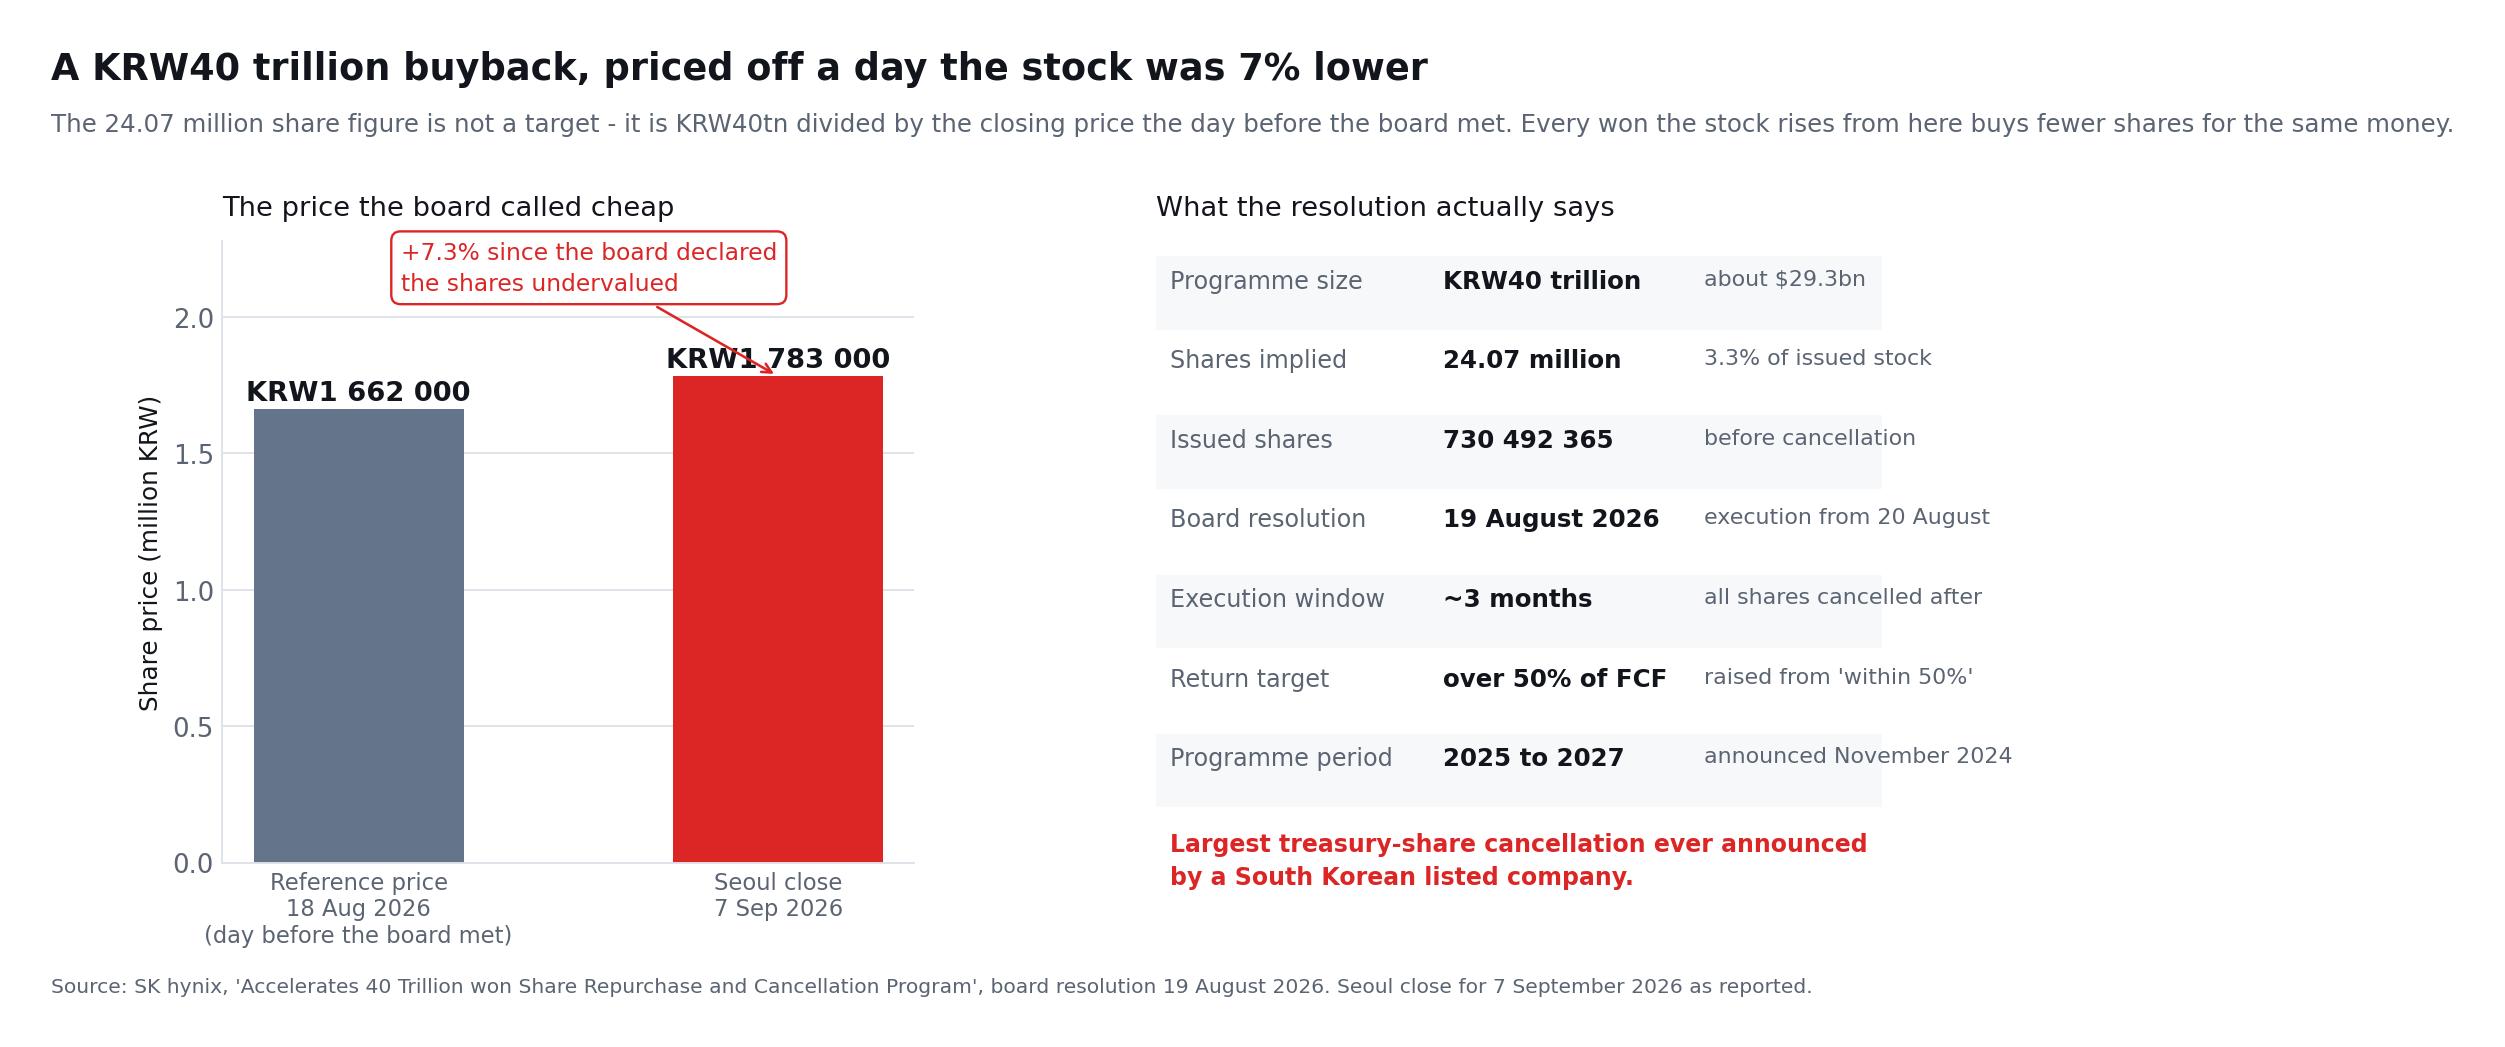
El 19 de agosto de 2026 el consejo de SK Hynix aprobó una recompra de acciones de 40 billones de wones con amortización total. El detalle en el que conviene detenerse es cómo se obtuvo la cifra de acciones que todo el mundo cita: 24,07 millones de acciones, o el 3,3 % de los 730.492.365 títulos entonces emitidos, es sencillamente 40 billones de wones divididos entre 1.662.000 wones, el precio de cierre del 18 de agosto, el día antes de que se reuniera el consejo. Es un precio de referencia, no un objetivo. La ejecución dura unos tres meses desde el 20 de agosto, y cada won que la acción sube por encima de esa referencia compra menos acciones con el mismo dinero. Con el cierre de Seúl de 1,783 millones de wones del 7 de septiembre ya estaba un 7,3 % por encima.
El razonamiento declarado del consejo es inusualmente directo: consideró que el valor intrínseco de la compañía — su competitividad, su generación de caja y su potencial de crecimiento a medio y largo plazo — no estaba plenamente reflejado en la cotización. La empresa también elevó su objetivo de retribución al accionista de dentro del 50 % a más del 50 % del flujo de caja libre acumulado entre 2025 y 2027, acelerando un programa anunciado originalmente en noviembre de 2024. La retribución puede incluir recompras, amortizaciones, dividendos fijos y posibles dividendos extraordinarios, con el tamaño y el calendario por confirmar en los resultados del tercer trimestre.
Es, según la propia compañía, la mayor amortización de autocartera jamás anunciada por una empresa cotizada surcoreana. El anuncio oficial importa por tres razones:
- La cancelación reduce el número de acciones en lugar de simplemente mantener acciones en tesorería.
- La dirección está señalando confianza en la generación de efectivo.
- Las ganancias por acción pueden crecer más rápido que las ganancias totales si las acciones son retiradas.
Sin embargo, las recompras no crean valor automáticamente. Su efectividad depende del precio pagado y de si la empresa preserva suficiente capital para investigación, capacidad y resistencia a la recesión.
SK Hynix debe equilibrar tres usos del efectivo:
| Uso del efectivo | Beneficio potencial | Riesgo principal |
|---|---|---|
| Capacidad HBM y I+D | Protege la tecnología y el liderazgo en suministro | Sobreinversión cerca de un pico cíclico |
| Reducción de deuda y liquidez | Mejora la resistencia a la recesión | Efectivo excesivo puede deprimir la eficiencia del capital |
| Recomras y dividendos | Aumenta el retorno para los accionistas | Recomprar acciones sobrevaloradas destruye valor |
Valoración de las acciones de SK Hynix después del repunte
La valoración de SK Hynix presenta una paradoja. El precio de las acciones ha aumentado drásticamente, sin embargo, los múltiplos de ganancias futuras comúnmente citados siguen siendo bajos en relación con muchas empresas de semiconductores de IA.
Al cierre del 8 de septiembre de 2026, StockAnalysis mostraba el ADR SKHY cotizado en Nasdaq a 185,55 dólares frente a un rango de 52 semanas de 124,80 a 194,80 — a menos del 5 % de su máximo — con una relación precio-beneficio adelantada de aproximadamente 4,4 y 14 analistas que lo califican de compra fuerte con un objetivo de consenso a doce meses de 247,31 dólares. Conviene señalar que el propio ADR solo empezó a negociarse en Nasdaq el 10 de julio de 2026, de modo que su historial de precios tiene dos meses y su perfil de liquidez aún se está formando. Estas cifras cambian con frecuencia y dependen mucho de las estimaciones de beneficios.
Un bajo P/E hacia adelante no significa automáticamente que la acción sea barata. Las empresas de memoria a menudo se negocian a sus múltiplos más bajos cerca de las ganancias máximas porque los inversores esperan que las ganancias disminuyan.
Para una empresa cíclica, un bajo P/E puede ser una advertencia sobre las ganancias máximas en lugar de una garantía de valor.
Los inversores deben utilizar múltiples enfoques de valoración.
1. Valoración de ganancias normalizadas
Estime las ganancias bajo precios promedio—no máximos—de DRAM y NAND. Aplique un múltiplo razonable a ese resultado normalizado.
2. Análisis precio-libro
La fabricación de memoria requiere activos físicos sustanciales. El precio-libro puede ayudar a comparar el valor de mercado con el capital productivo de la empresa, aunque no captura completamente la tecnología propietaria o las relaciones con los clientes.
3. Rendimiento de flujo de caja libre
Reste el gasto de capital del flujo de caja operativo. Esto expone si los récords de ganancias contables se están convirtiendo en efectivo después de financiar la capacidad.
4. Valoración basada en escenarios
Construya casos bajistas, base y alcistas en lugar de depender de una única previsión.
| Escenario | Suposiciones clave | Implicación probable para la acción |
|---|---|---|
| Bajista | El gasto de capital en IA se desacelera, la participación de HBM cae, los precios disminuyen y la nueva capacidad crea sobreoferta | Las ganancias se contraen y el bajo P/E hacia adelante resulta engañoso |
| Base | La infraestructura de IA crece, SK Hynix mantiene el liderazgo y los precios se normalizan gradualmente | Las ganancias se mantienen por encima de los niveles históricos pero fluctúan |
| Alcista | La demanda de HBM supera la capacidad, el liderazgo de HBM4E se mantiene y los contratos a largo plazo estabilizan los márgenes | La fuerte generación de efectivo apoya la inversión y los retornos a los accionistas |
SimianX AI puede ayudar a los inversores a rastrear cambios en las estimaciones de ganancias, el impulso técnico, las revisiones de analistas y las noticias del sector de IA. Esto es particularmente útil para SK Hynix porque la acción puede reaccionar bruscamente a desarrollos que involucren a Nvidia, el gasto de capital de los hiperescaladores, los precios de memoria y los flujos del mercado coreano incluso cuando la empresa no publica ningún nuevo anuncio.
El Caso Alcista Más Fuerte
La tesis alcista se basa en seis argumentos.
1. Los modelos de IA están volviéndose más intensivos en memoria
Contextos más largos, cargas de trabajo multimodales, sistemas agentes y inferencia en tiempo real requieren tanto ancho de banda como capacidad. El contenido de memoria puede crecer más rápido que el número de aceleradores enviados.
2. SK Hynix posee una ventaja de fabricación difícil
Altos rendimientos, experiencia en empaquetado y calificaciones exitosas de clientes no son fácilmente replicables. HBM es más tecnológicamente exigente que el DRAM ordinario.
3. HBM absorbe la capacidad de DRAM convencional
Asignar obleas y recursos de empaquetado a HBM puede ajustar el resto del mercado, apoyando precios de memoria más amplios.
4. Los acuerdos a largo plazo mejoran la visibilidad
Los contratos con clientes a varios años pueden reducir la incertidumbre de la demanda y ayudar a la empresa a planificar la inversión de capital.
5. El balance es sólido
Una posición neta de efectivo sustancial le da a SK Hynix la capacidad de invertir, sobrevivir a una recesión y devolver capital simultáneamente.
6. La cancelación de acciones mejora la economía por acción
El programa de recompra de KRW40 billones reduce directamente las acciones emitidas tras su finalización, apoyando las ganancias y el flujo de caja libre por acción.
Los Riesgos Bajistas Más Importantes
El caso bajista merece igual atención.
El gasto de capital en IA podría decepcionar
SK Hynix depende en última instancia de que los clientes obtengan rendimientos adecuados de la infraestructura de IA. Si los hiperescaladores reducen los presupuestos de capital, los pedidos de memoria podrían caer rápidamente.
Samsung está cerrando la brecha
La participación de HBM de Samsung aumentó drásticamente en el segundo trimestre. Una mayor competencia podría reducir la cuota de mercado y el poder de precios de SK Hynix.
La concentración de clientes sigue siendo significativa
Los principales clientes de aceleradores y plataformas en la nube representan una fuente importante de demanda de HBM. Los retrasos en una arquitectura importante pueden afectar los envíos de los proveedores.
El gasto de capital puede alcanzar su punto máximo en el momento equivocado
Las nuevas fábricas son caras y lentas de completar. La capacidad que llega después de que el crecimiento de la demanda se desacelera podría dañar los precios de la industria.
La memoria convencional sigue siendo cíclica
HBM recibe mucha atención, pero SK Hynix también vende productos DRAM y NAND expuestos a ciclos tradicionales de oferta y demanda.
Las expectativas ya están elevadas
Una empresa puede reportar resultados récord y aún ver caer su acción si las ganancias no cumplen con las ambiciosas previsiones. La reacción a los resultados del Q2 demostró que un rendimiento absoluto fuerte no garantiza una respuesta positiva del mercado.
Persisten los riesgos de divisas, geopolíticos y de políticas
SK Hynix opera en Corea, China, Estados Unidos y otros mercados. Los controles de exportación, la política comercial, las variaciones de divisa y las restricciones a los equipos pueden afectar a los costes y a la estrategia de producción. Conviene decir con claridad cuál era el fondo macroeconómico el día del repunte, porque el mismo teletipo que llevaba el 8,1 % llevaba también esto: la Associated Press señaló que los participantes del mercado esperaban que la Reserva Federal subiera los tipos antes de fin de año, con la inflación todavía muy por encima del 3 %, una decisión del FOMC prevista para el 16 de septiembre y los datos de inflación de agosto el día 11. El crudo Brent estaba a 96,32 dólares en medio de una guerra de seis meses entre Estados Unidos e Irán y con el estrecho de Ormuz aún efectivamente cerrado. Una acción con una beta de 2,39 y un múltiplo adelantado de cuatro veces está tan expuesta a ese tipo de descuento como al crecimiento en bits de HBM, una tensión que examinan Las elecciones de mitad de mandato de 2026 se cruzan con la Fed y la venta masiva global de bonos.
Lo que los inversores deben monitorear a continuación
Un proceso de investigación disciplinado de SK Hynix debe rastrear evidencia medible en lugar de depender de la frase “superciclo de IA”.
Indicadores operativos trimestrales
- Cambios en el precio de venta promedio de DRAM y NAND.
- Crecimiento de envíos de HBM.
- Margen operativo excluyendo elementos inusuales.
- Gasto de capital y flujo de caja libre.
- Días de inventario.
- Efectivo neto y distribuciones a accionistas.
Indicadores competitivos
- Participación de ingresos de HBM de SK Hynix.
- Calificaciones y rendimientos de producción de HBM4 de Samsung.
- Aumento de ingresos de HBM4 de Micron.
- Hitos de muestreo y calificación de HBM4E.
- Adopción de clientes en plataformas de GPU y aceleradores personalizados.
Indicadores de demanda final
- Orientación de gasto de capital de hiperescaladores.
- Pronósticos de envíos de aceleradores de IA.
- Crecimiento de ingresos de IA en la nube.
- Crecimiento de unidades de servidores.
- Contenido de memoria por acelerador.
- Evidencia de proyectos de centros de datos retrasados o cancelados.
Un marco práctico de monitoreo en cinco pasos
- Separar la acción del precio de los fundamentos. Identificar si un movimiento es específico de la empresa o de todo el sector.
- Rastrear revisiones, no solo números reportados. Las estimaciones en aumento o disminución a menudo impulsan la acción.
- Normalizar márgenes. No asumas que un margen operativo del 76% persistirá indefinidamente.
- Observar la cuota de mercado y el crecimiento total del mercado juntos. Una cuota más pequeña de un mercado mucho más grande aún puede producir mayores ingresos.
- Definir evidencia que rompa la tesis de antemano. Ejemplos incluyen calificaciones perdidas, erosión sostenida de la cuota o precios de HBM en caída durante un rápido crecimiento de capacidad.
El mismo auge, leído en dos contabilidades distintas
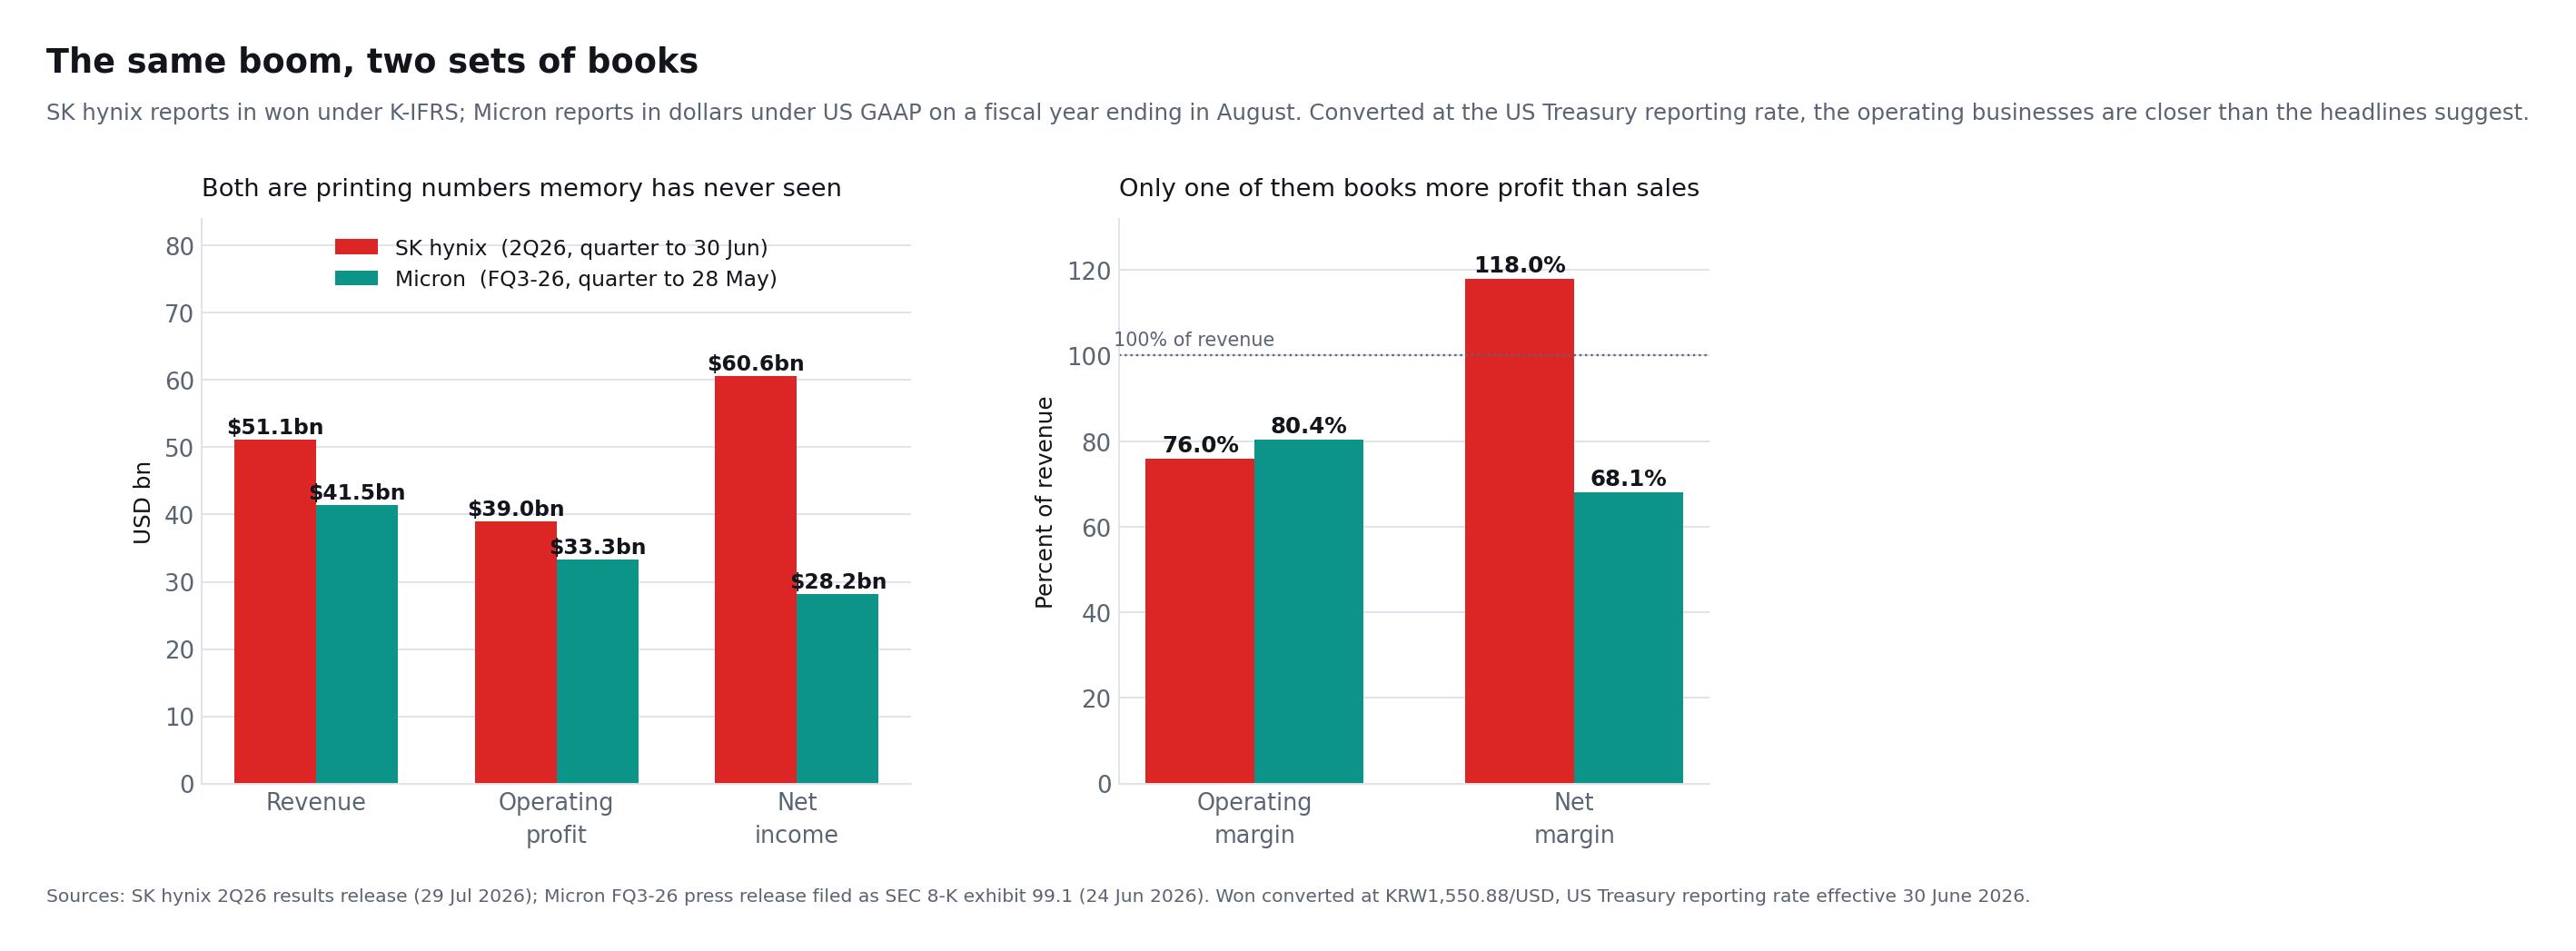
Comparar SK Hynix con Micron es más difícil de lo que parece, y la mayoría de la cobertura sencillamente no lo intenta. SK Hynix reporta en wones bajo K-IFRS con año natural. Micron reporta en dólares bajo US GAAP con un ejercicio fiscal que termina en agosto, de modo que su «tercer trimestre fiscal» acabó el 28 de mayo de 2026, lo bastante cerca del trimestre de junio de SK Hynix para una lectura justa, siempre que la divisa se trate con un tipo declarado y no con una suposición.
Convirtiendo al tipo de cambio del Tesoro de Estados Unidos de 1.550,88 wones por dólar, vigente el 30 de junio de 2026, los dos últimos trimestres publicados quedan así. Cada cifra procede de la nota de la propia compañía.
| Comparación del mismo trimestre | SK Hynix (Q2 2026, hasta el 30 de junio) | Micron (FQ3 2026, hasta el 28 de mayo) |
|---|---|---|
| Ingresos | $51.1bn | $41.5bn |
| Beneficio operativo | $39.0bn | $33.3bn |
| Margen operativo | 76% | 80.4% |
| Beneficio neto | $60.6bn | $28.2bn |
| Margen neto | 118% | 68.1% |
| Flujo de caja operativo | — | $25.4bn |
| Inversión en capital | — | $7.1bn |
| Flujo de caja libre | — | $18.3bn |
| Caja neta o posición de caja | $44.7bn | $30.2bn |
De esta tabla salen tres cosas que ninguna de las dos notas deja a la vista.
Micron es la operadora más rentable este trimestre. En la medida que describe el negocio operativo y no el resultado contable, el margen operativo del 80,4 % de Micron supera al 76 % de SK Hynix. La diferencia es pequeña y los trimestres no encajan a la perfección, pero la suposición extendida de que el liderazgo en HBM produce automáticamente márgenes superiores no se sostiene al poner los dos informes uno junto al otro.
La ventaja de SK Hynix es la escala y el balance, no la economía unitaria. Es el negocio mayor por ingresos y beneficio operativo, y arrastra unos 44.700 millones de dólares de caja neta, más que toda la posición de caja e inversiones de Micron. Eso es lo que financia M15X, Yongin, P&T7 y una recompra de 40 billones de wones a la vez.
Solo Micron publica la cifra de caja que importa. Micron declaró 25.400 millones de dólares de flujo de caja operativo, 7.100 millones de inversión en capital y 18.300 millones de flujo de caja libre ajustado para el trimestre, y guio hacia unos 50.000 millones de ingresos con un margen bruto del 86 % para el siguiente. La nota trimestral de SK Hynix da ingresos, beneficio y una posición de caja neta, pero ningún estado de flujos de efectivo, de modo que la rentabilidad por flujo de caja libre que pide todo marco de valoración de este artículo no puede calcularse solo con la nota preliminar. Resultados FQ3 2026 de Micron
Este último punto es una instrucción práctica más que una crítica. Si lo que se busca es el flujo de caja libre, la nota preliminar de resultados es el documento equivocado; hay que esperar al informe trimestral. Quien haya construido un modelo de flujo de caja libre de SK Hynix a partir de la nota de julio ha estimado la inversión en capital, lo dijera o no.
¿Es SK Hynix una buena compra después del aumento del 8%?
La evidencia apoya la conclusión de que SK Hynix es una de las exposiciones más directas del mercado público a la demanda de memoria de IA. Su liderazgo en HBM, envíos de HBM4, hoja de ruta de HBM4E, fuerte balance y retornos para accionistas proporcionan una base convincente a largo plazo.
La evidencia no establece que comprar inmediatamente después de una ganancia diaria del 8% sea automáticamente atractivo. La acción es volátil, las expectativas son altas y las ganancias reportadas pueden estar cerca de un punto inusualmente favorable en el ciclo de precios.
La acción puede ser adecuada para inversores que:
- Creen que el gasto en infraestructura de IA seguirá siendo fuerte durante varios años.
- Pueden tolerar grandes caídas en el ciclo de semiconductores.
- Entienden los riesgos específicos de acciones coreanas y ADR.
- Están dispuestos a monitorear de cerca la competencia de HBM.
- Usan el tamaño de la posición en lugar de hacer una apuesta de todo o nada.
Puede ser menos adecuada para inversores que buscan márgenes estables, ganancias trimestrales predecibles o baja volatilidad.
Un enfoque escalonado puede reducir el riesgo de tiempo. En lugar de tratar el aumento del 8% como una confirmación para perseguir la acción, un inversor puede establecer un rango de valoración, comenzar con una asignación limitada y agregar solo cuando nueva evidencia fortalezca la tesis a largo plazo.
Preguntas Frecuentes Sobre las Acciones de SK Hynix y el Superciclo de Memoria AI
¿Por qué subieron las acciones de SK Hynix más del 8%?
El repunte del 7 de septiembre de 2026 reflejó un amplio optimismo sobre la demanda de hardware y memoria AI, respaldado por bajos inventarios de DRAM y sólidos fundamentos de HBM. Samsung y otras empresas de semiconductores también subieron, lo que indica que el movimiento fue principalmente a nivel sectorial.
¿Qué es HBM y por qué es importante para SK Hynix?
La memoria de alto ancho de banda apila chips de DRAM verticalmente para ofrecer transferencias de datos mucho más rápidas cerca de un procesador AI. SK Hynix es un proveedor líder de HBM, por lo que el aumento de la demanda de aceleradores AI puede incrementar sus ingresos, márgenes e importancia estratégica.
¿Sigue siendo SK Hynix el líder del mercado de HBM?
Sí, por cuota de ingresos. Counterpoint estimó que SK Hynix mantuvo el 50 % de los ingresos de HBM en el segundo trimestre de 2026, frente al 64 % de un año antes, mientras Samsung alcanzaba en torno al 33 %. Importan dos matices. Counterpoint señala que la mayor parte de esos ingresos sigue siendo HBM3E, así que la tabla mide la generación saliente. Y en DRAM convencional SK Hynix ya no es la primera: TrendForce sitúa a Samsung por delante con el 39,4 % de los ingresos del sector frente al 24,9 % de SK Hynix en el mismo trimestre.
¿Son baratas las acciones de SK Hynix en función de su P/E futuro?
El P/E futuro parece bajo en relación con muchas empresas tecnológicas, pero las acciones de memoria a menudo parecen más baratas cuando las ganancias están cerca de un pico cíclico. Los inversores deben evaluar las ganancias normalizadas, el gasto de capital y el flujo de caja libre en lugar de depender de un múltiplo.
¿Podría el superciclo de memoria AI terminar en sobreabastecimiento?
Sí. La demanda de HBM puede seguir aumentando mientras que la capacidad de la industria crece incluso más rápido. Los riesgos clave son el gasto más lento de los hiperescaladores, adiciones agresivas de capacidad y la mejora de la producción de Samsung y Micron.
¿Sigue siendo SK Hynix la mayor empresa de memoria?
En DRAM no. TrendForce situó a Samsung primera con el 39,4 % de los ingresos del sector de DRAM del segundo trimestre de 2026, a SK Hynix segunda con el 24,9 % y a Micron tercera con el 23,3 %. En memoria de alto ancho de banda en concreto, SK Hynix sigue liderando con el 50 % de los ingresos de HBM. Ambos datos son compatibles: el HBM es una porción del mercado de DRAM, y SK Hynix lidera la porción mientras va por detrás en el conjunto.
¿Por qué creció SK Hynix menos que Samsung y Micron el trimestre pasado?
Por su propia mezcla de producto. TrendForce halló que el HBM representaba la mayor proporción de los envíos de bits de SK Hynix entre los tres grandes proveedores, y el HBM se vende sobre todo mediante acuerdos plurianuales. Cuando los precios contratados del DRAM convencional se dispararon en el trimestre, los rivales con más exposición al producto de consumo capturaron más de la subida. Los ingresos de SK Hynix crecieron un 37,9 % secuencial frente al 63,4 % de Samsung y el 65,5 % de Micron.
Conclusión
El aumento del 8% en las acciones de SK Hynix refleja una historia fundamentalmente creíble. Los sistemas de IA necesitan cantidades crecientes de memoria de alto rendimiento, los inventarios siguen siendo ajustados, la fabricación de HBM es difícil y SK Hynix ha traducido su liderazgo tecnológico en resultados operativos récord.
La compañía también ha avanzado más allá de HBM3E. Está enviando HBM4, muestreando HBM4E, negociando acuerdos de clientes a varios años, expandiendo la producción y devolviendo un flujo de caja libre sustancial a los accionistas.
Aun así, declarar un superciclo permanente sería prematuro. La cuota de mercado de HBM de SK Hynix está cayendo mientras Samsung gana terreno, y en el mercado más amplio de DRAM SK Hynix ya ha quedado segunda por detrás de Samsung, creciendo en el trimestre menos que cualquiera de sus dos rivales. Micron está ampliando su propio negocio de HBM4. La inversión de capital del sector se acelera, y la baja valoración adelantada de la acción refleja en parte la expectativa del mercado de que unos márgenes extraordinarios acaben normalizándose.
La conclusión más equilibrada es que el ciclo alcista de memoria de IA aún tiene un fuerte impulso fundamental, pero las acciones han entrado en una etapa donde la ejecución importa más que la emoción. Los inversores deben observar la participación de mercado, las calificaciones de HBM4E, los precios de la memoria, la intensidad de capital y el gasto de los hiperescaladores en lugar de asumir que cada anuncio de modelo de IA aumenta permanentemente el valor intrínseco.
Utilice SimianX AI para combinar el rendimiento financiero de SK Hynix, las revisiones de analistas, las tendencias técnicas y las noticias de IA que mueven el mercado en un solo flujo de trabajo de investigación. Trate la plataforma como una ayuda analítica, verifique de manera independiente los datos materiales y consulte a un profesional financiero calificado antes de tomar decisiones de inversión.
Lectura Relacionada
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Elecciones 2026 y la Fed: ¿muerto el recorte de septiembre?
- Venta global de bonos 2026: el 30 años en máximos de 19 años
- Crash del KOSPI 2026: el ajuste de cuentas de los chips IA
- Por qué los inversores venden en corto la acción de Micron
- Mercados bajistas de chips: cada caída del SOX, 1995–2026
- Acciones TSMC 2026: por qué Nvidia no puede dejar su fab
- Desarme del momentum de IA 2026: por qué caen los chips
Fuentes
- Resultados financieros del segundo trimestre de 2026 de SK Hynix
- SK Hynix completa el desarrollo de HBM4 y prepara la producción en masa
- SK Hynix envía muestras de HBM4E de 12 capas
- Programa de recompra y amortización de acciones de 40 billones de wones de SK Hynix
- TrendForce: los ingresos del sector de DRAM suben un 59,5 % intertrimestral en el Q2 2026
- Counterpoint Research: cuota mundial del mercado de HBM, Q2 2026
- Samsung envía el primer HBM4 comercial del sector
- Resultados del tercer trimestre fiscal de 2026 de Micron — nota presentada como anexo 99.1 del formulario 8-K de la SEC
- Formulario 8-K de Micron, 24 de junio de 2026
- Associated Press: las bolsas mundiales, mixtas mientras repuntan los semiconductores, 7 de septiembre de 2026
- Datos de mercado y estimaciones de analistas de SKHY
- Tipos de cambio para informes del Tesoro de Estados Unidos
Divulgación: Este artículo es solo para fines educativos e informativos. No constituye asesoramiento en inversiones, legal o fiscal. Las estimaciones financieras, los precios de mercado y los objetivos de los analistas pueden cambiar sin previo aviso.


