 Por Marcus Reeve
Todos los mercados bajistas de semiconductores desde 1995: la tabla de referencia del SOX
Actualizado en octubre de 2026. Datos hasta el 15 de octubre de 2026.
Respuesta breve: Desde 1995, el índice PHLX de semiconductores ha sufrido 13 caídas del 20% o más. La mediana de las completadas fue de cerca del 38% en nueve meses. El episodio de 2026 cayó un 28,6% desde su récord del 22 de junio hasta el 29 de julio y, el 15 de octubre de 2026, seguía un 20,9% por debajo de ese máximo.
¿Cuánto caen los mercados bajistas de semiconductores y cuánto tardan en recuperarse? Con el índice PHLX de semiconductores (SOX) un 28,6% por debajo de su récord del 22 de junio de 2026 en el mínimo del 29 de julio, y todavía cerca de un 21% por debajo el 15 de octubre, la pregunta es de plena actualidad. Esta página responde con datos: una tabla de referencia completa de cada caída del SOX del 20% o más desde 1995 —trece episodios en tres décadas— con la profundidad, el detonante principal, el tiempo hasta el suelo y el tiempo de vuelta al máximo anterior de cada uno.
Tres números enmarcan todo lo que sigue. El mercado bajista mediano de semiconductores desde 1995 ha recortado el SOX en torno a un 38%, y la media se acerca al 44%. El descenso mediano ha tardado unos nueve meses de máximo a mínimo. Y la espera mediana desde el suelo hasta el máximo anterior ha sido de alrededor de un año — pero la distribución arrastra una cola larga: tras el estallido de la burbuja puntocom, el índice necesitó unos quince años para recuperar de forma duradera su máximo de marzo de 2000.
El SOX, lanzado por la Bolsa de Filadelfia en diciembre de 1993 y mantenido hoy por Nasdaq, sigue a 30 de las mayores compañías de semiconductores cotizadas en EE. UU. — hoy dominado por NVIDIA, Broadcom, AMD, la cotización estadounidense de Taiwan Semiconductor, Micron e Intel. Como los fabricantes de chips van en cabeza de cada ciclo de inversión tecnológica, el índice es a la vez una operación de impulso habitual y uno de los índices sectoriales más volátiles. Exactamente por eso importa una base histórica limpia cuando el sector está cayendo.
La venta masiva de julio de 2026, en contexto
Primero, el episodio que motivó esta tabla. El SOX cerró en un récord de 14.634,72 puntos el 22 de junio de 2026 tras ganar más de un 80% en la primera mitad del año — un ritmo de subida que el índice no sostenía desde 1999–2000, con ganancias a doce meses cercanas al 180% en el pico. Después, en menos de tres semanas, el sector devolvió una quinta parte. El 10 de julio el índice cerró cerca de 12.967, oficialmente en territorio de corrección, y el 17 de julio cotizaba en torno a un 20% por debajo del máximo, con el ETF iShares Semiconductor (SOXX) perdiendo más de un 10% solo esa semana y más de 1 billón de dólares de capitalización bursátil de los chips borrado.
Los detonantes inmediatos se apilan como una lista de comprobación de ciclos pasados: un reportaje de Bloomberg según el cual Meta planea revender su exceso de capacidad de cómputo de IA, que cristalizó la duda de si las grandes tecnológicas han sobreconstruido la infraestructura de IA; la primera gran oleada de aceleradores de IA a medida de Amazon, OpenAI y otros llegando al mercado contra el cuasi monopolio de NVIDIA; un trimestre decepcionante de Samsung que reajustó las expectativas de memoria; y Taiwan Semiconductor elevando su guía de inversión para 2026 hasta 60.000–64.000 millones de dólares, que el mercado leyó como más oferta persiguiendo una demanda menos segura. Añádase el petróleo por encima de 80 dólares por el conflicto con Irán, y se obtiene el desmontaje del momentum de la IA que ha dominado la cinta de julio.
Nada de eso dice qué viene después. La historia quizá sí. Aquí está cada episodio comparable desde 1995.
Dónde está ahora la caída de 2026
Desde que esta página se publicó por primera vez, el 17 de julio de 2026, la caída se profundizó y luego se revirtió en parte. El cierre más bajo del SOX hasta ahora fue 10.447,49 el 29 de julio de 2026, un 28,6% por debajo del récord del 22 de junio. El índice se recuperó hasta 12.628,62 a finales de septiembre y luego cayó a 11.581,22 el 15 de octubre de 2026: un 20,9% por debajo del máximo y un 10,9% por encima del mínimo de julio. Como no ha vuelto a cerrar por encima del récord del 22 de junio, el episodio sigue contando como un mercado bajista en curso. Por meses, el índice cayó un 20,6% en julio, subió un 2,0% en agosto y un 9,5% en septiembre, y en octubre perdía un 8,3% hasta el día 15. La subida hasta el máximo incluyó una ganancia del 38,4% en abril de 2026, el mayor avance mensual desde febrero de 2000.
| Medida | Episodio de 2026 (hasta el 15 de oct.) | Mediana de los 12 mercados bajistas completados | El completado más suave (2018) | El más profundo (2000–02) |
|---|---|---|---|---|
| Caída de máximo a mínimo | −28,6% por ahora | ≈ −38% | ≈ −26% | ≈ −85% |
| Meses del máximo al mínimo | ~1 (hasta el 29 de julio) | ~9 | ~9 | ~31 |
| Meses del mínimo de vuelta al máximo anterior | todavía no | ~12 | ~4 | ~183 |
| Subida necesaria para recuperar el máximo | +26,4% desde el cierre del 15 de oct. | — | — | — |
Método: los niveles de 2025–2026 son cierres diarios de la serie FRED de la Fed de San Luis, cotejados con el historial ^SOX de Yahoo Finance; ambas fuentes dan cierres idénticos para todas las fechas citadas aquí. Las medianas se calculan a partir de las doce filas completadas de la tabla de referencia que sigue.
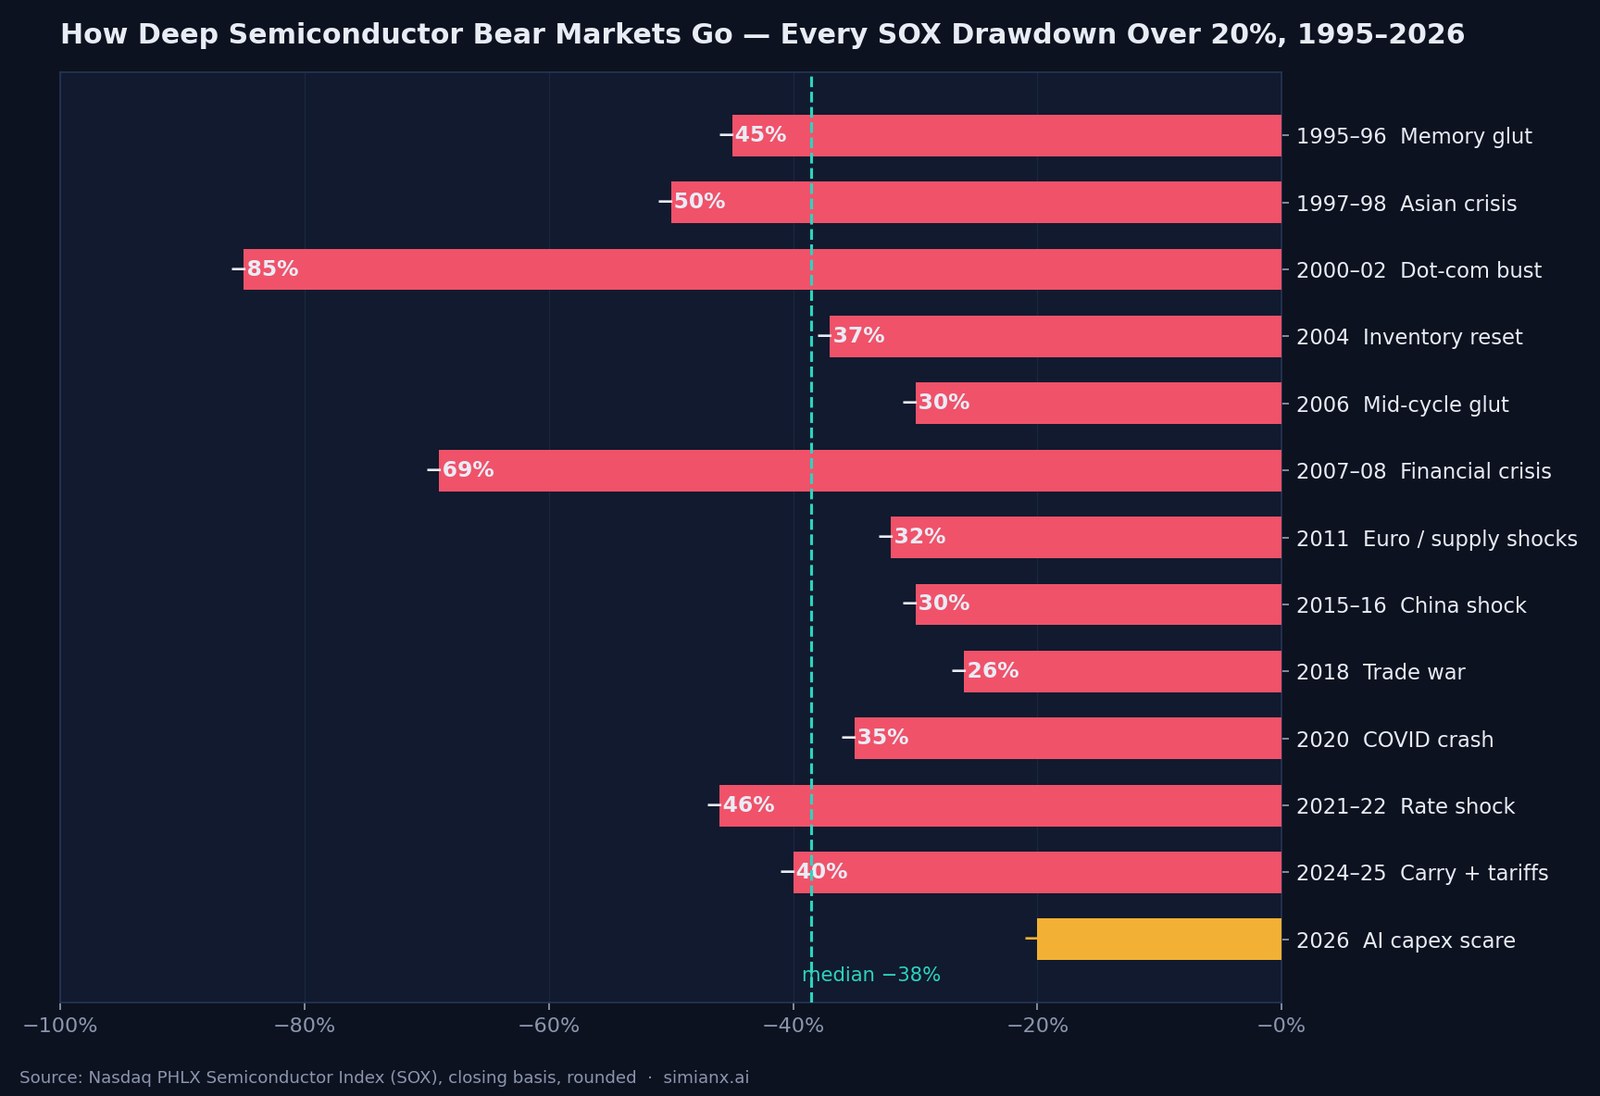
Todos los mercados bajistas del SOX desde 1995: la tabla de referencia
La tabla cubre cada descenso de máximo a mínimo del 20% o más en el SOX a precios de cierre. Las cifras están redondeadas; véanse las fuentes y salvedades en la sección de metodología.
| Episodio | Máximo | Mínimo | Caída | Meses de bajada | Meses hasta el máximo anterior | Detonante principal |
|---|---|---|---|---|---|---|
| 1995–96 exceso de memoria | Sep 1995 | Jul 1996 | ≈ −45% | ~10 | ~9 | Colapso del precio de la DRAM, exceso de inventario de PC |
| 1997–98 crisis asiática | Ago 1997 | Oct 1998 | ≈ −50% | ~14 | ~3 | Crisis financiera asiática, sobreoferta de memoria |
| 2000–02 burbuja puntocom | Mar 2000 (≈1.362) | Oct 2002 (≈209) | ≈ −85% | ~31 | ~183 (≈15 años) | Colapso de la inversión en internet y telecos |
| 2004 ajuste de inventarios | Ene 2004 (≈560) | Sep 2004 (≈352) | ≈ −37% | ~8 | ~118 (≈10 años) | Corrección de inventarios tras la recuperación |
| 2006 exceso de mitad de ciclo | Ene 2006 (≈560) | Jul 2006 (≈390) | ≈ −30% | ~6 | ~90 (≈8 años) | Acumulación de inventarios, endurecimiento de la Fed |
| 2007–08 crisis financiera | Jul 2007 (≈549) | Nov 2008 (≈171) | ≈ −69% | ~16 | ~62 (≈5 años) | Crisis financiera global |
| 2011 euro / shocks de suministro | Feb 2011 (≈474) | Oct 2011 (≈323) | ≈ −32% | ~8 | ~21 | Crisis del euro, rebaja de EE. UU., terremoto de Japón e inundaciones de Tailandia |
| 2015–16 shock de China | Jun 2015 (≈746) | Feb 2016 | ≈ −30% | ~8 | ~6 | Devaluación del yuan, meseta del smartphone |
| 2018 guerra comercial | Mar 2018 (≈1.446) | Dic 2018 (≈1.069) | ≈ −26% | ~9 | ~4 | Aranceles EE. UU.–China, ciclo bajista de memoria, pinchazo de las GPU de minería |
| 2020 desplome del COVID | Feb 2020 (≈1.980) | Mar 2020 (≈1.287) | ≈ −35% | ~1 | ~4 | Shock del confinamiento pandémico |
| 2021–22 shock de tipos | Dic 2021 (≈4.040) | Oct 2022 (≈2.162) | ≈ −46% | ~10 | ~14 | Inflación y tipos disparados, resaca de PC/memoria, controles de exportación |
| 2024–25 carry + aranceles | Jul 2024 (≈5.905) | Abr 2025 (≈3.563) | ≈ −40% | ~9 | ~5 | Deshecho del carry del yen, susto de eficiencia de DeepSeek, shock arancelario de abril de 2025 |
| 2026 pánico del capex de IA | Jun 2026 (≈14.635) | Jul 2026 (≈10.447), cierre más bajo hasta ahora | ≈ −29% por ahora | ~1 | todavía no (al 15 de oct.) | Miedo a la sobreconstrucción de IA, competencia de chips a medida, reajuste de la memoria |
Notas de lectura. Primera: las dos entradas de mediados de los 2000 se solapan en nivel — el máximo de enero de 2004 cerca de 560 se retestó casi exacto en enero de 2006 y no se superó de forma duradera hasta 2014; más abajo lo detallamos. Segunda: el episodio 2024–25 fue una sola caída con dos tramos — un desplome del 24%–26% hacia el deshecho del carry del yen del 5 de agosto de 2024, un rebote parcial y un deslizamiento que culminó en el crac arancelario de abril de 2025, un 40% por debajo del pico de julio de 2024. Tercera: la fila de 2026 está inacabada por definición; entra en la tabla porque una caída del 20% a cierre es el umbral convencional de mercado bajista, como recoge la definición de Investopedia.
¿Cuánto caen los mercados bajistas de semiconductores?
La distribución de profundidades es ancha pero tiene forma clara. Nueve de los doce episodios completados tocaron suelo entre el −26% y el −50%. Solo dos — la burbuja puntocom de 2000–02 con cerca del −85% y la crisis financiera de 2007–08 con cerca del −69% — fueron sustancialmente más hondos, y ambos exigieron algo más que un ciclo de chips ordinario: el primero fue el desmontaje de la mayor burbuja de valoración de la historia moderna de EE. UU.; el segundo, el colapso de la banca global. Dicho de otro modo: un ciclo bajista de semiconductores "normal" ha tocado fondo históricamente en la banda del −30% al −50%.
Esa banda es además mucho más profunda que la experiencia del mercado amplio. Como comparación, el mercado bajista mediano del S&P 500 desde 1929 ronda el −34% — véase nuestra tabla hermana de todos los mercados bajistas del S&P 500 desde 1929 — mientras que la mediana del SOX es del −38% con una media cercana al −44%. Los chips caen más que el mercado en casi todos los episodios compartidos: en 2018 el S&P retrocedió un 19,8% y el SOX perdió cerca de un 26%; en 2021–22 el S&P cayó en torno al 25% y el SOX casi se partió por la mitad. La beta alta es el precio del crecimiento estructural del sector.
En su mínimo del 29 de julio, el descenso de 2026 había llegado al −28,6%: más hondo que el episodio completado más suave (el −26% de 2018), pero lejos de la mediana del −38%. Eso no es un pronóstico; es una tasa base.
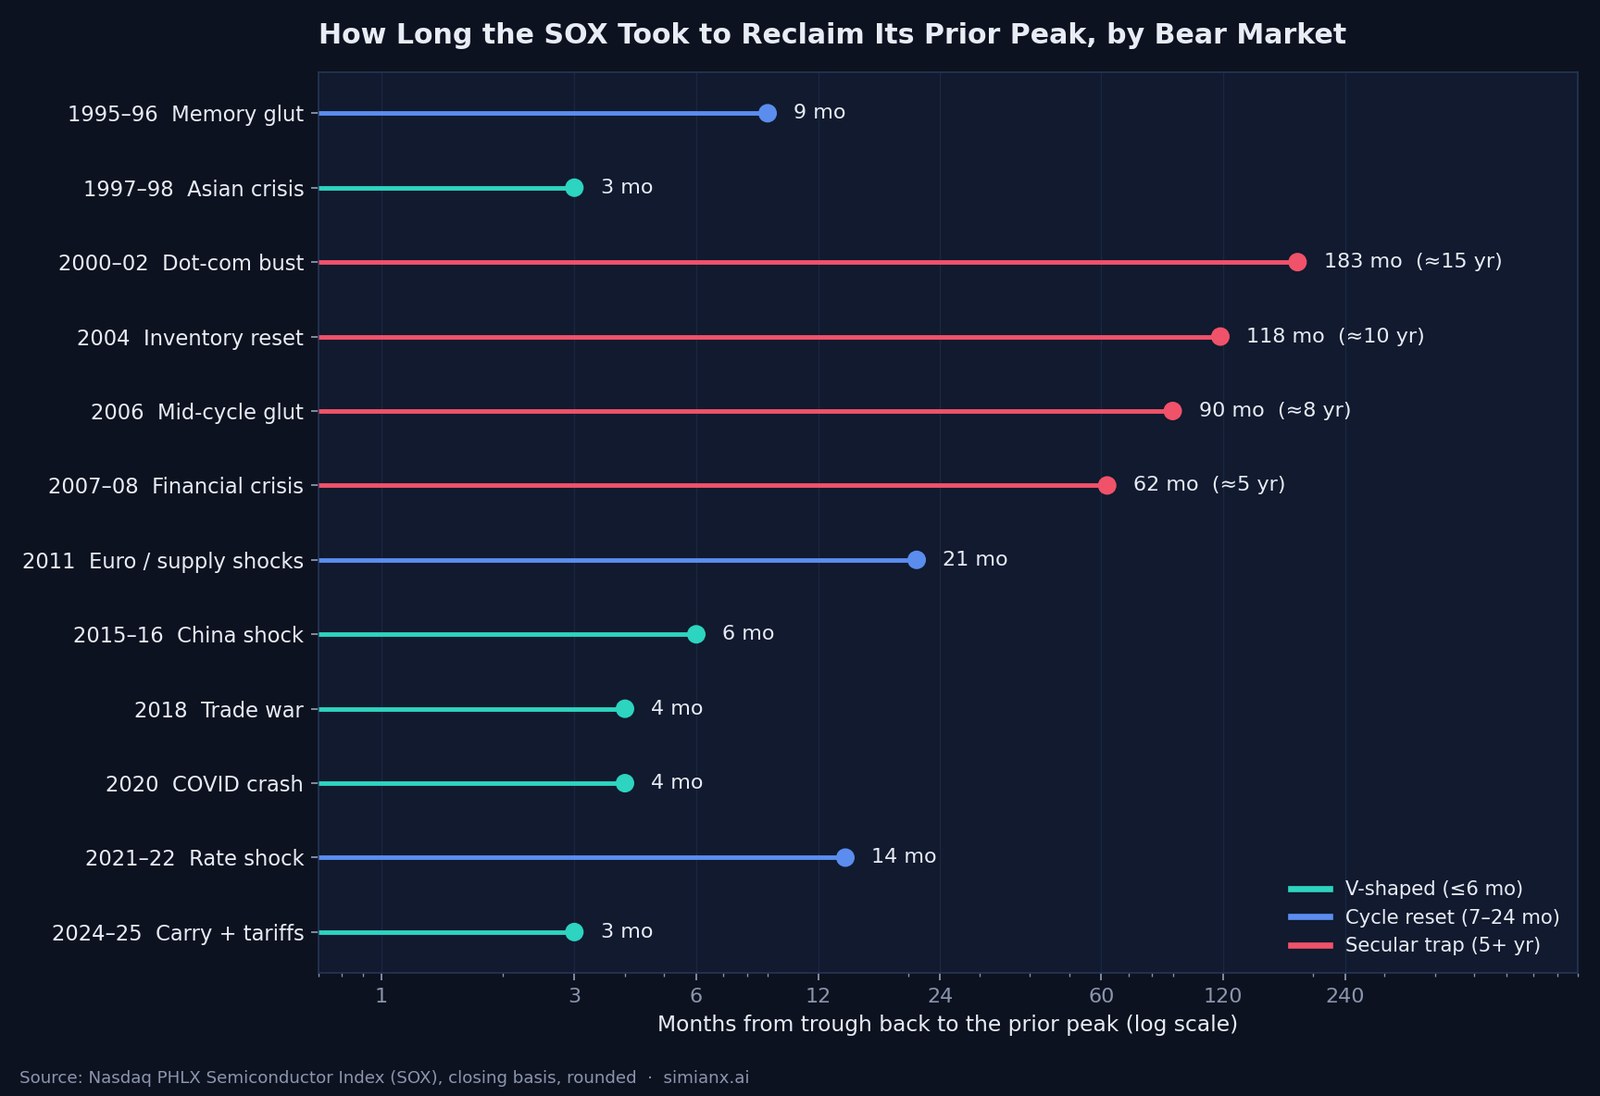
Tres regímenes de recuperación: en V, reinicio de ciclo y trampa secular
La profundidad es solo la mitad de la historia — la otra mitad es cuánto tiempo queda atrapado el capital. Los tiempos de recuperación de la tabla se ordenan limpiamente en tres regímenes.
Recuperaciones en V (seis meses o menos). El suelo de la crisis asiática de octubre de 1998 se recuperó en unos tres meses; los suelos de 2015–16, 2018 y 2020 se repararon en cuatro a seis meses; el crac arancelario de abril de 2025 se borró en unos cinco meses, con un nuevo máximo de cierre el 10 de septiembre de 2025. El hilo común: el shock era externo al ciclo de los chips, la demanda nunca llegó a romperse y la política o el posicionamiento revirtieron rápido.
Reinicios de ciclo (de siete a veinticuatro meses). El exceso de memoria de 1995–96 (unos nueve meses de vuelta a máximos), 2011 (unos veintiún meses) y el shock de tipos de 2021–22 (unos catorce meses, con nuevos máximos en diciembre de 2023) fueron ciclos bajistas industriales genuinos: los inventarios tuvieron que vaciarse y los beneficios tocar fondo antes de que el índice recuperara su máximo.
Trampas seculares (cinco años o más). Tres episodios mantuvieron a los inversores bajo el agua media década o más. La burbuja puntocom necesitó unos quince años desde el suelo de octubre de 2002 — el SOX no cerró de forma duradera por encima de su máximo de marzo de 2000, cercano a 1.362, hasta el rally que se extendió hasta enero de 2018: un viaje de ida y vuelta de casi dieciocho años. El crac de 2007–08 tardó unos cinco años desde el fondo. Y los máximos de mediados de los 2000 formaron su propia trampa, que merece sección aparte.
La década perdida, 2004–2014. Este es el dato menos conocido de la tabla: el SOX marcó máximo cerca de 560 en enero de 2004, retestó casi exactamente el mismo nivel en enero de 2006, hizo techo en 549 en julio de 2007 — aún por debajo del máximo de 2004 — y no cotizó de forma duradera por encima del pico de 2004 hasta 2014. Quien compró el índice en el techo de enero de 2004 esperó unos diez años para recuperar su dinero, atravesando una década en la que los ingresos globales de semiconductores casi se duplicaron. La expansión de múltiplos de principios de los 2000 había corrido demasiado por delante de la industria, y hicieron falta diez años de crecimiento de beneficios para que el precio se los "ganara". Esa es la plantilla de advertencia de lo que, según los bajistas, podría llegar a ser la "sobreconstrucción de IA" de 2026 — no un crac, sino un purgatorio largo y plano.
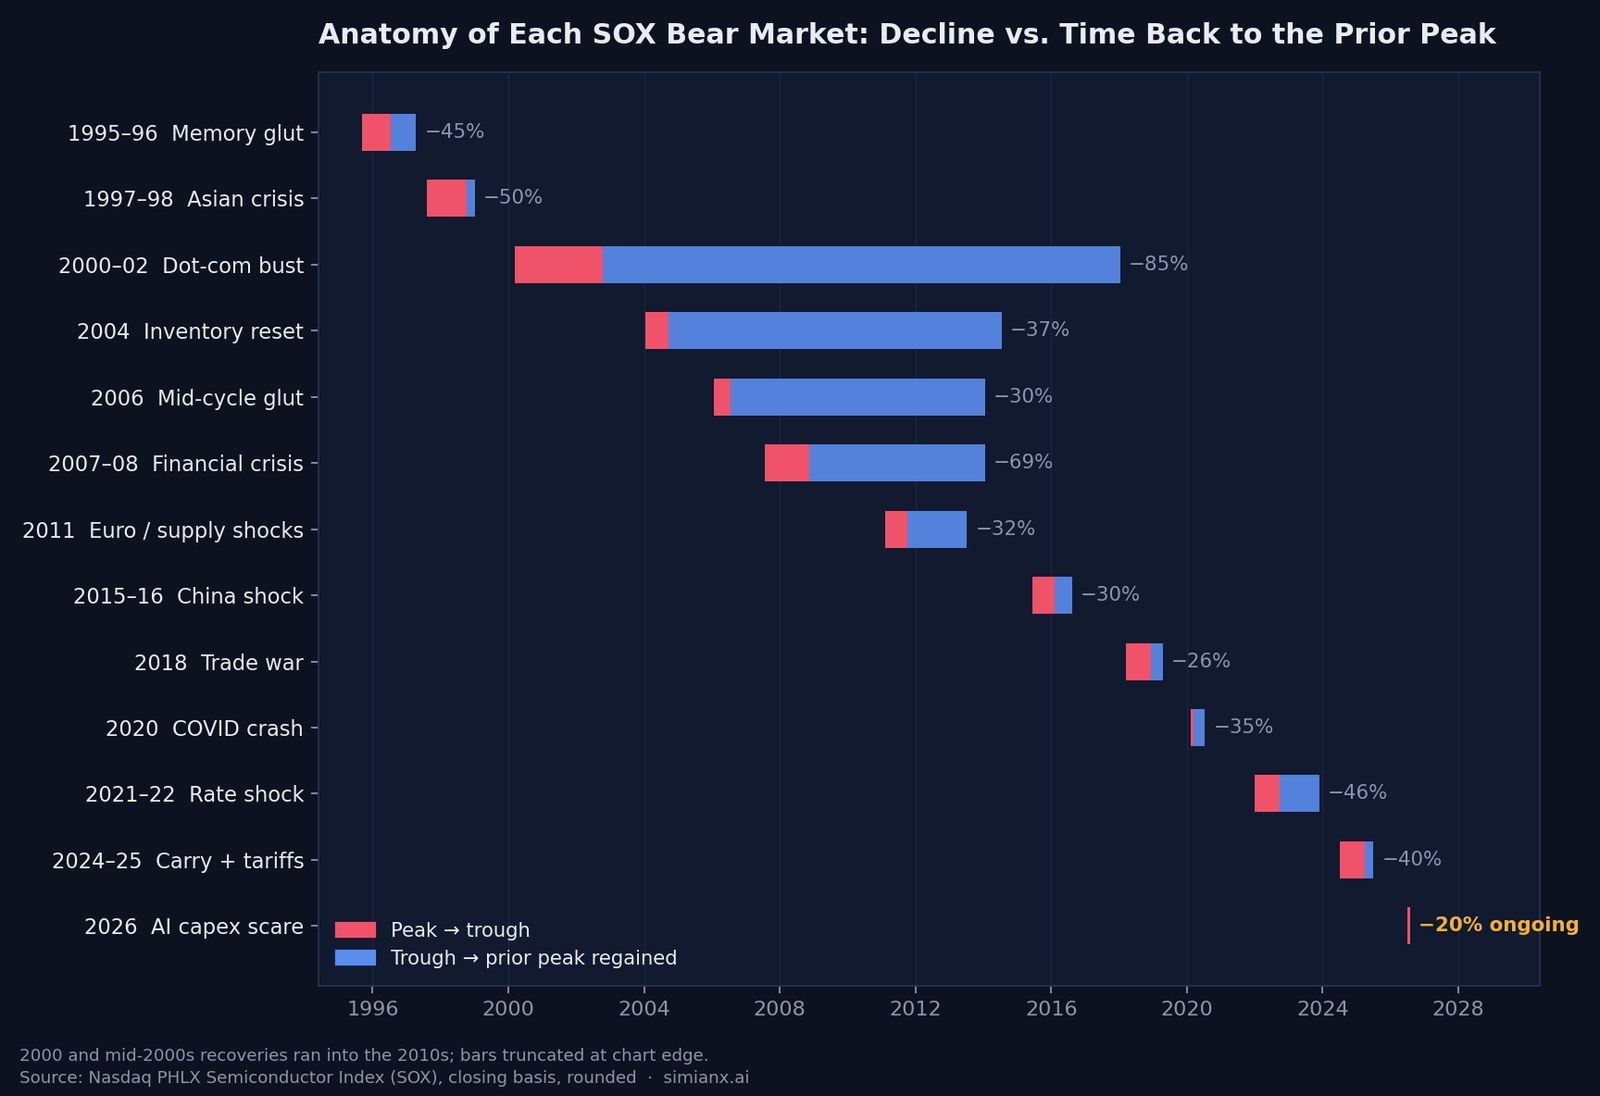
¿Qué desata realmente los mercados bajistas de chips?
Agrupar los trece episodios por causa principal produce tres arquetipos recurrentes — con la salvedad de que los ciclos reales suelen mezclar al menos dos.
Ciclos bajistas de la industria — 1995–96, 2004, 2006, 2015–16 y el tramo de memoria de 2018. Los fabricantes sobrepiden capacidad ante una demanda fuerte, los inventarios se hinchan, los precios se agrietan. Profundidad mediana del grupo: aproximadamente del −30% al −37%. Son los mercados bajistas "normales" del sector y, fuera de la trampa de mediados de los 2000, tienden a resolverse en uno o dos años.
Shocks macro y sistémicos — 1997–98, 2007–08, 2011, 2020 y el tramo del carry de 2024–25. El ciclo de los chips recibe el golpe de algo mucho más grande que los chips. La profundidad varía con el tamaño del evento macro, del −32% (2011) al −69% (2008), pero las recuperaciones suelen ser las más rápidas de la tabla una vez pasa el shock, porque la demanda de semiconductores nunca llegó a romperse.
Estallidos de capex y especulación — 2000–02, 2021–22 y, si los bajistas aciertan, 2026. Un auge de inversión tecnológica abastecido por los chips — el despliegue de telecos e internet en 2000, la digitalización pandémica de 2021, los centros de datos de IA de hoy — resulta haber sido demanda adelantada o sobreconstruida. Este grupo es el que ha producido las mayores pérdidas: los dos ejemplos completados produjeron el crac más profundo (−85%) y una de las recuperaciones más largas de la tabla. La razón es estructural: cuando la burbuja era el propio capex del cliente, los beneficios y los múltiplos de los chips se desinflan a la vez.
Esta taxonomía es la razón por la que el debate de julio de 2026 importa tanto. Una Fed que aún decide si sube tipos superpone una capa macro a la cinta, pero la disputa central — si el gasto en IA de los hiperescaladores es duradero — es una pregunta de la categoría tres, y la categoría tres tiene los peores desenlaces históricos. El contraargumento optimista: 2024–25 también se enmarcó como pánico del capex de IA y se resolvió como una V de cinco meses cuando los beneficios siguieron batiendo, y, a diferencia de marzo de 2000, los líderes actuales de chips de IA cotizan sobre beneficios reales y entregados. El ajuste de cuentas de los chips de IA del mercado coreano en febrero de 2026 es un caso regional vivo del mismo argumento.
¿2026 se parece más a 2000, a 2018 o a 2024?
Al proyectar el episodio actual sobre la tabla, destacan tres analogías.
La analogía de 2000 (tesis bajista). Coincidencias: una subida vertical previa al techo (el SOX casi se duplicó en el año previo a marzo de 2000 y subió ~180% en los doce meses hasta junio de 2026), una participación récord de minoristas y momentum, y un detonante de estallido de capex. Diferencias: los fabricantes insignia de hoy generan decenas de miles de millones de dólares de flujo de caja libre, y el despliegue de la IA se financia sobre todo con beneficios operativos, no con deuda y ampliaciones. Un crac del 85% exige valoraciones y estructuras de financiación que 2026 no exhibe de forma evidente; nuestra comparación de todas las burbujas tecnológicas desde 1929 sitúa el ciclo de la IA frente a 2000 y a manías anteriores.
La analogía de 2018 (escenario base de corrección). Una corrección de política y ciclo de cerca del −26% en nueve meses que terminó cuando la presión macro se levantó, y que se recuperó del todo en cuatro meses. Si el pico de junio resulta ser un techo de sentimiento y no de beneficios, el episodio de 2026 se parece sobre todo a este: doloroso, rápido y olvidable en un año.
La analogía de 2024–25 (memoria reciente). La plantilla más fresca del propio mercado: un susto ligado a la IA agravado por un shock externo, una caída total de ~40% en dos tramos — y luego una subida de cinco meses de vuelta a máximos cuando los beneficios aguantaron. Los operadores anclados en ese episodio están condicionados a comprar esta caída; eso mismo es un riesgo si los datos de capex decepcionan, porque el manual de la multitud ya es unilateral.
La respuesta honesta es que la analogía no puede identificarse en tiempo real — depende de las guías de capex de los hiperescaladores y de los datos de monetización de la IA que llegarán en los próximos dos a cuatro trimestres. Lo que la historia sí dice: el mercado bajista completado mediano del SOX cayó un −38% en nueve meses, todos los episodios completados superaron el −25%, y los detonantes que ponen "capex" en la primera frase merecen bandas de error más anchas que los que ponen "aranceles". Al 15 de octubre de 2026, el episodio actual había igualado la profundidad de 2018, pero no su recuperación: en 2018 el índice volvió a su máximo anterior unos cuatro meses después del mínimo, mientras que en 2026 aún le faltaba un 26,4% para el récord dos meses y medio después del mínimo del 29 de julio.
Seguir una caída en vivo con IA
Una tabla de referencia da las tasas base; no puede decir en qué fila acabará julio de 2026. Para la pregunta en vivo, nosotros ejecutamos el experimento en público. La Sala de Mando en Vivo de SimianX transmite análisis de IA multiagente sobre valores concretos — puedes abrir una sesión en vivo sobre NVDA, AMD o MU y ver a los agentes de indicadores, noticias y decisión debatir la caída en tiempo real. Nuestros pilotos automáticos publican cada operación de la IA con su razonamiento completo, que es exactamente el conjunto de datos detrás de nuestro estudio sobre si los modelos de IA venden con pánico en un crac. Y para la visión sistemática de las condiciones de caída, nuestro marco de vigilancia de drawdowns explica las señales de alerta temprana que monitorizan los agentes. Las tasas base de esta tabla más la evidencia en vivo de esas herramientas superan a cualquiera de las dos por separado.
Metodología y fuentes
Los episodios son descensos de máximo a mínimo del 20% o más en el índice PHLX de semiconductores (SOX) a precios de cierre, desde el primer gran ciclo del índice en 1995 hasta el 15 de octubre de 2026. Los niveles del índice son cierres redondeados a puntos enteros; caídas, duraciones y tiempos de recuperación están redondeados y marcados como aproximados — las series de cierre diarias de distintos proveedores pueden mover una cifra un punto o dos, y los valores de los años noventa son anteriores al feed actual de Nasdaq. La recuperación se mide desde la fecha del suelo hasta que el índice cerró por primera vez de forma duradera por encima del máximo anterior; para los episodios solapados de mediados de los 2000 (2004 y 2006), se mide hasta la ruptura de 2014 que superó por fin ambos máximos. Los niveles históricos se cotejaron con la página del índice SOX de Nasdaq, la serie FRED de la Fed de San Luis y la cobertura de prensa contemporánea, incluidos los informes de mercado de CNBC de julio de 2026. Las cifras de 2026 reflejan cierres diarios de FRED y Yahoo Finance hasta el 15 de octubre de 2026 y cambiarán; esta página trata el episodio como en curso. Esta tabla forma parte de nuestro centro de referencia de historia del mercado. Nada de esto es asesoramiento de inversión — es una referencia histórica.
Preguntas frecuentes
¿Qué cuenta como mercado bajista de semiconductores? Esta tabla usa el umbral convencional: una caída de al menos el 20% desde un máximo de cierre del índice PHLX de semiconductores. Las caídas del 10–20% son correcciones. El SOX ha tenido muchas más, incluido cerca de un −22% en 2010 y un −24% en el tramo aislado de agosto de 2024, que no aparecen como filas separadas.
¿Están las acciones de chips en mercado bajista ahora mismo? Sí, según la definición del 20%. El 15 de octubre de 2026 el SOX cerró en 11.581,22, un 20,9% por debajo de su récord del 22 de junio de 2026, de 14.634,72. Su cierre más bajo hasta ahora fue 10.447,49 el 29 de julio, una caída del 28,6%. El episodio solo termina cuando el índice vuelva a cerrar por encima del récord de junio.
¿Cuándo fue el último mercado bajista de semiconductores antes de 2026? El episodio de 2024–25. El SOX cayó cerca de un 40% desde su cierre de 5.904,54 del 10 de julio de 2024 hasta 3.562,94 el 8 de abril de 2025, en dos tramos: el deshecho del carry del yen de agosto de 2024 y el shock arancelario de abril de 2025. Marcó un nuevo máximo de cierre el 10 de septiembre de 2025, unos cinco meses después del mínimo.
¿Cuál fue el peor crac de semiconductores de la historia? La burbuja puntocom. El SOX cayó cerca de un 85% desde su máximo de marzo de 2000, próximo a 1.362, hasta su mínimo de octubre de 2002, cercano a 209, y necesitó unos quince años desde el fondo para recuperar de forma duradera el máximo antiguo.
¿Cuánto suelen durar los mercados bajistas de chips? El descenso completado mediano tardó unos nueve meses de máximo a mínimo, y la subida mediana desde el suelo hasta el máximo anterior, alrededor de un año. El rango va de un mes de bajada y cuatro de vuelta (2020) a treinta y un meses de bajada y quince años de vuelta (2000–02).
¿Con qué rapidez pueden recuperarse las acciones de semiconductores de un crac del 40%? La recuperación profunda más rápida de la tabla es la de 2024–25: tras una caída de cerca del 40%, el índice volvió a un nuevo máximo unos cinco meses después del mínimo de abril de 2025, mientras los beneficios ligados a la IA seguían creciendo. Tras la caída del 46% de 2021–22, la vuelta tardó unos catorce meses.
Lecturas relacionadas
- Acciones de TSMC tras el 3T 2026: por qué cayeron, historial
- Todos los mercados bajistas del S&P 500 desde 1929 — la tabla hermana del mercado amplio.
- Cuánto tardó en recuperarse cada mercado bajista, 1929–2022 — tiempos de recuperación más allá del sector de los chips.
- Por qué caen las acciones de semiconductores en 2026 — la anatomía semana a semana del desmontaje actual.
- ¿Puede el exceso de capacidad de IA de Meta generar ingresos? — el reportaje que encendió la mecha.
- Todos los ciclos de subidas de la Fed desde 1983 — la capa macro sobre los ciclos de chips.
- ¿Venden con pánico los modelos de IA en un crac? — lo que hicieron 31 bots de trading en una caída real.
- Todas las burbujas tecnológicas desde 1929 frente a la IA — cómo se compara el ciclo de la IA con 2000 y manías anteriores.
- Inversión en IA 2026: el 96% del flujo de caja de las tech — el gasto de los hiperescaladores detrás de la demanda de chips.
- Centro de referencia: Historia del mercado — todas nuestras tablas de largo plazo del mercado.
Explora todas nuestras referencias de datos en el índice de historias, o pon la tabla a trabajar en un análisis de IA en vivo — los planes empiezan en la página de precios.
Referencias
- Nasdaq — panorama del índice PHLX de semiconductores (SOX)
- Nasdaq Global Indexes — datos del índice SOX
- FRED, Banco de la Reserva Federal de San Luis — serie diaria NASDAQSOX
- Investopedia — definición de mercado bajista
- Yahoo Finance — historial del índice PHLX de semiconductores (^SOX)
- CNBC — cobertura de mercados de julio de 2026
- Bloomberg — noticias de mercados y tecnología
- iShares — ETF Semiconductor (SOXX)