
Leyendo el propio proforma de Sysco: qué dicen realmente las cifras de Jetro
El 15 de septiembre de 2026, Sysco Corporation (NYSE: SYY) fijó el precio de 12.345.679 acciones ordinarias a 81,00 dólares cada una. La venta de acciones de 1.000 millones de dólares de Sysco es la última y más pequeña pieza de la financiación de su adquisición pendiente de Jetro Restaurant Depot y, por sí sola, resulta casi trivial: eleva el número de acciones un 2,57 %.
Los documentos presentados junto con ella no son triviales. Para vender las acciones, Sysco tuvo que publicar un suplemento de folleto modificado y, en un Informe Actual en el Formulario 8-K fechado el 14 de septiembre de 2026, tres cosas que el mercado nunca había visto: los estados financieros combinados auditados de Jetro Restaurant Depot, su discusión y análisis de la dirección, y una cuenta de resultados proforma combinada condensada no auditada completa de la compañía fusionada.
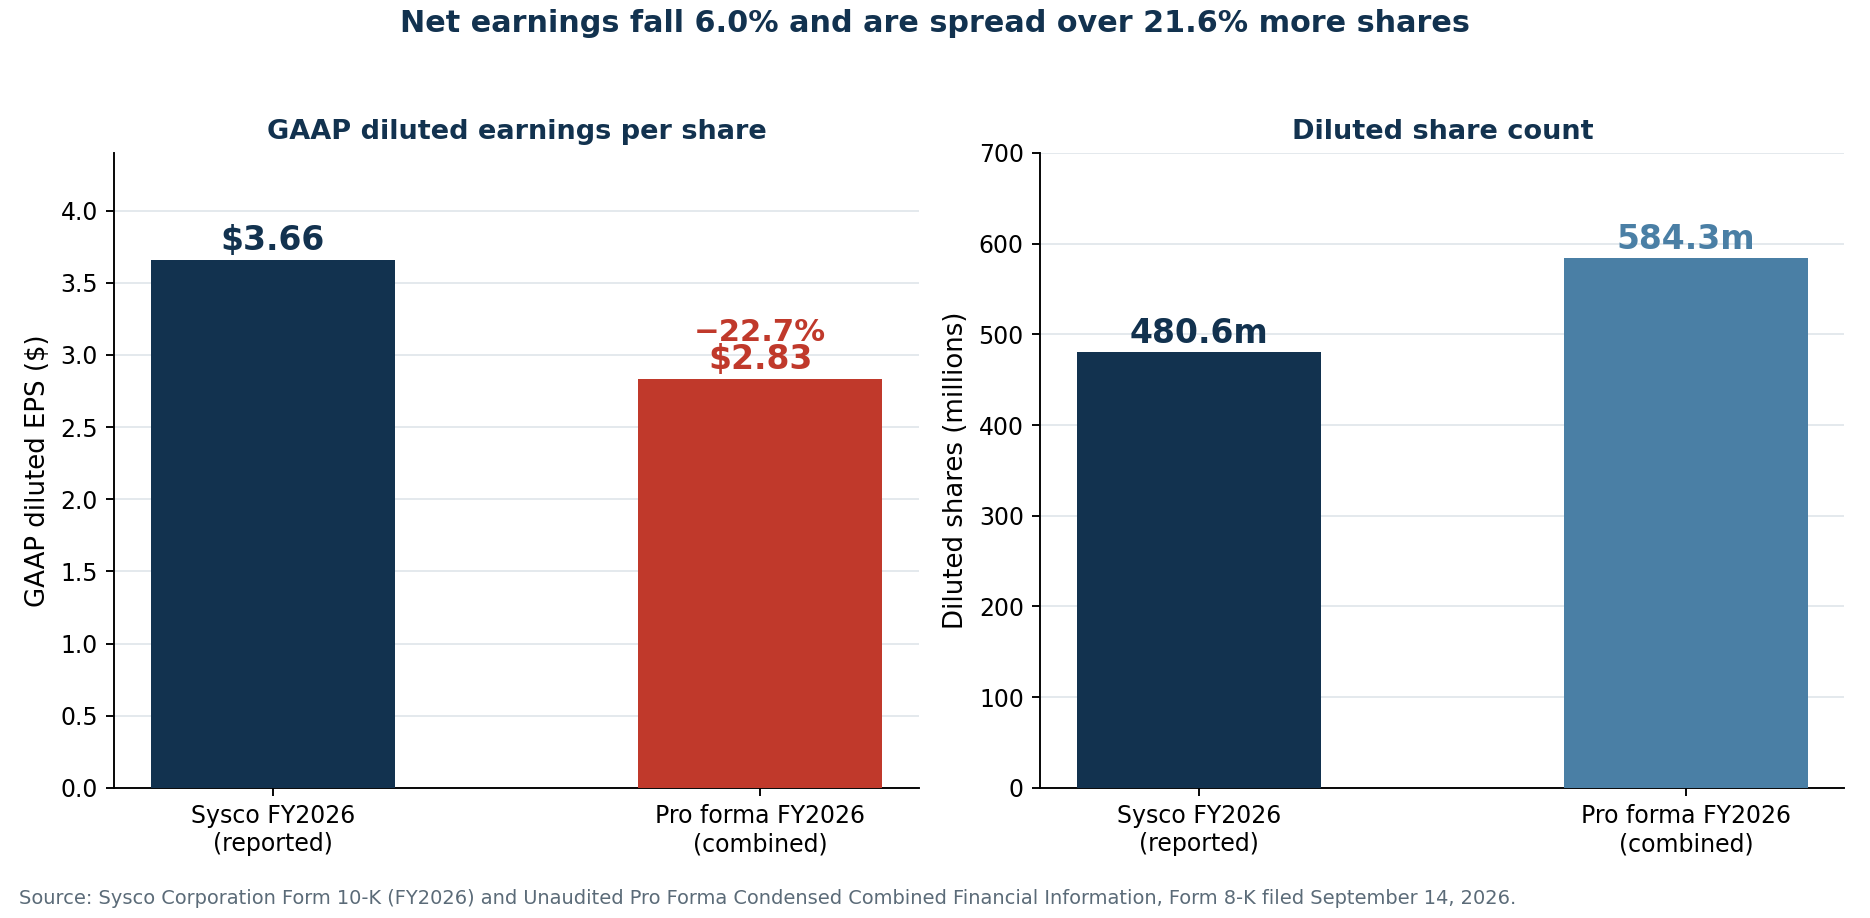
Esas presentaciones responden a la pregunta que los titulares llevaban semanas adivinando. El propio estado proforma de Sysco muestra que, si la operación se hubiera cerrado al inicio del ejercicio 2026, el beneficio diluido por acción combinado habría sido de 2,83 dólares en lugar de los 3,66 dólares que Sysco reportó realmente, una caída del 22,7 %. No es la proyección de un analista bajista. Es la propia aritmética de la compañía, firmada para una emisión de valores.
Este artículo recorre lo que dicen las presentaciones, línea por línea: la escalera exacta de dilución, la cuenta de resultados proforma, el puente que explica por qué «acreción del BPA ajustado» y una caída del 23 % del BPA contable son ambas ciertas, las cifras auditadas que hay detrás de los números de marketing de Jetro, dónde aterriza realmente en el balance el precio de compra de 29.000 millones de dólares, y qué exige en efectivo el plan de desapalancamiento. Los inversores que sigan la operación pueden vigilar las presentaciones de SYY, la acción del precio y las noticias regulatorias con SimianX AI.
Todas las cifras proceden de presentaciones ante la SEC y datos de mercado hasta el 16 de septiembre de 2026.
La emisión, con exactitud
Sysco anunció la emisión tras el cierre del 14 de septiembre y fijó su precio la noche siguiente. Los términos son precisos, y la precisión importa aquí porque casi todo el comentario sobre la dilución ha trabajado con cifras redondeadas.
| Condición de la emisión | Operación base | Con sobreasignación completa |
|---|---|---|
| Acciones ofrecidas | 12.345.679 | 14.197.530 |
| Precio al público | 81,00 $ | 81,00 $ |
| Ingresos brutos | 1.000,0 millones $ | 1.150,0 millones $ |
| Descuento de colocación por acción | 2,43 $ | 2,43 $ |
| Descuento de colocación total | 30,0 millones $ | 34,5 millones $ |
| Ingresos netos para Sysco | 967,4 millones $ | 1.100 millones $ |
| Acciones en circulación antes (9 sep. 2026) | 479.568.281 | 479.568.281 |
| Acciones en circulación después | 491.913.960 | 493.765.811 |
| Aumento del número de acciones | 2,574 % | 2,960 % |
La opción de sobreasignación de los colocadores es de exactamente 1.851.851 acciones adicionales. Goldman Sachs & Co. LLC tomó 4.444.444 acciones y TD Securities (USA) LLC 2.962.962 de la operación base, con otros trece bancos repartiéndose el resto.
Dos detalles merecen énfasis. Primero, la emisión no está condicionada al cierre de la adquisición de Jetro. Si la operación se cae, las acciones siguen en circulación y Sysco conserva el efectivo para fines corporativos generales. Segundo, Sysco tiene además 33.878.051 acciones reservadas bajo sus planes de compensación en acciones, que quedan fuera de todos los recuentos de la tabla anterior.
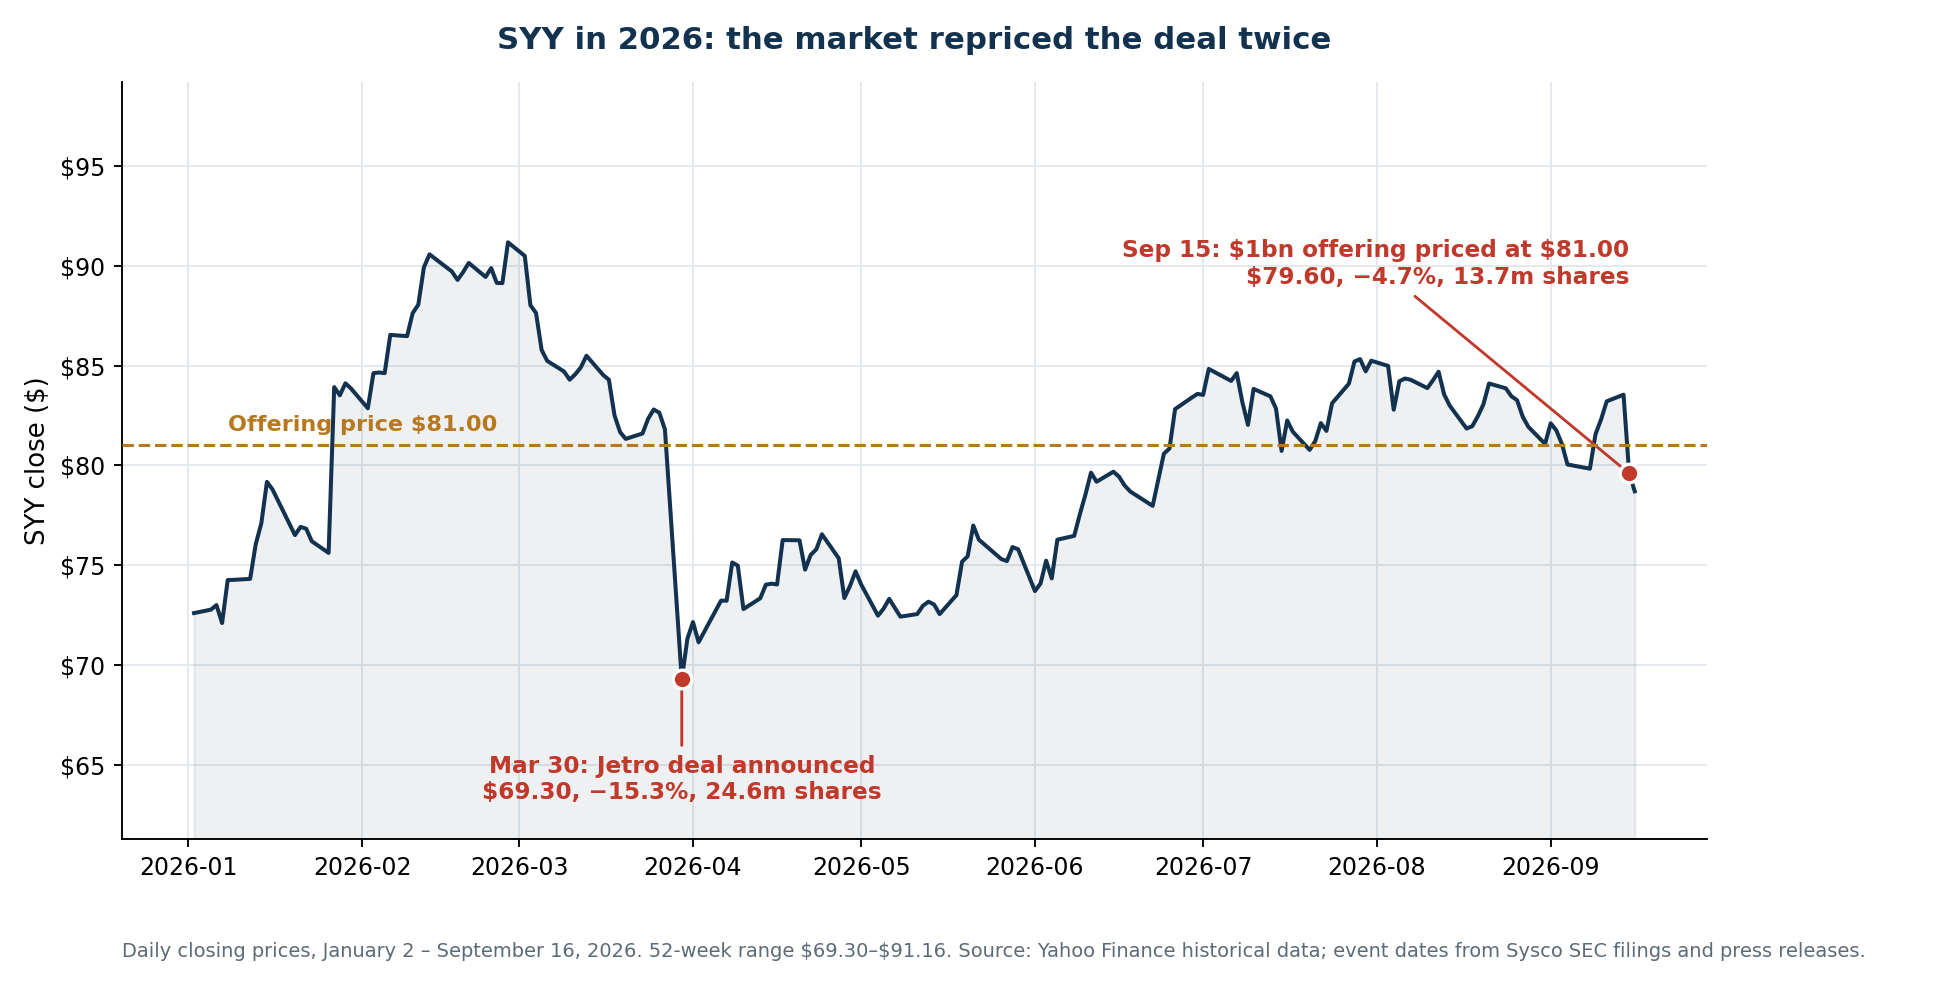
El precio de 81,00 dólares suponía un descuento del 3,04 % sobre el cierre del 14 de septiembre de 83,54 dólares. Es una concesión de nueva emisión nada llamativa. Lo que vino después lo fue menos: SYY cerró a 79,60 dólares el 15 de septiembre y a 78,71 dólares el 16 de septiembre, un 2,8 % por debajo del precio que pagaron los nuevos inversores, con volúmenes de 13,7 y 6,3 millones de acciones frente a los 2 a 4 millones habituales.
La escalera de dilución tiene tres peldaños, no uno
La emisión de 1.000 millones de dólares es el menor de tres eventos sobre el número de acciones. Sysco también emitirá 91,5 millones de acciones a los propietarios de Jetro en el cierre, un paquete valorado en 7.514 millones de dólares en el proforma al precio de referencia de 82,11 dólares.
| Etapa | Acciones en circulación | Participación de los accionistas históricos |
|---|---|---|
| Antes de la emisión (9 sep. 2026) | 479.568.281 | 100,00 % |
| Tras la emisión de 1.000 millones $ | 491.913.960 | 97,49 % |
| Tras 91,5 millones de acciones a los dueños de Jetro | 583.413.960 | 82,20 % |
| Con la sobreasignación ejercida al completo | 585.265.811 | 81,94 % |
El estado proforma utiliza 584.290.988 acciones diluidas, cifra que incorpora efectos de ponderación y la dilución de los planes de acciones.
La emisión de acciones cuesta a los accionistas históricos 2,5 puntos porcentuales de propiedad. Las acciones de la adquisición les cuestan otros 15,3. Discutir sobre la emisión es discutir sobre una sexta parte de la dilución.
Las operaciones financiadas con acciones se juzgan habitualmente por la emisión anunciada en el titular y no por la escalera completa: el mismo error que cometieron los inversores al leer el acuerdo de chips de Amazon con Qualcomm, donde el paquete anunciado era solo una parte del recuento final.
Por eso la emisión, tomada aisladamente, no es la cuestión de inversión, y por eso la decisión de Sysco de financiar esos últimos 1.000 millones con acciones en lugar de deuda es defendible. Al tipo mezclado aproximado del 5,6 % que implica el calendario de financiación del proforma, usar acciones en vez de deuda para ese último tramo evita unos 56 millones de dólares de intereses anuales antes de impuestos y protege las calificaciones de grado de inversión que fijan el precio de los otros 20.900 millones.
La cuenta de resultados proforma de la propia Sysco
Esta es la tabla que replantea todo el debate. Procede directamente del Anexo 99.3 del Formulario 8-K del 14 de septiembre y muestra la compañía combinada como si la operación se hubiera cerrado el 29 de junio de 2025.
| Ejercicio, millones de $ | Proforma 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| Ventas | 100.561 | 84.553 | 81.370 | 78.844 |
| Coste de ventas | 81.810 | 68.914 | 66.401 | 64.236 |
| Margen bruto | 18.751 | 15.639 | 14.969 | 14.608 |
| Gastos de explotación | 14.594 | 12.544 | 11.881 | 11.406 |
| Resultado de explotación | 4.157 | 3.095 | 3.088 | 3.202 |
| Gastos financieros | 2.008 | 717 | 635 | 607 |
| Otros gastos (ingresos), netos | 75 | 102 | 38 | 30 |
| Beneficio antes de impuestos | 2.074 | 2.276 | 2.415 | 2.565 |
| Impuesto sobre sociedades | 423 | 519 | 587 | 610 |
| Beneficio neto | 1.651 | 1.757 | 1.828 | 1.955 |
| BPA diluido | 2,83 $ | 3,66 $ | — | — |
| Acciones diluidas | 584.290.988 | 480.612.203 | — | — |
Lean juntas las tres últimas filas. Las ventas suben un 18,9 %. El resultado de explotación sube un 34,3 %. Y el beneficio neto cae un 6,0 %, porque los gastos financieros casi se triplican: de 717 a 2.008 millones de dólares. Repartido entre un 21,6 % más de acciones, el BPA diluido cae de 3,66 a 2,83 dólares.
La misma presentación ofrece la visión del EBITDA:
| Millones de $ | Proforma 2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5.787 | 3.969 |
| EBITDA ajustado por partidas concretas | 6.608 | 4.387 |
| Margen de EBITDA ajustado | 6,6 % | 5,2 % |
| Amortizaciones y depreciaciones | 1.705 | 976 |
| Deuda neta | 32.286 | 11.730 |
| Deuda neta / EBITDA ajustado | 4,89x | 2,67x |
Los márgenes mejoran de verdad: pasar del 5,2 % al 6,6 % en la línea de EBITDA ajustado es una ganancia estructural real y es el argumento más sólido del caso alcista. El problema está en todo lo que viene por debajo del EBITDA.
Por qué la «acreción del BPA» y una caída del 23 % del BPA son ambas ciertas
Sysco ha guiado hacia una acreción del BPA ajustado de un dígito medio-alto en el primer año y de entre diez y quince por ciento en el segundo. Esas afirmaciones no son engañosas. Tampoco miden lo mismo que el proforma anterior. Las presentaciones permiten cuantificar la brecha con exactitud.
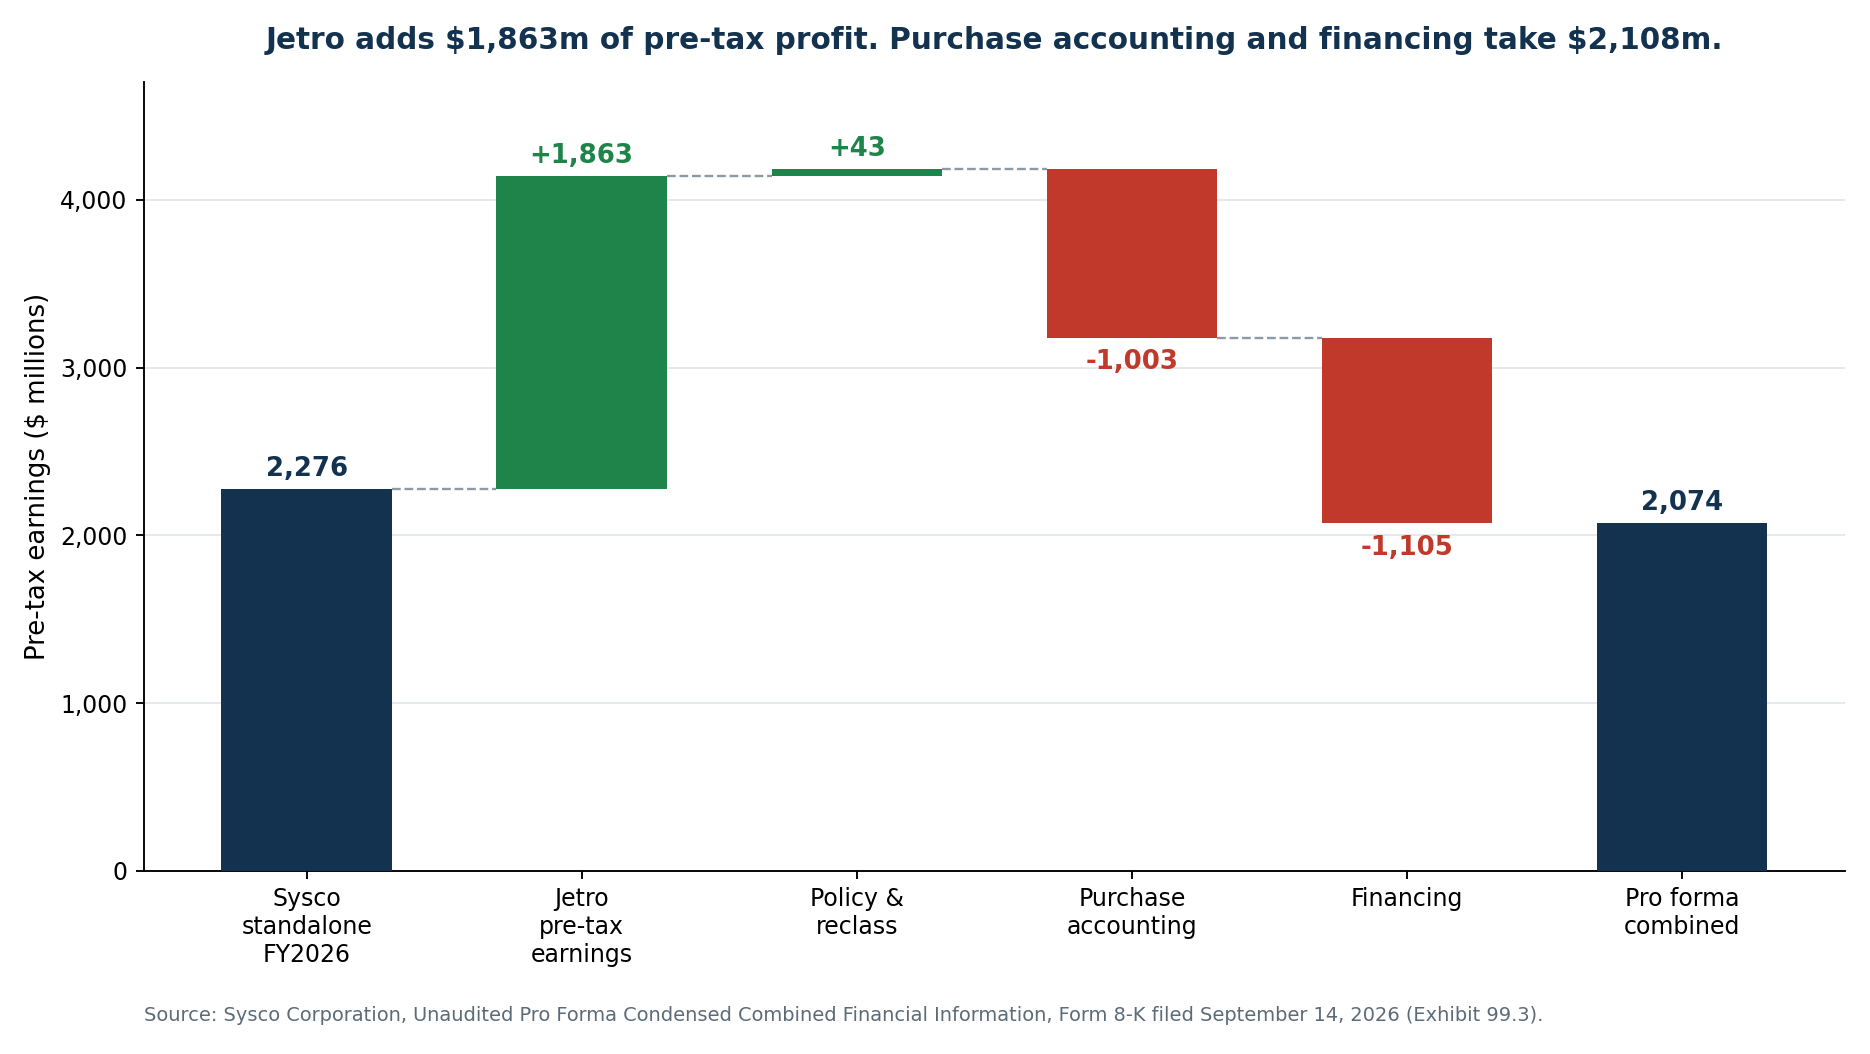
| Puente de beneficio antes de impuestos, millones de $ | Importe |
|---|---|
| Beneficio antes de impuestos de Sysco en solitario, 2026 | 2.276 |
| Más: beneficio antes de impuestos de Jetro (12 meses hasta el 27 jun. 2026) | +1.863 |
| Más: ajustes de política contable y reclasificación | +43 |
| Menos: ajustes por contabilización de la compra | −1.003 |
| Menos: ajustes de financiación | −1.105 |
| Beneficio proforma antes de impuestos | 2.074 |
Jetro aporta 1.863 millones de dólares de beneficio antes de impuestos. La contabilización de la compra y la financiación se llevan juntas 2.108 millones, 245 millones más de lo que gana el negocio adquirido.
La partida de contabilización de la compra se descompone aún más:
| Cargos por contabilización de la compra, millones de $ | Importe |
|---|---|
| Amortización de activos intangibles identificables adquiridos | 626 |
| Depreciación del inmovilizado revalorizado | 91 |
| Menos: reversión de la depreciación histórica propia de Jetro | −66 |
| Costes de transacción no recurrentes | 191 |
| Bonos de retención no recurrentes | 118 |
| Impuestos de transmisión no recurrentes | 49 |
| Menos: eliminación de la amortización de las permutas de tipos de Jetro | −6 |
| Total | 1.003 |
El BPA ajustado excluye los 626 millones de dólares de amortización de intangibles. Esa única línea —no monetaria, real y vigente durante años— equivale aproximadamente al 32 % del resultado de explotación de Jetro. Súmense los 358 millones de costes puntuales de transacción, retención e impuestos de transmisión, que sí son genuinamente no recurrentes, y se tiene toda la distancia entre «acreción de un dígito alto» y «BPA contable un 23 % más bajo».
Ninguna de las dos cifras es errónea. Responden a preguntas distintas. El BPA ajustado pregunta si mejora la economía de caja. El BPA contable pregunta qué posee una acción de la compañía combinada. Para una empresa cuyo compromiso declarado es un dividendo pagado en efectivo con cargo al beneficio reportado, ambas importan.
Qué muestran los estados auditados de Jetro
Hasta el 14 de septiembre, Jetro Restaurant Depot se describía casi por completo a través de los materiales de la operación de Sysco: aproximadamente 16.000 millones de dólares de ingresos en 2025, unos 2.100 millones de EBITDA y alrededor de 1.900 millones de flujo de caja libre. Los estados financieros combinados auditados de JRD Unico, Inc. y Afiliadas ya son públicos, y son más interesantes que el resumen.
| JRD Unico combinado, millones de $ | 2025 (a 27 dic.) | 2024 (a 28 dic.) | Variación |
|---|---|---|---|
| Ventas | 15.812,2 | 15.331,3 | +3,14 % |
| Margen bruto | 2.937,9 | 2.830,0 | +3,81 % |
| Margen bruto (%) | 18,58 % | 18,46 % | +12 pb |
| Gastos de venta, generales y administrativos | 997,1 | 968,1 | +2,99 % |
| Resultado de explotación | 1.940,9 | 1.861,9 | +4,24 % |
| Margen de explotación | 12,28 % | 12,14 % | +14 pb |
| Gastos financieros | 186,5 | 165,1 | — |
| Gastos financieros con partes vinculadas | 84,6 | 138,2 | — |
| Beneficio antes de impuestos | 1.666,7 | 1.603,1 | +3,97 % |
| Beneficio neto | 1.197,0 | 1.173,1 | +2,04 % |
| Margen neto | 7,57 % | 7,65 % | −8 pb |
La historia de los márgenes es real. Un margen de explotación del 12,3 % en distribución alimentaria es excepcional; el margen de EBITDA ajustado de Sysco en el ejercicio 2026 fue del 5,2 %. Unas amortizaciones de apenas 67,4 millones de dólares sobre 15.800 millones de ventas, y una inversión en inmovilizado de 137,2 millones, describen un negocio inusualmente ligero en activos y de alta rentabilidad.
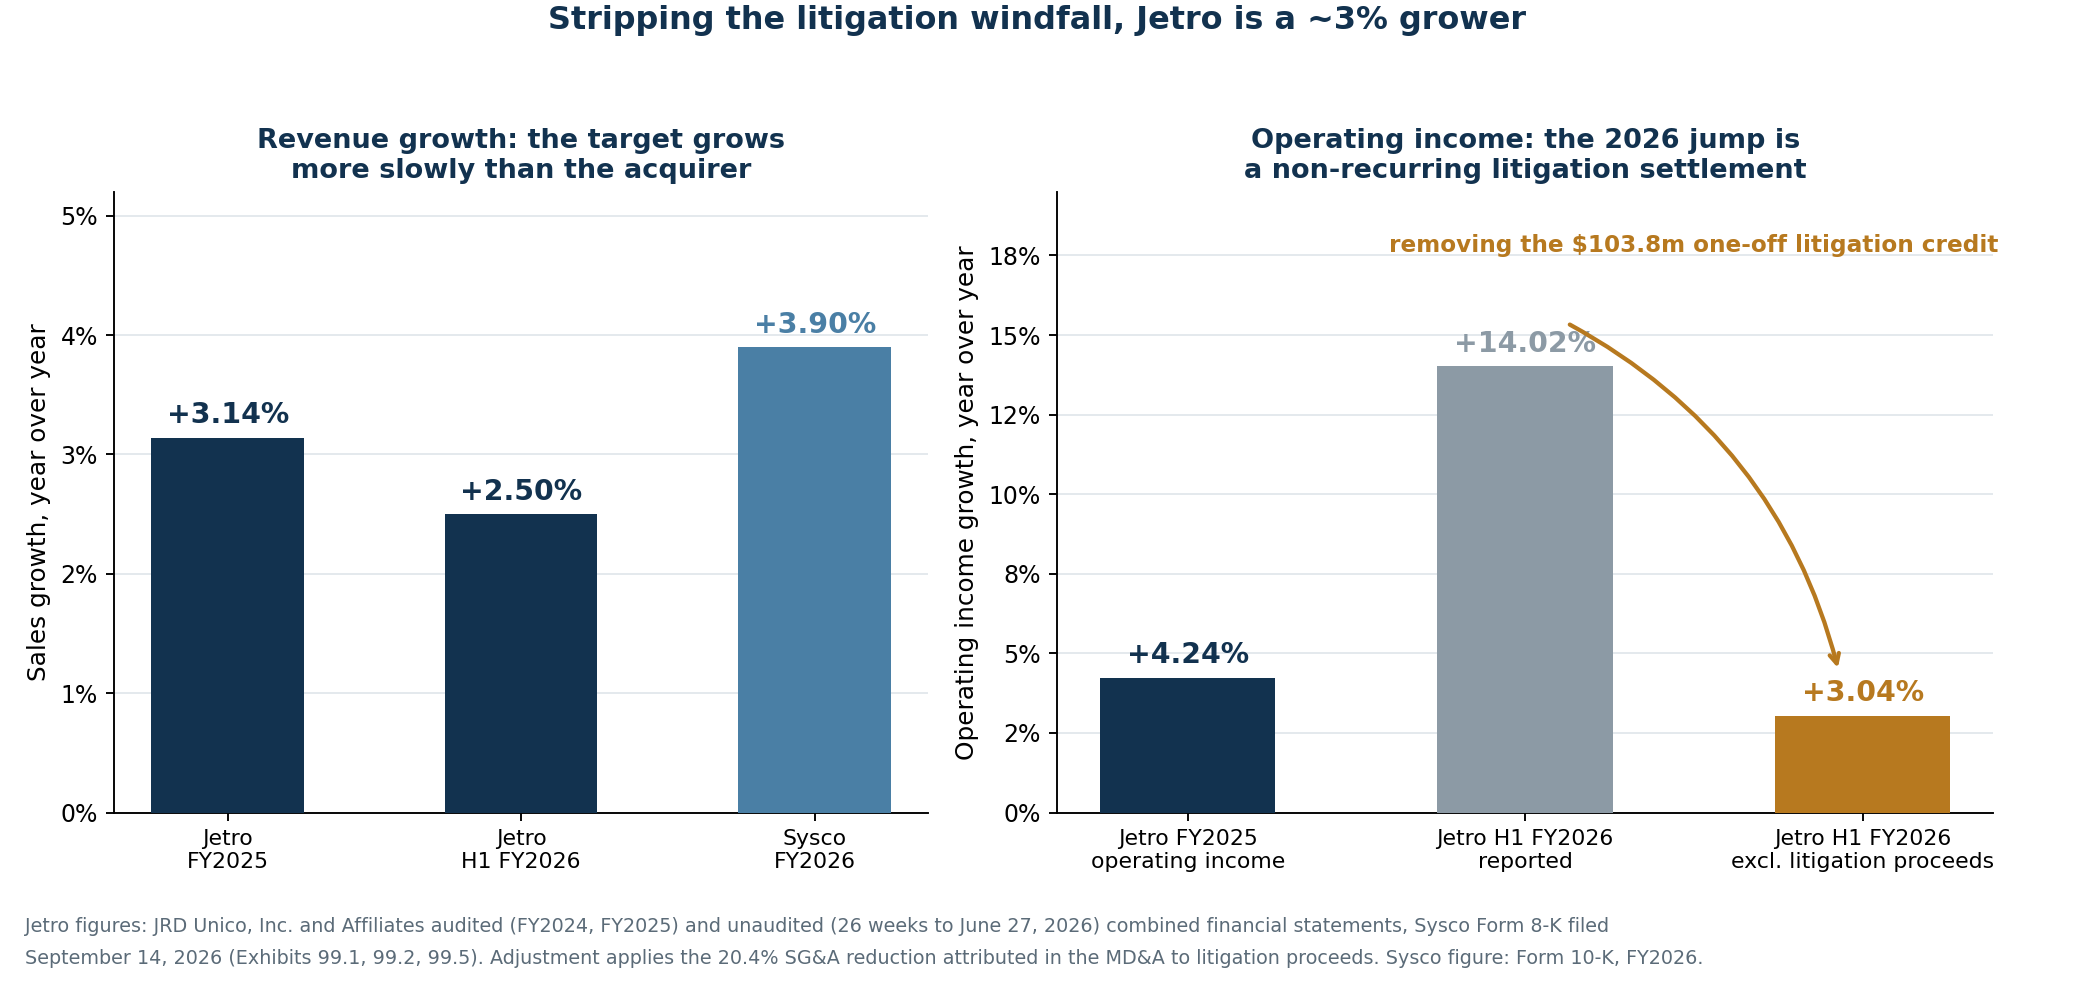
La historia del crecimiento es donde los estados auditados y el marketing divergen. Las ventas de Jetro crecieron un 3,14 % en 2025. Las propias ventas de Sysco crecieron un 3,9 % en el ejercicio 2026. La compañía que se adquiere como motor de crecimiento crece más despacio que el comprador.
La aceleración de 2026 es un acuerdo judicial
El primer semestre del ejercicio 2026 tiene un aspecto muchísimo mejor, y es la cifra que con más probabilidad se citará como prueba de que la operación funciona.
| JRD Unico, 26 semanas hasta el 27 de junio, millones de $ | 1S 2026 | 1S 2025 | Variación |
|---|---|---|---|
| Ventas | 8.061,7 | 7.864,7 | +2,50 % |
| Margen bruto | 1.519,5 | 1.454,0 | +4,50 % |
| Gastos de venta, generales y administrativos | 441,8 | 508,8 | −13,2 % |
| Resultado de explotación (reportado) | 1.077,7 | 945,2 | +14,02 % |
| Beneficio neto | 708,7 | 567,0 | +25,0 % |
Un resultado de explotación que sube un 14 % con unas ventas que suben un 2,5 % es llamativo. La propia discusión y análisis de la dirección de Jetro lo explica: «Los ingresos procedentes de la resolución de diversos litigios no recurrentes produjeron una reducción del 20,4 % en los gastos de venta, generales y administrativos.»
Una reducción del 20,4 % sobre la base del año anterior de 508,8 millones de dólares equivale aproximadamente a 103,8 millones de dólares de ingresos puntuales por litigios contabilizados como un abono en gastos generales.
| Ajuste del resultado de explotación del 1S 2026, millones de $ | Importe |
|---|---|
| Resultado de explotación reportado | 1.077,7 |
| Menos: ingresos estimados por resolución de litigios | −103,8 |
| Resultado de explotación ajustado | 973,9 |
| Resultado de explotación del 1S 2025 | 945,2 |
| Crecimiento ajustado | +3,04 % |
Quitada la ganancia extraordinaria, el resultado de explotación de Jetro creció alrededor de un 3 %, en línea con su resultado de 2025 y coherente con un negocio maduro que compone de forma estable, no con uno que acelera. La misma discusión y análisis señala que Jetro abrió cinco nuevos almacenes en el ejercicio 2024 y cinco en el ejercicio 2025, exactamente el ritmo que implica el «más de 125 nuevas ubicaciones a lo largo de al menos las dos próximas décadas» de Sysco.
Un balance construido por sus propietarios
Los estados auditados también muestran qué tipo de compañía ha sido Jetro bajo Leonard Green & Partners y sus coinversores.
| Balance de JRD Unico, millones de $ | 27 jun. 2026 | 27 dic. 2025 | 28 dic. 2024 |
|---|---|---|---|
| Activo total | 3.383,0 | 3.183,9 | 3.059,8 |
| Deuda total (incl. partes vinculadas) | 5.778,6 | 6.235,3 | 6.844,1 |
| Pasivo total | 7.434,3 | 7.711,7 | 8.326,5 |
| Acciones propias, a coste | (2.614,1) | (2.614,1) | (2.614,1) |
| Patrimonio neto negativo total | (4.051,3) | (4.527,8) | (5.266,7) |
Jetro arrastra un patrimonio neto negativo de 4.050 millones de dólares. Es la firma de una recapitalización apalancada, no de una situación de dificultad —el negocio es muy rentable—, pero indica adónde ha ido yendo el efectivo.
| Efectivo devuelto a los propietarios de Jetro, millones de $ | 2024 | 2025 | 1S 2026 | Total |
|---|---|---|---|---|
| Dividendos pagados | 1.028,9 | 456,0 | 232,3 | 1.717,2 |
| Amortización de préstamos de accionistas | 750,0 | 309,4 | 385,8 | 1.445,2 |
| Amortización del pagaré de acciones propias | 933,3 | — | — | 933,3 |
| Total | 2.712,2 | 765,4 | 618,1 | 4.095,7 |
En los treinta meses hasta junio de 2026, los propietarios de Jetro extrajeron aproximadamente 4.100 millones de dólares. Sysco paga ahora 29.000 millones por lo que queda. No es una acusación de nada impropio; las recapitalizaciones con dividendo son práctica habitual del capital riesgo. Es contexto para el precio.
Los «1.900 millones de flujo de caja libre» son EBITDA menos inversión
Los materiales de la operación de Sysco citan unos 1.900 millones de dólares de flujo de caja libre de Jetro y una tasa de conversión superior al 90 %. La nota al pie de la presentación a inversores enuncia la definición sin rodeos: flujo de caja libre calculado como EBITDA ajustado menos inversión en inmovilizado.
El estado de flujos de efectivo auditado ofrece el cálculo convencional.
| Generación de caja de Jetro en 2025, millones de $ | Importe |
|---|---|
| «Flujo de caja libre» comercializado (EBITDA ajustado − inversión) | ~1.900 |
| EBITDA auditado (resultado de explotación + amortizaciones) | 2.008,3 |
| Menos: inversión en inmovilizado | −137,2 |
| Igual a la medida comercializada | 1.871,1 |
| Menos: intereses pagados (incl. partes vinculadas) | −271,1 |
| Menos: impuestos pagados en efectivo | −469,7 |
| Flujo de caja de explotación auditado menos inversión | 1.081,4 |
La cifra comercializada es 1,76 veces la convencional, porque se calcula antes de intereses e impuestos. La misma brecha entre una cifra comercializada de flujo de caja y el efectivo que realmente sobra recorre el ciclo de inversión de las grandes tecnológicas. La misma definición produce el titular de «5.500 millones de flujo de caja libre combinado»: unos 6.400 millones de EBITDA ajustado combinado menos alrededor de 900 millones de inversión. El estado proforma de Sysco muestra qué queda después de las partidas que esa definición se salta: 2.008 millones de intereses y 423 millones de impuestos.
Este es el ajuste más importante de todo el análisis, y recompone cada múltiplo:
| Prueba de valoración sobre un precio total de 28.996 millones $ | Múltiplo |
|---|---|
| Valor de empresa / ventas 2025 (15.812 M$) | 1,83x |
| Valor de empresa / EBITDA 2025 (2.008 M$) | 14,4x |
| Valor de empresa / resultado de explotación 2025 (1.941 M$) | 14,9x |
| Valor de empresa / resultado de explotación 12 meses a jun. 2026 (2.073 M$) | 14,0x |
| Valor de empresa / flujo de caja libre comercializado (1.900 M$) | 15,3x |
| Valor de empresa / flujo de caja libre auditado (1.081 M$) | 26,8x |
| Valor de empresa / beneficio neto 2025 (1.197 M$) | 24,2x |
| Sinergias anuales (250 M$) como % del precio de compra | 0,86 % |
Sysco citó 14,6 veces el resultado de explotación de Jetro, y aproximadamente 13 veces tras sinergias. Sobre el resultado de explotación, es a grandes rasgos correcto. Sobre el efectivo que los propietarios pueden quedarse realmente, el múltiplo se acerca a 27. Los compradores rara vez discuten la aritmética; discuten el denominador, que es exactamente el argumento que atravesó la compra de Hugging Face por Nvidia por 12.900 millones de dólares.
Dónde aterrizan 29.000 millones en el balance
El proforma asigna el precio de compra. La contraprestación se construye así:
| Precio de compra total estimado, millones de $ | Importe |
|---|---|
| Efectivo transferido en el cierre | 15.578 |
| Amortización de la deuda existente de Jetro | 5.812 |
| Unidades de revalorización de capital de Jetro | 92 |
| 91,5 millones de acciones de Sysco Holdings a 82,11 $ | 7.514 |
| Total | 28.996 |
Y la asignación:
| Asignación preliminar del precio de compra, millones de $ | Importe |
|---|---|
| Activos intangibles | 10.000 |
| Inmovilizado material (revalorizado desde 1.664 M$) | 2.952 |
| Existencias (revalorizadas desde 599 M$) | 1.010 |
| Otros activos adquiridos | 670 |
| Total de activos adquiridos | 14.632 |
| Menos: pasivos asumidos (incl. 2.805 M$ de impuestos diferidos) | −4.364 |
| Activos netos adquiridos excluido el fondo de comercio | 10.268 |
| Fondo de comercio | 18.728 |
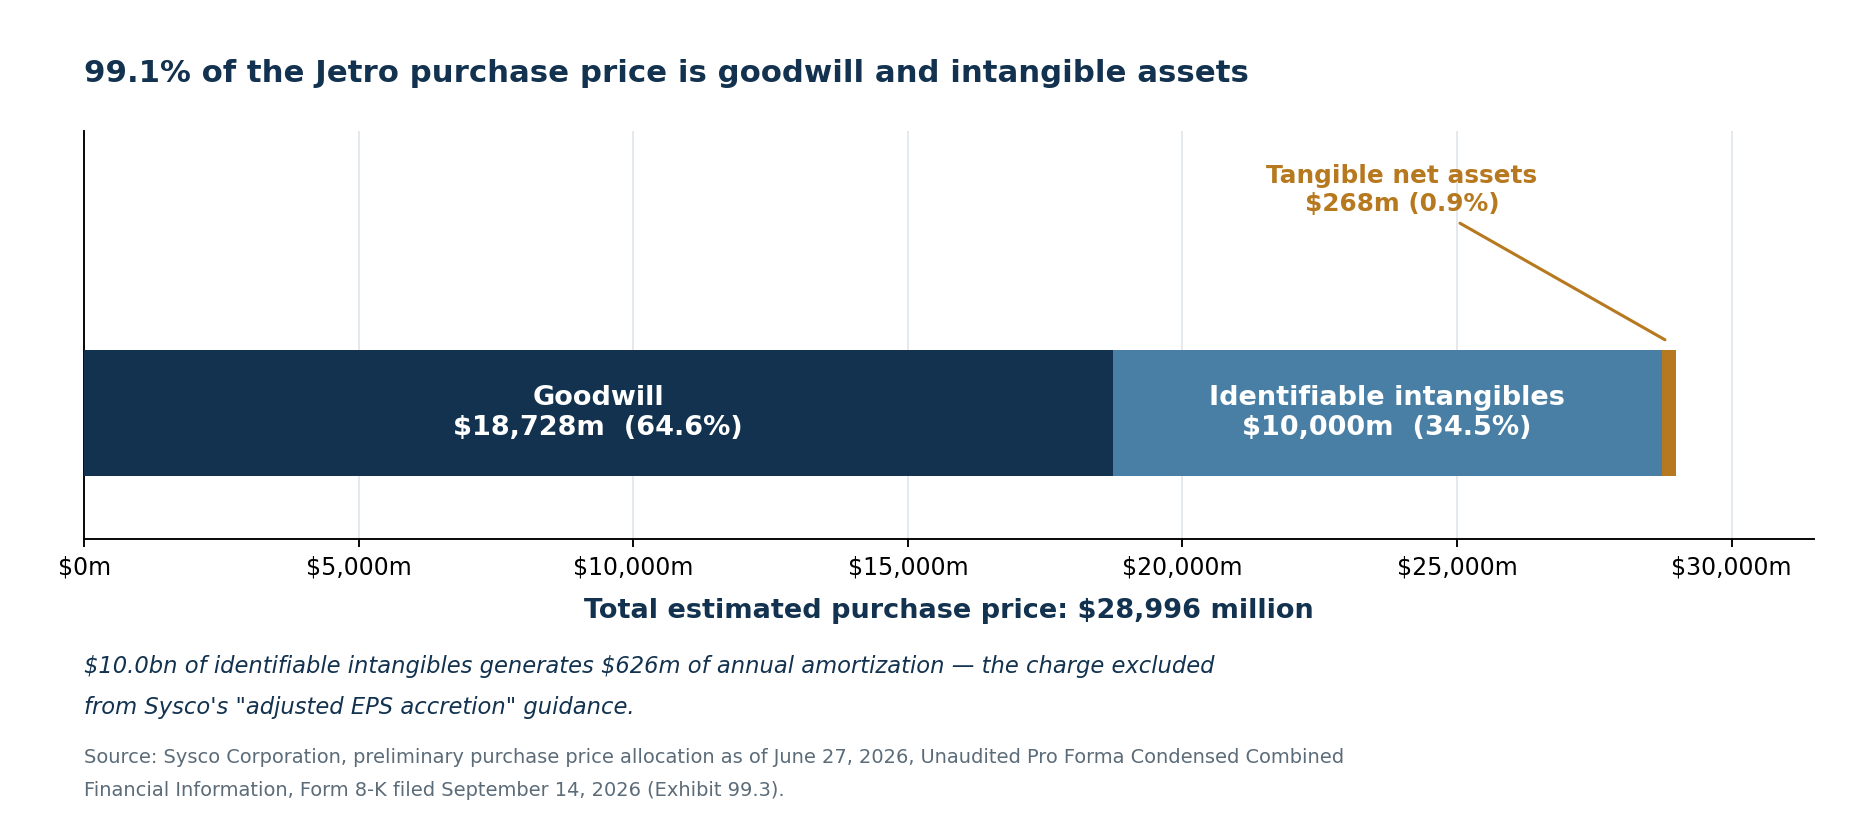
El fondo de comercio es el 64,6 % del precio de compra. Fondo de comercio más intangibles suman 28.728 millones de dólares, el 99,1 %. Descontados los 10.000 millones de intangibles, los activos netos tangibles adquiridos ascienden a 268 millones de dólares, nueve décimas de un uno por ciento de lo que Sysco está pagando.
Eso no es automáticamente condenatorio. El valor de Restaurant Depot reside genuinamente en sus relaciones con clientes, sus ubicaciones y su marca, y los métodos de exención de cánones y de beneficios en exceso multiperiodo empleados para valorarlos son estándar. Pero significa dos cosas. Los 626 millones de amortización anual son la consecuencia contable de ese intangible de 10.000 millones, y son la cifra que elimina el «BPA ajustado». Y 18.700 millones de fondo de comercio son 18.700 millones de riesgo futuro de deterioro si la demanda de restauración o los márgenes de Jetro se deterioran.
La financiación: 20.900 millones, montados en cinco pasos
La emisión de acciones es el extremo visible de un paquete de financiación construido a lo largo de cinco meses y medio.
| Fecha | Paso | Efecto sobre el compromiso puente |
|---|---|---|
| 30 mar. 2026 | Línea puente sénior no garantizada a 364 días de 22.000 millones $ | 22.000 millones $ |
| 13 abr. 2026 | Adhesión de trece bancos adicionales al compromiso | 22.000 millones $ |
| 16 abr. 2026 | Firma de un contrato de préstamo a plazo de 3.000 millones $ | 19.000 millones $ |
| 16 abr. 2026 | Sustitución de la línea revolving de 3.000 millones $ (sube a 4.000 tras el cierre) | 19.000 millones $ |
| 4 sep. 2026 | Préstamo a plazo de disposición diferida de CoBank de 750 millones $ (375 a 6 años + 375 a 8 años) | 18.250 millones $ |
| 15 sep. 2026 | Fijación del precio de 1.000 millones $ de capital ordinario | 18.250 millones $ |
Un paquete de deuda de 20.900 millones de dólares frente a 6.600 millones de EBITDA ajustado proforma es un perfil de riesgo distinto de cualquiera que Sysco haya soportado, y el mercado se ha vuelto notablemente menos indulgente con el crecimiento financiado con deuda: el debate sobre la cartera de pedidos frente a la deuda de CoreWeave es el caso de referencia actual. Quedan por llegar las «emisiones de valores adicionales» —bonos sénior y bonos subordinados júnior, potencialmente en dólares estadounidenses, dólares canadienses o euros— destinadas a cancelar el puente.
El proforma revela el coste de todo ello:
| Ajuste proforma de gastos financieros, millones de $ | Importe |
|---|---|
| Intereses de la nueva deuda | 1.063 |
| Línea de préstamo a plazo (4,81 % medio ponderado supuesto) | 69 |
| Línea de CoBank | 38 |
| Comisiones de compromiso de la línea puente | 106 |
| Amortización de costes de emisión de deuda | 11 |
| Comisiones por capacidad no utilizada de la revolving | 4 |
| Menos: eliminación de los gastos financieros existentes de Jetro | −157 |
| Ajuste neto | 1.134 |
Dos cifras destacan. Los intereses recurrentes —1.063 + 69 + 38 = 1.170 millones— sobre 20.883 millones de nueva deuda implican un coste mezclado de alrededor del 5,60 %, por encima de los escenarios del 4 % y el 5 % que ha supuesto la mayor parte del comentario. Y Sysco paga 106 millones de dólares en comisiones de compromiso simplemente por mantener disponible la línea puente, 48 millones de ellos ya en efectivo.
Qué exige realmente el desapalancamiento
La dirección se ha comprometido a recortar el apalancamiento neto en al menos una vuelta completa en los 24 meses posteriores al cierre, camino de un objetivo a largo plazo cercano a 2,75x. Partiendo del 4,89x proforma revelado, una vuelta significa 3,89x.
| Camino hasta 3,89x de deuda neta / EBITDA ajustado | Deuda neta requerida | Reducción de deuda necesaria |
|---|---|---|
| EBITDA ajustado plano en 6.608 M$ | 25.706 M$ | 6.580 M$ |
| EBITDA ajustado crece un 3 % anual durante dos años | 27.048 M$ | 5.238 M$ |
| Añade 250 M$ de sinergias y crece un 3 % anual | 28.238 M$ | 4.048 M$ |
Frente a eso, este es el efectivo que generaría la compañía combinada con cifras proforma:
| Efectivo anual disponible para reducir deuda, millones de $ | Importe |
|---|---|
| EBITDA proforma | 5.787 |
| Menos: gastos financieros | −2.008 |
| Menos: impuesto sobre sociedades | −423 |
| Menos: inversión en inmovilizado (Sysco 700 M$ + Jetro ~150 M$) | −850 |
| Flujo de caja antes de dividendos | 2.506 |
| Menos: dividendos al ritmo actual de 2,17 $ sobre 584,3 M de acciones | −1.268 |
| Flujo de caja discrecional | 1.238 |
Aproximadamente 1.240 millones de dólares al año, o 2.500 millones en 24 meses, frente a un requisito de 4.000 millones en el más favorable de los tres escenarios. La brecha tiene que salir de un crecimiento del EBITDA superior al 3 %, de sinergias que lleguen antes, del circulante, de ventas de activos o de un calendario más largo. Las recompras ya están suspendidas, y eso solo libera los 200 millones que Sysco gastó en el ejercicio 2026, una fracción de la capacidad de recompra que compañías como Lululemon han desplegado para defender su número de acciones.
Nótese además que el compromiso con el dividendo se encarece por pura aritmética. Al ritmo declarado en el ejercicio 2026 de 2,17 dólares por acción, 584,3 millones de acciones requieren unos 1.268 millones de dólares al año frente a los 1.037 millones que Sysco pagó realmente, es decir, unos 231 millones de efectivo adicional al año por el mismo dividendo por acción. Medido contra un beneficio neto proforma de 1.651 millones, el pay-out pasa del 59 % al 77 %.
La cinta: dos caídas, con seis meses de diferencia
El mercado ya ha emitido dos veredictos sobre esta operación, y no fueron ambiguos.
| Fecha | Suceso | Cierre | Variación | Volumen |
|---|---|---|---|---|
| 27 mar. 2026 | Último cierre antes del anuncio | 81,80 $ | −1,02 % | 2,6 M |
| 30 mar. 2026 | Anuncio de la adquisición de Jetro | 69,30 $ | −15,28 % | 24,6 M |
| 31 mar. 2026 | Rebote parcial | 71,33 $ | +2,93 % | 15,5 M |
| 1 abr. 2026 | Continúa el rebote | 72,17 $ | +1,18 % | 9,7 M |
| 11 sep. 2026 | Cierre de referencia en el folleto preliminar | 83,21 $ | +1,09 % | 3,5 M |
| 14 sep. 2026 | Emisión anunciada tras el cierre | 83,54 $ | +0,40 % | 2,3 M |
| 15 sep. 2026 | Emisión fijada a 81,00 $ | 79,60 $ | −4,72 % | 13,7 M |
| 16 sep. 2026 | Cierre de la emisión | 78,71 $ | −1,12 % | 6,3 M |
El día del anuncio Sysco cayó un 15,28 % con un volumen unas diez veces el normal, restando alrededor de 6.000 millones de dólares de capitalización bursátil: una quinta parte del precio de compra, borrada en una sesión, antes de que se emitiera una sola acción o se tomara prestado un solo dólar. La acción recuperó la mayor parte en los meses siguientes, alcanzando 91,16 dólares en su máximo de 52 semanas, y devolvió una parte alrededor de la emisión.
A 78,71 dólares, SYY cotiza a 17,1 veces el BPA ajustado del ejercicio 2026 de 4,61 dólares, 21,5 veces el BPA contable de 3,66 dólares y 27,8 veces la cifra proforma de 2,83 dólares que la propia compañía publicó.
El riesgo regulatorio tiene precedente y precio
La operación no se ha cerrado y puede que no lo haga. Sysco y Jetro presentaron sus notificaciones bajo la Ley Hart-Scott-Rodino el 27 de abril de 2026, y ambas recibieron una segunda solicitud de la Comisión Federal de Comercio el 27 de mayo de 2026. Una segunda solicitud significa que la agencia quiere mirar a fondo, y las grandes operaciones que dependen de una única puerta regulatoria —la transacción NextEra-Dominion entre ellas— tienden a cotizar según el calendario de revisión más que según los fundamentales hasta que se cierran.
Sysco ya ha pasado por aquí. En 2015 acordó comprar US Foods por 8.200 millones de dólares. La FTC demandó, alegando que la combinación controlaría el 75 % del mercado nacional de distribución de línea completa. El 23 de junio de 2015, el juez Amit Mehta del Tribunal de Distrito de Estados Unidos para el Distrito de Columbia concedió una medida cautelar y Sysco abandonó la operación seis días después, pagando a US Foods una indemnización por ruptura de 300 millones de dólares.
La operación de 2026 es estructuralmente distinta —almacenes de autoservicio mayorista frente a distribución con reparto de línea completa es un solapamiento genuinamente más débil que línea completa contra línea completa—, pero la atención política es comparable. El 26 de agosto de 2026, los senadores Cory Booker y Tammy Baldwin escribieron al presidente de la FTC, Andrew Ferguson, instando a una investigación exhaustiva y argumentando que el modelo de Restaurant Depot, sin contratos, sin gastos de reparto y sin pedidos mínimos, es «una importante fuente de competencia» para restaurantes independientes que operan con márgenes del tres al cinco por ciento, e invocando explícitamente el precedente de 2015.
El precio del fracaso ha cambiado:
| Comparación de indemnizaciones por ruptura | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| Valor de la operación | 8.200 millones $ | 29.000 millones $ |
| Indemnización a pagar por Sysco | 300 millones $ | 1.164 millones $ |
| Indemnización como % del valor de la operación | 3,7 % | 4,0 % |
Si el acuerdo de fusión se rescinde por no obtener la autorización regulatoria, o simplemente porque la operación no se ha cerrado en la fecha límite, Sysco debe 1.164 millones de dólares. La fecha límite es el 30 de septiembre de 2027, con una prórroga automática hasta el 30 de marzo de 2028 si la autorización regulatoria es la única condición pendiente. Para los inversores que operan directamente el riesgo de la operación, la mecánica es la misma que gobernó la transacción Copart–ACV Auctions: un precio fijo, una puerta regulatoria y un diferencial que solo paga si la puerta se abre.
Si la operación fracasa
Como la emisión no está condicionada, los 12,35 millones de acciones nuevas siguen en circulación pase lo que pase. Sysco conservaría unos 967 millones de dólares de ingresos netos, debería una indemnización por ruptura de 1.164 millones y habría gastado 106 millones en comisiones de compromiso del puente más su parte de los costes de transacción. Los accionistas históricos cargarían con una dilución del 2,5 % y sin beneficios de Jetro. El punto compensatorio es que el apalancamiento se mantendría cerca de 2,67x y el balance quedaría intacto.
Alcista, base y bajista
Caso alcista. La FTC autoriza sin remedios significativos. El margen de explotación del 12,3 % de Jetro se mantiene y el 6,6 % de margen de EBITDA ajustado combinado demuestra ser duradero. Los 250 millones de sinergias llegan pronto. La rentabilidad de las nuevas tiendas iguala la de la base existente. La generación de caja combinada supera al proforma porque el circulante en un distribuidor de 100.000 millones es una palanca real. El apalancamiento neto alcanza 3,89x en 24 meses, el puente se refinancia a tipos atractivos y las recompras se reanudan en el ejercicio 2029. La acreción del BPA ajustado llega según lo guiado y el BPA contable vuelve a superar los 3,66 dólares en tres o cuatro años, a medida que el calendario de amortización se convierte en una magnitud conocida que el mercado atraviesa con la mirada.
Caso base. La revisión regulatoria consume la mayor parte del ejercicio 2027. La operación se cierra con remedios modestos o ninguno. Los costes de financiación aterrizan cerca del 5,6 % del proforma. Las sinergias se van incorporando a lo largo de los tres años completos. Jetro crece en el entorno del 3 %, como sugieren las cifras ajustadas por litigios. El apalancamiento baja aproximadamente una vuelta, pero más cerca de los 30 meses que de los 24; los dividendos absorben 1.270 millones anuales y las recompras siguen suspendidas hasta el final de la década. Los accionistas poseen una compañía más grande, con más margen y más endeudada, cuyo beneficio por acción reportado tarda varios años en recuperarse. Estratégicamente sólido, financieramente lento.
Caso bajista. La FTC exige desinversiones o litiga. La demanda de restauración se debilita; los restaurantes independientes son el segmento de clientes más cíclico de la restauración colectiva, y la inflación de los menús lleva ya varios años siendo absorbida por los consumidores: las señales de tensión que Walmart y Target señalaron en 2026 aterrizan sobre la base de clientes de Jetro antes que sobre la institucional de Sysco. Los márgenes de Jetro se comprimen, el abono por litigios de 2026 no se repite y las comparaciones reportadas parecen bastante peores en el ejercicio 2027. Los intereses se sitúan por encima del 5,6 %. El desapalancamiento se retrasa, el compromiso con el dividendo compite con la amortización de deuda y alguna parte de los 18.700 millones de fondo de comercio se deteriora. Esta es la trampa de la dilución: una participación menor en una compañía más apalancada cuyos beneficios adquiridos no cubren la financiación.
Qué vigilar
- Resultado de la FTC y remedios. El calendario de autorización, y si alguna desinversión toca la base de tiendas.
- Las emisiones de valores adicionales. Cupón medio ponderado, plazo y mezcla de bonos sénior frente a subordinados júnior. Cada 100 puntos básicos sobre 20.900 millones son 209 millones de beneficio antes de impuestos.
- Los resultados de Jetro antes del cierre. En concreto, si el crecimiento del resultado de explotación revierte hacia el 3 % una vez que el abono por litigios deje de computar.
- Cierre de la contabilización de la compra. Los 10.000 millones de intangibles y los 18.700 de fondo de comercio son preliminares. Una asignación mayor a intangibles significa más amortización y una brecha más amplia entre contable y ajustado.
- Intereses pagados, no gastos financieros. Las comisiones de compromiso del puente y los costes de emisión son efectivo real que nunca aparece en el EBITDA ajustado.
- Deuda neta trimestral. Comparar la reducción real con los aproximadamente 2.000 millones anuales que implica el compromiso de una vuelta.
- Cobertura del dividendo sobre acciones proforma. Vigilar el flujo de caja libre después de intereses, impuestos, inversión y la mayor necesidad de efectivo para el dividendo.
- Rentabilidad del capital invertido. Los 29.000 millones deben rendir más que el coste mezclado del capital de Sysco. Una acreción del BPA medida tras excluir 626 millones de amortización no lo demuestra.
SimianX AI puede ensamblar todo esto en una rutina de seguimiento repetible, combinando presentaciones ante la SEC, revisiones de beneficios, acción del precio y sentimiento de las noticias, algo útil en una fusión donde las revelaciones regulatorias y de financiación moverán SYY mucho antes de que Jetro aparezca en los resultados reportados.
- SimianX AI
- Clasificación cripto de SimianX
- Fundamentales de SYY en SimianX
- Sala de mando en directo de SimianX
¿Es SYY una compra tras la emisión de 1.000 millones?
La respuesta honesta depende de qué cifra de beneficios esté suscribiendo el inversor.
A 78,71 dólares, SYY está a 17,1 veces los beneficios ajustados de los últimos doce meses, razonable para un líder de mercado defensivo con una línea de ingresos que crece un 3,9 %, una racha de subidas del dividendo de más de cincuenta años consecutivos y un perfil de caja en solitario que mejora. El ejercicio 2026 de Sysco fue sólido: ventas de 84.600 millones de dólares, un 3,9 % más; BPA ajustado de 4,61 dólares, un 3,4 % más; flujo de caja de explotación de 2.638 millones; inversión en inmovilizado de 700 millones; flujo de caja libre de aproximadamente 2.100 millones, un 16,3 % más; y 4.800 millones de liquidez total. La dirección ha guiado el ejercicio 2027 a un crecimiento de ventas del 6-7 % y del BPA ajustado del 9-11 % sobre una base de 53 semanas, ayudada por unos 100 millones de eficiencias esperadas de procesos impulsados por IA.
Sobre un beneficio contable proforma de 2,83 dólares, el mismo precio son 27,8 veces, y el comprador está financiando una adquisición de 29.000 millones con una asignación del 99 % a fondo de comercio e intangibles y con 20.900 millones de deuda nueva al 5,6 % aproximadamente.
La emisión de 1.000 millones es lo menos importante que ha ocurrido este mes. Lo importante es que Sysco publicó un proforma que muestra el BPA contable cayendo un 23 % y el apalancamiento neto en 4,89x.
Los inversores que crean que la distribución de autoservicio mayorista merece una prima, que el margen del 12,3 % de Jetro es defendible y que Sysco puede desapalancarse según el calendario tienen una tesis coherente: el negocio combinado es genuinamente más rentable por dólar de ventas que Sysco en solitario. Los inversores que quieran ver las condiciones finales de financiación, el desenlace de la FTC y un trimestre de resultados de Jetro sin el abono por litigios antes de comprometerse también tienen una tesis coherente, y la fecha límite les da hasta al menos septiembre de 2027.
Lo que nadie debería hacer es tratar la «acreción del BPA ajustado de un dígito medio-alto» como el cuadro completo. Las presentaciones ya disponibles son lo bastante específicas como para que nadie tenga que hacerlo.
Preguntas frecuentes sobre la venta de acciones de 1.000 millones de Sysco
¿Cuánto se diluirán los accionistas de Sysco?
La emisión de 1.000 millones eleva el número de acciones un 2,574 %, de 479.568.281 a 491.913.960. Incluyendo los 91,5 millones de acciones que irán a los propietarios de Jetro, los accionistas históricos bajan a aproximadamente el 82,20 % de una base de 583,4 millones de acciones, o al 81,94 % si los colocadores ejercen su opción completa de sobreasignación de 1.851.851 acciones.
¿Aumentará el BPA de Sysco la adquisición de Jetro?
Depende de la medida. Sysco guía hacia una acreción del BPA ajustado de un dígito medio-alto en el primer año y de entre diez y quince por ciento en el segundo. Su propio estado proforma muestra un BPA diluido contable de 2,83 dólares frente a los 3,66 efectivamente reportados en el ejercicio 2026, una caída del 22,7 %. La diferencia la dominan los 626 millones de amortización anual de intangibles adquiridos, que la medida ajustada excluye, más 358 millones de costes no recurrentes de transacción, retención e impuestos de transmisión.
¿Cuánta deuda asume Sysco?
El balance proforma muestra 20.883 millones de dólares de nueva deuda, que elevan la deuda total de 13.516 a 34.399 millones y la deuda neta de 11.730 a 32.286 millones. El apalancamiento neto pasa de 2,67x a 4,89x el EBITDA ajustado en el proforma revelado, frente a la guía de la dirección de aproximadamente 4,5x en el cierre.
¿Por qué emite Sysco acciones en vez de usar más deuda?
Porque ya está pidiendo prestados 20.900 millones. Financiar el último tramo con capital evita unos 56 millones de intereses anuales antes de impuestos al tipo mezclado implícito del 5,6 % y apoya las calificaciones de grado de inversión que fijan el precio del resto del paquete. El coste es un aumento permanente del 2,57 % en el número de acciones.
¿Podría la FTC bloquear la transacción Sysco–Jetro?
Es un riesgo real. Ambas partes recibieron una segunda solicitud de la FTC el 27 de mayo de 2026, y la agencia bloqueó con éxito la adquisición de US Foods por Sysco en 2015. Los senadores Booker y Baldwin solicitaron formalmente una investigación exhaustiva en agosto de 2026. Si el acuerdo se rescinde por la autorización regulatoria, Sysco debe una indemnización de 1.164 millones de dólares.
¿Está en riesgo el dividendo de Sysco tras la adquisición?
Sysco se ha comprometido a mantener el dividendo actual y su condición de aristócrata del dividendo. La aritmética se tensa: al ritmo declarado en el ejercicio 2026 de 2,17 dólares por acción, el número de acciones posterior a la operación requiere unos 1.268 millones anuales frente a los 1.037 millones pagados en el ejercicio 2026, lo que eleva el pay-out sobre el beneficio neto proforma del 59 % a aproximadamente el 77 %. El dividendo no está obviamente en riesgo, pero compite directamente con el compromiso de desapalancamiento.
¿Qué ocurre con las nuevas acciones si la operación se cae?
Siguen en circulación. La emisión no estaba condicionada explícitamente a la adquisición. Sysco conservaría aproximadamente 967 millones de dólares de ingresos netos para fines corporativos generales, debería la indemnización de 1.164 millones y habría pagado 106 millones en comisiones de compromiso del puente, mientras los accionistas históricos cargan con la dilución del 2,57 % sin ningún beneficio de Jetro.
Conclusión
La venta de acciones de 1.000 millones de dólares de Sysco no es la historia. Es una dilución del 2,57 %, con una concesión rutinaria del 3 %, que recauda la porción más pequeña de una transacción de 29.000 millones.
La historia es lo que Sysco tuvo que revelar para poder venderla. El estado proforma muestra unas ventas que suben un 18,9 % y un resultado de explotación que sube un 34,3 %, mientras los gastos financieros casi se triplican y el BPA diluido cae de 3,66 a 2,83 dólares. Los estados auditados de Jetro muestran un negocio genuinamente excelente —márgenes de explotación del 12,3 %, intensidad de capital mínima— que creció un 3,1 % en 2025, cuya aceleración de 2026 es en gran medida un acuerdo judicial, y cuyos propietarios extrajeron 4.100 millones en treinta meses. La asignación del precio de compra coloca el 99,1 % de 29.000 millones en fondo de comercio e intangibles. La financiación cuesta alrededor del 5,6 % mezclado, más 106 millones solo por mantener abierto el puente.
Nada de eso convierte la operación en un error. Que un margen de EBITDA ajustado del 5,2 % pase al 6,6 % es una mejora estructural que un distribuidor de línea completa no puede lograr orgánicamente, y el autoservicio mayorista da a Sysco una segunda vía para atender a clientes a los que ya vende. La transacción es estratégicamente legible.
Pero el margen de error es fino, y lo es de una forma específica y medible. Para los accionistas de SYY la cifra decisiva no es el número de acciones. Es el flujo de caja libre proforma por acción después de intereses pagados, impuestos pagados, inversión en inmovilizado y el dividendo ampliado: unos 1.240 millones de efectivo discrecional al año frente a un compromiso de desapalancamiento que necesita alrededor de 2.000 millones. Si esa brecha se cierra mediante crecimiento del EBITDA y sinergias tempranas, la emisión de acciones se leerá como una financiación prudente en una operación transformadora. Si no, se leerá como la primera de varias.
Lecturas relacionadas
- Acuerdo Copart-ACV 2026: ACVA sube un 44 % y deja un diferencial del 0,9 %
- Acuerdo de chips de IA Amazon-Qualcomm: 54 millones de acciones en juego
- Acuerdo Nvidia-Hugging Face 2026: 12.900 millones a 86 veces ingresos
- Acuerdo NextEra-Dominion 2026: el cuello de botella de 110 GW para la IA
- CoreWeave 2026: 100.000 millones de cartera de IA frente al riesgo de deuda
- Walmart y Target 2026: descifrando las señales de tensión del consumidor
- Lululemon por debajo de 100 dólares: ¿marca rota o compra rara?
- Inversión en IA 2026: las grandes tecnológicas gastan ya el 96 % de su caja
Referencias
- Sysco Corporation — Suplemento de folleto (Formulario 424B5), 16 de septiembre de 2026
- Sysco Corporation — Formulario 8-K con los estados auditados de Jetro y los estados proforma, 14 de septiembre de 2026
- JRD Unico, Inc. y Afiliadas — Estados financieros combinados auditados, 2025 y 2024
- JRD Unico, Inc. y Afiliadas — Estados financieros combinados no auditados, 26 semanas hasta el 27 de junio de 2026
- Sysco Corporation — Información financiera proforma combinada condensada no auditada
- JRD Unico, Inc. y Afiliadas — Discusión y análisis de la dirección, junio de 2026
- Sysco Corporation — Informe anual en el Formulario 10-K, ejercicio 2026
- Sysco Corporation — Anuncio de la adquisición de Jetro Restaurant Depot, 30 de marzo de 2026
- Sysco Corporation — Resultados del cuarto trimestre y del ejercicio 2026, 4 de agosto de 2026
- Sysco Corporation — Fijación del precio de la emisión de acciones ordinarias, 15 de septiembre de 2026
- Comisión Federal de Comercio — La FTC cierra el caso tras abandonar Sysco la fusión con US Foods, 2015
- Comisión Federal de Comercio — Expediente del caso Sysco/USF Holding/US Foods
- Senado de Estados Unidos — Los senadores Booker y Baldwin solicitan una investigación de la FTC, 26 de agosto de 2026
- SimianX — Fundamentales de la acción SYY


