 Por Muke
Las dos fuerzas que mueven CRWV: backlog de IA y riesgo de balance
Actualizado el 23 de octubre de 2026: cifras de los resultados trimestrales de CoreWeave y de sus registros de financiación ante la SEC; los precios son cierres del Nasdaq.
Respuesta rápida: el backlog de ingresos de CoreWeave alcanzó unos $104 mil millones al 30 de junio de 2026 (además de más de $25 mil millones en nuevos compromisos firmados a comienzos del T3), mientras que su deuda total subió a $35,1 mil millones, desde $21,4 mil millones seis meses antes. Los ingresos trimestrales se duplicaron con creces hasta $2,58 mil millones, pero el gasto neto por intereses escaló a $640 millones por trimestre, cinco veces sus $128 millones de beneficio operativo ajustado. La acción ha ido en sentido contrario: CRWV cerró a $55,60 el 22 de octubre de 2026, con una caída del 22% en el año, del 52% desde mediados de junio y del 70% desde su récord de $183,58 de junio de 2025. Próximo informe: T3 2026, previsto hacia el 9 de noviembre (estimación de Nasdaq/Zacks).
La acción de CoreWeave en 2026 es uno de los ejemplos más claros de la pregunta central del auge de la infraestructura de IA: ¿puede la demanda explosiva justificar una expansión agresivamente apalancada? CoreWeave se ha convertido en una empresa centrada exclusivamente en la nube de IA, sirviendo a clientes que necesitan capacidad de GPU a gran escala para entrenamiento, inferencia y cargas de trabajo de IA en producción. Para los inversores, la historia es convincente, pero no simple.
En SimianX AI, la forma correcta de estudiar una acción como CRWV no es reducirla a un solo titular. El caso alcista se basa en el backlog, clientes estratégicos de IA, escasez de GPU y apalancamiento operativo. El caso bajista se centra en la deuda, gastos de capital, gastos de interés, concentración de clientes y el riesgo de que la oferta de infraestructura de IA alcance a la demanda.
Acción de CoreWeave 2026: el contexto de inversión en breve
CoreWeave no es una empresa de software tradicional. Está más cerca de una plataforma de infraestructura de IA especializada: intensiva en capital, pesada en hardware, limitada en energía y profundamente ligada a la cadena de suministro de GPU. Eso hace que su acción se comporte de manera diferente a la de una empresa SaaS de alto margen.
La narrativa de la empresa para 2026 tiene tres pilares principales:
- Demanda masiva de IA por parte de constructores de modelos, empresas y hyperscalers.
- Un backlog de ingresos cercano a $100 mil millones, lo que sugiere una fuerte demanda futura contratada.
- Un modelo de alta deuda y alta inversión de capital que requiere disciplina en la ejecución y continua confianza en el mercado.
Conclusión clave: CoreWeave es una acción de infraestructura de IA de alto crecimiento, pero el mismo backlog que crea potencial también requiere financiamiento pesado, capacidad de centros de datos, adquisición de GPU y acceso a energía.
El mercado está efectivamente haciendo una pregunta: ¿justifica el flujo de efectivo futuro de CoreWeave el riesgo en el balance requerido para construir la capacidad?
Por eso, un análisis serio de CoreWeave en 2026 debe separar la calidad de la demanda de la calidad del financiamiento. Un gran backlog es valioso solo si se convierte en ingresos, márgenes, flujo de efectivo y relaciones duraderas con los clientes.
Backlog, deuda y consumo de caja de CoreWeave por trimestre (2025–2026)
El debate entre alcistas y bajistas se reduce a un puñado de líneas que CoreWeave publica cada trimestre. Esta tabla las pone lado a lado.
| Trimestre | Ingresos | EBITDA ajustado | Pérdida neta | Gasto neto por intereses | Gastos de capital | Deuda total (al cierre del trimestre) | Obligaciones de desempeño pendientes | Potencia activa |
|---|---|---|---|---|---|---|---|---|
| T1 2025 | $982 M | $606 M | −$315 M | $264 M | $1,41 mil M | $8,7 mil M | $14,7 mil M | — |
| T2 2025 | $1.212 M | $753 M | −$290 M | $267 M | $2,45 mil M | $11,1 mil M | $30,1 mil M | — |
| T3 2025 | $1.365 M | $838 M | −$110 M | $311 M | $2,39 mil M | $14,0 mil M | $50,0 mil M | ~590 MW |
| T4 2025 | $1.572 M | $898 M | −$452 M | $388 M | $4,06 mil M | $21,4 mil M | $60,7 mil M | >850 MW |
| T1 2026 | $2.078 M | $1.157 M | −$740 M | $536 M | $7,70 mil M | $24,9 mil M | $98,8 mil M | >1 GW |
| T2 2026 | $2.575 M | $1.510 M | −$626 M | $640 M | $6,42 mil M | $35,1 mil M | $103,7 mil M | ~1,5 GW |
Fuentes: resultados trimestrales de CoreWeave (T2 2026, T1 2026, T4 2025, T3 2025; formulario 8-K de la SEC, anexo 99.1) y datos XBRL de sus informes 10-Q/10-K. Gastos de capital = compras de propiedades y equipos (cifras trimestrales derivadas de los totales acumulados del año en el estado de flujos de caja; los importes de 2025 excluyen equipos financiados por proveedores sin salida de caja). Deuda total = deuda corriente más no corriente, con y sin recurso. Las obligaciones de desempeño pendientes son la medida GAAP; el “backlog de ingresos” más amplio de CoreWeave fue de $55,6 mil M, $66,8 mil M, $99,4 mil M y ~$104 mil M entre el T3 2025 y el T2 2026.
Lo que dicen las cifras:
- El backlog se multiplicó por 7 en cinco trimestres, de $14,7 mil millones a $103,7 mil millones en obligaciones de desempeño pendientes. Solo el T1 2026 sumó unos $38 mil millones: el mejor trimestre de contratación de la historia de CoreWeave.
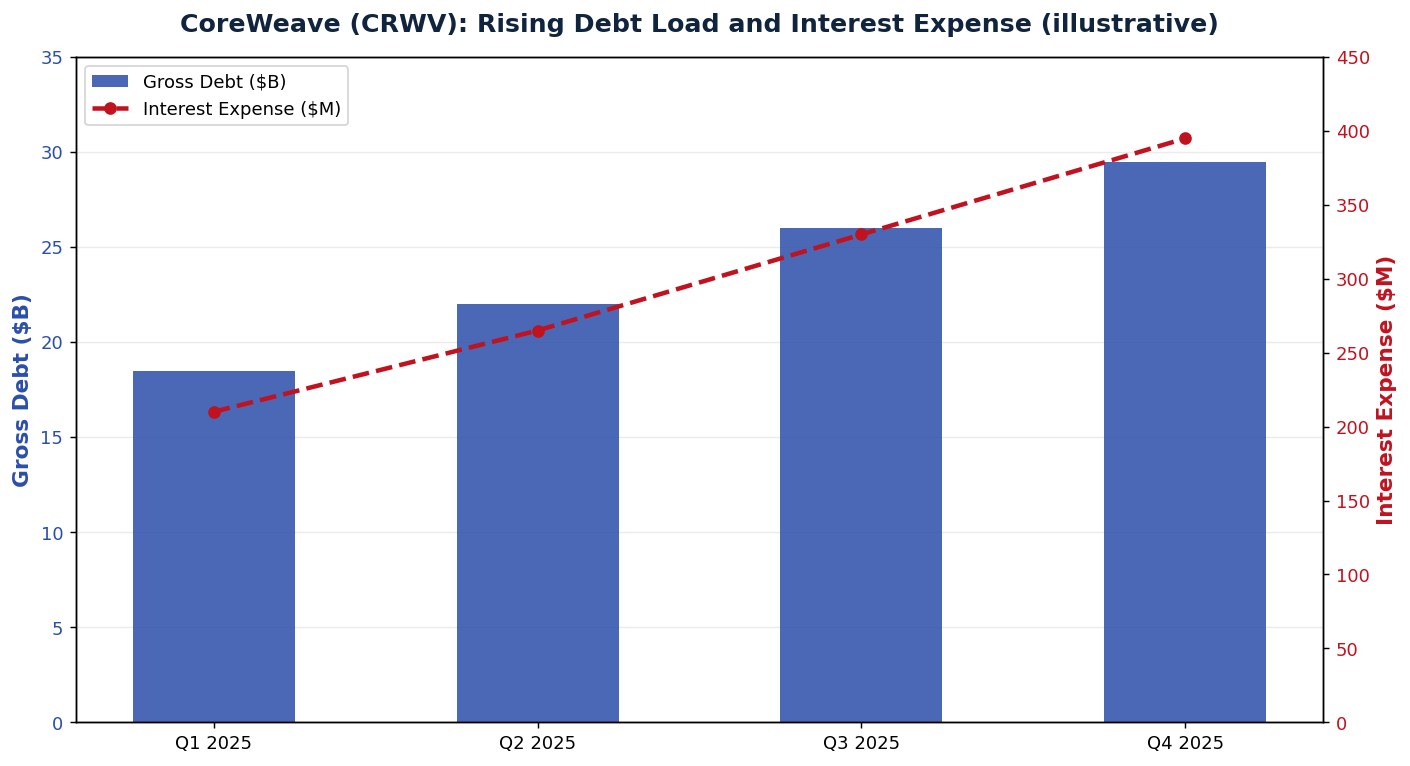
- La deuda se multiplicó por 4 en el mismo periodo, de $8,7 mil millones a $35,1 mil millones, y el salto del T2 2026 ($24,9 mil M → $35,1 mil M) fue el mayor hasta ahora.
- Los intereses son la línea que hay que vigilar. El gasto neto por intereses pasó de $264 millones a $640 millones por trimestre. En el T2 2026 equivalió al 25% de los ingresos y a más de cinco veces el beneficio operativo ajustado ($128 millones).
- Los márgenes de EBITDA ajustado retrocedieron del 61–62% en los tres primeros trimestres de 2025 al 57% en el T4 2025 y al 56% en el T1 2026, y se recuperaron al 59% en el T2 2026, porque la nueva capacidad entraba en servicio antes de generar todos sus ingresos.
- El capex fue por delante del flujo de caja. CoreWeave invirtió $14,1 mil millones en propiedades y equipos en el primer semestre de 2026 frente a $3,7 mil millones de flujo de caja operativo, y cubrió la diferencia con deuda y capital.
Por qué importa el backlog de $100B en IA de CoreWeave
El backlog reportado de CoreWeave es el número principal que los inversores no pueden ignorar. Un backlog cercano a $100 mil millones sugiere que los clientes no solo están experimentando con el cómputo de IA, sino que están contratando capacidad futura. En una industria donde el suministro de GPU, la disponibilidad de energía y la preparación de centros de datos son escasos, la demanda comprometida puede convertirse en una ventaja competitiva.
El backlog importa porque puede proporcionar:
- Visibilidad de ingresos durante múltiples años.
- Mayor credibilidad de financiamiento con prestamistas y socios estratégicos.
- Mayor poder de compra para GPU, equipos de red e infraestructura.
- Confianza en que las cargas de trabajo de IA están pasando de experimentos a producción.
Sin embargo, el backlog no es lo mismo que el flujo de efectivo libre. Los inversores deben preguntarse qué tan rápido se convierte el backlog en ingresos, qué márgenes lleva y si cumplir con esos contratos requiere aún más endeudamiento.
| Métrica de CoreWeave a Observar | Por qué es Importante para 2026 |
|---|---|
| Backlog de ingresos | Indica demanda futura contratada |
| Intensidad de capex | Muestra cuán costoso es el crecimiento |
| Gasto de interés | Revela presión por apalancamiento |
| Margen EBITDA ajustado | Mide la rentabilidad operativa antes de los altos costos de financiamiento |
| Concentración de clientes | Ayuda a evaluar la durabilidad del contrato |
| Capacidad de energía | Determina qué tan rápido CoreWeave puede escalar la oferta |
La interpretación alcista es que CoreWeave está asegurando la escasa demanda de computación de IA antes de que los competidores puedan igualar su escala.
La interpretación bajista es que la empresa debe gastar y endeudarse agresivamente antes de que los inversores sepan cuán duraderos serán los márgenes de infraestructura de IA.
¿Qué hace que CoreWeave sea diferente de las acciones de nube tradicionales?
CoreWeave a menudo se compara con plataformas en la nube, pero no es simplemente “otra empresa de nube”. Su identidad es más específica: infraestructura de nube de IA diseñada para un propósito específico. Eso significa que su economía depende en gran medida de GPUs especializadas, redes de alto rendimiento, energía de centros de datos y cargas de trabajo de clientes que exigen una densidad de computación extrema.
Las plataformas de nube tradicionales como AWS, Azure y Google Cloud se benefician de cargas de trabajo diversificadas: almacenamiento, bases de datos, software empresarial, herramientas para desarrolladores, análisis y IA. CoreWeave está más concentrado en la computación de IA. Esa concentración puede crear un crecimiento más rápido cuando la demanda es fuerte, pero también aumenta la exposición si los precios de la computación de IA se debilitan.
Ventajas clave de CoreWeave
- Enfoque en infraestructura nativa de IA en lugar de una nube de propósito general amplia.
- Relaciones profundas con laboratorios de IA y clientes empresariales de IA.
- Acceso temprano y alineación con el ecosistema de Nvidia.
- Capacidad para atender cargas de trabajo que requieren clústeres de GPU especializados.
- Una marca vinculada directamente a la construcción de infraestructura de IA.
Riesgos clave de CoreWeave
- Carga de deuda pesada en relación con muchos pares de software.
- Altas necesidades de depreciación y reemplazo de equipos.
- Dependencia del crecimiento continuo de la demanda de IA.
- Concentración potencial de clientes.
- Sensibilidad a cuellos de botella en energía, centros de datos y financiamiento.
Para los inversores, esto significa que CoreWeave no debería ser valorada como una empresa SaaS de crecimiento compuesto sin complicaciones. Necesita un marco más cercano a infraestructura, arrendamiento, servicios en la nube y despliegue de capital cíclico.
¿Es la acción de CoreWeave en 2026 una historia de backlog o una historia de riesgo de deuda?
La respuesta es: ambas. Una tesis equilibrada sobre la acción de CoreWeave en 2026 debe tratar el backlog y la deuda como variables conectadas.
El backlog crea el caso de negocio para la expansión. La deuda financia la expansión necesaria para atender ese backlog. Si la demanda se mantiene fuerte y la utilización se mantiene alta, el apalancamiento puede magnificar los retornos. Si la demanda se desacelera, los precios caen o las construcciones se retrasan, el apalancamiento puede amplificar la baja.
El Caso Alcista
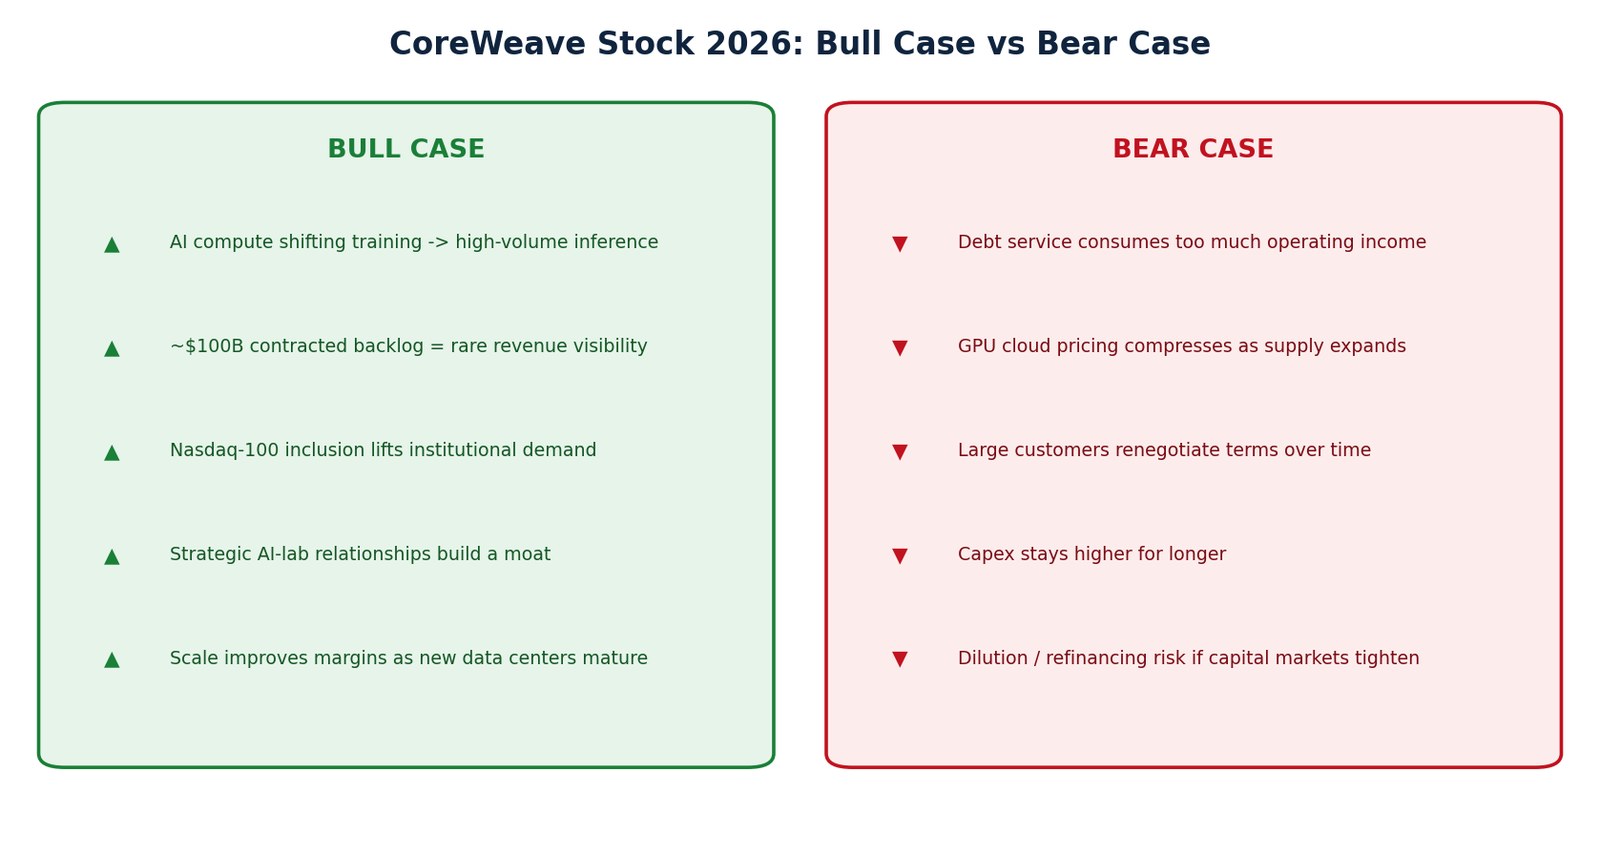
El caso alcista para las acciones de CoreWeave en 2026 se basa en la idea de que la demanda de infraestructura de IA aún está subestimada. Si la IA empresarial, los flujos de trabajo con agentes, las cargas de trabajo de inferencia, la robótica, los asistentes de codificación, los datos sintéticos y el entrenamiento de modelos continúan expandiéndose, CoreWeave podría seguir estando limitada por la capacidad en lugar de por la demanda.
Los inversores optimistas pueden argumentar que:
- La demanda de computación de IA se está moviendo de entrenamiento a inferencia de alto volumen.
- El backlog contratado de CoreWeave proporciona una visibilidad de ingresos inusual.
- La inclusión en el Nasdaq-100 puede mejorar la visibilidad y la demanda institucional.
- Las relaciones estratégicas con los clientes pueden crear un foso duradero.
- La escala puede mejorar los márgenes a medida que los nuevos centros de datos maduran.
El Caso Bajista
El caso bajista no es que la IA desaparezca. Es que la economía puede volverse menos favorable de lo que implica la valoración actual.
Los inversores pesimistas pueden preocuparse de que:
- El servicio de la deuda consuma demasiado ingreso operativo.
- Los precios de la nube de GPU podrían comprimirse a medida que la oferta se expande.
- Los grandes clientes pueden renegociar los términos con el tiempo.
- Los requisitos de capex permanecen más altos por más tiempo.
- Los accionistas soportan el riesgo de dilución o refinanciamiento si los mercados de capital se endurecen.
Un fuerte backlog puede apoyar una tesis de crecimiento, pero no elimina el riesgo en el balance. Para CoreWeave, la pregunta es si la demanda de IA contratada se convierte en flujo de efectivo duradero lo suficientemente rápido.
Cómo financia CoreWeave su expansión (2026)
CoreWeave afirmó que hasta agosto había captado más de $30 mil millones en deuda y capital en 2026. Las principales piezas que ha comunicado:
| Fecha | Instrumento | Importe | Coste / condiciones |
|---|---|---|---|
| Principios de 2026 | Préstamo a plazo de disposición diferida DDTL 4.0 (con calificación de grado de inversión) | $8,5 mil M | — |
| 18 de mayo de 2026 | DDTL 5.0: primer préstamo respaldado por GPU sindicado públicamente, para dos clientes sin grado de inversión | $3,1 mil M | SOFR + 4,50%, ~5,5 años, Ba2 / BB+ |
| T2 2026 | Bonos no garantizados y convertibles, incl. su primer bono en euros | >$10 mil M | — |
| T2 2026 | Inversión estratégica de Jane Street | $1,0 mil M | Capital |
| 10 de agosto de 2026 | DDTL 5.5: respaldado por contratos de clientes a ~3 años | $2,6 mil M | SOFR + 5,50%, ~5 años, Ba2 / BB+ |
| 18 de septiembre de 2026 | Bonos senior convertibles con vencimiento en 2033 | $3,7 mil M (ampliada desde $3,0 mil M) | Cupón del 2,875%; conversión a ~$97,85; capped call hasta $199,70 |
Fuentes: comunicados de prensa de CoreWeave presentados como anexos del formulario 8-K ante la SEC (enlazados) y resultados del T2 2026.
El coste del dinero es la otra mitad de la historia. Los bonos senior no garantizados de CoreWeave pagan cupones del 8,50% al 9,75% (vencimientos 2030–2032), sus préstamos respaldados por GPU cotizan a SOFR más 4,5–5,5 puntos y el dinero más barato que puede captar es la deuda convertible, que solo es barata porque los compradores reciben la opción de convertirse en accionistas. El convertible de septiembre con vencimiento en 2033 se fijó sobre un precio de la acción de $79,88; un mes después, la acción cotizaba un 30% más abajo.
Reacción de CRWV a los resultados (2025–2026)
CoreWeave publica tras el cierre del mercado estadounidense, así que la reacción aparece en la sesión siguiente.
| Informe | Fecha de publicación | Cierre previo | Cierre del día siguiente | Variación del día siguiente |
|---|---|---|---|---|
| T3 2025 | 10 nov 2025 | $105,61 | $88,39 | −16,3% |
| T4 2025 | 26 feb 2026 | $97,63 | $79,56 | −18,5% |
| T1 2026 | 7 may 2026 | $128,84 | $114,15 | −11,4% |
| T2 2026 | 11 ago 2026 | $90,32 | $107,73 | +19,3% |
Precios: cierres diarios del Nasdaq (Yahoo Finance; los del 20 al 22 de octubre de 2026, contrastados en Nasdaq.com).
A tres de los últimos cuatro informes les siguieron caídas de dos dígitos, aunque el backlog subió cada vez; el único repunte llegó tras el informe del T2 2026, cuando el margen de EBITDA ajustado se recuperó al 59% y el backlog superó los $100 mil millones. La trayectoria del precio enmarca el riesgo: salida a bolsa a $40 el 28 de marzo de 2025, cierre récord de $183,58 el 20 de junio de 2025, $71,61 al cierre de 2025, $115,21 el 17 de junio de 2026 y $55,60 el 22 de octubre de 2026.
Cómo Analizar el Riesgo de Deuda de CoreWeave en 2026
El riesgo de deuda no se trata solo de la cantidad absoluta de deuda. Se trata de la deuda en relación con el flujo de efectivo, el gasto por intereses, la vida útil de los activos, los contratos con clientes, las condiciones de refinanciamiento y la eficiencia del crecimiento.
Un marco práctico de riesgo de deuda de CoreWeave debería incluir los siguientes pasos.
1. Comparar el Crecimiento de la Deuda con el Crecimiento de los Ingresos
Un rápido crecimiento de la deuda no es automáticamente malo si los ingresos y el backlog contratado están creciendo más rápido. Pero si la deuda aumenta más rápido que la conversión de ingresos, los inversores deberían volverse más cautelosos.
Busque:
- Tendencia de la deuda total.
- Deuda a corto plazo versus deuda a largo plazo.
- Deuda neta después de efectivo.
- Deuda como porcentaje del backlog de ingresos.
- Deuda en relación con EBITDA ajustado.
2. Vigilar de Cerca el Gasto por Intereses
El gasto por intereses es crítico porque el modelo de CoreWeave es intensivo en capital. Incluso si el EBITDA ajustado parece fuerte, un alto gasto por intereses puede presionar el ingreso neto y el flujo de efectivo libre.
Los inversores deberían preguntar:
- ¿Está aumentando el gasto por intereses más rápido que los ingresos?
- ¿Son más baratos o más caros los nuevos financiamientos?
- ¿Depende CoreWeave de deuda a tasa variable?
- ¿Puede el ingreso operativo cubrir los costos de financiamiento con el tiempo?
3. Separar la Rentabilidad Contable del Flujo de Efectivo
Una empresa puede mostrar un EBITDA ajustado atractivo mientras consume efectivo significativo debido a los gastos de capital. Para CoreWeave, el capex no es opcional: es el motor del crecimiento.
Eso significa que los inversores deben centrarse en:
- Flujo de efectivo operativo.
- Compras de propiedades y equipos.
- Flujo de efectivo libre después de capex.
- Tiempo entre compromisos de clientes y gastos en infraestructura.
- Supuestos de depreciación para activos de GPU.
4. Evaluar el Riesgo de Refinanciamiento
La capacidad de CoreWeave para financiar la expansión futura depende en parte de la confianza de los inversores y prestamistas. Si la infraestructura de IA sigue siendo una categoría favorecida, el capital puede seguir estando disponible. Si el apetito por el riesgo se debilita, el refinanciamiento de la deuda podría volverse más costoso.
La pregunta sobre la deuda no es simplemente “¿Es alta la deuda?” La mejor pregunta es: “¿Puede CoreWeave financiar repetidamente el crecimiento en términos aceptables mientras convierte el backlog en efectivo?”
Backlog de CoreWeave vs. deuda: un cuadro de mando sencillo para inversores
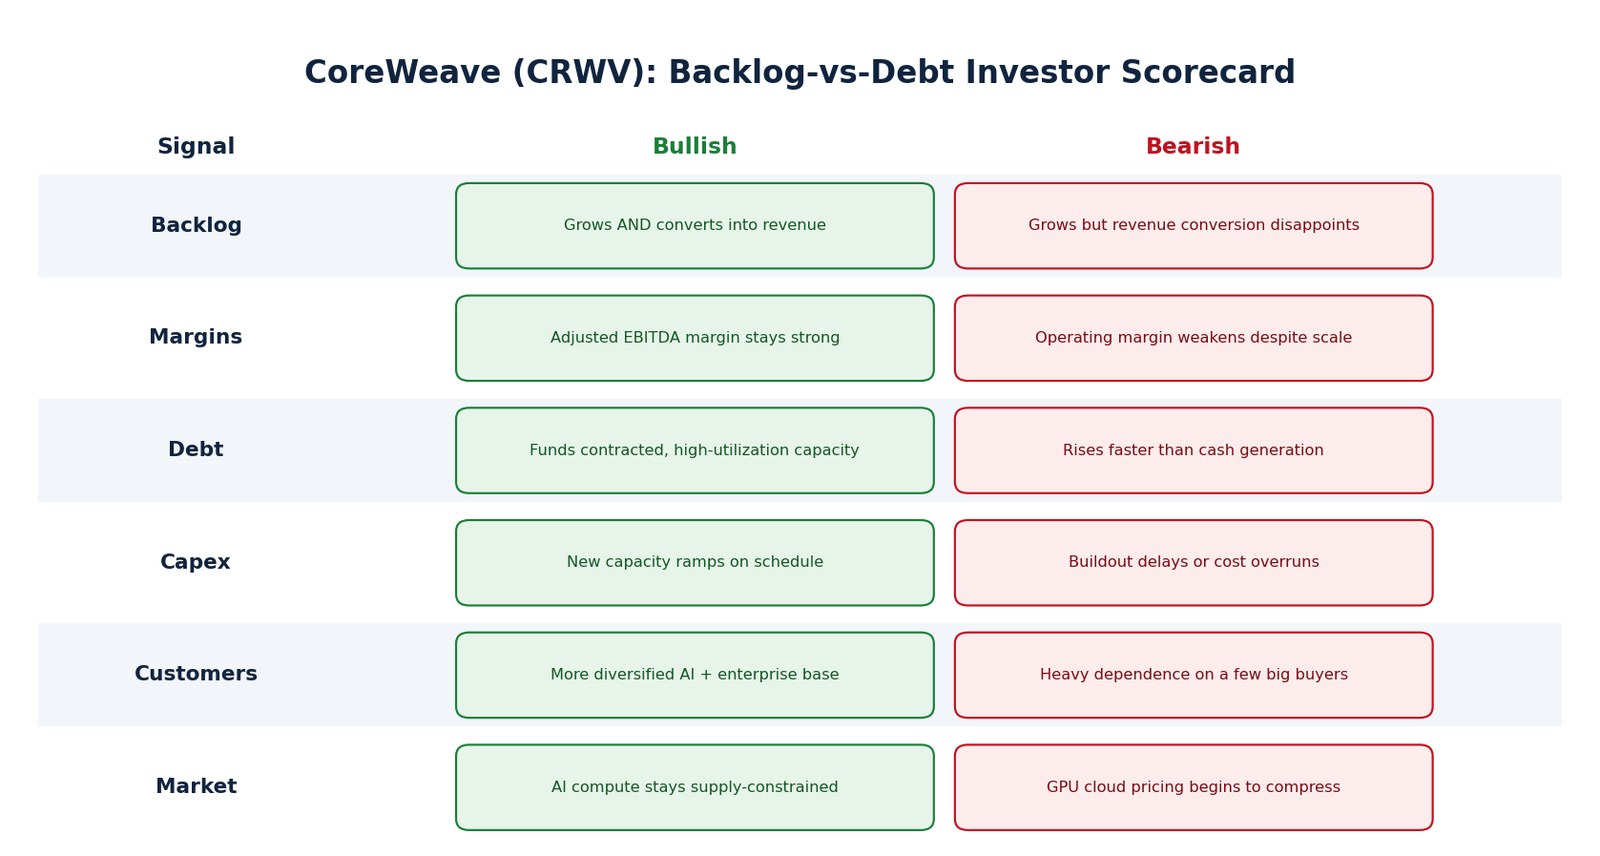
Una forma útil de estudiar CRWV es construir un cuadro de mando que se actualice cada trimestre. Esto evita reacciones emocionales a los titulares y mantiene la tesis fundamentada.
| Categoría | Señal Alcista | Señal Bajista |
|---|---|---|
| Backlog | El backlog crece y se convierte en ingresos | El backlog crece pero la conversión de ingresos decepciona |
| Márgenes | El margen EBITDA ajustado se mantiene fuerte | El margen operativo se debilita a pesar de la escala |
| Deuda | La deuda financia contratos, capacidad de alta utilización | La deuda aumenta más rápido que la generación de efectivo |
| Capex | La nueva capacidad se incrementa según lo programado | Retrasos en la construcción o sobrecostos |
| Clientes | Base de IA y empresarial más diversificada | Fuerte dependencia de unos pocos compradores importantes |
| Mercado | La demanda de computación de IA sigue siendo limitada por la oferta | Los precios de la nube de GPU comienzan a comprimirse |
Este tipo de marco es especialmente útil porque la historia de CoreWeave es dinámica. La empresa puede parecer cara en métricas de ganancias tradicionales mientras sigue siendo atractiva en la economía de capacidad futura. Por el contrario, puede parecer barata en comparación con el backlog mientras es arriesgada en flujo de efectivo ajustado por deuda.
¿Qué podría impulsar las acciones de CoreWeave en 2026?
Varios catalizadores podrían apoyar las acciones de CoreWeave en 2026 si la ejecución se mantiene fuerte.
1. Expansión Continua del Backlog
Si CoreWeave continúa firmando grandes compromisos de infraestructura de IA a varios años, los inversores pueden volverse más confiados en que la demanda es estructural en lugar de cíclica.
2. Mayor Utilización
La utilización de centros de datos y GPU es crucial. Una alta utilización puede mejorar el apalancamiento operativo y justificar el gasto de capital. Una baja utilización generaría preocupaciones de que CoreWeave ha sobreconstruido capacidad.
3. Estabilización de Márgenes
Si los márgenes operativos mejoran a medida que se implementa nueva infraestructura, el mercado puede sentirse más cómodo con la carga de deuda.
4. Mejores Términos de Financiamiento
Cualquier evidencia de que CoreWeave puede acceder a capital en términos atractivos reduciría la preocupación en torno al modelo de deuda.
5. Inclusión en Índices y Visibilidad Institucional
La esperada inclusión de CoreWeave en el Nasdaq-100 puede aumentar la visibilidad entre los inversores institucionales y los productos vinculados a índices. Aunque la inclusión en índices no cambia los fundamentos del negocio, puede influir en la liquidez y la propiedad.
6. Crecimiento de Inferencia de IA
Entrenar grandes modelos es solo una parte de la demanda de computación de IA. Si las cargas de trabajo de inferencia se escalan en empresas, aplicaciones de consumo, robótica, herramientas de codificación y agentes autónomos, CoreWeave podría beneficiarse de una demanda recurrente más amplia.
¿Qué podría presionar las acciones de CoreWeave en 2026?
Una tesis de acciones sólida también debe definir qué podría salir mal.
1. Intensificación de Preocupaciones por la Deuda
Si los inversores creen que CoreWeave debe seguir pidiendo prestado agresivamente para cumplir con los compromisos, los múltiplos de valoración pueden comprimirse.
2. El Sentimiento de Capex de IA se Debilita
CoreWeave está vinculado al ciclo de infraestructura de IA más amplio. Si los mercados comienzan a cuestionar los retornos de capex de IA, CoreWeave podría verse más afectado que las empresas más diversificadas.
3. La Concentración de Clientes Se Convierte en un Problema Mayor
Los contratos grandes pueden ser alentadores, pero la dependencia de un pequeño número de clientes importantes puede crear riesgo. Si un cliente retrasa el gasto, renegocia o cambia cargas de trabajo, el impacto puede ser material.
4. Los Precios y el Suministro de GPU Se Normalizan
La escasez apoya el poder de fijación de precios. Si la capacidad de GPU se vuelve más abundante, los clientes pueden ganar poder de negociación, reduciendo los retornos sobre el capital invertido.
5. El Flujo de Caja Libre Permanece Profundamente Negativo
Si el capex continúa aumentando más rápido que el flujo de caja operativo, los inversores de capital pueden preocuparse por la dilución, el refinanciamiento o los menores retornos a largo plazo.
Cómo SimianX AI Ayuda a los Inversores a Investigar la Acción de CoreWeave
Una acción como CoreWeave es exactamente el tipo de empresa donde un resumen de modelo único puede perder matices importantes. Tanto el caso optimista como el pesimista son creíbles, y la respuesta correcta depende de sopesar los estados financieros, la estructura del mercado, las tendencias técnicas, el sentimiento de noticias y los escenarios de riesgo juntos.
SimianX AI está diseñado para este tipo de investigación de acciones desde múltiples ángulos. Su enfoque de múltiples agentes puede ayudar a los inversores a comparar:
- Análisis fundamental.
- Estructura técnica del mercado.
- Cambios en noticias y sentimiento.
- Consideraciones de gestión de riesgos.
- Debate entre el caso alcista y bajista.
- Preguntas de seguimiento sobre valoración, deuda y catalizadores.
En lugar de leer un informe estático, los inversores pueden usar SimianX para explorar una tesis de manera interactiva. Por ejemplo, un usuario que investiga CoreWeave podría preguntar:
- “¿Cuánto de la cartera de pedidos de CoreWeave ya está reflejado en la valoración?”
- “¿Qué métricas de deuda debería seguir el próximo trimestre?”
- “¿Qué rompería el caso alcista para CRWV?”
- “¿Cómo se compara CoreWeave con otras acciones de infraestructura de IA?”
- “¿Qué niveles técnicos importan después de la inclusión en el Nasdaq-100?”
Esto es valioso porque la investigación sobre las acciones de CoreWeave 2026 no es una respuesta única. Es una tesis en evolución que debe actualizarse a medida que aparezcan nuevos datos sobre ganancias, financiamiento, clientes e infraestructura de IA.
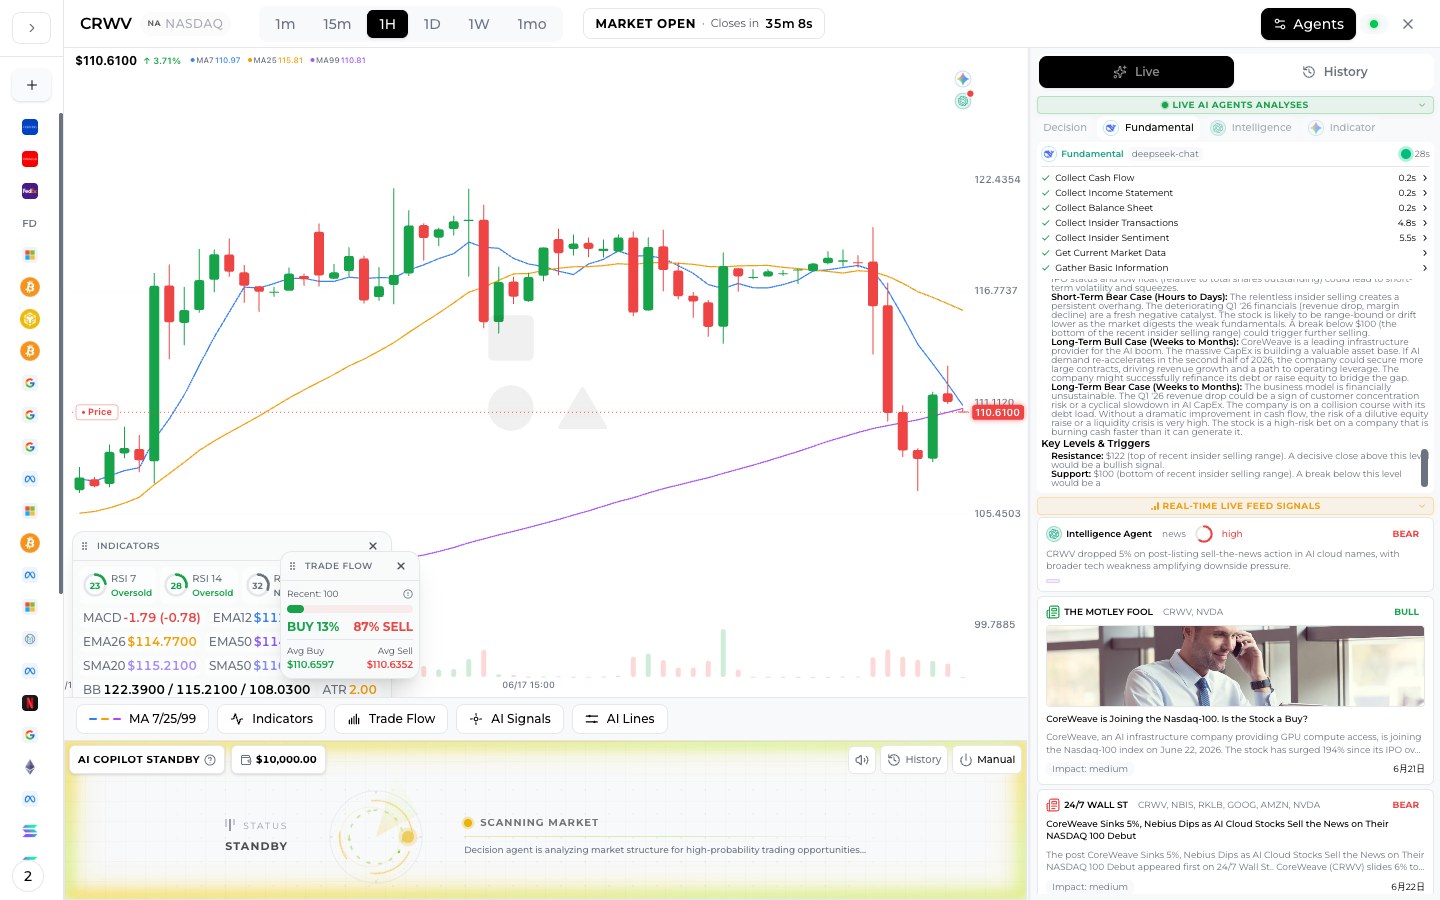
Valoración de las acciones de CoreWeave 2026: ¿En qué deben centrarse los inversores?
Las métricas de valoración tradicionales pueden ser difíciles para una empresa como CoreWeave porque el ingreso neto puede seguir presionado por la depreciación, los gastos por intereses y los costos de expansión. Eso no significa que la valoración sea imposible. Significa que los inversores necesitan usar el enfoque correcto.
Ángulos de Valoración Útiles
| Lente de Valoración | Mejor Uso |
|---|---|
| Precio-ventas | Compara el valor de mercado con la escala de ingresos actual |
| Valor de empresa a EBITDA | Ajusta por deuda y rentabilidad operativa |
| Cartera a valor de empresa | Ayuda a comparar la demanda contratada con la valoración |
| Deuda a EBITDA | Mide la presión de apalancamiento |
| Rendimiento del flujo de caja libre | Muestra si el crecimiento se vuelve generador de efectivo |
Los inversores deben tener precaución al usar solo una métrica. Un alto ratio precio-ventas puede estar justificado si el crecimiento de ingresos es duradero y los márgenes mejoran. Pero una valoración baja en relación con la cartera aún puede ser peligrosa si el cumplimiento requiere un fuerte endeudamiento y una débil generación de efectivo.
El mejor enfoque de valoración de CoreWeave es basado en escenarios.
Escenario 1: Ejecución Optimista
CoreWeave convierte la cartera de manera eficiente, mantiene alta la utilización, estabiliza los márgenes y refinancia la deuda en términos aceptables. En este escenario, la acción podría valorarse como uno de los pocos líderes de la infraestructura de IA.
Escenario 2: Crecimiento Equilibrado
CoreWeave crece rápidamente en ingresos, pero los gastos de capital y la deuda siguen siendo altos. La acción puede tener un buen desempeño, pero el potencial depende de si los inversores aceptan un flujo de caja libre más bajo a corto plazo.
Escenario 3: Estrés Financiero
La demanda de IA sigue siendo real, pero los mercados de capital se vuelven menos generosos. Los gastos por intereses, el riesgo de dilución o la presión de refinanciamiento pesan sobre la acción.
Escenario 4: Exceso de Capacidad de IA
Si la oferta de GPU se expande más rápido que la demanda, los precios se debilitan. CoreWeave aún puede aumentar sus ingresos, pero los retornos sobre el capital invertido podrían decepcionar.
¿Es CoreWeave una buena compra en 2026?
Este artículo no es un consejo financiero, pero una respuesta disciplinada es: Las acciones de CoreWeave pueden ser adecuadas para los inversores que creen que la demanda de infraestructura de IA seguirá estando restringida por la oferta y que pueden tolerar un alto riesgo en el balance.
Puede ser menos adecuada para los inversores que requieren:
- Ingresos netos positivos consistentes.
- Bajo apalancamiento.
- Flujo de caja libre predecible.
- Fuentes de ingresos diversificadas.
- Menor volatilidad.
Una lista de verificación práctica para inversores se ve así:
- Define tu tesis. ¿Estás comprando crecimiento de backlog, escasez de infraestructura de IA o disrupción en la nube a largo plazo?
- Establece límites de riesgo. Decide cuánto endeudamiento y volatilidad estás dispuesto a tolerar.
- Rastrea la conversión trimestral. Observa si el backlog se convierte en ingresos y flujo de caja.
- Monitorea el financiamiento. Sigue la emisión de deuda, el refinanciamiento y los gastos por intereses.
- Compara alternativas. Evalúa a CoreWeave frente a Nvidia, hiperescaladores, proveedores de centros de datos de IA y otros nombres de infraestructura en la nube.
Los mejores inversores de CoreWeave en 2026 no serán aquellos que solo lean los titulares optimistas. Serán aquellos que rastreen si el backlog de la empresa puede superar su carga de deuda.
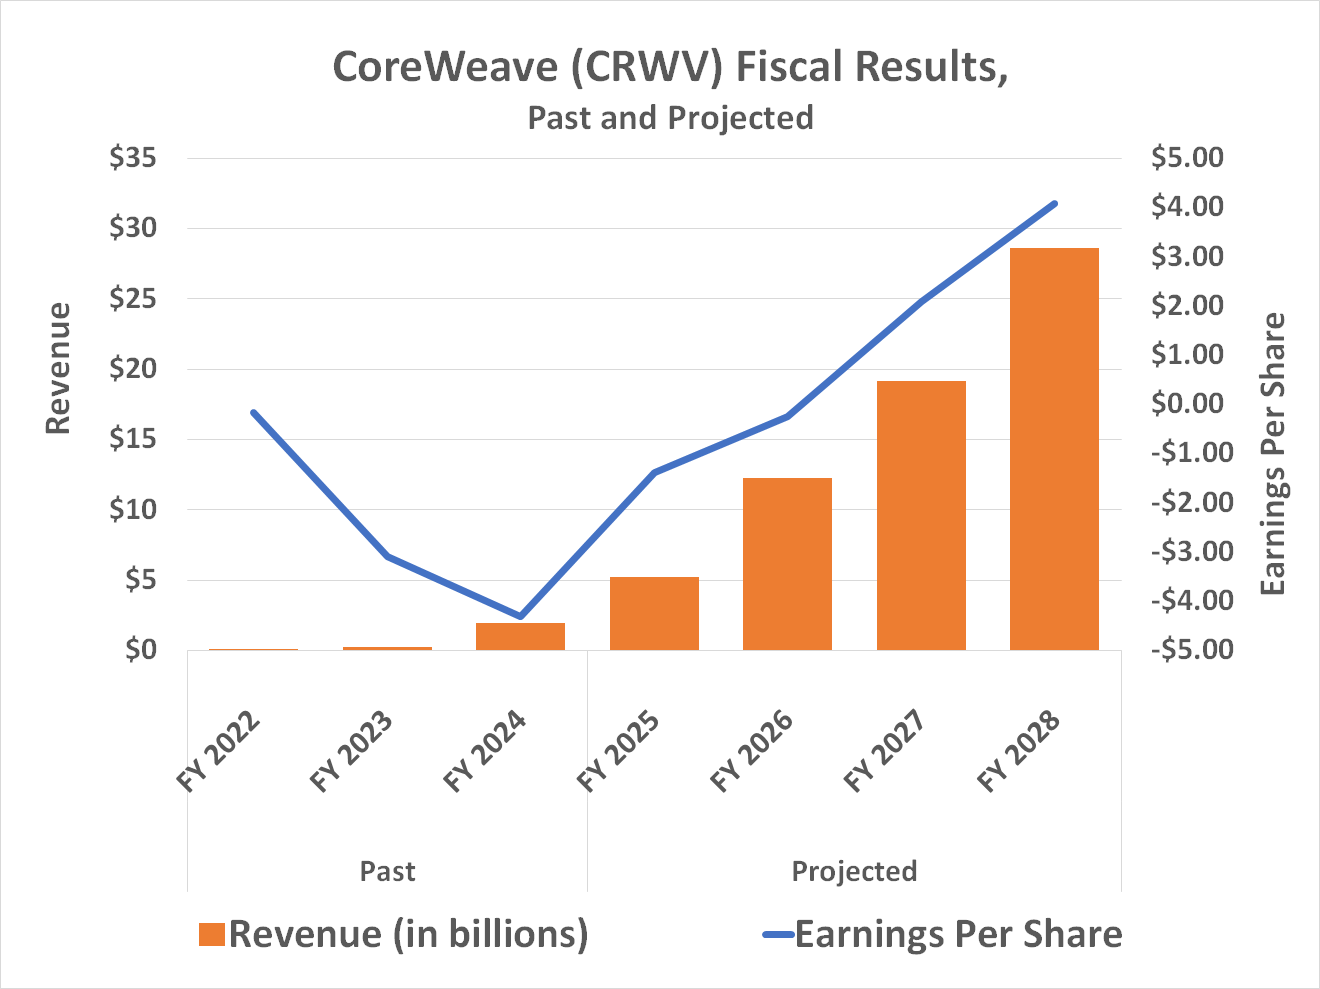
Preguntas Frecuentes Sobre las Acciones de CoreWeave 2026
¿Cuál es la tesis principal de las acciones de CoreWeave 2026?
La tesis principal es que CoreWeave podría convertirse en un ganador importante en infraestructura de IA si su gran cartera de pedidos se convierte en ingresos de alta utilización y mejora el flujo de efectivo. El riesgo es que la deuda, el gasto de capital y los gastos por intereses pueden presionar los rendimientos de capital si el crecimiento se vuelve más costoso de lo esperado.
¿Qué tan arriesgada es la deuda de CoreWeave en 2026?
El riesgo de deuda de CoreWeave es significativo porque la empresa debe financiar GPUs, centros de datos, acceso a energía e infraestructura antes de realizar completamente los ingresos de la demanda a largo plazo. La deuda puede apoyar el crecimiento, pero también aumenta la sensibilidad a las tasas de interés, las condiciones de refinanciamiento, los backlogs de los clientes y la compresión de márgenes.
¿Cuál es la cartera de pedidos de IA de CoreWeave y por qué es importante?
La cartera de pedidos de IA de CoreWeave representa compromisos de ingresos futuros contratados de clientes que necesitan capacidad de nube de IA. Es importante porque proporciona visibilidad sobre la demanda futura, pero los inversores aún deben monitorear qué tan rápido esa cartera de pedidos se convierte en ingresos rentables y flujo de efectivo libre.
¿Es la acción de CoreWeave una buena inversión en infraestructura de IA?
CoreWeave puede ser atractiva para los inversores que buscan exposición directa a la demanda de computación de IA. Sin embargo, conlleva más riesgo en el balance y de ejecución que muchas empresas de software o de nube diversificadas, por lo que debe ser analizada con un marco ajustado por deuda.
¿Qué deben observar los inversores en los informes de ganancias de CoreWeave?
Los inversores deben observar el crecimiento de ingresos, la conversión de la cartera de pedidos, el margen EBITDA ajustado, los gastos por intereses, la deuda total, el flujo de efectivo libre, el gasto de capital, la concentración de clientes y la capacidad de energía. Estas métricas muestran si la empresa está escalando de manera eficiente o simplemente pidiendo prestado para crecer.
¿Cuánta deuda tiene CoreWeave?
Al 30 de junio de 2026, CoreWeave declaraba $35,1 mil millones de deuda: $7,5 mil millones corriente y $27,6 mil millones no corriente, de los cuales $3,7 mil millones eran sin recurso. En septiembre de 2026 añadió un bono convertible de $3,7 mil millones.
¿Cuál es el backlog de CoreWeave?
El backlog de ingresos era de unos $104 mil millones al 30 de junio de 2026, sin contar más de $25 mil millones en nuevos compromisos de clientes firmados a comienzos del T3. Las obligaciones de desempeño pendientes, la medida GAAP, sumaban $103,7 mil millones.
¿Cuándo publica CoreWeave los resultados del T3 2026?
CoreWeave no ha confirmado la fecha; el calendario de Nasdaq, basado en Zacks, la estima para el 9 de noviembre de 2026, tras el cierre del mercado estadounidense. CoreWeave publicó los resultados del T3 2025 el 10 de noviembre de 2025.
Conclusión
La acción de CoreWeave en 2026 es una historia de infraestructura de IA de alta convicción y alto riesgo. El backlog de casi $100 mil millones apoya la visión alcista de que CoreWeave se encuentra en el centro de una enorme escasez de computación. Pero el riesgo de deuda es igualmente importante: satisfacer esa demanda requiere una gran inversión de capital, financiamiento confiable y ejecución disciplinada.
La conclusión más útil es simple: no analices CoreWeave como una empresa de software normal. Analízala como una plataforma de infraestructura de IA donde el backlog, capex, deuda, utilización y términos de refinanciamiento interactúan.
Para los inversores que quieren ir más allá de los titulares, SimianX AI ofrece una forma práctica de examinar CoreWeave desde múltiples ángulos: fundamentos, técnicos, sentimiento de noticias, riesgo y debate alcista/bajista. Explora SimianX AI para construir una tesis de acciones de CoreWeave más clara y defendible antes de tomar tu próxima decisión de investigación.
Lectura Relacionada
- NVIDIA-IREN 2026: El comercio de energía IA de 5GW y $2.1B
- TeraWulf 2026: el contrato de IA de $19B de Anthropic
- CEO de IA frenan: caen los chips y suben las tecnológicas
- Flujo de caja libre de Tesla por año: $1.500M en el T3 2026
- Resultados de las 7 Magníficas: fechas y cifras del 3T 2026
- Acciones de semiconductores: cada caída del SOX, 1995–2026
- IPO de Elice cae 32% pese a 408× de demanda: IA en Corea
- Nasdaq sube, casi todo cae: días de rally estrecho 2019–2026
- Acciones SMCI 2026: ampliación de $7B vs pedidos IA de $39B
- Resultados de Oracle 2026: OCI, backlog de Stargate y ORCL
- KKR Helix: NVDA, VST y la apuesta de IA en centros de datos
- Acciones de Nuclear y Uranio 2026: la Apuesta por la IA
- Acciones de Corning (GLW): ventas de fibra IA por trimestre
Referencias
- NVIDIA — ecosistema de GPU y cómputo IA
- Nasdaq — índice Nasdaq-100 y datos de cotización
- CoreWeave — empresa y plataforma de nube IA
- SEC EDGAR — informes de CRWV (deuda, backlog, flujo de caja)
- Investopedia — EBITDA, deuda/EBITDA, flujo de caja libre
- CoreWeave — resultados del T2 2026 (formulario 8-K de la SEC, anexo 99.1)
- CoreWeave — resultados del T1 2026 (formulario 8-K de la SEC, anexo 99.1)
- CoreWeave — bonos convertibles de $3,7 mil millones al 2,875% con vencimiento en 2033 (18 sep 2026)
- CoreWeave — línea de crédito DDTL 5.5 de $2,6 mil millones (10 ago 2026)
- CoreWeave — línea de crédito DDTL 5.0 de $3,1 mil millones (18 may 2026)
- Nasdaq — fecha de resultados de CRWV