
 Por Muke
Cómo financia Tesla su apuesta por la IA: flujo de caja libre, inversiones de capital (capex) y líneas de crédito desde 2019
Respuesta rápida: Tesla generó 1.530 millones de dólares de flujo de caja libre en el T3 2026: 6.260 millones de flujo de caja operativo menos 4.730 millones de inversiones de capital (capex). Esto supone una caída del 62 % frente a los 3.990 millones de un año antes y una mejora frente a los −1.090 millones del T2 2026. El capital de trabajo neto (sobre todo más cuentas por pagar, pasivos devengados e ingresos diferidos) aportó 2.590 millones de dólares; sin él, el flujo de caja libre habría sido de unos −1.060 millones. Tesla recortó su previsión de capex para 2026 a unos 20.000 millones de dólares, desde más de 25.000 millones, cerró el trimestre con 45.400 millones de dólares en efectivo e inversiones y cuenta con 30.000 millones de dólares en líneas bancarias sin disponer firmadas el 29 de septiembre de 2026. El flujo de caja libre de los últimos 12 meses es de 3.300 millones de dólares, frente a un valor de mercado de aproximadamente 1,53 billones de dólares.
El flujo de caja libre de Tesla volvió a ser positivo en el tercer trimestre de 2026, y la cifra principal llegó muy por encima de las previsiones de Wall Street. El estado de flujos de efectivo del trimestre cuenta una historia más concreta: el flujo de caja operativo se mantuvo plano interanualmente, la inversión en capital se duplicó y un fuerte giro del capital de trabajo sostuvo el resultado.
Esto importa porque Tesla está en plena fase de su ciclo de inversión más caro desde la rampa de producción del Model 3. Está construyendo al mismo tiempo capacidad de cómputo para entrenar IA, una fábrica de chips, una refinería de litio, plantas de baterías y cátodos, líneas para Cybercab y Tesla Semi y una línea para el robot Optimus, mientras su negocio principal de automóviles obtiene márgenes más estrechos que en 2022.
Esta página de SimianX AI responde a una sola pregunta con documentos primarios: ¿qué está pagando realmente la apuesta de Tesla por la IA? Incluye una tabla de referencia del flujo de caja libre de Tesla por año desde 2019 y por trimestre desde 2023, un puente de dónde salió el efectivo del T3 2026, la evolución del presupuesto de capex de 2026 y los respaldos del balance que lo sostienen.
Fecha de investigación: 21 de octubre de 2026 (hora del Pacífico de EE. UU.). Tesla publicó los resultados del T3 2026 tras el cierre del mercado el 21 de octubre; el 10-Q aún no se ha presentado, por lo que todas las cifras trimestrales proceden del Q3 2026 Update (Form 8-K, Exhibit 99.1). Los precios son cierres de la sesión regular del Nasdaq. Los cálculos están identificados como cálculos de SimianX y no son previsiones de la empresa ni asesoramiento de inversión.
Fuente: Tesla Q3 2026 Update, SEC Form 8-K Exhibit 99.1 (presentado el 21 de octubre de 2026)
Tesla en el T3 2026 de un vistazo: beneficio a la baja, caja firme
Tesla define el flujo de caja libre como el flujo de caja operativo menos las inversiones de capital. Desde el T1 2025, su partida de capex incluye también las compras de sistemas de generación y almacenamiento de energía, y los periodos anteriores se reexpresaron con el mismo criterio.
| Métrica (millones de $) | T3 2025 | T2 2026 | T3 2026 | T3 2026 vs. T3 2025 |
|---|---|---|---|---|
| Ingresos totales | 28.095 | 28.236 | 28.046 | −0,2 % |
| Beneficio bruto | 5.054 | 4.751 | 5.494 | +8,7 % |
| Investigación y desarrollo | 1.630 | 2.371 | 2.761 | +69,4 % |
| Resultado operativo | 1.624 | 398 | 718 | −55,8 % |
| Beneficio neto atribuible a los accionistas comunes (GAAP) | 1.373 | 1.114 | 787 | −42,7 % |
| BPA diluido (GAAP) | 0,39 $ | 0,32 $ | 0,22 $ | −43,6 % |
| BPA diluido (non-GAAP) | 0,50 $ | 0,33 $ | 0,48 $ | −4,0 % |
| Efectivo neto generado por las actividades de operación | 6.238 | 4.697 | 6.263 | +0,4 % |
| Inversiones de capital | 2.248 | 5.789 | 4.732 | +110,5 % |
| Flujo de caja libre | 3.990 | −1.092 | 1.531 | −61,6 % |
| Efectivo, equivalentes de efectivo e inversiones a corto plazo | 41.647 | 43.524 | 45.447 | +9,1 % |
La mayoría de los titulares mezclan tres comparaciones que apuntan en direcciones distintas:
- Frente al T2 2026, el flujo de caja libre mejoró en 2.620 millones de dólares: el flujo de caja operativo subió 1.570 millones y el capex bajó 1.060 millones.
- Frente al T3 2025, el flujo de caja libre cayó un 62 %, porque la caja operativa se mantuvo plana mientras el capex se multiplicó por más de dos.
- Frente a las previsiones, fue una gran sorpresa positiva. Las estimaciones citadas por Yahoo Finance esperaban un flujo de caja libre de unos −4.920 millones de dólares y un capex de unos 7.960 millones para el trimestre.
La caída del beneficio es real, pero debe expresarse con precisión: el beneficio neto GAAP atribuible a los accionistas comunes cayó un 42,7 %, mientras que el BPA GAAP diluido bajó un 43,6 % porque el número de acciones diluidas aumentó de 3.526 millones a 3.541 millones.
Fuente: Tesla Q3 2026 Update, resumen financiero y estados financieros; estimaciones de consenso citadas por Yahoo Finance
Flujo de caja libre de Tesla por año, 2019–2026
El historial más largo pone en contexto un buen trimestre. El flujo de caja libre de Tesla tocó máximos en 2022, cuando el flujo de caja operativo alcanzó 14.700 millones de dólares y el capex fue de 7.200 millones. Desde entonces, el flujo de caja operativo se ha mantenido en torno a 13.000–15.000 millones al año mientras el capex crecía, de modo que una parte cada vez mayor de cada dólar operativo se reinvierte.
| Año | Ingresos (M$) | Flujo de caja operativo (M$) | Capex (M$) | Flujo de caja libre (M$) | Capex en % del flujo de caja operativo | Margen de FCF |
|---|---|---|---|---|---|---|
| 2019 | 24.578 | 2.405 | 1.327 | 1.078 | 55 % | 4,4 % |
| 2020 | 31.536 | 5.943 | 3.157 | 2.786 | 53 % | 8,8 % |
| 2021 | 53.823 | 11.497 | 6.482 | 5.015 | 56 % | 9,3 % |
| 2022 | 81.462 | 14.724 | 7.158 | 7.566 | 49 % | 9,3 % |
| 2023 | 96.773 | 13.256 | 8.899 | 4.357 | 67 % | 4,5 % |
| 2024 | 97.690 | 14.923 | 11.342 | 3.581 | 76 % | 3,7 % |
| 2025 | 94.827 | 14.747 | 8.527 | 6.220 | 58 % | 6,6 % |
| 9 meses 2026 | 78.669 | 14.897 | 13.014 | 1.883 | 87 % | 2,4 % |
| Últimos 12 meses hasta el T3 2026 | 103.570 | 18.710 | 15.407 | 3.303 | 82 % | 3,2 % |
Destacan dos cosas. Primero, el flujo de caja operativo de los últimos 12 meses, de 18.700 millones de dólares, es un récord, ayudado por el capital de trabajo. Segundo, el capex de los últimos 12 meses, de 15.400 millones, también es un récord, y la previsión para todo 2026, de unos 20.000 millones, equivaldría a aproximadamente 2,3 veces los 8.500 millones invertidos en 2025.
El flujo de caja libre por cada dólar de ingresos (margen de FCF) ha bajado del 9,3 % en 2021–2022 al 3,2 % en los últimos 12 meses. Es la medida individual más clara de qué parte del programa de IA de Tesla se paga con las operaciones actuales.
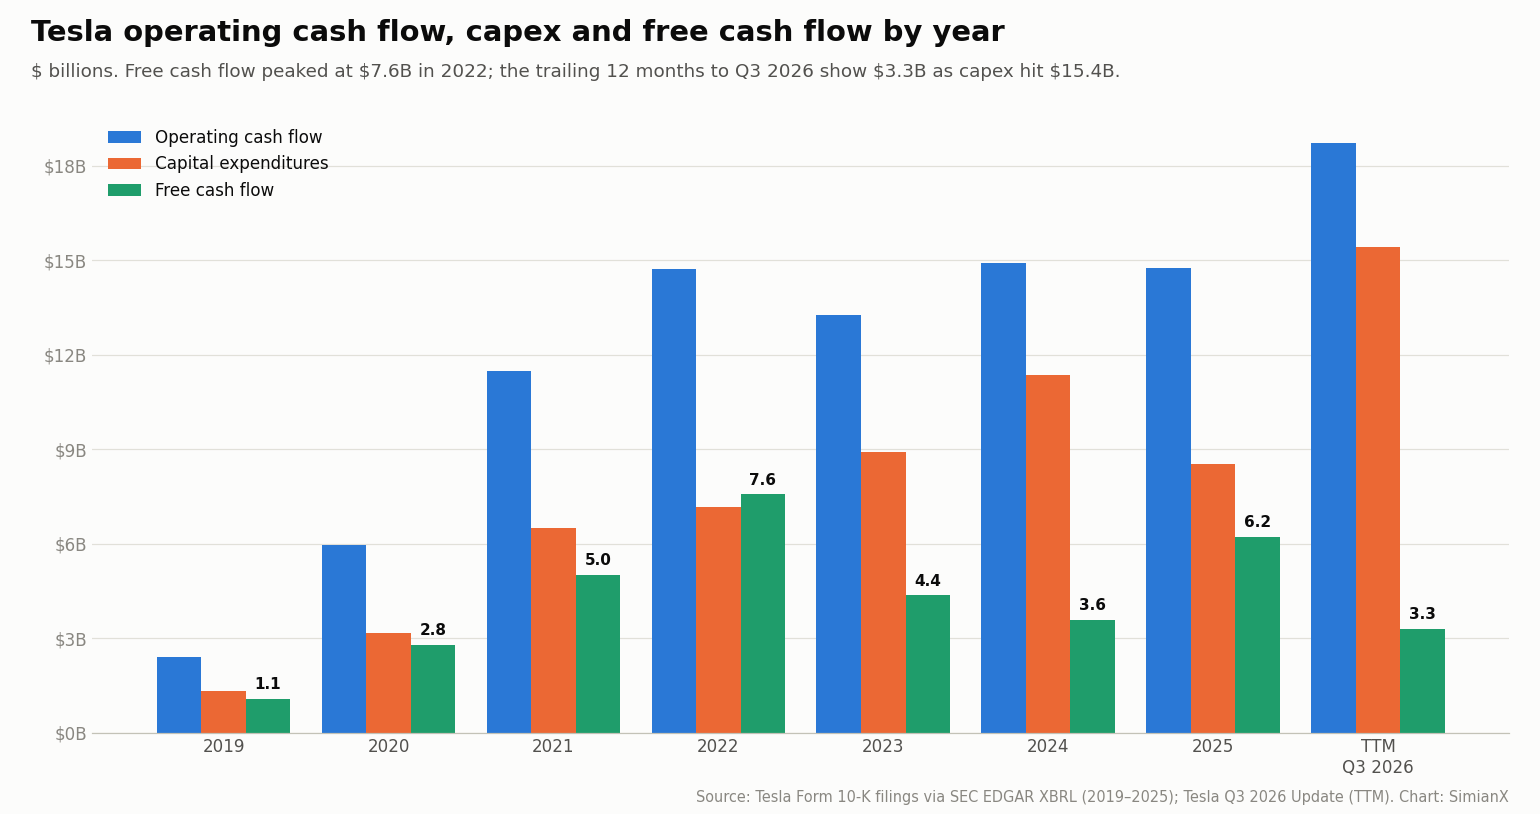
Fuente: informes Form 10-K de Tesla, a través de SEC EDGAR XBRL company facts (capex de 2024 según la reexpresión del 10-K de 2025); cifras de 2026 de los informes trimestrales del T1, el T2 y el T3 de 2026. Los ratios son cálculos de SimianX.
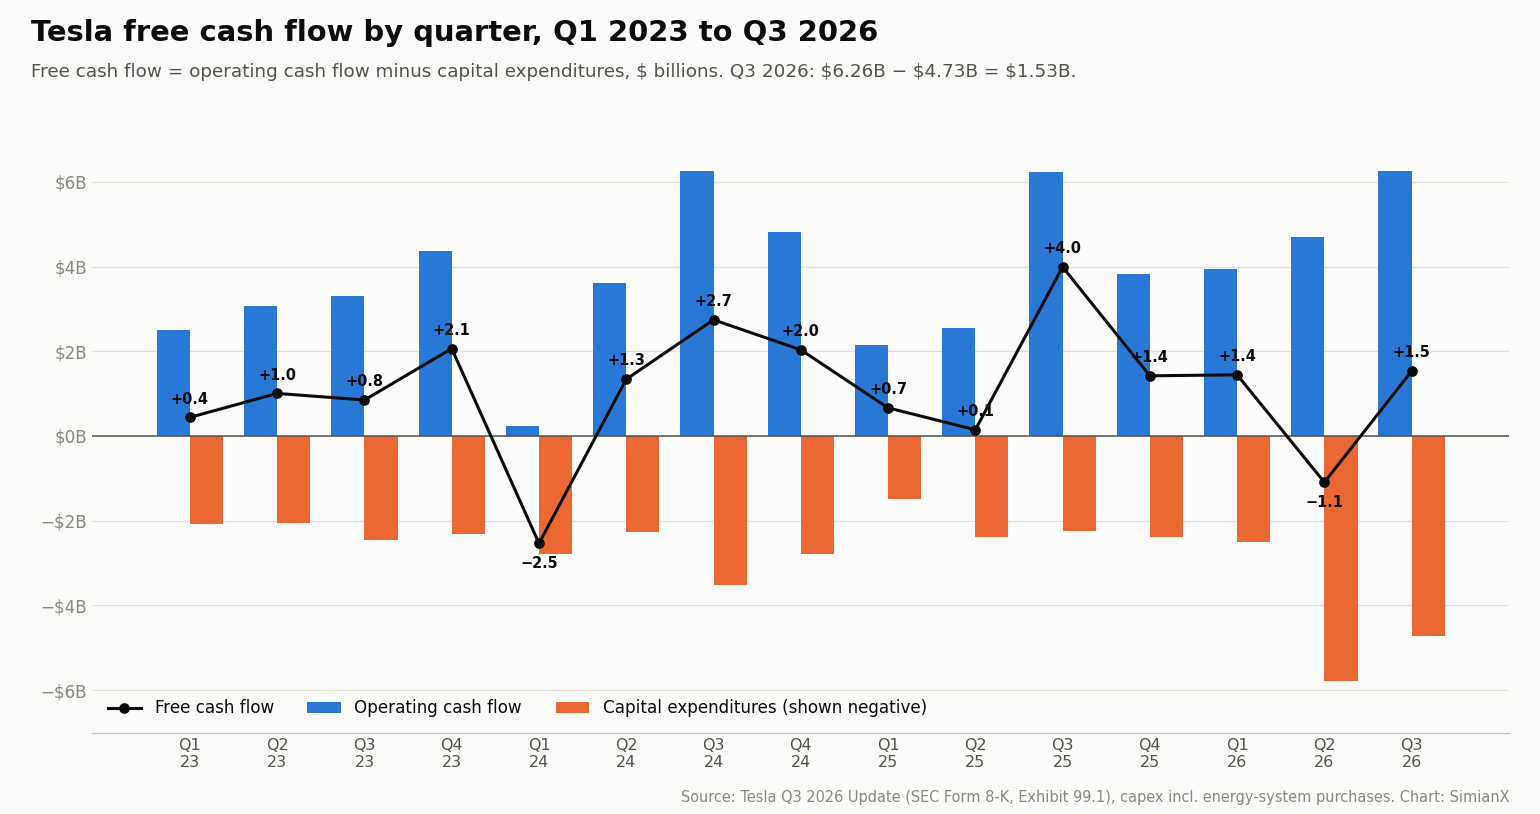
Flujo de caja libre de Tesla por trimestre, 2023–2026
Los resultados trimestrales oscilan mucho más que los anuales, sobre todo porque el inventario, las cuentas por pagar y los pagos de capex llegan de forma irregular. Tesla ha registrado flujo de caja libre trimestral negativo dos veces en este periodo: en el T1 2024 (−2.540 millones de dólares, durante una acumulación de inventario) y en el T2 2026 (−1.090 millones, cuando el capex se disparó en 3.300 millones).
| Trimestre | Flujo de caja operativo (M$) | Capex (M$) | Flujo de caja libre (M$) |
|---|---|---|---|
| T1 2023 | 2.513 | 2.073 | 440 |
| T2 2023 | 3.065 | 2.060 | 1.005 |
| T3 2023 | 3.308 | 2.459 | 849 |
| T4 2023 | 4.370 | 2.307 | 2.063 |
| T1 2024 | 242 | 2.777 | −2.535 |
| T2 2024 | 3.612 | 2.272 | 1.340 |
| T3 2024 | 6.255 | 3.513 | 2.742 |
| T4 2024 | 4.814 | 2.780 | 2.034 |
| T1 2025 | 2.156 | 1.492 | 664 |
| T2 2025 | 2.540 | 2.394 | 146 |
| T3 2025 | 6.238 | 2.248 | 3.990 |
| T4 2025 | 3.813 | 2.393 | 1.420 |
| T1 2026 | 3.937 | 2.493 | 1.444 |
| T2 2026 | 4.697 | 5.789 | −1.092 |
| T3 2026 | 6.263 | 4.732 | 1.531 |
El tercer trimestre fue el de mayor generación de caja de Tesla en 2024 y 2025, y es el más fuerte hasta ahora en 2026 (flujo de caja operativo de 6.260 millones de dólares en el T3 2024, 6.240 millones en el T3 2025 y 6.260 millones en el T3 2026). Leer el T3 2026 como un nuevo nivel recurrente (run rate) sería repetir un patrón estacional en lugar de identificar una tendencia.
Fuente: Tesla Q3 2026 Update, conciliación de la información financiera GAAP con la non-GAAP
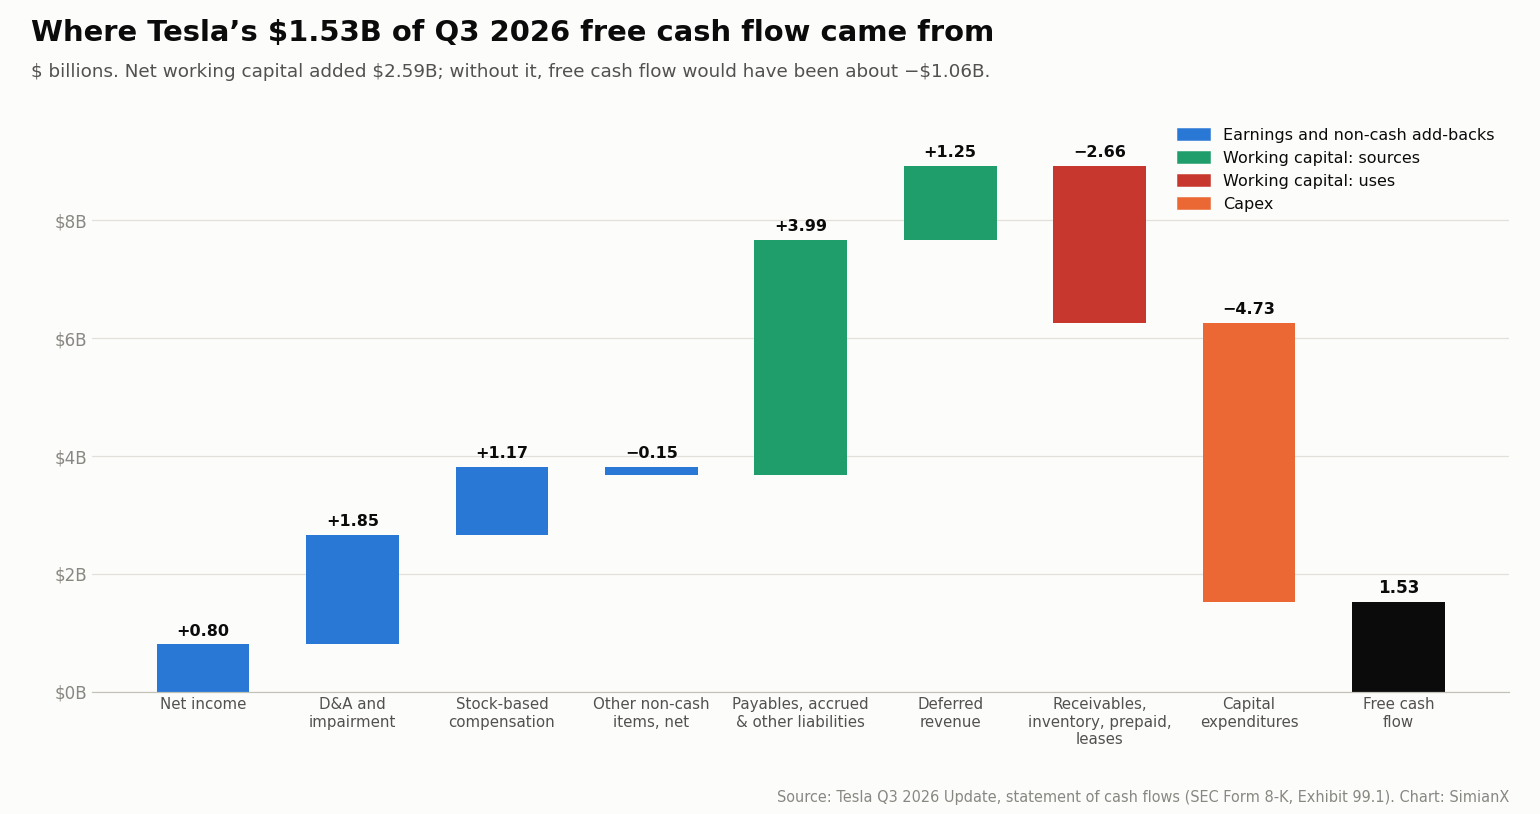
De dónde salieron los 1.530 millones del T3
El estado de flujos de efectivo de Tesla muestra cómo 787 millones de dólares de beneficio se convirtieron en 1.530 millones de flujo de caja libre:
| Partida de flujo de caja del T3 2026 | Millones de $ |
|---|---|
| Beneficio neto (incluidas participaciones no controladoras) | 804 |
| Depreciación, amortización y deterioro | 1.852 |
| Compensación en acciones | 1.165 |
| Otras partidas que no implican salida de efectivo, netas (divisas, impuestos diferidos, valoración de SpaceX y de activos digitales, amortizaciones extraordinarias) | −148 |
| Cuentas por pagar, pasivos devengados y otros pasivos | +3.991 |
| Ingresos diferidos | +1.255 |
| Cuentas por cobrar | −565 |
| Inventario | −313 |
| Vehículos en arrendamiento operativo | +40 |
| Gastos pagados por anticipado y otros activos | −1.818 |
| Efectivo neto generado por las actividades de operación | 6.263 |
| Inversiones de capital | −4.732 |
| Flujo de caja libre | 1.531 |
Las seis partidas de capital de trabajo suman en neto +2.590 millones de dólares. Manteniendo todo lo demás constante y eliminando ese beneficio, el flujo de caja libre habría sido de unos −1.060 millones de dólares. Es un cálculo de sensibilidad de SimianX, no un resultado contable alternativo: las empresas en crecimiento pueden mantener un capital de trabajo favorable durante mucho tiempo. Pero sí muestra que el superávit del trimestre dependió del calendario del balance.
Aplicar la misma prueba al trimestre de comparación es útil. El T3 2025 también tuvo un fuerte viento a favor del capital de trabajo (+2.083 millones de dólares, liderado por una reducción de inventario de 1.991 millones), por lo que su flujo de caja libre sin capital de trabajo fue de unos 1.910 millones. En esa base comparable, la caída interanual es de aproximadamente 2.970 millones de dólares, explicada casi por completo por el mayor capex.
¿Está Tesla pagando más tarde a sus proveedores?
Las cuentas por pagar subieron de 15.320 a 17.240 millones de dólares en un solo trimestre, y los pasivos devengados de 15.260 a 17.210 millones. La métrica propia de Tesla de periodo medio de pago a proveedores (DPO) subió a 66 días, desde 58 en el T2 2026 y 52 en el T3 2025.
Es una señal de plazos de pago efectivos más largos al cierre del trimestre, no una prueba de tensión: la partida también varía con los volúmenes de producción, las facturas de capex recibidas pero aún no pagadas y los gastos devengados. La prueba útil es si las cuentas por pagar vuelven a bajar en el T4, cuando se espera que el capex vuelva a subir. El periodo medio de cobro (DSO) de Tesla fue de 14 días, frente a 13 en el T2.
¿Están los ingresos diferidos financiando el gasto en IA?
Los ingresos diferidos aportaron 1.260 millones de dólares de caja, y el saldo corriente de ingresos diferidos saltó de 3.430 a 4.660 millones. El informe de Tesla atribuye el aumento de las ventas auxiliares de automoción principalmente al crecimiento de las suscripciones de FSD; las suscripciones activas de FSD, que incluyen compras por adelantado y planes mensuales, alcanzaron 1,74 millones, frente a 1,48 millones en el T2 y 1,04 millones un año antes.
El efectivo cobrado antes de reconocer el ingreso ayuda a financiar la inversión hoy, pero no es un segundo pago más adelante: cuando ese ingreso se reconoce, eleva el beneficio declarado sin efectivo nuevo. El 10-Q desglosará el saldo; hasta entonces, el reparto entre FSD, conectividad, anticipos de vehículos y contratos de energía no es público.
Fuente: Tesla Q3 2026 Update, balance, estado de flujos de efectivo y resumen operativo
Por qué cayó el beneficio mientras la caja aguantaba
El beneficio bruto en realidad subió un 8,7 % interanual, hasta 5.490 millones de dólares, y el margen bruto de automoción sin créditos regulatorios mejoró al 18,1 % desde el 15,4 %. La presión llegó desde tres frentes:
- Gasto en el futuro. La investigación y desarrollo subió un 69 %, hasta 2.760 millones de dólares, y los gastos operativos totales un 39 %, hasta 4.780 millones. Tesla atribuye el aumento a sus proyectos de "SI" (superinteligencia) y otros proyectos de I+D, a la compensación en acciones, incluido el 2025 CEO Performance Award, y a los gastos de venta, generales y administrativos (SG&A).
- Los créditos regulatorios se desvanecen. Los ingresos por créditos cayeron a 113 millones de dólares desde 417 millones un año antes, un descenso del 73 % en lo que solía ser beneficio casi puro.
- La energía fue más débil. Los ingresos de generación y almacenamiento de energía cayeron un 15,6 %, hasta 2.880 millones de dólares, algo que Tesla atribuye en parte a reembolsos a clientes relacionados con los aranceles. El beneficio bruto de energía bajó a 954 millones desde 1.073 millones, aunque el margen bruto del segmento subió al 33,1 % desde el 31,4 %.
El flujo de caja se comporta de forma distinta al beneficio por las razones del puente anterior. La depreciación (1.850 millones de dólares) y la compensación en acciones (1.170 millones) reducen el beneficio pero no la caja. La compensación en acciones sigue siendo un coste real para los accionistas: el flujo de caja libre menos la compensación en acciones fue de solo unos 366 millones de dólares en el T3 2026.
El beneficio GAAP también recoge una valoración de las acciones de SpaceX en manos de Tesla (una ganancia no realizada de 1.005 millones de dólares en el T2 y una pérdida de 142 millones en el T3) y de sus activos digitales. Estas partidas mueven el beneficio neto sin tocar la caja operativa.
Fuente: Tesla Q3 2026 Update, cuenta de resultados y puentes de ingresos y rentabilidad. Para el contexto previo al informe de julio, consulte nuestro avance de los resultados de Tesla del T2 2026.
El presupuesto de capex de 2026: de 20.000 a 25.000 millones y vuelta atrás
La principal razón por la que el flujo de caja libre del T3 superó las previsiones es que Tesla invirtió en capex unos 3.200 millones de dólares menos de lo que esperaban los analistas. La evolución del presupuesto explica por qué esto importa:
| Cuándo | Previsión de capex 2026 | Expectativa declarada de flujo de caja libre |
|---|---|---|
| Enero de 2026 (resultados del T4 2025) | Algo más de 20.000 M$ | — |
| Abril de 2026 (resultados del T1 2026) | Elevada a unos 25.000 M$ o más | Flujo de caja libre negativo durante el resto de 2026 |
| 21 de octubre de 2026 (resultados del T3 2026) | Unos 20.000 M$ | Capex financiado principalmente con el flujo de caja operativo |
El capex de los primeros nueve meses de 2026 fue de 13.010 millones de dólares. Llegar a unos 20.000 millones en el año implicaría aproximadamente 7.000 millones en el T4, la mayor cifra trimestral que Tesla haya registrado nunca. Si el flujo de caja operativo del T4 igualara los 6.260 millones del T3, el trimestre mostraría un déficit de caja moderado; es un cálculo de sensibilidad de SimianX, no una previsión.
En la conferencia telefónica, el director financiero Vaibhav Taneja atribuyó la previsión más baja a "gestionar de forma eficiente el despliegue de nuestro capital" y dijo que Tesla prevé financiar el capex "principalmente con nuestros flujos de caja de las operaciones". Si el recorte refleja eficiencia o retrasos en los calendarios puede comprobarse con los proyectos que ese dinero debe hacer realidad. Según el informe del T3:
- Cómputo para entrenar IA: Cortex 1 (más de 105 MW) y Cortex 2 (más de 120 MW), en Texas, están en funcionamiento, con el plan de alcanzar 400 MW de cómputo de entrenamiento a finales de 2026.
- Chips: continúa la construcción de la Austin Fab, donde Tesla prevé empezar la puesta en marcha de equipos en 2027.
- Baterías y materiales: las celdas LFP en Nevada y los materiales de cátodo y el refinado de litio en Texas están en las primeras fases de su rampa de producción; la capacidad de 4680 en Berlín está en construcción.
- Vehículos y robots: Cybercab se ha incorporado a la flota de Robotaxi de Austin, Tesla Semi está en producción en volumen en Nevada y la producción de Optimus ha comenzado en líneas de Fremont. En la conferencia, Elon Musk dijo que llegar a 20.000 unidades de Optimus por semana llevaría "probablemente al menos un año, quizá un poco más".
Si esos hitos se cumplen mientras el gasto es menor, el recorte es disciplina de capital. Si los hitos se retrasan, el gasto se ha aplazado, no evitado. La misma tensión recorre a los hiperescaladores: vea cómo el capex en IA de las grandes tecnológicas llegó al 96 % de su flujo de caja operativo.
Fuentes: previsión de abril de 2026 según investingLive; previsión de octubre y comentarios del director financiero según Yahoo Finance; calendario de Optimus según Stocktwits vía TradingView; estado de los proyectos según el Q3 2026 Update.
¿Qué está financiando realmente la apuesta de Tesla por la IA?
Tesla no informa del flujo de caja por proyecto, así que nadie puede asignar un dólar concreto a Optimus o al cómputo. Lo que sí muestran los documentos es el conjunto de fuentes disponibles:
| Fuente de financiación | Importe (último dato) | Qué significa |
|---|---|---|
| Flujo de caja operativo | 18.710 M$ (últimos 12 meses) | El motor principal; incluye los vientos a favor del capital de trabajo descritos arriba |
| Efectivo, equivalentes de efectivo e inversiones a corto plazo | 45.450 M$ (30 sept. 2026) | Generó 445 M$ de ingresos por intereses solo en el T3 |
| Líneas bancarias sin disponer | 30.000 M$ (firmadas el 29 sept. 2026) | Préstamo a plazo de disposición diferida de 20.000 M$, línea revolving a cinco años de 8.000 M$ y línea revolving a 364 días de 2.000 M$ |
| Deuda existente y arrendamientos financieros | 9.520 M$ | De ellos, 9.270 M$ son deuda sin recurso; la deuda con recurso es de 2 M$ |
| Compensación en acciones | 1.170 M$ en el T3 2026 | Paga a los empleados sin efectivo, a costa de dilución |
Las líneas de crédito son la pieza que la mayoría de la cobertura pasó por alto. El 29 de septiembre de 2026, Tesla firmó un préstamo a plazo de disposición diferida, sénior y sin garantía, de 20.000 millones de dólares a tres años, una línea de crédito revolving a cinco años de 8.000 millones y una línea revolving a 364 días de 2.000 millones, que sustituyen a una línea revolving de 5.000 millones de 2023. No había préstamos dispuestos, las líneas revolving pueden ampliarse hasta en 4.000 millones, los contratos exigen una liquidez consolidada mínima de 5.000 millones y Tesla dijo que "actualmente no prevé disponer de las líneas en 2026". Los compromisos no dispuestos del préstamo a plazo se reducen a 10.000 millones después de un año y a 5.000 millones después de 15 meses.
Endeudarse no cambiaría el flujo de caja libre declarado por Tesla, porque los fondos de los préstamos se registran en el flujo de caja de financiación. Por eso el flujo de caja libre positivo del trimestre no puede atribuirse a la deuda. En el T3 2026, Tesla emitió 1.160 millones de dólares de deuda y amortizó 1.030 millones, en su mayoría financiación sin recurso.
Los ingresos por intereses son un contribuyente más discreto. Los 445 millones de dólares que Tesla obtuvo con su efectivo e inversiones en el T3 equivalen a cerca del 29 % del flujo de caja libre del trimestre, y pasan por el flujo de caja operativo.
Fuentes: Tesla Form 8-K, Items 1.01, 1.02 y 2.03 (29 de septiembre de 2026); Tesla Q3 2026 Update, balance y desglose de la deuda
La participación de 2.000 millones en xAI y la cuestión de SpaceX
Una gran salida de caja relacionada con la IA no aparece en absoluto en el capex. El 16 de enero de 2026, Tesla acordó invertir unos 2.000 millones de dólares en acciones preferentes de la Serie E de xAI, junto con un acuerdo marco de colaboración en IA. La operación se cerró en el T1 2026 y figura en el flujo de caja de inversión como una "compra de participación en SpaceX" de 2.002 millones de dólares, porque xAI Holdings pasó a ser filial de SpaceX en febrero de 2026.
Esa participación alimenta ahora los resultados GAAP de Tesla mediante ganancias y pérdidas por valoración a precios de mercado (mark-to-market). También vincula la estrategia de IA de Tesla con las conversaciones sobre una posible combinación Tesla–SpaceX. En la conferencia de resultados de SpaceX del 20 de octubre, Musk dijo que ambas compañías han formado comités especiales para estudiar la idea y que no debe darse por segura una fusión; en la conferencia de Tesla se remitió a esos comentarios.
Mientras no haya condiciones, una combinación no forma parte del panorama de financiación de Tesla. El efectivo de otra empresa no está disponible por defecto para los accionistas de Tesla en condiciones favorables, y cualquier operación traería su propio presupuesto de inversión y sus propias cuestiones de dilución y gobierno corporativo. Nuestras páginas sobre la salida a bolsa de SpaceX y la acción de Tesla y sobre las valoraciones de las salidas a bolsa de IA y las participaciones declaradas cubren la parte bursátil de esa historia.
Fuentes: Tesla Q4 2025 Update, "Other Updates" (inversión en xAI); declaración de representación (proxy) 2026 de Tesla (xAI Holdings pasó a ser filial de SpaceX en febrero de 2026); comentarios de Musk según Yahoo Finance
¿Puede el almacenamiento de energía convertirse en un motor de caja mayor?
El almacenamiento de energía es la parte de Tesla más directamente ligada a la demanda de los centros de datos de IA, porque las grandes baterías ayudan a suministrar electricidad y a suavizar la carga donde la red está limitada. Tesla instaló 13,7 GWh de almacenamiento en el T3 2026, frente a 12,5 GWh un año antes, y comunicó su mayor ritmo de pedidos y su mayor cartera de pedidos de la historia. Megafactory Texas inició la producción con una capacidad prevista de 50 GWh, y ya se han enviado los primeros Megapacks fabricados con celdas LFP propias de Tesla procedentes de Nevada.
El resultado financiero se quedó por detrás de los volúmenes este trimestre. Los ingresos del segmento cayeron a 2.880 millones de dólares y el beneficio bruto a 954 millones, en parte por los reembolsos a clientes relacionados con los aranceles. Las instalaciones miden la actividad; los márgenes de los contratos, los hitos de pago, los calendarios de instalación y el inventario necesario para fabricar Megapacks deciden cuánta caja libera realmente el segmento. (Los reembolsos arancelarios están pasando por las cuentas de muchas empresas este año; vea nuestro rastreador de reembolsos arancelarios IEEPA.)
Fuente: producción, entregas e instalaciones de Tesla en el T3 2026 (Form 8-K, 2 de octubre de 2026)
Qué implica el precio de TSLA sobre el flujo de caja futuro
La acción de Tesla cerró en 386,47 $ el 21 de octubre de 2026, con una subida del 3,41 % antes del informe y un 9,0 % por encima de su cierre del 16 de octubre. Las acciones subieron inicialmente cerca de un 2 % tras la publicación y luego giraron a la baja durante la conferencia de resultados, al abordarse el recorte del capex y el calendario de Optimus. El cierre de la sesión regular seguía un 21,1 % por debajo del cierre récord de 489,88 $ del 16 de diciembre de 2025 y un 29,5 % por encima del cierre mínimo de 2026, de 298,32 $, del 29 de julio.
Con las 3.950 millones de acciones en circulación indicadas en la portada del 10-Q de Tesla del T2 2026, ese cierre implica un valor de mercado de aproximadamente 1,53 billones de dólares. Un flujo de caja libre de los últimos 12 meses de 3.300 millones de dólares supone una rentabilidad por flujo de caja libre (FCF yield) de alrededor del 0,22 %.
| Rentabilidad por flujo de caja libre ilustrativa sobre un valor de 1,53 billones de dólares | Flujo de caja libre anual necesario | Múltiplo del mejor año de Tesla (2022: 7.570 M$) |
|---|---|---|
| 2 % | 30.500 M$ | 4,0× |
| 3 % | 45.800 M$ | 6,1× |
| 4 % | 61.100 M$ | 8,1× |
| 5 % | 76.300 M$ | 10,1× |
Son comprobaciones de escala, no precios objetivo. Muestran que la valoración descansa en negocios que todavía no generan caja relevante (Robotaxi, FSD a gran escala, Optimus, cómputo), y no en el negocio actual de automóviles y energía. Así es como una empresa se convierte en una de las 7 Magníficas y por qué la rentabilidad a largo plazo de Tesla desde su salida a bolsa siempre ha dependido más de las expectativas que de la caja actual.
Fuentes: precios históricos de TSLA en Nasdaq; reacción fuera de horario según Stocktwits vía TradingView; acciones en circulación según el Form 10-Q del T2 2026. El valor de mercado y las rentabilidades son cálculos de SimianX. Precio en directo y datos fundamentales: página de la acción de Tesla (TSLA).
Qué vigilar en el 10-Q y en el T4 2026
- El 10-Q del T3. Incluirá los contratos de crédito como anexos, el desglose de los ingresos diferidos y los compromisos de capex.
- Las cuentas por pagar en el T4. Si el periodo medio de pago a proveedores baja desde los 66 días, parte del impulso del capital de trabajo del T3 se revertirá.
- El capex del T4 frente a unos 7.000 millones de dólares. Una cifra mucho más baja supondría otro cambio de calendario, no solo eficiencia.
- La capacidad entregada. ¿Alcanzó el cómputo de entrenamiento los 400 MW a final de año? ¿Cumplieron su calendario la Austin Fab y las plantas de materiales para baterías?
- El flujo de caja libre después de la compensación en acciones. Con unos 400 millones de dólares en el T3, es la visión más limpia de la caja que queda para los accionistas.
- Márgenes y caja del negocio de energía. La cartera de pedidos solo se convierte en caja cuando los Megapacks se entregan y se aceptan.
- Cualquier disposición de las líneas de 30.000 millones de dólares. Tesla dice que no hay ninguna prevista en 2026; una disposición indicaría que la caja operativa ya no es suficiente.
- Las conversaciones con SpaceX. Evaluarlas solo si aparecen condiciones: ecuación de canje, dilución, gobierno corporativo y el presupuesto de capex combinado.
Cuando analice resultados como estos, compare el estado de flujos de efectivo con la cuenta de resultados antes de fiarse de cualquiera de los dos titulares; es la misma comprobación que mostró que el flujo de caja libre de Coherent cayó a −1.020 millones de dólares mientras su beneficio subía. SimianX AI puede ayudar a organizar esa comparación entre empresas, con los documentos originales como referencia final.
Preguntas frecuentes sobre el flujo de caja libre de Tesla
¿Cuál fue el flujo de caja libre de Tesla en el T3 2026?
1.531 millones de dólares: un flujo de caja operativo de 6.263 millones menos unas inversiones de capital de 4.732 millones, según el Q3 2026 Update de Tesla del 21 de octubre de 2026. Un año antes fue de 3.990 millones; en el T2 2026 fue de −1.092 millones.
¿Cuál es el flujo de caja libre de Tesla por año?
Según lo publicado: 1.080 millones de dólares en 2019, 2.790 millones en 2020, 5.020 millones en 2021, 7.570 millones en 2022 (el máximo), 4.360 millones en 2023, 3.580 millones en 2024 y 6.220 millones en 2025. Los últimos 12 meses hasta el T3 2026 suman 3.300 millones de dólares.
¿Por qué cayó el beneficio de Tesla mientras el flujo de caja libre seguía siendo positivo?
Los gastos operativos crecieron más rápido que el beneficio bruto, sobre todo la I+D y la compensación en acciones, y los ingresos por créditos regulatorios cayeron un 73 %. El flujo de caja se apoyó en 1.850 millones de dólares de depreciación y 1.170 millones de compensación en acciones (ambas partidas sin salida de efectivo) y en 2.590 millones de capital de trabajo neto, sobre todo más cuentas por pagar, pasivos devengados e ingresos diferidos.
¿Cuánto invertirá Tesla en capex en 2026?
Unos 20.000 millones de dólares, según la previsión de Tesla del 21 de octubre de 2026, frente a los más de 25.000 millones previstos en abril. El capex de los nueve primeros meses fue de 13.010 millones, lo que implica aproximadamente 7.000 millones en el T4.
¿Se está endeudando Tesla para financiar su gasto en IA?
Por ahora no. Tesla firmó 30.000 millones de dólares en líneas bancarias sin garantía el 29 de septiembre de 2026, pero no tenía préstamos dispuestos con cargo a ellas y dijo que no prevé disponer de ellas en 2026. Su deuda y sus arrendamientos financieros, de 9.520 millones de dólares, son casi en su totalidad sin recurso. Además, el endeudamiento no computaría en el flujo de caja libre.
¿Cuánto efectivo tiene Tesla?
45.450 millones de dólares en efectivo, equivalentes de efectivo e inversiones a corto plazo a 30 de septiembre de 2026, 1.920 millones más que al inicio del trimestre, principalmente gracias al flujo de caja libre.
¿Es sostenible el flujo de caja libre de Tesla del T3?
No con la evidencia de un solo trimestre. Unos 2.590 millones de dólares procedieron del capital de trabajo, que puede revertirse; el T3 fue el trimestre de mayor generación de caja de Tesla tanto en 2024 como en 2025, y la previsión de capex implica un gasto récord en el T4.
Conclusión: financiada por ahora, pero la factura sigue llegando
La apuesta de Tesla por la IA se está pagando con cuatro elementos: un negocio operativo que ha generado entre 13.000 y 19.000 millones de dólares de caja operativa al año desde 2022, un capital de trabajo favorable, una reserva de efectivo de 45.000 millones que genera intereses y, si hace falta, 30.000 millones en líneas bancarias sin disponer. La compensación en acciones añade una quinta fuente, sin salida de efectivo, que los accionistas pagan mediante la dilución.
El tercer trimestre demuestra que la financiación es suficiente. No demuestra que la inversión vaya a rendir. El flujo de caja libre por cada dólar de ingresos, del 3,2 % en los últimos 12 meses, es el más bajo de la serie desde 2019, y el presupuesto de 2026 ha cambiado dos veces en nueve meses.
Las pruebas que cambiarían ese panorama son comerciales, no financieras: ingresos de pago por FSD y Robotaxi, clientes externos de Optimus, contratos de energía rentables y cómputo que se traduzca en productos. Hasta entonces, la medida correcta del progreso es el flujo de caja libre después de la compensación en acciones, seguido durante varios trimestres, y no un único dato positivo.
Cómo se actualiza esta página: la tabla anual utiliza los datos de los Form 10-K de Tesla procedentes de SEC EDGAR XBRL (2019–2025) y la tabla trimestral utiliza la conciliación de los informes trimestrales de Tesla, con un capex que incluye las compras de sistemas de energía, tal como Tesla lo presenta ahora. Ambas tablas se actualizarán tras cada informe trimestral y cuando se presente el 10-Q del T3 2026. Los precios son cierres de la sesión regular del Nasdaq. Esta página es un análisis, no asesoramiento de inversión.
Lectura Relacionada
- Tesla Q2 2026: ¿puede Robotaxi frenar la caída de márgenes?
- ¿Cuándo salió Tesla a bolsa? Fecha, precio y rentabilidad
- El IPO de SpaceX y Tesla: la apuesta del 12 de junio
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Las 7 Magníficas en 2026: peso y riesgo de concentración
- Acciones de META tras Muse: ¿justifica un agente IA $145B?
- Resultados Amazon Q2 2026: ¿justifica AWS el capex de $200B?
- Microsoft Q4 2026: Azure frente al riesgo de capex en IA
- Salida a bolsa de Anthropic y OpenAI: fecha y valoración
- Coherent sube 8% con caja libre de −1.020 M$ en 2026
- Resultados NIO 2026: por qué crecer un 71% da pérdidas
- Nvidia tras resultados: cada reacción de NVDA desde 2016
- Reembolsos arancelarios IEEPA: 78 empresas que cobraron
- Más análisis en el centro temático IA y mercados
Referencias
- SEC EDGAR — Tesla Q3 2026 Update, Form 8-K Exhibit 99.1 (21 de octubre de 2026)
- SEC EDGAR — Tesla Form 8-K: contratos de crédito por 30.000 millones de dólares (29 de septiembre de 2026)
- SEC EDGAR — Producción, entregas e instalaciones de Tesla en el T3 2026 (2 de octubre de 2026)
- SEC EDGAR — Tesla Q2 2026 Update (22 de julio de 2026)
- SEC EDGAR — Tesla Q1 2026 Update (22 de abril de 2026)
- SEC EDGAR — Tesla Q4 2025 Update e inversión en xAI (28 de enero de 2026)
- SEC EDGAR — Form 10-Q de Tesla del trimestre cerrado el 30 de junio de 2026
- SEC EDGAR — Form 10-K de Tesla de 2025
- SEC EDGAR — Declaración de representación (proxy) 2026 de Tesla (DEF 14A, 19 de octubre de 2026)
- SEC EDGAR — Tesla XBRL company facts (datos anuales de flujo de caja)
- SEC EDGAR — Índice de presentaciones de Tesla (8-K)
- Tesla — Relación con inversores
- Yahoo Finance — Resultados de Tesla del T3 2026, estimaciones, previsión de capex y comentarios de la conferencia (21 de octubre de 2026)
- Stocktwits vía TradingView — giro de TSLA fuera de horario, previsión de capex de 20.000 millones de dólares, calendario de Optimus (21 de octubre de 2026)
- investingLive — Tesla eleva su previsión de capex 2026 a unos 25.000 millones de dólares (23 de abril de 2026)
- Electrek — Resultados financieros de Tesla del T3 2026 (21 de octubre de 2026)
- Nasdaq — Precios históricos de TSLA
- xAI — sitio oficial
- SpaceX — sitio oficial
- Investopedia — Flujo de caja libre (FCF)


