
 Por Muke
El futuro de Uber en robotaxis depende de quién se quede con el cliente y con la ganancia
Los robotaxis podrían ampliar el negocio de Uber, pero también podrían debilitar su poder de negociación. La pregunta decisiva para los accionistas de UBER es si Uber puede convertir la demanda de sus clientes en beneficios duraderos después de pagar a sus socios de vehículos autónomos y de dar soporte a las flotas.
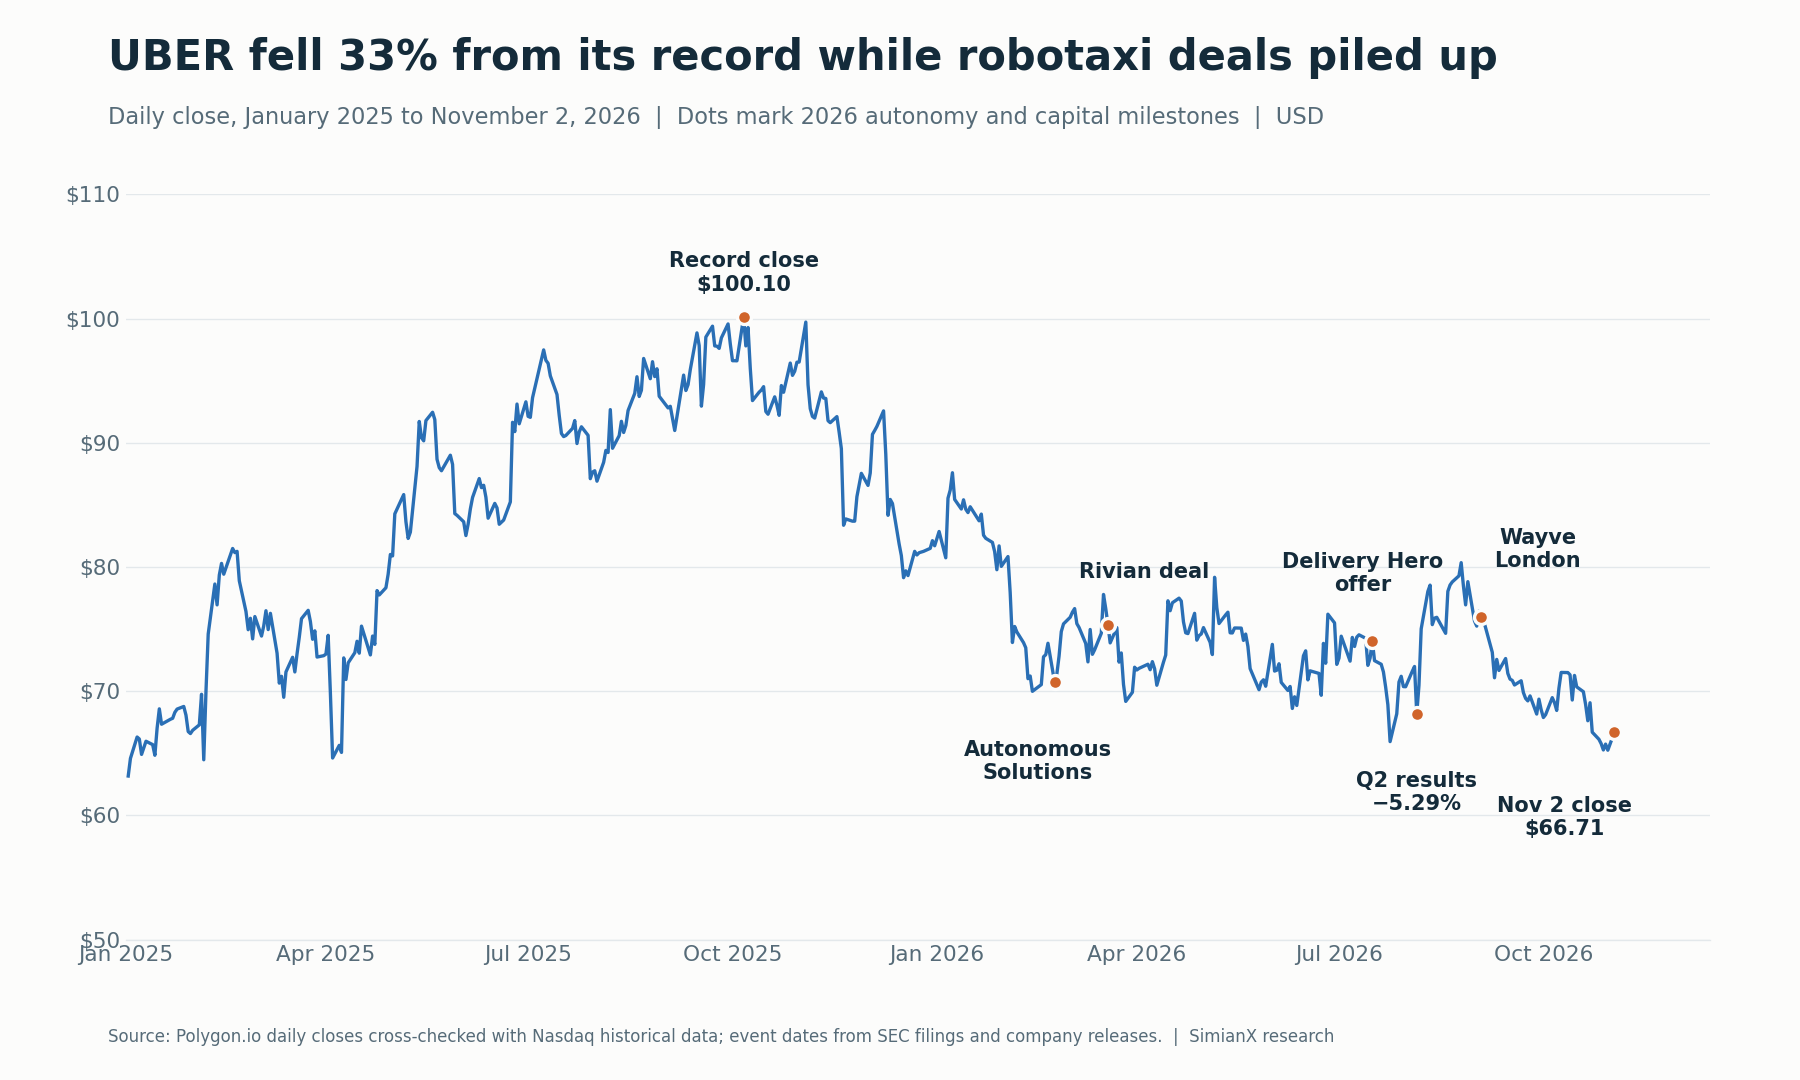
El mercado se ha hecho esa pregunta en voz alta. UBER cerró a $66.71 el 2 de noviembre de 2026, un 33.4% por debajo de su cierre récord de $100.10 del 6 de octubre de 2025 y un 18.4% menos en lo que va del año, mientras que el ETF del S&P 500 (SPY) ganó un 10.3% en el mismo periodo. La venta masiva llegó en un año en el que el negocio principal de Uber siguió creciendo a un ritmo de alrededor del 20% y su lista de socios de robotaxis no dejó de alargarse.
La evidencia respalda una conclusión mixta. Uber ya distribuye viajes autónomos, ha ampliado sus alianzas y está construyendo servicios en torno a la comercialización de flotas. Sin embargo, sus socios también pueden desarrollar relaciones directas con los clientes, y algunos compromisos de vehículos anunciados requieren años de avances técnicos y un capital considerable.
Actualizado el 4 de noviembre de 2026. Las fuentes incluyen los comunicados de resultados y el 10-Q de Uber presentados ante la SEC (el más reciente, el del T3 2026, presentado el 4 de noviembre), los comentarios preparados de la dirección, los documentos de Rivian ante la SEC, los anuncios oficiales de alianzas y la información publicada por Waymo. Los precios son cierres diarios de Polygon.io contrastados con Nasdaq. A continuación se distinguen los resultados reportados, los objetivos de la dirección y los cálculos ilustrativos.
La acción de UBER de un vistazo: precio, caída y comparables
| Indicador | Valor | Fecha o periodo |
|---|---|---|
| Último cierre | $66.71 | 2 de noviembre de 2026 |
| Cierre récord | $100.10 | 6 de octubre de 2025 |
| Caída desde el cierre récord | −33.4% | Del 6 de octubre de 2025 al 2 de noviembre de 2026 |
| Cierre más bajo de las últimas 52 semanas | $65.25 | 30 de octubre de 2026 |
| Cierre de fin de año de 2025 | $81.71 | 31 de diciembre de 2025 |
| Variación de UBER en 2026 | −18.4% | Del 31 de diciembre de 2025 al 2 de noviembre de 2026 |
| Variación de SPY en 2026 | +10.3% | Mismo periodo |
| Variación de Lyft (LYFT) en 2026 | −14.2% | Mismo periodo |
| Variación de Tesla (TSLA) en 2026 | −10.2% | Mismo periodo |
| Variación de Rivian (RIVN) en 2026 | −33.1% | Mismo periodo |
| Flujo de caja libre de los últimos cuatro trimestres | $10.1 mil millones | Del T3 2025 al T2 2026 |
| Valor de mercado aproximado | $136 mil millones | 2,042,560,121 acciones a $66.71 |
| Rendimiento aproximado del flujo de caja libre | 7.4% | $10.1 mil millones ÷ $136 mil millones |
El valor de mercado utiliza el número de acciones que figura en la portada del 10-Q de Uber del T2 2026 (al 31 de julio de 2026); es una aproximación, no una cotización.
La brecha entre un negocio que crece y una acción que cae es el debate sobre los robotaxis expresado en cifras. Los inversores descuentan la posibilidad de que operadores autónomos como Waymo, Tesla y Zoox, de Amazon, capten a los pasajeros directamente, y sopesan un programa de capital más pesado, que incluye la adquisición de Delivery Hero, frente al antiguo perfil de Uber con pocos activos.
Perspectivas de la acción de Uber con los robotaxis: la oportunidad y la amenaza
La estrategia de robotaxis de Uber se apoya en una premisa sencilla: los desarrolladores de vehículos autónomos necesitan clientes, y Uber puede ayudar a conseguírselos.
Para una flota autónoma, un vehículo parado no genera ingresos por pasajeros mientras la financiación, la depreciación, el seguro y otros costos siguen corriendo. Por tanto, una plataforma que aporte viajes adicionales puede ofrecer un valor económico real.
Sin embargo, la relación funciona en ambos sentidos. Uber necesita una oferta de transporte competitiva. Si un número reducido de desarrolladores autónomos controla los vehículos más capaces, esas empresas podrían exigir condiciones comerciales atractivas o dirigir a los pasajeros hacia sus propias aplicaciones.
| Pregunta | Oportunidad de crecimiento para Uber | Amenaza para Uber |
|---|---|---|
| ¿Quién atrae al pasajero? | Uber conserva la relación de reserva | Los pasajeros reservan cada vez más directamente con los operadores autónomos |
| ¿Quién aporta los vehículos? | Varios socios que compiten entre sí refuerzan la capacidad de elección de Uber | Unos pocos proveedores fuertes ganan poder de negociación |
| ¿Quién mejora la utilización? | Uber llena capacidad de flota que de otro modo estaría ociosa | Los operadores generan por su cuenta demanda suficiente |
| ¿Quién financia la expansión? | Inversores externos financian las flotas en condiciones sostenibles | Uber debe comprometer más capital o absorber el riesgo a la baja |
| ¿Quién se queda con el ahorro de costos? | Uber gana volumen y mantiene una economía atractiva | Tarifas más bajas y pagos a socios absorben el ahorro |
| ¿Qué pasa con los viajes existentes? | Los vehículos autónomos atraen demanda incremental | Los viajes autónomos sustituyen a viajes con conductor humano más rentables |
Nuestra valoración es que los robotaxis son una oportunidad de crecimiento creíble con un reparto de beneficios aún sin resolver. Más viajes autónomos demostrarían adopción. No probarían, por sí solos, que los accionistas de Uber obtienen rendimientos atractivos.
Socios de robotaxis de Uber: estado de cada gran acuerdo (noviembre de 2026)
El término “alianza de robotaxis” abarca proyectos en etapas muy distintas.
Un servicio comercial sin conductor a bordo es económicamente distinto de un viaje supervisado con un conductor de seguridad. Un despliegue previsto para dentro de varios años es otra cosa más.
Estas distinciones importan porque el argumento más atractivo a favor de los robotaxis depende en parte de eliminar el costo de un conductor a bordo. Un lanzamiento supervisado puede demostrar interés de los clientes y avances operativos sin establecer esa estructura de costos final.
| Alianza o programa | Anunciado | Información verificada | Estado al 2 de noviembre de 2026 |
|---|---|---|---|
| Waymo a través de Uber | Acuerdo anterior | Waymo señala Austin y Atlanta como ciudades donde los pasajeros pueden acceder a su servicio a través de Uber | En operación, totalmente sin conductor; Waymo atiende a pasajeros en 14 ciudades en total, sobre todo a través de su propia aplicación |
| Zoox (Amazon) | 11 de marzo de 2026 | Los robotaxis de Zoox se ofrecerán en Uber en Las Vegas (previsto para el verano de 2026) y Los Ángeles (objetivo a mediados de 2027), mientras Zoox mantiene su propia aplicación | Plan de doble canal; el anuncio por sí solo no acredita un despliegue completado |
| Wayve y Nissan en Tokio | 11 de marzo de 2026 | Memorando de entendimiento para un piloto previsto para finales de 2026, con un operador de seguridad capacitado y un socio de taxis con licencia | Plan de desarrollo y piloto, sujeto a conversaciones con las autoridades |
| Rivian | 19 de marzo de 2026 | 10,000 robotaxis R2 previstos, con los primeros despliegues en San Francisco y Miami en 2028; inversión de $300 millones desembolsada el 4 de mayo de 2026 | Plan a largo plazo, condicionado a hitos |
| Wayve en Londres | 3 de septiembre de 2026 | Viajes públicos supervisados con un conductor de alquiler privado capacitado y con licencia de TfL a bordo | En operación, supervisado; sin fecha para viajes sin conductor |
| Lucid y Nuro | Julio de 2025 y enero de 2026 | Robotaxi Lucid Gravity con el Nuro Driver, presentado en enero de 2026, para un lanzamiento previsto en el Área de la Bahía de San Francisco en 2026 | Previsto; propiedad de Uber o de socios de flota y ofrecido solo en Uber |
Fuentes: alianzas de red de Waymo, comunicado de Zoox y Uber, comunicado de Wayve, Uber y Nissan, acuerdo con Rivian, Form 8-K de Rivian sobre la inversión de $300 millones, lanzamiento de Uber en Londres, cobertura del lanzamiento en Londres y presentación del robotaxi de Lucid, Uber y Nuro. Para la reacción bursátil al acuerdo con Lucid, consulte nuestro análisis del acuerdo de robotaxis entre Lucid y Uber.
Los comentarios preparados del T2 2026 de Uber también mencionaron despliegues europeos con Autobrains y WeRide y avances con Nuro, Wayve y Zoox.
La tabla muestra por qué sumar cada ciudad o vehículo anunciado en una única “flota de robotaxis en operación” exageraría el avance comercial.
Un marco de inversión útil sigue cada proyecto a través de etapas sucesivas: acuerdo, pruebas, servicio supervisado, autorización sin conductor, operaciones comerciales sin conductor y rentabilidad demostrada.
Cómo reaccionó la acción de UBER a cada hito de robotaxis de 2026
| Fecha | Evento | Cierre de UBER | UBER ese día | SPY ese día | UBER desde ese cierre hasta el 2 de noviembre |
|---|---|---|---|---|---|
| 23 de febrero de 2026 | Lanzamiento de Uber Autonomous Solutions | $70.72 | −4.25% | −1.02% | −5.7% |
| 11 de marzo de 2026 | Acuerdo con Zoox y plan de Wayve y Nissan en Tokio | $74.97 | +3.61% | −0.13% | −11.0% |
| 19 de marzo de 2026 | Anuncio del acuerdo de robotaxis con Rivian | $75.34 | −1.72% | −0.25% | −11.5% |
| 16 de julio de 2026 | Oferta de adquisición por Delivery Hero | $74.04 | +1.89% | −0.54% | −9.9% |
| 5 de agosto de 2026 | Resultados del T2 2026 y previsión del T3 | $68.18 | −5.29% | −0.20% | −2.2% |
| 1 de septiembre de 2026 | Waymo abre Denver, San Diego y Tampa y llega a 14 ciudades | $75.24 | −0.54% | −0.69% | −11.3% |
| 3 de septiembre de 2026 | Comienzan en Londres los viajes supervisados de Wayve en Uber | $75.96 | −0.64% | +1.05% | −12.2% |
| 4 de noviembre de 2026 | Resultados del T3 2026 y previsión del T4, publicados antes de la apertura | Cierre anterior $66.60 (3 de noviembre) | Se añadirá tras el cierre | Se añadirá tras el cierre | — |
Variaciones de cierre a cierre a partir de datos diarios de Polygon.io, contrastados con Nasdaq. Los movimientos del mismo día incluyen todas las demás noticias de esa jornada y no prueban causalidad. El cierre del 3 de noviembre procede de datos de cotización diferida de Cboe, contrastados con StockAnalysis; la reacción del 4 de noviembre se añadirá tras el cierre.
En retrospectiva, el patrón es claro: los titulares sobre alianzas produjeron movimientos pequeños o negativos, y hoy la acción está más baja que después de cada uno de ellos. El mercado trató cada anuncio como prueba de adopción, no como prueba de beneficio.
El punto de partida financiero de Uber le da opciones
Uber persigue el transporte autónomo desde un negocio operativo consolidado.
Para el trimestre terminado el 30 de junio de 2026, su comunicado de resultados presentado ante la SEC informó lo siguiente:
| Métrica del T2 2026 | Resultado reportado | Interpretación |
|---|---|---|
| Viajes en la plataforma | 3.9 mil millones | Incluye actividad de la plataforma más allá de los robotaxis |
| Reservas brutas | $58.0 mil millones | Valor de las transacciones, no ingresos de Uber |
| Ingresos | $14.2 mil millones | Ingresos contables |
| Utilidad operativa GAAP | $1.9 mil millones | Rentabilidad operativa |
| Flujo de caja operativo | $2.9 mil millones | Efectivo generado por las actividades de operación |
| Flujo de caja libre | $2.8 mil millones | Flujo de caja operativo menos inversiones de capital |
La tendencia a lo largo de seis trimestres es de crecimiento sostenido:
| Trimestre | Viajes | Reservas brutas | Ingresos | Utilidad operativa GAAP | Flujo de caja libre |
|---|---|---|---|---|---|
| T2 2025 | 3.3 mil millones | $46.8B | $12.7B | $1.45B | $2.5B |
| T3 2025 | 3.5 mil millones | $49.7B | $13.5B | $1.1B | $2.2B |
| T4 2025 | 3.8 mil millones | $54.1B | $14.4B | $1.8B | $2.8B |
| T1 2026 | 3.6 mil millones | $53.7B | $13.2B | $1.9B | $2.3B |
| T2 2026 | 3.9 mil millones | $58.0B | $14.2B | $1.9B | $2.8B |
| T3 2026 | 4.1 mil millones | $59.8B | $14.8B | $1.4B | $2.5B |
Fuente: comunicados de resultados de Uber del T3 2025, T4 2025, T1 2026, T2 2026 y T3 2026. Las cifras del T2 2025 son la columna comparativa del comunicado del T2 2026.
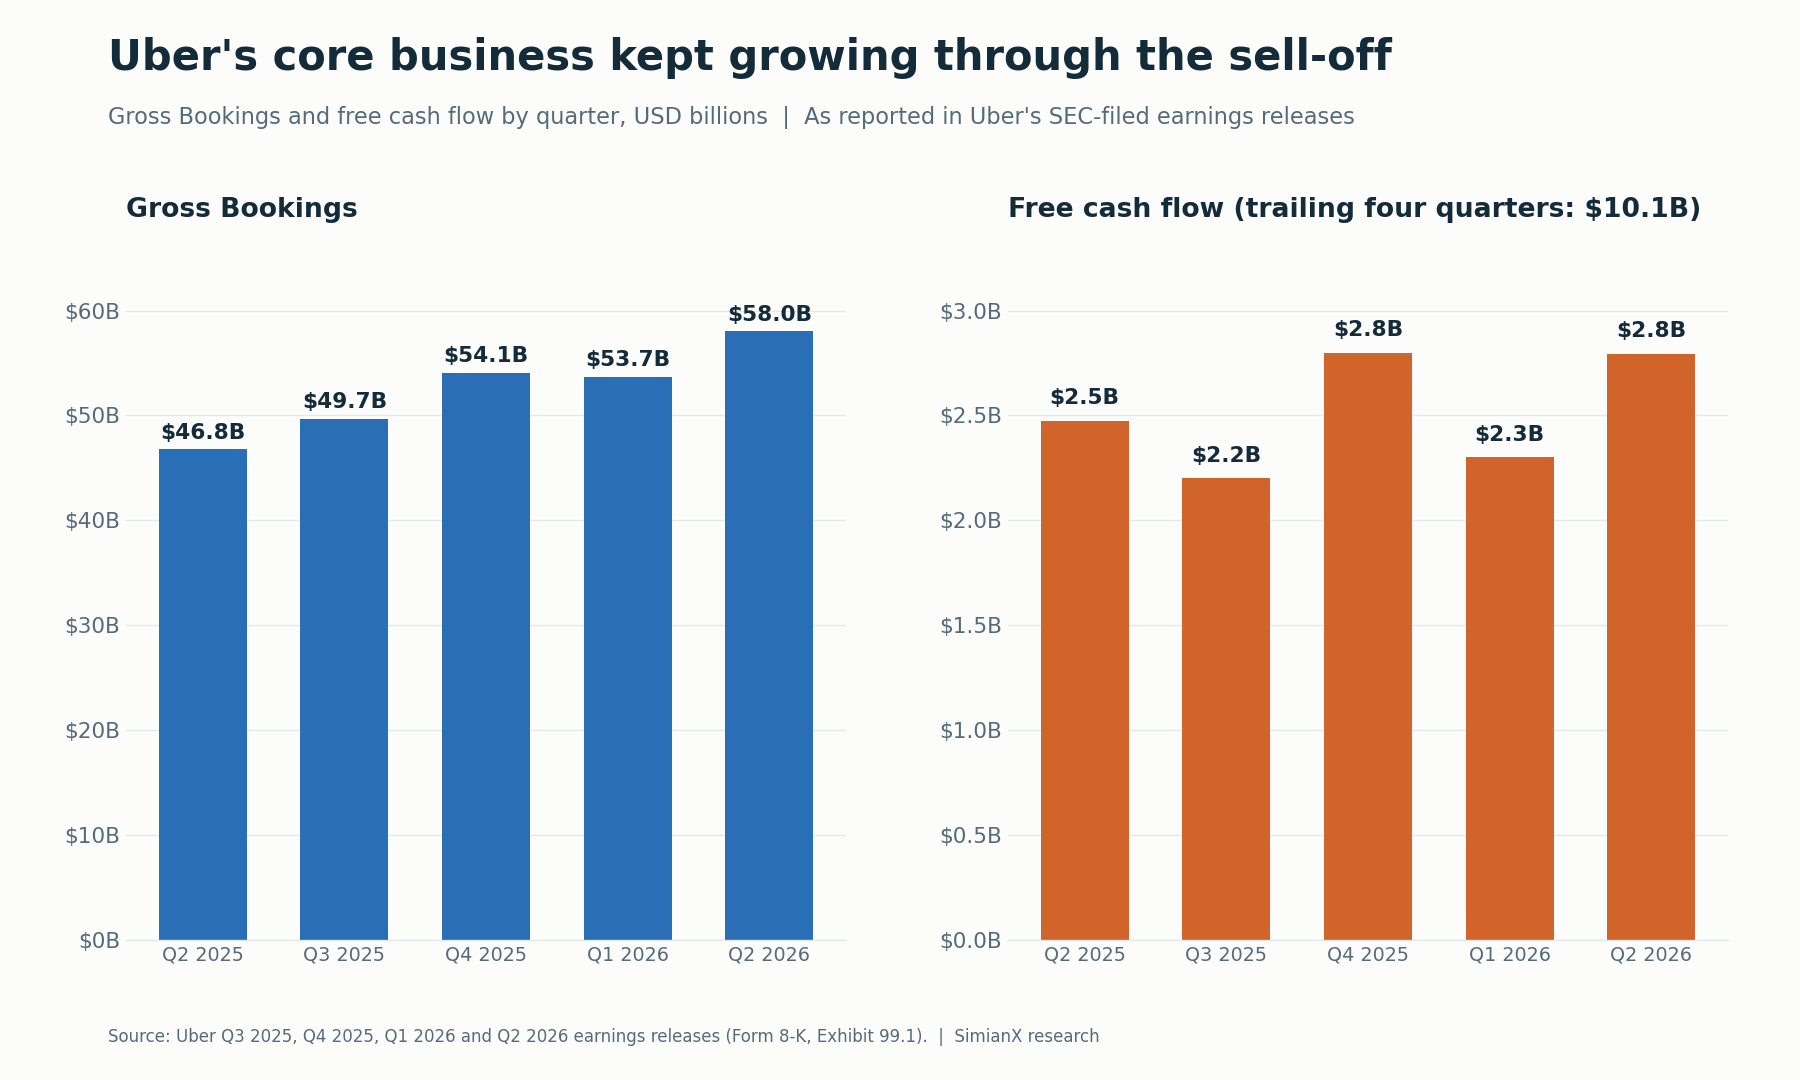
Estas cifras del grupo no aíslan el desempeño de los robotaxis. El segmento de Movilidad, donde se ubican los robotaxis, generó $29.0 mil millones en reservas brutas (un 22% más) y $2.2 mil millones de utilidad operativa del segmento (un 28% más) en el T2 2026; los ingresos de Movilidad subieron solo un 1% debido a cambios en el modelo de negocio.
La utilidad neta reportada de $2.4 mil millones también incluyó un beneficio antes de impuestos de $1.6 mil millones por revalorizaciones de inversiones de capital. Ese beneficio no debe interpretarse como ganancia recurrente del negocio de viajes; en el T1 2026 la misma partida restó $1.5 mil millones.
El comunicado del T3 2026, presentado el 4 de noviembre, mostró el mismo patrón. Las reservas brutas subieron un 20% hasta $59.8 mil millones, los ingresos aumentaron un 10% hasta $14.8 mil millones (los cambios en el modelo de negocio restaron 8 puntos porcentuales al crecimiento de los ingresos) y el EBITDA ajustado creció un 31% hasta $3.0 mil millones. Las reservas brutas de Movilidad alcanzaron $29.5 mil millones (un 18% más) y la utilidad operativa del segmento de Movilidad, $2.4 mil millones (un 27% más). La utilidad neta GAAP de $512 millones incluyó una pérdida antes de impuestos de $476 millones por revalorizaciones de inversiones de capital.
La implicación estratégica es que Uber tiene recursos para apostar por la autonomía. La cuestión de inversión es con qué productividad se despliegan esos recursos.
Un negocio principal rentable puede financiar la experimentación, pero también puede ocultar rendimientos débiles en una actividad en desarrollo si la información sigue presentándose de forma agregada. Los inversores necesitan pruebas de que la expansión autónoma añade valor más allá de lo que habría producido el negocio existente.
Los robotaxis compiten ahora con Delivery Hero por el capital de Uber
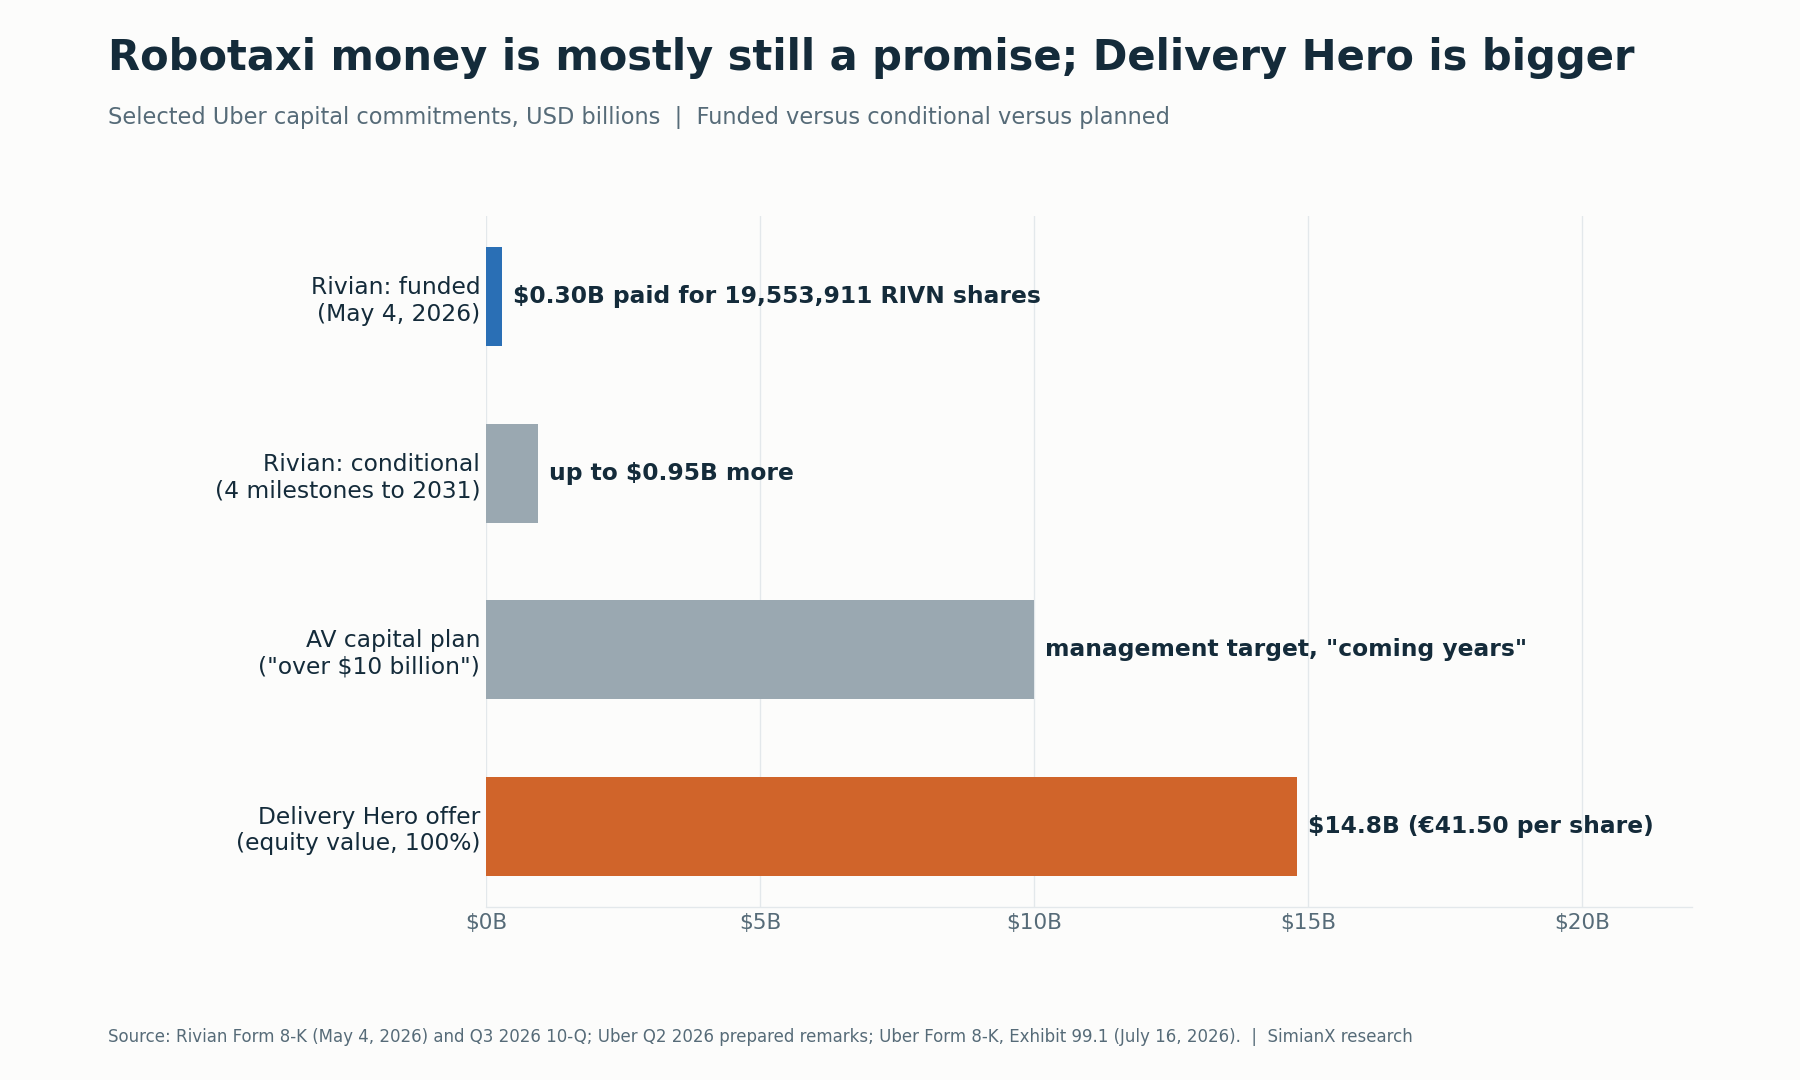
El 16 de julio de 2026, Uber ofreció €41.50 por acción por Delivery Hero, un valor patrimonial de $14.8 mil millones por el 100% de la empresa, o $13.7 mil millones si se descuenta la participación que ya poseía. Uber prevé que la operación se cierre en el segundo semestre de 2027, que tenga un efecto positivo en el EPS non-GAAP desde el cierre y que mantenga el apalancamiento bruto por debajo de 2x.
La financiación ya es visible en los documentos ante la SEC. Uber firmó un crédito puente de €14.2 mil millones, sustituyó €4 mil millones de él por un préstamo a plazo el 6 de agosto de 2026 y el 15 de septiembre de 2026 colocó €4.5 mil millones en bonos sénior con vencimientos entre 2029 y 2046. La deuda total era de $12.6 mil millones al 30 de junio de 2026, antes de esos pasos.
Al mismo tiempo, la dirección afirmó que espera comprometer más de $10 mil millones de capital en los próximos años entre inversiones de capital en empresas de vehículos autónomos, infraestructura y compromisos de compra de vehículos, y que está evaluando inversores externos para repartir la carga. El 10-Q del T2 2026 de Uber advierte que “podría necesitar contraer deuda adicional para financiar la compra de vehículos autónomos o infraestructura”.
Ese es el núcleo del debate para los accionistas: un negocio que genera unos $10 mil millones al año de flujo de caja libre financia ahora una gran adquisición, un programa plurianual de vehículos autónomos y la continuidad de las recompras de acciones (quedaban autorizados unos $16 mil millones después del T2).
Por qué las flotas autónomas podrían necesitar a Uber
El argumento más sólido a favor de Uber es que fabricar un vehículo autónomo capaz no crea automáticamente una plataforma de transporte.
Un operador comercial también debe resolver la captación de pasajeros, la asignación de viajes, el pago, la atención al cliente, la coordinación de recogidas, el posicionamiento de los vehículos y la recuperación del servicio ante incidencias.
Esas tareas siguen siendo necesarias cuando desaparece el conductor.
Pensemos en una flota con una demanda fuerte en las horas de desplazamiento al trabajo, pero más débil en otros momentos. Las reservas adicionales podrían repartir los costos fijos de propiedad entre más millas recorridas con pasajeros. Uber podría resultar valiosa si su plataforma aporta esas reservas de forma eficiente.
Una red mixta también podría ayudar cuando los vehículos autónomos no pueden atender una vía, una condición meteorológica, un punto de recogida o un tipo de viaje concretos. La oferta con conductores humanos puede mantener la disponibilidad del servicio mientras se desarrolla la cobertura autónoma.
La dirección ofreció un primer dato: en los mercados de vehículos autónomos más maduros, como Los Ángeles, San Francisco y Phoenix, Uber afirmó que su cuota de mercado en la categoría, tanto en el conjunto de la ciudad como dentro de las zonas donde operan los vehículos autónomos, es mayor que hace un año. Es una afirmación de la compañía sin cifras publicadas, pero es el tipo de evidencia que necesita el escenario optimista.
Estos son argumentos económicos, no una prueba de los márgenes futuros de Uber. Su solidez depende de si Uber aporta demanda incremental y capacidades operativas que los socios no puedan obtener más baratas en otro lugar.
Por tanto, la comparación importante es la ganancia del socio con Uber frente a su ganancia sin Uber.
Por qué Waymo puede ser a la vez socio y amenaza competitiva
Los propios materiales de Waymo confirman la distribución a través de Uber en Austin y Atlanta. La misma empresa también opera un servicio para consumidores con su propia aplicación.
El 1 de septiembre de 2026, Waymo empezó a recibir pasajeros del público en Denver, San Diego y Tampa, con lo que su presencia de viajes totalmente autónomos llegó a 14 ciudades. El anuncio remitía a los clientes interesados a la aplicación de Waymo y describía un acceso que se ampliaría de forma gradual.
La implicación es que los acuerdos de distribución pueden variar según la ciudad.
Para Uber, una relación con un proveedor líder de vehículos autónomos valida la utilidad de su plataforma. No garantiza que el proveedor vaya a usar Uber en todas partes ni que mantenga las mismas condiciones comerciales indefinidamente.
El riesgo aumenta si los clientes desarrollan una fuerte preferencia por un servicio autónomo concreto. La preferencia de marca podría dar al operador influencia sobre los precios, la posición en la aplicación, el acceso a los clientes y la distribución.
Por el contrario, si los pasajeros valoran sobre todo las esperas cortas, una cobertura amplia y una experiencia de reserva familiar, Uber podría conservar un papel importante incluso cuando la tecnología del vehículo provenga de otra empresa.
Tesla es la otra amenaza de venta directa al consumidor. Comenzó los viajes de Robotaxi con Cybercabs en Austin en septiembre de 2026, como seguimos en nuestra página sobre los robotaxis y los márgenes de Tesla, y financia ese impulso con su propio flujo de caja, como muestra nuestro análisis del flujo de caja libre de Tesla. El 10-Q de Uber nombra a Alphabet (Waymo), Amazon (Zoox) y Tesla como competidores en conducción autónoma.
La pregunta relevante es cuánta demanda aporta cada parte a la relación.
Zoox muestra por qué una alianza no elimina la competencia
El anuncio de Zoox y Uber describió la disponibilidad prevista en Uber en Las Vegas y Los Ángeles, a la vez que preservaba explícitamente el servicio a través de la aplicación de Zoox. Fue la primera alianza de Zoox con una plataforma de terceros.
Esa estructura ilustra un posible desenlace para la industria: los operadores autónomos utilizan al mismo tiempo plataformas de intermediación y canales directos. Los propios comentarios preparados de Uber dicen ahora que espera que los modelos de distribución propia y de terceros coexistan.
Para Uber, la oportunidad es acceder a vehículos diferenciados sin tener que desarrollar por sí misma todo el sistema autónomo.
El problema competitivo es que un socio puede observar la demanda, ganar reconocimiento de marca y mantener una relación independiente con los pasajeros. Con el tiempo, ambas partes pueden negociar quién merece una mayor parte de la tarifa.
Un modelo de doble canal todavía puede ser rentable para Uber. Simplemente pone más peso en la capacidad de la compañía para demostrar un valor incremental medible.
Los inversores deberían examinar si los derechos de distribución son exclusivos, qué ciudades cubren, cuánto duran y si los socios pueden cambiar el reparto de sus vehículos entre los distintos canales de reserva.
Rivian vuelve más concreta la cuestión del capital
El acuerdo con Rivian anunciado el 19 de marzo de 2026 (el acuerdo de suscripción está fechado el 18 de marzo) incluyó varios compromisos y planes distintos:
| Elemento divulgado | Importe o calendario | Matiz |
|---|---|---|
| Inversión potencial de Uber | Hasta $1.25 mil millones hasta 2031 | Sujeta a hitos de autonomía |
| Primera inversión | $300 millones, desembolsados el 4 de mayo de 2026 | Pagada después de que Rivian cumpliera el Hito n.º 1 en abril; 19,553,911 acciones de Rivian a $15.3422 |
| Inversión restante | Hasta $950 millones | Cuatro hitos más, algunos de los cuales exigen una calidad de autonomía demostrada |
| Compras iniciales de vehículos previstas | 10,000 robotaxis R2 | Uber o socios de flota |
| Oportunidad adicional de vehículos | Hasta 40,000 vehículos | Opción de negociar compras a partir de 2030 |
| Despliegues comerciales iniciales | San Francisco y Miami en 2028 | Calendario previsto |
| Ambición geográfica | 25 ciudades hasta 2031 | Objetivo de despliegue futuro en EE. UU., Canadá y Europa |
Fuente del tramo desembolsado: el Form 8-K del 4 de mayo de 2026 de Rivian y su 10-Q del T3 2026.
Estas condiciones describen una exposición futura condicionada, no una flota completada de 50,000 vehículos.
El primer tramo ya muestra el riesgo. Al cierre de Rivian del 2 de noviembre de 2026, de $13.19, las 19,553,911 acciones valían unos $258 millones, aproximadamente un 14% menos que los $300 millones que pagó Uber.
El acuerdo también muestra por qué el modelo de “pocos activos” requiere un examen más atento. La inversión en capital, la propiedad directa de vehículos, la financiación de flotas por terceros y las garantías contractuales generan riesgos diferentes.
Una empresa puede evitar poseer vehículos directamente y, aun así, aceptar obligaciones que influyan en su rendimiento económico. Por el contrario, el capital externo para flotas puede sostener el crecimiento sin que Uber tenga que financiar cada vehículo.
El análisis debe seguir los compromisos de efectivo y el riesgo contractual, en lugar de basarse en una sola etiqueta.
Economía unitaria de los robotaxis: ¿quién paga el vehículo?
Eliminar al conductor a bordo cambia la estructura de costos. No elimina el costo de prestar el servicio de transporte.
Un servicio de robotaxis comercialmente sostenible debe cubrir el vehículo, el hardware y el software autónomos, la financiación, el seguro, el mantenimiento, la energía, la limpieza, la atención al cliente y el tiempo de inactividad operativa.
| Capa económica | Costos o responsabilidades | Pregunta para los accionistas de Uber |
|---|---|---|
| Propiedad del vehículo | Costo de compra, financiación, depreciación | ¿Es Uber propietaria del activo o respalda su financiación? |
| Tecnología autónoma | Software, sensores, computación, actualizaciones | ¿Cuánto poder de negociación conserva el proveedor de la tecnología? |
| Operaciones de flota | Carga, limpieza, mantenimiento, cocheras | ¿Quién paga cuando los vehículos no están disponibles? |
| Servicio al pasajero | Asignación, pagos, atención, reembolsos | ¿Qué valor incremental aporta Uber? |
| Asignación de riesgos | Seguros, incidentes, garantías | ¿Qué parte absorbe los resultados adversos? |
| Generación de demanda | Descuentos, marketing, acceso a reservas | ¿Sigue siendo atractivo el crecimiento después de los incentivos? |
No existe una cifra pública de costos universal que pueda aplicarse con seguridad a todas estas alianzas.
Los diseños de los vehículos, las áreas de servicio, los arreglos contables y las responsabilidades operativas varían. Una afirmación precisa sobre el margen de los robotaxis de Uber requiere condiciones comerciales específicas y el desempeño real de la flota.
La medida más útil es la contribución en efectivo después de los costos y riesgos que Uber asume realmente.
Un menor costo por viaje no garantiza un mayor beneficio para Uber
Un cálculo ilustrativo muestra por qué el crecimiento de la demanda y el beneficio de la plataforma pueden moverse en direcciones distintas.
Supongamos que un servicio hipotético completa inicialmente 100 viajes con una tarifa de $20 y retiene $4 por viaje después de sus costos directos.
Supongamos ahora que precios más bajos aumentan la demanda, pero la plataforma retiene menos por viaje.
| Escenario ilustrativo | Viajes | Tarifa por viaje | Contribución retenida por viaje | Contribución total, calculada |
|---|---|---|---|---|
| Posición inicial | 100 | $20 | $4 | $400 |
| Más demanda con compresión moderada | 140 | $16 | $3 | $420 |
| Más demanda con compresión más fuerte | 140 | $16 | $2 | $280 |
Son datos de escenario inventados con fines explicativos, no tarifas, márgenes ni previsiones divulgados por Uber.
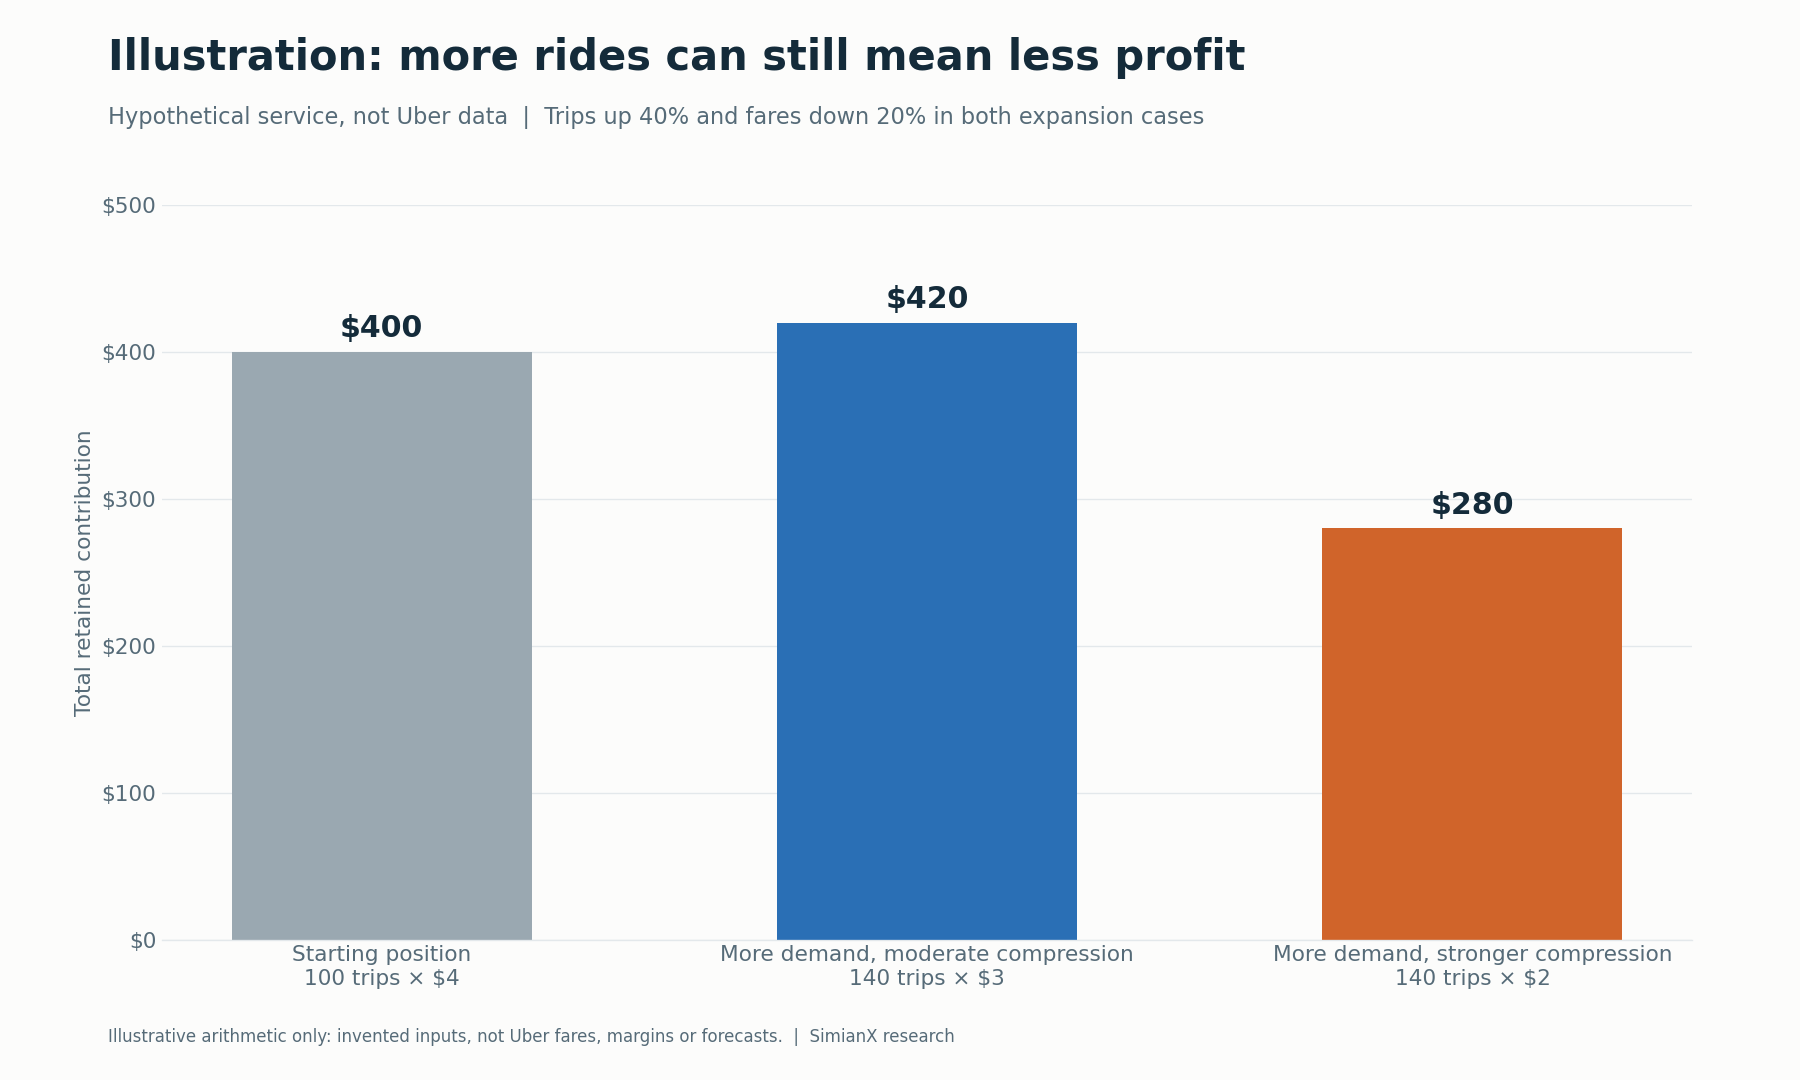
En ambos escenarios de expansión, los viajes suben un 40% y las tarifas bajan un 20%. Sin embargo, la contribución aumenta ligeramente o disminuye de forma significativa.
La diferencia está en la cantidad retenida por viaje.
Por eso una historia convincente de adopción de robotaxis puede coexistir con una economía decepcionante para los accionistas. La competencia puede trasladar el ahorro de costos a los pasajeros, los proveedores autónomos pueden quedarse con una mayor parte de la tarifa o los costos de soporte de la flota pueden absorber el beneficio.
También es posible lo contrario. Una utilización elevada y unas operaciones eficientes podrían mejorar la contribución incluso con precios más bajos para los pasajeros.
El resultado hay que medirlo.
Demanda incremental frente a canibalización
Los robotaxis pueden contribuir a Uber de dos maneras distintas.
Pueden atraer trayectos que de otro modo no se habrían realizado en Uber. También pueden sustituir trayectos que se habrían hecho en vehículos con conductor humano.
Lo primero crea demanda incremental. Lo segundo cambia la composición de la oferta.
Ambas cosas pueden ser útiles, pero sus implicaciones para el beneficio difieren.
En un viaje sustituido, la comparación relevante es la contribución que Uber obtiene del viaje autónomo frente a la que habría obtenido de la alternativa con conductor humano.
En un viaje genuinamente incremental, la pregunta es si sus ingresos adicionales superan los costos incrementales de captarlo y atenderlo.
La evidencia más sólida mostraría que la demanda total a nivel de ciudad se expande junto con una contribución saludable, y no un simple aumento de la proporción autónoma dentro de las reservas existentes.
Ese análisis también debe controlar los descuentos, la publicidad del lanzamiento, la estacionalidad, la ampliación de las áreas de servicio y los cambios en el mercado de transporte en general.
Uber intenta vender algo más que reservas
El 23 de febrero de 2026, Uber presentó Uber Autonomous Solutions (soluciones autónomas de Uber), que abarca infraestructura, experiencia de usuario y operaciones de flota.
Entre sus capacidades divulgadas figuran la generación de demanda, el apoyo en cartografía, el apoyo en financiación, las interfaces para pasajeros y los servicios operativos. A principios de 2026, Uber incorporó un equipo, AV Labs, que despliega cientos de vehículos equipados con sensores para recopilar datos de conducción para sus socios.
La lógica estratégica es clara: cuantas más tareas de comercialización asuma Uber, más motivos tendrá un desarrollador para seguir conectado a su plataforma.
Sin embargo, la amplitud operativa también introduce costos y responsabilidades de ejecución.
Un servicio puede reforzar una relación y, al mismo tiempo, producir un beneficio limitado. Por tanto, los inversores deben distinguir la importancia estratégica de la contribución financiera demostrada.
Las pruebas que conviene buscar incluyen una demanda de clientes recurrente, la retención de socios, los ingresos por servicios y los rendimientos después de los gastos operativos y la inversión asociados.
Por qué los compromisos de flota no equivalen a productividad de la flota
Los comentarios preparados del T2 2026 de Uber indicaron que los vehículos autónomos estaban activos en su plataforma en siete ciudades, con el objetivo de llegar a hasta 15 a final de año. La dirección también describió aproximadamente 120,000 vehículos comprometidos por los socios con la red de Uber en los próximos años.
Esa fue la información de la dirección en esa fecha de reporte. No debe leerse como un recuento de la flota en operación en noviembre.
En el comunicado del T3 2026, el CEO Dara Khosrowshahi afirmó que Uber prevé tener aproximadamente 700 vehículos totalmente sin conductor en su plataforma a final de año y más de 2,000 en 2027. Esa cifra de vehículos sin conductor a corto plazo es pequeña en comparación con los compromisos a largo plazo.
Un compromiso de vehículos necesita varios pasos adicionales antes de producir valor económico: entrega, validación técnica, autorización regulatoria, despliegue, demanda de pasajeros y operaciones sostenibles.
Un puente operativo útil es:
Vehículos anunciados → vehículos entregados → vehículos autorizados → vehículos activos → viajes pagados → contribución en efectivo.
El número de ciudades también puede inducir a error sin detalle del área de servicio. Una cobertura limitada en una ciudad es distinta de una disponibilidad amplia en otra.
La calidad del despliegue importa al menos tanto como el tamaño del anuncio.
¿Qué confirmaría el escenario optimista o el pesimista?
El escenario optimista más sólido es que Uber se convierta en una capa eficiente de distribución y comercialización para múltiples proveedores autónomos.
El escenario pesimista más sólido es que los operadores autónomos logren suficiente demanda y diferenciación técnica como para reducir el papel económico de Uber, mientras Uber compromete capital para conservar el acceso.
| Evidencia a vigilar | Respalda el escenario optimista | Respalda el escenario pesimista |
|---|---|---|
| Demanda de viajes | La demanda total de la ciudad se expande | Los viajes autónomos sustituyen sobre todo reservas existentes |
| Contribución | El beneficio por viaje sigue siendo atractivo | El volumen crece mientras cae la contribución retenida |
| Elección de socios | Varios proveedores capaces compiten | La oferta se concentra en unos pocos proveedores |
| Reserva directa | Uber sigue aportando una demanda incremental valiosa | Los socios captan pasajeros por su cuenta a un costo atractivo |
| Exposición de capital | La financiación externa sostiene un crecimiento rentable | Las garantías y los compromisos crecen más rápido que los rendimientos |
| Operaciones de flota | Mejoran la fiabilidad y la utilización | El tiempo de inactividad y los costos de soporte siguen altos |
| Estado del despliegue | Los proyectos supervisados se convierten en servicios sostenibles sin conductor | Los lanzamientos siguen siendo limitados o se retrasan una y otra vez |
Este marco hace que la tesis sea comprobable.
Una lista creciente de alianzas no basta como prueba del escenario optimista. El escenario pesimista también requiere algo más que la existencia de una aplicación competidora. El resultado financiero depende del comportamiento de los clientes, del desempeño operativo y de la economía negociada.
Qué mostró el informe del T3 2026 de Uber y qué vigilar a continuación
Uber publicó sus resultados del T3 2026 antes de la apertura del mercado el miércoles 4 de noviembre de 2026, antes de su conferencia de resultados a las 5:00 a. m., hora del Pacífico.
Las dos cifras principales se situaron en la mitad superior de la previsión de agosto de Uber: reservas brutas de $59.8 mil millones frente a una previsión de $58.25 mil millones a $60.25 mil millones, y un EPS non-GAAP de $0.88, el extremo superior de su rango de $0.84 a $0.88. La utilidad operativa non-GAAP subió un 38% hasta $2.3 mil millones, el 3.9% de las reservas brutas, y el flujo de caja libre fue de $2.5 mil millones.
Para el T4 2026, Uber prevé reservas brutas de $63.25 mil millones a $65.25 mil millones (un crecimiento del 18% al 22% a tipo de cambio constante), un EPS non-GAAP de $0.95 a $0.99 y un EBITDA ajustado de $3.13 mil millones a $3.23 mil millones. En materia de autonomía, el único dato cuantificado del comunicado fue la previsión del CEO de aproximadamente 700 vehículos totalmente sin conductor en Uber a final de año y más de 2,000 en 2027; no desglosó los viajes, los ingresos ni los costos autónomos. Los resultados de las matrices de los rivales en conducción autónoma se recogen en nuestro seguimiento de resultados de las 7 Magníficas.
La información sobre autonomía más útil en futuros informes distinguiría:
- Los viajes totalmente sin conductor de los viajes autónomos supervisados.
- Los vehículos activos de los compromisos futuros.
- La demanda incremental de la sustitución.
- La inversión en efectivo de los compromisos contingentes.
- El crecimiento de las reservas brutas de la contribución retenida.
- La rentabilidad del grupo de la economía de los proyectos autónomos.
Estas distinciones ayudarían a los inversores a conectar el relato tecnológico con los estados financieros. Para seguir en tiempo real la evolución del precio de UBER y los titulares sobre robotaxis, puede iniciar una sesión de análisis con IA en vivo en SimianX.
Preguntas frecuentes
¿Los robotaxis ayudarán o perjudicarán a la acción de Uber?
Los robotaxis podrían ayudar a Uber si amplían la demanda rentable y refuerzan el valor de su plataforma. Podrían perjudicar su tesis de inversión si los proveedores autónomos ganan poder de negociación o si la expansión exige compromisos de capital poco atractivos.
¿Por qué baja la acción de Uber en 2026?
UBER cayó un 18.4% desde su cierre de fin de año de 2025 hasta $66.71 el 2 de noviembre de 2026, y está un 33.4% por debajo de su cierre récord de octubre de 2025, pese a que las reservas brutas crecieron alrededor de un 20% anual. Las principales preocupaciones son los competidores de robotaxis que venden viajes directamente, los crecientes compromisos de capital con socios de vehículos autónomos y la oferta por Delivery Hero financiada con deuda.
¿Qué resultados presentó Uber en el T3 2026?
El 4 de noviembre de 2026, Uber reportó para el T3 reservas brutas de $59.8 mil millones (un 20% más), ingresos de $14.8 mil millones, un EPS non-GAAP de $0.88 y un flujo de caja libre de $2.5 mil millones, con las reservas brutas en la mitad superior de su previsión y el EPS en el extremo superior. Para el T4 prevé reservas brutas de $63.25 mil millones a $65.25 mil millones y un EPS non-GAAP de $0.95 a $0.99.
¿Quiénes son los socios de robotaxis de Uber?
Los principales socios nombrados son Waymo (Austin y Atlanta), Zoox, Wayve (Londres y un piloto previsto en Tokio con Nissan), Rivian, Lucid junto con Nuro y, en Europa, Autobrains y WeRide. Su estado va desde el servicio totalmente sin conductor hasta los viajes supervisados y los planes fijados para 2028.
¿Necesita Uber desarrollar su propio sistema de conducción autónoma?
El enfoque divulgado por Uber se apoya en gran medida en alianzas y servicios de comercialización. Su éxito depende de si sus capacidades de distribución y operación obtienen rendimientos atractivos junto a las empresas que aportan la tecnología autónoma.
¿Todos los viajes autónomos en Uber son totalmente sin conductor?
No. El lanzamiento de Uber en Londres en septiembre de 2026 incluía explícitamente un conductor de alquiler privado capacitado a bordo. Los inversores deberían comprobar el estado operativo de cada despliegue en lugar de deducirlo de la palabra “autónomo”.
¿Puede Waymo ser a la vez socio y competidor de Uber?
Sí. Waymo reconoce la distribución a través de Uber en Austin y Atlanta mientras desarrolla el acceso directo de los consumidores en otros lugares. La cooperación puede crear valor incluso cuando las empresas compiten por la relación con los clientes.
¿Eliminar a los conductores aumentará automáticamente los márgenes de Uber?
No. El ahorro puede ir a parar a los pasajeros, a los proveedores de tecnología, a los propietarios de las flotas o a los gastos operativos. El beneficio para Uber depende de la contribución que retenga después de sus costos y obligaciones reales.
¿Significa el acuerdo con Rivian que ya operan 50,000 robotaxis?
No. El anuncio describió un plan inicial de compra de 10,000 vehículos, una opción de hasta 40,000 más a partir de 2030 e hitos que se extienden a años futuros. Los despliegues comerciales iniciales están previstos para 2028. Solo se han pagado los primeros $300 millones de la inversión de Uber.
Veredicto: Uber debe demostrar que puede capturar el valor que ayuda a crear
Los robotaxis ofrecen a Uber una vía creíble de crecimiento, pero el beneficio financiero sigue condicionado a la utilización, las condiciones comerciales y la disciplina de capital.
Uber puede crear valor conectando vehículos autónomos con pasajeros y ayudando a las flotas a operar con eficiencia. La posibilidad contraria es que proveedores autónomos fuertes se queden con una mayor parte de la relación con el cliente y de la economía.
El precio de la acción ya refleja bastante escepticismo: a $66.71, el valor de mercado equivale a unas 13.5 veces el flujo de caja libre de los últimos doce meses. La evidencia que hay que vigilar es la progresión de los anuncios a flotas productivas, y de flotas productivas a rendimientos en efectivo duraderos.
Para los accionistas de UBER, el resultado decisivo es una participación rentable en el transporte autónomo una vez contabilizados el capital y el riesgo necesarios para asegurarla.
Lectura Relacionada
- Margen bruto automotriz de Tesla por trimestre: 18.5% en T3
- Flujo de caja libre de Tesla por año: $1.500M en el T3 2026
- Acción Lucid (LCID) Sube por Acuerdo Robotaxi con Uber
- Resultados de las 7 Magníficas: fechas y cifras del 3T 2026
Referencias
- Uber: comunicado de resultados del T3 2026 presentado ante la SEC (Form 8-K, Exhibit 99.1)
- Uber: comunicado de resultados del T2 2026 presentado ante la SEC
- Uber: Form 10-Q del T2 2026
- Uber: comunicado de resultados del T1 2026
- Uber: comunicado de resultados del T4 2025
- Uber: comunicado de resultados del T3 2025
- Uber: comentarios preparados del T2 2026
- Uber: anuncio de la fecha de la conferencia de resultados del T3 2026
- Uber: oferta de adquisición por Delivery Hero (Form 8-K, Exhibit 99.1)
- Uber: préstamo a plazo para la oferta por Delivery Hero (Form 8-K)
- Uber: emisión de bonos sénior por €4.5 mil millones (Form 8-K)
- Uber: anuncio de Autonomous Solutions
- Uber y Rivian: inversión condicionada y planes de despliegue de robotaxis
- Rivian: Form 8-K sobre la inversión de $300 millones de Uber
- Rivian: Form 10-Q del T3 2026 (acuerdo de suscripción con Uber)
- Uber y Zoox: anuncio de la alianza de distribución
- Zoox y Uber: comunicado de Business Wire
- Uber: lanzamiento de los viajes supervisados de Wayve en Londres
- Tech.eu: los londinenses ya pueden pedir vehículos autónomos de Wayve a través de Uber
- Wayve, Uber y Nissan: colaboración en un piloto en Tokio
- electrive: Lucid, Uber y Nuro presentan el robotaxi Lucid Gravity
- Waymo: alianzas de red y disponibilidad en Uber
- Waymo: expansión de septiembre de 2026 y acceso directo de los pasajeros


