
 Por Muke
Referencia de resultados de McDonald’s: ventas comparables, EPS y la prueba de los menús económicos
Los menús económicos pueden respaldar la recuperación de McDonald’s, pero solo si atraen visitas adicionales y rentables. Los resultados del T3 2026 de McDonald’s, publicados el 4 de noviembre, dieron una respuesta dividida: el EPS ajustado de $3.57 superó las estimaciones, pero los ingresos se quedaron cortos y las ventas comparables en EE. UU. cayeron un 0.2% con menos clientes, tras subir apenas un 0.8% en el T2 2026.
Esta página es una referencia sobre los resultados de McDonald’s: nueve trimestres de ingresos, EPS y ventas comparables declarados por la compañía en una sola tabla, la reacción de la acción MCD a cada informe, los resultados del T3 2026 frente a las estimaciones y la cronología del menú económico que explica las cifras. Vender más comidas con descuento no equivale necesariamente a construir un negocio más sólido. Las ofertas deben atraer demanda incremental, mejorar la retención de clientes y generar suficiente margen de contribución para justificar su coste.
Para los accionistas de MCD, la superación del EPS en titulares es, por tanto, solo el punto de partida. Las pruebas más importantes proceden de la afluencia de clientes, la ejecución de los franquiciados, la calidad de los beneficios y la generación de caja.
Actualizado el 4 de noviembre de 2026 (hora del Pacífico de EE. UU.), después de que McDonald’s publicara sus resultados del T3 2026 antes de la apertura del mercado estadounidense. Las fuentes incluyen los documentos presentados por McDonald’s ante la SEC, los comentarios de la dirección en la conferencia de resultados y estimaciones de analistas debidamente atribuidas. Los precios son cierres diarios de Polygon.io contrastados con Nasdaq y Cboe. Las cifras declaradas, las estimaciones y nuestros propios cálculos están identificados a lo largo del texto.
Resultados del T3 2026 de McDonald’s de un vistazo
| Concepto | Cifra | Estado o fuente |
|---|---|---|
| Informe del T3 2026 | Publicado el miércoles 4 de noviembre de 2026, antes de la apertura en EE. UU. | Comunicado de resultados del Formulario 8-K; conferencia a las 8:30 a.m. ET |
| EPS ajustado | $3.57 real frente a $3.36 (Zacks) / $3.38 (MarketBeat, LSEG) | Supera; EPS GAAP de $3.51, un 10% más |
| Ingresos | $7,157 millones reales frente a una estimación de $7.28 mil millones | Por debajo; un 1% más que hace un año |
| Ventas comparables globales | +1.5% real (EE. UU. −0.2%) | En línea con la estimación de +1.5% de Zacks |
| Mismo trimestre del año anterior (T3 2025) | Ingresos de $7,078 millones; EPS GAAP de $3.18; EPS ajustado de $3.22 | Declarado por la compañía |
| Último trimestre (T2 2026) | Ingresos de $7,099 millones; EPS GAAP de $3.32; EPS ajustado de $3.38 | Declarado por la compañía |
| Cierre de MCD, 3 de noviembre de 2026 | $263.04 | 22.9% por debajo del cierre récord |
| Cierre récord | $341.06 el 27 de febrero de 2026 | Base de cierre diario |
| Mínimo de 52 semanas | $230.88 el 7 de octubre de 2026 | Base de cierre diario |
| Dividendo trimestral | $1.93 por acción, pagadero el 15 de diciembre de 2026 | 50.º año consecutivo de aumentos |
Las cifras reales proceden del comunicado de resultados del T3 2026 de McDonald’s (Formulario 8-K, Anexo 99.1), presentado el 4 de noviembre. Las estimaciones son instantáneas previas al informe: el avance de métricas clave de Zacks del 30 de octubre, el avance de resultados de Zacks del 2 de noviembre y la página de resultados de MarketBeat; las cifras de LSEG y StreetAccount son las publicadas por CNBC.
Resultados de McDonald’s por trimestre: ingresos, EPS y ventas comparables
La siguiente tabla recoge todos los trimestres desde el T3 2024 hasta el T3 2026 a partir de los comunicados de resultados que McDonald’s presenta ante la SEC. Las ventas comparables son variaciones interanuales; el EPS ajustado excluye los cargos y ganancias que la propia compañía excluye, principalmente la reestructuración de su programa de aceleración de la organización (Accelerating the Organization).
| Trimestre | Publicado | Ingresos | EPS GAAP | EPS ajustado | Comparables globales | Comparables EE. UU. | Intl. Operados | Intl. en Desarrollo bajo Licencia |
|---|---|---|---|---|---|---|---|---|
| T3 2024 | 29 oct 2024 | $6,873M | $3.13 | $3.23 | −1.5% | +0.3% | −2.1% | −3.5% |
| T4 2024 | 10 feb 2025 | $6,388M | $2.80 | $2.83 | +0.4% | −1.4% | +0.1% | +4.1% |
| T1 2025 | 1 may 2025 | $5,956M | $2.60 | $2.67 | −1.0% | −3.6% | −1.0% | +3.5% |
| T2 2025 | 6 ago 2025 | $6,843M | $3.14 | $3.19 | +3.8% | +2.5% | +4.0% | +5.6% |
| T3 2025 | 5 nov 2025 | $7,078M | $3.18 | $3.22 | +3.6% | +2.4% | +4.3% | +4.7% |
| T4 2025 | 11 feb 2026 | $7,009M | $3.03 | $3.12 | +5.7% | +6.8% | +5.2% | +4.5% |
| T1 2026 | 7 may 2026 | $6,517M | $2.78 | $2.83 | +3.8% | +3.9% | +3.9% | +3.4% |
| T2 2026 | 4 ago 2026 | $7,099M | $3.32 | $3.38 | +1.3% | +0.8% | +1.5% | +1.9% |
| T3 2026 | 4 nov 2026 | $7,157M | $3.51 | $3.57 | +1.5% | −0.2% | +1.4% | +4.2% |
Cifras declaradas por la compañía en los comunicados de resultados de McDonald’s del Formulario 8-K (Anexo 99.1). El T1 2025 se vio afectado por el día bisiesto del año anterior.
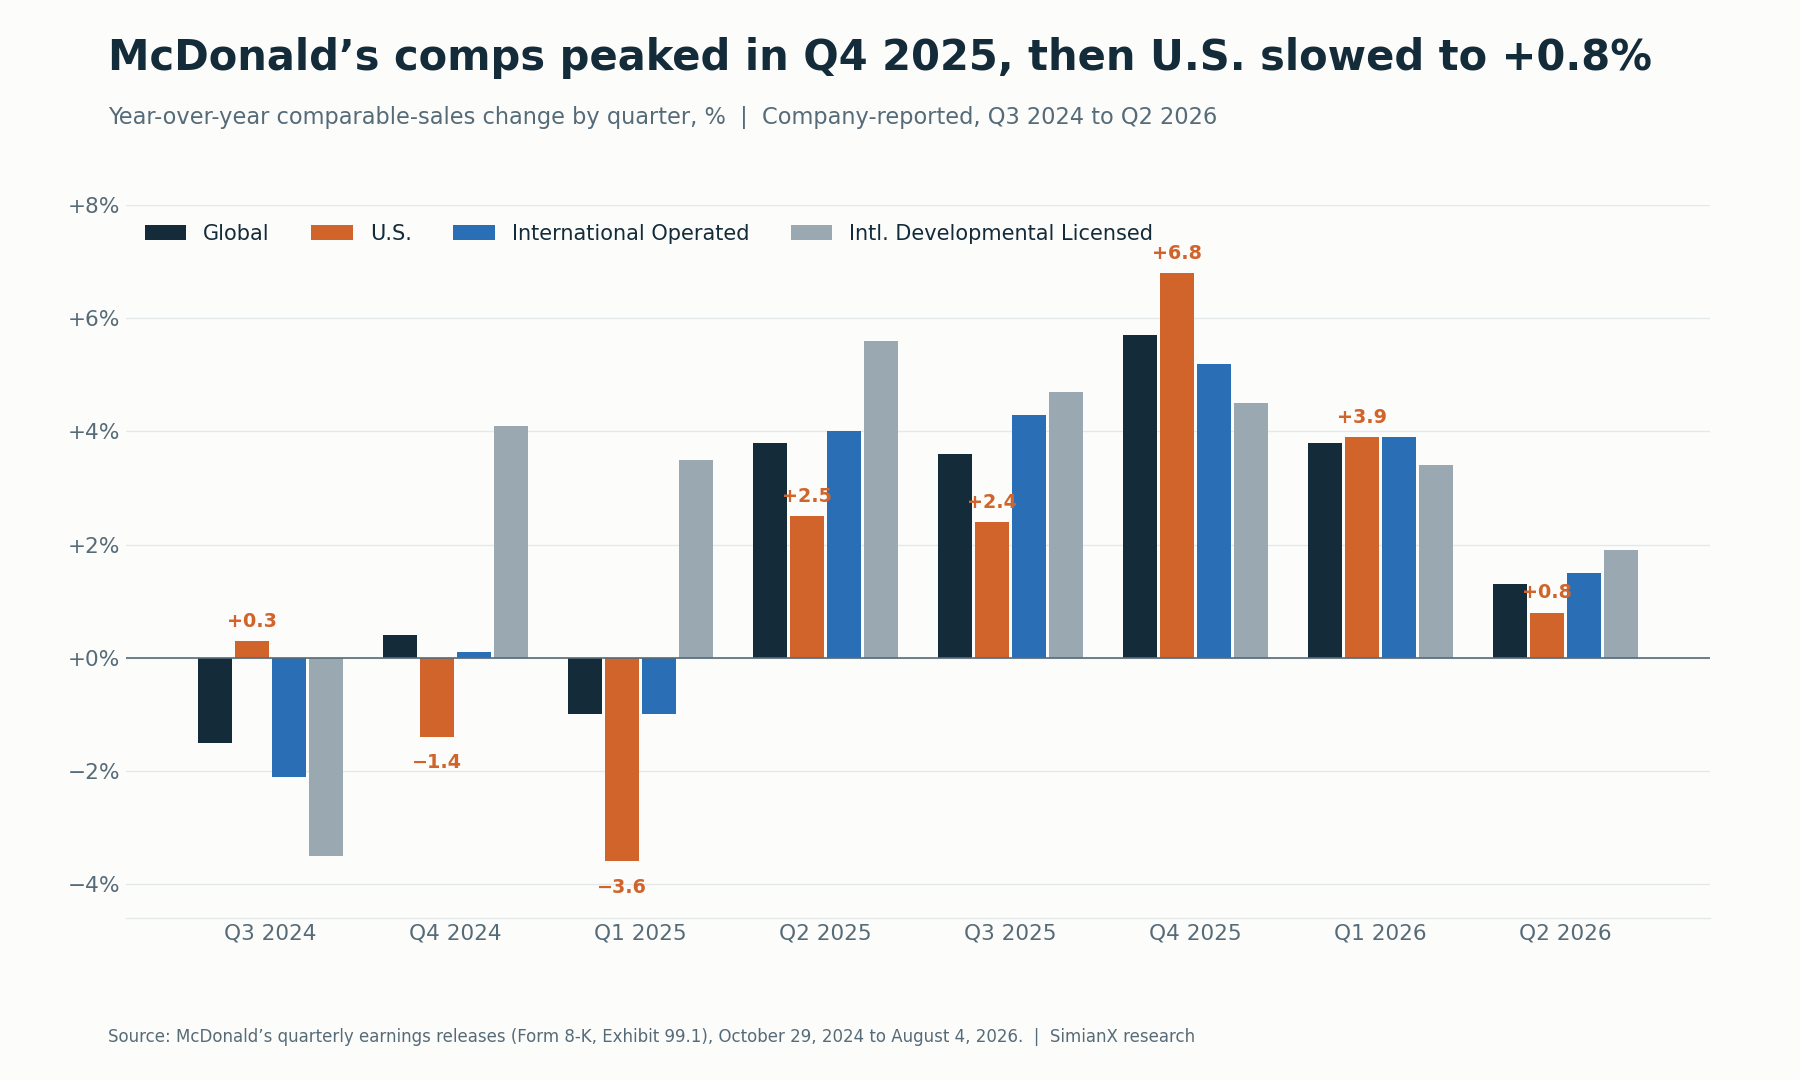
Las ventas comparables en EE. UU. alcanzaron su máximo de +6.8% en el T4 2025 y se desaceleraron hasta +0.8% en el T2 2026.
El patrón es una recuperación que tocó techo en el T4 2025 y después se fue apagando. La desaceleración del T2 no se limitó a Estados Unidos: ambos segmentos internacionales también crecieron más despacio. Pero la desaceleración en EE. UU. fue la más pronunciada, de +6.8% a +0.8% en dos trimestres. El T3 2026 prolongó la desaceleración en EE. UU. (−0.2%) y en los Mercados Internacionales Operados (+1.4%), mientras que los Mercados Internacionales en Desarrollo bajo Licencia volvieron a acelerar hasta +4.2%.
Qué impulsó las ventas comparables en EE. UU.: ¿ticket o afluencia?
McDonald’s describe el resultado de cada trimestre en EE. UU. en una sola línea de su comunicado de resultados. Leídas en secuencia, esas líneas muestran con qué frecuencia el crecimiento provino de un ticket medio más alto y no de más visitas.
| Trimestre | Comparables EE. UU. | Motor señalado por la compañía |
|---|---|---|
| T3 2024 | +0.3% | Crecimiento del ticket medio, compensado en parte por un número de clientes ligeramente negativo |
| T4 2024 | −1.4% | Caída del ticket medio, compensada en parte por un número de clientes ligeramente positivo |
| T1 2025 | −3.6% | Principalmente un número de clientes comparable negativo |
| T2 2025 | +2.5% | Principalmente un crecimiento positivo del ticket |
| T3 2025 | +2.4% | Principalmente un crecimiento positivo del ticket |
| T4 2025 | +6.8% | Crecimiento positivo del ticket y del número de clientes, principalmente por promociones de marketing |
| T1 2026 | +3.9% | Principalmente un crecimiento positivo del ticket |
| T2 2026 | +0.8% | Crecimiento positivo del ticket, compensado en parte por un número de clientes comparable negativo |
| T3 2026 | −0.2% | Número de clientes comparable negativo, compensado en gran parte por un crecimiento positivo del ticket |
Fuente: comunicados trimestrales de resultados de McDonald’s. Redacción condensada a partir de los comentarios de la compañía sobre el segmento de EE. UU.
Solo uno de los nueve trimestres, el T4 2025, combinó un crecimiento positivo del ticket con un número de clientes positivo en EE. UU. Esa distinción importa porque las ventas comparables pueden aumentar aunque las transacciones disminuyan. Una relación simplificada es:
Crecimiento de las ventas comparables ≈ crecimiento de las transacciones + crecimiento del ticket medio.
El cálculo exacto incluye un efecto de interacción, pero el marco explica la cuestión de fondo. Los clientes pueden gastar más por compra aunque se realicen menos compras. Para una recuperación basada en precios asequibles, el resultado más sólido sería una mejora de las transacciones acompañada de un ticket medio económicamente aceptable. Un crecimiento de ventas sostenido principalmente por el gasto por transacción aportaría menos pruebas de que la asequibilidad está reconstruyendo la frecuencia de visita.
Las distintas comparaciones con el año anterior también importan. El T3 2026 se compara con un trimestre de +2.4% en EE. UU., una base más fácil que el +6.8% del T4 2025, por lo que los inversores no deberían interpretar cada cambio en la tasa de crecimiento como un cambio equivalente en la demanda subyacente.
Cómo reaccionó la acción de MCD a cada informe de resultados
McDonald’s suele publicar antes de la apertura del mercado estadounidense, por lo que la reacción se mide desde el cierre anterior hasta el cierre del día del informe. La excepción en este periodo es el T4 2025, publicado tras el cierre del 11 de febrero de 2026, por lo que su día de reacción es el 12 de febrero.
| Trimestre | Día de reacción | MCD de cierre a cierre | S&P 500 (SPY) el mismo día |
|---|---|---|---|
| T3 2024 | 29 oct 2024 | −0.60% | +0.16% |
| T4 2024 | 10 feb 2025 | +4.80% | +0.68% |
| T1 2025 | 1 may 2025 | −1.88% | +0.71% |
| T2 2025 | 6 ago 2025 | +2.98% | +0.77% |
| T3 2025 | 5 nov 2025 | +2.16% | +0.35% |
| T4 2025 | 12 feb 2026 | +2.74% | −1.54% |
| T1 2026 | 7 may 2026 | −0.14% | −0.31% |
| T2 2026 | 4 ago 2026 | +1.17% | +1.80% |
Cálculo propio a partir de cierres diarios (Polygon.io, contrastado con Nasdaq y Cboe). Sin ajustar por dividendos.
En estos ocho informes, MCD subió cinco veces y bajó tres. La reacción media fue de +1.40% y el movimiento absoluto medio, de 2.06%; el mayor movimiento en una sola sesión fue de +4.80% tras el informe del T4 2024. McDonald’s es una acción de baja volatilidad en temporada de resultados: en este periodo ningún informe la movió más de un 5% en una sola sesión.
Los movimientos más grandes se produjeron entre informes. MCD cerró en un récord de $341.06 el 27 de febrero de 2026 y luego cayó un 32.3% hasta $230.88 el 7 de octubre de 2026. La peor jornada de esa caída fue el Día del Inversor del 23 de septiembre, cuando la acción bajó un 4.80% después de que la compañía anunciara su plan de inversión NEXT. Desde entonces ha rebotado un 13.9% hasta $263.04 el 3 de noviembre, pero sigue un 13.9% por debajo de su cierre de fin de 2025, de $305.63, mientras que SPY ha subido un 10.6% en el mismo periodo.
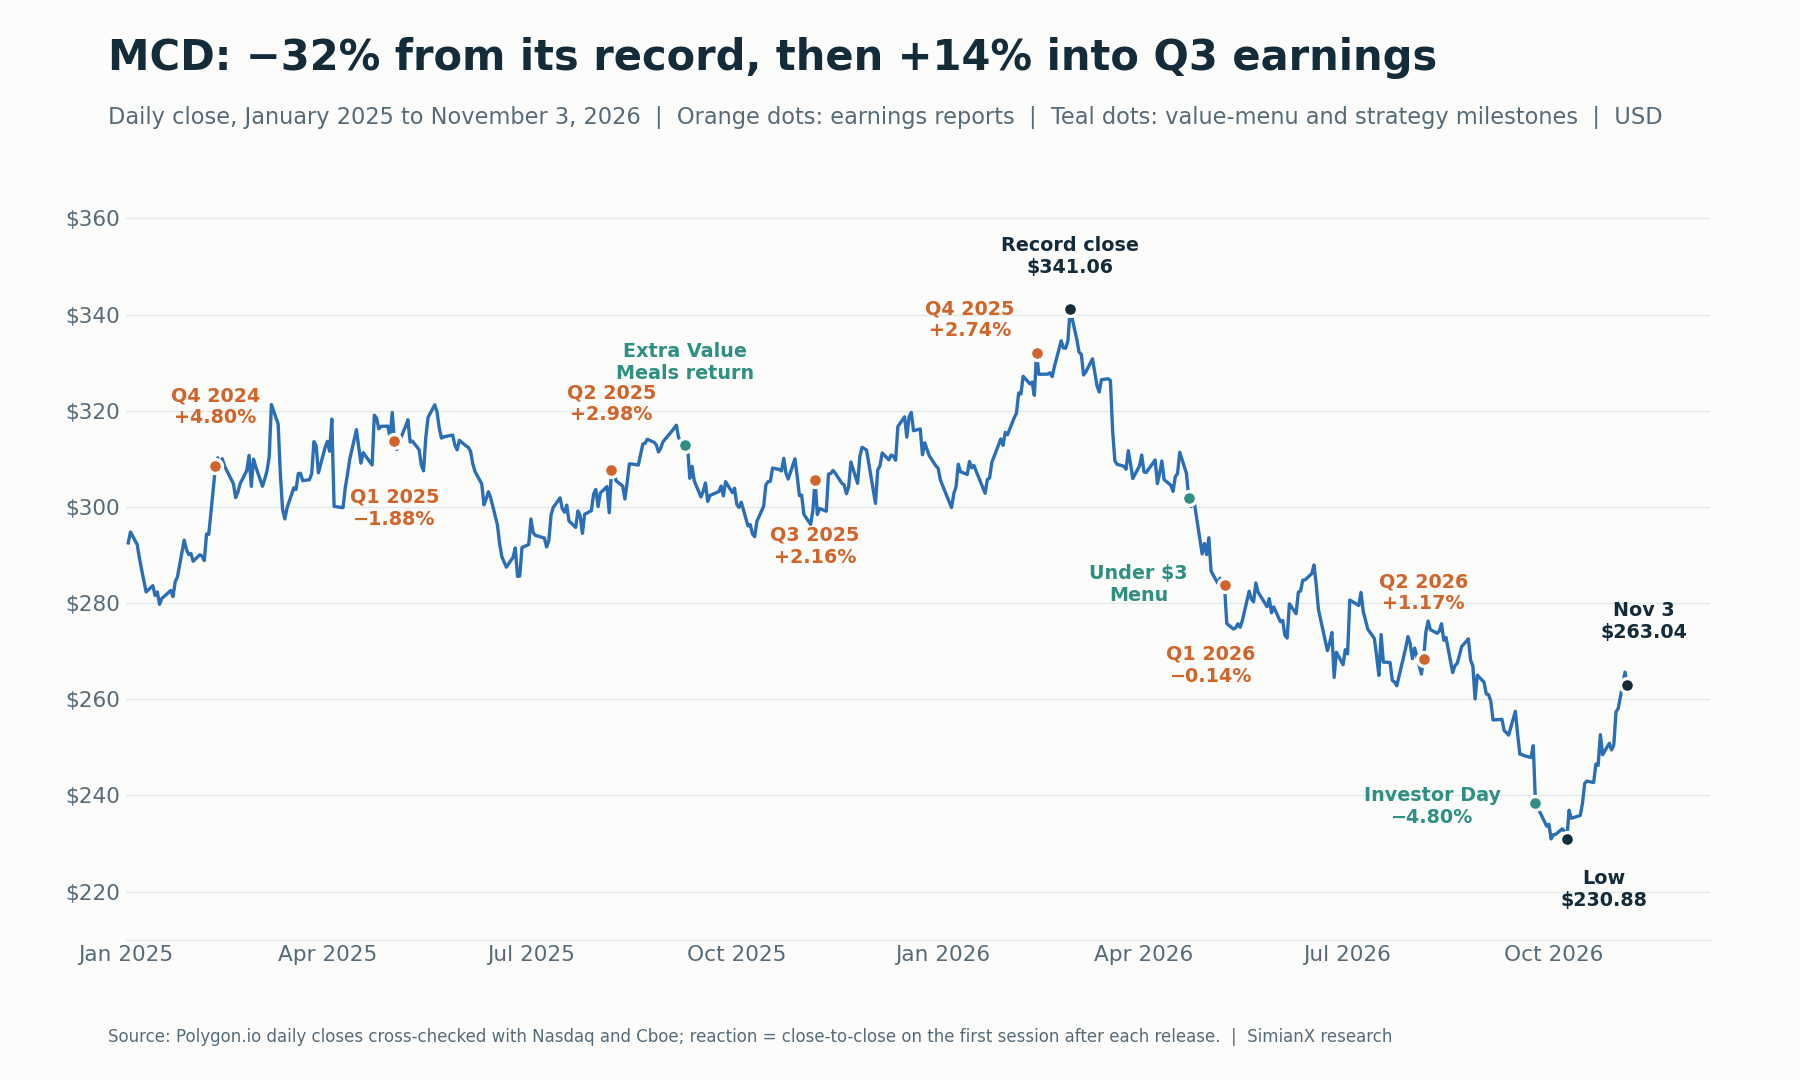
MCD tocó máximos en febrero de 2026, cayó durante el reajuste del menú económico y el Día del Inversor, y rebotó alrededor de un 14% de cara al informe del T3.
Resultados del T3 2026 de McDonald’s: real frente a lo esperado
McDonald’s superó las previsiones de beneficio pero no las de ingresos, y el panorama por segmentos fue desigual.
| Métrica | Esperado | Real | Resultado |
|---|---|---|---|
| Beneficio ajustado por acción | $3.36 (Zacks); $3.38 (MarketBeat, LSEG) | $3.57 | Supera en $0.19 a $0.21; un 11% más que los $3.22 |
| Beneficio por acción GAAP | — | $3.51 | Un 10% más que los $3.18; incluye cargos de $0.06 por acción, principalmente por reestructuración |
| Ingresos | $7.28 mil millones (Zacks, MarketBeat); $7.29 mil millones (LSEG) | $7,157 millones | Por debajo en alrededor de un 1.7% a 1.8%; un 1% más interanual |
| Crecimiento de las ventas comparables globales | +1.5% (Zacks); +1.3% (StreetAccount) | +1.5% | En línea |
| Crecimiento de las ventas comparables en EE. UU. | −0.5% (StreetAccount) | −0.2% | Mejor de lo temido, pero aún negativo |
| Crecimiento de las ventas comparables de los Mercados Internacionales Operados | +2.0% (Zacks); +2.1% (StreetAccount) | +1.4% | Por debajo; inferior al +1.5% del T2 |
| Crecimiento de las ventas comparables de los Mercados Internacionales en Desarrollo bajo Licencia | +3.3% (Zacks); +2.1% (StreetAccount) | +4.2% | Supera; por encima del +1.9% del T2 |
Fuentes: comunicado de resultados del T3 2026 de McDonald’s; instantáneas de Zacks y MarketBeat previas al informe; estimaciones de LSEG y StreetAccount publicadas por CNBC. Los márgenes de superación y de déficit son cálculos propios.
La magnitud de la superación depende del proveedor: $0.21 frente a los $3.36 de Zacks y $0.19 frente a los $3.38 que mostraban MarketBeat y LSEG, por lo que estas instantáneas no deberían fusionarse en un consenso supuestamente universal. En cualquier caso, la superación del EPS fue clara, mientras que los ingresos quedaron por debajo de todas las estimaciones.
Y lo que es más importante, la superación del EPS no resuelve la cuestión central de inversión. McDonald’s indicó que el beneficio operativo se debió principalmente a mayores otros ingresos operativos y a mayores márgenes de franquicia impulsados por las ventas. Los inversores necesitan determinar en qué medida la sorpresa positiva refleja una mejor demanda en los restaurantes y no otros factores, como los impuestos, el tipo de cambio, las ganancias por venta de restaurantes y el número de acciones diluidas.
Superar las estimaciones de beneficio con menos clientes en EE. UU. todavía no es la recuperación operativa que necesita la estrategia de precios asequibles.
Los menús económicos son una estrategia existente, no un lanzamiento nuevo del T3
La estrategia de precios asequibles de McDonald’s incluye varias ofertas distintas. Tratarlas como una sola promoción dificulta identificar qué está funcionando.
| Iniciativa de precios asequibles | Fecha verificada | Propósito estratégico | Pregunta de análisis para el T3 |
|---|---|---|---|
| Lanzamiento de la plataforma McValue, incluida la oferta «Compra uno y añade otro por $1» | 7 de enero de 2025 | Crear una plataforma nacional permanente de precios asequibles | ¿Retirar «Compra uno y añade otro» costó visitas de clientes fieles? |
| Regreso de los Extra Value Meals (menús combinados a precio reducido) | 8 de septiembre de 2025 | Hacer que los menús combinados sean visiblemente asequibles, alrededor de un 15% más baratos que comprar los productos por separado | ¿Los menús combinados están generando visitas adicionales? |
| Menú por menos de $3 («McValue 2.0») | Anunciado el 2 de abril de 2026; lanzado el 21 de abril de 2026 | Ofrecer precios accesibles por producto individual | ¿La ejecución es homogénea en todos los restaurantes? |
| Oferta de desayuno por $4 | 21 de abril de 2026 | Impulsar compras de desayuno asequibles | ¿Reconstruye la frecuencia de los desayunos? |
| Ofertas relámpago digitales a nivel nacional y ofertas personalizadas en la app | Anunciadas en la conferencia de resultados del 4 de agosto de 2026 | Volver a atraer a los clientes frecuentes | ¿Vuelven las visitas recurrentes de forma rentable? |
Fuentes: anuncios de McDonald’s, Restaurant Dive y comentarios de la dirección en la conferencia de resultados del T2 2026.
Los Extra Value Meals regresaron a los restaurantes participantes de EE. UU. a partir del 8 de septiembre de 2025, encabezados por un menú Sausage McMuffin with Egg de $5 y un menú Big Mac de $8. Esas condiciones de lanzamiento no deberían describirse como precios garantizados en todo el país durante el T3 2026, porque los franquiciados fijan sus propios precios.
La siguiente gran ampliación comenzó el 21 de abril de 2026, cuando McDonald’s añadió un Menú por menos de $3 y una Oferta de desayuno por $4 en los restaurantes participantes de EE. UU., según informó Restaurant Dive.
Esta cronología cambia el enfoque.
El T3 es una prueba de ejecución, ajuste y respuesta de los clientes, no la primera introducción de una estrategia de precios bajos. La ampliación de abril ya estaba en marcha durante la mayor parte del T2.
Si el desempeño mejora, los inversores deberían preguntarse qué cambió. Entre las posibilidades están la participación de los restaurantes, el diseño de las ofertas, el conocimiento por parte de los clientes, las promociones digitales, la ejecución del servicio o el apoyo de marketing.
Si el desempeño sigue siendo débil, la dirección tendrá que explicar por qué más tiempo en el mercado no se ha traducido en un mejor comportamiento de los clientes.
Los comentarios de la dirección revelan el problema de ejecución
La conferencia de resultados del 4 de agosto aporta un contrapeso importante a un relato alcista simplista.
Según la transcripción de la conferencia de resultados del T2 2026, la dirección atribuyó alrededor de dos tercios del bajo rendimiento de la afluencia de clientes en EE. UU. frente a sus expectativas a problemas de ejecución de la oferta asequible: una ejecución desigual del Menú por menos de $3 a nivel de restaurante, un conocimiento por parte de los consumidores inferior al objetivo, menos ofertas digitales y la retirada de «Compra uno y añade otro por $1» (Buy One, Add One for $1). El resto se atribuyó en gran medida a una campaña de marketing vinculada a la FIFA en junio que no cumplió las expectativas. Los directivos también dijeron que solo entre el 60% y el 65% del sistema estaba aplicando la arquitectura de precios recomendada, lo que significa que aproximadamente un tercio no había ejecutado el programa como estaba previsto.
La implicación es que una estrategia nacional anunciada puede diferir de la experiencia de cada cliente.
Un cliente frecuente podría ver un nuevo menú de precios bajos, pero perder una oferta de la app que antes usaba para su pedido habitual. El precio de entrada anunciado puede mejorar mientras la compra habitual de ese cliente concreto se vuelve menos atractiva.
La visibilidad promocional y la asequibilidad percibida son, por tanto, medidas distintas.
La dirección también dijo que las ventas comparables en EE. UU. fueron ligeramente negativas en julio. Esa afirmación describía una tendencia de principios del trimestre, no un resultado declarado para todo el tercer trimestre.
La respuesta se anunció el mismo día: más ofertas relámpago digitales a nivel nacional, más ofertas personalizadas para los clientes fieles y presupuesto de marketing reasignado a ofertas probadas como los Extra Value Meals. McDonald’s también nombró a Skye Anderson presidenta de McDonald’s USA el 4 de agosto, en sustitución de Joe Erlinger, por lo que el T3 es su primer trimestre completo al frente del negocio en EE. UU.
El comunicado del T3 confirma, como mucho, una recuperación parcial. Las ventas comparables en EE. UU. cayeron un 0.2% en el conjunto del trimestre, ya que el número de clientes comparable negativo se compensó en gran parte con un crecimiento positivo del ticket. El CEO Chris Kempczinski afirmó que McDonald’s estaba «animado por la mejora a medida que avanzaba el trimestre tras nuestra intervención en precios asequibles», pero el comunicado no ofreció cifras mensuales. CNBC informó de que, en el Investor Day de septiembre, la dirección había descrito julio y agosto como ligeramente negativos y esperaba que septiembre volviera al crecimiento. En las fuentes que revisamos en el momento de esta actualización aún no había comentarios detallados de la conferencia de resultados sobre la evolución mensual en EE. UU.
Entre las señales de mejora estarían unas mejores tendencias mensuales, unos estándares de participación más claros y un renovado interés de los clientes cuya frecuencia de visita se había debilitado.
¿Cómo afectan los menús económicos a los beneficios de McDonald’s?
La economía depende de si una promoción cambia el comportamiento de los clientes de forma rentable.
Una comida asequible puede crear valor cuando:
- Atrae una visita verdaderamente incremental.
- Recupera a un cliente que había dejado de venir.
- Aumenta la frecuencia de visita con el tiempo.
- Fomenta compras adicionales.
- Aprovecha capacidad del restaurante que, de otro modo, quedaría ociosa.
La misma oferta puede reducir la rentabilidad si los clientes existentes sustituyen compras que antes generaban más margen de contribución por pedidos más baratos.
Veamos un ejemplo ilustrativo.
Supongamos que un pedido existente genera $4 de margen de contribución tras los costes variables pertinentes, mientras que un pedido promocional genera $3.
Si un cliente simplemente cambia de uno a otro, el margen de contribución cae $1. Si el pedido promocional representa una compra realmente adicional, aporta $3 antes de cualquier coste adicional de captación o de capacidad.
Estas cifras son hipotéticas. No son estimaciones de la economía real de las comidas de McDonald’s.
La distinción muestra por qué el volumen de ventas promocionales no es prueba suficiente de éxito.
La mejor pregunta es:
¿Cuánto margen de contribución adicional generó la oferta después de la sustitución, el gasto de marketing y los costes operativos?
La ejecución del servicio forma parte de ese cálculo. Una promoción puede resultar menos atractiva si añade complejidad, reduce la velocidad de servicio o crea una experiencia que desanima a los clientes a volver. La dirección dijo que eso fue exactamente lo que ocurrió en el T2, cuando los equipos de los restaurantes se vieron desbordados por demasiadas implantaciones en un periodo corto.
La estrategia de precios asequibles más sólida combina asequibilidad con sencillez operativa.
La rentabilidad de los franquiciados de McDonald’s debe formar parte de la prueba
McDonald’s no registra como ingresos corporativos cada dólar que se gasta en los restaurantes franquiciados. Alrededor del 95% de sus más de 45,000 restaurantes son propiedad de franquiciados independientes, que también los gestionan, y sus informes distinguen las ventas de todo el sistema de las fuentes de ingresos de la corporación, que son las ventas de los restaurantes operados por la compañía más las comisiones de los restaurantes franquiciados.
En consecuencia, los resultados a nivel de restaurante y los resultados corporativos pueden evolucionar de forma distinta.
| Nivel económico | Qué examinar | Por qué importa |
|---|---|---|
| Cliente | Percepción de valor y visitas recurrentes | Determina si la demanda se vuelve duradera |
| Operador del restaurante | Margen de contribución incremental y flujo de caja | Determina si la participación sigue siendo atractiva |
| Franquiciador corporativo | Ingresos por franquicias y márgenes asociados | Muestra cómo la actividad de los restaurantes llega a los beneficios corporativos |
| Accionista | EPS sostenible y flujo de caja libre | Conecta la ejecución con el valor de la inversión |
Esta tabla es un marco analítico, no una previsión de la compañía.
Una promoción podría respaldar los ingresos corporativos por franquicias y, al mismo tiempo, producir un resultado menos atractivo para un operador que afronta costes a nivel de restaurante.
Eso no convertiría automáticamente la promoción en un fracaso. Una inversión temporal puede ser racional si construye una relación valiosa con los clientes. Pero su duración, su financiación y el rendimiento esperado necesitan explicación.
Por tanto, los inversores deberían buscar pruebas de alineación con los franquiciados en lugar de suponer que la publicidad nacional garantiza una ejecución homogénea. En el T2, los ingresos de los restaurantes franquiciados subieron un 4% hasta $4,393 millones, mientras que las ventas de todo el sistema crecieron un 5%.
Sería útil que la compañía informara sobre la participación, la financiación promocional, los estándares de servicio y la economía de la afluencia adicional.
El puente de beneficios del T2 muestra por qué superar el EPS puede ser insuficiente
El trimestre anterior ofrece un ejemplo práctico de por qué los inversores deberían mirar más allá del EPS.
| Métrica | T2 2025 declarado | T2 2026 declarado | Variación |
|---|---|---|---|
| Beneficio antes de impuestos | $2,861 millones | $2,936 millones | +$75 millones |
| Gasto por impuesto sobre la renta | $608 millones | $574 millones | −$34 millones |
| Beneficio neto | $2,253 millones | $2,362 millones | +$109 millones |
| EPS diluido GAAP | $3.14 | $3.32 | +$0.18 |
Fuente: comunicado de resultados del T2 2026 de McDonald’s (Formulario 8-K, Anexo 99.1).
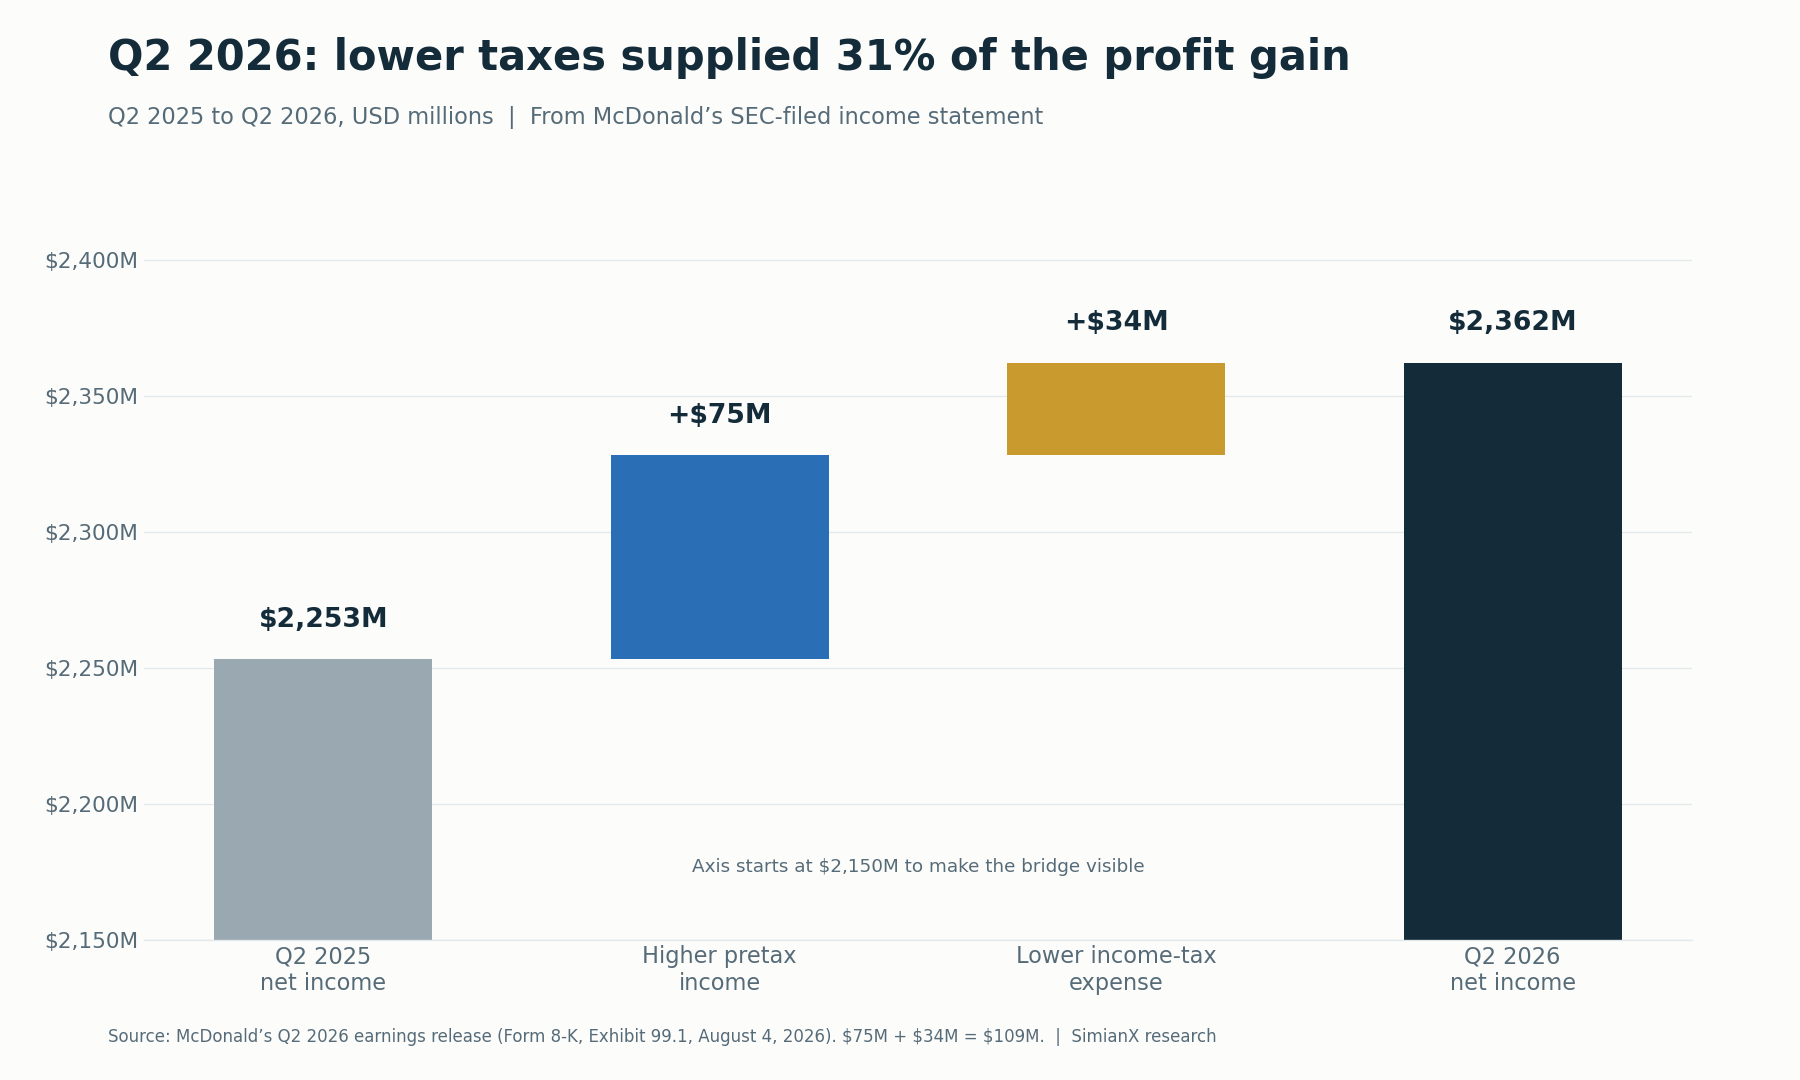
Separar el crecimiento antes de impuestos de los efectos fiscales ayuda a los inversores a evaluar la calidad de los beneficios.
El puente concilia:
$75 millones de beneficio adicional antes de impuestos + $34 millones de menor gasto fiscal = $109 millones de beneficio neto adicional.
Nuestro cálculo muestra que el menor gasto fiscal explicó alrededor del 31.2% del aumento del beneficio neto:
$34 millones ÷ $109 millones = 31.2%.
Eso no demuestra que la mejora de los beneficios fuera artificial. Demuestra que no todo el aumento procedió del crecimiento antes de impuestos.
La información complementaria del T2 2026 también recogió ganancias por la venta de negocios de restaurantes de $40 millones, frente a $7 millones un año antes, reflejo de más ventas de restaurantes en los Mercados Internacionales Operados. Las acciones diluidas cayeron un 1% hasta 711.1 millones, lo que también eleva el EPS.
Para el T3, los inversores deberían separar el desempeño recurrente de los restaurantes de los efectos fiscales y de las ganancias ligadas a transacciones. También deberían examinar qué excluye el EPS ajustado, en lugar de tratar esa etiqueta como una respuesta completa sobre la calidad de los beneficios.
Una recuperación operativa más sólida debería seguir siendo visible después de hacer estas distinciones.
Los mercados internacionales podrían sostener los resultados sin resolver el problema de EE. UU.
Los negocios internacionales ofrecen una posible fuente de resiliencia.
El avance de métricas clave de Zacks proyectaba un crecimiento de las ventas comparables del 2.0% en los Mercados Internacionales Operados y del 3.3% en los Mercados Internacionales en Desarrollo bajo Licencia. Esas estimaciones superarían las respectivas tasas de crecimiento del T2, del 1.5% y el 1.9%. En la conferencia del T2, la dirección dijo que los Mercados Internacionales Operados habían vuelto a niveles más normalizados en mayo y junio, y que esa tendencia se había mantenido en gran medida en julio. Los resultados reales fueron dispares: los Mercados Internacionales en Desarrollo bajo Licencia crecieron un 4.2%, por encima de la estimación, mientras que los Mercados Internacionales Operados crecieron un 1.4%, por debajo tanto de la estimación como del ritmo del T2.
Esto abre un camino verosímil hacia un resultado consolidado razonablemente resiliente, aunque la demanda en EE. UU. siga siendo desigual.
También crea un riesgo de interpretación.
Un mejor desempeño internacional no demostraría que el reajuste de precios asequibles en EE. UU. está funcionando. Unos resultados débiles en EE. UU. no demostrarían que todos los mercados afrontan el mismo problema.
Los inversores deberían leer el informe segmento por segmento y distinguir las ventas comparables de los efectos de la expansión y del tipo de cambio.
La dirección también describió resultados iniciales alentadores de la nueva plataforma de bebidas lanzada en mayo en EE. UU., Canadá y Alemania. También aquí la cuestión de inversión es la incrementalidad: ¿una nueva ocasión de consumo amplía la demanda o sustituye una compra existente?
El crecimiento de las ventas gana valor cuando aporta actividad adicional y rentable de los clientes.
El flujo de caja ofrece una segunda prueba de la calidad de los beneficios
El estado de flujos de efectivo del primer semestre establece otra referencia.
| Medida de flujo de caja | Primer semestre 2025 | Primer semestre 2026 |
|---|---|---|
| Efectivo generado por las operaciones — declarado | $4,426 millones | $5,222 millones |
| Inversiones de capital — declarado | $1,295 millones | $1,516 millones |
| Flujo de caja libre — cálculo propio | $3,131 millones | $3,706 millones |
Fuente: Formulario 10-Q de McDonald’s para el trimestre cerrado el 30 de junio de 2026.
Tomando el flujo de caja operativo menos las inversiones de capital, el flujo de caja libre calculado aumentó alrededor de un 18.4%. Para la comparación del T3, la base del mismo trimestre del año anterior es de $3,428 millones de flujo de caja operativo menos $1,011 millones de inversiones de capital, es decir, $2,417 millones de flujo de caja libre.
Es una señal positiva. Sin embargo, el estado también muestra una salida de capital circulante menor que en el mismo periodo del año anterior, por lo que no toda la mejora debería interpretarse como un aumento permanente de la capacidad de generar beneficios de los restaurantes.
La remuneración al accionista forma parte de la misma prueba. El 17 de septiembre de 2026, McDonald’s aumentó su dividendo trimestral alrededor de un 4% hasta $1.93 por acción ($7.72 anualizados), su 50.º aumento anual consecutivo. Al precio de cierre del 3 de noviembre, de $263.04, eso supone una rentabilidad por dividendo de alrededor del 2.9%.
Para el T3, los inversores deberían examinar si:
- El flujo de caja operativo sigue respaldando los beneficios declarados.
- El calendario del capital circulante explica una parte significativa de la mejora.
- La inversión de capital cambia el efectivo disponible para los accionistas.
- Las distribuciones a los accionistas siguen estando respaldadas durante un periodo razonable.
El calendario trimestral puede generar ruido. El objetivo no es exigir un crecimiento idéntico de los beneficios y del efectivo cada trimestre, sino determinar si la capacidad subyacente de generar caja está mejorando.
El plan de inversión NEXT de McDonald’s amplía el debate
El anuncio de la estrategia NEXT del 23 de septiembre de 2026 añade una dimensión de inversión a más largo plazo.
| Objetivo anunciado por la compañía | Horizonte temporal o matiz |
|---|---|
| Alrededor de $8.5 mil millones de apoyo a los socios bajo NEXT | Hasta 2036 |
| Alrededor de $5 mil millones de ese apoyo | Hasta 2030 |
| Apoyo mediante alivio del alquiler y apoyo de capital | No todo es inversión de capital |
| Alrededor de $3 mil millones de inversión de capital base anual más entre $1.5 mil millones y $2 mil millones de apoyo de capital acumulado a los socios | De 2027 a 2030, a los tipos de cambio actuales |
| Margen operativo en la franja baja-media del 50% | Objetivo para 2030 |
| Alrededor de 250 puntos básicos de mejoras brutas de eficiencia a nivel de restaurante | Plazo ligado a la implantación completa de NEXT |
| Conversión de flujo de caja libre en la franja media-alta del 80% | Objetivo para 2030 |
| +1.5 puntos porcentuales de cuota de mercado tanto en pollo como en bebidas | Objetivo para 2030 |
Son objetivos prospectivos de la compañía, no resultados alcanzados.
La distinción entre el alivio del alquiler y el apoyo de capital es importante. El paquete no debería describirse como una única necesidad inmediata de inversión de capital en efectivo.
La lógica estratégica es que una mayor productividad y una mejor ejecución en los restaurantes podrían hacer más sostenibles los precios asequibles. McDonald’s afirma que el objetivo de eficiencia equivale a unos $100,000 de flujo de caja anual para el restaurante medio en EE. UU.
El riesgo es el calendario: los costes de apoyo y de implantación pueden llegar antes que las ventajas esperadas. El primer veredicto del mercado fue negativo: MCD cayó un 4.80% el día del anuncio.
Los inversores también deberían evitar equiparar las mejoras brutas de eficiencia a nivel de restaurante con un aumento idéntico del margen operativo corporativo. Son medidas diferentes.
El T3 no puede validar una estrategia plurianual. Sí puede mostrar si la dirección ofrece hitos creíbles y una explicación clara de los efectos a corto plazo sobre los beneficios y el flujo de caja.
¿Pueden unos mejores resultados impulsar realmente a MCD?
La mejora del negocio y la revalorización de la acción están relacionadas, pero no son intercambiables.
Una relación de valoración sencilla es:
Precio de la acción = beneficio por acción × múltiplo precio-beneficio.
Con un EPS GAAP de los últimos cuatro trimestres de $12.31, el cierre de MCD en $263.04 equivale a unas 21.4 veces los beneficios; con un EPS ajustado de $12.55, a unas 21.0 veces. Un EPS más sólido puede verse compensado por un múltiplo de valoración más bajo.
| Variación ilustrativa del EPS | Variación ilustrativa del P/E | Variación implícita del precio |
|---|---|---|
| +5% | −5% | −0.25% |
| +5% | 0% | +5.00% |
| +5% | +5% | +10.25% |
Aritmética meramente ilustrativa. No son previsiones, precios objetivo ni estimaciones de rentabilidad total. Se excluyen los dividendos.
El cálculo es:
Variación del precio = (1 + variación del EPS) × (1 + variación del P/E) − 1.
Para que los menús económicos respalden una revalorización duradera del múltiplo, los inversores probablemente necesitarían pruebas de que mejoran la trayectoria de los beneficios más allá de un solo periodo de resultados.
Una ligera superación de las estimaciones impulsada por factores no operativos favorables envía una señal distinta a la de una frecuencia de visita en mejora, un margen de contribución resiliente en los restaurantes y una mayor generación de caja.
El análisis relacionado sobre el crecimiento de volumen y la valoración de Coca-Cola explora la misma distinción entre el progreso operativo y la valoración que le asignan los inversores, y el de los resultados de P&G por trimestre aplica el mismo formato trimestre a trimestre a otro referente del consumo básico.
Escenarios optimista, base y pesimista para el informe
Los siguientes escenarios son marcos cualitativos de análisis, no previsiones ponderadas por probabilidad.
| Escenario | Señales que buscar | Interpretación |
|---|---|---|
| Escenario optimista | Mejor afluencia en EE. UU., ejecución más homogénea de la oferta asequible y rentabilidad resiliente | La asequibilidad está generando una demanda más sana |
| Escenario base | Apoyo internacional, demanda desigual en EE. UU. y beneficios en general cerca de las estimaciones | Estabilización sin un giro confirmado en EE. UU. |
| Escenario pesimista | Transacciones débiles, sustitución hacia compras más baratas y mayores necesidades de apoyo | Los precios asequibles defienden los ingresos sin mejorar lo suficiente la economía |
A la vista de las cifras declaradas, el T3 se acercó más al escenario base: apoyo internacional, demanda desigual en EE. UU. con un número de clientes negativo y un EPS ajustado superior a las estimaciones pese a unos ingresos por debajo de lo previsto.
El escenario optimista no exige que todas las medidas se aceleren de inmediato. Exige un patrón coherente de mejor demanda, mejor ejecución y un camino económicamente creíble hacia adelante.
Del mismo modo, un ticket medio más bajo no confirma automáticamente el escenario pesimista. Un ticket más bajo puede ser aceptable si las visitas adicionales generan suficiente margen de contribución.
El contexto general del consumo exige una cautela similar. El cambio hacia opciones más baratas y una recuperación amplia del gasto de los hogares son fenómenos distintos, como se analiza en el marco sobre el estrés del consumidor de Walmart y Target.
Siete preguntas que la dirección debe responder
McDonald’s superó la estimación de EPS, pero la conferencia de resultados tiene que aclarar algo más que eso.
- ¿Qué ocurrió después de julio? El comunicado indica que los resultados en EE. UU. mejoraron a medida que avanzaba el trimestre, pero las ventas comparables del trimestre completo aún cayeron un 0.2% con un número de clientes negativo. ¿Cuánto mejoraron hasta septiembre y se mantuvo la mejora en octubre?
- ¿Qué clientes volvieron? ¿El progreso se concentró entre los usuarios frecuentes, los clientes que habían dejado de venir o nuevas ocasiones de consumo?
- ¿Se volvió más homogénea la oferta asequible? ¿Qué parte del sistema sigue ahora los precios recomendados del Menú por menos de $3, frente a alrededor del 60% al 65%?
- ¿Mejoraron la economía las visitas adicionales? ¿Fue el margen de contribución incremental suficiente para compensar los descuentos y los costes?
- ¿Qué parte del crecimiento del EPS fue operativa? ¿Qué papel desempeñaron los impuestos, el tipo de cambio, las ganancias por venta de restaurantes y el número de acciones?
- ¿Qué cambia en el T4? ¿Qué ajustes de marketing u operativos no estaban plenamente implantados durante el T3?
- ¿Cómo afecta NEXT a la generación de caja a corto plazo? ¿Qué apoyo y qué gasto llegan antes que las ventajas esperadas?
Unas respuestas respaldadas por medidas definidas y periodos comparables serían más útiles que afirmaciones generales sobre el entusiasmo de los clientes.
Preguntas frecuentes
¿Cuándo publicó McDonald’s sus resultados del T3 2026?
McDonald’s publicó sus resultados del T3 2026 el miércoles 4 de noviembre de 2026, antes de la apertura del mercado estadounidense, en un comunicado de resultados del Formulario 8-K, con la conferencia telefónica a las 8:30 a.m. ET.
¿Superó McDonald’s las estimaciones de resultados del T3 2026?
En beneficios, sí; en ingresos, no. El EPS ajustado fue de $3.57 frente a $3.36 (Zacks) y $3.38 (MarketBeat y LSEG), y el EPS GAAP fue de $3.51. Los ingresos fueron de $7,157 millones frente a estimaciones de entre $7.28 mil millones y $7.29 mil millones, un 1% más que los $7,078 millones de un año antes. Las ventas comparables globales subieron un 1.5%, en línea con Zacks, mientras que las de EE. UU. cayeron un 0.2%.
¿Cuáles fueron las ventas comparables de McDonald’s en el T2 2026?
Las ventas comparables globales subieron un 1.3% en el T2 2026: EE. UU. +0.8%, Mercados Internacionales Operados +1.5% y Mercados Internacionales en Desarrollo bajo Licencia +1.9%. El crecimiento en EE. UU. procedió de un ticket medio más alto, compensado en parte por un número de clientes negativo.
¿Cómo suele reaccionar la acción de MCD a los resultados?
En los ocho informes del T3 2024 al T2 2026, MCD subió cinco veces y bajó tres, con una reacción media de +1.40%. El mayor movimiento fue de +4.80% tras el informe del T4 2024, y ningún informe movió la acción más de un 5% en una sola sesión.
¿Son los menús económicos una iniciativa nueva del T3 2026?
No. McValue se lanzó en enero de 2025, los Extra Value Meals regresaron en septiembre de 2025, y el Menú por menos de $3 y la Oferta de desayuno por $4 comenzaron el 21 de abril de 2026. Por tanto, el T3 pone a prueba la ejecución y la respuesta de los clientes, no un lanzamiento completamente nuevo.
¿Por qué importa tanto la afluencia de clientes de McDonald’s en EE. UU.?
Las ventas comparables pueden subir cuando aumenta el gasto por transacción, aunque las transacciones disminuyan. Solo uno de los últimos nueve trimestres combinó un ticket más alto con un mayor número de clientes en EE. UU. Una recuperación basada en precios asequibles sería más convincente si las ofertas asequibles generaran visitas adicionales y rentables.
¿Pueden los menús económicos aumentar las ventas pero reducir la rentabilidad?
Sí. Los clientes pueden sustituir compras con mayor margen de contribución por pedidos más baratos, o los costes añadidos pueden superar el margen de contribución de las nuevas visitas. El volumen de ventas promocionales por sí solo no basta para demostrar el éxito.
¿Fue el informe del T3 claramente positivo?
No del todo. El EPS ajustado superó las estimaciones, pero los ingresos se quedaron cortos y las ventas comparables en EE. UU. cayeron un 0.2% con un número de clientes en descenso. La combinación más sólida seguiría siendo una mejora de las transacciones en EE. UU., una ejecución homogénea, una economía resiliente de los restaurantes y un flujo de caja que la respalde; superar las estimaciones de EPS tiene más peso cuando esas mejoras operativas lo respaldan.
Veredicto: los precios asequibles pueden reconstruir la demanda, pero la ejecución debe demostrarlo
Los menús económicos pueden ayudar a impulsar a MCD, pero la asequibilidad debe traducirse en actividad adicional y rentable de los clientes.
Los resultados del T3 respaldan una tesis condicional más que un giro confirmado. El EPS ajustado de $3.57 superó las estimaciones y los Mercados Internacionales en Desarrollo bajo Licencia aceleraron, pero los ingresos se quedaron cortos y las ventas comparables en EE. UU. cayeron un 0.2%, ya que el número de clientes negativo se compensó en gran parte con un ticket más alto. La acción ya había recuperado alrededor de un 14% desde su mínimo de octubre de cara al informe. La cuestión pendiente es si la mejora que la dirección describió al final del trimestre se traduce en un comportamiento más constante de los clientes y en rendimientos atractivos para los restaurantes.
El cuadro de mando más útil tiene cuatro partes:
- Demanda: ¿están mejorando las transacciones?
- Ejecución: ¿se ofrece de forma homogénea la oferta asequible anunciada?
- Economía: ¿generan las visitas adicionales suficiente margen de contribución?
- Caja: ¿respalda el progreso operativo un flujo de caja libre duradero?
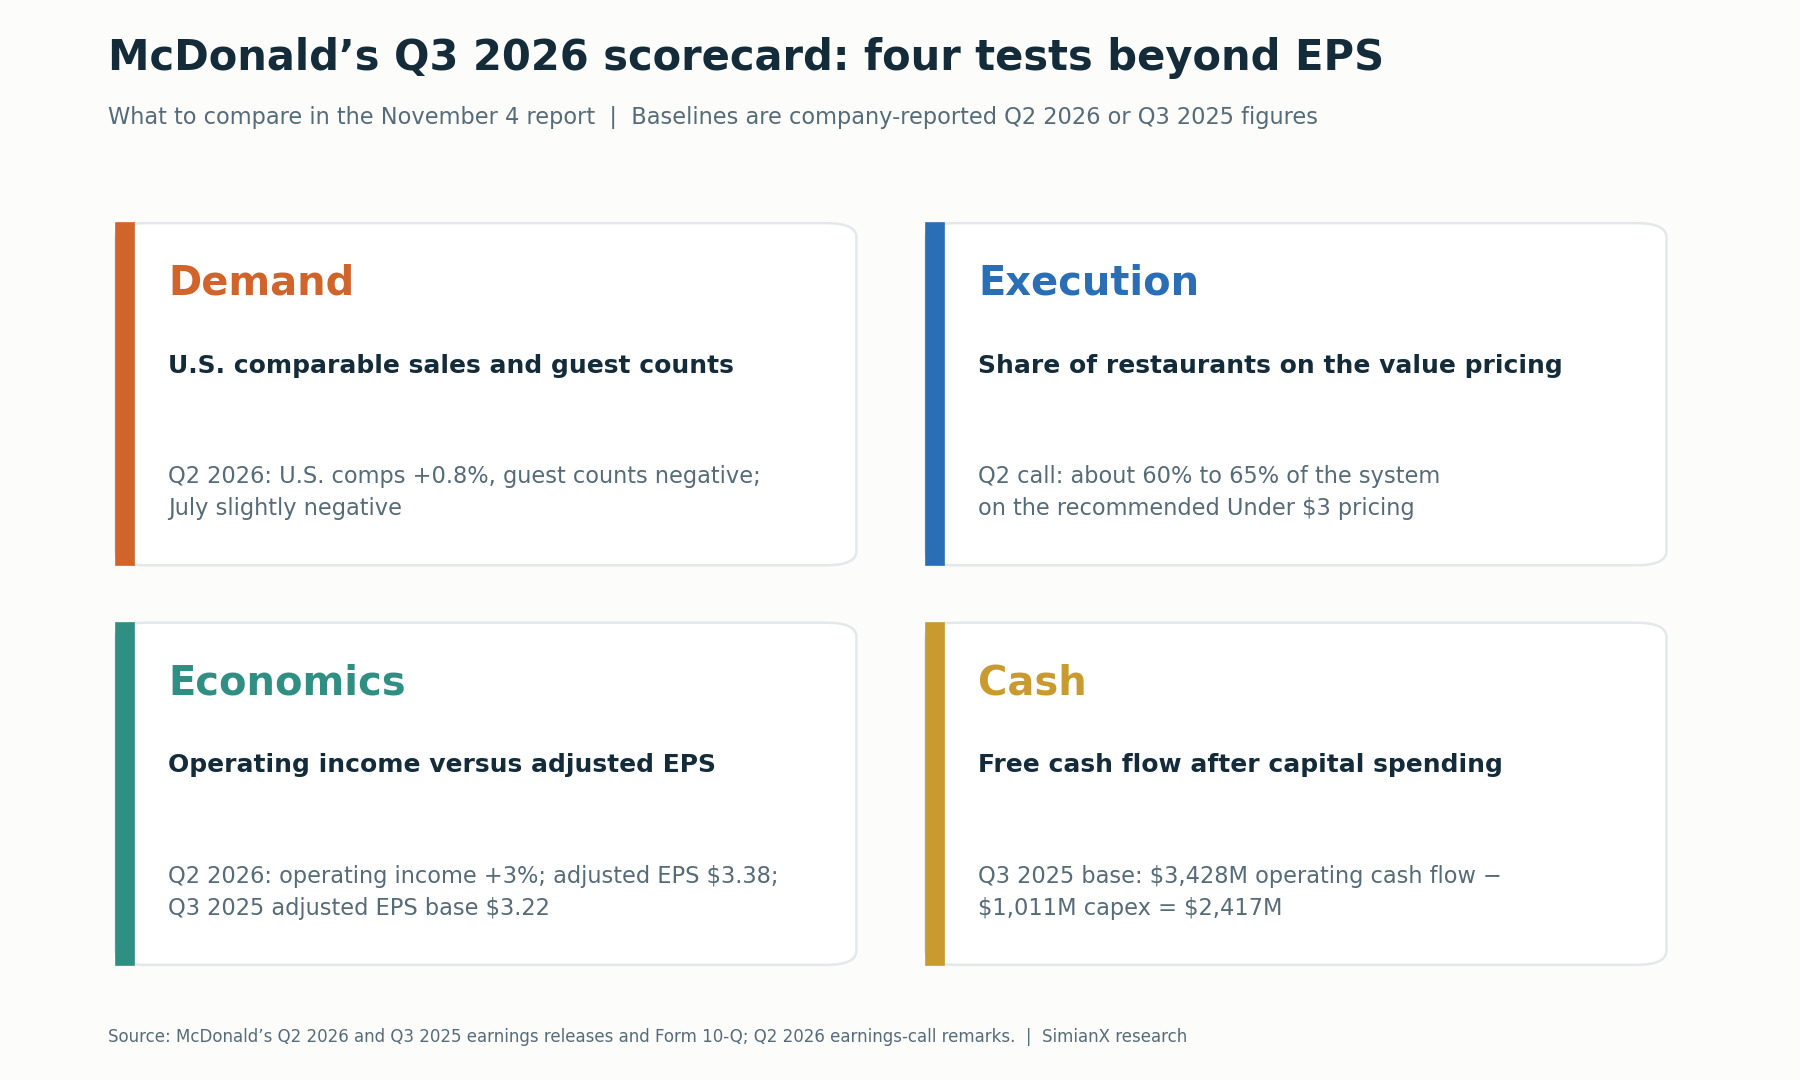
La tesis de inversión depende de visitas recurrentes rentables, una ejecución homogénea y una generación de caja duradera.
Los avances en esas medidas reforzarían la tesis de que los menús económicos están reconstruyendo el negocio. El T3 dejó una clara superación del EPS sin esas pruebas de demanda, lo que deja sin resolver la cuestión central de inversión.
Para seguir de cerca la evolución, abre la página de la acción MCD, inicia un análisis de MCD con IA en directo o usa las herramientas de análisis de acciones de SimianX para comparar las próximas publicaciones con este cuadro de mando.
Este artículo ofrece análisis financiero y ejemplos ilustrativos, no asesoramiento de inversión personalizado ni una recomendación de compra o venta.
Lectura Relacionada
- Coca-Cola T3 2026: volumen y valoración de la acción KO
- Resultados de P&G por trimestre: por qué PG subió un 5,6 %
- Acciones de Costco: $1,000 en su IPO valen de $607K a $914K
- Walmart y Target 2026: Estrés del Consumidor de EE.UU.
- Nvidia tras resultados: cada reacción de NVDA desde 2016
Referencias
- McDonald’s: comunicado de resultados del T3 2026 (Formulario 8-K, Anexo 99.1), 4 de noviembre de 2026
- CNBC: resultados del T3 2026 de McDonald’s, 4 de noviembre de 2026
- McDonald’s: comunicado de resultados del T2 2026 (Formulario 8-K, Anexo 99.1), 4 de agosto de 2026
- McDonald’s: información complementaria del T2 2026 (Formulario 8-K, Anexo 99.2)
- McDonald’s: Formulario 10-Q para el trimestre cerrado el 30 de junio de 2026
- McDonald’s: comunicado de resultados del T1 2026 (Formulario 8-K, Anexo 99.1), 7 de mayo de 2026
- McDonald’s: comunicado de resultados del T4 y del ejercicio completo 2025 (Formulario 8-K, Anexo 99.1), 11 de febrero de 2026
- McDonald’s: comunicado de resultados del T3 2025 (Formulario 8-K, Anexo 99.1), 5 de noviembre de 2025
- McDonald’s: comunicado de resultados del T2 2025 (Formulario 8-K, Anexo 99.1), 6 de agosto de 2025
- McDonald’s: comunicado de resultados del T1 2025 (Formulario 8-K, Anexo 99.1), 1 de mayo de 2025
- McDonald’s: comunicado de resultados del T4 y del ejercicio completo 2024 (Formulario 8-K, Anexo 99.1), 10 de febrero de 2025
- McDonald’s: comunicado de resultados del T3 2024 (Formulario 8-K, Anexo 99.1), 29 de octubre de 2024
- McDonald’s: estrategia NEXT y objetivos financieros (Formulario 8-K, Anexo 99.1), 23 de septiembre de 2026
- McDonald’s: nombramiento de Skye Anderson como presidenta de McDonald’s USA (Formulario 8-K, Anexo 99.1), 4 de agosto de 2026
- McDonald’s: 50 años consecutivos de aumentos del dividendo, 17 de septiembre de 2026 (PR Newswire)
- McDonald’s: regreso de los Extra Value Meals, 2 de septiembre de 2025
- McDonald’s: Menú por menos de $3 y Oferta de desayuno por $4, 2 de abril de 2026
- Restaurant Dive: McDonald’s lanza el Menú por menos de $3 el 21 de abril
- Stock Analysis: transcripción de la conferencia de resultados del T2 2026 de McDonald’s, 4 de agosto de 2026
- Zacks: la acción de McDonald’s ante los resultados del T3, 2 de noviembre de 2026
- Zacks: estimaciones de Wall Street para las métricas clave del T3 de McDonald’s, 30 de octubre de 2026
- MarketBeat: fecha y estimaciones de resultados del T3 2026 de McDonald’s
- SEC EDGAR: índice de documentos presentados por McDonald’s


