
 Por Muke
Leer juntos el volumen, el flujo de caja y la valoración de Coca-Cola
Los resultados de Coca-Cola del tercer trimestre de 2026 refuerzan más la tesis del negocio que la de una recuperación del consumo. El volumen global en cajas unitarias creció un 5%, pero se mantuvo plano en Norteamérica y el efecto precio/mix cayó un 2% en Asia-Pacífico. La empresa vende más bebidas; la evidencia no demuestra una recuperación simultánea del poder adquisitivo de los hogares.
Para los accionistas de KO, la pregunta más difícil es cuánto vale esa mejora. Al cierre del 27 de octubre de $91.18, la acción cotizaba aproximadamente a 27.4 veces el mínimo implícito del beneficio comparable por acción de 2026. Una franquicia duradera también puede ofrecer una rentabilidad decepcionante si su valoración da demasiado por hecho.
Esta referencia separa tres pruebas: demanda física, conversión en efectivo y precio pagado por ese efectivo. Las tablas regionales y trimestrales explican por qué esas pruebas producen respuestas distintas.
Actualizado el 28 de octubre de 2026. Los resultados corresponden al trimestre terminado el 2 de octubre y se publicaron el 27 de octubre. Los cálculos bursátiles usan el cierre de la sesión regular del 27 de octubre, no una cotización intradía. Se distinguen las cifras publicadas por la empresa, sus previsiones y los cálculos de SimianX. Los escenarios ilustran supuestos, no pronostican precios.
Resultados de Coca-Cola del tercer trimestre de 2026
| Indicador | T3 2026 | T3 2025 / comparación |
|---|---|---|
| Ingresos netos | $13,380 millones | $12,455 millones; +7% publicado |
| Volumen global en cajas unitarias | +5% | Crecimiento interanual |
| Crecimiento orgánico de ingresos | +7% | No GAAP |
| Crecimiento de ventas de concentrados | +7% | 2 puntos porcentuales por encima de las cajas unitarias |
| Precio/mix | +1% | Precios parcialmente compensados por una mezcla desfavorable |
| Beneficio operativo | $4,465 millones | $3,982 millones; +12% publicado |
| Margen operativo GAAP | 33.4% | 32.0% |
| Margen operativo comparable | 32.9% | 31.9%; no GAAP |
| BPA diluido GAAP | $0.93 | $0.86; +8% publicado |
| BPA comparable | $0.91 | $0.82; +11% publicado |
| Crecimiento del beneficio operativo comparable a tipos de cambio constantes | +8% | No GAAP |
Fuente: comunicado del 27 de octubre y conciliaciones financieras. Las tasas de la empresa usan importes sin redondear; las partes redondeadas no tienen por qué sumar exactamente.
La evidencia más sólida es que demanda y márgenes mejoraron a la vez. Sin embargo, el aumento publicado del 12% del beneficio operativo incluye efectos cambiarios y de comparabilidad: la medida comparable a tipos constantes creció un 8%. Asimismo, el BPA comparable recibió un impulso cambiario de 2 puntos. La mejora persiste al descontar esos efectos, pero su magnitud importa al valorar un crecimiento repetible.
Resultados trimestrales: ¿se acelera el crecimiento del volumen?
Un trimestre resulta más útil al compararlo con los informes anteriores. Todas las tasas siguientes son interanuales, no variaciones respecto al trimestre previo.
| Trimestre | Ingresos netos redondeados | Cajas unitarias | Ventas de concentrados | Precio/mix | Ingresos orgánicos | BPA comparable |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 mil millones | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 mil millones | +5% | +4% | +2% | +6% | $0.97 |
| Q3 2026 | $13.4 mil millones | +5% | +7% | +1% | +7% | $0.91 |
Fuentes: resultados del T1, del T2 y del T3. El BPA comparable y el crecimiento orgánico son medidas no GAAP.
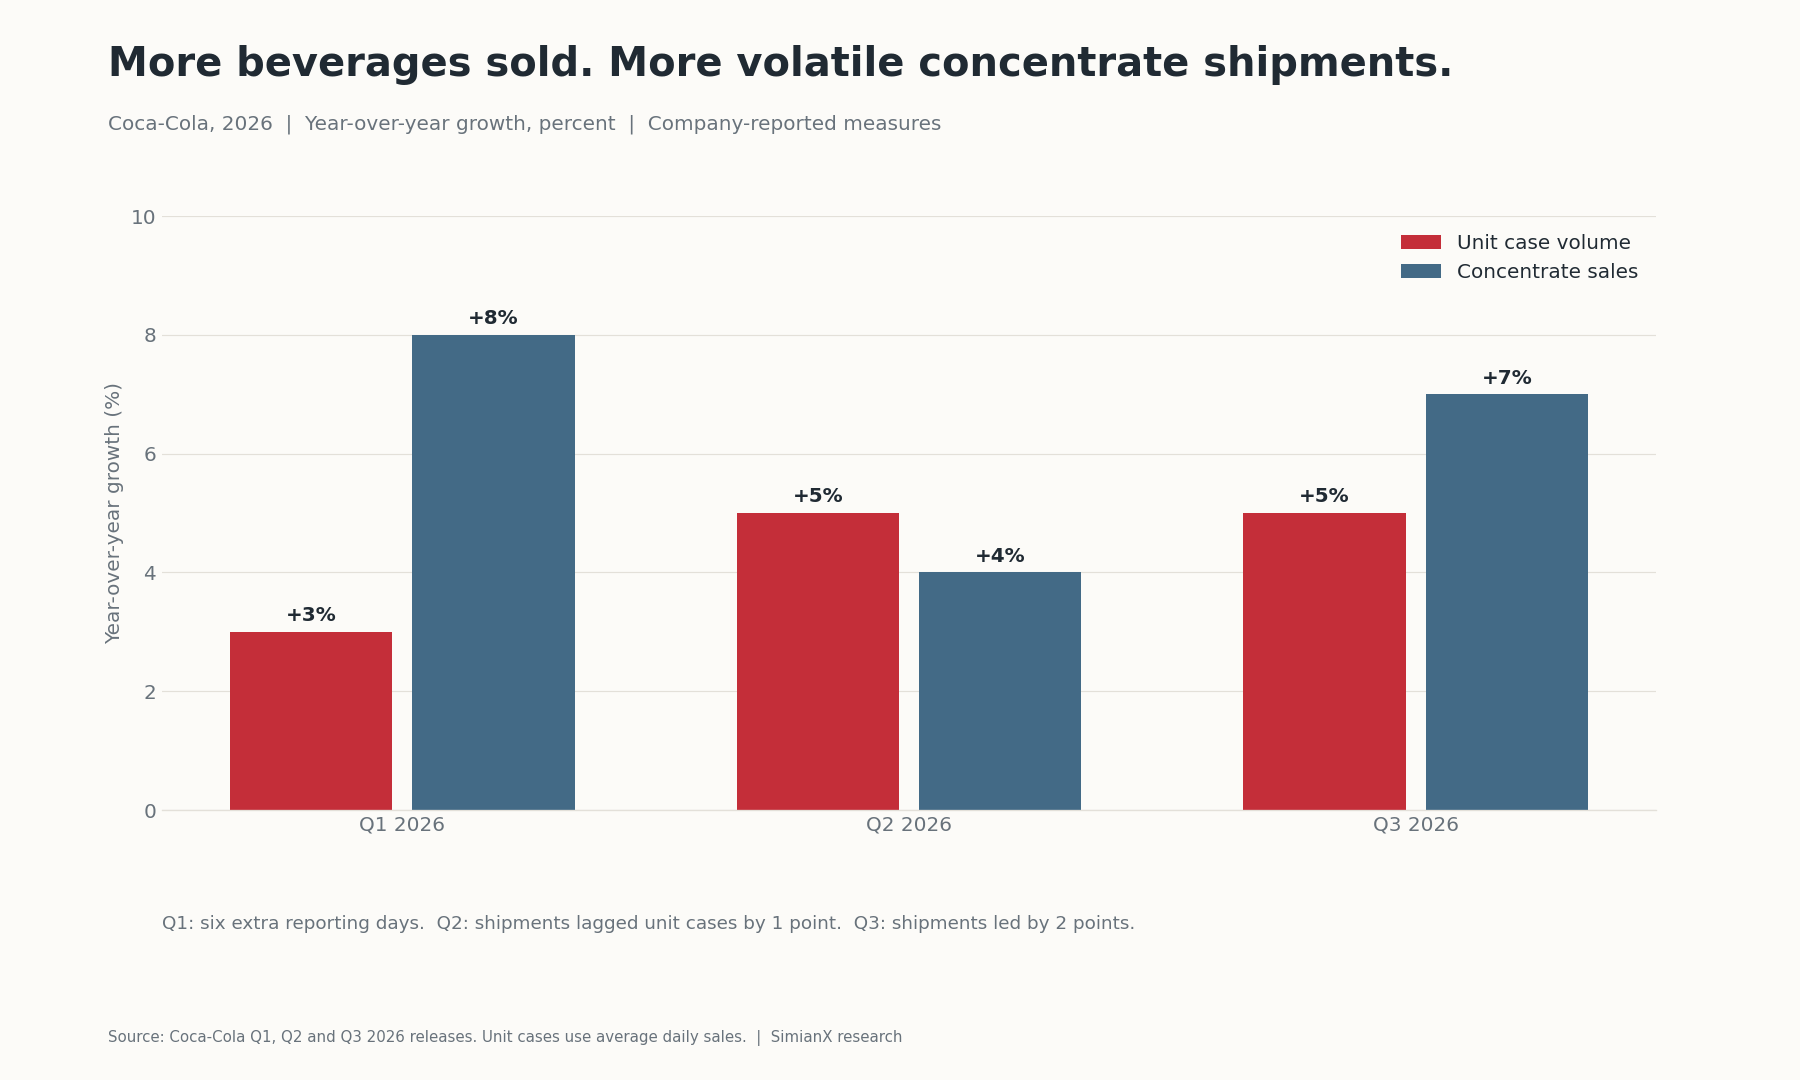
El crecimiento del volumen se aceleró del T1 al T2 y se mantuvo en el 5% en el T3. Calificar el último trimestre como una nueva aceleración exageraría la secuencia. Los precios aportaron menos, lo que apunta a un equilibrio más saludable entre crecimiento físico y monetización, aunque también hace más importante una mezcla rentable.
Las ventas de concentrados son más irregulares: +8%, +4% y después +7%. El T1 tuvo seis días adicionales, los envíos del T2 quedaron 1 punto por detrás de las cajas unitarias y los del T3 las adelantaron en 2 puntos. Promediar esos tres porcentajes no daría una tasa anual válida, porque difieren las bases trimestrales y los efectos del calendario.
Por qué los envíos de concentrados no son compras del consumidor
La matriz de Coca-Cola vende concentrados y jarabes, mientras sus socios embotelladores realizan gran parte de la fabricación y distribución. Por eso el sistema Coca-Cola tiene dos ritmos operativos.
Las compras de concentrados reflejan decisiones de pedidos e inventarios de los embotelladores. El volumen en cajas unitarias mide las bebidas terminadas vendidas a través del sistema y se calcula con ventas medias diarias. Está más cerca de la demanda subyacente, pero no representa exhaustivamente el gasto de los hogares transacción por transacción.
Si los embotelladores hacen pedidos antes de una promoción, los envíos de la matriz pueden aumentar antes que las ventas correspondientes de bebidas. El consumo posterior del inventario puede reducir los pedidos de concentrados aunque la demanda siga sana. El comunicado del T3 atribuye expresamente la ventaja de 2 puntos al calendario de envíos. No establece que ese mismo impulso vaya a repetirse.
La regla analítica es sencilla: comparar envíos y cajas unitarias durante varios períodos y después examinar beneficio y conversión en caja. Una reversión de los envíos por sí sola no refuta la fortaleza de la demanda; un crecimiento persistente sin cajas unitarias correspondientes justifica investigar los inventarios.
Demanda regional: cuatro historias distintas del consumidor
| Región | Crecimiento de cajas unitarias | Precio/mix | Crecimiento orgánico de ingresos | Información sobre cuota de mercado en valor |
|---|---|---|---|---|
| Europa, Oriente Medio y África | +5% | +1% | +7% | Pérdida de cuota en conjunto |
| Latinoamérica | +6% | +7% | +16% | Ganancia de cuota |
| Norteamérica | 0% | +1% | +3% | Ganancia de cuota |
| Asia-Pacífico | +6% | −2% | +6% | Ganancia de cuota |
Fuente: revisión operativa regional del T3. Los ingresos orgánicos también reflejan los envíos de concentrados; no son simplemente volumen más precio/mix. Los redondeos pueden impedir una conciliación aritmética exacta.
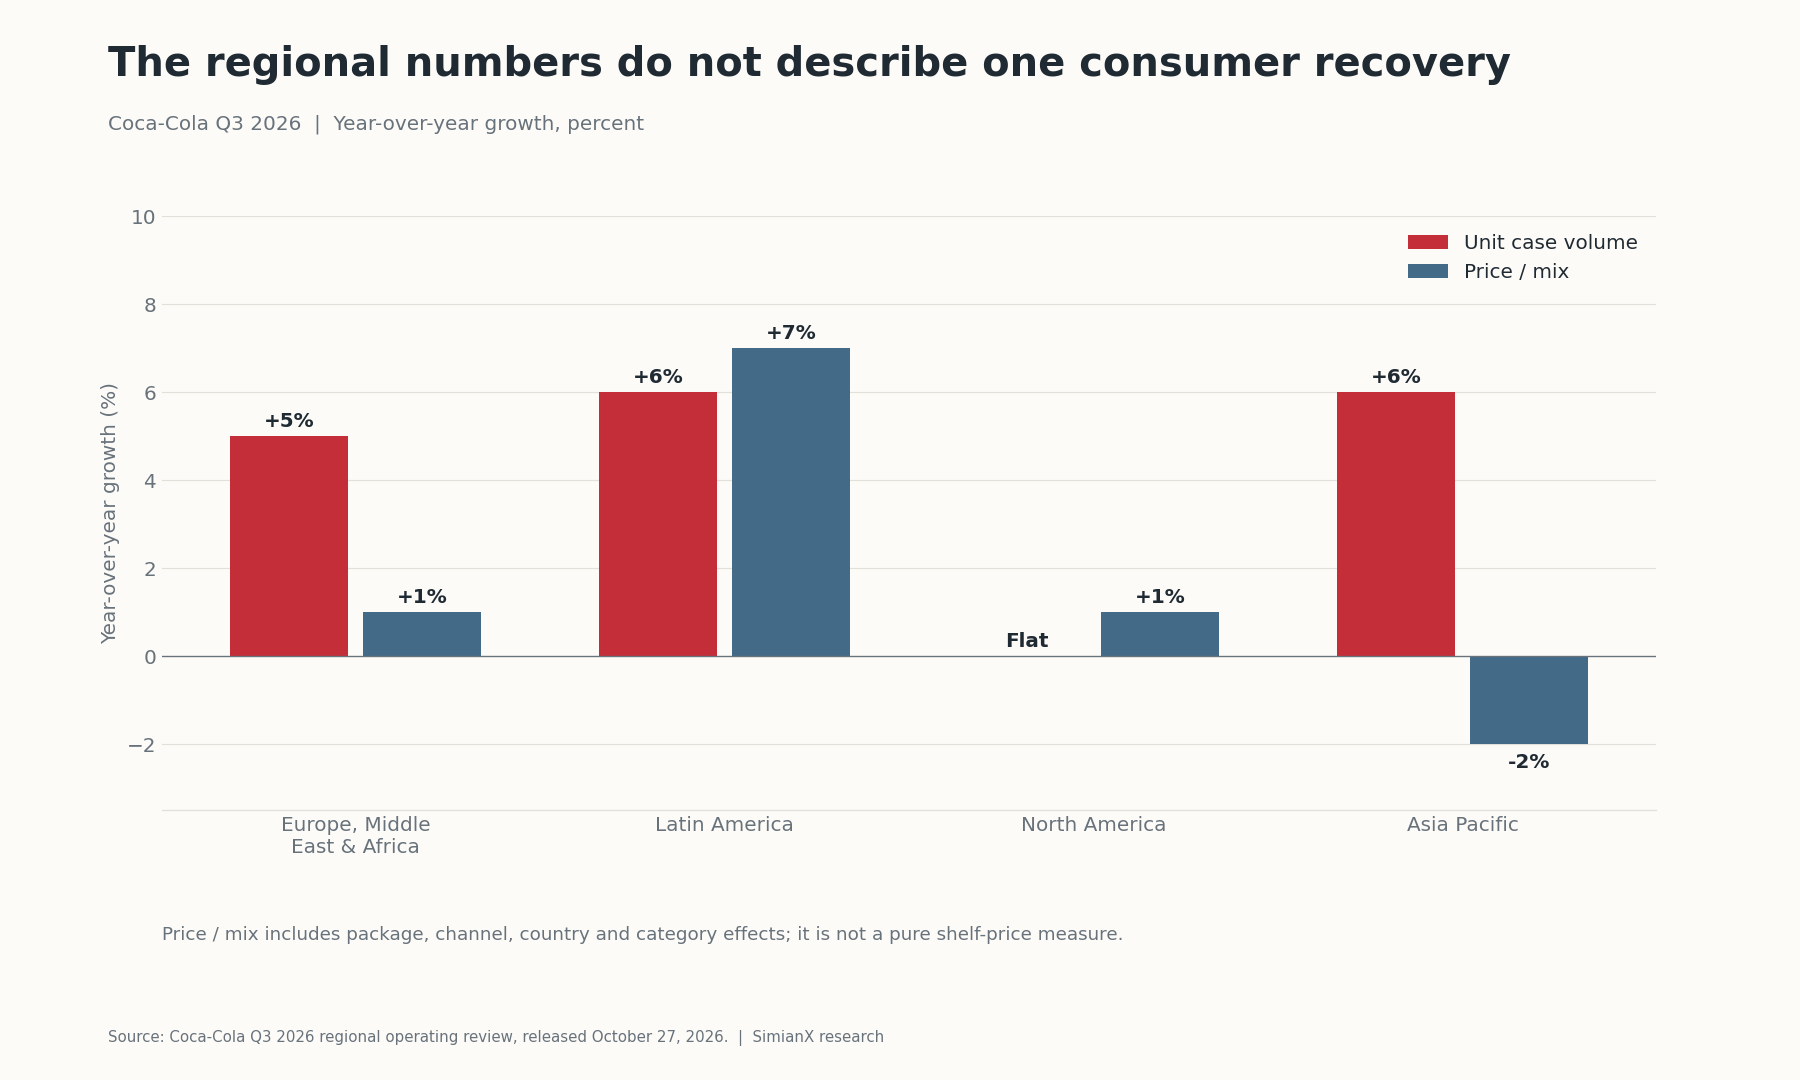
Norteamérica es la objeción más directa a una recuperación generalizada en Estados Unidos: el volumen se mantuvo plano incluso cuando Coca-Cola ganó cuota en valor. La empresa puede superar a sus competidores sin que la categoría o los presupuestos familiares crezcan rápidamente. El marco de estrés del consumidor de Walmart y Target explica por qué deben contrastarse los resultados con afluencia, mix y capacidad de gasto.
Asia-Pacífico combina fuerte crecimiento del volumen con precio/mix negativo. Puede reflejar la composición por países, formatos, categorías o canales; no prueba una bajada uniforme de precios en tienda. Las iniciativas de asequibilidad pueden retener clientes y a la vez reducir los ingresos por unidad. La siguiente prueba es si el volumen adicional genera un beneficio atractivo para el sistema después de los costes de marketing y distribución.
Latinoamérica combina fortaleza de volumen y precios, pero la inflación local y la conversión de divisas complican las conclusiones sobre poder adquisitivo real. El aumento publicado del 25% de sus ingresos incluyó un impulso cambiario de 9 puntos; el crecimiento orgánico fue del 16%.
EMEA plantea el problema de atribución contrario: el volumen aumentó un 5%, pero la cuota en valor bajó en conjunto porque las pérdidas en Francia y Reino Unido superaron las ganancias en Nigeria y Marruecos. El crecimiento no demuestra automáticamente ganancias de cuota, del mismo modo que esas ganancias no demuestran automáticamente crecimiento de la categoría.
Poder de marca: disponibilidad, asequibilidad y Zero Sugar
El reconocimiento de marca hace que el consumidor tenga el producto en cuenta; la disponibilidad de bebidas frías, la reposición fiable, las relaciones con restaurantes y los envases adecuados la convierten en compras. Un competidor necesita acceso a esas ocasiones, además de notoriedad. La red de distribución es una explicación plausible de la resistencia específica de Coca-Cola, no una prueba de que todos los consumidores se sientan más ricos.
Los envases pequeños pueden reducir el efectivo necesario por compra y al mismo tiempo tener un precio por litro mayor. Las propuestas prémium atienden otras ocasiones. Ambas pueden coexistir, pero ninguna garantiza crecimiento rentable: embotelladores y minoristas también necesitan retornos suficientes para mantener equipos, rutas y espacio en estanterías.
Coca-Cola Zero Sugar creció un 16%, frente al 5% de Trademark Coca-Cola. El agua aumentó un 8%, las bebidas deportivas retrocedieron un 3% y café y té se mantuvieron planos. Esas diferencias importan más que afirmar genéricamente que todas las categorías están en auge. Fuente: datos de marcas y categorías de la empresa.
Zero Sugar puede proteger la franquicia cuando un cliente existente pasa a una bebida con otra formulación y también atraer consumidores nuevos. Las cifras públicas no separan esos efectos. Su éxito respalda la adaptación; el volumen total de la cartera, los márgenes y el flujo de caja determinan si crea valor adicional para el accionista.
¿Qué demostraría una recuperación más amplia del consumo?
La evidencia debería proceder de fuentes independientes, no de observar repetidamente a una sola empresa.
| Prueba | Evidencia favorable a una recuperación amplia | Evidencia favorable a la ejecución de la empresa |
|---|---|---|
| Demanda de la categoría | Los volúmenes crecen en varios proveedores | Coca-Cola crece mientras sus pares se estancan |
| Finanzas de los hogares | Mejora sostenida del poder adquisitivo real | El crecimiento depende de formatos pequeños de entrada |
| Ocasiones de consumo | Aumenta ampliamente la afluencia en restauración y conveniencia | Las ganancias se concentran en ciertos canales |
| Economía de precios | Mejoran a la vez volumen y mix rentable | El volumen requiere más promociones |
| Geografía | Mejoran mercados maduros y emergentes | El crecimiento sigue siendo desigual por región |
Es una lista de comprobación analítica, no una descomposición estadística. El crecimiento de una empresa puede reflejar a la vez expansión de la categoría y cambios de cuota. Entre los contrastes estadounidenses pertinentes están los ingresos y gastos personales del BEA y las ventas minoristas del Census Bureau. Los períodos y definiciones deben coincidir con la afirmación evaluada; Coca-Cola no sustituye esos datos.
Comparar con la historia de beneficios y volumen de P&G resulta útil porque ambas empresas venden bienes de compra recurrente. Las diferencias de categorías, exposición regional y calendarios impiden una comparación directa uno a uno.
La mejora de previsiones: importan más beneficio y efectivo
| Indicador para todo 2026 | Previsión anterior | Previsión del 27 de octubre |
|---|---|---|
| Crecimiento orgánico de ingresos | Aproximadamente 5% | Al menos 5% |
| Crecimiento del BPA comparable a tipos constantes sin adquisiciones/desinversiones | 7%–8% | Al menos 9% |
| Crecimiento del BPA comparable | 9%–10% | Al menos 11% |
| Tipo impositivo efectivo subyacente | 19.9% | 19.7% |
| Flujo de caja operativo | Aproximadamente $14.6 mil millones | Al menos $15.2 mil millones |
| Gastos de capital | Aproximadamente $2.2 mil millones | Aproximadamente $2.2 mil millones |
| Flujo de caja libre | Aproximadamente $12.4 mil millones | Al menos $13.0 mil millones |
Fuente: tabla de previsiones actuales y anteriores. Las medidas de crecimiento distintas del flujo operativo se presentan sobre las bases no GAAP indicadas por la empresa cuando corresponde.
El cambio de ingresos refuerza sobre todo el mínimo. Las mejoras del BPA comparable a tipos de cambio constantes sin adquisiciones ni desinversiones y del flujo de caja pesan más porque muestran avances más allá de las divisas. La reducción del tipo fiscal también ayuda al beneficio, por lo que no debe atribuirse todo el aumento al apalancamiento operativo.
Los $0.6 mil millones adicionales del mínimo de flujo de caja proceden de un mayor flujo operativo esperado, con inversión prevista sin cambios. El BPA comparable de $3.00 en 2025 implica un mínimo para 2026 de $3.33 = $3.00 × 1.11. Es un cálculo derivado de las previsiones, no un objetivo separado de la dirección ni un consenso para 2027. Fuente: resultados de 2025.
Caja y dividendos: cobertura con límites
En nueve meses, el flujo operativo fue de $12.471 mil millones y las compras de inmovilizado material de $1.063 mil millones. La resta produce $11.408 mil millones de flujo libre, coherente con los $11.4 mil millones redondeados publicados. No debe compararse un flujo de nueve meses con una necesidad anual de dividendos sin identificar los distintos períodos. Fuente: estado de flujos de efectivo.
La comparación interanual también exige cuidado. El flujo libre de todo 2025 fue de $5.3 mil millones, pero de $11.4 mil millones excluyendo el pago de contraprestación contingente de fairlife. Comparar el mínimo de 2026 con la cifra no ajustada de 2025 exageraría el crecimiento recurrente. Incluso la comparación ajustada no es una previsión limpia de crecimiento sostenible, porque pueden variar el capital circulante y otros efectos temporales.
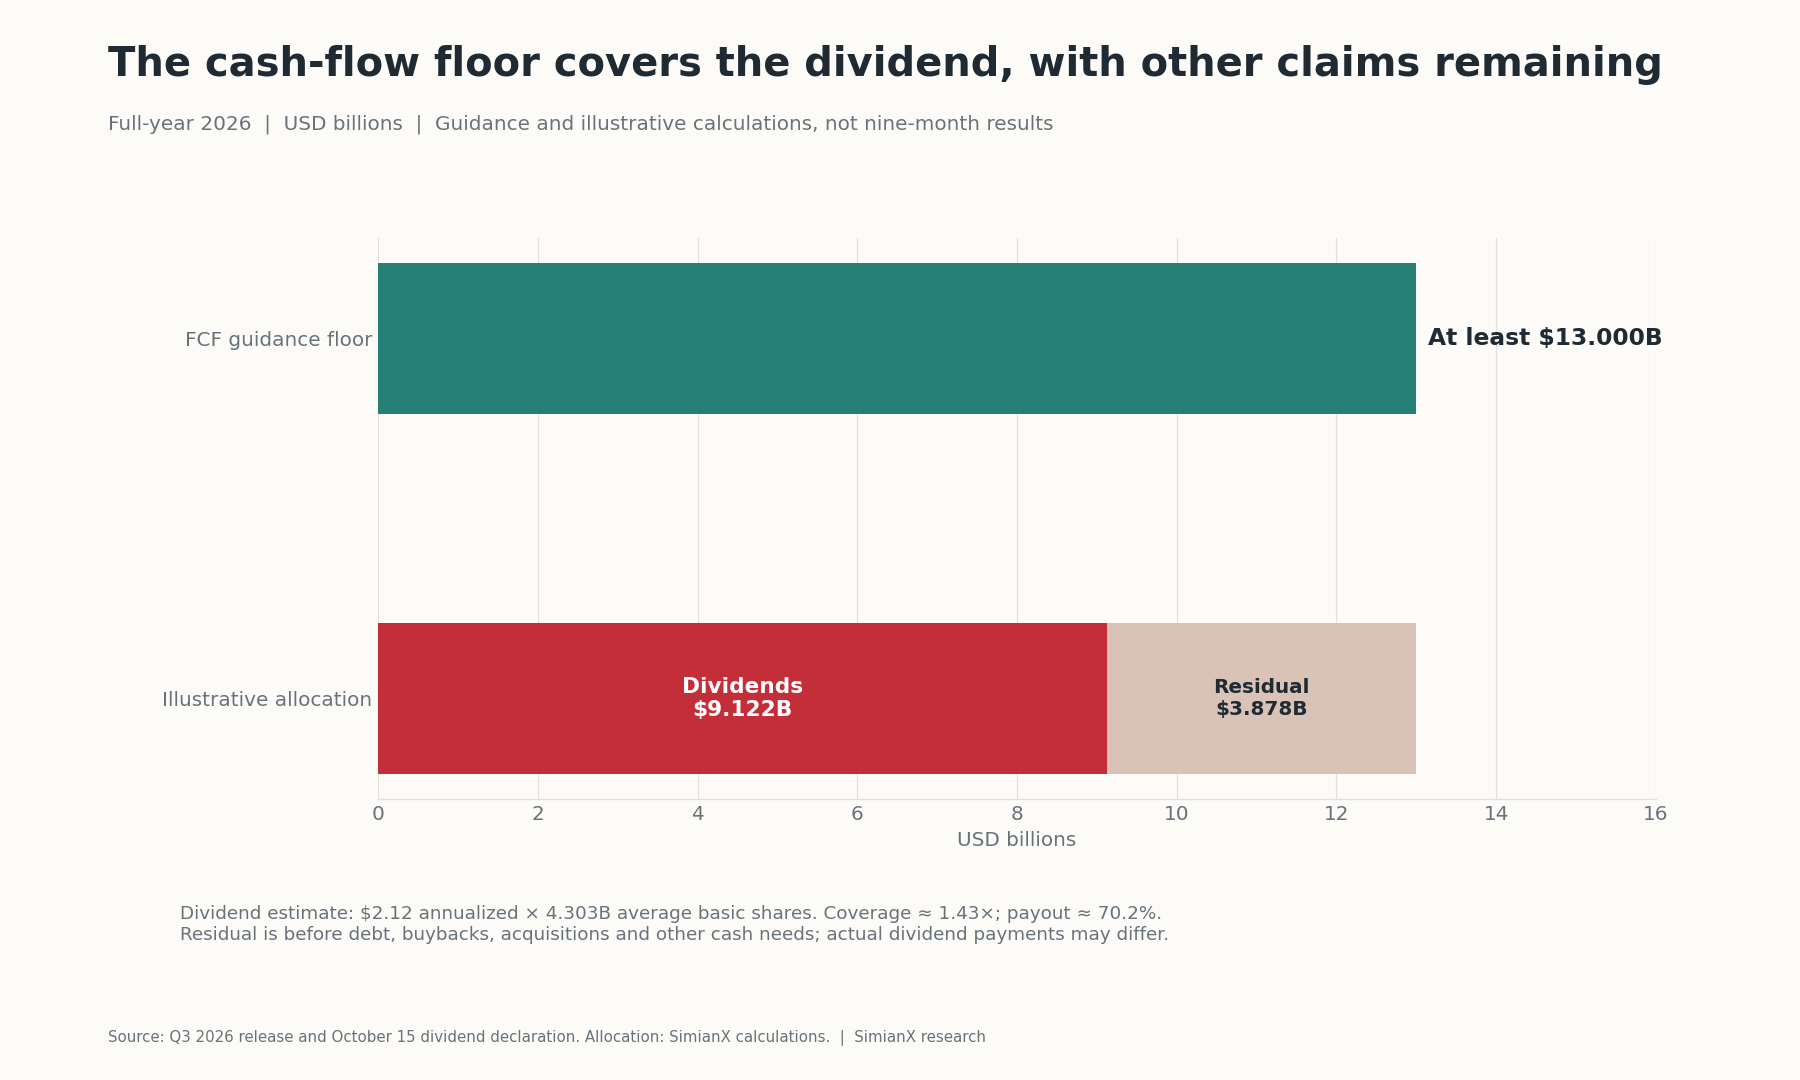
La declaración de dividendos de octubre mantiene $0.53 trimestrales, o $2.12 anualizados. Usando los 4.303 mil millones de acciones medias básicas del T3 como base aproximada:
| Cálculo | Resultado | Interpretación |
|---|---|---|
| Dividendo anualizado × base de acciones | $9.122 mil millones | Necesidad anual de efectivo estimada |
| Necesidad de dividendos / mínimo FCF de $13.0 mil millones | 70.2% | Tasa aproximada de reparto de efectivo |
| Mínimo FCF de $13.0 mil millones / necesidad de dividendos | 1.43× | Cobertura aproximada |
| Mínimo FCF menos necesidad de dividendos | $3.878 mil millones | Antes de otros usos del efectivo |
| $2.12 / $91.18 | 2.33% | Rentabilidad inicial por dividendo |
Son cálculos, no previsiones de gasto en dividendos de la empresa. Las acciones medias difieren de las que realmente tienen derecho a cada pago. El efectivo restante debe atender deuda, recompras, adquisiciones y otros compromisos. La cobertura respalda la durabilidad del dividendo, pero no demuestra que la acción esté barata.
Valoración de KO: ¿qué descuenta ya un precio de $91.18?
KO cerró el 27 de octubre en $91.18, un 1.64% por debajo de $92.70. Ese precio fechado es el dato usado en los cálculos siguientes. La caída no identifica un único motivo de mercado ni demuestra rechazo a los resultados operativos. Fuente: cierres históricos.
| Medida de valoración | Cálculo | Resultado |
|---|---|---|
| PER comparable del año al mínimo previsto | $91.18 / $3.33 | 27.4× |
| Rentabilidad del beneficio comparable | $3.33 / $91.18 | 3.65% |
| Valor bursátil aproximado del capital | $91.18 × 4.303 mil millones de acciones | $392.35 mil millones |
| Rentabilidad FCF del capital al mínimo previsto | $13.0 mil millones / $392.35 mil millones | 3.31% |
La estimación del valor bursátil usa acciones medias básicas, no las acciones exactas al cierre; sirve para aproximar la rentabilidad. La rentabilidad del flujo libre sobre el capital no es rentabilidad sobre el valor de empresa. El múltiplo utiliza previsiones ajustadas del año actual, no beneficios GAAP históricos.
Una prima puede justificarse por la durabilidad de la marca y las necesidades relativamente modestas de capital de la matriz. Pero el modelo de embotellado no elimina los costes de producción y distribución del sistema económico: traslada muchos a sus socios. Las comparaciones con PepsiCo deben contemplar su negocio de alimentos y su distinta estructura de consolidación.
Con esta valoración inicial, el crecimiento debe compensar la posibilidad de un múltiplo futuro menor.
Escenarios a tres años: la valoración puede vencer al crecimiento
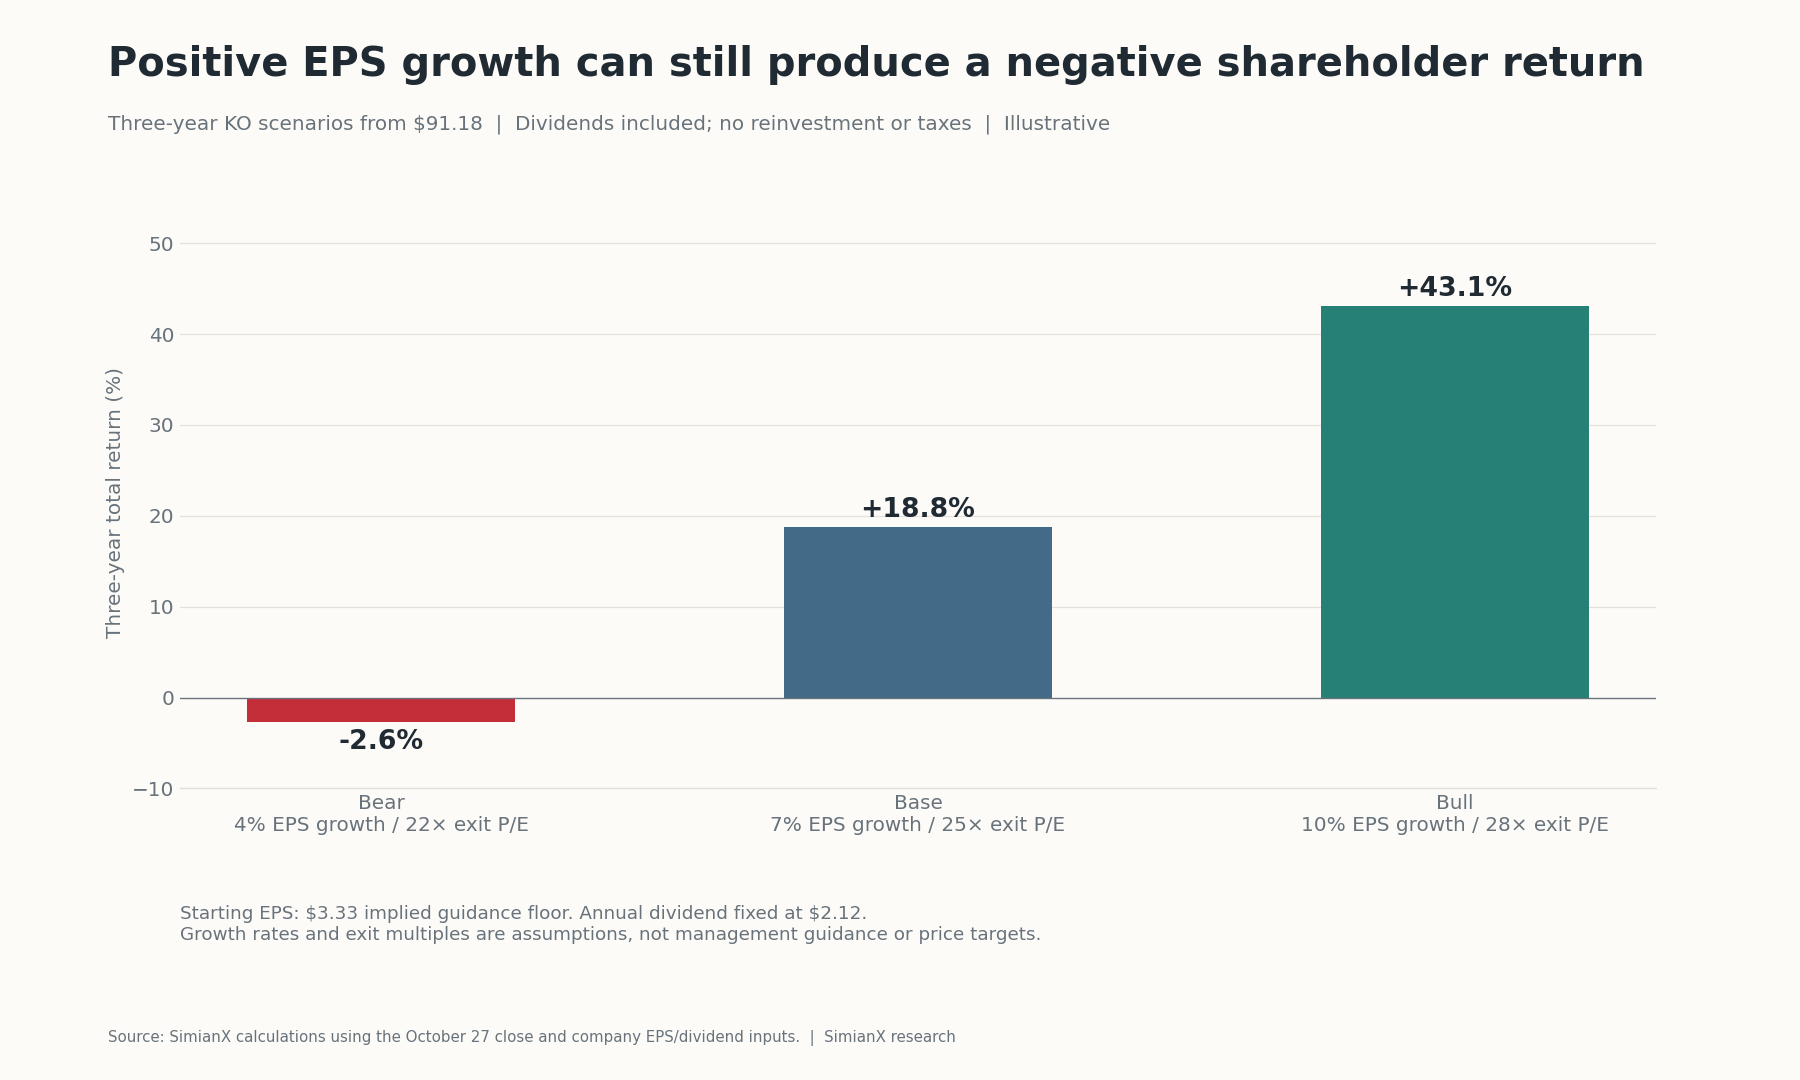
El modelo parte de $3.33, capitaliza el crecimiento del BPA durante tres años, aplica un múltiplo de salida y añade $6.36 de dividendos, suponiendo $2.12 anuales sin reinversión ni impuestos. Todos los supuestos son ilustrativos; ninguno es una previsión de la dirección.
| Escenario | Crecimiento anual del BPA | BPA del tercer año | PER de salida | Valor final de la acción | Rentabilidad total con dividendos | Rentabilidad total anualizada |
|---|---|---|---|---|---|---|
| Bajista | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| Base | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| Alcista | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
Los cálculos conservan el BPA sin redondear internamente. Fórmula: rentabilidad total = (valor final de la acción + dividendos acumulados) / $91.18 − 1; la anualización toma la raíz cúbica del multiplicador patrimonial resultante.
El escenario bajista muestra el riesgo central: un BPA creciente puede coexistir con una rentabilidad total negativa. En el escenario base, exigir un 8% anual durante tres años implicaría una entrada cerca de $86.01 ≈ ($101.98 + $6.36) / 1.08³, suponiendo, por simplificación, que todo el efectivo llega al final. Es un resultado de sensibilidad, no una recomendación ni una estimación de valor intrínseco.
¿Qué podría cambiar la tesis en el T4 y en 2027?
Conviene seguir la evidencia que pueda refutar el argumento, no solo las cifras que lo confirmen.
- Demanda: un crecimiento sostenido del volumen norteamericano y mejoras más amplias en sus pares reforzarían la interpretación de recuperación. Cajas unitarias más débiles pese a fuertes envíos la debilitarían.
- Economía: volumen creciente con menor rentabilidad a tipos constantes o peor conversión en efectivo debilitaría la tesis de ejecución rentable.
- Calendario: el T4 tiene seis días menos que el T4 de 2025. El crecimiento de cajas unitarias usa ventas medias diarias, por lo que ingresos y volumen se ven afectados de forma distinta.
- Cartera: la empresa señala para 2027 un impacto negativo por adquisiciones/desinversiones de aproximadamente el 8% en ingresos comparables y del 2% en BPA comparable, además de un ligero efecto cambiario adverso. Son consideraciones preliminares, no previsiones completas. Una caída de ingresos por consolidación no significaría automáticamente menos demanda de bebidas.
- Capital e impuestos: marketing, envases y costes de insumos pueden absorber los beneficios del volumen. El litigio con el IRS sigue siendo un riesgo separado; los pagos anteriores no resuelven todas las cuestiones de años posteriores. Revisar los últimos informes trimestrales antes de actualizar la tesis fiscal o de caja.
Fuente del calendario y consideraciones de 2027: perspectivas del T3. Revisar esta página tras el informe anual, una novedad fiscal relevante o un cambio significativo de cotización.
Preguntas frecuentes
¿Cuáles fueron los resultados de Coca-Cola del T3 de 2026?
Los ingresos fueron de $13.380 mil millones, el BPA diluido GAAP de $0.93 y el BPA comparable de $0.91. El volumen global creció un 5% y los ingresos orgánicos un 7%; el BPA comparable y los ingresos orgánicos son medidas no GAAP.
¿Un crecimiento del volumen del 5% demuestra recuperación del consumidor?
No. Norteamérica se mantuvo plana, el mix regional difirió y la ejecución puede mejorar ventas sin una subida general del poder adquisitivo. Se necesitan datos de categoría e indicadores independientes de consumo.
¿Por qué crecieron más los concentrados que las cajas unitarias?
La dirección atribuyó la ventaja de 2 puntos del T3 al calendario de envíos. Pedidos de concentrados y ventas de bebidas terminadas siguen distintos ritmos. Una diferencia temporal puede revertirse sin un cambio equivalente en la demanda.
¿Qué BPA prevé Coca-Cola para 2026?
Espera un crecimiento del BPA comparable de al menos el 11% desde $3.00 en 2025. El cálculo implica un mínimo próximo a $3.33. Es una cifra ajustada del año actual, no una previsión para 2027 ni un resultado garantizado.
¿Cubre el flujo de caja libre el dividendo de Coca-Cola?
El mínimo de FCF de $13.0 mil millones supera una necesidad anualizada estimada de $9.122 mil millones, con cobertura de unas 1.43 veces. La estimación usa acciones medias básicas del T3; pagos reales y otras necesidades pueden diferir.
¿Está barata la acción KO a $91.18?
Ese precio fechado equivale a unas 27.4 veces el mínimo implícito del BPA comparable y a una rentabilidad FCF del capital del 3.31%. La rentabilidad adecuada dependerá del crecimiento futuro, las distribuciones y el múltiplo que se pague después.
¿Tiene Coca-Cola previsiones completas para 2027?
El comunicado del T3 ofrece consideraciones preliminares sobre divisas y cartera, y anuncia las previsiones completas junto con los resultados del T4. Los impactos previstos de consolidación no deben confundirse con una previsión de volumen de bebidas.
Cómo utilizar la evidencia
La tesis del negocio es más fuerte: crecen los volúmenes, se adapta la cartera y la dirección eleva los mínimos de beneficios y caja. La tesis de recuperación general sigue incompleta porque divergen demanda regional y mix. La tesis de inversión es sensible al precio, ya que una prima de valoración puede absorber años de avances operativos.
Las herramientas de análisis bursátil de SimianX permiten contrastar esos supuestos con los nuevos informes. Separar cajas unitarias, calendario de envíos, beneficios a tipos constantes y flujo de caja; después recalcular la valoración al precio realmente disponible.
Lectura Relacionada
- Resultados de P&G por trimestre: por qué PG subió un 5,6 %
- Walmart y Target 2026: Estrés del Consumidor de EE.UU.
Referencias
- Coca-Cola — resultados del T3 de 2026
- Coca-Cola — estados presentados y conciliaciones de previsiones
- Coca-Cola — resultados del T1 de 2026
- Coca-Cola — resultados del T2 de 2026
- Coca-Cola — resultados de 2025 y ajuste de caja de fairlife
- Coca-Cola — sistema de embotellado
- Coca-Cola — declaración de dividendos de octubre de 2026
- Coca-Cola — informes trimestrales SEC y datos fiscales
- Stock Analysis — cierres históricos de KO
- BEA — ingresos y gastos personales
- U.S. Census Bureau — datos de comercio minorista


