Por Muke
Alphabet cae mientras Google Cloud se duplica: siga el efectivo
El flujo de caja libre de Alphabet cayó a −9.065 mil millones de dólares en el tercer trimestre de 2026, pese a que los ingresos de Google Cloud crecieron un 103%. La empresa generó 42.290 mil millones de flujo de caja operativo y destinó 51.355 mil millones a comprar inmovilizado material. El avance comercial de Cloud es real; el efectivo necesario para entregarlo está aumentando más deprisa que el que genera el grupo.
Esta diferencia explica más que el incumplimiento de las expectativas de beneficios. Cloud puede reforzar las operaciones de Alphabet mientras la infraestructura, las existencias, la investigación compartida y la financiación retrasan el retorno de efectivo a los accionistas ordinarios. Una cotización inferior solo mejora el potencial de una inversión si su economía futura justifica el precio de entrada.
Este análisis utiliza los comunicados trimestrales oficiales de Alphabet y la conferencia de resultados del 28 de octubre. Las tablas expresan miles de millones de dólares estadounidenses, salvo indicación contraria. Para conservar el formato de los datos originales, las cifras usan el punto como separador decimal. Los cálculos conservan la precisión original; los porcentajes mostrados se redondean. Los escenarios ilustrativos de caja son supuestos, no previsiones de la dirección.
Resultados de Alphabet del tercer trimestre de 2026: respuesta breve
El comunicado oficial del tercer trimestre muestra mayores ingresos y beneficio operativo, junto con una conversión más débil de esos resultados en efectivo.
| Indicador | Q3 2025 | Q3 2026 |
|---|---|---|
| Ingresos consolidados | $102.346 | $127.577 |
| Ingresos de Google Cloud | $15.157 | $30.709 |
| Beneficio operativo consolidado | $31.228 | $40.576 |
| Beneficio diluido por acción ordinaria en USD | $2.87 | $2.12 |
| Flujo de caja libre | $24.461 | −$9.065 |
Cloud aportó aproximadamente el 61.6% del incremento de ingresos del grupo: su aumento de 15.552 mil millones dividido entre los 25.231 mil millones adicionales de Alphabet. Es un motor de crecimiento sustancial, no un pequeño experimento. Sin embargo, los inversores poseen el grupo completo, cuyo efectivo debe sostener la infraestructura y la investigación de varios productos.
Associated Press señaló que los ingresos quedaron por debajo de la estimación de FactSet que citaba, de 127.97 mil millones de dólares, y el beneficio por acción por debajo de unos 3.01 dólares. Son estimaciones de un proveedor concreto. El beneficio por acción publicado de 2.12 dólares y la cifra ajustada mediante una simple suma que se analiza más adelante no son medidas de consenso intercambiables.
La instantánea bursátil de GOOGL mostraba un cierre de sesión regular de 324.89 dólares el 28 de octubre y una cotización posterior al cierre de 292.50 dólares a las 7:59 p. m. EDT, un descenso del 9.97% respecto a ese cierre. Esta cotización fechada describe la reacción inicial fuera de horario; no es la rentabilidad al cierre de la sesión regular del 29 de octubre.
Flujo de caja libre de Alphabet por trimestre: el giro en contexto
Alphabet define su flujo de caja libre no GAAP como flujo de caja operativo menos compras de inmovilizado material. No descuenta todas las salidas de inversión o financiación. Las adquisiciones, las compras de inversiones financieras, los dividendos y los reembolsos de deuda requieren un tratamiento separado.
El comunicado del cuarto trimestre de 2025, el del primer trimestre de 2026 y los posteriores proporcionan esta serie. Cada fila representa un único trimestre.
| Trimestre | Flujo de caja operativo | Inversión de capital pagada en efectivo | Flujo de caja libre | Capex / flujo de caja operativo |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
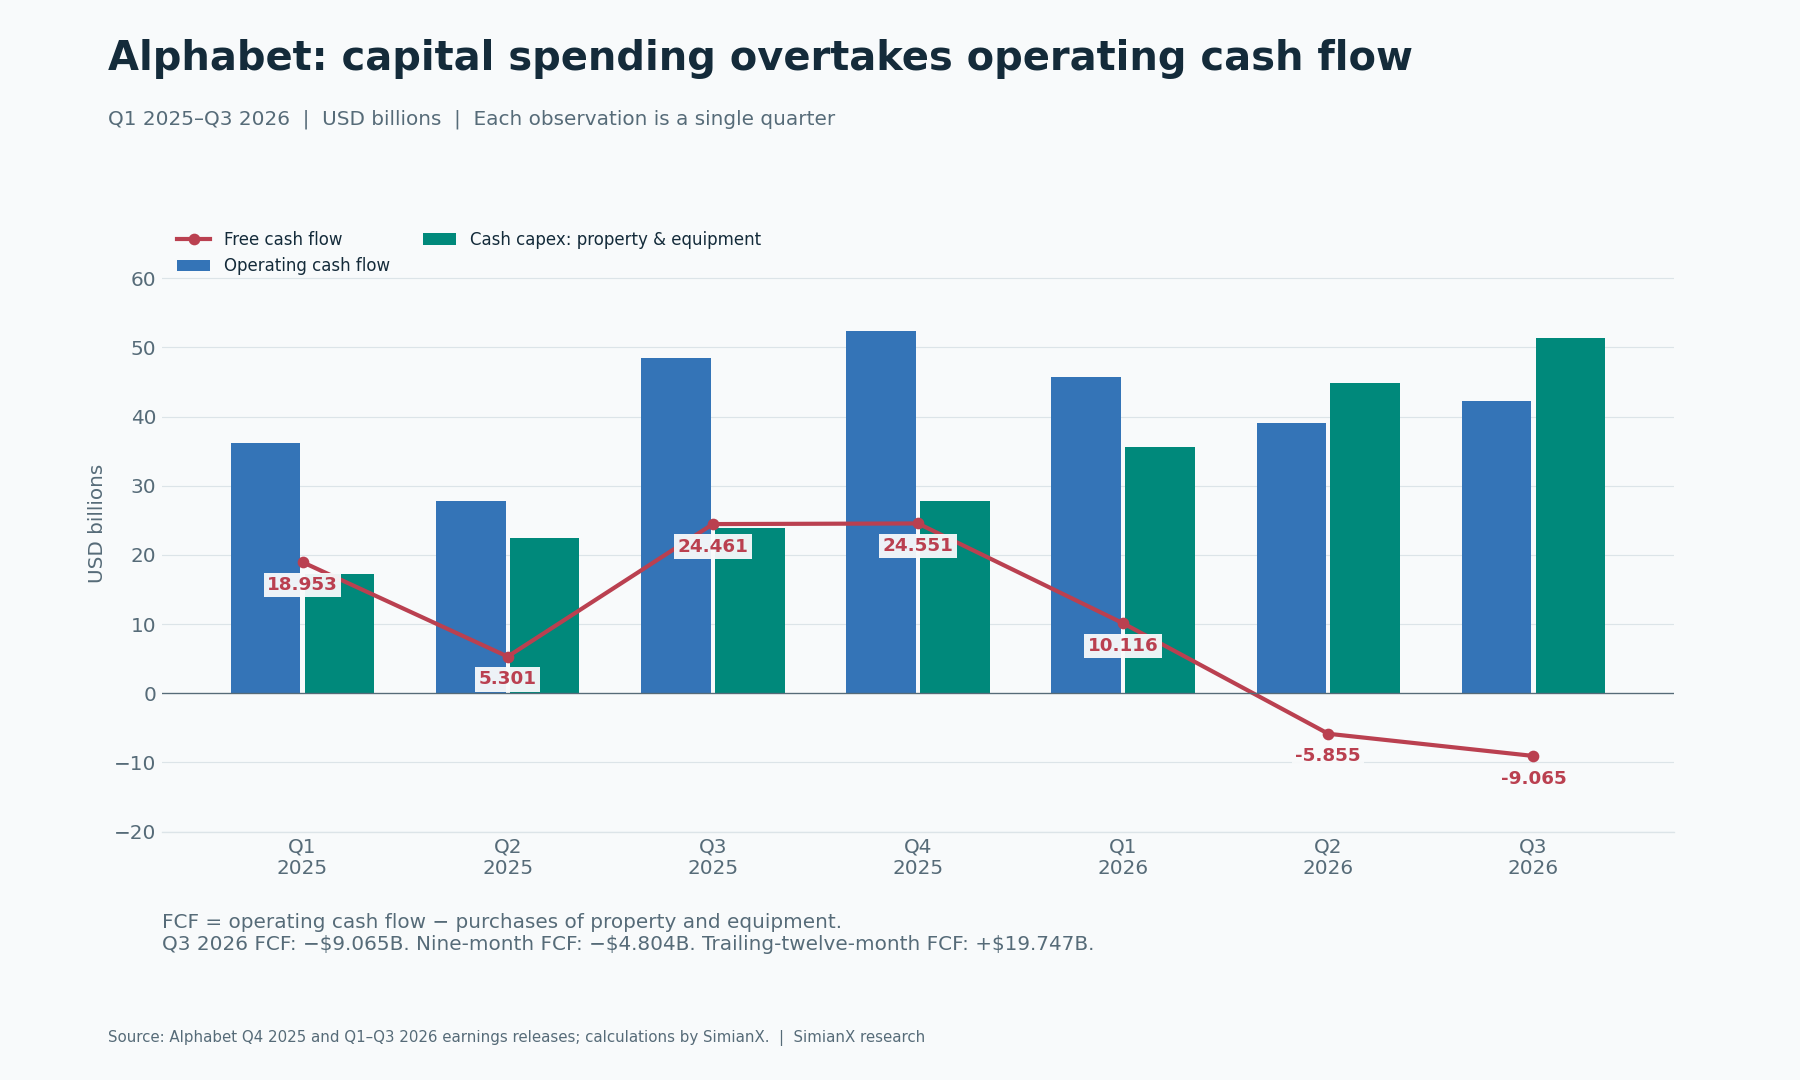
El deterioro supera un único trimestre flojo. El capex aumentó cada trimestre de esta serie, mientras la generación operativa de efectivo fluctuaba. En el tercero, las compras de inmovilizado material más que duplicaron las del año anterior y el flujo operativo disminuyó. La caída interanual del flujo de caja libre fue de 33.526 mil millones de dólares.
El periodo importa. El flujo de caja libre de los nueve primeros meses de 2026 fue de −4.804 mil millones, resultado de 127.149 mil millones de flujo operativo menos 131.953 mil millones de capex. El de los últimos doce meses siguió siendo positivo, con 19.747 mil millones, incluido el fuerte cuarto trimestre de 2025. Ninguna cifra prevé el conjunto de 2026. Anualizar el último trimestre negativo ignoraría la estacionalidad, los ciclos de existencias y el calendario de pagos.
La anterior referencia sobre resultados del segundo trimestre de Alphabet y Cloud documenta el ciclo inversor antes de esta publicación. La novedad es un segundo trimestre consecutivo de flujo libre negativo acompañado de otro aumento del gasto de capital en efectivo.
El análisis trimestral del capex y el flujo de caja de Meta muestra una tensión similar entre inversión y caja en otro operador de IA. Antes de comparar intensidad de capital, contraste definiciones y periodos: compartir un titular de flujo libre negativo no implica una economía empresarial idéntica.
Qué causó el déficit de caja: capex, existencias y una multa
La cuenta de resultados y el estado de flujos de efectivo responden a preguntas distintas. El beneficio operativo reconoce costes conforme a normas contables. La caja refleja cuándo pagan los clientes, se financian las existencias, se liquidan obligaciones y se compra infraestructura.
En la conferencia del tercer trimestre, la dirección identificó las existencias de sistemas TPU y el pago de una multa de la Comisión Europea por 5.2 mil millones de dólares como presiones adicionales. Sumar ese pago al flujo libre trimestral lo lleva de −9.065 a −3.865 mil millones. Esta última cifra es un análisis de sensibilidad, no flujo libre publicado. La multa era una obligación real de efectivo.
Las existencias plantean otra cuestión. El estado de flujos registra una salida trimestral de 3.220 mil millones por existencias. La dirección describe la fabricación de sistemas TPU antes de entregarlos y facturarlos. Esta inversión en existencias pasa por el flujo operativo; no ocupa la misma partida que el equipo que Alphabet compra para utilizarlo ella misma.
La venta de sistemas TPU puede, por tanto, aumentar los ingresos de Cloud mientras su ciclo productivo absorbe efectivo temporalmente. Los cobros posteriores podrían liberar capital circulante, pero su importe depende del calendario, los márgenes y las existencias de reposición. Sería prematuro considerar toda esa financiación una pérdida permanente; añadirla íntegramente como si la empresa no necesitara circulante sería igualmente engañoso.
La prueba útil es si los cobros alcanzan el crecimiento de las entregas mientras persiste el elevado gasto en infraestructura. El reconocimiento de ingresos, los cobros y las compras de activos productivos deben seguirse por separado.
Crecimiento de Google Cloud: escala, rentabilidad y composición de ingresos
Las publicaciones del primer, segundo y tercer trimestre muestran una aceleración operativa real. Los márgenes siguientes se calculan con los ingresos y el beneficio operativo del segmento.
| Indicador | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Ingresos de Google Cloud | $20.028 | $24.768 | $30.709 |
| Crecimiento interanual de ingresos de Cloud | 63% | 82% | 103% |
| Beneficio operativo de Cloud | $6.598 | $8.814 | $11.121 |
| Margen operativo de Cloud | 32.9% | 35.6% | 36.2% |
| Ingresos de Search y otros | $60.399 | $63.271 | $63.350 |
| Crecimiento interanual de ingresos de Search | 19% | 17% | 12% |
| Beneficio operativo consolidado | $39.696 | $40.770 | $40.576 |
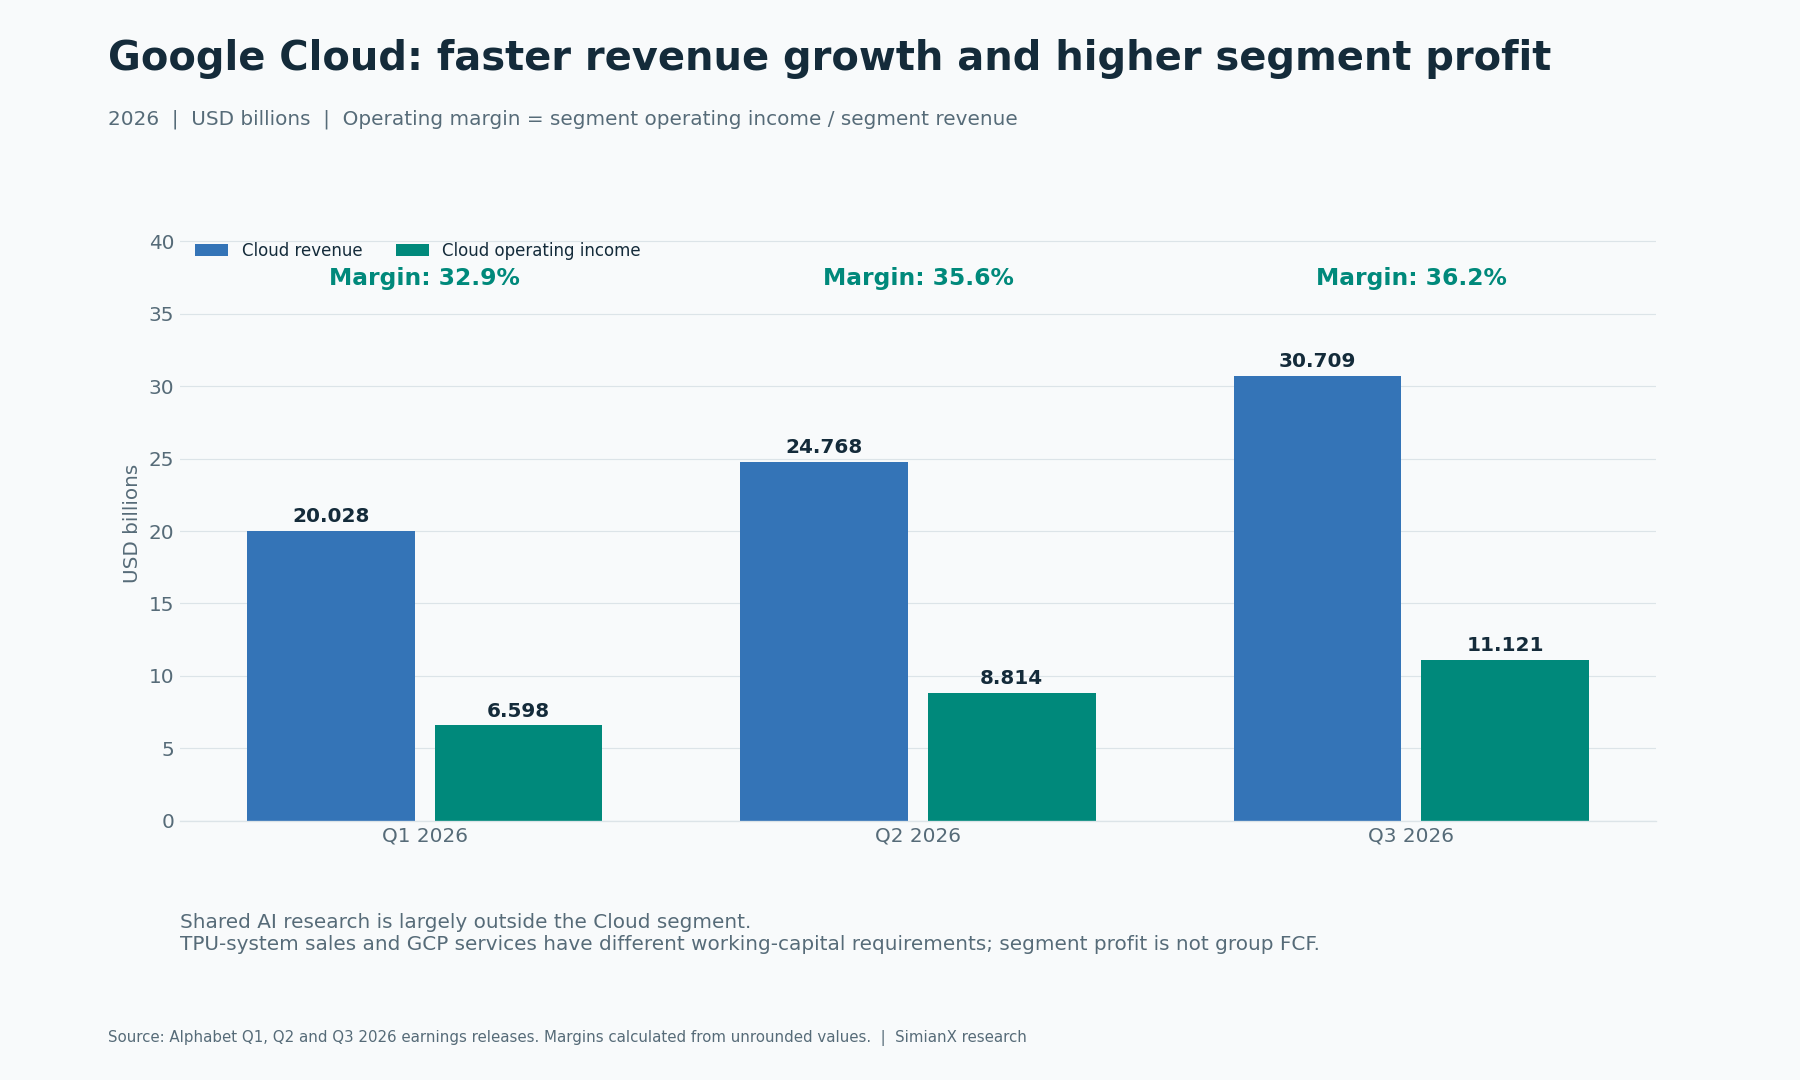
Cloud supuso el 24.1% de los ingresos del grupo en el tercer trimestre. Su beneficio operativo más que se triplicó interanualmente. Esto respalda la viabilidad comercial de la infraestructura, las plataformas y los productos empresariales de Alphabet.
La calidad del crecimiento sigue importando. El comunicado identifica las ventas de sistemas TPU como una contribución significativa junto a los servicios GCP. Las entregas de hardware y las suscripciones recurrentes de software requieren distintas existencias, cobros y capital. Alphabet no ha publicado suficiente detalle financiero por producto para calificar todo el incremento de Cloud como ingresos recurrentes de software de IA ni calcular un rendimiento preciso del capital TPU.
El análisis de ingresos trimestrales y capex de AWS y el de resultados de Microsoft Azure permiten comparar modelos empresariales. Sus calendarios, perímetros de segmento y definiciones de gasto difieren: no deben mezclarse en una única clasificación de márgenes del mismo periodo.
Conciliación del beneficio operativo: adónde fueron las ganancias de Cloud
La investigación compartida de IA se registra principalmente en actividades a nivel de Alphabet. Asignar todo ese gasto a Cloud distorsionaría el segmento, porque la misma investigación apoya Search y otros productos. Ignorarlo exageraría lo que llega a los accionistas. La conciliación consolidada evita ambos atajos.
| Beneficio o pérdida operativa | Q3 2025 | Q3 2026 | Variación interanual |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Actividades a nivel de Alphabet | −$4.467 | −$7.655 | −$3.188 |
| Beneficio operativo consolidado | $31.228 | $40.576 | +$9.348 |
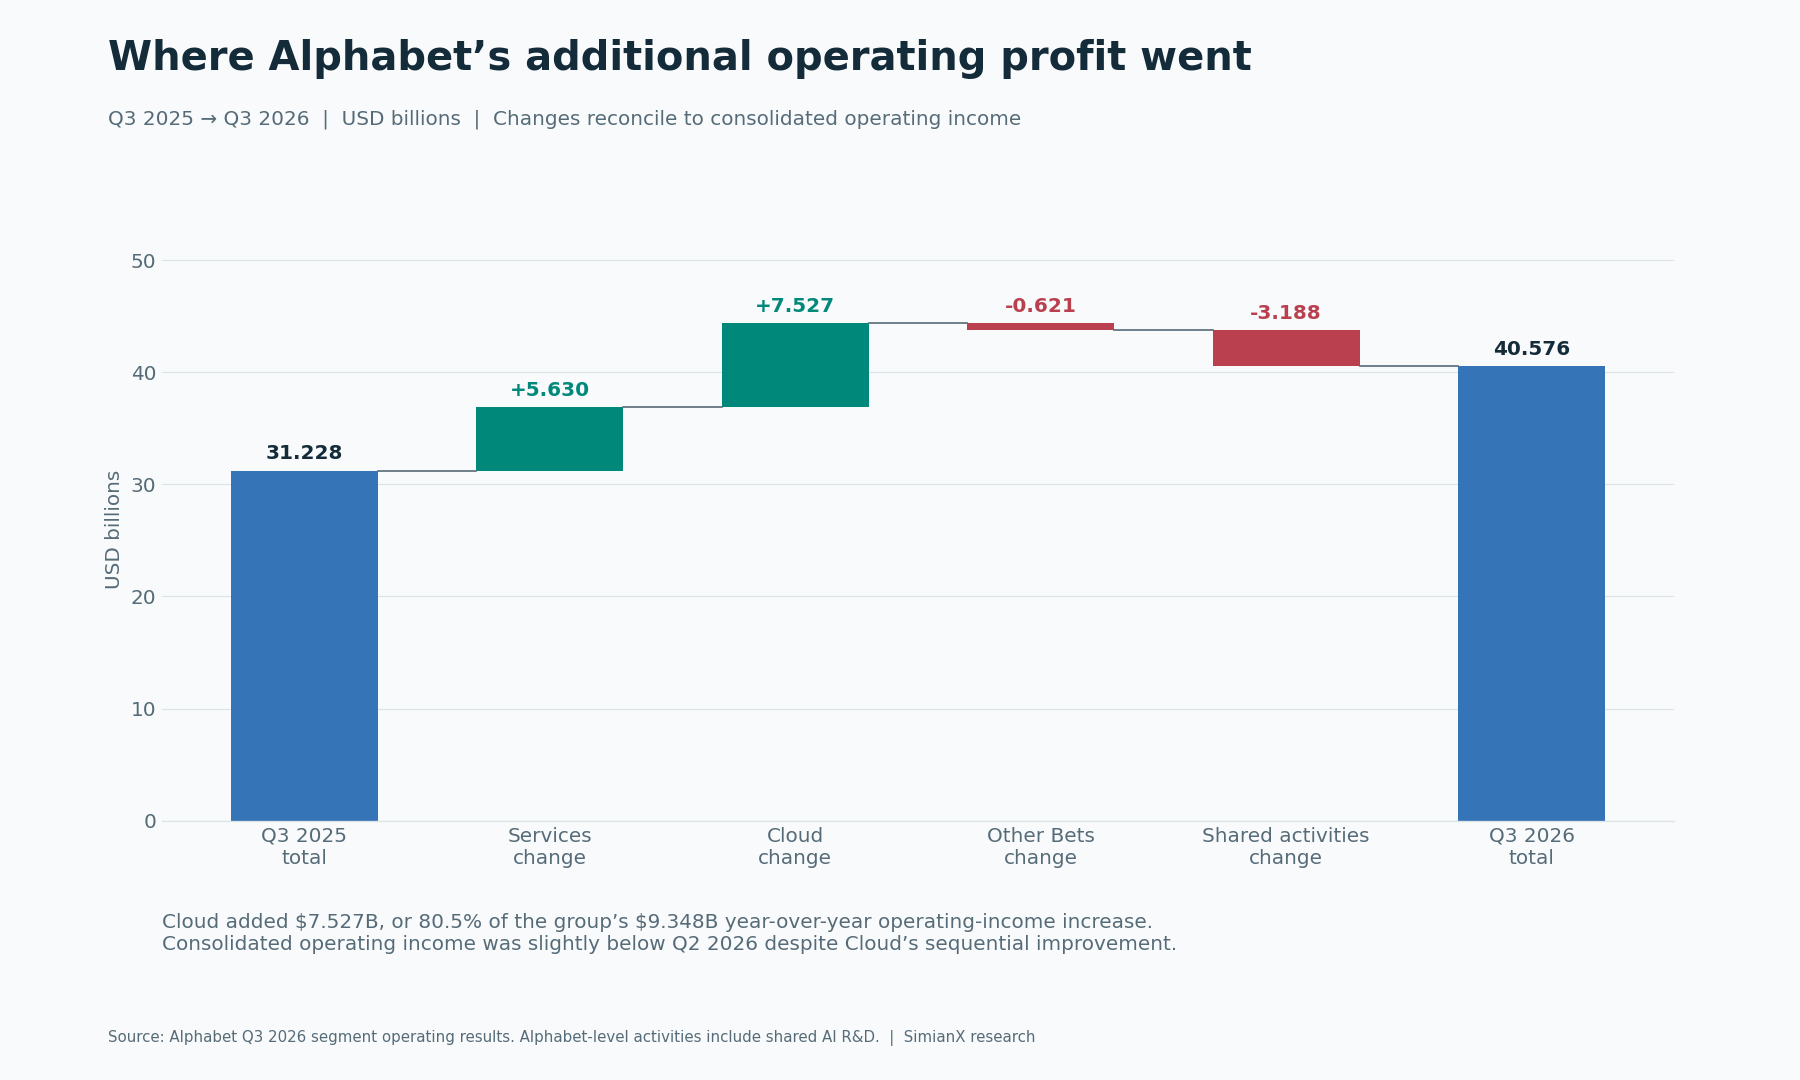
Cloud aportó aproximadamente el 80.5% del incremento interanual del beneficio operativo consolidado. Es un resultado sólido. Pero, pese a su mejora secuencial, el beneficio del grupo fue algo inferior a los 40.770 mil millones del segundo trimestre. El aumento de costes compartidos y otros movimientos de los segmentos absorbieron el beneficio adicional de Cloud.
El margen de Cloud del 36.2% también tiene límites de cara al futuro. La dirección prevé que un mayor uso de capacidad informática transitoria de terceros presione los márgenes a corto plazo mientras persisten las restricciones de oferta. Un trimestre rentable no determina el margen de la siguiente unidad de capacidad.
El análisis de ingresos por chips de IA de Broadcom estudia el lado proveedor de la infraestructura. El crecimiento del proveedor puede coexistir con un menor excedente de caja inmediato del operador de nube: son posiciones distintas en el mismo ciclo de gasto.
Por qué el uso de Search no resuelve el debate de valoración
Los ingresos de Search crecieron un 12%, hasta 63.350 mil millones. Las declaraciones oficiales del CEO describen un fuerte crecimiento de consultas. Ambas cosas son compatibles: más actividad no implica un aumento proporcional de ingresos publicitarios o beneficios.
El mecanismo depende del tipo de consulta, la demanda publicitaria, la monetización y el coste de atenderla. Las conversaciones informativas largas pueden ofrecer oportunidades publicitarias distintas de las búsquedas comerciales breves. La IA podría ampliar las interacciones útiles y mejorar la relevancia de los anuncios, mientras un cómputo caro o una monetización más débil reduce el valor de cada interacción adicional.
En la conferencia, la dirección atribuyó la desaceleración de ingresos a varios factores, entre ellos las divisas y las bases de comparación publicitarias, además de la menor monetización de AI Mode. No se cuantificó completamente su contribución financiera relativa. Los resultados no prueban que la IA por sí sola causara la desaceleración de Search ni que su negocio publicitario se esté hundiendo.
Una tesis alcista más sólida exige ingresos y márgenes duraderos a medida que crece el uso de IA. Una tesis bajista más sólida exige demostrar que el deterioro de monetización y costes supera el valor de la actividad adicional. Ni los usuarios ni las pruebas de rendimiento de modelos responden por sí solos a esas cuestiones.
Previsión de capex de IA de Alphabet: el reto de caja del cuarto trimestre
La dirección mantuvo su previsión de capex de 2026 entre 195 y 205 mil millones de dólares y espera un aumento significativo en 2027, con detalles en la conferencia del cuarto trimestre. Restar la inversión de capital en efectivo de nueve meses permite comprobar el gasto restante implícito en ese rango anual.
| Cálculo de capex en efectivo | Miles de millones de USD |
|---|---|
| Previsión de 2026, extremo inferior | $195.000 |
| Previsión de 2026, extremo superior | $205.000 |
| Importe real de nueve meses de 2026 | $131.953 |
| Importe implícito de Q4, extremo inferior | $63.047 |
| Importe implícito de Q4, extremo superior | $73.047 |
El rango implícito de Q4 supera aproximadamente un 23% a un 42% los 51.355 mil millones de Q3. Es una resta de la previsión anual, no una previsión trimestral independiente de la empresa. El calendario de proyectos y pagos puede modificar el resultado real. Las existencias y otros movimientos operativos seguirían fuera de esta partida de capex.
El gasto de capital también llega más tarde a resultados mediante la depreciación y los costes de funcionamiento. La depreciación del inmovilizado material de Q3 subió de 5.611 a 8.369 mil millones interanualmente. Una futura estabilización del gasto no eliminaría automáticamente depreciación ni energía de la cuenta de resultados.
El marco de intensidad de capital de las grandes tecnológicas conecta estas necesidades de caja entre operadores. Su fotografía anterior debe distinguirse de este nuevo trimestre de Alphabet.
Pérdidas de inversión, beneficio por acción y denominadores engañosos
El comunicado de Q3 indica que una pérdida neta de 8.664 mil millones en valores de renta variable redujo el beneficio diluido por acción ordinaria en 0.55 dólares, tras su efecto fiscal. Sumar 0.55 al beneficio publicado de 2.12 da 2.67 dólares. Es una conciliación limitada, no una medida oficial de beneficio ajustado ni una estimación completa del beneficio sostenible.
Esa valoración de inversiones difiere del gasto de efectivo en centros de datos. Los movimientos no monetarios de inversiones se ajustan en la conciliación del flujo operativo. Eliminar de nuevo su efecto por acción del flujo de caja mezclaría estados y arriesgaría una doble contabilización.
El efecto contrario apareció en Q2, cuando enormes ganancias de inversión elevaron el beneficio por acción a 9.11 dólares. Un múltiplo de beneficios de doce meses o anualizado puede parecer artificialmente bajo si esas ganancias dominan el denominador. Anualizar el beneficio de Q3, afectado por pérdidas, introduce otra distorsión.
La valoración necesita, por tanto, claridad sobre operaciones recurrentes, impuestos, financiación, dividendos preferentes y evolución de acciones diluidas. Ni un único beneficio trimestral por acción ni el resultado del segmento Cloud representan suficientemente el efectivo disponible para los accionistas ordinarios.
Financiación y dilución: el crecimiento debe mejorar cada acción
El estado de flujos detalla estas partidas de financiación de Q3. Son movimientos de efectivo, no una afirmación de que todo lo captado se destinase a IA.
| Movimiento de caja por financiación de Q3 2026 | Miles de millones de USD |
|---|---|
| Emisión de acciones ordinarias, neta de costes | +$12.371 |
| Emisión de deuda, neta de costes | +$28.996 |
| Reembolsos de deuda | −$3.626 |
| Pagos netos relacionados con remuneración en acciones | −$5.368 |
| Dividendos preferentes y ordinarios | −$2.936 |
| Recompras de acciones | $0.000 |
| Entrada neta por financiación | +$29.437 |
La nota complementaria publica por separado 28.7 mil millones de ingresos netos por bonos sénior. La partida de 28.996 mil millones del estado de flujos incluye todas las emisiones de deuda; su alcance es distinto. Tampoco deben sustituirse los totales precisos por los importes redondeados de emisiones de acciones de clase A y C.
Las acciones, la deuda y el capital preferente pueden financiar inversiones antes de que los nuevos activos produzcan caja. También afectan a la propiedad, los intereses y las obligaciones de reembolso y distribución. Las acciones ordinarias medias ponderadas diluidas subieron de 12.203 a 12.368 mil millones interanualmente; el cambio no debe atribuirse solo a la emisión de este trimestre.
El análisis del consumo de caja y la financiación de Anthropic estudia un riesgo relacionado desde el cliente de IA. La capacidad financiera de un gran cliente importa para evaluar demanda de infraestructura, pero no demuestra su efecto concreto en los ingresos o cuentas por cobrar de Alphabet.
¿El flujo libre negativo implica dificultades financieras?
Un trimestre negativo no demuestra dificultades. Alphabet dispone de recursos financieros sustanciales, pero llamar efectivo a todo activo negociable exageraría la certeza de su liquidez.
| Partida del balance al 30 de septiembre de 2026 | Miles de millones de USD |
|---|---|
| Efectivo y equivalentes | $56.334 |
| Valores negociables | $208.764 |
| Efectivo y valores negociables combinados | $265.098 |
La dirección dice que ese total incluye unos 90.4 mil millones de valores negociables de renta variable. Esas inversiones tienen riesgo de mercado; no equivalen a efectivo. Las entradas de financiación y la valoración de inversiones también pueden aumentar los recursos sin mejorar la generación libre de caja del negocio.
La pregunta inversora es el coste y el rendimiento de sostener la expansión, más que si un trimestre negativo demuestra una crisis inmediata de financiación. Deuda, obligaciones preferentes, compromisos de compra y circulante deben evaluarse junto con liquidez y flujo operativo futuro.
¿Qué flujo de caja justificaría el ciclo de inversión en IA?
Un modelo útil de valoración debe mostrar sus supuestos de caja antes de asignar un múltiplo. Esta tabla mantiene el capex anual en tres niveles dentro de la previsión actual de 2026 y varía un flujo operativo anual hipotético. Cada resultado es la simple resta de ambos datos. No es una previsión de 2027 ni un precio objetivo.
| Flujo operativo anual supuesto | Capex $195 | Capex $200 | Capex $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
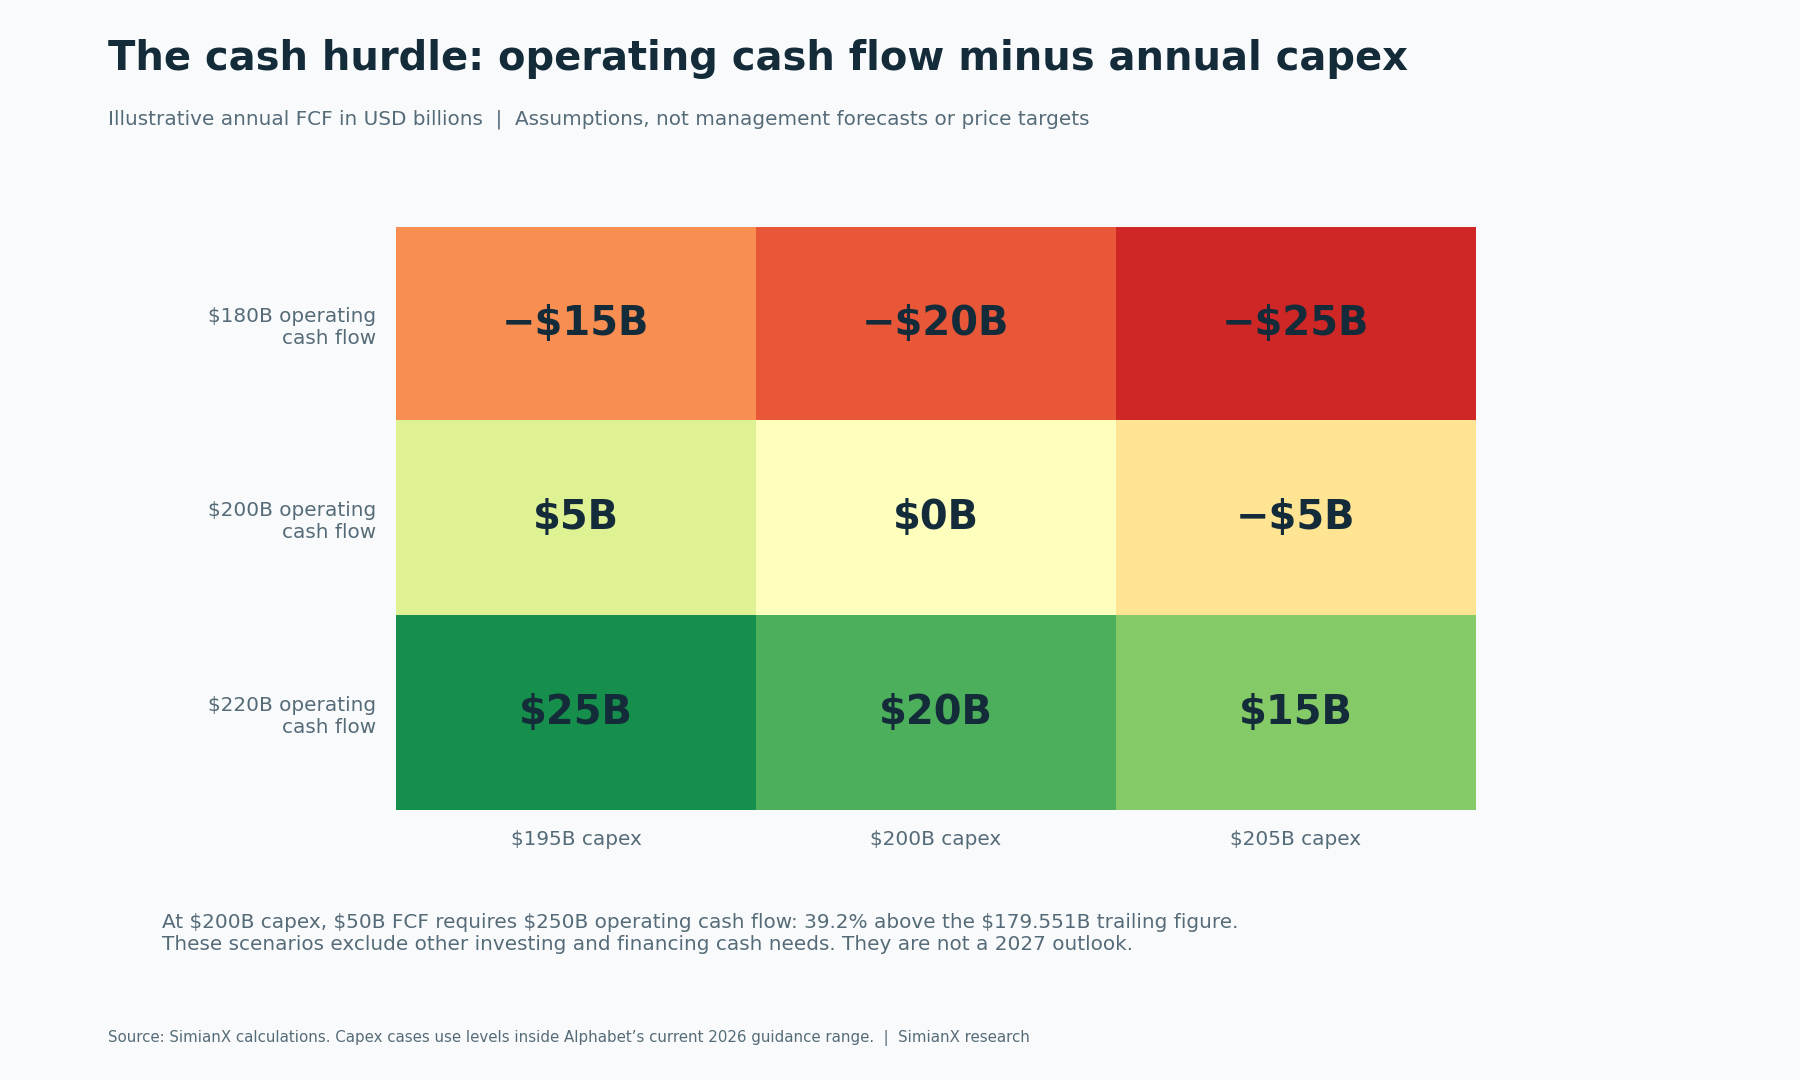
Por ejemplo, 50 mil millones de flujo libre anual con 200 mil millones de capex exigen 250 mil millones de flujo operativo anual. Esto supera aproximadamente un 39.2% la cifra publicada de los últimos doce meses, de 179.551 mil millones. Es un umbral, no una predicción de la velocidad de crecimiento de caja. Dividendos, adquisiciones y reembolsos de deuda seguirían requiriendo un análisis separado.
La tesis alcista supone que utilización, cobros y monetización mejoran lo suficiente para financiar infraestructura y elevar caja por acción. El escenario intermedio contempla demanda fuerte, pero retornos tardíos por capex y depreciación elevados. El bajista supone que competencia de precios, economía de Search y reposición consumen gran parte del beneficio del crecimiento de Cloud.
Estos escenarios pueden contrastarse. Siga si la generación operativa alcanza el capex; si las existencias se convierten en cobros; si la rentabilidad de Cloud resiste al crecer la capacidad transitoria; y si el beneficio del grupo aumenta después de investigación compartida y depreciación. La próxima previsión formal de gasto de 2027 será una actualización clave. Una cartera de pedidos grande no es efectivo cobrado ni un objetivo de retorno de la dirección es un rendimiento realizado para el accionista.
Preguntas frecuentes
¿Por qué cayó Alphabet cuando los ingresos de Google Cloud se duplicaron?
Cloud creció un 103%, pero el grupo también presentó beneficios decepcionantes, flujo libre trimestral negativo y una exigente perspectiva de gasto. Los inversores valoran el efectivo futuro esperado por acción de todo Alphabet, no solo los ingresos de Cloud. La reacción inicial fuera de horario corresponde a una fecha concreta, no a un veredicto permanente sobre la demanda de IA.
¿Fue negativo el flujo de caja libre de Alphabet en Q3 2026?
Sí. Restar 51.355 mil millones de compras de inmovilizado material a 42.290 mil millones de flujo operativo da −9.065 mil millones. El flujo libre de nueve meses fue de −4.804 mil millones; el de doce meses, de +19.747 mil millones. No deben intercambiarse esos periodos.
¿Google Cloud es rentable?
Publicó 11.121 mil millones de beneficio operativo trimestral sobre ingresos de 30.709 mil millones: un margen calculado del 36.2%. Gran parte de la investigación compartida de IA se registra fuera del segmento y la dirección prevé presión próxima por capacidad de terceros. Su beneficio no es el retorno de toda la inversión en IA del grupo.
¿Las compras de existencias TPU forman parte del capex de Alphabet?
Los sistemas fabricados para vender afectan a existencias y flujo operativo. El equipo comprado para uso propio aparece en compras de inmovilizado material. Ambos absorben caja, pero difieren en contabilidad y ciclo de cobro. Unificarlos en una partida de capex puede duplicar el cómputo.
¿Los 2.67 dólares por acción son una previsión ajustada oficial de Alphabet?
No. Se suman los 0.55 dólares de efecto de pérdidas de inversiones en acciones publicados a los 2.12 de beneficio por acción reportado. No normaliza todas las partidas ni constituye una previsión oficial ajustada. Comparar con estimaciones exige definiciones coincidentes.
¿Qué capex de Q4 implica la previsión de 2026?
Restar 131.953 mil millones de capex de nueve meses al rango anual sin cambios de 195 a 205 mil millones da aproximadamente 63.047 a 73.047 mil millones. Es una implicación aritmética de la previsión anual, no una previsión trimestral independiente.
¿Cuál es la diferencia entre GOOG y GOOGL?
GOOGL representa las acciones ordinarias de clase A de Alphabet, con voto; GOOG, las de clase C, sin voto ordinario. Representan la misma empresa con estructuras de voto distintas y pueden cotizar a precios diferentes. La instantánea bursátil fechada de este artículo corresponde a GOOGL.
Convierta el titular de resultados en una tesis comprobable
Alphabet ha demostrado demanda de infraestructura de IA y un Cloud rentable y creciente. También ha mostrado que el éxito comercial puede preceder al retorno de efectivo de un programa inversor mucho mayor.
La evidencia decisiva será convertir el progreso operativo en efectivo sostenible por acción tras los costes de entregarlo. Distinga resultados publicados, previsiones de dirección, ajustes analíticos limitados y sensibilidades hipotéticas. Actualice el historial de caja tras cada publicación en vez de tratar un movimiento bursátil diario como modelo de valoración.
Utilice las herramientas de análisis bursátil de SimianX para contrastar las tesis con documentos recientes y el precio realmente disponible. La cuestión sigue siendo concreta: ¿cuánto efectivo operativo puede producir Alphabet y cuánto debe reinvertir para seguir produciéndolo?
Lecturas relacionadas
- Resultados de Alphabet Q2 2026: capex récord y Google Cloud
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Ingresos Amazon AWS por trimestre: 2T26 +37% vs capex $54B
- Microsoft Q4 2026: Azure frente al riesgo de capex en IA
- Capex de Meta por trimestre: 34.900 M$ en el T3 de 2026
- Anthropic: caja e ingresos ante pérdidas de 80.700 M$
- Acciones de Broadcom: ingresos de IA y por qué cae AVGO
Referencias
- Alphabet — resultados oficiales y estados financieros de Q3 2026
- Alphabet — resultados oficiales de Q2 2026
- Alphabet — resultados oficiales de Q1 2026
- Alphabet — resultados oficiales de Q4 y del ejercicio 2025
- Google — intervención del CEO en la conferencia de Q3 2026
- Alphabet — transcripción de la conferencia de Q3 alojada en Stock Analysis
- Associated Press — resultados de Q3 y estimaciones de FactSet citadas
- Relaciones con Inversores de Alphabet — publicaciones trimestrales