
 Por Muke
Caterpillar tras el Q3 2026: cartera récord, una caída del 41% y las cuentas del Q4
Respuesta rápida: la acción de Caterpillar cae porque el informe del Q3 2026 no elevó las perspectivas que necesitaba elevar. Las ventas subieron un 17% hasta 20.7 mil millones de dólares y la cartera de pedidos alcanzó un récord de 78.1 mil millones de dólares, pero la dirección mantuvo el crecimiento anual en "la parte media-alta de la decena" y previó para el Q4 un crecimiento solo "moderado", mientras que los reembolsos arancelarios aportaron cerca de $0.21 de los $7.20 de EPS ajustado. CAT cerró en $647.39 el 29 de octubre (−9.25%) y en $622.75 el 30 de octubre, un 41.5% por debajo de su máximo de cierre de $1,064.90 del 30 de junio.
El titular "ventas +17%, acción −9%" hace que la reacción parezca irracional. Lo parece menos al añadir tres datos que el titular omite. La acción ya había perdido un tercio de su valor antes del informe. Alcanzar el crecimiento anual del 18% que querían los analistas habría requerido unos 21.1 mil millones de dólares de ingresos en el Q4, y el lenguaje de la dirección apuntaba más abajo. Y la sorpresa positiva en el EPS fue menor que el reembolso arancelario incluido en ella.
Esta guía de referencia recoge el historial de precios, cada reacción el día de resultados desde 2019, las cuentas del Q4, la escalera de la cartera de pedidos y la valoración a $622.75. Las cifras comunicadas por la empresa proceden del comunicado de resultados del Q3, la presentación para analistas y la conferencia de resultados de Caterpillar. Nuestros propios cálculos se indican como tales. Los datos corresponden al cierre del 30 de octubre de 2026.
¿Cuánto ha caído la acción de Caterpillar?
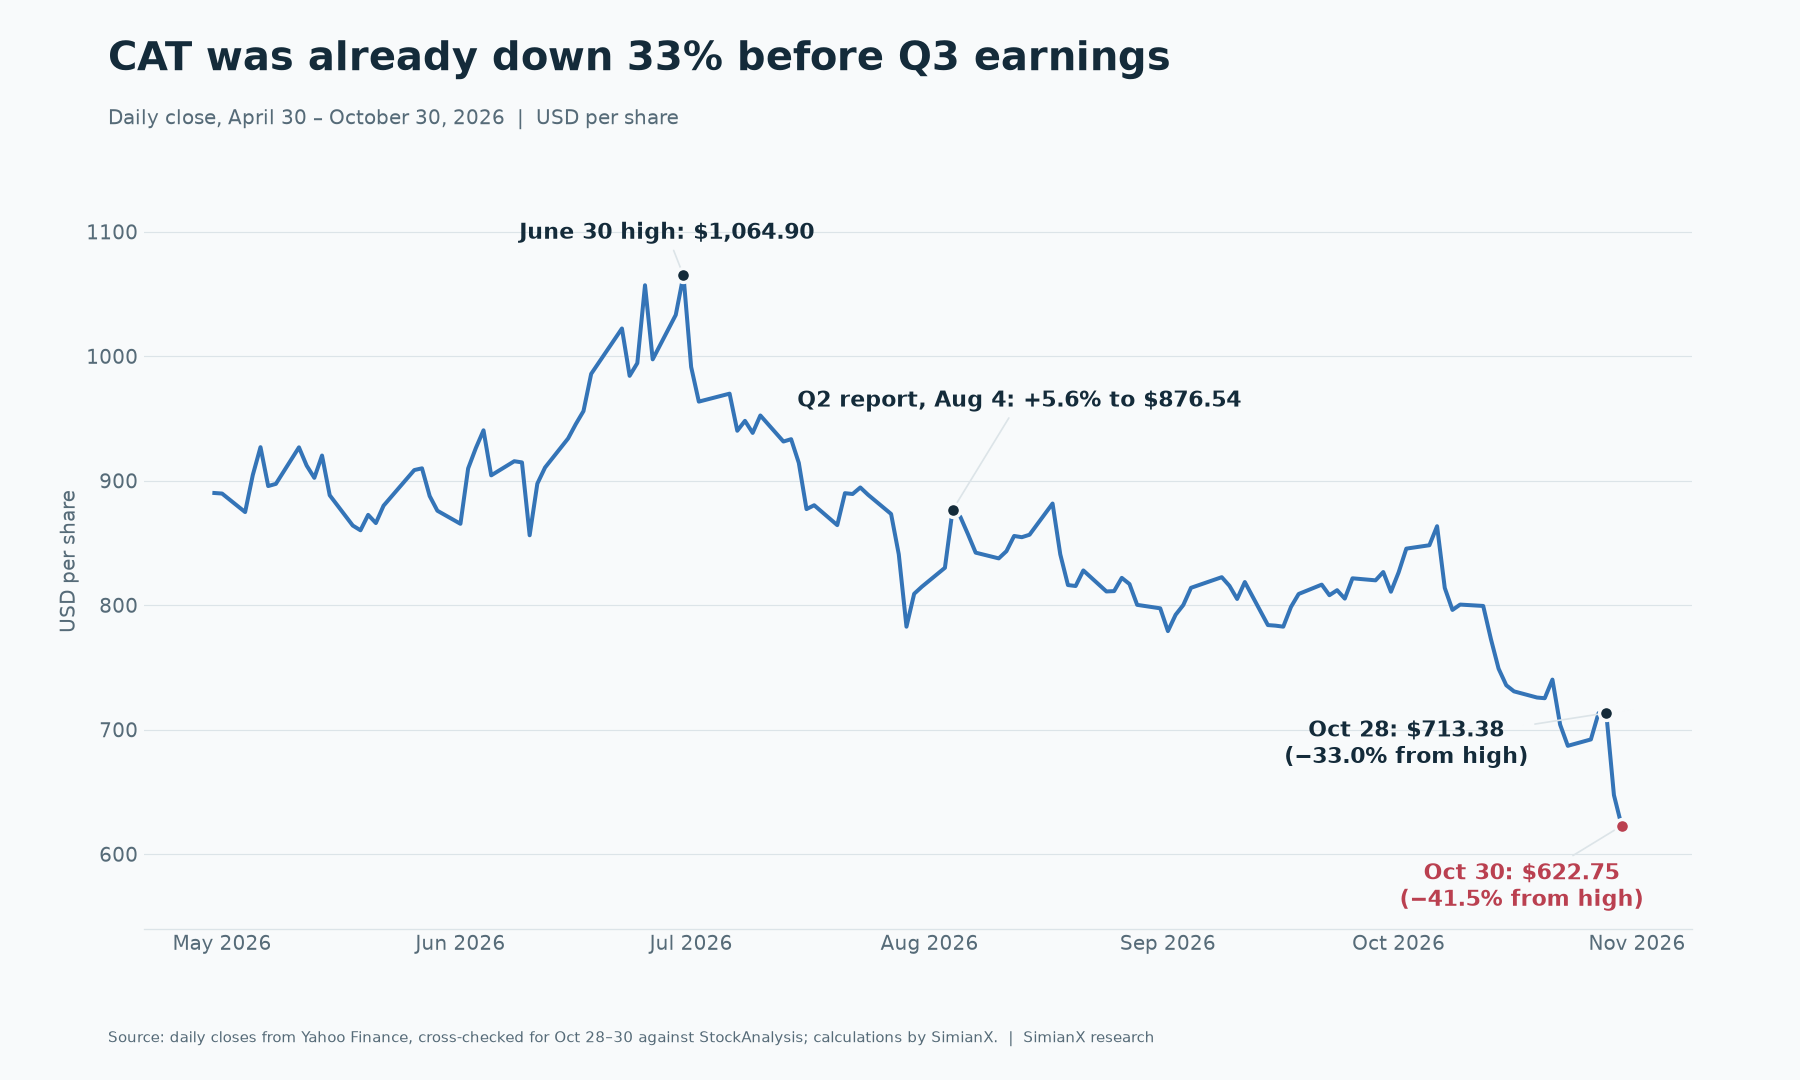
La caída de dos días tras los resultados fue la última etapa de un descenso que comenzó cuatro meses antes.
| Fecha | Cierre | Variación | Desde el máximo del 30 de junio |
|---|---|---|---|
| 30 de junio de 2026 | $1,064.90 | Máximo de cierre del periodo | 0.0% |
| 4 de agosto de 2026 (informe del Q2) | $876.54 | +5.60% en el día | −17.7% |
| 28 de octubre de 2026 | $713.38 | Último cierre antes del Q3 | −33.0% |
| 29 de octubre de 2026 (informe del Q3) | $647.39 | −9.25% en el día | −39.2% |
| 30 de octubre de 2026 | $622.75 | −3.81% en el día | −41.5% |
La comparación con acciones similares separa lo que fue específico de Caterpillar de lo que no lo fue.
| Acción | Del 30 de junio al 28 de oct. | Del 28 al 30 de oct. | Del 30 de junio al 30 de oct. |
|---|---|---|---|
| Caterpillar (CAT) | −33.0% | −12.7% | −41.5% |
| GE Vernova (GEV) | −25.3% | −2.3% | −27.0% |
| Cummins (CMI) | −25.5% | −5.9% | −29.9% |
| Deere (DE) | +1.0% | +5.4% | +6.5% |
| SPDR S&P 500 ETF (SPY) | +3.4% | −2.1% | +1.2% |
En esta tabla aparecen dos cosas distintas. De junio a finales de octubre, las acciones más ligadas a la generación de energía cayeron juntas mientras el mercado en general subía, de modo que buena parte de ese descenso corresponde al trade de energía para la IA y no solo a Caterpillar. Esa lectura es una inferencia nuestra; los datos de precios no demuestran la causa. Los dos días posteriores al informe fueron diferentes. CAT cayó mucho más que GE Vernova y Cummins, y Deere subió, así que esa parte del movimiento se debió sobre todo al propio informe de Caterpillar. El 30 de octubre fue además un día débil para todo el mercado, con SPY a la baja cerca de un 1.8%, por lo que no toda la caída del 3.81% de esa jornada fue específica de la empresa.
Todas las reacciones de Caterpillar el día de resultados desde 2019
El movimiento del 29 de octubre fue la mayor caída en un día de resultados de los 31 informes trimestrales que hemos medido desde abril de 2019. La mayor hasta entonces había sido de −7.02% en abril de 2024.
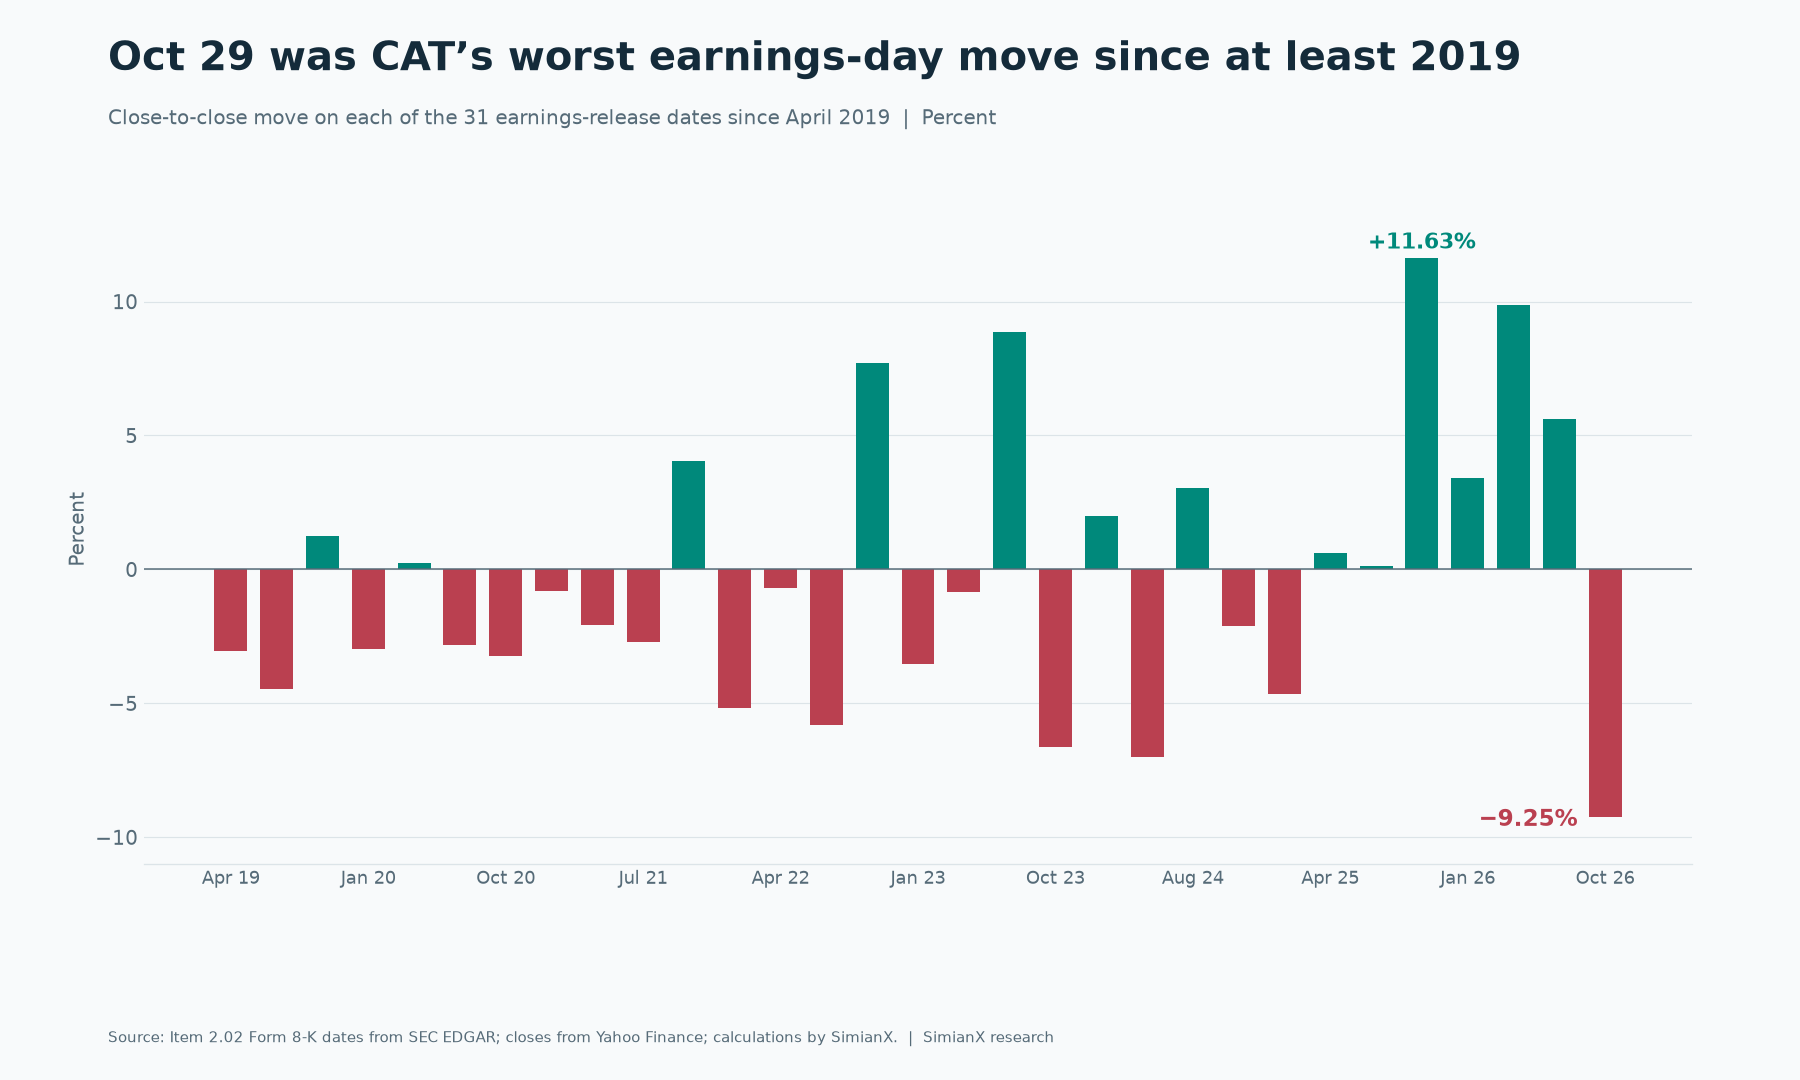
| Fecha del informe | Cierre anterior | Cierre | Variación |
|---|---|---|---|
| 29 oct. 2026 | $713.38 | $647.39 | −9.25% |
| 4 ago. 2026 | $830.03 | $876.54 | +5.60% |
| 30 abr. 2026 | $810.05 | $890.11 | +9.88% |
| 29 ene. 2026 | $643.28 | $665.24 | +3.41% |
| 29 oct. 2025 | $524.47 | $585.49 | +11.63% |
| 5 ago. 2025 | $433.70 | $434.23 | +0.12% |
| 30 abr. 2025 | $307.40 | $309.27 | +0.61% |
| 30 ene. 2025 | $393.23 | $374.98 | −4.64% |
| 30 oct. 2024 | $387.51 | $379.24 | −2.13% |
En el conjunto de los 31 informes, la acción cayó en 18 y subió en 13, con un movimiento absoluto medio de alrededor del 4.1%. Antes del 29 de octubre había subido en seis días de informe consecutivos, y esas ganancias la habían llevado de $307 hasta un máximo de $1,065. Un mercado acostumbrado a grandes sorpresas positivas reacciona de otro modo ante una modesta.
Las fechas proceden de los formularios 8-K, punto 2.02, disponibles en SEC EDGAR, y excluimos una presentación del 11 de octubre de 2024 que quedaba fuera del calendario trimestral de resultados. Caterpillar publica sus resultados antes de la apertura en EE. UU., por lo que el cierre del mismo día recoge la reacción.
¿Qué resultados presentó Caterpillar en el Q3 2026?
| Métrica | Q3 2026 | Q3 2025 | Variación |
|---|---|---|---|
| Ventas e ingresos | $20.682B | $17.638B | +17% |
| Beneficio operativo | $4.214B | $3.052B | +38% |
| Margen operativo | 20.4% | 17.3% | +3.1 puntos |
| Margen operativo ajustado | 20.6% | 17.5% | +3.1 puntos |
| Beneficio por acción | $7.13 | $4.88 | +46% |
| Beneficio por acción ajustado | $7.20 | $4.95 | +45% |
| Flujo de caja libre de MP&E | $3.8B | $3.2B | +19% |
| Cartera de pedidos | $78.1B | $39.9B | +96% |
El aumento de los ingresos se debió principalmente a 2.2 mil millones de dólares de mayor volumen de ventas y a 663 millones de dólares de realización de precios favorable. MP&E significa Machinery, Power & Energy, el negocio industrial sin la rama financiera.
| Segmento | Ventas | Crecimiento | Beneficio del segmento | Margen | Margen en el Q3 2025 |
|---|---|---|---|---|---|
| Power & Energy | $8.784B | +18% | $2.143B | 24.4% | 21.9% |
| Construction Industries | $7.983B | +18% | $1.831B | 22.9% | 20.4% |
| Resource Industries | $4.615B | +15% | $622M | 13.5% | 13.6% |
Generación de energía es la línea más fuerte dentro del mayor segmento. Sus ventas externas subieron un 30% hasta $3.421B, impulsadas por turbinas y grandes motores alternativos, principalmente para centros de datos. Petróleo y gas subió un 13% e Industrial un 4%.
Norteamérica aportó la mayor parte del crecimiento, con ingresos que aumentaron un 24% hasta $12.017B. Asia/Pacífico fue la única región que se contrajo, con un descenso del 2%.
¿Por qué cayó la acción de CAT tras unos resultados sólidos?
Reuters expuso con mayor claridad la brecha de expectativas: los analistas querían un crecimiento anual de alrededor del 18%, el consenso de EPS ajustado de LSEG era de $7.08 y J.P. Morgan describió 80 mil millones de dólares como la expectativa alcista para la cartera de pedidos. Frente a cada una de esas referencias, el informe fue correcto, pero insuficiente.
Las cuentas del Q4: qué exigía un crecimiento del 18%
Esta es la parte que omiten la mayoría de los resúmenes posteriores a los resultados. Las ventas e ingresos de Caterpillar en 2025 fueron de $67.589B, y los nueve primeros meses de 2026 aportaron $58.640B. El Q4 2025 fue de $19.133B. Esas tres cifras determinan lo que implican las previsiones. La tabla siguiente es un cálculo nuestro, no una previsión de la empresa.
| Crecimiento del Q4 2026 frente al Q4 2025 | Ingresos implícitos del Q4 | Variación respecto al Q3 2026 | Crecimiento anual implícito |
|---|---|---|---|
| +3% | $19.71B | −4.7% | +15.9% |
| +5% | $20.09B | −2.9% | +16.5% |
| +8% | $20.66B | −0.1% | +17.3% |
| +10% | $21.05B | +1.8% | +17.9% |
| +10.4% (necesario para el 18%) | $21.12B | +2.1% | +18.0% |
La dirección previó un crecimiento "moderado" de las ventas del Q4, de modo que el 18% que querían los analistas quedaba en el límite superior de lo que esa palabra parece permitir, o por encima. Un analista insistió en lo mismo durante la conferencia: incluso sumando de nuevo el lastre del inventario de los concesionarios, la previsión implicaba unos ingresos "apenas al alza en términos secuenciales". A modo de comparación, los ingresos del Q4 superaron a los del Q3 en cada uno de los últimos cinco años, según los documentos de Caterpillar ante la SEC.
| Año | Ingresos del Q3 | Ingresos del Q4 | Del Q3 al Q4 |
|---|---|---|---|
| 2021 | $12.397B | $13.798B | +11.3% |
| 2022 | $14.994B | $16.597B | +10.7% |
| 2023 | $16.810B | $17.070B | +1.5% |
| 2024 | $16.106B | $16.215B | +0.7% |
| 2025 | $17.638B | $19.133B | +8.5% |
La dirección dio tres razones para el débil Q4:
- Una comparación difícil. El Q4 2025 fue un trimestre fuerte.
- Reducción del inventario de los concesionarios. Se espera que los concesionarios de construcción recorten su inventario en unos 1.6 mil millones de dólares, frente a 600 millones de dólares un año antes. Eso supone un lastre de aproximadamente 1 mil millones de dólares para el volumen de ventas, y se espera que las ventas de Construction Industries se mantengan más o menos planas.
- Capacidad. El crecimiento de Power & Energy está "marcado por la capacidad", de modo que los pedidos fuertes no se pueden enviar antes sin más.
La dirección también evitó pronunciarse sobre 2027 y dijo que hablará de ese año en enero. Por tanto, los inversores salieron de la conferencia con un Q4 más débil y sin una cifra nueva para el año próximo.
¿Cuánto ayudaron los reembolsos arancelarios a los resultados?
Las diapositivas de la propia empresa sitúan el efecto de los reembolsos arancelarios IEEPA (Ley de Poderes Económicos de Emergencia Internacional) en unos $0.21 por acción en el Q3, procedentes de 128 millones de dólares de beneficio operativo. El EPS ajustado no los excluye, porque el ajuste solo cubre los costes de reestructuración.
| Medida de EPS | Q3 2026 | Frente a $7.08 (LSEG) | Frente a $7.03 (S&P) |
|---|---|---|---|
| EPS ajustado comunicado | $7.20 | +$0.12 | +$0.17 |
| Sin los cerca de $0.21 de reembolsos | Cerca de $6.99 | −$0.09 | −$0.04 |
La cifra de S&P es la que cita StockStory. No podemos saber cuántos analistas incluyeron los reembolsos en sus estimaciones, así que la segunda fila muestra una sensibilidad. No demuestra que el resultado quedara realmente por debajo de lo previsto.
El Q2 cuenta la misma historia a mayor escala. Ese trimestre incluyó 392 millones de dólares de reembolsos, lo que equivale a unos $0.65 por acción según nuestra estimación (tipo impositivo del 23% y unos 463 millones de acciones diluidas). El EPS ajustado bajó de $8.17 en el Q2 a $7.20 en el Q3. Sin los reembolsos, la caída fue de unos $7.52 a unos $6.99.
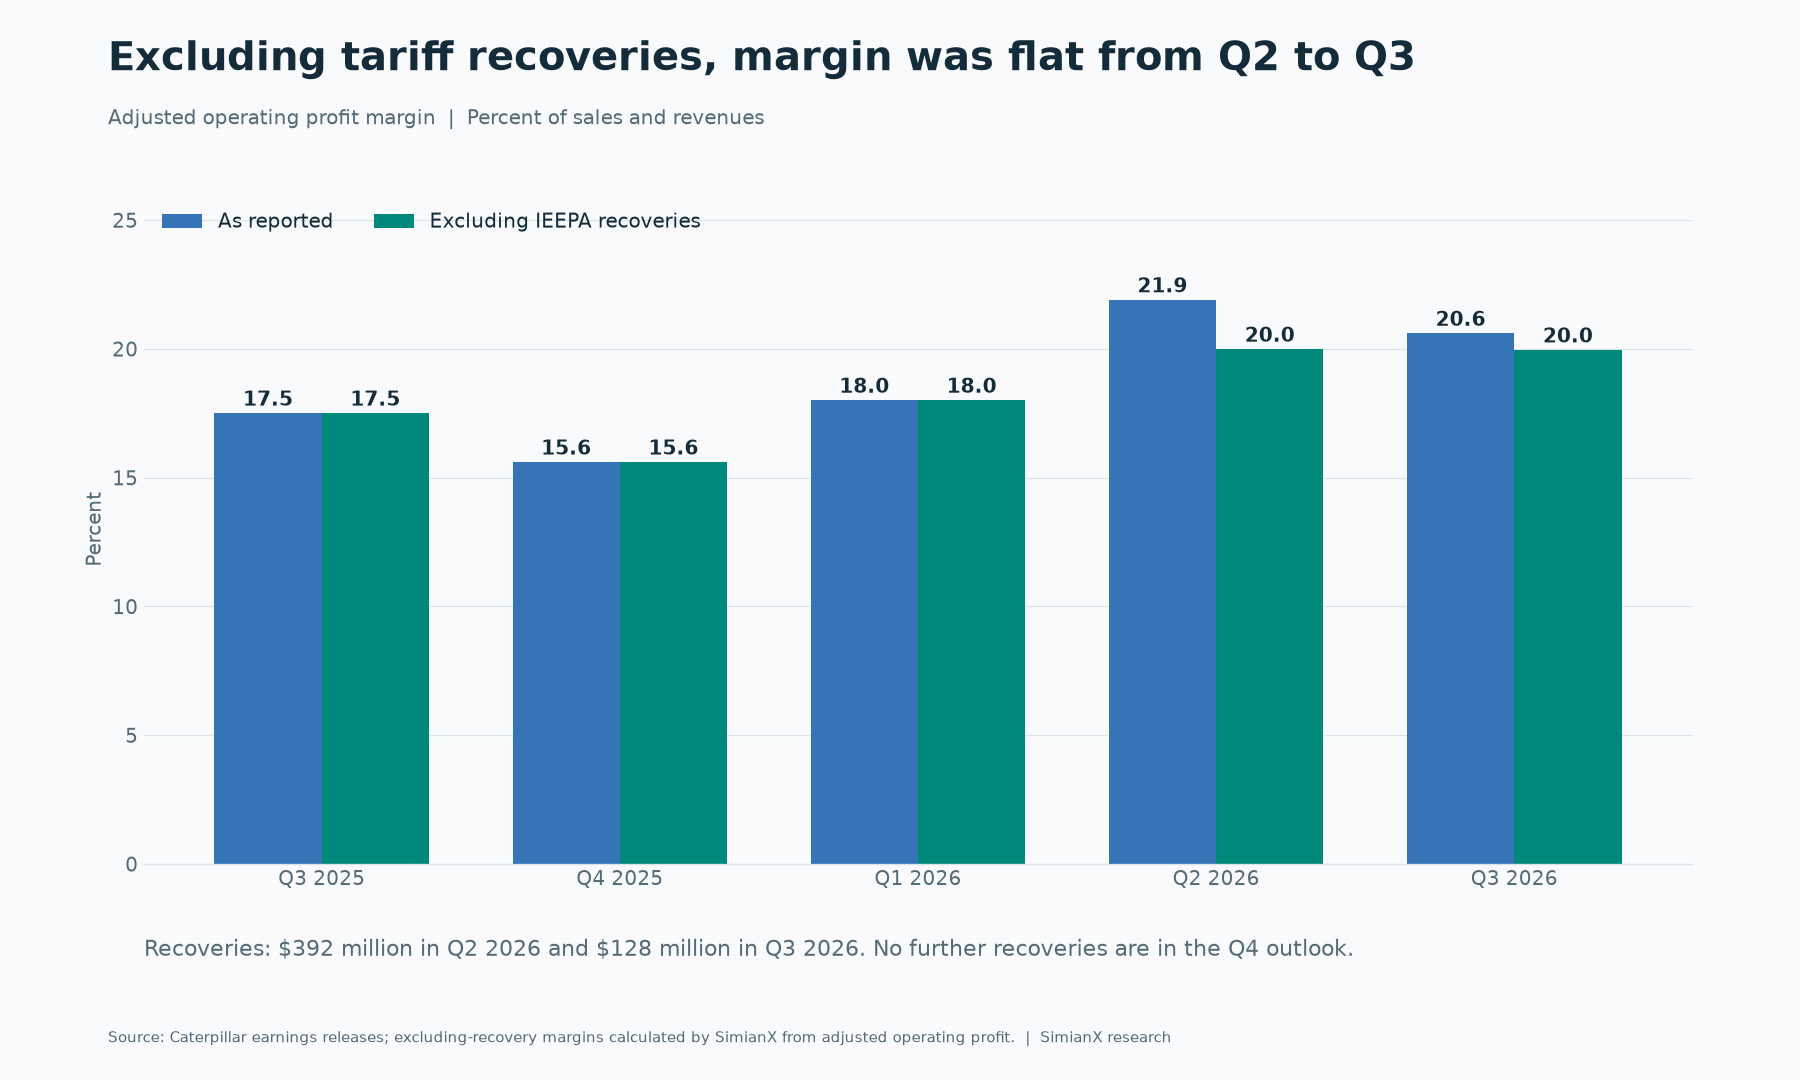
| Trimestre | Beneficio operativo ajustado | Reembolsos | Margen comunicado | Margen sin reembolsos |
|---|---|---|---|---|
| Q2 2026 | $4.497B | $392M | 21.9% | 20.0% |
| Q3 2026 | $4.255B | $128M | 20.6% | 20.0% |
La mejora interanual es real sin los reembolsos: 20.0% frente a 17.5%. Tampoco se debió a unos aranceles más bajos, porque los costes arancelarios del Q3, de unos 600 millones de dólares, se mantuvieron planos respecto a un año antes. Para ver cómo aparecen estos reembolsos en otras empresas, consulta nuestro seguimiento de reembolsos arancelarios IEEPA.
El problema de cara al futuro es que los reembolsos se acaban y los aranceles no. Los reembolsos suman unos 520 millones de dólares en lo que va de año y las perspectivas no incluyen ninguno para el Q4, frente a unos 600 millones de dólares de costes arancelarios en el Q4 y unos 2.2 mil millones de dólares en el conjunto del año. Sin los reembolsos, la dirección espera que el margen ajustado anual quede "cerca del extremo inferior" de su rango objetivo. El rango del Investor Day es del 18–22% con 72 mil millones de dólares de ingresos y del 21–25% con 100 mil millones de dólares, de modo que el suelo sube a medida que crecen las ventas. En la conferencia, la dirección dijo que espera "empezar a abrirnos paso para salir del extremo inferior" del rango a medida que avance, y que dará más detalles sobre 2027.
¿Es la cartera de 78.1 mil millones de dólares tan buena como parece?
La cartera de pedidos casi se duplicó en un año. También creció más despacio que en los tres trimestres anteriores, y una parte mayor se sitúa ahora más lejos en el tiempo.
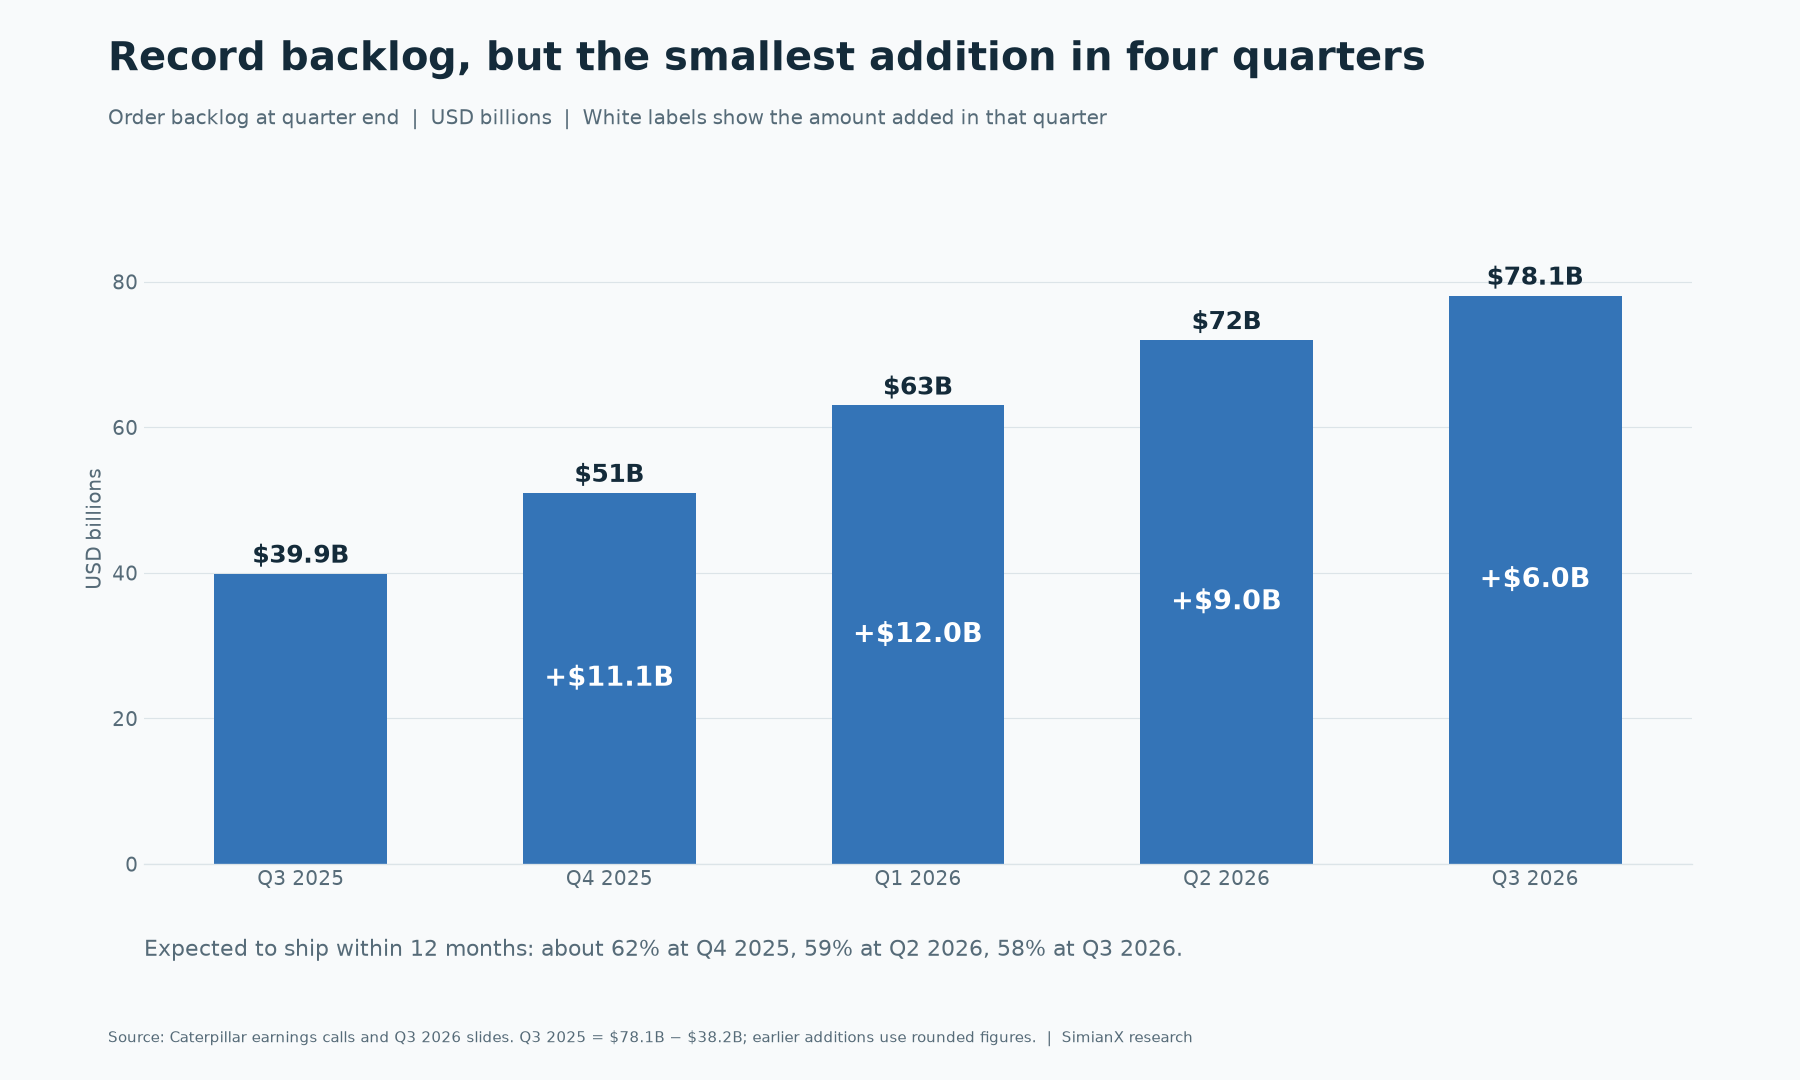
| Cierre del trimestre | Cartera de pedidos | Añadido en el trimestre | Parte que se espera enviar en 12 meses |
|---|---|---|---|
| Q3 2025 | $39.9B | +$2.4B | — |
| Q4 2025 | $51B | Cerca de +$11B | Cerca del 62% |
| Q1 2026 | $63B | Cerca de +$12B | — |
| Q2 2026 | $72B | Cerca de +$9B | 59% |
| Q3 2026 | $78.1B | +$6.0B | 58% |
Con un 58%, unos 45 mil millones de dólares deberían enviarse en el plazo de un año y unos 33 mil millones de dólares después (cálculo nuestro). La dirección dijo que los pedidos de grandes motores alternativos llegan ya hasta 2029 y los de turbinas hasta 2030.
Esto tiene tres consecuencias:
- Mayor duración. Los ingresos que lleguen en 2029 valen hoy menos que los que lleguen el próximo trimestre, y sus costes son menos seguros.
- Pedidos irregulares. La dirección describió los pedidos de potencia principal y de minería como grandes, negociados individualmente e irregulares. Un trimestre de 6.0 mil millones de dólares no indica por sí solo una demanda más débil, y lo mismo vale para cualquier trimestre posterior que parezca fuerte.
- Una laguna en las condiciones contractuales. Caterpillar no publica las condiciones de cancelación ni de revisión de precios de la cartera de pedidos.
Una partida de caja respalda la calidad de la cartera de pedidos. Los anticipos de clientes aportaron 4.0 mil millones de dólares al flujo de caja operativo en los nueve primeros meses, frente a 1.6 mil millones de dólares un año antes. Los clientes están adelantando más dinero. En el mismo periodo los inventarios absorbieron 4.1 mil millones de dólares, frente a 2.0 mil millones de dólares, de modo que el dinero de los clientes cubre buena parte de la acumulación de inventario. Esta es nuestra lectura del estado de flujos de efectivo, no una afirmación de la empresa.
¿Siguen las ventas el ritmo de la demanda final real?
Las estadísticas minoristas de Caterpillar miden las ventas a usuarios finales, mientras que las ventas comunicadas miden los envíos a concesionarios y otros. Ambas pueden divergir, y esa diferencia aporta información útil. Se elaboran sobre bases distintas y Caterpillar califica los datos minoristas de indicación aproximada, así que conviene comparar la dirección y no la diferencia exacta.
| Segmento | Crecimiento de ventas comunicadas | Crecimiento de ventas a usuarios | Qué sugiere |
|---|---|---|---|
| Power & Energy | +18% | +36% | Demanda muy por delante de los envíos; la capacidad es el límite |
| Solo Generación de energía | +30% | +75% | La misma brecha, más amplia |
| Construction Industries | +18% | +20% | En general equilibradas, con ayuda de las flotas de alquiler |
| Resource Industries | +15% | +4% | Envíos por delante de las ventas finales |
Dos detalles cambian la forma de leer estos datos.
Resource Industries es el eslabón débil. Su 4% quedó por debajo de lo que esperaba la dirección, y las ventas a usuarios de minería cayeron por retrasos en el transporte y la puesta en servicio. El comunicado indica que las ventas de Minería, Construcción pesada y Canteras y áridos subieron principalmente por cambios en el inventario de los concesionarios. La dirección espera que la puesta en servicio retrasada se recupere en el Q4. Las ventas a usuarios del negocio ferroviario cayeron un 70%, aunque esa línea oscila mucho de un trimestre a otro.
Construction Industries tuvo una ayuda inusual. La carga de flotas de alquiler de los concesionarios fue "excepcionalmente fuerte", en parte por la nueva empresa de alquiler Major Projects. La dirección espera que aporte menos en el Q4. Las ventas a usuarios en Norteamérica subieron un 27%, y la dirección afirmó que el crecimiento fue fuerte incluso sin las flotas de alquiler, pero sigue siendo un viento de cola que se desvanece.
¿Hasta qué punto Caterpillar es una acción de energía para la IA?
Los $3.421B de Generación de energía equivalieron a cerca del 17% de las ventas e ingresos del Q3 (cálculo nuestro), aunque los centros de datos son solo una parte de esa línea. Esto importa porque una acción puede cotizar como si toda ella fuera su 17% de mayor crecimiento. Si quieres ver la tesis alcista original, nuestro artículo anterior sobre el trade de energía para centros de datos de IA de Caterpillar la analiza. El pedido de Amazon a Generac muestra cómo se ve el mismo tema en una empresa más pequeña.
La dependencia pasa por el gasto de los clientes. Los pedidos de centros de datos de Caterpillar dependen en última instancia de que los hiperescaladores sigan construyendo, y por eso aquí importa el capex en IA de las grandes tecnológicas frente a su flujo de caja. Los proyectos también pueden retrasarse por las conexiones a la red, el suministro de gas, los permisos o la financiación, aunque la demanda siga intacta.
La capacidad es la segunda limitación. Caterpillar planea elevar la capacidad de grandes motores alternativos hasta casi tres veces el nivel de 2024 para 2030, y usará parte de su planta de Winston-Salem, Carolina del Norte, como segundo centro de montaje y pruebas para los motores de la Serie 3600. Esas ampliaciones aumentan la depreciación y los costes de fabricación antes de aumentar los envíos, y la dirección citó ambos factores como presiones sobre el margen.
Una confusión frecuente: la inversión de 1 mil millones de dólares en Sanford, Carolina del Norte es para cargadoras de cadenas y manipuladores telescópicos Cat Compact. Es un proyecto de Construction Industries, no de centros de datos.
Ahora se espera que la inversión de capital de 2026 sea de unos 3.3 mil millones de dólares, por debajo de los 3.5 mil millones de dólares anteriores. La previsión de flujo de caja libre sigue en la mitad superior del rango anual de 6–15 mil millones de dólares.
¿Qué dice Cat Financial sobre los clientes?
El crédito a clientes no muestra tensión, lo que va en contra de interpretar la venta masiva como un susto de demanda.
| Cat Financial | Q3 2026 | Comparación |
|---|---|---|
| Pagos vencidos | 1.31% | 1.47% un año antes |
| Cancelaciones netas de créditos | $28M | $40M un año antes |
| Provisión para pérdidas crediticias | $332M, 0.91% de las cuentas por cobrar | $294M, 0.84% a 30 de junio |
| Volumen de nuevo negocio minorista | +6% interanual | Según la conferencia de resultados |
La dirección dijo que los pagos vencidos son los más bajos desde 1998. La provisión sí aumentó, y la dotación para pérdidas crediticias fue 34 millones de dólares superior a la de un año antes, así que conviene vigilarla. Con todo, el crédito es una señal rezagada: un cliente suele aplazar una compra mucho antes de dejar de pagar.
¿Está barata la acción de CAT a $622.75?
Está más barata, pero no claramente barata. Estos cálculos son nuestros y usan el EPS ajustado de los últimos cuatro trimestres comunicados: $5.16 (Q4 2025), $5.54, $8.17 y $7.20, un total de $26.07.
| Base de beneficios | EPS | P/E a $622.75 |
|---|---|---|
| Últimos 12 meses, ajustado | $26.07 | 23.9× |
| Igual, sin los reembolsos del Q2 y el Q3 (cerca de $0.86) | Cerca de $25.21 | 24.7× |
| Consenso a los próximos 12 meses (S&P, vía StockStory) | $30.56 | 20.4× |
Con unos 461 millones de acciones diluidas, $622.75 equivale a un valor de mercado de aproximadamente 287 mil millones de dólares.
La tabla siguiente muestra lo que implican distintas combinaciones. Son datos hipotéticos para poner a prueba supuestos, no previsiones ni precios objetivo.
| EPS anual | P/E de 18× | P/E de 22× | P/E de 26× |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
A $622.75, el precio equivale aproximadamente a $30 de EPS a unas 21 veces. Dicho de otro modo, el mercado sigue pagando por beneficios que aún no figuran en las cifras de los últimos doce meses. El principal riesgo a la baja es que ambos factores caigan a la vez, que es lo que ocurre cuando una acción valorada por un crecimiento estructural vuelve a valorarse como un fabricante cíclico. Esto es un marco de análisis, no una recomendación.
Para otros casos en que unos resultados sólidos coincidieron con una acción a la baja, compara la reacción de TSMC al Q3 y el flujo de caja de Alphabet.
Qué vigilar en el próximo informe de Caterpillar
La dirección dijo que hablará más de 2027 en enero. Estos son los elementos que confirmarían o pondrían en duda la lectura actual.
| Elemento | Referencia de este informe | Qué cambiaría la opinión |
|---|---|---|
| Ingresos del Q4 | $21.12B necesarios para un crecimiento anual del 18% | Muy por encima de un crecimiento "moderado" |
| Margen anual sin reembolsos | Cerca del extremo inferior del rango objetivo | Cualquier avance desde el extremo inferior en las perspectivas para 2027 |
| Inventario de los concesionarios de construcción | Reducción de unos $1.6B en el Q4 | Un recorte mayor o ventas a usuarios más débiles |
| Cartera de pedidos | $78.1B, +$6.0B en el Q3 | Un segundo aumento menor o una parte a 12 meses inferior al 58% |
| Resource Industries | Ventas a usuarios +4% | Que la puesta en servicio retrasada no se recupere en el Q4 |
| Aranceles | Cerca de $600M en el Q4 | Nuevos reembolsos o cambios en los tipos |
| Anticipos de clientes | +$4.0B en nueve meses | Anticipos a la baja mientras los inventarios siguen subiendo |
| Cat Financial | Pagos vencidos 1.31%, provisión 0.91% | Pagos vencidos al alza junto con la provisión |
Puedes seguir los fundamentales de la acción en la página de CAT de SimianX y poner a prueba tu propia lectura en una sesión de análisis en vivo.
Preguntas frecuentes sobre la acción de Caterpillar y los resultados del Q3 2026
¿Por qué caen las acciones de Caterpillar?
Hay dos movimientos separados. Del 30 de junio al 28 de octubre, CAT cayó un 33%, junto con otras acciones ligadas a la energía, mientras el mercado en general subía. Después cayó otro 12.7% en los dos días posteriores al informe del Q3, porque las perspectivas anuales se mantuvieron en la parte media-alta de la decena, se previó un crecimiento moderado para el Q4 y la sorpresa positiva en el EPS fue menor que los reembolsos arancelarios incluidos en ella.
¿Cuál fue el EPS de Caterpillar en el Q3 2026?
El beneficio por acción fue de $7.13 y el beneficio por acción ajustado de $7.20, frente a $4.88 y $4.95 un año antes. Las diapositivas indican que ambos incluyen cerca de $0.21 por acción de reembolsos arancelarios IEEPA.
¿De qué tamaño es la cartera de pedidos de Caterpillar?
Alcanzó un récord de 78.1 mil millones de dólares al cierre del Q3 2026, 6.0 mil millones de dólares más que en el Q2 y 38.2 mil millones de dólares más que un año antes. La dirección espera enviar el 58% en un plazo de 12 meses.
¿Cuáles son las previsiones de Caterpillar para 2026?
La dirección espera un crecimiento de las ventas e ingresos en la parte media-alta de la decena, un crecimiento moderado de las ventas del Q4, un margen ajustado cerca del extremo inferior de su rango objetivo sin los reembolsos, unos 2.2 mil millones de dólares de costes arancelarios sin los reembolsos, un flujo de caja libre de MP&E en la mitad superior de 6–15 mil millones de dólares y unos 3.3 mil millones de dólares de inversión de capital.
¿Qué son los reembolsos arancelarios IEEPA?
Son importes que Caterpillar reconoció como recuperables sobre aranceles impuestos en virtud de la Ley de Poderes Económicos de Emergencia Internacional. Registró 392 millones de dólares en el Q2 y 128 millones de dólares en el Q3, y sus perspectivas para el Q4 no incluyen más. Consulta nuestro seguimiento de reembolsos para ver otras empresas.
¿Es Caterpillar una acción de IA?
En parte. Generación de energía, la línea que incluye la demanda de centros de datos, representó cerca del 17% de las ventas e ingresos del Q3. La mayor parte del negocio sigue siendo construcción, minería, petróleo y gas, industria y finanzas.
¿A qué distancia está CAT de su máximo?
A $622.75 el 30 de octubre de 2026, estaba un 41.5% por debajo de su máximo de cierre de $1,064.90 del 30 de junio de 2026. Ese cierre de junio es además el más alto de los 12 años de cierres diarios que revisamos.
Conclusión
El Q3 de Caterpillar no mostró un negocio roto. La demanda, los márgenes y el crédito a clientes estaban sanos. Sí mostró que el crecimiento está limitado por la capacidad, que el Q4 será más débil de lo que sugiere la cartera de pedidos y que los reembolsos hicieron que el trimestre pareciera mejor que el ritmo subyacente. Para una acción que había descontado una trayectoria más rápida, eso bastó para el peor movimiento en un día de resultados en al menos siete años.
La próxima prueba llega en enero, con el resultado del Q4 y los primeros detalles sobre 2027. Para comprobar las cifras por tu cuenta, parte de las fuentes siguientes y usa SimianX AI para seguir la evolución de la tesis.
Lectura Relacionada
- Acción Caterpillar 2026: el trade de energía para la IA
- Reembolsos arancelarios IEEPA: 78 empresas que cobraron
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Acuerdo Generac-Amazon: 2.400 M$ reales tras los 8.000 M$
- Acciones de TSMC tras el 3T 2026: por qué cayeron, historial
- Flujo de caja libre de Alphabet: Q3 2026 y capex de IA
Referencias
- Caterpillar: comunicado de resultados del Q3 2026 (SEC Form 8-K, Anexo 99.1)
- Caterpillar: estadísticas de ventas minoristas del Q3 2026 (Anexo 99.2)
- Caterpillar: presentación para analistas del Q3 2026
- Caterpillar: comunicado de resultados del Q2 2026 (Anexo 99.1)
- Transcripción de la conferencia de resultados del Q3 2026 de Caterpillar (StockAnalysis)
- Reuters vía MarketScreener: el beneficio del tercer trimestre de Caterpillar sube por la demanda de equipos de energía
- StockStory: cifras del Q3 2026 de Caterpillar y consenso de S&P
- Caterpillar: inversión de 1 mil millones de dólares en Cat Compact en Carolina del Norte
- SEC EDGAR: documentos de Caterpillar y datos financieros XBRL
- Precios históricos de la acción CAT (StockAnalysis)


