
Dentro del acuerdo Generac-Amazon: lo que el 8-K compromete y lo que solo insinúa
El 17 de septiembre de 2026, Generac Holdings (NYSE: GNRC) cerró en 207,23 dólares, un 18,34 % por encima de la sesión anterior, tras comunicar un acuerdo de suministro a largo plazo con Amazon para generadores de respaldo en sus centros de datos. La cifra que apareció en todos los titulares fue 8.000 millones de dólares.
La cifra que aparece en el documento es 2.400 millones.
Ambas son exactas, y la distancia entre ellas es toda la cuestión de inversión. El Formulario 8-K de Generac, presentado el 16 de septiembre, indica que las entregas iniciales deberían sumar 2.400 millones de dólares en 2027 y 2028. Los 8.000 millones son un techo de pagos acumulados que determina cuántas acciones del warrant acaba ganando Amazon, no un pedido en firme.
Esa distinción sí se ha contado. Cuatro cosas no.
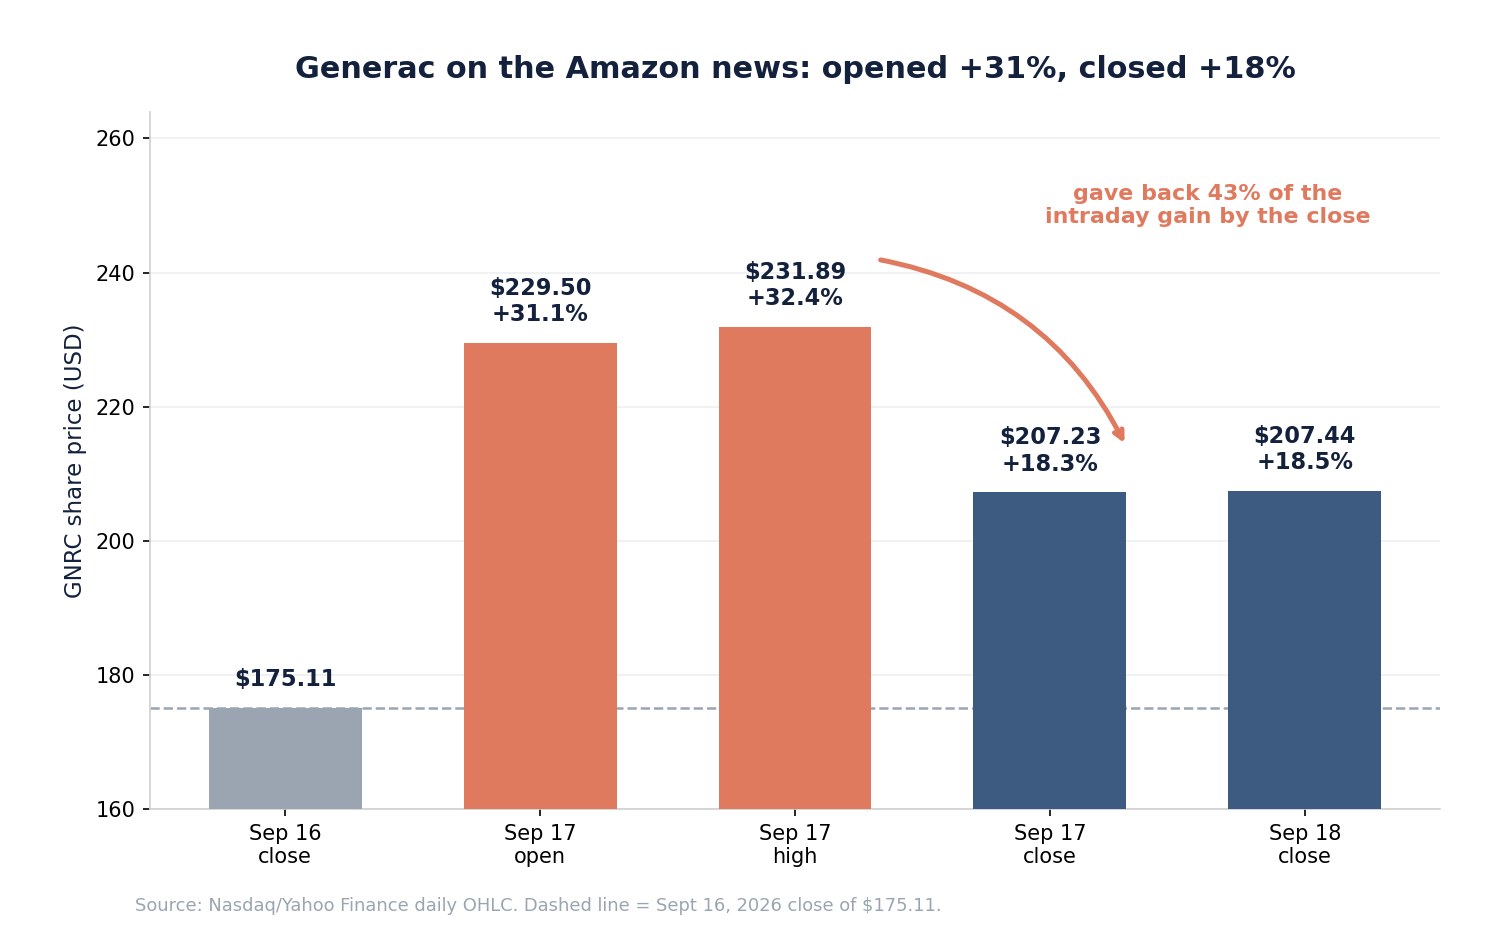
La primera es lo que hizo realmente la cotización. Generac abrió en 229,50 dólares, un salto del 31,1 %, tocó 231,89 intradía y después devolvió el 43 % de esa ganancia antes del cierre. La segunda es que el calendario de consolidación del warrant está tachado en el anexo presentado, de modo que ningún analista externo puede modelizar el calendario de dilución. La tercera es que el segmento Residencial de Generac —su motor histórico de beneficio— está encogiendo, y todo el crecimiento llega por el negocio Comercial e Industrial, de menor margen, que es donde se alojará el trabajo para Amazon. La cuarta es que el margen del segundo trimestre de 2026 contiene una devolución arancelaria de 71,1 millones de dólares contabilizada como menor coste de las ventas.
Nada de esto convierte el acuerdo en malo. Lo hace más pequeño, más lento y más condicional de lo que sugiere un titular de 8.000 millones. Quien siga la posición puede vigilar los registros de GNRC, el comportamiento del precio y las revisiones de estimaciones con SimianX AI.
Todas las cifras proceden de documentos de la SEC, comunicados de la compañía y datos de mercado hasta el 18 de septiembre de 2026.
Los cuatro precios que cuentan la historia real
Un único porcentaje de cierre esconde lo que los operadores hicieron de verdad con esta noticia.
| Momento | Precio GNRC | Frente al cierre del 16 sep. | Volumen |
|---|---|---|---|
| Cierre 16 sep. 2026 | 175,11 $ | — | 1,66 M |
| Apertura 17 sep. | 229,50 $ | +31,06 % | — |
| Máximo intradía 17 sep. | 231,89 $ | +32,43 % | — |
| Mínimo 17 sep. | 202,26 $ | +15,50 % | — |
| Cierre 17 sep. | 207,23 $ | +18,34 % | 8,05 M |
| Cierre 18 sep. | 207,44 $ | +18,46 % | 3,04 M |
La primera reacción del mercado, sin meditar, fue añadir cerca de un tercio al valor de Generac. Al toque de campana había devuelto el 43,4 % de la ganancia intradía, terminando un 10,6 % por debajo del máximo. La sesión siguiente sumó un 0,10 %: la caída no se recompró.
Ese patrón importa porque es como el mercado pone precio a un titular que todavía no puede respaldar. Un +31 % inmediato es la reacción a «8.000 millones». Un cierre en +18 % se acerca más a la reacción a «2.400 millones en dos años, más una opción sobre el resto».
Dos hechos más merecen estar junto a la celebración. En 207,44 dólares, Generac sigue un 30,0 % por debajo de su máximo de 52 semanas, 296,44 dólares: la noticia de Amazon no llevó la acción a un nuevo máximo, la devolvió hacia la mitad de su propio rango. Y GNRC es un instrumento genuinamente volátil: 29 de las últimas 251 sesiones se movieron al menos un 5 %, la volatilidad anualizada ronda el 58 % y la acción llegó a caer un 40,8 % desde máximos en el último año.
La respuesta meditada del mercado fue +18 %, no +31 %. La diferencia entre esos dos números es la parte de los 8.000 millones que los inversores decidieron no pagar todavía.
Qué firmó exactamente Generac
El 8-K es breve y poco habitualmente concreto. El 16 de septiembre de 2026, Generac y Amazon suscribieron un Acuerdo de Transacción por el que Generac emitió un warrant a favor de Amazon.com NV Investment Holdings LLC, filial íntegramente participada por Amazon, y ese mismo día ambas compañías firmaron un contrato de suministro a largo plazo.
| Condición | Detalle |
|---|---|
| Acciones del warrant | Hasta 1.693.745 |
| Precio de ejercicio | 200,9266 $ por acción |
| Consolidadas a la firma | 307.954 acciones |
| Resto de consolidación | Tramos ligados a pagos acumulados de Amazon, hasta 8.000 M$ |
| Entregas iniciales | 2.400 M$ previstos entre 2027 y 2028 |
| Vencimiento | El 16 de septiembre de 2033 a más tardar |
| Forma de ejercicio | En efectivo o sin desembolso, a elección de Amazon |
| Registro | Derechos de registro sobre las acciones del warrant |
| Exención | Sección 4(a)(2) de la Ley de Valores |
La estructura es lo importante. Amazon no paga a Generac por el warrant: Amazon lo gana colocando pedidos y pagándolos. La consolidación se activa por «pagos brutos agregados… recibidos por la Compañía y sus filiales globales», no por pedidos contratados. La dilución, por tanto, no puede adelantarse a los ingresos, un diseño genuinamente favorable al accionista y el argumento más sólido del caso alcista.
Es también el mismo vehículo y el mismo manual que Amazon ha usado antes para tomar posiciones con warrants en proveedores, y rima con la estructura vinculada a acciones de el acuerdo de chips de Amazon con Qualcomm: el cliente asegura el suministro y una opción sobre el capital al mismo tiempo.
Un detalle merece mención porque apunta en sentido contrario. El precio de ejercicio de 200,9266 dólares se fijó un 14,8 % por encima del cierre no perturbado de Generac del 16 de septiembre, 175,11 dólares. Amazon no obtuvo descuento. Pero la acción cerró al día siguiente en 207,23, de modo que los warrants entraron en dinero en menos de 24 horas desde su emisión, y tienen siete años de vida.
La parte del warrant que nadie puede modelizar
Aquí está la laguna de información que ha pasado desapercibida.
El warrant presentado, el Anexo 4.1, define el disparador de consolidación así: el warrant consolida «respecto de incrementos de [\\\*] Acciones del Warrant, cada vez que la Compañía y/o cualquiera de sus Filiales hayan recibido conjuntamente pagos brutos agregados conforme a los Acuerdos Comerciales por un total de [\\\*]».
Ambas cifras están tachadas. Generac las omitió al amparo del apartado 601(b)(10)(iv) del Reglamento S-K, que permite censurar condiciones no sustanciales y sensibles desde el punto de vista competitivo.
La consecuencia práctica: el inversor conoce los extremos —307.954 acciones consolidadas ahora, 1.693.745 en el techo de 8.000 millones— y nada de lo que hay en medio. No es posible decir cuántas acciones consolidan con 1.000 millones de pagos, ni con 3.000, ni con 5.000. Cualquier calendario de dilución que aparezca en un informe es una hipótesis, no una revelación.
La censura oculta además la forma de la curva. La consolidación podría ser lineal, concentrada al final para premiar los últimos dólares, o adelantada para premiar el compromiso temprano. Esas tres posibilidades tienen consecuencias muy distintas sobre cuándo absorben los accionistas la dilución.
Un segundo detalle, vecino de lo censurado, importa igual. Los pagos que cuentan para el techo son pagos brutos netos de «Compensaciones», término que el warrant define de forma amplia e incluye impuestos, transporte y cargos de terceros, abonos, devoluciones, penalizaciones, pedidos cancelados, facturas en disputa y otras compensaciones. El contador de los 8.000 millones no es, por tanto, «pedidos colocados». Es efectivo realmente cobrado y retenido, después de cancelaciones. Es un listón más alto que el del titular, y es el listón correcto para el accionista.
El techo del 4,999 % de Amazon
El warrant contiene una Limitación de Titularidad Real fijada inicialmente en el 4,999 % de las acciones en circulación, medida después de dar efecto a cualquier ejercicio. Amazon puede elevarla mediante notificación escrita, con efecto solo tras un plazo de espera.
Esa cifra no es arbitraria. Se sitúa justo por debajo del umbral del 5 % que obliga a declarar la participación mediante los formularios 13D/13G conforme a la Sección 13(d). La estructura permite a Amazon mantener un interés económico real en su proveedor sin cruzar la línea de divulgación, y limita cuánto del registro de accionistas de Generac puede ocupar Amazon en cada momento sin un paso afirmativo.
Para el accionista de Generac el techo tranquiliza moderadamente: impide una participación creciente por goteo. No impide la influencia. Un cliente que puede representar buena parte de tu crecimiento tiene poder, posea o no tus acciones.
Qué significan 2.400 millones para Generac
Frente a las propias cuentas de Generac, el pedido inicial es muy grande.
| Magnitud | Importe |
|---|---|
| Ingresos totales del ejercicio 2025 | 4.209 M$ |
| Entregas iniciales a Amazon, 2027-28 | 2.400 M$ |
| Pedido inicial sobre los ingresos de 2025 | 57,0 % |
| Ingresos Comercial e Industrial 2025 (aprox.) | ~1.800 M$ |
| Acciones en circulación (31 jul. 2026) | 59.006.361 |
| Capitalización bursátil a 207,44 $ | 12.200 M$ |
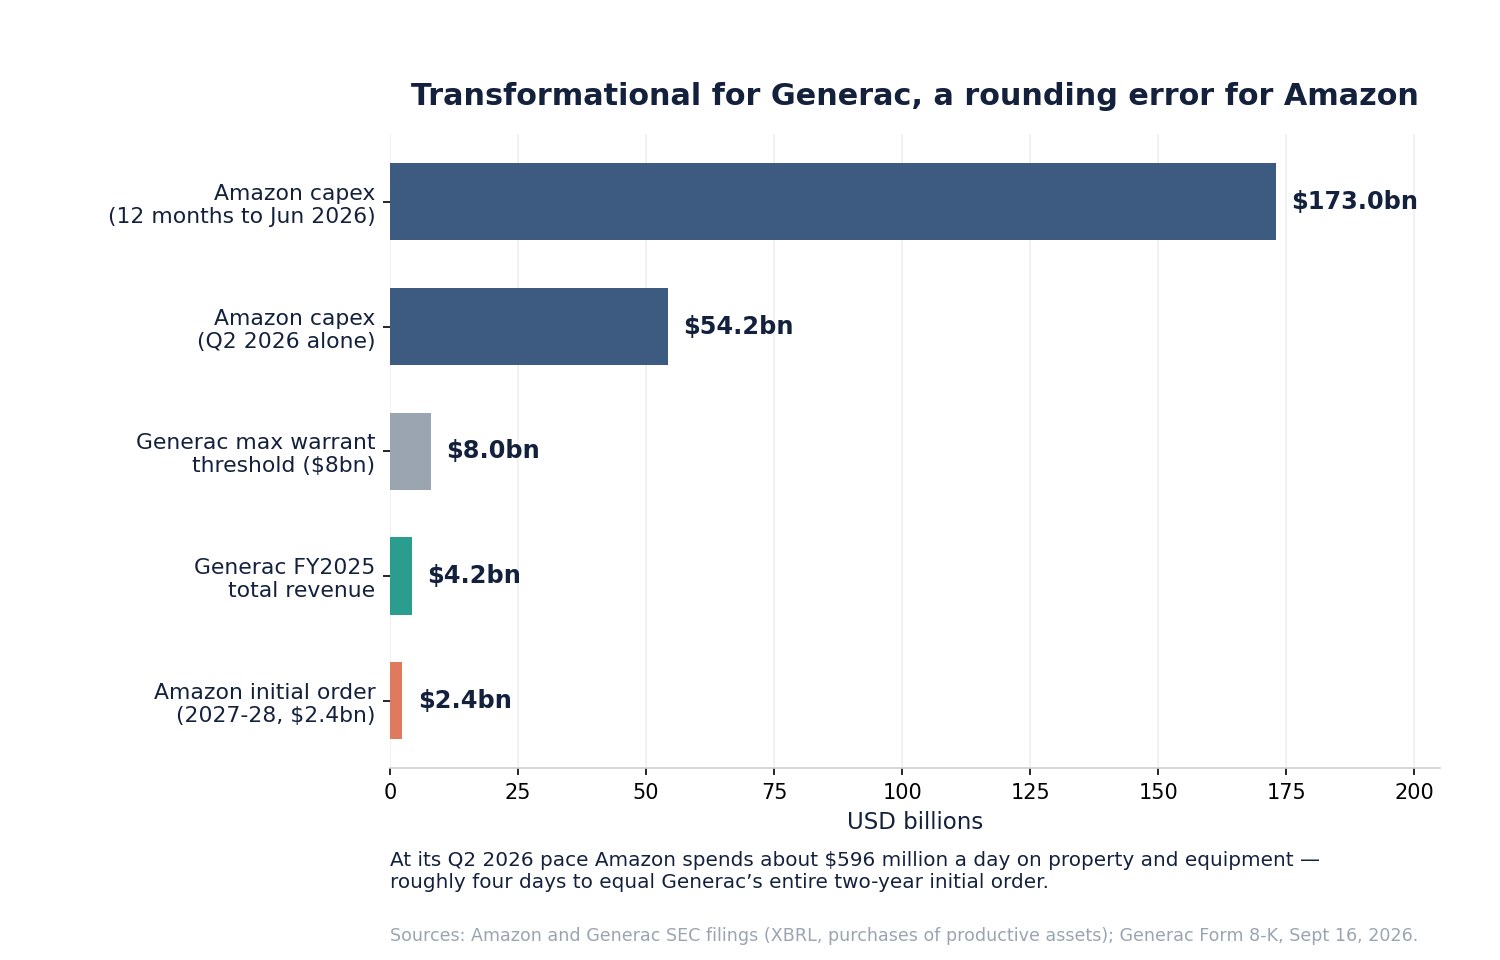
Repartidos en dos años, 2.400 millones son unos 1.200 millones anuales frente a una compañía que vendió 4.200 millones de todo en 2025. Para un negocio cuyo segmento C&I rondó los 1.800 millones el año pasado, un solo cliente de ese tamaño es transformador, y también concentrador.
Ese es el caso alcista honesto, y no requiere que los 8.000 millones lleguen a materializarse.
Qué significan 2.400 millones para Amazon
Haz la misma cuenta desde el otro lado de la mesa y casi desaparece.
| Inversión de Amazon (compras de activos productivos) | Importe |
|---|---|
| Ejercicio 2025 | 131.800 M$ |
| Primer trimestre 2026 | 44.200 M$ |
| Segundo trimestre 2026 | 54.200 M$ |
| Primer semestre 2026 | 98.400 M$ |
| Doce meses hasta el 30 de junio de 2026 | 173.000 M$ |
| Pedido inicial de Generac sobre esa cifra | 1,4 % |
| El techo completo de 8.000 M$ sobre esa cifra | 4,6 % |
Al ritmo del segundo trimestre, Amazon gastó unos 596 millones de dólares al día en propiedades y equipos. El pedido inicial completo de Generac, de dos años, equivale a unos cuatro días de inversión de Amazon.
Esta asimetría es el hecho central del acuerdo. Explica por qué puede ser genuinamente transformador para Generac y genuinamente irrelevante para Amazon, y por qué Amazon tuvo la fuerza para fijar condiciones, recibir warrants con precio por encima del mercado y censurar el calendario de consolidación. También explica el riesgo: una contraparte para la que toda tu cartera de pedidos es un error de redondeo puede repriorizar sin mucho debate interno. La misma dinámica recorre las propias cifras de inversión de Amazon, donde los compromisos de infraestructura bastan para mover cadenas de suministro enteras.
Por qué los centros de datos de IA compran generadores de respaldo
La lógica de demanda es sólida y conviene exponerla con claridad, porque es la parte de la tesis que no depende de Amazon.
Un centro de datos a hiperescala no tolera un corte imprevisto. La red eléctrica falla y, cuando lo hace, los sistemas de alimentación ininterrumpida sostienen la carga durante segundos o minutos mientras los generadores de reserva arrancan y la asumen mientras dure el combustible. Ese requisito escala con la instalación, y los campus de entrenamiento e inferencia de IA son mucho más densos que la generación anterior de salas de nube.
Tres características hacen de esto un mercado de producto real y no una materia prima:
- Máquinas de clase megavatio. La generación de reserva para centros de datos se vende en unidades grandes, a menudo en paralelo formando bloques de varios megavatios, con celdas de maniobra y controles que deben coordinarse de forma automática.
- Emisiones y permisos. Los motores de reserva están regulados. La ubicación, los límites de horas de funcionamiento y la elección de combustible interactúan con los permisos locales de aire, y el trabajo de cumplimiento forma parte de la venta.
- Plazos largos. Motores, alternadores, envolventes y celdas tienen plazos de varios trimestres, que es justamente por lo que un operador a hiperescala firmaría un suministro plurianual en lugar de comprar al contado.
Conviene ser preciso sobre algo que la categoría no significa. Los generadores de respaldo no alimentan la IA de forma continua. Son un seguro, dimensionado para la instalación y de uso infrecuente. Los ingresos escalan con centros de datos construidos, no con tokens procesados, lo que convierte esto en un negocio de ciclo constructivo, más cercano a la restricción de energía y red que a la demanda de cómputo en sí.
El problema de mezcla que nadie mencionó
Ahora, el hallazgo que más cambia el cuadro.
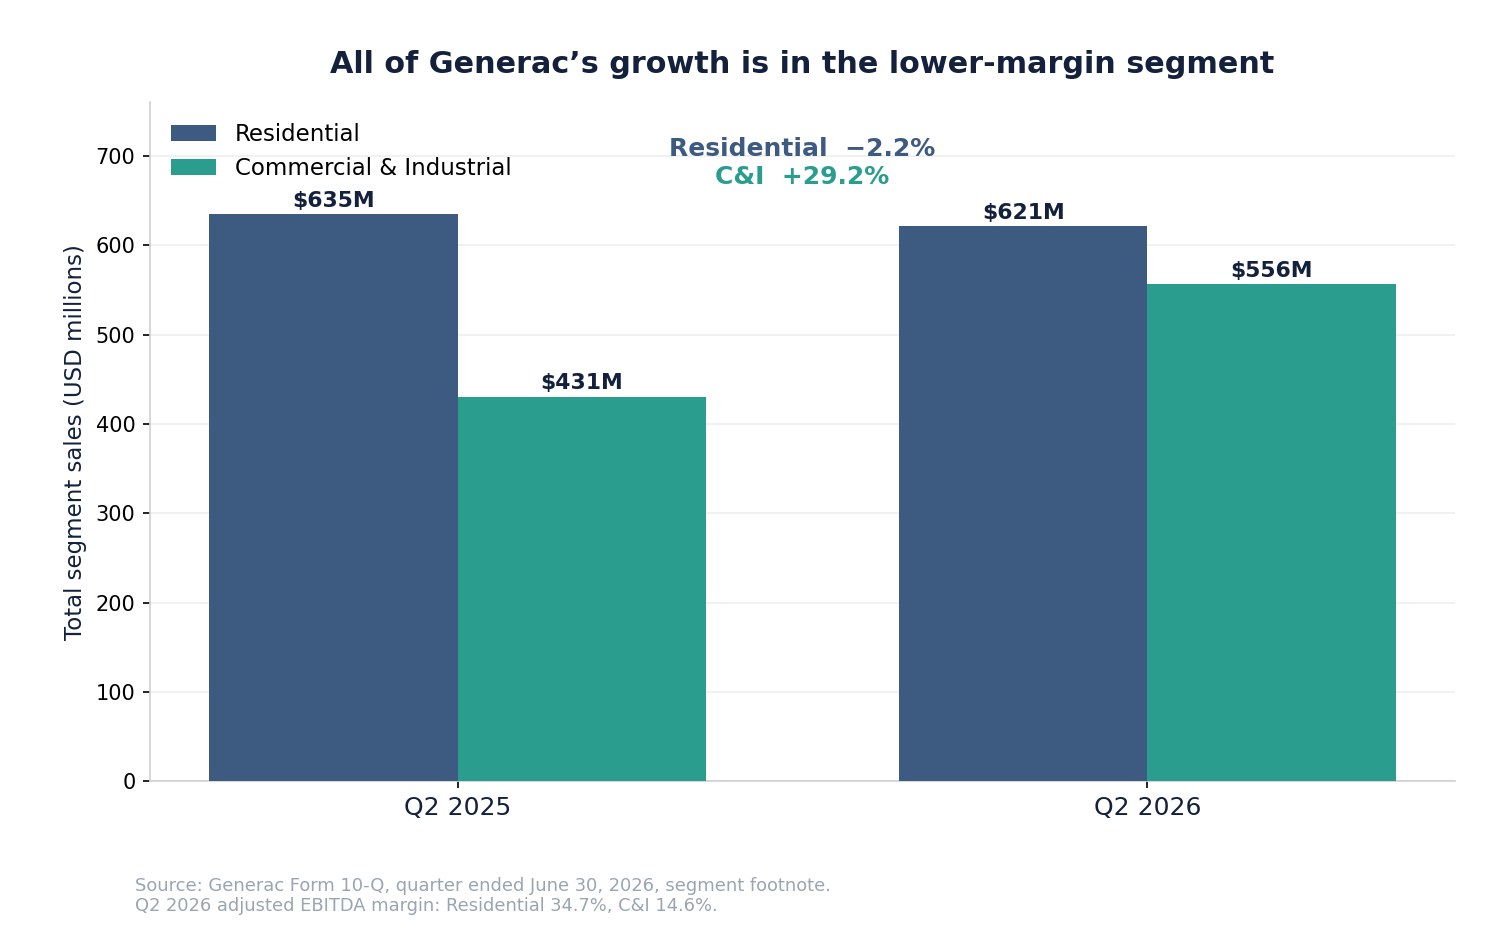
Generac se reorganizó en dos segmentos reportables —Residencial y Comercial e Industrial— con efecto 1 de julio de 2025. El trimestre de junio de 2026 se ve así:
| Ingresos por segmento (externos), 2.º trim. | 2026 | 2025 | Variación |
|---|---|---|---|
| Residencial | 617,0 M$ | 630,6 M$ | −2,2 % |
| Comercial e Industrial | 556,5 M$ | 430,6 M$ | +29,2 % |
| Ventas netas totales | 1.173,5 M$ | 1.061,2 M$ | +10,6 % |
Los ingresos residenciales cayeron. Todo el crecimiento de Generac —y más que todo— vino de C&I. El primer semestre cuenta lo mismo: Residencial 1.166,3 M$ frente a 1.173,7 M$ un año antes (−0,6 %), C&I 1.066,5 M$ frente a 829,6 M$ (+28,6 %).
Ahora superpón la rentabilidad. El margen de EBITDA ajustado del trimestre de junio fue del 34,7 % en Residencial y del 14,6 % en Comercial e Industrial.
Es decir: el segmento de alto margen se contrae, el de bajo margen aporta todo el crecimiento y el negocio de Amazon aterrizará en el de bajo margen. La mezcla de ingresos se desplaza hacia márgenes incrementales próximos al 15 % y se aleja de los del 35 %.
Esto no significa que el acuerdo con Amazon destruya valor. Volumen al 15 % de margen sigue siendo beneficio, la absorción de costes fijos mejora con la escala, y la compra de Enercon por Generac internalizó envolventes, controles y celdas de maniobra, lo que eleva el valor capturado por unidad. Pero sí significa que un desplazamiento de mezcla de este tamaño es un viento en contra para el margen consolidado que hay que compensar con volumen e integración vertical. «Crecimiento de ingresos» y «expansión de márgenes» no son aquí la misma historia, y el mercado está pagando actualmente por las dos.
La devolución arancelaria dentro del margen titular
La rentabilidad del trimestre de junio arrastra además una partida no recurrente.
El 20 de febrero de 2026, el Tribunal Supremo de Estados Unidos anuló los aranceles impuestos al amparo de la Ley de Poderes Económicos de Emergencia Internacional y permitió recuperar los importes ya pagados. Generac optó por la contabilidad de recuperación de pérdidas conforme a ASC 410-30. Según el Formulario 10-Q del trimestre cerrado el 30 de junio de 2026:
- Generac recibió devoluciones arancelarias por unos 61,4 millones de dólares.
- Registró además una cuenta por cobrar de unos 27,7 millones considerada probable.
- Aproximadamente 71,1 millones se contabilizaron como menor coste de las ventas, y el resto en existencias.
La dirección cuantificó el efecto directamente: el margen bruto fue del 44,5 % frente al 39,3 % de un año antes, y las devoluciones arancelarias «aportaron aproximadamente un 6 %» de ese crecimiento del margen bruto.
Quita la devolución y la aritmética incomoda. Restar unos seis puntos al 44,5 % deja alrededor del 38,5 %, que está por debajo del 39,3 % que Generac ganó en el mismo trimestre de 2025. Con el mismo criterio, el beneficio operativo declarado de 210 millones pasa a unos 139 millones, un margen operativo cercano al 11,8 % en lugar del 17,9 %: sigue siendo mejor que el 10,6 % del segundo trimestre de 2025, pero de forma mucho más ordinaria que el titular.
El margen bruto subyacente no se expandió en el trimestre de junio. Se contrajo ligeramente. La expansión fue una sentencia judicial.
2025 fue un mal año, y esa es la base
La recuperación de Generac en 2026 es real, y se mide contra un suelo.
| Ejercicio | Ingresos | Beneficio operativo | BPA diluido | Flujo de caja operativo |
|---|---|---|---|---|
| 2022 | 4.565 M$ | 566 M$ | 5,42 $ | 59 M$ |
| 2023 | 4.023 M$ | 386 M$ | 3,27 $ | 522 M$ |
| 2024 | 4.296 M$ | 537 M$ | 5,39 $ | 741 M$ |
| 2025 | 4.209 M$ | 289 M$ | 2,69 $ | 438 M$ |
En 2025 los ingresos bajaron un 2,0 %, el beneficio operativo cayó un 46,2 %, el BPA diluido se redujo a la mitad y el flujo de caja operativo descendió un 41 %. Las comparaciones de 2026 halagan en parte porque 2025 fue flojo.
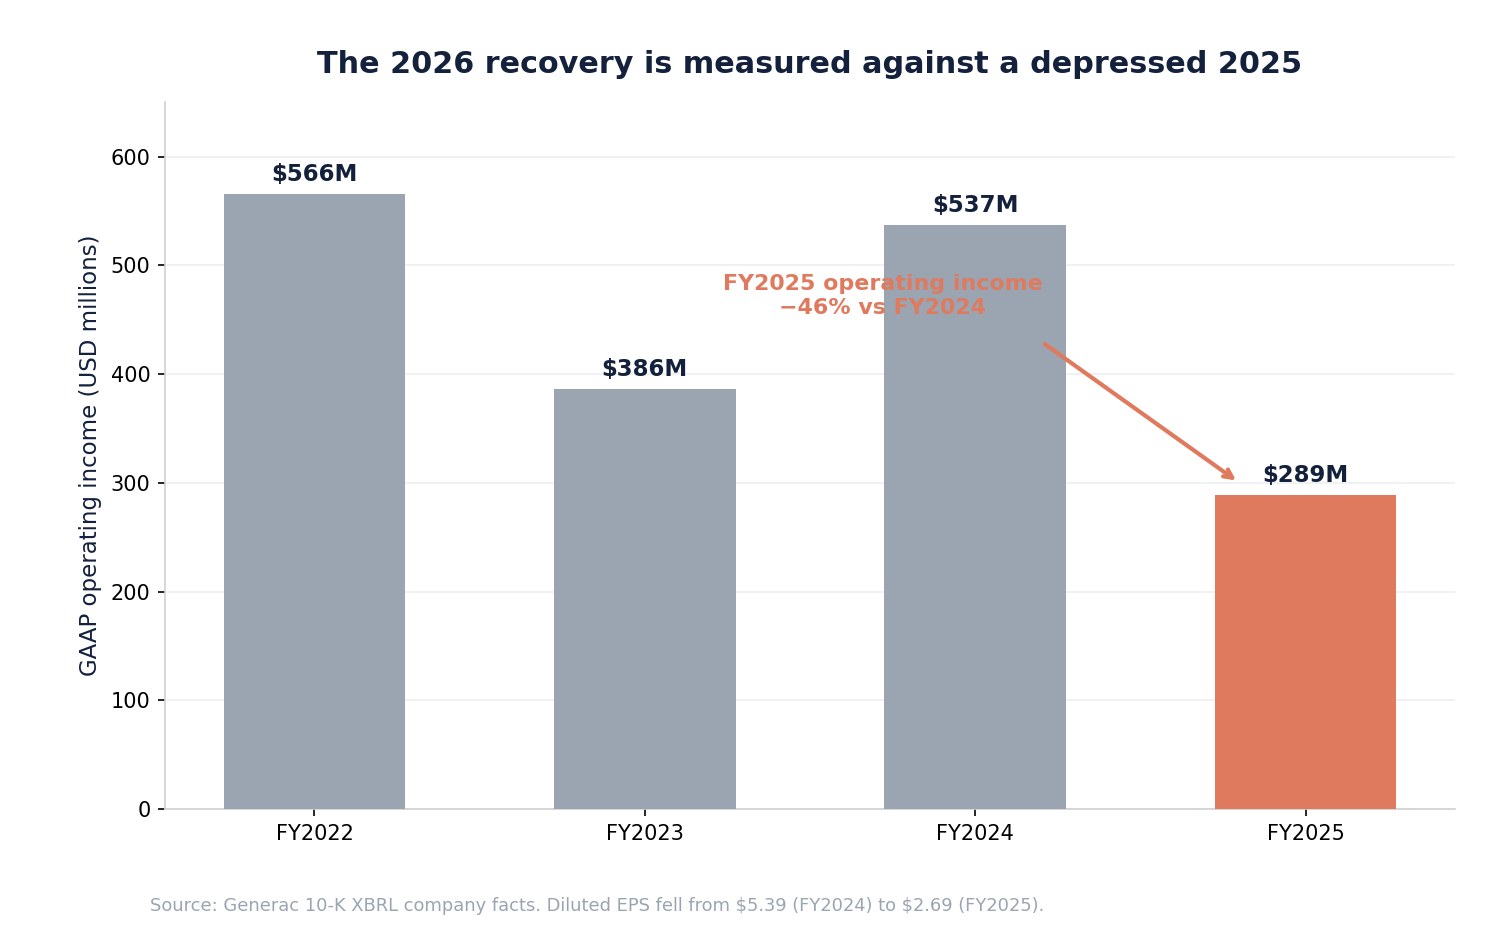
El primer semestre de 2026 mejoró de verdad: ingresos de 1.059 M$ en el primer trimestre con 117 M$ de beneficio operativo, y 1.173,5 M$ en el segundo con 210 M$. Pero cerca de un tercio de ese beneficio operativo del segundo trimestre fue la devolución arancelaria, y la base del año anterior era la más débil en cuatro años. Ambos ajustes apuntan en la misma dirección: la recuperación operativa es real, pero más modesta que los porcentajes declarados.
Lo que el warrant cuesta a los accionistas
La dilución aquí es pequeña, contingente y —cosa poco habitual— se autofinancia.
| Medida de dilución | Acciones | % sobre 59.006.361 |
|---|---|---|
| Consolidadas a la firma | 307.954 | 0,52 % |
| Máximo si consolida todo | 1.693.745 | 2,87 % |
| Valor intrínseco a 207,44 $, tramo consolidado | ~2,0 M$ | — |
| Valor intrínseco a 207,44 $, warrant completo | ~11,0 M$ | — |
Con consolidación plena, Amazon poseería menos del 3 % de Generac, y solo después de haberle pagado 8.000 millones. Frente a una capitalización de 12.200 millones, el valor intrínseco actual del warrant es trivial; su valor de opción a siete años no lo es, pero tampoco es un coste para el accionista en ningún sentido convencional: es una comisión sobre ingresos que primero tienen que llegar.
La contabilidad honesta es esta: si alguna vez se alcanzan los 8.000 millones, una dilución del 2,87 % habrá sido un negocio excelente para los accionistas actuales. Si no se alcanzan, la mayor parte del warrant nunca consolida. La asimetría favorece al accionista. Es una estructura bastante mejor que los patrones de emisión vistos en otros puntos de la cadena de suministro de la IA, incluida la dilución por conversión de preferentes y colocación que rehízo el número de acciones en Coherent.
Generac tiene que fabricar lo que acaba de vender
Un pedido de este tamaño es un compromiso industrial antes que una línea de ingresos.
Generac ha venido ampliando capacidad para productos C&I grandes y de centro de datos, elevando el gasto en investigación y desarrollo de 173 millones de dólares en 2023 a 243 millones en 2025, y la inversión de 129 a 170 millones en el mismo periodo. Atender 1.200 millones anuales de demanda hiperescalar incremental exige más: suministro de motores y alternadores, fabricación de envolventes y celdas, bancos de ensayo, controles de paralelización, puesta en marcha en campo y cobertura de servicio.
De ahí se siguen tres riesgos de ejecución:
- Absorción de costes fijos. La capacidad construida para un cliente se convierte en apalancamiento operativo si los pedidos llegan y en lastre de margen si se retrasan.
- Cadena de suministro. Los motores y alternadores grandes tienen bases de suministro concentradas y plazos largos; los propios registros de Generac advierten de la dependencia de un número limitado de fabricantes por contrato y proveedores de fuente única.
- Circulante. El negocio de gran proyecto consume caja antes del reconocimiento de ingresos, el mismo mecanismo que convirtió pedidos récord en flujo de caja libre negativo en otros puntos de la infraestructura de IA.
La competencia no está dormida
Generac no es el incumbente en generación de reserva de clase megavatio. Es el aspirante.
| Competidor | Posición |
|---|---|
| Caterpillar | Larga trayectoria en generación de reserva y celdas para centros de datos |
| Cummins | Franquicia de grandes motores y generadores con servicio global |
| Rolls-Royce (mtu) | Fuerte presencia europea e hiperescalar |
| Kohler | Negocio industrial de generadores consolidado |
| Eaton, Schneider, Vertiv | Distribución de energía, aparamenta y térmica adyacentes |
El argumento alcista es que la selección de Amazon valida la capacidad de Generac en motores grandes frente exactamente a esos nombres. El bajista es que los incumbentes tienen bases instaladas y redes de servicio más profundas, y que los operadores a hiperescala mantienen deliberadamente varios proveedores homologados. Una adjudicación de diseño no es un foso cuando la práctica habitual del cliente es la doble fuente, lección visible en todo el complejo de hardware de IA, desde la memoria hasta los aceleradores.
Qué descuenta ahora la acción
A 207,44 dólares con 59.006.361 acciones, la capitalización de Generac ronda los 12.200 millones.
| Medida de valoración | Valor |
|---|---|
| Precio (18 sep. 2026) | 207,44 $ |
| Capitalización bursátil | 12.200 M$ |
| Ingresos 2025 | 4.209 M$ |
| BPA diluido 2025 | 2,69 $ |
| PER sobre el BPA de 2025 | ~77x |
| BPA diluido primer semestre 2026 | 3,64 $ |
| Variación de la acción en 2026 | +47,0 % |
| Distancia al máximo de 52 semanas | −30,0 % |
| Volatilidad anualizada | ~58 % |
El múltiplo de 2025 no es la lente adecuada: 2025 fue el suelo. Pero proyecta la recuperación de 2026 y la acción tampoco está obviamente barata. El mercado añadió unos 1.900 millones de valor de mercado el 17 de septiembre por un contrato que debería aportar 2.400 millones de ingresos —no de beneficio— repartidos en dos años, con márgenes de segmento C&I cercanos al 15 %.
Dicho de otro modo: con un margen EBITDA del 15 %, 2.400 millones de ingresos son unos 360 millones de EBITDA incremental en dos años. El mercado capitalizó eso en unos 1.900 millones en una sola sesión, antes de que se envíe la primera unidad.
No tiene por qué ser un error. Es un juicio de que los 2.400 millones son el principio y no el todo, y de que el techo de 8.000 millones es un destino realista. Es precisamente el juicio que el calendario censurado impide comprobar.
El caso alcista
- El pedido es real y concreto. 2.400 millones de entregas previstas en 2027-28, en un 8-K, no una aspiración de nota de prensa.
- Amazon validó la tecnología frente a Caterpillar, Cummins y Rolls-Royce en la aplicación de reserva más exigente que existe.
- La dilución se autofinancia. El warrant consolida sobre caja recibida, neta de cancelaciones, así que el accionista solo paga si llegan los ingresos.
- C&I compone rápido: +29,2 % en el trimestre de junio y +28,6 % en el semestre, con los productos de centro de datos citados como motor.
- El techo es una opción real. Si los pagos se acercan a 8.000 millones, la implicación en ingresos empequeñece el 2,87 % de dilución.
- La integración vertical mejora con Enercon, elevando el valor capturado por unidad.
- El telón de fondo de demanda es enorme: 173.000 millones de inversión de Amazon en doce meses, parte de una construcción hiperescalar más amplia.
El caso bajista
- 8.000 millones es un techo del warrant, no un compromiso, y los pagos que cuentan van netos de pedidos cancelados y facturas en disputa.
- El calendario de consolidación está censurado, así que la dilución no puede modelizarse con documentos públicos.
- Los ingresos residenciales caen y todo el crecimiento está en el segmento que gana un 14,6 % en lugar de un 34,7 %.
- El margen bruto del segundo trimestre sin aranceles fue de en torno al 38,5 %, por debajo del 39,3 % de un año antes: la expansión fue una sentencia, no operaciones.
- 2025 fue un año suelo, con el beneficio operativo un 46 % abajo y el BPA a la mitad; las tasas de 2026 halagan frente a eso.
- La concentración de clientes llega con el pedido: un comprador que puede valer más de un cuarto de los ingresos anuales.
- La inversión en capacidad se compromete antes que los ingresos, creando riesgo de costes fijos si la construcción hiperescalar se frena, como ocurrió brevemente cuando se cuestionó la disciplina de gasto en IA.
- La acción sigue un 30 % por debajo de su máximo de 52 semanas con un 58 % de volatilidad anualizada: esto no es un componedor estable.
Puede que Generac haya ganado un contrato genuinamente importante. Ganar un contrato importante y estar correctamente valorado por él son cuestiones distintas.
Qué vigilar cada trimestre
Mecánica del contrato: cualquier 8-K o 10-Q que informe de acciones del warrant consolidando —cada tramo es una señal pública de pagos acumulados recibidos—; pagos acumulados declarados frente al techo de 8.000 millones; si las entregas iniciales siguen en el calendario 2027-28.
Operativo: crecimiento e ingresos de C&I y cartera; ingresos residenciales, que necesitan dejar de caer; ingresos de producto de centro de datos si se desglosan; utilización de capacidad e hitos de nuevas plantas.
Financiero: margen bruto consolidado excluyendo devoluciones arancelarias; margen de EBITDA ajustado del segmento C&I a medida que escala el volumen de Amazon; inversión; existencias y cuentas por cobrar; flujo de caja libre.
Estructural: cualquier cambio en la Limitación de Titularidad Real; registros que cubran las acciones del warrant; clientes hiperescalares adicionales, que convertirían un riesgo de concentración en una plataforma.
Una rutina de cinco pasos:
- Confirma los pagos, no los pedidos: los tramos de consolidación son la información que importa.
- Confirma la mezcla, vigilando si Residencial se estabiliza.
- Confirma el margen en base limpia, sin devoluciones.
- Confirma la caja, porque el gran proyecto consume circulante antes de devolverlo.
- Confirma el soporte de valoración: revisiones al alza más rápidas que la cotización.
SimianX AI puede ensamblar todo esto en un proceso repetible que enlaza registros de la SEC, revisiones de beneficios, comportamiento del precio y tono de las noticias.
- SimianX AI
- Clasificación cripto de SimianX
- Fundamentales de GNRC en SimianX
- Sala de mando en directo de SimianX
¿Es GNRC una compra tras el acuerdo con Amazon?
La respuesta honesta separa el contrato del valor.
El contrato es una victoria genuina. Un operador a hiperescala con 173.000 millones de inversión anual eligió a Generac para energía de reserva crítica y estructuró la relación de forma que su participación solo consolida a medida que paga. El negocio C&I de Generac crece cerca del 30 %, los productos de centro de datos son el motor declarado y la compañía está invirtiendo para atenderlo.
El valor es una capitalización de 12.200 millones que subió unos 1.900 millones en una sesión por 2.400 millones de ingresos a dos años con márgenes de segmento en la mitad de la decena, en una acción un 30 % por debajo de su máximo de 52 semanas, con un 58 % de volatilidad anualizada, un segmento Residencial en declive, un margen halagado por una devolución arancelaria no recurrente y un warrant cuyo calendario de consolidación está censurado.
Los inversores que crean que la construcción hiperescalar dura años, que Generac convertirá esto en más clientes y que los márgenes C&I mejorarán con escala e integración vertical tienen una tesis coherente. La rampa de entregas de 2027 es la prueba.
Los inversores que quieran ver el primer tramo de consolidación declarado, un margen limpio sin devoluciones y una estabilización del Residencial antes de suscribir los 8.000 millones también tienen una tesis coherente. Los dos próximos 10-Q son los puntos de control.
Lo que el 17 de septiembre no dice es cuál de los dos grupos acierta. Fue una revalorización de un día que devolvió el 43 % de sí misma antes del cierre.
Preguntas frecuentes sobre Generac y el acuerdo con Amazon
¿Se ha comprometido Amazon a gastar 8.000 millones con Generac?
No. El 8-K describe los 8.000 millones como el nivel máximo acumulado de pagos frente al cual consolidan las acciones del warrant. La expectativa comercial declarada es de 2.400 millones de entregas iniciales en 2027 y 2028. Los pagos que cuentan para el techo van además netos de compensaciones, incluidos pedidos cancelados, facturas en disputa, abonos y devoluciones.
¿Cuánta dilución crean los warrants?
Hasta 1.693.745 acciones frente a 59.006.361 en circulación, es decir alrededor del 2,87 % si consolidan por completo. Solo 307.954 acciones (0,52 %) consolidaron a la firma. El resto consolida únicamente a medida que se acumulan los pagos de Amazon, así que la dilución no puede preceder a los ingresos.
¿Por qué no puede modelizarse el calendario de consolidación?
Porque está censurado. El warrant define la consolidación en «incrementos de [\\\] Acciones del Warrant» por cada «[\\\]» de pagos acumulados, con ambas cifras omitidas al amparo del apartado 601(b)(10)(iv) del Reglamento S-K. Solo los extremos son públicos.
¿Mejoraron de verdad los márgenes de Generac el último trimestre?
En parte. El margen bruto declarado fue del 44,5 % frente al 39,3 %, pero la dirección atribuyó unos seis puntos a devoluciones arancelarias tras la decisión del Tribunal Supremo de febrero de 2026. Unos 71,1 millones se contabilizaron como menor coste de las ventas. Excluyéndolos, el margen bruto rondó el 38,5 %, ligeramente por debajo del trimestre del año anterior.
¿Es Generac ahora un valor de IA?
Es un proveedor de construcción adyacente a la IA. Los generadores de respaldo no ejecutan cargas de IA: aseguran las instalaciones que sí lo hacen. Los ingresos escalan con centros de datos construidos, no con demanda de cómputo, lo que hace la exposición real pero a un paso de distancia, más cerca de la restricción de infraestructura y energía que de los propios chips.
¿Cuál es el mayor riesgo?
Mezcla y concentración juntas. El crecimiento llega en un segmento que gana un 14,6 % de margen EBITDA ajustado mientras el del 34,7 % se encoge, y un solo cliente puede representar pronto buena parte de los ingresos. Generac puede crecer con fuerza en ingresos y aun así decepcionar en beneficio.
¿Está cara la acción?
Cotiza cerca de 77 veces el beneficio deprimido de 2025, lo que exagera el múltiplo, y unos 12.200 millones frente a 4.200 millones de ingresos de 2025. La prueba más útil es qué capitalizó el movimiento de septiembre: unos 1.900 millones de valor de mercado por unos 360 millones de EBITDA incremental potencial en dos años.
Conclusión
Generac ganó un contrato real de un cliente que gasta más en propiedades y equipos en cuatro días de lo que vale el pedido inicial completo.
Los hechos verificables son estos. Entregas iniciales de 2.400 millones de dólares entre 2027 y 2028. Un warrant por hasta 1.693.745 acciones a 200,9266 dólares, de las que 307.954 consolidaron a la firma y el resto solo consolida contra pagos acumulados de hasta 8.000 millones, netos de cancelaciones, con un calendario censurado. Un tope de titularidad real del 4,999 % situado justo bajo el umbral de declaración 13D. Vencimiento en 2033.
Y del lado de Generac: ingresos residenciales un 2,2 % abajo en el trimestre de junio mientras C&I crecía un 29,2 %; márgenes de EBITDA ajustado del 34,7 % y el 14,6 % en esos dos segmentos; una devolución arancelaria de 71,1 millones dentro del margen bruto declarado, sin la cual el margen cayó interanualmente; y un ejercicio 2025 en el que el beneficio operativo bajó un 46 % y el BPA diluido se partió por la mitad.
El primer instinto del mercado fue +31 %. Su respuesta meditada, cuatro horas después, fue +18 %. La acción sigue un 30 % por debajo de donde cotizaba hace un año.
Cuatro cosas lo resolverán, por este orden: si las entregas de 2027-28 llegan a tiempo; si los márgenes C&I suben al escalar el volumen; si el Residencial deja de encogerse; y si el primer tramo de consolidación declarado muestra pagos acumulándose más rápido o más despacio de lo que el mercado ha supuesto. Lo último es la única lectura verdadera sobre los 8.000 millones, y llegará en un 8-K, no en un titular.
Lecturas relacionadas
- Resultados de Amazon 2.º trim. 2026: ¿justifica AWS 200.000 M$ de inversión en IA?
- Coherent: salto del 8 % y −1.020 M$ de caja libre en 2026
- Acuerdo de chips Amazon-Qualcomm: 54 millones de acciones en juego
- TeraWulf 2026: dentro del arrendamiento de IA de 19.000 M$ de Anthropic
- Los jefes de la IA frenan: los chips cayeron, las grandes tecnológicas subieron
- SK Hynix sube un 8 %: ¿es real el superciclo de la IA?
- AMD 2026: 6.700 M$ en centros de datos frente a los 75.200 M$ de Nvidia
- Resultados de Alphabet 2.º trim. 2026: ¿justifican Gemini y Cloud la inversión?
- Todas las burbujas tecnológicas desde 1929: cómo se compara la IA en 2026
Referencias
- Generac Holdings — Formulario 8-K, 16 de septiembre de 2026 (apartados 1.01, 3.02, 9.01)
- Generac Holdings — Warrant para la compra de acciones ordinarias (Anexo 4.1)
- Generac Holdings — Acuerdo de Transacción con Amazon.com, Inc. (Anexo 10.1)
- Generac Holdings — Formulario 10-Q del trimestre cerrado el 30 de junio de 2026
- Generac Holdings — Relación con inversores
- Generac Power Systems — sitio corporativo
- SEC EDGAR — historial de registros de Generac Holdings
- Búsqueda de texto completo en SEC EDGAR
- Cummins — grandes motores y sistemas de generación
- Caterpillar — energía de reserva para centros de datos
- SimianX — fundamentales de la acción GNRC


