
La pregunta sobre Netflix que nadie hace: qué pasó después de que muriera el acuerdo con Warner
El 18 de septiembre de 2026, Netflix (NASDAQ: NFLX) cayó un 4,67% hasta 71,79 dólares con 114,3 millones de acciones negociadas —el triple de su volumen medio de sesenta días— después de que Wells Fargo rebajara la acción a Infraponderar y recortara su precio objetivo a 57 dólares. La cobertura lo presentó como un veredicto sobre el enganche del público: pocos éxitos de conversación, demasiada competencia de YouTube por las mismas horas.
Ese encuadre es incompleto, y la pieza que falta no es una opinión. Está en los registros.
Siete meses antes, Netflix perdió una puja por la mayor biblioteca de contenido del mercado. El 4 de diciembre de 2025, Netflix firmó un acuerdo definitivo de fusión para adquirir los estudios y los negocios de streaming de Warner Bros. Discovery, incluidos HBO y HBO Max. El 27 de febrero de 2026, WBD rescindió ese acuerdo para fusionarse con Paramount Skydance. Paramount Skydance, por cuenta de WBD, pagó a Netflix una comisión de rescisión de 2.800 millones de dólares.
Ese único hecho hace tres cosas a la vez. Explica por qué una compañía supuestamente destronada tiene un competidor que acaba de volverse mucho más grande. Explica por qué los beneficios de los últimos doce meses de Netflix parecen más baratos de lo que realmente es el negocio: los 2.800 millones están en «ingresos financieros y otros», no en el resultado operativo, y son 100% no recurrentes. Y replantea el debate sobre el enganche: la vía inorgánica de Netflix hacia más contenido imprescindible se cerró en febrero, lo que convierte la pregunta orgánica en urgente y no académica.
Este análisis repasa qué fue realmente la caída de septiembre, qué significa el desenlace de Warner y qué dicen los propios estados financieros de Netflix una vez retirado el extraordinario. Los inversores pueden seguir los registros de NFLX, las revisiones de estimaciones y el comportamiento del precio con SimianX AI.
Todas las cifras proceden de documentos de la SEC y datos de mercado hasta el 18 de septiembre de 2026.
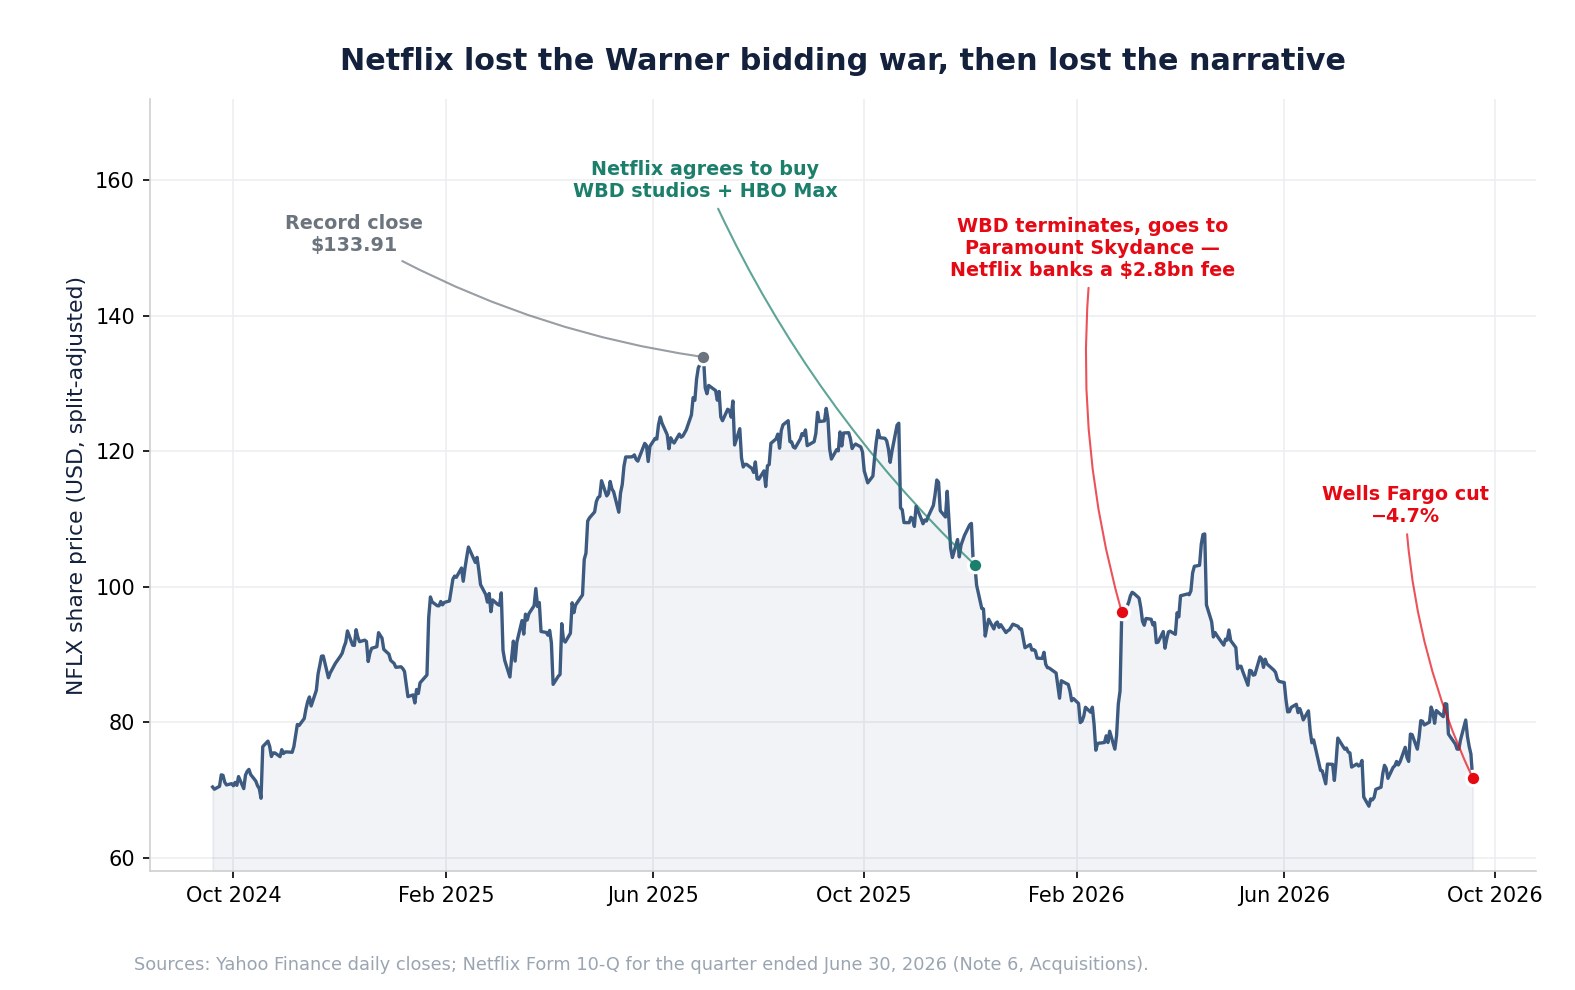
Qué ocurrió realmente el 18 de septiembre
El movimiento fue real, pero conviene dimensionarlo bien.
| Medida | Valor |
|---|---|
| Cierre 17 sep. 2026 | 75,31 $ |
| Apertura / máximo / mínimo 18 sep. | 71,27 $ / 72,38 $ / 70,11 $ |
| Cierre 18 sep. | 71,79 $ |
| Variación en un día | −4,67% |
| Volumen | 114,3 M (3,0x la media de 60 días) |
| Cambio del precio objetivo | 80 $ → 57 $ |
| Caída implícita desde el cierre previo | ~24% |
Un descenso del 4,67% es una jornada destacable pero no extraordinaria para esta acción. En los dos últimos años Netflix ha tenido cuatro sesiones peores: −10,07% (22 de octubre de 2025), −9,72% (17 de abril de 2026), −8,53% (6 de marzo de 2025) y −7,26% (17 de julio de 2026). Solo alrededor del 3% de las sesiones de Netflix se mueven un 5% o más, así que esto estuvo en la cola de la distribución, pero la cola está poblada.
El volumen es el dato más informativo. Triplicar la rotación normal por un cambio de recomendación significa que se movió el posicionamiento, no solo el sentimiento.
Una corrección a buena parte de los comentarios: Netflix no emitió ninguna advertencia sobre audiencias el 18 de septiembre. No hubo formulario 8-K, ni comunicado, ni revisión de previsiones. El catalizador fue la interpretación que un analista hizo de datos de terceros. La última comunicación de la propia Netflix indicaba que el visionado global del primer semestre superó los 97.000 millones de horas, un 2% más interanual.
El contexto que esconde el titular
Un porcentaje de un solo día no dice nada sobre dónde estaba ya la acción.
| Punto de referencia | Nivel | NFLX a 71,79 $ |
|---|---|---|
| Cierre récord (30 junio 2025) | 133,91 $ | −46,4% |
| Máximo de 52 semanas | 124,86 $ | −42,5% |
| Mínimo de 52 semanas | 65,08 $ | +10,3% |
| 2026 en lo que va de año | — | −21,1% |
| Caída máxima en el último año | — | −45,5% |
| Volatilidad anualizada | — | ~36% |
Netflix no es una acción que acabe de empezar a caer. Lleva quince meses cayendo, está un 46,4% por debajo de su cierre récord y se sitúa apenas un 10,3% por encima de su mínimo de 52 semanas. La rebaja no inició el descenso; lo prolongó.
Esa distinción importa para la decisión de inversión. Si crees que la tesis del enganche es errónea, estás comprando algo ya rebajado casi a la mitad. Si crees que es correcta, estás atrapando una acción que lleva más de un año demostrando que el mercado te da la razón.
El acuerdo que cambió el mapa competitivo
El acuerdo de fusión de Netflix con Warner Bros. Discovery figura en la nota 6 del Formulario 10-Q del trimestre cerrado el 30 de junio de 2026. La secuencia:
| Fecha | Hecho |
|---|---|
| 4 de diciembre de 2025 | Netflix firma el acuerdo definitivo para adquirir los estudios y el streaming de WBD, incluidos HBO y HBO Max |
| 19 de enero de 2026 | El acuerdo se modifica y refunde |
| 27 de febrero de 2026 | WBD rescinde para fusionarse con Paramount Skydance Corporation |
| Misma fecha | Paramount Skydance, por cuenta de WBD, paga a Netflix una comisión de rescisión de 2.800 millones de dólares |
| 1.er trim. 2026 | La comisión se registra en «ingresos financieros y otros (gastos)» |
| Marzo de 2026 | Netflix cierra otra adquisición no relacionada por unos 587 millones de dólares en efectivo |
Piensa en lo que esto significa para la pregunta de si Netflix ha perdido la corona. La biblioteca independiente más valiosa de Hollywood —HBO, HBO Max, los estudios de cine y televisión de Warner— fue a parar a un competidor. Netflix pujó, fue superada o maniobrada, y se marchó con dinero.
La implicación estratégica no es que Netflix esté condenada. Es que su camino hacia más contenido de prestigio es ahora enteramente orgánico. No puede comprar otra biblioteca al nivel de Succession o Los Soprano; tiene que encargarla. Y esa es precisamente la capacidad que la rebaja de septiembre puso en duda.
Mientras tanto, la combinación de Paramount Skydance y WBD crea un competidor con una profundidad de catálogo enorme. La estructura del mercado del streaming cambió en febrero, y la conversación de septiembre sobre el enganche fue en parte una reacción tardía a ello.
Por qué los 2.800 millones importan a tu modelo de valoración
Aquí es donde el hecho ausente se convierte en un número.
La línea de «ingresos financieros y otros (gastos)» de Netflix en el primer semestre de 2026 fue de 2.903,8 millones de dólares, frente a 90,5 millones un año antes: un aumento del 3.108%. La dirección lo atribuye directamente a la comisión de rescisión de WBD. El detalle trimestral confirma el momento: el segundo trimestre de 2026 aportó solo 51,7 millones, de modo que prácticamente todo cayó en el primero.
El efecto sobre los beneficios de los últimos doce meses es sustancial.
| Doce meses hasta el 30 de junio de 2026 | Declarado | Ajustado |
|---|---|---|
| Beneficio neto | 13.650 M$ | 11.354 M$ |
| BPA diluido (aprox.) | 3,20 $ | 2,66 $ |
| PER a 71,79 $ | 22,4x | 27,0x |
El ajuste retira la comisión de 2.800 millones gravada al tipo efectivo del 18% del primer semestre, equivalente a unos 0,54 dólares de BPA de los últimos doce meses. Sobre las cifras declaradas, Netflix parece una acción a 22x. Sobre los beneficios que su actividad genera realmente, está más cerca de 27x.
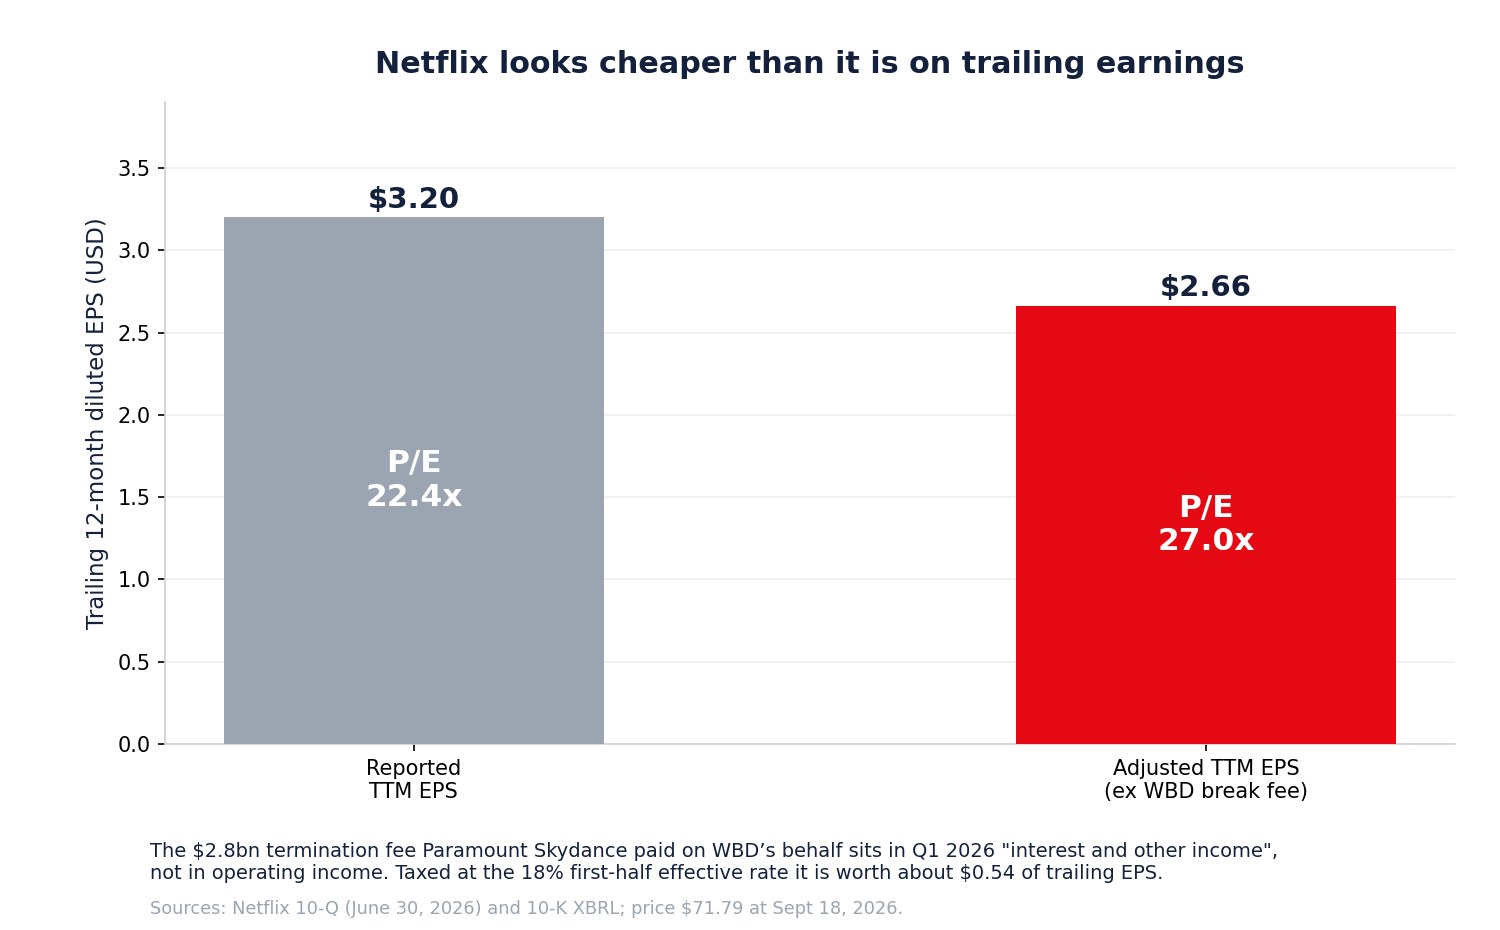
Es una diferencia del 20% en el múltiplo, y apunta en dirección contraria al reflejo alcista de «ahora está barata». No convierte a Netflix en cara: 27 veces para un negocio que compone ingresos a un ritmo de dos dígitos bajos con márgenes operativos del 33% es defendible. Sí significa que la acción no está tan barata como sugiere un filtro, y los filtros son justo lo que atrae una caída del 46%.
El argumento alcista más citado tras una corrección es el múltiplo de los últimos doce meses. El de Netflix está adornado por una comisión de un acuerdo que perdió.
El negocio operativo es genuinamente sólido
Nada de lo anterior dice que Netflix se esté deteriorando. El trimestre de junio fue bueno.
| 2.º trimestre de 2026 | Valor | Interanual |
|---|---|---|
| Ingresos | 12.559,9 M$ | +13,4% |
| Resultado operativo | 4.192,6 M$ | +11,1% |
| Margen operativo | 33,4% | desde 34,1% |
| Beneficio neto | 3.401,4 M$ | +8,8% |
| BPA diluido | 0,80 $ | +11,1% |
| Flujo de caja libre | 1.525 M$ | desde 2.267 M$ |
Los ingresos del primer semestre alcanzaron 24.809,7 millones, un 14,7% más, con un resultado operativo de 8.149,6 millones. Netflix guió el año completo a ingresos de 51.000-51.400 millones y un margen operativo en torno al 31,5%, frente al 29,5% de 2025. Para el trimestre de septiembre guió a unos 12.860 millones de ingresos, 4.270 millones de resultado operativo y 0,82 dólares de BPA diluido.
Un negocio con márgenes operativos del 33% que crece los ingresos a dos dígitos bajos no está en crisis. La pregunta es la dirección del viaje.
El crecimiento de ingresos se desacelera, y eso no se discute
| Trimestre | Crecimiento de ingresos |
|---|---|
| 2.º trim. 2025 | +15,9% |
| 3.er trim. 2025 | +17,2% |
| 1.er trim. 2026 | +16,2% |
| 2.º trim. 2026 | +13,4% |
| 3.er trim. 2026 (previsión) | +11,7% |
Del pico del 17,2% al 11,7% previsto en cuatro trimestres. Parte es aritmética —la base es mayor— y parte es la anualización de los beneficios de precios y del fin del uso compartido de contraseñas de 2023-24. Es el mismo patrón de maduración que replanteó el intercambio entre crecimiento y beneficio de PDD.
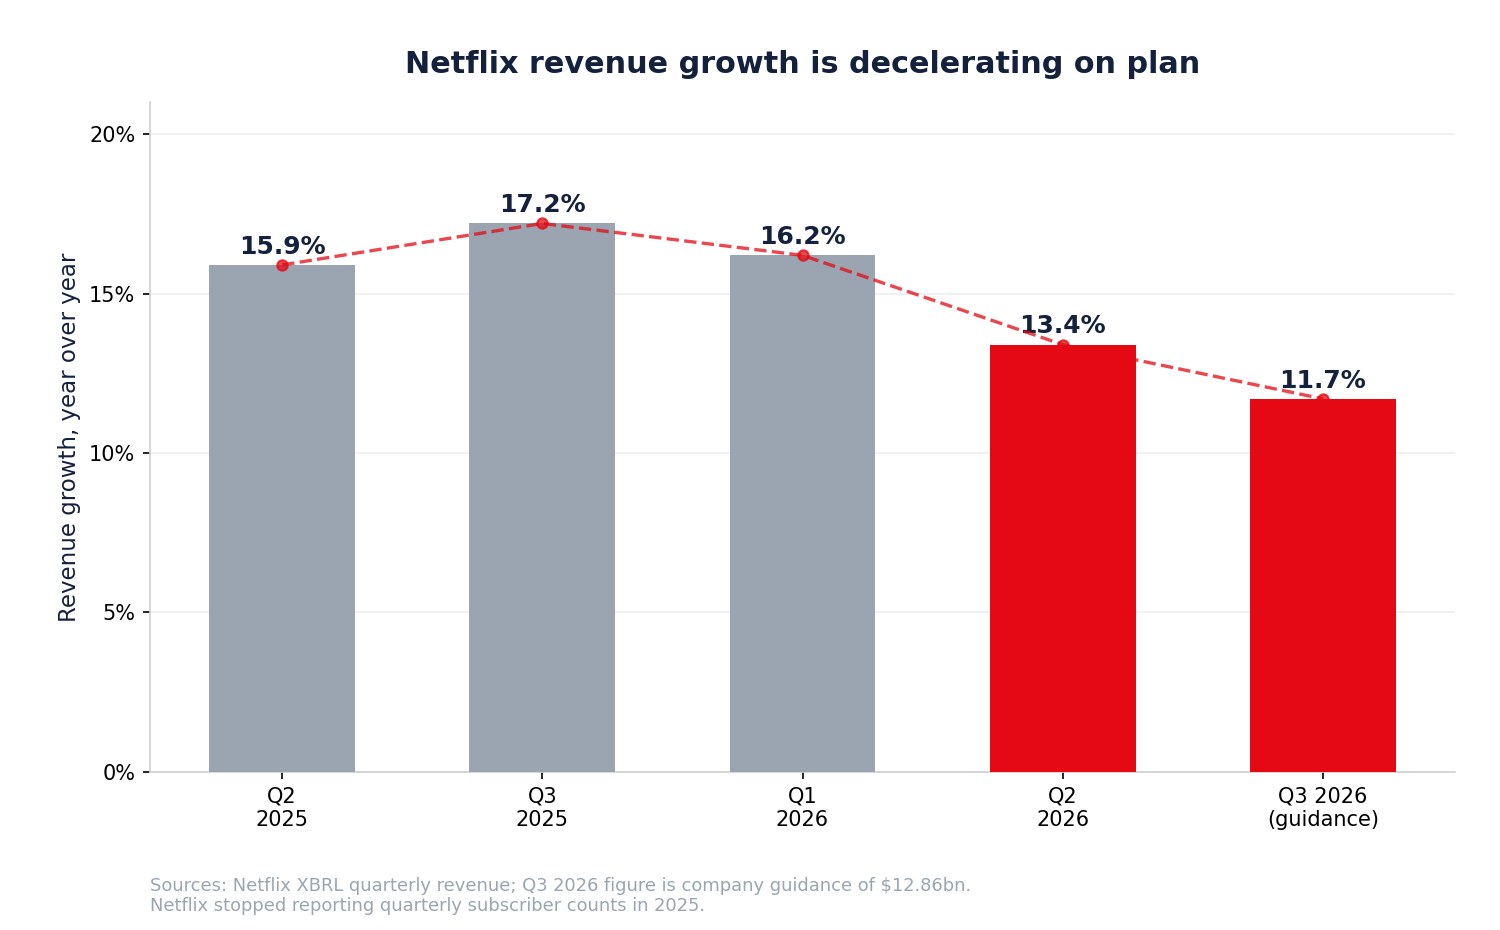
La razón por la que esto alimenta el debate del enganche es que Netflix ha eliminado la métrica que lo zanjaría. La compañía ya no publica el total trimestral de suscriptores, de modo que nadie externo puede dividir horas de visionado entre miembros para calcular el enganche por suscriptor. Cuando Netflix dice que el visionado total subió un 2% y un analista dice que el visionado por miembro cae, ambas cosas pueden ser ciertas a la vez si la base de miembros creció más de un 2%, y los datos públicos no dirimen entre ellas.
Es una decisión de divulgación con un coste. Menos información traslada el relato a las empresas de medición externas y a los modelos de los analistas, que es exactamente lo que ocurrió el 18 de septiembre. La menor visibilidad amplifica los movimientos provocados por un solo analista, una dinámica también visible cuando los grandes del consumo recortaron información y previsiones.
El gasto en contenido crece el doble de rápido que los ingresos
Aquí está el segundo hallazgo que la cobertura pasó por alto, y está en el estado de flujos de efectivo.
| Primer semestre | 2026 | 2025 | Variación |
|---|---|---|---|
| Ingresos | 24.809,7 M$ | 21.622,0 M$ | +14,7% |
| Adiciones a activos de contenido | 9.774,4 M$ | 7.385,5 M$ | +32,3% |
| Flujo de caja operativo | 7.034,0 M$ | 5.212,5 M$ | +34,9% |
| Flujo de caja operativo sin los 2.800 M$ | ~4.234 M$ | 5.212,5 M$ | −18,8% |
El gasto en contenido subió un 32,3% mientras los ingresos crecían un 14,7%: más del doble de ritmo. Y una vez retirada la comisión de rescisión, el flujo de caja operativo del primer semestre cayó alrededor de un 19% interanual. Solo en el trimestre de junio, el flujo de caja operativo fue de 1.743,8 millones frente a 2.423,3 millones, un 28,0% menos.
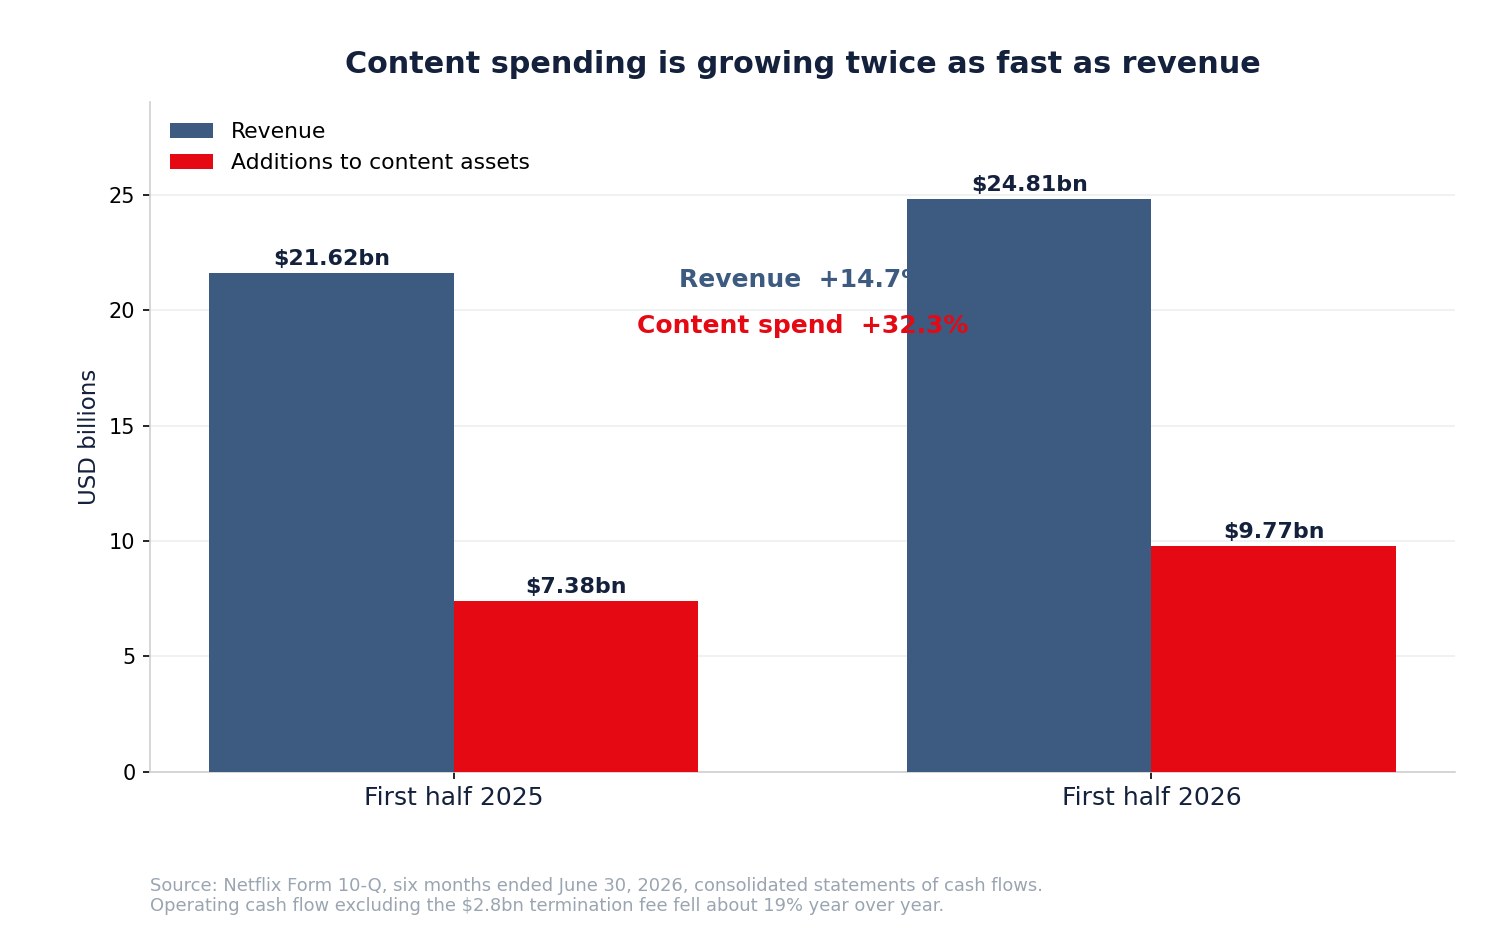
Hay lecturas benignas. El gasto en contenido es irregular y se adelanta a la parrilla de estrenos; un segundo semestre más cargado de entregas sería coherente con esto. Netflix sigue guiando a unos 12.500 millones de flujo de caja libre para 2026.
Hay también una lectura menos benigna, y conecta con el desenlace de Warner: si no puedes comprar una biblioteca, tienes que gastar hasta construirla. Un aumento del 32% en inversión en contenido frente a un 14,7% de crecimiento de ingresos es el aspecto que tiene una estrategia exclusivamente orgánica en el estado de flujos. Si produce éxitos es toda la cuestión. Gastar más para defender una franquicia es un patrón conocido de final de ciclo, y las caídas en valores de crecimiento con múltiplos altos rara vez se resuelven rápido.
La recompra está bajo el agua
Netflix recompró 52.934.688 acciones por 4.700 millones de dólares en el trimestre de junio, a un precio medio de unos 88,79 dólares. En el primer semestre compró 66.431.786 acciones por 5.900 millones, a una media cercana a 88,81. A 30 de junio quedaban 27.100 millones autorizados.
A 71,79 dólares, la recompra del segundo trimestre está aproximadamente un 19% bajo el agua.
No es un escándalo; las recompras no son ejercicios de anticipar el mercado y Netflix lleva años recomprando. Pero es un dato que conviene sostener junto al argumento de que «la acción está barata aquí»: la dirección fue una compradora grande y convencida un 19% más arriba, lo que dice algo sobre cuánto ha sorprendido esta corrección a quienes tienen la mejor información.
También enmarca la decisión de asignación de capital. Netflix tiene 9.100 millones de caja frente a unos 14.300 millones de deuda, gasta un 32% más en contenido y devolvió 5.900 millones a los accionistas en seis meses. Esas tres demandas de caja compiten entre sí.
¿Ha tomado YouTube la corona?
El argumento competitivo merece ser abordado en lugar de despachado.
Según la medición de Nielsen del consumo de televisión en Estados Unidos, YouTube alcanzó un récord del 14,2% de cuota en julio de 2026, con el streaming total en torno al 49% del uso televisivo, mientras la cuota de Netflix se situaba cerca del 8%. Con esa métrica, YouTube acapara bastante más atención televisiva estadounidense que Netflix. Alphabet ha comunicado que YouTube generó más de 60.000 millones de dólares combinados de publicidad y suscripciones en 2025, más que los 45.200 millones de ingresos totales de Netflix en 2025.
Esos números son reales y son la versión más fuerte del caso bajista. Pero miden negocios distintos:
- YouTube es una plataforma de distribución con coste marginal de contenido casi nulo, que monetiza una oferta de creadores que no financia.
- Netflix es un estudio y un servicio de suscripción, que financia contenido directamente y monetiza vía membresía de pago y, cada vez más, publicidad.
- El Gauge de Nielsen mide pantallas de televisión en Estados Unidos, lo que infravalora la base internacional de Netflix y el consumo móvil.
La cuota del tiempo de televisión en Estados Unidos es un indicador competitivo legítimo, no una cuenta de resultados. El margen operativo del 33% de Netflix no es obviamente el margen de una compañía que está siendo derrotada. Dinámicas comparables aparecen allí donde las plataformas de atención se cruzan con quienes financian contenido, como en el debate sobre inversión y monetización de Alphabet y el giro de Meta hacia el enganche impulsado por IA.
La conclusión justa: YouTube ha ganado cuota del tiempo de visionado casual. Netflix conserva la relación de suscripción premium. Ambas cosas pueden ser ciertas, y la segunda vale más por hora.
La publicidad es el factor decisivo
Si las horas por miembro se estancan o caen, la publicidad se convierte en la vía para aumentar igualmente el ingreso por miembro.
El nivel con anuncios de Netflix ha ido escalando, y su economía difiere de raíz de la suscripción: los ingresos dependen de las impresiones entregadas y del precio por mil, lo que los hace directamente sensibles al enganche. Menos horas por miembro es un resultado neutro para la suscripción y negativo para la publicidad. Ese es el mecanismo por el que el debate del enganche llega a la cuenta de resultados, y por eso un analista centrado en horas por miembro no comete un error de categoría.
El contexto general del mercado publicitario también cuenta: es el mismo conjunto de demanda que impulsa a las plataformas de publicidad asistida por IA y los presupuestos de resultados de cualquier gran plataforma.
Programación en directo: pocas horas, gran propósito
Netflix ha comunicado que la programación en directo representará algo más del 5% del gasto en contenido de 2026 pero solo alrededor del 1% de las horas de visionado.
Leído como ratio de eficiencia, parece pobre. Leído como instrumento de captación y retención, cambia: los eventos en directo concentran atención, generan momentos culturales, crean inventario publicitario con precios premium y dan a los suscriptores una razón para no cancelar ese mes. Netflix ha señalado que el directo generó una proporción desmesurada de sus títulos más vistos.
Evaluar el contenido en directo solo por horas lo infravalora. Evaluarlo solo por ruido cultural lo sobrevalora. La prueba honesta es si reduce la rotación y eleva el rendimiento publicitario, y Netflix no publica ninguna de las dos cosas directamente, lo que nos devuelve al problema de la divulgación.
Qué sostiene el balance
| A 30 de junio de 2026 | Importe |
|---|---|
| Caja y equivalentes | 9.099 M$ |
| Bonos en circulación | 14.309 M$ |
| De los cuales a corto plazo | 2.484 M$ |
| Activos de contenido, netos | 33.838 M$ |
| Activos totales | 58.450 M$ |
| Autorización de recompra restante | 27.100 M$ |
| Acciones en circulación | 4.163.939.676 |
| Capitalización bursátil a 71,79 $ | ~299.000 M$ |
Es un balance cómodo. Una deuda neta de unos 5.200 millones frente a 13.300 millones de resultado operativo de 2025 no es una restricción. El problema de Netflix, si lo tiene, no es la solvencia: es el ritmo al que la inversión en contenido se convierte en enganche y poder de fijación de precios.
El caso alcista
- El negocio operativo compone. Ingresos +13,4% en el trimestre de junio con margen operativo del 33,4% y previsión del 31,5% para el año, frente al 29,5%.
- La acción ya se ha reajustado un 46,4% desde su cierre récord y está un 10,3% por encima de su mínimo de 52 semanas.
- La advertencia sobre enganche es una estimación de analista, no una comunicación de la empresa; Netflix reportó más de 97.000 millones de horas en el semestre, un 2% más.
- La publicidad está en fase temprana. Un nivel con anuncios que escala aumenta el ingreso por miembro aunque las horas por miembro se estanquen.
- Quedan 27.100 millones de autorización de recompra frente a una capitalización de 299.000 millones.
- Perder WBD preservó más de 30.000 millones de capacidad de balance y evitó años de integración y riesgo antimonopolio, y además le pagaron 2.800 millones por la molestia.
- El poder de fijación de precios no ha quedado refutado, con crecimiento aún de dos dígitos bajos tras años de subidas.
El caso bajista
- El crecimiento de ingresos se desacelera del 17,2% al 11,7% previsto en cuatro trimestres.
- Los beneficios de los últimos doce meses están inflados por una comisión no recurrente de 2.800 millones; el múltiplo operativo está más cerca de 27x que de 22x.
- El gasto en contenido subió un 32,3% frente a un 14,7% de ingresos, y el flujo de caja operativo sin la comisión cayó cerca de un 19%.
- Netflix perdió la biblioteca de Warner ante un competidor, así que el contenido de prestigio adicional debe construirse, no comprarse.
- YouTube lidera la cuota televisiva estadounidense con un 14,2% frente a aproximadamente un 8% de Netflix.
- La divulgación se ha reducido. Sin recuento trimestral de suscriptores, el enganche por miembro no es verificable con datos públicos.
- La recompra del trimestre de junio está un 19% bajo el agua a un coste medio de 88,79 dólares.
- La acción cae un 21,1% en 2026 y lleva quince meses marcando máximos decrecientes.
El caso bajista no es que Netflix sea un mal negocio. Es que se está pidiendo a un negocio muy bueno que crezca orgánicamente, a mayor coste, frente a un competidor que acaba de absorber el activo que Netflix quería.
Qué vigilar antes del próximo informe
Enganche y divulgación: si Netflix restablece alguna métrica de enganche por miembro; el próximo informe semestral de visionado; las tendencias mensuales de cuota de Nielsen para Netflix y YouTube.
Financiero: crecimiento de ingresos frente al 11,7% previsto; flujo de caja operativo excluyendo extraordinarios; adiciones a activos de contenido frente al crecimiento de ingresos; margen operativo frente al objetivo anual del 31,5%; flujo de caja libre frente a la guía de unos 12.500 millones.
Estratégico: divulgación de ingresos publicitarios y escala del nivel con anuncios; parrilla de directos y cualquier comentario sobre rotación; si la combinación Paramount Skydance-WBD cambia las condiciones de licencia de contenido; nuevas adquisiciones ahora que la vía Warner está cerrada.
Capital: ritmo de recompra y precio medio; si la dirección sigue comprando cerca de estos niveles.
Una rutina de cinco pasos:
- Separa el resultado operativo de los ingresos financieros: los últimos doce meses contienen un extraordinario grande.
- Compara el crecimiento del gasto en contenido con el de los ingresos, que es donde primero aparece una estrategia orgánica.
- Sigue la conversión en caja, no solo el BPA declarado.
- Observa la cuota de visionado como indicador competitivo, no como medida de beneficio.
- Confirma el soporte de valoración: revisiones al alza más rápidas que el precio.
SimianX AI puede combinar registros de la SEC, revisiones de beneficios, comportamiento del precio y tono de las noticias en un proceso repetible, útil justo para esta clase de señal mixta.
- SimianX AI
- Clasificación cripto de SimianX
- Fundamentales de NFLX en SimianX
- Sala de mando en directo de SimianX
¿Es Netflix una compra tras la caída?
La respuesta honesta separa tres preguntas que los titulares de septiembre fundieron en una.
¿Se está deteriorando el negocio? No. Los ingresos crecieron un 13,4% el último trimestre con un margen operativo del 33,4%, y la previsión de margen anual es mayor que la del año pasado. Una compañía que pierde la corona no expande márgenes.
¿Se está frenando el crecimiento? Sí, y Netflix lo dice. Del 17,2% al 11,7% previsto es una desaceleración real, y los vientos de cola de precios y uso compartido que impulsaron 2023-25 ya se han anualizado en gran medida.
¿Está barata la acción? Menos de lo que parece. Retira la comisión de 2.800 millones de Warner de los beneficios de los últimos doce meses y el múltiplo pasa de unas 22x a unas 27x. Es un precio razonable para este negocio; no es una ganga, y la caída del 46,4% desde el cierre récord no la ha convertido en una sobre beneficios operativos.
Los inversores que crean que el nivel con anuncios escala, que el gasto en contenido produce éxitos y que la conversión en caja se normaliza en el segundo semestre tienen una tesis coherente. Los dos próximos trimestres de caja la pondrán a prueba directamente.
Los inversores que quieran ver restablecida la divulgación del enganche, que el crecimiento del gasto en contenido converja con el de ingresos y pruebas de que la estrategia orgánica puede sustituir lo que la biblioteca de Warner habría aportado, también tienen una tesis coherente.
Lo que el 18 de septiembre zanjó es nada. Fue la opinión de un analista, entregada al triple del volumen normal, sobre una acción que ya caía un 46%, y no mencionó el acuerdo que de verdad cambió la estructura del sector siete meses antes.
Preguntas frecuentes sobre Netflix y la caída de septiembre
¿Emitió Netflix una advertencia sobre audiencias?
No. No hubo comunicado, formulario 8-K ni cambio de previsiones el 18 de septiembre de 2026. Wells Fargo rebajó la acción y recortó su precio objetivo citando tendencias de enganche extraídas de datos de terceros. La última comunicación de Netflix informó de más de 97.000 millones de horas de visionado global en el primer semestre, un 2% más interanual.
¿Qué fue la comisión de rescisión de 2.800 millones?
Netflix acordó el 4 de diciembre de 2025 adquirir los estudios y los negocios de streaming de Warner Bros. Discovery, incluidos HBO y HBO Max. El 27 de febrero de 2026, WBD rescindió el acuerdo para fusionarse con Paramount Skydance, que pagó a Netflix una comisión de rescisión de 2.800 millones por cuenta de WBD. Netflix la registró en «ingresos financieros y otros (gastos)» en el primer trimestre de 2026, según la nota 6 de su 10-Q de junio de 2026.
¿Cambia esa comisión la valoración de Netflix?
Sí, de forma significativa. Infla los beneficios de los últimos doce meses en unos 0,54 dólares por acción después de impuestos al tipo efectivo del 18% del primer semestre. Un BPA declarado de unos 3,20 dólares pasa a unos 2,66 ajustado, moviendo el PER a 71,79 dólares de aproximadamente 22,4x a unas 27,0x.
¿Ha superado YouTube a Netflix?
En cuota del consumo televisivo estadounidense, sí: Nielsen midió a YouTube en un récord del 14,2% en julio de 2026 frente a alrededor del 8% de Netflix, y Alphabet informó de más de 60.000 millones de ingresos de publicidad y suscripciones de YouTube en 2025. Pero monetizan de forma distinta: YouTube distribuye contenido de creadores que no financia, mientras Netflix financia y posee su programación y obtiene un margen operativo del 33% haciéndolo.
¿Por qué no pueden los inversores verificar la afirmación sobre el enganche?
Porque Netflix dejó de publicar el recuento trimestral de suscriptores. Sin denominador de miembros, las horas de visionado por miembro no pueden calcularse con datos públicos. El «visionado total sube un 2%» de Netflix y el «visionado por miembro baja» de un analista pueden ser ciertos a la vez si la membresía creció más de un 2%.
¿Se está deteriorando la caja de Netflix?
En términos subyacentes, el flujo de caja operativo del primer semestre cayó alrededor de un 19% una vez excluida la comisión de 2.800 millones, y el del trimestre de junio bajó un 28,0% interanual. Las adiciones a activos de contenido subieron un 32,3% en el semestre. Netflix sigue guiando a unos 12.500 millones de flujo de caja libre para 2026, así que el segundo semestre carga con la prueba.
¿Cuál es el mayor riesgo?
Que la inversión orgánica en contenido no produzca suficiente programación imprescindible para sostener el enganche, mientras el coste de intentarlo sigue creciendo más rápido que los ingresos. El desenlace de Warner agudiza este riesgo porque cierra la vía de adquisición hacia una biblioteca premium.
Conclusión
Netflix cayó un 4,67% porque un analista dijo que sus espectadores se están dispersando. El acontecimiento más relevante ocurrió el 27 de febrero de 2026, cuando Warner Bros. Discovery se alejó de Netflix y entró en una fusión con Paramount Skydance, entregando a Netflix un pago de consolación de 2.800 millones al salir.
El cuadro verificable es este. Operativamente Netflix es fuerte: 12.560 millones de ingresos en el trimestre de junio, un 13,4% más, con un margen operativo del 33,4% y margen anual guiado al 31,5%. Direccionalmente se frena: del 17,2% al 11,7% previsto en cuatro trimestres. Financieramente está menos barata de lo que parece: un BPA de unos 3,20 dólares cae a unos 2,66 sin la comisión, moviendo el múltiplo de 22,4x a 27,0x. Y por debajo, el gasto en contenido creció un 32,3% frente a un 14,7% de ingresos mientras el flujo de caja operativo sin la comisión cayó cerca de un 19%.
La acción está un 46,4% por debajo de su cierre récord y un 10,3% por encima de su mínimo de 52 semanas. La dirección compró 4.700 millones en el trimestre de junio a una media cercana a 88,79 dólares, un 19% por encima del precio actual.
Cuatro cosas decidirán esto, por este orden: si la conversión en caja se normaliza en el segundo semestre; si el crecimiento del gasto en contenido converge con el de ingresos; si la publicidad escala lo bastante rápido para compensar un enganche plano por miembro; y si Netflix puede encargar orgánicamente lo que intentó comprar y no consiguió. Lo último es la verdadera pregunta tras la corona, y se resolvió en febrero, no en septiembre.
Lecturas relacionadas
- Resultados de Alphabet 2.º trim. 2026: ¿justifican Gemini y Cloud la inversión?
- META tras Muse: ¿puede un agente de IA justificar 145.000 M$ de inversión?
- Resultados de Amazon 2.º trim. 2026: ¿justifica AWS 200.000 M$ en IA?
- AppLovin 2026: ¿puede la publicidad con IA seguir impulsando a APP?
- Lululemon por debajo de 100 $: ¿marca rota o compra rara?
- PDD 2026: Temu se frena, ingresos arriba, beneficio un 15% abajo
- Walmart y Target 2026: descifrando las señales de tensión del consumidor
- Todas las burbujas tecnológicas desde 1929: cómo se compara la IA en 2026
- Los jefes de la IA frenan: los chips cayeron, las grandes tecnológicas subieron
Referencias
- Netflix — Formulario 10-Q del trimestre cerrado el 30 de junio de 2026
- Netflix — Relación con inversores
- Netflix — materiales de resultados trimestrales
- Nielsen — The Gauge, cuotas mensuales de consumo televisivo en EE. UU.
- Búsqueda de texto completo en SEC EDGAR
- Warner Bros. Discovery — sitio corporativo
- Paramount — sitio corporativo
- Alphabet — relación con inversores
- Netflix — sitio de consumo
- Nasdaq — cotización e histórico de NFLX
- SimianX — fundamentales de la acción NFLX


